โดย Muke
งบ TSMC ไตรมาส 3 ปี 2026 กับปฏิกิริยาราคาหุ้น: ข้อมูล 20 ไตรมาส
คำตอบสั้น ๆ: TSMC รายงานกำไรสุทธิไตรมาส 3 ปี 2026 ที่ 763.06 พันล้านดอลลาร์ไต้หวันเมื่อวันที่ 15 ตุลาคม 2026 เพิ่มขึ้น 68.7% จากปีก่อน บนรายได้สูงสุดเป็นประวัติการณ์ 46,720 ล้านดอลลาร์สหรัฐ แต่ ADR TSM ยังปิดลดลง 1.8% ในวันนั้นที่ 422.25 ดอลลาร์ และลดลงอีก 2.3% สู่ 412.61 ดอลลาร์ในวันที่ 16 ตุลาคม นี่เป็นวันประกาศงบครั้งที่สามติดต่อกันที่ TSM ร่วงลง ทั้งที่กำไรเติบโตเกิน 50% จากการประกาศงบ 20 ครั้งตั้งแต่เดือนมกราคม 2022 TSM ปรับขึ้นในวันประกาศงบ 12 ครั้งและลดลง 8 ครั้ง โดยค่ามัธยฐานของการเปลี่ยนแปลงอยู่ที่ +2.65%
วันที่ค้นคว้า: 19 ตุลาคม 2026 ราคาในสหรัฐฯ เป็นราคาปิดของ NYSE ถึงวันที่ 16 ตุลาคม 2026 ราคาในไต้หวันเป็นราคาปิดของ TWSE ตัวเลขของบริษัทมาจากเอกสารประกาศผลประกอบการของ TSMC ที่ยื่นต่อ SEC ในแบบ Form 6-K การคำนวณและฉากทัศน์ระบุแยกจากแนวทาง (guidance) ของบริษัท
กำไรไตรมาส 3 ของ TSMC พุ่งขึ้น 69% รายได้ทำสถิติสูงสุด และผู้บริหารให้แนวทางว่าไตรมาสถัดไปจะแข็งแกร่งอีก แต่ราคาหุ้นกลับลดลง
ความขัดแย้งที่เห็นนี้จะเข้าใจง่ายขึ้นเมื่อนักลงทุนแยกสามเรื่องออกจากกัน: การเติบโตเทียบกับปีที่แล้ว ผลงานเทียบกับความคาดหวัง และราคาที่ตลาดยินดีจ่ายสำหรับกำไรในอนาคต
หน้านี้ทำสองหน้าที่ อย่างแรก อธิบายปฏิกิริยาของราคาในเดือนตุลาคม 2026 ทีละขั้น: TSMC รายงานอะไร แต่ละตลาดซื้อขายเมื่อใด ผลประกอบการดีกว่าคาดจริง ๆ มากเพียงใด และอะไรเปลี่ยนไปในด้านมาร์จิ้น แนวทาง และงบลงทุน อย่างที่สอง เก็บตารางอ้างอิงถาวรของ ปฏิกิริยาราคาหุ้นในวันประกาศงบของ TSMC ทุกครั้งตั้งแต่ปี 2022 เพื่อให้ตัดสินไตรมาสล่าสุดเทียบกับสถิติจริง ไม่ใช่เทียบกับพาดหัวข่าว
ข้อสรุปหลักตรงไปตรงมา: ผลประกอบการสนับสนุนการเติบโตของธุรกิจอย่างต่อเนื่อง ส่วนการลดลงของราคาหุ้นสะท้อนการประเมินมูลค่าที่ตลาดให้น้อยลง การเทขายหุ้นเซมิคอนดักเตอร์ทั้งกลุ่ม และคำถามที่ยังไม่มีคำตอบเกี่ยวกับผลตอบแทนจากการลงทุนจำนวนมหาศาล นี่คือข้อมูลและบทวิเคราะห์ ไม่ใช่คำแนะนำการลงทุน: SimianX ไม่เผยแพร่ราคาเป้าหมายของ TSMC
TSMC รายงานอะไรในไตรมาส 3 ปี 2026?
TSMC รายงานผลประกอบการไตรมาสที่สิ้นสุดวันที่ 30 กันยายน 2026 ดังนี้:
| ตัวชี้วัด | ผลไตรมาส 3 ปี 2026 |
|---|---|
| รายได้ | 1,494.24 พันล้านดอลลาร์ไต้หวัน |
| รายได้เป็นดอลลาร์สหรัฐ | 46,720 ล้านดอลลาร์สหรัฐ |
| การเติบโตของรายได้ (ดอลลาร์ไต้หวัน) | +50.9% เทียบปีต่อปี |
| การเติบโตของรายได้ (ดอลลาร์สหรัฐ) | +41.2% เทียบปีต่อปี |
| กำไรสุทธิ | 763.06 พันล้านดอลลาร์ไต้หวัน |
| การเติบโตของกำไรสุทธิ | +68.7% เทียบปีต่อปี |
| EPS ปรับลด ต่อหุ้นสามัญ | 29.43 ดอลลาร์ไต้หวัน |
| EPS ปรับลด ต่อหน่วย ADR | 4.60 ดอลลาร์สหรัฐ |
| อัตรากำไรขั้นต้น | 66.4% |
| อัตรากำไรจากการดำเนินงาน | 58.7% |
| อัตรากำไรสุทธิ | 51.1% |
รายได้เพิ่มขึ้น 17.6% จากไตรมาสก่อนในรูปดอลลาร์ไต้หวัน (16.2% ในรูปดอลลาร์สหรัฐ) ขณะที่กำไรสุทธิเพิ่มขึ้น 8.0% ตัวเลขเหล่านี้มาจาก เอกสารประกาศผลประกอบการอย่างเป็นทางการของ TSMC ซึ่งยื่นต่อ SEC ในรูป Form 6-K ด้วย
การแยกสกุลเงินมีความสำคัญ รายได้ที่เพิ่ม 50.9% ในรูปดอลลาร์ไต้หวันและเพิ่ม 41.2% ในรูปดอลลาร์สหรัฐ คือธุรกิจเดียวกันที่วัดด้วยสกุลเงินต่างกัน นักลงทุนควรใช้สกุลเงินเดียวอย่างสม่ำเสมอเมื่อเปรียบเทียบอัตราการเติบโต
TSMC ยังปรับเพิ่มคาดการณ์ทั้งปี: ผู้บริหารคาดว่ารายได้ปี 2026 จะเติบโต ประมาณ 44% ในรูปดอลลาร์สหรัฐ เพิ่มจาก "มากกว่า 40% เล็กน้อย" ในเดือนกรกฎาคม ตาม บันทึกการประชุมนักวิเคราะห์ และ Focus Taiwan
ตัวเลขกำไรในพาดหัวน่าประทับใจ แต่มันตอบคำถามที่มองย้อนหลัง: TSMC ทำได้ดีกว่าปีก่อนมากเพียงใด? ราคาหุ้นยังสะท้อนสิ่งที่นักลงทุนคาดไว้แล้ว และสิ่งที่พวกเขาคาดการณ์สำหรับหลายปีข้างหน้า
ปฏิกิริยาหุ้น TSMC หลังประกาศงบทุกครั้งตั้งแต่ปี 2022
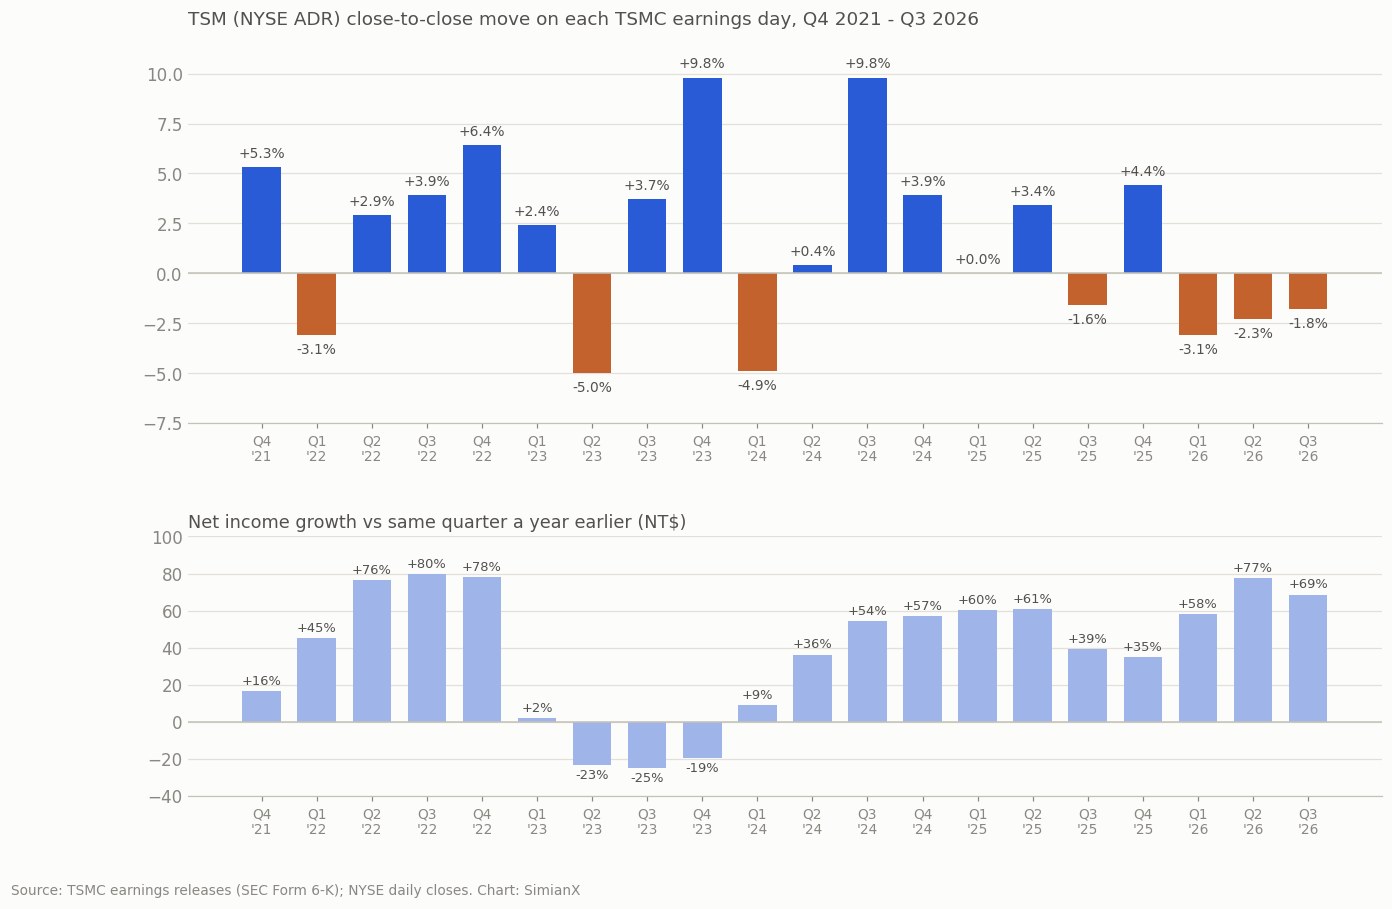
TSMC ประกาศผลประกอบการที่ไทเปหลังตลาดไต้หวันปิด ซึ่งตรงกับกลางดึกในนิวยอร์ก ADR ที่จดทะเบียนในสหรัฐฯ จึงตอบสนองใน วันประกาศงบเอง ส่วนหุ้นในไต้หวันตอบสนองใน รอบซื้อขายถัดไปของไต้หวัน ตารางวัด ADR จากราคาปิดวันก่อนหน้าถึงราคาปิดวันประกาศงบ การเปลี่ยนแปลง 5 วันจากราคาปิดวันก่อนหน้าถึงวันทำการที่ห้าหลังประกาศงบ และหุ้นสามัญในไต้หวัน (2330) ในรอบซื้อขายแรกหลังประกาศงบ
| ไตรมาส | วันประกาศงบ | กำไรสุทธิ (พันล้าน NT$) | กำไรสุทธิ YoY | อัตรากำไรขั้นต้น | EPS ต่อ ADR | TSM วันประกาศงบ | TSM 5 วัน | ไต้หวัน (2330) รอบถัดไป |
|---|---|---|---|---|---|---|---|---|
| Q3 2026 | 15 ต.ค. 2026 | 763.06 | +68.7% | 66.4% | $4.60 | −1.8% | ยังไม่มีข้อมูล | −0.8% |
| Q2 2026 | 16 ก.ค. 2026 | 706.56 | +77.4% | 67.7% | $4.31 | −2.3% | −0.9% | −7.3% |
| Q1 2026 | 16 เม.ย. 2026 | 572.48 | +58.3% | 66.2% | $3.49 | −3.1% | +2.0% | −2.6% |
| Q4 2025 | 15 ม.ค. 2026 | 505.74 | +35.0% | 62.3% | $3.14 | +4.4% | +2.4% | +3.0% |
| Q3 2025 | 16 ต.ค. 2025 | 452.30 | +39.1% | 59.5% | $2.92 | −1.6% | −4.6% | −2.4% |
| Q2 2025 | 17 ก.ค. 2025 | 398.27 | +60.7% | 58.6% | $2.47 | +3.4% | +1.7% | +2.2% |
| Q1 2025 | 17 เม.ย. 2025 | 361.56 | +60.3% | 58.8% | $2.12 | 0.0% | +8.9% | +0.4% |
| Q4 2024 | 16 ม.ค. 2025 | 374.68 | +57.0% | 59.0% | $2.24 | +3.9% | +7.3% | +1.4% |
| Q3 2024 | 17 ต.ค. 2024 | 325.26 | +54.2% | 57.8% | $1.94 | +9.8% | +5.6% | +4.8% |
| Q2 2024 | 18 ก.ค. 2024 | 247.85 | +36.3% | 53.2% | $1.48 | +0.4% | −6.4% | −3.5% |
| Q1 2024 | 18 เม.ย. 2024 | 225.49 | +8.9% | 53.1% | $1.38 | −4.9% | −1.8% | −6.7% |
| Q4 2023 | 18 ม.ค. 2024 | 238.71 | −19.3% | 53.0% | $1.44 | +9.8% | +13.2% | +6.5% |
| Q3 2023 | 19 ต.ค. 2023 | 211.00 | −24.9% | 54.3% | $1.29 | +3.7% | −2.4% | +1.8% |
| Q2 2023 | 20 ก.ค. 2023 | 181.80 | −23.3% | 54.1% | $1.14 | −5.0% | −3.6% | −3.3% |
| Q1 2023 | 20 เม.ย. 2023 | 206.99 | +2.1% | 56.3% | $1.31 | +2.4% | −4.1% | −0.4% |
| Q4 2022 | 12 ม.ค. 2023 | 295.90 | +78.0% | 62.2% | $1.82 | +6.4% | +11.3% | +2.8% |
| Q3 2022 | 13 ต.ค. 2022 | 280.87 | +79.7% | 60.4% | $1.79 | +3.9% | −0.8% | +4.3% |
| Q2 2022 | 14 ก.ค. 2022 | 237.03 | +76.4% | 59.1% | $1.55 | +2.9% | +8.0% | +3.7% |
| Q1 2022 | 14 เม.ย. 2022 | 202.73 | +45.1% | 55.6% | $1.40 | −3.1% | −5.7% | −1.9% |
| Q4 2021 | 13 ม.ค. 2022 | 166.23 | +16.4% | 52.7% | $1.15 | +5.3% | −5.8% | +1.7% |
การเปลี่ยนแปลง 5 วันของไตรมาส 3 ปี 2026 ยังไม่มีข้อมูล (วันทำการที่ห้าหลังประกาศงบคือ 22 ตุลาคม 2026) กำไรสุทธิและ EPS เป็นตัวเลขตามที่รายงานครั้งแรก การเปลี่ยนแปลงของ ADR ในไตรมาส 1 ปี 2025 คือ +0.05%
ตารางบอกอะไรเรา
- ขึ้น 12 ลง 8 TSM ปรับขึ้นใน 12 จาก 20 วันประกาศงบ ค่ามัธยฐานอยู่ที่ +2.65% และค่าเฉลี่ยของการเปลี่ยนแปลงแบบสัมบูรณ์อยู่ที่ 3.9%
- การเติบโตของกำไรไม่ได้บอกล่วงหน้าว่าหุ้นจะตอบสนองอย่างไร สองในสามวันที่ดีที่สุดเกิดขึ้นตอนที่กำไรกำลังหดตัว: ไตรมาส 4 ปี 2023 (กำไรสุทธิ −19.3% หุ้น +9.8%) และไตรมาส 3 ปี 2023 (−24.9%, +3.7%) มีหกครั้งที่ TSM ร่วงในวันประกาศงบขณะที่กำไรกำลังเติบโต รวมถึงทั้งสามครั้งของปี 2026
- รูปแบบของปี 2026 เป็นเรื่องใหม่ ไตรมาส 1, 2 และ 3 ปี 2026 มีกำไรสุทธิเติบโต 58.3%, 77.4% และ 68.7% แต่ ADR ลดลง 3.1%, 2.3% และ 1.8% นี่เป็นครั้งเดียวในตารางที่วันประกาศงบร่วงติดต่อกันสามครั้ง
- หุ้นไต้หวันมักเคลื่อนไหวแรงกว่า หุ้นไต้หวันร่วง 7.3% ในรอบซื้อขายหลังการประกาศงบไตรมาส 2 ปี 2026 มากกว่า ADR มาก เพราะต้องสะท้อนทั้งการประชุมนักวิเคราะห์และตลาดสหรัฐฯ ในคืนก่อนหน้าด้วย
- มาร์จิ้นขึ้นทำสถิติก่อนจะย่อลง อัตรากำไรขั้นต้นไต่จาก 52.7% ในไตรมาส 4 ปี 2021 ถึง 67.7% ในไตรมาส 2 ปี 2026 แล้วย่อลงเหลือ 66.4% ในไตรมาส 3 ปี 2026 เมื่อเริ่มเร่งการผลิต 2nm
สำหรับการวิเคราะห์แบบเดียวกันกับลูกค้ารายใหญ่ที่สุดของ TSMC ดู Nvidia ประกาศงบ: หุ้น NVDA หลังประกาศงบทุกครั้งตั้งแต่ปี 2016
ก่อนอื่น หุ้น TSMC ตัวไหนร่วง และร่วงเมื่อใด?
TSMC ซื้อขายเป็นหุ้นสามัญในไต้หวันภายใต้รหัส 2330 และเป็นใบรับฝากหุ้นอเมริกัน (ADR) ในนิวยอร์กภายใต้รหัส TSM (ADR 1 หน่วยเท่ากับหุ้นสามัญ 5 หุ้น)
สองตลาดนี้เปิดทำการคนละเวลา การรวมการเคลื่อนไหวของทั้งสองเป็น "ปฏิกิริยาต่องบ" เดียวอาจทำให้ได้คำอธิบายที่ไม่ถูกต้อง
| วันที่และตลาด | การเคลื่อนไหวที่สังเกตได้ | การตีความ |
|---|---|---|
| 14 ตุลาคม, ADR สหรัฐฯ | ลดลง 3.40% สู่ 430.00 ดอลลาร์ | แรงขายเกิดขึ้นก่อนการประกาศงบ |
| 15 ตุลาคม, หุ้นสามัญไต้หวัน | ลดลง 2.01% สู่ 2,440 ดอลลาร์ไต้หวัน | การซื้อขายปกติจบก่อนการประชุมนักวิเคราะห์ |
| 15 ตุลาคม, ADR สหรัฐฯ | ลดลง 1.80% สู่ 422.25 ดอลลาร์ | นักลงทุนประเมินผลประกอบการและการประชุมได้แล้ว |
| 16 ตุลาคม, หุ้นสามัญไต้หวัน | ลดลง 0.82% สู่ 2,420 ดอลลาร์ไต้หวัน | รอบซื้อขายเต็มรอบแรกของไต้หวันหลังประกาศงบ |
| 16 ตุลาคม, ADR สหรัฐฯ | ลดลงอีก 2.28% สู่ 412.61 ดอลลาร์ | ความอ่อนแอต่อเนื่องท่ามกลางการเทขายหุ้นเซมิคอนดักเตอร์ในวงกว้าง |
การซื้อขายในไต้หวันได้รับการรายงานโดย Focus Taiwan
ทำไมเวลาซื้อขายของไต้หวันจึงสำคัญ?
รอบซื้อขายปกติของตลาดหลักทรัพย์ไต้หวัน (TWSE) ปิดเวลา 13:30 น. การประชุมนักวิเคราะห์ของ TSMC เมื่อวันที่ 15 ตุลาคมเริ่ม 14:00 น. ตามเวลาไต้หวัน ดังนั้นการลดลงของหุ้นไต้หวันในรอบปกติวันที่ 15 ตุลาคม จึงไม่อาจโยงกับปฏิกิริยาต่อคำพูดที่เพิ่งกล่าวครั้งแรกในการประชุมนั้น คำพูดเหล่านั้นอาจส่งผลต่อการซื้อขายในภายหลัง รวมถึงรอบซื้อขาย ADR ในสหรัฐฯ คืนนั้น แหล่งที่มา: กฎการซื้อขายของ TWSE, หน้าผลประกอบการรายไตรมาสของ TSMC
นี่ไม่ใช่แค่รายละเอียดทางเทคนิค มันแสดงว่าแรงขายมีอยู่แล้วก่อนที่ผู้บริหารจะพูดถึงแนวโน้ม ณ ราคาปิดวันที่ 14 ตุลาคม TSM ลดลงไปแล้ว 11.5% จากราคาปิดวันที่ 5 ตุลาคมที่ 485.80 ดอลลาร์
ลำดับเวลาสนับสนุนคำอธิบายที่มาจากภาวะตลาดในวงกว้าง ไม่ได้สนับสนุนการมองว่าการลดลงทุกครั้งเป็นคำตัดสินเชิงลบต่อการประชุมนักวิเคราะห์
เหตุผลที่หนึ่ง: กำไรที่เพิ่ม 69% เป็นการชนะคาดการณ์เพียง 2.2%
นักลงทุนมักสับสนระหว่างอัตราการเติบโตกับขนาดของเซอร์ไพรส์ Reuters รายงานว่า LSEG SmartEstimate ก่อนการประกาศงบสำหรับกำไรรายไตรมาสอยู่ที่ 746.3 พันล้านดอลลาร์ไต้หวัน TSMC ทำกำไรได้ประมาณ 763.1 พันล้านดอลลาร์ไต้หวัน แหล่งที่มา: รายงานผลประกอบการของ Reuters
วิธีคำนวณคือ:
เซอร์ไพรส์ของกำไร = กำไรจริง ÷ กำไรที่คาดไว้ − 1
ได้ผลเป็นการชนะคาดการณ์ประมาณ 2.2%
การเปรียบเทียบสองแบบเล่าเรื่องต่างกัน:
- เทียบกับปีที่แล้ว: กำไรเพิ่มขึ้นเกือบ 69%
- เทียบกับประมาณการที่เผยแพร่: กำไรสูงกว่าที่คาดประมาณ 2.2%
บริษัทหนึ่งอาจเติบโตอย่างโดดเด่นได้ โดยไม่สร้างเซอร์ไพรส์ที่โดดเด่น
ลองดูตัวอย่างประกอบ หากนักลงทุนคาดว่ากำไรจะเพิ่มจาก 10 ดอลลาร์เป็น 17 ดอลลาร์ ผลจริงที่ 17.40 ดอลลาร์คือการเติบโต 74% ต่อปี แต่เป็นการชนะคาดการณ์เพียงเล็กน้อย หุ้นจะขึ้นหรือไม่ส่วนหนึ่งขึ้นกับว่านักลงทุนสะท้อนสิ่งใดไว้ในราคาแล้ว
ดังนั้นการเติบโตที่ TSMC รายงานจึงสนับสนุนความแข็งแกร่งของธุรกิจ แต่ไม่ได้พิสูจน์ด้วยตัวเองว่าหุ้นถูกประเมินมูลค่าต่ำเกินไปก่อนการประกาศ
เหตุผลที่สอง: ความแข็งแกร่งของรายได้ส่วนใหญ่มองเห็นได้อยู่แล้ว
TSMC เปิดเผยรายได้รายเดือน ทำให้นักลงทุนมีข้อมูลก่อนประกาศงบรายไตรมาสมากกว่าที่ได้จากบริษัทส่วนใหญ่
วันที่ 8 ตุลาคม TSMC เปิดเผยรายได้เดือนกันยายน 511.86 พันล้านดอลลาร์ไต้หวัน เพิ่มขึ้น 54.6% จากปีก่อน และรายได้เดือนมกราคม–กันยายนรวม 3,898.73 พันล้านดอลลาร์ไต้หวัน แหล่งที่มา: รายงานรายได้เดือนกันยายนของ TSMC
เมื่อถึงวันประกาศงบ นักลงทุนสามารถคำนวณรายได้ส่วนใหญ่ของไตรมาสในรูปดอลลาร์ไต้หวันได้แล้ว
ความสนใจจึงเลื่อนไปที่ข้อมูลที่ยังไม่แน่นอน:
- ความสามารถทำกำไรจากการผลิต
- ผลกระทบด้านภาษีและรายการที่ไม่ใช่การดำเนินงาน
- การสร้างกระแสเงินสด
- งบลงทุน
- แนวทางของไตรมาสถัดไป
- ต้นทุนการขยายกิจการในต่างประเทศ
รายได้ 46,720 ล้านดอลลาร์สหรัฐของ TSMC สูงกว่าค่ากลางของแนวทางเดิม (44,600–45,800 ล้านดอลลาร์ ค่ากลาง 45,200 ล้านดอลลาร์) ประมาณ 3.4% และสูงกว่าขอบบนของช่วงประมาณ 2.0% แหล่งที่มา: เอกสารประกาศผลไตรมาส 2 ปี 2026 ของ TSMC พร้อมแนวทางไตรมาส 3
นี่เป็นการเปรียบเทียบเชิงบวก อย่างไรก็ตาม ยอดขายรายเดือนที่เผยแพร่ไปก่อนแล้วทำให้พาดหัวรายได้รายไตรมาสสร้างความประหลาดใจได้น้อยลง
นี่คือเหตุผลที่ "รายได้สูงสุดเป็นประวัติการณ์" กับ "หุ้นร่วง" เกิดขึ้นพร้อมกันได้ ตลาดตอบสนองแรงที่สุดต่อข้อมูลที่เปลี่ยนความคาดหวังของตน
เหตุผลที่สาม: มาร์จิ้นลดลงจากไตรมาสก่อน
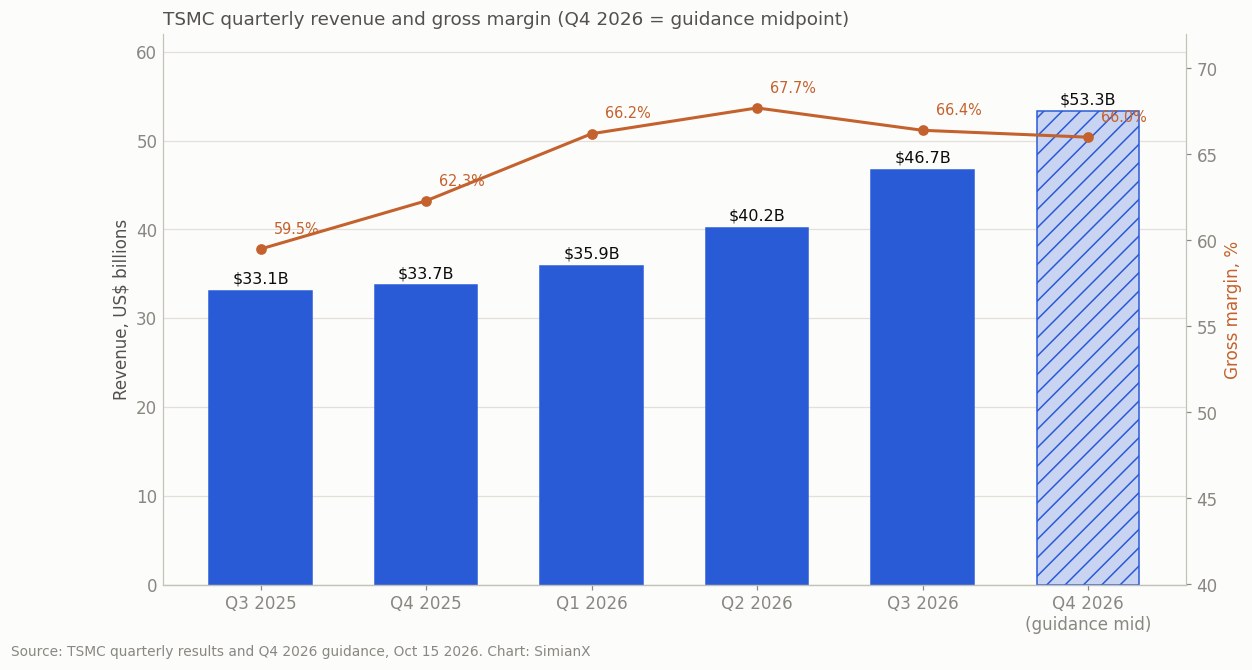
อัตรากำไรขั้นต้นไตรมาส 3 ที่ 66.4% ต่ำกว่า 67.7% ของไตรมาส 2
TSMC ระบุว่าการลดลง 1.3 จุดเปอร์เซ็นต์ส่วนใหญ่มาจากผลกระทบต่อมาร์จิ้นจากการเร่งการผลิตกระบวนการ 2nm อย่างไรก็ตาม อัตรากำไรขั้นต้นยังสูงกว่า 59.5% ของปีก่อนมาก แหล่งที่มา: หน้าผลประกอบการไตรมาส 3 ปี 2026 ของ TSMC
ทั้งสองข้อสังเกตสำคัญ:
- ความสามารถทำกำไรรายปีดีขึ้นอย่างมาก
- ความสามารถทำกำไรรายไตรมาสชะลอลง
การบรรยายไตรมาสนี้ว่ามาร์จิ้นล่มสลายในวงกว้างนั้นไม่ถูกต้อง แต่การมองข้ามการลดลงจากไตรมาสก่อนก็ไม่ครบถ้วนเช่นกัน
ทำไมกระบวนการผลิตที่ดีกว่าจึงลดมาร์จิ้นในช่วงแรก?
กระบวนการใหม่ต้องใช้เงินจำนวนมากก่อนจะเข้าสู่ประสิทธิภาพที่เต็มที่
การผลิตช่วงแรกอาจเกี่ยวข้องกับ:
- อัตราการใช้เครื่องจักรที่ต่ำกว่า
- รอบการผลิตที่ยาวขึ้น
- การสนับสนุนด้านวิศวกรรมเพิ่มเติม
- งานปรับปรุงอัตราผลได้ (yield)
- ค่าเสื่อมราคาใหม่
- ต้นทุนต่อชิปที่ใช้งานได้สูงขึ้น
เมื่อการผลิตเข้าที่ ผู้ผลิตสามารถกระจายต้นทุนคงที่ไปยังผลผลิตที่มากขึ้น และเพิ่มจำนวนชิปที่ใช้งานได้จากเวเฟอร์แต่ละแผ่น
นักลงทุนจึงมีการตีความที่เป็นไปได้สองแบบ
การตีความเชิงบวกคือต้นทุนวันนี้สนับสนุนความเป็นผู้นำด้านการผลิตในวันหน้า การตีความเชิงลบคือการเปลี่ยนผ่านเทคโนโลยีบ่อยครั้งและการขยายกิจการทั่วโลกที่มีราคาแพง อาจกัดกินประโยชน์จากการเติบโตของรายได้มากขึ้นเรื่อย ๆ
อีกไม่กี่ไตรมาสข้างหน้าจะช่วยแยกแยะผลลัพธ์ทั้งสองนี้
แนวทางไตรมาส 4 ของ TSMC น่าผิดหวังหรือไม่?
แนวทางแข็งแกร่งในด้านรายได้ และระมัดระวังมากกว่าในด้านมาร์จิ้น
| ตัวชี้วัด | ผลจริงไตรมาส 3 | แนวทางไตรมาส 4 | ค่ากลางไตรมาส 4 |
|---|---|---|---|
| รายได้ | 46,720 ล้านดอลลาร์สหรัฐ | 52,300–54,300 ล้านดอลลาร์สหรัฐ | 53,300 ล้านดอลลาร์สหรัฐ |
| อัตรากำไรขั้นต้น | 66.4% | 65%–67% | 66.0% |
| อัตรากำไรจากการดำเนินงาน | 58.7% | 56.5%–58.5% | 57.5% |
ตัวเลขเหล่านี้เผยแพร่ใน เอกสารประกาศผลประกอบการของ TSMC โดยอิงอัตราแลกเปลี่ยน 31.8 ดอลลาร์ไต้หวันต่อ 1 ดอลลาร์สหรัฐ
ที่ค่ากลาง รายได้จะเพิ่มขึ้นประมาณ 14.1% จากไตรมาสก่อน ขณะที่อัตรากำไรขั้นต้นจะลดลง 0.4 จุดเปอร์เซ็นต์
ส่วนผสมนี้อาจทำให้นักลงทุนที่ต้องการทั้งรายได้เติบโตเร็วและมาร์จิ้นขยายต่อเนื่องผิดหวัง อย่างไรก็ตาม การยืนยันว่าแนวทาง "ต่ำกว่าคอนเซนซัส" ต้องอาศัยชุดข้อมูลคอนเซนซัสที่เชื่อถือได้และระบุเวลาชัดเจน ตัวเลขที่บริษัทเผยแพร่เพียงอย่างเดียวไม่ได้พิสูจน์ว่าต่ำกว่าคาด
มาร์จิ้นที่ต่ำลงไม่ได้แปลว่ากำไรจะลดลงเสมอไป
ใช้ตัวเลขรายได้และมาร์จิ้นที่รายงาน:
- รายได้ไตรมาส 3 คูณอัตรากำไรขั้นต้น ได้กำไรขั้นต้นประมาณ 31,000 ล้านดอลลาร์สหรัฐ
- รายได้ค่ากลางไตรมาส 4 คูณอัตรากำไรขั้นต้นค่ากลาง ได้ประมาณ 35,200 ล้านดอลลาร์สหรัฐ
การคำนวณประกอบนี้ชี้ว่า กำไรขั้นต้นในรูปจำนวนเงินเติบโตจากไตรมาสก่อนประมาณ 13.4% แม้อัตรามาร์จิ้นจะต่ำลง
นี่ไม่ใช่การคาดการณ์กำไรสุทธิ อัตราแลกเปลี่ยน ค่าใช้จ่าย ภาษี และรายการที่ไม่ใช่การดำเนินงานก็มีผลด้วย
ถึงอย่างนั้น การคำนวณนี้อธิบายได้ว่าทำไมแนวโน้มการดำเนินงานยังเป็นบวก แม้นักลงทุนจะถกเถียงเรื่องความสามารถทำกำไร
เหตุผลที่สี่: แรงขายลามไปทั่วหุ้น AI และเซมิคอนดักเตอร์
การลดลงของ TSMC เกิดขึ้นท่ามกลางการประเมินหุ้นเทคโนโลยีใหม่ในวงกว้าง
วันที่ 15 ตุลาคม ADR ลดลงมากสุด 5.3% ระหว่างวัน (ถึง 407.13 ดอลลาร์) ก่อนฟื้นตัวมาปิดลดลง 1.8% Reuters บรรยายถึงการเทขายหุ้นเทคโนโลยีและหุ้นชิปที่ต่อเนื่องจากความกังวลเรื่องการใช้จ่ายด้าน AI และอัตราดอกเบี้ยที่สูงขึ้น โดย CoreWeave ผู้ให้บริการดาต้าเซ็นเตอร์ AI ร่วงอีก 1.8% หลังจากดิ่ง 15% ในวันก่อนหน้า แหล่งที่มา: รายงานตลาดโลกของ Reuters บริษัทออกแบบชิปอย่าง Nvidia ก็เคลื่อนไหวตามความคาดหวังด้านการใช้จ่าย AI แบบเดียวกัน iShares Semiconductor ETF (SOXX) ลดลง 0.9% ในวันที่ 15 ตุลาคม และ 4.1% ในวันที่ 16 ตุลาคม ดังนั้นในวันที่ 16 ตุลาคม TSM จึงยืนได้ดีกว่ากลุ่มชิปโดยรวม
หลักฐานสนับสนุนข้อสรุปว่า สภาวะของทั้งกลุ่มมีส่วนทำให้ TSMC อ่อนแอ แต่ไม่สามารถแบ่งสัดส่วนการลดลงของหุ้นให้แต่ละสาเหตุได้อย่างแม่นยำ กลไกเรื่องดอกเบี้ยและเงินทุนสำหรับ AI แบบเดียวกันนี้เคยขับเคลื่อน การคลายโมเมนตัม AI 2026 มาก่อน และสถิติการร่วงของหุ้นชิปทั้งหมดอยู่ใน ทุกตลาดหมีของดัชนี SOX
ดอกเบี้ยที่สูงขึ้นกระทบบริษัทที่มีกำไรแข็งแกร่งอย่างไร?
ดอกเบี้ยที่สูงขึ้นกระทบ TSMC ได้สองช่องทาง
ช่องทางแรก นักลงทุนอาจใช้อัตราคิดลดที่สูงขึ้นกับกระแสเงินสดในอนาคต ทำให้มูลค่าปัจจุบันของธุรกิจลดลง
ช่องทางที่สอง การจัดหาเงินทุนแพงขึ้นสำหรับลูกค้าที่สร้างดาต้าเซ็นเตอร์และซื้อโครงสร้างพื้นฐานด้านการประมวลผล ซึ่งอาจเปลี่ยนจังหวะเวลาหรือขนาดของแผนการลงทุน
ดังนั้น TSMC อาจยังทำกำไรได้ ขณะที่ตัวคูณมูลค่าหดตัวและนักลงทุนระมัดระวังเรื่องอุปสงค์ปลายน้ำมากขึ้น
งบดุลที่แข็งแกร่งช่วยป้องกันได้ แต่ไม่สามารถกันการเปลี่ยนแปลงของมูลค่าตลาดได้
เหตุผลที่ห้า: นักลงทุนกำลังพิจารณาผลตอบแทนจากงบลงทุนมหาศาล
TSMC คง งบลงทุนปี 2026 ไว้ที่ 60,000–64,000 ล้านดอลลาร์สหรัฐ
นี่เป็นภาระผูกพันขนาดใหญ่ แต่ ไม่ใช่การเพิ่มใหม่ในการประกาศงบเดือนตุลาคม: ผู้บริหาร "ยืนยันซ้ำ" ช่วงนี้ในการประชุม และ Focus Taiwan รายงานว่างบประมาณไม่เปลี่ยนแปลง ผู้บริหารเสริมว่างบลงทุนในปี 2026–2028 คาดว่าจะสูงกว่าสามปีก่อนหน้าอย่างมีนัยสำคัญ
ข้อนี้แก้การตีความที่พบบ่อยเกี่ยวกับการเทขาย: นักลงทุนกำลังประเมินภาระการใช้จ่ายที่สูง ไม่ใช่ตอบสนองต่อการเพิ่มงบที่ประกาศใหม่ในเดือนตุลาคม
งบประมาณบอกอะไรเกี่ยวกับไตรมาส 4?
งบการเงินของ TSMC แสดงงบลงทุนประมาณ 40,640 ล้านดอลลาร์สหรัฐ ในเก้าเดือนแรก เมื่อหักจากงบประมาณทั้งปี เท่ากับประมาณ 19,360–23,360 ล้านดอลลาร์สหรัฐ ในไตรมาส 4 หากบริษัทจบปีภายในช่วงที่ตั้งไว้ นี่คือการคำนวณจากงบประมาณของผู้บริหาร ไม่ใช่การคาดการณ์รายไตรมาสแยกต่างหาก แหล่งที่มา: งบการเงินไตรมาส 3 ปี 2026 ของ TSMC
ไตรมาสที่ใช้จ่ายหนักอาจลดกระแสเงินสดอิสระ แม้รายได้และกำไรที่รายงานจะเติบโต
คำถามระยะยาวคืออุปกรณ์และโรงงานใหม่จะสร้างผลตอบแทนสูงกว่าต้นทุนเงินทุนหรือไม่ โรงงานเซมิคอนดักเตอร์สร้างมูลค่าเมื่ออุปสงค์ของลูกค้า ราคา และอัตราการใช้กำลังการผลิตชดเชยต้นทุนการก่อสร้างและการดำเนินงานได้ การเติบโตของรายได้เพียงอย่างเดียวไม่อาจพิสูจน์ว่าทุกโครงการขยายกำลังการผลิตจะได้ผลเช่นนั้น คำถามเดียวกันนี้ครอบคลุมการสร้างโครงสร้างพื้นฐาน AI ทั้งหมด ดู Capex AI ปี 2026: Big Tech ใช้เงินสดจากการดำเนินงานถึง 96%
โรงงานในต่างประเทศเพิ่มคำถามด้านต้นทุนระยะยาว
ผู้บริหารประเมินว่าโรงงานในต่างประเทศจะลดอัตรากำไรขั้นต้นของบริษัทในปี 2026 ราว 2 จุดเปอร์เซ็นต์ และผลกระทบจะขยายเป็น 3 ถึง 4 จุดเปอร์เซ็นต์ ในอีกไม่กี่ปีข้างหน้า
ในช่วงถาม–ตอบ ผู้บริหารยืนยันว่าช่วง 3 ถึง 4 จุดหมายถึงหลายปีข้างหน้า นักลงทุนไม่ควรนำเสนอว่าเป็นการคาดการณ์ใหม่ที่แม่นยำสำหรับปี 2027 ปีเดียว
ผู้บริหารยังกล่าวว่าความเป็นไปได้ในการขยายกิจการในเท็กซัส และการหารือกับลูกค้ารายหนึ่งเรื่องกำลังการผลิต Terafab ที่ลูกค้ารายนั้นวางแผนไว้ ยังอยู่ระหว่างการหารือ นี่เป็นการหารือเชิงสำรวจ ไม่ใช่โครงการที่เสร็จสิ้นพร้อมเปิดเผยตัวเลขทางเศรษฐศาสตร์ แหล่งที่มา: บันทึกการประชุมนักวิเคราะห์ของ TSMC
การผลิตในต่างประเทศอาจช่วยให้เข้าถึงลูกค้าได้ดีขึ้นและเพิ่มความยืดหยุ่นทางภูมิศาสตร์ แต่ก็อาจเพิ่มต้นทุนแรงงาน การก่อสร้าง และการดำเนินงาน
ผลเหล่านี้ทำให้เกิดการแลกเปลี่ยน: บริษัทที่กระจายตัวทางภูมิศาสตร์มากขึ้นอาจสมควรได้รับส่วนลดความเสี่ยงที่ต่ำลง ขณะที่ฐานการผลิตที่แพงขึ้นอาจลดมาร์จิ้น นักลงทุนต้องชั่งน้ำหนักทั้งสองอย่างเมื่อเลือกระดับมูลค่า
ไตรมาสนี้แสดงว่าอุปสงค์ AI กำลังอ่อนแรงหรือไม่?
ผลประกอบการแทบไม่มีหลักฐานว่าอุปสงค์ต่อการผลิตขั้นสูงของ TSMC กำลังล่มสลายในทันที
เอกสารนำเสนอและรายงานของผู้บริหารแสดงว่า:
- การประมวลผลประสิทธิภาพสูง (HPC) คิดเป็น 68% ของรายได้
- สมาร์ทโฟนคิดเป็น 21%
- กระบวนการขั้นสูงที่ 7nm และเล็กกว่าคิดเป็น 79% ของรายได้เวเฟอร์
- กระบวนการ 2nm มีส่วน 8% ของรายได้เวเฟอร์
- กระบวนการ 3nm มีส่วน 33%
ตัวชี้วัดเหล่านี้ใช้ตัวหารต่างกัน: รายได้ตามแพลตฟอร์มและรายได้เวเฟอร์ไม่ควรใช้แทนกัน แหล่งที่มา: เอกสารนำเสนอไตรมาส 3 ปี 2026 ของ TSMC
HPC กว้างกว่า AI
การประมวลผลประสิทธิภาพสูงครอบคลุมมากกว่าตัวเร่ง AI นักลงทุนไม่ควรเรียกรายได้ HPC ทั้งหมดว่า "รายได้ AI" อย่างไรก็ตาม สัดส่วน HPC ที่เพิ่มขึ้นแสดงว่าธุรกิจของ TSMC เปลี่ยนไปสู่การใช้งานด้านการประมวลผลที่มีข้อกำหนดการผลิตสูง ในการประชุม ผู้บริหารกล่าวว่าอุปสงค์ต่อตัวเร่ง AI กำลังขยายไปสู่งานด้าน agentic AI รวมถึง CPU และชิปเครือข่าย
ความกังวลมองไปข้างหน้ามากกว่า: ลูกค้า AI จะยังสร้างมูลค่าทางเศรษฐกิจได้เพียงพอที่จะรักษาแผนการใช้จ่ายไว้หรือไม่?
คำสั่งซื้อชิปอาจยังแข็งแกร่งก่อนที่การใช้จ่ายด้านโครงสร้างพื้นฐานจะชะลอลง นักลงทุนจึงติดตามหลายชั้นของห่วงโซ่คุณค่า:
| ชั้น | หลักฐานที่ควรตรวจสอบ |
|---|---|
| การผลิตเซมิคอนดักเตอร์ | อัตราการใช้กำลังการผลิต อุปสงค์เวเฟอร์ อัตราผลได้ และราคา |
| ระบบฮาร์ดแวร์ | การส่งมอบเซิร์ฟเวอร์และการแปลงคำสั่งซื้อเป็นยอดขาย |
| โครงสร้างพื้นฐานคลาวด์ | อัตราการใช้กำลังการผลิตและต้นทุนการจัดหาเงินทุน |
| บริการ AI | รายได้ การรักษาลูกค้า และการสร้างกระแสเงินสด |
| การนำไปใช้ในองค์กร | ประสิทธิภาพที่เพิ่มขึ้นและความเต็มใจจ่าย |
ความอ่อนแอในชั้นหนึ่งไม่ได้ทำให้ชั้นอื่นใช้ไม่ได้โดยอัตโนมัติ แต่อาจเปลี่ยนความคาดหวังต่ออุปสงค์ในอนาคต ฝั่งหน่วยความจำของห่วงโซ่เดียวกันอยู่ใน บทวิเคราะห์ SK Hynix และ ประวัติราคาหุ้น Samsung Electronics
ทำไมการเร่งผลิต 2nm ยังสนับสนุนเหตุผลการลงทุน
เทคโนโลยี 2nm ของ TSMC ใช้ทรานซิสเตอร์แบบนาโนชีต และมุ่งปรับปรุงประสิทธิภาพ การใช้พลังงาน และความหนาแน่น บริษัทวางตำแหน่งให้ใช้ได้ทั้งกับสมาร์ทโฟนและการประมวลผลประสิทธิภาพสูง แหล่งที่มา: ภาพรวมเทคโนโลยีขั้นสูงของ TSMC
สำหรับลูกค้าที่ถูกจำกัดด้วยไฟฟ้า การระบายความร้อน และพื้นที่ชิป การปรับปรุงการผลิตอาจมีคุณค่าทางเศรษฐกิจเกินกว่าราคาเวเฟอร์ ชิปที่มีประสิทธิภาพมากขึ้นอาจลดต้นทุนการดำเนินงานของทั้งระบบ ซึ่งให้อำนาจการตั้งราคาแก่ผู้ผลิตชั้นนำ และเป็นเหตุผลหนึ่งที่ Nvidia ยังหาใครมาแทน TSMC ไม่ได้
อย่างไรก็ตาม นักลงทุนควรประเมินเศรษฐศาสตร์ที่เกิดขึ้นจริง:
- ลูกค้านำกระบวนการนี้ไปใช้ในระดับใหญ่หรือไม่?
- อัตราผลได้ดีขึ้นหรือไม่?
- ราคาครอบคลุมต้นทุนการผลิตที่เพิ่มขึ้นหรือไม่?
- กระบวนการนี้ให้ผลตอบแทนที่น่าสนใจหลังหักค่าเสื่อมราคาหรือไม่?
- การบรรจุชิปขั้นสูง (advanced packaging) ตามทันการผลิตเวเฟอร์หรือไม่?
ความเป็นผู้นำด้านเทคโนโลยีมีค่ามากที่สุดเมื่อแปลงเป็นการผลิตที่เชื่อถือได้และผลตอบแทนเป็นเงินสด
กระแสเงินสดบอกอะไรเกี่ยวกับคุณภาพกำไร?
หลักฐานด้านกระแสเงินสดเป็นตัวถ่วงดุลสำคัญต่อความกังวลเรื่องการใช้จ่ายลงทุน
ในไตรมาส 3 TSMC รายงานตัวเลขโดยประมาณดังนี้:
| ตัวชี้วัดกระแสเงินสด | พันล้านดอลลาร์ไต้หวัน |
|---|---|
| กระแสเงินสดจากการดำเนินงาน | 919.77 |
| งบลงทุน | 443.21 |
| กระแสเงินสดอิสระ | 476.56 |
กระแสเงินสดอิสระเพิ่มขึ้นจาก 287.36 พันล้านดอลลาร์ไต้หวันในไตรมาส 2 รายงานของผู้บริหารยังเปิดเผย เงินสดสุทธิคงเหลือ 2,985.40 พันล้านดอลลาร์ไต้หวัน (เงินสดและหลักทรัพย์ในความต้องการของตลาดหักหนี้ที่มีภาระดอกเบี้ย) แหล่งที่มา: รายงานของผู้บริหาร TSMC ไตรมาส 3 ปี 2026
ตัวเลขเหล่านี้สนับสนุนมุมมองว่าการขยายกิจการของ TSMC ตั้งอยู่บนเงินสดที่สร้างได้เองและทรัพยากรทางการเงินจำนวนมาก
ยังมีข้อควรระวังสองข้อ
ข้อแรก กระแสเงินสดรายไตรมาสผันผวนตามภาษี เงินทุนหมุนเวียน และการชำระค่าอุปกรณ์ ไม่ควรนำไตรมาสที่แข็งแกร่งไตรมาสเดียวมาคูณสี่โดยไม่ปรับ
ข้อสอง การเพิ่มขึ้นของเงินสดรวมมีกระแสเงินสดรับจากการลงทุนอื่นที่เกี่ยวข้องกับเครดิตภาษีการลงทุนของสหรัฐฯ รวมอยู่ด้วย ไม่ควรอธิบายว่าการเพิ่มขึ้นของเงินสดทั้งหมดเป็นกระแสเงินสดอิสระจากการดำเนินงานที่เกิดซ้ำ
สำหรับนักลงทุน การทดสอบที่มีประโยชน์คือการสร้างเงินสดหลังหักงบลงทุนอย่างต่อเนื่องในหลายไตรมาส
นี่เป็นงานที่เหมาะกับขั้นตอนการวิจัยใน SimianX AI เช่นกัน: เปรียบเทียบกำไร การสร้างเงินสด และความต้องการลงทุน แล้วตรวจสอบตัวเลขพื้นฐานกับเอกสารที่บริษัทยื่น
หุ้น TSMC ถูกหรือไม่หลังการร่วง?
การย่อตัวทำให้ราคาเข้าซื้อดีขึ้น แต่จะเป็นราคาถูกจริงหรือไม่ขึ้นกับกำไรในอนาคตและตัวคูณที่นักลงทุนเห็นว่าเหมาะสม
TSM ปิดวันที่ 16 ตุลาคมที่ 412.61 ดอลลาร์ ต่ำกว่า ราคาปิดวันที่ 5 ตุลาคมที่ 485.80 ดอลลาร์ประมาณ 15.1% นี่คือการเปรียบเทียบราคาปิดสองวันที่ระบุวันที่ ไม่ใช่การกล่าวอ้างเกี่ยวกับราคาสูงสุดตลอดกาลของหุ้น
การปรับกำไรต่อ ADR ไตรมาส 3 ที่ 4.60 ดอลลาร์เป็นรายปีได้ 18.40 ดอลลาร์
ที่ 412.61 ดอลลาร์ หุ้นซื้อขายที่ประมาณ 22.4 เท่าของกำไรรายไตรมาสที่ปรับเป็นรายปี
นี่ไม่ใช่ P/E ย้อนหลังหรือ P/E ล่วงหน้าตามคอนเซนซัส แต่เป็นจุดอ้างอิงแบบง่ายที่มีข้อจำกัดสำคัญ:
- ไตรมาสเดียวอาจไม่แทนทั้งปี
- การแปลงสกุลเงินอาจเปลี่ยนกำไรต่อ ADR
- มาร์จิ้นอาจดีขึ้นหรือแย่ลง
- ภาษีและรายการที่ไม่ใช่การดำเนินงานผันผวน
- ค่าเสื่อมราคาใหม่ตามมาหลังการลงทุน
ตารางประเมินมูลค่าเพื่อประกอบการอธิบาย
ตารางต่อไปนี้ใช้กำไรต่อ ADR รายปีสมมุติและตัวคูณ P/E สมมุติ เป็นข้อมูลนำเข้าเพื่อการวิเคราะห์ ไม่ใช่การคาดการณ์ของบริษัทหรือราคาเป้าหมาย
| สมมุติฐาน EPS ต่อ ADR รายปี | P/E 18 เท่า | P/E 22 เท่า | P/E 26 เท่า |
|---|---|---|---|
| $17 | $306 | $374 | $442 |
| $20 | $360 | $440 | $520 |
| $23 | $414 | $506 | $598 |
ตารางแสดงว่าทำไมการเติบโตของกำไรที่แข็งแกร่งจึงไม่รับประกันผลตอบแทนการลงทุนที่แข็งแกร่ง
หากกำไรเพิ่ม 20% แต่ตัวคูณมูลค่าลดจาก 25 เท่าเป็น 20 เท่า ราคาหุ้นโดยนัยจะลดลงประมาณ 4%
การเติบโตของกำไรและการเปลี่ยนแปลงของมูลค่าทำงานร่วมกัน นักลงทุนต้องมีมุมมองที่มีเหตุผลรองรับต่อทั้งสองอย่าง
มุมมองขาขึ้นและขาลงหลังไตรมาส 3 คืออะไร?
มุมมองขาขึ้น
ข้อโต้แย้งเชิงบวกคือ TSMC ยังเป็นผู้จัดหาที่สำคัญของตลาดการประมวลผลที่เติบโต ขณะที่การลงทุนด้านการผลิตใหม่เสริมความสามารถในการให้บริการลูกค้า
ภายใต้การตีความนี้:
- การผลิตขั้นสูงยังลอกเลียนได้ยาก
- กระบวนการใหม่สนับสนุนความต้องการด้านประสิทธิภาพและพลังงานของลูกค้า
- ต้นทุนการผลิตช่วงแรกลดลงเมื่ออัตราผลได้ดีขึ้น
- ผลผลิตที่เพิ่มขึ้นแปลงอุปสงค์เป็นรายได้
- การสร้างเงินสดที่แข็งแกร่งเป็นแหล่งเงินทุนในการขยายกิจการ
- ราคาหุ้นที่ต่ำลงช่วยเพิ่มผลตอบแทนที่คาดหวัง
ทฤษฎีนี้ไม่ต้องการให้บริษัทแอปพลิเคชัน AI ทุกแห่งประสบความสำเร็จ แค่ต้องการตลาดชิปขั้นสูงที่ใหญ่และยั่งยืนเพียงพอ
มุมมองขาลง
ข้อโต้แย้งเชิงลบเน้นความสัมพันธ์ระหว่างความคาดหวังด้านอุปสงค์กับภาระผูกพันด้านการผลิต
ภายใต้การตีความนี้:
- ลูกค้าอาจลดการใช้จ่ายหลังการก่อสร้างอย่างรวดเร็ว
- การผลิตในต่างประเทศเพิ่มต้นทุนเชิงโครงสร้าง
- อุปกรณ์ใหม่เพิ่มค่าเสื่อมราคา
- อัตราการใช้กำลังการผลิตที่สูงอาจรักษาไว้ได้ยาก
- กำไรปัจจุบันที่แข็งแกร่งทำให้นักลงทุนประเมินความสามารถทำกำไรปกติสูงเกินไป
- ผลตอบแทนที่ต้องการสูงขึ้นทำให้ตัวคูณมูลค่าถูกกดดันต่อไป
TSMC อาจยังเป็นบริษัทที่แข็งแกร่งด้านเทคโนโลยี ขณะที่ให้ผลตอบแทนผู้ถือหุ้นน่าผิดหวังเพราะราคาเข้าซื้อแพง
กรอบฉากทัศน์
| ฉากทัศน์ | ผลลัพธ์ทางธุรกิจ | หลักฐานที่จะสนับสนุน |
|---|---|---|
| ขาขึ้น | อุปสงค์แข็งแกร่งและประสิทธิภาพการผลิตที่ดีขึ้นสร้างการเติบโตของเงินสดที่ยั่งยืน | อัตราผลได้ดีขึ้น อัตราการใช้กำลังการผลิตดี และการแปลงเป็นเงินสดแข็งแกร่ง |
| กรณีฐาน | รายได้ขยายตัว ขณะที่การลงทุนและต้นทุนต่างประเทศจำกัดการเพิ่มมาร์จิ้น | ยอดขายมั่นคงแต่กระแสเงินสดอิสระรายไตรมาสไม่สม่ำเสมอ |
| ขาลง | การใช้จ่ายของลูกค้าชะลอลงขณะที่กำลังการผลิตใหม่และค่าเสื่อมราคามาถึง | อัตราการใช้กำลังการผลิตอ่อนลง สินค้าคงคลังเพิ่ม และประมาณการกำไรถูกปรับลด |
ฉากทัศน์เหล่านี้ช่วยจัดระเบียบความไม่แน่นอน แต่ไม่ได้ให้ความน่าจะเป็นที่เชื่อถือได้ด้วยตัวเอง
นักลงทุนควรจับตาอะไรต่อไป?
แผนการติดตามที่มีประโยชน์จะเน้นตัวชี้วัดจำนวนไม่มาก
- รายได้รายเดือน: เปรียบเทียบไตรมาสที่กำลังดำเนินอยู่กับแนวทางของบริษัทโดยใช้สกุลเงินเดียวกัน TSMC เผยแพร่รายได้เดือนตุลาคมราววันที่ 10 พฤศจิกายน
- อัตรากำไรขั้นต้น: ดูว่าต้นทุนกระบวนการใหม่คงที่เมื่อการผลิตเข้าที่หรือไม่
- อัตรากำไรจากการดำเนินงาน: ตรวจว่าการเติบโตของรายได้ครอบคลุมค่าใช้จ่ายวิจัยและค่าใช้จ่ายดำเนินงานอื่นที่เพิ่มขึ้นหรือไม่
- งบลงทุน: ติดตามการใช้จ่ายเงินสดเทียบกับงบประมาณทั้งปี และงบประมาณปี 2027 ที่คาดว่าจะประกาศพร้อมผลไตรมาส 4 ในเดือนมกราคม
- กระแสเงินสดอิสระ: พิจารณาหลายไตรมาส ไม่ใช่ช่วงที่ดีเพียงช่วงเดียว
- การลงทุนของลูกค้า: ติดตามการติดตั้งโครงสร้างพื้นฐานและการใช้งานจริง ควบคู่กับแผนการใช้จ่ายที่ประกาศ
- เศรษฐศาสตร์ของโรงงานต่างประเทศ: มองหาหลักฐานว่าผลิตภาพและราคาชดเชยต้นทุนในภูมิภาคที่สูงขึ้นได้
- สินค้าคงคลังและลูกหนี้: ยอดที่เพิ่มขึ้นอาจเป็นสัญญาณเตือนล่วงหน้าเมื่อเทียบกับการเติบโตของรายได้
- การปรับประมาณการกำไร: ดูว่าประมาณการของนักวิเคราะห์ขึ้น คงที่ หรือลดลงหลังการประกาศ
- ผลการดำเนินงานของหุ้นเทียบกลุ่ม: เปรียบเทียบ TSM กับดัชนีอ้างอิงเซมิคอนดักเตอร์เพื่อแยกความอ่อนแอของบริษัทออกจากแรงกดดันของทั้งกลุ่ม
การตีความขึ้นอยู่กับว่าตัวชี้วัดเหล่านี้ประกอบกันอย่างไร
หุ้นที่ลดลงขณะประมาณการกำไรคงที่หรือดีขึ้นอาจบ่งชี้ว่าตัวคูณมูลค่าหดตัว หุ้นที่ลดลงพร้อมอัตราการใช้กำลังการผลิตที่อ่อนลงและการปรับลดกำไรซ้ำ ๆ บ่งชี้การเปลี่ยนแปลงด้านการดำเนินงานที่ร้ายแรงกว่า
นักลงทุนควรซื้อ TSMC หลังประกาศงบหรือไม่?
ไตรมาสนี้เสริมเหตุผลในการศึกษา TSMC เป็นหุ้นถือยาว แต่ไม่ได้ทำให้เป็นโอกาสซื้ออัตโนมัติที่ราคาใดก็ได้
สำหรับผู้ถือหุ้นเดิม คำถามสำคัญคือเหตุผลในการถือเปลี่ยนไปหรือไม่ การลดลงที่ส่วนหนึ่งเกิดจากสภาวะของทั้งกลุ่ม ต่างจากหลักฐานว่าความเป็นผู้นำด้านการผลิตหรืออุปสงค์ของลูกค้าแย่ลง
สำหรับนักลงทุนใหม่ คำถามคือแบบจำลองกำไรและมูลค่าแบบระมัดระวังให้ผลตอบแทนที่เพียงพอหรือไม่
กระบวนการตัดสินใจเชิงปฏิบัติ:
- เลือกระยะเวลาถือครองที่สมจริง
- ประมาณการกำไรภายใต้สภาวะการดำเนินงานหลายแบบ
- ใช้ช่วงตัวคูณมูลค่าหลายระดับ
- รวมความเสี่ยงด้านไต้หวัน ค่าเงิน และวัฏจักรอุตสาหกรรม
- ตัดสินว่าราคาซื้อชดเชยความไม่แน่นอนได้มากเพียงใด
- ทบทวนแนวคิดการลงทุนเมื่อมีหลักฐานการดำเนินงานใหม่
การทยอยซื้อช่วยลดการพึ่งพาวันเข้าซื้อวันเดียว แต่ไม่ได้ป้องกันแนวคิดทางธุรกิจที่ผิดพลาด
วินัยที่มีประโยชน์ที่สุดคือการเขียนไว้ว่าอะไรจะเปลี่ยนการตัดสินใจลงทุน เช่น มาร์จิ้นที่แย่ลงต่อเนื่อง การลงทุนของลูกค้าที่อ่อนลง หรือมูลค่าที่สะท้อนผลลัพธ์ที่ดีผิดปกติไว้แล้ว
FAQ: ทำไมหุ้น TSMC ร่วงหลังประกาศงบไตรมาส 3?
ทำไมหุ้น TSMC ร่วงทั้งที่กำไรเพิ่ม 69%?
อัตราการเติบโตเปรียบเทียบกำไรกับปีก่อน ขณะที่การชนะประมาณการกำไรที่เผยแพร่อยู่ที่ประมาณ 2.2% หุ้นยังเผชิญการเทขายหุ้นเซมิคอนดักเตอร์ในวงกว้าง แรงกดดันด้านมูลค่า และคำถามเรื่องต้นทุนการผลิต TSM ปิดลดลง 1.8% ในวันที่ 15 ตุลาคม และลดลง 2.3% ในวันที่ 16 ตุลาคม
โดยปกติ TSM ตอบสนองต่องบอย่างไร?
จากการประกาศงบ 20 ครั้งตั้งแต่มกราคม 2022 ถึงตุลาคม 2026 ADR ปรับขึ้นในวันประกาศงบ 12 ครั้งและลดลง 8 ครั้ง ค่ามัธยฐาน +2.65% และค่าเฉลี่ยการเปลี่ยนแปลงแบบสัมบูรณ์ 3.9% วันที่ดีที่สุดคือ +9.8% (ไตรมาส 4 ปี 2023 และไตรมาส 3 ปี 2024) วันที่แย่ที่สุดคือ −5.0% (ไตรมาส 2 ปี 2023) การประกาศงบสามครั้งล่าสุดซึ่งเกิดในปี 2026 ทั้งหมดตามมาด้วยการลดลง
TSMC ทำรายได้ไตรมาส 3 ต่ำกว่าแนวทางหรือไม่?
ไม่ รายได้ที่รายงาน 46,720 ล้านดอลลาร์สหรัฐสูงกว่าขอบบนของแนวทาง 44,600–45,800 ล้านดอลลาร์ การเปิดเผยรายได้รายเดือนทำให้นักลงทุนมองเห็นภาพของไตรมาสได้มากแล้วก่อนประกาศงบ
TSMC เพิ่มงบลงทุนอีกครั้งในเดือนตุลาคมหรือไม่?
ไม่ ผู้บริหารยืนยันช่วงงบลงทุนปี 2026 ที่ 60,000–64,000 ล้านดอลลาร์สหรัฐ ขนาดและผลตอบแทนในอนาคตของงบประมาณนี้ยังเป็นคำถามสำคัญ แม้จะไม่มีการเพิ่มใหม่
มาร์จิ้นที่ลดลงแปลว่า TSMC กำลังเสียความสามารถในการแข่งขันหรือไม่?
การลดลงจากไตรมาสก่อนส่วนใหญ่มาจากการเร่งผลิต 2nm โดยมีโรงงานต่างประเทศเป็นแรงกดดันเพิ่มเติม นักลงทุนต้องรอหลักฐานเรื่องอัตราผลได้ อัตราการใช้กำลังการผลิต และราคาในภายหลัง ก่อนสรุปว่าเป็นความเสียหายต่อการแข่งขันระยะยาว
TSMC ประกาศงบครั้งถัดไปเมื่อใด?
TSMC จะประกาศผลไตรมาส 4 ปี 2026 ในช่วงกลางเดือนมกราคม 2027 บริษัทยืนยันวันที่แน่นอนใน ปฏิทินนักลงทุนสัมพันธ์ ก่อนหน้านั้นจะมีรายได้รายเดือนของตุลาคม พฤศจิกายน และธันวาคม ราววันที่ 10 ของเดือนถัดไป
การร่วงหลังประกาศงบเป็นโอกาสซื้อหรือไม่?
อาจเป็นได้ หากสมมุติฐานกำไรแบบระมัดระวังยังให้ผลตอบแทนที่น่าสนใจที่ราคาซื้อ ราคาที่ต่ำลงช่วยได้ แต่นักลงทุนยังต้องคำนึงถึงความเข้มข้นของเงินลงทุน วัฏจักรการใช้จ่ายของลูกค้า และความเสี่ยงทางภูมิรัฐศาสตร์
บทสรุป: กำไรแข็งแกร่งเจอตลาดที่เรียกร้องมากขึ้น
รายงานไตรมาส 3 ของ TSMC แสดงการเติบโตอย่างมากและการสร้างเงินสดที่แข็งแกร่ง การลดลงของราคาหุ้นสะท้อนคำถามอีกชุดหนึ่ง: การเติบโตถูกคาดไว้แล้วมากเพียงใด กำลังการผลิตใหม่จะมีต้นทุนเท่าไร และกำไรในอนาคตสมควรได้รับมูลค่าเท่าใด
ลำดับเวลาเป็นสิ่งสำคัญ แรงขายเริ่มก่อนการประกาศงบ และรอบซื้อขายปกติของไต้หวันวันที่ 15 ตุลาคมจบก่อนการประชุม จากนั้น ADR ในสหรัฐฯ ซื้อขายผ่านผลประกอบการท่ามกลางการถอยของหุ้นเซมิคอนดักเตอร์ในวงกว้าง
รายละเอียดทางการเงินก็ไม่สนับสนุนคำอธิบายเชิงลบแบบง่าย ๆ รายได้ชนะแนวทาง คาดการณ์ทั้งปีถูกปรับขึ้น และแนวทางยอดขายไตรมาสถัดไปบ่งชี้การขยายตัวต่อ มาร์จิ้นชะลอลง แต่อัตรามาร์จิ้นที่ต่ำลงยังไปพร้อมกับกำไรเป็นจำนวนเงินที่สูงขึ้นได้ งบลงทุนยังสูง แต่งบประมาณทั้งปีถูกยืนยันซ้ำ ไม่ได้เพิ่ม
ตาราง 20 ไตรมาสช่วยให้มองปฏิกิริยาครั้งนี้ได้อย่างสมดุล: การลดลง 1.8% น้อยกว่าค่าเฉลี่ยการเปลี่ยนแปลงในวันประกาศงบของ TSM และหุ้นเคยร่วงหลังไตรมาสที่แข็งแกร่งมาก่อน สำหรับนักลงทุน โอกาสขึ้นกับความสัมพันธ์ระหว่าง กำไรเงินสดในอนาคตกับราคาที่จ่ายวันนี้
คุณสามารถรันการวิเคราะห์ AI แบบหลายโมเดลแบบเรียลไทม์ของ TSM ได้ใน ห้องวิเคราะห์สดของ SimianX ดูปัจจัยพื้นฐานใน หน้าหุ้น TSM หรือเรียกดูตารางอ้างอิงเพิ่มเติมใน คลังบทความของ SimianX
หน้านี้อัปเดตอย่างไร: หลังการประกาศงบรายไตรมาสของ TSMC แต่ละครั้ง (กลางเดือนมกราคม เมษายน กรกฎาคม และตุลาคม) จะเพิ่มแถวใหม่ที่ด้านบนของตารางปฏิกิริยาและคำนวณสถิติใหม่ อัปเดตล่าสุด 19 ตุลาคม 2026 อัปเดตครั้งถัดไปหลังการประกาศงบไตรมาส 4 ปี 2026 ในเดือนมกราคม 2027
อ่านเพิ่มเติม
- หุ้น TSMC 2026: โรงหล่อที่ Nvidia ยังหาใครมาแทนไม่ได้จริง
- Nvidia ประกาศงบ: หุ้น NVDA หลังประกาศงบทุกครั้งตั้งแต่ปี 2016
- หุ้นชิปดิ่ง: ทุกตลาดหมีของดัชนี SOX ตั้งแต่ปี 1995–2026
- การคลายโมเมนตัม AI 2026: ทำไมหุ้นเซมิคอนดักเตอร์จึงร่วงแรงหลัง Q2
- การลงทุน AI พุ่ง: TSMC ยืนยันดีมานด์ Nvidia ยังไม่ชะลอตัว
- หุ้น SK Hynix พุ่งขึ้น 8%: ซูเปอร์ไซเคิล AI เกิดขึ้นจริงหรือไม่?
- หุ้น Samsung 2026: ราคาหุ้นซัมซุงย้อนหลัง กำไร และเป้าราคา
- KOSPI ร่วงหนัก 2026: เทียบทุกครั้งที่หุ้นเกาหลีร่วงหนักในอดีต
- Capex AI ปี 2026: Big Tech ใช้เงินสดจากการดำเนินงานถึง 96%
- ดูตารางอ้างอิงเพิ่มเติมในศูนย์รวมหัวข้อ ประวัติศาสตร์ตลาด
แหล่งอ้างอิง
- TSMC — เอกสารประกาศผลประกอบการไตรมาส 3 ปี 2026 (15 ตุลาคม 2026)
- SEC EDGAR — Form 6-K ของ TSMC ผลประกอบการไตรมาส 3 ปี 2026 (15 ตุลาคม 2026)
- SEC EDGAR — Form 6-K ของ TSMC ผลไตรมาส 2 ปี 2026 และแนวทางไตรมาส 3 (16 กรกฎาคม 2026)
- SEC EDGAR — ดัชนีเอกสารยื่นของ TSMC (เอกสารประกาศผลรายไตรมาสทั้งหมดตั้งแต่ปี 2022)
- TSMC — ผลประกอบการ แนวทาง และคลังเอกสารไตรมาส 3 ปี 2026
- TSMC — งบการเงินไตรมาส 3 ปี 2026
- TSMC — รายงานของผู้บริหารไตรมาส 3 ปี 2026
- TSMC — เอกสารนำเสนอไตรมาส 3 ปี 2026
- TSMC — บันทึกการประชุมนักวิเคราะห์ไตรมาส 3 ปี 2026
- TSMC — รายงานรายได้เดือนกันยายน 2026 (8 ตุลาคม 2026)
- TSMC — ภาพรวมเทคโนโลยี 2nm
- TWSE — กฎเวลาการซื้อขาย
- Reuters via Investing.com — กำไรไตรมาส 3 เทียบกับ LSEG SmartEstimate (15 ตุลาคม 2026)
- Reuters via MarketScreener — การเทขายหุ้นเทคโนโลยีและหุ้นชิปวันที่ 15 ตุลาคม (15 ตุลาคม 2026)
- Focus Taiwan — การซื้อขายในตลาดหุ้นไต้หวันวันที่ 15 ตุลาคม
- Focus Taiwan — แนวโน้มรายได้และงบลงทุนที่ไม่เปลี่ยนแปลง