
เจาะลึกข้อตกลง Generac-Amazon: อะไรที่ 8-K ผูกพัน และอะไรที่เป็นเพียงนัย
วันที่ 17 กันยายน 2569 หุ้น Generac Holdings (NYSE: GNRC) ปิดที่ 207.23 ดอลลาร์ เพิ่มขึ้นร้อยละ 18.34 จากรอบก่อนหน้า หลังเปิดเผยข้อตกลงจัดหาระยะยาวกับ Amazon สำหรับเครื่องกำเนิดไฟฟ้าสำรองในศูนย์ข้อมูลของ Amazon ตัวเลขที่ปรากฏในทุกพาดหัวคือ 8 พันล้านดอลลาร์
ตัวเลขที่อยู่ในเอกสารคือ 2.4 พันล้าน
ทั้งสองตัวเลขถูกต้อง และระยะห่างระหว่างกันคือคำถามการลงทุนทั้งหมด แบบฟอร์ม 8-K ของ Generac ซึ่งยื่นเมื่อวันที่ 16 กันยายน ระบุว่าการส่งมอบชุดแรกคาดว่าจะรวม 2.4 พันล้านดอลลาร์ในปี 2570 และ 2571 ส่วน 8 พันล้านคือเพดานของยอดชำระสะสมที่กำหนดว่า Amazon จะได้หุ้นใบสำคัญแสดงสิทธิกี่หุ้นในที่สุด ไม่ใช่คำสั่งซื้อ
ความต่างนี้มีรายงานแล้ว แต่สี่เรื่องยังไม่มี
เรื่องแรกคือสิ่งที่ราคาทำจริง ๆ Generac เปิดที่ 229.50 ดอลลาร์ กระโดดร้อยละ 31.1 แตะ 231.89 ระหว่างวัน แล้วคืนกำไรนั้นไปร้อยละ 43 ก่อนปิดตลาด เรื่องที่สองคือตารางการได้รับสิทธิของใบสำคัญฯ ถูก ปิดทึบในเอกสารแนบที่ยื่น ดังนั้นคนนอกจึงไม่มีทางสร้างแบบจำลองตารางการเจือจางได้ เรื่องที่สามคือกลุ่มธุรกิจที่พักอาศัยของ Generac ซึ่งเป็นเครื่องจักรทำกำไรในอดีต กำลังหดตัว และการเติบโตทั้งหมดมาจากธุรกิจพาณิชย์และอุตสาหกรรมที่อัตรากำไรต่ำกว่า ซึ่งงานของ Amazon จะไปอยู่ตรงนั้น เรื่องที่สี่คืออัตรากำไรไตรมาสที่สองของปี 2569 มี เงินคืนภาษีศุลกากร 71.1 ล้านดอลลาร์ บันทึกเป็นการลดต้นทุนขาย
ไม่มีข้อใดทำให้ข้อตกลงนี้แย่ แต่ทำให้มันเล็กลง ช้าลง และมีเงื่อนไขมากกว่าที่พาดหัว 8 พันล้านชวนให้คิด ผู้ที่ติดตามสถานะนี้สามารถเฝ้าดูเอกสารยื่นของ GNRC พฤติกรรมราคา และการปรับประมาณการด้วย SimianX AI
ตัวเลขทั้งหมดมาจากเอกสารยื่นต่อ ก.ล.ต. สหรัฐ ข่าวประชาสัมพันธ์ของบริษัท และข้อมูลตลาด ณ วันที่ 18 กันยายน 2569
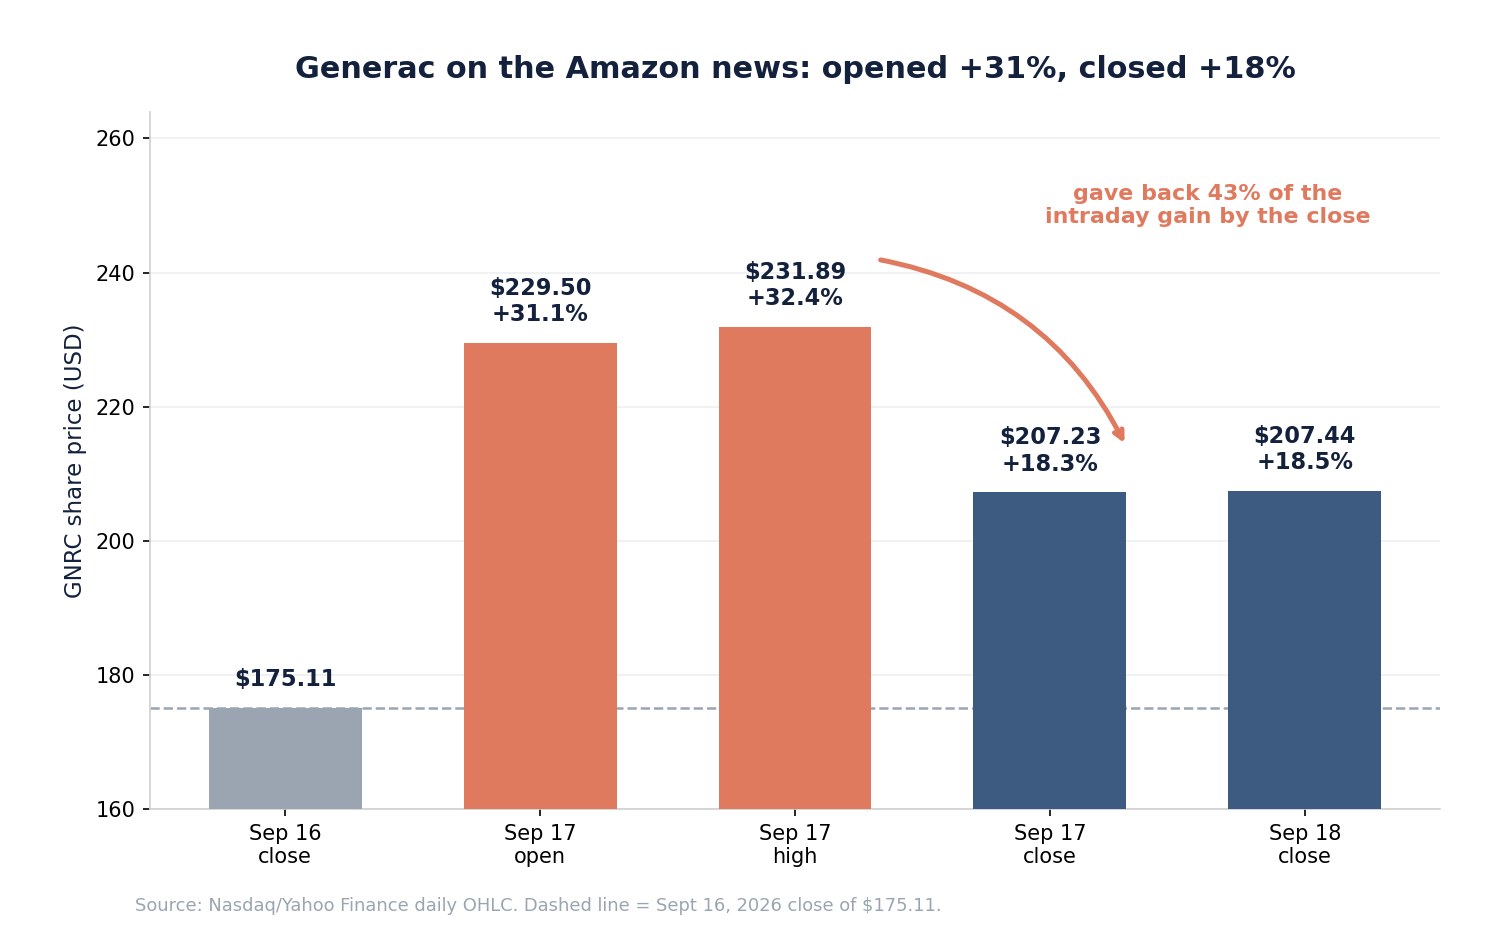
สี่ราคาที่เล่าเรื่องจริง
ตัวเลขร้อยละของราคาปิดเพียงตัวเดียวปิดบังสิ่งที่ผู้ซื้อขายทำกับข่าวนี้จริง ๆ
| ช่วงเวลา | ราคา GNRC | เทียบราคาปิด 16 ก.ย. | ปริมาณ |
|---|---|---|---|
| ปิด 16 ก.ย. 2569 | 175.11 $ | — | 1.66 ล้าน |
| เปิด 17 ก.ย. | 229.50 $ | +31.06% | — |
| สูงสุดระหว่างวัน 17 ก.ย. | 231.89 $ | +32.43% | — |
| ต่ำสุด 17 ก.ย. | 202.26 $ | +15.50% | — |
| ปิด 17 ก.ย. | 207.23 $ | +18.34% | 8.05 ล้าน |
| ปิด 18 ก.ย. | 207.44 $ | +18.46% | 3.04 ล้าน |
ปฏิกิริยาแรกของตลาดที่ยังไม่ทันไตร่ตรองคือเพิ่มมูลค่าให้ Generac ราวหนึ่งในสาม พอถึงระฆังปิด ตลาด คืนกำไรระหว่างวันไปแล้วร้อยละ 43.4 จบวันต่ำกว่าจุดสูงสุดร้อยละ 10.6 รอบถัดไปเพิ่มอีกร้อยละ 0.10 — ส่วนที่ร่วงไม่ได้ถูกซื้อกลับ
รูปแบบนี้สำคัญเพราะเป็นวิธีที่ตลาดตีราคาพาดหัวที่ยังรับประกันไม่ได้ การบวกร้อยละ 31 ทันทีคือปฏิกิริยาต่อ "8 พันล้าน" การปิดที่บวกร้อยละ 18 ใกล้เคียงกับปฏิกิริยาต่อ "2.4 พันล้านในสองปี บวกสิทธิเลือกในส่วนที่เหลือ" มากกว่า
มีอีกสองข้อเท็จจริงที่ควรอยู่ข้างการเฉลิมฉลอง ที่ 207.44 ดอลลาร์ Generac ยัง ต่ำกว่าจุดสูงสุดในรอบ 52 สัปดาห์ที่ 296.44 ดอลลาร์อยู่ร้อยละ 30.0 — ข่าวของ Amazon ไม่ได้พาหุ้นไปสู่จุดสูงใหม่ แต่พากลับมากลางกรอบของตัวเอง และ GNRC เป็นเครื่องมือที่ผันผวนจริง: 29 จาก 251 รอบล่าสุดเคลื่อนไหวอย่างน้อยร้อยละ 5 ความผันผวนรายปีใกล้ร้อยละ 58 และหุ้นเคยลดลงร้อยละ 40.8 จากจุดสูงสุดในปีที่ผ่านมา
คำตอบที่ไตร่ตรองแล้วของตลาดคือบวกร้อยละ 18 ไม่ใช่บวกร้อยละ 31 ส่วนต่างระหว่างสองตัวเลขนั้นคือส่วนของ 8 พันล้านที่นักลงทุนตัดสินใจยังไม่จ่าย
Generac ลงนามอะไรกันแน่
เอกสาร 8-K สั้นและเจาะจงผิดปกติ เมื่อวันที่ 16 กันยายน 2569 Generac และ Amazon เข้าทำสัญญาธุรกรรม โดย Generac ออกใบสำคัญแสดงสิทธิให้ Amazon.com NV Investment Holdings LLC ซึ่งเป็นบริษัทย่อยที่ Amazon ถือหุ้นทั้งหมด และในวันเดียวกันทั้งสองบริษัทลงนามสัญญาจัดหาระยะยาว
| เงื่อนไข | รายละเอียด |
|---|---|
| หุ้นตามใบสำคัญฯ | สูงสุด 1,693,745 |
| ราคาใช้สิทธิ | 200.9266 $ ต่อหุ้น |
| ได้รับสิทธิเมื่อลงนาม | 307,954 หุ้น |
| ส่วนที่เหลือ | เป็นงวดผูกกับยอดชำระสะสมของ Amazon สูงสุด 8 พันล้าน $ |
| การส่งมอบชุดแรก | คาดว่า 2.4 พันล้าน $ ในปี 2570 และ 2571 |
| วันหมดอายุ | ไม่เกิน 16 กันยายน 2576 |
| วิธีใช้สิทธิ | ชำระเงินสดหรือไม่ชำระเงินสด ตามที่ Amazon เลือก |
| การจดทะเบียน | ให้สิทธิจดทะเบียนหุ้นตามใบสำคัญฯ |
| การยกเว้น | มาตรา 4(a)(2) แห่งกฎหมายหลักทรัพย์ |
โครงสร้างคือสิ่งสำคัญ Amazon ไม่ได้จ่ายเงินให้ Generac เพื่อซื้อใบสำคัญฯ แต่ Amazon ได้มา ด้วยการสั่งซื้อและจ่ายเงิน การได้รับสิทธิถูกกระตุ้นด้วย "ยอดชำระรวมขั้นต้น… ที่บริษัทและบริษัทในเครือทั่วโลกได้รับ" ไม่ใช่คำสั่งซื้อที่บันทึกไว้ ดังนั้นการเจือจางจึงไม่อาจล้ำหน้ารายได้ — เป็นการออกแบบที่เข้าข้างผู้ถือหุ้นอย่างแท้จริง และเป็นข้อโต้แย้งเดี่ยวที่แข็งแรงที่สุดของฝ่ายมองบวก
นี่ยังเป็นยานพาหนะเดิมและตำราเล่มเดิมที่ Amazon เคยใช้เข้าถือใบสำคัญฯ ในผู้จัดหารายอื่น และคล้องจองกับโครงสร้างที่ผูกกับหุ้นใน ข้อตกลงชิปของ Amazon กับ Qualcomm: ลูกค้าได้ทั้งความมั่นคงของอุปทานและสิทธิเลือกในส่วนทุนไปพร้อมกัน
มีรายละเอียดหนึ่งควรกล่าวถึงเพราะชี้ไปทางตรงข้าม ราคาใช้สิทธิ 200.9266 ดอลลาร์ถูกกำหนด สูงกว่าร้อยละ 14.8 จากราคาปิดที่ยังไม่ถูกกระทบของ Generac เมื่อวันที่ 16 กันยายนที่ 175.11 ดอลลาร์ Amazon ไม่ได้ส่วนลด แต่หุ้นปิดวันถัดมาที่ 207.23 ใบสำคัญฯ จึงอยู่ในสถานะมีกำไรภายในไม่ถึง 24 ชั่วโมงหลังออก — และมีอายุเจ็ดปี
ส่วนของใบสำคัญฯ ที่ไม่มีใครสร้างแบบจำลองได้
นี่คือช่องว่างการเปิดเผยที่ยังไม่มีใครพูดถึง
ใบสำคัญฯ ที่ยื่นไว้ เอกสารแนบ 4.1 นิยามเงื่อนไขการได้รับสิทธิไว้ว่า ใบสำคัญฯ จะได้รับสิทธิ "ในส่วนของงวดละ [\\\*] หุ้นตามใบสำคัญฯ ทุกครั้งที่บริษัทและ/หรือบริษัทในเครือใดของบริษัทได้รับยอดชำระรวมขั้นต้นภายใต้ข้อตกลงทางการค้ารวมเป็น [\\\*]"
ตัวเลขทั้งสองถูกปิดทึบ Generac ละไว้ตามข้อ 601(b)(10)(iv) ของระเบียบ S-K ซึ่งอนุญาตให้ปิดเงื่อนไขที่ไม่มีนัยสำคัญและอ่อนไหวต่อการแข่งขัน
ผลในทางปฏิบัติ: นักลงทุนรู้จุดปลายทั้งสอง — 307,954 หุ้นที่ได้รับสิทธิแล้ว และ 1,693,745 หุ้นที่เพดาน 8 พันล้าน — แต่ไม่รู้อะไรตรงกลางเลย ไม่มีทางบอกได้ว่ามีกี่หุ้นที่ได้รับสิทธิเมื่อยอดชำระถึง 1 พันล้าน หรือ 3 พันล้าน หรือ 5 พันล้าน ตารางการเจือจางใดก็ตามที่อ่านเจอในบทวิเคราะห์คือข้อสมมติ ไม่ใช่การเปิดเผย
การปิดทึบยังซ่อนรูปทรงของเส้นโค้งไว้ด้วย การได้รับสิทธิอาจเป็นเส้นตรง อาจถ่วงน้ำหนักไปท้ายเพื่อตอบแทนดอลลาร์ก้อนสุดท้าย หรืออาจเร่งมาข้างหน้าเพื่อตอบแทนความผูกพันแต่แรก ทั้งสามความเป็นไปได้ส่งผลต่างกันมากว่าผู้ถือหุ้นจะรับภาระการเจือจางเมื่อใด
รายละเอียดที่สองซึ่งอยู่ติดกับส่วนที่ปิดทึบก็สำคัญไม่แพ้กัน ยอดชำระที่นับเข้าเพดานคือ ยอดชำระขั้นต้นหักด้วย "รายการหักกลบ" ซึ่งใบสำคัญฯ นิยามไว้กว้างมาก ได้แก่ ภาษี ค่าขนส่งและค่าธรรมเนียมบุคคลที่สาม เครดิต เงินคืน ค่าปรับ คำสั่งซื้อที่ถูกยกเลิก ใบแจ้งหนี้ที่พิพาท และรายการหักกลบอื่น ๆ ตัวนับ 8 พันล้านจึงไม่ใช่ "คำสั่งซื้อที่วางไว้" แต่เป็นเงินสดที่ได้รับและเก็บไว้จริงหลังการยกเลิก นั่นเป็นเกณฑ์ที่สูงกว่าที่พาดหัวชวนให้เข้าใจ และเป็นเกณฑ์ที่ถูกต้องสำหรับผู้ถือหุ้น
เพดานร้อยละ 4.999 ของ Amazon
ใบสำคัญฯ มีข้อจำกัดการถือครองที่เป็นประโยชน์ กำหนด เริ่มต้นที่ร้อยละ 4.999 ของหุ้นที่ออกจำหน่าย วัดหลังจากมีผลของการใช้สิทธิใด ๆ แล้ว Amazon อาจยกระดับได้ด้วยหนังสือบอกกล่าว โดยมีผลหลังระยะเวลารอคอยเท่านั้น
ตัวเลขนี้ไม่ได้ตั้งขึ้นลอย ๆ มันอยู่ใต้เกณฑ์ร้อยละ 5 ที่กระตุ้นการรายงานการถือครองผ่านแบบ 13D/13G ตามมาตรา 13(d) พอดี โครงสร้างนี้ทำให้ Amazon ถือผลประโยชน์ทางเศรษฐกิจที่แท้จริงในผู้จัดหาของตนได้โดยยังอยู่ใต้เส้นการเปิดเผย และจำกัดว่า Amazon จะครองทะเบียนผู้ถือหุ้นของ Generac ได้แค่ไหนในเวลาใดเวลาหนึ่งโดยไม่ต้องดำเนินการเพิ่ม
สำหรับผู้ถือหุ้น Generac เพดานนี้ให้ความอุ่นใจพอประมาณ: มันปิดกั้นการค่อย ๆ สะสมหุ้น แต่ไม่ได้ปิดกั้นอิทธิพล ลูกค้าที่สามารถเป็นส่วนใหญ่ของการเติบโตของคุณย่อมมีอำนาจต่อรอง ไม่ว่าจะถือหุ้นคุณหรือไม่
2.4 พันล้านมีความหมายอย่างไรต่อ Generac
เทียบกับงบการเงินของ Generac เอง คำสั่งซื้อชุดแรกนี้ใหญ่มาก
| ตัววัด | จำนวน |
|---|---|
| รายได้รวมปีบัญชี 2568 | 4,209 ล้าน $ |
| การส่งมอบชุดแรกให้ Amazon ปี 2570-71 | 2,400 ล้าน $ |
| คำสั่งซื้อชุดแรกเทียบรายได้ปี 2568 | 57.0% |
| รายได้พาณิชย์และอุตสาหกรรมปี 2568 (โดยประมาณ) | ~1,800 ล้าน $ |
| หุ้นที่ออกจำหน่าย (31 ก.ค. 2569) | 59,006,361 |
| มูลค่าตลาดที่ 207.44 $ | 12.2 พันล้าน $ |
กระจายในสองปี 2.4 พันล้านคือราว 1.2 พันล้านต่อปี เทียบกับบริษัทที่ขายทุกอย่างรวมกันได้ 4.2 พันล้านในปี 2568 สำหรับธุรกิจที่กลุ่ม C&I อยู่ราว 1.8 พันล้านเมื่อปีก่อน ลูกค้ารายเดียวขนาดนี้คือการพลิกโฉม — และการกระจุกตัว
นั่นคือข้อโต้แย้งฝ่ายบวกที่ซื่อสัตย์ และไม่ต้องการให้ 8 พันล้านเกิดขึ้นจริงเลย
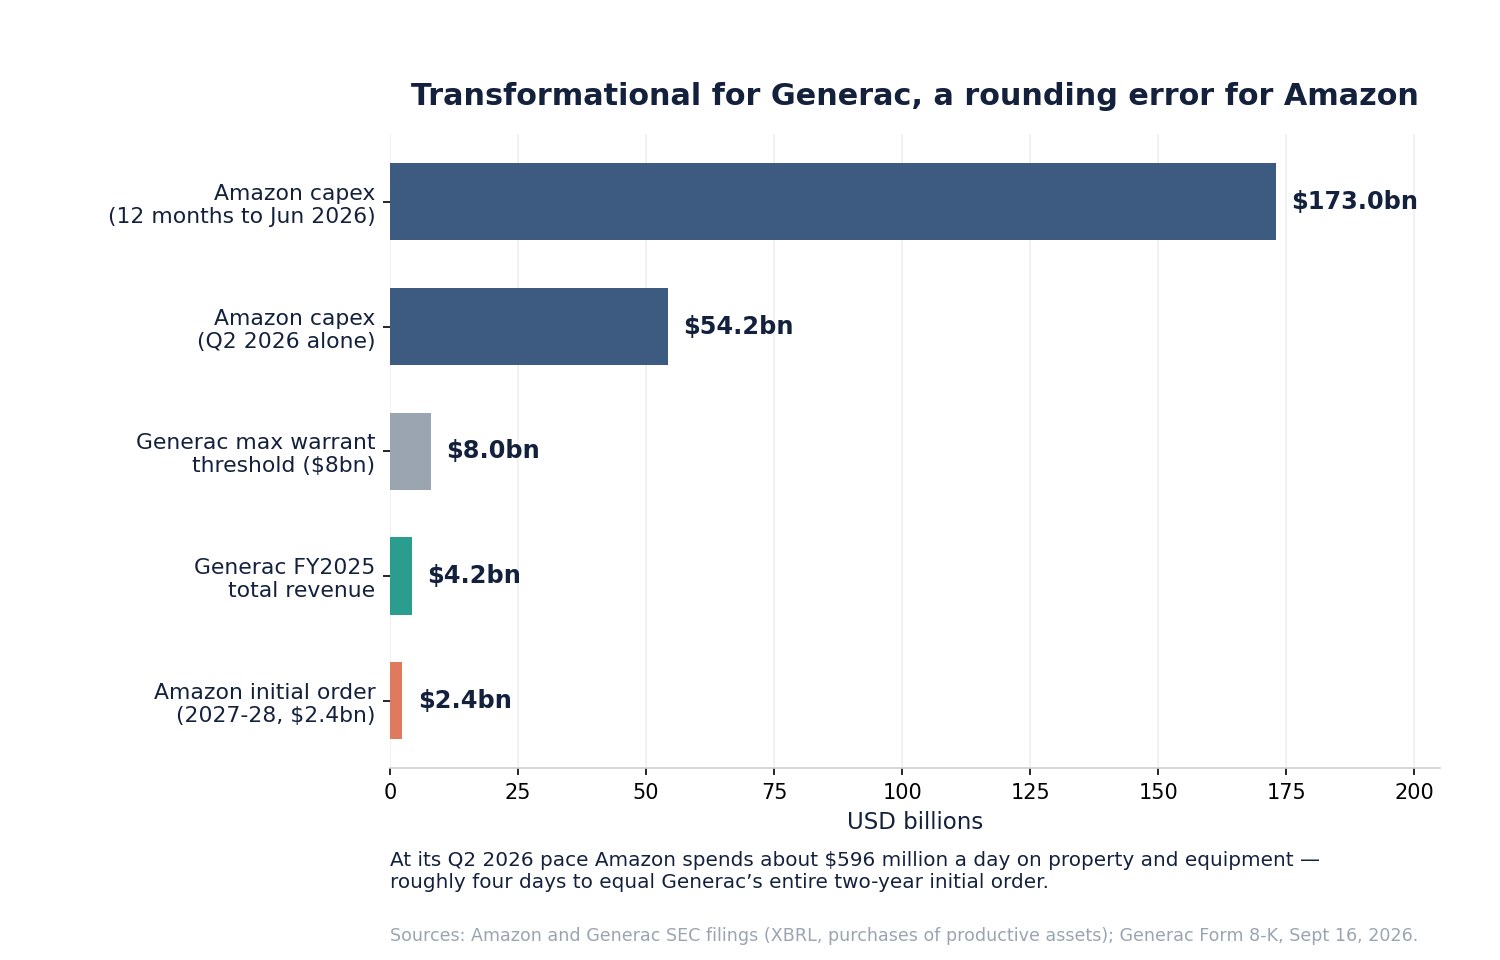
2.4 พันล้านมีความหมายอย่างไรต่อ Amazon
คำนวณตัวเลขเดียวกันจากอีกฝั่งของโต๊ะ แล้วมันแทบหายไป
| รายจ่ายลงทุนของ Amazon (ซื้อสินทรัพย์ที่ก่อให้เกิดผลผลิต) | จำนวน |
|---|---|
| ปีบัญชี 2568 | 131.8 พันล้าน $ |
| ไตรมาสแรก 2569 | 44.2 พันล้าน $ |
| ไตรมาสสอง 2569 | 54.2 พันล้าน $ |
| ครึ่งแรกของปี 2569 | 98.4 พันล้าน $ |
| สิบสองเดือนถึง 30 มิถุนายน 2569 | 173.0 พันล้าน $ |
| คำสั่งซื้อชุดแรกของ Generac เทียบตัวเลขนี้ | 1.4% |
| เพดานเต็ม 8 พันล้าน $ เทียบตัวเลขนี้ | 4.6% |
ที่จังหวะของไตรมาสสอง Amazon ใช้จ่ายราว 596 ล้านดอลลาร์ต่อวัน กับที่ดิน อาคารและอุปกรณ์ คำสั่งซื้อชุดแรกสองปีทั้งหมดของ Generac เท่ากับราว สี่วัน ของรายจ่ายลงทุน Amazon
ความไม่สมมาตรนี้คือข้อเท็จจริงศูนย์กลางของข้อตกลง มันอธิบายว่าทำไมข้อตกลงจึงอาจพลิกโฉม Generac อย่างแท้จริงและไม่มีนัยสำคัญต่อ Amazon อย่างแท้จริง — และทำไม Amazon จึงมีอำนาจกำหนดเงื่อนไข รับใบสำคัญฯ ที่ราคาสูงกว่าตลาด และปิดทึบตารางการได้รับสิทธิ มันยังอธิบายความเสี่ยงด้วย: คู่สัญญาที่มองคำสั่งซื้อค้างทั้งหมดของคุณเป็นเพียงเศษปัดเศษ สามารถเปลี่ยนลำดับความสำคัญได้โดยไม่ต้องถกเถียงภายในมากนัก พลวัตเดียวกันปรากฏใน การเปิดเผยรายจ่ายลงทุนของ Amazon เอง ซึ่งพันธะด้านโครงสร้างพื้นฐานใหญ่พอจะขยับห่วงโซ่อุปทานทั้งสาย
ทำไมศูนย์ข้อมูล AI จึงซื้อเครื่องกำเนิดไฟฟ้าสำรอง
ตรรกะด้านอุปสงค์หนักแน่นและควรกล่าวให้ชัด เพราะเป็นส่วนของสมมติฐานที่ไม่ขึ้นกับ Amazon
ศูนย์ข้อมูลระดับไฮเปอร์สเกลทนการดับที่ไม่ได้วางแผนไม่ได้ ไฟหลักดับ และเมื่อดับ ระบบจ่ายไฟต่อเนื่องจะแบกโหลดไว้ไม่กี่วินาทีถึงไม่กี่นาที ระหว่างที่เครื่องกำเนิดสำรองติดเครื่องและรับช่วงต่อจนกว่าเชื้อเพลิงจะหมด ความต้องการนี้ขยายตามขนาดอาคาร และศูนย์ฝึกและอนุมานของ AI มีความหนาแน่นสูงกว่าห้องคลาวด์รุ่นก่อนมาก
สามคุณลักษณะทำให้นี่เป็นตลาดผลิตภัณฑ์จริง ไม่ใช่สินค้าโภคภัณฑ์:
- เครื่องระดับเมกะวัตต์ การผลิตไฟสำรองสำหรับศูนย์ข้อมูลขายเป็นหน่วยใหญ่ มักต่อขนานเป็นบล็อกหลายเมกะวัตต์ พร้อมสวิตช์เกียร์และระบบควบคุมที่ต้องประสานงานอัตโนมัติ
- การปล่อยมลพิษและใบอนุญาต เครื่องยนต์สำรองอยู่ใต้การกำกับ ทำเลที่ตั้ง ขีดจำกัดชั่วโมงเดินเครื่อง และการเลือกเชื้อเพลิงล้วนเกี่ยวพันกับใบอนุญาตด้านอากาศในท้องถิ่น และงานกำกับการปฏิบัติตามเป็นส่วนหนึ่งของการขาย
- ระยะเวลารอคอยนาน เครื่องยนต์ เครื่องกำเนิด ตู้ครอบ และสวิตช์เกียร์ ล้วนใช้เวลาหลายไตรมาส นั่นคือเหตุผลที่ผู้ให้บริการไฮเปอร์สเกลจะเซ็นสัญญาจัดหาหลายปีแทนการซื้อแบบทันที
ควรพูดให้ชัดเรื่องหนึ่งว่าหมวดนี้ ไม่ได้ หมายความว่าอะไร เครื่องกำเนิดสำรองไม่ได้จ่ายไฟให้ AI ตลอดเวลา มันคือประกัน ออกแบบตามขนาดอาคารและเดินเครื่องน้อยครั้ง รายได้ขยายตามจำนวนศูนย์ข้อมูลที่ สร้าง ไม่ใช่ตามโทเคนที่ประมวลผล ซึ่งทำให้เป็นธุรกิจตามวัฏจักรก่อสร้าง ใกล้กับ ข้อจำกัดด้านไฟฟ้าและโครงข่าย มากกว่าอุปสงค์การประมวลผลเอง
ปัญหาส่วนผสมที่ไม่มีใครเอ่ยถึง
ตอนนี้คือสิ่งที่พบซึ่งเปลี่ยนภาพมากที่สุด
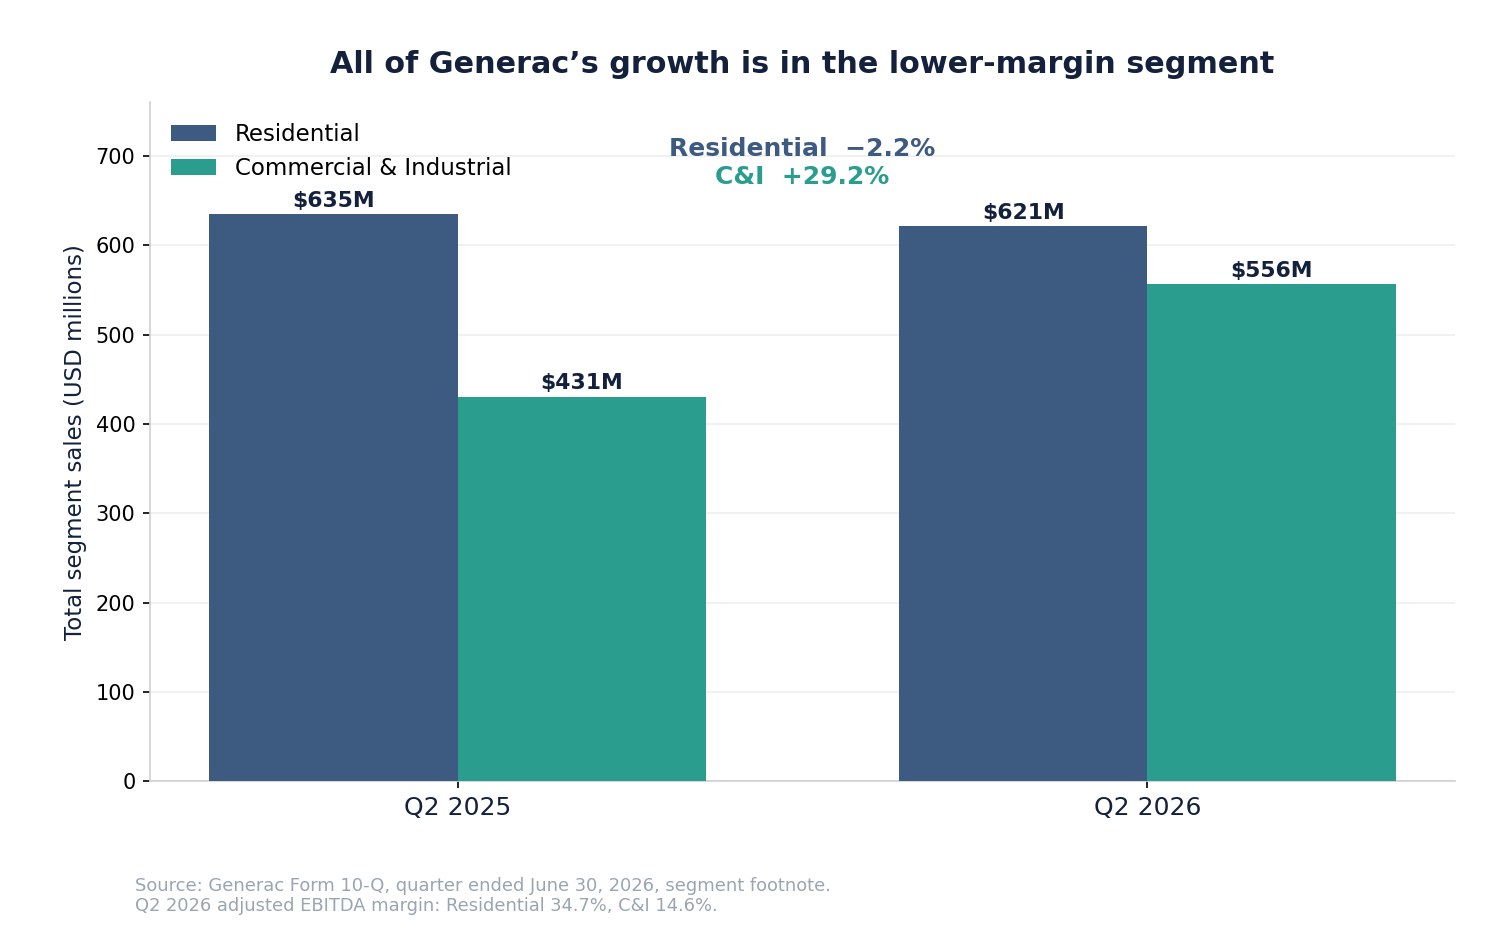
Generac จัดโครงสร้างใหม่เป็นสองส่วนงานที่รายงาน — ที่พักอาศัย และพาณิชย์และอุตสาหกรรม — มีผลตั้งแต่ 1 กรกฎาคม 2568 ไตรมาสมิถุนายน 2569 เป็นดังนี้
| รายได้ส่วนงาน (ภายนอก) ไตรมาสสอง | 2569 | 2568 | เปลี่ยนแปลง |
|---|---|---|---|
| ที่พักอาศัย | 617.0 ล้าน $ | 630.6 ล้าน $ | −2.2% |
| พาณิชย์และอุตสาหกรรม | 556.5 ล้าน $ | 430.6 ล้าน $ | +29.2% |
| ยอดขายสุทธิรวม | 1,173.5 ล้าน $ | 1,061.2 ล้าน $ | +10.6% |
รายได้ที่พักอาศัย ลดลง การเติบโตทั้งหมดของ Generac — และมากกว่านั้น — มาจาก C&I ครึ่งปีแรกเล่าเรื่องเดียวกัน: ที่พักอาศัย 1,166.3 ล้าน $ เทียบ 1,173.7 ล้าน $ เมื่อปีก่อน (−0.6%) ส่วน C&I 1,066.5 ล้าน $ เทียบ 829.6 ล้าน $ (+28.6%)
ทีนี้ซ้อนความสามารถทำกำไรเข้าไป อัตรากำไร EBITDA ที่ปรับแล้วในไตรมาสมิถุนายนอยู่ที่ ร้อยละ 34.7 ในที่พักอาศัย และ ร้อยละ 14.6 ในพาณิชย์และอุตสาหกรรม
กล่าวคือ ส่วนงานอัตรากำไรสูงกำลังหด ส่วนงานอัตรากำไรต่ำทำการเติบโตทั้งหมด และธุรกิจของ Amazon จะลงมาที่ส่วนงานอัตรากำไรต่ำ ส่วนผสมรายได้กำลังเลื่อนไปทางอัตรากำไรส่วนเพิ่มราวร้อยละ 15 และออกห่างจากที่ราวร้อยละ 35
นี่ไม่ได้แปลว่าข้อตกลง Amazon ทำลายมูลค่า ปริมาณที่อัตรากำไรร้อยละ 15 ก็ยังเป็นกำไร การดูดซับต้นทุนคงที่ดีขึ้นตามขนาด และการที่ Generac ซื้อ Enercon ได้นำตู้ครอบ ระบบควบคุม และสวิตช์เกียร์เข้ามาไว้ในบ้าน ซึ่งยกระดับมูลค่าที่จับได้ต่อหน่วย แต่มันแปลว่าการเลื่อนส่วนผสมขนาดนี้คือ แรงต้านต่ออัตรากำไรรวม ที่ต้องเอาชนะด้วยปริมาณและการบูรณาการแนวดิ่ง "การเติบโตของรายได้" และ "การขยายอัตรากำไร" ไม่ใช่เรื่องเดียวกันในกรณีนี้ และขณะนี้ตลาดกำลังจ่ายเงินให้ทั้งสองอย่าง
เงินคืนภาษีศุลกากรที่ซ่อนอยู่ในอัตรากำไรพาดหัว
ความสามารถทำกำไรของไตรมาสมิถุนายนยังแบกรายการครั้งเดียวที่จะไม่เกิดซ้ำ
วันที่ 20 กุมภาพันธ์ 2569 ศาลสูงสุดสหรัฐ ตัดสินให้ภาษีศุลกากรที่เรียกเก็บภายใต้กฎหมายอำนาจเศรษฐกิจฉุกเฉินระหว่างประเทศเป็นโมฆะ และอนุญาตให้เรียกคืนเงินที่จ่ายไปแล้ว Generac เลือกใช้การบัญชีเรียกคืนผลขาดทุนตาม ASC 410-30 ตาม แบบฟอร์ม 10-Q สำหรับไตรมาสสิ้นสุด 30 มิถุนายน 2569:
- Generac ได้รับเงินคืนภาษีศุลกากรราว 61.4 ล้านดอลลาร์
- บันทึกลูกหนี้เพิ่มอีกราว 27.7 ล้าน ซึ่งเห็นว่ามีโอกาสได้รับ
- ราว 71.1 ล้านบันทึกเป็นการลดต้นทุนขาย ส่วนที่เหลืออยู่ในสินค้าคงเหลือ
ฝ่ายบริหารระบุผลกระทบโดยตรง: อัตรากำไรขั้นต้นอยู่ที่ร้อยละ 44.5 เทียบกับร้อยละ 39.3 เมื่อปีก่อน และเงินคืนภาษี "มีส่วนราวร้อยละ 6" ของการเติบโตอัตรากำไรขั้นต้นนั้น
ถอดเงินคืนออกแล้วเลขคณิตชวนอึดอัด หักราวหกจุดจากร้อยละ 44.5 เหลือราว ร้อยละ 38.5 ซึ่ง ต่ำกว่า ร้อยละ 39.3 ที่ Generac ทำได้ในไตรมาสเดียวกันของปี 2568 บนเกณฑ์เดียวกัน กำไรจากการดำเนินงานที่รายงาน 210 ล้านกลายเป็นราว 139 ล้าน อัตรากำไรจากการดำเนินงานใกล้ร้อยละ 11.8 แทนที่จะเป็นร้อยละ 17.9 — ยังดีกว่าร้อยละ 10.6 ของไตรมาสสองปี 2568 แต่ธรรมดากว่าพาดหัวมาก
อัตรากำไรขั้นต้นพื้นฐานไม่ได้ขยายในไตรมาสมิถุนายน มันหดลงเล็กน้อย การขยายนั้นคือคำพิพากษาของศาล
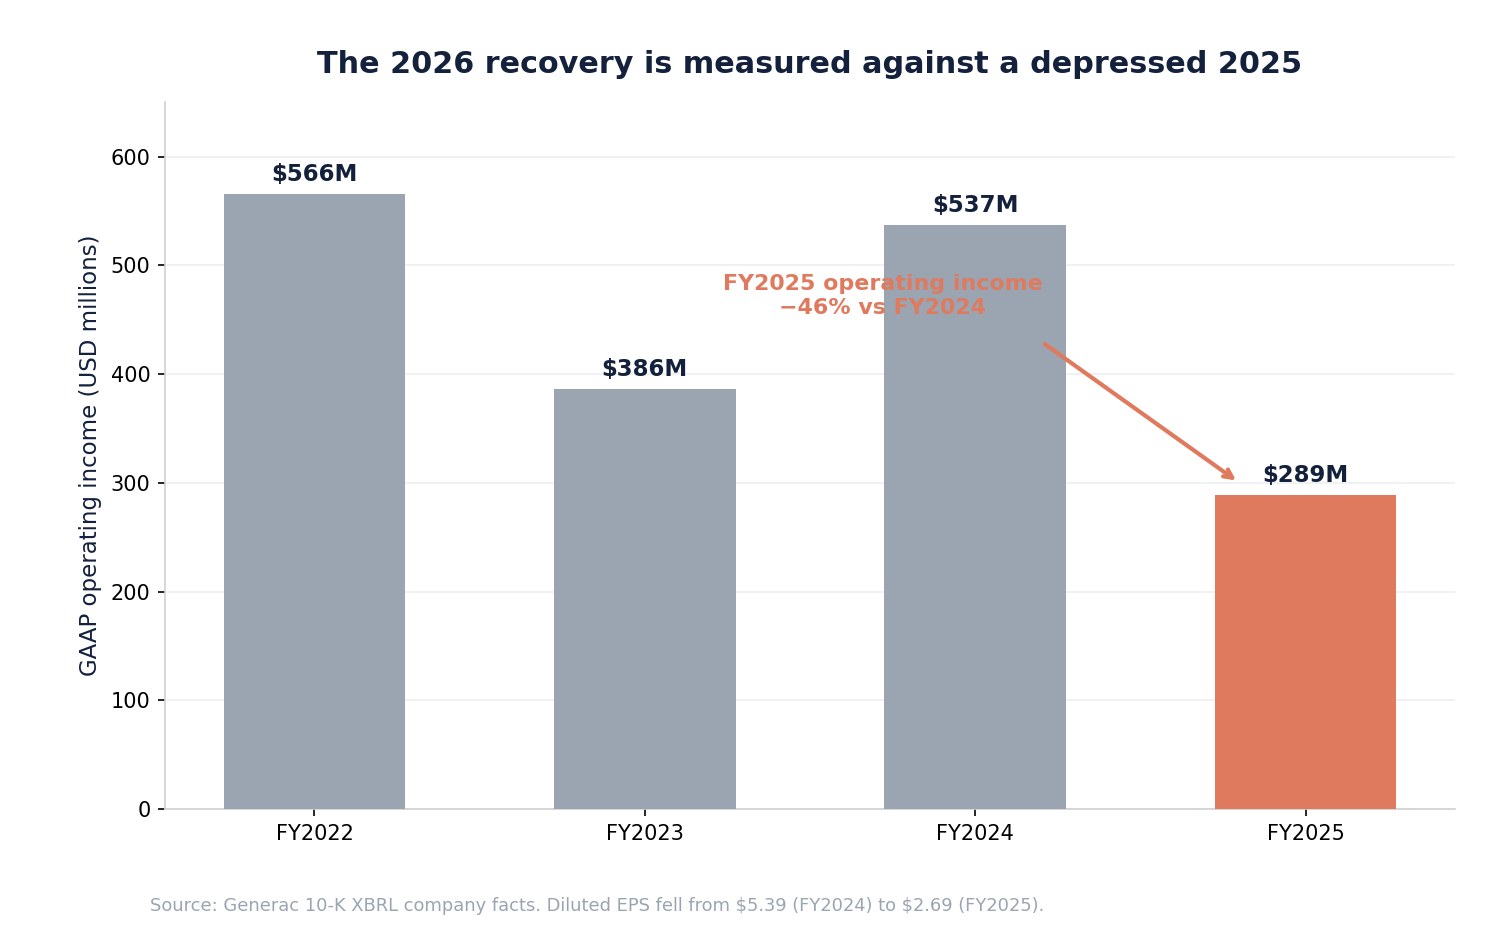
ปี 2568 เป็นปีที่แย่ และนั่นคือฐาน
การฟื้นตัวของ Generac ในปี 2569 เป็นของจริง และวัดจากจุดต่ำสุด
| ปีบัญชี | รายได้ | กำไรจากการดำเนินงาน | กำไรต่อหุ้นปรับลด | กระแสเงินสดจากการดำเนินงาน |
|---|---|---|---|---|
| 2565 | 4,565 ล้าน $ | 566 ล้าน $ | 5.42 $ | 59 ล้าน $ |
| 2566 | 4,023 ล้าน $ | 386 ล้าน $ | 3.27 $ | 522 ล้าน $ |
| 2567 | 4,296 ล้าน $ | 537 ล้าน $ | 5.39 $ | 741 ล้าน $ |
| 2568 | 4,209 ล้าน $ | 289 ล้าน $ | 2.69 $ | 438 ล้าน $ |
ปี 2568 รายได้ลดร้อยละ 2.0 กำไรจากการดำเนินงานร่วง ร้อยละ 46.2 กำไรต่อหุ้นปรับลด หายไปครึ่งหนึ่ง และกระแสเงินสดจากการดำเนินงานลดร้อยละ 41 การเปรียบเทียบของปี 2569 จึงดูดีส่วนหนึ่งเพราะปี 2568 อ่อนแอ
ครึ่งแรกของปี 2569 ดีขึ้นจริง: ไตรมาสแรกรายได้ 1,059 ล้าน $ พร้อมกำไรจากการดำเนินงาน 117 ล้าน $ ไตรมาสสอง 1,173.5 ล้าน $ พร้อม 210 ล้าน $ แต่ราวหนึ่งในสามของกำไรจากการดำเนินงานไตรมาสสองนั้นคือเงินคืนภาษี และฐานปีก่อนเป็นฐานที่อ่อนแอที่สุดในรอบสี่ปี การปรับทั้งสองชี้ไปทางเดียวกัน — การฟื้นตัวเชิงปฏิบัติการเป็นของจริงแต่เจียมเนื้อเจียมตัวกว่าตัวเลขร้อยละที่รายงาน
ใบสำคัญฯ มีต้นทุนต่อผู้ถือหุ้นเท่าใด
การเจือจางในที่นี้เล็ก มีเงื่อนไข และ — ผิดปกติ — หล่อเลี้ยงตัวเอง
| ตัววัดการเจือจาง | หุ้น | % ของ 59,006,361 |
|---|---|---|
| ได้รับสิทธิเมื่อลงนาม | 307,954 | 0.52% |
| สูงสุดหากได้รับสิทธิครบ | 1,693,745 | 2.87% |
| มูลค่าที่แท้จริงที่ 207.44 $ งวดที่ได้รับสิทธิแล้ว | ~2.0 ล้าน $ | — |
| มูลค่าที่แท้จริงที่ 207.44 $ ทั้งใบสำคัญฯ | ~11.0 ล้าน $ | — |
หากได้รับสิทธิครบ Amazon จะถือหุ้น Generac ไม่ถึงร้อยละ 3 และหลังจากจ่ายให้ Generac 8 พันล้านดอลลาร์แล้วเท่านั้น เทียบกับมูลค่าตลาด 12.2 พันล้าน มูลค่าที่แท้จริงของใบสำคัญฯ ในวันนี้แทบไม่มีนัย ส่วนมูลค่าของสิทธิเลือกในเจ็ดปีนั้นมีนัย แต่ก็ไม่ใช่ต้นทุนของผู้ถือหุ้นในความหมายทั่วไปใด ๆ — มันคือค่าคอมมิชชันจากรายได้ที่ต้องมาถึงก่อน
การบัญชีที่ซื่อสัตย์คือ หากเคยแตะ 8 พันล้าน การเจือจางร้อยละ 2.87 จะเป็นการแลกที่ยอดเยี่ยมสำหรับผู้ถือหุ้นเดิม หากไม่แตะ ส่วนใหญ่ของใบสำคัญฯ จะไม่มีวันได้รับสิทธิ ความไม่สมมาตรเข้าข้างผู้ถือหุ้น นี่เป็นโครงสร้างที่ดีกว่ารูปแบบการออกหุ้นในจุดอื่นของห่วงโซ่อุปทาน AI อย่างชัดเจน รวมถึงการเจือจางจากการแปลงหุ้นบุริมสิทธิและการเสนอขายที่ปรับรูปจำนวนหุ้นใหม่ที่ Coherent
Generac ต้องผลิตสิ่งที่เพิ่งขายไป
คำสั่งซื้อขนาดนี้คือพันธะด้านการผลิตก่อนจะเป็นบรรทัดรายได้
Generac ขยายกำลังการผลิตสำหรับผลิตภัณฑ์ C&I ขนาดใหญ่และศูนย์ข้อมูลมาระยะหนึ่ง โดยเพิ่มค่าใช้จ่ายวิจัยและพัฒนาจาก 173 ล้านดอลลาร์ในปี 2566 เป็น 243 ล้านในปี 2568 และรายจ่ายลงทุนจาก 129 ล้านเป็น 170 ล้านในช่วงเดียวกัน การรองรับอุปสงค์ไฮเปอร์สเกลเพิ่มเติม 1.2 พันล้านต่อปีต้องการมากกว่านั้น: การจัดหาเครื่องยนต์และเครื่องกำเนิด การผลิตตู้ครอบและสวิตช์เกียร์ ห้องทดสอบ ระบบควบคุมการเดินขนาน การทดสอบเดินเครื่องหน้างาน และเครือข่ายบริการ
ความเสี่ยงด้านการดำเนินการสามข้อตามมาโดยตรง:
- การดูดซับต้นทุนคงที่ กำลังการผลิตที่สร้างเพื่อลูกค้ารายเดียวจะกลายเป็นอานิสงส์เชิงปฏิบัติการหากคำสั่งซื้อมาถึง และเป็นภาระต่ออัตรากำไรหากเลื่อนออกไป
- ห่วงโซ่อุปทาน เครื่องยนต์และเครื่องกำเนิดขนาดใหญ่มีฐานผู้จัดหากระจุกตัวและใช้เวลานาน เอกสารยื่นของ Generac เองเตือนถึงการพึ่งพาผู้ผลิตตามสัญญาจำนวนจำกัดและผู้จัดหารายเดียว
- เงินทุนหมุนเวียน ธุรกิจโครงการใหญ่กินเงินสดก่อนการรับรู้รายได้ — กลไกเดียวกับที่เปลี่ยนคำสั่งซื้อสถิติให้เป็นกระแสเงินสดอิสระติดลบในจุดอื่นของโครงสร้างพื้นฐาน AI
คู่แข่งไม่ได้หลับ
Generac ไม่ใช่เจ้าถิ่นในการผลิตไฟสำรองระดับเมกะวัตต์ แต่เป็นผู้ท้าชิง
| คู่แข่ง | สถานะ |
|---|---|
| Caterpillar | ตั้งหลักมานานในการผลิตไฟสำรองและสวิตช์เกียร์สำหรับศูนย์ข้อมูล |
| Cummins | ธุรกิจเครื่องยนต์และเครื่องกำเนิดขนาดใหญ่พร้อมบริการทั่วโลก |
| Rolls-Royce (mtu) | มีฐานแข็งในยุโรปและกลุ่มไฮเปอร์สเกล |
| Kohler | ธุรกิจเครื่องกำเนิดอุตสาหกรรมที่มั่นคง |
| Eaton, Schneider, Vertiv | การกระจายไฟฟ้า สวิตช์เกียร์ และระบบความร้อนที่อยู่ติดกัน |
ข้อโต้แย้งฝ่ายบวกคือการที่ Amazon เลือก Generac ยืนยันความสามารถด้านเครื่องยนต์ขนาดใหญ่เมื่อเทียบกับชื่อเหล่านี้โดยตรง ข้อโต้แย้งฝ่ายลบคือเจ้าถิ่นมีฐานติดตั้งและเครือข่ายบริการที่ลึกกว่า และผู้ให้บริการไฮเปอร์สเกลจงใจรักษาผู้จัดหาที่ผ่านการรับรองไว้หลายราย ชัยชนะด้านการออกแบบไม่ใช่คูเมืองเมื่อวิธีปฏิบัติมาตรฐานของลูกค้าคือการจัดหาสองแหล่ง — บทเรียนที่เห็นได้ทั่วทั้งกลุ่มฮาร์ดแวร์ AI ตั้งแต่ หน่วยความจำ ไปจนถึง ตัวเร่งความเร็ว
ตอนนี้หุ้นสะท้อนอะไรไว้ในราคา
ที่ 207.44 ดอลลาร์ พร้อมหุ้น 59,006,361 หุ้น มูลค่าตลาดของ Generac อยู่ราว 12.2 พันล้านดอลลาร์
| ตัววัดการประเมินมูลค่า | ค่า |
|---|---|
| ราคาหุ้น (18 ก.ย. 2569) | 207.44 $ |
| มูลค่าตลาด | 12.2 พันล้าน $ |
| รายได้ปีบัญชี 2568 | 4,209 ล้าน $ |
| กำไรต่อหุ้นปรับลด 2568 | 2.69 $ |
| อัตราส่วนราคาต่อกำไรจากกำไรปี 2568 | ~77 เท่า |
| กำไรต่อหุ้นปรับลดครึ่งแรกปี 2569 | 3.64 $ |
| การเปลี่ยนแปลงราคาหุ้นปี 2569 | +47.0% |
| ระยะต่ำกว่าจุดสูงสุด 52 สัปดาห์ | −30.0% |
| ความผันผวนรายปี | ~58% |
ตัวคูณของปี 2568 ไม่ใช่เลนส์ที่ถูก — ปี 2568 คือจุดต่ำสุด แต่ต่อยอดการฟื้นตัวของปี 2569 แล้วหุ้นก็ไม่ได้ถูกอย่างชัดเจนเช่นกัน ตลาดเพิ่ม มูลค่าตลาดราว 1.9 พันล้านดอลลาร์ ในวันที่ 17 กันยายน ให้กับสัญญาที่คาดว่าจะสร้าง รายได้ 2.4 พันล้าน — ไม่ใช่กำไร — กระจายในสองปี ที่อัตรากำไรส่วนงาน C&I ใกล้ร้อยละ 15
พูดอีกอย่าง: ที่อัตรากำไร EBITDA ร้อยละ 15 รายได้ 2.4 พันล้านคือ EBITDA เพิ่มเติมราว 360 ล้านในสองปี ตลาดตีมูลค่าสิ่งนั้นราว 1.9 พันล้านในรอบเดียว ก่อนที่หน่วยแรกจะถูกส่งมอบ
นั่นไม่จำเป็นต้องผิด มันคือการตัดสินว่า 2.4 พันล้านเป็นจุดเริ่มต้นไม่ใช่ทั้งหมด และเพดาน 8 พันล้านเป็นจุดหมายที่เป็นจริงได้ และนั่นคือการตัดสินที่ตารางการได้รับสิทธิซึ่งถูกปิดทึบทำให้ตรวจสอบไม่ได้
ข้อโต้แย้งฝ่ายบวก
- คำสั่งซื้อเป็นของจริงและเจาะจง 2.4 พันล้านของการส่งมอบที่คาดไว้ในปี 2570-71 เปิดเผยใน 8-K ไม่ใช่ความมุ่งหวังในข่าวประชาสัมพันธ์
- Amazon ยืนยันเทคโนโลยี เมื่อเทียบกับ Caterpillar, Cummins และ Rolls-Royce ในการใช้งานสำรองที่เรียกร้องมากที่สุดเท่าที่มี
- การเจือจางหล่อเลี้ยงตัวเอง ใบสำคัญฯ ได้รับสิทธิตามเงินสดที่ได้รับ สุทธิจากการยกเลิก ผู้ถือหุ้นจึงจ่ายก็ต่อเมื่อรายได้มาถึง
- C&I ทบต้นเร็ว — เพิ่มร้อยละ 29.2 ในไตรมาสมิถุนายนและร้อยละ 28.6 ในครึ่งปีแรก โดยระบุผลิตภัณฑ์ศูนย์ข้อมูลเป็นตัวขับเคลื่อน
- เพดานคือสิทธิเลือกจริง หากยอดชำระเข้าใกล้ 8 พันล้าน ผลต่อรายได้จะบดบังการเจือจางร้อยละ 2.87
- การบูรณาการแนวดิ่งดีขึ้น ผ่าน Enercon ยกระดับมูลค่าที่จับได้ต่อหน่วย
- ฉากหลังอุปสงค์มหาศาล — รายจ่ายลงทุนของ Amazon 173 พันล้านดอลลาร์ในสิบสองเดือน ส่วนหนึ่งของ การก่อสร้างไฮเปอร์สเกลที่กว้างกว่า
ข้อโต้แย้งฝ่ายลบ
- 8 พันล้านคือเพดานของใบสำคัญฯ ไม่ใช่พันธะ และยอดชำระที่นับเป็นยอดสุทธิหลังหักคำสั่งซื้อที่ยกเลิกและใบแจ้งหนี้ที่พิพาท
- ตารางการได้รับสิทธิถูกปิดทึบ จึงสร้างแบบจำลองการเจือจางจากเอกสารสาธารณะไม่ได้
- รายได้ที่พักอาศัยลดลง และการเติบโตทั้งหมดอยู่ในส่วนงานที่ทำได้ร้อยละ 14.6 แทนที่จะเป็นร้อยละ 34.7
- อัตรากำไรขั้นต้นไตรมาสสองเมื่อไม่รวมภาษีอยู่ราวร้อยละ 38.5 ต่ำกว่าร้อยละ 39.3 เมื่อปีก่อน — การขยายคือคำพิพากษา ไม่ใช่การดำเนินงาน
- ปี 2568 เป็นปีจุดต่ำสุด กำไรจากการดำเนินงานลดร้อยละ 46 และกำไรต่อหุ้นหายครึ่ง อัตราของปี 2569 จึงดูดีเมื่อเทียบกับฐานนั้น
- การกระจุกตัวของลูกค้ามาพร้อมคำสั่งซื้อ ผู้ซื้อรายเดียวที่อาจมีค่าเกินหนึ่งในสี่ของรายได้ต่อปี
- การลงทุนกำลังการผลิตผูกพันก่อนรายได้ สร้างความเสี่ยงต้นทุนคงที่หากการก่อสร้างไฮเปอร์สเกลชะลอ ดังที่เกิดขึ้นชั่วคราวเมื่อ วินัยการใช้จ่ายด้าน AI ถูกตั้งคำถาม
- หุ้นยังต่ำกว่าจุดสูงสุด 52 สัปดาห์ร้อยละ 30 ด้วยความผันผวนรายปีร้อยละ 58 — นี่ไม่ใช่หุ้นทบต้นที่มั่นคง
Generac อาจชนะสัญญาที่สำคัญจริง แต่การชนะสัญญาสำคัญกับการถูกตีราคาอย่างถูกต้องสำหรับสัญญานั้นเป็นคนละคำถาม
สิ่งที่ต้องติดตามทุกไตรมาส
กลไกสัญญา: 8-K หรือ 10-Q ใด ๆ ที่เปิดเผยหุ้นใบสำคัญฯ ที่ได้รับสิทธิ — แต่ละงวดคือสัญญาณสาธารณะของยอดชำระสะสมที่ได้รับ ยอดชำระสะสมที่เปิดเผยเทียบเพดาน 8 พันล้าน และการส่งมอบชุดแรกยังอยู่ในตาราง 2570-71 หรือไม่
ด้านปฏิบัติการ: การเติบโตรายได้และคำสั่งซื้อค้างของ C&I รายได้ที่พักอาศัย ซึ่งต้องหยุดลดลง รายได้ผลิตภัณฑ์ศูนย์ข้อมูลหากเปิดเผยแยก อัตราการใช้กำลังการผลิตและหมุดหมายโรงงานใหม่
ด้านการเงิน: อัตรากำไรขั้นต้นรวม ไม่รวมเงินคืนภาษี อัตรากำไร EBITDA ที่ปรับแล้วของส่วนงาน C&I เมื่อปริมาณของ Amazon เพิ่มขึ้น รายจ่ายลงทุน สินค้าคงเหลือและลูกหนี้ กระแสเงินสดอิสระ
ด้านโครงสร้าง: การเปลี่ยนแปลงใด ๆ ของข้อจำกัดการถือครองที่เป็นประโยชน์ แบบแสดงรายการจดทะเบียนที่ครอบคลุมหุ้นใบสำคัญฯ ลูกค้าไฮเปอร์สเกลรายอื่น ซึ่งจะเปลี่ยนความเสี่ยงการกระจุกตัวให้กลายเป็นแพลตฟอร์ม
ขั้นตอนห้าข้อ:
- ยืนยันยอดชำระ ไม่ใช่คำสั่งซื้อ — งวดการได้รับสิทธิคือข้อมูลที่สำคัญ
- ยืนยันส่วนผสม โดยเฝ้าดูว่าที่พักอาศัยทรงตัวหรือไม่
- ยืนยันอัตรากำไร บนเกณฑ์สะอาดที่ไม่มีเงินคืนภาษี
- ยืนยันเงินสด เพราะงานโครงการใหญ่กินเงินทุนหมุนเวียนก่อนจะคืนกลับ
- ยืนยันฐานรองรับการประเมินมูลค่า — การปรับประมาณการขึ้นเร็วกว่าราคาหุ้น
SimianX AI สามารถประกอบสิ่งเหล่านี้เป็นกระบวนการที่ทำซ้ำได้ เชื่อมโยงเอกสารยื่นต่อ ก.ล.ต. การปรับประมาณการกำไร พฤติกรรมราคา และโทนของข่าว
ควรซื้อ GNRC หลังข้อตกลง Amazon หรือไม่
คำตอบที่ซื่อสัตย์แยกสัญญาออกจากตัวหุ้น
สัญญา เป็นชัยชนะที่แท้จริง ผู้ให้บริการไฮเปอร์สเกลที่มีรายจ่ายลงทุนปีละ 173 พันล้านดอลลาร์เลือก Generac สำหรับไฟสำรองที่สำคัญยิ่ง และวางโครงสร้างความสัมพันธ์ให้การเข้าร่วมในส่วนทุนของตนได้รับสิทธิก็ต่อเมื่อจ่ายเงิน ธุรกิจ C&I ของ Generac เติบโตใกล้ร้อยละ 30 ผลิตภัณฑ์ศูนย์ข้อมูลคือตัวขับเคลื่อนที่ประกาศไว้ และบริษัทกำลังลงทุนเพื่อรองรับ
ตัวหุ้น คือมูลค่าตลาด 12.2 พันล้านดอลลาร์ที่เพิ่มขึ้นราว 1.9 พันล้านในรอบเดียวเพื่อแลกกับรายได้สองปี 2.4 พันล้านที่อัตรากำไรส่วนงานกลาง ๆ ระดับสิบกว่า ในหุ้นที่ต่ำกว่าจุดสูงสุด 52 สัปดาห์ร้อยละ 30 ด้วยความผันผวนรายปีร้อยละ 58 ส่วนงานที่พักอาศัยที่ถดถอย อัตรากำไรที่ถูกแต่งเติมด้วยเงินคืนภาษีที่ไม่เกิดซ้ำ และใบสำคัญฯ ที่ตารางการได้รับสิทธิถูกปิดทึบ
นักลงทุนที่เชื่อว่าการก่อสร้างไฮเปอร์สเกลจะดำเนินไปหลายปี ว่า Generac จะแปลงสิ่งนี้เป็นลูกค้าเพิ่มเติม และว่าอัตรากำไร C&I จะดีขึ้นตามขนาดและการบูรณาการแนวดิ่ง มีสมมติฐานที่สอดคล้องกัน การไต่ระดับส่งมอบปี 2570 คือบททดสอบ
นักลงทุนที่อยากเห็นงวดการได้รับสิทธิงวดแรกถูกเปิดเผย อัตรากำไรสะอาดที่ไม่มีเงินคืนภาษี และที่พักอาศัยทรงตัว ก่อนจะรับประกัน 8 พันล้าน ก็มีสมมติฐานที่สอดคล้องกันเช่นกัน สอง 10-Q ถัดไปคือจุดตรวจสอบ
สิ่งที่วันที่ 17 กันยายนไม่ได้บอกคือฝ่ายใดถูก มันคือการตีราคาใหม่ในวันเดียวที่คืนร้อยละ 43 ของตัวเองไปก่อนปิดตลาด
คำถามที่พบบ่อยเกี่ยวกับ Generac และข้อตกลง Amazon
Amazon ผูกพันจะใช้จ่าย 8 พันล้านดอลลาร์กับ Generac หรือไม่
ไม่ 8-K อธิบาย 8 พันล้านว่าเป็นระดับสูงสุดของยอดชำระสะสมซึ่งหุ้นใบสำคัญฯ จะได้รับสิทธิ ความคาดหมายเชิงพาณิชย์ที่เปิดเผยคือ การส่งมอบชุดแรก 2.4 พันล้านในปี 2570 และ 2571 ยอดชำระที่นับเข้าเพดานยังเป็นยอดสุทธิหลังหักรายการหักกลบ รวมถึงคำสั่งซื้อที่ยกเลิก ใบแจ้งหนี้ที่พิพาท เครดิต และเงินคืน
ใบสำคัญฯ สร้างการเจือจางเท่าใด
สูงสุด 1,693,745 หุ้น เทียบกับ 59,006,361 หุ้นที่ออกจำหน่าย หรือราว ร้อยละ 2.87 หากได้รับสิทธิครบ มีเพียง 307,954 หุ้น (ร้อยละ 0.52) ที่ได้รับสิทธิเมื่อลงนาม ส่วนที่เหลือได้รับสิทธิก็ต่อเมื่อยอดชำระของ Amazon สะสมขึ้น การเจือจางจึงไม่อาจนำหน้ารายได้
เหตุใดจึงสร้างแบบจำลองตารางการได้รับสิทธิไม่ได้
เพราะมันถูกปิดทึบ ใบสำคัญฯ นิยามการได้รับสิทธิเป็น "งวดละ [\\\] หุ้นใบสำคัญฯ" ต่อยอดชำระสะสมทุก "[\\\]" โดยละตัวเลขทั้งสองไว้ตามข้อ 601(b)(10)(iv) ของระเบียบ S-K เปิดเผยเฉพาะจุดปลายเท่านั้น
อัตรากำไรของ Generac ดีขึ้นจริงหรือไม่ในไตรมาสที่แล้ว
บางส่วน อัตรากำไรขั้นต้นที่รายงานคือร้อยละ 44.5 เทียบกับร้อยละ 39.3 แต่ฝ่ายบริหารระบุว่าราวหกจุดมาจากเงินคืนภาษีหลังคำตัดสินของศาลสูงสุดเมื่อเดือนกุมภาพันธ์ 2569 ราว 71.1 ล้านบันทึกเป็นการลดต้นทุนขาย หากไม่รวมส่วนนี้ อัตรากำไรขั้นต้นอยู่ราวร้อยละ 38.5 — ต่ำกว่าไตรมาสของปีก่อนเล็กน้อย
ตอนนี้ Generac เป็นหุ้น AI หรือยัง
เป็นผู้จัดหาด้านการก่อสร้างที่อยู่ติดกับ AI เครื่องกำเนิดสำรองไม่ได้รันงาน AI แต่ประกันความเสี่ยงให้อาคารที่รัน รายได้ขยายตามศูนย์ข้อมูลที่สร้าง ไม่ใช่ตามอุปสงค์การประมวลผล ทำให้การเปิดรับเป็นจริงแต่ห่างออกไปหนึ่งขั้น — ใกล้ ข้อจำกัดด้านโครงสร้างพื้นฐานและไฟฟ้า มากกว่าตัวชิปเอง
ความเสี่ยงที่ใหญ่ที่สุดคืออะไร
ส่วนผสมและการกระจุกตัวรวมกัน การเติบโตมาที่ส่วนงานซึ่งทำอัตรากำไร EBITDA ปรับแล้วร้อยละ 14.6 ขณะที่ส่วนงานร้อยละ 34.7 หดตัว และลูกค้ารายเดียวอาจเป็นสัดส่วนใหญ่ของรายได้ในไม่ช้า Generac อาจเติบโตด้านรายได้อย่างแข็งแกร่งแล้วยังทำให้ผิดหวังด้านกำไรได้
หุ้นแพงหรือไม่
ซื้อขายใกล้ 77 เท่าของกำไรที่ถูกกดในปี 2568 ซึ่งทำให้ตัวคูณดูเกินจริง และราว 12.2 พันล้านเทียบกับรายได้ 4.2 พันล้านในปี 2568 บททดสอบที่มีประโยชน์กว่าคือการเคลื่อนไหวเดือนกันยายนตีมูลค่าอะไร: ราว 1.9 พันล้านของมูลค่าตลาดสำหรับ EBITDA เพิ่มเติมที่เป็นไปได้ราว 360 ล้านในสองปี
บทสรุป
Generac ชนะสัญญาจริงจากลูกค้าที่ใช้จ่ายด้านที่ดิน อาคารและอุปกรณ์ในสี่วันมากกว่ามูลค่าคำสั่งซื้อชุดแรกทั้งหมด
ข้อเท็จจริงที่ตรวจสอบได้มีดังนี้ การส่งมอบชุดแรก 2.4 พันล้านดอลลาร์ตลอดปี 2570 และ 2571 ใบสำคัญฯ สำหรับหุ้นสูงสุด 1,693,745 หุ้นที่ 200.9266 ดอลลาร์ ซึ่ง 307,954 หุ้น ได้รับสิทธิเมื่อลงนาม ส่วนที่เหลือได้รับสิทธิก็ต่อเมื่อยอดชำระสะสมถึง 8 พันล้าน สุทธิจากการยกเลิก — ตามตารางที่ ถูกปิดทึบ เพดานการถือครองที่เป็นประโยชน์ร้อยละ 4.999 ซึ่งอยู่ใต้เกณฑ์รายงาน 13D พอดี หมดอายุปี 2576
และฝั่ง Generac: รายได้ที่พักอาศัย ลดร้อยละ 2.2 ในไตรมาสมิถุนายนขณะที่ C&I โตร้อยละ 29.2 อัตรากำไร EBITDA ปรับแล้วร้อยละ 34.7 และ 14.6 ในสองส่วนงานนั้น เงินคืนภาษี 71.1 ล้าน ที่อยู่ในอัตรากำไรขั้นต้นที่รายงาน ซึ่งหากไม่มีมันอัตรากำไรจะ ลดลง เทียบปีต่อปี และปีบัญชี 2568 ที่กำไรจากการดำเนินงานร่วงร้อยละ 46 และกำไรต่อหุ้นปรับลดหายไปครึ่งหนึ่ง
สัญชาตญาณแรกของตลาดคือบวกร้อยละ 31 คำตอบที่ไตร่ตรองแล้วสี่ชั่วโมงต่อมาคือบวกร้อยละ 18 หุ้นยังต่ำกว่าระดับเมื่อปีก่อนร้อยละ 30
สี่สิ่งจะตัดสินเรื่องนี้ตามลำดับ: การส่งมอบปี 2570-71 มาตามกำหนดหรือไม่ อัตรากำไร C&I สูงขึ้นเมื่อปริมาณขยายหรือไม่ ที่พักอาศัยหยุดหดตัวหรือไม่ และงวดการได้รับสิทธิงวดแรกที่เปิดเผยแสดงว่ายอดชำระสะสมเร็วหรือช้ากว่าที่ตลาดสมมติไว้ ข้อสุดท้ายคือการอ่านค่าที่แท้จริงเพียงอย่างเดียวของ 8 พันล้าน และมันจะมาในรูป 8-K ไม่ใช่พาดหัวข่าว
บทความที่เกี่ยวข้อง
- ผลประกอบการ Amazon ไตรมาส 2/2569: AWS คุ้มกับการลงทุน AI 2 แสนล้านดอลลาร์หรือไม่
- Coherent: พุ่ง 8% กระแสเงินสดอิสระ −1.02 พันล้านดอลลาร์ในปี 2569
- ดีลชิป Amazon-Qualcomm: 54 ล้านหุ้นที่เดิมพันไว้
- TeraWulf 2569: เจาะสัญญาเช่า AI มูลค่า 1.9 หมื่นล้านดอลลาร์ของ Anthropic
- ผู้บริหาร AI เหยียบเบรก: หุ้นชิปร่วง ยักษ์เทคขึ้น
- SK Hynix พุ่ง 8%: วัฏจักร AI เป็นเรื่องจริงหรือไม่
- AMD 2569: ศูนย์ข้อมูล 6.7 พันล้านเทียบ 75.2 พันล้านของ Nvidia
- ผลประกอบการ Alphabet ไตรมาส 2/2569: Gemini และ Cloud คุ้มกับการลงทุนหรือไม่
- ทุกฟองสบู่เทคโนโลยีตั้งแต่ปี 2472: AI ปี 2569 เทียบแล้วอยู่ตรงไหน
แหล่งอ้างอิง
- Generac Holdings — แบบฟอร์ม 8-K วันที่ 16 กันยายน 2569 (ข้อ 1.01, 3.02, 9.01)
- Generac Holdings — ใบสำคัญแสดงสิทธิซื้อหุ้นสามัญ (เอกสารแนบ 4.1)
- Generac Holdings — สัญญาธุรกรรมกับ Amazon.com, Inc. (เอกสารแนบ 10.1)
- Generac Holdings — แบบฟอร์ม 10-Q สำหรับไตรมาสสิ้นสุด 30 มิถุนายน 2569
- Generac Holdings — นักลงทุนสัมพันธ์
- Generac Power Systems — เว็บไซต์บริษัท
- SEC EDGAR — ประวัติการยื่นเอกสารของ Generac Holdings
- การค้นหาข้อความเต็มของ SEC EDGAR
- Cummins — เครื่องยนต์ขนาดใหญ่และระบบเครื่องกำเนิดไฟฟ้า
- Caterpillar — ไฟฟ้าสำรองสำหรับศูนย์ข้อมูล
- SimianX — ข้อมูลพื้นฐานหุ้น GNRC


