
Berkshire Hathaway หลังยุคบัฟเฟตต์: การส่งไม้ต่อเปลี่ยนอะไร และราคาหุ้นสะท้อนอะไรไปแล้ว
วันที่ 18 กันยายน 2026 Berkshire Hathaway ประกาศว่าวอร์เรน บัฟเฟตต์ขึ้นเป็น ประธานกิตติมศักดิ์ ยังคงเป็นกรรมการ และคณะกรรมการได้เลือก ฮาวเวิร์ด จี. บัฟเฟตต์ บุตรชายของเขาเป็นประธานกรรมการ เกร็ก เอเบลเป็นซีอีโอมาตั้งแต่ 1 มกราคม 2026 ส่วนซูซาน เด็กเกอร์ยังคงเป็นกรรมการอิสระนำ ประกาศของ Berkshire วันที่ 18 กันยายนและจดหมายของบัฟเฟตต์
พาดหัวข่าวเรียกมันว่าจุดจบของยุคสมัย แต่หุ้นกลับมองว่าเป็นแค่วันศุกร์ธรรมดาวันหนึ่ง
BRK.B ปิดที่ 509.77 ดอลลาร์ เพิ่มขึ้น 0.11% ด้วยปริมาณซื้อขาย 12.5 ล้านหุ้น หรือ 2.9 เท่าของค่าเฉลี่ย 60 วัน มีคนซื้อขายหุ้นตัวนี้จำนวนมาก แต่แทบไม่มีใครตีราคาใหม่ ส่วน SPY ซึ่งเป็นกองทุนที่ติดตามดัชนี S&P 500 ลดลง 0.12% ในวันเดียวกัน การส่งไม้ต่อถูกสะท้อนในราคาไปนานแล้วก่อนที่จะเสร็จสิ้น
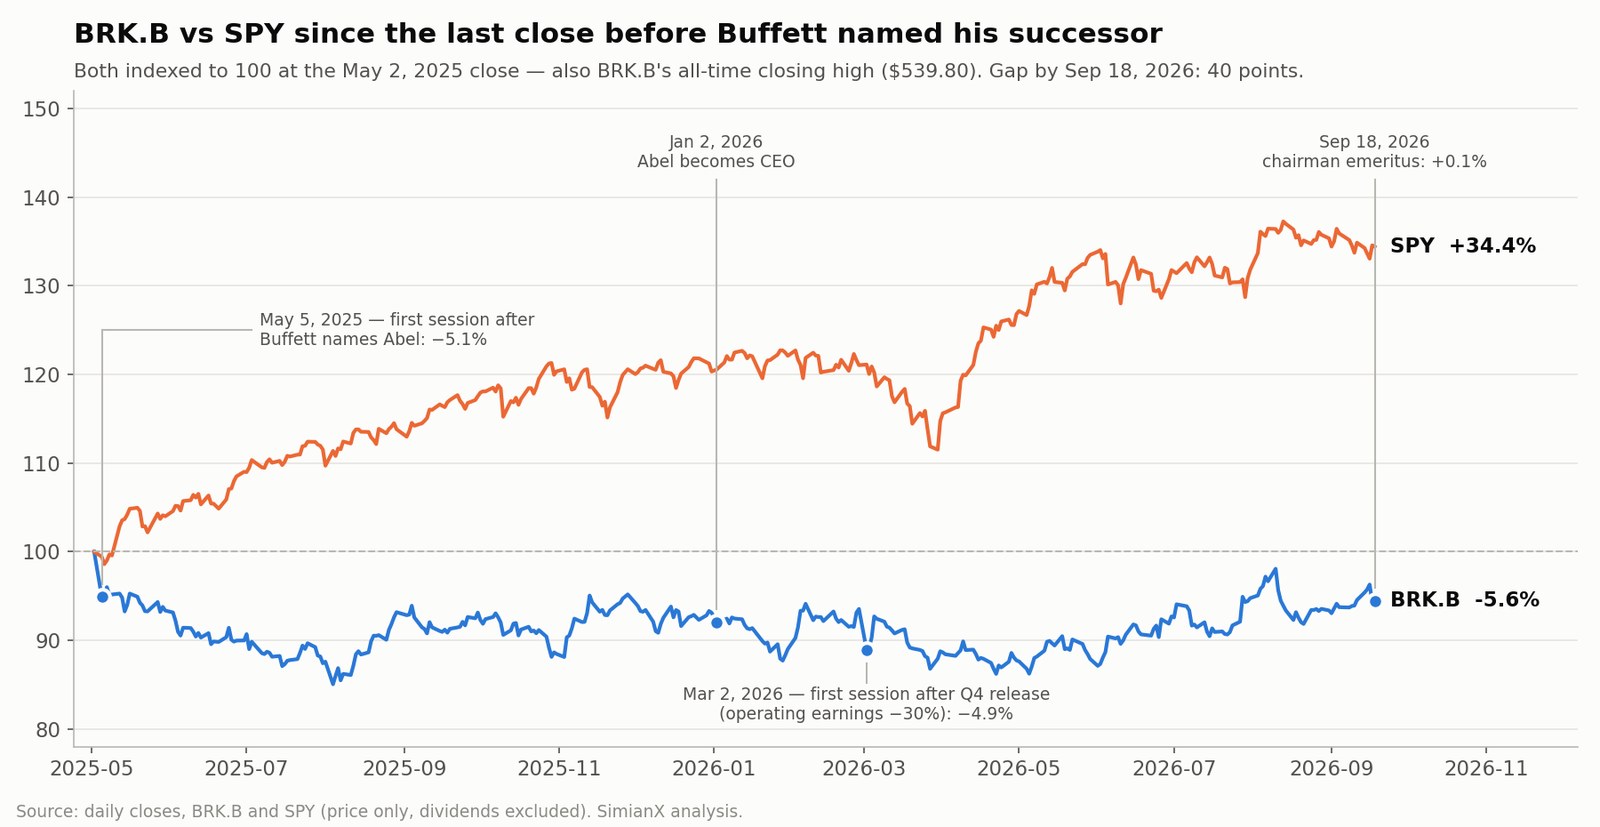
คำตัดสินที่แท้จริงเกิดขึ้นในอีกสองวันก่อนหน้า และดำเนินมาแล้วสิบหกเดือน วันที่ 2 พฤษภาคม 2025 ซึ่งเป็นราคาปิดสุดท้ายก่อนที่บัฟเฟตต์จะบอกในที่ประชุมผู้ถือหุ้นประจำปีว่าเอเบลควรเป็นผู้สืบทอด ยังเป็นราคาปิดสูงสุดตลอดกาลของ BRK.B ที่ 539.80 ดอลลาร์ด้วย นับจากราคาปิดนั้นถึงวันที่ 18 กันยายน 2026 BRK.B ลดลง 5.6% ขณะที่ SPY เพิ่มขึ้น 34.4% ส่วนต่าง 40 จุดนี้คือการประเมินต่อเนื่องของตลาดว่าตัวบัฟเฟตต์เองมีมูลค่าเท่าใด
บทวิเคราะห์นี้แยกสิ่งที่เปลี่ยนออกจากสิ่งที่ไม่เปลี่ยน โดยใช้เอกสารของ Berkshire เอง ได้แก่ ประกาศเดือนกันยายน แบบ 10-Q และประกาศผลประกอบการไตรมาส 2 ปี 2026 ประกาศไตรมาส 4 ปี 2025 และจดหมายถึงผู้ถือหุ้นฉบับแรกของเกร็ก เอเบล มีข้อค้นพบสามข้อที่สำคัญกว่าการเปลี่ยนตำแหน่ง การเติบโตของกำไรจากการดำเนินงานไตรมาส 2 ที่รายงาน +16.3% เหลือเพียง +5.2% เมื่อหักผลของอัตราแลกเปลี่ยน 1.2 พันล้านดอลลาร์ออก กำไรจากการรับประกันภัยก่อนภาษีของ GEICO ลดลง 45% ในไตรมาสเดียวกัน และการซื้อหุ้นคืนครั้งแรกในยุคเอเบลทำที่ราว 1.40 เท่าของมูลค่าตามบัญชี นักลงทุนสามารถติดตามเอกสาร การปรับประมาณการ และความเคลื่อนไหวราคาของ BRK.B ได้ด้วย SimianX AI
ตัวเลขทั้งหมดมาจากเอกสารของ Berkshire Hathaway และข้อมูลตลาดรายวันจนถึงวันที่ 18 กันยายน 2026
อะไรเปลี่ยนไปจริง ๆ ในวันที่ 18 กันยายน
พาดหัว "บัฟเฟตต์ลงจากตำแหน่ง" บีบอัดการเปลี่ยนผ่านที่ใช้เวลาสิบหกเดือนและเกิดขึ้นเป็นขั้น ๆ ให้เหลือประโยคเดียว
| วันที่ | การเปลี่ยนแปลง | ความหมายต่อผู้ถือหุ้น |
|---|---|---|
| 3 พฤษภาคม 2025 | ในที่ประชุมประจำปี บัฟเฟตต์กล่าวว่าจะเสนอให้เอเบลเป็นซีอีโอเมื่อสิ้นปี | การสืบทอดถูกเปิดเผย หุ้นร่วงแรงในรอบซื้อขายถัดไป |
| 1 มกราคม 2026 | เอเบลเป็นซีอีโอ | การกำกับการดำเนินงานและการจัดสรรเงินทุนย้ายไปอยู่ที่เอเบล |
| 28 กุมภาพันธ์ 2026 | ผลประกอบการแรกในยุคเอเบล: ไตรมาส 4 ปี 2025 และจดหมายประจำปีฉบับแรกของเขา | การทดสอบผลกำไรครั้งแรกของยุคใหม่ |
| 18 กันยายน 2026 | บัฟเฟตต์เป็นประธานกิตติมศักดิ์ ฮาวเวิร์ด บัฟเฟตต์ได้รับเลือกเป็นประธาน | การส่งมอบตำแหน่งประธานคณะกรรมการเสร็จสมบูรณ์ |
| ต่อเนื่อง | บัฟเฟตต์ยังเป็นกรรมการ | มุมมองของเขายังมีอยู่ แต่เขาไม่ใช่ผู้ตัดสินใจ |
หนังสือชี้ชวนมอบฉันทะปี 2026 ของ Berkshire ระบุว่าเอเบลเป็นซีอีโอตั้งแต่ 1 มกราคม จดหมายของบัฟเฟตต์ในเดือนกันยายนสรุปการแบ่งหน้าที่ไว้ในประโยคเดียวว่า "เกร็กบริหารบริษัท ฮาวเวิร์ดจะเป็นผู้พิทักษ์วัฒนธรรมและคุณค่าของบริษัท" และเสริมว่าเอเบล "เป็นผู้ตัดสินใจในเรื่องสำคัญมาได้สักระยะแล้ว"
ความแตกต่างนี้สำคัญ ฮาวเวิร์ด บัฟเฟตต์ไม่ใช่ซีอีโอคนใหม่ และไม่ใช่ผู้จัดการการลงทุนหลัก เขาเป็นกรรมการของ Berkshire มาตั้งแต่ปี 1993 และบริหาร Howard G. Buffett Foundation มาตั้งแต่ปี 1999 ผู้เป็นพ่อบรรยายว่าเขาเป็น "กรมธรรม์ที่ผู้ถือหุ้นเป็นเจ้าของและหวังว่าจะไม่ต้องเคลมเลย" คือผู้พิทักษ์วัฒนธรรม ไม่ใช่ผู้จัดสรรเงินทุน
คำตัดสินของตลาดมาในอีกสองวัน
BRK.B เป็นหุ้นที่ผันผวนต่ำ ความผันผวนต่อปีในรอบปีที่ผ่านมาราว 14.6% เทียบกับ 12.9% ของ SPY การเคลื่อนไหวแรงในวันเดียวจึงเกิดขึ้นไม่บ่อย และไม่กี่ครั้งที่เกิดขึ้นนั้นบอกอะไรได้มาก
| รอบซื้อขาย | BRK.B | ปริมาณเทียบค่าเฉลี่ย 60 วัน | SPY วันเดียวกัน | เกิดอะไรขึ้น |
|---|---|---|---|---|
| 4 เมษายน 2025 | −6.91% | 2.8 เท่า | −5.85% | ตลาดเทขายทั้งกระดานจากภาษีนำเข้า ไม่ใช่เฉพาะ Berkshire |
| 5 พฤษภาคม 2025 | −5.12% | 3.2 เท่า | −0.57% | รอบแรกหลังบัฟเฟตต์ประกาศให้เอเบลเป็นผู้สืบทอด |
| 2 มีนาคม 2026 | −4.91% | 2.5 เท่า | +0.06% | รอบแรกหลังผลไตรมาส 4 ปี 2025: กำไรจากการดำเนินงาน −29.8% |
| 18 กันยายน 2026 | +0.11% | 2.9 เท่า | −0.12% | บัฟเฟตต์เป็นประธานกิตติมศักดิ์ |
สองในสามวันที่แย่ที่สุดของ BRK.B ในสองปีเป็นเรื่องเฉพาะของ Berkshire และทั้งสองวันเกี่ยวกับการเปลี่ยนผ่าน วันที่ 5 พฤษภาคม 2025 หุ้นแย่กว่า SPY 4.6 จุดด้วยปริมาณซื้อขายสามเท่า วันที่ 2 มีนาคม 2026 ซึ่งเป็นวันซื้อขายแรกหลัง Berkshire เผยแพร่ผลประกอบการประจำปีฉบับแรกที่มีชื่อเอเบลลงนาม หุ้นลดลง 4.9% ขณะที่ดัชนีทรงตัว
ตรงกันข้าม วันที่การเปลี่ยนผ่านเสร็จสมบูรณ์อย่างเป็นทางการกลับเคลื่อนไหวน้อยกว่าความผันผวนรายวันตามปกติของหุ้นเสียอีก การสืบทอดตำแหน่งไม่ใช่ข่าวในเดือนกันยายน 2026 แต่เป็นข่าวในเดือนพฤษภาคม 2025 และถูกทดสอบในเดือนกุมภาพันธ์ 2026
ตามหลัง SPY สี่สิบจุด
| นับจาก | BRK.B ขณะนั้น | ผลตอบแทน BRK.B ถึง 18 ก.ย. 2026 | ผลตอบแทน SPY | ส่วนต่าง |
|---|---|---|---|---|
| 2 พ.ค. 2025 (ราคาปิดสุดท้ายก่อนประกาศ สูงสุดตลอดกาล) | 539.80 ดอลลาร์ | −5.6% | +34.4% | −40.0 จุด |
| 5 พ.ค. 2025 (ปฏิกิริยาแรก) | 512.15 ดอลลาร์ | −0.5% | +35.2% | −35.6 จุด |
| 31 ธ.ค. 2025 (สิ้นปี) | 502.65 ดอลลาร์ | +1.4% | +11.7% | −10.3 จุด |
| 2 ม.ค. 2026 (วันซื้อขายแรกของเอเบลในตำแหน่งซีอีโอ) | 496.85 ดอลลาร์ | +2.6% | +11.5% | −8.9 จุด |
| 22 เม.ย. 2026 (ต่ำสุดรอบ 52 สัปดาห์) | 465.40 ดอลลาร์ | +9.5% | +7.1% | +2.4 จุด |
| 10 ส.ค. 2026 (สูงสุดรอบ 52 สัปดาห์) | 529.42 ดอลลาร์ | −3.7% | −1.5% | −2.2 จุด |
ตัวเลขของ SPY เป็นผลตอบแทนจากราคา BRK.B ไม่จ่ายเงินปันผลแต่ SPY จ่าย ส่วนต่างของผลตอบแทนรวมจึงกว้างกว่านี้เล็กน้อย
มีข้อสังเกตสามข้อ ข้อแรก ผลงานที่ตามหลังกระจุกอยู่ในปี 2025 ก่อนเอเบลเข้ารับตำแหน่ง ตลาดลด ความคาดหวัง ต่อ Berkshire ที่ไม่มีบัฟเฟตต์ลงก่อนจะเห็นการตัดสินใจของเอเบลแม้แต่ครั้งเดียว ข้อสอง นับจากจุดต่ำสุดเดือนเมษายน 2026 BRK.B ทำได้ดีกว่าเล็กน้อย ข้อสาม ส่วนต่าง 40 จุดไม่ได้แปลว่าธุรกิจของ Berkshire แย่ลง 40% ส่วนใหญ่สะท้อนตลาดที่แข็งแกร่งซึ่งนำโดยหุ้นเติบโต ที่กลุ่มบริษัทประกันภัย รถไฟ สาธารณูปโภค และอุตสาหกรรมไม่มีทางไล่ทัน อีกส่วนหนึ่งสะท้อนส่วนเพิ่มสำหรับวิจารณญาณของบัฟเฟตต์ที่หลุดออกจากราคาไปบางส่วนแล้ว
โครงสร้างผู้นำที่เข้ามาแทนคนคนเดียว
บัฟเฟตต์เคยควบสี่บทบาท ได้แก่ ซีอีโอ หัวหน้าการลงทุน ประธานกรรมการ และผู้พิทักษ์วัฒนธรรม ตอนนี้บทบาทเหล่านี้ถูกแบ่งออก
| บทบาท | ผู้รับผิดชอบ | ที่มาของอำนาจ |
|---|---|---|
| ซีอีโอและผู้จัดสรรเงินทุนสูงสุด | เกร็ก เอเบล | ซีอีโอตั้งแต่ 1 มกราคม 2026 |
| พอร์ตหุ้น | เกร็ก เอเบล โดยเท็ด เวสเลอร์ดูแลราว 6% | รายงานประจำปี 2025 |
| ประธานคณะกรรมการ | ฮาวเวิร์ด จี. บัฟเฟตต์ | ได้รับเลือกเมื่อ 18 กันยายน 2026 |
| กรรมการอิสระนำ | ซูซาน แอล. เด็กเกอร์ | ดำรงตำแหน่งต่อ |
| ประธานกิตติมศักดิ์และกรรมการ | วอร์เรน อี. บัฟเฟตต์ | 18 กันยายน 2026 |
จดหมายของเอเบลระบุชัดว่าความรับผิดชอบด้านการลงทุนในหุ้น "ท้ายที่สุดอยู่ที่ผมในฐานะซีอีโอ" ส่วนราว 6% ที่เวสเลอร์ดูแลรวมถึง "ส่วนหนึ่งของพอร์ตที่เคยอยู่ในความดูแลของทอดด์ คอมบ์ส"
มีรายละเอียดด้านธรรมาภิบาลข้อหนึ่งที่แทบไม่มีใครสังเกต โครงการซื้อหุ้นคืนของ Berkshire อนุญาตให้ซื้อคืนได้ทุกเมื่อที่ ซีอีโอ "หลังจากปรึกษาประธานคณะกรรมการ" เห็นว่าราคาต่ำกว่ามูลค่าที่แท้จริงซึ่งประเมินอย่างระมัดระวัง ตั้งแต่วันที่ 18 กันยายน การปรึกษานั้นเป็นจากเอเบลไปยังฮาวเวิร์ด บัฟเฟตต์ ประธานคนใหม่จึงมีบทบาทอย่างเป็นทางการในการตัดสินใจด้านเงินทุนที่อ่อนไหวต่อราคาที่สุดของ Berkshire
ประกันภัยคือรากฐาน และอ่อนแรงลงในปี 2026
บริษัทประกันภัยของ Berkshire เก็บเบี้ยประกันก่อนจ่ายสินไหม เงินที่ถืออยู่ระหว่างนั้น หรือ เงินลอยตัวจากการประกันภัย (float) อยู่ที่ราว 177.5 พันล้านดอลลาร์ ณ วันที่ 30 มิถุนายน 2026 เพิ่มขึ้นราว 1.1 พันล้านดอลลาร์จากสิ้นปี 2025 float มีค่าก็ต่อเมื่อการรับประกันภัยมีกำไร การออกกรมธรรม์ราคาต่ำเพื่อให้ float โตจะทำลายมูลค่า
ธุรกิจประกันภัยหดตัวในไตรมาส 2 ทั้งสองบรรทัดกำไร
| หลังภาษี ล้านดอลลาร์ | ไตรมาส 2/2026 | ไตรมาส 2/2025 | เปลี่ยนแปลง | ครึ่งแรก 2026 | ครึ่งแรก 2025 | เปลี่ยนแปลง |
|---|---|---|---|---|---|---|
| กำไรจากการรับประกันภัย | 1,731 | 1,992 | −13.1% | 3,448 | 3,328 | +3.6% |
| รายได้จากการลงทุนของธุรกิจประกันภัย | 3,059 | 3,367 | −9.1% | 5,738 | 6,260 | −8.3% |
| รวมประกันภัย | 4,790 | 5,359 | −10.6% | 9,186 | 9,588 | −4.2% |
การเปรียบเทียบกำไรจากการรับประกันภัยครึ่งปีดูดีขึ้นเพียงเพราะครึ่งแรกของปี 2025 ต้องรับความเสียหายจากไฟป่าราว 1.1 พันล้านดอลลาร์ รายได้จากการลงทุนที่ลดลงสะท้อนอัตราดอกเบี้ยที่ต่ำลงของเงินลงทุนระยะสั้นของ Berkshire นี่คือเหตุผลที่ทิศทางนโยบายของธนาคารกลางสหรัฐ รวมถึง การขึ้นดอกเบี้ยเดือนกันยายน 2026 ตอนนี้ส่งผลโดยตรงต่อกำไรของ Berkshire
กำไรจากการรับประกันภัยของ GEICO ลดลง 45%
ในกลุ่มธุรกิจประกันภัย การเปลี่ยนแปลงที่ GEICO รุนแรงที่สุดในเอกสาร
| GEICO ก่อนภาษี ล้านดอลลาร์ | ไตรมาส 2/2026 | ไตรมาส 2/2025 | เปลี่ยนแปลง |
|---|---|---|---|
| เบี้ยประกันรับรับประกัน | 11,124 | 11,003 | +1.1% |
| เบี้ยประกันที่ถือเป็นรายได้ | 11,291 | 11,064 | +2.1% |
| ค่าสินไหมและค่าใช้จ่ายจัดการสินไหม | 8,644 | 7,945 | +8.8% |
| ค่าใช้จ่ายในการรับประกันภัย | 1,653 | 1,298 | +27.3% |
| กำไรจากการรับประกันภัยก่อนภาษี | 994 | 1,821 | −45.4% |
| อัตราส่วนความเสียหาย | 76.6% | 71.8% | +4.8 จุด |
| อัตราส่วนค่าใช้จ่าย | 14.6% | 11.7% | +2.9 จุด |
ในครึ่งแรกของปี กำไรจากการรับประกันภัยก่อนภาษีของ GEICO อยู่ที่ 2,410 ล้านดอลลาร์ เทียบกับ 3,994 ล้านดอลลาร์ ลดลง 39.7% แบบ 10-Q อธิบายว่าอัตราส่วนความเสียหายที่สูงขึ้นมาจากความถี่และความรุนแรงของการเคลมที่เพิ่มขึ้น สำหรับรถยนต์ส่วนบุคคล ความถี่ของการบาดเจ็บทางร่างกายเพิ่มขึ้นในช่วงห้าถึงเจ็ดเปอร์เซ็นต์ และความรุนแรงเพิ่มขึ้นในช่วงสิบถึงสิบสองเปอร์เซ็นต์ ค่าใช้จ่ายในการรับประกันภัยเพิ่มขึ้นส่วนใหญ่จากค่าคอมมิชชั่นและค่าโฆษณา หากคิดต่อดอลลาร์ ทุกเบี้ยประกันที่ถือเป็นรายได้ 100 ดอลลาร์ เมื่อปีก่อน GEICO เหลือกำไรจากการรับประกันภัยก่อนภาษีราว 16.50 ดอลลาร์ ตอนนี้เหลือราว 8.80 ดอลลาร์
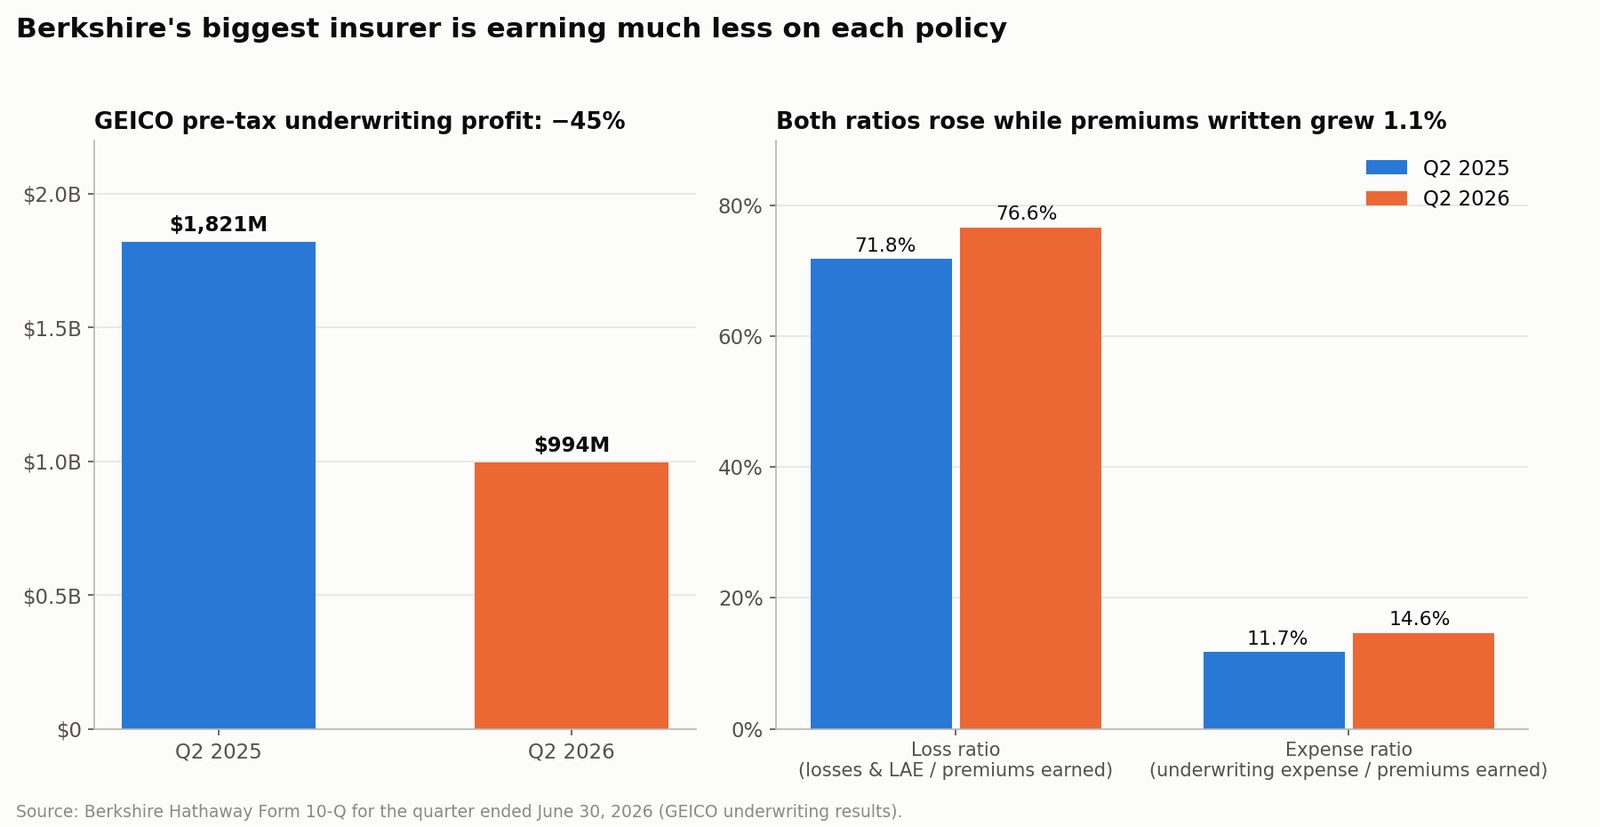
ไม่ใช่ทุกอย่างในธุรกิจประกันภัยที่แย่ลง Berkshire Hathaway Primary Group มีกำไรจากการรับประกันภัยก่อนภาษี 273 ล้านดอลลาร์ในไตรมาส 2 เทียบกับ 63 ล้านดอลลาร์ และกลุ่มประกันภัยต่อมี 913 ล้านดอลลาร์ เทียบกับ 650 ล้านดอลลาร์ แต่ GEICO เป็นเครื่องยนต์รับประกันภัยที่ใหญ่ที่สุดรายเดียว และอัตราส่วนรวม ซึ่งคือค่าสินไหมบวกค่าใช้จ่ายต่อเบี้ยประกัน เป็นตัววัดมาตรฐานของอุตสาหกรรมที่ Investopedia อธิบายไว้ ขยับจาก 83.5% เป็น 91.2% ภายในปีเดียว ขณะที่เบี้ยประกันแทบไม่เติบโต
เอเบลไม่ต้องกำหนดราคากรมธรรม์ทุกฉบับด้วยตัวเอง แต่เขาต้องรักษาวัฒนธรรมที่ GEICO ยอมเสียปริมาณงาน ดีกว่ารับประกันภัยในราคาที่ไม่เพียงพอ ปี 2026 เป็นความล่าช้าในการปรับราคาหรือแรงกดดันจากการแข่งขัน นั่นคือคำถามด้านการดำเนินงานที่สำคัญที่สุดในปีแรกของเขา
กำไรจากการดำเนินงาน: ตัวเลขพาดหัวกับตัวเลขที่แท้จริง
Berkshire ขอให้ประเมินบริษัทจากกำไรจากการดำเนินงาน ไม่ใช่กำไรสุทธิทางบัญชีที่ถูกกลบด้วยการตีราคาหุ้นในตลาด นั่นเป็นสัญชาตญาณที่ถูกต้อง แต่กำไรจากการดำเนินงานเองก็ต้องอ่านให้ดี
| หลังภาษี ล้านดอลลาร์ | ไตรมาส 2/2026 | ไตรมาส 2/2025 | เปลี่ยนแปลง |
|---|---|---|---|
| กำไรจากการรับประกันภัย | 1,731 | 1,992 | −13.1% |
| รายได้จากการลงทุนของธุรกิจประกันภัย | 3,059 | 3,367 | −9.1% |
| BNSF | 1,558 | 1,466 | +6.3% |
| Berkshire Hathaway Energy | 891 | 702 | +26.9% |
| การผลิต บริการ และค้าปลีก | 4,470 | 3,601 | +24.1% |
| อื่น ๆ | 1,274 | 32 | ไม่มีนัย |
| กำไรจากการดำเนินงาน | 12,983 | 11,160 | +16.3% |
การเติบโตในพาดหัวมาจากบรรทัด "อื่น ๆ" ซึ่งรวมกำไรและขาดทุนจากอัตราแลกเปลี่ยนของหนี้ที่ไม่ใช่สกุลดอลลาร์ของ Berkshire ได้แก่ กำไร 326 ล้านดอลลาร์ในไตรมาส 2 ปี 2026 เทียบกับ ขาดทุน 877 ล้านดอลลาร์ในไตรมาส 2 ปี 2025 การแกว่งตัว 1.2 พันล้านดอลลาร์นี้เป็นผลทางบัญชีจากการแปลงค่าหุ้นกู้ที่ไม่ใช่สกุลดอลลาร์ โดย Berkshire เพิ่งออกหุ้นกู้สกุลเยนใหม่มูลค่า 272.3 พันล้านเยนเมื่อเดือนเมษายน 2026 นี่ไม่ใช่ผลงานของธุรกิจ
| ล้านดอลลาร์ | ไตรมาส 2/2026 | ไตรมาส 2/2025 | เปลี่ยนแปลง | ครึ่งแรก 2026 | ครึ่งแรก 2025 | เปลี่ยนแปลง |
|---|---|---|---|---|---|---|
| กำไรจากการดำเนินงานที่รายงาน | 12,983 | 11,160 | +16.3% | 24,329 | 20,801 | +17.0% |
| ผลของอัตราแลกเปลี่ยนต่อหนี้ที่ไม่ใช่ดอลลาร์ | +326 | −877 | — | +575 | −1,590 | — |
| กำไรจากการดำเนินงานไม่รวมผลอัตราแลกเปลี่ยน | 12,657 | 12,037 | +5.2% | 23,754 | 22,391 | +6.1% |
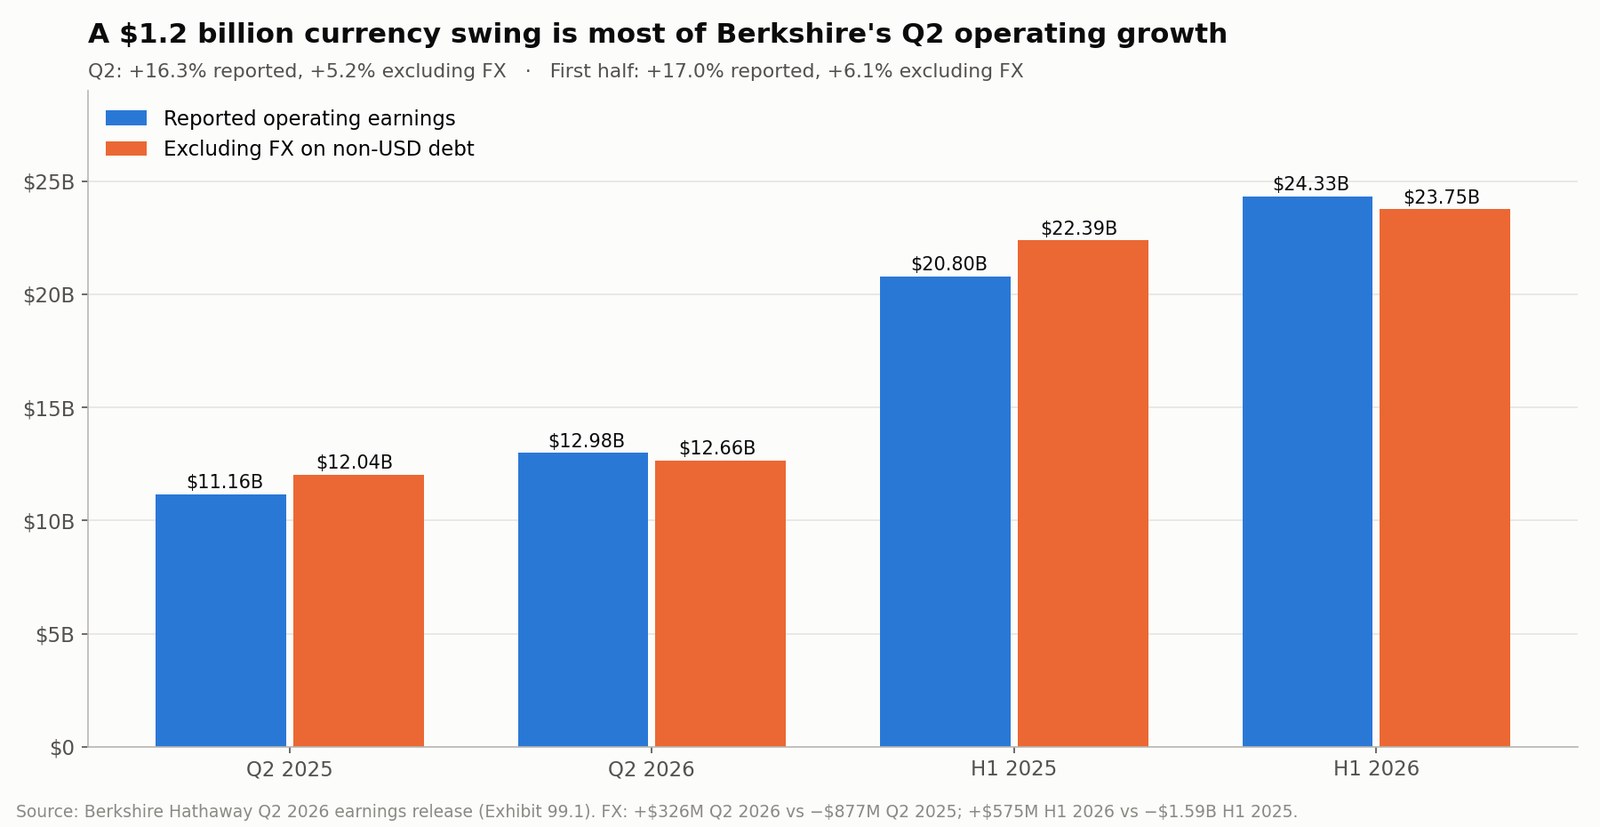
แม้แต่ตัวเลข +5.2% ก็ยังรวมการซื้อกิจการ กลุ่มการผลิต บริการ และค้าปลีกตอนนี้มี OxyChem ซึ่ง Berkshire ยังไม่ได้เป็นเจ้าของเมื่อปีก่อน บริษัทนี้ทำกำไร 149 ล้านดอลลาร์ก่อนภาษีในไตรมาส 2 จากรายได้ 1.4 พันล้านดอลลาร์ เมื่อหักทั้งอัตราแลกเปลี่ยนและธุรกิจเคมีใหม่ออก กำไรจากการดำเนินงานพื้นฐานของ Berkshire เติบโตในระดับตัวเลขหลักเดียวต่ำ โดยธุรกิจนอกประกันภัยเพิ่มขึ้นและประกันภัยลดลง
นั่นเป็นผลลัพธ์ที่น่านับถือสำหรับบริษัทขนาดนี้ แต่ไม่ใช่การก้าวกระโดดอย่างที่พาดหัว +16.3% ชวนให้เข้าใจ สังเกตความหมายต่อบรรทัด "อื่น ๆ" เอง เมื่อหักผลอัตราแลกเปลี่ยน บรรทัดนี้อยู่ที่ 948 ล้านดอลลาร์ เทียบกับ 909 ล้านดอลลาร์เมื่อปีก่อน แทบไม่เปลี่ยน การกระโดดทั้งหมดของบรรทัดนี้มาจากค่าเงิน ไม่ได้มาจากธุรกิจใดเลย
รายงานฉบับแรกของยุคเอเบล: ทำไมวันที่ 2 มีนาคมจึงเจ็บ
รอบซื้อขายที่แย่ที่สุดเฉพาะของ Berkshire ในยุคใหม่เกิดขึ้นหลังประกาศฉบับแรกภายใต้เอเบล ซึ่งเผยแพร่วันเสาร์ที่ 28 กุมภาพันธ์ 2026 ประกาศผลไตรมาส 4 ปี 2025 ของ Berkshire แสดงว่า
| หลังภาษี ล้านดอลลาร์ | ไตรมาส 4/2025 | ไตรมาส 4/2024 | เปลี่ยนแปลง | ปี 2025 | ปี 2024 | เปลี่ยนแปลง |
|---|---|---|---|---|---|---|
| กำไรจากการรับประกันภัย | 1,561 | 3,409 | −54.2% | 7,258 | 9,020 | −19.5% |
| รายได้จากการลงทุนของธุรกิจประกันภัย | 3,072 | 4,088 | −24.9% | 12,513 | 13,670 | −8.5% |
| BNSF | 1,347 | 1,278 | +5.4% | 5,476 | 5,031 | +8.8% |
| Berkshire Hathaway Energy | 691 | 729 | −5.2% | 3,979 | 3,730 | +6.7% |
| การผลิต บริการ และค้าปลีก | 3,370 | 3,262 | +3.3% | 13,647 | 13,072 | +4.4% |
| อื่น ๆ | 159 | 1,761 | −91.0% | 1,613 | 2,914 | −44.6% |
| กำไรจากการดำเนินงาน | 10,200 | 14,527 | −29.8% | 44,486 | 47,437 | −6.2% |
ผลไตรมาส 4 นั้นครอบคลุมช่วงที่บัฟเฟตต์ยังเป็นผู้นำ จึงไม่ใช่สมุดพกของเอเบล แต่นี่คือตัวเลขชุดแรกที่นักลงทุนเห็นพร้อมชื่อเอเบลในจดหมาย และแสดงรูปแบบเดียวกับที่แบบ 10-Q ไตรมาส 2 ยืนยันในภายหลัง คือกำไรประกันภัยลดลง รายได้จากการลงทุนลดตามดอกเบี้ย และธุรกิจรถไฟกับอุตสาหกรรมเป็นตัวแบกการเติบโต BRK.B ลดลง 4.9% ในวันซื้อขายถัดมา
กำไรสุทธิทางบัญชีส่วนใหญ่เป็นเพียงสัญญาณรบกวน
Berkshire รายงาน กำไรสุทธิทางบัญชี 25.67 พันล้านดอลลาร์ ในไตรมาส 2 ปี 2026 มากกว่าสองเท่าของ 12.37 พันล้านดอลลาร์เมื่อปีก่อน หรือ 11.91 ดอลลาร์ต่อหุ้นคลาส B ในจำนวนนี้ 12.68 พันล้านดอลลาร์เป็นกำไรจากการลงทุนหลังภาษี รวมถึงกำไรที่ยังไม่รับรู้ในหุ้นที่ยังถืออยู่ซึ่งเพิ่มขึ้น 10.9 พันล้านดอลลาร์ ประกาศผลประกอบการไตรมาส 2 ของ Berkshire ระบุด้วยถ้อยคำจากยุคบัฟเฟตต์ที่เอเบลคงไว้ว่า กำไรจากการลงทุนรายไตรมาส "ปกติแล้วไม่มีความหมาย"
อัตราส่วนราคาต่อกำไรที่คำนวณจากกำไรทางบัญชีจึงแทบไร้ประโยชน์สำหรับ Berkshire ตลาดขาขึ้นทำให้มันพองตัว ตลาดขาลงทำให้มันยุบ ทั้งสองอย่างไม่ได้บอกอะไรเกี่ยวกับรถไฟ สาธารณูปโภค หรือบริษัทประกันภัยเลย
เกร็ก เอเบลทำอะไรกับเงินทุนจริง ๆ
คำพูดบอกเจตนา ธุรกรรมคือหลักฐาน
| ธุรกรรม | ช่วงเวลา | ราคา | หมายเหตุ |
|---|---|---|---|
| OxyChem (จาก Occidental) | ตกลง 1 ต.ค. 2025 ปิดดีล 2 ม.ค. 2026 | ~9.4 พันล้านดอลลาร์ เงินสด | ตกลงก่อนเอเบลเป็นซีอีโอ Occidental รับภาระสิ่งแวดล้อมเดิมไว้ |
| Taylor Morrison | ตกลง 31 พ.ค. 2026 ปิดดีล 24 ก.ค. 2026 | 72.50 ดอลลาร์ต่อหุ้น ส่วนของผู้ถือหุ้น ~6.8 พันล้านดอลลาร์ มูลค่ากิจการ ~8.5 พันล้านดอลลาร์ | ประกาศและปิดดีลภายใต้เอเบล |
| การซื้อหุ้นคืน | ครึ่งแรก 2026 ส่วนใหญ่ไตรมาส 2 | ~4.8 พันล้านดอลลาร์ | การซื้อคืนที่มีนัยสำคัญครั้งแรกในยุคเอเบล |
มูลค่าเบื้องต้นของ OxyChem ณ วันที่ซื้อกิจการคือสินทรัพย์ 10.7 พันล้านดอลลาร์ ซึ่งราว 7.0 พันล้านเป็นที่ดิน อาคาร และอุปกรณ์ และหนี้สิน 1.3 พันล้านดอลลาร์ กำไรก่อนภาษี 149 ล้านดอลลาร์ในไตรมาส 2 รวมค่าเสื่อมราคาและค่าตัดจำหน่ายเพิ่มเติมจากการบัญชีการซื้อกิจการแล้ว ตาม ประกาศการปิดดีล Taylor Morrison จะถูกรวมเข้ากับธุรกิจก่อสร้างบ้านบนที่ดินเดิมของ Berkshire ภายใต้การนำของซีอีโอเชอริล พาลเมอร์
Taylor Morrison คือการซื้อกิจการขนาดใหญ่ครั้งแรกที่เป็นของเอเบลทั้งหมด เป็นผู้สร้างบ้านที่มีวัฏจักร ผลตอบแทนจะขึ้นอยู่กับความต้องการที่อยู่อาศัยและเงื่อนไขสินเชื่อบ้านที่ไม่มีใครในโอมาฮาควบคุมได้ เนื่องจากปิดดีลหลังสิ้นไตรมาส Berkshire จึงยังไม่ได้เปิดเผยการปันส่วนราคาซื้อ ข้อมูลนี้จะมาพร้อมเอกสารไตรมาส 3 การตัดสินจะใช้เวลาหลายปี
บททดสอบราคาซื้อหุ้นคืน
แบบ 10-Q ไตรมาส 2 เปิดเผยชัดเจนว่า Berkshire จ่ายเท่าใดสำหรับหุ้นของตัวเอง
| เดือน (2026) | คลาส | จำนวนหุ้น | ราคาเฉลี่ย |
|---|---|---|---|
| เมษายน | — | ไม่มี | — |
| พฤษภาคม | คลาส A | 65 | 716,231.37 ดอลลาร์ |
| พฤษภาคม | คลาส B | 1,458,312 | 476.01 ดอลลาร์ |
| มิถุนายน | คลาส A | 413 | 733,775.06 ดอลลาร์ |
| มิถุนายน | คลาส B | 7,139,881 | 487.98 ดอลลาร์ |
เมื่อแปลงหุ้นคลาส A แต่ละหุ้นเป็นหุ้นคลาส B 1,500 หุ้น การซื้อคืนในไตรมาส 2 รวมราว 4.53 พันล้านดอลลาร์ ที่ราคาเฉลี่ยราว 486 ดอลลาร์ต่อหุ้นเทียบเท่าคลาส B หุ้นเทียบเท่าคลาส A ที่ออกจำหน่ายลดลงจาก 1,438,223 หุ้น ณ สิ้นปี เหลือ 1,431,693 หุ้น ณ วันที่ 30 มิถุนายน ลดลง 0.45%
เมื่อวัดกับมูลค่าตามบัญชี คือส่วนของผู้ถือหุ้น 747.9 พันล้านดอลลาร์ ของ Berkshire หารด้วยจำนวนหุ้น บริษัทมี มูลค่าตามบัญชีราว 348 ดอลลาร์ต่อหุ้นเทียบเท่าคลาส B ณ วันที่ 30 มิถุนายน แปลว่าเอเบลซื้อที่ราว 1.40 เท่าของมูลค่าตามบัญชี ณ ราคาปิดวันที่ 18 กันยายน การซื้อคืนนั้นมีกำไรราว 4.9% และหุ้นซื้อขายที่ราว 1.46 เท่าของมูลค่าตามบัญชี (ดู Investopedia เรื่องอัตราส่วนราคาต่อมูลค่าตามบัญชี สำหรับข้อจำกัดของตัววัดนี้ มูลค่าตามบัญชีประเมินธุรกิจที่ถือครองทั้งหมดซึ่งบันทึกด้วยราคาทุนเดิมต่ำเกินจริง)
กฎของโครงการเรียบง่าย ซื้อคืนได้ทุกเมื่อที่ซีอีโอหลังปรึกษาประธานเห็นว่าราคาต่ำกว่ามูลค่าที่แท้จริงซึ่งประเมินอย่างระมัดระวัง ไม่มีขั้นต่ำหรือขั้นสูง และการซื้อคืนต้องไม่ทำให้เงินสด รายการเทียบเท่าเงินสด และตั๋วเงินคลังรวมลดต่ำกว่า 30 พันล้านดอลลาร์ การซื้อในเดือนพฤษภาคมและมิถุนายนบอกว่าเอเบลขีดเส้นนั้นไว้ที่ไหนในปี 2026 คือที่ใดสักแห่งเหนือ 476–488 ดอลลาร์ต่อหุ้น B
โจทย์การจัดสรรเงิน 359 พันล้านดอลลาร์
ณ วันที่ 30 มิถุนายน ธุรกิจประกันภัยและธุรกิจอื่นของ Berkshire ถือ เงินสด รายการเทียบเท่าเงินสด และตั๋วเงินคลังสหรัฐ 359.2 พันล้านดอลลาร์ หลังหักรายการซื้อที่ยังไม่ชำระ ณ ราคาปิดวันที่ 18 กันยายน มูลค่าตลาดของ Berkshire อยู่ที่ราว 1.09 ล้านล้านดอลลาร์ สภาพคล่องจึงเท่ากับราว 33% ของมูลค่าตลาด
เทียบกับกองเงินนั้น สิ่งที่เอเบลนำไปใช้ในปี 2026 จนถึงตอนนี้ ได้แก่ OxyChem ส่วนของผู้ถือหุ้น Taylor Morrison และการซื้อหุ้นคืน รวมราว 21 พันล้านดอลลาร์ หรือ 5.8% ของสภาพคล่อง
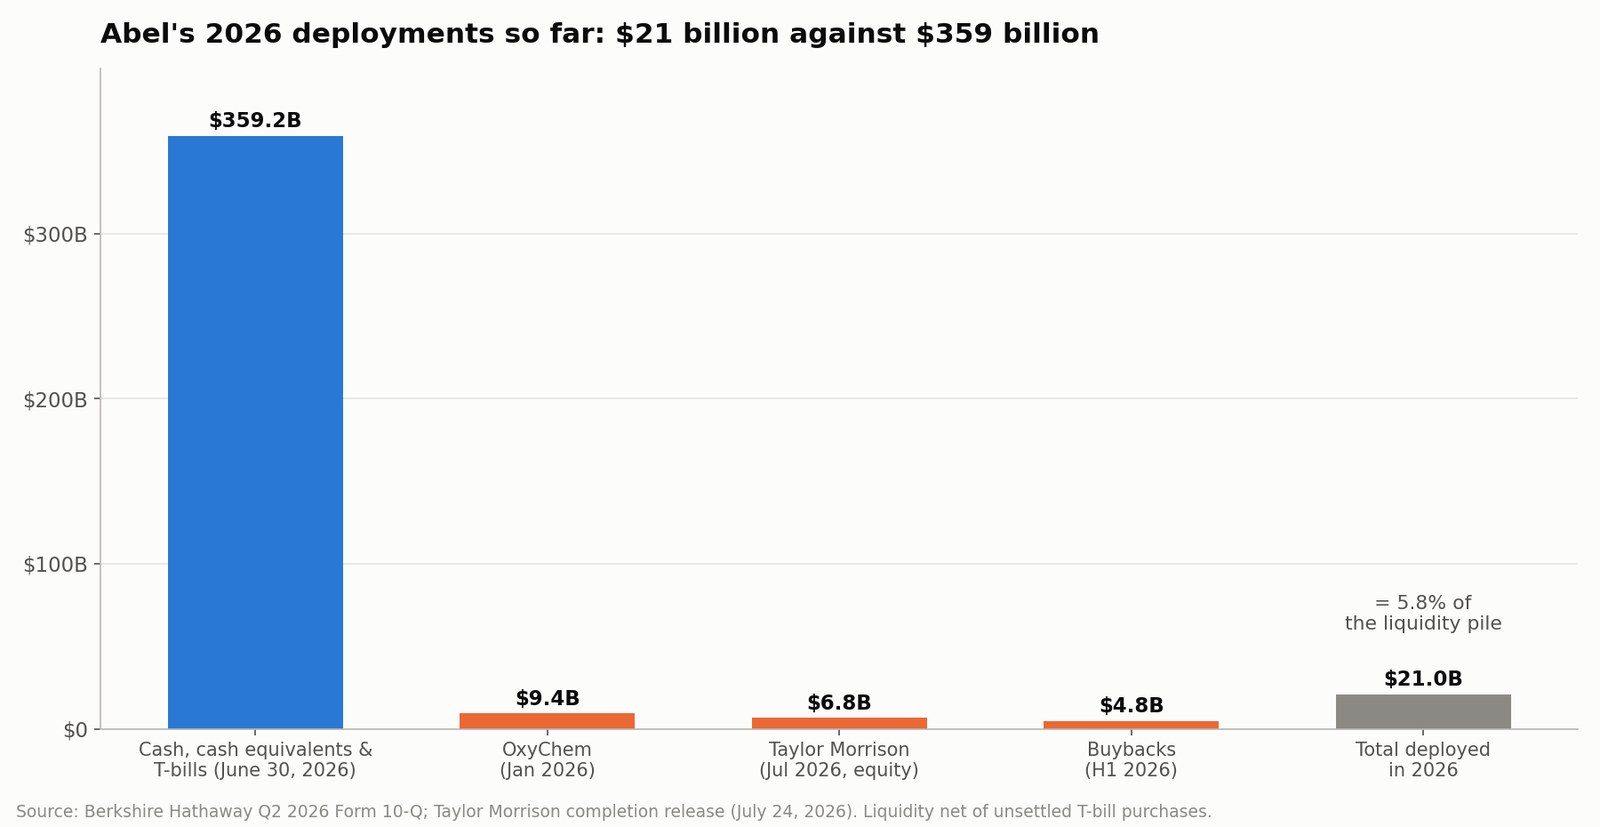
ไม่ใช่เงินส่วนเกินทั้งหมด บริษัทประกันภัยต้องการสภาพคล่องจำนวนมากไว้จ่ายสินไหม และ Berkshire ตั้งใจถือไว้มากพอจะรอดจากภัยพิบัติโดยไม่ต้องระดมทุน แต่ยอดเงินนี้สร้างปัญหาผลตอบแทนทุกครั้งที่ดอกเบี้ยระยะสั้นลดลง อย่างที่เกิดตลอดปี 2025 ประวัติของ ทุกวัฏจักรลดดอกเบี้ยของเฟดตั้งแต่ปี 1980 สำหรับ Berkshire ก็คือประวัติรายได้จากตั๋วเงินคลังของบริษัทด้วย
เอเบลมีทางเลือกสี่ทาง
- ซื้อกิจการทั้งบริษัท ได้กระแสเงินสดที่ยั่งยืน แต่มีเป้าหมายไม่มากที่ใหญ่พอจะสร้างความแตกต่างและมีราคาสมเหตุสมผล
- ซื้อหุ้นในตลาด Berkshire ขยับได้เร็วเมื่อตลาดร่วง แต่การกระจุกตัวเพิ่มความผันผวนของการตีราคา
- ซื้อหุ้น Berkshire คืน สร้างมูลค่าได้เฉพาะเมื่อต่ำกว่ามูลค่าที่แท้จริง การซื้อในเดือนพฤษภาคมและมิถุนายนที่ราว 1.40 เท่าของมูลค่าตามบัญชีบอกเกณฑ์ปัจจุบันของเขา
- ถือสภาพคล่องไว้ มีเหตุผลเมื่อราคาสูง แต่มีต้นทุนหากยืดเยื้อ
จดหมายของเอเบลคงนโยบายปันผลไว้เหมือนเดิม คือ Berkshire จะไม่จ่ายเงินปันผลเป็นเงินสด "ตราบใดที่เงินกำไรสะสมแต่ละดอลลาร์มีโอกาสสมเหตุสมผลที่จะสร้างมูลค่าตลาดให้ผู้ถือหุ้นมากกว่าหนึ่งดอลลาร์" และคณะกรรมการทบทวนนโยบายนี้ทุกปี Berkshire ไม่เคยประกาศจ่ายเงินปันผลเป็นเงินสดเลยตั้งแต่ปี 1967
แบบทดสอบการจัดสรรเงินทุนเชิงปฏิบัติ
| คำถาม | เหตุที่สำคัญ |
|---|---|
| ราคารวมทั้งหมดรวมหนี้ที่รับมาเป็นเท่าไร | ส่วนของผู้ถือหุ้น Taylor Morrison 6.8 พันล้านดอลลาร์กลายเป็นมูลค่ากิจการ 8.5 พันล้านดอลลาร์ |
| กระแสเงินสดที่ยั่งยืนแบบใดที่ซื้อมา | กำไรที่จุดสูงสุดของวัฏจักรทำให้ดีลดูถูก |
| ผลตอบแทนเทียบกับตั๋วเงินคลังเป็นอย่างไร | Berkshire มีทางเลือกความเสี่ยงต่ำเสมอ |
| สภาพคล่องรับมือปีประกันภัยที่หนักหนาได้หรือไม่ | ความทนทานคือตัวโมเดล |
| มูลค่า ต่อหุ้น Berkshire เพิ่มขึ้นหรือไม่ | กำไรรวมที่มากขึ้นไม่ใช่สิ่งเดียวกัน |
พอร์ตลงทุน: ทั้งสินทรัพย์และความเสี่ยงจากการกระจุกตัว
หุ้นที่ Berkshire ถือมีมูลค่ายุติธรรม 323.8 พันล้านดอลลาร์ ณ วันที่ 30 มิถุนายน 2026 เพิ่มจาก 297.8 พันล้านดอลลาร์เมื่อสิ้นปี ห้าตัวที่ถือมากที่สุด ได้แก่ Alphabet, American Express, Apple, Bank of America และ The Coca-Cola Company คิดเป็น 66% ของมูลค่านั้น เพิ่มจาก 65% Berkshire ถือหุ้น American Express 151.6 ล้านหุ้น หรือ 22.5% ของบริษัท
สองในห้าบริษัทนี้กำลังมีประเด็นถกเถียงของตัวเอง Apple กำลังเปลี่ยนผู้นำเช่นกัน ดังที่วิเคราะห์ไว้ใน ทิม คุก ลงจากตำแหน่ง: จอห์น เทอร์นัส รับช่วงแอปเปิลด้วยฐานะแบบใด ส่วนคำถามเรื่องการใช้จ่ายของ Alphabet อยู่ใน งบ Alphabet Q2 2026: Gemini และ Cloud คุ้มกับ capex AI ไหม? สำหรับผู้ถือหุ้น Berkshire นี่ไม่ใช่เรื่องไกลตัว แต่เป็นส่วนใหญ่ของพอร์ต
Berkshire ยังถือหุ้นที่บันทึกด้วยวิธีส่วนได้เสีย 27.5% ใน Kraft Heinz และ 26.7% ใน Occidental รวมถึงหุ้นบุริมสิทธิ์ของ Occidental ราว 8.5 พันล้านดอลลาร์ จดหมายของเอเบลพูดตรงอย่างผิดปกติเกี่ยวกับรายแรกว่า "การลงทุนของเราใน Kraft Heinz น่าผิดหวัง"
ควรประเมินการเปลี่ยนแปลงพอร์ตในอนาคตจาก ราคาที่จ่าย เหตุผล และผลลัพธ์ ไม่ใช่จากว่าดีลนั้นคล้ายเกร็ดเรื่องเล่าของบัฟเฟตต์หรือไม่
ความเสี่ยงที่อาจบั่นทอน Berkshire หลังยุคบัฟเฟตต์
การกำหนดราคาประกันภัย อัตราส่วนความเสียหายและอัตราส่วนค่าใช้จ่ายของ GEICO สูงขึ้นทั้งคู่ในปี 2026 หากเงินเฟ้อของค่าสินไหมยังแซงหน้าราคา กำไรจากการรับประกันภัยซึ่งเป็นแหล่งเงินทุนที่ถูกที่สุดของ Berkshire จะหดตัวต่อไป
ภาระจากไฟป่า PacifiCorp ในเครือ Berkshire Hathaway Energy ได้บันทึกความเสียหายประมาณการสะสมราว 2.85 พันล้านดอลลาร์ จากไฟป่าปี 2020 และไฟป่าแมคคินนีย์ปี 2022 จนถึงวันที่ 30 มิถุนายน 2026 จ่ายค่าไกล่เกลี่ยไปแล้วราว 2.3 พันล้านดอลลาร์ มีภาระประมาณการที่ยังไม่จ่าย 572 ล้านดอลลาร์ และวางหลักประกัน 719 ล้านดอลลาร์ แบบ 10-Q เตือนว่ามีความเป็นไปได้อย่างสมเหตุสมผลที่จะเกิดความเสียหายเพิ่มเติมอย่างมีนัยสำคัญ
ความผิดพลาดในการจัดสรรเงินทุน ดีลที่ตั้งราคาผิดมูลค่าหลายหมื่นล้านดอลลาร์อาจลบกำไรส่วนเพิ่มหลายปี สภาพคล่องขจัดความเสี่ยงด้านเงินทุน แต่ไม่รับประกันผลตอบแทน
ขนาด บริษัทที่มีมูลค่าราว 1.09 ล้านล้านดอลลาร์ไม่อาจเติบโตทบต้นในอัตราที่ Berkshire เคยทำได้ตอนยังเล็ก การเปรียบเทียบเอเบลกับผลงาน 60 ปีของบัฟเฟตต์ไม่มีความหมายในเชิงวิเคราะห์
ส่วนเพิ่มของราคา ส่วนหนึ่งของมูลค่าในอดีตของ BRK.B คือความเชื่อมั่นในคนคนเดียว ส่วนต่าง 40 จุดบ่งชี้ว่าส่วนเพิ่มนั้นถูกตัดออกไปมากแล้ว ซึ่งมีสองด้าน ทั้งเป็นความเสี่ยงที่เกิดขึ้นแล้ว และเป็นมาตรฐานที่ต่ำลงสำหรับเอเบล
ประเมินมูลค่า BRK.B หลังยุคบัฟเฟตต์อย่างไร
อัตราส่วน P/E ตัวเดียวทำให้เข้าใจ Berkshire ผิด ตัววัดที่มีประโยชน์กว่าได้แก่
- ราคาต่อมูลค่าตามบัญชี โดยตระหนักว่ามูลค่าตามบัญชีประเมินธุรกิจที่ถือทั้งหมดต่ำเกินไป ที่ 509.77 ดอลลาร์ BRK.B ซื้อขายที่ราว 1.46 เท่า ของมูลค่าตามบัญชี ณ 30 มิถุนายน ราว 348 ดอลลาร์ต่อหุ้นเทียบเท่าคลาส B ส่วนการซื้อคืนของเอเบลเองอยู่ที่ราว 1.40 เท่า
- กำไรจากการดำเนินงานที่ปรับให้เป็นปกติ ไม่รวมผลอัตราแลกเปลี่ยนต่อหนี้ที่ไม่ใช่ดอลลาร์ และไม่รวมปีที่มีภัยพิบัติผิดปกติ
- ผลรวมของแต่ละส่วน ได้แก่ ประกันภัยพร้อม float, BNSF, กลุ่มพลังงาน, การผลิตและค้าปลีก, พอร์ตหุ้น และสภาพคล่องส่วนที่เกินความจำเป็นของธุรกิจประกันภัย
- มูลค่าที่แท้จริงต่อหุ้นตามเวลา เทียบกับผลตอบแทนพันธบัตรรัฐบาลและทางเลือกอื่น
| สถานการณ์ | สิ่งที่เอเบลพิสูจน์ | ผลที่น่าจะเกิดขึ้น |
|---|---|---|
| ดี | การปรับราคาของ GEICO ฟื้นมาร์จิ้น ดีลใหญ่มีวินัย ซื้อคืนต่ำกว่ามูลค่า | ส่วนลดเทียบ SPY แคบลง อัตราส่วนต่อมูลค่าตามบัญชีขยายตัว |
| ฐาน | วัฒนธรรมยังอยู่ ธุรกิจเติบโตหลักเดียวระดับกลาง | ผลตอบแทนพอสมควร ไม่มีผลงานเหนือตลาดแบบยุคบัฟเฟตต์ |
| แย่ | มาร์จิ้นประกันภัยยังลดลง ซื้อกิจการแพง ธรรมาภิบาลอ่อนลง | มูลค่าต่อหุ้นโตช้าลง อัตราส่วนหดเข้าหามูลค่าตามบัญชี |
การเทียบกับ JPMorgan ที่มี ROTCE 23% ปะทะ 3.2 เท่าของมูลค่าบัญชี ให้บทเรียนที่ดี ตลาดยอมจ่ายแพงให้ผลตอบแทนต่อส่วนของผู้ถือหุ้นที่สูงและมองเห็นได้ชัด อัตราส่วนของ Berkshire จะถูกกำหนดโดยว่าเอเบลทำให้ผลตอบแทนมองเห็นได้ชัดขึ้นหรือไม่ ไม่ใช่ว่าเขาพูดเหมือนบัฟเฟตต์หรือไม่
เช็กลิสต์ของผู้ถือหุ้นในยุคเอเบล
- กำไรจากการดำเนินงานไม่รวมผลอัตราแลกเปลี่ยน กลุ่มธุรกิจใดขยับ และแรงขับเคลื่อนเกิดซ้ำได้หรือไม่
- อัตราส่วนความเสียหายและค่าใช้จ่ายของ GEICO กลับไปใกล้ระดับปี 2025 หรือไม่
- float ประกันภัย เติบโตควบคู่กับการรับประกันภัยที่มีกำไรหรือไม่
- สภาพคล่อง เหลือเท่าไรหลังดีลและการซื้อคืน
- การนำเงินไปใช้ ซื้ออะไร ในราคารวมเท่าไร และคาดหวังผลตอบแทนเท่าไร
- ราคาซื้อคืน เอเบลซื้อที่กี่เท่าของมูลค่าตามบัญชี
- การกระจุกตัวของพอร์ต ห้าตัวที่ถือมากที่สุดเปลี่ยนหรือไม่ และเพราะอะไร
- ธรรมาภิบาล เอเบลพูดตรงเรื่องความผิดพลาดหรือไม่ และคณะกรรมการของฮาวเวิร์ด บัฟเฟตต์ตั้งคำถามกับการตัดสินใจใหญ่หรือไม่
SimianX AI รวมเอกสารที่ยื่นต่อ SEC ข้อมูลการเงิน ตัวชี้วัดทางเทคนิค และการวิเคราะห์ข่าวสำหรับหุ้นสหรัฐ นักลงทุนที่ติดตาม BRK.B ใช้ได้เพื่อจับการเปิดเผยข้อมูลใหม่ แล้วตรวจสอบข้อสรุปสำคัญกับรายงานของ Berkshire เอง
- SimianX AI
- กระดานจัดอันดับคริปโทของ SimianX
- ข้อมูลพื้นฐาน BRK.B บน SimianX
- ห้องบัญชาการแบบสดของ SimianX
คำถามที่พบบ่อย: Berkshire Hathaway หลังยุคบัฟเฟตต์
วอร์เรน บัฟเฟตต์เกษียณจาก Berkshire Hathaway โดยสมบูรณ์แล้วหรือ
ไม่ เกร็ก เอเบลเป็นซีอีโอเมื่อ 1 มกราคม 2026 และบัฟเฟตต์เป็นประธานกิตติมศักดิ์เมื่อ 18 กันยายน 2026 บัฟเฟตต์ยังเป็นกรรมการ ฮาวเวิร์ด จี. บัฟเฟตต์เป็นประธานคนใหม่ เอเบลบริหารบริษัทและรับผิดชอบการตัดสินใจสำคัญ
BRK.B ตอบสนองอย่างไรเมื่อบัฟเฟตต์ลงจากตำแหน่งประธาน
แทบไม่ขยับ BRK.B เพิ่มขึ้น 0.11% เมื่อ 18 กันยายน 2026 ด้วยปริมาณซื้อขาย 2.9 เท่าของปกติ การเคลื่อนไหวใหญ่เกิดก่อนหน้านั้น คือ −5.12% เมื่อ 5 พฤษภาคม 2025 รอบแรกหลังบัฟเฟตต์ประกาศให้เอเบลเป็นผู้สืบทอด และ −4.91% เมื่อ 2 มีนาคม 2026 หลังผลประกอบการชุดแรกที่ประกาศภายใต้เอเบล
หุ้น Berkshire เป็นอย่างไรนับตั้งแต่ประกาศผู้สืบทอด
จากราคาปิดวันที่ 2 พฤษภาคม 2025 ซึ่งเป็นราคาปิดสูงสุดตลอดกาลที่ 539.80 ดอลลาร์ ถึง 18 กันยายน 2026 BRK.B ลดลง 5.6% ขณะที่ SPY เพิ่มขึ้น 34.4% ส่วนต่างราว 40 จุดเปอร์เซ็นต์ นับจากวันซื้อขายแรกของเอเบลในตำแหน่งซีอีโอ BRK.B เพิ่มขึ้น 2.6% เทียบกับ 11.5% ของ SPY
กำไรของ Berkshire เติบโต 16% ในไตรมาส 2 ปี 2026 จริงหรือ
กำไรจากการดำเนินงานที่รายงานเพิ่มขึ้น 16.3% เป็น 12.98 พันล้านดอลลาร์ เมื่อหักผลอัตราแลกเปลี่ยนต่อหนี้ที่ไม่ใช่ดอลลาร์ ซึ่งปีนี้กำไร 326 ล้านดอลลาร์เทียบกับขาดทุน 877 ล้านดอลลาร์ปีก่อน การเติบโตอยู่ที่ราว 5.2% และยังรวม OxyChem ที่เพิ่งซื้อมาด้วย
เกิดอะไรขึ้นกับ GEICO
กำไรจากการรับประกันภัยก่อนภาษีของ GEICO ลดลงเหลือ 994 ล้านดอลลาร์ในไตรมาส 2 ปี 2026 จาก 1.821 พันล้านดอลลาร์ ลดลง 45.4% อัตราส่วนความเสียหายเพิ่มจาก 71.8% เป็น 76.6% จากความถี่และความรุนแรงของการเคลมที่สูงขึ้น และอัตราส่วนค่าใช้จ่ายเพิ่มจาก 11.7% เป็น 14.6% จากค่าคอมมิชชั่นและค่าโฆษณา ขณะที่เบี้ยประกันรับรับประกันเติบโตเพียง 1.1%
Berkshire ซื้อหุ้นคืนในยุคเอเบลหรือไม่
ใช่ Berkshire ซื้อหุ้นคืนราว 4.8 พันล้านดอลลาร์ในครึ่งแรกของปี 2026 ส่วนใหญ่ในเดือนพฤษภาคมและมิถุนายน ที่ราว 476–488 ดอลลาร์ต่อหุ้นคลาส B หรือราว 1.40 เท่าของมูลค่าตามบัญชี ซีอีโอเป็นผู้ตัดสินใจหลังปรึกษาประธาน ซึ่งตอนนี้คือฮาวเวิร์ด บัฟเฟตต์
ตอนนี้ Berkshire จะจ่ายเงินปันผลหรือไม่
ยังไม่มีการประกาศ จดหมายของเอเบลคงนโยบายว่า Berkshire จะไม่จ่ายเงินปันผลเป็นเงินสดตราบใดที่เงินที่เก็บไว้แต่ละดอลลาร์มีโอกาสสมเหตุสมผลที่จะสร้างมูลค่าตลาดมากกว่าหนึ่งดอลลาร์ และคณะกรรมการทบทวนทุกปี Berkshire ไม่เคยประกาศจ่ายเงินปันผลเป็นเงินสดตั้งแต่ปี 1967
บทสรุป
การที่วอร์เรน บัฟเฟตต์ขึ้นเป็นประธานกิตติมศักดิ์คือการปิดฉากการสืบทอด ไม่ใช่การเริ่มต้น และหุ้นก็ตอบสนองตามนั้น BRK.B เพิ่มขึ้น 0.11% ในวันนั้น ตลาดได้ตัดสินไปแล้ว ด้วยการร่วง 5.12% ในรอบถัดจากที่บัฟเฟตต์ประกาศชื่อเอเบลเมื่อพฤษภาคม 2025 การร่วง 4.91% หลังผลประกอบการชุดแรกของยุคเอเบลเมื่อมีนาคม 2026 และ ผลงานที่แย่กว่า SPY 40 จุด นับจากราคาปิดสุดท้ายก่อนการประกาศ ซึ่งเป็นจุดสูงสุดตลอดกาลของหุ้นด้วย
ธุรกิจที่เอเบลรับช่วงมาแข็งแกร่ง แต่ไม่สม่ำเสมอ กำไรจากการดำเนินงานไตรมาส 2 เพิ่มขึ้น 16.3% ตามที่รายงาน และราว 5.2% เมื่อหักผลอัตราแลกเปลี่ยน กำไรประกันภัยลดลง 10.6% และกำไรจากการรับประกันภัยก่อนภาษีของ GEICO ลดลง 45.4% ขณะที่ BNSF กลุ่มพลังงาน และธุรกิจอุตสาหกรรมเป็นตัวแบกการเติบโต สภาพคล่องอยู่ที่ 359.2 พันล้านดอลลาร์ ราวหนึ่งในสามของมูลค่าตลาด Berkshire และเอเบลนำไปใช้แล้วราว 21 พันล้านดอลลาร์ ในปี 2026 รวมการซื้อคืนที่ราว 1.40 เท่าของมูลค่าตามบัญชี
สมุดพกของยุคเอเบลจึงเจาะจงชัดเจน ได้แก่ มาร์จิ้นของ GEICO กำไรจากการดำเนินงานไม่รวมผลอัตราแลกเปลี่ยน ราคาของทุกดีลใหญ่และทุกการซื้อคืน และการเติบโตของมูลค่าต่อหุ้นในระยะหลายปี ไม่ใช่รายไตรมาส ตอนนี้ฮาวเวิร์ด บัฟเฟตต์เป็นประธานคณะกรรมการที่กำกับการตัดสินใจเหล่านั้น และตามกฎการซื้อคืน เขาคือคนที่เอเบลต้องปรึกษาก่อนที่ Berkshire จะซื้อหุ้นของตัวเอง
อ่านเพิ่มเติม
- ทิม คุก ลงจากตำแหน่ง: จอห์น เทอร์นัส รับช่วงแอปเปิลด้วยฐานะแบบใด
- วอร์ชไม่สนทรัมป์ เฟดขึ้นดอกเบี้ยครั้งแรกนับตั้งแต่ปี 2023
- ทุกวัฏจักรลดดอกเบี้ยของเฟดตั้งแต่ปี 1980: หุ้น พันธบัตร ทองคำ
- งบ Alphabet Q2 2026: Gemini และ Cloud คุ้มกับ capex AI ไหม?
- หุ้น JPMorgan 2026: ROTCE 23% ปะทะ 3.2 เท่าของมูลค่าบัญชี
- iPhone Duo จอพับของ Apple: จะจุดซูเปอร์ไซเคิล AAPL ได้หรือไม่?
- หุ้น Lululemon ต่ำกว่า 100 ดอลลาร์: แบรนด์พังหรือของถูก?
แหล่งอ้างอิง
- Berkshire Hathaway — ประกาศวันที่ 18 กันยายน 2026 และจดหมายของวอร์เรน บัฟเฟตต์
- Berkshire Hathaway — แบบ 10-Q ไตรมาส 2 ปี 2026
- Berkshire Hathaway — ประกาศผลประกอบการไตรมาส 2 ปี 2026 (เอกสารแนบ 99.1)
- Berkshire Hathaway — ประกาศผลประกอบการไตรมาส 4 และทั้งปี 2025
- Berkshire Hathaway — รายงานประจำปี 2025 และจดหมายถึงผู้ถือหุ้นของเกร็ก เอเบล
- Berkshire Hathaway — หนังสือชี้ชวนมอบฉันทะปี 2026
- Taylor Morrison — Berkshire Hathaway ปิดดีลซื้อกิจการ
- SEC EDGAR — เอกสารรายไตรมาสของ Berkshire Hathaway
- ธนาคารกลางสหรัฐ — การดำเนินการตลาดเปิดและอัตราดอกเบี้ยนโยบาย
- SimianX — ข้อมูลพื้นฐานหุ้น BRK.B


