iPhone พับได้รุ่นแรกของ Apple มาแล้ว: iPhone Duo จะจุดชนวนซูเปอร์ไซเคิลรอบใหม่ของ AAPL ได้หรือไม่?
Apple ก้าวเข้าสู่ตลาดโทรศัพท์พับได้อย่างเป็นทางการแล้ว เมื่อวันที่ 9 กันยายน 2026 บริษัทได้เปิดตัว iPhone Duo อุปกรณ์แบบพับเหมือนหนังสือที่มีจอพับขนาด 7.6 นิ้ว จอด้านนอกขนาด 5.4 นิ้ว และราคาเริ่มต้นที่ 1,999 ดอลลาร์ การประกาศครั้งนี้ปลุกความคาดหวังต่อ ซูเปอร์ไซเคิลของ iPhone พับได้ของ Apple และระยะการเติบโตรอบใหม่ของ AAPL ขึ้นมาทันที
แต่นักลงทุนควรแยกให้ออกระหว่างการเปิดตัวสินค้าที่ประสบความสำเร็จกับซูเปอร์ไซเคิลทางการเงินที่แท้จริง iPhone Duo ประกาศเปิดตัวแล้วก็จริง แต่การสั่งจองล่วงหน้าจะเริ่มวันที่ 16 ตุลาคม และเริ่มวางจำหน่ายหน้าร้านวันที่ 23 ตุลาคม ณ วันที่ 10 กันยายน ยังไม่มียอดสั่งจองอย่างเป็นทางการ ตัวเลขยอดขายจริง หรือข้อมูลความพึงพอใจของลูกค้าแต่อย่างใด
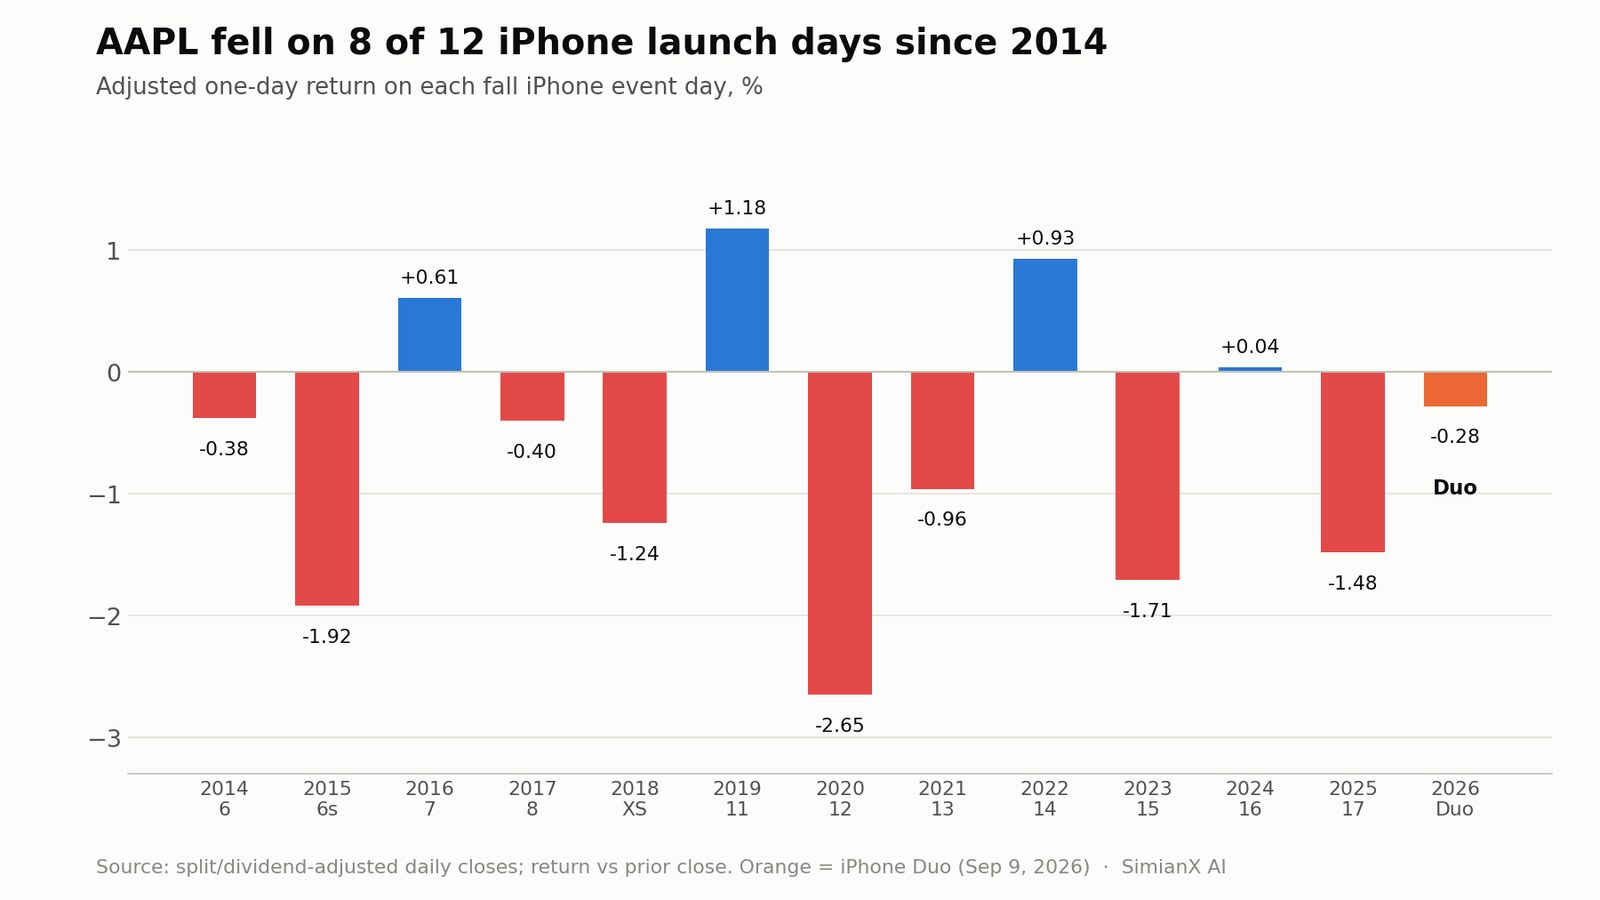
ตัวหุ้นเองก็ไม่ได้ตื่นเต้นไปด้วย AAPL ปิดวันเปิดตัวที่ 315.34 ดอลลาร์ ลดลง 0.28% ด้วยปริมาณซื้อขาย 65.6 ล้านหุ้น หรือราว 1.7 เท่าของค่าเฉลี่ย 20 วัน เรื่องนี้ไม่ใช่สิ่งผิดปกติ ในงานเปิดตัว iPhone ทั้ง 12 ครั้งตั้งแต่ปี 2014 AAPL ปรับลดลงในวันงานถึงแปดครั้ง (ดูตารางอ้างอิงด้านล่าง)
หลักฐานสนับสนุนข้อสรุปที่รอบคอบกว่านั้น: iPhone Duo อาจกลายเป็นสินค้าพรีเมียมสำคัญและช่วยยกราคาขายเฉลี่ยของ Apple ได้ แต่รุ่นราคาแพงเพียงรุ่นเดียวไม่น่าจะสร้างซูเปอร์ไซเคิลแบบคลาสสิกได้ด้วยตัวเอง วัฏจักรที่กว้างกว่านั้นต้องอาศัยทั้งอุปสงค์ของ Duo ที่แข็งแกร่ง แรงส่งต่อเนื่องของ iPhone 18 ประสบการณ์ Siri AI ที่น่าดึงดูด ยอดขายในจีนที่ยืดหยุ่น และต้นทุนชิ้นส่วนที่ควบคุมได้
บทวิเคราะห์นี้พิจารณาตัวสินค้า โอกาสทางการตลาด ผลกระทบทางการเงิน มูลค่าหุ้น และความเสี่ยง นักลงทุนยังสามารถใช้ SimianX AI เพื่อติดตามปัจจัยพื้นฐาน เอกสารยื่นต่อ SEC ความเชื่อมั่นจากข่าว และสัญญาณทางเทคนิคของ AAPL ในช่วงที่ข้อมูลอุปสงค์จริงเริ่มเข้ามาแทนที่การคาดเดาในวันเปิดตัว
ข้อเท็จจริงของ iPhone Duo ที่นักลงทุนต้องรู้
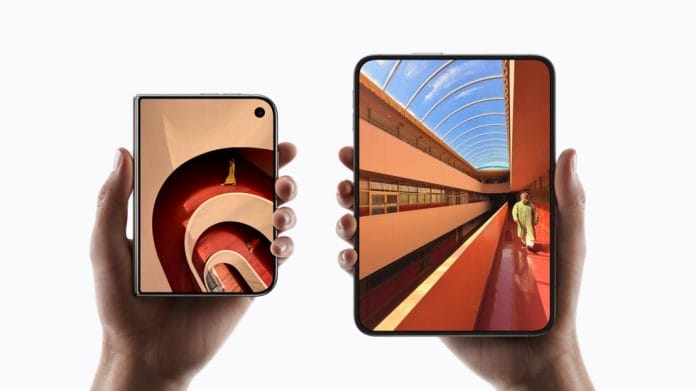
Apple อธิบายว่า Duo คือ iPhone พับได้รุ่นแรกของบริษัท และตามคำพูดของ จอห์น เทอร์นัส ซีอีโอ นี่คือ "การเปลี่ยนแปลงครั้งใหญ่ที่สุดของ iPhone นับตั้งแต่รุ่นแรก" ตัวเครื่องกางออกเหมือนหนังสือแทนที่จะพับขึ้นลงในแนวตั้ง
ตาม ประกาศเปิดตัว iPhone Duo อย่างเป็นทางการของ Apple คุณสมบัติหลักประกอบด้วย:
- จอพับด้านในขนาด 7.6 นิ้ว ใหญ่กว่าจอของ iPhone 18 Pro Max ถึง 50%
- จอด้านนอกขนาด 5.4 นิ้ว ที่มีพื้นที่แสดงผล 90% ของ iPhone 18 Pro
- รองรับ Apple Pencil (USB-C) ซึ่งจะมาภายในปลายปีนี้
- บานพับความแม่นยำสูงที่สร้างจากชิ้นส่วนมากกว่า 100 ชิ้น
- โครงสร้างไทเทเนียมเกรด 5 และมาตรฐานกันน้ำกันฝุ่น IP68
- กล้อง FaceTime ใต้จอ และ Touch ID ในปุ่มด้านข้าง
- ชิปประมวลผล A20 Pro
- แบตเตอรี่คู่และห้องระบายความร้อนแบบไอระเหยที่ออกแบบเฉพาะ
- กล้องหลังความละเอียด 48MP สองตัวพร้อมโหมดถ่ายภาพเฉพาะสำหรับการพับ
- Apple Intelligence และ Siri AI รุ่นใหม่
- ความจุตั้งแต่ 256GB ถึง 2TB
- ราคาเริ่มต้นในสหรัฐฯ 1,999 ดอลลาร์
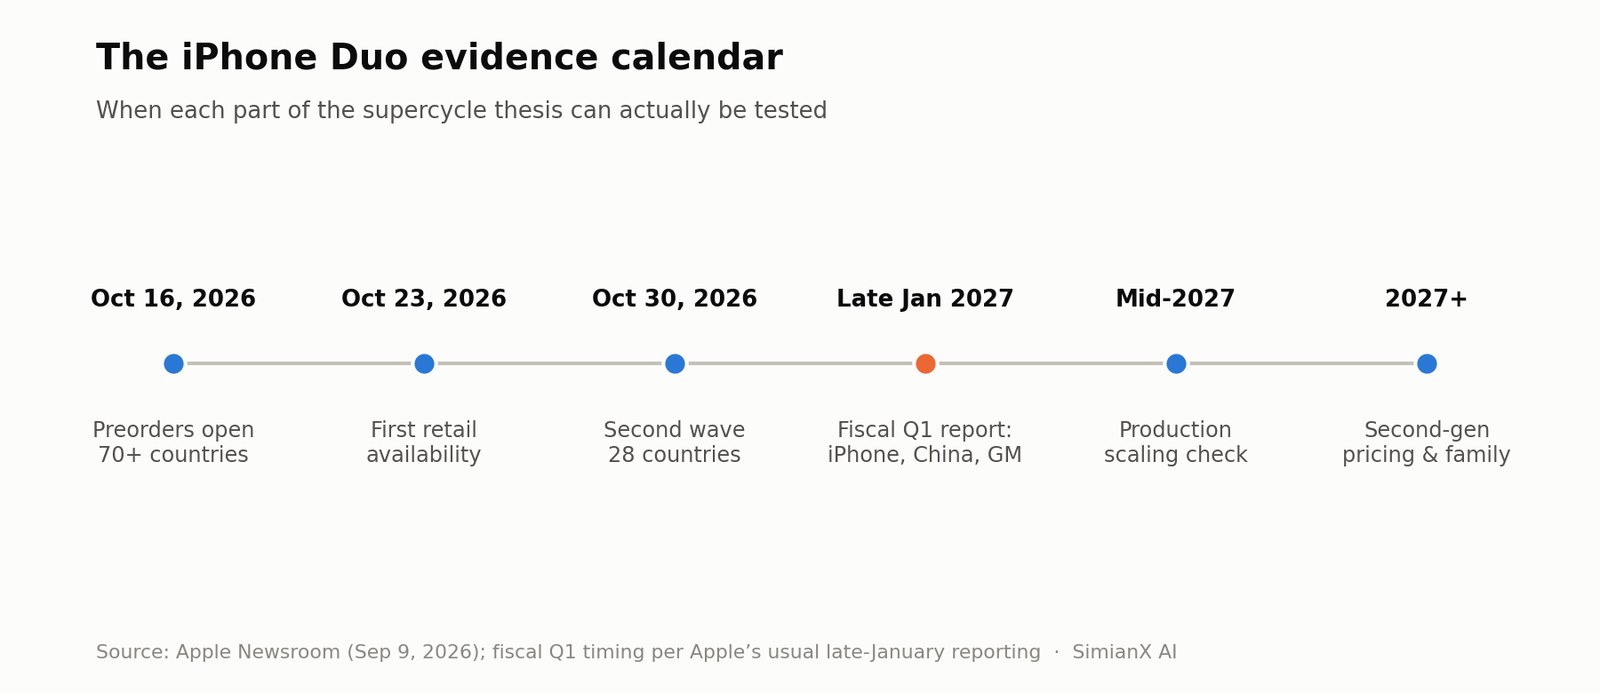
การสั่งจองล่วงหน้าเริ่มวันที่ 16 ตุลาคมในกว่า 70 ประเทศและภูมิภาค วางจำหน่ายวันที่ 23 ตุลาคม และขยายไปอีก 28 ประเทศและภูมิภาคในวันที่ 30 ตุลาคม Apple ระบุราคา Duo ไว้ที่เดือนละ 83.29 ดอลลาร์เป็นเวลา 24 เดือน ส่วนโครงการเช่าใช้ Apple Upgrade ที่ให้บริการโดย Klarna เริ่มต้นเพียงเดือนละ 57.99 ดอลลาร์สำหรับลูกค้าในสหรัฐฯ ที่มีคุณสมบัติ นอกจากนี้ยังมีเคส Duo ราคา 79 ดอลลาร์ และโฟลิโอพร้อมขาตั้งราคา 129 ดอลลาร์ วางจำหน่ายพร้อมกัน
กลยุทธ์ด้านการผ่อนชำระนี้มีความสำคัญ ราคา 1,999 ดอลลาร์ดูสูงเกินเอื้อมเมื่อมองเป็นการจ่ายครั้งเดียว แต่สมาร์ตโฟนพรีเมียมถูกซื้อผ่านการผ่อนชำระ การแลกเครื่องเก่า และโปรโมชันของผู้ให้บริการเครือข่ายมากขึ้นเรื่อย ๆ Apple กำลังพยายามเปลี่ยนราคาขายปลีกหลักพันให้กลายเป็นค่าใช้จ่ายรายเดือนที่จัดการได้
ข้อได้เปรียบทางการเงินที่เห็นผลเร็วที่สุดของ Duo ไม่จำเป็นต้องเป็นปริมาณขาย แต่คือความสามารถของ Apple ในการสร้างระดับราคาใหม่ทั้งหมดที่อยู่เหนือ Pro Max
ทำไม iPhone Duo จึงสำคัญในเชิงกลยุทธ์
Apple เข้าสู่ตลาดจอพับช้ากว่า Samsung, Huawei, Honor, Google และผู้ผลิตรายอื่นหลายปี ในมุมของตลาดเทคโนโลยีดูเหมือนจะช้า แต่ก็สอดคล้องกับแนวทางที่ Apple ใช้มาตลอด
Apple มักรอจนกว่าจะมั่นใจว่าความน่าเชื่อถือของฮาร์ดแวร์ การผสานซอฟต์แวร์ และอุปสงค์ของผู้บริโภคจะรองรับสินค้าที่สมบูรณ์ได้ บริษัทไม่ได้เป็นผู้คิดค้นเครื่องเล่นเพลงดิจิทัล สมาร์ตโฟน สมาร์ตวอทช์ หรือแท็บเล็ต แต่ใช้การผสานฮาร์ดแวร์กับซอฟต์แวร์ เครือข่ายการจัดจำหน่าย และการควบคุมระบบนิเวศเพื่อขยายตลาดเหล่านั้น
Duo มอบโอกาสเชิงกลยุทธ์สี่ประการให้ Apple
1. สร้างระดับราคาพรีเมียมพิเศษระดับใหม่
ราคาเริ่มต้น 1,999 ดอลลาร์สูงกว่า iPhone Pro ทั่วไปอย่างมาก รุ่นความจุสูงอาจดันมูลค่าต่อการซื้อให้สูงขึ้นอีก หากผู้ซื้ออัปเกรดขึ้นไปแทนที่จะแค่เลือกระหว่าง iPhone รุ่นที่มีอยู่ Apple ก็สามารถยกราคาขายเฉลี่ยของ iPhone ได้โดยไม่ต้องเพิ่มจำนวนเครื่องในสัดส่วนเดียวกัน
2. ให้เหตุผลแก่ผู้ใช้ iPhone ที่อิ่มตัวแล้วในการเปลี่ยนเครื่อง
โทรศัพท์เรือธงสมัยใหม่มีหน่วยประมวลผลที่เร็ว กล้องที่ดี และระยะเวลาสนับสนุนซอฟต์แวร์ที่ยาวนานอยู่แล้ว การปรับปรุงทีละน้อยในแต่ละปีอาจไม่พอที่จะโน้มน้าวให้ผู้บริโภคเปลี่ยนเครื่องที่ยังใช้งานได้ดี
จอพับได้คือความแตกต่างทางกายภาพที่เห็นได้ชัด มันสามารถดึงดูดผู้ใช้กำลังซื้อสูงที่ชะลอการเปลี่ยนเครื่องเพราะรู้สึกว่า iPhone รุ่นหลัง ๆ คล้ายกันเกินไป
3. ปกป้องสถานะของ Apple ในจีน
อุปกรณ์จอพับมีความสำคัญเชิงกลยุทธ์มากกว่าในจีน ซึ่ง Huawei และแบรนด์ท้องถิ่นอื่น ๆ ได้สร้างกลุ่มสินค้าจอพับพรีเมียมไว้แล้ว ก่อนหน้านี้ Apple ไม่มีสินค้าที่ตอบโต้ได้โดยตรง
Duo ปิดช่องว่างในกลุ่มสินค้านี้ อาจช่วยให้ Apple รักษาผู้บริโภคจีนรายได้สูงที่ต้องการอุปกรณ์จอพับแต่ยังชื่นชอบ iOS, App Store และระบบนิเวศที่กว้างขวางของ Apple
4. ขยายพื้นที่แสดงผลให้บริการและ AI
จอขนาด 7.6 นิ้วเปิดพื้นที่มากขึ้นสำหรับการทำงานหลายอย่างพร้อมกัน เกม วิดีโอ การแก้ไขเอกสาร และอินเทอร์เฟซ AI Apple ปรับ iOS 27 ให้เข้ากับ Duo โดยย้าย Dock ตัวควบคุมบนหน้าจอล็อก และการนำทางในแอปไปไว้ด้านข้าง พร้อมปรับแอปให้ทำงานได้ทั้งบนจอด้านในและด้านนอก
โอกาสระยะยาวไม่ได้อยู่ที่รายได้ฮาร์ดแวร์เพียงอย่างเดียว พื้นที่แสดงผลบนมือถือที่ใหญ่ขึ้นอาจกระตุ้นการใช้งานมากขึ้นใน:
- Apple One และ iCloud+
- Apple TV และ Apple Music
- เกมพรีเมียมและการซื้อใน App Store
- แอปเพื่อการทำงาน
- ความคุ้มครอง AppleCare
- Apple Pencil และอุปกรณ์เสริมอื่น ๆ
- ฟีเจอร์ Apple Intelligence ที่ประมวลผลบนเครื่อง
อะไรจึงนับว่าเป็นซูเปอร์ไซเคิลของ Apple?
คำว่า ซูเปอร์ไซเคิล ถูกใช้อย่างง่ายดายเกินไป อุปกรณ์ใหม่ที่ขายดีไม่ได้หมายความว่าเป็นซูเปอร์ไซเคิลโดยอัตโนมัติ
ซูเปอร์ไซเคิลของ iPhone ที่แท้จริงมักประกอบด้วยผลกระทบหลายอย่างที่เสริมแรงกัน:
- ฐานผู้ใช้ขนาดใหญ่ถึงรอบเปลี่ยนเครื่องและพร้อมจะเปลี่ยน
- รอบการเปลี่ยนเครื่องสั้นลง
- ลูกค้า Android เดิมย้ายมาใช้ iPhone
- จำนวนเครื่องที่ขายและราคาขายเฉลี่ยเพิ่มขึ้นพร้อมกัน
- การเติบโตของรายได้ต่อเนื่องหลายไตรมาส
- รายได้จากบริการและอุปกรณ์เสริมตามมาหลังการขายฮาร์ดแวร์
- นักวิเคราะห์ปรับประมาณการกำไรในอนาคตขึ้นอย่างมีนัยสำคัญ
การเปิดตัว iPhone 6 และ 6 Plus ที่มีจอใหญ่ขึ้นคือเกณฑ์เปรียบเทียบทางประวัติศาสตร์ที่มีประโยชน์ แบบฟอร์ม 10-K ปีงบประมาณ 2015 ของ Apple รายงานยอดขายสุทธิ iPhone 155.0 พันล้านดอลลาร์ เพิ่มขึ้น 52% จากจำนวนเครื่อง 231.2 ล้านเครื่อง เพิ่มขึ้น 37% โดยราคาขายเฉลี่ยของ iPhone เพิ่มขึ้น 11% ซึ่งบริษัทระบุว่ามาจากอุปสงค์ที่แข็งแกร่งต่อสองรุ่นนี้เป็นหลัก วัฏจักรครั้งนั้นตอบสนองความต้องการจอใหญ่ของตลาดมวลชนและส่งผลต่อไลน์ผลิตภัณฑ์ iPhone หลักทั้งหมด
Duo แตกต่างออกไป ราคา 1,999 ดอลลาร์ทำให้ในช่วงแรกมันถูกจำกัดอยู่ในตลาดระดับพรีเมียม มันอาจเปลี่ยนโฉมหมวดจอพับได้ โดยที่ไม่ได้เปลี่ยนฐานผู้ใช้ทั้งหมดของ Apple
เกณฑ์ iPhone 6 ในรูปตัวเลข
| ตัวชี้วัด | วัฏจักร iPhone 6 (ปีงบฯ 2015) | กรณีมองบวกของ Duo ส่วนเพิ่มสุทธิ |
|---|---|---|
| การเติบโตของรายได้ iPhone | +52% | ราว +7% ของรายได้ iPhone 9 เดือนแรกปีงบฯ 2026 |
| การเติบโตของจำนวนเครื่อง | +37% (231.2 ล้านเครื่อง) | Duo 17 ล้านเครื่อง ส่วนใหญ่ทดแทน iPhone รุ่นอื่น |
| ผลต่อราคาขายเฉลี่ย | +11% | เป็นบวก ผ่านระดับราคาใหม่ตั้งแต่ 1,999 ดอลลาร์ขึ้นไป |
| ความกว้างของผลกระทบ | ไลน์ผลิตภัณฑ์หลักทั้งหมด | รุ่นพรีเมียมพิเศษเพียงรุ่นเดียว |
แม้แต่สถานการณ์ที่มองบวกที่สุดสำหรับ Duo ในบทความนี้ก็เพิ่มรายได้ส่วนเพิ่มเพียงราว 13.6 พันล้านดอลลาร์ หรือประมาณ 7% ของรายได้ iPhone 196.5 พันล้านดอลลาร์ที่ Apple ทำได้ในเก้าเดือนแรกของปีงบประมาณ 2026 เท่านั้น ขณะที่ iPhone 6 ทำให้ธุรกิจ iPhone ใหญ่ขึ้นกว่าครึ่งภายในปีเดียว นี่คือช่องว่างของขนาดที่คำว่า "ซูเปอร์ไซเคิล" ต้องปิดให้ได้
ดังนั้น คำถามที่ถูกต้องไม่ใช่แค่ "Duo จะขายหมดหรือไม่?" เพราะการจำกัดสินค้าทำให้สินค้าใหม่แทบทุกชิ้นขายหมดได้ คำถามที่ดีกว่าคือ:
- การผลิตจะขยายเกินกลุ่มผู้ซื้อกลุ่มแรกได้หรือไม่?
- ผู้ซื้อจะเลือก Duo แทนโทรศัพท์จอพับ Android หรือไม่?
- เจ้าของ iPhone เดิมจะเปลี่ยนเครื่องเร็วกว่าที่วางแผนไว้หรือไม่?
- อุปสงค์ส่วนไหนเป็นส่วนเพิ่มจริง ส่วนไหนเป็นการแย่งยอดขายกันเอง?
- Apple จะรักษาอัตรากำไรที่น่าดึงดูดไว้ได้หรือไม่?
- ความสำเร็จของ Duo จะขยายไปสู่รุ่นราคาต่ำกว่าในภายหลังหรือไม่?
โอกาสในตลาดจอพับมีอยู่จริง แต่ยังเล็ก
สมาร์ตโฟนจอพับยังคงเป็นตลาดเฉพาะกลุ่มในตลาดโทรศัพท์มือถือทั่วโลก นั่นเป็นทั้งข้อจำกัดและโอกาส
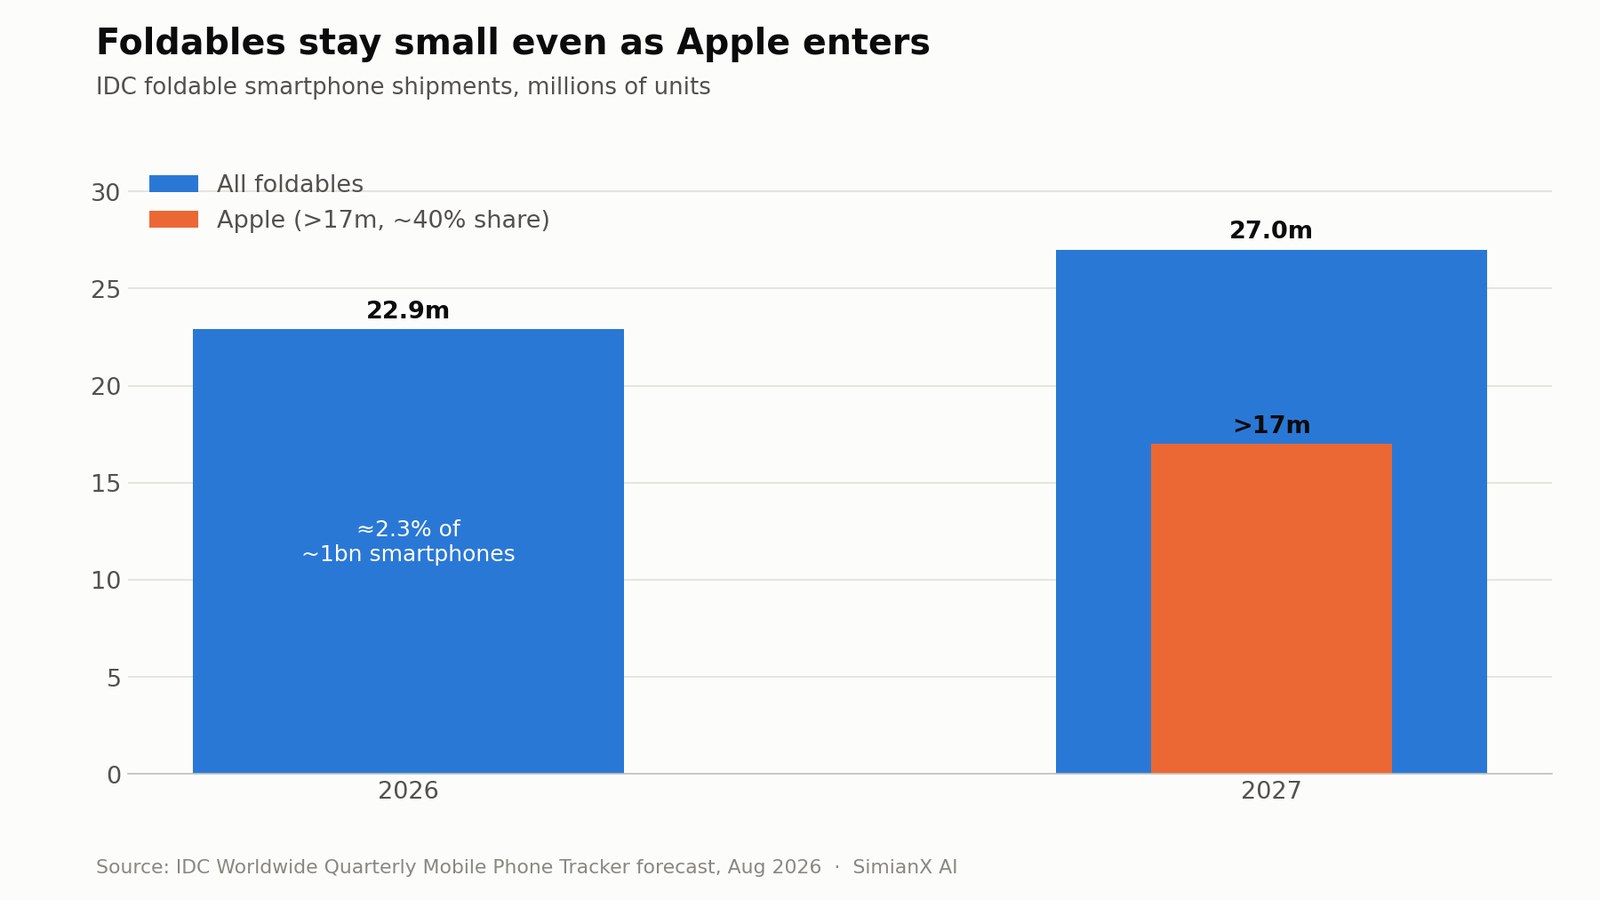
แนวโน้มตลาดสมาร์ตโฟนเดือนสิงหาคม 2026 ของ IDC คาดการณ์ว่า:
| ตัวชี้วัดตลาด | ประมาณการของ IDC |
|---|---|
| การส่งมอบสมาร์ตโฟนทั่วโลกปี 2026 | มากกว่า 1 พันล้านเครื่องเล็กน้อย (−16.7%) |
| การส่งมอบจอพับปี 2026 | 22.9 ล้านเครื่อง |
| การเติบโตของจอพับปี 2026 | 12.6% |
| การส่งมอบจอพับปี 2027 | ประมาณ 27 ล้านเครื่อง (+18%) |
| การส่งมอบจอพับของ Apple ปี 2027 | มากกว่า 17 ล้านเครื่อง |
| ส่วนแบ่งตลาดจอพับของ Apple ที่คาดไว้ปี 2027 | ประมาณ 40% |
| ราคาขายเฉลี่ยจอพับของ Apple | มากกว่า 2,550 ดอลลาร์ |
| มูลค่าจอพับของ Apple | มากกว่า 45.7 พันล้านดอลลาร์ |
ตามประมาณการเหล่านี้ จอพับจะคิดเป็นเพียงราว 2.3% ของการส่งมอบสมาร์ตโฟนทั่วโลกในปี 2026 แม้จะเติบโตเร็ว หมวดนี้ก็ยังเล็กเมื่อเทียบกับสมาร์ตโฟนทั่วไป
มีรายละเอียดจาก IDC สองประเด็นที่ควรได้รับความสนใจมากกว่าที่ได้รับในวันเปิดตัว ประการแรก IDC ระบุว่า หากไม่มี Apple การส่งมอบจอพับจะลดลงในอัตราสองหลัก Apple กำลังเปลี่ยนกลุ่มสินค้าที่กำลังจะหดตัวให้กลายเป็นส่วนที่เติบโตเร็วที่สุดของอุตสาหกรรม ซึ่ง IDC คาดว่าจะหดตัวรุนแรงที่สุดเป็นประวัติการณ์ในปี 2026 ประการที่สอง IDC สมมติราคาขายเฉลี่ยจอพับของ Apple ไว้สูงกว่า 2,550 ดอลลาร์ ซึ่งจะทำให้ Apple ครองมูลค่ามากกว่าครึ่งของหมวดนี้ทั้งหมด ราคาเฉลี่ยนี้สูงกว่าราคาเริ่มต้น 1,999 ดอลลาร์อย่างมาก บ่งชี้ว่าสัดส่วนการขายจะเอียงไปทางรุ่น 512GB, 1TB และ 2TB อย่างหนัก
สิ่งนี้นำไปสู่ความแตกต่างที่สำคัญยิ่ง:
iPhone Duo สามารถเป็นสินค้าที่เปลี่ยนโฉมทั้งหมวดหมู่ได้ โดยไม่จำเป็นต้องใหญ่พอจะสร้างซูเปอร์ไซเคิลทั่วทั้งบริษัทได้ในทันที
ขนาดของ Apple ทำให้เกณฑ์สูงขึ้น สินค้าที่สร้างมูลค่าขายปลีก 10 พันล้านดอลลาร์ต่อปีถือว่ามหาศาลสำหรับบริษัทส่วนใหญ่ แต่ Apple สร้างรายได้ถึง 364.4 พันล้านดอลลาร์ในเพียงเก้าเดือนแรกของปีงบประมาณ 2026
AAPL เข้าสู่วัฏจักร Duo จากจุดที่แข็งแกร่ง
Duo ไม่ได้เปิดตัวมาเพื่อกู้ธุรกิจ iPhone ที่กำลังล่มสลาย ผลประกอบการล่าสุดของ Apple แข็งแกร่งอยู่แล้ว ดังที่เราวิเคราะห์ไว้ใน บทวิเคราะห์ผลประกอบการ Apple ไตรมาส 3 ปี 2026
ตาม แบบฟอร์ม 10-Q ไตรมาส 3 ปีงบประมาณ 2026 ของ Apple ผลประกอบการไตรมาสที่สิ้นสุดวันที่ 27 มิถุนายน ได้แก่:
| ตัวชี้วัด | ไตรมาส 3 ปีงบฯ 2026 | การเปลี่ยนแปลงเทียบปีก่อน |
|---|---|---|
| รายได้รวม | 109.4 พันล้านดอลลาร์ | 16% |
| รายได้ iPhone | 54.3 พันล้านดอลลาร์ | 22% |
| รายได้บริการ | 30.7 พันล้านดอลลาร์ | 12% |
| รายได้จีนแผ่นดินใหญ่และภูมิภาค | 18.8 พันล้านดอลลาร์ | 22% |
| กำไรต่อหุ้นปรับลด | 2.02 ดอลลาร์ | 29% |
| อัตรากำไรขั้นต้นของบริษัท | 50.1% | เพิ่มจาก 46.5% |
| ค่าใช้จ่ายวิจัยและพัฒนา | 11.7 พันล้านดอลลาร์ | 32% |
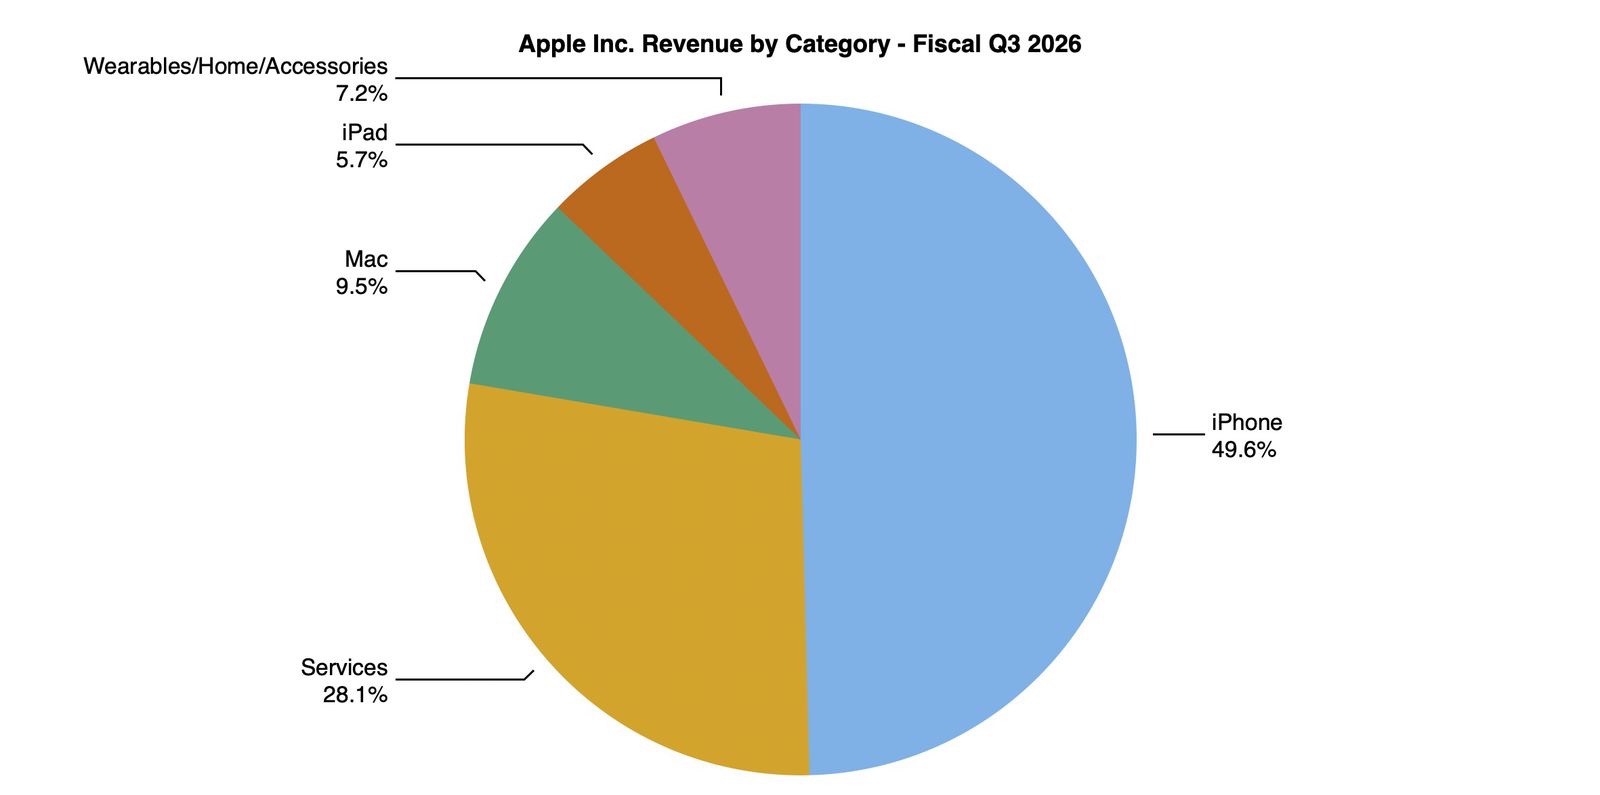
ในเก้าเดือนแรกของปีงบประมาณ 2026 รายได้ iPhone แตะ 196.5 พันล้านดอลลาร์ เพิ่มขึ้น 22% ขณะที่รายได้บริการเพิ่มขึ้น 14% เป็น 91.7 พันล้านดอลลาร์ Apple ระบุว่ายอดขายรุ่น Pro ที่สูงขึ้นคือแรงขับเคลื่อนหลักของการเติบโตของ iPhone
ประเด็นนี้สำคัญเป็นพิเศษต่อสมมติฐานเรื่อง Duo ผู้บริโภคเริ่มหันไปหารุ่นพรีเมียมตั้งแต่ก่อนที่ Apple จะเปิดตัวจอพับราคา 1,999 ดอลลาร์ Duo จึงเป็นการต่อยอดกระแสการยกระดับสู่พรีเมียมที่มีอยู่แล้ว ไม่ใช่การสร้างกระแสขึ้นจากศูนย์
เครื่องยนต์ทางการเงินของ Apple ยังช่วยป้องกันความเสี่ยงขาลงด้วย ในเก้าเดือนแรกของปีงบประมาณ 2026 บริษัทซื้อหุ้นคืน 215 ล้านหุ้นเป็นเงิน 61.8 พันล้านดอลลาร์ ธุรกิจบริการมีอัตรากำไรขั้นต้น 75.6% ในไตรมาสเดือนมิถุนายน เทียบกับ 40.1% ของสินค้า
อย่างไรก็ตาม อัตรากำไรขั้นต้น 50.1% ของบริษัทได้แรงหนุนจากปัจจัยครั้งเดียว แบบฟอร์ม 10-Q ของ Apple ระบุว่าการเพิ่มขึ้นของอัตรากำไรขั้นต้นจากสินค้ามาจากสัดส่วนสินค้า และการคืนภาษีนำเข้า เป็นหลัก โดยถูกหักล้างบางส่วนจากต้นทุนที่สูงขึ้นรวมถึงหน่วยความจำ นักลงทุนไม่ควรนำอัตรากำไรที่สูงผิดปกตินี้ไปคาดการณ์ต่อในปีงบประมาณ 2027 โดยอัตโนมัติ
iPhone Duo จะสร้างรายได้ได้เท่าไร?
ยังไม่มีใครรู้อุปสงค์จริง สัดส่วนสินค้า หรือสินค้าคงคลังในช่องทางจำหน่าย ถึงอย่างนั้น แบบจำลองเพื่อการอธิบายก็ช่วยให้เห็นขนาดได้
ข้อมูลต่อไปนี้ ไม่ใช่แนวทางของบริษัท เราใช้รายได้ฮาร์ดแวร์ที่รับรู้สมมติ 1,850 ดอลลาร์ต่อเครื่อง ต่ำกว่าราคาขายปลีก 1,999 ดอลลาร์ เพื่อสะท้อนเชิงแนวคิดถึงต้นทุนช่องทางจำหน่าย ราคาที่ต่างกันตามภูมิภาค และสัดส่วนสินค้า รายได้ที่รายงานจริงอาจแตกต่างไปมาก
| สถานการณ์ | จำนวน Duo ต่อปี | รายได้ตัวอย่าง | การตีความ |
|---|---|---|---|
| มองลบ | 5 ล้านเครื่อง | 9.3 พันล้านดอลลาร์ | ปัญหาด้านอุปทาน หรืออุปสงค์จำกัดเฉพาะผู้ซื้อกลุ่มแรก |
| กรณีฐาน | 10 ล้านเครื่อง | 18.5 พันล้านดอลลาร์ | ตลาดพรีเมียมเฉพาะกลุ่มที่แข็งแกร่งและค่อย ๆ ขยาย |
| มองบวก | 17 ล้านเครื่อง | 31.5 พันล้านดอลลาร์ | ใกล้เคียงแนวโน้มการส่งมอบปี 2027 ของ IDC |
สังเกตว่าสมมติฐาน 1,850 ดอลลาร์นั้นระมัดระวังเพียงใดเมื่อเทียบกับตัวเลขของ IDC เอง ที่ราคาขายเฉลี่ยของ IDC ซึ่งมากกว่า 2,550 ดอลลาร์ กรณีมองบวก 17 ล้านเครื่องจะมีมูลค่ามากกว่า 43 พันล้านดอลลาร์ ไม่ใช่ 31.5 พันล้านดอลลาร์ ช่องว่างระหว่างสองตัวเลขนี้ส่วนใหญ่มาจากสัดส่วนความจุ ซึ่งเป็นส่วนของเรื่องราว Duo ที่ยังไม่มีทางรู้ได้จนกว่าจะเปิดสั่งจอง
แม้แต่กรณีมองบวกก็ต้องปรับเพื่อสะท้อนการแย่งยอดขายกันเอง ลูกค้า Duo บางส่วนอาจซื้อ iPhone Pro หรือ Pro Max อยู่แล้วหากไม่มี Duo
สมมติเพื่อการอธิบายเท่านั้นว่า ผู้ซื้อ Duo โดยเฉลี่ยจะซื้อ iPhone ราคา 1,050 ดอลลาร์หากไม่มี Duo รายได้ฮาร์ดแวร์ส่วนเพิ่มต่อลูกค้าจะใกล้เคียง 800 ดอลลาร์มากกว่า 1,850 ดอลลาร์
ภายใต้สมมติฐานนั้น:
- การเปลี่ยนมาใช้ Duo ห้าล้านเครื่องเพิ่มรายได้ส่วนเพิ่มราว 4 พันล้านดอลลาร์
- สิบล้านเครื่องเพิ่มราว 8 พันล้านดอลลาร์
- สิบเจ็ดล้านเครื่องเพิ่มราว 13.6 พันล้านดอลลาร์
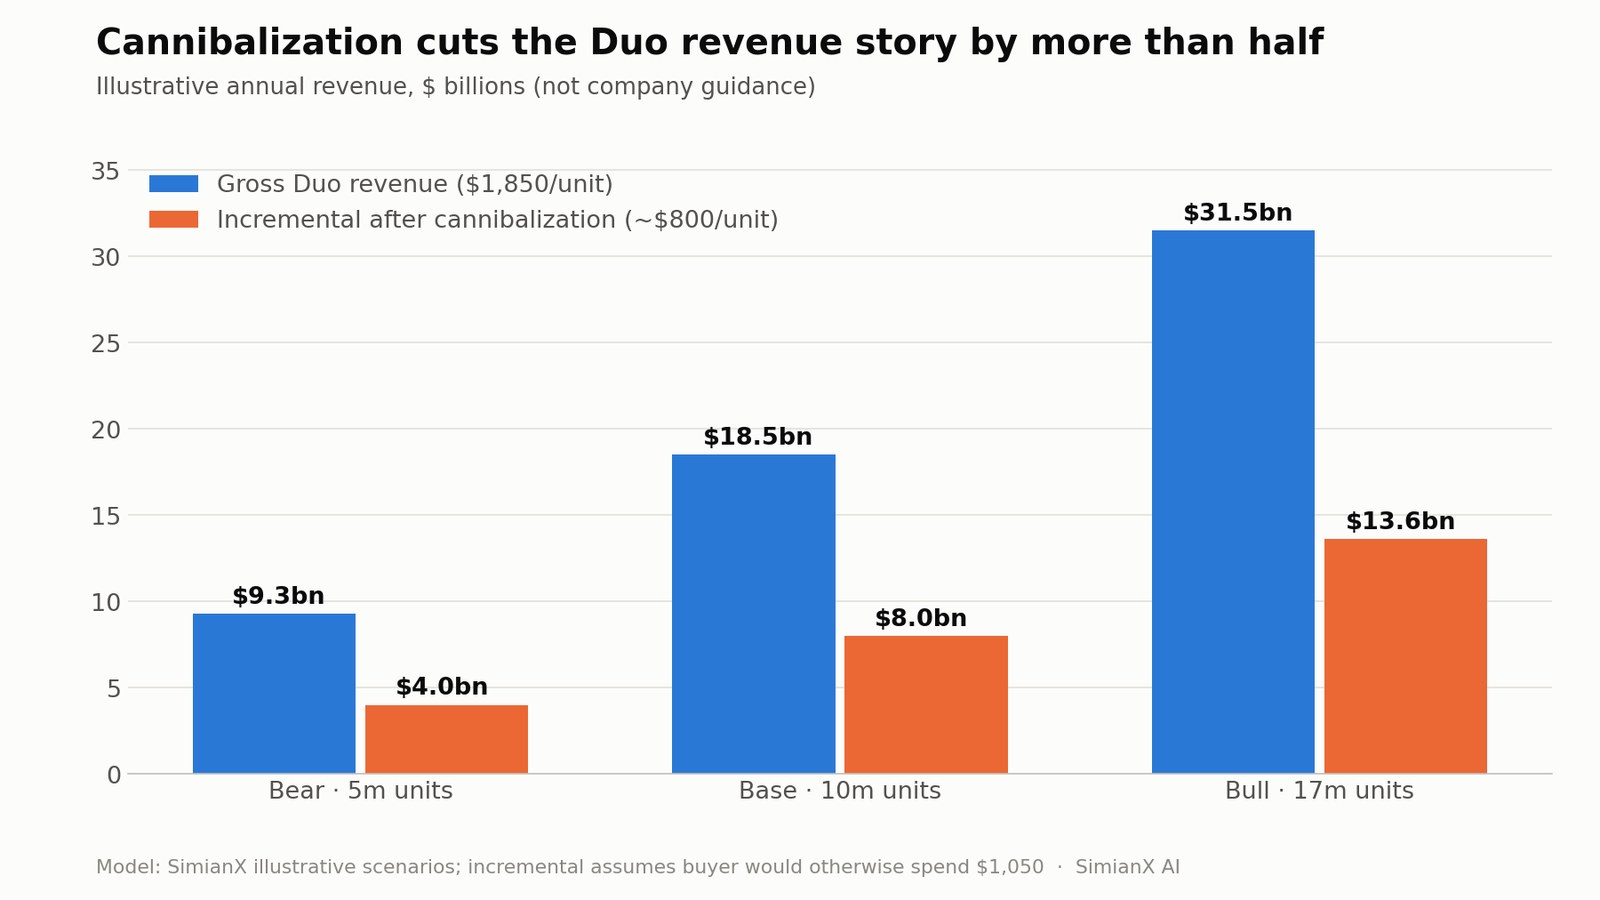
ประโยชน์จริงอาจสูงกว่านี้หาก Duo ดึงผู้ใช้ Android ให้ย้ายมา หรือทำให้ผู้ใช้เปลี่ยนเครื่องเร็วขึ้น และอาจต่ำกว่านี้หากอุปกรณ์ส่วนใหญ่แย่งยอดขาย Pro Max รุ่นความจุสูง
นักลงทุนควรพิจารณารายได้ลำดับถัดไปด้วย:
- อัตราการซื้อ AppleCare อาจสูง เพราะความเสี่ยงด้านการซ่อมมีความสำคัญมากกว่าสำหรับอุปกรณ์จอพับ
- ไฟล์ภาพและวิดีโอขนาดใหญ่อาจเพิ่มความต้องการพื้นที่ iCloud
- การซื้ออาจรวมเคส โฟลิโอ หรือ Apple Pencil
- จอที่ใหญ่ขึ้นอาจเพิ่มการใช้แอปแบบเสียเงินและสื่อต่าง ๆ
- ผู้ใช้มูลค่าสูงอาจสร้างรายได้บริการต่อเนื่องหลายปี
มูลค่าตลอดอายุของลูกค้าใหม่ในระบบนิเวศจึงสูงกว่าการขายฮาร์ดแวร์ครั้งแรก แต่ประโยชน์เหล่านี้เกิดขึ้นตามเวลา และไม่ควรนับรวมทั้งหมดตั้งแต่วันเปิดตัว
AAPL เคลื่อนไหวอย่างไรรอบการเปิดตัว iPhone ทุกครั้งตั้งแต่ปี 2014
การเคลื่อนไหวของราคาในวันเปิดตัวเป็นตัวชี้วัดที่แย่สำหรับการตัดสินว่าวัฏจักรสินค้าจะสำเร็จหรือไม่ และประวัติศาสตร์ก็พิสูจน์เรื่องนี้ ตารางด้านล่างวัดผลตอบแทนของ AAPL ที่ปรับการแตกหุ้นและเงินปันผลแล้ว ในวันงานเปิดตัว iPhone ช่วงฤดูใบไม้ร่วงแต่ละครั้ง และในช่วงหนึ่งเดือน (21 วันทำการ) กับสามเดือน (63 วันทำการ) ถัดมา โดยวัดจากราคาปิดของวันก่อนหน้า ปริมาณซื้อขายแสดงเป็นเท่าของค่าเฉลี่ย 20 วันก่อนงาน
| วันงาน | ไลน์ผลิตภัณฑ์ | วันงาน | +1 เดือน | +3 เดือน | ปริมาณเทียบค่าเฉลี่ย 20 วัน |
|---|---|---|---|---|---|
| 9 ก.ย. 2014 | iPhone 6 / 6 Plus | −0.4% | +2.5% | +14.8% | 3.7 เท่า |
| 9 ก.ย. 2015 | iPhone 6s | −1.9% | −2.5% | +5.7% | 1.2 เท่า |
| 7 ก.ย. 2016 | iPhone 7 | +0.6% | +5.7% | +2.6% | 1.7 เท่า |
| 12 ก.ย. 2017 | iPhone 8 / X | −0.4% | −3.1% | +7.3% | 2.8 เท่า |
| 12 ก.ย. 2018 | iPhone XS / XR | −1.2% | −4.2% | −24.2% | 1.7 เท่า |
| 10 ก.ย. 2019 | iPhone 11 | +1.2% | +6.0% | +25.0% | 1.2 เท่า |
| 13 ต.ค. 2020 | iPhone 12 | −2.7% | −3.8% | +5.4% | 1.7 เท่า |
| 14 ก.ย. 2021 | iPhone 13 | −1.0% | −5.8% | +17.7% | 1.4 เท่า |
| 7 ก.ย. 2022 | iPhone 14 | +0.9% | −5.9% | −7.4% | 1.3 เท่า |
| 12 ก.ย. 2023 | iPhone 15 | −1.7% | +0.2% | +7.8% | 1.6 เท่า |
| 9 ก.ย. 2024 | iPhone 16 | +0.0% | +2.2% | +10.1% | 1.6 เท่า |
| 9 ก.ย. 2025 | iPhone 17 / Air | −1.5% | +8.5% | +16.9% | 1.4 เท่า |
| 9 ก.ย. 2026 | iPhone Duo | −0.3% | — | — | 1.7 เท่า |
มีรูปแบบที่โดดเด่นสามประการจากงานเปิดตัว 12 ครั้งก่อนหน้า:
- วันงานมักเอียงไปทางลบ AAPL ลดลงใน 8 จาก 12 วันเปิดตัว โดยมีการเปลี่ยนแปลงเฉลี่ย −0.67% ตัวเลข −0.28% ของ Duo อยู่ในช่วงปกติพอดี ตลาดไม่ได้มองว่ามันเป็นการแหกรูปแบบไม่ว่าจะในทิศทางใด
- เดือนแรกเหมือนการโยนเหรียญ ค่ามัธยฐานของผลตอบแทนหนึ่งเดือนอยู่ที่ −1.2% และลดลงหกครั้ง ผลงานในเดือนเปิดตัวแทบไม่ได้บอกอะไรเกี่ยวกับวัฏจักร
- สามเดือนต่อมา AAPL มักอยู่สูงกว่า ใน 10 จาก 12 ครั้ง โดยมีค่ามัธยฐาน +7.6% ซึ่งส่วนใหญ่สะท้อนแนวโน้มขาขึ้นโดยรวมที่แข็งแกร่งของ AAPL ในช่วงเวลานั้นมากกว่าสินค้าตัวใดตัวหนึ่ง ข้อยกเว้นสองครั้ง (2018 และ 2022) ล้วนเป็นช่วงที่ตลาดทั้งตลาดเทขาย
iPhone 6 ซึ่งเป็นซูเปอร์ไซเคิลที่แท้จริงเพียงครั้งเดียวในกลุ่มตัวอย่าง ก็มีวันเปิดตัวที่ธรรมดา −0.4% เช่นกัน แต่มีปริมาณซื้อขายหนาแน่นที่สุดอย่างทิ้งห่าง (3.7 เท่า) บทเรียนสำหรับผู้ถือ Duo คือ หลักฐานจะมาในรายงานไตรมาสเดือนธันวาคม ไม่ใช่บนกระดานหุ้นในเดือนกันยายน
iPhone Duo จะจุดชนวนซูเปอร์ไซเคิลรอบใหม่ของ AAPL ได้หรือไม่?
คำตอบคือ เป็นไปได้ แต่ในฐานะองค์ประกอบหนึ่งของวัฏจักรที่กว้างกว่าเท่านั้น
Duo มีคุณลักษณะสามประการที่สนับสนุนมุมมองเชิงบวก:
- เป็นการเปลี่ยนรูปลักษณ์ครั้งใหญ่ครั้งแรกของ iPhone ในรอบหลายปี
- สร้างระดับราคาใหม่
- ให้เหตุผลแก่ผู้ใช้จอพับ Android ระดับพรีเมียมในการเข้าสู่ระบบนิเวศของ Apple
แต่อุปกรณ์นี้ก็มีข้อจำกัดสามประการเช่นกัน:
- จอพับยังคงเป็นสัดส่วนเล็ก ๆ ของตลาดสมาร์ตโฟน
- อุปทานช่วงแรกในปี 2026 อาจมีจำกัด
- ราคาเริ่มต้น 1,999 ดอลลาร์กันฐานผู้ใช้ส่วนใหญ่ของ Apple ออกไป
สำหรับซูเปอร์ไซเคิลทั่วทั้งบริษัท Apple ต้องการให้ระบบสินค้าทั้งหมดในปีงบประมาณ 2027 ทำงานสอดประสานกัน ซึ่งรวมถึงตระกูล iPhone 18 Pro, Duo, Apple Intelligence, Siri AI, การผ่อนชำระ แรงจูงใจในการแลกเครื่อง และการสร้างรายได้จากบริการ
อะไรจะยืนยันสมมติฐานซูเปอร์ไซเคิล?
นักลงทุนควรมองหาหลักฐานที่วัดผลได้มากกว่าความตื่นเต้นในการเปิดตัว:
- วันส่งมอบของการสั่งจองล่วงหน้าเลื่อนออกไปอย่างรวดเร็วในหลายประเทศ
- อุปทานเพิ่มขึ้นโดยที่อุปสงค์ไม่หายไป
- การย้ายจาก Android มาใช้ iPhone เพิ่มขึ้น
- รายได้ iPhone เติบโตเร็วกว่าจำนวนเครื่อง ซึ่งบ่งบอกถึงราคาขายเฉลี่ยที่สูงขึ้น
- จีนแผ่นดินใหญ่และภูมิภาครักษาการเติบโตไว้ได้แม้เผชิญการแข่งขันจาก Huawei
- การเติบโตของบริการเร่งตัวขึ้นไปพร้อมกับฐานผู้ใช้ใหม่
- Apple เพิ่มแผนการผลิต หรือนักวิเคราะห์ปรับประมาณการกำไรขึ้น
- อัตรากำไรขั้นต้นยังแข็งแรงหลังจากการคืนภาษีนำเข้าไม่ได้ช่วยหนุนอีกต่อไป
การขายหมดในวันเปิดตัวเพียงอย่างเดียวพิสูจน์อะไรได้น้อยมาก หากมีสินค้าเพียงไม่กี่ล้านเครื่อง
จีนอาจเป็นตัวตัดสินว่า Duo จะไปได้ไกลกว่าตลาดเฉพาะกลุ่มหรือไม่
จีนเป็นหนึ่งในตลาดที่สำคัญที่สุดสำหรับ Duo เพราะผู้บริโภคที่นั่นคุ้นเคยกับโทรศัพท์จอพับระดับพรีเมียมอยู่แล้ว
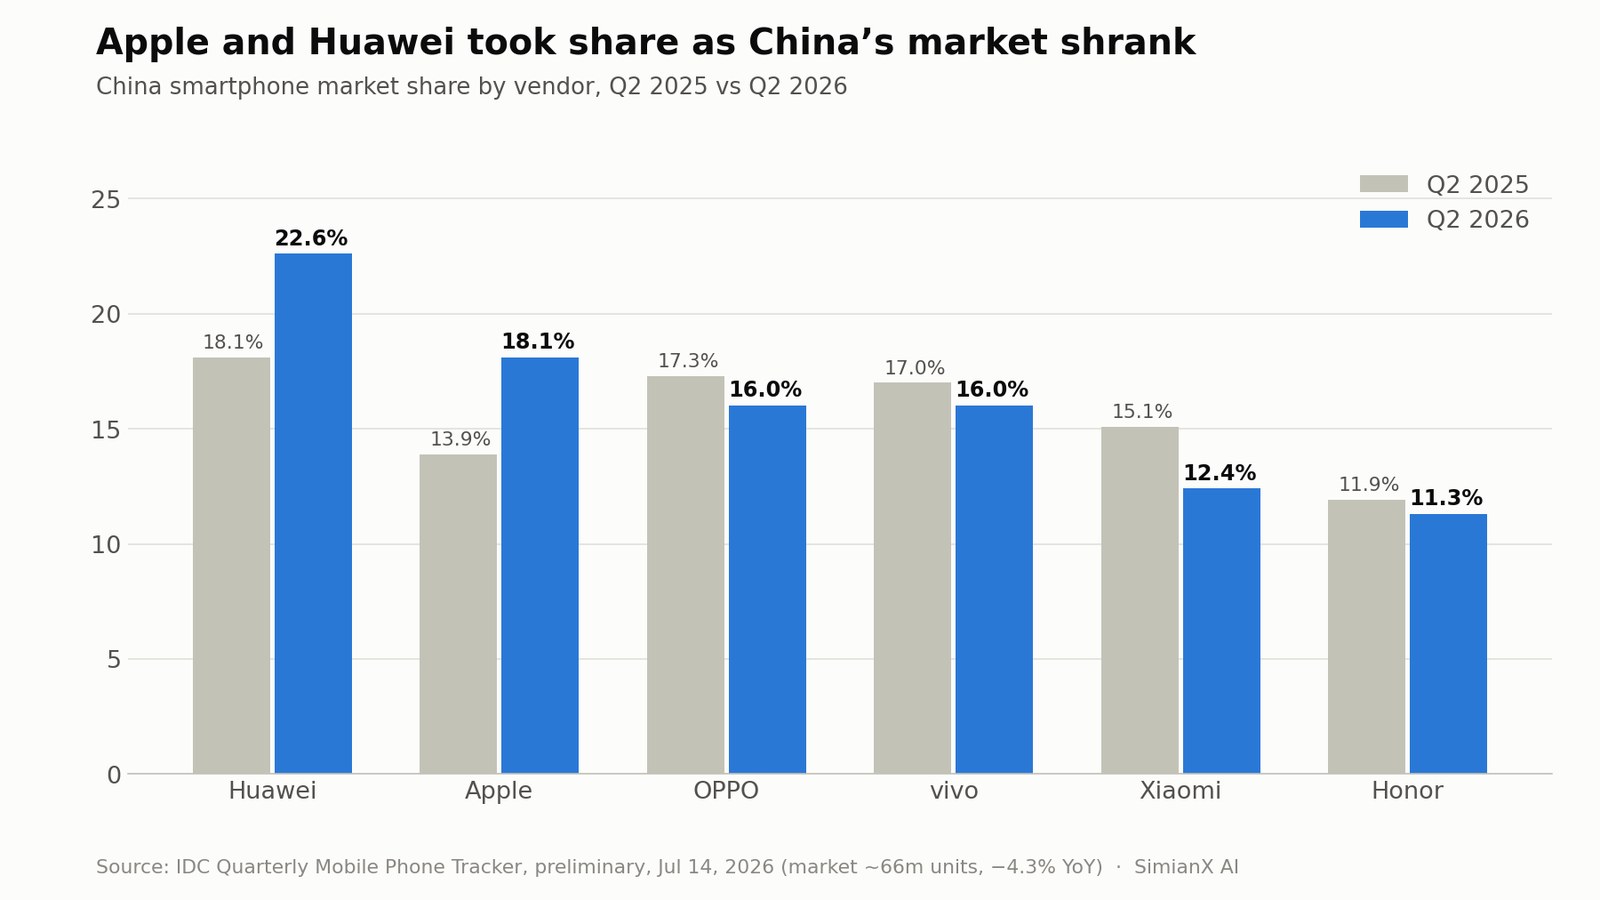
Apple เข้าสู่การเปิดตัวในขณะที่ผลงานในจีนกำลังดีขึ้น บทวิเคราะห์ตลาดจีนไตรมาส 2 ปี 2026 ของ IDC ประเมินว่าการส่งมอบสมาร์ตโฟนของ Apple ในจีนเติบโต 24.4% เทียบปีก่อนในไตรมาสที่สองของปี 2026 ทำให้ส่วนแบ่งตลาดเพิ่มจาก 13.9% เป็น 18.1% Huawei ยังคงเป็นผู้นำด้วยส่วนแบ่ง 22.6% เพิ่มจาก 18.1% ขณะที่ผู้ผลิตรายอื่นในหกอันดับแรก ได้แก่ OPPO, vivo, Xiaomi และ Honor ล้วนเสียส่วนแบ่งในตลาดที่มีขนาดราว 66 ล้านเครื่อง
รายได้จีนแผ่นดินใหญ่และภูมิภาคที่ Apple รายงานก็เพิ่มขึ้น 22% ในไตรมาส 3 ปีงบประมาณ 2026 ถึงกระนั้น สภาพการแข่งขันยังคงยากลำบาก:
- Huawei มีความภักดีต่อแบรนด์ภายในประเทศสูง
- ผู้ผลิตจีนมีประสบการณ์ด้านสินค้าจอพับมากกว่า
- แบรนด์ท้องถิ่นมีดีไซน์และช่วงราคาที่หลากหลายกว่า
- นโยบายการจัดซื้อของรัฐและองค์กรอาจส่งผลต่ออุปสงค์
- การตั้งราคาโปรโมชันมีส่วนช่วยแรงส่งล่าสุดของ Apple
- การส่งมอบสมาร์ตโฟนโดยรวมของจีนลดลง 4.3% ในไตรมาส 2 ปี 2026 ซึ่งเป็นการลดลงติดต่อกันไตรมาสที่ห้า
Duo ปิดช่องว่างในกลุ่มสินค้าที่เห็นได้ชัด แต่ต้องแข่งขันด้วยสิ่งที่มากกว่าแบรนด์ ผู้บริโภคชาวจีนจะประเมินรอยพับ บานพับ อายุแบตเตอรี่ น้ำหนัก ระบบกล้อง การทำงานหลายอย่างพร้อมกัน และความสามารถ AI ท้องถิ่น เทียบกับทางเลือกที่พัฒนามาอย่างเต็มที่แล้ว
ความสำเร็จในจีนจะเสริมข้อโต้แย้งเรื่องซูเปอร์ไซเคิล เพราะแสดงให้เห็นว่า Apple สามารถแย่งส่วนแบ่งในตลาดจอพับที่มีผู้เล่นหลักอยู่แล้วได้ ส่วนอุปสงค์ในจีนที่อ่อนแอจะบ่งชี้ว่า Duo เป็นสินค้าสำหรับผู้ซื้อกลุ่มแรกที่มีฐานะในโลกตะวันตกเป็นหลัก
การถกเถียงเรื่องอัตรากำไร: ราคาพรีเมียมกับต้นทุนพรีเมียม
สินค้าราคา 1,999 ดอลลาร์ไม่ได้ให้อัตรากำไรที่เหนือกว่าโดยอัตโนมัติ
โทรศัพท์จอพับต้องใช้ชิ้นส่วนและกระบวนการผลิตที่แพงกว่า:
- จอสองจอแทนที่จะเป็นจอเดียว
- แผง OLED แบบยืดหยุ่น
- บานพับความแม่นยำสูง
- การเสริมความแข็งแรงของโครงสร้างเพิ่มเติม
- สถาปัตยกรรมแบตเตอรี่คู่
- การประกอบและการควบคุมคุณภาพที่ซับซ้อนกว่า
- ภาระการรับประกันและการซ่อมที่สูงกว่า
- อัตราผลผลิตในการผลิตช่วงแรกที่อาจต่ำกว่า
ขนาดการจัดซื้อและความเชี่ยวชาญด้านห่วงโซ่อุปทานของ Apple เป็นข้อได้เปรียบสำคัญ บริษัทอาจตั้งราคาสูงพอจะชดเชยต้นทุนวัตถุดิบที่เพิ่มขึ้นได้ แต่นักลงทุนควรรอหลักฐานอัตรากำไรสินค้าที่รายงานจริง
ต้นทุนหน่วยความจำเป็นความเสี่ยงเพิ่มเติม IDC ระบุว่าต้นทุน NAND และ DRAM เพิ่มขึ้นกว่า 300% เทียบปีก่อน และคาดว่าการส่งมอบสมาร์ตโฟนทั่วโลกจะลดลง 16.7% ในปี 2026 โดยราคาหน่วยความจำคาดว่าจะเพิ่มขึ้นต่อไปจนถึงอย่างน้อยปี 2028 เอกสารยื่นไตรมาส 3 ของ Apple ก็ยอมรับถึงต้นทุนหน่วยความจำที่สูงขึ้น และเตือนว่าข้อจำกัดด้านชิ้นส่วนคาดว่าจะรุนแรงขึ้น ภาวะหน่วยความจำตึงตัวแบบเดียวกันนี้เองที่กำลังหนุนผู้ผลิตอย่าง SK Hynix และ Micron ซูเปอร์ไซเคิลของบริษัทหนึ่งคือแรงกดดันด้านต้นทุนของอีกบริษัทหนึ่ง
ตำแหน่งพรีเมียมของ Duo ช่วยปกป้องด้านราคา แต่อัตรากำไรสินค้าอาจถูกบีบหาก Apple แบกรับภาวะชิ้นส่วนแพงขึ้นเอง หรือเจออัตราผลผลิตในการผลิตที่ต่ำ
กรณีมองบวกด้านอัตรากำไรคือ:
ราคาสูง + สัดส่วนรุ่นความจุสูง + อุปกรณ์เสริม + AppleCare + บริการ = เศรษฐศาสตร์ตลอดอายุลูกค้าที่น่าดึงดูด
กรณีมองลบด้านอัตรากำไรคือ:
จอราคาแพง + บานพับ + อัตราผลผลิตต่ำ + ความเสี่ยงด้านการรับประกัน + ชิ้นส่วนแพงขึ้น = กำไรน้อยกว่าที่ราคาขายปลีกบ่งบอก
Siri AI อาจสำคัญกว่าบานพับ
ฮาร์ดแวร์จอพับดึงดูดความสนใจในช่วงแรก แต่ซอฟต์แวร์คือสิ่งที่ตัดสินว่ารูปแบบนี้จะกลายเป็นสิ่งที่ขาดไม่ได้หรือไม่
Apple ระบุว่า iOS 27 ปรับตัวให้เข้ากับจอสองจอของ Duo และรองรับการทำงานหลายอย่างพร้อมกัน ขณะที่ A20 Pro ซึ่งมี CPU เร็วกว่า A19 Pro สูงสุด 20% ขับเคลื่อน AI บนเครื่อง Siri AI ที่ Apple เปิดตัวให้ชมครั้งแรกใน WWDC 2026 ก็มาพร้อมโหมดกล้อง Siri แบบใหม่ด้วย
กรณีการใช้งานที่ทรงพลังที่สุดอาจรวมถึง:
- สรุปเอกสารบนจอฝั่งหนึ่งขณะร่างงานบนอีกฝั่ง
- เปรียบเทียบสินค้า เส้นทาง หรือแผนการเดินทางข้ามแอป
- แก้ไขภาพและวิดีโอบนพื้นที่แสดงผลที่ใหญ่ขึ้น
- ใช้ผู้ช่วย AI ที่เข้าใจบริบทควบคู่กับแอปที่เปิดอยู่
- ใช้จอด้านนอกเป็นหน้าจอพรีวิวกล้องและมุมมอง FaceTime ที่แชร์ร่วมกัน
- จดโน้ตด้วยลายมือผ่าน Apple Pencil
หากอุปกรณ์เพียงแค่ทำให้วิดีโอและหน้าเว็บใหญ่ขึ้น ผู้บริโภคอาจมองว่ามันเป็นของแปลกใหม่ราคาแพง แต่หาก Apple และนักพัฒนาสร้างรูปแบบการทำงานที่ดีกว่าบนโทรศัพท์ทั่วไปอย่างชัดเจน Duo ก็อาจกลายเป็นหมวดหมู่ใหม่ของอุปกรณ์เพื่อการทำงาน
นี่คือเหตุผลที่ซูเปอร์ไซเคิลของ iPhone พับได้ของ Apple อาจขึ้นอยู่กับ AI และซอฟต์แวร์มากกว่ากลไกการพับเสียอีก
มูลค่าหุ้น AAPL แทบไม่เหลือที่ว่างให้การเปิดตัวแบบธรรมดา
ณ ราคาปิดวันที่ 9 กันยายน AAPL ซื้อขายที่ 315.34 ดอลลาร์ คิดเป็นมูลค่าตลาดราว 4.6 ล้านล้านดอลลาร์ จากหุ้นที่ออกจำหน่าย 14.59 พันล้านหุ้นตามที่รายงานในแบบฟอร์ม 10-Q หุ้นมีมูลค่าราว 36 เท่าของกำไรย้อนหลัง และ 34 เท่าของกำไรคาดการณ์ ตาม ข้อมูลตลาดของ StockAnalysis ราคาหุ้นอยู่ต่ำกว่าจุดสูงสุดในรอบ 52 สัปดาห์ที่ 344.57 ดอลลาร์ราว 8% และต่ำกว่าราคาปิดวันที่ 3 กันยายนที่ 328.21 ดอลลาร์อยู่ 4%
ดังนั้นตลาดจึงไม่ได้ประเมินมูลค่า Apple เหมือนบริษัทฮาร์ดแวร์ที่เติบโตช้า แต่ได้สมมติไว้แล้วถึงเศรษฐศาสตร์ระบบนิเวศที่ยั่งยืน การซื้อหุ้นคืนต่อเนื่อง การเติบโตของบริการ และการดำเนินการด้านสินค้าที่ประสบความสำเร็จ
ประมาณการฉันทามติของ Zacks ณ วันที่ 10 กันยายน ให้กำไรต่อหุ้นปีงบประมาณ 2027 ไว้ที่ 9.54 ดอลลาร์ สูงกว่าประมาณการปีงบประมาณ 2026 ที่ 8.85 ดอลลาร์เพียงราว 8% ที่ราคา 315 ดอลลาร์ นั่นหมายถึงอัตราส่วนราคาต่อกำไรล่วงหน้าราว 33 เท่าของกำไรปีงบประมาณ 2027
ตารางความอ่อนไหวของมูลค่าอย่างง่ายแสดงให้เห็นความเสี่ยง:
| สถานการณ์ EPS ปีงบฯ 2027 | P/E 28 เท่า | P/E 32 เท่า | P/E 36 เท่า |
|---|---|---|---|
| 9.00 ดอลลาร์ | 252 ดอลลาร์ | 288 ดอลลาร์ | 324 ดอลลาร์ |
| 9.50 ดอลลาร์ | 266 ดอลลาร์ | 304 ดอลลาร์ | 342 ดอลลาร์ |
| 10.00 ดอลลาร์ | 280 ดอลลาร์ | 320 ดอลลาร์ | 360 ดอลลาร์ |
| 10.50 ดอลลาร์ | 294 ดอลลาร์ | 336 ดอลลาร์ | 378 ดอลลาร์ |
ตัวเลขเหล่านี้ไม่ใช่ราคาเป้าหมาย แต่แสดงให้เห็นว่าผลตอบแทนในอนาคตขึ้นอยู่กับทั้งกำไรและอัตราส่วนมูลค่า
ที่มูลค่าปัจจุบัน Duo จะเป็นแค่สินค้าที่น่าสนใจไม่ได้ หากจะผลักดันขาขึ้นอย่างมีนัยสำคัญ มันต้องช่วยสร้างกำไรที่สูงกว่าคาด หรือโน้มน้าวนักลงทุนว่า Apple สมควรรักษาอัตราส่วนมูลค่าที่สูงผิดปกติเอาไว้
อุปกรณ์ที่ยอดเยี่ยมไม่ได้รับประกันการลงทุนที่ยอดเยี่ยม เมื่อราคาหุ้นได้สะท้อนการดำเนินงานที่ยอดเยี่ยมไปแล้ว
กรณีมองบวก กรณีฐาน และกรณีมองลบของ AAPL
| สถานการณ์ | ผลลัพธ์ของ Duo | ผลลัพธ์ภาพรวมของ Apple | นัยต่อการลงทุน |
|---|---|---|---|
| มองบวก | อุปทานขยายตัว อุปสงค์กว้างขึ้น และการย้ายจาก Android เพิ่มขึ้น | ราคาขายเฉลี่ย iPhone บริการ และรายได้จีนดีกว่าคาด อัตรากำไรยังแข็งแกร่ง | ประมาณการกำไรปรับขึ้นและอัตราส่วนมูลค่าระดับพรีเมียมคงอยู่ |
| กรณีฐาน | Duo กลายเป็นสินค้าพรีเมียมเฉพาะกลุ่มที่ประสบความสำเร็จ | แย่งยอดขายรุ่น Pro บางส่วน บริการเติบโตสม่ำเสมอ มีส่วนช่วยกำไรพอประมาณ | ข่าวดีด้านสินค้า แต่การขยายตัวของมูลค่ามีจำกัด |
| มองลบ | อุปสงค์ช่วงแรกแคบ หรือเกิดข้อกังวลด้านความน่าเชื่อถือ | ต้นทุนชิ้นส่วนสูงขึ้น จีนอ่อนตัว และอัตรากำไรกลับสู่ระดับปกติ | มูลค่าหุ้นที่สูงเสี่ยงต่อการถูกบีบตัวลง |
กรณีมองบวก
Duo ขายได้ดีตลอดปี 2027 Apple ปรับปรุงอัตราผลผลิตในการผลิต และเปิดตัวรุ่นราคาต่ำกว่าในรุ่นถัด ๆ ไป จอที่ใหญ่ขึ้นกลายเป็นอินเทอร์เฟซตามธรรมชาติของ Siri AI ผู้ใช้ Android รายได้สูงย้ายมา และจีนตอบรับในเชิงบวก
ในสถานการณ์นี้ Duo ไม่ได้เป็นแค่รุ่นใหม่ แต่กลายเป็นรากฐานของตระกูลสินค้าที่อยู่ได้หลายปี
กรณีฐาน
Duo ขายได้ดีในกลุ่มผู้ชื่นชอบเทคโนโลยี ผู้ใช้มืออาชีพ และลูกค้ากำลังซื้อสูง แต่ยังเป็นสัดส่วนเล็ก ๆ ของจำนวน iPhone ทั้งหมด มันช่วยยกราคาขายเฉลี่ยและการมีส่วนร่วมในระบบนิเวศ แม้อุปสงค์บางส่วนจะมาจากผู้บริโภคที่อาจซื้อ Pro Max อยู่แล้ว
กรณีนี้ยังถือว่าประสบความสำเร็จเชิงพาณิชย์ แต่ไม่เพียงพอจะเรียกปีงบประมาณ 2027 ว่าเป็นซูเปอร์ไซเคิลแบบคลาสสิก
กรณีมองลบ
อุปกรณ์เผชิญเสียงร้องเรียนเรื่องบานพับ รอยพับ แบตเตอรี่ หรือความทนทาน การผลิตยังมีต้นทุนสูง และผู้บริโภคลังเลกับราคา Huawei และ Samsung ยังคงรักษาสถานะที่แข็งแกร่งกว่าในตลาดจอพับของเอเชียที่สำคัญ
ภายใต้ผลลัพธ์นี้ Duo จะดูเหมือนการทดลองเชิงกลยุทธ์มากกว่าเครื่องยนต์สร้างกำไรในระยะใกล้
ความเสี่ยงสำคัญที่นักลงทุนไม่ควรมองข้าม
การแย่งยอดขายกันเอง
การขาย Duo ไม่ได้เป็นส่วนเพิ่มทั้งหมด หากผู้ซื้อจะซื้อ iPhone พรีเมียมรุ่นอื่นอยู่แล้ว แบบจำลองรายได้ที่นำจำนวนเครื่องไปคูณ 1,999 ดอลลาร์โดยไม่มีสถานการณ์เปรียบเทียบจะประเมินโอกาสสูงเกินจริง
ความทนทานและต้นทุนการรับประกัน
รีวิวที่สำคัญที่สุดจะมาหลังจากการใช้งานจริงหลายเดือน การซ่อม จอเสีย หรือปัญหาบานพับอาจกระทบทั้งอัตรากำไรและชื่อเสียงด้านคุณภาพของ Apple
ข้อจำกัดด้านอุปทาน
ความขาดแคลนสร้างความตื่นเต้นได้ แต่ก็จำกัดรายได้ด้วย นักลงทุนต้องแยกให้ออกระหว่างความแข็งแกร่งของอุปสงค์กับการผลิตที่ไม่เพียงพอ
การแข่งขันในจีน
Huawei และแบรนด์ท้องถิ่นอื่น ๆ มีประสบการณ์ด้านจอพับอย่างกว้างขวาง Duo ต้องแข่งขันด้วยความสามารถ ไม่ใช่แค่ภาพลักษณ์
ภาวะชิ้นส่วนแพงขึ้น
ต้นทุนหน่วยความจำ จอแบบยืดหยุ่น และชิ้นส่วนขั้นสูงที่สูงขึ้นอาจกดดันอัตรากำไรขั้นต้นของสินค้า
การดำเนินการด้าน AI
พื้นที่แสดงผลที่ใหญ่ขึ้นของ Duo ต้องการซอฟต์แวร์ที่น่าดึงดูด หาก Siri AI ยังไม่สมบูรณ์หรือถูกจำกัดตามภูมิภาค อุปกรณ์อาจขาดกรณีการใช้งานที่เป็นจุดตัดสิน
กฎระเบียบด้านบริการ
ธุรกิจบริการของ Apple มีอัตรากำไรขั้นต้นสูงกว่าฮาร์ดแวร์มาก แต่ App Store และ iOS ยังอยู่ภายใต้การกำกับดูแล แบบฟอร์ม 10-Q ของ Apple เปิดเผยการสอบสวนที่ยังดำเนินอยู่ของคณะกรรมาธิการยุโรปภายใต้ กฎหมายตลาดดิจิทัลของสหภาพยุโรป รวมถึงการสอบสวนเรื่องวิธีที่นักพัฒนาสามารถโปรโมตข้อเสนอให้ผู้ใช้นอก App Store
ความเสี่ยงด้านมูลค่า
ที่ระดับมากกว่า 30 เท่าของกำไรคาดการณ์ ราคา AAPL ได้สะท้อนความยืดหยุ่นไว้แล้ว ความผิดหวังด้านกำไรเพียงเล็กน้อยอาจมีผลมากกว่ากระแสการเปิดตัวที่แรงเสียอีก
วิธีติดตามสมมติฐานการลงทุนใน iPhone Duo
นักลงทุนควรปรับสมมติฐานเป็นขั้นตอน
- ช่วงสั่งจองล่วงหน้า: ติดตามความล่าช้าในการส่งมอบ ประเทศที่วางจำหน่าย และสัดส่วนรุ่นหลังวันที่ 16 ตุลาคม
- ช่วงเปิดตัว: เปรียบเทียบรีวิวอิสระด้านความทนทาน แบตเตอรี่ และจอ หลังวันที่ 23 ตุลาคม
- ไตรมาสช่วงเทศกาล: เฝ้าดูสินค้าคงคลังในช่องทางจำหน่าย โปรโมชัน และการเปลี่ยนแปลงของประมาณการการผลิต
- รายงานไตรมาสแรกของปีงบประมาณ: ตรวจสอบรายได้ iPhone ยอดขายจีนแผ่นดินใหญ่และภูมิภาค อัตรากำไรขั้นต้นของสินค้า และความเห็นของผู้บริหาร
- กลางปี 2027: ประเมินว่าอุปสงค์ขยายเกินกลุ่มผู้ซื้อกลุ่มแรกหรือไม่ และ Apple ขยายการผลิตหรือไม่
- รุ่นที่สอง: มองหาราคาที่ต่ำลง ความทนทานที่ดีขึ้น และตระกูลรุ่นที่กว้างขึ้น
ตัวชี้วัดที่มีประโยชน์ได้แก่:
- การเติบโตของรายได้ iPhone
- การเติบโตของจำนวนเครื่องโดยประมาณเทียบกับการเติบโตของราคาขายเฉลี่ย
- อัตรากำไรขั้นต้นของสินค้า
- รายได้บริการต่ออุปกรณ์ที่ใช้งานอยู่
- รายได้จีนแผ่นดินใหญ่และภูมิภาค
- แรงส่งของ AppleCare และอุปกรณ์เสริม
- รายงานอัตราผลผลิตและกำลังการผลิตของซัพพลายเออร์
- การปรับประมาณการ EPS ของนักวิเคราะห์
- P/E ล่วงหน้าของ AAPL เทียบกับค่าในอดีต
SimianX AI ช่วยรวบรวมสัญญาณเหล่านี้ผ่านการวิเคราะห์แบบหลายเอเจนต์ของข่าวแบบเรียลไทม์ ปัจจัยพื้นฐาน เอกสารยื่นต่อ SEC และสภาวะทางเทคนิค และคุณสามารถเปิด การวิเคราะห์ AAPL แบบสด ได้ทันที เครื่องมือนี้ควรใช้เสริม ไม่ใช่แทนที่การค้นคว้าจากแหล่งข้อมูลปฐมภูมิและคำแนะนำทางการเงินจากผู้เชี่ยวชาญ
คำถามที่พบบ่อยเกี่ยวกับซูเปอร์ไซเคิลของ iPhone พับได้ของ Apple
iPhone Duo ราคาเท่าไร?
iPhone Duo เริ่มต้นที่ 1,999 ดอลลาร์ในสหรัฐฯ สำหรับความจุ 256GB หรือเดือนละ 83.29 ดอลลาร์เป็นเวลา 24 เดือน Apple ยังมีรุ่น 512GB, 1TB และ 2TB รวมถึงตัวเลือกแลกเครื่องและการเช่าใช้ Apple Upgrade สำหรับผู้มีคุณสมบัติ เริ่มต้นเดือนละ 57.99 ดอลลาร์
ลูกค้าจะซื้อ iPhone พับได้ของ Apple ได้เมื่อไร?
การสั่งจองล่วงหน้าเริ่มวันที่ 16 ตุลาคม 2026 ในกว่า 70 ประเทศและภูมิภาค และเริ่มวางจำหน่ายหน้าร้านวันที่ 23 ตุลาคม ระลอกที่สองใน 28 ประเทศและภูมิภาคตามมาในวันที่ 30 ตุลาคม
Apple จะขาย iPhone Duo ได้กี่เครื่อง?
ยังไม่มีการคาดการณ์อย่างเป็นทางการ IDC คาดว่าการส่งมอบ iPhone พับได้ในปี 2027 จะมากกว่า 17 ล้านเครื่อง หรือราว 40% ของตลาดจอพับ ที่ราคาขายเฉลี่ยมากกว่า 2,550 ดอลลาร์ หลายฝ่ายคาดว่าอุปทานช่วงแรกในปี 2026 จะมีจำกัด ตัวเลขเหล่านี้เป็นประมาณการของบุคคลภายนอก ไม่ใช่แนวทางของ Apple
หุ้น AAPL ปรับขึ้นหลังเปิดตัว iPhone Duo หรือไม่?
ไม่ AAPL ปิดวันเปิดตัวลดลง 0.28% ที่ 315.34 ดอลลาร์ ด้วยปริมาณซื้อขายหนาแน่นกว่าปกติ ซึ่งถือเป็นเรื่องปกติ AAPL ปรับลดลงใน 8 จาก 12 วันเปิดตัว iPhone ตั้งแต่ปี 2014 แต่ใน 10 จาก 12 ครั้งนั้น ราคาสูงขึ้นเมื่อผ่านไปสามเดือน
iPhone Duo จะเพิ่มรายได้ของ Apple อย่างมีนัยสำคัญได้หรือไม่?
ได้ โดยเฉพาะผ่านราคาขายเฉลี่ยที่สูงขึ้น อุปกรณ์เสริม AppleCare และบริการ อย่างไรก็ตาม ประโยชน์ส่วนเพิ่มจะน้อยกว่ารายได้รวมของ Duo เพราะผู้ซื้อบางส่วนอาจซื้อ iPhone พรีเมียมรุ่นอื่นอยู่แล้ว
หุ้น AAPL น่าซื้อหลังการเปิดตัว iPhone Duo หรือไม่?
ขึ้นอยู่กับผลตอบแทนที่นักลงทุนต้องการ ระยะเวลาการลงทุน และระดับความเสี่ยงที่รับได้ ธุรกิจเข้าสู่การเปิดตัวด้วยการเติบโตที่แข็งแกร่ง แต่มูลค่าระดับพรีเมียมของ AAPL ได้สะท้อนการมองโลกในแง่ดีไว้มากแล้ว นักลงทุนควรเปรียบเทียบหลักฐานของอุปสงค์ Duo และการปรับประมาณการกำไร กับราคาที่ตนต้องจ่าย
บทสรุป
iPhone พับได้รุ่นแรกของ Apple มีอยู่จริงและมีความสำคัญเชิงกลยุทธ์ iPhone Duo มอบระดับราคาพรีเมียมพิเศษระดับใหม่ให้ Apple ปิดช่องว่างทางการแข่งขันในจีน และสร้างพื้นที่แสดงผลบนมือถือที่ใหญ่ขึ้นสำหรับ AI การทำงาน และบริการ
แต่หลักฐานที่มีอยู่ ณ วันที่ 10 กันยายน 2026 ยังไม่ได้พิสูจน์ว่าซูเปอร์ไซเคิลได้เริ่มขึ้นแล้ว การสั่งจองยังไม่เปิด อุปทานช่วงแรกอาจมีจำกัด และจอพับยังเป็นเพียงสัดส่วนเล็ก ๆ ของการส่งมอบสมาร์ตโฟนทั่วโลก
ผลลัพธ์ระยะใกล้ที่น่าจะเป็นไปได้มากที่สุดคือ Duo กลายเป็น สินค้าพรีเมียมเฉพาะกลุ่มมูลค่าสูงที่ช่วยยกราคาขายเฉลี่ยอย่างมีนัยสำคัญ และอาจพัฒนาไปสู่ซูเปอร์ไซเคิลที่กว้างขึ้นได้ หาก Apple ขยายการผลิต ดึงผู้ใช้ Android รักษาอัตรากำไร และขยายตระกูลจอพับไปสู่ราคาที่เข้าถึงง่ายขึ้น
สำหรับผู้ถือหุ้น AAPL มีข้อสรุปสำคัญสามประการ:
- เหตุผลสนับสนุนด้านสินค้าแข็งแกร่งกว่าก่อนการประกาศ
- โอกาสด้านรายได้ในทันทีมีความหมาย แต่ไม่ถึงขั้นพลิกโฉมเมื่อเทียบกับขนาดของ Apple
- มูลค่าหุ้นเรียกร้องมากกว่าความสำเร็จของสินค้าแบบธรรมดาไปแล้ว
นักลงทุนควรเปลี่ยนจากความตื่นเต้นในวันเปิดตัวไปสู่หลักฐานที่วัดผลได้: การสั่งจอง การผลิต อุปสงค์ในจีน ราคาขายเฉลี่ยของ iPhone อัตรากำไรสินค้า และการปรับประมาณการกำไรปีงบประมาณ 2027
ใช้ SimianX AI เพื่อติดตามพัฒนาการเหล่านี้ผ่านข้อมูลตลาดแบบเรียลไทม์ การวิเคราะห์ปัจจัยพื้นฐาน และข้อมูลจาก SEC ตรวจสอบข้อมูลสำคัญด้วยตนเองเสมอ และปรึกษาที่ปรึกษาทางการเงินที่มีคุณสมบัติก่อนตัดสินใจลงทุน
อ่านเพิ่มเติม
- ทิม คุก ลงจากตำแหน่ง: จอห์น เทอร์นัส รับช่วงแอปเปิลด้วยฐานะแบบใด
- ผลประกอบการ Apple ไตรมาส 3 ปี 2026: การเติบโตชดเชย AI ได้ไหม
- Apple WWDC 2026: ผลกระทบของ Siri AI และ Gemini ต่อหุ้น AAPL
- หุ้นเอสเคไฮนิกซ์พุ่งขึ้น 8%: ซูเปอร์ไซเคิล AI จริงหรือไม่?
- Micron (MU): ทำไม HBM3e ทำให้เป็นเดิมพันหน่วยความจำ AI 2026
แหล่งอ้างอิง
- Apple Newsroom — Apple เปิดตัว iPhone Duo (9 กันยายน 2026)
- SEC EDGAR — แบบฟอร์ม 10-Q ของ Apple สำหรับไตรมาสที่สิ้นสุดวันที่ 27 มิถุนายน 2026
- SEC EDGAR — แบบฟอร์ม 10-K ของ Apple ปีงบประมาณ 2015
- IDC — ประมาณการตลาดสมาร์ตโฟนทั่วโลก
- IDC — ตลาดสมาร์ตโฟนจีน ไตรมาส 2 ปี 2026
- Zacks — ประมาณการกำไรโดยละเอียดของ AAPL
- StockAnalysis — ข้อมูลตลาดของ AAPL
- European Commission — กฎหมายตลาดดิจิทัล


