
คำถามเรื่อง Netflix ที่ไม่มีใครถาม: เกิดอะไรขึ้นหลังดีล Warner ล่ม
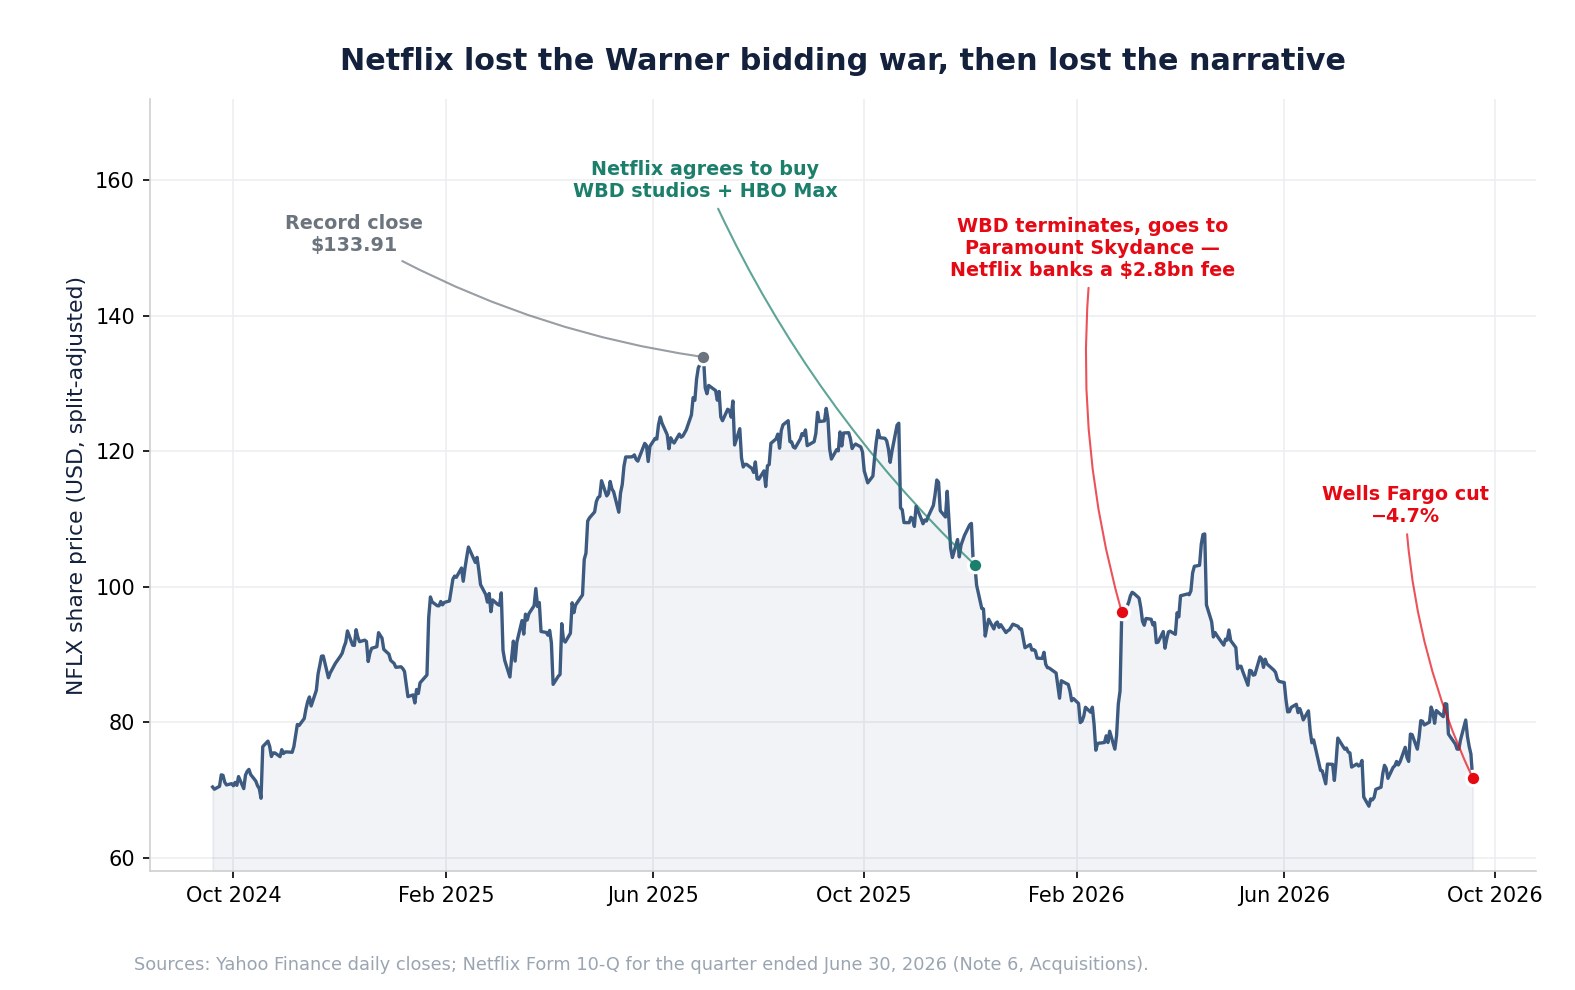
วันที่ 18 กันยายน 2026 หุ้น Netflix (NASDAQ: NFLX) ร่วง 4.67% ปิดที่ 71.79 ดอลลาร์ ด้วยปริมาณซื้อขาย 114.3 ล้านหุ้น หรือสามเท่าของค่าเฉลี่ยหกสิบวัน หลังจาก Wells Fargo ลดคำแนะนำลงเป็นให้น้ำหนักต่ำกว่าตลาดและหั่นราคาเป้าหมายเหลือ 57 ดอลลาร์ สื่อมองเหตุการณ์นี้เป็นคำตัดสินเรื่องการมีส่วนร่วมของผู้ชม คือมีซีรีส์ที่คนพูดถึงน้อยเกินไป และมีคู่แข่งอย่าง YouTube แย่งชั่วโมงดูมากเกินไป
กรอบมองแบบนั้นยังไม่ครบ และชิ้นส่วนที่หายไปไม่ใช่ความเห็น แต่อยู่ในเอกสารที่ยื่นต่อหน่วยงานกำกับ
เจ็ดเดือนก่อนหน้านั้น Netflix แพ้การแย่งชิงคลังเนื้อหาที่ใหญ่ที่สุดในอุตสาหกรรม วันที่ 4 ธันวาคม 2025 Netflix ลงนามข้อตกลงควบรวมฉบับสมบูรณ์เพื่อซื้อ ธุรกิจสตูดิโอและสตรีมมิงของ Warner Bros. Discovery รวมถึง HBO และ HBO Max วันที่ 27 กุมภาพันธ์ 2026 WBD ยกเลิกข้อตกลงนั้นเพื่อไปควบรวมกับ Paramount Skydance และ Paramount Skydance ในนามของ WBD ได้จ่าย ค่าชดเชยการยกเลิกสัญญา 2.8 พันล้านดอลลาร์ ให้ Netflix
ข้อเท็จจริงเดียวนี้ทำสามอย่างพร้อมกัน มันอธิบายว่าทำไมบริษัทที่ถูกบอกว่าเสียมงกุฎไปแล้วจึงกำลังเผชิญคู่แข่งที่เพิ่งใหญ่ขึ้นอย่างฉับพลัน มันอธิบายว่าทำไมกำไรสิบสองเดือนย้อนหลังของ Netflix จึงดูถูกกว่าที่ธุรกิจสร้างได้จริง เพราะเงิน 2.8 พันล้านนั้นอยู่ในบรรทัด "รายได้ดอกเบี้ยและรายได้อื่น" ไม่ใช่กำไรจากการดำเนินงาน และไม่เกิดซ้ำโดยสิ้นเชิง และมันเปลี่ยนกรอบการถกเถียงเรื่องการมีส่วนร่วม เพราะเส้นทางซื้อกิจการเพื่อให้ได้เนื้อหาที่คนต้องดูเพิ่มขึ้นของ Netflix ปิดลงตั้งแต่กุมภาพันธ์ ทำให้คำถามเรื่องการเติบโตด้วยตัวเองกลายเป็นเรื่องเร่งด่วนแทนที่จะเป็นเรื่องเชิงทฤษฎี
บทวิเคราะห์นี้ไล่ดูว่าการร่วงเดือนกันยายนคืออะไรจริง ๆ ผลลัพธ์จากดีล Warner หมายถึงอะไร และงบการเงินของ Netflix เองบอกอะไรเมื่อถอดรายการที่ไม่เกิดซ้ำออก นักลงทุนสามารถติดตามเอกสารของ NFLX การปรับประมาณการ และพฤติกรรมราคาได้ที่ SimianX AI
ตัวเลขทั้งหมดมาจากเอกสารที่ยื่นต่อคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์สหรัฐและข้อมูลตลาด ณ วันที่ 18 กันยายน 2026
เกิดอะไรขึ้นจริงในวันที่ 18 กันยายน
การเคลื่อนไหวเป็นเรื่องจริง แต่ต้องวัดขนาดให้ถูก
| ตัววัด | ค่า |
|---|---|
| ราคาปิด 17 ก.ย. 2026 | 75.31 ดอลลาร์ |
| เปิด / สูงสุด / ต่ำสุด 18 ก.ย. | 71.27 / 72.38 / 70.11 ดอลลาร์ |
| ราคาปิด 18 ก.ย. | 71.79 ดอลลาร์ |
| เปลี่ยนแปลงในวัน | −4.67% |
| ปริมาณซื้อขาย | 114.3 ล้านหุ้น (3.0 เท่าของค่าเฉลี่ย 60 วัน) |
| การปรับราคาเป้าหมายที่รายงาน | 80 → 57 ดอลลาร์ |
| ส่วนลดโดยนัยจากราคาปิดก่อนหน้า | ราว 24% |
การร่วง 4.67% เป็นวันที่น่าจับตา แต่ไม่ใช่เรื่องผิดปกติสำหรับหุ้นตัวนี้ ในสองปีที่ผ่านมา Netflix มีสี่วันที่แย่กว่านี้ ได้แก่ −10.07% (22 ตุลาคม 2025), −9.72% (17 เมษายน 2026), −8.53% (6 มีนาคม 2025) และ −7.26% (17 กรกฎาคม 2026) มีเพียงราว 3% ของวันซื้อขายที่ Netflix เคลื่อนไหวตั้งแต่ 5% ขึ้นไป วันนี้จึงอยู่ในหางของการกระจายตัว แต่หางนั้นมีคนอยู่ไม่น้อย
ปริมาณซื้อขายคือข้อมูลที่บอกอะไรมากกว่า การเปลี่ยนมือสามเท่าของปกติเพราะการปรับคำแนะนำหมายความว่าสถานะการลงทุนขยับจริง ไม่ใช่แค่อารมณ์ตลาด
ข้อแก้ไขต่อบทวิเคราะห์ส่วนใหญ่ คือ Netflix ไม่ได้ออกคำเตือนใด ๆ เรื่องผู้ชมในวันที่ 18 กันยายน ไม่มีแบบฟอร์ม 8-K ไม่มีข่าวประชาสัมพันธ์ ไม่มีการปรับประมาณการ ตัวจุดชนวนคือการตีความข้อมูลจากผู้ให้บริการภายนอกของนักวิเคราะห์รายหนึ่ง การเปิดเผยล่าสุดของ Netflix เองระบุว่าการรับชมทั่วโลกครึ่งปีแรกทะลุ 97 พันล้านชั่วโมง เพิ่มขึ้นราว 2% จากปีก่อน
บริบทที่พาดหัวข่าวปิดบังไว้
ตัวเลขร้อยละในวันเดียวไม่บอกว่าหุ้นอยู่ตรงไหนมาก่อน
| จุดอ้างอิง | ระดับ | NFLX ที่ 71.79 ดอลลาร์ |
|---|---|---|
| ราคาปิดสูงสุดตลอดกาล (30 มิ.ย. 2025) | 133.91 ดอลลาร์ | −46.4% |
| จุดสูงสุด 52 สัปดาห์ | 124.86 ดอลลาร์ | −42.5% |
| จุดต่ำสุด 52 สัปดาห์ | 65.08 ดอลลาร์ | +10.3% |
| ตั้งแต่ต้นปี 2026 | — | −21.1% |
| การลดลงลึกสุดในรอบปี | — | −45.5% |
| ความผันผวนต่อปี | — | ราว 36% |
Netflix ไม่ใช่หุ้นที่เพิ่งเริ่มลง มันลงมาสิบห้าเดือนแล้ว อยู่ต่ำกว่าราคาปิดสูงสุด 46.4% และสูงกว่าจุดต่ำสุด 52 สัปดาห์เพียง 10.3% การลดคำแนะนำไม่ได้เริ่มต้นขาลง แต่ยืดขาลงออกไป
ความต่างนี้สำคัญต่อการตัดสินใจลงทุน ถ้าคุณคิดว่าข้อสรุปเรื่องการมีส่วนร่วมผิด คุณกำลังซื้อของที่ถูกลดราคาไปเกือบครึ่งแล้ว ถ้าคุณคิดว่ามันถูก คุณกำลังพยายามรับหุ้นที่ใช้เวลากว่าหนึ่งปีพิสูจน์ว่าตลาดเห็นตรงกับคุณ
ดีลที่เปลี่ยนแผนที่การแข่งขัน
ข้อตกลงควบรวมระหว่าง Netflix กับ Warner Bros. Discovery ปรากฏในหมายเหตุประกอบงบข้อ 6 ของ แบบฟอร์ม 10-Q สำหรับไตรมาสสิ้นสุด 30 มิถุนายน 2026 ลำดับเหตุการณ์เป็นดังนี้
| วันที่ | เหตุการณ์ |
|---|---|
| 4 ธันวาคม 2025 | Netflix ลงนามข้อตกลงฉบับสมบูรณ์เพื่อซื้อสตูดิโอและสตรีมมิงของ WBD รวมถึง HBO และ HBO Max |
| 19 มกราคม 2026 | ข้อตกลงถูกแก้ไขและจัดทำใหม่ |
| 27 กุมภาพันธ์ 2026 | WBD ยกเลิกข้อตกลงเพื่อควบรวมกับ Paramount Skydance Corporation |
| วันเดียวกัน | Paramount Skydance ในนามของ WBD จ่ายค่าชดเชยการยกเลิก 2.8 พันล้านดอลลาร์ ให้ Netflix |
| ไตรมาส 1 ปี 2026 | ค่าชดเชยถูกบันทึกในบรรทัด "รายได้ (ค่าใช้จ่าย) ดอกเบี้ยและอื่น ๆ" |
| มีนาคม 2026 | Netflix ปิดดีลซื้อกิจการอีกรายการที่ไม่เกี่ยวข้องกัน มูลค่าราว 587 ล้านดอลลาร์ เป็นเงินสด |
ลองคิดว่าเรื่องนี้หมายถึงอะไรต่อคำถามเรื่องมงกุฎที่หายไป คลังเนื้อหาอิสระที่มีค่าที่สุดในฮอลลีวูด ทั้ง HBO, HBO Max และสตูดิโอภาพยนตร์กับโทรทัศน์ของ Warner ตกไปอยู่กับคู่แข่ง Netflix ยื่นข้อเสนอ ถูกแซงหรือถูกข้าม และเดินออกมาพร้อมเงินสด
นัยเชิงกลยุทธ์ไม่ใช่ว่า Netflix จบแล้ว แต่คือเส้นทางสู่เนื้อหาระดับพรีเมียมของบริษัทตอนนี้เป็นการสร้างเองทั้งหมด คุณซื้อคลังเนื้อหาระดับ Succession หรือ The Sopranos อีกชุดไม่ได้ คุณต้องสั่งสร้างเอง และนั่นคือความสามารถที่การลดคำแนะนำเดือนกันยายนตั้งคำถามพอดี
ขณะเดียวกัน การรวมกันของ Paramount Skydance กับ WBD สร้างคู่แข่งที่มีความลึกของคลังเนื้อหามหาศาล โครงสร้างตลาดสตรีมมิงเปลี่ยนไปตั้งแต่กุมภาพันธ์ และบทสนทนาเรื่องการมีส่วนร่วมในเดือนกันยายนส่วนหนึ่งคือปฏิกิริยาที่มาช้าต่อเรื่องนั้น
ทำไม 2.8 พันล้านดอลลาร์จึงสำคัญต่อแบบจำลองมูลค่าของคุณ
ตรงนี้คือจุดที่ข้อเท็จจริงที่หายไปกลายเป็นตัวเลข
บรรทัด "รายได้ (ค่าใช้จ่าย) ดอกเบี้ยและอื่น ๆ" ของ Netflix ในครึ่งปีแรก 2026 อยู่ที่ 2,903.8 ล้านดอลลาร์ เทียบกับ 90.5 ล้านดอลลาร์ ในปีก่อน เพิ่มขึ้น 3,108% ฝ่ายบริหารระบุสาเหตุตรง ๆ ว่ามาจากค่าชดเชยการยกเลิกของ WBD ข้อมูลรายไตรมาสยืนยันช่วงเวลา คือไตรมาสสองปี 2026 มีส่วนเพียง 51.7 ล้าน แปลว่าเกือบทั้งหมดตกในไตรมาสแรก
ผลต่อกำไรสิบสองเดือนย้อนหลังนั้นมีนัยสำคัญ
| สิบสองเดือนถึง 30 มิถุนายน 2026 | ตามงบ | ปรับปรุงแล้ว |
|---|---|---|
| กำไรสุทธิ | 13,650 ล้านดอลลาร์ | 11,354 ล้านดอลลาร์ |
| กำไรต่อหุ้นปรับลด (โดยประมาณ) | 3.20 ดอลลาร์ | 2.66 ดอลลาร์ |
| อัตราส่วนราคาต่อกำไรที่ 71.79 ดอลลาร์ | 22.4 เท่า | 27.0 เท่า |
การปรับปรุงนี้ถอดค่าชดเชย 2.8 พันล้านที่เสียภาษีในอัตราจริง 18% ของครึ่งปีแรกออก ซึ่งเท่ากับราว 0.54 ดอลลาร์ต่อหุ้นของกำไรสิบสองเดือน ถ้าดูตัวเลขตามงบ Netflix ดูเหมือนหุ้นที่ 22 เท่า แต่เมื่อดูจากกำไรที่การดำเนินงานสร้างได้จริง ตัวเลขใกล้ 27 เท่า มากกว่า
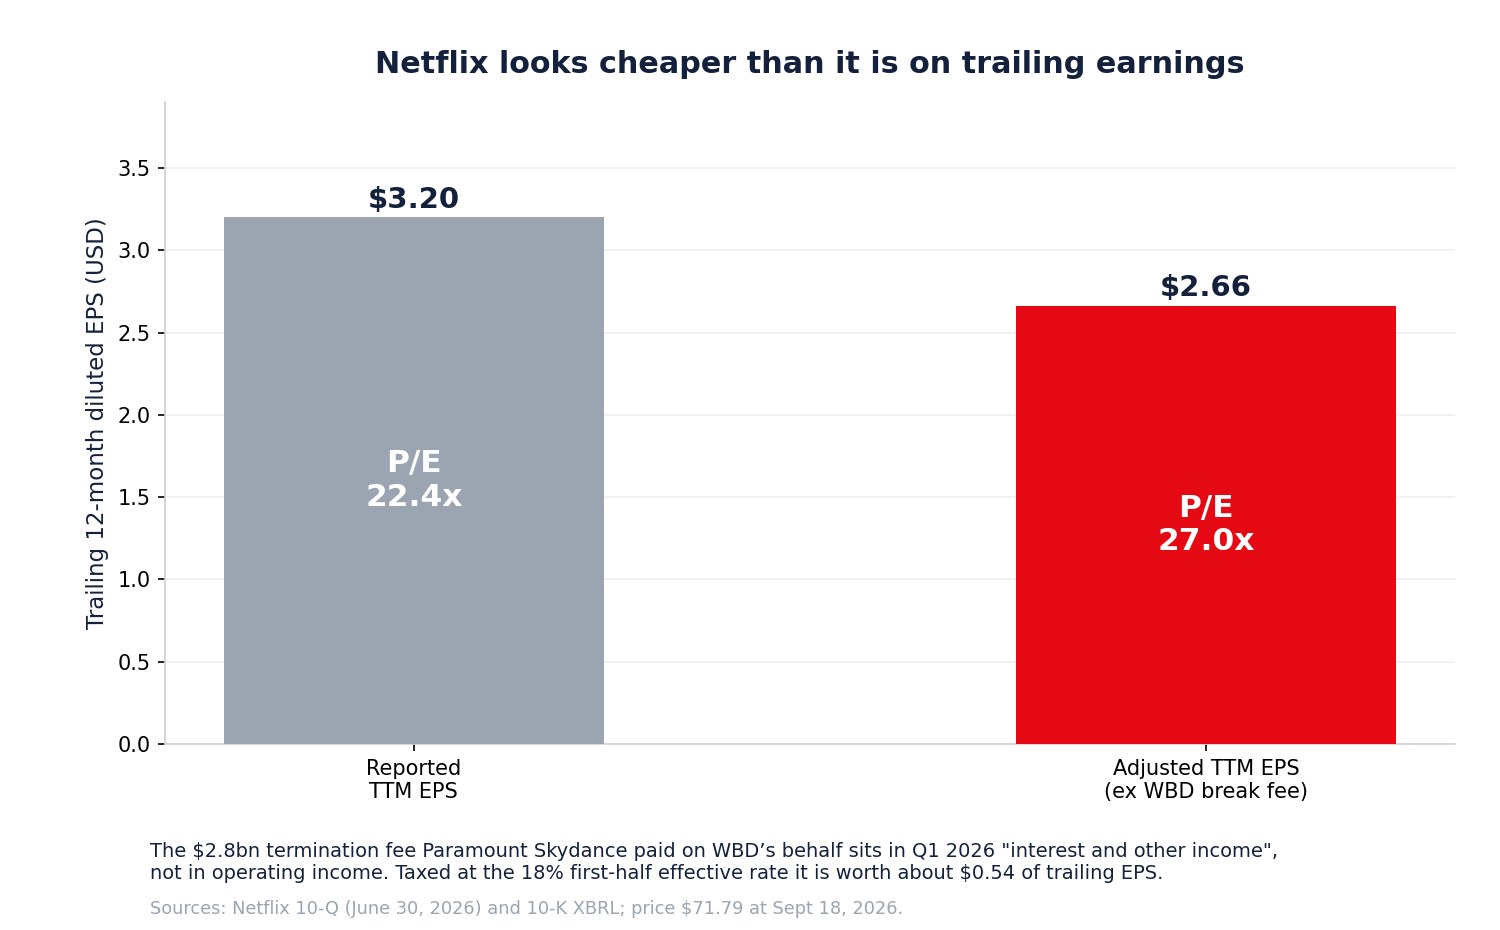
นั่นคือส่วนต่าง 20% ในตัวคูณ และชี้ไปทางตรงข้ามกับปฏิกิริยาฝั่งบวกที่ว่า "ตอนนี้ถูกแล้ว" เรื่องนี้ไม่ได้ทำให้ Netflix แพง เพราะ 27 เท่าสำหรับธุรกิจที่โตรายได้เลขสองหลักต่ำพร้อมอัตรากำไรจากการดำเนินงาน 33% ยังพอปกป้องได้ แต่มันหมายความว่าหุ้นไม่ได้ถูกอย่างที่เครื่องคัดกรองแสดง และเครื่องคัดกรองก็คือสิ่งที่ถูกดึงดูดด้วยการร่วง 46% พอดี
ข้อโต้แย้งฝั่งบวกที่ถูกอ้างถึงมากที่สุดหลังการปรับฐานคือตัวคูณสิบสองเดือนย้อนหลัง ของ Netflix ถูกแต่งให้สวยด้วยค่าชดเชยจากดีลที่บริษัทแพ้
ธุรกิจหลักแข็งแรงจริง
ไม่มีข้อใดข้างต้นบอกว่า Netflix กำลังทรุด ไตรมาสมิถุนายนถือว่าดี
| ไตรมาส 2 ปี 2026 | ค่า | เทียบปีก่อน |
|---|---|---|
| รายได้ | 12,559.9 ล้านดอลลาร์ | +13.4% |
| กำไรจากการดำเนินงาน | 4,192.6 ล้านดอลลาร์ | +11.1% |
| อัตรากำไรจากการดำเนินงาน | 33.4% | จาก 34.1% |
| กำไรสุทธิ | 3,401.4 ล้านดอลลาร์ | +8.8% |
| กำไรต่อหุ้นปรับลด | 0.80 ดอลลาร์ | +11.1% |
| กระแสเงินสดอิสระ | 1,525 ล้านดอลลาร์ | จาก 2,267 ล้านดอลลาร์ |
รายได้ครึ่งปีแรกอยู่ที่ 24,809.7 ล้านดอลลาร์ เพิ่มขึ้น 14.7% พร้อมกำไรจากการดำเนินงาน 8,149.6 ล้านดอลลาร์ Netflix ให้ประมาณการทั้งปีที่รายได้ 51.0 ถึง 51.4 พันล้านดอลลาร์ และอัตรากำไรจากการดำเนินงานราว 31.5% เพิ่มจาก 29.5% ในปี 2025 สำหรับไตรมาสกันยายน บริษัทประมาณการรายได้ราว 12.86 พันล้านดอลลาร์ กำไรจากการดำเนินงาน 4.27 พันล้านดอลลาร์ และกำไรต่อหุ้นปรับลด 0.82 ดอลลาร์
ธุรกิจที่มีอัตรากำไรจากการดำเนินงาน 33% และโตรายได้เลขสองหลักต่ำไม่ได้อยู่ในภาวะวิกฤต คำถามอยู่ที่ทิศทางการเคลื่อนไหว
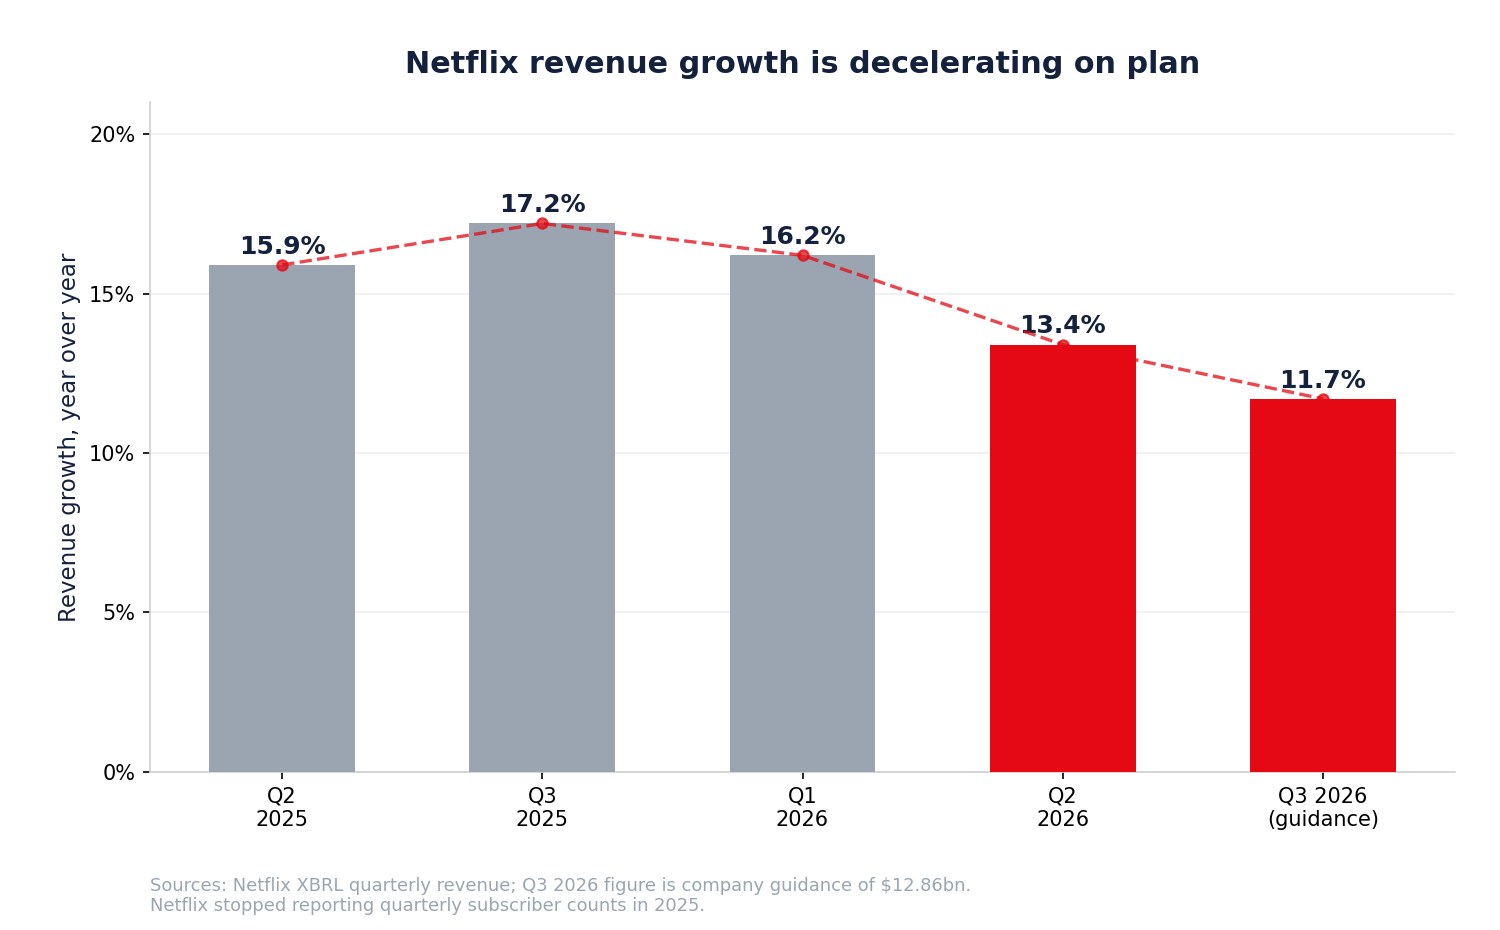
การเติบโตของรายได้กำลังชะลอ และข้อนี้เถียงไม่ได้
| ไตรมาส | การเติบโตของรายได้ |
|---|---|
| ไตรมาส 2 ปี 2025 | +15.9% |
| ไตรมาส 3 ปี 2025 | +17.2% |
| ไตรมาส 1 ปี 2026 | +16.2% |
| ไตรมาส 2 ปี 2026 | +13.4% |
| ไตรมาส 3 ปี 2026 (ประมาณการ) | +11.7% |
จากจุดสูงสุด 17.2% ลงมาเหลือประมาณการ 11.7% ในสี่ไตรมาส ส่วนหนึ่งเป็นเรื่องคณิตศาสตร์เพราะฐานใหญ่ขึ้น และอีกส่วนคือผลของการขึ้นราคาและการจัดการเรื่องแชร์รหัสผ่านช่วงปี 2023-24 ที่หมดฤทธิ์ตามรอบปี นี่คือรูปแบบการเข้าสู่วัยอิ่มตัวแบบเดียวกับที่เปลี่ยนกรอบมอง โจทย์ระหว่างการเติบโตกับกำไรของ PDD
เหตุที่เรื่องนี้เติมเชื้อให้การถกเถียงเรื่องการมีส่วนร่วม ก็เพราะ Netflix ตัดตัวชี้วัดที่จะยุติข้อถกเถียงนั้นออกไปเอง บริษัทไม่เปิดเผยยอดสมาชิกรวมรายไตรมาสอีกต่อไป คนนอกจึงไม่สามารถเอาชั่วโมงรับชมหารด้วยจำนวนสมาชิกเพื่อคำนวณการมีส่วนร่วมต่อสมาชิกได้ เมื่อ Netflix บอกว่าการรับชมรวมเพิ่ม 2% และนักวิเคราะห์บอกว่าการรับชมต่อสมาชิกลดลง ทั้งสองข้ออาจถูกพร้อมกันได้ถ้าฐานสมาชิกโตเกิน 2% และข้อมูลสาธารณะไม่สามารถตัดสินได้ว่าใครถูก
นี่คือทางเลือกด้านการเปิดเผยข้อมูลที่มีราคาต้องจ่าย ข้อมูลที่น้อยลงคือการมอบการเล่าเรื่องให้บริษัทวัดผลภายนอกและแบบจำลองของฝั่งวาณิชธนกิจ ซึ่งก็คือสิ่งที่เกิดขึ้นในวันที่ 18 กันยายนพอดี ทัศนวิสัยที่ลดลงขยายผลการเคลื่อนไหวที่เกิดจากนักวิเคราะห์รายเดียว พลวัตเดียวกันนี้เห็นได้ตอนที่ ค้าปลีกผู้บริโภครายใหญ่ตัดการเปิดเผยข้อมูลและประมาณการ
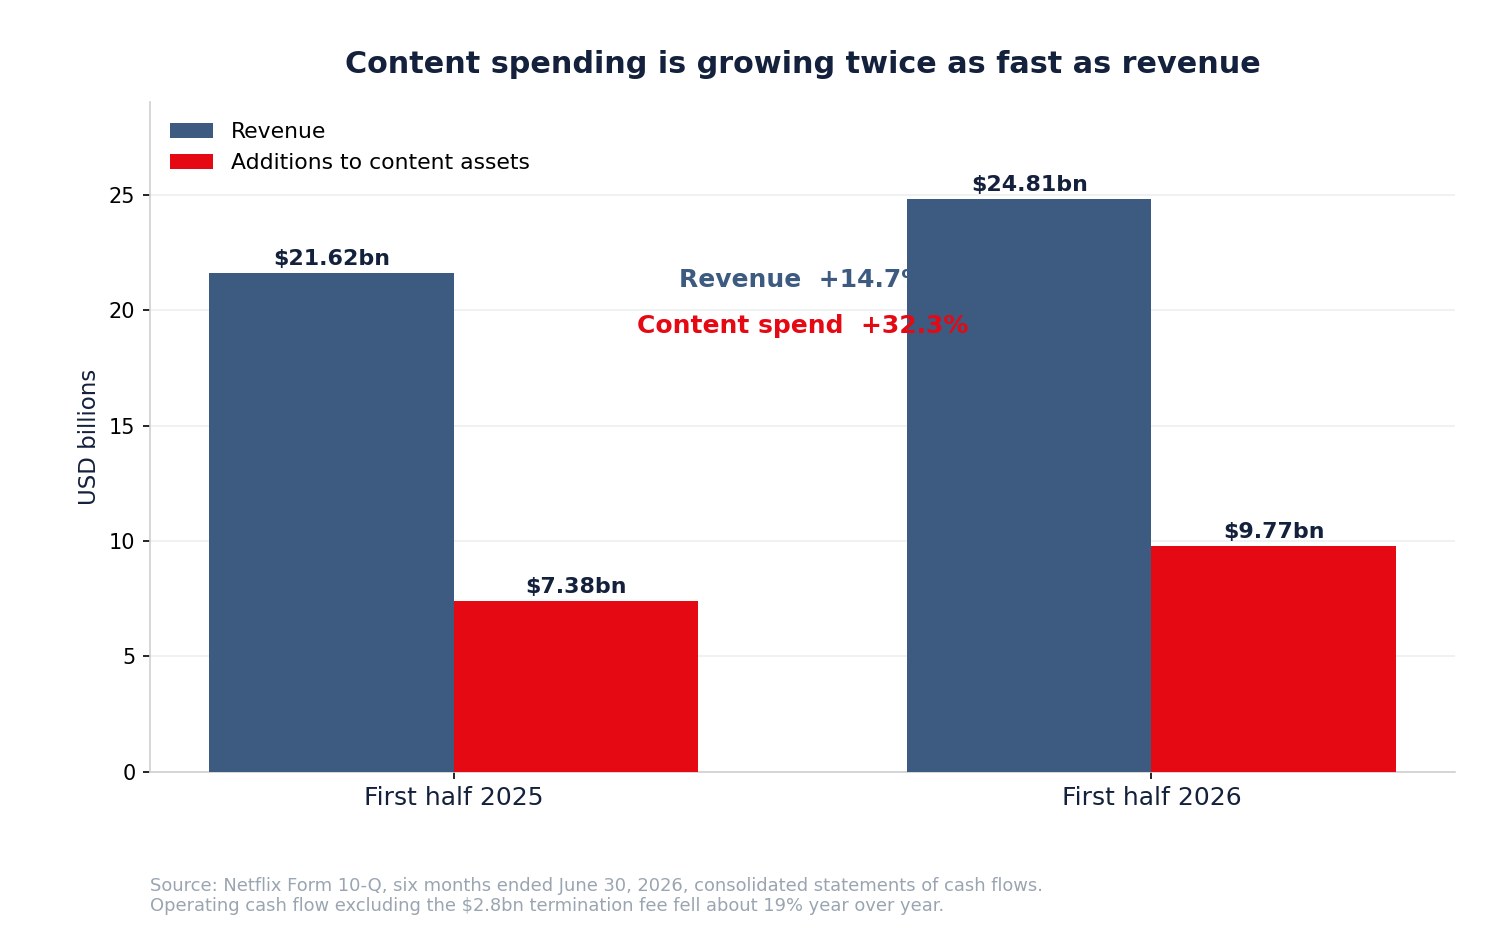
ค่าใช้จ่ายด้านเนื้อหาโตเร็วเป็นสองเท่าของรายได้
นี่คือข้อค้นพบที่สองที่สื่อมองข้าม และมันอยู่ในงบกระแสเงินสด
| ครึ่งปีแรก | 2026 | 2025 | เปลี่ยนแปลง |
|---|---|---|---|
| รายได้ | 24,809.7 ล้านดอลลาร์ | 21,622.0 ล้านดอลลาร์ | +14.7% |
| การเพิ่มสินทรัพย์เนื้อหา | 9,774.4 ล้านดอลลาร์ | 7,385.5 ล้านดอลลาร์ | +32.3% |
| กระแสเงินสดจากการดำเนินงาน | 7,034.0 ล้านดอลลาร์ | 5,212.5 ล้านดอลลาร์ | +34.9% |
| กระแสเงินสดดำเนินงานหักเงิน 2.8 พันล้าน | ราว 4,234 ล้านดอลลาร์ | 5,212.5 ล้านดอลลาร์ | −18.8% |
ค่าใช้จ่ายด้านเนื้อหาเพิ่ม 32.3% ขณะที่รายได้โต 14.7% หรือเร็วกว่าสองเท่าตัว และเมื่อถอดค่าชดเชยการยกเลิกออก กระแสเงินสดจากการดำเนินงานครึ่งปีแรกลดลงราว 19% เทียบปีก่อน เฉพาะไตรมาสมิถุนายน กระแสเงินสดจากการดำเนินงานอยู่ที่ 1,743.8 ล้านดอลลาร์ เทียบกับ 2,423.3 ล้านดอลลาร์ ลดลง 28.0%
มีการตีความที่ไม่น่ากังวล ค่าใช้จ่ายด้านเนื้อหามักเป็นก้อน ๆ และมาก่อนตารางออกฉาย ครึ่งปีหลังที่มีงานส่งมอบหนาแน่นกว่าก็สอดคล้องกับเรื่องนี้ Netflix ยังคงประมาณการกระแสเงินสดอิสระปี 2026 ไว้ราว 12.5 พันล้านดอลลาร์
แต่ก็มีการตีความที่น่ากังวลกว่า และมันเชื่อมกับผลลัพธ์จากดีล Warner คือถ้าคุณซื้อคลังเนื้อหาไม่ได้ คุณต้องจ่ายเพื่อสร้างมันขึ้นมา การลงทุนด้านเนื้อหาเพิ่ม 32% เทียบกับรายได้โต 14.7% คือหน้าตาของกลยุทธ์สร้างเองล้วน ๆ บนงบกระแสเงินสด ส่วนที่ว่าจะออกมาเป็นผลงานฮิตหรือไม่นั้นคือประเด็นทั้งหมด การจ่ายมากขึ้นเพื่อปกป้องแฟรนไชส์เป็นรูปแบบปลายวัฏจักรที่คุ้นเคย และ การร่วงของหุ้นเติบโตที่ซื้อขายด้วยตัวคูณสูง มักไม่จบเร็ว
โครงการซื้อหุ้นคืนกำลังขาดทุน
Netflix ซื้อหุ้นคืน 52,934,688 หุ้น เป็นเงิน 4.7 พันล้านดอลลาร์ ในไตรมาสมิถุนายน ที่ราคาเฉลี่ยราว 88.79 ดอลลาร์ ตลอดครึ่งปีแรก บริษัทซื้อ 66,431,786 หุ้น เป็นเงิน 5.9 พันล้านดอลลาร์ ที่ราคาเฉลี่ยใกล้ 88.81 ดอลลาร์ ณ วันที่ 30 มิถุนายน ยังเหลือวงเงินอนุมัติ 27.1 พันล้านดอลลาร์
ที่ราคา 71.79 ดอลลาร์ การซื้อคืนในไตรมาสสองจึงขาดทุนราว 19%
นี่ไม่ใช่เรื่องอื้อฉาว การซื้อหุ้นคืนไม่ใช่การเก็งจังหวะตลาด และ Netflix ซื้อคืนมาหลายปีแล้ว แต่เป็นข้อเท็จจริงที่ควรถือไว้คู่กับข้อโต้แย้งที่ว่า "ราคานี้ถูกแล้ว" เพราะฝ่ายบริหารเป็นผู้ซื้อรายใหญ่ด้วยความมั่นใจที่ราคาสูงกว่านี้ 19% และนั่นบอกบางอย่างเกี่ยวกับความประหลาดใจของคนที่มีข้อมูลดีที่สุดต่อการร่วงครั้งนี้
เรื่องนี้ยังวางกรอบให้การตัดสินใจจัดสรรทุนด้วย Netflix มีเงินสด 9.1 พันล้านดอลลาร์ เทียบกับหนี้ราว 14.3 พันล้านดอลลาร์ ใช้จ่ายด้านเนื้อหาเพิ่ม 32% และคืนเงินให้ผู้ถือหุ้น 5.9 พันล้านดอลลาร์ในหกเดือน ความต้องการใช้เงินสดสามทางนี้แย่งกันเอง
YouTube ชิงมงกุฎไปจริงหรือ
ข้อโต้แย้งเรื่องการแข่งขันควรถูกเผชิญหน้า ไม่ใช่ปัดตก
จากการวัดของ Nielsen เรื่องการบริโภคโทรทัศน์ในสหรัฐ YouTube ทำส่วนแบ่งสูงสุดเป็นประวัติการณ์ที่ 14.2% ในเดือนกรกฎาคม 2026 ขณะที่สตรีมมิงรวมคิดเป็นราว 49% ของการใช้โทรทัศน์ และส่วนแบ่งของ Netflix อยู่ราว 8% ตามตัวชี้วัดนี้ YouTube ครองความสนใจบนจอโทรทัศน์อเมริกันมากกว่า Netflix อย่างมีนัยสำคัญ Alphabet รายงานว่า YouTube สร้างรายได้รวมจากโฆษณาและสมาชิกเกิน 60 พันล้านดอลลาร์ ในปี 2025 ซึ่งมากกว่ารายได้รวมของ Netflix ปี 2025 ที่ 45.2 พันล้านดอลลาร์
ตัวเลขเหล่านี้เป็นเรื่องจริงและเป็นข้อโต้แย้งฝั่งลบในเวอร์ชันที่แข็งแรงที่สุด แต่มันวัดธุรกิจคนละแบบ
- YouTube คือแพลตฟอร์มกระจายเนื้อหา ที่มีต้นทุนเนื้อหาส่วนเพิ่มเกือบเป็นศูนย์ และหารายได้จากอุปทานของครีเอเตอร์ที่ตัวเองไม่ได้ออกทุนให้
- Netflix เป็นทั้งสตูดิโอและบริการสมาชิก ที่ออกทุนสร้างเนื้อหาโดยตรง และหารายได้จากค่าสมาชิกกับโฆษณาที่เพิ่มขึ้นเรื่อย ๆ
- The Gauge ของ Nielsen วัดจอโทรทัศน์ ในสหรัฐ จึงเก็บฐานผู้ชมต่างประเทศของ Netflix และการดูบนโทรศัพท์ได้ไม่ครบ
ส่วนแบ่งเวลาดูโทรทัศน์ในสหรัฐเป็นตัวชี้วัดการแข่งขันที่ชอบธรรม แต่ไม่ใช่งบกำไรขาดทุน อัตรากำไรจากการดำเนินงาน 33% ของ Netflix ไม่ใช่อัตรากำไรของบริษัทที่กำลังถูกตีจนแพ้ พลวัตคล้ายกันปรากฏในจุดที่แพลตฟอร์มความสนใจมาเจอกับผู้ออกทุนเนื้อหา เช่นใน การถกเถียงเรื่องการลงทุนและการหารายได้ของ Alphabet และ การหันไปใช้ปัญญาประดิษฐ์เพื่อเพิ่มการมีส่วนร่วมของ Meta
ข้อสรุปที่เป็นธรรมคือ YouTube ชนะส่วนแบ่งเวลาดูแบบผ่าน ๆ ส่วน Netflix ยังรักษาความสัมพันธ์แบบสมาชิกระดับพรีเมียมไว้ได้ ทั้งสองอย่างเป็นจริงพร้อมกันได้ และอย่างหลังมีมูลค่าต่อชั่วโมงสูงกว่า
โฆษณาคือปัจจัยชี้ขาด
ถ้าชั่วโมงต่อสมาชิกทรงตัวหรือลดลง โฆษณาจะกลายเป็นเส้นทางที่ทำให้รายได้ต่อสมาชิกยังเพิ่มได้อยู่ดี
แพ็กเกจมีโฆษณาของ Netflix กำลังขยายขนาด และเศรษฐศาสตร์ของมันต่างจากค่าสมาชิกโดยพื้นฐาน เพราะรายได้ขึ้นกับจำนวนการแสดงโฆษณาที่ส่งได้และราคาต่อพันครั้ง จึงอ่อนไหวต่อการมีส่วนร่วมโดยตรง ชั่วโมงต่อสมาชิกที่น้อยลงเป็นผลเป็นกลางต่อค่าสมาชิกแต่เป็นลบต่อโฆษณา นี่คือกลไกที่ทำให้การถกเถียงเรื่องการมีส่วนร่วมไปถึงงบกำไรขาดทุน และเป็นเหตุผลว่าทำไมนักวิเคราะห์ที่โฟกัสชั่วโมงต่อสมาชิกจึงไม่ได้ผิดประเภทคำถาม
ภาพรวมตลาดโฆษณาก็สำคัญ เพราะเป็นแหล่งอุปสงค์เดียวกับที่ขับเคลื่อน แพลตฟอร์มโฆษณาที่ใช้ปัญญาประดิษฐ์ช่วย และงบโฆษณาเน้นผลลัพธ์ของทุกแพลตฟอร์มใหญ่
รายการสด ชั่วโมงน้อยแต่มีเป้าหมายใหญ่
Netflix เปิดเผยว่ารายการถ่ายทอดสดจะคิดเป็นเพียงกว่า 5% ของค่าใช้จ่ายด้านเนื้อหาปี 2026 เล็กน้อย แต่คิดเป็นเพียงราว 1% ของชั่วโมงรับชม
ถ้าอ่านเป็นอัตราส่วนประสิทธิภาพ ตัวเลขนี้ดูแย่ แต่ถ้าอ่านเป็นเครื่องมือหาลูกค้าและรักษาลูกค้า ภาพจะเปลี่ยนไป เพราะงานถ่ายทอดสดรวมความสนใจ สร้างช่วงเวลาทางวัฒนธรรม สร้างพื้นที่โฆษณาที่ตั้งราคาพรีเมียมได้ และให้เหตุผลแก่สมาชิกที่จะไม่ยกเลิกในเดือนนั้น Netflix ระบุว่ารายการสดสร้างสัดส่วนที่มากเกินตัวในกลุ่มรายการที่มีคนดูมากที่สุด
การประเมินเนื้อหาสดด้วยชั่วโมงอย่างเดียวคือการประเมินต่ำไป การประเมินด้วยเสียงฮือฮาทางวัฒนธรรมอย่างเดียวคือการประเมินสูงเกินไป บททดสอบที่ซื่อตรงคือมันลดการยกเลิกและเพิ่มผลตอบแทนจากโฆษณาหรือไม่ และ Netflix ไม่ได้เปิดเผยทั้งสองอย่างโดยตรง ซึ่งพาเรากลับไปที่ปัญหาการเปิดเผยข้อมูลอีกครั้ง
งบดุลรองรับอะไรได้บ้าง
| ณ วันที่ 30 มิถุนายน 2026 | ค่า |
|---|---|
| เงินสดและรายการเทียบเท่า | 9,099 ล้านดอลลาร์ |
| หุ้นกู้คงค้าง | 14,309 ล้านดอลลาร์ |
| ในจำนวนนี้เป็นระยะสั้น | 2,484 ล้านดอลลาร์ |
| สินทรัพย์เนื้อหาสุทธิ | 33,838 ล้านดอลลาร์ |
| สินทรัพย์รวม | 58,450 ล้านดอลลาร์ |
| วงเงินซื้อหุ้นคืนคงเหลือ | 27,100 ล้านดอลลาร์ |
| หุ้นที่ออกและชำระแล้ว | 4,163,939,676 หุ้น |
| มูลค่าตลาดที่ 71.79 ดอลลาร์ | ราว 299 พันล้านดอลลาร์ |
นี่คืองบดุลที่สบาย หนี้สุทธิราว 5.2 พันล้านดอลลาร์เทียบกับกำไรจากการดำเนินงานปี 2025 ที่ 13.3 พันล้านดอลลาร์ไม่ใช่ข้อจำกัด ปัญหาของ Netflix ถ้ามี ไม่ใช่ความสามารถชำระหนี้ แต่คือเงินลงทุนด้านเนื้อหาจะแปลงเป็นการมีส่วนร่วมและอำนาจตั้งราคาได้เร็วแค่ไหน
ข้อโต้แย้งฝั่งบวก
- ธุรกิจหลักสะสมผลตอบแทน รายได้ +13.4% ในไตรมาสมิถุนายน อัตรากำไรจากการดำเนินงาน 33.4% และประมาณการทั้งปี 31.5% เพิ่มจาก 29.5%
- หุ้นลดลงมาแล้ว 46.4% จากราคาปิดสูงสุด และสูงกว่าจุดต่ำสุด 52 สัปดาห์เพียง 10.3%
- คำเตือนเรื่องการมีส่วนร่วมเป็นการประมาณของนักวิเคราะห์ ไม่ใช่การเปิดเผยของบริษัท Netflix รายงานชั่วโมงรับชมเกิน 97 พันล้านชั่วโมงในครึ่งปีแรก เพิ่มขึ้น 2%
- โฆษณาเพิ่งเริ่มต้น แพ็กเกจมีโฆษณาที่ขยายขนาดจะเพิ่มรายได้ต่อสมาชิกได้แม้ชั่วโมงต่อสมาชิกจะทรงตัว
- ยังเหลือวงเงินซื้อหุ้นคืน 27.1 พันล้านดอลลาร์ เทียบกับมูลค่าตลาด 299 พันล้านดอลลาร์
- การพลาด WBD ช่วยรักษาศักยภาพงบดุลไว้เกิน 30 พันล้านดอลลาร์ เลี่ยงการควบรวมที่ใช้เวลาหลายปีและความเสี่ยงด้านกฎหมายแข่งขัน แถมยังได้เงิน 2.8 พันล้านดอลลาร์เป็นค่าเสียเวลา
- อำนาจตั้งราคายังไม่ถูกหักล้าง การเติบโตยังเป็นเลขสองหลักต่ำหลังขึ้นราคามาหลายปี
ข้อโต้แย้งฝั่งลบ
- การเติบโตของรายได้ชะลอ จาก 17.2% เหลือประมาณการ 11.7% ในสี่ไตรมาส
- กำไรสิบสองเดือนย้อนหลังถูกทำให้พอง ด้วยค่าชดเชยที่ไม่เกิดซ้ำ 2.8 พันล้านดอลลาร์ ตัวคูณจากการดำเนินงานใกล้ 27 เท่ามากกว่า 22 เท่า
- ค่าใช้จ่ายด้านเนื้อหาเพิ่ม 32.3% เทียบกับรายได้ 14.7% และกระแสเงินสดดำเนินงานเมื่อหักค่าชดเชยลดลงราว 19%
- Netflix เสียคลังเนื้อหา Warner ให้คู่แข่ง เนื้อหาระดับพรีเมียมเพิ่มเติมจึงต้องสร้างเอง ซื้อไม่ได้
- YouTube นำส่วนแบ่งโทรทัศน์อเมริกันที่ 14.2% เทียบกับราว 8% ของ Netflix
- การเปิดเผยข้อมูลถูกตัดทอน เมื่อไม่มียอดสมาชิกรายไตรมาส การมีส่วนร่วมต่อสมาชิกจึงตรวจสอบจากข้อมูลสาธารณะไม่ได้
- การซื้อหุ้นคืนไตรมาสมิถุนายนขาดทุนราว 19% ที่ต้นทุนเฉลี่ย 88.79 ดอลลาร์
- หุ้นลดลง 21.1% ในปี 2026 และทำจุดสูงสุดที่ต่ำลงเรื่อย ๆ มาสิบห้าเดือน
ข้อโต้แย้งฝั่งลบไม่ได้บอกว่า Netflix เป็นธุรกิจที่แย่ แต่บอกว่าธุรกิจที่ดีมากกำลังถูกเรียกร้องให้โตด้วยตัวเอง ด้วยต้นทุนที่สูงขึ้น ท่ามกลางคู่แข่งที่เพิ่งกลืนสินทรัพย์ที่ Netflix ต้องการไปหมาด ๆ
สิ่งที่ต้องจับตาก่อนงบไตรมาสถัดไป
การมีส่วนร่วมและการเปิดเผยข้อมูล: Netflix จะกลับมาเปิดเผยตัวชี้วัดการมีส่วนร่วมต่อสมาชิกหรือไม่ รายงานการรับชมรอบครึ่งปีถัดไป และแนวโน้มส่วนแบ่งรายเดือนของ Nielsen สำหรับ Netflix กับ YouTube
ด้านการเงิน: การเติบโตของรายได้เทียบกับประมาณการ 11.7% กระแสเงินสดจากการดำเนินงานที่ไม่รวมรายการไม่เกิดซ้ำ การเพิ่มสินทรัพย์เนื้อหาเทียบกับการเติบโตของรายได้ อัตรากำไรจากการดำเนินงานเทียบกับเป้าทั้งปี 31.5% และกระแสเงินสดอิสระเทียบกับประมาณการราว 12.5 พันล้านดอลลาร์
ด้านกลยุทธ์: การเปิดเผยรายได้โฆษณาและขนาดของแพ็กเกจมีโฆษณา ตารางงานถ่ายทอดสดและความเห็นใด ๆ เรื่องการยกเลิก การรวมกันของ Paramount Skydance กับ WBD จะเปลี่ยนเงื่อนไขการอนุญาตใช้เนื้อหาหรือไม่ และดีลซื้อกิจการใหม่ ๆ เมื่อเส้นทาง Warner ปิดไปแล้ว
ด้านเงินทุน: จังหวะการซื้อหุ้นคืนและราคาเฉลี่ย และฝ่ายบริหารจะซื้อต่อใกล้ระดับนี้หรือไม่
ขั้นตอนห้าข้อ
- แยกกำไรจากการดำเนินงานออกจากรายได้ดอกเบี้ย เพราะสิบสองเดือนย้อนหลังมีรายการไม่เกิดซ้ำก้อนใหญ่หนึ่งรายการ
- เทียบการเติบโตของค่าใช้จ่ายด้านเนื้อหากับการเติบโตของรายได้ ซึ่งเป็นจุดที่กลยุทธ์สร้างเองปรากฏก่อน
- ติดตามการแปลงเป็นเงินสด ไม่ใช่แค่กำไรต่อหุ้นตามงบ
- มองส่วนแบ่งการรับชม เป็นตัวชี้วัดการแข่งขัน ไม่ใช่ตัววัดกำไร
- ยืนยันแรงหนุนด้านมูลค่า คือการปรับประมาณการกำไรขึ้นเร็วกว่าราคา
SimianX AI สามารถรวมเอกสารที่ยื่นต่อหน่วยงานกำกับ การปรับประมาณการกำไร พฤติกรรมราคา และโทนข่าว ให้เป็นกระบวนการที่ทำซ้ำได้ ซึ่งมีประโยชน์กับสัญญาณผสมแบบนี้พอดี
ควรซื้อ Netflix หลังราคาร่วงหรือไม่
คำตอบที่ซื่อตรงคือต้องแยกสามคำถามที่พาดหัวข่าวเดือนกันยายนรวบเป็นข้อเดียว
ธุรกิจกำลังทรุดหรือไม่ ไม่ รายได้โต 13.4% ในไตรมาสล่าสุดพร้อมอัตรากำไรจากการดำเนินงาน 33.4% และประมาณการอัตรากำไรทั้งปีสูงกว่าปีที่แล้ว บริษัทที่กำลังเสียมงกุฎไม่ขยายอัตรากำไร
การเติบโตกำลังชะลอหรือไม่ ใช่ และ Netflix พูดเองด้วย จาก 17.2% เหลือประมาณการ 11.7% คือการชะลอที่เป็นจริง และแรงหนุนจากการขึ้นราคากับการจัดการเรื่องแชร์รหัสผ่านที่ประคองปี 2023-25 ส่วนใหญ่หมดฤทธิ์ตามรอบปีแล้ว
หุ้นถูกหรือไม่ ถูกน้อยกว่าที่เห็น ถอดค่าชดเชย Warner 2.8 พันล้านดอลลาร์ออกจากกำไรสิบสองเดือน แล้วตัวคูณจะขยับจากราว 22 เท่าเป็นราว 27 เท่า นั่นคือราคาที่สมเหตุสมผลสำหรับธุรกิจนี้ ไม่ใช่ของถูก และการร่วง 46.4% จากราคาปิดสูงสุดก็ไม่ได้ทำให้มันกลายเป็นของถูกเมื่อวัดด้วยกำไรจากการดำเนินงาน
นักลงทุนที่เชื่อว่าแพ็กเกจมีโฆษณาจะขยายขนาดได้ ค่าใช้จ่ายด้านเนื้อหาจะออกผลเป็นงานฮิต และการแปลงเป็นเงินสดจะกลับสู่ปกติในครึ่งปีหลัง มีข้อสรุปที่สอดคล้องกันในตัว กระแสเงินสดสองไตรมาสข้างหน้าจะทดสอบเรื่องนี้โดยตรง
นักลงทุนที่อยากเห็นการกลับมาเปิดเผยข้อมูลการมีส่วนร่วม เห็นการเติบโตของค่าใช้จ่ายด้านเนื้อหาลู่เข้าหาการเติบโตของรายได้ และเห็นหลักฐานว่ากลยุทธ์สร้างเองทดแทนสิ่งที่คลัง Warner จะให้ได้ ก็มีข้อสรุปที่สอดคล้องกันเช่นกัน
วันที่ 18 กันยายนตอบอะไรได้บ้าง คำตอบคือไม่มีเลย มันคือความเห็นของนักวิเคราะห์รายหนึ่ง ส่งมาพร้อมปริมาณซื้อขายสามเท่าของปกติ เกี่ยวกับหุ้นที่ลงมาแล้ว 46% และไม่ได้เอ่ยถึงดีลที่เปลี่ยนโครงสร้างอุตสาหกรรมจริง ๆ เมื่อเจ็ดเดือนก่อนเลย
คำถามที่พบบ่อยเรื่อง Netflix กับการร่วงเดือนกันยายน
Netflix ออกคำเตือนเรื่องผู้ชมหรือไม่
ไม่ ไม่มีข่าวประชาสัมพันธ์ แบบฟอร์ม 8-K หรือการเปลี่ยนประมาณการในวันที่ 18 กันยายน 2026 Wells Fargo ลดคำแนะนำหุ้นและหั่นราคาเป้าหมาย โดยอ้างแนวโน้มการมีส่วนร่วมที่ดึงมาจากข้อมูลของผู้ให้บริการภายนอก การเปิดเผยล่าสุดของ Netflix รายงานชั่วโมงรับชมทั่วโลกเกิน 97 พันล้านชั่วโมงในครึ่งปีแรก เพิ่มขึ้นราว 2%
ค่าชดเชยการยกเลิก 2.8 พันล้านดอลลาร์คืออะไร
Netflix ตกลงเมื่อวันที่ 4 ธันวาคม 2025 ที่จะซื้อธุรกิจสตูดิโอและสตรีมมิงของ Warner Bros. Discovery รวมถึง HBO และ HBO Max วันที่ 27 กุมภาพันธ์ 2026 WBD ยกเลิกข้อตกลงเพื่อควบรวมกับ Paramount Skydance ซึ่งจ่ายค่าชดเชยการยกเลิก 2.8 พันล้านดอลลาร์ให้ Netflix ในนามของ WBD Netflix บันทึกรายการนี้ในบรรทัด "รายได้ (ค่าใช้จ่าย) ดอกเบี้ยและอื่น ๆ" ในไตรมาสแรกปี 2026 ตามหมายเหตุประกอบงบข้อ 6 ของแบบ 10-Q เดือนมิถุนายน 2026
ค่าชดเชยนั้นเปลี่ยนมูลค่าของ Netflix หรือไม่
เปลี่ยนอย่างมีนัยสำคัญ มันทำให้กำไรสิบสองเดือนย้อนหลังพองขึ้นราว 0.54 ดอลลาร์ต่อหุ้นหลังเสียภาษีในอัตราจริง 18% ของครึ่งปีแรก กำไรต่อหุ้นตามงบราว 3.20 ดอลลาร์จึงกลายเป็นราว 2.66 ดอลลาร์เมื่อปรับปรุง และดันอัตราส่วนราคาต่อกำไรที่ราคา 71.79 ดอลลาร์จากราว 22.4 เท่าไปเป็นราว 27.0 เท่า
YouTube แซง Netflix แล้วหรือ
ในแง่ส่วนแบ่งการดูโทรทัศน์ในสหรัฐ ใช่ Nielsen วัด YouTube ได้ 14.2% ซึ่งเป็นสถิติสูงสุดในเดือนกรกฎาคม 2026 เทียบกับราว 8% ของ Netflix และ Alphabet รายงานรายได้โฆษณากับสมาชิกของ YouTube เกิน 60 พันล้านดอลลาร์ในปี 2025 แต่ทั้งสองหารายได้คนละแบบ YouTube กระจายเนื้อหาของครีเอเตอร์ที่ตัวเองไม่ได้ออกทุนให้ ส่วน Netflix ออกทุนและเป็นเจ้าของรายการเอง และทำอัตรากำไรจากการดำเนินงาน 33% จากวิธีนั้น
ทำไมนักลงทุนจึงตรวจสอบคำกล่าวอ้างเรื่องการมีส่วนร่วมไม่ได้
เพราะ Netflix เลิกเปิดเผยยอดสมาชิกรายไตรมาส เมื่อไม่มีตัวหารคือจำนวนสมาชิก ชั่วโมงรับชมต่อสมาชิกจึงคำนวณจากข้อมูลสาธารณะไม่ได้ คำกล่าวของ Netflix ที่ว่า "การรับชมรวมเพิ่ม 2%" กับคำกล่าวของนักวิเคราะห์ที่ว่า "การรับชมต่อสมาชิกลดลง" เป็นจริงพร้อมกันได้ ถ้าฐานสมาชิกโตเกิน 2%
สถานะเงินสดของ Netflix แย่ลงหรือไม่
ในเชิงพื้นฐาน กระแสเงินสดจากการดำเนินงานครึ่งปีแรกลดลงราว 19% เมื่อถอดค่าชดเชย 2.8 พันล้านออก และของไตรมาสมิถุนายนลดลง 28.0% เทียบปีก่อน การเพิ่มสินทรัพย์เนื้อหาเพิ่มขึ้น 32.3% ในครึ่งปีแรก Netflix ยังคงประมาณการกระแสเงินสดอิสระปี 2026 ไว้ราว 12.5 พันล้านดอลลาร์ ภาระการพิสูจน์จึงตกอยู่ที่ครึ่งปีหลัง
ความเสี่ยงใหญ่ที่สุดคืออะไร
คือการที่การลงทุนสร้างเนื้อหาเองไม่ได้ผลิตรายการที่คนต้องดูมากพอจะประคองการมีส่วนร่วมไว้ ขณะที่ต้นทุนของการพยายามยังโตเร็วกว่ารายได้ ผลลัพธ์จากดีล Warner ทำให้ความเสี่ยงนี้หนักขึ้น เพราะมันปิดเส้นทางซื้อกิจการเพื่อให้ได้คลังเนื้อหาระดับพรีเมียม
บทสรุป
Netflix ร่วง 4.67% เพราะนักวิเคราะห์รายหนึ่งบอกว่าผู้ชมของบริษัทกำลังกระจัดกระจาย แต่เหตุการณ์ที่มีผลมากกว่ามากเกิดขึ้นในวันที่ 27 กุมภาพันธ์ 2026 เมื่อ Warner Bros. Discovery หันหลังให้ Netflix ไปควบรวมกับ Paramount Skydance และทิ้งเงินปลอบใจ 2.8 พันล้านดอลลาร์ไว้ให้ Netflix ตอนเดินออกจากประตู
ภาพที่ตรวจสอบได้คือแบบนี้ ในเชิงการดำเนินงาน Netflix แข็งแรง รายได้ 12.56 พันล้านดอลลาร์ ในไตรมาสมิถุนายน เพิ่มขึ้น 13.4% พร้อมอัตรากำไรจากการดำเนินงาน 33.4% และประมาณการอัตรากำไรทั้งปี 31.5% ในเชิงทิศทาง มันกำลังชะลอ จาก 17.2% เหลือประมาณการ 11.7% ในสี่ไตรมาส ในเชิงการเงิน มันถูกน้อยกว่าที่เห็น กำไรต่อหุ้นราว 3.20 ดอลลาร์ ลดเหลือราว 2.66 ดอลลาร์ เมื่อถอดค่าชดเชยออก ดันตัวคูณจาก 22.4 เท่าเป็น 27.0 เท่า และใต้พื้นผิว ค่าใช้จ่ายด้านเนื้อหาโต 32.3% เทียบกับรายได้ 14.7% ขณะที่กระแสเงินสดจากการดำเนินงานเมื่อหักค่าชดเชยลดลงราว 19%
หุ้นอยู่ต่ำกว่าราคาปิดสูงสุด 46.4% และสูงกว่าจุดต่ำสุด 52 สัปดาห์ 10.3% ฝ่ายบริหารซื้อหุ้นคืน 4.7 พันล้านดอลลาร์ ในไตรมาสมิถุนายนที่ราคาเฉลี่ยใกล้ 88.79 ดอลลาร์ หรือสูงกว่าราคาวันนี้ราว 19%
สี่สิ่งจะตัดสินเรื่องนี้ตามลำดับ คือการแปลงเป็นเงินสดจะกลับสู่ปกติในครึ่งปีหลังหรือไม่ การเติบโตของค่าใช้จ่ายด้านเนื้อหาจะลู่เข้าหาการเติบโตของรายได้หรือไม่ โฆษณาจะขยายขนาดเร็วพอจะชดเชยการมีส่วนร่วมต่อสมาชิกที่ทรงตัวหรือไม่ และ Netflix จะสั่งสร้างเองได้หรือไม่ในสิ่งที่พยายามซื้อแล้วไม่ได้ ข้อสุดท้ายคือคำถามที่แท้จริงเบื้องหลังมงกุฎ และมันถูกตัดสินไปแล้วตั้งแต่เดือนกุมภาพันธ์ ไม่ใช่เดือนกันยายน
อ่านเพิ่มเติม
- ผลประกอบการ Alphabet ไตรมาส 2 ปี 2026: Gemini กับ Cloud คุ้มกับเงินลงทุนหรือไม่
- META หลัง Muse: ปัญญาประดิษฐ์ส่วนตัวคุ้มกับเงินลงทุน 145 พันล้านดอลลาร์หรือไม่
- ผลประกอบการ Amazon ไตรมาส 2 ปี 2026: AWS คุ้มกับเงินลงทุนปัญญาประดิษฐ์ 200 พันล้านดอลลาร์หรือไม่
- AppLovin 2026: โฆษณาที่ใช้ปัญญาประดิษฐ์จะประคองการเติบโตของ APP ได้หรือไม่
- Lululemon ต่ำกว่า 100 ดอลลาร์: แบรนด์พังหรือโอกาสหายาก
- PDD 2026: Temu ชะลอ รายได้ขึ้น กำไรลด 15%
- Walmart กับ Target 2026: ถอดรหัสสัญญาณความตึงเครียดของผู้บริโภค
- ทุกฟองสบู่เทคโนโลยีตั้งแต่ปี 1929: ปัญญาประดิษฐ์ปี 2026 เทียบแล้วอยู่ตรงไหน
- ผู้บริหารด้านปัญญาประดิษฐ์เหยียบเบรก: หุ้นชิปลง บิ๊กเทคขึ้น
แหล่งอ้างอิง
- Netflix — แบบฟอร์ม 10-Q สำหรับไตรมาสสิ้นสุด 30 มิถุนายน 2026
- Netflix — นักลงทุนสัมพันธ์
- Netflix — เอกสารผลประกอบการรายไตรมาส
- Nielsen — The Gauge ส่วนแบ่งการดูโทรทัศน์รายเดือนในสหรัฐ
- ระบบค้นหาข้อความเต็ม SEC EDGAR
- Warner Bros. Discovery — เว็บไซต์บริษัท
- Paramount — เว็บไซต์บริษัท
- Alphabet — นักลงทุนสัมพันธ์
- Netflix — เว็บไซต์สำหรับผู้ชม
- Nasdaq — ราคาและประวัติราคา NFLX
- SimianX — ข้อมูลพื้นฐานหุ้น NFLX


