โดย Muke
เหตุใดหุ้น Alphabet ร่วงทั้งที่ Google Cloud โตเท่าตัว: ติดตามกระแสเงินสด
กระแสเงินสดอิสระของ Alphabet ลดลงเป็นติดลบ $9.065 พันล้านใน Q3 2026 แม้รายได้ Google Cloud เติบโต 103% บริษัทสร้างกระแสเงินสดจากการดำเนินงาน $42.290 พันล้าน และจ่าย $51.355 พันล้านเพื่อซื้อที่ดิน อาคารและอุปกรณ์ ความก้าวหน้าทางธุรกิจของ Cloud เกิดขึ้นจริง แต่เงินสดที่ต้องใช้ทันทีเพื่อรองรับธุรกิจนั้นกำลังเพิ่มเร็วกว่าที่ทั้งกลุ่มสร้างได้
ความแตกต่างนี้อธิบายได้มากกว่าตัวเลขกำไรที่ต่ำกว่าคาดเพียงอย่างเดียว Cloud สามารถเสริมความแข็งแกร่งให้ธุรกิจดำเนินงานของ Alphabet ขณะที่รายจ่ายโครงสร้างพื้นฐาน สินค้าคงเหลือ งานวิจัยส่วนกลาง และการจัดหาเงินทุนทำให้ผลตอบแทนเงินสดถึงผู้ถือหุ้นสามัญช้าลง ราคาหุ้นที่ต่ำลงจะเพิ่มศักยภาพการลงทุนได้ก็ต่อเมื่อผลลัพธ์ทางเศรษฐกิจในอนาคตคุ้มกับราคาที่เข้าซื้อ
บทวิเคราะห์นี้ใช้รายงานรายไตรมาสอย่างเป็นทางการของ Alphabet และการประชุมชี้แจงผลประกอบการวันที่ 28 ตุลาคม ตารางการเงินใช้ หน่วยพันล้านดอลลาร์สหรัฐ เว้นแต่ระบุเป็นอย่างอื่น การคำนวณคงความละเอียดตามแหล่งข้อมูล ส่วนเปอร์เซ็นต์ที่แสดงมีการปัดเศษ สถานการณ์กระแสเงินสดตัวอย่างเป็นสมมติฐาน ไม่ใช่ประมาณการของฝ่ายบริหาร
ผลประกอบการ Alphabet Q3 2026: คำตอบโดยย่อ
รายงานผลประกอบการ Q3 อย่างเป็นทางการ แสดงรายได้และกำไรจากการดำเนินงานที่เติบโต ควบคู่กับการเปลี่ยนผลประกอบการเป็นเงินสดที่อ่อนลง
| ตัวชี้วัด | Q3 2025 | Q3 2026 |
|---|---|---|
| รายได้รวม | $102.346 | $127.577 |
| รายได้ Google Cloud | $15.157 | $30.709 |
| กำไรจากการดำเนินงานรวม | $31.228 | $40.576 |
| กำไรต่อหุ้นสามัญปรับลด หน่วย USD | $2.87 | $2.12 |
| กระแสเงินสดอิสระ | $24.461 | −$9.065 |
Cloud สร้างประมาณ 61.6% ของรายได้ส่วนเพิ่มของกลุ่ม คำนวณจากรายได้ที่เพิ่ม $15.552 พันล้าน หารด้วยรายได้ Alphabet ที่เพิ่ม $25.231 พันล้าน จึงเป็นแรงขับเคลื่อนการเติบโตที่มีนัยสำคัญ ไม่ใช่การทดลองขนาดเล็ก แต่นักลงทุนถือครองทั้งกลุ่ม ซึ่งกระแสเงินสดต้องรองรับโครงสร้างพื้นฐานและการวิจัยเบื้องหลังผลิตภัณฑ์หลายประเภท
Associated Press รายงานว่ารายได้ต่ำกว่าประมาณการ FactSet ที่สำนักข่าวอ้างถึงที่ $127.97 พันล้าน และ EPS ต่ำกว่าระดับคาดราว $3.01 ตัวเลขเหล่านี้เป็นประมาณการของผู้ให้ข้อมูลรายหนึ่ง ไม่ควรถือว่า EPS ของบริษัทที่ $2.12 และตัวเลขที่ปรับด้วยการคำนวณตรงไปตรงมาซึ่งจะกล่าวถึงต่อไปเป็นมาตรวัดประมาณการตลาดที่ใช้แทนกันได้
ภาพข้อมูลตลาดของ GOOGL ณ เวลานั้น แสดงราคาปิดการซื้อขายช่วงปกติวันที่ 28 ตุลาคมที่ $324.89 และราคานอกเวลาที่ $292.50 ณ 19:59 น. EDT ลดลง 9.97% จากราคาปิดดังกล่าว ราคานอกเวลาที่มีวันเวลากำกับนี้อธิบายปฏิกิริยาเริ่มต้น ไม่ใช่ผลตอบแทน ณ ราคาปิดช่วงปกติวันที่ 29 ตุลาคม
กระแสเงินสดอิสระ Alphabet รายไตรมาส: บริบทของการพลิกติดลบ
Alphabet นิยามกระแสเงินสดอิสระซึ่งเป็นมาตรวัดนอก GAAP ว่า กระแสเงินสดจากการดำเนินงานหักเงินซื้อที่ดิน อาคารและอุปกรณ์ นิยามนี้ไม่ได้หักเงินจ่ายด้านการลงทุนหรือการจัดหาเงินทุกประเภท การซื้อกิจการ การซื้อเงินลงทุน เงินปันผล และการชำระหนี้ต้องพิจารณาแยกต่างหาก
รายงาน Q4 2025 รายงาน Q1 2026 และรายงานถัดมามีข้อมูลย้อนหลังดังตาราง แต่ละแถวเป็นข้อมูลของไตรมาสเดียว
| ไตรมาส | กระแสเงินสดจากการดำเนินงาน | รายจ่ายลงทุนที่จ่ายเป็นเงินสด | กระแสเงินสดอิสระ | รายจ่ายลงทุน / กระแสเงินสดจากการดำเนินงาน |
|---|---|---|---|---|
| Q1 2025 | $36.150 | $17.197 | $18.953 | 47.6% |
| Q2 2025 | $27.747 | $22.446 | $5.301 | 80.9% |
| Q3 2025 | $48.414 | $23.953 | $24.461 | 49.5% |
| Q4 2025 | $52.402 | $27.851 | $24.551 | 53.1% |
| Q1 2026 | $45.790 | $35.674 | $10.116 | 77.9% |
| Q2 2026 | $39.069 | $44.924 | −$5.855 | 115.0% |
| Q3 2026 | $42.290 | $51.355 | −$9.065 | 121.4% |
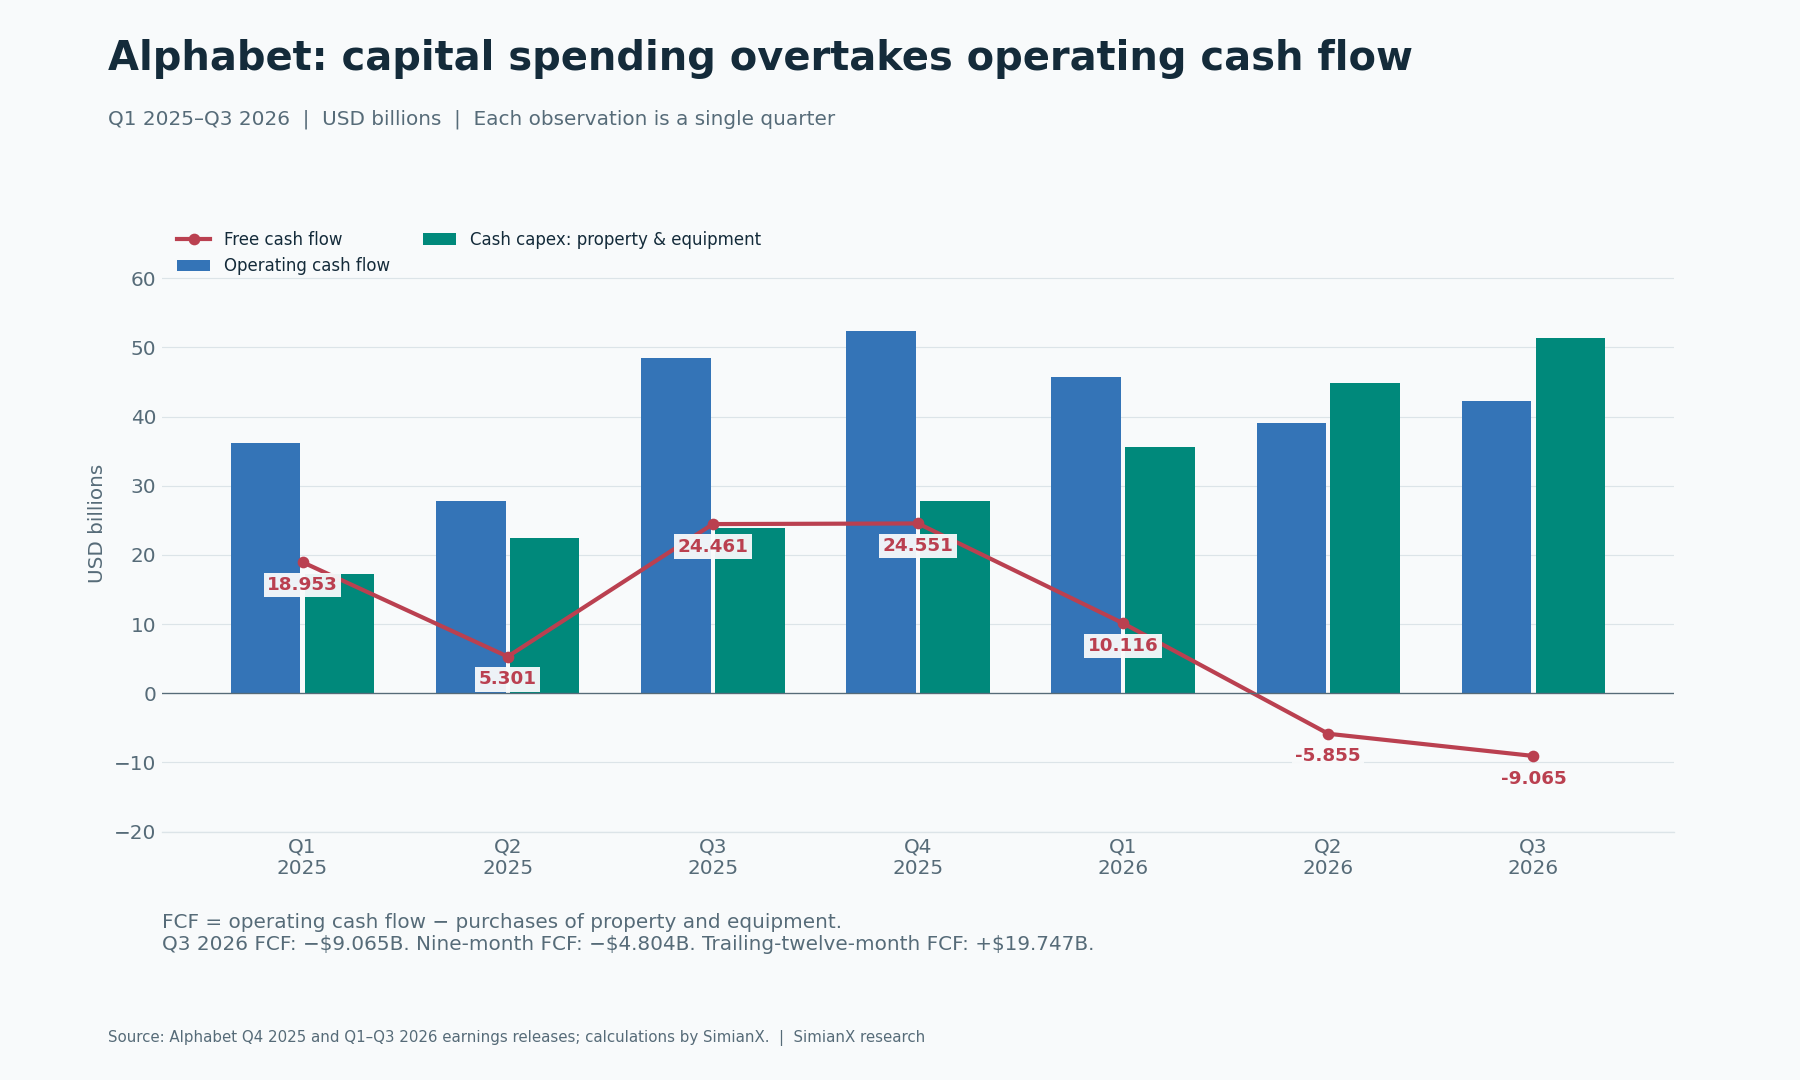
การอ่อนตัวมีมากกว่าผลของไตรมาสที่อ่อนแอเพียงครั้งเดียว รายจ่ายลงทุนเพิ่มขึ้นทุกไตรมาสในช่วงนี้ ขณะที่เงินสดที่สร้างจากการดำเนินงานผันผวน ใน Q3 เงินซื้อที่ดิน อาคารและอุปกรณ์มากกว่าสองเท่าของปีก่อน แต่กระแสเงินสดจากการดำเนินงานต่ำกว่า ส่งผลให้ FCF ลดลง $33.526 พันล้านเมื่อเทียบกับช่วงเดียวกันของปีก่อน
ช่วงเวลาที่วัดมีความสำคัญ FCF เก้าเดือนของปี 2026 ติดลบ $4.804 พันล้าน คำนวณจากกระแสเงินสดจากการดำเนินงาน $127.149 พันล้าน หักรายจ่ายลงทุน $131.953 พันล้าน ส่วน FCF ย้อนหลังสิบสองเดือนยังเป็นบวก $19.747 พันล้าน เพราะรวมไตรมาสสี่ปี 2025 ที่แข็งแกร่งด้วย ตัวเลขทั้งสองไม่ใช่ประมาณการทั้งปี 2026 การนำไตรมาสล่าสุดที่ติดลบไปคูณเป็นรายปีจะมองข้ามฤดูกาล วงจรสินค้าคงเหลือ และจังหวะชำระเงิน
บทอ้างอิงผลประกอบการ Alphabet Q2 และ Cloud ก่อนหน้านี้ บันทึกวงจรการลงทุนก่อนรายงานครั้งนี้ หลักฐานใหม่คือ FCF ติดลบเป็นไตรมาสที่สองติดต่อกัน พร้อมรายจ่ายลงทุนที่จ่ายเป็นเงินสดซึ่งเพิ่มขึ้นอีก
บทวิเคราะห์รายจ่ายลงทุนและกระแสเงินสดรายไตรมาสของ Meta แสดงแรงตึงระหว่างการลงทุนกับเงินสดที่คล้ายกันในผู้ดำเนินธุรกิจ AI อีกราย ควรเปรียบเทียบนิยามกระแสเงินสดและรอบรายงานก่อนเทียบความเข้มข้นของการใช้ทุน พาดหัวว่า FCF ติดลบเหมือนกันไม่ได้ยืนยันว่าทั้งสองธุรกิจมีผลตอบแทนทางเศรษฐกิจเหมือนกัน
สาเหตุเงินสดขาดดุล: รายจ่ายลงทุน สินค้าคงเหลือ และค่าปรับ
งบกำไรขาดทุนและงบกระแสเงินสดตอบคนละคำถาม กำไรจากการดำเนินงานรับรู้ต้นทุนตามหลักบัญชี ส่วนกระแสเงินสดสะท้อนว่าลูกค้าจ่ายเงินเมื่อใด มีการจ่ายทุนให้สินค้าคงเหลือ ชำระภาระผูกพัน และซื้อโครงสร้างพื้นฐานเมื่อใด
ในการประชุมชี้แจงผลประกอบการ Q3 ฝ่ายบริหารระบุว่าสินค้าคงเหลือของระบบ TPU และ การจ่ายค่าปรับคณะกรรมาธิการยุโรป $5.2 พันล้าน เป็นแรงกดดันเงินสดเพิ่มเติม หากบวกเงินจ่ายนี้กลับอย่างตรงไปตรงมา FCF รายไตรมาสจะเปลี่ยนจากติดลบ $9.065 พันล้านเป็นติดลบ $3.865 พันล้าน ตัวเลขหลังเป็นการวิเคราะห์ความไว ไม่ใช่ FCF ที่รายงาน ค่าปรับเป็นภาระเงินสดที่เกิดขึ้นจริง
สินค้าคงเหลือเป็นอีกประเด็นหนึ่ง งบกระแสเงินสดของ Alphabet บันทึกเงินสดออกด้านสินค้าคงเหลือ $3.220 พันล้านในไตรมาส ฝ่ายบริหารอธิบายการสร้างระบบ TPU ก่อนส่งมอบและเรียกเก็บเงินลูกค้า การลงทุนในสินค้าคงเหลือนี้ผ่านกระแสเงินสดจากการดำเนินงาน ไม่ใช่รายการเดียวกับการซื้ออุปกรณ์ที่ Alphabet จะใช้ดำเนินงานเอง
ดังนั้น การขายระบบ TPU อาจเพิ่มรายได้ Cloud ขณะที่วงจรการผลิตดูดซับเงินสดชั่วคราว การเก็บเงินในภายหลังอาจคืนเงินทุนหมุนเวียนได้ แต่จังหวะเก็บเงิน อัตรากำไร และสินค้าคงเหลือทดแทนจะเป็นตัวกำหนดจำนวน การถือว่าการจัดหาเงินให้สินค้าคงเหลือทั้งหมดเป็นความสูญเสียถาวรยังเร็วเกินไป ขณะเดียวกัน การบวกกลับทั้งหมดเสมือนธุรกิจไม่ต้องใช้เงินทุนหมุนเวียนก็ทำให้เข้าใจผิดเช่นกัน
ข้อทดสอบที่มีประโยชน์คือเงินสดรับจะตามทันธุรกิจส่งมอบระบบที่เติบโตหรือไม่ ขณะที่การใช้จ่ายโครงสร้างพื้นฐานยังสูง ควรติดตามการรับรู้รายได้ การเก็บเงินจากลูกค้า และการซื้อสินทรัพย์ที่สร้างผลผลิตแยกกัน
การเติบโต Google Cloud: ขนาด กำไร และส่วนผสมรายได้
ข้อมูลเปิดเผยของ Q1 Q2 และ Q3 แสดงการเร่งตัวของการดำเนินงานจริง อัตรากำไรด้านล่างคำนวณจากรายได้และกำไรจากการดำเนินงานของส่วนงาน
| ตัวชี้วัด | Q1 2026 | Q2 2026 | Q3 2026 |
|---|---|---|---|
| รายได้ Google Cloud | $20.028 | $24.768 | $30.709 |
| รายได้ Cloud เติบโตเทียบปีก่อน | 63% | 82% | 103% |
| กำไรจากการดำเนินงาน Cloud | $6.598 | $8.814 | $11.121 |
| อัตรากำไรจากการดำเนินงาน Cloud | 32.9% | 35.6% | 36.2% |
| รายได้ Search และอื่น ๆ | $60.399 | $63.271 | $63.350 |
| รายได้ Search เติบโตเทียบปีก่อน | 19% | 17% | 12% |
| กำไรจากการดำเนินงานรวม | $39.696 | $40.770 | $40.576 |
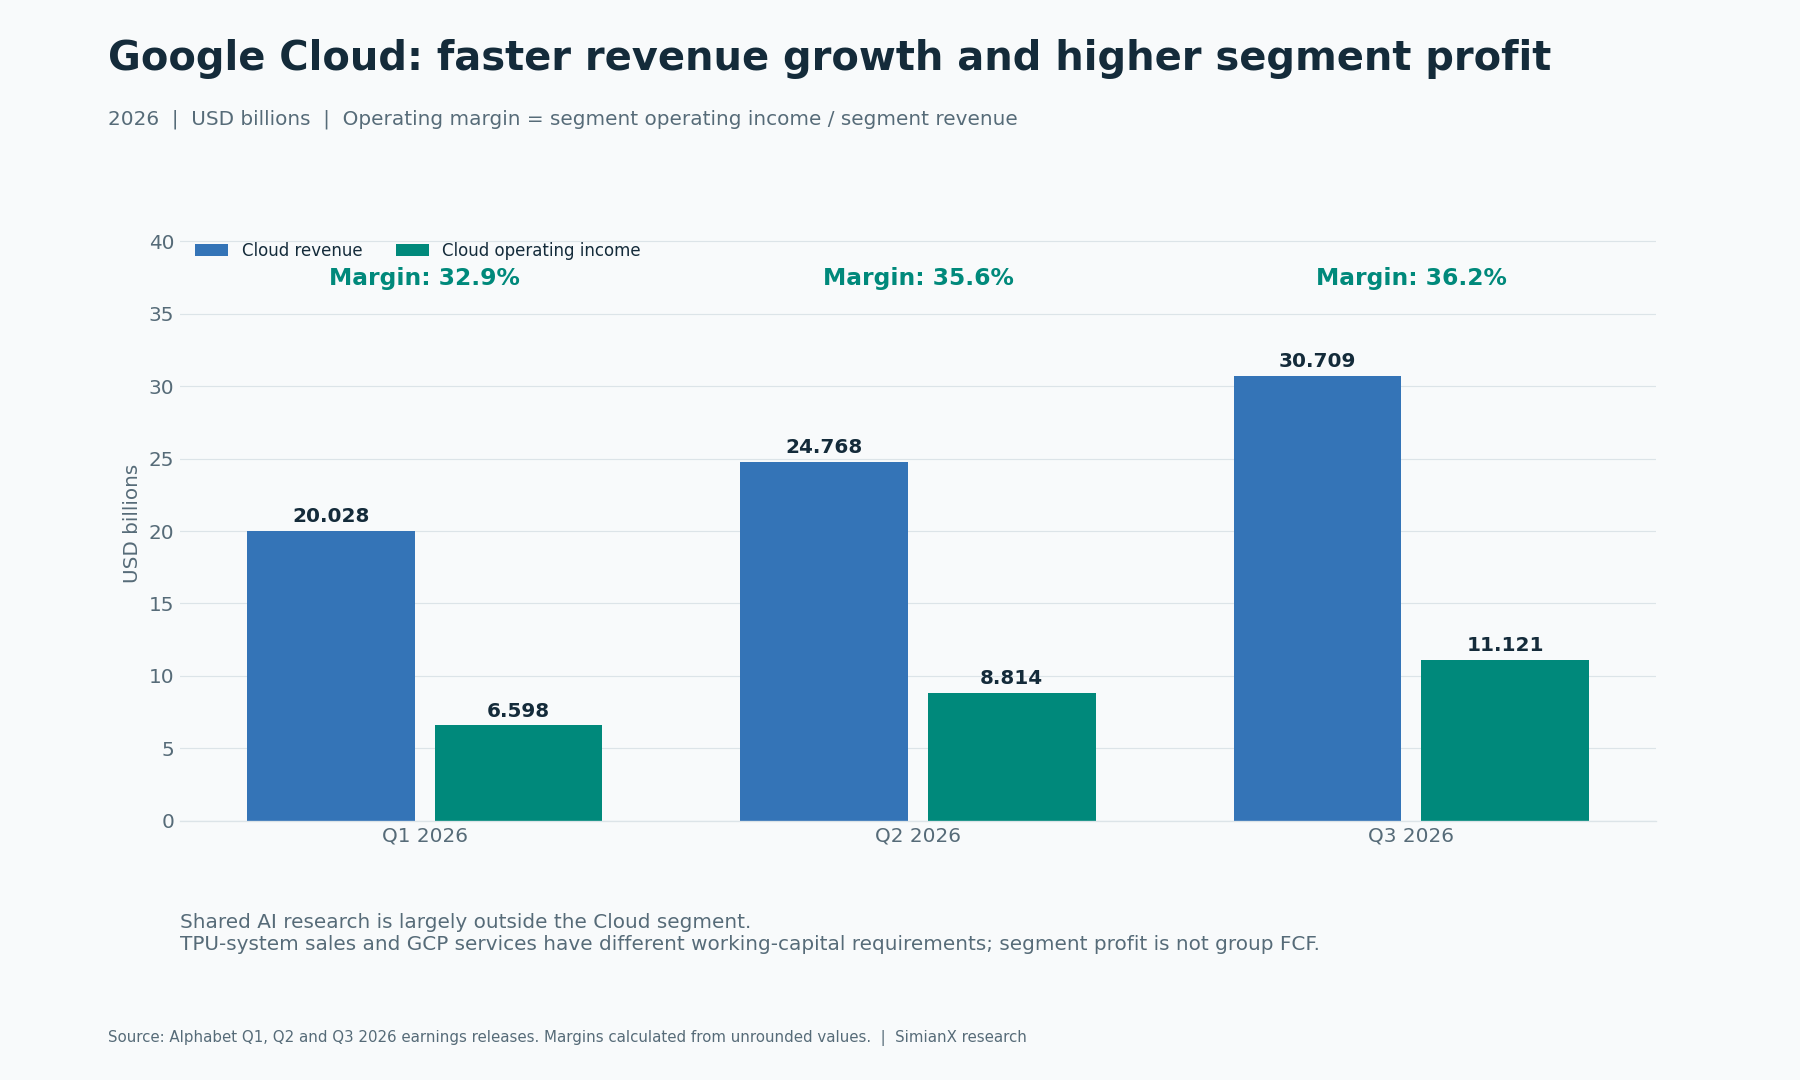
Cloud คิดเป็น 24.1% ของรายได้กลุ่มใน Q3 กำไรจากการดำเนินงานมากกว่าสามเท่าของปีก่อน นี่สนับสนุนเหตุผลเชิงธุรกิจของโครงสร้างพื้นฐาน แพลตฟอร์ม และผลิตภัณฑ์สำหรับองค์กรของ Alphabet
คุณภาพการเติบโตยังมีความสำคัญ รายงานระบุว่าการขายระบบ TPU มีส่วนสนับสนุนอย่างมีนัยสำคัญควบคู่กับบริการ GCP การส่งมอบระบบฮาร์ดแวร์กับค่าสมาชิกซอฟต์แวร์ที่เกิดซ้ำมีความต้องการด้านสินค้าคงเหลือ การเก็บเงิน และทุนแตกต่างกัน Alphabet ยังเปิดเผยรายละเอียดการเงินระดับผลิตภัณฑ์ไม่พอที่จะเรียกการเติบโต Cloud ทั้งหมดว่ารายได้ซอฟต์แวร์ AI แบบเกิดซ้ำ หรือคำนวณผลตอบแทนทุน TPU อย่างแม่นยำ
บทวิเคราะห์รายได้รายไตรมาสและรายจ่ายลงทุน AWS กับบทวิเคราะห์ผลประกอบการ Microsoft Azure ช่วยเปรียบเทียบรูปแบบธุรกิจได้ แต่ปฏิทินรายงาน ขอบเขตส่วนงาน และนิยามการใช้จ่ายต่างกัน จึงไม่ควรรวมตัวเลขเป็นการจัดอันดับอัตรากำไรช่วงเวลาเดียวกันชุดเดียว
สะพานเชื่อมกำไรจากการดำเนินงาน: กำไร Cloud ที่เพิ่มไปอยู่ที่ใด
งานวิจัย AI ที่ใช้ร่วมกันส่วนใหญ่รายงานในกิจกรรมระดับ Alphabet การโยนค่าใช้จ่ายทั้งหมดให้ Cloud จะบิดเบือนผลตอบแทนของส่วนงาน เพราะงานวิจัยเดียวกันรองรับ Search และผลิตภัณฑ์อื่นด้วย การละเลยต้นทุนนี้จะประเมินส่วนที่ถึงผู้ถือหุ้นสูงเกินจริง การกระทบยอดระดับกลุ่มหลีกเลี่ยงทางลัดทั้งสองแบบ
| กำไรหรือขาดทุนจากการดำเนินงาน | Q3 2025 | Q3 2026 | เปลี่ยนแปลงเทียบปีก่อน |
|---|---|---|---|
| Google Services | $33.527 | $39.157 | +$5.630 |
| Google Cloud | $3.594 | $11.121 | +$7.527 |
| Other Bets | −$1.426 | −$2.047 | −$0.621 |
| กิจกรรมระดับ Alphabet | −$4.467 | −$7.655 | −$3.188 |
| กำไรจากการดำเนินงานรวม | $31.228 | $40.576 | +$9.348 |
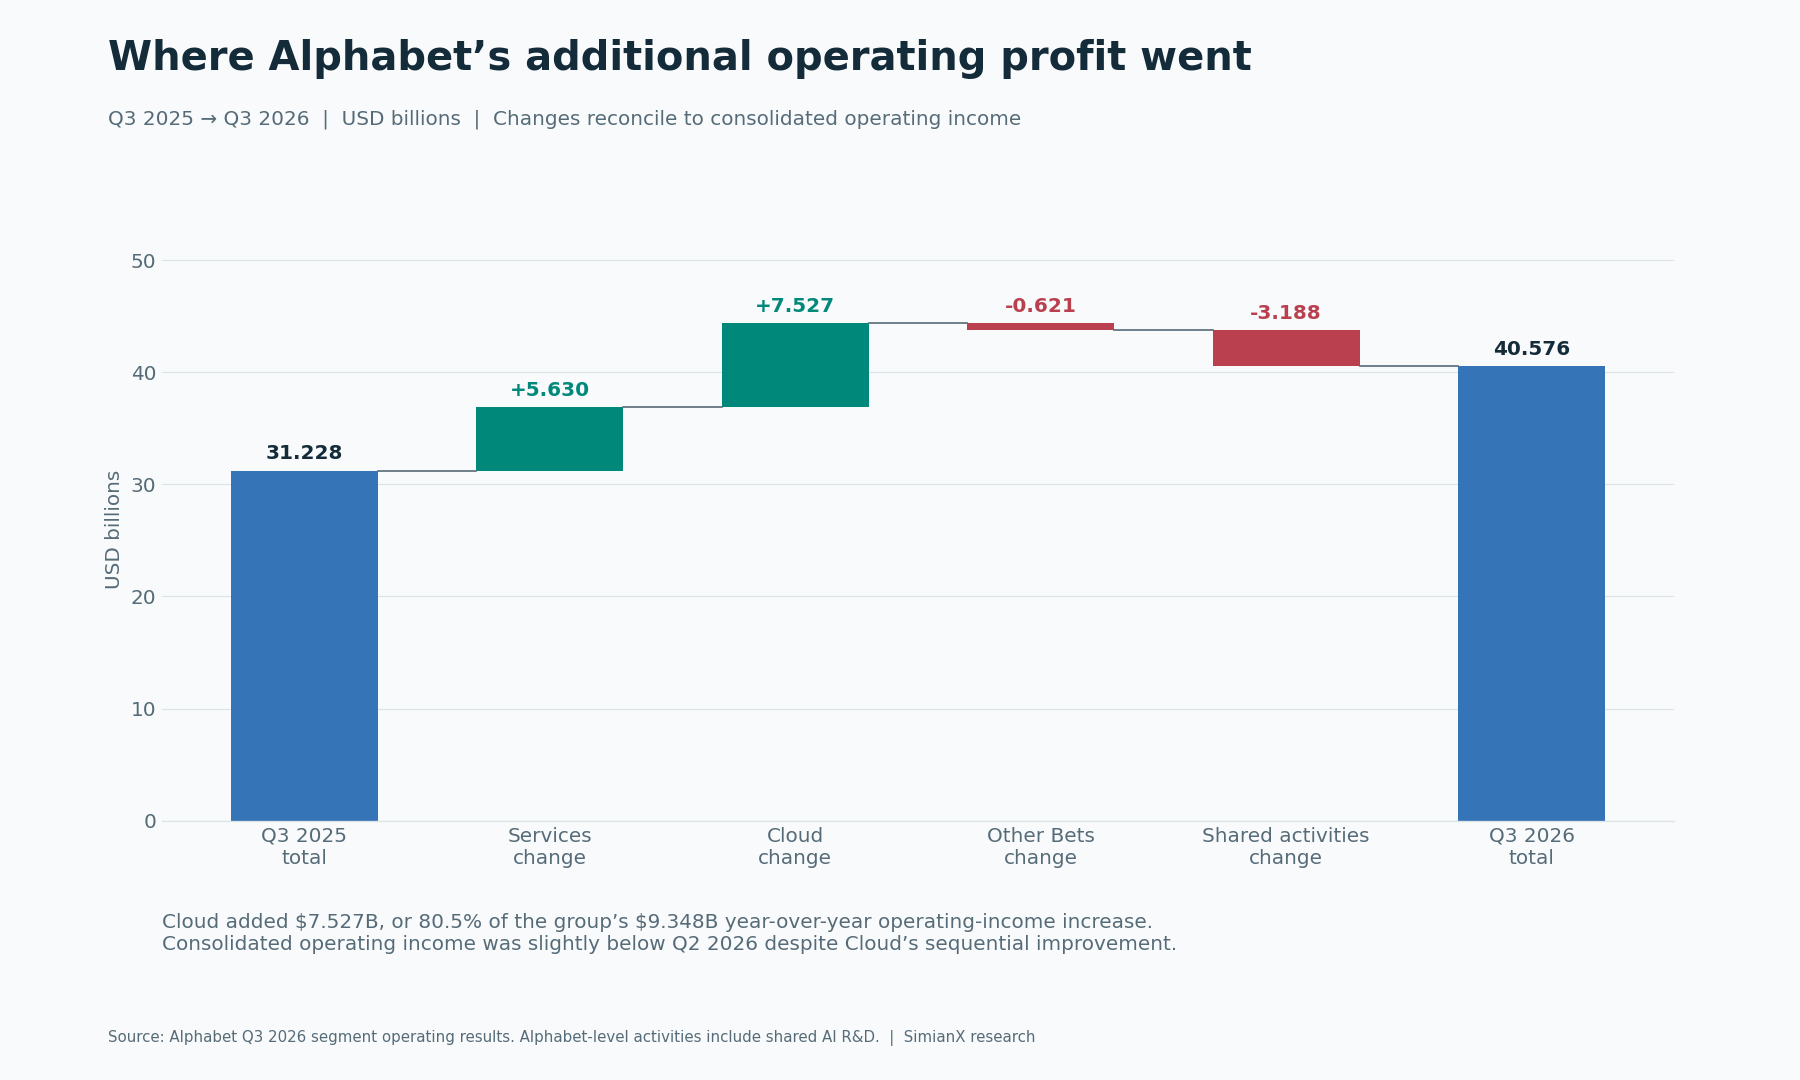
Cloud สร้างประมาณ 80.5% ของกำไรจากการดำเนินงานรวมที่เพิ่มจากปีก่อน ถือเป็นผลลัพธ์ที่แข็งแกร่ง แต่กำไรจากการดำเนินงานของกลุ่มต่ำกว่า Q2 ที่ $40.770 พันล้านเล็กน้อย แม้ Cloud ดีขึ้นจากไตรมาสก่อน ต้นทุนส่วนกลางที่สูงขึ้นและความเปลี่ยนแปลงของส่วนงานอื่นดูดซับกำไร Cloud ที่เพิ่มมา
อัตรากำไร Cloud ที่ 36.2% ยังมีข้อจำกัดเมื่อมองไปข้างหน้า ฝ่ายบริหารคาดว่าการใช้กำลังประมวลผลจากบุคคลที่สามเป็นสะพานเชื่อมมากขึ้นจะกดดันอัตรากำไรระยะใกล้ ขณะที่ข้อจำกัดด้านอุปทานยังคงอยู่ ไตรมาสที่ทำกำไรหนึ่งครั้งไม่ได้กำหนดอัตรากำไรของกำลังการผลิตหน่วยถัดไป
บทวิเคราะห์รายได้ชิป AI ของ Broadcom มองด้านผู้จัดหาในวงจรสร้างโครงสร้างพื้นฐาน การเติบโตของผู้จัดหาและเงินสดส่วนเกินระยะสั้นที่ลดลงของผู้ให้บริการคลาวด์เกิดพร้อมกันได้ เพราะสะท้อนคนละตำแหน่งในวงจรใช้จ่ายเดียวกัน
เหตุใดปริมาณใช้ Search ยังตัดสินข้อถกเถียงเรื่องมูลค่าไม่ได้
รายได้ Search เพิ่ม 12% เป็น $63.350 พันล้าน ถ้อยแถลงอย่างเป็นทางการของ CEO กล่าวถึงการเติบโตของคำค้นที่แข็งแกร่ง ข้อสังเกตทั้งสองสอดคล้องกันได้ เพราะกิจกรรมที่เพิ่มไม่จำเป็นต้องทำให้รายได้โฆษณาหรือกำไรเพิ่มเท่ากัน
กลไกขึ้นกับประเภทคำค้น ความต้องการผู้ลงโฆษณา การสร้างรายได้ และต้นทุนให้บริการ บทสนทนาเพื่อหาข้อมูลที่ยาวขึ้นอาจสร้างโอกาสโฆษณาต่างจากคำค้นเชิงพาณิชย์สั้น ๆ AI อาจขยายปฏิสัมพันธ์ที่มีประโยชน์และทำให้โฆษณาตรงความสนใจขึ้น ขณะที่การประมวลผลราคาแพงหรือการสร้างรายได้ที่อ่อนลงลดมูลค่าของปฏิสัมพันธ์ส่วนเพิ่มแต่ละครั้ง
ในการประชุม ฝ่ายบริหารอธิบายว่ารายได้เติบโตช้าลงจากหลายปัจจัย รวมถึงค่าเงินและฐานเปรียบเทียบโฆษณา ควบคู่กับความสามารถในการสร้างรายได้ที่ต่ำกว่าของ AI Mode ยังไม่มีการระบุผลทางการเงินสัมพัทธ์ของแต่ละปัจจัยครบถ้วน ผลลัพธ์ไม่ได้พิสูจน์ว่า AI เพียงอย่างเดียวทำให้ Search ชะลอ หรือธุรกิจโฆษณากำลังพังทลาย
มุมมองขาขึ้นที่หนักแน่นกว่าต้องเห็นรายได้และอัตรากำไรที่ยั่งยืนเมื่อการใช้ AI ขยายตัว มุมมองขาลงที่หนักแน่นกว่าต้องมีหลักฐานว่าการสร้างรายได้และต้นทุนที่เสื่อมลงมีน้ำหนักมากกว่ามูลค่าของกิจกรรมที่เพิ่ม จำนวนผู้ใช้หรือคะแนนทดสอบโมเดลเพียงอย่างเดียวตอบคำถามทั้งสองไม่ได้
กรอบรายจ่ายลงทุน AI ของ Alphabet: เงินสดที่ต้องใช้ในไตรมาสสี่
ฝ่ายบริหารคงกรอบรายจ่ายลงทุนปี 2026 ที่ $195 พันล้านถึง $205 พันล้าน และคาดว่าจะเพิ่มอย่างมีนัยสำคัญใน 2027 โดยจะให้รายละเอียดในการประชุม Q4 การหักรายจ่ายลงทุนที่จ่ายเป็นเงินสดในเก้าเดือนออก ช่วยตรวจสอบอย่างตรงไปตรงมาว่ากรอบรายปีสื่อถึงรายจ่ายที่เหลือเท่าใด
| การคำนวณรายจ่ายลงทุนที่จ่ายเป็นเงินสด | พันล้าน USD |
|---|---|
| กรอบปี 2026 ขอบล่าง | $195.000 |
| กรอบปี 2026 ขอบบน | $205.000 |
| ผลจริงเก้าเดือนปี 2026 | $131.953 |
| ยอด Q4 ที่คำนวณได้ ขอบล่าง | $63.047 |
| ยอด Q4 ที่คำนวณได้ ขอบบน | $73.047 |
ช่วง Q4 ที่คำนวณได้สูงกว่า Q3 ที่ $51.355 พันล้านประมาณ 23% ถึง 42% นี่เป็นการลบออกจากกรอบรายปี ไม่ใช่ประมาณการรายไตรมาสแยกต่างหากของบริษัท จังหวะโครงการและชำระเงินทำให้ผลจริงเปลี่ยนได้ เงินทุนสำหรับสินค้าคงเหลือและการเคลื่อนไหวเงินสดจากการดำเนินงานอื่นยังอยู่นอกรายการรายจ่ายลงทุนนี้
รายจ่ายลงทุนจะส่งผลต่อกำไรภายหลังผ่านค่าเสื่อมราคาและต้นทุนดำเนินงานของสถานที่ด้วย ค่าเสื่อมราคาของที่ดิน อาคารและอุปกรณ์ใน Q3 เพิ่มเป็น $8.369 พันล้าน จาก $5.611 พันล้านปีก่อน การใช้จ่ายที่ทรงตัวในอนาคตไม่ได้ทำให้ค่าเสื่อมหรือค่าพลังงานหายจากงบกำไรขาดทุนโดยอัตโนมัติ
กรอบวิเคราะห์ความเข้มข้นในการใช้ทุนของ Big Tech เชื่อมความต้องการเงินสดนี้ระหว่างผู้ดำเนินธุรกิจ ควรแยกภาพการรายงานช่วงก่อนในบทนั้นออกจากไตรมาส Alphabet ที่เพิ่งประกาศนี้
ขาดทุนเงินลงทุน EPS และความเสี่ยงจากตัวหารที่ชวนเข้าใจผิด
รายงาน Q3 ระบุว่าขาดทุนสุทธิจากหลักทรัพย์ประเภททุน $8.664 พันล้าน ลดกำไรต่อหุ้นสามัญปรับลดลง $0.55 หลังผลทางภาษีที่เกี่ยวข้อง การบวก $0.55 กลับเข้า EPS ที่รายงาน $2.12 ได้ $2.67 นี่เป็นการเชื่อมตัวเลขในวงจำกัด ไม่ใช่มาตรวัด EPS ปรับปรุงอย่างเป็นทางการ หรือประมาณการกำไรยั่งยืนที่ครบถ้วน
การปรับมูลค่าเงินลงทุนนี้ต่างจากการจ่ายเงินสดสร้างศูนย์ข้อมูล การเปลี่ยนแปลงเงินลงทุนที่ไม่ใช่เงินสดถูกปรับในกระทบยอดกระแสเงินสดจากการดำเนินงานแล้ว การหักผล EPS ซ้ำออกจากกระแสเงินสดจะปะปนงบและเสี่ยงนับซ้ำ
ปัญหาตรงข้ามเกิดใน Q2 เมื่อกำไรจากเงินลงทุนที่สูงผิดปกติดัน EPS ที่รายงานเป็น $9.11 ตัวคูณกำไรย้อนหลังหรือกำไรที่แปลงเป็นรายปีอาจดูต่ำเกินจริงเมื่อกำไรลักษณะนี้ครองตัวหาร การนำ EPS Q3 ที่ได้รับผลจากขาดทุนไปแปลงเป็นรายปีก็สร้างความบิดเบือนอีกแบบ
การประเมินมูลค่าจึงต้องมองกิจกรรมที่เกิดซ้ำ ภาษี การจัดหาเงินทุน เงินปันผลหุ้นบุริมสิทธิ และฐานหุ้นปรับลดที่เปลี่ยนไปอย่างโปร่งใส ทั้ง EPS ไตรมาสเดียวและกำไรส่วนงาน Cloud ไม่ใช่ตัวแทนที่เพียงพอของเงินสดที่เหลือให้ผู้ถือหุ้นสามัญ
การจัดหาเงินทุนและการลดสัดส่วน: การเติบโตต้องเกิดประโยชน์ต่อหุ้น
งบกระแสเงินสดแสดงรายการจัดหาเงินทุน Q3 ต่อไปนี้ เป็นการเคลื่อนไหวเงินสด ไม่ใช่ข้อกล่าวอ้างว่าเงินทุกดอลลาร์ที่ระดมได้ถูกกันไว้สำหรับ AI
| การเคลื่อนไหวเงินสดด้านจัดหาเงินทุน Q3 2026 | พันล้าน USD |
|---|---|
| ออกหุ้นสามัญ สุทธิจากต้นทุน | +$12.371 |
| ออกตราสารหนี้ สุทธิจากต้นทุน | +$28.996 |
| ชำระคืนหนี้ | −$3.626 |
| เงินจ่ายสุทธิที่เกี่ยวกับรางวัลตอบแทนด้วยหุ้น | −$5.368 |
| เงินปันผลหุ้นบุริมสิทธิและหุ้นสามัญ | −$2.936 |
| ซื้อหุ้นคืน | $0.000 |
| เงินสดรับสุทธิจากการจัดหาเงินทุน | +$29.437 |
หมายเหตุเพิ่มเติมรายงานเงินรับสุทธิจากตราสารหนี้ไม่ด้อยสิทธิ $28.7 พันล้านแยกต่างหาก รายการ $28.996 พันล้านในงบกระแสเงินสดครอบคลุมการออกหนี้ทั้งหมด ตัวเลขสองชุดมีขอบเขตต่างกัน เช่นเดียวกัน เงินรับจากหุ้นประเภท A และ C ที่ปัดเศษแล้วไม่ควรใช้แทนยอดรวมที่ละเอียดกว่าในงบ
การออกหุ้น หนี้ และทุนบุริมสิทธิช่วยรองรับการลงทุนก่อนสินทรัพย์ใหม่สร้างเงินสดได้ แต่ส่งผลต่อความเป็นเจ้าของ ดอกเบี้ย การชำระคืน และภาระการจ่ายผลตอบแทนด้วย จำนวนหุ้นสามัญถัวเฉลี่ยถ่วงน้ำหนักปรับลดเพิ่มเป็น 12.368 พันล้านหุ้น จาก 12.203 พันล้านหุ้นปีก่อน ไม่ควรโยงการเปลี่ยนแปลงทั้งหมดกับการออกหุ้นสามัญของไตรมาสนี้เพียงอย่างเดียว
บทวิเคราะห์การเผาเงินและการระดมทุน Anthropic พิจารณาความเสี่ยงที่เกี่ยวข้องจากฝั่งลูกค้า AI ความสามารถระดมทุนของลูกค้ารายใหญ่สำคัญต่อการประเมินความต้องการโครงสร้างพื้นฐาน แต่ไม่ใช่หลักฐานว่าลูกค้ารายหนึ่งส่งผลอย่างไรต่อรายได้หรือลูกหนี้ที่ Alphabet รายงาน
กระแสเงินสดอิสระติดลบแปลว่ามีปัญหาทางการเงินหรือไม่
การติดลบหนึ่งไตรมาสไม่ได้ยืนยันปัญหาทางการเงิน Alphabet มีทรัพยากรทางการเงินมาก แต่การเรียกสินทรัพย์ที่ซื้อขายได้ทั้งหมดว่าเงินสดจะทำให้ประเมินความแน่นอนด้านสภาพคล่องสูงเกินจริง
| รายการงบดุล ณ 30 กันยายน 2026 | พันล้าน USD |
|---|---|
| เงินสดและรายการเทียบเท่าเงินสด | $56.334 |
| หลักทรัพย์ในความต้องการของตลาด | $208.764 |
| รวมเงินสดและหลักทรัพย์ในความต้องการของตลาด | $265.098 |
ฝ่ายบริหารระบุว่ายอดรวมนี้มีหลักทรัพย์ประเภททุนที่ซื้อขายในตลาดได้ราว $90.4 พันล้าน เงินลงทุนเหล่านี้มีความเสี่ยงด้านราคาตลาด ไม่เทียบเท่าเงินสด เงินรับจากการระดมทุนและมูลค่าเงินลงทุนยังเพิ่มทรัพยากรทางการเงินได้โดยที่ธุรกิจพื้นฐานไม่ได้สร้างเงินสดอิสระดีขึ้น
คำถามด้านการลงทุนคือการรักษาวงจรก่อสร้างนี้มีต้นทุนและผลตอบแทนอย่างไร มากกว่าการตัดสินว่าหนึ่งไตรมาสที่ติดลบพิสูจน์วิกฤตจัดหาเงินทุนในทันทีหรือไม่ ควรประเมินหนี้ ภาระหุ้นบุริมสิทธิ ข้อผูกพันการซื้อ และความต้องการเงินทุนหมุนเวียนควบคู่กับสภาพคล่องและกระแสเงินสดจากการดำเนินงานในอนาคต
กระแสเงินสดเท่าใดจึงจะคุ้มกับวงจรใช้จ่าย AI
แบบจำลองมูลค่าที่มีประโยชน์ควรเปิดสมมติฐานเงินสดก่อนกำหนดตัวคูณ ตารางด้านล่างตรึงรายจ่ายลงทุนรายปีไว้สามระดับภายในกรอบปี 2026 ปัจจุบัน แล้วเปลี่ยนกระแสเงินสดจากการดำเนินงานรายปีตามสมมติฐาน ทุกผลลัพธ์เป็นเพียงผลต่างของสองข้อมูล ไม่ใช่ประมาณการปี 2027 หรือราคาเป้าหมาย
| กระแสเงินสดจากการดำเนินงานรายปีตามสมมติฐาน | รายจ่ายลงทุน $195 | รายจ่ายลงทุน $200 | รายจ่ายลงทุน $205 |
|---|---|---|---|
| $180 | −$15 | −$20 | −$25 |
| $200 | $5 | $0 | −$5 |
| $220 | $25 | $20 | $15 |
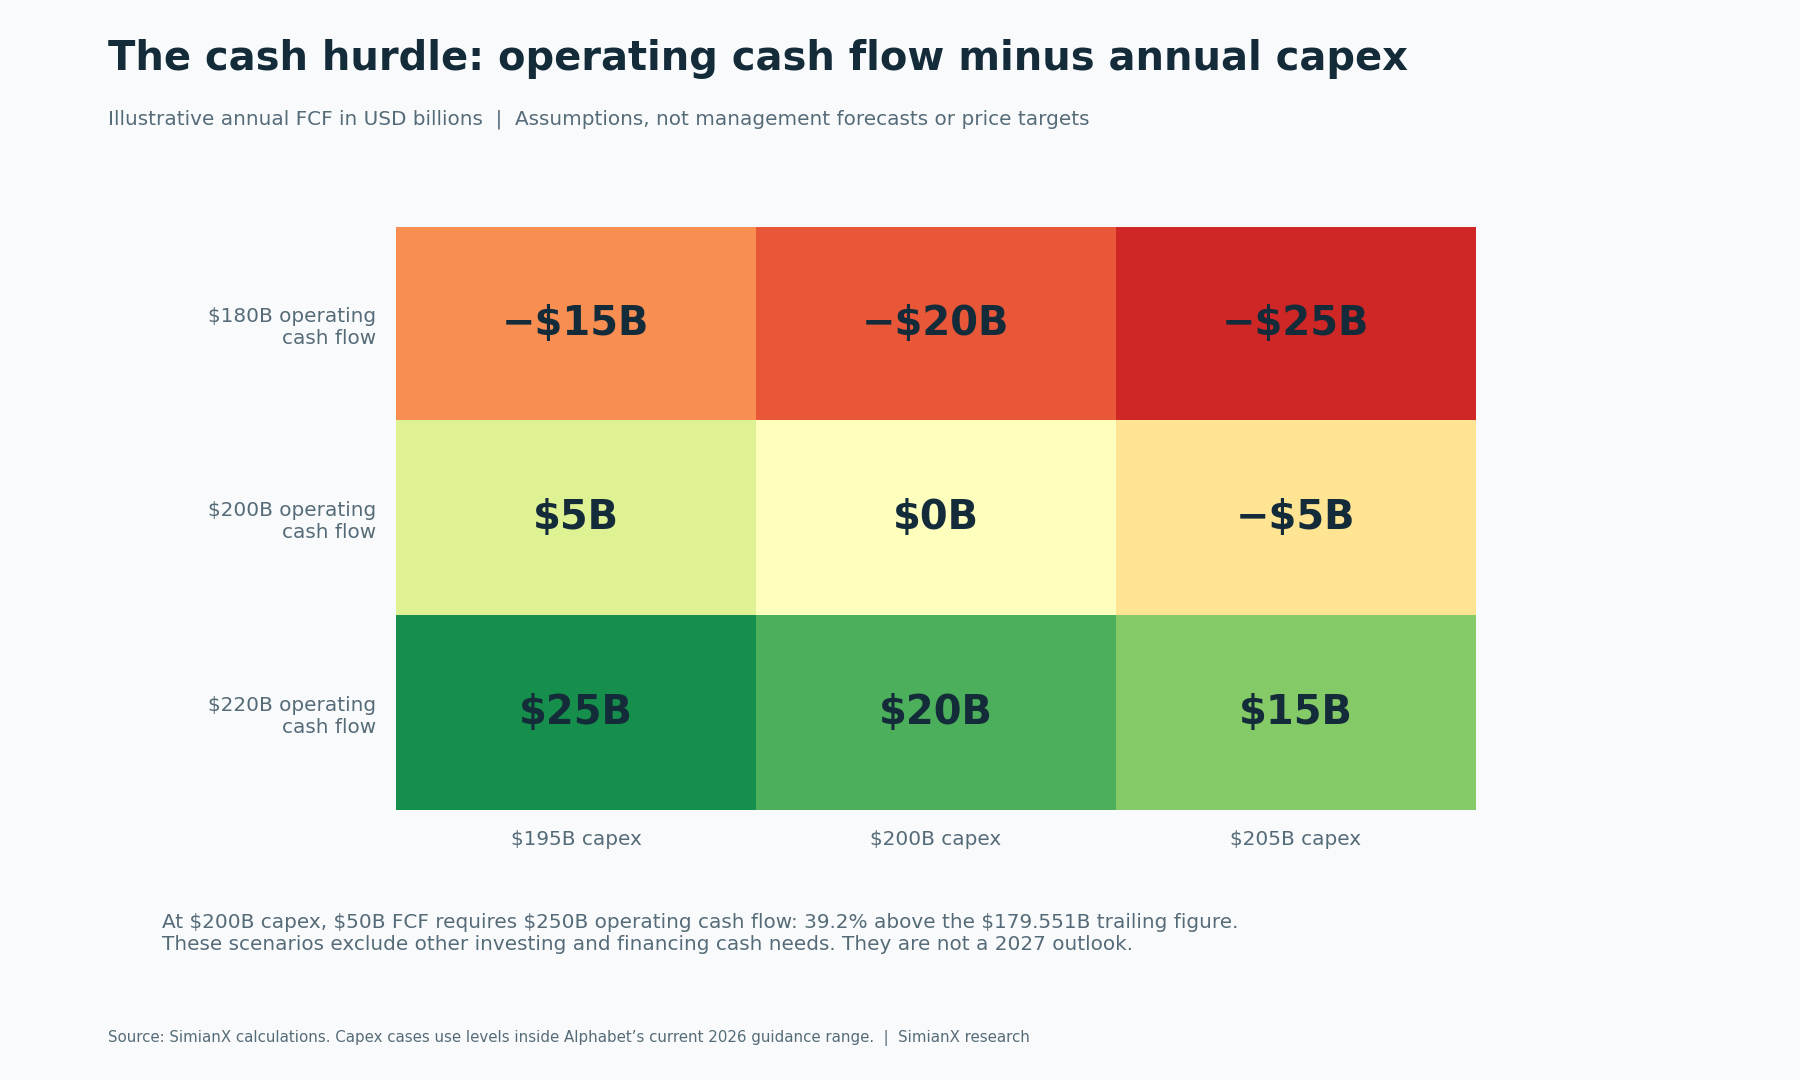
ตัวอย่างเช่น FCF รายปี $50 พันล้านที่รายจ่ายลงทุน $200 พันล้านต้องการกระแสเงินสดจากการดำเนินงานรายปี $250 พันล้าน สูงกว่าตัวเลขย้อนหลังที่รายงาน $179.551 พันล้านประมาณ 39.2% การคำนวณนี้เป็นระดับที่ต้องทำให้ถึง ไม่ใช่คำทำนายว่าเงินสดจะเติบโตเร็วเท่าใด เงินปันผล การซื้อกิจการ และการชำระหนี้ยังต้องพิจารณาแยกต่างหาก
กรณีขาขึ้นคือการใช้กำลังผลิต การเก็บเงิน และการสร้างรายได้ดีขึ้นพอที่จะจ่ายโครงสร้างพื้นฐานพร้อมเพิ่มเงินสดต่อหุ้น กรณีกลางคือความต้องการยังแข็งแกร่งแต่ผลตอบแทนมาช้าลง เพราะรายจ่ายลงทุนและค่าเสื่อมยังสูง กรณีขาลงคือการแข่งขันราคา ผลตอบแทนทางเศรษฐกิจของ Search และค่าใช้จ่ายทดแทนอุปกรณ์กินประโยชน์ส่วนใหญ่จากการเติบโต Cloud
เราทดสอบกรณีเหล่านี้ได้ ติดตามว่าเงินสดจากการดำเนินงานตามรายจ่ายลงทุนทันหรือไม่ สินค้าคงเหลือกลายเป็นเงินที่เก็บจากลูกค้าหรือไม่ กำไร Cloud ยืนได้หรือไม่เมื่อกำลังประมวลผลชั่วคราวเพิ่ม และกำไรกลุ่มโตหรือไม่หลังงานวิจัยส่วนกลางและค่าเสื่อม กรอบใช้จ่ายปี 2027 อย่างเป็นทางการครั้งถัดไปเป็นจุดปรับข้อมูลสำคัญ ยอดงานค้างส่งที่มากไม่ใช่เงินที่เก็บแล้ว และเป้าหมายผลตอบแทนของฝ่ายบริหารไม่ใช่ผลตอบแทนผู้ถือหุ้นที่เกิดขึ้นจริง
คำถามที่พบบ่อย
ทำไมหุ้น Alphabet ร่วงทั้งที่รายได้ Google Cloud เพิ่มเท่าตัว
Cloud เติบโต 103% แต่กลุ่มยังรายงานกำไรที่น่าผิดหวัง FCF รายไตรมาสติดลบ และแนวโน้มรายจ่ายที่สูง นักลงทุนประเมินเงินสดต่อหุ้นที่คาดในอนาคตของ Alphabet ทั้งกลุ่ม ไม่ใช่รายได้ Cloud เพียงส่วนเดียว ราคานอกเวลาช่วงแรกเป็นปฏิกิริยาตลาด ณ เวลาหนึ่ง ไม่ใช่คำตัดสินถาวรเรื่องความต้องการ AI
กระแสเงินสดอิสระ Alphabet ติดลบใน Q3 2026 หรือไม่
ใช่ กระแสเงินสดจากการดำเนินงาน $42.290 พันล้าน หักเงินซื้อที่ดิน อาคารและอุปกรณ์ $51.355 พันล้าน เท่ากับติดลบ $9.065 พันล้าน FCF เก้าเดือนติดลบ $4.804 พันล้าน ส่วน FCF ย้อนหลังสิบสองเดือนเป็นบวก $19.747 พันล้าน ไม่ควรใช้ช่วงเวลาเหล่านี้สลับกัน
Google Cloud ทำกำไรหรือไม่
ส่วนงานรายงานกำไรจากการดำเนินงาน Q3 $11.121 พันล้าน จากรายได้ $30.709 พันล้าน คิดเป็นอัตรากำไร 36.2% งานวิจัย AI ส่วนกลางส่วนใหญ่บันทึกนอกส่วนงาน และฝ่ายบริหารคาดแรงกดดันอัตรากำไรระยะใกล้จากกำลังประมวลผลบุคคลที่สาม กำไรส่วนงานไม่ใช่ผลตอบแทนการลงทุน AI ทั้งหมดของกลุ่ม
เงินซื้อสินค้าคงเหลือ TPU เป็นรายจ่ายลงทุนของ Alphabet หรือไม่
ระบบที่สร้างไว้ขายลูกค้าส่งผลต่อสินค้าคงเหลือและกระแสเงินสดจากการดำเนินงาน อุปกรณ์ที่ Alphabet ซื้อใช้เองอยู่ในรายการซื้อที่ดิน อาคารและอุปกรณ์ ทั้งสองใช้เงินสดได้ แต่มีวงจรบัญชีและเก็บเงินต่างกัน การถือเป็นรายจ่ายลงทุนรายการเดียวเสี่ยงนับซ้ำ
EPS ที่คำนวณได้ $2.67 เป็นกรอบกำไรปรับปรุงของ Alphabet หรือไม่
ไม่ใช่ ตัวเลขนี้บวกผลขาดทุนเงินลงทุนในหุ้น $0.55 ที่เปิดเผยกลับเข้า EPS รายงาน $2.12 ไม่ได้ปรับทุกรายการกำไรให้เป็นปกติ และไม่ใช่กรอบ EPS ปรับปรุงอย่างเป็นทางการ การเปรียบเทียบกับประมาณการนักวิเคราะห์ต้องใช้นิยามที่ตรงกัน
กรอบปี 2026 สื่อถึงรายจ่ายลงทุน Q4 เท่าใด
หักรายจ่ายลงทุนเก้าเดือน $131.953 พันล้านออกจากกรอบรายปีที่ไม่เปลี่ยน $195 พันล้านถึง $205 พันล้าน จะได้ประมาณ $63.047 พันล้านถึง $73.047 พันล้าน เป็นผลจากการคำนวณตามกรอบรายปี ไม่ใช่ประมาณการรายไตรมาสแยกต่างหาก
GOOG กับ GOOGL ต่างกันอย่างไร
GOOGL คือหุ้นสามัญประเภท A ของ Alphabet ที่มีสิทธิออกเสียง ส่วน GOOG คือหุ้นประเภท C ที่ไม่มีสิทธิออกเสียงตามปกติ ทั้งสองเป็นสิทธิในบริษัทเดียวกันแต่โครงสร้างการออกเสียงต่างกัน และราคาอาจต่างกัน ภาพการซื้อขายที่มีวันเวลากำกับในบทความนี้ใช้ GOOGL
เปลี่ยนพาดหัวผลประกอบการให้เป็นแนวคิดลงทุนที่ทดสอบได้
Alphabet แสดงให้เห็นความต้องการโครงสร้างพื้นฐาน AI และธุรกิจ Cloud ที่เติบโตพร้อมทำกำไรแล้ว บริษัทยังแสดงว่าความสำเร็จเชิงพาณิชย์อาจมาก่อนเงินสดที่ได้คืนจากแผนลงทุนซึ่งใหญ่ขึ้นมาก
หลักฐานชี้ขาดจะเป็นการแปลงความก้าวหน้าของการดำเนินงานเป็นเงินสดต่อหุ้นที่ยั่งยืนหลังต้นทุนในการส่งมอบ แยกผลรายงาน แนวโน้มฝ่ายบริหาร การปรับเชิงวิเคราะห์ในวงจำกัด และความไวตามสมมติฐานออกจากกัน อัปเดตประวัติกระแสเงินสดทุกครั้งที่ประกาศผล แทนที่จะใช้การเคลื่อนไหวราคาหนึ่งวันเป็นแบบจำลองมูลค่า
ใช้เครื่องมือวิเคราะห์หุ้น SimianX เปรียบเทียบแนวคิดลงทุนหลายด้านกับเอกสารล่าสุดและราคาที่ซื้อขายได้จริง คำถามที่ต้องตอบต่อเนื่องนั้นชัดเจน: Alphabet สร้างเงินสดจากการดำเนินงานได้เท่าใด และต้องลงทุนกลับเท่าใดเพื่อสร้างเงินนั้นต่อไป
บทอ่านที่เกี่ยวข้อง
- งบ Alphabet Q2 2026: Google Cloud โต 82% เพิ่มเป้างบลงทุนปี 2026
- Capex AI ปี 2026: Big Tech ใช้เงินสดจากการดำเนินงานถึง 96%
- รายได้ AWS ของ Amazon รายไตรมาส: Q2/2026 โต 37% ปะทะงบลงทุน $54B
- Microsoft Q4 2026: การเติบโตของ Azure ปะทะความเสี่ยงทุน AI
- งบลงทุน Meta รายไตรมาส: Q3/2026 แตะ 34.9 พันล้าน เงินสดอิสระติดลบ
- Anthropic ใช้เงินสดเท่าไร: รายได้และขาดทุน 80.7 พันล้านดอลลาร์
- หุ้น Broadcom (AVGO): รายได้ AI รายไตรมาส ทำไมหุ้นร่วงหลังงบดี
แหล่งอ้างอิง
- Alphabet — รายงานผลประกอบการและงบการเงิน Q3 2026 อย่างเป็นทางการ
- Alphabet — รายงานผลประกอบการ Q2 2026 อย่างเป็นทางการ
- Alphabet — รายงานผลประกอบการ Q1 2026 อย่างเป็นทางการ
- Alphabet — รายงาน Q4 และทั้งปี 2025 อย่างเป็นทางการ
- Google — ถ้อยแถลง CEO ในการประชุมผลประกอบการ Q3 2026
- Alphabet — บันทึกการประชุม Q3 บน Stock Analysis
- Associated Press — ผล Q3 และประมาณการ FactSet ที่อ้างถึง
- นักลงทุนสัมพันธ์ Alphabet — ข้อมูลเปิดเผยรายไตรมาส