 โดย Muke
S-1 ของ Anthropic: รายได้ กระแสเงินสด และบิลค่าประมวลผล
คำตอบสั้น: Anthropic รายงาน ขาดทุนสุทธิ 80.748 พันล้านดอลลาร์ ในครึ่งแรกปี 2026 แต่การดำเนินงาน สร้างเงินสด 3.929 พันล้านดอลลาร์ เมื่อหัก เงินสดซื้ออุปกรณ์ 482 ล้านดอลลาร์ จะได้ กระแสเงินสดอิสระ 3.447 พันล้านดอลลาร์ ตามนิยามที่ใช้ในบทความนี้ รายการปรับปรุงทางการจัดหาเงินทุนที่ไม่ใช่เงินสดสองรายการรวม 81.108 พันล้านดอลลาร์ อธิบายตัวเลขขาดทุนที่เป็นข่าวได้ แต่ยังตัดสินความน่าสนใจในการลงทุนไม่ได้ บททดสอบที่ยากกว่าคือเงินสดรับจากลูกค้าจะตามทันการจ่ายค่าประมวลผลใหม่และการลดสัดส่วนความเป็นเจ้าของจากหุ้นเพิ่มได้หรือไม่
อัปเดต 26 ตุลาคม 2026 (เวลาแปซิฟิกสหรัฐฯ) แหล่งข้อมูล: Form S-1 ฉบับสาธารณะครั้งแรกของ Anthropic ยื่นวันที่ 26 ตุลาคม งบการเงินประจำปีผ่านการตรวจสอบแล้ว ส่วนตัวเลขระหว่างกาลยังไม่ได้ตรวจสอบ จำนวนเงินดอลลาร์ทั้งหมดเป็นดอลลาร์สหรัฐฯ มีการระบุส่วนที่เป็นการคำนวณ สถานการณ์สมมติ และการประเมินของเราไว้ด้านล่าง
การใช้เงินสด รายได้ และความสามารถทำกำไรของ Anthropic ตอบคนละคำถาม รายได้ในหกเดือนอยู่ที่ 16.286 พันล้านดอลลาร์ ไตรมาส 2 ทำกำไรจากการดำเนินงานครั้งแรกในช่วงเวลาที่เปิดเผย และบริษัทมีเงินสดกับเงินลงทุนระยะสั้น 131.651 พันล้านดอลลาร์ ณ 30 มิถุนายน ขณะเดียวกัน ฝ่ายบริหารคาดว่าการขยายโครงสร้างพื้นฐานจะใช้เงินสดจากการดำเนินงานและการลงทุนจำนวนมากต่อไปในอนาคตที่มองเห็นได้
การประเมินของเรา: เอกสารแสดงว่าเศรษฐศาสตร์การดำเนินงานดีขึ้นจริง แต่โครงสร้างเงินทุนและแผนโครงสร้างพื้นฐานอาจดูดซับผลดีนั้นไปมาก มูลค่าบริษัทนอกตลาดที่สูงขึ้นทำให้เกิดขาดทุนทางบัญชี ส่วนกระแสเงินสดบวกในปัจจุบันยังไม่อาจถือว่าจะจ่ายค่าขยายระบบรอบถัดไปได้ นักลงทุนต้องเห็นการกระทบยอดข้อเท็จจริงทั้งสองด้าน ตามด้วยกำหนดจ่ายเงินและจำนวนหุ้นที่จะออกในอนาคต
ภาพรวมการเงิน Anthropic
| คำถาม | คำตอบจาก S-1 วันที่ 26 ตุลาคม |
|---|---|
| Anthropic มีรายได้เท่าไร? | 16.286 พันล้านดอลลาร์ในครึ่งแรกปี 2026 เทียบกับ 1.163 พันล้านดอลลาร์ในครึ่งแรกปี 2025 เติบโตประมาณ 1,300% |
| Anthropic ทำกำไรหรือไม่? | ครึ่งแรกขาดทุนจากการดำเนินงาน 693 ล้านดอลลาร์ และขาดทุนสุทธิ 80.748 พันล้านดอลลาร์ ส่วนไตรมาส 2 มีกำไรจากการดำเนินงาน 974 ล้านดอลลาร์ |
| ใช้เงินสดจากการดำเนินงานไปเท่าไร? | ในแง่สุทธิไม่ได้ใช้เงินสดในครึ่งแรกปี 2026 แต่มีเงินสดไหลเข้าจากการดำเนินงาน 3.929 พันล้านดอลลาร์ |
| กระแสเงินสดอิสระเป็นบวกหรือไม่? | 3.447 พันล้านดอลลาร์ คำนวณจากกระแสเงินสดจากการดำเนินงานหักเงินสดซื้ออุปกรณ์ 482 ล้านดอลลาร์ |
| มีสภาพคล่องเท่าไร? | เงินสดและรายการเทียบเท่าเงินสด 112.389 พันล้านดอลลาร์ บวกเงินลงทุนระยะสั้น 19.262 พันล้านดอลลาร์ ณ 30 มิถุนายน |
| ANT ซื้อขายแล้วหรือยัง? | ยังไม่ใช่ตามเอกสารเบื้องต้นฉบับนี้ ANT เป็นสัญลักษณ์ Nasdaq ที่เสนอไว้ ช่องราคา จำนวนหุ้น และเงินที่จะได้รับยังว่างอยู่ |
| ความเสี่ยงทางการเงินหลักคืออะไร? | เงินรับจากลูกค้าตามการใช้งานต้องจ่ายภาระค่าประมวลผลหลายปี ในขณะที่เงินลงทุนล่วงหน้าเพิ่มขึ้น |
ดัชนีเอกสาร SEC ยืนยันการยื่นวันที่ 26 ตุลาคม หนังสือชี้ชวน ยังเป็นฉบับเบื้องต้น S-1 เป็นขั้นตอนจดทะเบียนเสนอขาย ไม่ใช่ IPO ที่เสร็จสิ้นหรือหุ้นที่ซื้อขายได้แล้ว สำหรับวันเข้าตลาดและกระบวนการของ OpenAI ที่แยกกัน ดู ตัวติดตาม IPO ของ Anthropic และ OpenAI บทความนี้เน้นงบการเงิน การเปลี่ยนรายได้เป็นเงินสด และความต้องการเงินทุน
ทำไม Anthropic ขาดทุน 80.7 พันล้านดอลลาร์?
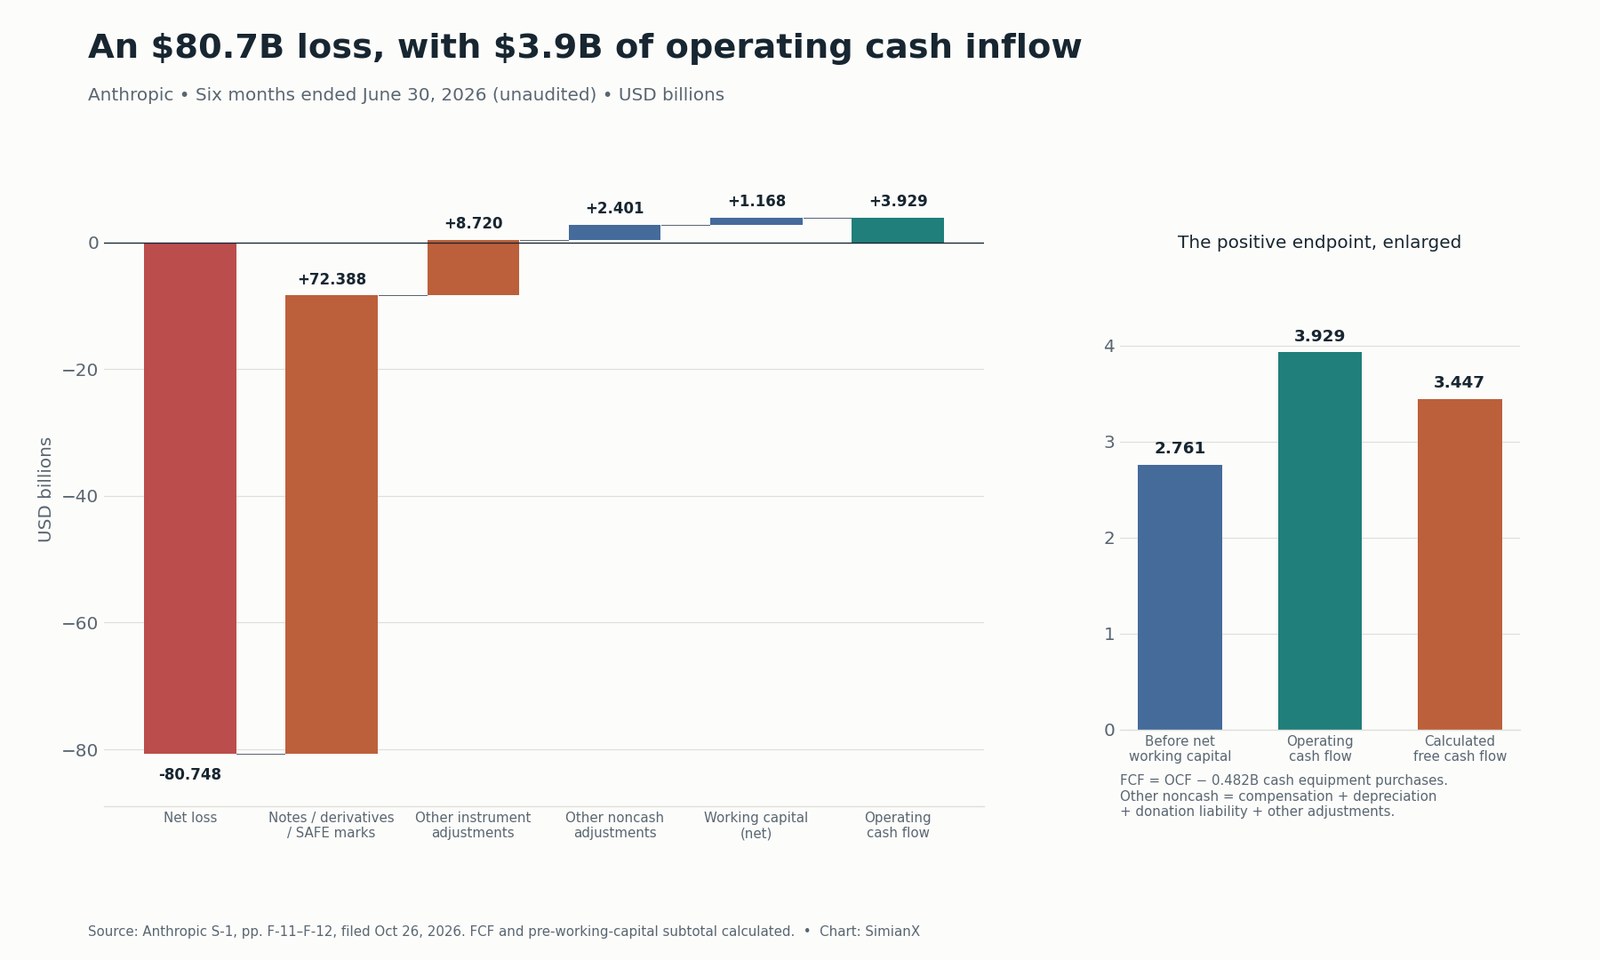
ค่าใช้จ่ายก้อนใหญ่ที่สุดคือ 72.388 พันล้านดอลลาร์ จากการเปลี่ยนมูลค่ายุติธรรมของตราสารหนี้แปลงสภาพ หนี้สินอนุพันธ์ และ SAFE ซึ่งเป็นข้อตกลงรับส่วนทุนในอนาคต รายการปรับปรุงอีก 8.720 พันล้านดอลลาร์ มาจากการรับรู้และการเปลี่ยนมูลค่ายุติธรรมของเครื่องมือทางการเงินอื่น สองรายการรวมกันมากกว่าขาดทุนสุทธิที่รายงาน
เหตุการณ์นี้เกิดขึ้นได้เพราะสิทธิเรียกร้องจากการจัดหาเงินทุนอาจมีค่ามากขึ้นเมื่อบริษัทมีมูลค่าสูงขึ้น ในมุมผู้ถือ นั่นคือมูลค่าสินทรัพย์ที่เพิ่มขึ้น สำหรับ Anthropic การวัดมูลค่าภาระที่สอดคล้องกันใหม่ทำให้เกิดค่าใช้จ่าย แต่ไม่จำเป็นต้องจ่ายเงินสดเท่ากันในงวดนั้น
กรณีนี้ชัดเจนกว่าคำอธิบายหนี้แปลงสภาพทั่วไป ณ 30 มิถุนายน ตราสารหนี้คงค้างทั้งหมดถือครองโดย Amazon ซึ่งมี เงินต้นประมาณ 6.2 พันล้านดอลลาร์ แต่บันทึกด้วย มูลค่ายุติธรรม 108.566 พันล้านดอลลาร์ มูลค่าตามบัญชีเป็นการประเมินสิทธิเรียกร้องทางบัญชี ไม่ใช่การบอกว่าต้องคืนเงินต้น 108.566 พันล้านดอลลาร์ทันที เงื่อนไขการแปลงสภาพและจำนวนหุ้นที่ออกจริงในท้ายที่สุดเป็นตัวกำหนดผลต่อผู้ถือหุ้น เอกสารคาดว่าตราสารหนี้คงค้างจะถูกแปลงสภาพเนื่องกับการเสนอขาย แต่ยังเว้นว่างตัวเลขหุ้นเสมือนหลังรายการสำคัญบางส่วน
เฉพาะไตรมาสสิ้นสุดเดือนมิถุนายนมีค่าใช้จ่ายปรับมูลค่ายุติธรรมทางการจัดหาเงินทุน 59.597 พันล้านดอลลาร์ ไตรมาสนั้นยังครอบคลุม รอบ Series H ที่ Anthropic ประกาศ ว่าระดมทุน 65 พันล้านดอลลาร์ที่มูลค่าหลังรับเงินลงทุน 965 พันล้านดอลลาร์เมื่อ 28 พฤษภาคม ประกาศระดมทุน มูลค่าที่กำหนดให้หลักทรัพย์ และเงินสดที่ได้รับในงวดบัญชีมีขอบเขตต่างกัน จึงไม่ควรใช้ยอดเหล่านี้แทนกัน
ไม่ใช่เงินสดก็ยังมีต้นทุน การจัดหาเงินทุนอาจเก็บเงินสดไว้ได้วันนี้ แต่ให้สิทธิเหนือมูลค่าในอนาคตแก่ผู้ลงทุนอีกรายมากขึ้น วิธีตอบสนองต่อขาดทุนอย่างเหมาะสมคือดูทั้งกระแสเงินสดและการลดสัดส่วนผู้ถือหุ้นร่วมกัน ไม่ใช่มองข้ามงบการเงินหรือเงื่อนไขเงินทุน แหล่งข้อมูล: งบกำไรขาดทุน การกระทบยอด non-GAAP และหมายเหตุ S-1, MD&A หน้า 147–157 และ 164–167; หมายเหตุ 9 และ 16
กระทบยอดครบทุกบรรทัด: จากขาดทุนสุทธิสู่กระแสเงินสดดำเนินงาน
หากหักเพียง 72.388 พันล้านดอลลาร์จากขาดทุน 80.748 พันล้านดอลลาร์ จะเหลือ 8.360 พันล้านดอลลาร์ ส่วนที่เหลือไม่ใช่เงินสดที่ใช้ไป เพราะยังไม่รวมรายการปรับปรุงเครื่องมือทางการเงินก้อนที่สอง ค่าตอบแทนและรายการไม่ใช่เงินสดอื่น รวมทั้งการเปลี่ยนสินทรัพย์และหนี้สินดำเนินงาน
ตารางต่อไปนี้แสดงทุกบรรทัดกระทบยอดในงบกระแสเงินสดครึ่งแรกปี 2026 หน่วยเป็น ล้านดอลลาร์สหรัฐฯ รายการปรับปรุงบวกเพิ่มกระแสเงินสดเมื่อเทียบกับขาดทุนสุทธิ
| รายการกระทบยอดกระแสเงินสด | ครึ่งแรกปี 2026 |
|---|---|
| ขาดทุนสุทธิตาม GAAP | −80,748 |
| ค่าตอบแทนโดยใช้หุ้นเป็นเกณฑ์ | +2,185 |
| ค่าเสื่อมราคาและค่าตัดจำหน่าย | +97 |
| มูลค่ายุติธรรมเปลี่ยนแปลง: ตราสารหนี้แปลงสภาพ อนุพันธ์ และ SAFE | +72,388 |
| หนี้สินโครงการสมทบเงินบริจาค | +126 |
| การรับรู้และมูลค่ายุติธรรมเปลี่ยนแปลง: เครื่องมือทางการเงินอื่น | +8,720 |
| รายการปรับปรุงไม่ใช่เงินสดอื่น | −7 |
| ลูกหนี้การค้า | −4,982 |
| ค่าใช้จ่ายจ่ายล่วงหน้าและสินทรัพย์อื่น | +2,094 |
| เจ้าหนี้การค้า ค่าใช้จ่ายค้างจ่าย และหนี้สินอื่น | +2,679 |
| หนี้สินตามสัญญาเช่า | −3 |
| รายได้รอการรับรู้ | +1,380 |
| เงินสดสุทธิได้มาจากกิจกรรมดำเนินงาน | +3,929 |
| เงินสดซื้อที่ดิน อาคาร และอุปกรณ์ | −482 |
| กระแสเงินสดอิสระที่คำนวณในบทความนี้ | +3,447 |
แหล่งข้อมูล: งบกระแสเงินสดรวม S-1, หน้า F-11–F-12 ผลรวมกระทบยอดตรงกันทุกบรรทัด −80,748 + 81,108 = +360 เป็นเพียงยอดระหว่างทางหลังปรับสองรายการทางการจัดหาเงินทุน ไม่ใช่กำไรดำเนินงานหรือกระแสเงินสดจากการดำเนินงาน ส่วนกำไรสุทธิปรับปรุงที่ Anthropic รายงานแยกอยู่ที่ 2.671 พันล้านดอลลาร์หลังตัดรายการเพิ่มเติมตามที่ระบุ และยังเป็นคนละตัวกับกระแสเงินสด
กระแสเงินสดอิสระในที่นี้หมายถึง กระแสเงินสดจากการดำเนินงานหักเงินสดซื้อที่ดิน อาคาร และอุปกรณ์ เป็นการคำนวณของเรา ไม่ใช่ข้ออ้างว่าเงิน 3.447 พันล้านดอลลาร์พร้อมแจกให้ผู้ถือหุ้นหลังหักการซื้อกิจการ การจ่ายเงินทางการจัดหาเงินทุน อุปกรณ์เช่า หลักประกันที่ถูกจำกัด และภาระผูกพันในอนาคตทั้งหมดแล้ว
เงินทุนหมุนเวียนทำให้กระแสเงินสดดูดีขึ้นหรือไม่?
ใช่ แต่ไม่ได้อธิบายผลบวกทั้งหมด การเปลี่ยนสินทรัพย์และหนี้สินดำเนินงานห้ารายการในตารางมีผลสุทธิ 1.168 พันล้านดอลลาร์ ก่อนการเปลี่ยนเหล่านี้ กระแสเงินสดดำเนินงานจะอยู่ที่ 2.761 พันล้านดอลลาร์ นี่คือการวิเคราะห์ความไวต่อจังหวะรับจ่าย ไม่ใช่ตัวชี้วัดกระแสเงินสดอีกชุดที่บริษัทรายงาน
แต่ละส่วนต้องอธิบายแยกกัน:
- เงินจ่ายล่วงหน้าและสินทรัพย์อื่น: +2.094 พันล้านดอลลาร์ อาจจ่ายเงินสดในงวดก่อนเพื่อรับบริการที่ใช้ในปัจจุบัน การลดลงของยอดช่วยกระแสเงินสดปัจจุบัน แต่การเติมยอดจ่ายล่วงหน้าในอนาคตอาจกลับทิศประโยชน์นี้ เอกสารรวมเงินจ่ายล่วงหน้ากับสินทรัพย์อื่น จึงไม่ควรเรียกทั้งบรรทัดว่าใช้บริการประมวลผลที่จ่ายไว้ล่วงหน้า
- เจ้าหนี้และค่าใช้จ่ายค้างจ่าย: +2.679 พันล้านดอลลาร์ ค่าใช้จ่ายที่รับรู้ก่อนจ่ายเงินช่วยกระแสเงินสดวันนี้ แต่ยังต้องชำระหนี้สินเหล่านั้น รายการนี้รวมภาระหลายประเภท ไม่ใช่เฉพาะบิลคลาวด์
- รายได้รอการรับรู้: +1.380 พันล้านดอลลาร์ ลูกค้าจ่ายล่วงหน้าทำให้ได้เงินก่อนส่งมอบบริการครบ ช่วยสนับสนุนเงินทุนดำเนินงาน แต่สร้างภาระส่งมอบบริการในอนาคต
- ลูกหนี้: −4.982 พันล้านดอลลาร์ รายได้ที่รับรู้เติบโตเร็วกว่าเงินที่เก็บได้ การเติบโตสูงอาจอธิบายยอดเพิ่มมาก แต่การเก็บเงินที่ช้าลงจะทำให้เหตุผลเรื่องเปลี่ยนรายได้เป็นเงินสดอ่อนลง ควรดูอายุลูกหนี้และการโอนเงินจากตลาดบริการคลาวด์ก่อนตัดสิน
- หนี้สินสัญญาเช่า: −3 ล้านดอลลาร์ ทำให้การกระทบยอดสินทรัพย์และหนี้สินดำเนินงานครบตามรายงาน และมีผลน้อยในงวดนี้
ข้อสรุปของเราแคบกว่ามุมมองสุดโต่งทั้งสองด้าน: ครึ่งแรกยังสร้างเงินสดได้แม้ตัดประโยชน์สุทธิด้านจังหวะเวลาออก แต่คุณภาพยังขึ้นกับการเก็บเงินและรอบจ่ายเงินครั้งต่อไป ขาดทุนที่เกิดจากการจัดหาเงินทุนไม่เหมาะใช้เป็นตัวหารเพื่อคำนวณว่าเงินสดจะอยู่ได้นานเท่าไร และเงินทุนหมุนเวียนที่เอื้อในงวดเดียวก็ไม่เหมาะใช้สมมติอัตรากำไรเงินสดถาวร
รายได้และความสามารถทำกำไร Anthropic รายไตรมาส
แนวโน้มดำเนินงานเป็นหลักฐานที่หนักแน่นกว่าตัวเลขขาดทุนสุทธิที่เป็นข่าว จากไตรมาส 1 ปี 2025 ถึงไตรมาส 2 ปี 2026 รายได้เพิ่มจาก 376 ล้านดอลลาร์เป็น 11.555 พันล้านดอลลาร์ ค่าใช้จ่ายประมวลผลและโครงสร้างพื้นฐานเพิ่มเช่นกัน แต่ลดลงมากเมื่อเทียบเป็นสัดส่วนรายได้
| ไตรมาส | รายได้ ล้านดอลลาร์ | ประมวลผลและโครงสร้างพื้นฐาน ล้านดอลลาร์ | ประมวลผล / รายได้ คำนวณ | กำไร / ขาดทุนดำเนินงาน GAAP ล้านดอลลาร์ |
|---|---|---|---|---|
| Q1 2025 | 376 | 944 | 251.1% | −935 |
| Q2 2025 | 787 | 1,390 | 176.6% | −1,200 |
| Q3 2025 | 1,382 | 2,047 | 148.1% | −3,089 |
| Q4 2025 | 2,040 | 2,945 | 144.4% | −2,836 |
| Q1 2026 | 4,731 | 3,387 | 71.6% | −1,667 |
| Q2 2026 | 11,555 | 5,558 | 48.1% | +974 |
แหล่งข้อมูล: งบรายไตรมาสและ MD&A ของ S-1, หน้า 157–159 ตัวเลขยังไม่ได้ตรวจสอบ ไตรมาส 3 ปี 2025 รวมค่าใช้จ่ายยุติคดี Bartz 1.5 พันล้านดอลลาร์ อัตรากำไรดำเนินงานไตรมาส 2 ปี 2026 อยู่ที่ 8.4% จากการคำนวณ ส่วนอัตรากำไรดำเนินงานปรับปรุงประมาณ 19% หลังตัดรายการตามที่ระบุ
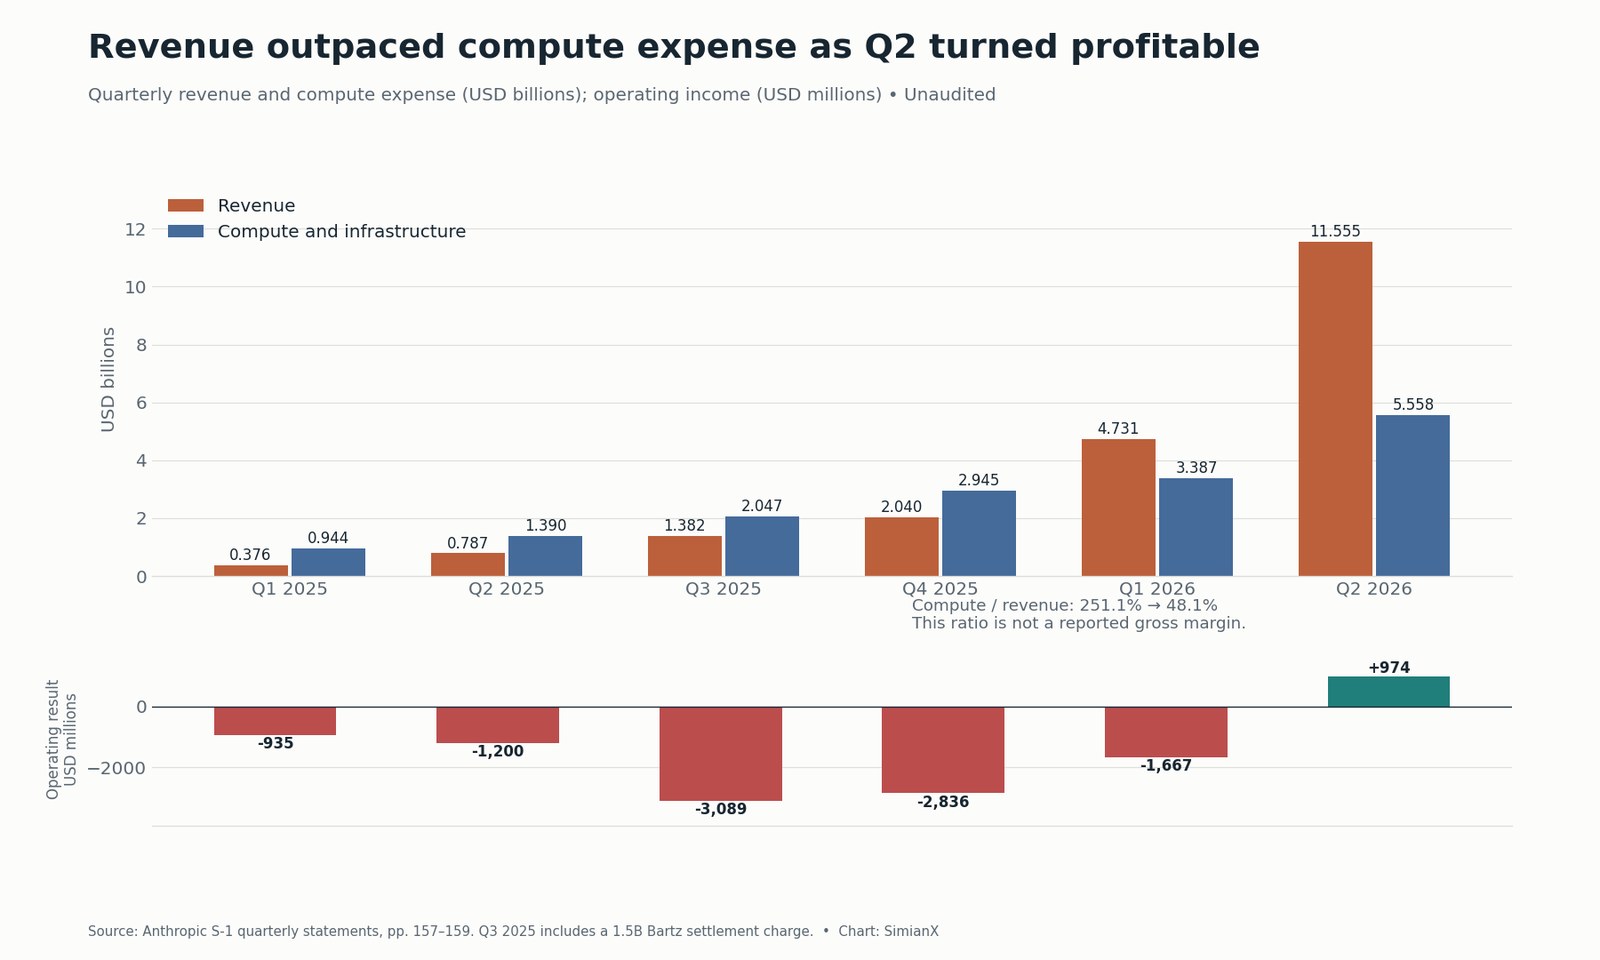
เหตุผลเชิงบวกมีความเฉพาะเจาะจง: รายได้ไตรมาส 2 โตประมาณ 144% จากไตรมาสก่อน เทียบกับค่าใช้จ่ายประมวลผลโตประมาณ 64% ช่องว่างที่กว้างขึ้นช่วยให้เกิดกำไรดำเนินงานแม้ยอดใช้จ่ายจริงเพิ่ม เป็นหลักฐานเรื่องผลของรายได้ที่โตเร็วกว่าต้นทุน ไม่ใช่แค่การนำเสนอกำไรปรับปรุง
ข้อจำกัดก็ชัดเจนเช่นกัน ฝ่ายบริหารคาดว่าจะใช้ทรัพยากรประมวลผลระยะสั้นที่แพงขึ้นมากขึ้นในระยะใกล้ และเตือนเรื่องอัตรากำไรที่ลดลง กำลังประมวลผลเฉพาะส่วนใหม่อาจเริ่มมีค่าใช้จ่ายก่อนใช้งานได้เต็ม การลากอัตรากำไรไตรมาส 2 ต่อไปเป็นเส้นตรงเท่ากับมองข้ามคำเตือนของบริษัทเอง
สัดส่วนค่าใช้จ่ายประมวลผลครึ่งแรกอยู่ที่ 54.9% เหลือรายได้ 45.1% ก่อนหักบุคลากร การขาย ค่าธรรมเนียมคู่ค้า บริหาร และต้นทุนอื่น 45.1% นี้ไม่ใช่อัตรากำไรขั้นต้นที่รายงาน หมวดประมวลผลของ Anthropic รองรับงานวิจัย พัฒนาโมเดล การให้บริการโมเดลแก่ลูกค้า และการใช้งานภายใน การนำเสนอนี้จึงไม่ให้ตัวเลขอัตรากำไรขั้นต้นแบบทั่วไปที่คิดเฉพาะการรันโมเดลเพื่อให้คำตอบ
ช่องทางจำหน่ายก็สำคัญ ประมาณ 48% ของรายได้ครึ่งแรก มาผ่านผู้ให้บริการคลาวด์ Anthropic รายงานยอดขายลูกค้าเหล่านี้แบบยอดรวมเนื่องจากมีฐานะเป็นตัวการ (principal) ในธุรกรรม ส่วนค่าธรรมเนียมคู่ค้าบันทึกเป็นค่าใช้จ่าย ค่าใช้จ่ายขาย การตลาด และพันธมิตรอยู่ที่ 3.168 พันล้านดอลลาร์ โดยการเพิ่มขึ้นส่วนมากมาจากค่าช่องทางจำหน่าย ควรเทียบตัวคูณรายได้กับบริษัทอื่นหลังตรวจแล้วว่าต้นทุนจำหน่ายคล้ายกันบันทึกแบบยอดรวมหรือหักสุทธิ ดูเศรษฐศาสตร์ที่เกี่ยวข้องใน ข้อมูล AWS รายไตรมาส และ บทวิเคราะห์ Alphabet Cloud กับงบลงทุน
การใช้เงินสดรายปี: เทียบช่วงเวลาให้ตรงกัน
| งวด | รายได้ ล้านดอลลาร์ | ขาดทุนดำเนินงาน GAAP ล้านดอลลาร์ | ขาดทุนสุทธิ GAAP ล้านดอลลาร์ | กระแสเงินสดดำเนินงาน ล้านดอลลาร์ | เงินสดซื้ออุปกรณ์ ล้านดอลลาร์ | กระแสเงินสดอิสระคำนวณ ล้านดอลลาร์ |
|---|---|---|---|---|---|---|
| ปีบัญชี 2023 | 41 | −551 | −1,531 | −1,627 | 2 | −1,629 |
| ปีบัญชี 2024 | 386 | −2,980 | −8,309 | −5,692 | 15 | −5,707 |
| ปีบัญชี 2025 | 4,585 | −8,060 | −41,965 | −2,637 | 131 | −2,768 |
| ครึ่งแรก 2025 | 1,163 | −2,135 | −12,969 | −1,513 | 18 | −1,531 |
| ครึ่งแรก 2026 | 16,286 | −693 | −80,748 | +3,929 | 482 | +3,447 |
แหล่งข้อมูล: งบการเงินรายปีและระหว่างกาล S-1, หน้า F-7 และ F-11–F-12 เมื่อวัดการเติบโตระหว่างกาลเทียบปีก่อน ให้เทียบครึ่งแรกปี 2026 กับครึ่งแรกปี 2025 การเทียบผลหกเดือนกับเต็มปีไม่ได้ให้อัตราเติบโตรายปี
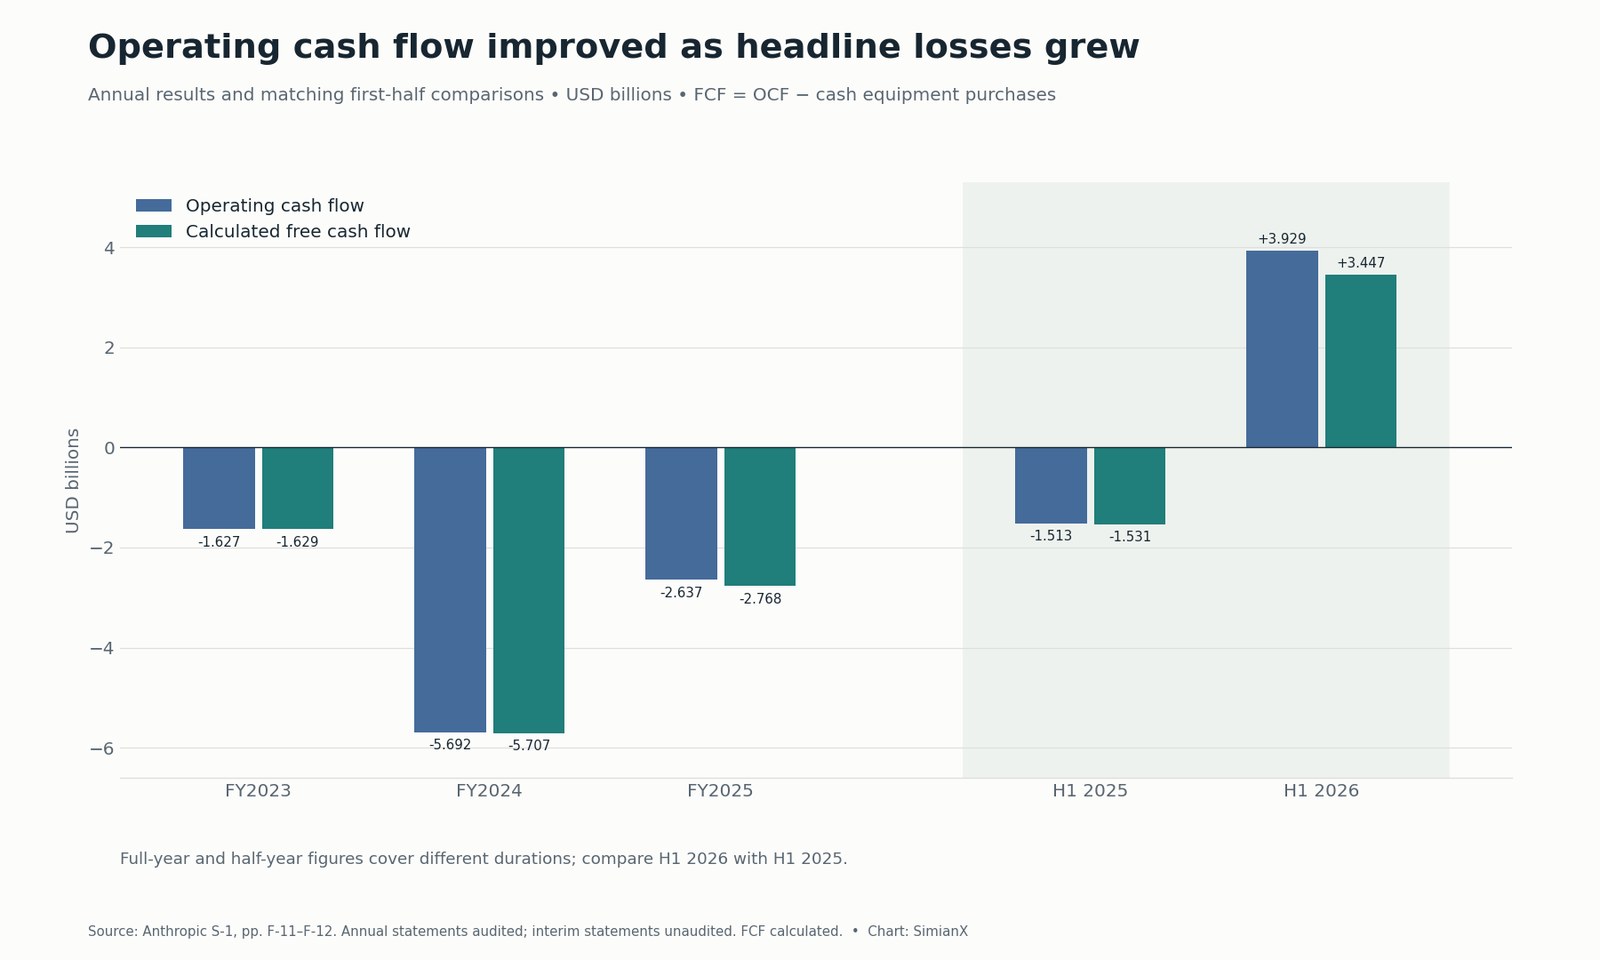
ประวัตินี้หนุนมุมมองว่าการดำเนินงานเปลี่ยนทิศดีขึ้น กระแสเงินสดดีขึ้นขณะที่ขาดทุนสุทธิจากการจัดหาเงินทุนเพิ่ม นอกจากนี้ยังแสดงว่าทำไมการคำนวณระยะเวลาที่เงินสดจะพอใช้จากยอดขาดทุนหลักจึงผิด การใช้เงินสดเป็นกระแสในช่วงเวลาหนึ่ง ส่วนเงินสดกับเงินลงทุนเป็นยอดคงเหลือ ณ วันหนึ่ง ไม่อาจอนุมานสองอย่างนี้จากขาดทุนสุทธิได้เมื่อรายการตีมูลค่าที่ไม่ใช่เงินสดขนาดใหญ่มีอิทธิพลหลัก
สภาพคล่อง 131.7 พันล้านดอลลาร์มาจากไหน?
กิจกรรมจัดหาเงินทุนครึ่งแรกนำเงินเข้า 110.774 พันล้านดอลลาร์ รวม เงินรับสุทธิจากหุ้นบุริมสิทธิ 110.432 พันล้านดอลลาร์ กิจกรรมดำเนินงานนำเข้า 3.929 พันล้านดอลลาร์ ดังนั้น เงินสำรองสภาพคล่องสะท้อนการระดมทุนมากกว่าการสะสมเงินสดจากการดำเนินงานอย่างมาก
กิจกรรมลงทุนใช้เงิน 17.181 พันล้านดอลลาร์ แต่มีเพียง 482 ล้านดอลลาร์ที่ซื้ออุปกรณ์ด้วยเงินสด ส่วนใหญ่คือ ซื้อเงินลงทุนระยะสั้น 18.972 พันล้านดอลลาร์ หักล้างบางส่วนด้วย การขายและครบกำหนด 2.610 พันล้านดอลลาร์ ส่วนกิจกรรมลงทุนอื่นใช้ 337 ล้านดอลลาร์ การย้ายเงินไปถือหลักทรัพย์เปลี่ยนรูปแบบของสภาพคล่อง การเรียกเงินไหลออกลงทุนทั้งหมดว่า “งบลงทุนสินทรัพย์” จะบิดเบือนมูลค่าลงทุนทางกายภาพ
ยอด 131.651 พันล้านดอลลาร์รวมเงินสดกับเงินลงทุนระยะสั้น แต่ไม่รวม เงินสดที่มีข้อจำกัดการใช้ 2.529 พันล้านดอลลาร์ ซึ่งรายงานแยกต่างหาก ยอดสินทรัพย์สภาพคล่องสูงมีคุณค่า แต่ไม่ได้พิสูจน์ว่ามีทุนรองรับทุกพันธะแล้ว วันจ่ายเงิน ข้อจำกัด เงื่อนไขเงินทุนใหม่ และเงินรับลูกค้าในอนาคตล้วนสำคัญ แหล่งข้อมูล: งบแสดงฐานะการเงินและงบกระแสเงินสด S-1, หน้า F-6 และ F-11–F-12
บิลค่าประมวลผล: ภาระใหญ่กว่างบลงทุนปัจจุบัน
ข้อมูลเปิดเผยสองรายการ ณ 30 มิถุนายนแสดงขนาดของภาระ:
| ข้อมูล ณ 30 มิถุนายน 2026 | จำนวนเงิน | ความหมายของตัวเลข |
|---|---|---|
| ภาระผูกพันตามสัญญาคงที่หรือขั้นต่ำ | ประมาณ 265.6 พันล้านดอลลาร์ | การซื้อในอนาคตช่วงหนึ่งถึง 20 ปี ไม่รวมข้อตกลงที่ระบุขั้นต่ำไม่ได้ |
| สัญญาเช่าที่ยังไม่เริ่ม | ประมาณ 321.4 พันล้านดอลลาร์ | ภาระเช่าในอนาคตประมาณการก่อนคิดลด บางส่วนขึ้นกับเงื่อนไขสัญญา เริ่มในปี 2026–2028 |
| ผลรวมสองหมวดที่เปิดเผย คำนวณ | ประมาณ 587.0 พันล้านดอลลาร์ | การเทียบขอบเขต ณ วันที่กำหนด ไม่ใช่บิลปัจจุบันหรือยอดค่าประมวลผลทั้งหมดสุดท้าย |
แหล่งข้อมูล: หมายเหตุ 8 และ 13 ของ S-1, หน้า F-36 และ F-59 หนังสือชี้ชวนฉบับแรกยังเว้นว่างยอดรวมภาระใช้จ่ายที่กว้างกว่าของเดือนกันยายนและหลังจากนั้น ยอดก่อนปี 2030 และยอดรวม 12 เดือนถัดไป จึงคำนวณช่องว่างเงินทุนระยะใกล้อย่างแม่นยำจากช่องว่างเหล่านี้ไม่ได้
รายละเอียดสัญญาให้ข้อมูลเพิ่ม แต่วันและขอบเขตต่างจากหมายเหตุ ณ 30 มิถุนายน ต้องอ่านทีละรายการ ไม่ควรนำไปบวกกับ 587 พันล้านดอลลาร์
| คู่สัญญา | จำนวนเงินที่ระบุ | ช่วงเวลาและเงื่อนไขจ่ายเงินที่มีผลต่อความเสี่ยง |
|---|---|---|
| สัญญาเช่าอุปกรณ์ TPU ของ Broadcom | ค่าเช่าประมาณ 161.2 พันล้านดอลลาร์ ไม่รวมดอกเบี้ย | เช่าห้าปีสำหรับกำลังประมวลผลตั้งแต่ 2026–2027 ยกเลิกไม่ได้เว้นแต่ผิดสัญญา |
| Google Cloud | อย่างน้อยประมาณ 114.5 พันล้านดอลลาร์ | เมษายน 2026–กรกฎาคม 2033 จ่ายขั้นต่ำไม่ว่ามีการใช้หรือไม่ พร้อมสิทธิเยียวยาเมื่อผิดสัญญา |
| Amazon AWS | อย่างน้อย 110.0 พันล้านดอลลาร์ | พฤษภาคม 2026–เมษายน 2036 จ่ายขั้นต่ำไม่ว่ามีการใช้หรือไม่ |
| Microsoft Azure | อย่างน้อย 44.9 พันล้านดอลลาร์ | พฤศจิกายน 2026–พฤษภาคม 2033 เหตุใช้สิทธิเยียวยารวมการผิดสัญญาที่ยังไม่แก้หรือส่วนที่ไม่ส่งมอบ |
| กำลังประมวลผล GPU ของ SpaceXAI | สูงสุด 120.5 พันล้านดอลลาร์ | ถึงปี 2029 ยกเลิกได้โดยแจ้งล่วงหน้า 90 วันหลังช่วงแรกสิ้นสุดในมกราคมและมีนาคม 2027 |
| กำลังประมวลผล GPU ของ Nscale | สูงสุดประมาณ 44.6 พันล้านดอลลาร์ | ถึงปี 2033 เรียกเก็บเมื่อส่งมอบและตรวจรับกำลังประมวลผล เงื่อนไขเงินทุนและส่งมอบสำคัญ |
| กำลังประมวลผล GPU ของ Lambda | ประมาณ 41.3 พันล้านดอลลาร์ | ถึงปี 2034 เรียกเก็บเมื่อตรวจรับ ข้อตกลงสิงหาคม 34.9 พันล้านดอลลาร์มีเงื่อนไขเช่าสถานที่ |
แหล่งข้อมูล: ภาระผูกพันตามสัญญาใน S-1, หน้า 171–173 จำนวนเงินเหล่านี้ปะปนทั้งขั้นต่ำ ค่าเช่า เพดาน และการส่งมอบแบบมีเงื่อนไข กำลังประมวลผล TPU เพิ่มเติมที่ประเมิน 125–150 พันล้านดอลลาร์ และระบบ AMD ที่คาดว่าจะเกิน 20 พันล้านดอลลาร์หากจัดซื้อทั้งหมด ไม่ใช่พันธะจำนวนเงินดอลลาร์คงที่ในตารางนั้น
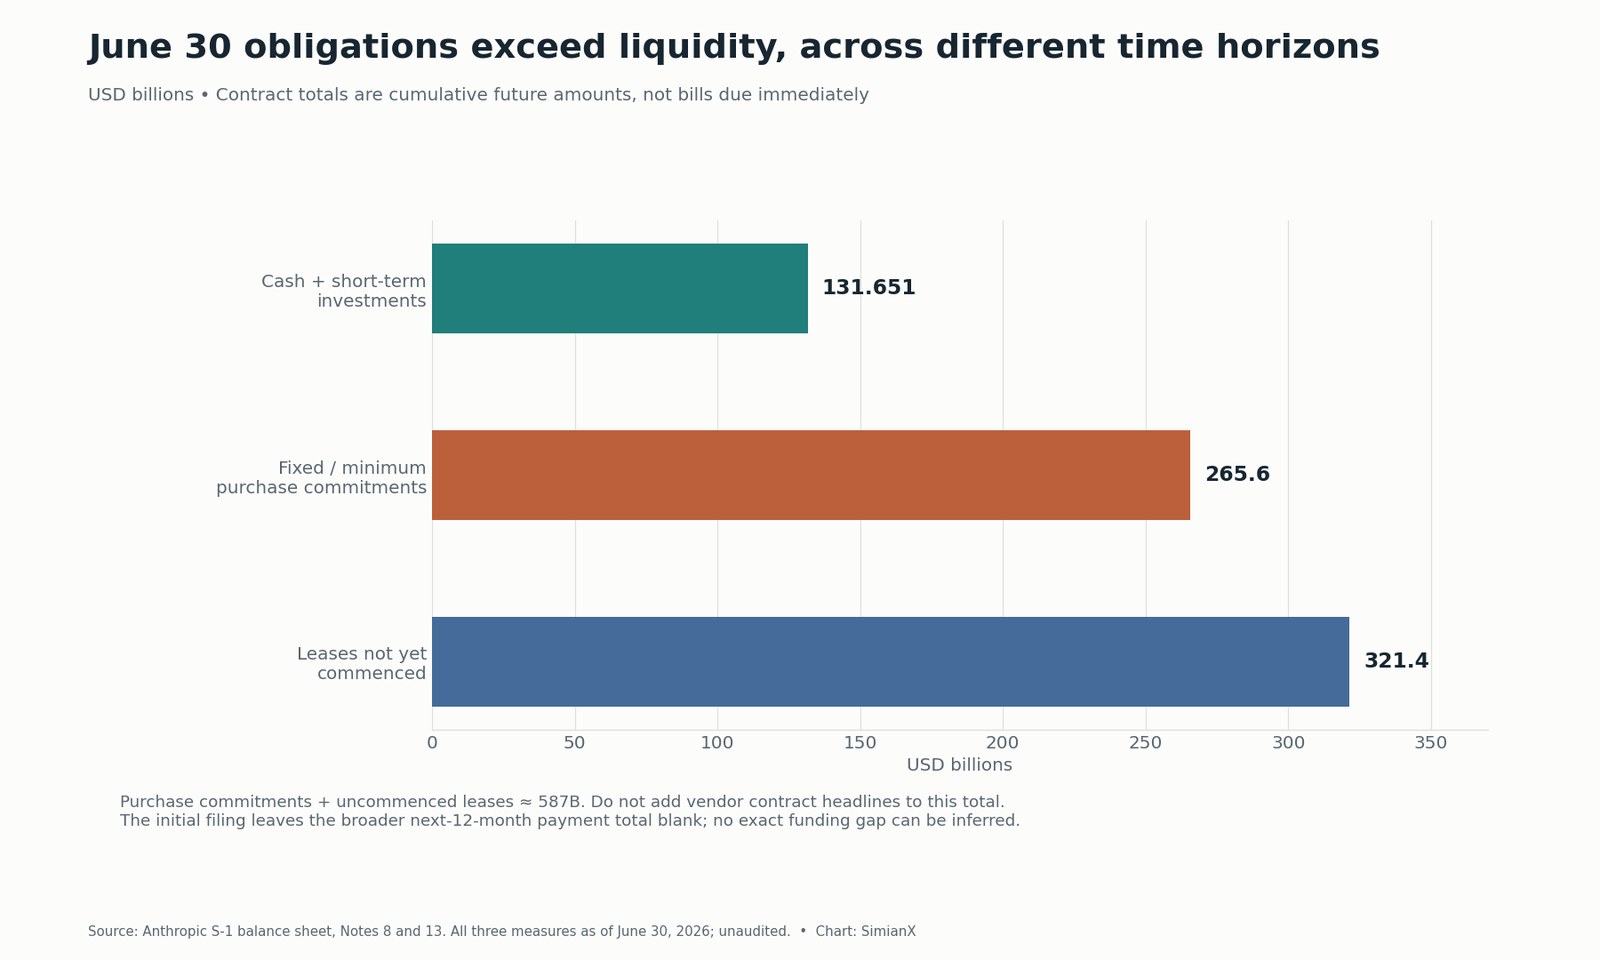
ความเสี่ยงหลักคือระยะเวลาที่ไม่สอดคล้องกัน: รายได้ลูกค้าส่วนมากขึ้นกับการใช้และไม่มีสัญญาผูกพันยาวเทียบเท่า ขณะที่การจ่ายค่ากำลังประมวลผลกินเวลาหลายปี ความต้องการปรับตัวได้เร็วกว่าฐานต้นทุน ในอีกด้าน การล็อกกำลังประมวลผลล่วงหน้าอาจช่วยให้โตได้ในส่วนที่ธุรกิจซึ่งขาดทรัพยากรต้องเสียโอกาส อัตราการใช้งาน ราคา และสิทธิยกเลิกเป็นตัวตัดสินว่าผลใดจะเด่นกว่า
เงินทุนจากซัพพลายเออร์ช่วยลดแรงกดดันเรื่องเวลา แต่ไม่ลบต้นทุน ข้อตกลงตราสารหนี้ ณ 30 มิถุนายนให้ โอกาสรับเงินทุนสูงสุด 77 พันล้านดอลลาร์ ภายใต้เงื่อนไข: Google 20 พันล้านดอลลาร์ Amazon 15 พันล้านดอลลาร์ และ Broadcom 42 พันล้านดอลลาร์ โดยรายการสุดท้ายใช้จ่ายค่าเช่าโดยเฉพาะ นี่ไม่ใช่เงินสดไร้ข้อจำกัด 77 พันล้านดอลลาร์ที่อยู่ในธนาคารแล้ว ส่วนคำมั่นลงทุนในหุ้นแยกต่างหากของ AMD สูงสุด 5 พันล้านดอลลาร์ขึ้นกับการส่งมอบและนำระบบไปใช้งาน ควรติดตามเงินเบิกใช้จริง การแปลงสภาพ และหุ้นที่ออก แทนการเอาเพดานเงินทุนทุกประกาศไปหักจากตัวเลขใช้จ่ายทุกข่าว
ข้อมูลรายได้ AI ของ Broadcom, บทวิเคราะห์ดีล Micron–Anthropic และ บทวิเคราะห์สัญญา Akamai ของเราดูฝั่งซัพพลายเออร์ รายได้ตามสัญญาของซัพพลายเออร์คือภาระจ่ายเงินของลูกค้า ทั้งสองอย่างไม่ได้ยืนยันโดยอัตโนมัติว่าจะใช้ทรัพยากรแล้วมีกำไร
กระแสเงินสดอิสระกลับเป็นลบได้ง่ายเพียงใด?
ตรึงกระแสเงินสดดำเนินงานครึ่งแรกไว้ที่ 3.929 พันล้านดอลลาร์ แล้วเปลี่ยนเงินสดซื้ออุปกรณ์ในหกเดือน:
| กระแสเงินสดดำเนินงานหกเดือน | เงินสดซื้ออุปกรณ์หกเดือน | กระแสเงินสดอิสระตามนิยามนี้ |
|---|---|---|
| 3.929 พันล้านดอลลาร์ | 0.482 พันล้านดอลลาร์ | +3.447 พันล้านดอลลาร์ |
| 3.929 พันล้านดอลลาร์ | 5.000 พันล้านดอลลาร์ | −1.071 พันล้านดอลลาร์ |
| 3.929 พันล้านดอลลาร์ | 10.000 พันล้านดอลลาร์ | −6.071 พันล้านดอลลาร์ |
| 3.929 พันล้านดอลลาร์ | 20.000 พันล้านดอลลาร์ | −16.071 พันล้านดอลลาร์ |
เฉพาะแถวแรกเป็นข้อมูลของงวดที่รายงาน แถวอื่นเป็น การวิเคราะห์ความไว ไม่ใช่ประมาณการ จุดคุ้มทุนของเงินสดซื้ออุปกรณ์คือ 3.929 พันล้านดอลลาร์ ภายใต้สมมติฐานว่ากระแสเงินสดดำเนินงานคงที่ กระแสเงินสดจริงจะเปลี่ยนตามการเก็บเงิน ราคาโมเดล การใช้บริการ เงินเดือน และต้นทุนโครงสร้างพื้นฐาน
สัญญาเช่าเป็นอีกเหตุผลที่ต้องดูมากกว่างบลงทุนแบบเดิม เงินต้นสัญญาเช่าการเงินอาจอยู่ในกระแสเงินสดจากกิจกรรมจัดหาเงินทุน และอุปกรณ์อาจได้มาผ่านธุรกรรมไม่ใช้เงินสด ธุรกิจที่เช่าชิปเร่งการประมวลผลอาจรายงานเงินซื้ออุปกรณ์ล่วงหน้าน้อย แต่เป็นหนี้ค่างวดคงที่หลายปี ดังนั้น คำเตือนของ Anthropic เรื่องการลงทุนล่วงหน้าจำนวนมากในอนาคตจึงเกี่ยวข้องกับการหาเงินมากกว่าการยืดตัวเลข 482 ล้านดอลลาร์ครึ่งแรกออกไป
หากต้องการเทียบบริษัทจดทะเบียน ดู ประวัติกระแสเงินสดอิสระ Tesla และ ตารางงานในมือกับหนี้ CoreWeave แม้โมเดลธุรกิจต่างกัน คำถามร่วมคือการลงทุน เงินรับตามสัญญา และการจัดหาเงินทุนสอดคล้องกันอย่างไร
ค่าตอบแทนหุ้น: กระแสเงินสดบวกยังลดสัดส่วนเจ้าของได้
ค่าตอบแทนโดยใช้หุ้นเป็นเกณฑ์ครึ่งแรกอยู่ที่ 2.185 พันล้านดอลลาร์ หรือประมาณ 13.4% ของรายได้ และ 63.4% ของกระแสเงินสดอิสระคำนวณ 3.447 พันล้านดอลลาร์ หากหักตรง ๆ จะเหลือ 1.262 พันล้านดอลลาร์ นั่นคือการวิเคราะห์ความไวต่อต้นทุนทางเศรษฐกิจของรางวัลหุ้น ไม่ใช่เงินสดไหลออกเพิ่มหรือตัวชี้วัดกระแสเงินสดที่รายงาน
ณ 30 มิถุนายน Anthropic เปิดเผย ค่าตอบแทน RSU ที่ยังไม่รับรู้ 26.6 พันล้านดอลลาร์ หากสมมติว่า IPO เสร็จสิ้น ณ วันที่ 30 มิถุนายน 2026 จะรับรู้สะสม 2.9 พันล้านดอลลาร์ และรับรู้ส่วนที่เหลือ 23.7 พันล้านดอลลาร์ ในช่วงเวลาเฉลี่ยถ่วงน้ำหนัก 2.1 ปี เอกสารยังระบุค่าตอบแทนรางวัลส่วนทุนอื่นที่ยังคงค้างและไม่รับรู้อีก 3.1 พันล้านดอลลาร์ ไม่ควรถือทุกจำนวนเป็นบิลเงินสดที่ต้องจ่ายทันทีหรือหุ้นที่ออกทันทีทั้งหมด
แหล่งข้อมูล: การเปิดเผยค่าตอบแทนหุ้น S-1, หน้า 64–65, 174 และหมายเหตุ 10 การที่แบบแสดงรายการมีผลใช้บังคับทำให้ผ่านเงื่อนไขผลงานของ RSU ส่วนสำคัญ แต่เงื่อนไขอายุงาน การชำระรางวัล และการหักภาษียังส่งผลต่อเวลา
บททดสอบของผู้ถือหุ้นคือ เงินสดที่สร้างได้ต่อหุ้นหลังรวมผลลดสัดส่วนทั้งหมด ภายหลังออกหุ้น IPO แปลงตราสารหนี้ และให้รางวัลพนักงาน จำนวนหุ้นพื้นฐานเฉลี่ยถ่วงน้ำหนักในงวดขาดทุนไม่ใช่ตัวแทนโครงสร้างทุน IPO สุดท้ายหลังรวมผลลดสัดส่วนทั้งหมด เครื่องมือบางประเภทไม่รวมในการคำนวณขาดทุนต่อหุ้นปรับลด เพราะจะมีผลต้านการลดสัดส่วน ควรรอเงื่อนไขเสนอขายครบก่อนอ้างมูลค่าต่อหุ้นหลัง IPO ที่แม่นยำ
กระแสเงินสดที่ดีขึ้นรองรับมูลค่า 1.5–2 ล้านล้านดอลลาร์หรือไม่?
ช่วงมูลค่า 1.5–2 ล้านล้านดอลลาร์เป็น บริบทที่สื่อรายงาน ไม่ใช่กรอบราคาใน S-1 รายงาน AP ในวันยื่นเอกสาร ระบุชัดว่ายังไม่ได้กำหนดเงื่อนไขสุดท้าย เฉพาะหุ้นที่บริษัทขายเท่านั้นนำเงินใหม่เข้าบริษัท หุ้นเดิมที่ผู้ถือขายต่อไม่ได้นำเงินเข้าบริษัท
ใช้มูลค่าส่วนของผู้ถือหุ้นสมมติเหล่านี้:
| ฐานรายได้ | ตัวหารรายได้ คำนวณ | มูลค่าหุ้น 1.5 ล้านล้านดอลลาร์ / รายได้ | มูลค่าหุ้น 2.0 ล้านล้านดอลลาร์ / รายได้ |
|---|---|---|---|
| ผลจริงปีบัญชี 2025 | 4.585 พันล้านดอลลาร์ | 327.2× | 436.2× |
| ครึ่งแรก 2026 × 2 | 32.572 พันล้านดอลลาร์ | 46.1× | 61.4× |
| Q2 2026 × 4 | 46.220 พันล้านดอลลาร์ | 32.5× | 43.3× |
นี่คือ ตัวอย่างมูลค่าหุ้นเทียบรายได้ ไม่ใช่ตัวคูณมูลค่ากิจการหรือประมาณการ ยังไม่รวมเงิน IPO สุดท้าย หนี้ เงื่อนไขแปลงสภาพ และการเปลี่ยนงบฐานะการเงินภายหลัง ความต่างแสดงว่าข้อสรุปขึ้นกับฐานรายได้ที่เติบโตมากเพียงใด การแปลงไตรมาสที่โตเร็วเป็นอัตรารายปีช่วยวางกรอบความคาดหวัง แต่ไม่ได้ยืนยันยอดขายปีหน้า
การวิเคราะห์ความไวอีกแบบทำให้ความต้องการเงินสดในที่สุดชัดขึ้น ที่มูลค่าหุ้นสมมติ 2 ล้านล้านดอลลาร์และราคา 40 เท่าของกระแสเงินสดอิสระรายปีที่ยั่งยืน ธุรกิจต้องมี กระแสเงินสดอิสระปีละ 50 พันล้านดอลลาร์ หากอัตรากระแสเงินสดอิสระต่อรายได้เป็น 25% หมายถึง รายได้ปีละ 200 พันล้านดอลลาร์ เปลี่ยนตัวคูณ อัตรากำไร หรือมูลค่าแล้วข้อกำหนดก็เปลี่ยน นี่ไม่ใช่ราคาเป้าหมาย แต่เป็นวิธีทดสอบว่าธุรกิจในอนาคตตามสมมติฐานเหมาะกับราคาที่จ่ายวันนี้หรือไม่
เหตุผลการลงทุน: อะไรจะยืนยันหรือหักล้าง?
| คำถาม | หลักฐานสนับสนุนมุมมองบวก | หลักฐานที่จะทำให้เหตุผลอ่อนลง |
|---|---|---|
| รายได้ยังโตเร็วกว่าต้นทุนหรือไม่? | รายได้โตเร็วกว่าค่าบริการและงานวิจัยประจำหลายไตรมาส | ประมวลผลระยะสั้นและกำลังใหม่ทำให้อัตรากำไรที่ดีขึ้นกลับลดลง |
| รายได้เปลี่ยนเป็นเงินสดหรือไม่? | เก็บลูกหนี้ได้ และยังสร้างเงินสดหลังเติมเงินจ่ายล่วงหน้า | เก็บเงินช้าลงหรือต้องจ่ายซัพพลายเออร์ก่อนรับจากลูกค้า |
| กำลังประมวลผลสร้างผลผลิตหรือไม่? | ระบบใหม่มีการใช้งานที่ทำกำไรก่อนยอดจ่ายก้อนใหญ่ถึงจุดสูงสุด | กำลังที่ผูกพันไว้มาถึงก่อนอุปสงค์ หรือราคาลด |
| การจัดหาเงินทุนยั่งยืนหรือไม่? | เงินทุนแบบมีเงื่อนไขพร้อมใช้เมื่อถึงกำหนดจ่าย | เงื่อนไขส่งมอบ หลักประกัน หรือการเข้าถึงตลาดทุนจำกัดเงินทุน |
| เจ้าของได้ประโยชน์หรือไม่? | เงินสดยั่งยืนต่อหุ้นปรับลดเติบโตหลังแปลงสภาพและให้รางวัล | การลดสัดส่วนหรือมูลค่าเข้าลงทุนที่สูงเกินดูดซับเงินสดที่โตขึ้น |
มุมมองบวกตั้งอยู่บนการดำเนินงานที่มีรายได้โตเร็วกว่าต้นทุนและความต้องการที่เห็นแล้ว กำไรดำเนินงานไตรมาส 2 เป็นของจริงตาม GAAP ไม่ได้เกิดแค่ตัดรายการประเมินเงินทุนออก มุมมองลบตั้งอยู่บนกรอบเวลาอีกช่วง ภาระหลายปีและการใช้เงินล่วงหน้ากำลังโตเกินลักษณะกระแสเงินสดที่ใช้สินทรัพย์น้อยในครึ่งปีที่รายงาน
หลักฐานชี้ขาดคือการสร้างเงินสดซ้ำได้หลังโครงสร้างพื้นฐานใหม่เริ่มใช้เงินสด การแก้ความเข้าใจผิดทางบัญชีทำให้วิเคราะห์ดีขึ้น แต่ตอบไม่ได้ว่าราคา IPO ในที่สุดจะเหลือผลตอบแทนเพียงพอรับความเสี่ยงด้านเงินทุน การดำเนินการ และการแข่งขันหรือไม่
รายการติดตามเมื่อเอกสารอัปเดต
- อ่าน S-1 ที่แก้ไขทุกฉบับ แทนช่องว่างเรื่องราคา เงินรับ และโครงสร้างทุนเสมือนหลังรายการด้วยเงื่อนไขจริง แยกหุ้นออกใหม่กับหุ้นเดิมที่ขายต่อ
- สร้างการกระทบยอดเงินสดครบชุดใหม่ กระทบขาดทุนสุทธิ การตีมูลค่าเงินทุนที่ไม่ใช่เงินสด ค่าตอบแทน และทุกการเปลี่ยนแปลงเงินทุนหมุนเวียน
- ติดตามการเก็บเงินกับจ่ายล่วงหน้า เทียบอายุลูกหนี้ เงินล่วงหน้าลูกค้า และจังหวะจ่ายซัพพลายเออร์กับการโตของรายได้
- จัดตารางจ่ายตามวัน แยกขั้นต่ำ เพดาน กำลังประมวลผลที่เลือกได้ และเงื่อนไข ตัดข้อมูลสัญญาที่นับซ้ำ
- วัดผลตอบแทนต่อหุ้น รวมการแปลงตราสารหนี้ รางวัลพนักงาน และเงินทุนใหม่ ก่อนประเมินการสร้างเงินสดยั่งยืนให้ผู้ถือหุ้น
ขั้นตอนวิเคราะห์หุ้นของ SimianX ช่วยจัดการวิจัยผู้ให้บริการคลาวด์จดทะเบียนและซัพพลายเออร์โครงสร้างพื้นฐานได้ เซสชันวิเคราะห์สด เปรียบเทียบเหตุผลด้านดำเนินงาน มูลค่า และความเสี่ยงสำหรับสัญลักษณ์ที่รองรับได้ ปุ่มเกี่ยวกับ Amazon ในหน้านี้ใช้คู่สัญญาที่จดทะเบียนเป็นตัวแทนทางอ้อม การซื้อ AMZN ไม่ได้ทำให้ถือหุ้น ANT โดยตรงหรือได้ผลตอบแทนเหมือนลงทุน Anthropic
คำถามที่พบบ่อย
Anthropic ใช้เงินสดไปเท่าไรในครึ่งแรกปี 2026?
ในแง่การดำเนินงานสุทธิ บริษัทสร้างเงิน 3.929 พันล้านดอลลาร์แทนที่จะใช้เงินสด หลังซื้ออุปกรณ์ด้วยเงินสด 482 ล้านดอลลาร์ กระแสเงินสดอิสระตามนิยามนี้เป็นบวก 3.447 พันล้านดอลลาร์ ผลนี้ไม่ได้รวมการจ่ายเงินตามสัญญาในอนาคตทั้งหมด
ทำไม Anthropic ขาดทุนสุทธิ 80.7 พันล้านดอลลาร์?
ขาดทุน 80.748 พันล้านดอลลาร์รวมค่าใช้จ่ายมูลค่ายุติธรรมทางการจัดหาเงินทุน 72.388 พันล้านดอลลาร์ และรายการปรับปรุงเครื่องมือทางการเงินอื่น 8.720 พันล้านดอลลาร์ รายการไม่ใช่เงินสดเหล่านี้อธิบายความต่างระหว่างกำไรกับเงินสดส่วนใหญ่ แต่ผลเศรษฐกิจยังเกิดผ่านการลดสัดส่วนหรือเงื่อนไขชำระได้
ส่วนเหลือ 8.36 พันล้านดอลลาร์หลังตัดค่าใช้จ่ายใหญ่สุดคือเงินสดที่ใช้ไปหรือไม่?
ไม่ใช่ ต้องรวมรายการปรับปรุงเครื่องมือทางการเงินที่สองและการกระทบยอดส่วนอื่นด้วย การกระทบยอดครบเท่านั้นจึงได้เงินสดไหลเข้าดำเนินงานตามรายงาน 3.929 พันล้านดอลลาร์
Anthropic ทำกำไรหรือไม่?
บริษัทรายงานกำไรดำเนินงาน GAAP 974 ล้านดอลลาร์ในไตรมาส 2 ปี 2026 แต่ครึ่งแรกขาดทุนดำเนินงาน 693 ล้านดอลลาร์และขาดทุนสุทธิ 80.748 พันล้านดอลลาร์ กำไรดำเนินงาน กำไรปรับปรุง และกระแสเงินสดบวกเป็นตัวชี้วัดและช่วงเวลาต่างกัน
Anthropic มีรายได้เท่าไร?
S-1 รายงาน 4.585 พันล้านดอลลาร์ในปีบัญชี 2025 และ 16.286 พันล้านดอลลาร์ในครึ่งแรกปี 2026 รวม 11.555 พันล้านดอลลาร์ในไตรมาส 2 คูณไตรมาสล่าสุดด้วยสี่ได้อัตรารายปี 46.220 พันล้านดอลลาร์ ไม่ใช่ผลรายปีที่รายงานหรือประมาณการ
ภาระ 587 พันล้านดอลลาร์ถึงกำหนดทันทีหรือไม่?
ไม่ใช่ เป็นผลรวมข้อมูลสองรายการ ณ 30 มิถุนายน ครอบคลุมการซื้อในอนาคตและสัญญาเช่าที่ยังไม่เริ่มหลายปี เงื่อนไขกับกำหนดจ่ายมีความสำคัญ ยอดรวมที่กว้างกว่าสำหรับ 12 เดือนถัดไปยังว่างในหนังสือชี้ชวนแรก จึงไม่ควรนำยอดข่าวสัญญามาบวกกับหมายเหตุอีกครั้ง
ANT มีราคา IPO หรือวันซื้อขายยืนยันแล้วหรือยัง?
เอกสาร 26 ตุลาคมเสนอ ANT บน Nasdaq แต่ยังเว้นช่วงราคาและจำนวนหุ้นเสนอขาย ไม่ได้ยืนยันว่าเสนอขายเสร็จแล้ว ต้องตรวจเอกสารแก้ไขที่ SEC และหนังสือชี้ชวนสุดท้ายเพื่อดูเงื่อนไขจริง
จะอัปเดตบทความอ้างอิงนี้อย่างไร
การอัปเดตเนื้อหาครั้งสำคัญถัดไปควรตามหลัง S-1 ฉบับแก้ไขที่ให้เงื่อนไขเสนอขาย งบเดือนกันยายน หรือกำหนดจ่ายที่ยังขาด เราจะเพิ่มไตรมาสใหม่ สร้างการกระทบยอดเงินสดใหม่ ปรับแผนผังภาระผูกพัน และคำนวณผลลดสัดส่วนด้วยโครงสร้างทุนจริง กระแสเงินสดอิสระคำนวณจะใช้นิยามเดิมให้ผู้อ่านเทียบงวดได้ ส่วนสถานการณ์สมมติจะยังติดป้ายแยกจากผลรายงาน
บทความที่เกี่ยวข้อง
- วัน IPO Anthropic: ยื่น S-1 แล้ว ชื่อย่อ ANT ส่วน OpenAI ปี 2027
- รายได้ AWS ของ Amazon รายไตรมาส: Q2/2026 โต 37% ปะทะงบลงทุน $54B
- งบ Alphabet Q2 2026: Google Cloud โต 82% เพิ่มเป้างบลงทุนปี 2026
- หุ้น Broadcom (AVGO): รายได้ AI รายไตรมาส ทำไมหุ้นร่วงหลังงบดี
- ดีล Micron Anthropic: เงื่อนไขไม่เปิดเผย หุ้น MU และดีลประมวลผล
- หุ้น AKAM: ดีล Anthropic 11.6 พันล้าน กับรายได้แยกตามธุรกิจ
- หุ้น CoreWeave 2026: แบ็คล็อก $104B ปะทะหนี้ $35.1B รายไตรมาส
- กระแสเงินสดอิสระ Tesla รายปี: Q3/2026 ที่ 1.5 พันล้านดอลลาร์
แหล่งอ้างอิง
- SEC EDGAR — ดัชนีการยื่น S-1 วันที่ 26 ตุลาคม 2026
- Anthropic Form S-1 — งบกำไรขาดทุน กระแสเงินสด ผลรายไตรมาส และการกระทบยอด non-GAAP
- Anthropic Form S-1 — ภาระตามสัญญาใน MD&A ข้อตกลงเงินทุน และหมายเหตุงบการเงิน 8–10 กับ 13
- Anthropic — ประกาศระดมทุน Series H วันที่ 28 พฤษภาคม 2026
- Associated Press — บริบทมูลค่า IPO เบื้องต้นและภาพรวมการเงินในวันยื่น


