Akamai กับ Anthropic: สัญญา 11.6 พันล้านดอลลาร์ ต้องลงทุนเท่าไร ได้อะไรกลับมา และเสี่ยงตรงไหน
หลังตลาดปิดวันที่ 24 กันยายน 2026 Akamai ประกาศว่า Anthropic ได้ผูกพันเงินราว 11.6 พันล้านดอลลาร์ ตลอดเจ็ดปีเพื่อใช้ความจุคลาวด์แบบเฉพาะ และอาจขยายดีลได้อีกสูงสุด 9 พันล้านดอลลาร์ เช้าวันถัดมา AKAM เปิดที่ 125.23 ดอลลาร์ ขึ้นไปสูงสุดที่ 128.46 ดอลลาร์ (+16.3%) และปิดที่ 113.94 ดอลลาร์ บวกเพียง 3.2% วันที่ 28 กันยายน หุ้นร่วงต่ออีก 4.3% มาอยู่ที่ 108.99 ดอลลาร์ ซึ่งต่ำกว่าราคาปิด 110.41 ดอลลาร์ก่อนการประกาศ และต่ำกว่าราคาใช้สิทธิ 111.33 ดอลลาร์ ของวอร์แรนต์ที่ Akamai ออกให้ Anthropic
เอกสารที่ยื่นต่อทางการอธิบายได้ว่าทำไมตลาดจึงคืนกำไรทั้งหมด:
- เงินไหลออกก่อนเงินไหลเข้านานมาก Akamai คาดว่าจะใช้เงินราว 5.5 พันล้านดอลลาร์ สร้างความจุ โดย 4.8 พันล้านดอลลาร์ใช้ภายในสิ้นปี 2027 ขณะที่สัญญาไม่สร้างรายได้เลยในปี 2026 และมีเพียง 150–300 ล้านดอลลาร์ ในปี 2027 อัตรารายได้ต่อปีเต็มจำนวน ราว 1.7 พันล้านดอลลาร์ จะมาถึงช่วงปลายปี 2028
- ดีลนี้ใหญ่กว่างานค้างรับทั้งหมดของ Akamai ณ 30 มิถุนายน 2026 ภาระที่ต้องปฏิบัติตามสัญญาคงเหลือทั้งหมดของ Akamai อยู่ที่ 7.6 พันล้านดอลลาร์ ลูกค้ารายนี้รายเดียวเพิ่มเข้ามาราว 1.5 เท่าของตัวเลขนั้น
- เงินทุนค่อนข้างตึงตัว ณ 30 มิถุนายน Akamai มีเงินสดและหลักทรัพย์ในความต้องการของตลาดราว 4.59 พันล้านดอลลาร์ จนถึงสิ้นปี 2027 บริษัทต้องใช้ราว 4.8 พันล้านดอลลาร์สำหรับการก่อสร้างนี้ บวก 1.15 พันล้านดอลลาร์ เพื่อชำระหุ้นกู้แปลงสภาพที่ครบกำหนดวันที่ 1 กันยายน 2027 โดยยังไม่รวมรายจ่ายลงทุน (capex) ปกติ
บทวิเคราะห์นี้ประกอบดีลขึ้นใหม่จาก แบบ 8-K ของ Akamai เอกสารนำเสนอนักลงทุน และ แบบ 10-Q ไตรมาสสอง พร้อมเพิ่มไทม์ไลน์ capex เทียบรายได้ ตารางแหล่งเงินทุน การคำนวณวอร์แรนต์ ตารางผลตอบแทนเชิงสาธิต และบันทึกการซื้อขายของ AKAM รอบข่าวใหญ่ในปีนี้
ราคาเป็นราคาปิดอย่างเป็นทางการบน Nasdaq จนถึงวันที่ 28 กันยายน 2026 ตัวเลขของบริษัทมาจากเอกสารที่ Akamai ยื่นต่อ SEC ส่วนสถานการณ์ผลตอบแทนเป็นการสาธิต ไม่ใช่การพยากรณ์
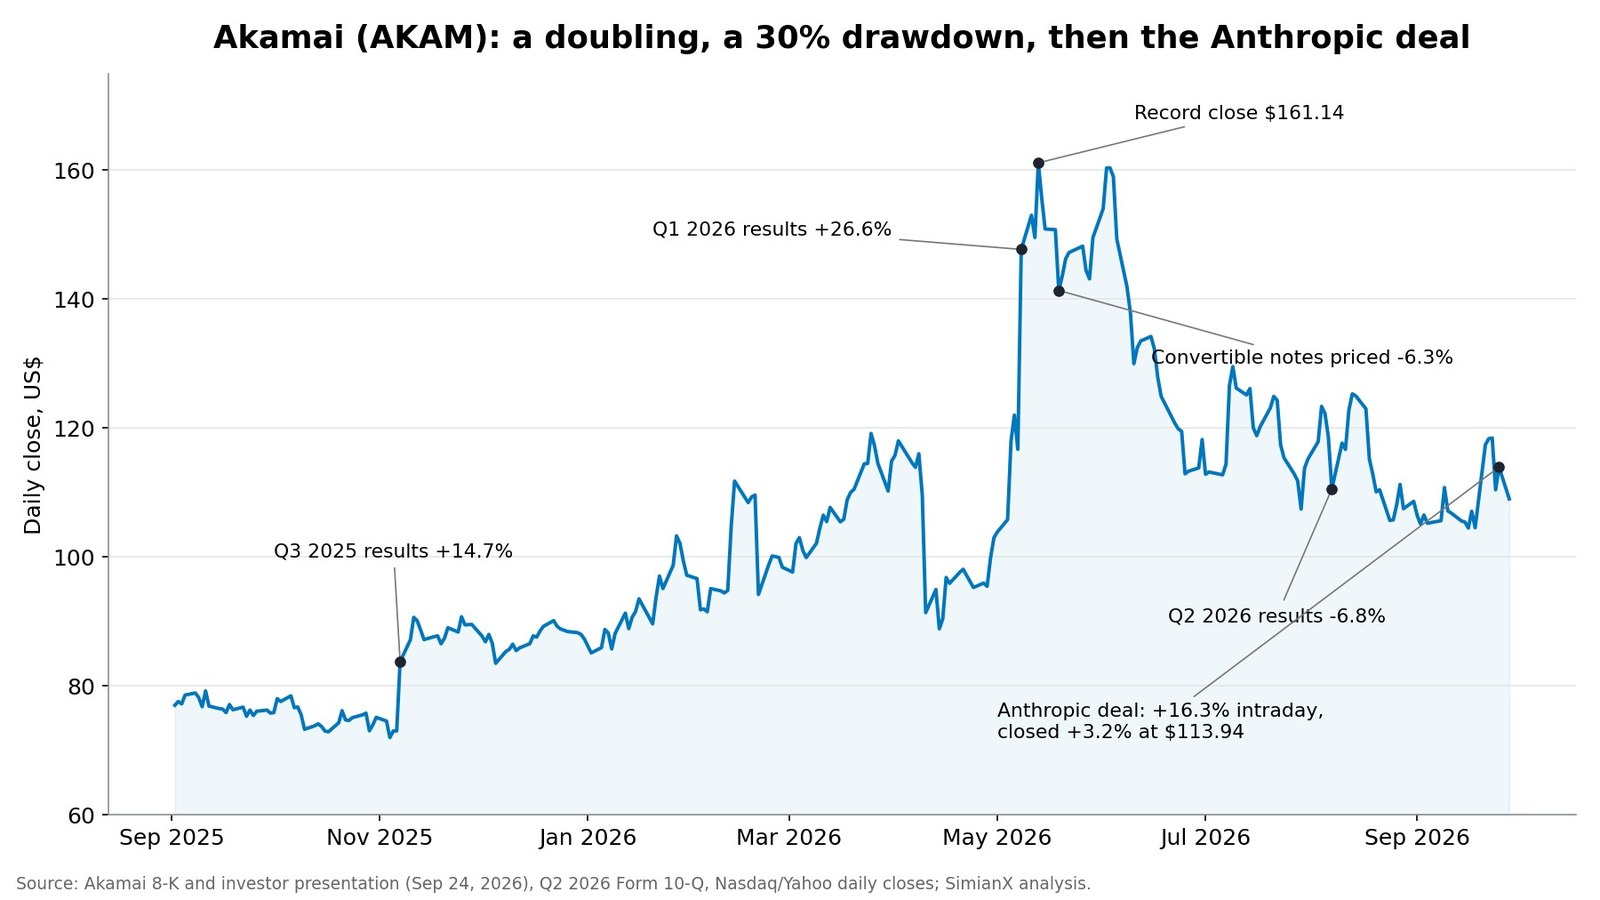
ดีล Akamai–Anthropic: ตัวเลขสำคัญ
| ตัวชี้วัด | ตัวเลข |
|---|---|
| ภาระผูกพันตามสัญญา | ~11.6 พันล้านดอลลาร์ ตลอดเจ็ดปี |
| การขยายที่เป็นไปได้ | เพิ่มได้สูงสุด ~9 พันล้านดอลลาร์ (รวม ~20 พันล้านดอลลาร์) |
| Capex ของโครงการ | ~5.5 พันล้านดอลลาร์ (1.7 พันล้านใน Q4 2026, 3.1 พันล้านในปี 2027, 0.7 พันล้านในปี 2028) |
| รายได้จากสัญญา | 0 ดอลลาร์ในปี 2026; 150–300 ล้านดอลลาร์ในปี 2027; ~1.7 พันล้านดอลลาร์/ปี ตั้งแต่ปลายปี 2028 |
| วอร์แรนต์ | สูงสุด 7.74 ล้านหุ้นสามัญเทียบเท่า (~5%) ราคาใช้สิทธิ 111.33 ดอลลาร์ |
| ราคาปิด AKAM วันที่ 24 ก.ย. (ก่อนประกาศ) | 110.41 ดอลลาร์ |
| AKAM วันที่ 25 ก.ย.: เปิด / สูงสุด / ปิด | 125.23 / 128.46 / 113.94 ดอลลาร์ (+3.2%) |
| ราคาปิด AKAM วันที่ 28 ก.ย. | 108.99 ดอลลาร์ |
| ราคาปิดสูงสุดเป็นประวัติการณ์ | 161.14 ดอลลาร์ (13 พ.ค. 2026) |
| มูลค่าตลาดที่ 113.94 ดอลลาร์ | ~16.4 พันล้านดอลลาร์ (143.6 ล้านหุ้น) |
| เงินสดและหลักทรัพย์ในความต้องการของตลาด (30 มิ.ย.) | ~4.59 พันล้านดอลลาร์ |
| หุ้นกู้แปลงสภาพคงค้าง | 7.64 พันล้านดอลลาร์ |
Akamai กับ Anthropic ลงนามอะไรกันจริง ๆ
ตามแบบ 8-K ทั้งสองบริษัทลงนาม แผนโครงการ 2 และแผนโครงการ 3 เมื่อวันที่ 18 กันยายน 2026 ภายใต้สัญญาบริการหลักลงวันที่ 5 พฤษภาคม 2026 Akamai จัดหาความจุคลาวด์คอมพิวติงแบบเฉพาะและบริการสนับสนุนการดูแลระบบ และข่าวประชาสัมพันธ์ระบุว่าความจุนี้จะรองรับ "ความต้องการเวิร์กโหลด CPU" ของ Anthropic แต่ละแผนโครงการมี อายุสัญญาเริ่มต้นเจ็ดปี นับจากวันเริ่มให้บริการของแผนนั้น ๆ
เงิน 11.6 พันล้านดอลลาร์เป็นภาระผูกพันตามสัญญาจริง แต่มีเงื่อนไข ภาระของ Anthropic "ขึ้นอยู่กับการบอกเลิกใด ๆ ที่อธิบายไว้ด้านล่าง และการปฏิบัติตามข้อกำหนดบางประการด้านการส่งมอบและความพร้อมใช้งานของบริการ" สิทธิบอกเลิกสัญญามีดังนี้:
| ผู้มีสิทธิบอกเลิก | เมื่อใด |
|---|---|
| Akamai | Anthropic ผิดสัญญาโดยไม่แก้ไข (บอกเลิกได้เฉพาะแผนโครงการที่ถูกละเมิด) |
| Anthropic | Akamai ผิดสัญญาอย่างมีนัยสำคัญโดยไม่แก้ไข |
| Anthropic | อำนาจควบคุม Akamai เปลี่ยนไปอยู่กับคู่แข่งโดยตรงของ Anthropic |
| ฝ่ายใดฝ่ายหนึ่ง | อีกฝ่ายล้มละลาย มีหนี้สินล้นพ้นตัว หรือเข้าสู่กระบวนการในลักษณะเดียวกัน |
| Anthropic | เกิด ระบบล่มอย่างมีนัยสำคัญ ในแต่ละแผนโครงการ "ภายใต้เงื่อนไขบางประการ" |
สัญญาฉบับเต็มจะถูกยื่นพร้อมแบบ 10-Q ของ Akamai สำหรับไตรมาสที่สิ้นสุดวันที่ 30 กันยายน 2026 และน่าจะมีการปิดบังเงื่อนไขเชิงพาณิชย์ จนกว่าจะถึงตอนนั้น คำอธิบายที่ถูกต้องคือ ภาระผูกพันเจ็ดปีที่ขึ้นอยู่กับการที่ Akamai ส่งมอบความจุได้ตรงเวลาและรักษาให้ระบบทำงานต่อเนื่อง ไม่ใช่เงินสด 11.6 พันล้านดอลลาร์ที่ถูกค้างชำระอยู่แล้ว
แบบ 8-K ฉบับเดียวกันยังเปิดเผยสัญญาจัดหาสองฉบับที่ลงนามควบคู่กัน:
- Jabil: วันที่ 24 กันยายน Akamai อนุมัติให้ผู้ผลิตตามสัญญา Jabil ซื้อ ชิ้นส่วนหน่วยความจำมูลค่าราว 1.7 พันล้านดอลลาร์ Akamai จ่ายใบแจ้งหนี้ของซัพพลายเออร์ของ Jabil เมื่อได้รับของ Jabil ถือชิ้นส่วนไว้ในรูปการฝากขาย และซื้อคืนในราคาทุนเมื่อมีการใช้งาน ทั้งคำสั่งผลิตยังมีข้อกำหนดเรื่องค่าเก็บรักษาและค่ากำจัดสต็อกที่ไม่ได้ใช้
- Lenovo: วันที่ 23 กันยายน Akamai ลงนามสัญญาหลักกับ Lenovo สำหรับฮาร์ดแวร์ ซอฟต์แวร์ และบริการ พร้อมขอบเขตงานเจ็ดปี Akamai สามารถบอกเลิกเพื่อความสะดวกได้โดยจ่ายค่าใช้จ่ายตามที่กำหนด
การซื้อหน่วยความจำคือเหตุผลที่ capex ใน Q4 2026 พุ่งขึ้น 1.7 พันล้านดอลลาร์ Akamai กำลังล็อกซัพพลายล่วงหน้าก่อนความต้องการ ซึ่งช่วยปกป้องตารางการก่อสร้าง แต่ทำให้บริษัทต้องแบกความเสี่ยงด้านราคาและความล้าสมัยไว้เอง หากอยากเห็นว่าราคาหน่วยความจำเคลื่อนไหวเร็วแค่ไหนในปีนี้ อ่านบทความของเราเรื่อง ข้อตกลงหน่วยความจำ Micron–Anthropic
ไทม์ไลน์: ใช้เงิน 4.8 พันล้านดอลลาร์ก่อนปีแรกที่มีรายได้เต็มปี
เอกสารนำเสนอนักลงทุนของ Akamai วางกำหนดการไว้ดังนี้:
| ช่วงเวลา | Capex ของโครงการ | รายได้จากสัญญา | หมายเหตุของบริษัท |
|---|---|---|---|
| Q4 2026 | ~1.7 พันล้านดอลลาร์ | ไม่มี | จัดหาชิ้นส่วนสำคัญ รวมถึงหน่วยความจำ |
| ปีงบ 2027 | ~3.1 พันล้านดอลลาร์ | ~150–300 ล้านดอลลาร์ | เริ่มให้บริการปลาย Q2 2027; รายได้เพิ่มขึ้นในครึ่งปีหลัง |
| ปีงบ 2028 | ~0.7 พันล้านดอลลาร์ | เพิ่มขึ้นตลอดปี | ถึงอัตรารายได้ต่อปีตามสัญญาเต็มจำนวนภายในสิ้นปี 2028 |
| ปีต่อ ๆ ไป | ไม่มี | ~1.7 พันล้านดอลลาร์ต่อปี | รับรู้แบบเท่า ๆ กันตลอดอายุสัญญาที่เหลือ |
| รวม | ~5.5 พันล้านดอลลาร์ | ~11.6 พันล้านดอลลาร์ | "การแปลงเป็นเงินสดและอัตรากำไรจากการดำเนินงานที่แข็งแกร่ง" |
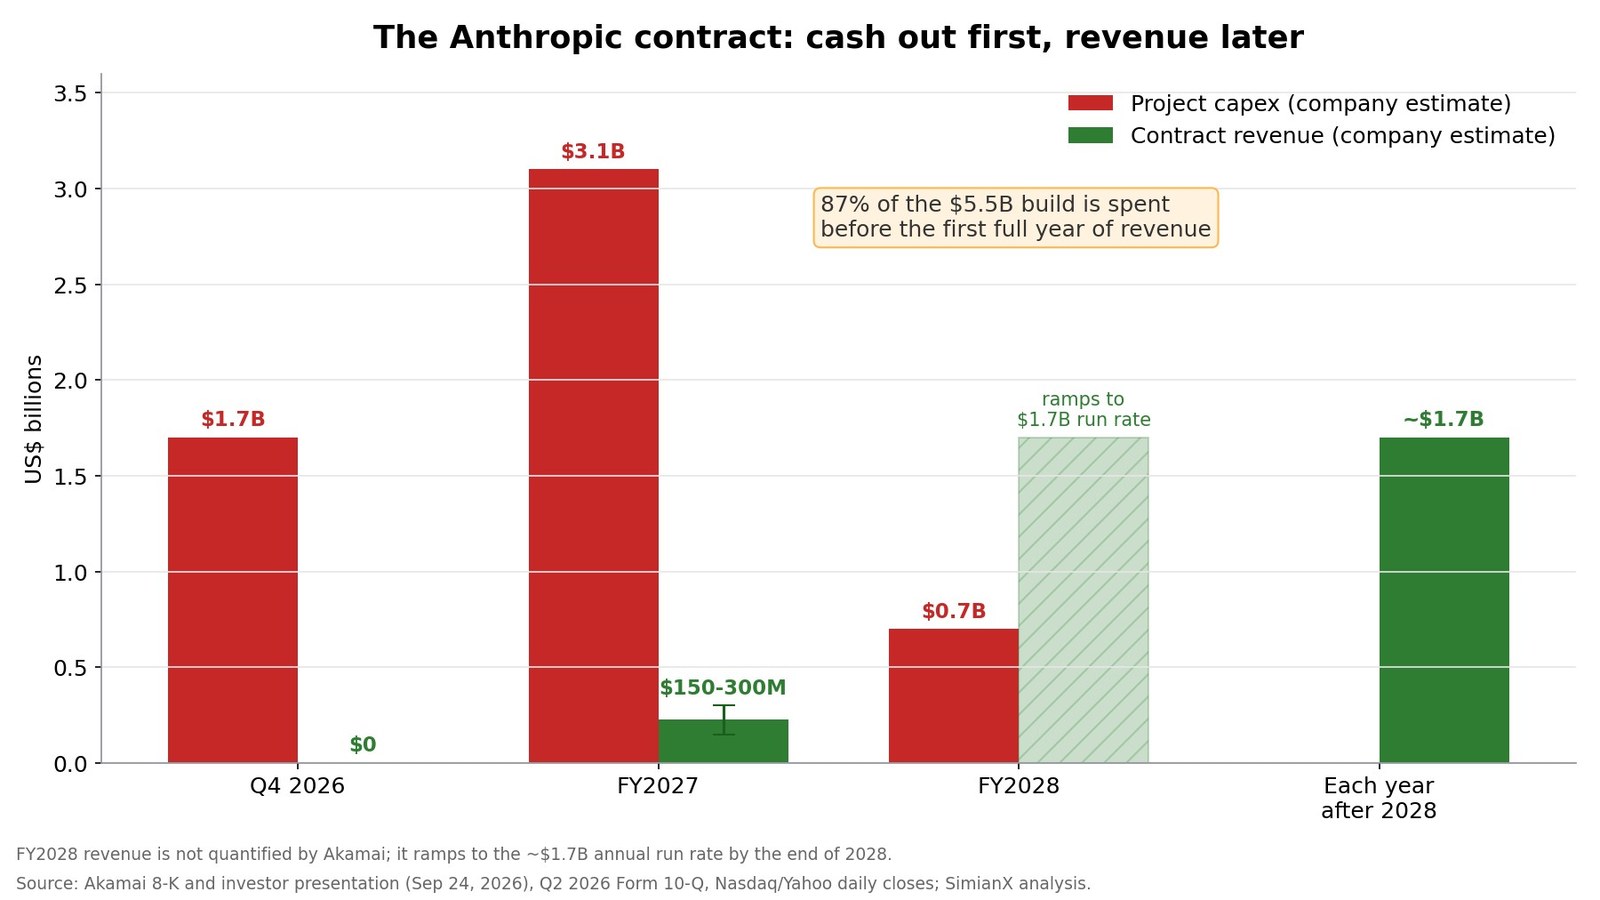
ภายในสิ้นปี 2027 Akamai คาดว่าจะใช้เงินไปราว 87% ของการก่อสร้าง หรือ 4.8 พันล้านจาก 5.5 พันล้านดอลลาร์ ขณะที่รับรู้รายได้จากโครงการได้ไม่เกิน 300 ล้านดอลลาร์ ค่าเสื่อมราคาเริ่มเมื่ออุปกรณ์เริ่มใช้งาน ซึ่งบริษัทบอกว่าจะ "สอดคล้องกับรายได้โดยพื้นฐาน" ดังนั้นกำไรที่รายงานจะดูดีกว่ากระแสเงินสดในช่วงก่อสร้าง เงินสดไหลออกในปี 2026 และ 2027 แต่งบกำไรขาดทุนจะรู้สึกถึงมันก็ต่อเมื่อเซิร์ฟเวอร์เริ่มทำงานแล้ว
อีกสองรายละเอียดที่สำคัญต่อการบัญชี:
- วอร์แรนต์ลดรายได้ที่รายงาน มูลค่ายุติธรรมของหุ้นตามวอร์แรนต์ 3.1 ล้านหุ้นที่คาดว่าจะได้สิทธิ ถูกถือเป็นสิ่งตอบแทนที่จ่ายให้ลูกค้า ซึ่งลดรายได้รวมและสะท้อนอยู่ในตัวเลข 11.6 พันล้านดอลลาร์แล้ว
- ไฟฟ้าคือข้อจำกัดทางกายภาพ Akamai ระบุว่าสัญญาคลาวด์ขนาดใหญ่ก่อนหน้ารวมกับ Anthropic ต้องใช้กำลังไฟราว 95–105 เมกะวัตต์ และสร้างรายได้ประมาณ 22 ล้านดอลลาร์ต่อเมกะวัตต์ต่อปี
ดีลนี้ใหญ่แค่ไหนสำหรับ Akamai
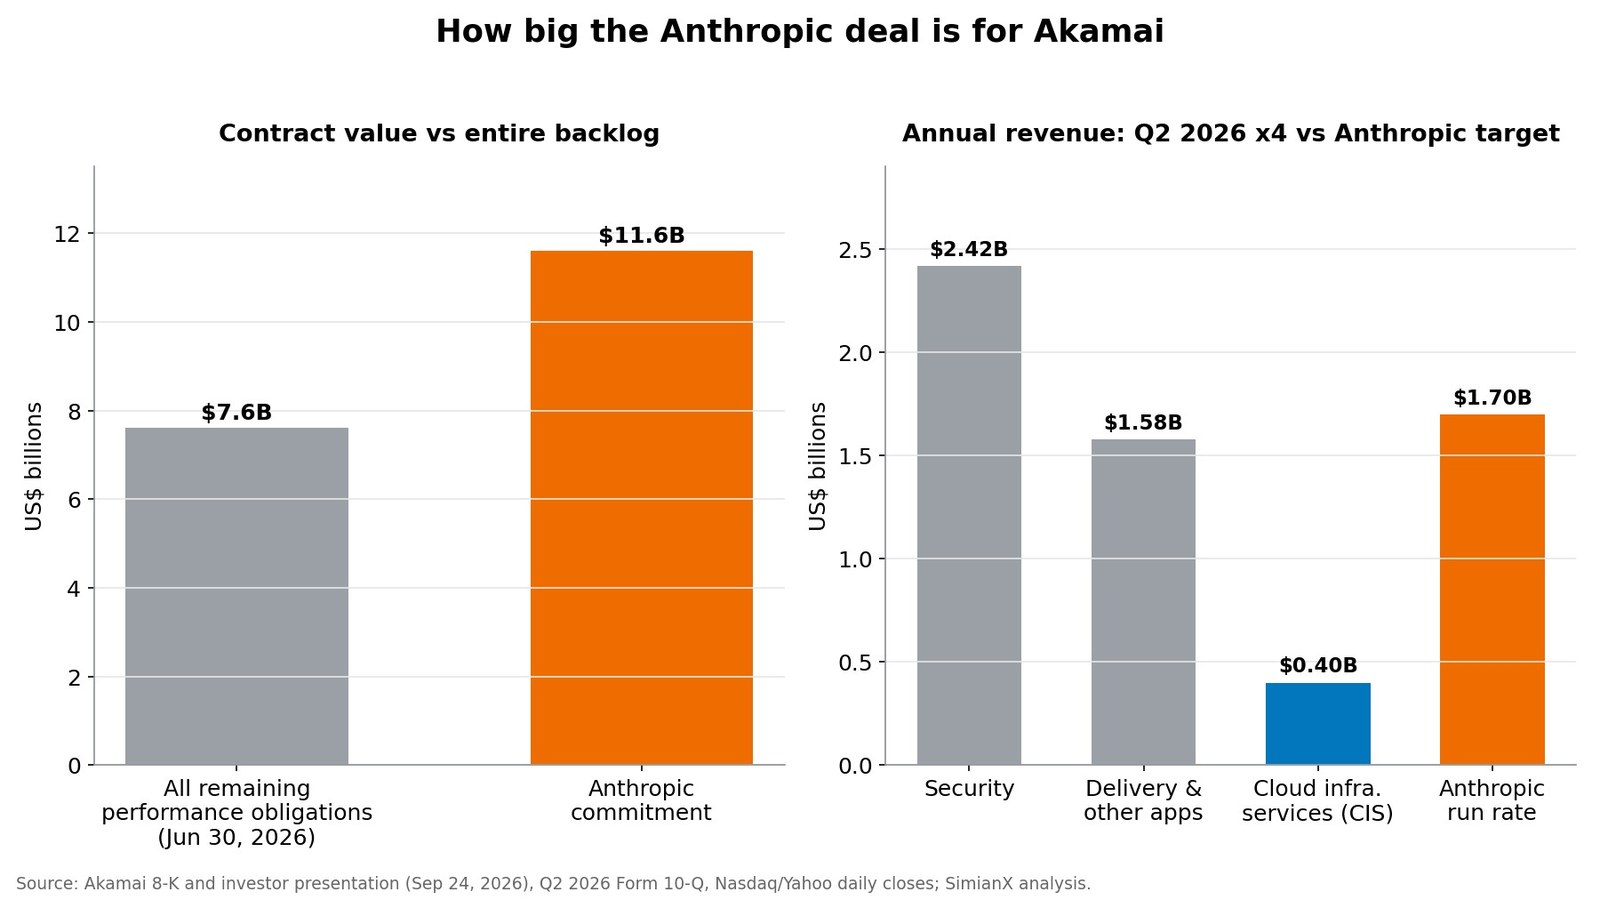
Akamai รายงานรายได้ไตรมาสสองปี 2026 ที่ 1.10 พันล้านดอลลาร์ เพิ่มขึ้น 5%:
| หมวด | รายได้ Q2 2026 | การเติบโต | คิดเป็นรายปี |
|---|---|---|---|
| ความปลอดภัย | 604.4 ล้านดอลลาร์ | +10% | ~2.42 พันล้านดอลลาร์ |
| การส่งมอบเนื้อหาและแอปคลาวด์อื่น ๆ | 395.9 ล้านดอลลาร์ | −6% | ~1.58 พันล้านดอลลาร์ |
| บริการโครงสร้างพื้นฐานคลาวด์ (CIS) | 99.3 ล้านดอลลาร์ | +39% | ~0.40 พันล้านดอลลาร์ |
| รวม | 1,099.7 ล้านดอลลาร์ | +5% | ~4.40 พันล้านดอลลาร์ |
| Anthropic ที่อัตรารายได้เต็มจำนวน | — | — | ~1.70 พันล้านดอลลาร์ |
เมื่อเทียบกับตัวเลขเหล่านั้น:
- ที่อัตรา 1.7 พันล้านดอลลาร์ต่อปี Anthropic รายเดียวจะใหญ่ราว สี่เท่า ของธุรกิจโครงสร้างพื้นฐานคลาวด์ปัจจุบันของ Akamai และเท่ากับราว 38% ของรายได้รวมในวันนี้
- ภาระผูกพัน 11.6 พันล้านดอลลาร์เท่ากับ 1.5 เท่า ของภาระที่ต้องปฏิบัติตามสัญญาคงเหลือ 7.6 พันล้านดอลลาร์ที่ Akamai รายงานจากลูกค้าทุกรายเมื่อ 30 มิถุนายน
- เมื่อรวมภาระผูกพันคลาวด์หลายปีอื่น ๆ มูลค่า 2.8 พันล้านดอลลาร์ที่ประกาศก่อนหน้าในปี 2026 Akamai ระบุมูลค่าสัญญาโครงสร้างพื้นฐานคลาวด์รวมราว 14.4 พันล้านดอลลาร์
แนวทางทั้งปี 2026 ของ Akamai ซึ่งให้ไว้ในเดือนสิงหาคมและไม่เปลี่ยนแปลงหลังดีลนี้ คือรายได้ 4.445–4.530 พันล้านดอลลาร์ และ EPS แบบ non-GAAP 6.40–7.05 ดอลลาร์ สัญญา Anthropic ไม่เพิ่มรายได้ปี 2026 เลย แต่เพิ่ม capex ปี 2026 อีก 1.7 พันล้านดอลลาร์ ทั้งที่ capex ของ Akamai อยู่ที่ 32% ของรายได้ แล้วในไตรมาสสอง
Akamai มีเงินพอจ่ายหรือไม่?
| สภาพคล่อง ณ 30 มิถุนายน 2026 | จำนวน |
|---|---|
| เงินสดและรายการเทียบเท่าเงินสด | 1.48 พันล้านดอลลาร์ |
| หลักทรัพย์ในความต้องการของตลาด (ระยะสั้นและระยะยาว) | ~3.11 พันล้านดอลลาร์ |
| รวม | ~4.59 พันล้านดอลลาร์ |
| กระแสเงินสดจากการดำเนินงาน ครึ่งแรกปี 2026 | 639 ล้านดอลลาร์ |
| Capex และซอฟต์แวร์ที่บันทึกเป็นสินทรัพย์ ครึ่งแรกปี 2026 | 418 ล้านดอลลาร์ |
| กระแสเงินสดอิสระ ครึ่งแรกปี 2026 (แบบง่าย) | ~221 ล้านดอลลาร์ |
| หุ้นกู้แปลงสภาพ | เงินต้น | อัตราดอกเบี้ย | วันครบกำหนด |
|---|---|---|---|
| หุ้นกู้ปี 2027 | 1,150 ล้านดอลลาร์ | 0.375% | 1 ก.ย. 2027 |
| หุ้นกู้ปี 2029 | 1,265 ล้านดอลลาร์ | 1.125% | 15 ก.พ. 2029 |
| หุ้นกู้ปี 2030 (ออก พ.ค. 2026) | 1,750 ล้านดอลลาร์ | 0% | 15 พ.ค. 2030 |
| หุ้นกู้ปี 2032 (ออก พ.ค. 2026) | 1,750 ล้านดอลลาร์ | 0% | 15 พ.ค. 2032 |
| หุ้นกู้ปี 2033 | 1,725 ล้านดอลลาร์ | 0.25% | 15 พ.ค. 2033 |
| รวม | 7,640 ล้านดอลลาร์ |
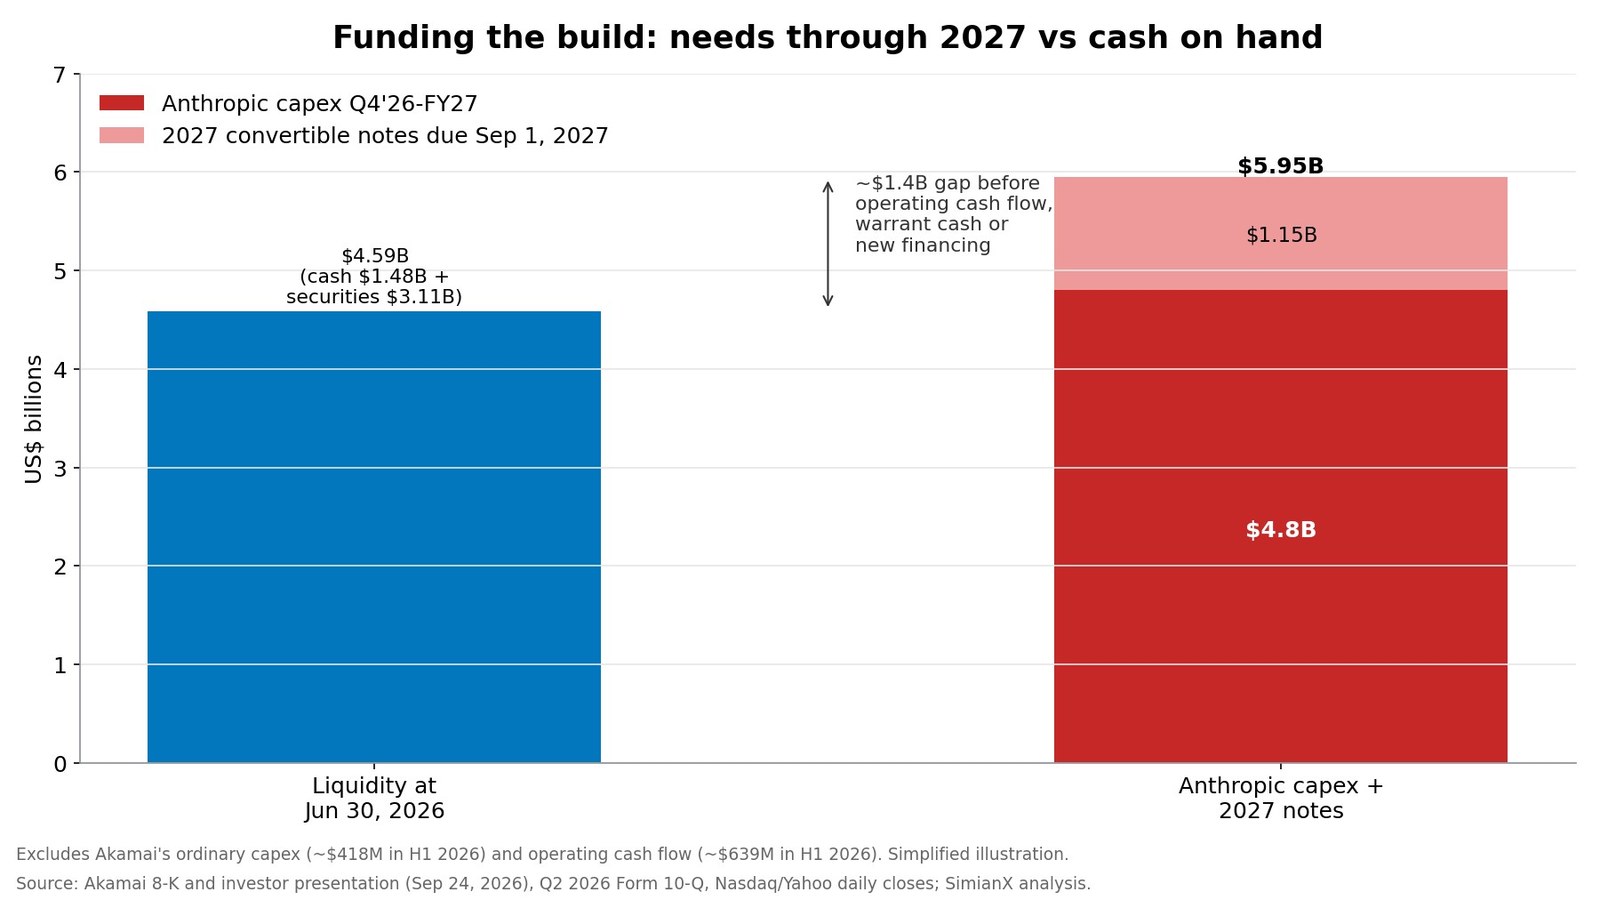
ความต้องการใช้เงินสองก้อนตกอยู่ในช่วงเดียวกัน: capex สำหรับ Anthropic 4.8 พันล้านดอลลาร์ ตั้งแต่ Q4 2026 ถึงสิ้นปี 2027 และหุ้นกู้ปี 2027 1.15 พันล้านดอลลาร์ ที่ครบกำหนดวันที่ 1 กันยายน 2027 ซึ่งตรงกับกลางปีที่ก่อสร้างหนักที่สุด รวมกันราว 5.95 พันล้านดอลลาร์ มากกว่าสภาพคล่องของ Akamai ณ 30 มิถุนายนราว 1.4 พันล้านดอลลาร์ โดยยังไม่นับ capex ปกติหรือกระแสเงินสดจากการดำเนินงาน
Akamai ปิดช่องว่างนี้ได้หลายทาง:
- กระแสเงินสดจากการดำเนินงาน บริษัทสร้างได้ 639 ล้านดอลลาร์ในครึ่งแรกปี 2026
- เงินจากวอร์แรนต์ การใช้สิทธิวอร์แรนต์งวดแรกจะนำเงินเข้าราว 345 ล้านดอลลาร์
- การรีไฟแนนซ์ บริษัทอาจรีไฟแนนซ์หุ้นกู้ปี 2027 เหมือนที่เคยทำกับหุ้นกู้ปี 2025
- การจัดหาเงินทุนผ่านผู้ขายหรืออุปกรณ์ สัญญากับ Jabil และ Lenovo อาจช่วยในส่วนนี้ได้
สิ่งที่บริษัททำได้ไม่ง่ายคือการซื้อหุ้นคืนต่อไป เฉพาะไตรมาสสองบริษัทซื้อหุ้นคืน 3.0 ล้านหุ้นเป็นเงิน 410 ล้านดอลลาร์ ที่ราคาเฉลี่ย 134.54 ดอลลาร์ สูงกว่าราคาวันที่ 28 กันยายนราว 23% การออกหุ้นกู้แปลงสภาพเพิ่มเป็นเครื่องมือที่น่าจะถูกใช้มากที่สุด และปฏิกิริยาของตลาดต่อการออกครั้งล่าสุดก็น่าสังเกต: AKAM ร่วง 6.3% ในวันที่ 19 พฤษภาคม วันที่มีการกำหนดราคาการเสนอขาย 3 พันล้านดอลลาร์ (ต่อมาเพิ่มขนาดเป็น 3.5 พันล้านดอลลาร์)
วอร์แรนต์ของ Anthropic: การลดสัดส่วน เงินสด และรายได้
Akamai ออกวอร์แรนต์ให้ Anthropic เพื่อซื้อ หุ้นบุริมสิทธิแปลงสภาพไม่มีสิทธิออกเสียง Series B จำนวน 387,051 หุ้น แต่ละหุ้นแปลงเป็นหุ้นสามัญได้ 20 หุ้น รวมสูงสุด 7,741,020 หุ้นสามัญเทียบเท่า ราคาใช้สิทธิ 2,226.60 ดอลลาร์ต่อหุ้นบุริมสิทธิเท่ากับ 111.33 ดอลลาร์ต่อหุ้นสามัญ ซึ่งเป็นราคาเฉลี่ยถ่วงน้ำหนักด้วยปริมาณ 30 วันก่อนวันที่ 18 กันยายน
| งวด | สัดส่วนของวอร์แรนต์ | หุ้นสามัญเทียบเท่า | ได้สิทธิเมื่อ | เงินจากการใช้สิทธิเข้า Akamai |
|---|---|---|---|---|
| 1 | 40% | ~3.1 ล้าน (~2% ของหุ้น) | Anthropic ชำระเงินงวดแรกตามแผนโครงการ 3 | ~345 ล้านดอลลาร์ |
| 2 | 20% | ~1.55 ล้าน | ทุก ๆ มูลค่าสัญญาที่ผูกพันเพิ่มอีก 3.0 พันล้านดอลลาร์ | ~172 ล้านดอลลาร์ |
| 3 | 20% | ~1.55 ล้าน | อีก 3.0 พันล้านดอลลาร์ | ~172 ล้านดอลลาร์ |
| 4 | 20% | ~1.55 ล้าน | อีก 3.0 พันล้านดอลลาร์ | ~172 ล้านดอลลาร์ |
| รวม | 100% | ~7.74 ล้าน (~5%) | ขยายเต็ม ~9 พันล้านดอลลาร์ | ~862 ล้านดอลลาร์ |
สามรายละเอียดที่มองข้ามได้ง่าย:
- การใช้สิทธิต้องจ่ายเป็นเงินสด การใช้สิทธิทุกครั้งนำเงินเข้า Akamai: ราว 345 ล้านดอลลาร์สำหรับงวดแรก และราว 862 ล้านดอลลาร์หากได้สิทธิครบทั้งสี่งวด
- หุ้นบุริมสิทธิจะแปลงสภาพเมื่อมีการโอนเท่านั้น หุ้นจะแปลงเป็นหุ้นสามัญโดยอัตโนมัติเมื่อ Anthropic โอนให้ผู้อื่นนอกกลุ่มบริษัท และไม่มีสิทธิออกเสียง
- การลดสัดส่วนขึ้นกับราคาหุ้น Akamai ใช้วิธีหุ้นทุนซื้อคืน (treasury-stock method) ที่ 108.99 ดอลลาร์ วอร์แรนต์ยังต่ำกว่าราคาใช้สิทธิเล็กน้อย แต่ทุกดอลลาร์ที่ราคาสูงกว่า 111.33 ดอลลาร์จะเพิ่มจำนวนหุ้นที่ถูกลดสัดส่วน
สัญญานี้อาจสร้างผลตอบแทนเท่าไร
Akamai ยังไม่เปิดเผยอัตรากำไรของโครงการ การคำนวณด้านล่างใช้เพียงตัวเลขรวมของบริษัทและสมมติฐานเรื่องค่าเสื่อมราคาที่ระบุไว้ชัดเจน
- จุดคุ้มทุนของ capex: การก่อสร้าง 5.5 พันล้านดอลลาร์คิดเป็น 47% ของสัญญา 11.6 พันล้านดอลลาร์ ก่อนภาษี ต้นทุนทางการเงิน และมูลค่าเงินตามเวลา Akamai จะได้เงินลงทุนคืนก็ต่อเมื่อต้นทุนดำเนินงานที่เป็นเงินสดของโครงการ (ไฟฟ้า ค่าเช่าพื้นที่วางเซิร์ฟเวอร์ เครือข่าย บุคลากร) ต่ำกว่าราว 53% ของรายได้ ตลอดเจ็ดปี
- น้ำหนักของค่าเสื่อมราคา: หากตัดค่าเสื่อมราคา 5.5 พันล้านดอลลาร์เท่า ๆ กันตลอดอายุสัญญาเจ็ดปี จะเท่ากับราว 0.79 พันล้านดอลลาร์ต่อปี หรือ 46% ของอัตรารายได้ 1.7 พันล้านดอลลาร์
| อัตรากำไรเงินสด (EBITDA) เชิงสาธิต | EBITDA ต่อปีที่รายได้ 1.7 พันล้านดอลลาร์ | อัตรากำไรจากการดำเนินงานหลังค่าเสื่อม ~46% | ผลตอบแทนหลังภาษีต่อเงินลงทุน 5.5 พันล้านดอลลาร์ (ภาษี 19%) | EBITDA ตลอดอายุเทียบ capex 5.5 พันล้านดอลลาร์ |
|---|---|---|---|---|
| 50% | 850 ล้านดอลลาร์ | ~4% | ~1.0% | 1.05 เท่า |
| 60% | 1,020 ล้านดอลลาร์ | ~14% | ~3.4% | 1.27 เท่า |
| 70% | 1,190 ล้านดอลลาร์ | ~24% | ~5.9% | 1.48 เท่า |
| 80% | 1,360 ล้านดอลลาร์ | ~34% | ~8.5% | 1.69 เท่า |
เป็นการคำนวณเชิงสาธิตเท่านั้น สมมติการคิดค่าเสื่อมราคาแบบเส้นตรงเจ็ดปีและอัตราภาษีแบบ non-GAAP 19% ของ Akamai โดยไม่รวมช่วงไต่ระดับรายได้ มูลค่าคงเหลือของฮาร์ดแวร์ ต้นทุนทางการเงิน และการขยายเพิ่มเติมใด ๆ
ตารางนี้แสดงให้เห็นว่าทำไมวลี "การแปลงเป็นเงินสดและอัตรากำไรจากการดำเนินงานที่แข็งแกร่ง" ของผู้บริหารจึงต้องมีตัวเลขกำกับ โครงการจะให้ผลตอบแทนที่น่าสนใจก็ต่อเมื่ออัตรากำไรเงินสดสูง ราว 70% ขึ้นไป ซึ่งเป็นไปได้สำหรับความจุเฉพาะที่ขายได้ราว 22 ล้านดอลลาร์ต่อเมกะวัตต์ แต่ยังไม่มีหลักฐานยืนยัน ที่อัตรากำไรเงินสด 50–60% สัญญานี้ส่วนใหญ่แค่หมุนเวียนเงินทุน
ทำไม Anthropic จึงซื้อความจุ CPU จาก Akamai
ดีลนี้สำหรับ เวิร์กโหลด CPU ไม่ใช่ GPU หรือชิปเร่งความเร็วแบบสั่งทำที่ครองการใช้จ่ายด้าน AI การให้บริการผลิตภัณฑ์ AI ต้องใช้พลังประมวลผลอเนกประสงค์จำนวนมากรอบตัวโมเดล ส่วนนี้จัดการคำขอ API รันโค้ดให้เอเจนต์ เรียกใช้เครื่องมือ ดึงข้อมูล ยืนยันตัวตนผู้ใช้ บันทึกและเฝ้าติดตามทราฟฟิก และย้ายข้อมูลระหว่างบริการต่าง ๆ AI แบบเอเจนต์ ซึ่งคำขอเดียวอาจกระตุ้นการเรียกเครื่องมือและการรันโค้ดหลายครั้ง ยิ่งเพิ่มความต้องการนี้
Akamai มีสามสิ่งที่คลาวด์ GPU ไม่มี:
- เครือข่ายกระจายตัว เครือข่ายของบริษัทครอบคลุมจุดให้บริการหลายพันแห่ง ในเดือนมีนาคม 2026 บริษัทเปิดตัว ระบบประสานงาน AI Grid บน 4,400 จุดปลายทาง (edge) ซึ่งสร้างบน AI Grid ของ NVIDIA เพื่อกระจายเวิร์กโหลด AI ระหว่างไซต์ปลายทาง ไซต์ระดับภูมิภาค และไซต์หลัก
- คลาวด์สำหรับนักพัฒนา Akamai ซื้อ Linode ในปี 2022 ด้วยเงินราว 900 ล้านดอลลาร์ และสร้างธุรกิจโครงสร้างพื้นฐานคลาวด์บนแพลตฟอร์มนั้น
- ความปลอดภัย ความปลอดภัยเป็นหมวดธุรกิจที่ใหญ่ที่สุดของ Akamai มีรายได้ 604 ล้านดอลลาร์ใน Q2 2026 และช่วยปกป้องแอปพลิเคชัน API และป้องกันบอตรอบพลังประมวลผลที่บริษัทขาย
Anthropic กำลังกระจายพลังประมวลผลไปยังซัพพลายเออร์หลายราย ในเดือนเมษายน 2026 บริษัท ผูกพันเงินมากกว่า 100 พันล้านดอลลาร์ตลอดสิบปีกับ AWS ครอบคลุมกำลังไฟสูงสุด 5 กิกะวัตต์ นอกจากนี้ยัง ขยายการใช้ TPU ของ Google Cloud ลงนามสัญญาเช่าศูนย์ข้อมูล 19 พันล้านดอลลาร์กับ TeraWulf (ดู บทวิเคราะห์ TeraWulf ของเรา) และทำข้อตกลงจัดหาหน่วยความจำกับ Micron Akamai จึงเป็นเพียงหนึ่งในซัพพลายเออร์หลายราย ไม่ใช่คลาวด์หลักของ Anthropic
ฐานะการเงินของลูกค้ามีความสำคัญเพราะสัญญายาวไปถึงปี 2034 ในเดือนพฤษภาคม 2026 Anthropic ระดมทุน 65 พันล้านดอลลาร์ที่มูลค่า 965 พันล้านดอลลาร์ และระบุว่าอัตรารายได้ต่อปีทะลุ 47 พันล้านดอลลาร์ นั่นคือคู่สัญญาที่แข็งแกร่งในวันนี้ แต่ Anthropic ก็มีภาระผูกพันก้อนใหญ่มากกับผู้ให้บริการรายอื่น ซึ่งเป็นเหตุผลที่ความเร็วในการใช้จ่ายของอุตสาหกรรม AI สำคัญต่อ Akamai เราได้วิเคราะห์ประเด็นนี้ไว้ใน ซีอีโอ AI เหยียบเบรก
AKAM เคลื่อนไหวอย่างไรรอบดีลนี้และข่าวก่อนหน้า
| วันที่ | เหตุการณ์ | การเคลื่อนไหวในวันนั้น | ราคาสูงสุดระหว่างวันเทียบราคาปิดก่อนหน้า |
|---|---|---|---|
| 7 พ.ย. 2025 | ผลประกอบการ Q3 2025 | +14.7% | +18.1% |
| 12 ก.พ. 2026 | ผลประกอบการ Q4 2025 | +10.3% | +12.7% |
| 8 พ.ค. 2026 | ผลประกอบการ Q1 2026 | +26.6% | +28.3% |
| 19 พ.ค. 2026 | กำหนดราคาหุ้นกู้แปลงสภาพ 3 พันล้านดอลลาร์ (เพิ่มขนาด) | −6.3% | −2.0% |
| 7 ส.ค. 2026 | ผลประกอบการ Q2 2026 | −6.8% | +5.9% |
| 21 ก.ย. 2026 | พุ่งขึ้นจากข่าวด้านความปลอดภัย AI | +12.3% | +12.5% |
| 24 ก.ย. 2026 | วันที่ประกาศหลังตลาดปิด | −6.8% | −0.4% |
| 25 ก.ย. 2026 | ปฏิกิริยาต่อดีล Anthropic | +3.2% | +16.3% |
| 28 ก.ย. 2026 | ผลต่อเนื่อง | −4.3% | — |
ปริมาณซื้อขายวันที่ 25 กันยายนอยู่ที่ 31.9 ล้านหุ้น ราวเก้าเท่าของค่าเฉลี่ย 20 วัน มีสามประเด็นที่โดดเด่น:
- รูปแบบกระโดดเปิดแล้วอ่อนแรงแบบตำรา หุ้นเปิดบวก 13% และฝั่งขายใช้เวลาที่เหลือของวันดึงกลับลงมา เราเห็นรูปแบบเดียวกันหลัง ดีล Amazon ของ Generac
- หุ้นเคลื่อนไหวแรงมาก่อนแล้ว AKAM พุ่ง 12.3% ในวันที่ 21 กันยายน แล้วร่วง 6.8% ในวันที่ 24 กันยายน ก่อนการประกาศ
- เรื่องราว AI ส่วนใหญ่ถูกสะท้อนในราคาตั้งแต่เดือนพฤษภาคม AKAM เพิ่มขึ้นมากกว่าเท่าตัวจากจุดต่ำสุด 71.97 ดอลลาร์ในเดือนพฤศจิกายน 2025 ไปสู่ราคาปิดสูงสุดเป็นประวัติการณ์ 161.14 ดอลลาร์ ในวันที่ 13 พฤษภาคม 2026 หลังผลประกอบการไตรมาสแรก ที่ 108.99 ดอลลาร์ หุ้นต่ำกว่าจุดสูงสุดนั้น 32%
มูลค่าหุ้น AKAM เทียบกับกลุ่มคลาวด์ปลายทางและคลาวด์ AI
| ตัวชี้วัด (ที่ 113.94 ดอลลาร์ วันที่ 25 ก.ย.) | ค่า |
|---|---|
| มูลค่าตลาด | ~16.4 พันล้านดอลลาร์ |
| มูลค่ากิจการ (+ หุ้นกู้ 7.64 พันล้าน − เงินสดและหลักทรัพย์ 4.59 พันล้านดอลลาร์) | ~19.4 พันล้านดอลลาร์ |
| ราคา / จุดกึ่งกลางแนวทาง EPS non-GAAP ปี 2026 (6.73 ดอลลาร์) | ~16.9 เท่า |
| EV / จุดกึ่งกลางแนวทางรายได้ปี 2026 (4.49 พันล้านดอลลาร์) | ~4.3 เท่า |
| การเปลี่ยนแปลงราคาหุ้นปี 2026 | +31% |
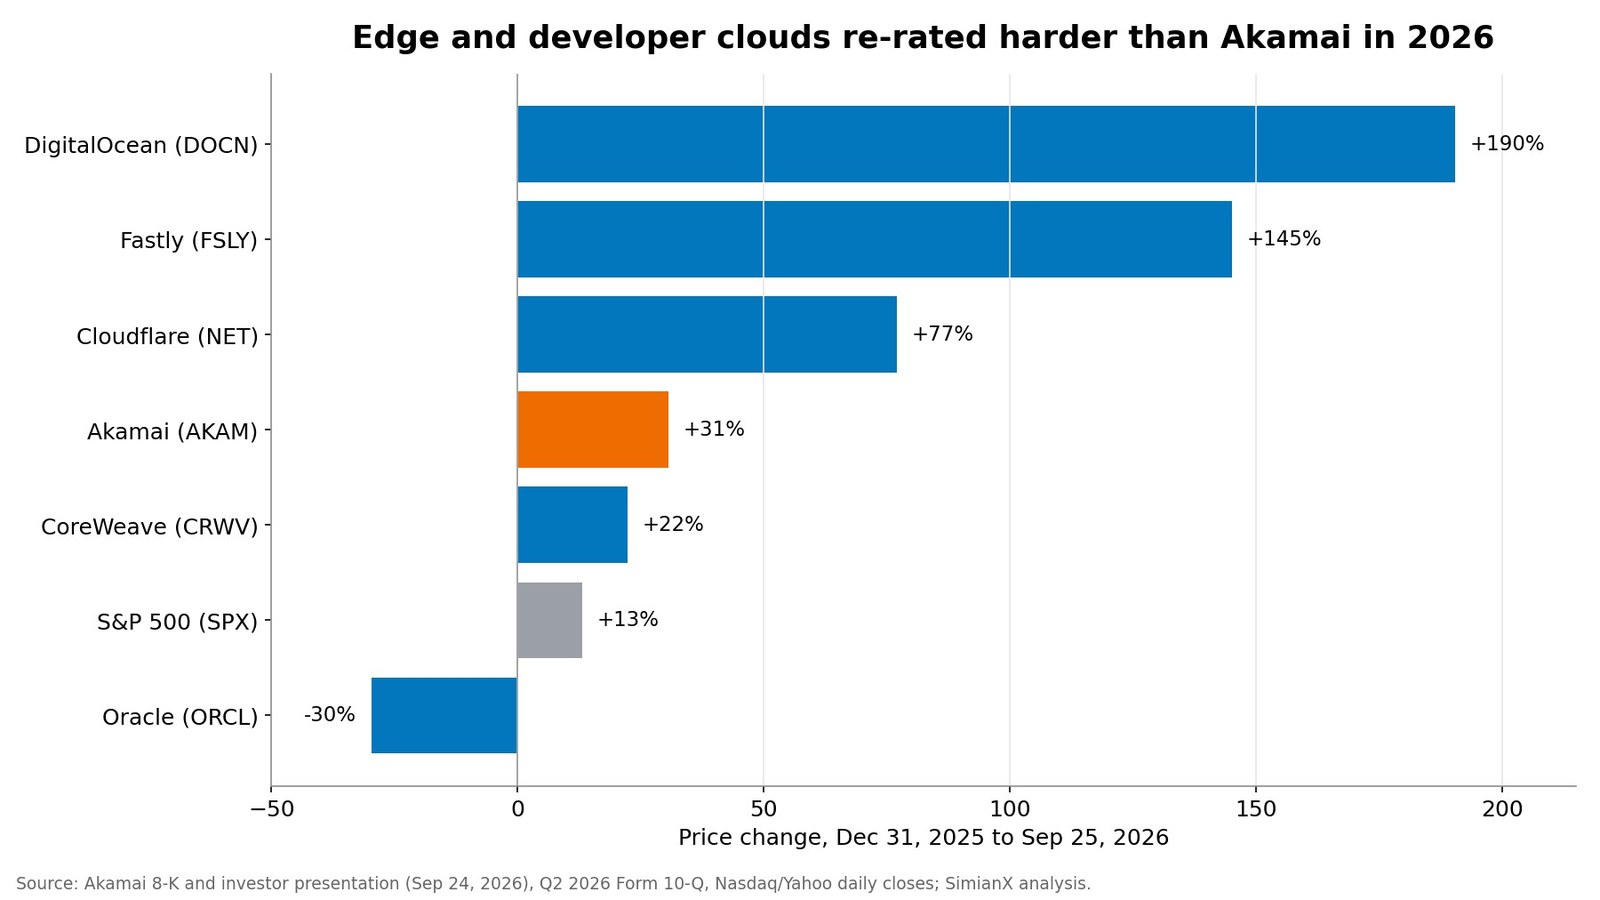
Akamai ซื้อขายที่ราว 17 เท่าของกำไร non-GAAP ตามแนวทางปีนี้ ตลาดยอมจ่ายสูงกว่ามากสำหรับคลาวด์ปลายทางและคลาวด์สำหรับนักพัฒนาในปี 2026: Cloudflare ขึ้น 77% ในปีนี้ Fastly ขึ้น 145% และ DigitalOcean ขึ้น 190% ค่าพหุคูณที่ต่ำส่วนหนึ่งสะท้อนธุรกิจการส่งมอบเนื้อหาที่หดตัว แต่ก็แสดงว่าตลาดยังไม่ยอมรับ Akamai เป็นบริษัทโครงสร้างพื้นฐาน AI
กรณีจดทะเบียนที่เทียบได้ใกล้เคียงที่สุดสำหรับการก่อสร้างที่อาศัยงานค้างรับคือ Oracle ซึ่งลดลง 30% ในปีนี้ งานค้างรับตามสัญญาของ Oracle โตเร็วกว่าเงินสดที่ใช้สร้างมาก ดังที่วิเคราะห์ไว้ใน บทวิเคราะห์งานค้างรับ OCI ของ Oracle ส่วน CoreWeave ผู้นำ neocloud ด้าน AI ขึ้น 22% นักลงทุนวันนี้แยกแยะระหว่างสัญญากับผลตอบแทนแล้ว
มุมมองขาขึ้นและขาลงของหุ้น AKAM
มุมมองขาขึ้น
- ห้องปฏิบัติการ AI ระดับแนวหน้าเลือกคลาวด์ของ Akamai หลังทดสอบแล้ว ซึ่งยืนยันคุณค่าของธุรกิจที่มีสัดส่วนเพียง 9% ของรายได้
- สัญญาอาจเพิ่มรายได้ราว 1.7 พันล้านดอลลาร์ต่อปี ดันการเติบโตของรายได้ Akamai จากระดับหลักหน่วยกลาง ๆ ไปสู่สองหลักภายในปี 2029
- ความจุ ห่วงโซ่อุปทาน และซอฟต์แวร์สามารถนำไปใช้กับลูกค้ารายอื่นได้ รวมถึงภาระผูกพันคลาวด์อื่นอีก 2.8 พันล้านดอลลาร์
- Anthropic ขยายดีลได้อีกสูงสุด 9 พันล้านดอลลาร์ และทุกขั้น 3 พันล้านดอลลาร์จะนำเงินจากวอร์แรนต์เข้ามาเพิ่ม
- ที่ราว 17 เท่าของกำไร ราคาหุ้นยังไม่ได้สะท้อนความสำเร็จมากนัก
มุมมองขาลง
- ใช้เงินราว 4.8 พันล้านดอลลาร์ก่อนปี 2028 โดยมีหุ้นกู้ 1.15 พันล้านดอลลาร์ครบกำหนดกลางช่วงก่อสร้าง
- ยังไม่เปิดเผยอัตรากำไรของโครงการ หากอัตรากำไรเงินสดต่ำกว่าราว 70% ผลตอบแทนต่อเงินลงทุน 5.5 พันล้านดอลลาร์ดูบางมาก
- Anthropic จะกลายเป็นลูกค้ารายใหญ่ที่สุดของ Akamai แบบทิ้งห่าง พร้อมสิทธิบอกเลิกเมื่อระบบล่มอย่างมีนัยสำคัญ
- รายได้ธุรกิจส่งมอบเนื้อหาแบบดั้งเดิมหดตัวปีละ 6%
- หน่วยความจำและเซิร์ฟเวอร์ที่ซื้อล่วงหน้ามีความเสี่ยงด้านความล้าสมัยและราคา
- การระดมทุนเพิ่ม หุ้นกู้แปลงสภาพ หรือวอร์แรนต์ อาจลดสัดส่วนผลตอบแทนต่อหุ้น
สิ่งที่ต้องจับตาต่อไป
- ผลประกอบการ Q3 2026 และแบบ 10-Q (Nasdaq ประเมินราววันที่ 5 พฤศจิกายน): สัญญา Anthropic ฉบับเต็ม ส่วนที่ถูกปิดบัง จังหวะ capex ใน Q4 และแนวทาง capex ปี 2026 ที่ปรับปรุง
- การจัดหาเงินทุน: Akamai จะหาเงินมาสร้างและชำระหนี้ที่ครบกำหนดเดือนกันยายน 2027 อย่างไร: หุ้นกู้ใหม่ การจัดหาเงินทุนผ่านผู้ขาย หรือเงินสด
- การเริ่มให้บริการปลาย Q2 2027: ความล่าช้าใด ๆ จะผลักรายได้ไปปี 2028 ขณะที่ capex ยังกระจุกอยู่ช่วงต้น
- รายได้ปี 2027: Akamai จะอยู่ในกรอบ 150–300 ล้านดอลลาร์ได้หรือไม่
- การเปิดเผยอัตรากำไร: ช่วงอัตรากำไรขั้นต้นหรือ EBITDA ของโครงการจะตอบคำถามเรื่องผลตอบแทนได้
- การได้สิทธิวอร์แรนต์: งวดแรกได้สิทธิเมื่อ Anthropic ชำระเงินครั้งแรก งวดถัดไปเป็นสัญญาณของการขยายดีล
SimianX AI อ่านเอกสารแนบแบบ 8-K หมายเหตุประกอบแบบ 10-Q และข้อมูลราคาในเวิร์กโฟลว์วิจัยแบบหลายเอเจนต์เดียว เพื่อให้หัวข่าวเรื่องสัญญาถูกตรวจสอบเทียบกับ capex หนี้ และการลดสัดส่วนที่อยู่เบื้องหลัง ดู ข้อมูลพื้นฐานของหุ้น AKAM หรือเริ่ม การวิเคราะห์แบบหลายเอเจนต์แบบเรียลไทม์
คำถามที่พบบ่อย
ดีล Akamai กับ Anthropic คืออะไร?
Anthropic ผูกพันจ่ายเงินให้ Akamai ราว 11.6 พันล้านดอลลาร์ตลอดเจ็ดปีสำหรับความจุคลาวด์คอมพิวติงแบบเฉพาะและบริการสนับสนุน โดยเน้นเวิร์กโหลด CPU ดีลนี้ขยายเพิ่มได้อีกสูงสุด 9 พันล้านดอลลาร์ เป็นราว 20 พันล้านดอลลาร์ แผนโครงการลงนามวันที่ 18 กันยายน 2026 และประกาศวันที่ 24 กันยายน
ทำไมหุ้น AKAM ร่วงหลังดีล Anthropic?
AKAM เคยพุ่งขึ้นถึง 16.3% ในวันที่ 25 กันยายน แต่ปิดบวกเพียง 3.2% จากนั้นร่วง 4.3% ในวันที่ 28 กันยายน มาที่ 108.99 ดอลลาร์ นักลงทุนโฟกัสที่ capex 5.5 พันล้านดอลลาร์ ซึ่ง 4.8 พันล้านดอลลาร์ใช้ภายในสิ้นปี 2027 เทียบกับการไม่มีรายได้ในปี 2026 และรายได้เพียง 150–300 ล้านดอลลาร์ในปี 2027
Akamai จะมีรายได้จาก Anthropic เมื่อใด?
คาดว่าจะเริ่มให้บริการปลาย Q2 2027 โดยมีรายได้ 150–300 ล้านดอลลาร์ในปีนั้น รายได้จะเพิ่มขึ้นตลอดปี 2028 จนถึงอัตราราว 1.7 พันล้านดอลลาร์ต่อปีภายในสิ้นปี 2028 แล้วรับรู้ต่อเนื่องเท่า ๆ กันตลอดอายุที่เหลือของสัญญาเจ็ดปีแต่ละฉบับ
วอร์แรนต์ของ Anthropic จะลดสัดส่วนผู้ถือหุ้น AKAM เท่าไร?
วอร์แรนต์ครอบคลุมสูงสุด 7.74 ล้านหุ้นสามัญเทียบเท่า ราว 5% ของหุ้นทั้งหมด ที่ราคา 111.33 ดอลลาร์ ราว 3.1 ล้านหุ้นหรือราว 2% ได้สิทธิตามภาระผูกพันปัจจุบัน ส่วนที่เหลือได้สิทธิทีละ 1% ทุก ๆ มูลค่าสัญญาเพิ่มเติม 3 พันล้านดอลลาร์ Anthropic ต้องจ่ายราคาใช้สิทธิเป็นเงินสด รวมสูงสุดราว 862 ล้านดอลลาร์
เงิน 11.6 พันล้านดอลลาร์ได้รับการรับประกันหรือไม่?
ไม่ เงินนี้ขึ้นอยู่กับการที่ Akamai ทำตามข้อกำหนดด้านการส่งมอบและความพร้อมใช้งานของบริการ Anthropic บอกเลิกได้เมื่อมีการผิดสัญญาอย่างมีนัยสำคัญที่ไม่ได้แก้ไข ระบบล่มอย่างมีนัยสำคัญตามเงื่อนไข การเปลี่ยนอำนาจควบคุมไปยังคู่แข่งโดยตรง หรือภาวะล้มละลาย
หุ้น AKAM ถูกหรือไม่หลังดีลนี้?
ที่ราว 17 เท่าของกำไร non-GAAP ตามแนวทางปี 2026 AKAM ซื้อขายต่ำกว่ากลุ่มคลาวด์ปลายทางและคลาวด์สำหรับนักพัฒนามาก จะถือว่าถูกหรือไม่ขึ้นอยู่กับอัตรากำไรของโครงการที่ยังไม่เปิดเผย และวิธีที่ Akamai หาเงินมาใช้กับ capex 5.5 พันล้านดอลลาร์และหุ้นกู้ 1.15 พันล้านดอลลาร์ที่ครบกำหนดในปี 2027
บทสรุป
สัญญา Anthropic เป็นการรับรองที่แท้จริง ห้องปฏิบัติการ AI ชั้นนำผูกพันเงิน 11.6 พันล้านดอลลาร์กับคลาวด์ของ Akamai และความสัมพันธ์นี้อาจไปถึง 20 พันล้านดอลลาร์ แต่ก็เปลี่ยนตัวตนของ Akamai ด้วย ธุรกิจความปลอดภัยและการส่งมอบเนื้อหาที่มีลักษณะคล้ายซอฟต์แวร์กลายเป็นผู้ให้บริการโครงสร้างพื้นฐานที่ใช้เงินลงทุนสูง บริษัทต้องใช้เงิน 4.8 พันล้านดอลลาร์ก่อนที่สัญญาจะสร้างรายได้เต็มปีแรก ชำระหุ้นกู้ 1.15 พันล้านดอลลาร์กลางช่วงก่อสร้าง และต้องทำอัตรากำไรเงินสดให้สูงเพื่อให้ได้ผลตอบแทนที่ดีจากเงิน 5.5 พันล้านดอลลาร์
คำตัดสินของตลาดจนถึงตอนนี้คือความระมัดระวัง AKAM คืนกำไรจากการประกาศทั้งหมดแล้ว และซื้อขายต่ำกว่าทั้งราคาก่อนดีลและราคาใช้สิทธิวอร์แรนต์ของ Anthropic แบบ 10-Q ฉบับถัดไปซึ่งจะมีสัญญาฉบับเต็มและแผนการจัดหาเงินทุนของ Akamai จะบอกได้ว่าเงิน 11.6 พันล้านดอลลาร์มาพร้อมอัตรากำไรที่คู่ควรหรือไม่
บทความนี้มีไว้เพื่อการวิจัยและการศึกษาเท่านั้น และ ไม่ใช่คำแนะนำทางการเงิน
อ่านเพิ่มเติม
- หุ้น TeraWulf 2026: สัญญาเช่า AI 19 พันล้านดอลลาร์จาก Anthropic
- ข้อตกลง Micron Anthropic 2026: อธิบายหน่วยความจำ Claude AI
- ผลประกอบการ Oracle 2026: OCI, แบ็คล็อก Stargate, หุ้น ORCL
- ซีอีโอ AI เหยียบเบรก: หุ้นชิปร่วง ขณะที่หุ้นบิ๊กเทคกลับปรับขึ้น
- งบ Amazon Q2 ปี 2026: AWS โตพอจะคุ้ม capex AI $200B หรือไม่?
แหล่งอ้างอิง
- Akamai — แบบ 8-K ว่าด้วยสัญญากับ Anthropic วอร์แรนต์ Jabil และ Lenovo (24 ก.ย. 2026)
- Akamai — ข่าวประชาสัมพันธ์: ข้อตกลง 11.6 พันล้านดอลลาร์กับ Anthropic
- Akamai — เอกสารนำเสนอนักลงทุนเกี่ยวกับความสัมพันธ์กับ Anthropic
- Akamai — แบบ 10-Q ไตรมาสสองปี 2026
- Akamai — ผลประกอบการไตรมาสสองปี 2026
- Akamai — การกำหนดราคาหุ้นกู้แปลงสภาพที่เพิ่มขนาด (19 พ.ค. 2026)
- Akamai — AI Grid บน 4,400 จุดปลายทาง
- Anthropic — ขยายความร่วมมือด้านพลังประมวลผลกับ Amazon
- Anthropic — การระดมทุน Series H ที่มูลค่า 965 พันล้านดอลลาร์
- Anthropic — ขยายการใช้ TPU ของ Google Cloud
- TechCrunch — Anthropic จะจ่ายเงินให้ Akamai 11.6 พันล้านดอลลาร์
- SEC EDGAR — เอกสารที่ Akamai ยื่น
- Investopedia — งานค้างรับ (backlog)
- Investopedia — วิธีหุ้นทุนซื้อคืน
- Investopedia — วอร์แรนต์
- Investopedia — รายจ่ายลงทุน
- Investopedia — หุ้นกู้แปลงสภาพ
- SimianX — ข้อมูลพื้นฐานของหุ้น AKAM