
 โดย Muke
เงิน $1,000 ใน IPO ปี 1985 ของคอสต์โกกลายเป็นเท่าไร: การแตกหุ้น เงินปันผลพิเศษ และการคำนวณ
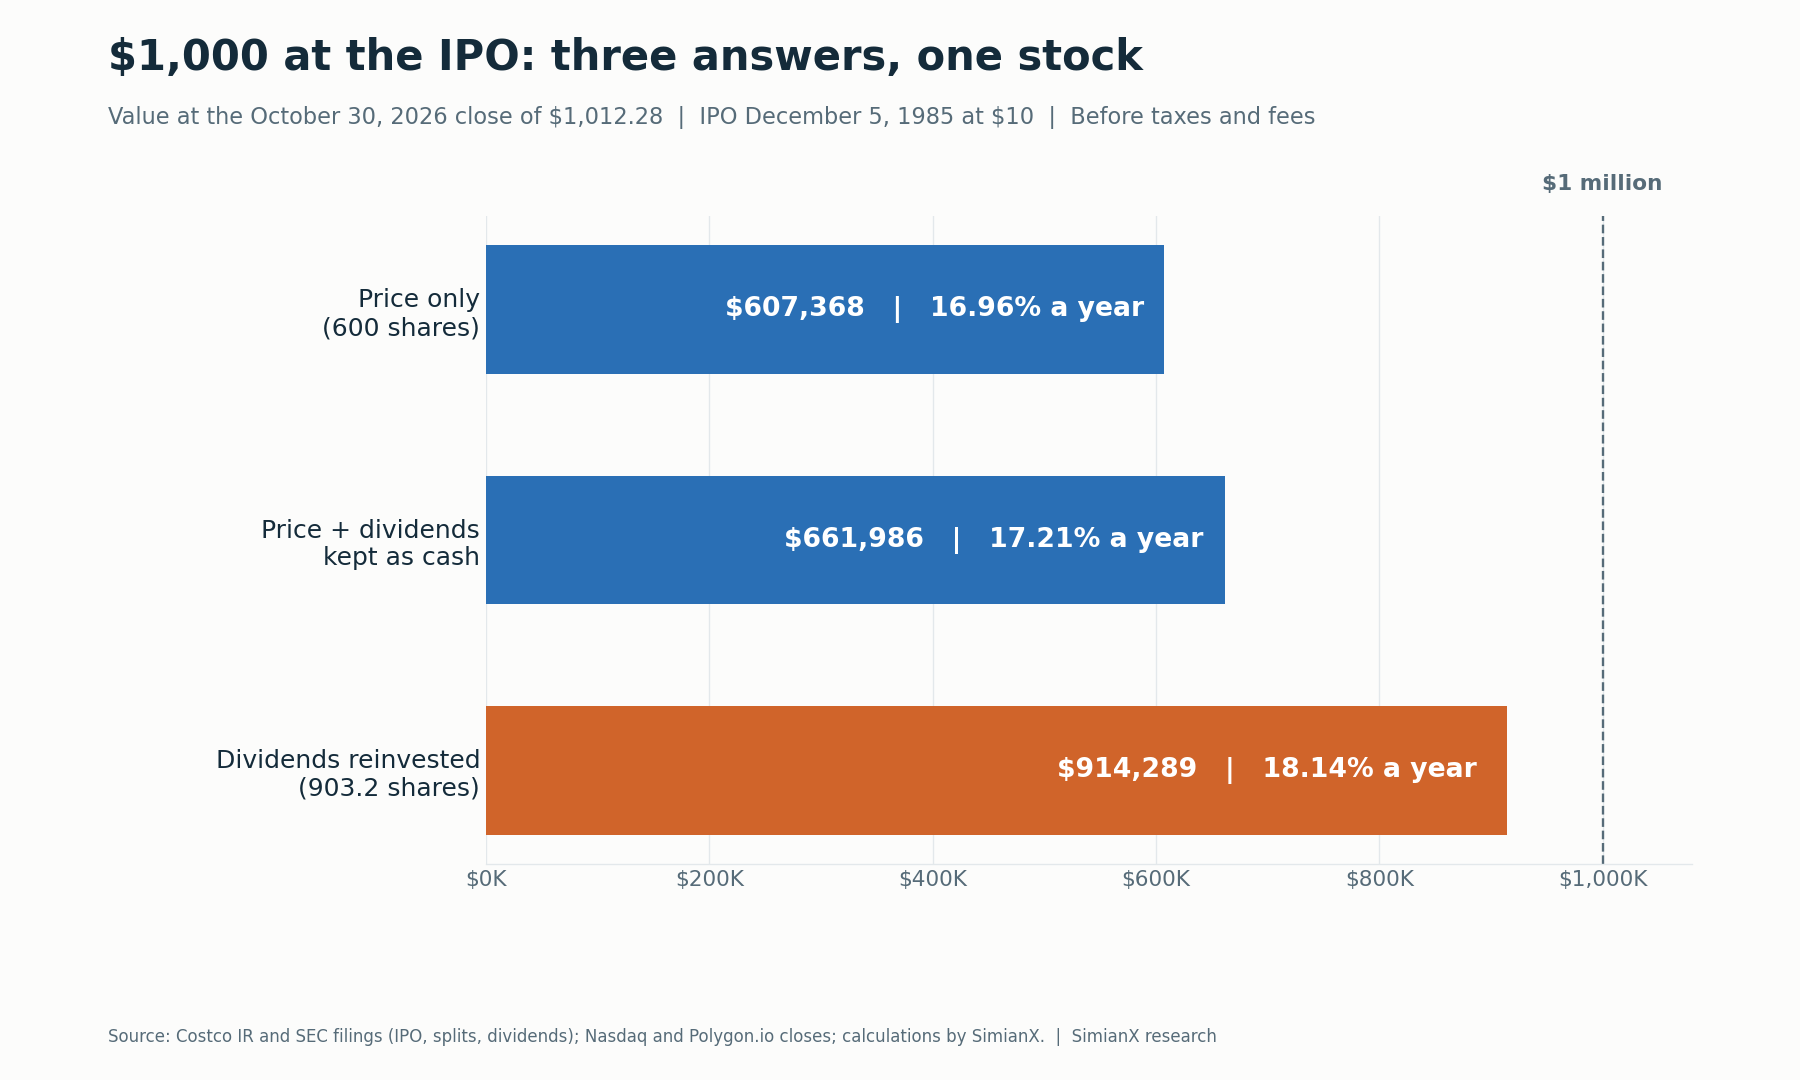
คำตอบโดยสรุป: คอสต์โกเข้าจดทะเบียนในตลาดหุ้นเมื่อวันที่ 5 ธันวาคม 1985 ที่ราคา $10 ต่อหุ้น ที่ราคานี้ เงิน $1,000 ซื้อได้ 100 หุ้น และการแตกหุ้นสามครั้งทำให้กลายเป็น 600 หุ้น ณ ราคาปิดวันที่ 30 ตุลาคม 2026 ที่ $1,012.28 หุ้นเหล่านี้มีมูลค่า $607,368 เมื่อบวกเงินปันผล $54,618 ที่เก็บเป็นเงินสดเฉยๆ ยอดรวมจะเป็น $661,986 และหากนำเงินปันผลทุกครั้งไปลงทุนซ้ำ ณ ราคาปิดของวันขึ้นเครื่องหมายไม่รับเงินปันผล จะได้หุ้นราว 903.2 หุ้น มูลค่า $914,289 ตัวเลขทั้งสามเป็นตัวเลขก่อนภาษีและค่าธรรมเนียม และสมมติว่าผู้ซื้อจ่ายในราคาเสนอขาย $10
คำตอบส่วนใหญ่ของคำถามนี้หยุดอยู่ที่ตัวเลขแรก หรือไม่ก็อ้างยอดรวมที่ไม่มีใครคำนวณซ้ำได้ ส่วนต่างระหว่างตัวเลขเหล่านี้มากกว่า $300,000 และขึ้นอยู่กับสมมติฐานเรื่องเงินปันผล นับตั้งแต่ปี 2004 คอสต์โกประกาศจ่ายเงินปันผลแล้ว 96 ครั้ง ในจำนวนนี้ห้าครั้งเป็นเงินปันผลพิเศษ ซึ่งจ่ายคืนรวมกัน $44 ต่อหุ้น
บทความอ้างอิงนี้สร้างตัวเลขทั้งสามขึ้นใหม่จากเอกสารชั้นต้น เงื่อนไข IPO และวันแตกหุ้นมาจากคำถามที่พบบ่อยสำหรับนักลงทุนของคอสต์โกและประวัติการแตกหุ้น ส่วนการควบรวมกิจการ ข้อเสนอแลกหุ้นปี 1994 และเงินปันผลมาจากเอกสารที่ยื่นต่อ SEC ราคาปิดรายวันมาจาก Polygon.io และตรวจสอบกับ Nasdaq รวมถึงช่วงราคาในรายงาน 10-K ของคอสต์โก การคำนวณเป็นของเราเอง ข้อมูล ณ ราคาปิดวันที่ 30 ตุลาคม 2026
หุ้น IPO ของคอสต์โกมูลค่า $1,000 วันนี้มีค่าเท่าไร
คำตอบขึ้นอยู่กับว่าเงินปันผลถูกนำไปทำอะไร แต่ละแถวด้านล่างคือคำตอบที่ถูกต้องของคำถามที่ต่างกัน
| สิ่งที่เกิดขึ้นกับเงินปันผล | มูลค่าปลายทาง | คิดเป็นกี่เท่าของ $1,000 | ผลตอบแทนทบต้นต่อปีตลอด 40.90 ปี |
|---|---|---|---|
| ไม่นับรวม (เฉพาะมูลค่าหุ้น จำนวน 600 หุ้น) | $607,368 | 607.4× | 16.96% |
| เก็บเป็นเงินสด ไม่มีผลตอบแทน | $661,986 | 662.0× | 17.21% |
| ลงทุนซ้ำเพื่อซื้อหุ้นเพิ่ม (903.2 หุ้น) | $914,289 | 914.3× | 18.14% |
วิธีที่เราคำนวณ:
- จุดเริ่มต้น: $1,000 ÷ $10 = 100 หุ้น ณ วันที่ 5 ธันวาคม 1985 โดยไม่มีการซื้อหรือขายหลังจากนั้น
- การแตกหุ้น: 100 × 2 × 1.5 × 2 = 600 หุ้น
- ราคา: 600 × $1,012.28 = $607,368
- เงินปันผลเงินสด: $91.03 ต่อหุ้น × 600 = $54,618 ตัวเลขนี้นับรวมเงินปันผล $1.47 ที่ขึ้นเครื่องหมายไม่รับเงินปันผลเมื่อวันที่ 30 ตุลาคม 2026 และมีกำหนดจ่ายในวันที่ 13 พฤศจิกายน
- การลงทุนซ้ำ: เงินปันผลแต่ละครั้งใช้ซื้อหุ้น ณ ราคาปิดของวันขึ้นเครื่องหมายไม่รับเงินปันผล โดยไม่มีภาษี ค่าธรรมเนียม หรือข้อจำกัดเรื่องเศษหุ้น หากซื้อ ณ ราคาปิดของวันจ่ายเงินปันผลแทน จะได้ $911,368 ต่างกัน 0.3% วิธีที่เลือกจึงแทบไม่มีผล
ทุก $10 ที่ราคาหุ้นขยับ จะทำให้มูลค่าแบบนับเฉพาะหุ้นเปลี่ยนไป $6,000 และมูลค่าแบบลงทุนซ้ำเปลี่ยนไปราว $9,030
วัน IPO ราคา IPO และประวัติการแตกหุ้นของคอสต์โก
คอสต์โกแตกหุ้นมาแล้วสามครั้ง และครั้งล่าสุดคือเดือนมกราคม 2000 ในประวัติเดียวกันยังมีเหตุการณ์ของบริษัทอีกสองรายการ ซึ่งไม่ได้เปลี่ยนจำนวนหุ้นของผู้ที่ถือหุ้นคอสต์โกมาตั้งแต่ต้น
| วันที่ | เหตุการณ์ | อัตราส่วน | จำนวนหุ้นที่ถือ |
|---|---|---|---|
| 5 ธ.ค. 1985 | IPO ที่ราคา $10 | ไม่มี | 100 |
| 15 พ.ค. 1991 | การแตกหุ้น | 2 ต่อ 1 | 200 |
| 6 มี.ค. 1992 | การแตกหุ้น | 3 ต่อ 2 | 300 |
| 21 ต.ค. 1993 | การควบรวมกับ The Price Company | 1 ต่อ 1 สำหรับผู้ถือหุ้นคอสต์โก | 300 |
| 20 ธ.ค. 1994 | ข้อเสนอแลกหุ้น Price Enterprises | เป็นทางเลือก ไม่ได้ยื่นแลกหุ้น | 300 |
| 13 ม.ค. 2000 | การแตกหุ้น | 2 ต่อ 1 | 600 |
ตัวคูณการแตกหุ้นรวมคือ 2 × 1.5 × 2 = 6 ดังนั้นราคา IPO หลังปรับการแตกหุ้นคือ $10 ÷ 6 = $1.67 ซึ่งตรงกับตัวเลขในคำถามที่พบบ่อยของคอสต์โก การแตกหุ้นเปลี่ยนจำนวนหุ้น แต่ไม่เปลี่ยนมูลค่าของหุ้นที่ถือ กำไรทั้งหมดจึงมาจากราคาหุ้นที่ปรับขึ้นหลังการแตกหุ้นแต่ละครั้ง ตารางของคอสต์โกระบุวันแตกหุ้นครั้งล่าสุดเป็นวันที่ 13 มกราคม 2000 ส่วนรายงาน 10-K ปีงบการเงิน 2000 ระบุว่าหุ้นเริ่มซื้อขายที่ราคาหลังแตกหุ้นในวันที่ 14 มกราคม
สองเหตุการณ์ที่ไม่ใช่การแตกหุ้น และตัวเลขผิดที่ตามมา
การควบรวมกิจการปี 1993 คอสต์โกและ The Price Company รวมกันเป็น PriceCostco เมื่อวันที่ 21 ตุลาคม 1993 ตามรายงาน 10-K ปีงบการเงิน 1994 หุ้น The Price Company หนึ่งหุ้นเปลี่ยนเป็นหุ้น PriceCostco 2.13 หุ้น ส่วนหุ้นคอสต์โกหนึ่งหุ้นเปลี่ยนเป็นหนึ่งหุ้น อัตราส่วน 2.13 ใช้กับผู้ถือหุ้น The Price Company เท่านั้น แต่ปรากฏอยู่ในตารางการแตกหุ้นของคอสต์โก จึงนำไปใช้ผิดได้ง่าย
ข้อเสนอแลกหุ้นปี 1994 PriceCostco เสนอหุ้น Price Enterprises ซึ่งเป็นธุรกิจอสังหาริมทรัพย์ที่แยกตัวออกไป หนึ่งหุ้น แลกกับหุ้น PriceCostco ทุกหนึ่งหุ้นที่ยื่นแลก โดยรับสูงสุด 27 ล้านหุ้น ตารางของคอสต์โกระบุรายการนี้ว่า "1 ต่อ 1" ซึ่งดูเหมือนการแตกหุ้น แต่ข้อเสนอนี้เป็นทางเลือก และผู้ถือหุ้นที่ยื่นแลกหุ้นต้องสละหุ้นคอสต์โกไป มีหุ้นที่ยื่นแลกราว 23.2 ล้านหุ้น และ Price Enterprises ซื้อหุ้นที่เหลืออีก 3.8 ล้านหุ้นจากบริษัทในเดือนกุมภาพันธ์ 1995 ผู้ถือหุ้นที่ไม่ได้ยื่นแลกจึงไม่ได้รับอะไรและยังคงมีจำนวนหุ้นเท่าเดิม ตัวเลขของเราอิงตามผู้ถือหุ้นรายนี้
| ข้อผิดพลาด | จำนวนหุ้น | เฉพาะมูลค่าหุ้น |
|---|---|---|
| ถูกต้อง: นับเฉพาะการแตกหุ้น | 600 | $607,368 |
| ใช้อัตราส่วนการควบรวม 2.13 กับหุ้นคอสต์โก | 1,278 | $1,293,694 |
| มองการแลกหุ้นปี 1994 เป็นการแตกหุ้น 2 ต่อ 1 | 1,200 | $1,214,736 |
| นำ $1,000 หารด้วย $1.67 ที่ปัดเศษแล้ว | 598.8 | $606,155 |
ตัวเลขเฉพาะมูลค่าหุ้นที่สูงเกิน $1 ล้าน ณ วันที่นี้ มักมีข้อผิดพลาดข้อใดข้อหนึ่งในสองข้อแรก มูลค่าเฉพาะหุ้นระดับ $1 ล้านต้องใช้ราคาหุ้น $1,666.67
เงินปันผลพิเศษทุกครั้งของคอสต์โก
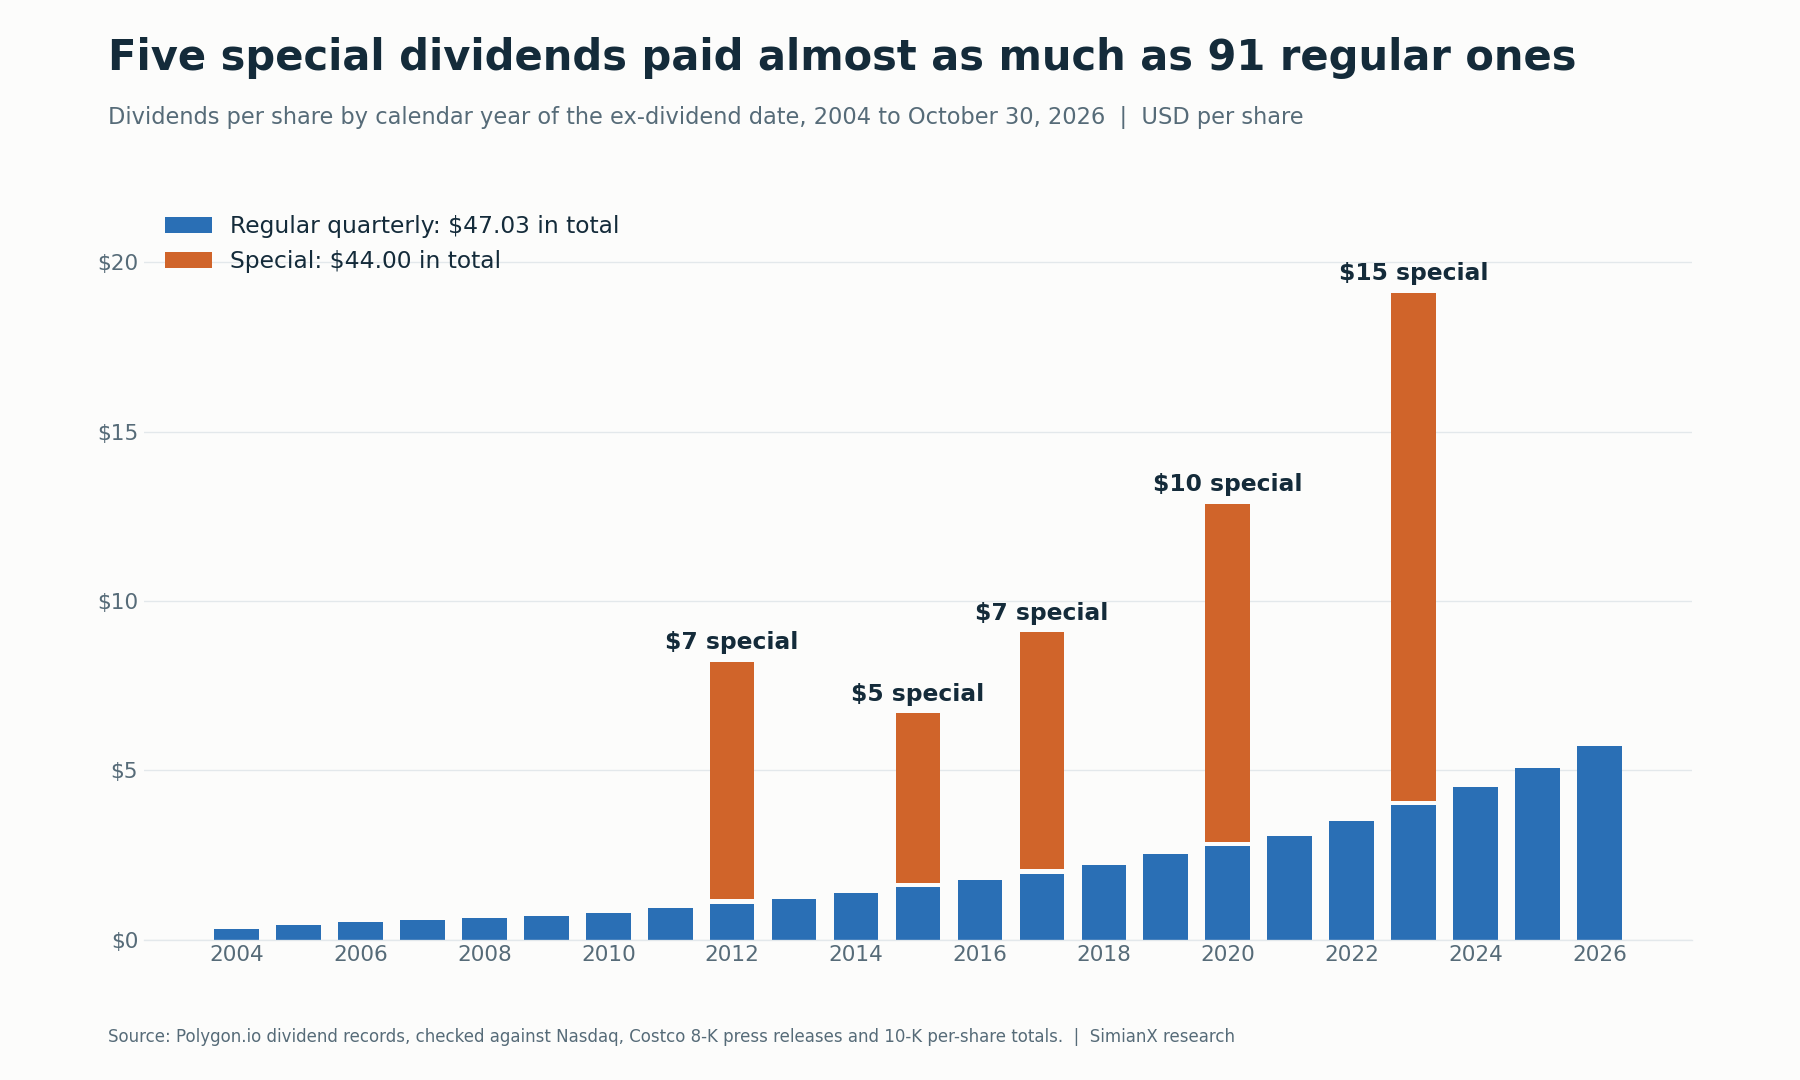
คอสต์โกไม่จ่ายเงินปันผลเลยในช่วง 18 ปีแรกหลังเข้าจดทะเบียน เงินปันผลรายไตรมาสครั้งแรก $0.10 จ่ายเมื่อวันที่ 31 พฤษภาคม 2004 นับจากนั้นมีเงินปันผลปกติ 91 ครั้ง รวม $47.03 ต่อหุ้น และเงินปันผลพิเศษห้าครั้ง รวม $44.00
| วันประกาศ | วันขึ้นเครื่องหมายไม่รับเงินปันผล | วันจ่าย | ต่อหุ้น | สำหรับ 600 หุ้น | ยอดจ่ายรวม | แหล่งเงินที่ระบุ |
|---|---|---|---|---|---|---|
| 28 พ.ย. 2012 | 6 ธ.ค. 2012 | 18 ธ.ค. 2012 | $7.00 | $4,200 | ~$3.0B | ไม่ได้ระบุ |
| 30 ม.ค. 2015 | 5 ก.พ. 2015 | 27 ก.พ. 2015 | $5.00 | $3,000 | ~$2.2B | เงินสดและเงินกู้ใหม่ |
| 25 เม.ย. 2017 | 8 พ.ค. 2017 | 26 พ.ค. 2017 | $7.00 | $4,200 | ~$3.1B | เงินกู้ใหม่เป็นส่วนใหญ่ |
| 16 พ.ย. 2020 | 1 ธ.ค. 2020 | 11 ธ.ค. 2020 | $10.00 | $6,000 | ~$4.4B | เงินสดที่มีอยู่ |
| 14 ธ.ค. 2023 | 27 ธ.ค. 2023 | 12 ม.ค. 2024 | $15.00 | $9,000 | ~$6.7B | ไม่ได้ระบุ |
| รวม | $44.00 | $26,400 | ~$19.4B |
สำหรับหุ้นที่ซื้อตอน IPO เงินปันผลพิเศษเพียงอย่างเดียวก็จ่ายเงินสดก่อนภาษีคืนถึง 26.4 เท่าของเงินต้น $1,000
มีเงินปันผลพิเศษปี 2026 หรือไม่ ณ วันที่ 2 พฤศจิกายน 2026 ยังไม่มีการประกาศ เอกสารเกี่ยวกับเงินปันผลปี 2026 ของบริษัทจนถึงประกาศวันที่ 14 ตุลาคม ครอบคลุมเฉพาะเงินปันผลรายไตรมาสปกติ เงินปันผลพิเศษในอดีตเว้นระยะห่างกัน 2.2 ถึง 3.6 ปีเมื่อนับจากวันประกาศ และผ่านมาเกือบสามปีแล้วนับจากครั้งล่าสุด คอสต์โกปิดปีงบการเงิน 2026 ด้วยเงินสด $20.2 พันล้าน และหนี้สินระยะยาว $6.2 พันล้าน รวมส่วนที่ถึงกำหนดชำระภายในหนึ่งปี ข้อเท็จจริงเหล่านี้แสดงถึงความสามารถในการจ่าย ไม่ใช่ความตั้งใจ คณะกรรมการไม่มีกำหนดการตายตัวสำหรับเงินปันผลพิเศษ และเราไม่พยากรณ์ว่าจะมีการจ่าย
เงินปันผลปกติเพิ่มจาก $0.10 เป็น $1.47 ต่อไตรมาส หรือ $5.88 ต่อปี สำหรับ 600 หุ้นคิดเป็น $3,528 ต่อปี เท่ากับ 3.5 เท่าของเงินลงทุนเริ่มต้น แต่ที่ราคา $1,012.28 หุ้นนี้ให้อัตราผลตอบแทนจากเงินปันผลเพียง 0.58% ผู้ซื้อในวันนี้จึงไม่ได้รับกระแสรายได้ระดับนั้น
ประวัติราคาหุ้นคอสต์โก: เงิน $1,000 ปีต่อปี
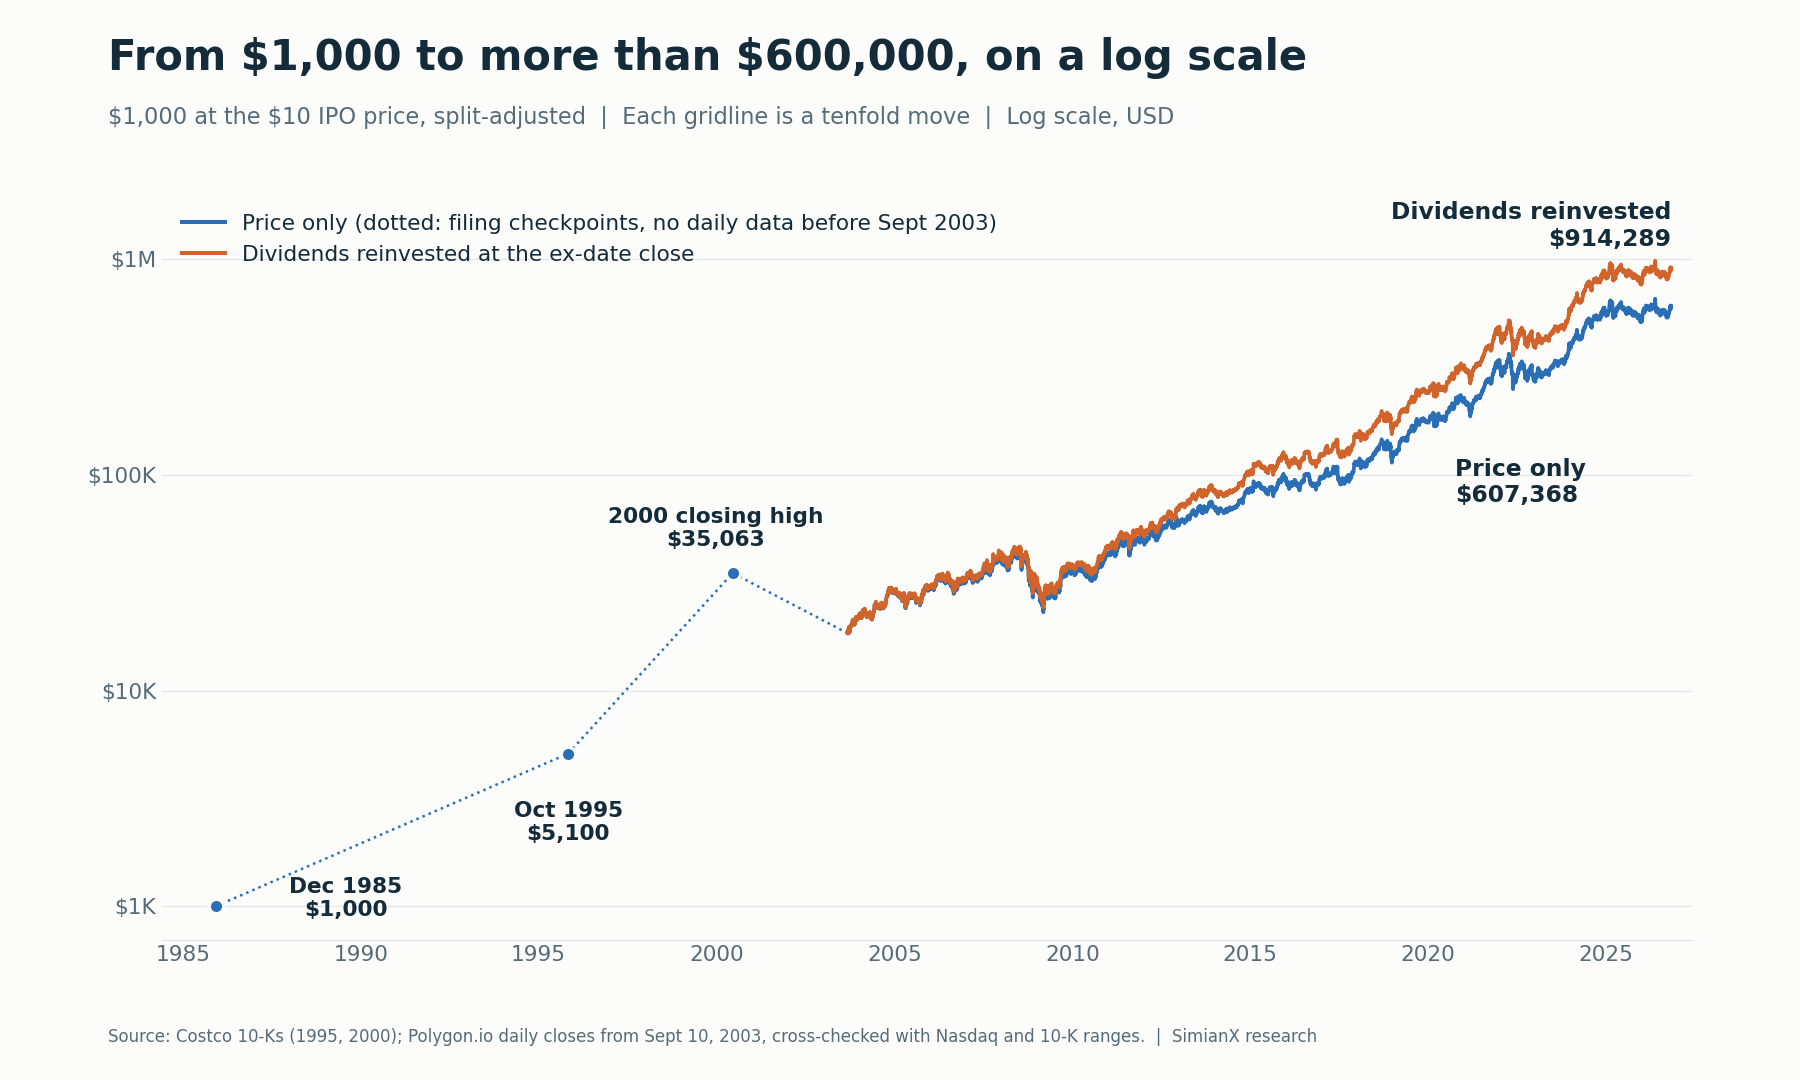
ข้อมูลรายวันเริ่มตั้งแต่เดือนกันยายน 2003 สำหรับปีก่อนหน้านั้น เอกสารที่คอสต์โกยื่นให้จุดตรวจสอบดังนี้
| วันที่ | ราคาหุ้น | จำนวนหุ้น | มูลค่า | แหล่งข้อมูล |
|---|---|---|---|---|
| 5 ธ.ค. 1985 | $10.00 | 100 | $1,000 | คำถามที่พบบ่อยของคอสต์โก |
| 31 ต.ค. 1995 | $17.00 | 300 | $5,100 | รายงาน 10-K ปีงบการเงิน 1995 ราคาซื้อขายล่าสุดที่รายงาน |
| ราคาปิดสูงสุด ไตรมาส 2 ปี 2000 | $58.44 | 600 | $35,063 | รายงาน 10-K ปีงบการเงิน 2000 |
| ราคาปิดต่ำสุด ไตรมาส 2 ปี 2000 | $30.00 | 600 | $18,000 | รายงาน 10-K ปีงบการเงิน 2000 |
| 10 ก.ย. 2003 | $30.71 | 600 | $18,426 | Polygon.io |
หลังผ่านไปสิบปี เงิน $1,000 กลายเป็นราว $5,100 และหลังผ่านไปเกือบ 18 ปี กลายเป็น $18,426 ผลทบต้นที่สร้างตัวเลขพาดหัวส่วนใหญ่เกิดขึ้นในภายหลัง
| สิ้นปี | ราคาปิด | เฉพาะมูลค่าหุ้น | เงินปันผลเงินสดสะสม | มูลค่าเมื่อลงทุนเงินปันผลซ้ำ |
|---|---|---|---|---|
| 2003 | $37.21 | $22,326 | $0 | $22,326 |
| 2004 | $48.41 | $29,046 | $180 | $29,257 |
| 2005 | $49.47 | $29,682 | $447 | $30,191 |
| 2006 | $52.87 | $31,722 | $750 | $32,577 |
| 2007 | $69.76 | $41,856 | $1,089 | $43,397 |
| 2008 | $52.50 | $31,500 | $1,464 | $32,990 |
| 2009 | $59.17 | $35,502 | $1,884 | $37,720 |
| 2010 | $72.21 | $43,326 | $2,361 | $46,646 |
| 2011 | $83.32 | $49,992 | $2,916 | $54,451 |
| 2012 | $98.73 | $59,238 | $7,755 | $69,937 |
| 2013 | $119.02 | $71,412 | $8,478 | $85,204 |
| 2014 | $141.75 | $85,050 | $9,303 | $102,636 |
| 2015 | $161.50 | $96,900 | $13,236 | $122,128 |
| 2016 | $160.11 | $96,066 | $14,286 | $122,465 |
| 2017 | $186.12 | $111,672 | $19,656 | $149,864 |
| 2018 | $203.71 | $122,226 | $20,982 | $165,738 |
| 2019 | $293.92 | $176,352 | $22,494 | $241,478 |
| 2020 | $376.78 | $226,068 | $30,144 | $320,242 |
| 2021 | $567.70 | $340,620 | $31,986 | $486,167 |
| 2022 | $456.50 | $273,900 | $34,080 | $393,526 |
| 2023 | $660.08 | $396,048 | $45,456 | $586,230 |
| 2024 | $916.27 | $549,762 | $48,156 | $818,484 |
| 2025 | $862.34 | $517,404 | $51,192 | $774,316 |
| 30 ต.ค. 2026 | $1,012.28 | $607,368 | $54,618 | $914,289 |
มากกว่าครึ่งของมูลค่าเฉพาะหุ้น หรือ 54.9% เพิ่มขึ้นหลังสิ้นปี 2022 ซึ่งตอนนั้นมูลค่าอยู่ที่ $273,900
ถ้าลงทุน $1,000 ในคอสต์โกช้ากว่านั้น จะมีมูลค่าเท่าไร
คนส่วนใหญ่ที่ถามคำถามนี้ไม่ได้มีเงินอยู่ในการเสนอขายปี 1985 นี่คือการคำนวณแบบเดียวกันจากจุดเริ่มต้นที่ช้ากว่า โดยตัวเลขทั้งหมดสิ้นสุด ณ ราคาปิดวันที่ 30 ตุลาคม 2026
| ลงทุนเมื่อ | วันเริ่มต้น | ราคาปิดวันเริ่มต้น | เฉพาะมูลค่าหุ้น | ลงทุนเงินปันผลซ้ำ | ผลตอบแทนทบต้นต่อปี กรณีลงทุนซ้ำ |
|---|---|---|---|---|---|
| 1 ปีก่อน | 30 ต.ค. 2025 | $920.18 | $1,100 | $1,108 | 10.82% |
| 3 ปีก่อน | 30 ต.ค. 2023 | $554.88 | $1,824 | $1,901 | 23.86% |
| 5 ปีก่อน | 30 ต.ค. 2020 | $357.62 | $2,831 | $3,086 | 20.66% |
| 10 ปีก่อน | 31 ต.ค. 2016 | $147.87 | $6,846 | $8,109 | 23.29% |
| 15 ปีก่อน | 31 ต.ค. 2011 | $83.25 | $12,160 | $16,853 | 20.72% |
| 20 ปีก่อน | 30 ต.ค. 2006 | $53.10 | $19,064 | $28,013 | 18.13% |
ผู้ซื้อในปี 2016 ได้ผลตอบแทนต่อปีดีกว่าผู้ซื้อตอน IPO ส่วนหนึ่งเป็นเพราะระดับการประเมินมูลค่า เมื่อเทียบกับEPS ปรับลดของปีงบการเงิน 2016 ที่ $5.33 ราคาในเดือนตุลาคม 2016 อยู่ที่ราว 27.7 เท่าของกำไร เทียบกับ 48.76 เท่าในปัจจุบัน
สิ่งที่ผู้ถือหุ้นต้องอดทนผ่านมา
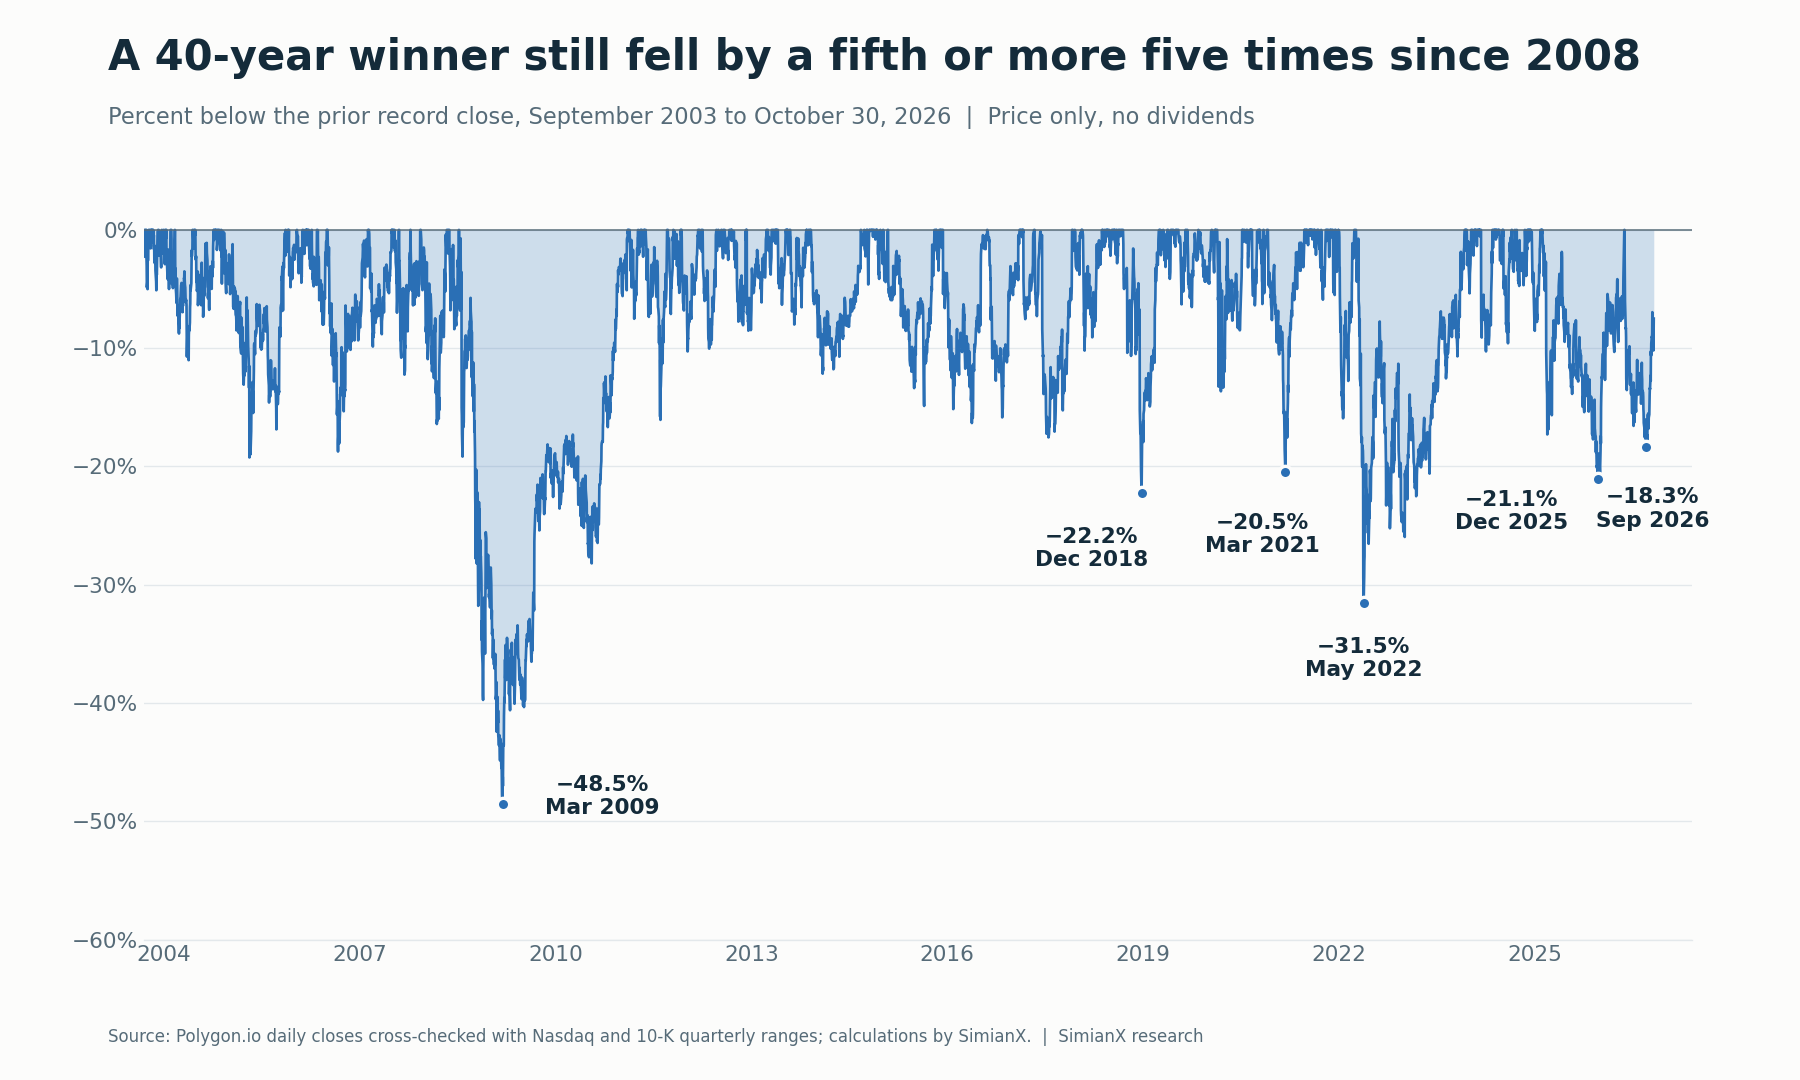
ตัวเลขผลตอบแทนทบต้นต่อปีบดบังความขรุขระของเส้นทาง ตารางนี้ใช้ราคาปิดเมื่อมีข้อมูล และไม่นับเงินปันผล
| ช่วงราคาลง | สูงสุด | ต่ำสุด | การเปลี่ยนแปลง | มูลค่าของหุ้นที่ถือ | ราคาปิดครั้งแรกที่กลับขึ้นเหนือจุดสูงสุด |
|---|---|---|---|---|---|
| ปี 1993 ถึง 1995 (ราคาซื้อขายสูงสุดและต่ำสุด) | $25.25 | $12.00 | −52.5% | $7,575 → $3,600 | ยังไม่ได้ยืนยัน |
| ปี 2000 | $58.44 | $30.00 | −48.7% | $35,063 → $18,000 | 29 มิ.ย. 2007 |
| ปี 2008 ถึง 2009 | $74.66 | $38.44 | −48.5% | $44,796 → $23,064 | 8 ก.พ. 2011 |
| ปี 2018 | $244.21 | $189.99 | −22.2% | $146,526 → $113,994 | 4 เม.ย. 2019 |
| ปี 2020 ถึง 2021 | $391.77 | $311.42 | −20.5% | $235,062 → $186,852 | 22 มิ.ย. 2021 |
| ปี 2022 | $608.05 | $416.43 | −31.5% | $364,830 → $249,858 | 7 ธ.ค. 2023 |
| ปี 2025 | $1,076.86 | $850.00 | −21.1% | $646,116 → $510,000 | 19 พ.ค. 2026 |
| ปี 2026 จนถึงปัจจุบัน | $1,094.32 | $893.74 | −18.3% | $656,592 → $536,244 | ยังไม่เกิดขึ้น |
แถวแรกครอบคลุมหุ้น 300 หุ้นที่ถืออยู่ในเวลานั้น และมาจากช่วงราคารายไตรมาสในรายงาน 10-K ปีงบการเงิน 1995 จึงคาบเกี่ยวทั้งการควบรวมและข้อเสนอแลกหุ้น การร่วงลงในปี 2000 ทำให้มูลค่าของหุ้นที่ถือหายไปราวครึ่งหนึ่งภายในไตรมาสเดียว และในชุดข้อมูลรายวันของเราซึ่งเริ่มในเดือนกันยายน 2003 ราคาปิดครั้งแรกที่อยู่เหนือระดับนั้นคือวันที่ 29 มิถุนายน 2007 เพื่อเทียบขนาด ดูตลาดหมี S&P 500 แต่ละครั้งใช้เวลาฟื้นตัวนานเท่าไร
คอสต์โกเทียบกับตลาดหุ้นสหรัฐฯ ทั้งตลาด
เพื่อเปรียบเทียบกับดัชนีอ้างอิงที่ครอบคลุมกว้างตลอดช่วง 40 ปีเดียวกัน เราคำนวณผลตอบแทนทบต้นของตลาดหุ้นสหรัฐฯ ทั้งตลาดจากคลังข้อมูล Kenneth R. French ซึ่งรวมเงินปันผล และครอบคลุมตั้งแต่ต้นเดือนธันวาคม 1985 ถึงเดือนกันยายน 2026 ซึ่งเป็นเดือนล่าสุดที่มีข้อมูล
| เงินลงทุน $1,000 จนถึงวันที่ 30 ก.ย. 2026 | มูลค่า |
|---|---|
| ตลาดหุ้นสหรัฐฯ ทั้งตลาด รวมเงินปันผล ก่อนค่าธรรมเนียมกองทุน | ราว $86,900 |
| คอสต์โก เฉพาะมูลค่าหุ้น (ราคาปิด $910.34) | $546,204 |
| คอสต์โก ลงทุนเงินปันผลซ้ำ | $821,025 |
เมื่อรวมเงินปันผลทั้งสองฝั่ง คอสต์โกจบที่ราว 9.4 เท่าของตลาด ช่องว่างนี้มีอยู่จริง แต่เราเลือกหุ้นตัวนี้เพราะหุ้นนี้ชนะไปแล้ว หากต้องการดูตัวดัชนีเอง โปรดดูตารางผลตอบแทน S&P 500 และหากต้องการดู IPO ที่อายุน้อยกว่าซึ่งคำนวณแบบเดียวกัน โปรดดูผลตอบแทนจาก IPO ของ Tesla
อะไรผลักดันผลกำไรจากการลงทุน: ผลประกอบการและตัวคูณมูลค่าที่สูงขึ้น
เราแยกองค์ประกอบของการเคลื่อนไหวนับตั้งแต่ปี 2003 ได้อย่างชัดเจน เพราะมีบันทึกกำไรต่อหุ้นทั้งจุดเริ่มต้นและจุดสิ้นสุด
| ตัวชี้วัด | ปีงบการเงิน 2003 / 10 ก.ย. 2003 | ปีงบการเงิน 2026 / 30 ต.ค. 2026 | การเปลี่ยนแปลง |
|---|---|---|---|
| EPS ปรับลด | $1.53 | $20.76 | ×13.57 |
| ราคาหุ้น | $30.71 | $1,012.28 | ×32.96 |
| ราคาต่อ EPS ย้อนหลัง | 20.07× | 48.76× | ×2.43 |
ผลประกอบการอธิบายการปรับขึ้นได้เป็นส่วนใหญ่ เนื่องจาก 13.57 × 2.43 ≈ 32.96 แต่ตัวคูณมูลค่าเพิ่มขึ้นมากกว่าสองเท่า และส่วนนี้จะเกิดซ้ำจากจุดนี้ไม่ได้ เว้นแต่ตัวคูณมูลค่าจะสูงขึ้นอีก ปีงบการเงิน 2026 แสดงให้เห็นว่าเหตุใดนักลงทุนจึงยอมจ่ายแพง: ยอดขายสุทธิเพิ่มขึ้น 10.1% เป็น $297.2 พันล้าน ยอดขายสาขาเดิมที่ปรับปรุงแล้วเพิ่มขึ้น 6.6% และกำไรสุทธิเพิ่มขึ้นเป็น $9.226 พันล้าน จาก $8.099 พันล้าน ค่าธรรมเนียมสมาชิก $5.907 พันล้าน เท่ากับราว 51% ของกำไรจากการดำเนินงาน $11.685 พันล้าน
มีรายการหนึ่งที่ต้องตัดออก กำไรไตรมาสที่สี่รวมผลประโยชน์ที่ไม่เกิดซ้ำ $0.15 ต่อหุ้นจากเงินคืนภาษีศุลกากร IEEPA หลังหักส่วนที่คอสต์โกนำกลับไปลงทุนเพื่อเพิ่มคุณค่าให้สมาชิก จำนวนนี้ต่ำกว่า 1% ของ EPS ทั้งปี จึงแทบไม่กระทบตัวคูณมูลค่า
ผลตอบแทนในอดีตทำให้คอสต์โกน่าซื้อตอนนี้หรือไม่
ผลตอบแทนในอดีตไม่อาจตอบคำถามนั้นได้ แต่การคำนวณช่วยวางกรอบได้ ตารางด้านล่างสมมติว่า EPS เติบโต 10% ต่อปีเป็นเวลาห้าปี ซึ่งเป็นตัวเลขกลมๆ เพื่อการอธิบาย ไม่ใช่การพยากรณ์
| สมมติฐานหลังผ่านไปห้าปี | ราคาเป็นกี่เท่าของเดิม | การเปลี่ยนแปลงของราคา |
|---|---|---|
| EPS +10% ต่อปี และ P/E คงที่ที่ 48.76× | 1.611× | +61.1% |
| EPS +10% ต่อปี และ P/E ลดลง 20% | 1.288× | +28.8% |
| EPS +10% ต่อปี และ P/E ลดลง 40% (เหลือราว 29×) | 0.966× | −3.4% |
สถานการณ์เหล่านี้ไม่รวมเงินปันผล ภาษี และค่าธรรมเนียม การเติบโตของกำไรอย่างแข็งแกร่งตลอดห้าปีก็ยังอาจทำให้ราคาหุ้นทรงตัวได้ หากตัวคูณมูลค่าลดลงเหลือราว 29 เท่าของกำไร ซึ่งยังสูงกว่าระดับ 20 เท่าในปี 2003 คุณติดตามตัวเลขล่าสุดได้ที่หน้าหุ้น COSTของเรา
ข้อจำกัดของการคำนวณ
- ราคา $10 เป็นสมมติฐาน นี่คือราคาเสนอขาย ซึ่งไม่ใช่ผู้ซื้อทุกคนจะได้ในปี 1985 และเราไม่สามารถยืนยันราคาซื้อขายวันแรกได้ ที่ราคา $12 ต่อหุ้น เงิน $1,000 เท่าเดิมจะได้ 500 หุ้น และมีค่า $506,140 เมื่อนับเฉพาะมูลค่าหุ้น
- ดอลลาร์ตามมูลค่าตัวเงิน เมื่อใช้ CPI-U ของ BLS (109.3 ในเดือนธันวาคม 1985 และ 336.940 ในเดือนกันยายน 2026) ราคาสินค้าเพิ่มขึ้นราว 3.08 เท่า เมื่อคิดเป็นดอลลาร์ของเดือนธันวาคม 1985 เงิน $607,368 เท่ากับราว $197,000 และ $914,289 เท่ากับราว $297,000
- ภาษีและค่าธรรมเนียม โดยทั่วไปเงินปันผลต้องเสียภาษีเมื่อได้รับ ซึ่งจะลดจำนวนเงินที่นำไปลงทุนซ้ำ การขายหุ้นก็อาจทำให้ต้องเสียภาษีกำไรจากการขายด้วย
- การมองย้อนหลัง คอสต์โกคือบริษัทที่อยู่รอดซึ่งเราเลือกมาเอง การทดสอบการลงทุนใน IPO อย่างเป็นธรรมต้องรวมบริษัทที่ล้มเหลวด้วย
- พฤติกรรมจริง ตัวเลขเหล่านี้สมมติว่าผู้ถือหุ้นไม่เคยขายเลยตลอดการลดลงราว 50% ถึงสามครั้ง
คำถามที่พบบ่อย
คอสต์โกเข้าจดทะเบียนเมื่อไร และที่ราคาเท่าไร
วันที่ 5 ธันวาคม 1985 ที่ราคา $10.00 ต่อหุ้น ตามข้อมูลของคอสต์โก เมื่อปรับการแตกหุ้นแล้วคิดเป็นราว $1.67
หุ้นคอสต์โกแตกหุ้นมาแล้วกี่ครั้ง
สามครั้ง: 2 ต่อ 1 เมื่อวันที่ 15 พฤษภาคม 1991, 3 ต่อ 2 เมื่อวันที่ 6 มีนาคม 1992 และ 2 ต่อ 1 เมื่อวันที่ 13 มกราคม 2000 หุ้น IPO หนึ่งหุ้นในวันนี้เท่ากับหกหุ้น
คอสต์โกแตกหุ้นครั้งล่าสุดเมื่อไร
เดือนมกราคม 2000 หลังจากนั้นไม่มีการแตกหุ้นอีก จึงเป็นเหตุให้หุ้นซื้อขายอยู่ใกล้ $1,000 ในปัจจุบัน
เงิน $1,000 ที่ลงทุนใน IPO ของคอสต์โกวันนี้จะมีค่าเท่าไร
ณ ราคาปิดวันที่ 30 ตุลาคม 2026: $607,368 เมื่อนับเฉพาะมูลค่าหุ้น $661,986 เมื่อเก็บเงินปันผลเป็นเงินสด หรือราว $914,289 เมื่อนำเงินปันผลไปลงทุนซ้ำ ทั้งหมดเป็นตัวเลขก่อนภาษีและค่าธรรมเนียม
เงินก้อนนี้แตะ $1 ล้านแล้วหรือยัง
ยังไม่ถึง เมื่อนำเงินปันผลไปลงทุนซ้ำ เงินลงทุนนี้ต้องใช้ราคาหุ้นราว $1,107 หรือสูงกว่าราคาปิดวันที่ 30 ตุลาคม 9.4% จุดที่เข้าใกล้ที่สุดคือราคาปิดสูงสุดเป็นประวัติการณ์ $1,094.32 เมื่อวันที่ 19 พฤษภาคม 2026 ซึ่งตอนนั้นมีมูลค่าราว $985,400 หากนับเฉพาะมูลค่าหุ้น ต้องใช้ราคา $1,666.67
เงิน $1,000 ที่ลงทุนในคอสต์โกเมื่อ 10 ปีก่อนจะมีค่าเท่าไร
จากราคาปิด $147.87 เมื่อวันที่ 31 ตุลาคม 2016: $6,846 เมื่อนับเฉพาะมูลค่าหุ้น หรือ $8,109 เมื่อนำเงินปันผลไปลงทุนซ้ำ ณ วันที่ 30 ตุลาคม 2026
คอสต์โกจ่ายเงินปันผลพิเศษมาแล้วกี่ครั้ง
ห้าครั้ง: $7 ในปี 2012, $5 ในปี 2015, $7 ในปี 2017, $10 ในปี 2020 และ $15 ที่จ่ายในเดือนมกราคม 2024 รวมทั้งหมด $44 ต่อหุ้น ณ วันที่ 2 พฤศจิกายน ยังไม่มีการประกาศสำหรับปี 2026
บทสรุป
ตัวเลขที่ได้ขึ้นอยู่กับคำถามที่ถาม $607,368 คือมูลค่าของหุ้นเพียงอย่างเดียว และราว $914,289 คือสิ่งที่การลงทุนซ้ำเต็มจำนวนสร้างขึ้น ประวัติการแตกหุ้นนั้นเรียบง่าย ข้อผิดพลาดมาจากการควบรวมและข้อเสนอแลกหุ้น ผลตอบแทนนี้ยังมาพร้อมการลดลงราว 50% ถึงสามครั้ง และผลกำไรส่วนหนึ่งมาจากตัวคูณมูลค่าที่สูงขึ้น ซึ่งผู้ซื้อในวันนี้ต้องจ่ายไว้ล่วงหน้า หากต้องการทดสอบสถานการณ์ปัจจุบันด้วยข้อมูลใหม่ ลองใช้การวิเคราะห์สดของ SimianX AI บทความนี้จัดทำเพื่อให้ข้อมูลเท่านั้น และไม่ใช่คำแนะนำการลงทุน
อ่านเพิ่มเติม
- Tesla IPO เมื่อไหร่ วันเข้าตลาด ราคาจอง และผลตอบแทน 290 เท่า
- ผลตอบแทน S&P 500 รายปีและผลตอบแทนเฉลี่ยต่อปี: ปี 1928–2026
- ตลาดหมีแต่ละครั้งใช้เวลาฟื้นตัวนานแค่ไหน: S&P 500 ปี 1929–2022
- เงินคืนภาษี IEEPA: 78 หุ้นที่ได้รับเงินคืน และได้ไปเท่าไร
- ประวัติราคาหุ้น Lululemon: จาก 511 ดอลลาร์ สู่ต่ำกว่า 100 ดอลลาร์
- วอลมาร์ทและทาร์เก็ต 2026: ถอดสัญญาณความเครียดผู้บริโภค US
แหล่งอ้างอิง
- คอสต์โก ฝ่ายนักลงทุนสัมพันธ์: คำถามที่พบบ่อยสำหรับนักลงทุน (IPO อัตราส่วนการควบรวม เงินปันผลครั้งแรก)
- คอสต์โก ฝ่ายนักลงทุนสัมพันธ์: ประวัติการแตกหุ้นและหน้าเงินปันผล
- คอสต์โก: แบบฟอร์ม 10-K ปีงบการเงิน 1994 (เงื่อนไขการควบรวม)
- คอสต์โก: แบบฟอร์ม 8-K ลงวันที่ 3 มกราคม 1995 (ผลของข้อเสนอแลกหุ้น)
- คอสต์โก: แบบฟอร์ม 10-K ปีงบการเงิน 1995 (หมายเหตุการแยกกิจการ ช่วงราคา)
- คอสต์โก: แบบฟอร์ม 10-K ปีงบการเงิน 2000 (การแตกหุ้นปี 2000 ช่วงราคาปิด)
- คอสต์โก: แบบฟอร์ม 10-K ปีงบการเงิน 2003 (EPS)
- คอสต์โก: แบบฟอร์ม 10-K ปีงบการเงิน 2016 (EPS)
- คอสต์โก: ผลประกอบการปีงบการเงิน 2026 (แบบฟอร์ม 8-K เอกสารแนบ 99.1)
- คอสต์โก: แบบฟอร์ม 10-K ปีงบการเงิน 2026 (เงินสด หนี้สิน เงินปันผล)
- คอสต์โก: ประกาศเงินปันผลรายไตรมาสวันที่ 14 ตุลาคม 2026
- Nasdaq: ราคาย้อนหลังของ COST
- Polygon.io: ข้อมูลหุ้นและเงินปันผลของสหรัฐฯ
- Kenneth R. French Data Library: ปัจจัยตลาดสหรัฐฯ
- US Bureau of Labor Statistics: CPI-U ทุกหมวดสินค้า
- Investopedia: แผนการนำเงินปันผลไปลงทุนซ้ำ


