 โดย Marcus Reeve
จาก 1929 ถึง 2022: เส้นทางฟื้นตัวใช้เวลานานแค่ไหนจริง ๆ
อัปเดตตุลาคม 2026 ข้อมูลถึงวันที่ 15 ตุลาคม 2026
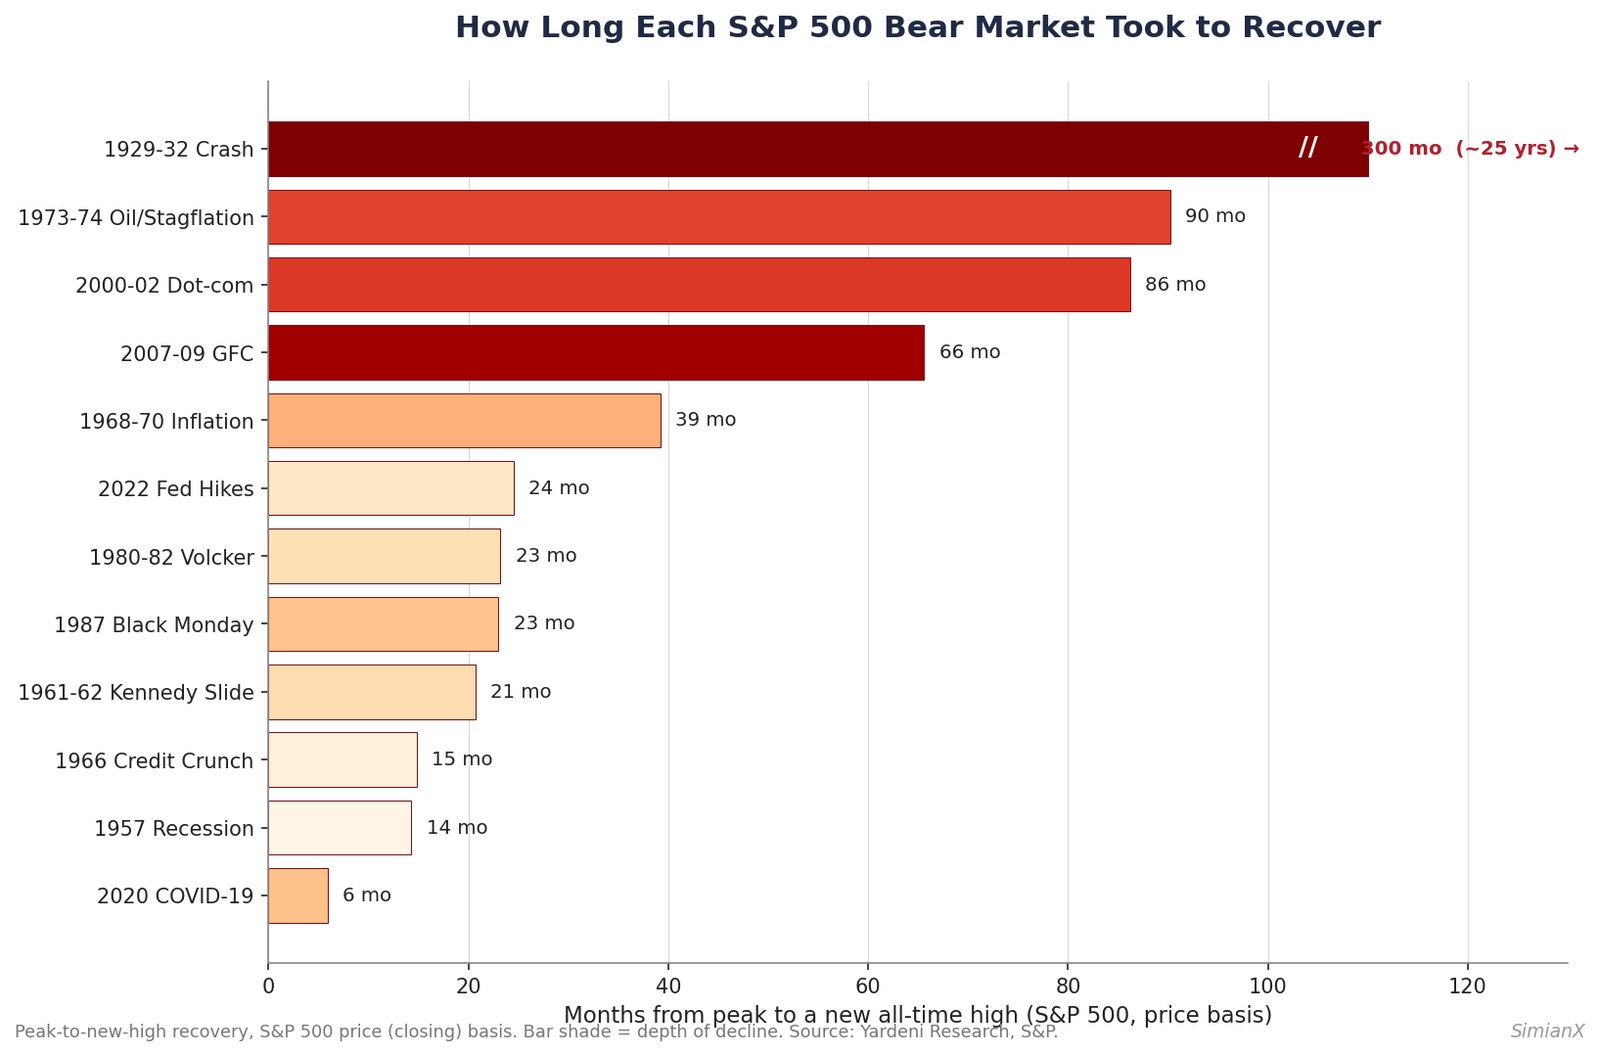
คำตอบสั้น ๆ: ตลาดหมีของ S&P 500 ทุกครั้งนับตั้งแต่ปี 1929 ฟื้นตัวกลับสู่จุดสูงสุดใหม่ได้ทั้งหมด ตั้งแต่ปี 1945 ระยะเวลารอจากยอดเดิมจนถึงจุดสูงสุดใหม่เฉลี่ยราว 37 เดือน (ค่ามัธยฐาน 23 เดือน) ตั้งแต่ 6 เดือนในปี 2020 ไปจนถึง 90 เดือนหลังปี 1973–74 ตลาดหมีครั้งล่าสุดในปี 2022 ใช้เวลา 25 เดือน
ตลาดหมีของ S&P 500 ทุกครั้งในประวัติศาสตร์ ท้ายที่สุดล้วนถูกลบล้างด้วยจุดสูงสุดเป็นประวัติการณ์ครั้งใหม่ สิ่งเดียวที่เปลี่ยนไปคือนักลงทุนต้องรอนานแค่ไหน — ตั้งแต่ราวหกเดือนหลังการทรุดตัวจากโควิดในปี 2020 จนถึงราว 25 ปีหลังการล่มสลายในปี 1929 นี่คือตารางอ้างอิงฉบับสมบูรณ์ว่าตลาดหมีของ S&P 500 แต่ละครั้งใช้เวลาฟื้นตัวนานเท่าใด ข้อมูลที่อยู่เบื้องหลังค่าเฉลี่ย และรูปแบบที่อธิบายช่องว่างระหว่างการดีดกลับอย่างรวดเร็วกับทศวรรษที่สูญหาย
เราใช้นิยามมาตรฐานตลอดทั้งบทความ: ตลาดหมี คือการลดลงจากยอดสู่ก้นหลุม 20% ขึ้นไปบนพื้นฐานราคาปิด วัดด้วย S&P 500 (และดัชนีรุ่นก่อนหน้าอย่าง S&P Composite ก่อนปี 1957) "การฟื้นตัว" หมายถึงดัชนีปิดกลับขึ้นไปที่ จุดสูงสุดเป็นประวัติการณ์ครั้งใหม่ — ช่วงเวลาที่นักลงทุนซึ่งซื้อที่ยอดก่อนหน้าและถือไว้กลับมาคุ้มทุนได้ในที่สุด ตัวเลขทั้งหมดเป็นพื้นฐานราคาเท่านั้น (ไม่รวมการนำเงินปันผลกลับมาลงทุนซ้ำ); บนพื้นฐานผลตอบแทนรวม การฟื้นตัวแต่ละครั้งด้านล่างจะเร็วกว่าอย่างมีนัยสำคัญ ตารางนี้เป็นส่วนหนึ่งของคลังข้อมูลอ้างอิงประวัติศาสตร์ตลาดของเรา
ตลาดหมีใช้เวลาฟื้นตัวนานแค่ไหน? คำตอบสั้น ๆ
หากตัดภาวะเศรษฐกิจตกต่ำครั้งใหญ่ซึ่งเป็นค่าผิดปกติอย่างแท้จริงออกไป ตลาดหมีสิบเอ็ดครั้งนับตั้งแต่ปี 1945 ใช้เวลาเฉลี่ยราวสามปี (ประมาณ 37 เดือน) จึงฟื้นตัวสู่จุดสูงสุดใหม่ โดยมีค่ามัธยฐานใกล้สองปีกว่า (ราว 23 เดือน) การฟื้นตัวที่เร็วที่สุดในยุคใหม่คือการทรุดตัวจากการระบาดในปี 2020 ใช้เวลาไม่ถึงหกเดือน; ที่ช้าที่สุดคือตลาดหมีเชิงโครงสร้างที่ลึกของปี 1973–74 และ 2000–02 ซึ่งแต่ละครั้งใช้เวลามากกว่าเจ็ดปีจึงทวงยอดเดิมคืนได้เต็มที่
ตัวการลดลงเองมักสั้นกว่าการฟื้นตัวมาก ในเชิงประวัติศาสตร์ ตลาดหมีใช้เวลาเฉลี่ยราว 9 ถึง 11 เดือนในการร่วงจากยอดสู่ก้นหลุม จากนั้นใช้เวลานานกว่ามากในการไต่กลับขึ้นมา ความเจ็บปวดมาเร็ว; การเยียวยาเป็นไปอย่างช้า ๆ ความไม่สมมาตรนั้น — ร่วงเร็ว ฟื้นช้า — คือสิ่งสำคัญที่สุดที่ต้องซึมซับ และมีสาเหตุทางคณิตศาสตร์ที่แม่นยำซึ่งเราจะกล่าวถึง ดูตัวเลขของตลาดหมีแต่ละครั้งได้ในตารางระยะเวลาฟื้นตัวหลัง S&P 500 ร่วง ของเรา ซึ่งรวมถึงการร่วงที่หยุดก่อนถึง 20% ด้วย
ตารางอ้างอิงฉบับสมบูรณ์: ตลาดหมีของ S&P 500 ทุกครั้งนับตั้งแต่ปี 1929
ตารางด้านล่างแสดงตลาดหมีจากยอดสู่ก้นหลุม 20% ขึ้นไปแต่ละครั้ง ความลึกของการลดลง ระยะเวลาที่การลดลงกินเวลา และเวลาที่ดัชนีใช้ในการปิดที่ จุดสูงสุดเป็นประวัติการณ์ครั้งใหม่ วัดจากยอดก่อนหน้า แหล่งข้อมูลคือตารางตลาดกระทิงและตลาดหมีของ Yardeni Research และประวัติดัชนีของ Standard & Poor's ตรวจสอบไขว้กับ Hartford Funds / Ned Davis Research
| ตลาดหมี | การลดลง (ยอด → ก้นหลุม) | ระยะเวลาลดลง | เวลาฟื้นตัว (ยอด → ยอดใหม่) | ตัวกระตุ้นหลัก |
|---|---|---|---|---|
| 1929–1932 | −83% ถึง −86% | ~33 เดือน | ~25 ปี (ก.ย. 1954) | การล่มสลายครั้งใหญ่ / ภาวะตกต่ำ |
| 1957 | −20.7% | ~3 เดือน | ~14 เดือน | ภาวะถดถอย 1957–58 |
| 1961–1962 | −28.0% | ~6 เดือน | ~21 เดือน | "เคนเนดีสไลด์" |
| 1966 | −22.2% | ~8 เดือน | ~15 เดือน | สินเชื่อตึงตัว, เฟดคุมเข้ม |
| 1968–1970 | −36.1% | ~18 เดือน | ~39 เดือน | เงินเฟ้อ, เวียดนาม, เงินตึง |
| 1973–1974 | −48.2% | ~21 เดือน | ~90 เดือน (7.5 ปี) | คว่ำบาตรน้ำมัน, สแตกเฟลชัน |
| 1980–1982 | −27.1% | ~20 เดือน | ~23 เดือน | ช็อกดอกเบี้ยของวอลค์เกอร์ |
| 1987 | −33.5% | ~3 เดือน | ~23 เดือน | แบล็กมันเดย์ |
| 2000–2002 | −49.1% | ~31 เดือน | ~86 เดือน (7.2 ปี) | ฟองสบู่ดอตคอมแตก, 11 ก.ย. |
| 2007–2009 | −56.8% | ~17 เดือน | ~66 เดือน (5.5 ปี) | วิกฤตการเงินโลก |
| 2020 | −33.9% | ~1 เดือน | ~6 เดือน | การระบาดของโควิด-19 |
| 2022 | −25.4% | ~9 เดือน | ~25 เดือน | เงินเฟ้อ, วัฏจักรขึ้นดอกเบี้ยของเฟด |
หมายเหตุเรื่องการนับ: ภายใต้นิยาม "ยอดสู่ก้นหลุมเดียว บนพื้นฐานราคาปิด" ที่ Yardeni และ S&P ใช้ มี ตลาดหมีที่แยกจากกัน 22 ครั้งนับตั้งแต่ปี 1929 แหล่งข้อมูลที่ถูกอ้างถึงบ่อยบางแห่ง (Ned Davis Research ผ่าน Hartford Funds) นับ 27 ครั้ง เพราะแบ่งการล่มสลายปี 1929–1932 ออกเป็นห้าช่วงที่เกิน 20% และแยก 2000–02 กับ 2007–09 ออกเป็นสองช่วงต่อครั้ง ทั้งสองวิธีสอดคล้องกันภายในตัวเอง — สิ่งสำคัญเมื่ออ้างสถิติ "จำนวนตลาดหมี" ใด ๆ คือการรู้ว่าใช้นิยามใด ตารางข้างต้นรวมแต่ละเหตุการณ์เป็นการลดลงต่อเนื่องครั้งเดียว ซึ่งเป็นกรอบอ้างอิงที่ชัดเจนกว่า
ค่าผิดปกติปี 1929: ทำไมจึงใช้เวลา 25 ปี
การล่มสลายปี 1929 สมควรมีย่อหน้าของตัวเอง เพราะมันบิดเบือนค่าเฉลี่ยทุกตัว และเป็นตัวเลขที่ถูกอ้างผิดมากที่สุดในประวัติศาสตร์ตลาด จากยอดในเดือนกันยายน 1929 S&P Composite ร่วงลงราว 83% ถึง 86% สู่ก้นหลุมในเดือนมิถุนายน 1932 — การลดลงที่ลึกที่สุดเท่าที่บันทึกไว้อย่างทิ้งห่าง แต่ตัวเลขที่ผู้คนพูดซ้ำ ๆ — "ใช้เวลา 25 ปีจึงฟื้นตัว" — ต้องระวัง
บน พื้นฐานราคา S&P Composite ปิดที่จุดสูงสุดใหม่เหนือยอดปี 1929 เมื่อ เดือนกันยายน 1954 — ราวหนึ่งในสี่ศตวรรษ เหตุที่นานเช่นนั้นเพราะทศวรรษ 1930 และ 1940 ไม่ใช่ตลาดหมีครั้งเดียวกับการฟื้นตัวครั้งเดียว แต่เป็นกองซ้อนของพวกมัน ดัชนีต้องไต่กลับผ่านตลาดหมีของปี 1937–38 (ร่วงอีก −54%) การลดลงในยุคสงครามโลกครั้งที่สองของปี 1939–1942 และตลาดหมีของปี 1946–1949 ก่อนจึงทะลุยอดเดิมได้ในที่สุดในปี 1954 โปรดสังเกตด้วยว่าหมุดหมายที่ถูกอ้างบ่อย "25 ปีถึงเดือนพฤศจิกายน 1954" มักหมายถึง ดัชนีอุตสาหกรรมดาวโจนส์ (Dow Jones) ไม่ใช่ S&P — ดัชนีทั้งสองฟื้นตัวห่างกันเพียงไม่กี่เดือน แต่ไม่ใช่ชุดข้อมูลเดียวกัน
มีอีกข้อแม้หนึ่งที่ควรกล่าวตรง ๆ เพราะมันเปลี่ยนข้อสรุป: บน พื้นฐานผลตอบแทนรวม — นำเงินปันผลกลับมาลงทุนซ้ำ ซึ่งเป็นวิธีที่นักลงทุนจริงสัมผัสตลาด — จุดคุ้มทุนของปี 1929 มาถึงเร็วกว่ามาก ราวกลางทศวรรษ 1930 ถึงกลางทศวรรษ 1940 ขึ้นกับสมมติฐานเรื่องภาวะเงินฝืด ไม่ใช่ปี 1954 อัตราผลตอบแทนเงินปันผลในยุคนั้นสูง และรายได้ที่นำกลับมาลงทุนซ้ำคิดเป็นส่วนสำคัญของผลตอบแทน ทุกตัวเลขการฟื้นตัวในบทความนี้เป็นพื้นฐานราคาเท่านั้นเพื่อความสอดคล้อง แต่ช่องว่างระหว่างราคากับผลตอบแทนรวมกว้างที่สุดก็ตรงนี้เอง
ทำไมตลาดหมีที่ลึกจึงใช้เวลานานนัก: คณิตศาสตร์ของการฟื้นตัว
มีเหตุผลทางคณิตศาสตร์ที่แข็งกร้าวว่าทำไมตลาดหมี −50% จึงใช้เวลาหลายปี ขณะที่การปรับฐาน −20% ถูกลืมในไม่กี่เดือน และมันไม่เกี่ยวกับอารมณ์เลย การขาดทุนเป็นเปอร์เซ็นต์กับกำไรเป็นเปอร์เซ็นต์ที่ต้องใช้ลบล้างมันไม่สมมาตรกัน ขาดทุน 20% คุณต้องได้ +25% จึงคืนทุน ขาดทุน 33% ต้องได้ +50% ขาดทุน 50% ต้องได้ +100% เต็ม ๆ — ตลาดต้องเพิ่มเป็นสองเท่าตามตัวอักษร ขาดทุน 57% อย่างปี 2008 ต้องได้ +133% และ −83% ถึง −86% ของการล่มสลายปี 1929 เรียกร้องกำไรราว +490% ถึง +610% เพียงเพื่อคืนทุน
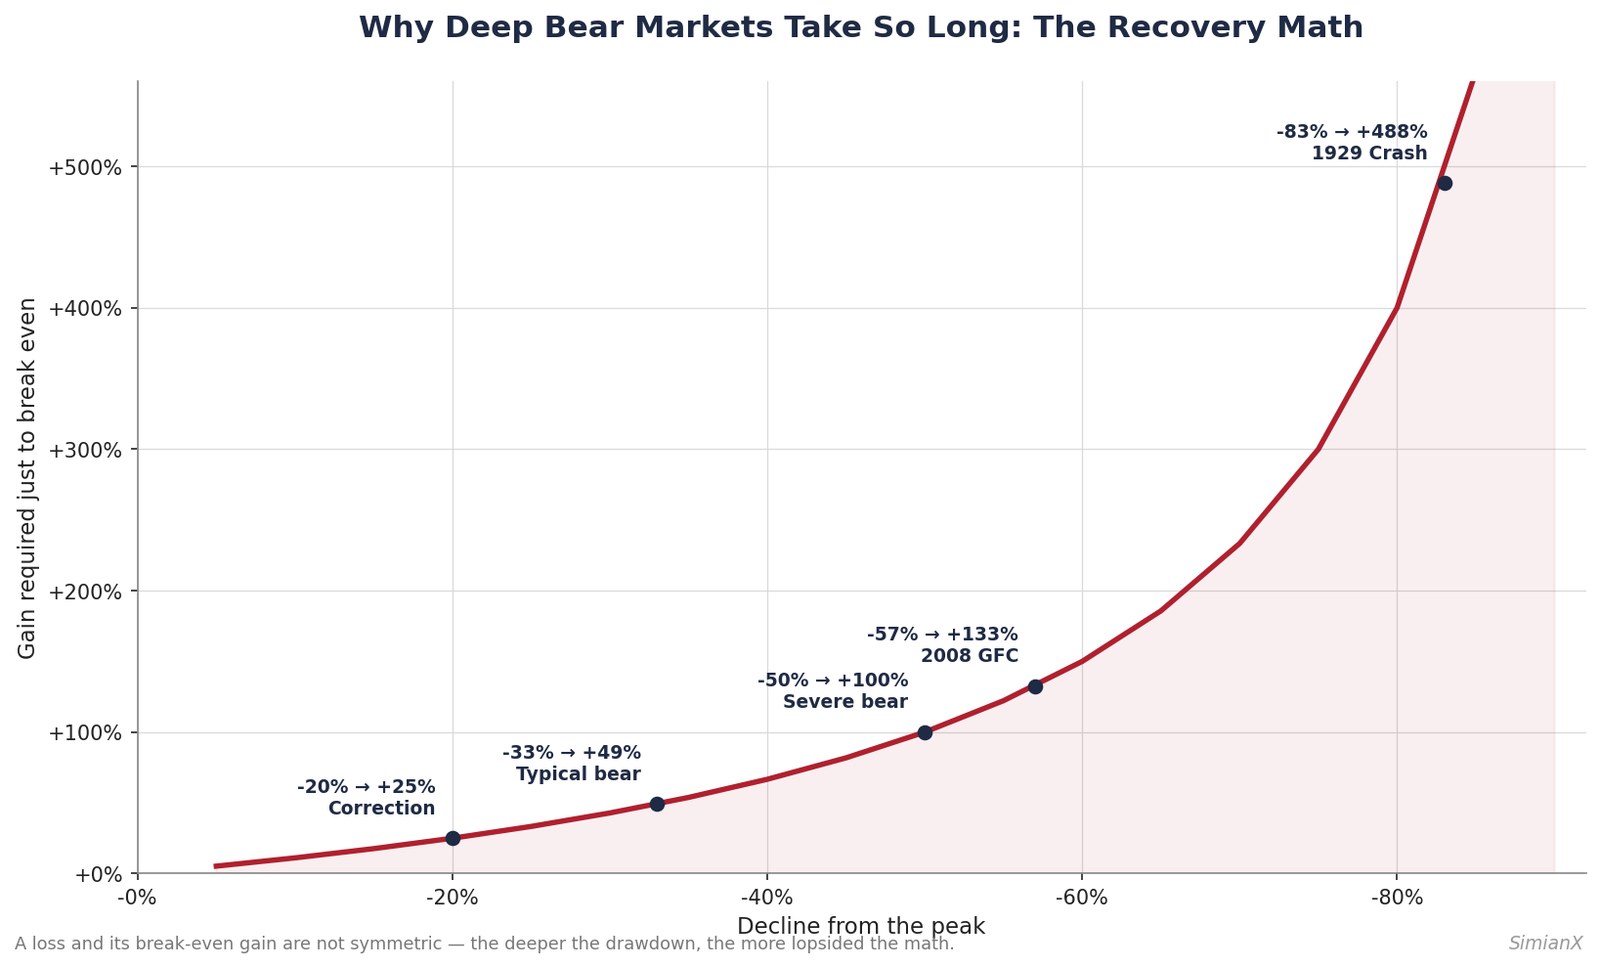
ความสัมพันธ์เชิงนูนนี้เองคือเหตุผลที่คอลัมน์การฟื้นตัวในตารางเติบโตเร็วกว่าคอลัมน์การลดลงมาก ตลาดที่ทบต้น สมมติ 8% ต่อปี ใช้เวลาราวสามปีจึงให้กำไร +25% แต่เกือบเก้าปีจึงให้ +100% ความลึกของหลุมกำหนดพื้นล่างให้เวลาฟื้นตัวซึ่งไม่มีปริมาณความหวังใดทำให้สั้นลงได้ มันยังเป็นข้อโต้แย้งที่หนักแน่นที่สุดว่าทำไมการหลีกเลี่ยงส่วนที่ลึกที่สุดของการลดลงจึงสำคัญกว่าการจับก้นหลุมให้แม่นยำ — คณิตศาสตร์ลงโทษการขาดทุนที่ลึกอย่างไม่ได้สัดส่วน
ข้อมูลแสดงอะไรจริง ๆ: ห้ารูปแบบ
1. การฟื้นตัวเร็วขึ้น ตลาดหมีสองครั้งล่าสุด คือปี 2020 และ 2022 คลี่คลายใน 6 และ 25 เดือนตามลำดับ ส่วนการร่วงเกือบถึงตลาดหมีในปี 2025 (−18.9%) คลี่คลายในราว 4 เดือน สภาพคล่องที่ลึกกว่า การตอบสนองเชิงนโยบายที่เร็วกว่า และดัชนีที่กระจุกตัวมากขึ้นและมีมาร์จินสูงขึ้น ได้บีบเวลาฟื้นตัวเทียบกับทศวรรษ 1970 เมื่อตลาดหมีเพียงครั้งเดียวสามารถกลืนกินทศวรรษส่วนใหญ่ได้
2. ความลึกทำนายระยะเวลา — อย่างหลวม ๆ สี่การฟื้นตัวที่ยาวที่สุด (1929, 1973–74, 2000–02, 2007–09) ก็อยู่ในกลุ่มการลดลงที่ลึกที่สุดด้วย แต่ความลึกไม่ใช่ชะตากรรม: การล่มสลายปี 1987 เป็นการร่วง −33.5% แต่ฟื้นตัวในราว 23 เดือน ขณะที่ตลาดหมีที่ตื้นกว่าของปี 1968–70 ใช้ 39 เดือน สิ่งที่ทำให้การฟื้นตัวยืดออกไม่ใช่แค่ว่าตลาดร่วงไปไกลแค่ไหน แต่คือ เศรษฐกิจพื้นฐานพังด้วยหรือไม่ — ภาวะถดถอยจากงบดุล (2008) หรือระบอบเงินเฟ้อเชิงโครงสร้าง (ทศวรรษ 1970) ทำให้การไต่ขึ้นยืดยาว
3. การร่วงที่เร็วฟื้นตัวเร็ว; การกัดกร่อนที่ช้าฟื้นตัวช้า การลดลงปี 2020 และ 1987 แรงและสั้น — และทั้งคู่เยียวยาได้ค่อนข้างเร็ว ตลาดหมีปี 2000–02 และ 1973–74 ปรับตัวลงต่อเนื่องสองถึงสามปี และการฟื้นตัวลากยาวกว่าเจ็ดปี การลดลงที่ยืดเยื้อมักส่งสัญญาณถึงปัญหาเศรษฐกิจที่ลึกกว่า และการฟื้นตัวสืบทอดน้ำหนักนั้น
4. การลดลงสั้น; การรอคอยยาว ตลอดประวัติศาสตร์ ตลาดหมีโดยเฉลี่ยใช้เวลาไม่ถึงหนึ่งปีจึงถึงก้นหลุม แต่หลายปีจึงฟื้นตัว นักลงทุนประเมิน การรอคอย ต่ำเกินไปอย่างสม่ำเสมอ ไม่ใช่ การร่วง
5. ทุกครั้งฟื้นตัว ตลาดหมียี่สิบสองครั้ง จุดสูงสุดเป็นประวัติการณ์ใหม่ยี่สิบสองครั้ง S&P 500 มีสถิติ 100% ที่ท้ายที่สุดทำให้นักลงทุนซึ่งถือไว้ (หรือซื้อต่อเนื่อง) กลับมาเท่าทุน นั่นคือข้อโต้แย้งฝั่งกระทิงทั้งหมดของการลงทุนระยะยาวบีบลงในประโยคเดียว — แม้ "ท้ายที่สุด" จะเคยหมายถึง 25 ปีสักครั้ง
แล้ว "ตลาดหมี" ปี 1990 ล่ะ?
คุณจะเห็นบางรายการรวมตลาดหมีปี 1990 ที่ผูกกับราคาน้ำมันพุ่งจากสงครามอ่าว บน พื้นฐานราคาปิด S&P 500 ร่วง 19.9% จากยอดเดือนกรกฎาคม 1990 สู่จุดต่ำสุดเดือนตุลาคม 1990 — ต่ำกว่าเกณฑ์ 20% เพียงนิดเดียว — นิยามที่เคร่งครัดจึงจัดมันเป็น การปรับฐาน ที่ลึก ไม่ใช่ตลาดหมี ระหว่างวันมันเกิน 20% ชั่วครู่ เราตัดมันออกจากตารางที่มีเลขลำดับเพื่อความสอดคล้อง แต่ก็ควรรู้: การฟื้นตัวจากจุดต่ำนั้นสู่ยอดใหม่ใช้เวลาเพียงราวสี่เดือน หนึ่งในที่เร็วที่สุดเท่าที่บันทึกไว้ เพราะเศรษฐกิจพื้นฐานแข็งแรงกว่าที่พาดหัวข่าวบอกใบ้มาก เป็นเครื่องเตือนที่มีประโยชน์: นิยาม ที่คุณใช้เปลี่ยนการนับ
ปี 2025 และ 2026: การลดลงล่าสุดเทียบกับประวัติศาสตร์
เส้น 20% เส้นเดียวกันนี้ยังกำหนดด้วยว่าแรงขายรอบล่าสุดจะถูกบันทึกอย่างไร ในปี 2025 ระหว่างแรงกระแทกจากภาษีนำเข้า S&P 500 ร่วงลง 18.9% บนพื้นฐานราคาปิด จากระดับสูงสุดเป็นประวัติการณ์ 6,144.15 จุดเมื่อวันที่ 19 กุมภาพันธ์ สู่ 4,982.77 จุดเมื่อวันที่ 8 เมษายน ระหว่างวันของวันที่ 7 เมษายน ดัชนีลงไปต่ำกว่าจุดสูงสุดเกิน 20% แต่ไม่มีราคาปิดวันใดข้ามเส้นนั้น ดังนั้น — เช่นเดียวกับปี 1990 — นิยามมาตรฐานจึงบันทึกเป็นการปรับฐาน ไม่ใช่ตลาดหมี ดัชนีปิดที่จุดสูงสุดใหม่ 6,173.07 จุดเมื่อ วันที่ 27 มิถุนายน 2025 ราวสี่เดือนหลังยอดเดือนกุมภาพันธ์
ในปี 2026 การลดลงจากราคาปิดถึงราคาปิดที่ลึกที่สุดจนถึงตอนนี้คือ 9.1% ระหว่างวันที่ 27 มกราคมถึง 30 มีนาคม S&P 500 ปิดที่ระดับสูงสุดเป็นประวัติการณ์ 7,818.93 จุดเมื่อวันที่ 6 ตุลาคม 2026 และอยู่ต่ำกว่าระดับนั้นราว 1% ในวันที่ 15 ตุลาคม ผลคือ ปี 2022 ยังคงเป็นตลาดหมีครั้งล่าสุดที่จบสมบูรณ์แล้ว: ลดลง 25.4% จากวันที่ 3 มกราคมถึง 12 ตุลาคม 2022 และปิดที่จุดสูงสุดใหม่เมื่อวันที่ 19 มกราคม 2024
| เหตุการณ์ | การลดลง (ราคาปิด) | ยอดสู่ก้นหลุม | ยอดสู่จุดสูงสุดใหม่ | นับเป็นตลาดหมีหรือไม่ |
|---|---|---|---|---|
| ค่าเฉลี่ยของตลาดหมี 11 ครั้งตั้งแต่ปี 1945 | −34.6% | ~12 เดือน | ~37 เดือน | — |
| ค่ามัธยฐานของตลาดหมี 11 ครั้งตั้งแต่ปี 1945 | −33.5% | ~9 เดือน | ~23 เดือน | — |
| การทรุดตัวจากโควิด-19 ปี 2020 | −33.9% | ~1 เดือน | ~6 เดือน | ใช่ |
| ตลาดหมีจากเงินเฟ้อปี 2022 | −25.4% | ~9 เดือน | ~25 เดือน | ใช่ |
| แรงขายจากภาษีนำเข้าปี 2025 | −18.9% | ~1.6 เดือน | ~4 เดือน | ไม่ (การปรับฐาน) |
| ปี 2026 ถึงวันที่ 15 ตุลาคม | −9.1% | ~2 เดือน | ปิดสูงสุดเป็นประวัติการณ์เมื่อ 6 ต.ค. 2026 | ไม่ |
วิธีการ: แถวค่าเฉลี่ยและค่ามัธยฐานคำนวณจาก 11 แถวหลังปี 1945 ในตารางอ้างอิงด้านบน ตัวเลขปี 2025 และ 2026 เป็นราคาปิดรายวันจากประวัติ S&P 500 ของ Yahoo Finance ตรวจสอบไขว้กับข้อมูลดัชนีของ CNBC ซึ่งให้ราคาปิดตรงกันทุกวันที่อ้างถึง ดัชนีรายกลุ่มอุตสาหกรรมแกว่งแรงกว่าตลาดโดยรวมมาก — ดัชนีชิปร่วงราว 29% ในช่วงมิถุนายนถึงกรกฎาคม 2026 เพียงช่วงเดียว ดังที่ตารางตลาดหมีเซมิคอนดักเตอร์ทุกครั้งตั้งแต่ปี 1995ของเราแสดงไว้
โมเดล AI อ่านการฟื้นตัวของตลาดหมีอย่างไร
เหตุที่ตารางอ้างอิงนี้สำคัญต่อเทรดเดอร์วันนี้คือการฟื้นตัวไม่ใช่เรื่องสุ่ม — มันมีโครงสร้างที่เกิดซ้ำได้ และโครงสร้างคือสิ่งที่โมเดล AI สมัยใหม่ถูกสร้างมาเพื่อตรวจจับพอดี ที่ SimianX โมเดลภาษาขนาดใหญ่จาก OpenAI, Anthropic, Google และ xAI วิเคราะห์สภาพตลาดแบบสดและวางคำสั่งซื้อขายจำลอง ดังนั้นคุณจึงเห็นได้ว่าโมเดลต่าง ๆ ให้เหตุผลเรื่องการลดลงและการฟื้นตัวอย่างไรแบบเรียลไทม์บน กระดานจัดอันดับโมเดล AI
สัญญาณการฟื้นตัวที่เชื่อถือได้ในเชิงประวัติศาสตร์บางอย่างที่โมเดล AI สามารถถ่วงน้ำหนัก:
- แรงผลักความกว้าง (breadth thrust): สัดส่วนหุ้นที่ปรับขึ้นพุ่งจากก้นหลุม ซึ่งนำหน้าการฟื้นตัวที่ยั่งยืนทุกครั้งในตาราง
- ลักษณะของการลดลง: การร่วงเร็วที่ขับโดยสภาพคล่อง (2020) เทียบกับการกัดกร่อนช้าที่ขับโดยปัจจัยพื้นฐาน (2000–02) ซึ่งดังที่คณิตศาสตร์การฟื้นตัวข้างต้นแสดง นำไปสู่ไทม์ไลน์ที่ต่างกันมาก
- จุดเปลี่ยนเชิงนโยบาย: การหันจากการคุมเข้มทางการเงินสู่การผ่อนคลาย ซึ่งนำหน้าการฟื้นตัวของปี 1982, 2009 และ 2020
- การหมุนของผู้นำ: หุ้นใดนำตลาดกระทิงใหม่ หลังปี 2009 คือหุ้นยักษ์อย่าง Apple และ Amazon; หลังปี 2020 คือ Nvidia และ Microsoft ที่พาดัชนีกลับสู่จุดสูงสุด
คุณนำสิ่งนี้ไปใช้ได้โดยไม่ต้องจ้องจอทั้งวัน ออโตไพลอตหุ้น ของ SimianX ให้โมเดล AI เฝ้าติดตามรายการเฝ้าดูของคุณอย่างต่อเนื่องและทำให้สัญญาณปรากฏขึ้น และเครื่องยนต์เดียวกันขับเคลื่อน กระดานจัดอันดับคริปโต สำหรับสินทรัพย์ดิจิทัล ซึ่งมีวัฏจักรตลาดหมีและการฟื้นตัวเป็นของตัวเอง — สั้นกว่าและรุนแรงกว่ามาก ดู ราคา เพื่อทราบว่าออโตไพลอตถูกแบ่งระดับอย่างไร
บทเรียนสำหรับนักลงทุนจากหนึ่งศตวรรษของการฟื้นตัว
- การอยู่ในตลาดชนะการจับก้นหลุม เพราะคณิตศาสตร์การฟื้นตัวลงโทษการขาดทุนที่ลึก นักลงทุนที่ทำได้ดีที่สุดมักไม่ใช่คนที่ร้องเรียกก้นหลุมได้แม่น — แต่เป็นคนที่ซื้อต่อเนื่องผ่านมันไปและรอจุดสูงสุดใหม่ครั้งถัดไป
- ขอบเขตเวลาของคุณตัดสินว่าตลาดหมีอยู่รอดได้หรือไม่ การฟื้นตัว 25 ปีเป็นหายนะหากคุณเกษียณในปีที่สาม และไม่เป็นไรหากคุณอายุ 30 จงปรับสัดส่วนหุ้นให้เข้ากับขอบเขตเวลาที่คุณมีจริง
- ลึกคือศัตรูของเร็ว ตลาดหมีที่ตื้นเป็นเนินชะลอความเร็ว; ตลาดหมี −50% เป็นทางอ้อมหลายปี การบริหารความเสี่ยงส่วนใหญ่คือการไม่เข้าร่วมในส่วนที่ลึกที่สุดของการลดลง
- การลดลงจะรู้สึกยาวนานกว่าที่ข้อมูลบอก และการฟื้นตัวยาวนานยิ่งกว่า จงวางแผนเผื่อการรอคอย ไม่ใช่แค่การร่วง
คำถามที่พบบ่อย: ตลาดหมี S&P 500 และเวลาฟื้นตัว
ตลาดหุ้นใช้เวลาฟื้นตัวจากตลาดหมีนานแค่ไหน?
สำหรับตลาดหมี 11 ครั้งของ S&P 500 นับตั้งแต่ปี 1945 ระยะเวลาจากยอดเดิมจนปิดที่จุดสูงสุดใหม่เฉลี่ยราว 37 เดือน ค่ามัธยฐานราว 23 เดือน ช่วงกว้างตั้งแต่ราวหกเดือน (2020) ถึงราว 90 เดือน (1973–74) หากรวมปี 1929 การรอที่ยาวที่สุดคือราว 25 ปีบนพื้นฐานราคา
ตลาดหมีครั้งล่าสุดเกิดขึ้นเมื่อไร?
ตลาดหมีของ S&P 500 ครั้งล่าสุดที่จบสมบูรณ์คือช่วงวันที่ 3 มกราคมถึง 12 ตุลาคม 2022 ลดลง 25.4% บนพื้นฐานราคาปิด ดัชนีปิดที่จุดสูงสุดใหม่เมื่อวันที่ 19 มกราคม 2024 ราว 25 เดือนหลังยอดเดิม แรงขายจากภาษีนำเข้าปี 2025 หยุดที่ −18.9% บนพื้นฐานราคาปิด จึงนับเป็นการปรับฐาน
การฟื้นตัวของตลาดหมีที่ยาวที่สุดในประวัติศาสตร์คือครั้งใด?
การล่มสลายปี 1929 บนพื้นฐานราคา S&P Composite ไม่ได้ปิดเหนือยอดเดือนกันยายน 1929 จนถึงเดือนกันยายน 1954 ราว 25 ปีต่อมา เพราะดัชนีต้องผ่านตลาดหมีอีกหลายครั้งในทศวรรษ 1930 และ 1940 หากนำเงินปันผลกลับมาลงทุนซ้ำ จุดคุ้มทุนมาถึงเร็วกว่ามาก ราวกลางทศวรรษ 1930 ถึงกลางทศวรรษ 1940
การฟื้นตัวของตลาดหมีที่เร็วที่สุดคือครั้งใด?
การทรุดตัวจากโควิด-19 ปี 2020 S&P 500 ร่วง 33.9% จากวันที่ 19 กุมภาพันธ์ถึง 23 มีนาคม 2020 จากนั้นปิดที่จุดสูงสุดใหม่เมื่อวันที่ 18 สิงหาคม 2020 ราวหกเดือนหลังยอดเดิม เป็นการฟื้นตัวเต็มที่ที่เร็วที่สุดในตาราง
S&P 500 เคยมีตลาดหมีกี่ครั้งตั้งแต่ปี 1929?
การลดลง 20% ขึ้นไปที่แยกจากกัน 22 ครั้งบนพื้นฐานราคาปิด ตามนิยามที่ Yardeni Research และ S&P ใช้ หรือ 27 ครั้งตามวิธีของ Ned Davis Research ซึ่งแบ่งการล่มสลายที่ลึกที่สุดออกเป็นหลายช่วง ตารางด้านบนรวมไว้เป็น 12 เหตุการณ์ต่อเนื่อง
ตลาดหมีทุกครั้งฟื้นตัวหรือไม่?
จนถึงตอนนี้ ใช่ ตลาดหมีของ S&P 500 ทุกครั้งที่มีบันทึกไว้ล้วนตามมาด้วยจุดสูงสุดเป็นประวัติการณ์ใหม่บนพื้นฐานราคา สิ่งที่ต่างกันคือระยะเวลารอ ตั้งแต่ราวหกเดือนถึงราว 25 ปี
ทำไมการขาดทุน 50% ต้องใช้กำไร 100% จึงฟื้นตัว?
การขาดทุนและกำไรไม่สมมาตรกัน หาก 100 ดอลลาร์ร่วง 50% เหลือ 50 ดอลลาร์ ต้องเพิ่มเป็นสองเท่าจึงกลับสู่ 100 ดอลลาร์ การขาดทุน 20% ต้องการกำไร 25% และการขาดทุน 56.8% ในปี 2008 ต้องการกำไรราว 131% นี่คือเหตุผลที่ตลาดหมียิ่งลึกยิ่งใช้เวลาฟื้นตัวนาน
บทสรุป
หนึ่งศตวรรษของข้อมูลส่งสารแบบสองส่วน ส่วนแรก S&P 500 ไม่เคยล้มเหลวในการฟื้นตัวจากตลาดหมี — ยี่สิบสองการลดลง ยี่สิบสองยอดใหม่ ส่วนที่สอง การรอคอยถูกกำหนดด้วยความลึกและด้วยสุขภาพของเศรษฐกิจพื้นฐาน และอยู่ในช่วงตั้งแต่ครึ่งปีถึงหนึ่งในสี่ศตวรรษ คณิตศาสตร์ของการฟื้นตัวคือเส้นด้ายที่ร้อยตลอด: ยิ่งหลุมลึก การไต่ออกยิ่งไม่ได้สัดส่วน สำหรับนักลงทุนระยะยาว นั่นสนับสนุนให้อยู่ในตลาดและบริหารความลึกของการลดลง แทนที่จะพยายามจับก้นหลุมให้แม่นยำ เพื่อดูว่าโมเดล AI ชั้นนำในวันนี้อ่านตลาดปัจจุบันบนฉากหลังทางประวัติศาสตร์เดียวกันนี้อย่างไร สำรวจ กระดานจัดอันดับโมเดล AI ของ SimianX และ ออโตไพลอตหุ้น
อ่านที่เกี่ยวข้อง
- ซื้อตามรูปแบบการบุกรุก: อิรัก 2003 S&P 500 พุ่ง +15%
- ตลาดหมี S&P 500 ทุกครั้งตั้งแต่ปี 1929: ระยะเวลาและการฟื้นตัว
- S&P 500 รับมือกับแรงกระแทกน้ำมันอย่างไร: ปี 1973 ถึง 2026
- ทองคำในทุกภาวะถดถอยของสหรัฐตั้งแต่ปี 1973: สกอร์การ์ดความปลอดภัย
- ทุกวัฏจักรลดดอกเบี้ยของเฟดตั้งแต่ปี 1980: หุ้น พันธบัตร ทองคำ
- ตลาดหมีเซมิคอนดักเตอร์: ทุกการดิ่งของดัชนี SOX 1995–2026
- 20 วันที่ S&P 500 ร่วงหนักที่สุดในประวัติศาสตร์ และสิ่งที่ตามมา
- คลังข้อมูลอ้างอิงประวัติศาสตร์ตลาด
- กระดานจัดอันดับโมเดล AI ของ SimianX
- ออโตไพลอตหุ้น
- กระดานจัดอันดับคริปโต
- เรื่องราวทั้งหมด