 โดย Marcus Reeve
ปฏิทินตลาดหุ้นทำงานอย่างไร: ข้อมูลรายเดือน 76 ปี
อัปเดตตุลาคม 2026 ข้อมูลถึงวันที่ 15 ตุลาคม 2026
คำตอบสั้นๆ: ตั้งแต่ปี 1950 เดือนที่ดีที่สุดของ S&P 500 คือพฤศจิกายน (เฉลี่ย +1.9%) เมษายน (+1.4%) และธันวาคม (+1.4% เป็นบวกใน 72% ของปี) เดือนที่แย่ที่สุดคือกันยายน (−0.6% เป็นบวกเพียง 45% ของปี) ในปี 2026 กันยายนลดลง 0.4% และเมษายนเพิ่มขึ้น 10.4%
ทุกปี เทรดเดอร์ต่างถามคำถามเดิมสองข้อ: เดือนไหนคือเดือนที่ดีที่สุดสำหรับตลาดหุ้น และเดือนไหนที่ควรระวัง? ฤดูกาลของ S&P 500 — แนวโน้มที่ดัชนีจะให้ผลตอบแทนแตกต่างกันไปตามเดือนในปฏิทิน — เป็นหนึ่งในแบบแผนที่เก่าแก่และถูกศึกษามากที่สุดในโลกการเงิน เอกสารอ้างอิงนี้รวบรวมผลตอบแทนเฉลี่ยรายเดือนโดยประมาณของ S&P 500 ตั้งแต่ปี 1950 ถึง 2025 อธิบายความผิดปกติอันโด่งดังที่อยู่เบื้องหลัง — ปรากฏการณ์เดือนกันยายน, "Sell in May and go away" (ขายเดือนพฤษภาแล้วถอยห่าง), แรลลี่ซานตาคลอส และวัฏจักรประธานาธิบดี — และแสดงให้เห็นว่าข้อมูลบ่งบอกอะไรสำหรับช่วงที่เหลือของปี 2026 ซึ่งเป็นปีเลือกตั้งกลางเทอมที่ในประวัติศาสตร์มักนั่งอยู่ในตำแหน่งที่อ่อนแอที่สุดของวัฏจักรสี่ปี
คำเตือนหนึ่งข้อก่อนเข้าสู่ตาราง: ฤดูกาลอธิบาย ค่าเฉลี่ยตลอด 76 ปี ไม่ใช่การรับประกันสำหรับปีใดปีหนึ่ง จงปฏิบัติต่อมันในฐานะบริบทที่เอียงความน่าจะเป็น อย่าใช้เป็นสัญญาณเดี่ยวๆ เด็ดขาด ในตอนท้ายเราจะกลับมาดูว่าเทรดเดอร์เชิงระบบนำมันไปผสานกับข้อมูลสดจริงๆ อย่างไร
ตารางฤดูกาลรายเดือนฉบับสมบูรณ์ (1950–2025)
ตารางด้านล่างสรุปผลตอบแทนราคาเฉลี่ยโดยประมาณและสัดส่วนของเดือนที่เป็นบวกของ S&P 500 ในแต่ละเดือนปฏิทินตั้งแต่ปี 1950 ตัวเลขเป็นค่าเฉลี่ยของการเปลี่ยนแปลงราคารายเดือน คำนวณจากราคาปิดสิ้นเดือนในข้อมูลย้อนหลัง S&P 500 ของ Yahoo Finance (ฐานเดือนธันวาคม 1949) และตรวจสอบไขว้กับข้อมูลดัชนีของ CNBC ซึ่งต่างกันไม่เกินราว 0.1 จุดเปอร์เซ็นต์ต่อเดือน คอลัมน์ "2026" แสดงผลจริงของแต่ละเดือนในปีนี้ ตารางนี้เป็นส่วนหนึ่งของศูนย์รวมข้อมูลอ้างอิงประวัติศาสตร์ตลาดของเรา
| เดือน | ผลตอบแทนเฉลี่ย | % ของปีที่บวก | อันดับ | 2026 | หมายเหตุตามฤดูกาล |
|---|---|---|---|---|---|
| มกราคม | +1.1% | 61% | 5 | +1.4% | "ปรากฏการณ์มกราคม" + เงินไหลเข้าปีใหม่ |
| กุมภาพันธ์ | 0.0% | 54% | 11 | −0.9% | ช่วงเงียบกลางไตรมาส |
| มีนาคม | +1.0% | 64% | 6 | −5.1% | การปรับสมดุลพอร์ตปลายไตรมาส |
| เมษายน | +1.4% | 70% | 2 | +10.4% | เดือนที่แข็งแกร่งที่สุดของฤดูใบไม้ผลิ |
| พฤษภาคม | +0.4% | 62% | 8 | +5.2% | จุดเริ่มต้นของ "ครึ่งปีที่อ่อนแอ" |
| มิถุนายน | +0.2% | 55% | 9 | −1.1% | มักแกว่งออกข้าง ขาดความเชื่อมั่น |
| กรกฎาคม | +1.3% | 61% | 4 | −0.1% | เดือนที่ดีที่สุดของฤดูร้อน |
| สิงหาคม | 0.0% | 55% | 10 | +2.6% | สภาพคล่องบาง ตลาดช่วงพักร้อน |
| กันยายน | −0.6% | 45% | 12 | −0.4% | ปรากฏการณ์เดือนกันยายน — เดือนที่แย่ที่สุด |
| ตุลาคม | +0.9% | 59% | 7 | +1.2% (ถึง 15 ต.ค.) | เดือนที่ผันผวนที่สุด แต่เป็น "นักฆ่าหมี" |
| พฤศจิกายน | +1.9% | 70% | 1 | — | เดือนที่ดีที่สุดโดยเฉลี่ย |
| ธันวาคม | +1.4% | 72% | 3 | — | อัตราชนะสูงสุดในบรรดาทุกเดือน |
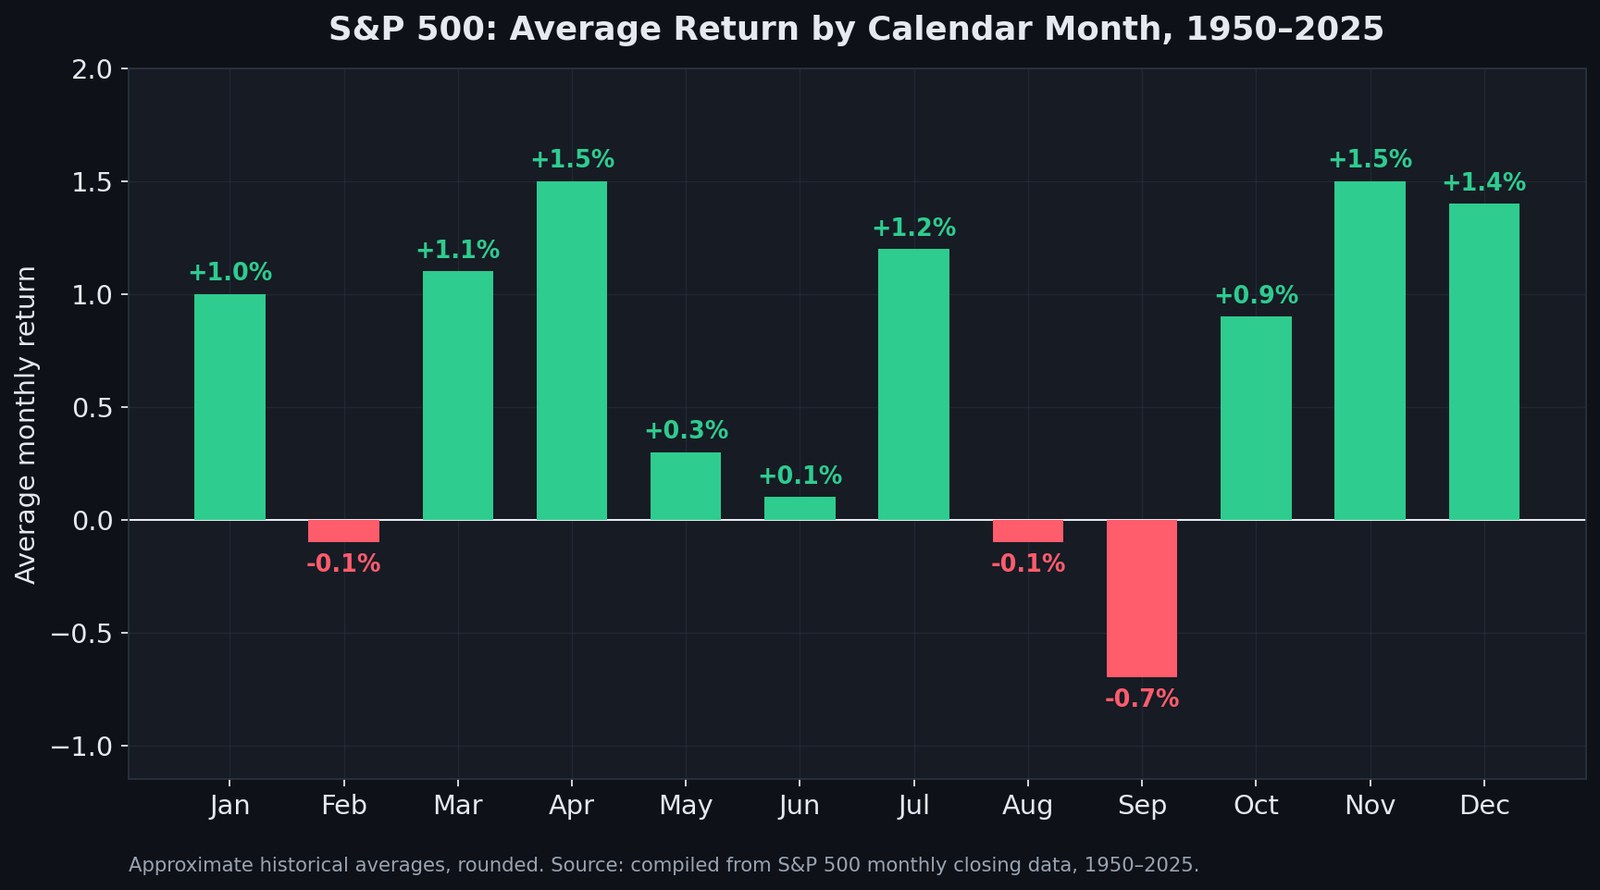
ข้อเท็จจริงสามประการโดดเด่นออกมาจากข้อมูลเจ็ดทศวรรษ:
- พฤศจิกายน เมษายน และธันวาคมคือเดือนที่แข็งแกร่งที่สุด ทั้งสามเดือนรวมผลตอบแทนเฉลี่ยสูงสุด (+1.4% ถึง +1.9%) เข้ากับอัตราชนะสูง (เป็นบวก 70–72%) หน้าต่างพฤศจิกายน–เมษายนบรรจุห้าในหกเดือนที่แข็งแกร่งที่สุด
- กันยายนคือเดือนเดียวที่แย่อย่างวางใจได้ เป็นเดือนเดียวที่มีทั้งค่าเฉลี่ยติดลบชัดเจน (−0.6%) และ อัตราชนะต่ำกว่า 50% (45%) เดือน "อ่อนแอ" อื่นๆ ทั้งหมด (กุมภาพันธ์ มิถุนายน สิงหาคม) ใกล้เคียงกับการโยนเหรียญรอบศูนย์มากกว่า
- ฤดูร้อนไม่ใช่หายนะ — มันคือเขตไร้ชีวิต พฤษภาคม มิถุนายน และสิงหาคมเฉลี่ยแล้วอยู่ราวศูนย์ ปัญหาของครึ่งปีที่อ่อนแอไม่ใช่การขาดทุนเฉลี่ยก้อนใหญ่ แต่คือในประวัติศาสตร์คุณเก็บเกี่ยวรางวัลได้น้อยมากเมื่อเทียบกับความเสี่ยงที่แบกไว้
ปรากฏการณ์เดือนกันยายน: ทำไมเดือนที่แย่ที่สุดยังคงทำผลงานต่ำกว่ามาตรฐาน
ปรากฏการณ์เดือนกันยายน คือความผิดปกติเชิงปฏิทินที่ดื้อรั้นที่สุดของหุ้นสหรัฐฯ ตั้งแต่ปี 1950 กันยายนเป็นเดือนที่แย่ที่สุดทั้งสำหรับ S&P 500, Dow และ Nasdaq พร้อมกัน และแบบแผนนี้ถูกบันทึกไว้ในตลาดนอกสหรัฐฯ ด้วยเช่นกัน
ทำไมมันจึงคงอยู่ในเมื่อความผิดปกติส่วนใหญ่ที่รู้จักกันถูกอาร์บิทราจจนหายไป? นักวิจัยเสนอคำอธิบายที่ทับซ้อนกันแทนที่จะเป็นคำตอบเดียวที่ชัดเจน:
- การปิดปีงบประมาณของกองทุนรวม กองทุนสหรัฐฯ จำนวนมากปิดปีงบประมาณวันที่ 31 ตุลาคม และเก็บเกี่ยวผลขาดทุนในเดือนกันยายน สร้างแรงขายเชิงกลไก
- การปรับพอร์ตหลังวันหยุด โต๊ะเทรดสถาบันกลับจากวันหยุดเดือนสิงหาคมและดำเนินการลดความเสี่ยงที่ค้างไว้พร้อมๆ กัน
- ปฏิทินการออกพันธบัตร กันยายนเป็นเดือนที่มีอุปทานหนี้ใหม่หนาแน่นในประวัติศาสตร์ ดูดสภาพคล่องออกจากหุ้น
- ความระมัดระวังที่เป็นจริงด้วยตัวเอง ผู้เล่นในตลาดจำนวนมากพอ คาดหวัง เดือนกันยายนที่อ่อนแอแล้วในตอนนี้ จึงลดความเสี่ยงล่วงหน้า ดึงความอ่อนแอให้มาถึงเร็วขึ้น
ไม่ว่าส่วนผสมของสาเหตุจะเป็นอย่างไร บทสรุปเชิงปฏิบัติก็เรียบง่าย: กันยายนเป็นเดือนที่ไม่ดีสำหรับการเพิ่มเลเวอเรจ และเป็นเดือนที่ในประวัติศาสตร์คุ้มค่าที่จะถือเครื่องมือป้องกันความเสี่ยง — แต่ไม่ใช่เหตุผลให้ล้างพอร์ต หากคุณต้องการจับตาเงื่อนไขที่เปลี่ยนการย่อตัวตามฤดูกาลให้กลายเป็นการดิ่งลงจริงๆ สัญญาณความกว้างของตลาด การปรับประมาณการกำไร และสเปรดเครดิตที่ติดตามในจุดเฝ้าระวังการดิ่งลงของวอลล์สตรีทของเราสำคัญกว่าปฏิทินมากนัก ในปี 2026 เดือนนี้เป็นไปตามแบบแผนเพียงเล็กน้อย: S&P 500 ลดลง 0.4% ในเดือนกันยายน
"Sell in May and Go Away": ข้อมูล 76 ปีแสดงอะไรกันแน่
กฎตามฤดูกาลที่โด่งดังที่สุดแบ่งปีออกเป็นสองครึ่ง: "ครึ่งที่แข็งแกร่ง" จากพฤศจิกายนถึงเมษายน และ "ครึ่งที่อ่อนแอ" จากพฤษภาคมถึงตุลาคม คำขวัญนี้เก่าแก่กว่า S&P 500 ยุคใหม่ — มันมีต้นกำเนิดจากโบรกเกอร์ลอนดอนที่ออกไปพักร้อนฤดูร้อน — แต่ข้อมูลเบื้องหลังเป็นของจริง
ตั้งแต่ปี 1950 S&P 500 เฉลี่ย +7.0% ในพฤศจิกายน–เมษายน เทียบกับ +2.1% ในพฤษภาคม–ตุลาคม โดยครึ่งฤดูหนาวเป็นบวกใน 76% ของปี และครึ่งฤดูร้อนใน 66% เมื่อทบต้นตลอด 76 ปี ช่องว่างนั้นกว้างมาก: เงิน $10,000 ที่ลงทุนเฉพาะครึ่งฤดูหนาวเติบโตเป็นราว $1.17 ล้าน ขณะที่เงิน $10,000 เดียวกันที่ลงทุนเฉพาะครึ่งฤดูร้อนเติบโตเป็นเพียงราว $34,000 ในปี 2026 ดัชนีเพิ่มขึ้นราว 7.4% จากสิ้นเดือนเมษายนถึงวันที่ 15 ตุลาคม ซึ่งสูงกว่าค่าเฉลี่ยระยะยาวของช่วงพฤษภาคม–ตุลาคมแล้ว
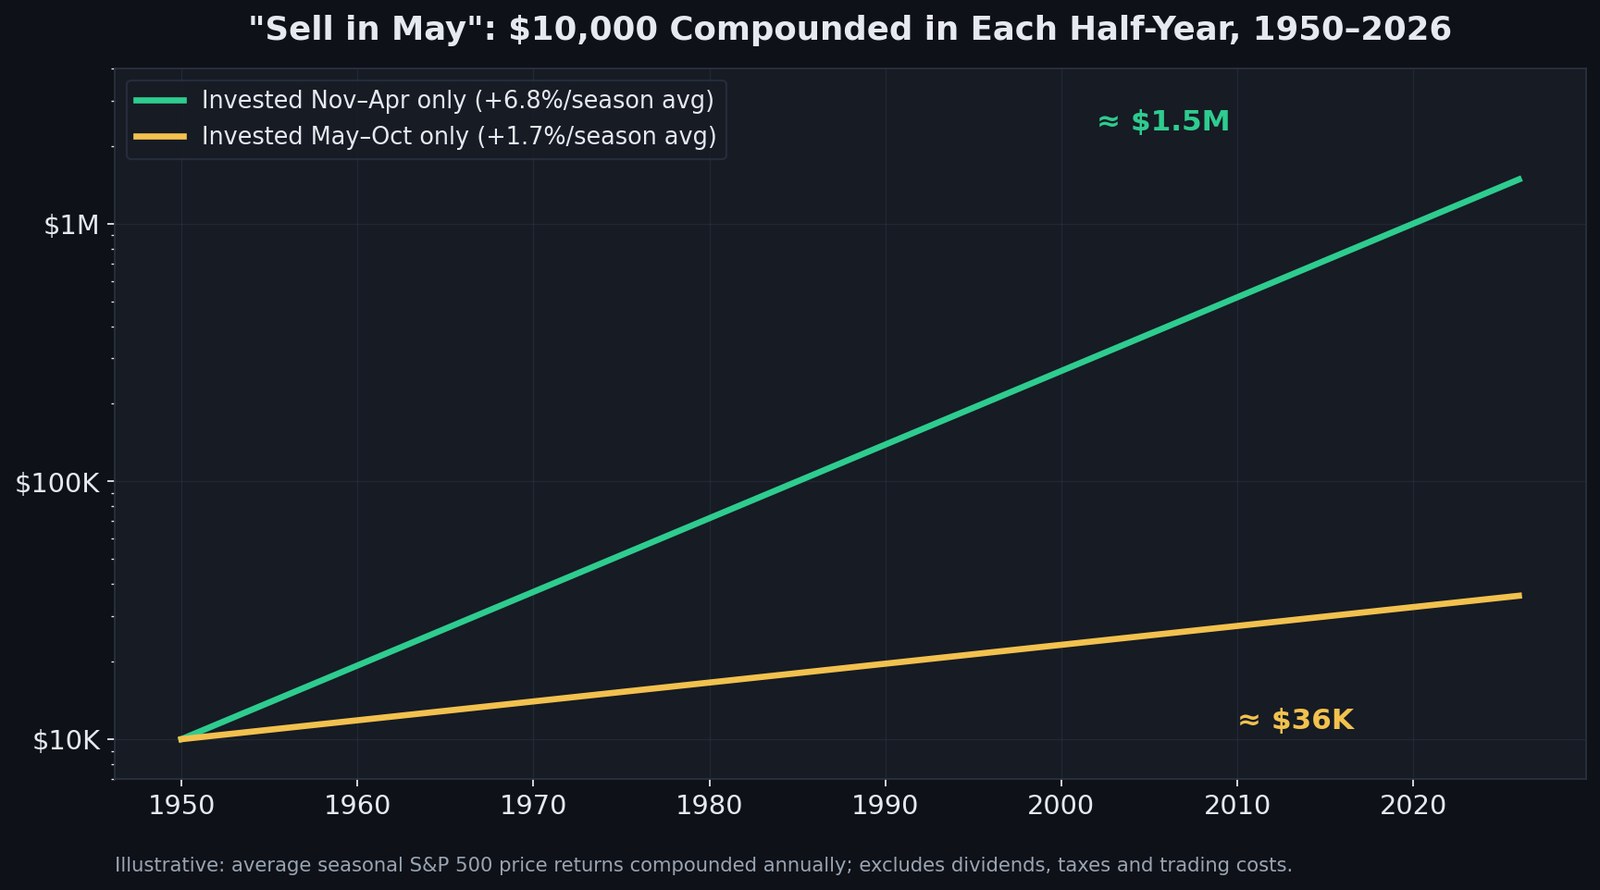
แล้วคุณควรขายในเดือนพฤษภาคมจริงหรือ? สำหรับนักลงทุนส่วนใหญ่ คำตอบคือไม่ — และเหตุผลควรค่าแก่การแจกแจง:
- ทั้งสองครึ่งเป็นบวกโดยเฉลี่ย การออกจากตลาดช่วงพฤษภาคม–ตุลาคมในประวัติศาสตร์กลับลดผลตอบแทนรวมเมื่อเทียบกับการถือไว้เฉยๆ สิ่งที่ดีขึ้นมีเพียงผลตอบแทนปรับด้วยความเสี่ยง
- ภาษีและต้นทุนกัดกินความได้เปรียบ การขายทำกำไรทุกเดือนพฤษภาคมแปลงการทบต้นระยะยาวให้กลายเป็นเหตุการณ์ภาษีระยะสั้น เมื่อหักแรงเสียดทาน กลยุทธ์เวอร์ชันไร้เดียงสาแพ้การซื้อแล้วถือในงานวิจัยส่วนใหญ่ รวมถึงหลักฐานระยะยาวที่ Investopedia สรุปไว้
- การกระจายตัวกว้าง พฤษภาคม–ตุลาคม 2025 บวก 22.8% ซึ่งเป็นครึ่งฤดูร้อนที่ดีที่สุดตั้งแต่ปี 1950 ส่วนพฤษภาคม–ตุลาคม 2008 ลบ 30.1% ค่าเฉลี่ยซ่อนทุกสิ่งที่สำคัญจริงในปีใดปีหนึ่ง
การตีความ "Sell in May" แบบมีชั้นเชิงไม่ใช่ ออกจากตลาดในเดือนพฤษภาคม แต่คือ คาดหวังจากตลาดฤดูร้อนน้อยลงและกำหนดขนาดสถานะให้สอดคล้อง นั่นยังเป็นวิธีที่มันเชื่อมโยงกับหลักฐานตลาดหมี: ดังที่เอกสารอ้างอิงของเราเรื่องตลาดหมีของ S&P 500 ทุกครั้งตั้งแต่ปี 1929 แสดงไว้ ความเสียหายที่ลึกที่สุดในประวัติศาสตร์กระจุกตัวอยู่ในหน้าต่างพฤษภาคม–ตุลาคม — รวมถึงปี 1987, 2002 และ 2008
ตุลาคม: เดือนแห่งวิกฤตที่แอบเป็นนักฆ่าตลาดหมี
ตุลาคมแบกชื่อเสียงที่น่ากลัวที่สุดในปฏิทิน เพราะวิกฤตการณ์ปี 1929, 1987 และ 2008 ล้วนระเบิดขึ้นในเดือนนี้ และความผันผวนที่เกิดขึ้นจริงของตุลาคมสูงที่สุดในบรรดาทุกเดือน: การเคลื่อนไหวรายวันเฉลี่ยตั้งแต่ปี 1950 อยู่ที่ราว 0.79% เทียบกับ 0.60–0.71% ในเดือนอื่นๆ กระนั้นผลตอบแทนเฉลี่ยของมันตั้งแต่ปี 1950 กลับเป็นบวก (+0.9%) และมันมีฉายาที่มืออาชีพใช้บ่อยกว่า "เดือนแห่งวิกฤต": นักฆ่าหมี การปรับตัวลงหลังสงครามหลายครั้ง — รวมถึงปี 1957, 1960, 1966, 1974, 1990, 2002, 2011 และ 2022 — ทำจุดต่ำสุดสุดท้ายตามราคาปิดในเดือนตุลาคม
บทเรียนคือ ตุลาคมเป็นเดือนแห่งการชี้ขาด ไม่ใช่เดือนที่ทิศทางวางใจได้ ความผันผวนกระจุกตัวที่นั่น และในประวัติศาสตร์ความผันผวนนั้นทำเครื่องหมายจุดจบบ่อยกว่าจุดเริ่มต้น การเทขายด้วยความตื่นตระหนกในหลุมอากาศเดือนตุลาคมเป็นหนึ่งในนิสัยที่แพงที่สุดในประวัติศาสตร์ตลาด
แรลลี่ซานตาคลอส ปรากฏการณ์มกราคม และช่วงเปลี่ยนเดือน
ความผิดปกติขนาดเล็กอีกสามอย่างเติมเต็มแผนที่ฤดูกาล:
- แรลลี่ซานตาคลอส ห้าวันทำการสุดท้ายของธันวาคมบวกสองวันแรกของมกราคมให้ผลตอบแทนเฉลี่ยราว +1.3% ตั้งแต่ปี 1950 เป็นบวกเกือบสี่ในห้าปี ผู้คิดค้นแนวคิดนี้ Yale Hirsch แห่ง Stock Trader's Almanac แนบคำเตือนอันโด่งดังไว้ว่า: "หากซานตาคลอสไม่มาเยือน เหล่าหมีอาจมาถึง Broad และ Wall" — แรลลี่ที่ไม่มาถึงมักเป็นลางบอกเหตุของมกราคมที่อ่อนแอ
- ปรากฏการณ์มกราคม หุ้นขนาดเล็กในประวัติศาสตร์ทำผลงานเหนือหุ้นใหญ่ในเดือนมกราคมเมื่อแรงขายเพื่อประโยชน์ทางภาษีพลิกกลับ นี่คือกรณีชัดเจนที่สุดของความผิดปกติที่จางหายหลังถูกตีพิมพ์: ตั้งแต่ทศวรรษ 1990 ความได้เปรียบหดตัวลงอย่างมากเพราะนักลงทุนชิงตัดหน้า
- ปรากฏการณ์ช่วงเปลี่ยนเดือน สัดส่วนที่ไม่สมดุลของผลตอบแทนหุ้นทั้งหมดสะสมอยู่ในหน้าต่างจากวันทำการสุดท้ายของเดือนหนึ่งไปจนถึงสามสี่วันแรกของเดือนถัดไป ขับเคลื่อนโดยกระแสเงินเดือน เงินสมทบ 401(k) และการปรับสมดุลพอร์ตเชิงระบบ
เรื่องราวของปรากฏการณ์มกราคมคือนิทานเตือนใจสำคัญของหัวข้อนี้ทั้งหมด: ความได้เปรียบเชิงปฏิทินนั้นอ่อนแอ เป็นสาธารณะ และเสื่อมสลายได้ ใครก็ตามที่เทรดมันอย่างกลไกโดยปราศจากข้อมูลยืนยัน กำลังอาสาเป็นสภาพคล่องให้กับคนที่ยืนยัน
วัฏจักรประธานาธิบดี: ทำไมปี 2026 จึงนั่งอยู่ในตำแหน่งอ่อนแอ
นอกเหนือจากแผนที่รายเดือน วัฏจักรเลือกตั้งประธานาธิบดีสี่ปีคือแบบแผนตามฤดูกาลระยะกลางที่ทรงพลังที่สุดของหุ้นสหรัฐฯ — และปี 2026 เป็นปีเลือกตั้งกลางเทอม ซึ่งในประวัติศาสตร์อ่อนแอที่สุดในสี่ปี
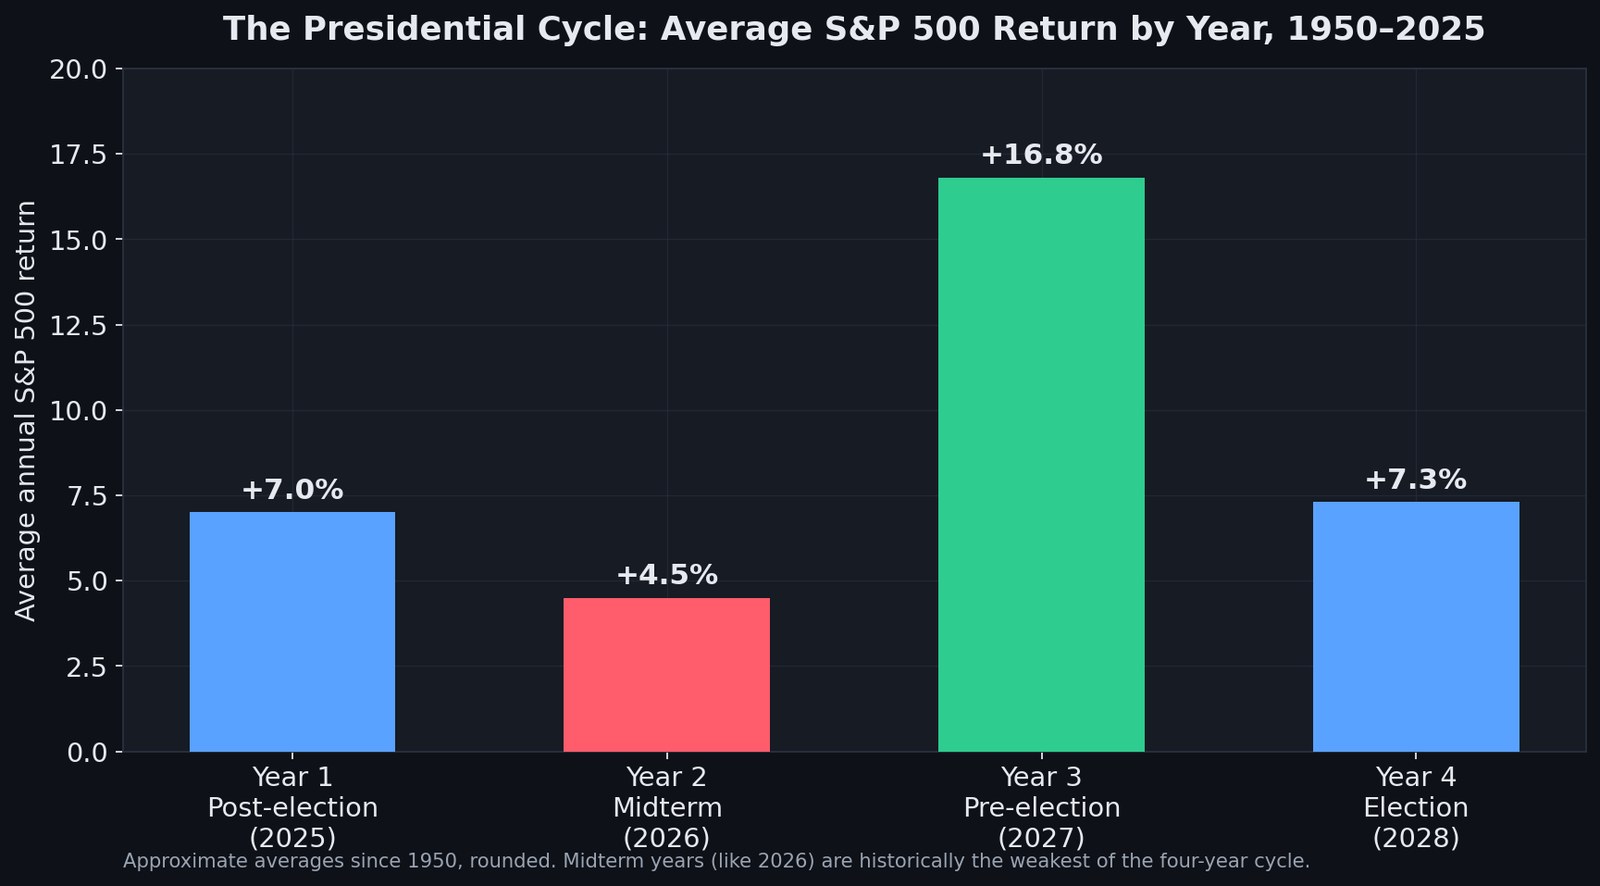
ตั้งแต่ปี 1950 (ผลตอบแทนราคาตามปีปฏิทิน ปี 1950–2025) ผลตอบแทนเฉลี่ยของ S&P 500 ตามปีในวัฏจักร:
| ปีในวัฏจักร | ผลตอบแทนเฉลี่ย | ลักษณะ |
|---|---|---|
| ปีที่ 1 — หลังเลือกตั้ง (2025) | +8.4% | ตลาดสะท้อนวาระรัฐบาลใหม่เข้าราคา |
| ปีที่ 2 — กลางเทอม (2026) | +4.6% | ปีที่อ่อนแอที่สุด; การดิ่งลงเฉลี่ยมากที่สุด |
| ปีที่ 3 — ก่อนเลือกตั้ง (2027) | +17.2% | ปีที่แข็งแกร่งที่สุดแบบทิ้งห่าง |
| ปีที่ 4 — ปีเลือกตั้ง (2028) | +8.1% | เป็นบวกแต่ผันผวนเข้าสู่การลงคะแนน |
ปีกลางเทอมมีลักษณะเด่นสองประการ ประการแรก การดิ่งลงระหว่างปีเฉลี่ยที่ใหญ่ที่สุดของวัฏจักร — เฉลี่ยราว 17.5% ตั้งแต่ปี 1950 เทียบกับ 11–13% ในอีกสามปี — มักทำจุดต่ำสุดในหน้าต่างสิงหาคม–ตุลาคม เมื่อความไม่แน่นอนจากการเลือกตั้งพุ่งสูงสุด ประการที่สอง การคลี่คลายที่สม่ำเสมอ: S&P 500 อยู่สูงขึ้นใน 12 เดือนหลังการเลือกตั้งกลางเทอมทุกครั้งตั้งแต่ปี 1950 (19 จาก 19 ครั้ง) ด้วยกำไรเฉลี่ยราว 15% เพราะความไม่แน่นอนเชิงนโยบายสลายไปไม่ว่าพรรคใดจะชนะ บันทึกรายปีฉบับเต็มอยู่ในข้อมูลอ้างอิงวัฏจักรประธานาธิบดีและตารางปีเลือกตั้งกลางเทอมของเรา
สำหรับปี 2026 โดยเฉพาะ บทละครจากประวัติศาสตร์บอกว่า: จงเคารพความเป็นไปได้ของปลายฤดูร้อนและต้นฤดูใบไม้ร่วงที่ขรุขระ และปฏิบัติต่อความอ่อนแอช่วงกันยายน–ตุลาคมแบบฉบับปีกลางเทอมในฐานะผืนดินอุดมในประวัติศาสตร์ ไม่ใช่เหตุผลให้ยอมแพ้ บทละครนั้นยังโต้ตอบกับภาพมหภาคแบบสด — โดยเฉพาะความคาดหวังนโยบาย Fed — ซึ่งเราติดตามแบบเรียลไทม์ในแผนที่การตั้งราคาการลดดอกเบี้ย Fed ปี 2026 และหากโฟกัสของคุณคือเส้นทางระยะยาวของ S&P สู่จุดสูงสุดใหม่ กรอบโมเมนตัมและสภาพคล่องใน S&P 500 มุ่งสู่ 7000 คือบทอ่านคู่กัน
จนถึงตอนนี้ ปี 2026 ยังไม่เป็นไปตามบทของปีกลางเทอม ถึงวันที่ 15 ตุลาคม S&P 500 เพิ่มขึ้น 13.1% นับจากต้นปี การปรับตัวลงลึกที่สุดอยู่ที่ 9.1% (27 มกราคม ถึง 30 มีนาคม) ราวครึ่งหนึ่งของค่าเฉลี่ยปีกลางเทอม และปิดที่ระดับสูงสุดเป็นประวัติการณ์ 7,818.93 จุดเมื่อวันที่ 6 ตุลาคม การเลือกตั้งกลางเทอมจะมีขึ้นวันที่ 3 พฤศจิกายน 2026
คริปโตมีฤดูกาลด้วยหรือไม่?
แบบแผนเชิงปฏิทินไม่ได้ผูกขาดอยู่กับหุ้น Bitcoin มีจังหวะของตัวเองที่ถูกบันทึกไว้อย่างดี — ตุลาคมที่แข็งแกร่งในประวัติศาสตร์ ("Uptober") กันยายนที่อ่อนแอ และวัฏจักร halving สี่ปีที่ครอบงำทุกสิ่ง กลไกแตกต่างกัน (halving และวัฏจักรสภาพคล่อง แทนที่จะเป็นการปิดปีงบประมาณ) แต่กฎการวิเคราะห์เหมือนกันทุกประการ: ค่าเฉลี่ยเอียงความน่าจะเป็น ปีแต่ละปีท้าทายมันเป็นประจำ เอกสารอ้างอิงของเราเรื่องวัฏจักร halving ของ Bitcoin และข้อมูลว่า BTC เคลื่อนไหวอย่างไรหลัง Fed ลดดอกเบี้ย ครอบคลุมฝั่งคริปโตของแผนที่ฤดูกาลอย่างลึกซึ้ง
เทรดเดอร์ใช้ฤดูกาลอย่างไรจริงๆ (และไม่ควรใช้อย่างไร)
ใช้อย่างแย่ ฤดูกาลคือโหราศาสตร์พร้อมสเปรดชีต ใช้อย่างดี มันคือ prior — อัตราฐานที่คุณอัปเดตด้วยหลักฐานสด กฎเชิงปฏิบัติสามข้อแยกสองสิ่งนี้ออกจากกัน:
- อย่าเทรดด้วยปฏิทินเพียงอย่างเดียวเด็ดขาด prior กันยายนอ่อนแอบวกกับความกว้างตลาดที่เสื่อมลง สเปรดเครดิตที่ถ่างขึ้น และการปรับลดประมาณการกำไร คือสัญญาณจริง prior กันยายนอ่อนแอเพียงลำพังเป็นแค่เกร็ดความรู้ ระบบมัลติเอเจนต์บนกระดานผู้นำ AI ของ SimianX ถูกสร้างขึ้นรอบแนวคิดนี้อย่างชัดเจน: โมเดล AI ที่ติดอันดับ 39 ตัวจากแปดผู้ให้บริการ (ณ วันที่ 16 ตุลาคม 2026) วิเคราะห์ข้อมูลตลาดสด ข่าว และปัจจัยทางเทคนิค — และ P&L จริงของพวกมันถูกเผยแพร่ ให้คุณเห็นว่าโมเดลใดแปลงบริบทอย่างฤดูกาลให้เป็นผลตอบแทนได้จริง บทวิเคราะห์ของเราเรื่องโมเดล AI ตัวไหนคือเทรดเดอร์ที่เก่งที่สุดสรุปอันดับไว้
- ใช้ฤดูกาลกำหนดขนาดสถานะและจังหวะ ไม่ใช่ทิศทาง ความได้เปรียบในประวัติศาสตร์ของพฤศจิกายน–เมษายนคือข้อโต้แย้งให้แบกความเสี่ยงเต็มที่กว่าในครึ่งที่แข็งแกร่งและรัดกุมกว่าในครึ่งที่อ่อนแอ — ไม่ใช่สวิตช์เข้า-ออกแบบสองขั้วที่ก่อภาษีและพลาดฤดูร้อนที่เป็นข้อยกเว้น
- ทำให้วินัยเป็นอัตโนมัติ ส่วนที่ยากที่สุดของแผนตามฤดูกาลใดๆ คือการทำตามมันในเดือนตุลาคมตอนที่จอแดงทั้งกระดาน การลงมือเชิงระบบ — เช่นผ่าน AI ออโตไพลอต ที่บังคับใช้กฎที่สม่ำเสมอเรื่องขนาดสถานะและเงื่อนไข risk-off ตลอดเวลา — กำจัดการแทรกแซงทางอารมณ์ที่ทำลายแผนอิงปฏิทินส่วนใหญ่ คุณเปรียบเทียบแพ็กเกจได้ที่หน้าราคา หรือสำรวจงานวิจัยที่เหลือของเราในคลังบทความ
หุ้นรายตัวก็เต้นตามปฏิทินฤดูกาลของตัวเอง — ผู้นำเซมิคอนดักเตอร์อย่าง NVDA กระจุกตัวรอบงบการเงินและวัฏจักรผลิตภัณฑ์ หุ้นยักษ์อย่าง AAPL รอบการเปิดตัวผลิตภัณฑ์ — อีกหนึ่งเหตุผลที่ค่าเฉลี่ยระดับดัชนีควรเป็นเพียงชั้นเริ่มต้นของการวิเคราะห์
FAQ: ฤดูกาลของ S&P 500
เดือนไหนดีที่สุดสำหรับตลาดหุ้น?
ตามผลตอบแทนราคาเฉลี่ยตั้งแต่ปี 1950 ถึง 2025 พฤศจิกายนนำที่ +1.9% ตามด้วยเมษายน (+1.4%) และธันวาคม (+1.4%) ธันวาคมมีอัตราชนะสูงสุด โดย S&P 500 ปรับขึ้นใน 72% ของปี ส่วนพฤศจิกายนและเมษายนปรับขึ้นเดือนละ 70% ของปี
เดือนไหนแย่ที่สุดสำหรับหุ้น?
กันยายน ตั้งแต่ปี 1950 ถึง 2025 เดือนนี้เฉลี่ย −0.6% และ S&P 500 ปรับขึ้นเพียง 45% ของเดือนกันยายนทั้งหมด — เป็นเดือนเดียวที่ต่ำกว่า 50% ในปี 2026 ดัชนีลดลง 0.4% ในเดือนกันยายน
"Sell in May and go away" (ขายเดือนพฤษภาคมแล้วออกไป) ได้ผลจริงหรือ?
ช่องว่างนั้นมีจริง: ตั้งแต่ปี 1950 S&P 500 เฉลี่ย +7.0% ตั้งแต่พฤศจิกายนถึงเมษายน และ +2.1% ตั้งแต่พฤษภาคมถึงตุลาคม แต่ครึ่งฤดูร้อนยังเป็นบวกโดยเฉลี่ย และการออกจากตลาดทุกเดือนพฤษภาคมในประวัติศาสตร์กลับลดผลตอบแทนรวมหลังหักภาษีและต้นทุน มืออาชีพจำนวนมากอ่านมันว่า "คาดหวังจากฤดูร้อนน้อยลง" ไม่ใช่ "เปลี่ยนเป็นเงินสด"
ตุลาคมเป็นเดือนที่ไม่ดีสำหรับหุ้นหรือไม่?
โดยเฉลี่ยแล้วไม่ใช่ ตุลาคมให้ผลตอบแทนเฉลี่ย +0.9% ตั้งแต่ปี 1950 ถึง 2025 และปรับขึ้นใน 59% ของปี เป็นเดือนที่ผันผวนที่สุด โดยมีการเคลื่อนไหวรายวันเฉลี่ยราว 0.79% และวิกฤตปี 1929, 1987 และ 2008 ก็เกิดในเดือนนี้ แต่ตลาดหมีหลายครั้งก็จบลงในเดือนตุลาคมเช่นกัน รวมถึงปี 1974, 1990, 2002 และ 2022
ปี 2026 เป็นปีที่ดีสำหรับหุ้นตามประวัติศาสตร์หรือไม่?
ปี 2026 เป็นปีกลางเทอม ซึ่งในประวัติศาสตร์อ่อนแอที่สุดของวัฏจักรสี่ปี: เฉลี่ย +4.6% ตั้งแต่ปี 1950 และมีการดิ่งลงระหว่างปีเฉลี่ยมากที่สุด (ราว 17.5%) ปีนี้ทำได้ดีกว่าแบบแผนนั้น: ถึงวันที่ 15 ตุลาคม S&P 500 เพิ่มขึ้น 13.1% โดยการปรับตัวลงลึกที่สุดอยู่ที่ 9.1%
หุ้นเป็นอย่างไรหลังการเลือกตั้งกลางเทอม?
ตั้งแต่ปี 1950 S&P 500 อยู่สูงขึ้นใน 12 เดือนหลังการเลือกตั้งกลางเทอมทั้ง 19 ครั้ง โดยเฉลี่ยราว 15% กำไรน้อยที่สุดราว 1% (หลังปี 1986) และมากที่สุดราว 33% (หลังปี 1954) การเลือกตั้งกลางเทอมปี 2026 มีขึ้นวันที่ 3 พฤศจิกายน
ฉันควรเทรดโดยอิงฤดูกาลเพียงอย่างเดียวหรือไม่?
ไม่ควร ค่าเฉลี่ยตามฤดูกาลซ่อนการกระจายตัวที่กว้างระหว่างปี — ช่วงพฤษภาคม–ตุลาคมมีผลตั้งแต่ −30.1% (2008) ถึง +22.8% (2025) — และแบบแผนเชิงปฏิทินที่รู้จักกันดีอาจจางลงเมื่อถูกเผยแพร่ จงใช้ฤดูกาลเป็นความน่าจะเป็นตั้งต้นสำหรับกำหนดขนาดสถานะ และยืนยันด้วยข้อมูลสดด้านความกว้างตลาด เครดิต การปรับประมาณการกำไร และความผันผวน
บทสรุป
แผนที่ฤดูกาล 76 ปีของ S&P 500 มีรูปทรงที่เสถียร: ช่วงพฤศจิกายน–เมษายนที่แข็งแกร่ง ฤดูร้อนที่แบนราบและเกิดอุบัติเหตุง่าย เดือนที่อันตรายจริงเพียงเดือนเดียวคือกันยายน และตุลาคมที่ปิดฉากตลาดหมีมากกว่าเปิดฉาก ซ้อนวัฏจักรประธานาธิบดีเข้าไป ปี 2026 อ่านได้ว่าเป็นปีที่ควรถือสถานะต่อแต่ต้องถ่อมตัว — โดยช่วงที่อ่อนแอที่สุดในประวัติศาสตร์ของวัฏจักรอยู่ตรงหน้าในปลายฤดูร้อน และหน้าต่าง 12 เดือนที่แข็งแกร่งที่สุดในประวัติศาสตร์ของทั้งวัฏจักรเปิดขึ้นทันทีหลังการเลือกตั้งกลางเทอม
ปฏิทินจัดฉาก ข้อมูลกำหนดบทละคร ผสานทั้งสองเข้าด้วยกัน แล้วฤดูกาลจะเลิกเป็นคำขวัญและกลายเป็นสิ่งที่มันควรเป็นมาตลอด — อัตราฐานภายในแบบจำลองตลาดที่ใหญ่กว่าและอัปเดตแบบสด
อ่านเพิ่มเติม
- ดาวพุธถอยหลังมีผลต่อตลาดหุ้นไหม? ข้อมูล S&P 500 ตั้งแต่ปี 1950
- ตลาดหมี S&P 500 ทุกครั้งตั้งแต่ปี 1929: ระยะเวลาและการฟื้นตัว
- เฝ้าระวังการปรับฐานวอลล์สตรีท: เตือน 10% และเทลริสก์ 40%
- ความคาดหวังการลดดอกเบี้ย Fed 2026: แผนที่การกำหนดราคาตลาด
- S&P 500 มุ่งสู่ 7000: สัญญาณโมเมนตัม สภาพคล่อง และมูลค่า
- Magnificent 7 ในปี 2026: น้ำหนักและความเสี่ยงจากการกระจุกตัว
- วัฏจักรค่าครองตลาด Bitcoin: อัลต์ซีซันเริ่มเมื่อไร 2017-2026
- Bitcoin หลังการลดดอกเบี้ย Fed ทุกครั้ง: อ้างอิง 2019-2026
- โมเดล AI ตัวไหนเป็นนักเทรดที่ดีที่สุด? จัดอันดับด้วยค่า R เฉลี่ย
- วัฏจักรประธานาธิบดี ผลตอบแทน S&P 500 รายปีตั้งแต่ 1928 ถึง 2025
- ตลาดหุ้นสหรัฐฯ หลังเลือกตั้งกลางเทอม: ทุกรอบตั้งแต่ 1950–2026
- 20 วันที่ S&P 500 ร่วงหนักที่สุดในประวัติศาสตร์ และสิ่งที่ตามมา
- ศูนย์รวมข้อมูลอ้างอิงประวัติศาสตร์ตลาด
- SimianX AI — การวิเคราะห์ S&P 500 และหุ้นด้วย AI หลายตัวแทน
แหล่งอ้างอิง
- ระเบียบวิธีและข้อมูลทางการของดัชนี S&P 500 — S&P Dow Jones Indices
- คำอธิบายปรากฏการณ์เดือนกันยายน — Investopedia
- Sell in May and go away — หลักฐานระยะยาว — Investopedia
- ทฤษฎีวัฏจักรการเลือกตั้งประธานาธิบดี — Investopedia
- แบบแผนตามฤดูกาลและแรลลี่ซานตาคลอส — Stock Trader's Almanac
- ข้อมูลย้อนหลัง S&P 500 ตั้งแต่ปี 1928 — Macrotrends
- ข้อมูลย้อนหลังรายวันและรายเดือนของ S&P 500 (^GSPC) — Yahoo Finance
- ข้อมูลดัชนี S&P 500 (.SPX) — CNBC