 作者:Muke
BJ's Wholesale 2026财年第三季度财报:会员费、汽油推高的可比销售额、2.4亿美元和解收益与BJ股价
快速解答: BJ's Wholesale Club Holdings(NYSE: BJ)已于2026年11月20日(周五)美股开盘前公布2026财年第三季度(截至2026年10月31日的13周)业绩。净销售额增长17.7%至61.5亿美元,会员费收入增长9.5%至1.384亿美元,可比门店销售额增长13.5%,不含汽油增长4.1%。GAAP EPS与调整后EPS均为1.73美元,上年同期分别为1.15美元和1.16美元,原因是BJ's并未将一笔约2.4亿美元的一次性收益调整剔除,该收益来自其作为原告的信用卡交换费诉讼的和解。公司将这笔收益计入SG&A,并被估计约9500万美元的相关费用部分抵消。按我们的测算,剔除这笔净收益后,调整后EPS约为0.90美元。BJ's将2026财年调整后EPS区间上调至5.10至5.30美元。
更新(2026年11月20日,美股收盘后): BJ's已于美东时间上午7:01(ET)公布2026财年第三季度业绩(Form 8-K)。下列表格中的第三季度各行已根据业绩新闻稿(Exhibit 99.1)填入。财报发布后的首个交易日,BJ收于104.82美元,下跌5.35%,同期SPY下跌3.64%。
本页按季度梳理BJ's的各项数据:会员费收入、含汽油与不含汽油的可比销售额、调整后与GAAP每股收益(EPS)、业绩指引,以及2023年以来每个财报发布日的股价反应。除非另有说明,所有数据均来自BJ's向SEC提交的文件,我们自行计算的数据均已标明。BJ's的2026财年为截至2027年1月30日的52周,因此其所称的“2026年第三季度”涵盖的是2026年8月2日至10月31日。
BJ's 2026财年第三季度财报:时间安排与已知信息
| 项目 | 详情 | 来源 |
|---|---|---|
| 财报发布日期与时间 | 2026年11月20日(周五),美股开盘前 | BJ's 2026年10月29日公告 |
| 电话会议 | 美东时间上午8:30(ET),即太平洋时间上午5:30(PT);网络直播:investors.bjs.com | BJ's 2026年10月29日公告 |
| 所涵盖季度 | 截至2026年10月31日的13周 | 财年日历(第二季度于2026年8月1日结束) |
| 一次性项目 | 约2.4亿美元税前收益(已扣除律师费),预计计入第三季度业绩 | Form 8-K,2026年9月8日 |
| 上年同期第三季度基数 | 净销售额$5,221.9M,会员费收入$126.3M,调整后EPS $1.16,GAAP EPS $1.15 | 2025财年第三季度业绩新闻稿 |
| 2026财年指引(8月21日) | 不含汽油可比销售额+2.0%至+3.0%,调整后EPS $4.60至$4.80,资本支出约8亿美元 | 2026财年第二季度业绩新闻稿 |
| 门店网络 | 分布于22个州的269家会员店和211个BJ's Gas加油站 | BJ's 2026年10月29日公告 |
| 财报前BJ收盘价 | 2026年11月19日收于$110.75(−0.12%) | FT Markets、Stock Analysis |
财报发布日期和电话会议时间来自BJ's 10月29日的公告。根据EDGAR受理时间,BJ's最近12份季度财报均在开盘前提交至SEC,时间在美东时间上午6:52至7:27(ET)之间,因此11月20日也是业绩公布后的首个交易日。
2.4亿美元和解:文件说了什么,没说什么
2026年9月8日美股收盘后,BJ's提交了一份简短的Form 8-K(Item 8.01)。文件称,公司于9月4日“达成和解协议,以了结公司作为原告的信用卡交换费相关诉讼,由此产生约2.4亿美元的一次性税前收益(已扣除相关律师费),公司预计该收益将反映在其2026财年第三季度业绩中。”
交换费是每笔刷卡消费中由商户的收单银行支付给发卡银行的费用,多年来商户一直在美国法院对这项收费提出挑战。该8-K并未披露被告、受理法院或案件名称,因此本文也不予列出。
第二份文件将这笔和解与高管薪酬联系在一起。10月15日提交的Form 8-K(Item 5.02)披露,9月22日,薪酬委员会“就此前披露的信用卡交换费诉讼和解”批准了一次性奖励:向首席财务官Laura Felice发放25万美元现金;向Bill Werner发放50万美元现金,外加授予日价值50万美元的限制性股票单位(RSU)。Bill Werner已于10月8日晋升为执行副总裁兼首席发展官。
2.4亿美元对BJ's来说有多大?
| 对比项 | 金额 | $240M占其比例 |
|---|---|---|
| 2026财年第二季度营业利润(本文表格中最好的季度) | $252.4M | 95% |
| 2025财年第三季度营业利润(上年同期季度) | $218.4M | 110% |
| 2026财年上半年净利润 | $316.6M | 76% |
| 截至2026年8月1日的最近四个季度调整后EBITDA | $1,213.1M | 20% |
我们根据BJ's 2026财年第二季度和2025财年第三季度业绩新闻稿计算。
8-K给出的是税前收益。财报发布前,仅作举例说明:按2026财年第二季度27.3%的有效税率和1.277亿股稀释后股数计算,2.4亿美元税后约为1.74亿美元,约合每股1.37美元,大约相当于整整一个季度的盈利(第二季度调整后EPS为1.36美元),但仅约为110.75美元股价的1.2%。随后公布的第三季度财报又计入了估计约9500万美元的相关费用,部分抵消了这笔收益;下一小节采用的是公布数据。
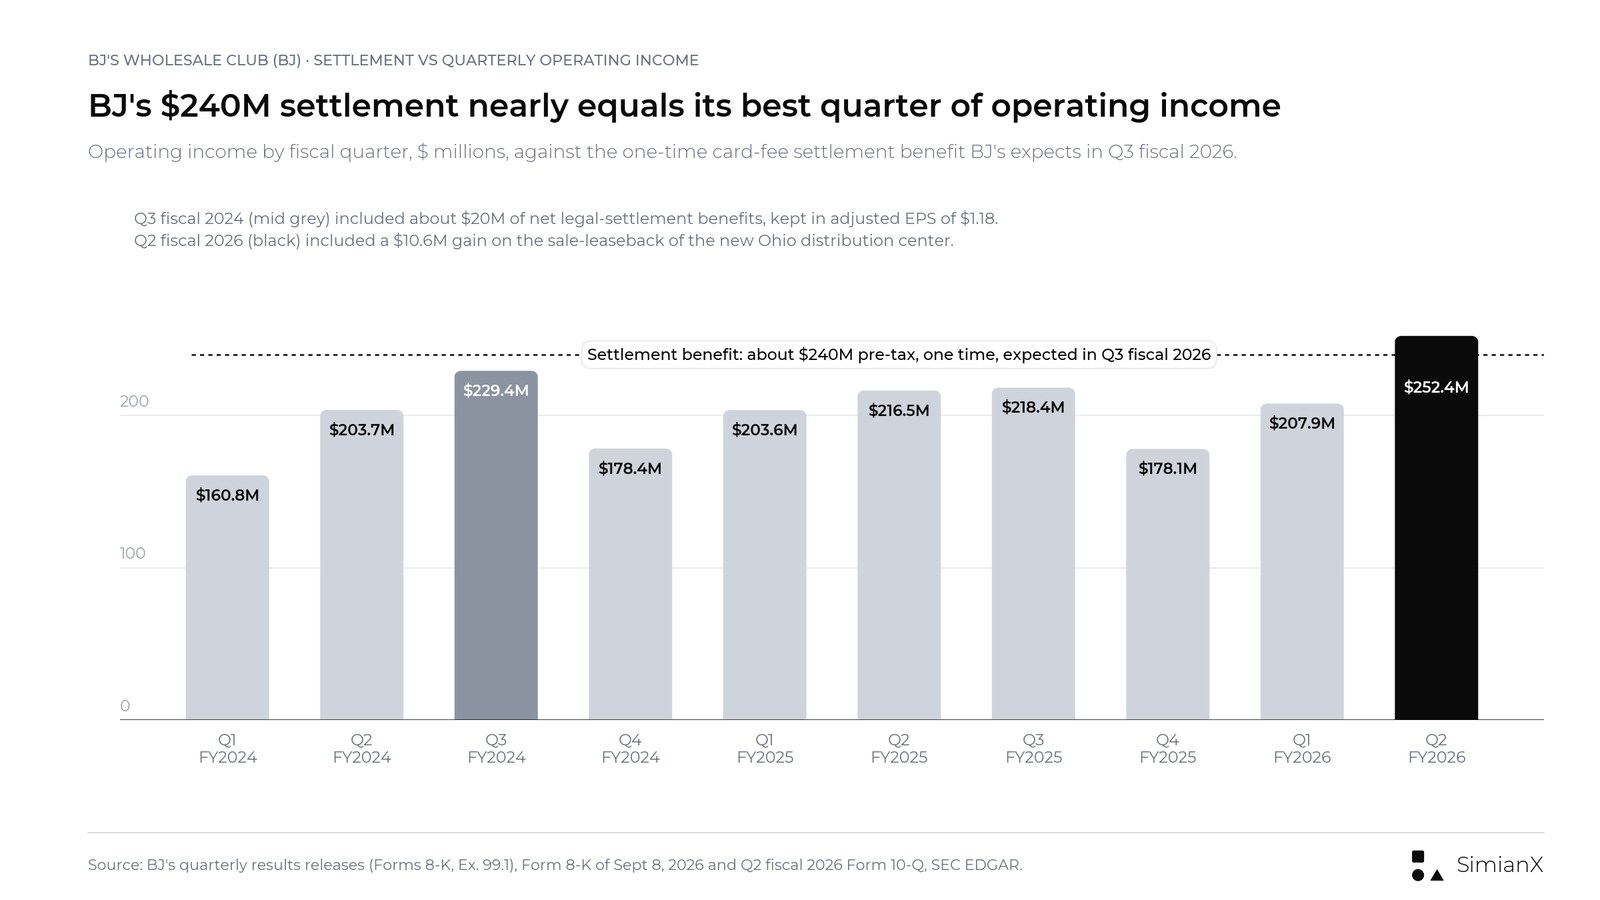
这笔一次性收益几乎与BJ's最好的单季营业利润相当。2024财年第三季度已包含约2000万美元的法律和解收益。
BJ's如何入账:计入SG&A,并保留在调整后EPS之内
BJ's并未将其调整剔除。2026财年第三季度业绩新闻稿称,SG&A“包含约2.4亿美元的收益(已扣除相关律师费)”,该收益于第三季度确认;公司还“确认了估计约9500万美元与和解所得款项使用相关的费用,部分抵消了该收益”。调整后净利润和调整后EBITDA的调节表中均没有和解相关的调整项,因此GAAP EPS与调整后EPS相同,均为1.73美元。这延续了2024财年第三季度的先例:当时约2000万美元的法律和解净收益同样保留在调整后EPS之内。
| 2026财年第三季度科目 | 公布值(2025财年第三季度) | 包含内容 |
|---|---|---|
| SG&A | $696.1M ($788.2M) | 约$240M的收益(已扣除律师费) |
| 营业利润 | $313.8M ($218.4M) | 该收益;约$95M相关费用计入哪一科目未披露 |
| 所得税拨备 | $83.0M ($56.0M) | 和解相关税费未单独列示 |
| 净利润 | $219.5M ($152.1M) | 增长44.4% |
| GAAP EPS / 调整后EPS | $1.73 / $1.73 ($1.15 / $1.16) | 未作和解调整 |
| 调整后EBITDA | $421.6M ($301.4M) | 增长39.9%,包含该收益 |
来源:BJ's 2026财年第三季度业绩新闻稿(Form 8-K,Exhibit 99.1),2026年11月20日。
仅作举例说明,并非公司公布的数据:扣除估计约9500万美元相关费用后,这笔收益的税前净额约为1.45亿美元。按第三季度27.4%的有效税率(我们的计算)和1.268亿股稀释后股数计算,税后约为1.05亿美元,约合每股0.83美元。若剔除这部分,第三季度调整后EPS约为0.90美元,上年同期为1.16美元;若这些费用计入营业费用,营业利润约为1.69亿美元,上年同期为2.184亿美元。新闻稿并未说明这9500万美元费用的具体内容、计入哪个科目,也未说明和解现金何时到账;10-Q应会提供更多细节。
另有两个因素影响了本季度。商品毛利率下降约170个基点,“主要由促销活动所致,这些促销活动主要与公司42周年庆典活动相关”;BJ's还表示,第二和第三季度售后回租交易的收益也对SG&A有所帮助,但未披露金额。
BJ's分季度业绩:2024财年至2026财年
| 季度(截止日期) | 净销售额 | 会员费收入(同比) | 可比销售额 | 不含汽油可比销售额 | 调整后EPS | GAAP EPS |
|---|---|---|---|---|---|---|
| 2024财年第一季度(2024年5月4日) | $4,807.1M | $111.4M (+8.6%) | +1.6% | +0.6% | $0.85 | $0.83 |
| 2024财年第二季度(2024年8月3日) | $5,092.3M | $113.1M (+9.1%) | +3.1% | +2.4% | $1.09 | $1.08 |
| 2024财年第三季度(2024年11月2日) | $4,984.4M | $115.0M (+8.4%) | +1.5% | +3.8% | $1.18 | $1.17 |
| 2024财年第四季度(2025年2月1日) | $5,161.5M | $117.0M (+7.9%*) | +4.0% | +4.6% | $0.93 | $0.92 |
| 2025财年第一季度(2025年5月3日) | $5,033.1M | $120.4M (+8.1%) | +1.6% | +3.9% | $1.14 | $1.13 |
| 2025财年第二季度(2025年8月2日) | $5,256.9M | $123.3M (+9.0%) | −0.3% | +2.3% | $1.14 | $1.14 |
| 2025财年第三季度(2025年11月1日) | $5,221.9M | $126.3M (+9.8%) | +1.1% | +1.8% | $1.16 | $1.15 |
| 2025财年第四季度(2026年1月31日) | $5,445.6M | $129.8M (+10.9%) | +1.6% | +2.6% | $0.96 | $0.96 |
| 2026财年第一季度(2026年5月2日) | $5,529.1M | $132.4M (+9.9%) | +6.3% | +1.5% | $1.10 | $1.10 |
| 2026财年第二季度(2026年8月1日) | $6,091.0M | $135.6M (+9.9%) | +11.9% | +3.1% | $1.36 | $1.36 |
| 2026财年第三季度(2026年10月31日) | $6,145.1M | $138.4M (+9.5%) | +13.5% | +4.1% | $1.73(含和解收益) | $1.73 |
可比销售额指可比门店销售额增长率。来源:BJ's各季度业绩新闻稿(Form 8-K,Exhibit 99.1),例如2026财年第二季度和2025财年第三季度。\2023财年第四季度有14周,因此BJ's公布的2024财年第四季度会员费收入7.9%的增幅,是用一个13周的季度与一个14周的季度相比较。*
全年合计与各季度数据相吻合:2024财年净销售额为200.5亿美元,2025财年为209.6亿美元(+4.6%),调整后EPS从4.05美元增至4.40美元。2026财年上半年,净销售额跃升12.9%至116.2亿美元,但正如两栏可比销售额数据所示,增长大部分来自汽油价格。
会员费收入只占营收的一小部分,在表中每个季度均约为2.2%至2.4%。但它对利润的意义要大得多:在这十个季度中,会员费收入每季都相当于营业利润的50%至73%(我们的计算)。正因如此,每份财报首先要看的是会员费这一行,而不是净销售额。
会员费收入:接近10%的增速为何预计将放缓
根据2025财年Form 10-K,BJ's于2025年1月1日上调年费:标准Club会员从55美元提至60美元,Club+会员从110美元提至120美元。公司在12个月的会籍期内分摊确认会费收入,因此涨价会随着会员续费逐步反映到利润表上,一年后也会以同样的方式逐步消退。
| 财年 | 会员费收入 | 增长 |
|---|---|---|
| 2023财年(53周) | $420.7M | 不适用 |
| 2024财年 | $456.5M | +8.5% |
| 2025财年 | $499.8M | +9.5% |
| 2026财年上半年 | $268.0M | +9.9% |
来源:BJ's 2024财年和2025财年第四季度业绩新闻稿,以及2026财年第二季度业绩新闻稿。
在第二季度电话会议上,根据BJ's的预先准备的发言稿,首席财务官Laura Felice表示:“随着去年会费上调的影响逐步正常化,我们仍预计MFI(会员费收入)增速将在全年逐步放缓。”因此,第三季度增速放缓与管理层此前的表态相符。问题在于放缓多少,以及原因何在。
资产负债表给出了早期线索。根据2026财年第二季度Form 10-Q,截至2026年8月1日,递延会员费收入(已收取但尚未确认的会费)为2.910亿美元,较上年同期的2.674亿美元增长8.8%。这一增速低于已确认会员费收入9.9%的增速,与渐进式而非骤然的放缓相吻合(这是我们的解读;10-Q并未作此比较)。
BJ's披露的会员质量指标是年度数据,而非季度数据:
- 会员人数: 根据第二季度发言稿,截至2026财年第二季度末达到创纪录的850万,过去两年新增逾100万。
- 续费率: 2025财年老会员续费率为90%,与2024财年持平。
- 高级会员: 根据10-K,2025财年高级会员(Club+)与联名Mastercard信用卡会员合计占会员总数的42%,高于2024财年的39%。这是合并数据,并非仅指Club+。
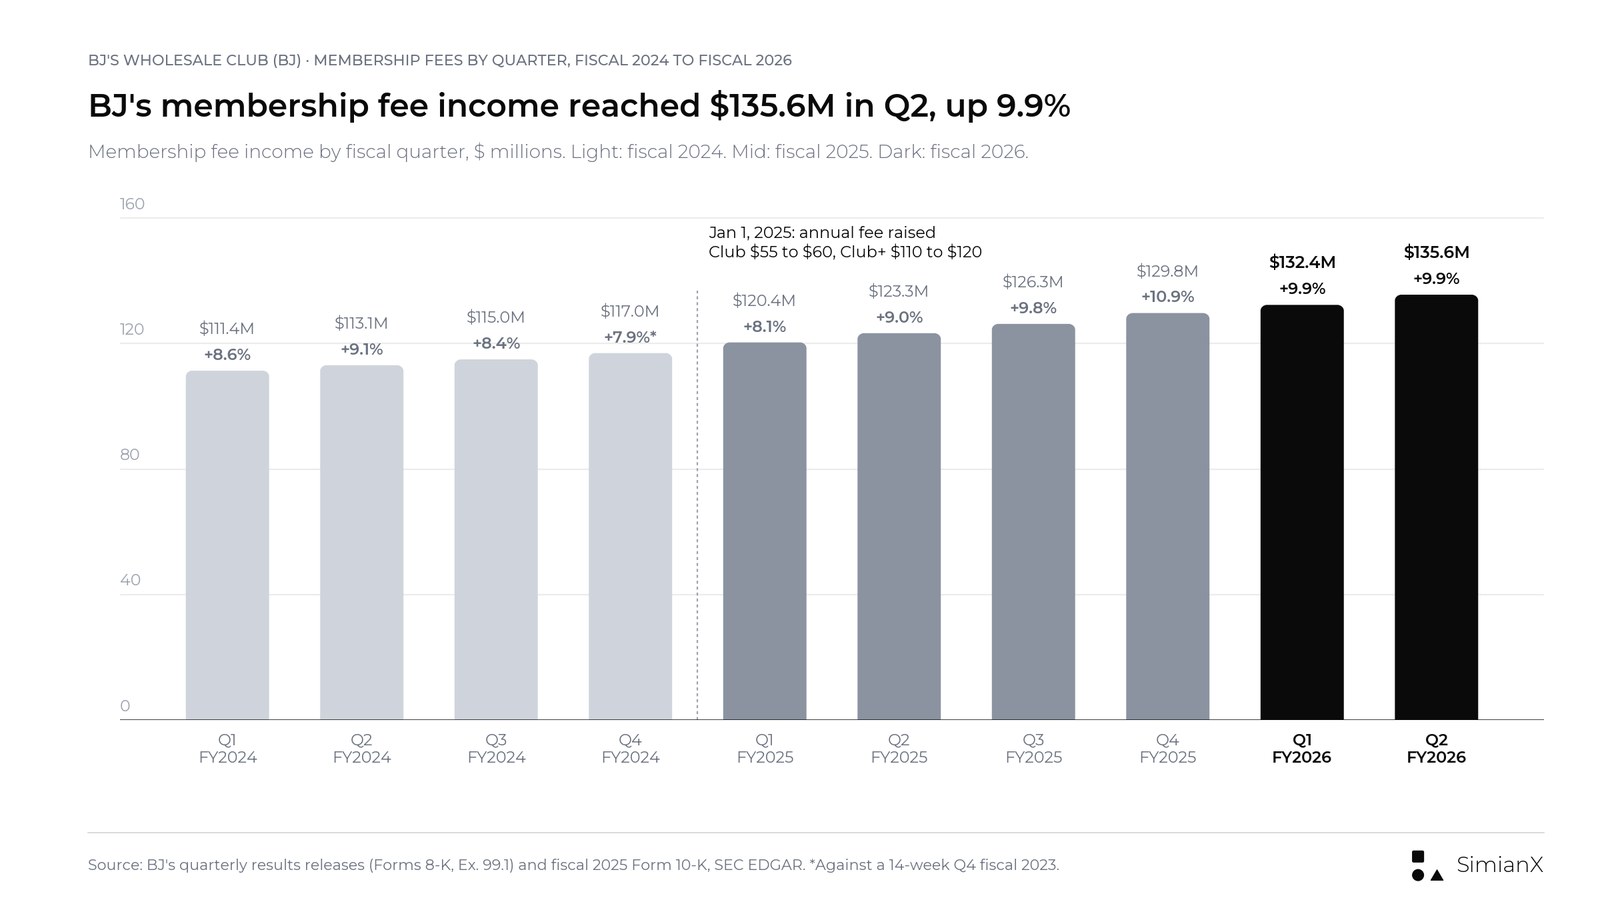
图中各季度会员费收入的同比增速均在7.9%至10.9%之间(2024财年第四季度的比较基数为一个14周的季度);2025年1月的会费上调将增速推向10%。
由会费上调效应消退造成的放缓属于价格效应。若放缓源于新会员减少、续费率走弱或会员从Club+降级,则属于需求效应,影响要大得多。10-Q将第二季度的增长解释为“主要得益于会员获取、会员留存以及高级会员渗透率方面的强劲表现”,因此在第三季度的解释中,也应留意同样这三个关键词。
总可比销售额主要靠汽油拉动
根据10-Q,2026财年第二季度,总可比门店销售额增长11.9%。不含汽油的商品可比销售额增长3.1%,其余8.8个百分点来自汽油。BJ's表示,汽油的拉动是“零售价格同比上涨的结果”,同时销量也有所增加:根据发言稿,当季可比加仑销量增长10.5%,而全行业加仑销量下降约5%。
油价是主要原因。根据美国能源信息署(EIA)的月度均价,2026年5月至7月美国普通汽油均价为每加仑4.15美元,同比上涨32%;2026年8月至10月均价为每加仑4.24美元,较2025年同期上涨36%(我们根据EIA数据序列计算)。因此,第三季度的总可比销售额很可能再次被燃油推高;应与指引对照的是商品可比销售额。
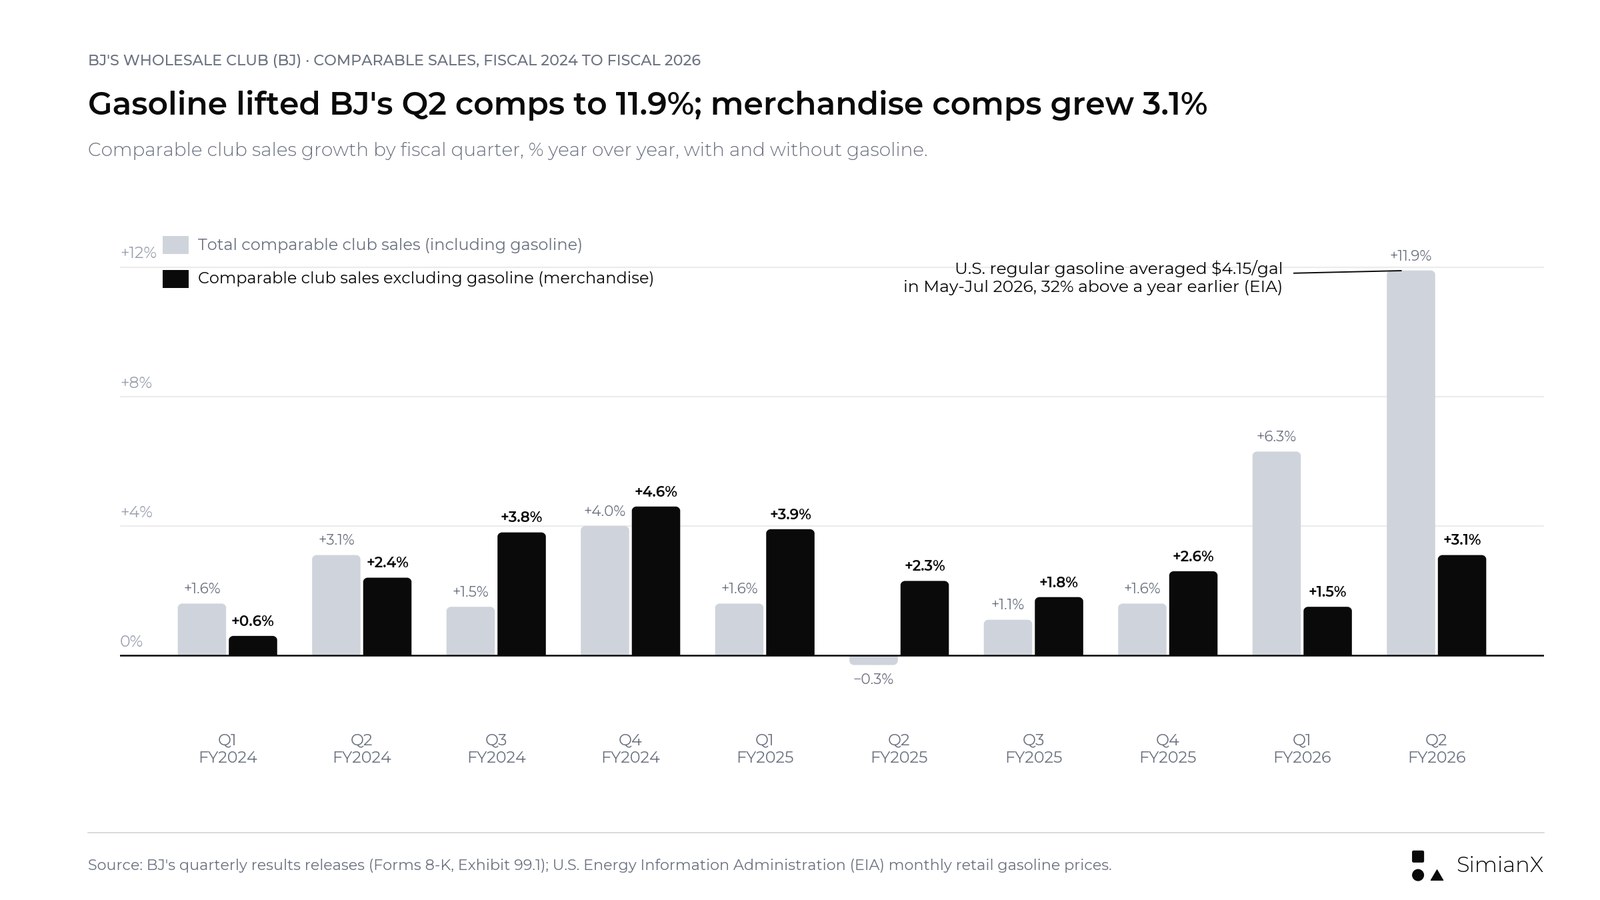
从2024财年第三季度到2025财年,商品可比销售额每个季度均高于总可比销售额。2026财年上半年,随着汽油价格跳涨,两者的高低次序发生了反转。
汽油也推动了利润。Felice表示,第二季度1.36美元的调整后EPS“超出了我们的预期,主要得益于燃油业务的超预期表现”;首席执行官Bob Eddy则表示,强劲的销量增长“加上油价从峰值有利回落,推动燃油利润额超出计划”。EIA数据显示了这一回落:月度均价从5月的4.48美元降至7月的3.93美元。第三季度方向逆转,从8月的4.06美元升至9月的4.36美元和10月的4.31美元。燃油零售商在批发价格下跌时的利润率通常高于价格上涨时,因此燃油利润是该季度较难预测的部分之一。
有两个较小的项目美化了近期的利润率:
- 关税退款。 BJ's表示,其商品毛利率因价格投资在第二季度下降约20个基点、在第一季度下降10个基点,部分被关税退款所抵消。公司未披露具体金额,这与我们IEEPA关税退款追踪中的多家零售商情况类似。
- 房地产收益。 第二季度SG&A中包含俄亥俄州新配送中心售后回租带来的1060万美元收益,该收益未从调整后EPS中剔除。按税后计算约合每股0.06美元(我们的估计)。10-Q还提到,BJ's两处自有零售物业的售后回租交易预计将在2026财年下半年完成。
BJ's业绩指引记录:2025财年与2026财年
| 日期 | 事件 | 不含汽油可比销售额 | 调整后EPS | 资本支出 |
|---|---|---|---|---|
| 2025年3月6日 | 发布2025财年指引 | +2.0%至+3.5% | $4.10至$4.30 | 约$800M |
| 2025年5月22日 | 2025财年第一季度财报 | 不变 | 不变 | 不变 |
| 2025年8月22日 | 2025财年第二季度财报 | 维持 | 上调至$4.20至$4.35 | 约$800M |
| 2025年11月21日 | 2025财年第三季度财报 | 收窄至+2.0%至+3.0% | 上调至$4.30至$4.40 | 约$800M |
| 2026年3月5日 | 2025财年实际结果 | +2.6% | $4.40(区间上限) | 不适用 |
| 2026年3月5日 | 发布2026财年指引 | +2.0%至+3.0% | $4.40至$4.60 | 约$800M |
| 2026年5月22日 | 2026财年第一季度财报 | 不变 | 不变 | 不变 |
| 2026年8月21日 | 2026财年第二季度财报 | 维持 | 上调至$4.60至$4.80 | 约$800M |
| 2026年11月20日 | 2026财年第三季度财报 | 上调至+2.5%至+3.0% | 上调至$5.10至$5.30(含第三季度和解收益) | 约$800M |
来源:BJ's各季度业绩新闻稿(Form 8-K,Exhibit 99.1),包括2025财年第四季度和2026财年第一季度。
BJ's在2025财年和2026财年的第二、第三季度财报中均上调了调整后EPS区间,并以最终区间的上限结束2025财年;2026年11月的上调包含了第三季度的和解收益。迄今为止,其商品可比销售额均落在指引区间内:2025财年为+2.6%,2026财年前39周为+2.9%。
8月时,4.60至4.80美元的区间意味着下半年为2.14至2.34美元(上半年调整后EPS为2.46美元),而上年同期为2.12美元。第三季度调整后EPS为1.73美元(包含和解收益),在此之后,11月给出的5.10至5.30美元区间意味着第四季度为0.91至1.11美元,上年同期为0.96美元(我们的计算)。
现金流:调整后自由现金流包含一笔房地产交易
| 2026财年上半年(截至2026年8月1日的26周) | 金额 |
|---|---|
| 经营活动产生的现金净额 | $541.4M |
| 减:物业和设备购置(扣除处置) | −$359.3M |
| 扣除资本支出后的经营现金流(我们的计算) | $182.1M |
| 加:转让购买选择权所得款项 | +$122.1M |
| 减:行使购买选择权支付的款项 | −$80.7M |
| BJ's公布的调整后自由现金流 | $223.5M |
| 2025财年上半年同一指标 | $154.9M |
来源:BJ's 2026财年第二季度Form 10-Q及业绩新闻稿。
2026年7月,BJ's行使了其位于俄亥俄州的新常温配送中心的固定价格购买选择权,随后以1.221亿美元现金将购买协议转让给一家无关联的买方,并与该买方签订了25年租约。由此产生的净额4140万美元计入了“调整后自由现金流”。若剔除这笔款项,上半年数字为1.821亿美元,仍高于上年同期同口径的1.519亿美元。
回购规模超过了业务本身产生的现金:BJ's上半年斥资3.307亿美元回购了350万股,并动用了循环信贷额度,截至8月1日该额度的提款余额为2.3亿美元,而1月底为1.2亿美元。杠杆仍处于低位,净债务与调整后EBITDA之比为0.5倍,10亿美元回购授权中尚余4.221亿美元。和解现金无论何时到账,都会进一步增加这种灵活性,但它毕竟是一次性资金。
门店扩张:269家会员店,每两年新开25至30家
BJ's在2025年8月2日经营255家会员店,2026年8月1日为267家,到2026年10月29日增至269家,届时还在22个州拥有211个加油站。8月,Eddy表示公司“计划在今年剩余时间内再开设七家会员店并搬迁一家”,并将继续致力于“每两年开设25至30家新会员店”。新店先花钱、后赚钱:2026财年上半年开业前费用从上年同期的830万美元增至2040万美元。
BJ's最新进入的州是得克萨斯州,2026财年第二季度在当地开设了三家会员店,使其在该州的门店总数达到四家。Eddy表示,得州的会员数“比计划超前30%以上”。新店能迅速带来会员和会员费收入,这也是即便老店增长放缓、会员增长仍能保持健康的原因之一;BJ's并未按新店和老店拆分会员费收入。
BJ股价:2023年以来财报发布日的表现
| 季度 | 财报发布日(开盘前) | 前收盘价 | 收盘价 | BJ涨跌幅 | SPY涨跌幅 | BJ减SPY |
|---|---|---|---|---|---|---|
| 2023财年第三季度 | 2023年11月17日 | $67.60 | $64.35 | −4.81% | +0.12% | −4.93个百分点 |
| 2023财年第四季度 | 2024年3月7日 | $72.15 | $78.88 | +9.33% | +0.99% | +8.34个百分点 |
| 2024财年第一季度 | 2024年5月23日 | $80.49 | $83.20 | +3.37% | −0.73% | +4.10个百分点 |
| 2024财年第二季度 | 2024年8月22日 | $87.62 | $81.66 | −6.80% | −0.78% | −6.02个百分点 |
| 2024财年第三季度 | 2024年11月21日 | $85.70 | $92.79 | +8.27% | +0.54% | +7.74个百分点 |
| 2024财年第四季度 | 2025年3月6日 | $100.09 | $112.33 | +12.23% | −1.78% | +14.00个百分点 |
| 2025财年第一季度 | 2025年5月22日 | $117.50 | $115.97 | −1.30% | +0.04% | −1.34个百分点 |
| 2025财年第二季度 | 2025年8月22日 | $106.16 | $97.11 | −8.52% | +1.54% | −10.06个百分点 |
| 2025财年第三季度 | 2025年11月21日 | $90.59 | $91.61 | +1.13% | +1.00% | +0.13个百分点 |
| 2025财年第四季度 | 2026年3月5日 | $99.98 | $98.47 | −1.51% | −0.56% | −0.95个百分点 |
| 2026财年第一季度 | 2026年5月22日 | $94.43 | $86.64 | −8.25% | +0.39% | −8.64个百分点 |
| 2026财年第二季度 | 2026年8月21日 | $91.30 | $96.42 | +5.61% | +0.41% | +5.20个百分点 |
| 2026财年第三季度 | 2026年11月20日 | $110.75 | $104.82 | −5.35% | −3.64% | −1.71个百分点 |
涨跌幅按收盘价对收盘价计算,即从前一交易日收盘至财报发布日收盘。来源:FT Markets每日收盘价,并与Stock Analysis交叉核对;财报发布时间来自SEC EDGAR。我们的计算。
在此前的12次财报中,BJ在财报日的平均涨跌幅(不论方向)为5.93%,六次上涨、六次下跌。最大涨幅出现在2025年3月2024财年第四季度财报之后,为+12.23%;最大跌幅出现在2025财年第二季度财报之后,为−8.52%。此前三次财年第三季度财报后的表现分别为−4.81%、+8.27%和+1.13%。开盘跳空并不是可靠的风向标:2026年3月5日,BJ低开6.9%,收盘仅下跌1.5%。2026年11月20日,即2026财年第三季度财报发布后的首个交易日,BJ低开2.6%至107.91美元,盘中最低下探至103.50美元,最终收于104.82美元,下跌5.35%;当天SPY下跌3.64%,BJ跑输SPY 1.71个百分点。计入当天在内,13次财报的平均绝对涨跌幅为5.88%。
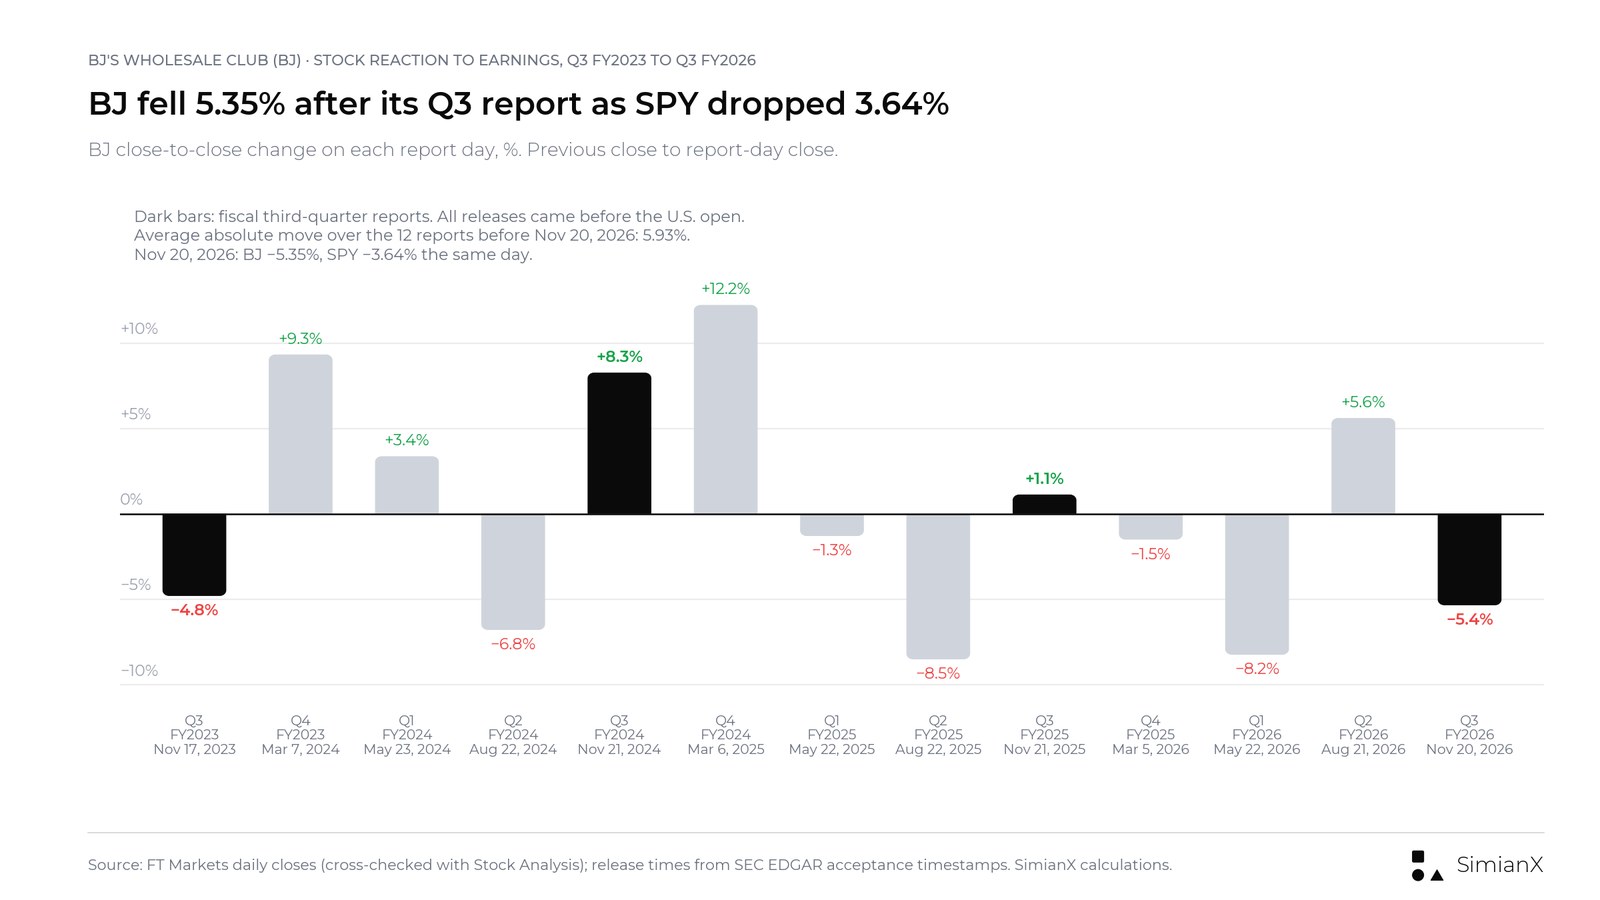
BJ's财报发布日的股价在两个方向上波动都很大。深色柱代表财年第三季度财报。
和解本身并未对股价造成太大影响。8-K提交后的首个交易日9月9日,BJ下跌1.49%,SPY下跌0.46%。较大的变动出现在之后:BJ于11月19日收于110.75美元,较9月9日的88.51美元上涨25.1%;较第二季度财报前一日的收盘价(8月20日的91.30美元)上涨21.3%,而同期SPY下跌6.1%;2026年以来累计上涨23.0%。进入财报时,该股较2026年11月16日创下的52周收盘高点111.88美元低1.0%,较2025年4月14日的收盘价119.94美元低7.7%,后者是我们自2023年1月以来数据中的最高收盘价。
财报前收盘价下的BJ估值
| 指标(按2026年11月19日收盘价$110.75计算) | 数值 |
|---|---|
| 最近四个已公布季度的调整后EPS(2025财年第三季度至2026财年第二季度) | $4.58 |
| 股价/滚动调整后EPS | 24.2x |
| 股价/2026财年指引中值($4.70) | 23.6x |
| 市值(按10-Q封面所载2026年8月20日1.263亿股计算) | 约$14.0B |
| 企业价值(加上2026年8月1日净债务$599M) | 约$14.6B |
| 企业价值/最近四个季度调整后EBITDA($1,213M) | 12.0x |
| 按第二季度税率计算的税后和解收益占市值比例 | 约1.2% |
我们根据BJ's的文件和FT Markets收盘价计算。并非目标价或预测。
最后一行是估值问题的核心。市场给予BJ's约24倍经常性盈利的估值,而和解只会一次性地为公司价值增加约1%。如果和解推高了GAAP盈利,而会员增长或商品可比销售额令人失望,那么支撑估值倍数的那部分业务实际上已经走弱。反之亦然:一个会员和可比销售额数据干净利落的季度,比一次性收益的规模更能说明估值倍数的问题。若想了解规模更大的竞争对手的长期表现,可参阅我们的Costco自1985年IPO以来的股价历程。
BJ's 2026财年第三季度财报透露了什么
- 和解收益的列报方式。 作为约2.4亿美元的收益(已扣除律师费)计入SG&A,部分被估计约9500万美元的相关费用抵消;未从调整后EPS或调整后EBITDA中剔除。相关税费和现金到账时间均未披露。
- 会员费收入。 1.384亿美元,增长9.5%,低于第二季度的9.9%和上年同期的9.8%,与管理层此前的预告一致;前39周为4.063亿美元,增长9.8%。新闻稿未披露会员人数、续费率或高级会员数据;首席执行官Bob Eddy提到了“强劲的客流增长和创纪录的会员数”。
- 商品可比销售额。 增长4.1%,高于BJ's此前给出的全年2.0%至3.0%区间,也是自2024财年第四季度(+4.6%)以来最快的单季增速;前39周为+2.9%。数字化可比销售额增长38%。
- 燃油。 总可比销售额增长13.5%,因此汽油贡献了约9.4个百分点(我们的计算)。新闻稿未讨论燃油利润。
- 商品毛利率与关税退款。 受周年庆促销影响,第三季度下降约170个基点,前39周下降约70个基点,“部分被2026财年上半年确认的关税退款收益所抵消”。退款金额仍未量化披露。
- 业绩指引。 不含汽油可比销售额上调至2.5%至3.0%(此前为2.0%至3.0%),调整后EPS上调至5.10至5.30美元(此前为4.60至4.80美元),资本支出维持约8亿美元不变。新闻稿未说明该区间是否包含和解收益,但由于第三季度调整后EPS包含这笔收益,全年调整后EPS区间也同样包含(我们的解读)。扣除我们估计的约每股0.83美元后,区间约为4.27至4.47美元,低于8月给出的区间;BJ's未给出剔除和解收益的区间,而且若和解所得款项的使用再产生支出,上述测算也会随之改变。前39周已实现4.19美元,因此该区间意味着第四季度为0.91至1.11美元,上年同期为0.96美元。
- 房地产、回购与门店。 售后回租收益对SG&A有所帮助(未披露金额)。BJ's第三季度斥资3560万美元回购了376,942股,为今年以来最小的单季回购规模,回购授权尚余3.869亿美元。公司当季新开两家会员店和五个加油站,目前在22个州共有271家会员店和211个BJ's Gas加油站。
若要在两次财报之间持续跟踪BJ,SimianX AI股票分析可以在同一处追踪走势图、新闻动态和基本面。
乐观、基准与悲观情景
| 情景 | 财报可能呈现的情况 | 意味着什么 |
|---|---|---|
| 乐观 | 会员费收入增速仍接近9%至10%,商品可比销售额高于3%,剔除和解后上调指引 | 经常性盈利增速快于指引所隐含的水平 |
| 基准 | 会员费增速如此前预告般放缓,商品可比销售额处于2%至3%区间内,指引维持或收窄 | 计划按部就班推进,和解作为单独的一次性收益 |
| 悲观 | 会员费增速急剧放缓,续费率或会员增长走弱,可比销售额低于区间,毛利率压力超出定价因素 | 对支撑24倍估值的经常性盈利信心下降 |
定性情景,并非预测或概率。
常见问题
BJ's何时公布2026年第三季度财报?
BJ's已于2026年11月20日(周五)美股开盘前公布2026财年第三季度业绩,8-K于美东时间上午7:01(ET)获EDGAR受理;电话会议于美东时间上午8:30(ET),即太平洋时间上午5:30(PT)召开。该季度涵盖截至2026年10月31日的13周。下一份财报(第四季度及全年业绩)尚未确定日期;前两次分别于2025年3月6日和2026年3月5日发布。
BJ's已经公布2026财年第三季度业绩了吗?
是的。BJ's已于2026年11月20日美股开盘前公布业绩:净销售额61.5亿美元(+17.7%),会员费收入1.384亿美元(+9.5%),可比门店销售额增长13.5%(不含汽油增长4.1%),GAAP EPS与调整后EPS均为1.73美元,上年同期分别为1.15美元和1.16美元。两项EPS均包含约2.4亿美元的和解收益,部分被估计约9500万美元的相关费用抵消。BJ's将2026财年调整后EPS区间上调至5.10至5.30美元。财报发布后的首个交易日,BJ收于104.82美元,较110.75美元下跌5.35%,同期SPY下跌3.64%。
BJ's的2.4亿美元和解是怎么回事?
2026年9月4日,BJ's就其作为原告的信用卡交换费诉讼达成和解。在9月8日提交的Form 8-K中,公司表示该和解将带来约2.4亿美元的一次性税前收益(已扣除律师费),并将反映在2026财年第三季度业绩中。文件未披露被告,也未说明现金何时到账。
和解收益会计入BJ's的调整后EPS吗?
是的。BJ's将约2.4亿美元的收益(已扣除律师费)同时保留在GAAP EPS和调整后EPS之内(第三季度均为1.73美元),与2024财年第三季度对约2000万美元法律和解净收益的处理方式一致。估计约9500万美元的相关费用部分抵消了这笔收益。按我们的测算,这笔净收益税后约合每股0.83美元,因此剔除后第三季度调整后EPS约为0.90美元。
BJ's从会员费中能赚多少钱?
2025财年会员费收入为4.998亿美元,增长9.5%;2026财年第二季度为1.356亿美元,增长9.9%。截至第二季度末,BJ's拥有850万名会员。2025年1月1日,Club会费上调至60美元,Club+上调至120美元,BJ's预计随着这次涨价进入同比基数,增速将会放缓。
为什么BJ's的总可比销售额远高于商品可比销售额?
原因在于汽油价格。2026财年第二季度,总可比门店销售额增长11.9%,其中8.8个百分点来自汽油,3.1%来自商品。美国加油站油价比上年同期高出约三分之一,而且BJ's的汽油销量也有所增加。
BJ's 2026财年的业绩指引是多少?
截至2026年11月20日:不含汽油的可比门店销售额增长2.5%至3.0%(由2.0%至3.0%上调),调整后EPS为5.10至5.30美元(由4.60至4.80美元上调,原区间设定于9月和解之前),资本支出约8亿美元(不变)。由于第三季度调整后EPS包含和解收益,新区间同样包含;BJ's并未给出剔除和解收益的区间。
BJ股价通常如何对财报作出反应?
在2023年11月至2026年11月的13次财报中,BJ在财报发布日的平均涨跌幅为5.88%,六涨七跌。区间从−8.52%(2025年8月22日)到+12.23%(2025年3月6日)。2026年11月20日2026财年第三季度财报发布后,BJ下跌5.35%至104.82美元,同期SPY下跌3.64%。
结论:商品销售强劲的一季,部分靠一次性进账买单
BJ's第三季度确有实实在在的经营实力:商品可比销售额增长4.1%,为2024财年第四季度以来最快;数字化可比销售额增长38%;会员费收入仍增长9.5%。但按我们的测算,公布的1.73美元EPS中近一半来自和解。BJ's将约2.4亿美元的收益保留在调整后EPS之内,同时计入估计约9500万美元的相关费用,并开展了使商品毛利率下降约170个基点的促销活动。剔除这笔净收益后,第三季度调整后EPS约为0.90美元,低于上年同期的1.16美元。
上调后的指引也需要同样的解读。新的5.10至5.30美元区间包含和解收益;扣除我们估计的影响后约为4.27至4.47美元,低于BJ's在8月给出的区间。下一份财报要回答的问题是:促销投入能否持续带动客流和会员增长,以及在周年庆活动和和解都成为过去之后,商品毛利率能否回升。
本文为金融研究,仅供参考,不构成个性化投资建议,也不构成买入或卖出任何证券的推荐。
延伸阅读
参考来源
- BJ's Wholesale Club:2026财年第三季度业绩新闻稿(8-K Exhibit 99.1),2026年11月20日
- BJ's Wholesale Club:Form 8-K,Item 8.01,信用卡交换费和解(2026年9月8日),SEC EDGAR
- BJ's Wholesale Club:Form 8-K,Item 5.02,一次性奖励与高管晋升(2026年10月15日),SEC EDGAR
- BJ's Wholesale Club:2026财年第三季度财报日期及电话会议公告,2026年10月29日
- BJ's Wholesale Club:2026财年第二季度业绩新闻稿(8-K Exhibit 99.1),2026年8月21日
- BJ's Wholesale Club:截至2026年8月1日季度的Form 10-Q
- BJ's Wholesale Club:2026财年第二季度财报电话会议预先准备的发言稿,2026年8月21日
- BJ's Wholesale Club:2026财年第一季度业绩新闻稿,2026年5月22日
- BJ's Wholesale Club:2025财年第四季度及全年业绩新闻稿,2026年3月5日
- BJ's Wholesale Club:2025财年Form 10-K
- BJ's Wholesale Club:2025财年第三季度业绩新闻稿,2025年11月21日
- BJ's Wholesale Club:2025财年第二季度业绩新闻稿,2025年8月22日
- BJ's Wholesale Club:2025财年第一季度业绩新闻稿,2025年5月22日
- BJ's Wholesale Club:2024财年第四季度及全年业绩新闻稿,2025年3月6日
- BJ's Wholesale Club:2024财年第三季度业绩新闻稿,2024年11月21日
- BJ's Wholesale Club:2024财年第二季度业绩新闻稿,2024年8月22日
- BJ's Wholesale Club:2024财年第一季度业绩新闻稿,2024年5月23日
- 美国能源信息署(EIA):美国普通汽油零售价格(月度)
- FT Markets:BJ's Wholesale Club历史价格
- Stock Analysis:BJ股价历史
- SEC EDGAR:BJ's Wholesale Club Form 8-K文件索引