IEEPA关税退款追踪:谁拿到了钱、拿了多少,对财报有何影响
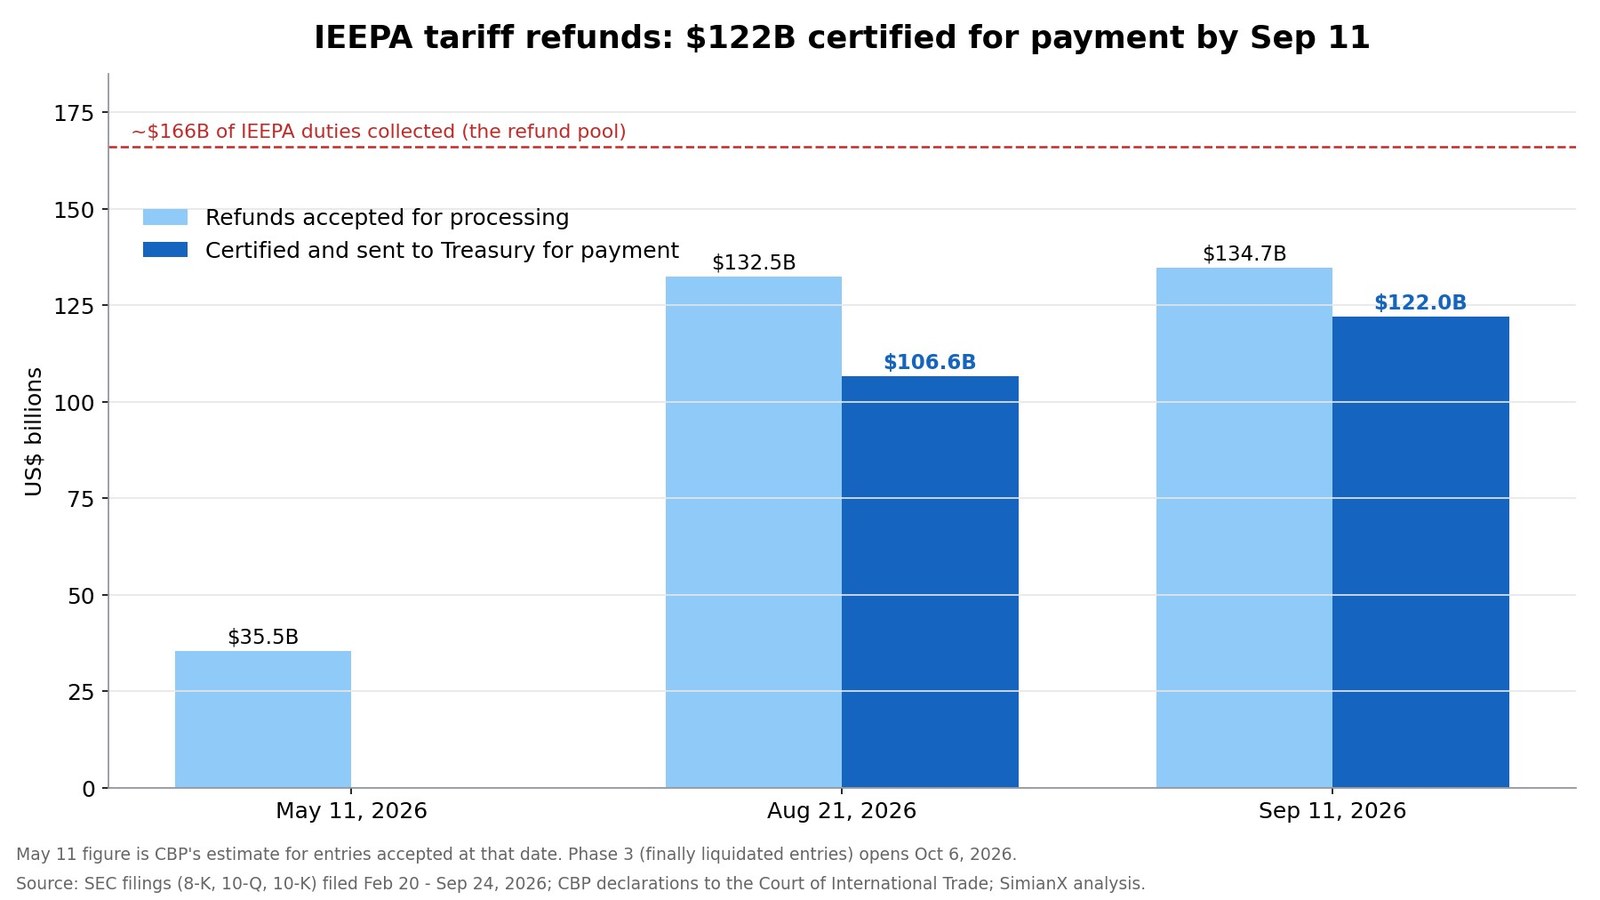
美国最高法院于2026年2月20日推翻了特朗普总统依据紧急状态权力加征的关税。此后,已有超过1220亿美元的退款获认证待付。这笔钱正在进入企业财报,其规模足以改变一个季度的面貌。
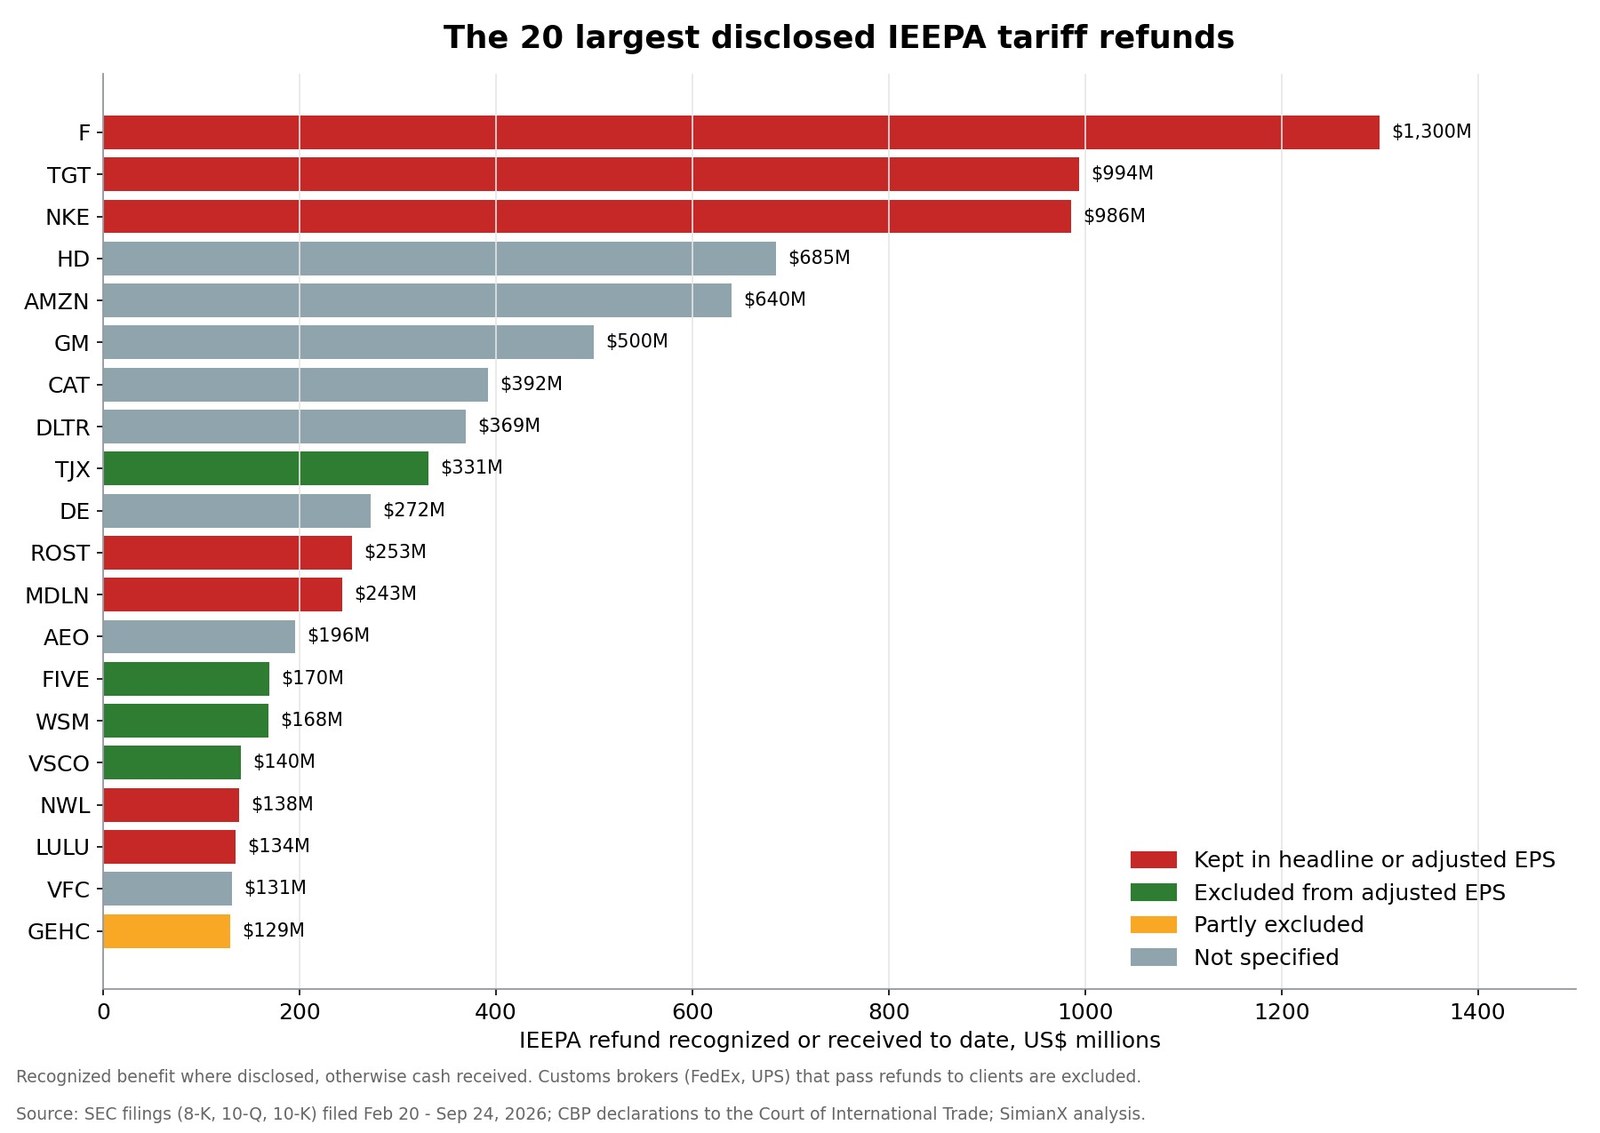
塔吉特在一个季度内入账了9.94亿美元关税退款,相当于每股1.65美元,并且同时计入了GAAP和调整后收益。耐克表示,退款使其第四财季毛利率提高了约900个基点。福特确认了一笔13亿美元的一次性收益。另一方面,TJX、维多利亚的秘密(Victoria's Secret)和Five Below把退款从调整后业绩中剔除,因此它们的"超预期"含义并不相同。
本追踪表基于所有提及IEEPA退款的SEC申报文件,时间跨度为裁决至2026年9月24日,共计644家公司的1,396份文件。我们逐一阅读了其中规模最大公司的披露,量化了78家上市公司的退款金额,合计已入账或收到约114亿美元。下文各表展示了谁拿到了钱、这笔意外之财相对各公司规模有多大、它如何美化利润率和每股收益,以及在第三季度财报季开始之际,哪些公司还有退款尚未到账。
数据均取自各公司截至2026年9月24日的最新8-K、10-Q或10-K披露。"退款"指已披露的计入利润表金额;未披露时为实际收到的现金。
关税退款一览
| 指标 | 数据 |
|---|---|
| 最高法院裁决 | 2026年2月20日(Learning Resources v. Trump案,6比3) |
| 已征收的IEEPA关税(退款总池) | 约1660亿美元,来自逾33万家进口商 |
| 已受理处理的退款(9月11日) | 约1347亿美元 |
| 已认证并移交财政部支付的退款(9月11日) | 约1220亿美元 |
| 已提交的CAPE退款申报(9月11日) | 286,044份,涵盖2720万笔进口报关 |
| 下一退款阶段 | 第三阶段于2026年10月6日开放 |
| 本追踪表量化的上市公司 | 78家 |
| 这78家公司已入账或收到的退款 | 约114亿美元 |
| 前10家所占金额 | 约65亿美元(57%) |
已认证的1220亿美元与我们能追溯到具名上市公司的114亿美元之间的差距,本身就很说明问题。大部分IEEPA关税是由不披露金额的私营进口商、外资子公司和小型企业缴纳的,另有部分由代表成千上万客户的报关行缴纳。下文的上市公司只是这笔大规模资金转移中看得见的部分。
IEEPA关税退款的来龙去脉:时间线
《国际紧急经济权力法》(IEEPA)是1977年通过的一部制裁法律。2025年,它首次被用来征收大范围进口关税:先是2025年2月对中国、加拿大和墨西哥加征的"芬太尼"关税,随后是2025年4月2日宣布的"对等"关税。进口商提起诉讼,案件最终打到了最高法院。
| 日期 | 事件 |
|---|---|
| 2025年2月 | 对中国、加拿大和墨西哥加征IEEPA关税 |
| 2025年4月2日 | 宣布对大多数贸易伙伴征收"对等"IEEPA关税 |
| 2026年2月20日 | 最高法院以6比3裁定IEEPA并未授权征收关税 |
| 2026年2月24日 | 依据《1974年贸易法》Section 122征收的10%全球替代附加税生效 |
| 2026年3月4日 | 美国国际贸易法院下令连本带息退还IEEPA关税 |
| 2026年4月20日 | CBP开放其退款系统(CAPE)第一阶段 |
| 2026年6月2日 | 美国司法部就已最终清算报关的退款令提起上诉 |
| 2026年6月29日 | 第二阶段纳入标记为待对账的报关 |
| 2026年7月24日 | Section 122附加税到期;针对60个经济体、税率10%至12.5%的新Section 301关税取而代之 |
| 2026年9月11日 | 已受理1347亿美元,认证支付1220亿美元 |
| 2026年10月6日 | 第三阶段开放,覆盖受法院命令约束的已最终清算报关 |
由首席大法官罗伯茨撰写的多数意见认为,总统征收关税需要国会的明确授权,而IEEPA并未提供这种授权。托马斯、阿利托和卡瓦诺三位大法官持反对意见。判决全文见最高法院网站。
对投资者而言有两点值得注意。第一,退款是一次性的。关税并没有消失:Section 122附加税以及随后的新Section 301关税接替了它们,因此企业一边缴纳新关税,一边收回旧关税的退款。第二,退款尚未结束。第三阶段将于10月6日开放,而政府就已最终清算报关提出的上诉仍悬而未决,因此一些金额最大的申索仍未解决。
关税退款追踪表:已披露金额最大的25家公司
| 排名 | 公司 | 已入账或收到的退款 | 确认时间 | 计入科目 | 调整后EPS处理方式 |
|---|---|---|---|---|---|
| 1 | 福特(F) | 13亿美元 | 2026年第一季度 | 销售成本 | 计入调整后息税前利润 |
| 2 | 塔吉特(TGT) | 9.94亿美元 | 2026财年第二季度 | 毛利 | 计入(每股1.65美元) |
| 3 | 耐克(NKE) | 9.86亿美元 | 2026财年第四季度 | 毛利 | 计入报告EPS(每股0.52美元) |
| 4 | 家得宝(HD) | 6.85亿美元 | 2026财年第二季度 | 销售成本 | 未说明 |
| 5 | 亚马逊(AMZN) | 6.40亿美元 | 2026年第二季度 | 销售成本 | 未说明 |
| 6 | 通用汽车(GM) | 5亿美元 | 2026年第一季度 | 净有利调整 | 未说明 |
| 7 | 卡特彼勒(CAT) | 3.92亿美元 | 2026年第二季度 | 销货成本(应收款) | 未说明 |
| 8 | Dollar Tree(DLTR) | 3.69亿美元 | 2026财年第二季度 | 销售成本 | 未说明 |
| 9 | TJX(TJX) | 3.31亿美元 | 2027财年第二季度 | 销售成本 | 剔除 |
| 10 | 迪尔(DE) | 2.72亿美元 | 2026财年第二季度 | 生产成本 | 未说明 |
| 11 | Ross Stores(ROST) | 2.53亿美元 | 2026财年第二季度 | 销货成本 | 计入报告EPS(每股0.60美元) |
| 12 | Medline(MDLN) | 2.43亿美元 | 2026年第二季度 | 销货成本,扣除应付客户返还款 | 计入调整后EBITDA |
| 13 | American Eagle(AEO) | 1.96亿美元 | 2026财年第二季度 | 销售成本及销售管理费用 | 未说明 |
| 14 | Five Below(FIVE) | 1.70亿美元 | 2026财年第二季度 | 销货成本及利息 | 剔除 |
| 15 | Williams-Sonoma(WSM) | 1.68亿美元 | 2026财年第二季度 | 销货成本 | 剔除(每股1.06美元) |
| 16 | 维多利亚的秘密(VSCO) | 1.40亿美元以上 | 2026财年第二季度 | 营业利润 | 剔除 |
| 17 | Newell Brands(NWL) | 1.38亿美元 | 2026年上半年 | 产品销售成本 | 计入 |
| 18 | Lululemon(LULU) | 1.35亿美元 | 2026年第二季度 | 销货成本 | 计入报告EPS(每股0.86美元) |
| 19 | VF Corp(VFC) | 1.31亿美元 | 2026财年至2027财年第一季度 | 销货成本 | 未说明 |
| 20 | GE医疗(GEHC) | 1.29亿美元 | 2026年第二季度 | 产品及服务成本 | 部分剔除 |
| 21 | 惠普(HPQ) | 1.27亿美元 | 2026财年第三财季 | 营收成本 | 未说明 |
| 22 | G-III Apparel(GIII) | 1.26亿美元 | 2027财年上半年 | 销货成本 | 剔除 |
| 23 | 史丹利百得(SWK) | 1.18亿美元 | 2026年第二季度 | 销售成本(被8300万美元相关成本部分抵消) | 计入(净额每股0.17美元) |
| 24 | PVH(PVH) | 1.07亿美元 | 2026年第二季度 | 销货成本 | 未说明 |
| 25 | Abercrombie & Fitch(ANF) | 1.00亿美元 | 2026财年第二季度 | 销售成本 | 单独列示(每股1.75美元) |
有四个规律值得关注:
- 零售和服装企业占主导。前25名中有15家是零售商或服装品牌。这些公司进口成品,并以进口登记人身份自行缴纳关税,因此退款直接回到它们手中。关于这些公司背后的消费环境,可参阅我们对沃尔玛和塔吉特所释放的消费者手头吃紧信号的分析。
- 汽车和机械企业紧随其后。福特、通用汽车、卡特彼勒和迪尔大规模进口零部件。卡特彼勒表示,其累计缴纳的IEEPA关税约为10亿美元,但目前只确认了3.92亿美元,因为它尚不认为其余申索"很可能"获得支付。
- 确认时点各不相同。福特和通用汽车在第一季度判断退款很可能获得支付,便入了账。大多数零售商则等到第二季度现金到账后才确认。特斯拉、Hubbell和SharkNinja至今尚未确认任何金额,因此它们的退款将体现在之后的季度。
- 部分大型进口商没有披露金额。沃尔玛没有披露具体金额。它表示第二季度毛利率上升96个基点"主要受关税退款推动",并将其余部分再投入到降价中。开市客只披露了第四财季每股0.15美元的净收益,这是在将部分退款再投入会员权益之后的数字。
相对公司规模而言最大的意外之财
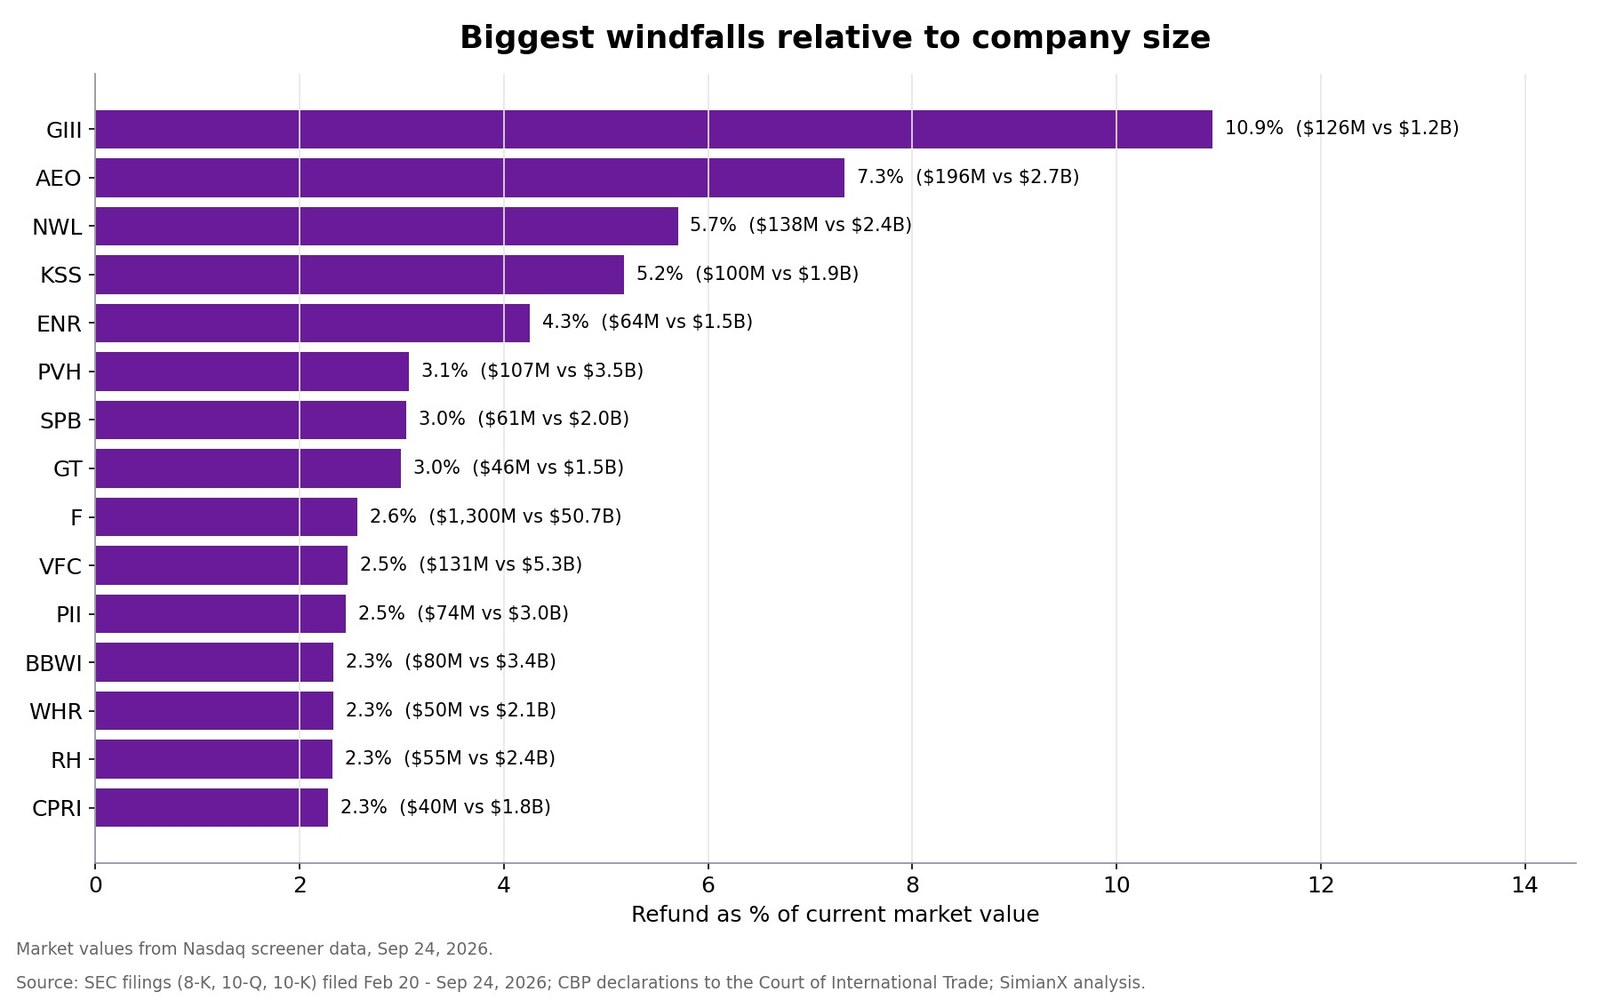
13亿美元的退款相当于福特市值的2.6%。而对规模较小的服装和消费品公司来说,退款占公司价值的比例要高得多。
| 公司 | 退款 | 市值(9月24日) | 退款占市值比例 |
|---|---|---|---|
| G-III Apparel(GIII) | 1.26亿美元 | 12亿美元 | 10.9% |
| American Eagle(AEO) | 1.96亿美元 | 27亿美元 | 7.3% |
| Newell Brands(NWL) | 1.38亿美元 | 24亿美元 | 5.7% |
| Kohl's(KSS) | 1.00亿美元 | 19亿美元 | 5.2% |
| 劲量(ENR) | 6400万美元 | 15亿美元 | 4.3% |
| PVH(PVH) | 1.07亿美元 | 35亿美元 | 3.1% |
| Spectrum Brands(SPB) | 6100万美元 | 20亿美元 | 3.0% |
| 固特异(GT) | 4600万美元 | 15亿美元 | 3.0% |
| 福特(F) | 13亿美元 | 507亿美元 | 2.6% |
| VF Corp(VFC) | 1.31亿美元 | 53亿美元 | 2.5% |
对这些公司而言,退款改变的是资产负债表,而不只是某一个季度。对G-III来说,退款约相当于其市值的十分之一。对于Newell和VF这类负债较重的公司,这笔现金可以用来减债。市场已经有一个季度的时间来消化这些金额,因此比例高本身并不构成买入理由。但它确实意味着,这些公司第二季度的业绩很难与其他任何季度直接比较。
关税退款如何推高利润率和每股收益
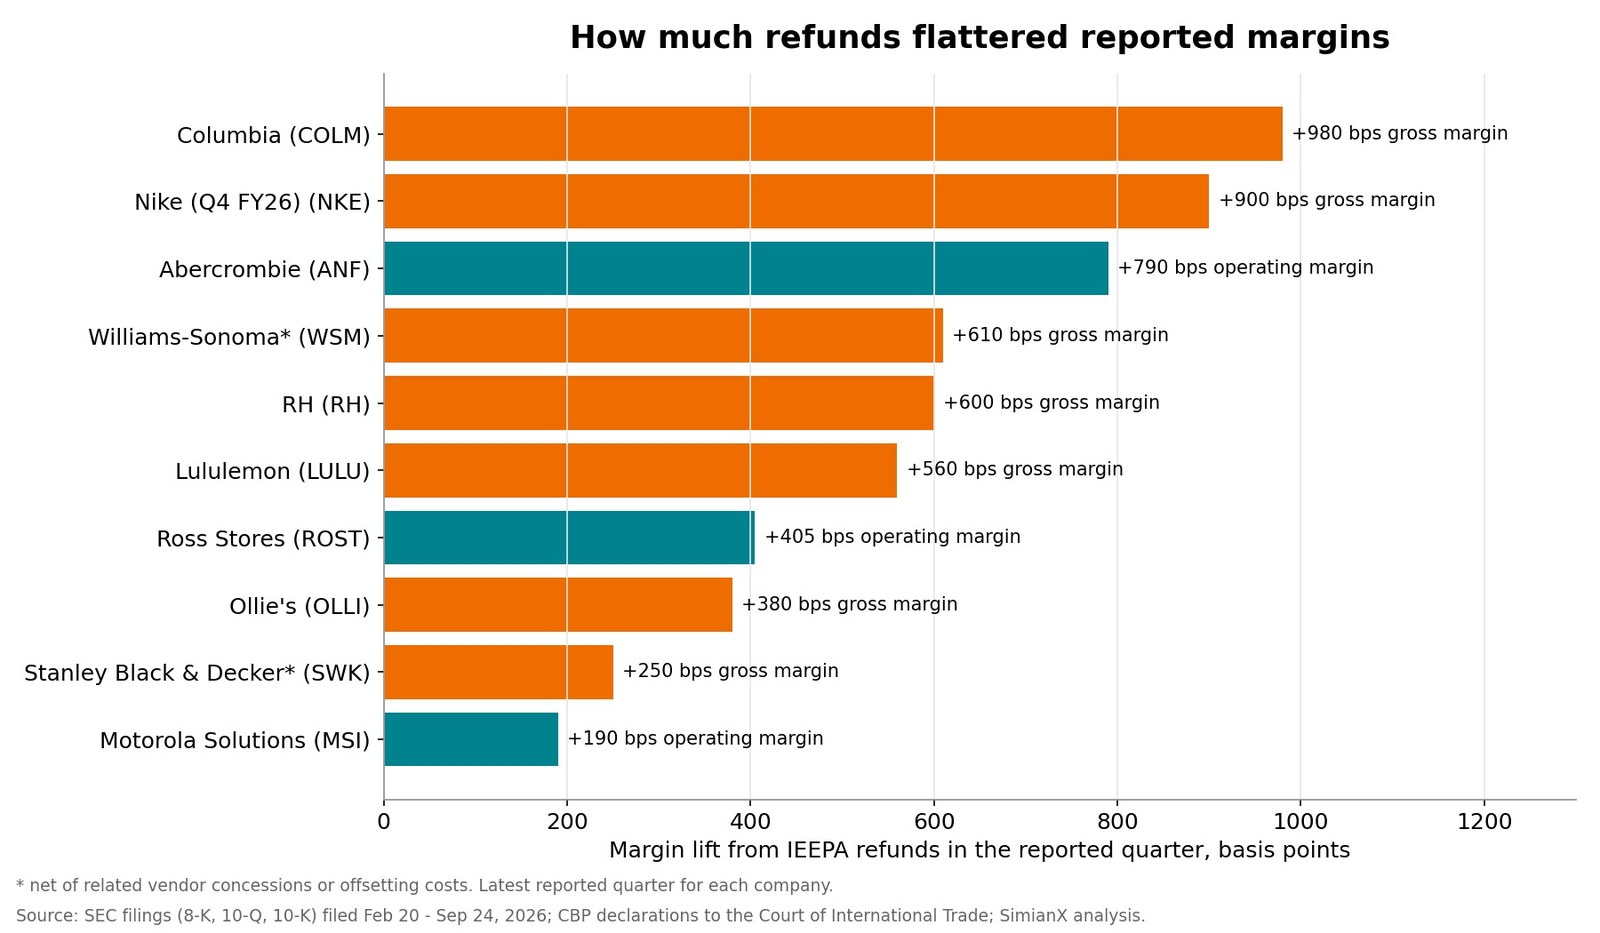
大多数公司将退款记为销货成本的减少。退款直接进入毛利,因此包含退款的季度会出现与基本业务无关的利润率跳升。
| 公司 | 披露的利润率影响 | 披露的EPS影响 | 是否计入调整后EPS? |
|---|---|---|---|
| Abercrombie & Fitch(ANF) | 营业利润率+790个基点 | 4.17美元中的1.75美元 | 单独列示 |
| 塔吉特(TGT) | 毛利及营业利润 | 1.65美元 | 是,GAAP和调整后均计入 |
| Williams-Sonoma(WSM) | 毛利率+610个基点,已扣除供应商让利 | 总额1.06美元,减去0.30美元让利 | 否 |
| 哥伦比亚运动服装(COLM) | 毛利率+980个基点 | 全年EPS展望增加约0.93美元 | 报告EPS |
| Lululemon(LULU) | 毛利率+560个基点 | 2.92美元中的0.86美元 | 报告EPS(无调整后EPS) |
| 派克汉尼汾(PH) | 销售成本减少8400万美元 | 0.65美元 | 否 |
| Ross Stores(ROST) | 营业利润率+405个基点 | 2.66美元中约0.60美元 | 报告EPS |
| 耐克(NKE) | 第四财季毛利率约+900个基点 | 0.72美元中的0.52美元 | 报告EPS |
| Cardinal Health(CAH) | 已扣除预计返还客户部分 | 0.31美元 | 是 |
| 摩托罗拉系统(MSI) | 营业利润率+190个基点 | 0.25美元 | 是,GAAP和非GAAP均计入 |
| 史丹利百得(SWK) | 毛利率约+250个基点(净额) | 约0.17美元 | 是 |
| 开市客(COST) | 已扣除再投入会员权益部分 | 0.15美元 | 非经常性,单独披露 |
| 艾默生(EMR) | 销售成本 | 0.11美元 | 否 |
| 直觉外科(ISRG) | 营收成本 | 0.08美元 | 是,单独披露 |
对于拿业绩与分析师预期作比较的人来说,调整后EPS的处理差异是最重要的细节。在我们量化的78家公司中:
- 20家将退款计入报告或调整后收益。其中塔吉特、史丹利百得和摩托罗拉系统同时计入GAAP和调整后EPS;耐克、Ross和Lululemon则根本不报告调整后EPS。
- 14家将其从调整后收益中剔除,包括TJX、维多利亚的秘密、Five Below、Williams-Sonoma、派克汉尼汾、艾默生和波士顿科学。
- 4家只剔除了与2025年已费用化关税相关的部分,分别是GE医疗、Kontoor Brands、YETI和Dick's Sporting Goods。
- 40家没有明确说明。
实际影响是:当一家把退款计入调整后EPS的公司"超出"市场一致预期时,要先确认一致预期是否包含了退款。它很可能没有,因为沃尔玛和塔吉特等公司在制定业绩指引时都未计入退款。塔吉特第二季度的调整后EPS中就包含了1.65美元的退款收益。我们的财报后股价走势解读指南解释了为什么一旦细节被读懂,市场对"标题超预期"的第一反应往往会逆转。
谁把退款转手让出,谁一分也拿不到
政府退回的每一美元,并不都留在收款公司手里:
- 报关行把退款转交客户。截至2026年5月31日,联邦快递已提交33亿美元的申索并收到约8亿美元,其中大部分是代客户申请的,并确认了7.49亿美元的返还负债。UPS将约5亿美元已批准退款记为应付客户款项。这些都不是利润。
- 有些公司欠客户一部分。Medline确认了3.32亿美元退款,但计提了8900万美元应返还客户的款项。梅特勒-托利多入账5240万美元的毛收益,却向客户退还了2780万美元的关税附加费。是德科技为退还附加费设立了4000万美元的负债。麦格纳在电话会议上表示,预计客户将拿到其退款的80%至90%。
- 有些公司早已从客户那里收回了关税。李尔表示,其8500万美元IEEPA关税几乎全部已向客户收回,因此退款只是替代了原本要向客户收取的钱,并不增加利润。
- 有些公司提前卖掉了申索权。在裁决之前,American Eagle以1860万美元现金向第三方出售了6890万美元的退款申索,申索兑付后又不得不向买方支付7080万美元。GoPro于2026年2月将约1940万美元的申索转让给了一家贷款方,将拿不到任何退款收益。
- 消费者无法直接获得退款。只有进口登记人或申报该笔报关的报关行,才能通过CBP的CAPE系统申领退款。这一缺口已经引发诉讼:美泰披露,2026年7月有人对其提起潜在集体诉讼,指控其通过把关税转嫁给消费者而获得不当得利。
即将到来:2026年第三季度的退款与财报日历
多家公司已告知投资者,在上一季度结束后收到的退款将体现在第三季度业绩中:
| 公司 | 尚待确认的退款 | 预计财报日期 |
|---|---|---|
| 耐克(NKE) | 5月31日应收款6.84亿美元,大部分已在年度结束后收回 | 2026年10月1日(纳斯达克日历) |
| 通用汽车(GM) | 已于第一季度入账;关注现金回收 | 2026年10月20日 |
| 福特(F) | 预计2026年下半年收到约5亿美元现金 | 约2026年10月22日(预估) |
| 宝洁(PG) | 约2亿美元已缴关税中的另一半 | 2026年10月22日 |
| Hubbell(HUBB) | 6月30日后收到约3000万美元 | 约2026年10月27日(预估) |
| 特斯拉(TSLA) | 尚未确认任何金额;金额未披露 | 约2026年10月28日(预估) |
| Crocs(CROX) | 已收到约2000万美元;可申领总额约7000万美元 | 约2026年10月29日(预估) |
| 亚马逊(AMZN) | 称第二季度的6.40亿美元是其预期退款的"绝大部分" | 约2026年10月29日(预估) |
| SharkNinja(SN) | 7月获受理的2.471亿美元申索 | 约2026年11月5日(预估) |
| On昂跑(ONON) | 第三季度毛利中最多6500万美元 | 约2026年11月11日(预估) |
| 百思买(BBY) | 9月2日收到4100万美元 | 11月下旬 |
| 塔吉特(TGT) | 尚未确认的未结申索 | 约2026年11月18日(预估) |
SharkNinja是最清楚的例子。它将全年调整后EPS展望上调了0.45美元,其中约0.15美元来自预期的退款净收益。On昂跑则把退款完全排除在指引之外,详见我们对其10亿美元回购的分析。Generac是另一家近期业绩受到关税退款影响的公司,详见我们的Generac与亚马逊交易分析。
利害关系最大的,是那些申索不属于第一、二阶段范围的公司。卡特彼勒(已缴约10亿美元,确认3.92亿美元)和RTX(已缴约5亿美元,收到的金额不重大)是其中最大的例子。它们剩余的退款取决于10月6日开放的第三阶段,以及政府在联邦巡回上诉法院的上诉结果。
如何解读包含关税退款的季度财报
本财报季阅读任何一份财报时,可以参考这份简明清单:
- 找到退款科目。在财报新闻稿中搜索"IEEPA"或"tariff refund"。如今大多数公司都会量化披露。
- 看它计入了哪里。冲减销售成本会推高毛利率,计入利息收入则不会。
- 核对调整后EPS。公司是否剔除了退款?分析师一致预期是否包含了退款?
- 区分往年和当年的关税。GE医疗、YETI和Dick's等多家公司只在调整后指标中剔除了2025年关税的退款。
- 留意让渡部分。返还客户的款项、供应商让利和降价再投入可能会吸收掉大部分收益。
- 别忘了替代关税。Section 122和Section 301关税仍在征收,毛利率不会一直停留在退款季度的水平。
- 比较现金与确认金额。卡特彼勒的3.92亿美元、耐克年末的6.84亿美元等应收款还不是现金。
SimianX AI用多个AI智能体完成这类申报文件审阅,同时读取8-K新闻稿、10-Q附注和价格数据,在做交易决策前把一次性退款与基本增长区分开来。你可以对本追踪表中的任何公司发起一次实时多智能体分析,或在SimianX AI排行榜上查看AI模型的实盘交易表现。
常见问题
什么是IEEPA关税退款?
它是对依据《国际紧急经济权力法》征收的关税的退款。美国最高法院于2026年2月20日裁定该法并未授权征收关税。美国国际贸易法院随后下令连本带息退还这些关税,由美国海关与边境保护局通过其CAPE系统支付。
退款总额有多少?
IEEPA关税共向逾33万家进口商征收约1660亿美元。截至2026年9月11日,CBP已受理约1347亿美元的退款并进入处理,并已向财政部认证支付约1220亿美元。
哪些公司拿到的关税退款最多?
在披露金额的上市公司中,最多的是福特(13亿美元)、塔吉特(9.94亿美元)、耐克(9.86亿美元)、家得宝(6.85亿美元)、亚马逊(6.40亿美元)、通用汽车(5亿美元)、卡特彼勒(3.92亿美元)、Dollar Tree(3.69亿美元)、TJX(3.31亿美元)和迪尔(2.72亿美元)。
关税退款会计入利润吗?
会。大多数公司将其记为销货成本的减少,从而提高毛利率和GAAP利润。各公司对调整后利润的处理不同:塔吉特和史丹利百得将退款计入调整后EPS,而TJX、维多利亚的秘密、Five Below和Williams-Sonoma则将其剔除。
消费者能拿到关税退款吗?
不能直接拿到。只有进口登记人或申报该笔报关的持牌报关行,才能通过CAPE申领退款。支付了更高价格的消费者没有直接申索权,这已经导致一些公司因转嫁关税而遭到集体诉讼。
剩余的退款什么时候支付?
CBP表示,有效退款一般在CAPE申报获受理后60至90天内发放。覆盖受法院命令约束的已最终清算报关的第三阶段将于2026年10月6日开放。部分申索还取决于政府在联邦巡回上诉法院的上诉结果。
结论
IEEPA退款是今年美国企业财报中规模最大的一次性项目之一。迄今已认证的退款约1220亿美元,而我们能够量化的78家上市公司已入账约114亿美元。在一两个季度内,它们会让零售商、服装品牌、汽车制造商和机械制造商看起来比实际更赚钱。在某些案例中,退款把毛利率抬高了数百个基点,并让塔吉特和Abercrombie & Fitch的每股收益增加了超过1美元。
退款支付完毕后,并不会改变这些企业的实际盈利能力。替代关税仍在征收,已有多家公司把退款返还给客户或投入降价。解读每一份第三季度财报时,真正有用的问题是:业绩中有多少来自退款,有多少来自业务本身。将于10月1日发布财报的耐克,会是最早给出答案的公司之一。
本文仅供研究和教育用途,不构成投资建议。
延伸阅读
- On昂跑十亿美元股票回购约占一成股本,是耐克全年回购的8倍
- Generac 与亚马逊:80 亿标题背后的 24 亿美元
- 沃尔玛与塔吉特 2026 财报:解码美国消费者压力信号清单
- Lululemon股价跌破100美元:品牌崩塌还是罕见机会
- 英伟达财报后股价怎么走?2016年以来42次财报反应全表
参考来源
- 美国最高法院 — Learning Resources, Inc. v. Trump案判决书(2026年2月20日)
- 美国海关与边境保护局 — IEEPA关税退款
- 美国海关与边境保护局 — IEEPA退款说明
- 维基百科 — Learning Resources, Inc. v. Trump案
- 维基百科 — 《国际紧急经济权力法》
- SEC EDGAR — IEEPA退款申报文件全文检索
- 塔吉特 — 2026年第二季度财报新闻稿
- 福特 — 2026年第一季度财报新闻稿
- 耐克 — 2026财年第四季度业绩
- 家得宝 — 2026财年第二季度10-Q
- 亚马逊 — 2026年第二季度10-Q
- 卡特彼勒 — 2026年第二季度10-Q
- 沃尔玛 — 2027财年第二季度财报新闻稿
- 开市客 — 2026财年第四季度新闻稿
- 联邦快递 — 2026财年10-K年报
- SharkNinja — 2026年第二季度财报新闻稿
- American Eagle Outfitters — 2026财年第二季度10-Q
- Investopedia — 关税
- Investopedia — 销货成本


