Oura推迟IPO:S-1数据、股份结构与下一步看点
2026年9月29日,Oura Ring智能戒指制造商Oura推迟了原定以代码OURA在纳斯达克上市的计划。公司表示,“尽管需求强劲”,仍决定等待市场“不确定性”消退。这笔交易8天前才正式启动:以每股40–44美元发行5,000万股,按中值计算募资约21亿美元,对应市值约135亿美元。
Oura的S-1修订版招股书解释了价格为何如此关键,并披露了多数报道忽略的三点:
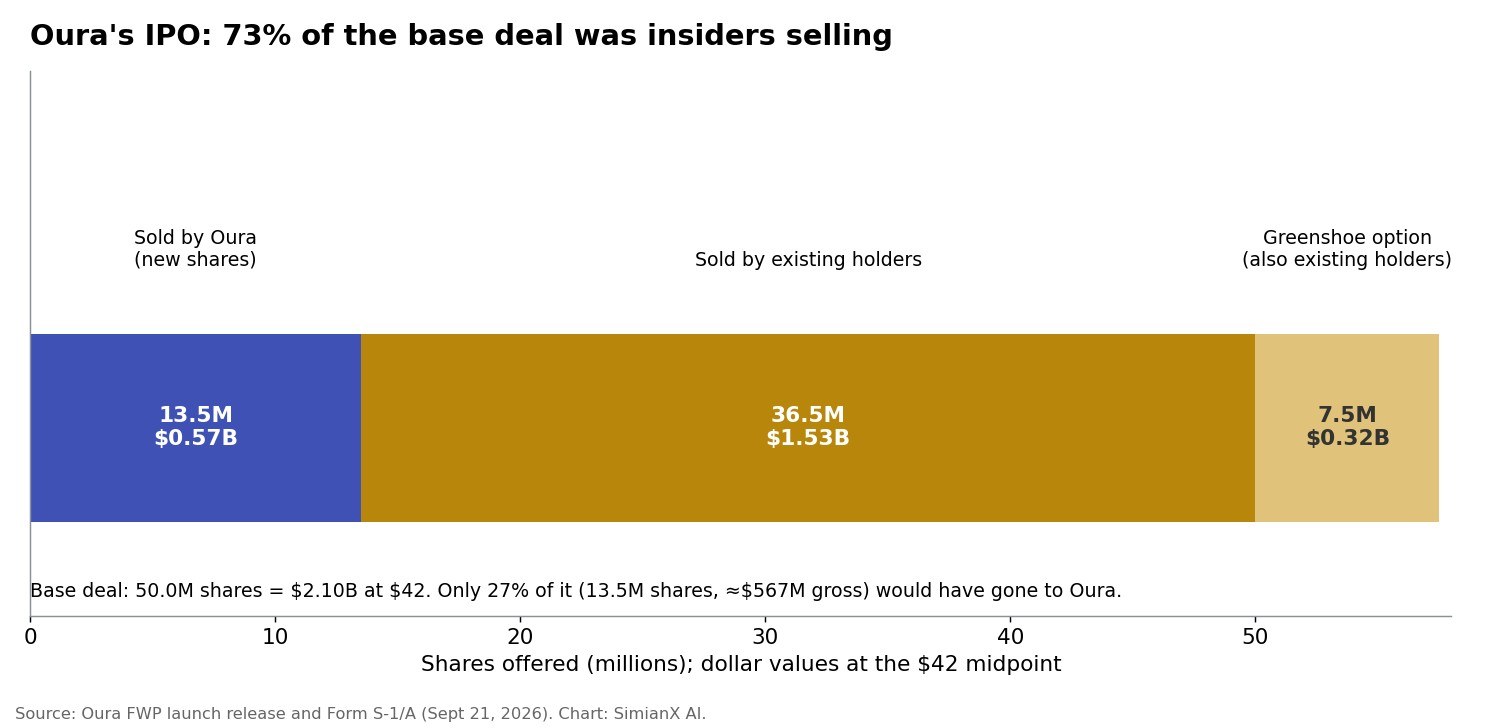
- 这主要是一次老股东套现。 5,000万股中有3,650万股(73%)由现有股东出售,另有750万股通过承销商超额配售权出售。Oura自身只能从1,350万股新股中获得约5.67亿美元毛收入,且计划将其中5.26亿美元净募资用于支付上市时归属的员工股权激励的预扣税。
- Oura刚刚花了11.7亿美元回购老股东的股份。 截至2026年6月30日的九个月里,公司回购了11.7亿美元的普通股和优先股,是同期3.28亿美元经营现金流的3.6倍。它从信贷额度中提取了3.75亿美元,主要用于这些回购。现金从7.64亿美元降至3.72亿美元。
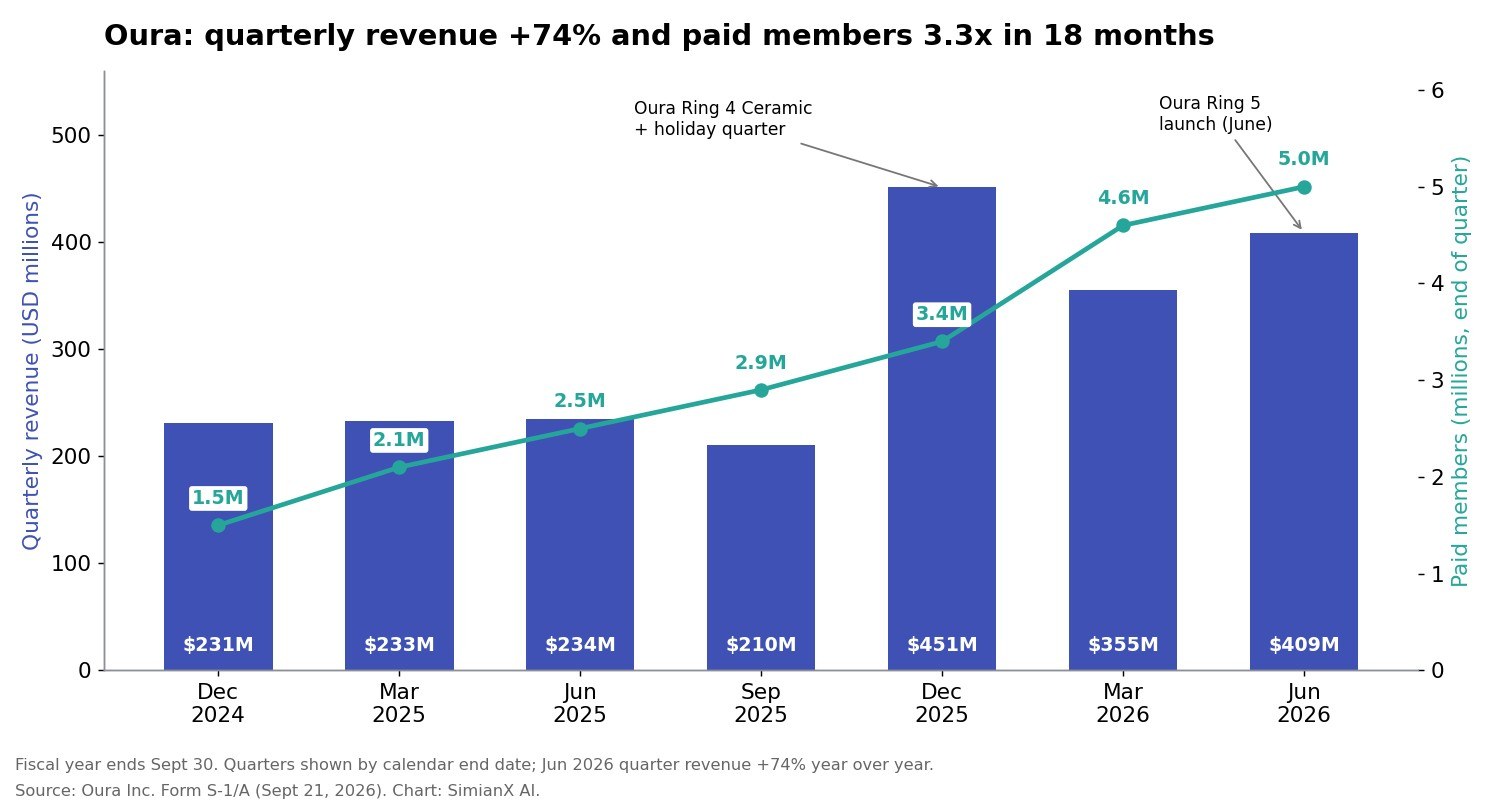
- 业务本身增长迅猛。 九个月营收增长74%至12.1亿美元。付费会员达到500万,而2024年底只有150万,且业务在经营层面实现盈利。
因此,这次推迟是一场关于价格的分歧,而不是关于人们是否愿意买这枚戒指。下面我们根据申报文件重建这次发行:股份拆分、现金去向、逐季增长、发行区间内每个价格对应的估值、Oura在一个它已主导的智能戒指市场中的地位,以及再次上市需要证明什么。
公司数据来自Oura向美国证券交易委员会(SEC)提交的S-1修订版及自由撰写招股说明书。Oura的财年截至9月30日,因此“九个月”指2025年10月至2026年6月。估值数据仅作示意,并非预测。
Oura的IPO发生了什么
| 日期 | 事件 |
|---|---|
| 2026年5月19日 | Oura秘密提交注册声明草案 |
| 2026年9月3日 | 公开提交S-1表格 |
| 2026年9月21日 | 提交S-1修订版并发布上市启动公告:以每股40–44美元发行5,000万股 |
| 2026年9月24日 | Oura将首席执行官汤姆·黑尔接受Robinhood专访的内容作为发行材料提交 |
| 2026年9月29日 | 以市场状况为由推迟发行 |
据Axios报道,认购簿约超额认购5倍。然而,在债券收益率和油价剧烈波动之际,Oura未能拿到想要的价格。由于大部分股份由内部人出售,这“让定价变得格外重要”。Axios还报道,这是本月第三起正式推迟的IPO。首席执行官汤姆·黑尔表示,公司“有选择时机的余裕”。
美联社援引Renaissance Capital的数据称,美国IPO市场2026年开局良好,但在第三季度降温。原因包括对AI支出放缓的担忧、美联储重启加息以及债券收益率飙升。这两大宏观冲击,我们在美联储自2023年以来首次加息和全球债券抛售潮中有过分析。
需求并不是问题。S-1显示,礼来有意认购最多1亿美元股票,Dragoneer旗下基金有意认购最多3亿美元。两者合计约占21亿美元基础发行规模的19%,而这还是在路演开始之前。认购簿超额认购,并不意味着买家愿意按区间上限付钱。
股份算术:谁在卖
| 组成部分 | 股数 | 每股40美元 | 每股42美元 | 每股44美元 |
|---|---|---|---|---|
| Oura发行的新股 | 1,350万股 | 5.40亿美元 | 5.67亿美元 | 5.94亿美元 |
| 现有股东出售的股份 | 3,650万股 | 14.6亿美元 | 15.3亿美元 | 16.1亿美元 |
| 基础发行 | 5,000万股 | 20.0亿美元 | 21.0亿美元 | 22.0亿美元 |
| 超额配售权(现有股东) | 750万股 | 3.00亿美元 | 3.15亿美元 | 3.30亿美元 |
| 市值(发行后3.209亿股) | — | 128.4亿美元 | 134.8亿美元 | 141.2亿美元 |
若超额配售权被行使,内部人将出售5,750万股中的4,400万股,占比77%。Oura无法从这些出售中获得任何收入。按每股42美元计算,其自身净募资约为5.326亿美元,几乎全部(5.264亿美元)被指定用于IPO时结算的限制性股票单位(RSU)的预扣税,剩余一小部分用于一般企业用途。
这种结构解释了为何发行对价格如此敏感。对于筹集所需资金的公司而言,价格低一些只意味着多一些稀释;而对于出售自有股份的股东来说,价格每少一美元,就是自己少拿一美元。据Axios报道,IPO前富达持股10.9%,Forerunner Ventures持股9.3%,Bedford Ridge Capital持股9.2%,Lifeline Ventures持股7.3%。
Oura的现金去哪了:11.7亿美元回购
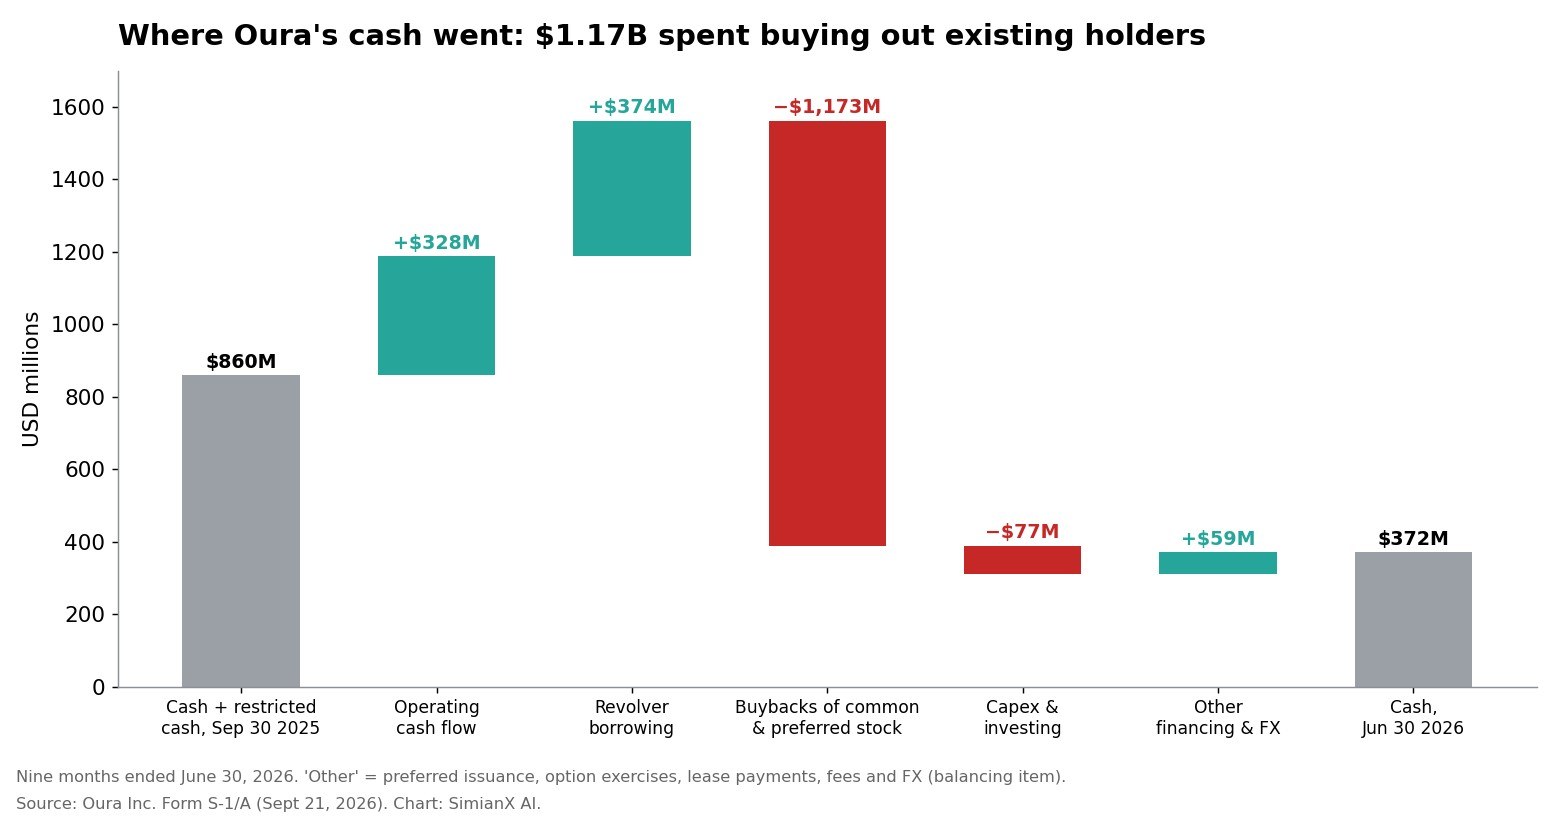
现金流量表是整份文件中最能说明问题的部分。截至2026年6月30日的九个月里:
| 现金流项目 | 金额 |
|---|---|
| 2025年9月30日现金、现金等价物及受限现金 | 8.605亿美元 |
| 经营现金流 | +3.280亿美元 |
| 循环信贷额度借款(扣除费用) | +3.739亿美元 |
| 回购普通股和优先股 | −11.729亿美元 |
| 资本支出及其他投资 | −7,700万美元 |
| 其他融资项目及汇率影响 | +5,930万美元 |
| 2026年6月30日现金 | 3.718亿美元 |
S-1称,这笔信贷提款“主要用于回购我们的普通股和可赎回可转换优先股”。Axios将其中一部分与2月完成的一笔5.34亿美元要约收购联系起来。Oura于8月13日偿还了2,500万美元,剩余未偿余额为3.5亿美元。
这就是为什么“Oura不缺钱”这个说法只对经营业务成立,却不能概括全貌。公司动用循环信贷额度来回购早期投资者的持股,而IPO并不会偿还这笔贷款:Oura自身的募资几乎全部被留作员工股权激励的税款。无论如何,3.5亿美元的余额都会留在账上,而推迟上市也让这笔RSU税款随之推后。考虑到九个月3.28亿美元的经营现金流,这笔债务可以应付,但也不容忽视。
业务到底有多强?
经营数据经得起检验。以下来自S-1:
| 指标 | 截至2026年6月30日的九个月 | 截至2025年6月30日的九个月 | 变化 |
|---|---|---|---|
| 营收 | 12.145亿美元 | 6.976亿美元 | +74% |
| 硬件营收 | 9.740亿美元 | 5.887亿美元 | +65% |
| 会员营收 | 2.405亿美元(占总额20%) | 1.088亿美元(16%) | +121% |
| 毛利率 | 55% | 51% | +4个百分点 |
| 营业利润 | 7,120万美元 | 6,030万美元 | +18% |
| 净利润 | 6,080万美元 | 160万美元 | — |
| 调整后EBITDA | 1.067亿美元(利润率9%) | 8,350万美元(12%) | +28% |
| 经营现金流 | 3.280亿美元 | 1.353亿美元 | +142% |
| 戒指销量 | 310万枚 | 180万枚 | +75% |
| 付费会员(期末) | 500万 | 250万 | +100% |
其他披露:
- 留存: 付费会员12个月留存率约为85%,日活与月活之比约为65%。付费会员平均每天打开应用超过3.5次。
- 会员构成: 约72%为女性,付费会员已连续七个季度同比增长超过100%。
- 展望: Oura预计2026财年末付费会员约为570万,6月推出的Oura Ring 5是重要推动力。美联社还报道,Oura预计全年营收增长约90%。这意味着第四财季营收约为5.1亿美元,而上年同期为2.1亿美元。
有两点需要注意。第一,调整后EBITDA利润率从12%下降到9%,因为运营费用几乎翻倍至5.91亿美元。Oura正在营销、研发以及为上市公司运营做准备方面大举投入。第二,醒目的9.24亿美元“归属于普通股股东的净亏损”只是会计效应。它来自一笔9.85亿美元的视同股息:即Oura回购优先股时高于账面价值支付的部分。这并不是经营亏损。
硬件仍占营收的80%
Oura将自己定位为“健康智能平台”,但数据描述的仍主要是一家硬件公司:九个月营收中约80%来自戒指。这一点很重要,因为硬件意味着硬件风险。
- 保修: 2025财年毛利率从65%降至52%,部分原因是与部分批次Oura Ring 4电池问题相关的保修费用增加了8,440万美元。
- 季节性: 2025年12月季度营收为4.51亿美元,而2025年9月季度为2.1亿美元。假日季和新品戒指发布带来大幅波动。
- 获客: 订阅始于购买戒指。如果戒指销量放缓,付费会员增长终将随之放缓。
会员业务是投资者愿意给予类软件估值的部分。它增长了121%,一年内占营收比重从16%升至20%。将这一比例推向30%,对股票估值方式的影响将超过任何一个季度的戒指销量。
135亿美元的要价值多少?
| 估值指标 | 每股40美元(128.4亿美元) | 每股42美元(134.8亿美元) | 每股44美元(141.2亿美元) |
|---|---|---|---|
| 市值 / 九个月营收年化(16.2亿美元) | 7.9倍 | 8.3倍 | 8.7倍 |
| 市值 / 若增长约90%的2026财年营收(约17.3亿美元) | 7.4倍 | 7.8倍 | 8.2倍 |
| 市值 / 年化调整后EBITDA(1.42亿美元) | 90倍 | 95倍 | 99倍 |
| 市值 / 年化净利润(8,100万美元) | 158倍 | 166倍 | 174倍 |
| 市值 / 年化经营现金流(4.37亿美元) | 29倍 | 31倍 | 32倍 |
年化数据为九个月合计乘以4/3。它们忽略了季节性,因此低估了假日季度;只是衡量尺度,而非预测。
从营收看,发行区间要求投资者为一家80%业务是硬件的公司支付约8倍市销率。这正是Axios所描述的分歧:华尔街需要决定Oura究竟是一家健康科技公司,还是一家消费电子公司。硬件制造商的市销率通常低得多,而订阅制健康平台的估值更高。在区间下限40美元,倍数降至今年预期营收的约7.4倍。在这一水平附近重新定价,是再次尝试上市的显而易见的折中方案。
智能戒指:在增长,而Oura已占据大半
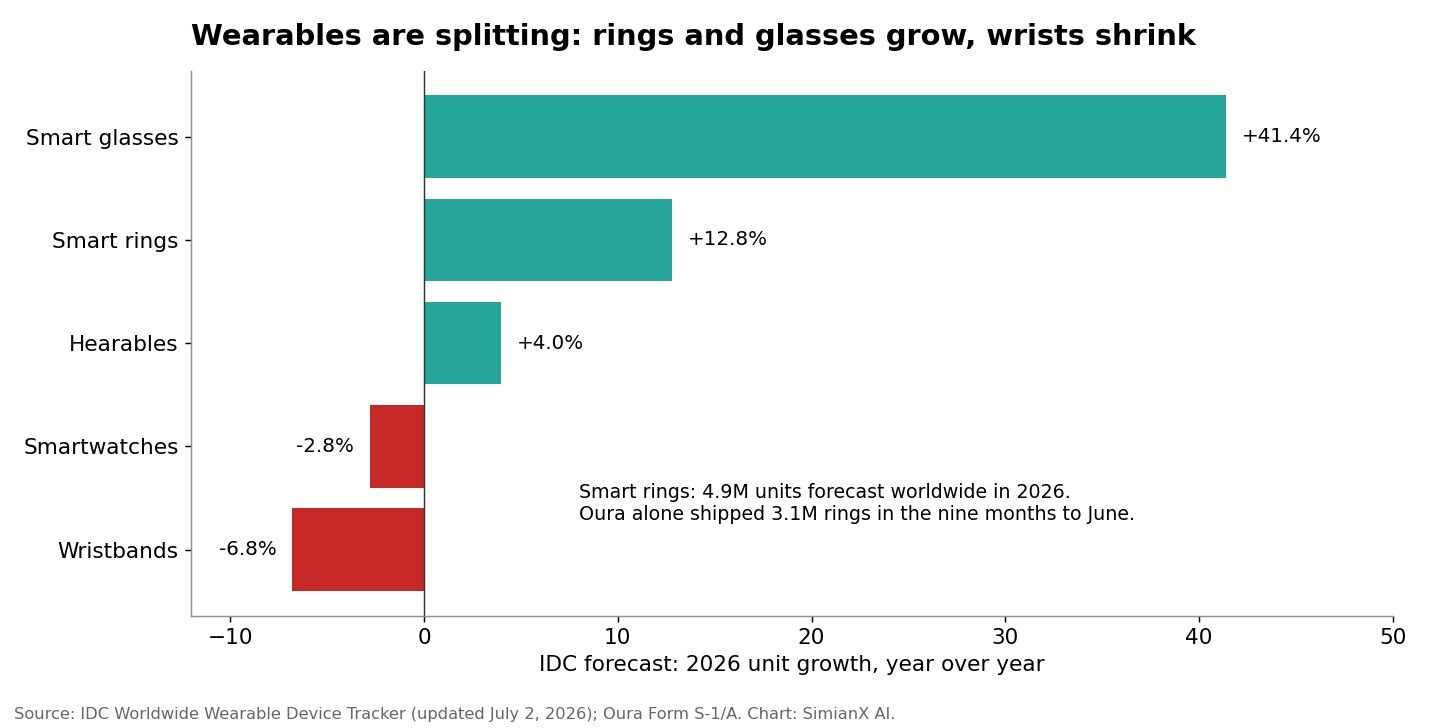
IDC统计,2026年第一季度全球可穿戴设备出货量为1.457亿台,同比增长4.3%。各品类走势分化:
| 品类(IDC 2026年预测) | 出货量 | 增长 |
|---|---|---|
| 耳戴设备 | 4.076亿台 | +4.0% |
| 智能手表 | 1.597亿台 | −2.8% |
| 手环 | 4,020万台 | −6.8% |
| 智能眼镜 | 1,360万台 | +41.4% |
| 智能戒指 | 490万台 | +12.8% |
最惊人的对比是:IDC预计2026年全年全球智能戒指出货量为490万枚,到2030年约为630万枚。而Oura一家在截至6月的九个月里就录得310万枚戒指销量。IDC称Oura“仍是该品类的支柱”。公司口径与机构统计口径并不完全一致,但差距本身说明了问题:Oura并不是在一个大市场里争夺份额,它就是一个小市场的大部分;而IDC预测的12.8%品类增速,远低于Oura的75%。
这是一把双刃剑。Oura的增长来自争取原本不会拥有戒指的买家,以及老用户换新。要维持70%以上的增长,整个品类必须大幅扩容。S-1风险因素中列出的竞争对手——包括苹果、谷歌旗下Fitbit、三星Galaxy Ring、佳明和Whoop——让这件事更难。若要找上市公司对照,佳明是最接近的纯可穿戴设备公司,而苹果在智能手表领域领跑。
推迟上市是市场问题还是Oura的问题?
主要是市场问题,而价格是导火索。
| 指向市场的因素 | 指向Oura的因素 |
|---|---|
| 认购簿约5倍超额认购(Axios) | 73–77%的股份由内部人出售 |
| 本月第三起正式推迟的IPO | 业务80%为硬件,却要约8倍市销率 |
| 美联储加息与债券收益率飙升(Renaissance/美联社) | 调整后EBITDA利润率从12%降至9% |
| 营收+74%,会员+100%,经营现金流为正 | 为回购而大量借入的3.5亿美元债务 |
| 礼来和Dragoneer表达了4亿美元的认购意向 | 仅一个产品周期前出现8,440万美元的保修冲击 |
近期的IPO说明了其中的利害。newcleo首日收盘价低于10美元的SPAC参考价,而宇树科技则暴涨460%。对Oura的员工和长期股东而言,上市首日破发的伤害会比推迟更大。
下一次尝试怎样才能成功?
- 更低的发行区间。 约36–40美元将使股价接近今年营收的7倍,买家似乎愿意接受这一水平。
- 第四财季。 Oura Ring 5的假日季度应会成为Oura史上最大的季度(若约90%的增长预期兑现,约为5.1亿美元)。若业绩强劲且毛利率维持在55%或以上,将为上市提供支撑。
- 减少内部人出售。 缩小老股出售部分,或让最大几家基金接受更长的锁定期,可缓解市场对抛压的担忧。
- 披露会员数据。 公布季度订阅营收、流失率和每位会员平均收入,能让投资者判断订阅业务能否按软件标准估值。
- 偿还债务。 用经营现金缩减3.5亿美元的循环贷款,可以证明为回购而借的钱只是暂时的。
常见问题
Oura为什么推迟IPO?
Oura于2026年9月29日推迟发行,理由是市场存在不确定性。Axios和美联社的报道都指向价格:需求强劲(约5倍超额认购),但买家不愿按40–44美元区间的上限认购,同时美联储在加息、债券收益率在上升。
Oura的IPO取消了吗?
没有,只是推迟。注册声明仍在备案,Oura可以自行选择时间重新启动。
Oura的股票代码会是什么?
Oura申请以OURA为代码在纳斯达克全球精选市场上市。
Oura在IPO中估值多少?
按42美元中值、发行后3.209亿股计算约为135亿美元。发行区间对应128亿至141亿美元。
Oura盈利吗?
在经营层面盈利。截至2026年6月30日的九个月,Oura录得7,120万美元营业利润、6,080万美元净利润和3.28亿美元经营现金流。一笔9.85亿美元的优先股视同股息,导致归属于普通股股东的会计亏损较大。
现在能买Oura的股票吗?
不能在公开交易所购买。在其上市之前,追踪可穿戴设备市场最接近的上市公司是佳明和苹果等。Oura的发行材料显示,Robinhood旗下的Robinhood Ventures Fund I是其上市前股东之一。
如需上市可穿戴设备股票的实时基本面,请查看佳明股票页面。想了解知名IPO上市后的表现,请参阅特斯拉何时上市?。
本文仅用于研究和教育目的,不构成投资建议。
延伸阅读
- newcleo首日收8.145美元,较SPAC价跌18.6%
- 宇树科技机器人IPO飙升460%:具身智能突破还是AI泡沫?
- 沃什不想理特朗普:美联储三年来首次加息,10月还会再加吗
- 2026年全球债券抛售潮:30年期美债收益率创19年新高
- Robinhood股票2026:加密收入已降至总营收的8%
- 特斯拉何时上市?IPO发行日、发行价与290倍总回报全解析
参考资料
- Oura — S-1修订版招股书(2026年9月21日)
- Oura — IPO启动公告(自由撰写招股说明书)
- Oura — 作为发行材料提交的首席执行官专访(2026年9月24日)
- SEC EDGAR — Oura Inc.申报文件
- Axios — 智能戒指制造商Oura推迟20亿美元IPO
- 美联社 — Oura以市场不确定性为由推迟IPO
- IDC — 可穿戴设备市场洞察
- Renaissance Capital — IPO市场研究
- 纳斯达克 — IPO日历
- Oura — 新闻中心
- 维基百科 — Oura Health
- Investopedia — 首次公开募股
- Investopedia — 二次发售
- Investopedia — 超额配售权
- Investopedia — 超额认购
- Investopedia — 要约收购
- Investopedia — 锁定期
- Investopedia — 循环信贷
- Investopedia — EBITDA
- SimianX — GRMN股票基本面