 作者:Muke
MongoDB股价为何暴跌18.5%:CEO离职、七次暴跌与后续看点
2026年10月23日更新——下文新增暴跌后三周的走势、投资者日公布的目标以及临时首席执行官的聘用合同;原有分析保持不变。
简要回答:2026年9月28日,首席执行官CJ Desai辞职加盟Meta,MongoDB(
MDB)随即下跌18.46%至334.68美元。与此前六次跌幅超过15%的暴跌不同,到目前为止,首日收盘价仍是最低收盘价:18个交易日后的10月22日,MDB收于362.24美元(较暴跌日收盘价上涨8.2%,但仍比跌前收盘价410.44美元低11.7%)。在9月29日的投资者日上,管理层将长期目标上调至总收入增长20%以上和Atlas收入增长25%左右,董事会还将回购授权增加了10亿美元。临时首席执行官Dev Ittycheria签约获得1500万美元的限制性股票单位(RSU),归属期至2027年10月。下一份财报(2027财年第三季度)预计在2026年12月7日前后发布。
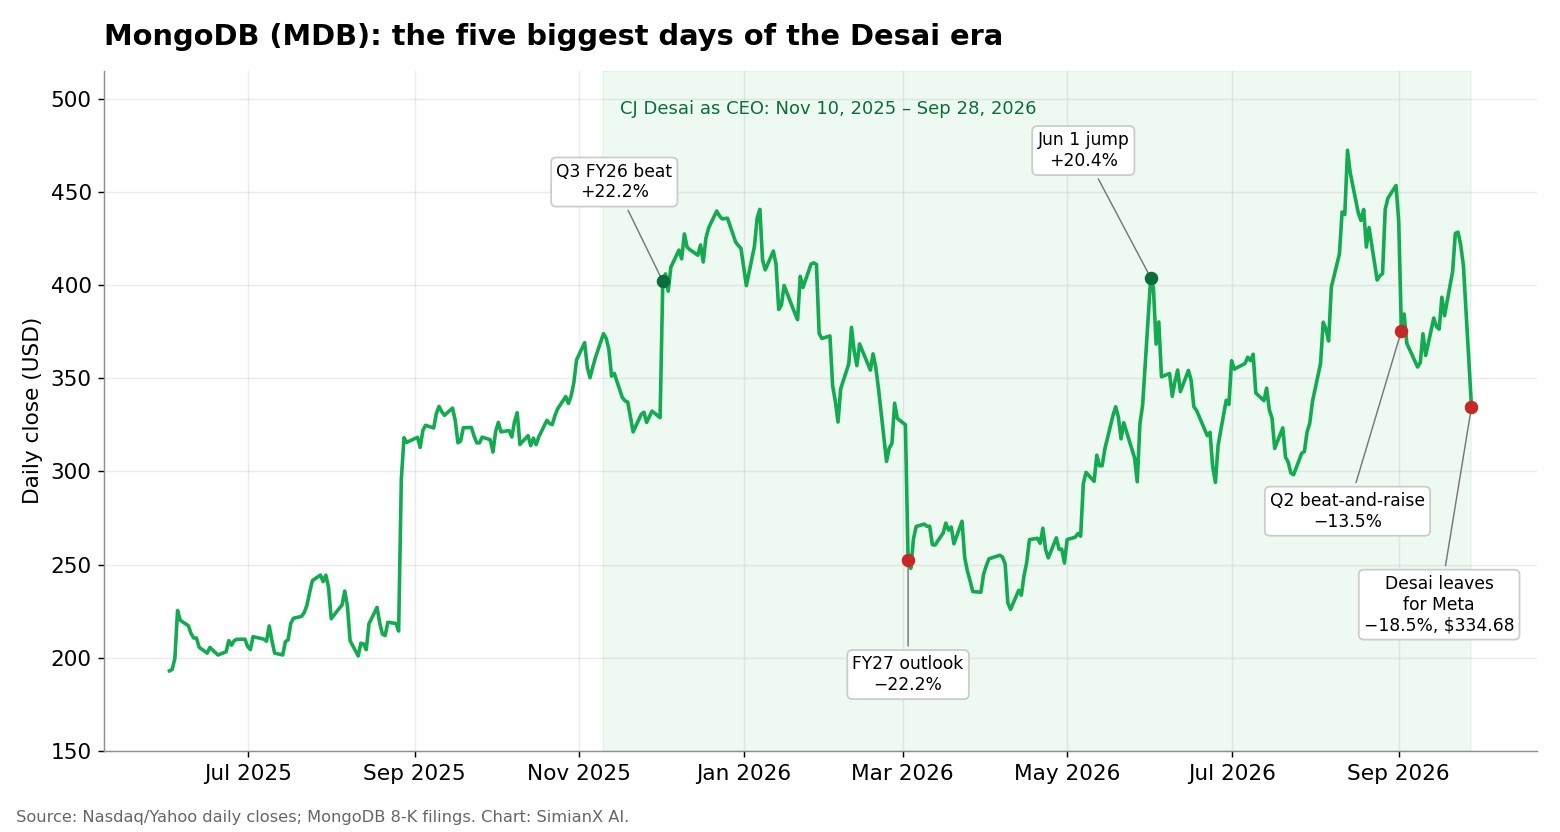
2026年9月28日,MongoDB宣布,首席执行官奇兰坦·“CJ”·德赛(Chirantan “CJ” Desai)即日起卸任,转赴Meta担任高级职务。前首席执行官德夫·伊蒂切里亚(Dev Ittycheria)回归,出任临时首席执行官。MDB开盘报311.35美元,盘中最低跌至300.00美元,最终收于334.68美元,较前一交易日收盘价410.44美元下跌18.46%。当日成交约1780万股,接近前一交易日成交量的13倍。这次下跌抹去了约61亿美元市值。
公司文件与历史股价揭示了三点:
- 这是一场只属于MongoDB的抛售。iShares扩展科技软件行业ETF(IGV)当天仅下跌0.55%,Snowflake下跌2.33%,Datadog上涨0.21%。公司还重申了业绩指引。市场定价的是领导层风险,而不是业务变化。
- 这是MongoDB自2017年上市以来第七次单日跌幅达到或超过15%。此前六次中,首日都不是底部。股价随后又跌至比跌前收盘价低25%至58%的位置才开始回升,收复失地耗时32至223个交易日不等。
- 管理层更迭已成常态。德赛离职是22个月内第四位最高层管理者离任,此前依次是2024年12月的首席运营官兼首席财务官、2025年11月执掌多年的首席执行官,以及2026年的一线业务运营负责人。
本文依据MongoDB的8-K表格、第二季度10-Q表格及纳斯达克官方股价还原了这一事件,并补充了2017年至2026年的暴跌与复苏对照表、管理层更迭时间线、2027财年指引历史、估值网格,以及9月29日投资者日的观察清单。
股价为截至2026年9月28日的纳斯达克官方收盘价。公司数据来自MongoDB向美国证券交易委员会(SEC)提交的文件。MongoDB的财年截至每年1月31日,因此2027财年为2026年2月至2027年1月。估值情景仅作示意,并非预测。
9月28日发生了什么
8-K文件列出了事件时间线:
| 日期 | 事件 |
|---|---|
| 2026年9月24日 | 德赛告知MongoDB拟辞职,9月28日生效 |
| 2026年9月26日 | 董事会任命德夫·伊蒂切里亚为临时总裁兼首席执行官 |
| 2026年9月28日 | 两项变动同时生效;MongoDB宣布管理层交接,并重申第三季度及全年业绩指引 |
| 2026年9月29日 | 在纳斯达克MarketSite举行投资者日,美东时间上午11:00至下午3:15 |
文件称,德赛辞职“并非由于与公司存在任何分歧”。新闻稿则称,他离开是为了“在Meta Platforms担任高级职务”。据CNBC和SiliconANGLE报道,德赛将出任Meta首席企业平台官,直接向马克·扎克伯格汇报,领导新成立的Meta企业平台(Meta Enterprise Platform),向企业客户销售Meta的AI工具,首批产品包括Muse智能体、一款商业智能体和一款编程工具。Muse对Meta自身股价意味着什么,可参阅我们的Muse发布后的META股票分析。
德赛担任首席执行官共322天,从2025年11月10日到2026年9月28日。当初,董事会在一家高管猎头公司的协助下,经过其所称的“全面的首席执行官遴选”才选中了他。如今,董事会再次聘请了猎头公司。
| 2026年9月28日价格数据 | 数值 |
|---|---|
| 前收盘价(9月25日) | 410.44美元 |
| 开盘价 | 311.35美元 |
| 盘中最低价 | 300.00美元(−26.9%) |
| 盘中最高价 | 344.30美元 |
| 收盘价 | 334.68美元(−18.46%) |
| 成交量 | 1783万股(前一交易日的12.9倍) |
| 市值蒸发 | 约61亿美元(按8056万股计算) |
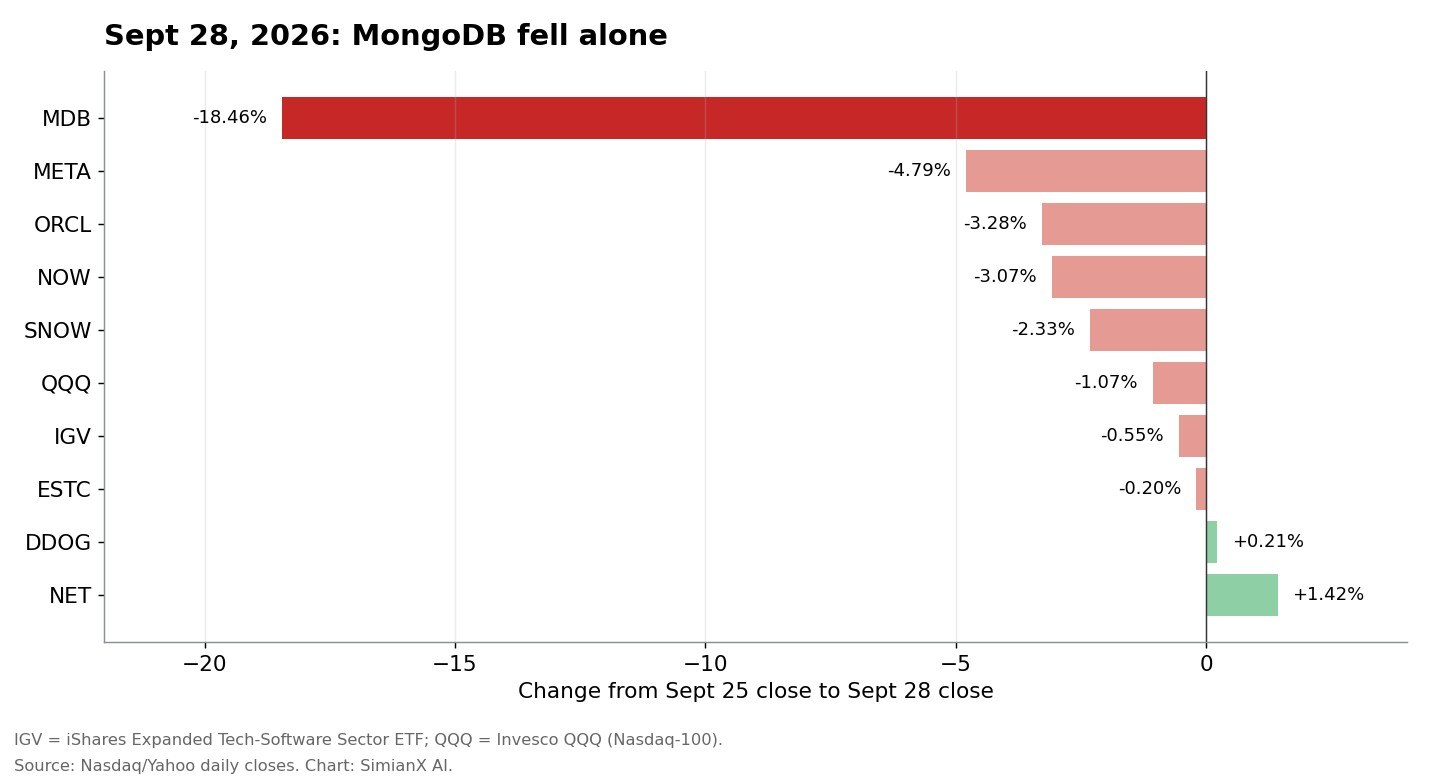
与同业对比,可以把这一事件的影响单独剥离出来。软件板块整体几乎没有波动:IGV下跌0.55%,追踪纳斯达克100指数的QQQ下跌1.07%。数据库与基础设施同业Elastic(−0.20%)、Datadog(+0.21%)和Cloudflare(+1.42%,德赛的前东家)均表现稳健。Meta本身下跌4.79%,但其股价当天另有驱动因素,不宜过度解读。MongoDB的跌幅中,约有17.9个百分点是其自身特有的。
暴跌三周后:规律被打破了吗?
下文的暴跌对照表显示,此前每一次暴跌之后,MDB在首日过后都继续下跌。而这一次,截至10月22日,情况并非如此。
| 日期(2026年) | 收盘价 | 单日涨跌 | 相对暴跌日收盘价(334.68美元) | 相对跌前收盘价(410.44美元) | 备注 |
|---|---|---|---|---|---|
| 9月28日 | 334.68美元 | −18.5% | — | −18.5% | 首席执行官离职;盘中最低300.00美元 |
| 9月29日 | 337.19美元 | +0.7% | +0.7% | −17.8% | 投资者日;盘中最低321.00美元 |
| 10月2日 | 357.96美元 | +1.8% | +7.0% | −12.8% | — |
| 10月9日 | 385.93美元 | +3.9% | +15.3% | −6.0% | — |
| 10月16日 | 337.57美元 | −7.9% | +0.9% | −17.8% | 二次探底:盘中最低328.15美元 |
| 10月21日 | 390.75美元 | +6.7% | +16.8% | −4.8% | 暴跌以来最高收盘价 |
| 10月22日 | 362.24美元 | −7.3% | +8.2% | −11.7% | — |
股价:纳斯达克每日收盘价(雅虎财经;9月29日、10月16日、10月21日和10月22日的数据已与Nasdaq.com交叉核对)。
- 暂未创出新低。暴跌以来的最低收盘价就是暴跌当日的收盘价。10月16日的二次探底盘中止步于328.15美元,收于337.57美元。
- 仍低于跌前股价。即便是10月21日390.75美元的最高收盘价,也比410.44美元低4.8%。此前六次暴跌中,收复跌前收盘价耗时32至223个交易日;这一次在18个交易日后仍未收复。
- 出现了以往暴跌所没有的两点变化:首日即重申业绩指引,并立即将回购额度增加10亿美元(见投资者日一节)。波动依然剧烈——18个交易日中有8天涨跌幅超过3%。
2017年上市以来MongoDB每一次15%以上的暴跌
MongoDB单日急跌的历史由来已久。下表列出自2017年10月上市以来,收盘价较前一交易日下跌至少15%的每一个交易日,包括下跌原因、股价随后又跌了多少,以及花了多长时间才收复跌前收盘价。
| 暴跌日 | 单日跌幅 | 诱因(SEC文件) | 跌前收盘价 | 随后低点 | 进一步回撤 | 收复所需交易日 |
|---|---|---|---|---|---|---|
| 2022年5月9日 | −15.7% | 成长股全面抛售(公司无相关文件) | 299.71美元 | 223.61美元(2022年5月24日) | −25.4% | 32 |
| 2022年9月1日 | −25.3% | 2023财年第二季度业绩及展望 | 322.86美元 | 137.35美元(2022年11月9日) | −57.5% | 188 |
| 2024年5月31日 | −23.9% | 2025财年第一季度业绩及展望 | 310.00美元 | 218.18美元(2024年6月13日) | −29.6% | 121 |
| 2024年12月10日 | −16.9% | 2025财年第三季度业绩及首席运营官兼首席财务官辞职 | 350.13美元 | 145.85美元(2025年4月8日) | −58.3% | 223 |
| 2025年3月6日 | −26.9% | 2025财年第四季度业绩及2026财年展望 | 264.13美元 | 145.85美元(2025年4月8日) | −44.8% | 120 |
| 2026年3月3日 | −22.2% | 2026财年第四季度业绩及2027财年展望 | 325.01美元 | 225.95美元(2026年4月10日) | −30.5% | 53 |
| 2026年9月28日 | −18.5% | 首席执行官辞职加盟Meta | 410.44美元 | 待定 | — | — |
“进一步回撤”指收复之前的最低收盘价相对跌前收盘价的跌幅。“收复所需交易日”指收盘价回到或超过跌前收盘价所经历的交易日数。资料来源:纳斯达克/雅虎财经每日收盘价;MongoDB的8-K文件。
这份记录显示:
- 首日从来不是底部。此前六次中,股价在随后数周或数月内都曾收于更低水平。进一步回撤的中位数约为跌前收盘价下方38%。
- 收复所需时间的中位数约为120个交易日,大约六个月。最快的是2022年的32个交易日,最慢的是2024年12月暴跌之后的223个交易日。
- 最相近的先例是2024年12月。那一天,业绩发布与首席运营官兼首席财务官迈克尔·戈登(Michael Gordon)辞职同时公布,这也是此前唯一一次与高管离任相关的暴跌。随后股价一路跌至145.85美元,但其间还叠加了2025年3月疲弱的业绩展望和2025年4月的市场抛售,因此会夸大单纯管理层变动的影响。
- 大多数暴跌由财报引发。此前六次中有五次发生在季度财报之后。这一次并非如此:公司在当天上午就重申了业绩指引。
这七次暴跌集中出现在一只本就波动剧烈的股票上。对于那些认为跌了18%就必然“超卖”的投资者来说,这是很有用的背景。
22个月内四位最高层管理者离任
单独来看,首席执行官离职也许只是偶发事件。但公司文件显示,高层变动接连不断:
| 公告日期 | 高管 | 职务 | 变动 |
|---|---|---|---|
| 2024年12月9日 | 迈克尔·戈登 | 首席运营官兼首席财务官 | 辞职,2025年1月31日生效 |
| 2025年11月3日 | 德夫·伊蒂切里亚 | 自2014年起任首席执行官 | 从全职岗位退休;留任董事会并担任顾问 |
| 2026年3月2日 | 塞德里克·佩赫(Cedric Pech) | 一线业务运营总裁 | 辞职,2026年4月15日生效 |
| 2026年9月28日 | CJ·德赛 | 自2025年11月10日起任首席执行官 | 辞职加盟Meta |
2026年3月的文件还任命了一位来自Confluent的新任首席会计官,公司当月的新闻稿也提到正在“向新任首席营收官(CRO)过渡”。2025年加入的首席财务官迈克·贝里(Mike Berry)仍然在任。
伊蒂切里亚的回归降低了短期风险。他执掌MongoDB长达十一年,于2017年带领公司上市,并将年收入从约3500万美元提升至逾23亿美元。他一直留在董事会。但文件也显示,他自2026年9月起担任红杉资本合伙人兼高级顾问,同时还是Datadog的首席独立董事。他这次的职务明确是临时性的。投资者需要听到的是任命常任首席执行官的时间表,以及下一任掌舵人是否来自公司内部。
四周前的业务状况
德赛留下的经营数据是数年来最强劲的。根据财报新闻稿和10-Q,2027财年第二季度(截至2026年7月31日)的主要数据如下:
| 指标 | 2027财年第二季度 | 同比 |
|---|---|---|
| 总收入 | 7.718亿美元 | +30% |
| Atlas收入 | 5.659亿美元 | +29%(占收入73%) |
| Enterprise Advanced及其他 | 1.812亿美元 | +36% |
| 非GAAP营业利润 | 1.859亿美元(利润率24%) | 上年同期为8680万美元(15%) |
| GAAP净利润 | 4090万美元(每股0.50美元) | 上年同期亏损4700万美元 |
| 自由现金流 | 1.376亿美元 | 上年同期为6990万美元 |
| 剩余履约义务 | 15.2亿美元 | +91% |
| 客户数 | 70,600+ | 上年同期为59,900+ |
| 年度经常性收入(ARR)超过10万美元的客户 | 2,999 | 上年同期为2,564 |
| 净ARR扩张率 | 122% | — |
托管式云数据库MongoDB Atlas仍是增长引擎:增速约为29%,占总收入近四分之三。资产负债表十分稳健。截至7月31日,MongoDB持有24.1亿美元现金及短期投资,没有未偿还的可转换票据,并在上半年斥资2亿美元回购了666,452股(均价300.10美元)。在10亿美元的回购授权中,尚余3.997亿美元额度。
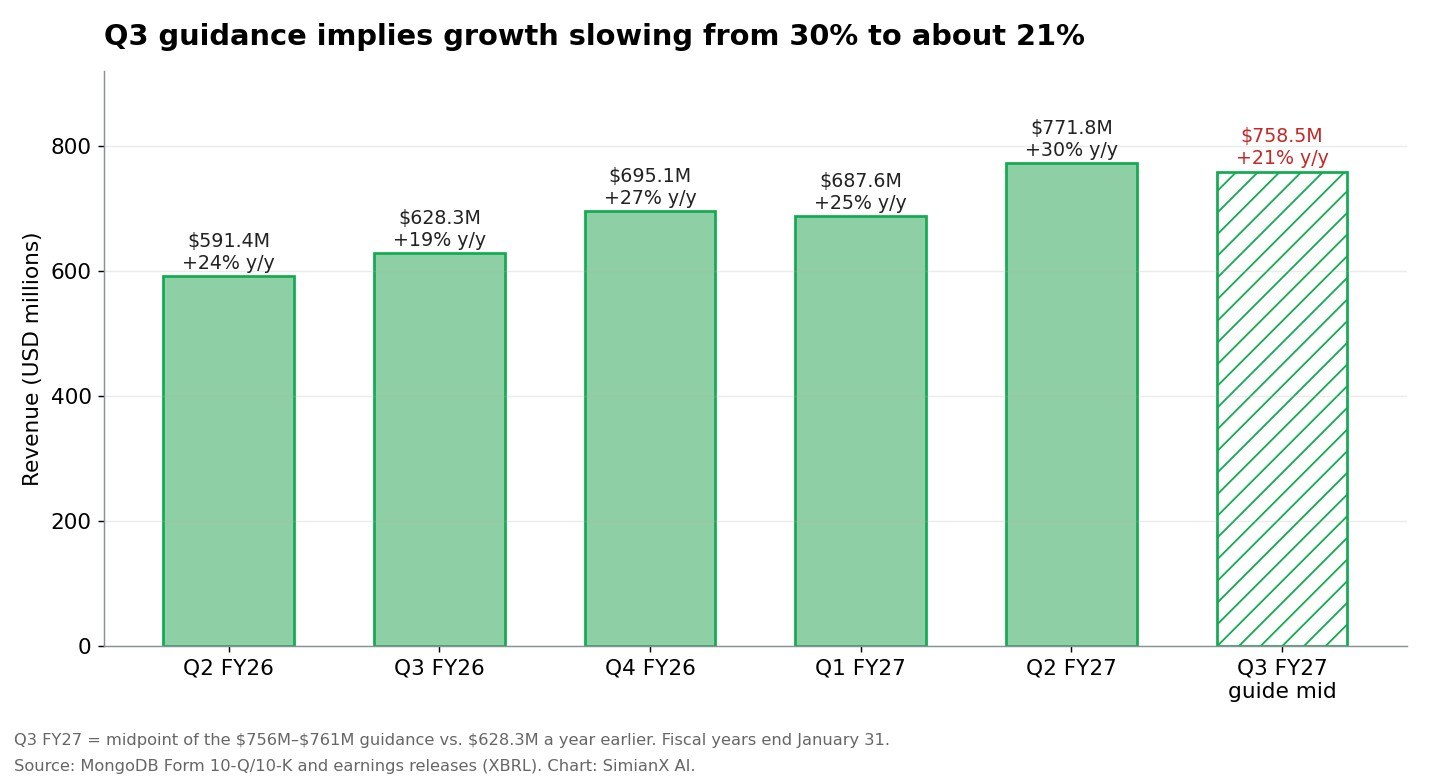
有一个细节对未来几个月至关重要。第三季度收入指引为7.56亿至7.61亿美元,低于第二季度的7.718亿美元;与上年同期的6.283亿美元相比,隐含增速约为21%。部分原因在于Enterprise Advanced的定期许可证会在前期确认大部分收入,令第二季度格外强劲。此外,MongoDB的指引一向保守:第一季度实际收入超出指引上限2360万美元,第二季度超出3780万美元。若第三季度也有类似幅度的超预期,增速将在25%上下。
指引上调,股价却下跌
| 发布日期 | 2027财年收入指引 | 非GAAP每股收益指引 | 下一交易日涨跌 |
|---|---|---|---|
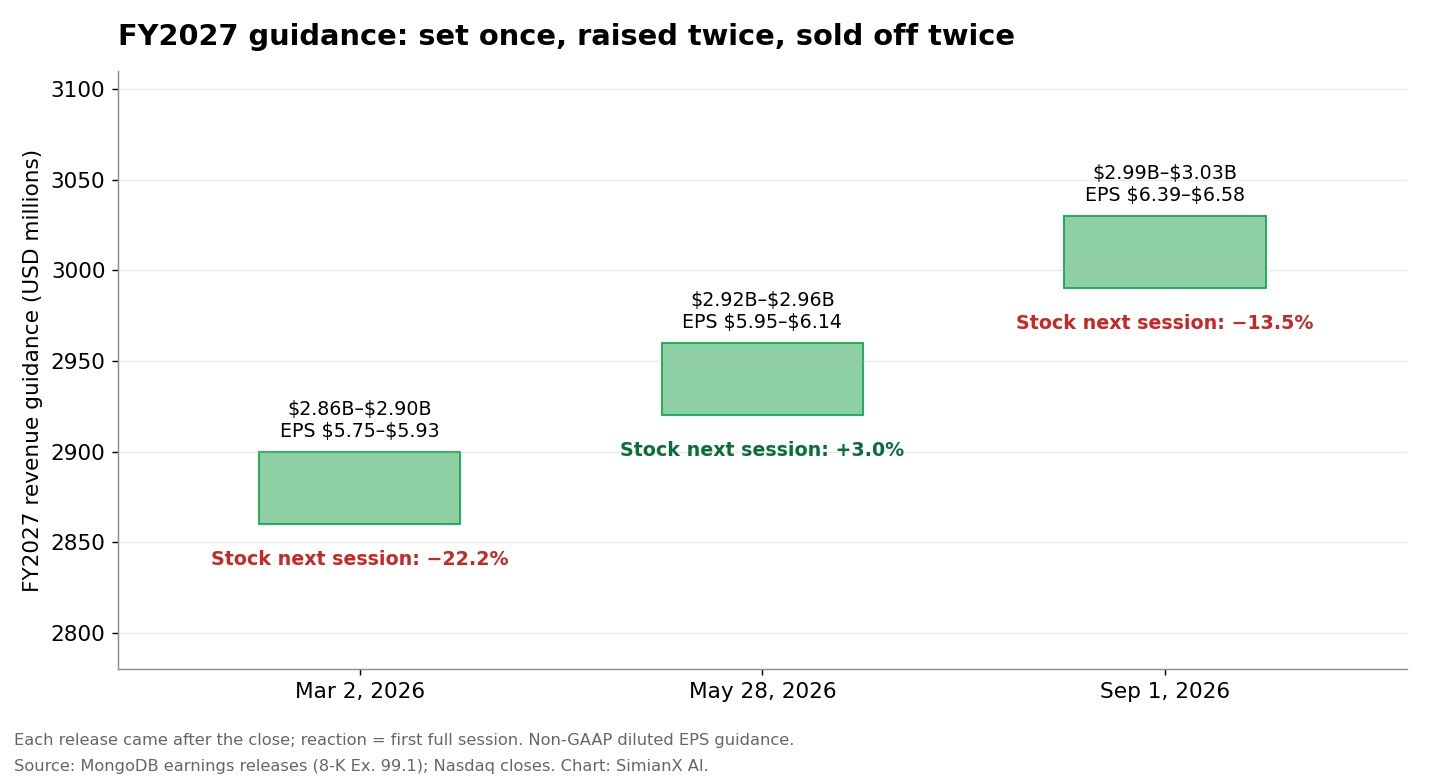
| 2026年3月2日(首次) | 28.60亿至29.00亿美元 | 5.75至5.93美元 | −22.2% |
| 2026年5月28日(上调) | 29.20亿至29.60亿美元 | 5.95至6.14美元 | +3.0% |
| 2026年9月1日(上调) | 29.90亿至30.30亿美元 | 6.39至6.58美元 | −13.5% |
| 2026年9月28日(重申) | 不变 | 不变 | −18.5% |
在德赛任内,全年收入指引中值上调了4.5%,从28.8亿美元升至30.1亿美元,每股收益指引中值则上调了11%。然而在四个指引发布日中,股价仍有三天下跌。市场关注的并不是MongoDB能否完成目标,而是接近30%的增长能持续多久,以及值得为此付出多高的价格。2027财年指引中值意味着在2026财年24.6亿美元收入的基础上增长约22%,而按中值计算,第四季度的指引增速只有约14%。这就是新掌舵人将要面对的衡量标准。
股权激励是GAAP利润与调整后利润之间差距的主要来源。全年指引加回了6.289亿美元股权激励费用,约占收入指引中值的21%。按中值计算,约6.26亿美元的非GAAP营业利润,对应的GAAP营业利润约为−1800万美元。
AI投资逻辑是否依然成立?
AI故事属于公司,而不属于某一位高管。看多逻辑所依赖的产品都已经在销售:
- Voyage AI。MongoDB于2025年2月以1.609亿美元(1950万美元现金加484,169股股票)收购了Voyage AI,这一数据来自2026财年10-K。Voyage的嵌入与重排序模型现已集成到Atlas中,形式包括自动嵌入、重排序API和voyage-code-4模型。
- 向量搜索全面铺开。第二季度,搜索与向量搜索在自主管理的Enterprise Advanced中正式全面上市。这对无法把数据放到公有云上的银行和政府机构很重要。
- 编程智能体。Atlas托管式MCP服务器可将Claude Code、Codex和Devin等编程智能体直接连接到实时的Atlas数据。我们曾在GitLab一文中分析过同样的AI编程趋势。
局限在于信息披露。MongoDB没有单独披露AI收入、Voyage收入或向量搜索的使用量。管理层谈到的是“AI用例的早期势头”,而真正推动第二季度增长的是“核心企业工作负载”。因此,AI投资逻辑目前还无法在财务数据中得到验证,投资者日显然是改变这一点的场合。竞争也真实存在:带向量扩展的PostgreSQL、超大规模云厂商自有的数据库,以及Snowflake等数据平台,都瞄准了同样的AI工作负载。
Meta聘请德赛,反映的是Meta在企业AI领域的雄心;无论从哪个角度看,它都说明不了MongoDB的产品地位。更大的风险在于,资深产品或销售人员是否会追随他离开。
暴跌之后MongoDB值多少钱?
按334.68美元的股价和8056万股流通股(依据10-Q封面)计算,MongoDB的市值约为269.6亿美元。减去24.1亿美元现金及投资,且公司没有负债,其企业价值约为246亿美元。
| 指标 | 暴跌前(9月25日,410.44美元) | 暴跌后(9月28日,334.68美元) |
|---|---|---|
| EV / 2027财年收入指引中值(30.1亿美元) | 10.2倍 | 8.2倍 |
| 股价 / 2027财年非GAAP每股收益中值(6.49美元) | 63倍 | 52倍 |
| 股价 / 2027财年GAAP每股收益中值(0.65美元) | 631倍 | 515倍 |
这次下跌让MongoDB的EV/收入倍数从约10.2倍降至约8.2倍。下表把不同的EV/收入倍数换算为隐含股价:每个价格等于倍数乘以30.1亿美元,加上24.1亿美元现金,再除以8056万股。
| EV / 2027财年收入 | 隐含股价 | 相对334.68美元 |
|---|---|---|
| 6倍 | 254美元 | −24% |
| 7倍 | 292美元 | −13% |
| 8倍 | 329美元 | −2% |
| 9倍 | 366美元 | +9% |
| 10倍 | 404美元 | +21% |
| 12倍 | 478美元 | +43% |
按当前股价,市场给予MongoDB约8倍的市销率;消息公布前约为10倍。要回到10倍,要么需要证明25%以上的增长可以持续,要么需要任命一位能消除不确定性的首席执行官。上文的暴跌历史表发出了警示:以往遭受冲击之后,估值倍数通常会先进一步压缩,然后才会回升。
9月29日投资者日的观察要点
- 长期目标。管理层是否会给出多年期的收入增长与营业利润率框架?若增长目标高于20%且利润率持续提升,将支撑8至10倍的估值区间。
- AI信息披露。任何关于AI驱动工作负载、Voyage使用量或向量搜索客户的数据,都将成为AI投资逻辑的第一份硬证据。
- 首席执行官遴选。是否有明确时间表,以及是否考虑内部候选人。临时期越短,风险折价就越低。
- 人才留任。产品、工程和市场销售负责人是否会留任?若再有一位高管转投Meta,整个故事就会改变。
- 资本回报。公司拥有24亿美元现金、没有负债,回购额度尚余3.997亿美元;若在335美元以下加快回购,将是明确的信心表态。公司上一次回购是在5月至7月,均价为324.42美元。
MongoDB在9月29日投资者日上说了什么
随8-K表格提交的投资者日演示材料维持了此前重申的2027财年指引,并上调了长期财务模型:
| 长期目标 | 此前(3至5年) | 2026年9月29日更新(约3年) |
|---|---|---|
| 总收入增长 | 接近20% | 20%以上 |
| Atlas收入增长 | 20%以上 | 25%左右 |
| EA及其他业务ARR增长 | — | 低至中个位数(新增披露) |
该模型保留了2026财年采用的承诺:非GAAP营业利润率平均每年扩张100至200个基点,自由现金流转化率为非GAAP营业利润的80%至100%。
文件中的其他要点:
- 回购。9月25日,也就是首席执行官消息公布前三天,董事会将回购计划增加10亿美元,总授权额度达到20亿美元,截至9月29日仍有13.537亿美元可用。
- 2026财年目标已兑现。管理层展示的2026财年数据为:Atlas增长28.7%,非GAAP营业利润率18.5%(提升360个基点),而此前的承诺分别为20%以上和100至200个基点;2027财年指引对应约27%的Atlas增长和约21%的利润率。
- 临时首席执行官合同。Dev Ittycheria于10月14日签署的雇佣协议规定:年薪50万美元、签约奖金50万美元、目标奖金比例70%,另授予1500万美元的RSU,分四个季度归属,截至2027年10月1日。他同意在常任首席执行官上任后继续为MongoDB服务至少12个月——这表明公司并不预期遴选会很快完成。
看多与看空
| 看多理由 | 看空理由 |
|---|---|
| 收入增长30%,非GAAP利润率24%,自由现金流几乎翻倍 | 在未计入超预期之前,第三季度指引隐含增速仅约21% |
| 当天即重申指引,业务没有变化 | 22个月内第四位最高层管理者离任 |
| 执掌公司多年的前首席执行官回归,拥有11年的经验积累 | 临时职务,尚无继任时间表,且他还在红杉资本担任顾问 |
| 24.1亿美元现金,没有负债,具备回购能力 | 股权激励约占收入的21% |
| 市销率8.2倍,而一周前为10.2倍 | 此前每一次15%以上的暴跌在首日之后都继续下跌 |
常见问题
MongoDB股价今天为什么下跌?
2026年9月28日,首席执行官CJ·德赛辞职,转任Meta首席企业平台官,MDB随之下跌18.46%至334.68美元。前首席执行官德夫·伊蒂切里亚临时回归,公司同时重申了业绩指引。
MongoDB现在的首席执行官是谁?
德夫·伊蒂切里亚。他在2014年至2025年间领导MongoDB,现任临时总裁兼首席执行官,董事会正借助高管猎头公司物色常任继任者。
MongoDB下调业绩指引了吗?
没有。公司重申第三季度收入7.56亿至7.61亿美元、2027财年收入29.9亿至30.3亿美元,以及非GAAP每股收益6.39至6.58美元。
MDB单日跌这么多的情况有多常见?
这是它自2017年上市以来第七次单日跌幅达到或超过15%。此前六次中,股价收复跌前收盘价花了32至223个交易日。
暴跌之后MongoDB股票值得买入吗?
这取决于你如何看待增长的持续性以及首席执行官的遴选。按2027财年约8倍的市销率计算,股价大致回到了6月那波上涨之前的水平。历史提示投资者保持耐心:以往的暴跌都没有在第一天就结束。
如需实时基本面与价格数据,请查看MDB股票页面。关于其他公司如何处理首席执行官交接,请参阅蒂姆·库克卸任。
本文仅用于研究和教育目的,不构成投资建议。
MongoDB股价从2026年9月的暴跌中恢复了吗?
部分恢复。2026年10月22日,MDB收于362.24美元,较334.68美元的暴跌日收盘价上涨8.2%,但比首席执行官消息公布前410.44美元的收盘价低11.7%。暴跌以来的最高收盘价为10月21日的390.75美元。
MongoDB下一次财报什么时候发布?
MongoDB尚未公布日期。纳斯达克基于Zacks数据的财报日历预计为2026年12月7日,对应2027财年第三季度;公司对该季度的收入指引为7.56亿至7.61亿美元。
延伸阅读
- Coherent 涨 8%:自由现金流转负 10.2 亿美元
- Oura IPO推迟最新进展:9月29日至今未重启,S-1解读
- GitLab 股票:GTLB 上涨背后的 AI 账本与毛利率
- Meta资本开支逐季一览:Q3达349亿美元,自由现金流转负
- 苹果历任CEO名单:库克卸任特纳斯接棒,AAPL股价怎么走
- Snowflake股价因AI数据云和AWS协议大涨36%
- Datadog股票AI反弹深度分析:投资者忽视的关键信号
- 巴菲特之后的BRK.B:16个月落后SPY 40个百分点
- Meta Compute 2026:过剩AI算力能否变成收入?
参考资料
- MongoDB — 关于首席执行官交接的8-K表格(2026年9月28日)
- MongoDB — 新闻稿:首席执行官交接与投资者日
- MongoDB — 2027财年第二季度财务业绩
- MongoDB — 2027财年第二季度10-Q表格
- MongoDB — 2026财年第四季度业绩及2027财年初始指引
- MongoDB — 2026财年10-K表格(Voyage AI收购)
- MongoDB — CJ·德赛获任首席执行官(2025年11月3日)
- MongoDB — 投资者关系:首席执行官交接
- CNBC — Meta聘请MongoDB首席执行官CJ·德赛领导企业业务部门
- SiliconANGLE — Meta聘请MongoDB首席执行官领导全新企业AI业务
- SEC EDGAR — MongoDB的8-K文件
- 纳斯达克 — MDB历史股价
- MongoDB Atlas
- Voyage AI
- 维基百科 — MongoDB公司
- iShares — IGV扩展科技软件行业ETF
- Investopedia — 企业价值
- Investopedia — 临时首席执行官
- Investopedia — 非GAAP收益
- Investopedia — 自由现金流
- Investopedia — 股票回购
- SimianX — MDB股票基本面
- MongoDB — 投资者日演示材料(8-K表格附件99.1,2026年9月29日)
- MongoDB — 8-K表格:回购授权增加10亿美元
- MongoDB — 8-K表格:临时首席执行官雇佣协议(2026年10月15日)
- Nasdaq — MDB财报日期