
 作者:Muke
把可口可乐的销量、现金流与估值放在一起看
可口可乐2026年第三季度业绩,对公司经营韧性的支持,强于对消费全面复苏的支持。 全球标准箱销量增长5%,但北美持平,亚太价格与组合下降2%。公司确实卖出了更多饮料,现有证据却不足以证明家庭购买力正在同步回升。
对KO股东而言,更难的问题是这份改善值多少钱。按10月27日91.18美元的收盘价计算,股价约为2026年可比每股收益推算下限的27.4倍。即使品牌经久不衰,只要估值预支过多增长,投资回报仍可能令人失望。
本文分别检验三个问题:实际需求、利润转化为现金的能力,以及买入这些现金流所付出的价格。 下文的区域与季度数据说明,这三个问题为何会得出不同答案。
更新于2026年10月28日。业绩所属季度截至10月2日,公告发布于10月27日。股价计算采用10月27日常规交易时段收盘价,不采用盘中报价。公司披露数据、管理层指引与SimianX计算分别注明。情景数值展示假设的影响,并非股价预测。
可口可乐2026年第三季度财报速览
| 指标 | Q3 2026 | Q3 2025/比较口径 |
|---|---|---|
| 净营收 | $13,380 百万美元 | $12,455 百万美元;披露增幅+7% |
| 全球标准箱销量 | +5% | 同比增长 |
| 有机营收增速 | +7% | 非GAAP |
| 浓缩液销量增速 | +7% | 比标准箱销量快2个百分点 |
| 价格与组合 | +1% | 提价效果被不利组合部分抵消 |
| 营业利润 | $4,465 百万美元 | $3,982 百万美元;披露增幅+12% |
| GAAP营业利润率 | 33.4% | 32.0% |
| 可比营业利润率 | 32.9% | 31.9%;非GAAP |
| GAAP稀释每股收益 | $0.93 | $0.86;披露增幅+8% |
| 可比每股收益 | $0.91 | $0.82;披露增幅+11% |
| 剔除汇率影响的可比营业利润增速 | +8% | 非GAAP |
来源:10月27日财报公告及财务调节表。公司增速按未四舍五入金额计算,表中四舍五入后的分项不一定精确相加。表中金额以百万美元或十亿美元列示。
最有力的证据是需求和利润率共同改善。不过,披露的12%营业利润增幅包含汇率和可比性调整因素;剔除汇率后的可比增幅为8%。可比每股收益也获得了2个百分点的汇率助力。剔除这些因素后改善仍在,但判断可持续增长价值时,改善幅度不能混为一谈。
逐季业绩:销量增长还在加速吗?
把本季与前几次公告并列,判断更有依据。下表所有增速均为同比,并非环比。
| 季度 | 净营收,四舍五入 | 标准箱销量 | 浓缩液销量 | 价格与组合 | 有机营收 | 可比每股收益 |
|---|---|---|---|---|---|---|
| Q1 2026 | $12.5 十亿美元 | +3% | +8% | +2% | +10% | $0.86 |
| Q2 2026 | $13.4 十亿美元 | +5% | +4% | +2% | +6% | $0.97 |
| Q3 2026 | $13.4 十亿美元 | +5% | +7% | +1% | +7% | $0.91 |
来源:第一季度业绩、第二季度业绩及第三季度业绩。可比每股收益和有机增速均为非GAAP指标。
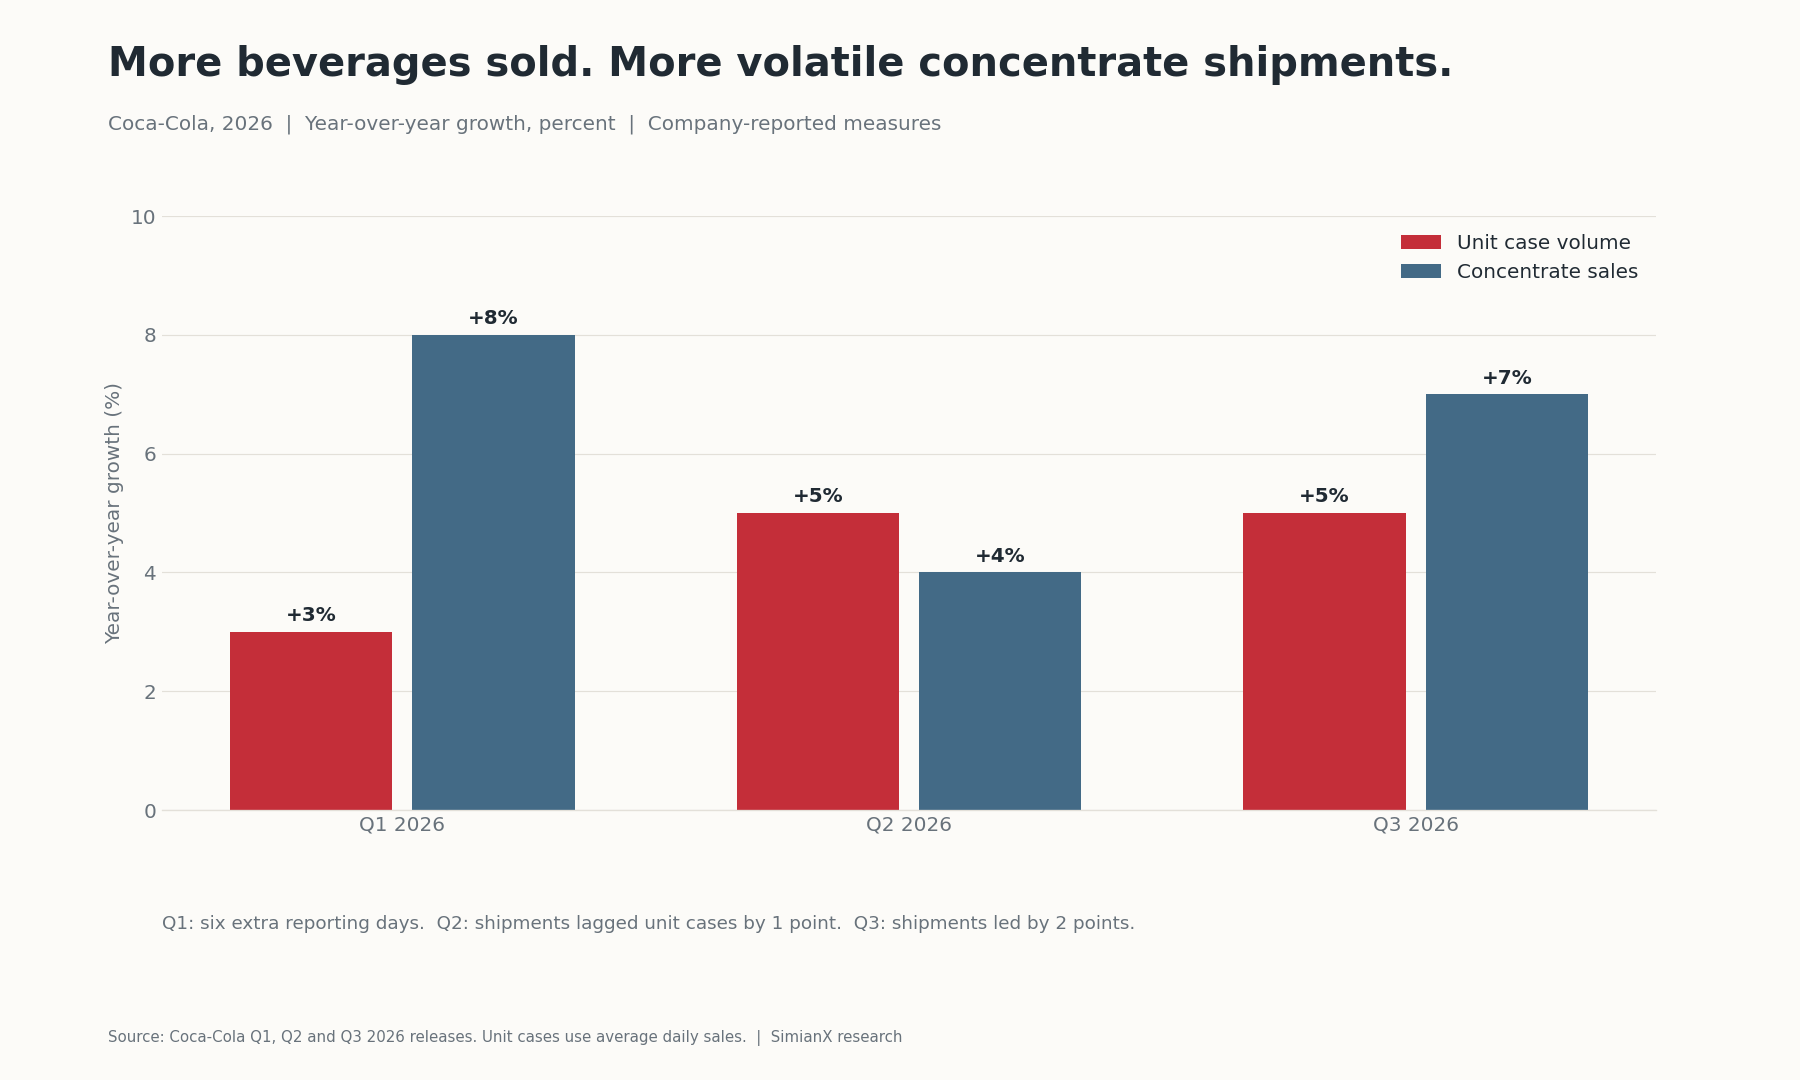
销量增速从第一季度到第二季度加快,第三季度则维持在5%。 将最新一季描述为再次加速,会夸大实际趋势。价格贡献减少,说明实物增长与变现之间的平衡有所改善,同时也让有利润的销售组合更加重要。
浓缩液销量的路径更波动:先增长8%,随后4%,再到7%。第一季度多了六个报告日;第二季度出货增速落后标准箱销量1个百分点;第三季度又领先2个百分点。由于各季基数和日历影响不同,简单平均三个百分比得不到有效的全年增速。
为什么浓缩液出货不等于消费者购买?
可口可乐母公司销售浓缩液和糖浆,装瓶合作伙伴承担大量生产与分销工作。因此,可口可乐体系存在两种经营节奏。
浓缩液采购反映装瓶商的下单和库存决策;标准箱销量衡量整个体系售出的成品饮料,并按日均销量计算。后者更接近基础需求,但并不是逐笔记录家庭结账支出的完整指标。
如果装瓶商提前为促销备货,母公司的出货可能先于相关饮料销售上升。之后即使需求健康,装瓶商消耗现有库存也可能压低浓缩液订单。第三季度公告明确把2个百分点的出货领先归因于时间安排,不能据此认定同等助力会反复出现。
分析规则是:跨多个期间比较出货与标准箱销量,再检查利润和现金转化。 单次出货回落不能推翻需求强劲的判断;但若出货持续增长、标准箱销量却未跟上,就应检查库存。
区域需求:四种不同的消费图景
| 区域 | 标准箱销量增速 | 价格与组合 | 有机营收增速 | 销售额份额披露 |
|---|---|---|---|---|
| 欧洲、中东与非洲 | +5% | +1% | +7% | 整体份额下降 |
| 拉丁美洲 | +6% | +7% | +16% | 份额上升 |
| 北美 | 0% | +1% | +3% | 份额上升 |
| 亚太 | +6% | −2% | +6% | 份额上升 |
来源:第三季度区域经营回顾。有机营收也反映浓缩液出货,不能简单等同于标准箱销量增速加价格与组合;四舍五入后的数字也不一定完全勾稽。
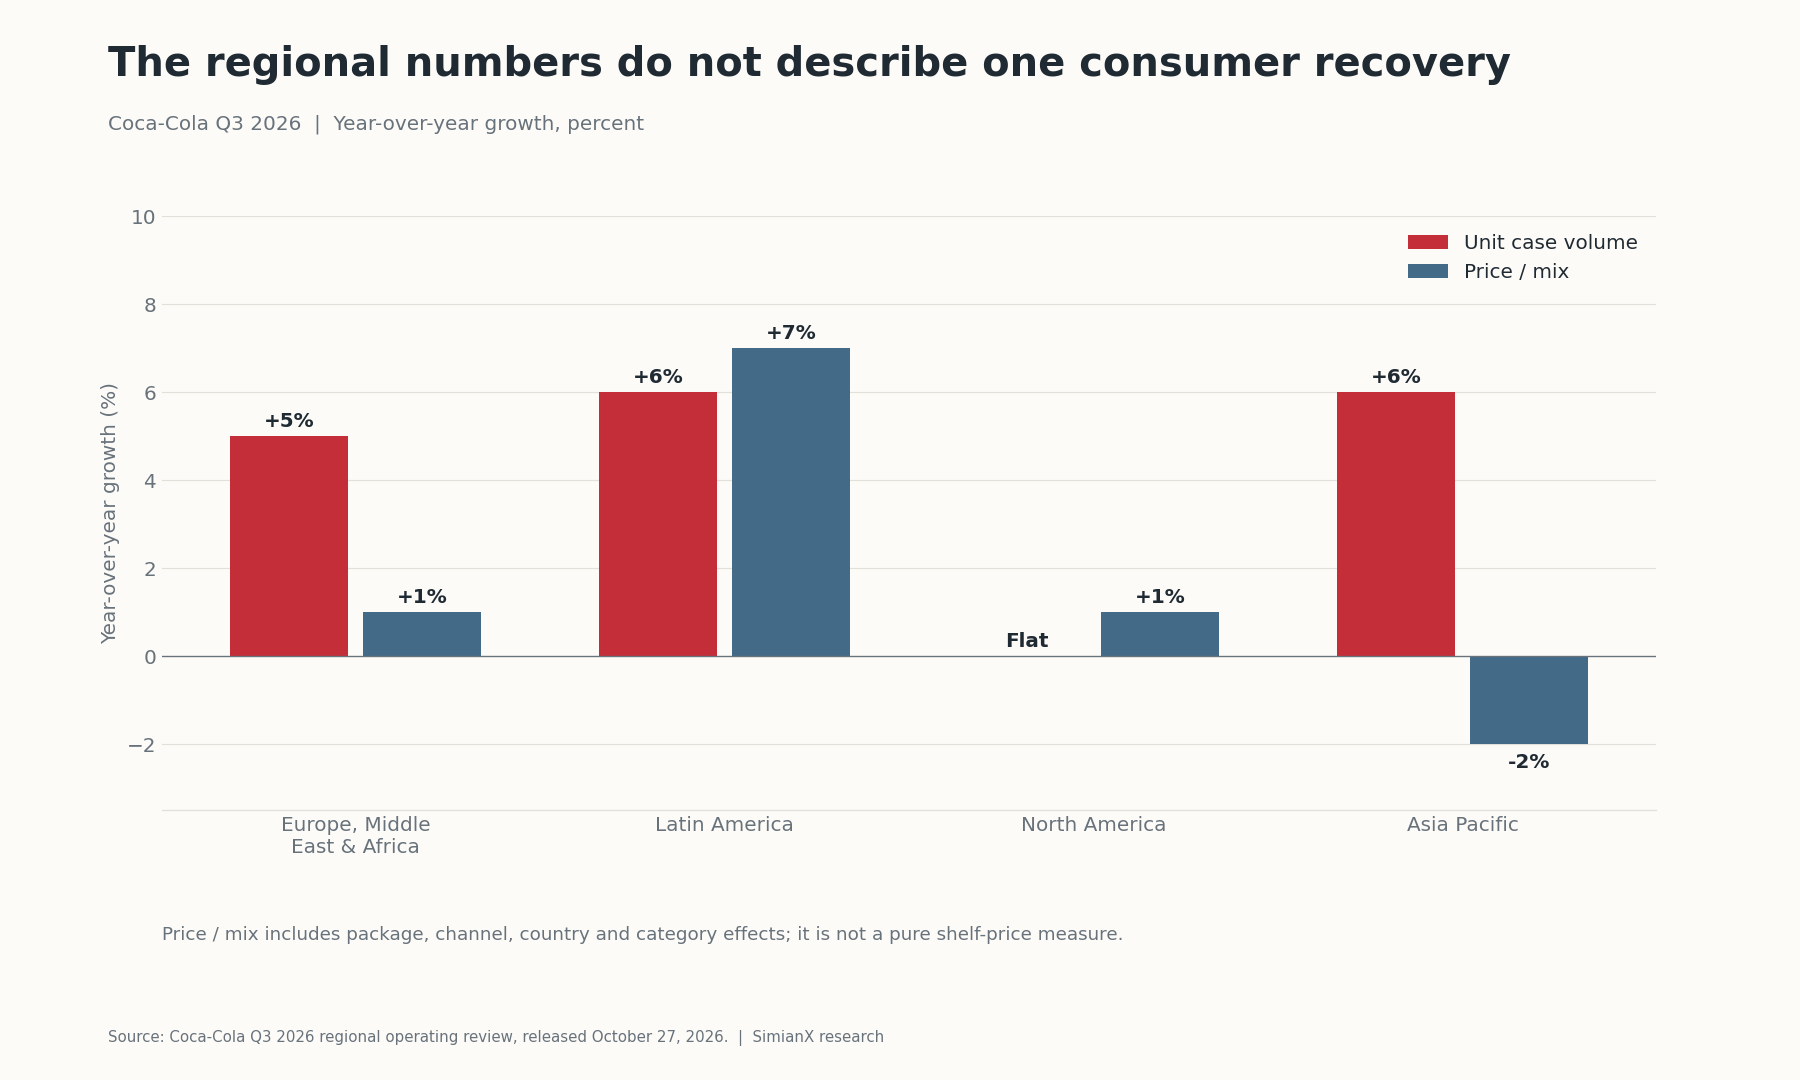
北美是反驳“美国消费全面复苏”最直接的证据:可口可乐销售额份额上升,但销量持平。即使品类需求和家庭预算没有迅速扩张,公司仍可能跑赢竞争者。沃尔玛与塔吉特消费者压力分析框架解释了为什么必须用客流、销售组合和消费能力交叉检验公司业绩。
亚太标准箱销量增长强劲,但价格与组合为负。这可能来自国家、包装、品类或渠道结构变化,不能证明所有货架价格统一下调。可负担性举措可能留住客户,却降低单位收入。下一步应检查,扣除营销和配送成本后,新增销量能否带来有吸引力的体系利润。
拉美的销量与定价均强,但当地通胀和汇率折算使实际购买力判断更复杂。披露营收增长25%,其中包含9个百分点的汇率助力,有机增速为16%。
欧洲、中东与非洲呈现相反的归因难题:销量增长5%,销售额份额却整体下滑,法国和英国的份额损失超过尼日利亚与摩洛哥的增长。增长不自动证明份额上升,份额上升也不自动证明整个品类在增长。
品牌力如何体现:可获得性、可负担性与零糖
品牌认知让消费者把产品纳入考虑范围;冰镇供应、稳定补货、餐饮渠道关系及合适包装,才把偏好转化为购买。挑战者既需要消费者认识自己,也需要进入这些消费场景。这套分销网络可以解释公司的独有韧性,却不能证明所有消费者都更富裕了。
小包装可以降低单次购买所需现金,同时保持较高的每升售价;高端产品则服务其他场景。两者可以并存,但都不保证增长有利润:装瓶商和零售商也需要足够回报,才能维护设备、线路及货架资源。
可口可乐零糖增长16%,可口可乐商标系列增长5%;水增长8%,运动饮料下降3%,咖啡与茶持平。这些分化比“所有品类都在繁荣”的笼统说法更重要。来源:公司品牌及品类披露。
既有消费者转向不同配方的饮料时,零糖产品能够保护原有业务;它也可能吸引新客户。公开增速没有拆开这两种效果。零糖的成功说明公司能够适应偏好变化,而整个产品组合的销量、利润率和现金流,决定这种适应能否创造新增股东价值。
什么证据才能证明消费更广泛地复苏?
证据应来自相互独立的来源,而非反复观察同一家公司。
| 检验项目 | 支持广泛复苏的证据 | 支持公司执行力的证据 |
|---|---|---|
| 品类需求 | 多家供应商的饮料销量一起增长 | 可口可乐增长而同业停滞 |
| 家庭财务 | 实际消费能力持续改善 | 增长依赖更低入门价的小包装 |
| 消费场景 | 餐饮与便利渠道客流普遍改善 | 增长集中在特定渠道 |
| 定价经济性 | 销量与有利润的组合共同改善 | 销量需要更大促销力度 |
| 地域 | 成熟与新兴市场同步改善 | 区域增长仍不均衡 |
这是分析清单,不是统计分解。公司增长可以同时反映品类扩张与份额变化。美国的相关交叉指标包括BEA个人收入与支出及人口普查局零售销售。数据期间和定义必须匹配待验证的结论,可口可乐财报不能替代这些指标。
对比宝洁的财报与销量历史也有帮助,两家公司都销售重复购买的消费品。但品类、区域敞口及报告日历不同,不能直接一一对应。
指引上调:盈利与现金更关键
| 2026全年指标 | 此前展望 | 10月27日展望 |
|---|---|---|
| 有机营收增速 | 约5% | 至少5% |
| 剔除收购与剥离后的汇率中性可比EPS增速 | 7%–8% | 至少9% |
| 可比每股收益增速 | 9%–10% | 至少11% |
| 基础有效税率 | 19.9% | 19.7% |
| 经营现金流 | 约$14.6 十亿美元 | 至少$15.2 十亿美元 |
| 资本支出 | 约$2.2 十亿美元 | 约$2.2 十亿美元 |
| 自由现金流 | 约$12.4 十亿美元 | 至少$13.0 十亿美元 |
来源:当前与此前指引对照表。除经营现金流外,适用的增长指标按公司说明的非GAAP口径列示。
营收措辞调整主要是强化下限。剔除汇率、收购与剥离影响后的可比EPS和现金流上调更有分量,因为它们显示改善不只来自汇率折算。税率下调也有利于盈利,因此不能把全部增幅都归因于经营杠杆。
自由现金流下限增加6亿美元,来自预期经营现金流提高,而资本支出指引不变。公司2025年可比EPS为$3.00,据此推算2026年下限为$3.33 = $3.00 × 1.11。这是基于指引的计算,不是管理层另行发布的EPS目标,也不是2027年市场一致预期。来源:2025年业绩。
现金流与股息:有覆盖,但有边界
前九个月,经营现金流为124.71亿美元,购置物业、厂房和设备支出为10.63亿美元,两者相减得到114.08亿美元自由现金流,与公告四舍五入后的114亿美元一致。如果不明确期间差异,就不能把九个月现金流直接拿来对照全年股息需求。来源:现金流量表。
同比也要注意口径。2025全年自由现金流为53亿美元,剔除fairlife或有对价付款后则为114亿美元。把2026年下限与未经调整的2025年数字相比,会夸大经常性增长。即使采用调整后的比较,也不能直接当作可持续增速预测,因为营运资本和其他时间性因素仍会变化。
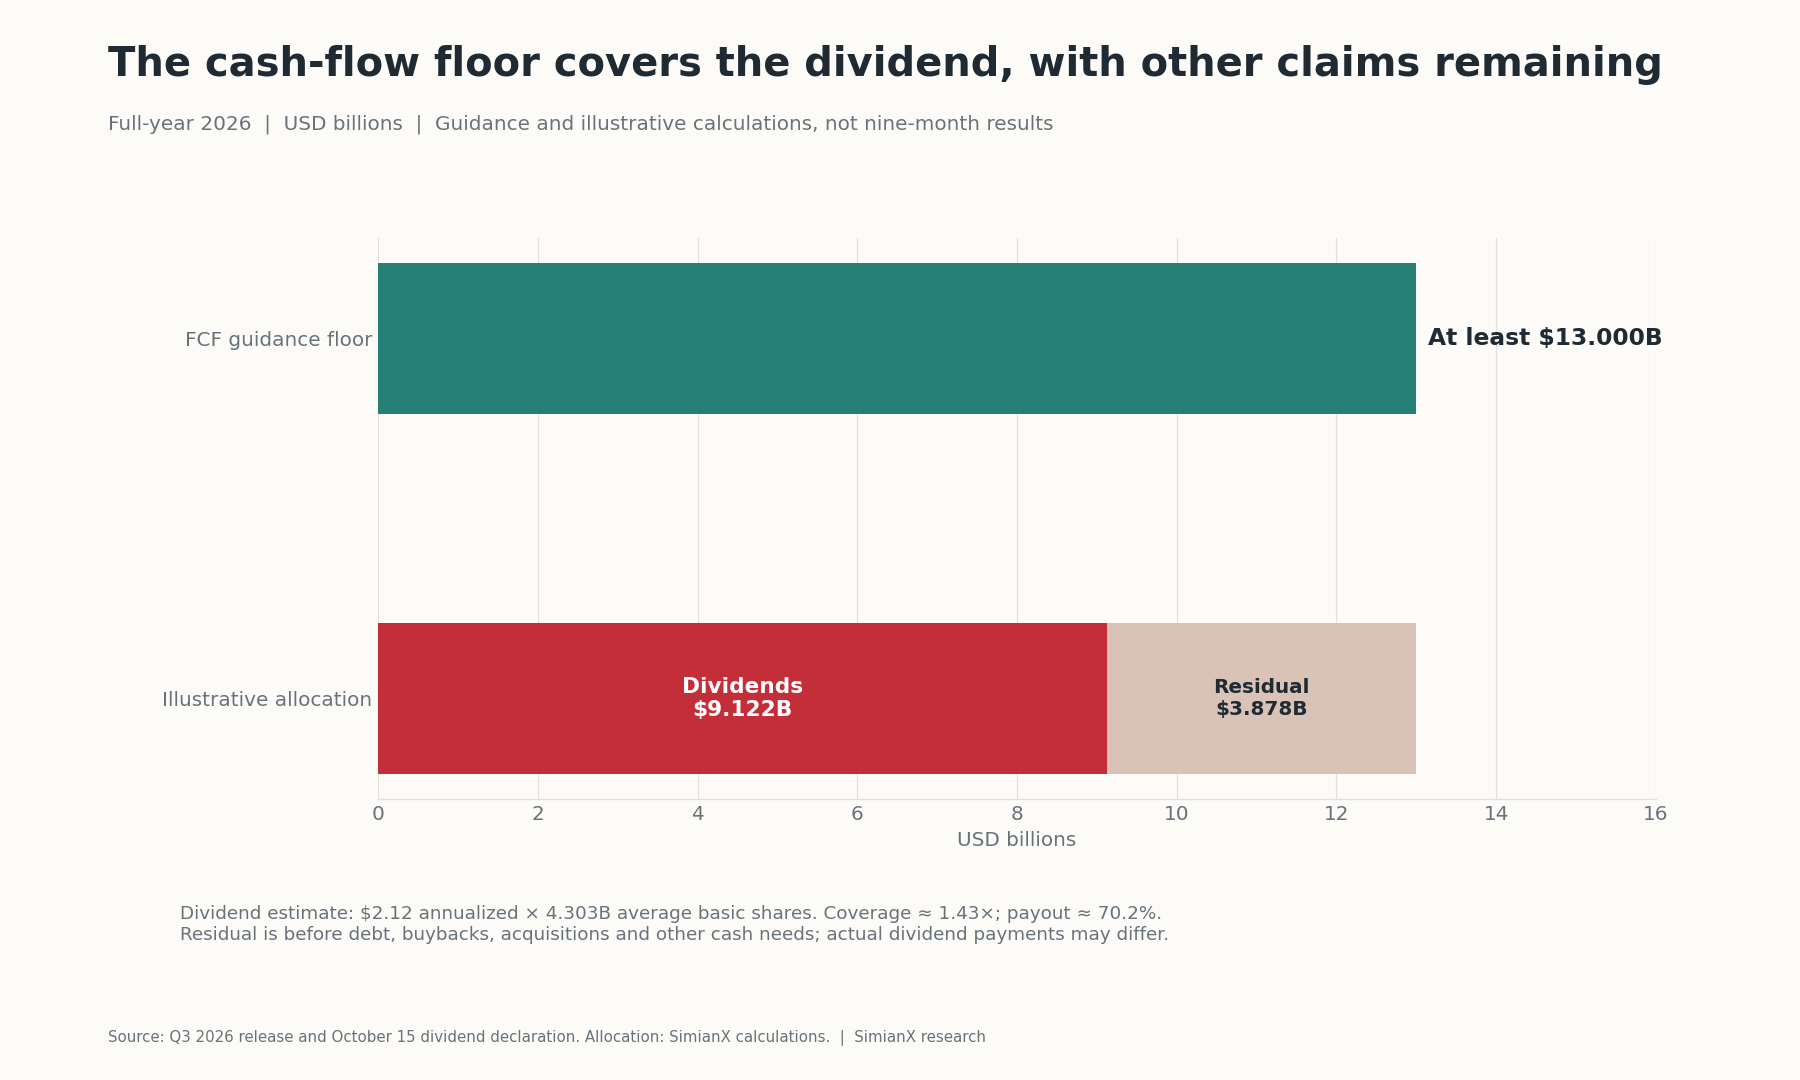
10月股息公告维持每季$0.53,年化为$2.12。将第三季度平均基本股数43.03亿股作为近似股本基数:
| 计算 | 结果 | 含义 |
|---|---|---|
| 年化每股股息×股数基数 | $9.122 十亿美元 | 估计全年现金需求 |
| 股息需求/$13.0十亿美元自由现金流下限 | 70.2% | 近似现金派息率 |
| $13.0十亿美元自由现金流下限/股息需求 | 1.43× | 近似覆盖倍数 |
| 自由现金流下限减股息需求 | $3.878 十亿美元 | 尚未扣除其他现金用途 |
| $2.12 / $91.18 | 2.33% | 起始股息率 |
这些是计算结果,不是公司对股息支出的指引。平均股数不等于每次派息实际享有分配权的股数;剩余现金还需应付债务、回购、收购及其他承诺。股息覆盖支持业务耐久性,却不证明股价便宜。
KO估值:91.18美元已经包含哪些预期?
KO在10月27日收于$91.18,较$92.70下跌1.64%。这是下列计算采用的特定日期价格。下跌本身不能揭示唯一市场动机,也不能证明投资者否定了经营业绩。来源:历史收盘价。
| 估值指标 | 计算 | 结果 |
|---|---|---|
| 按指引下限计算的当年可比市盈率 | $91.18 / $3.33 | 27.4× |
| 可比盈利收益率 | $3.33 / $91.18 | 3.65% |
| 近似股权市值 | $91.18 × 4.303十亿股 | $392.35 十亿美元 |
| 按指引下限计算的股权自由现金流收益率 | $13.0十亿美元 / $392.35十亿美元 | 3.31% |
股权市值估计使用平均基本股数,而非收盘时精确流通股数,适用于近似收益率计算。股权自由现金流收益率不等于以企业价值为分母的收益率。这里的市盈率使用当年调整后指引,不是过去十二个月GAAP盈利。
品牌耐久性和母公司相对较低的资本需求,可以为估值溢价提供理由。但装瓶模式没有让生产与配送成本从经济体系中消失,只是把许多成本留在合作伙伴处。与百事比较时,也必须考虑其食品业务与不同的合并报表结构。
在这个起始估值下,盈利增长必须足以抵消未来估值倍数下降的可能。
三年回报情景:盈利增长也可能输给估值收缩
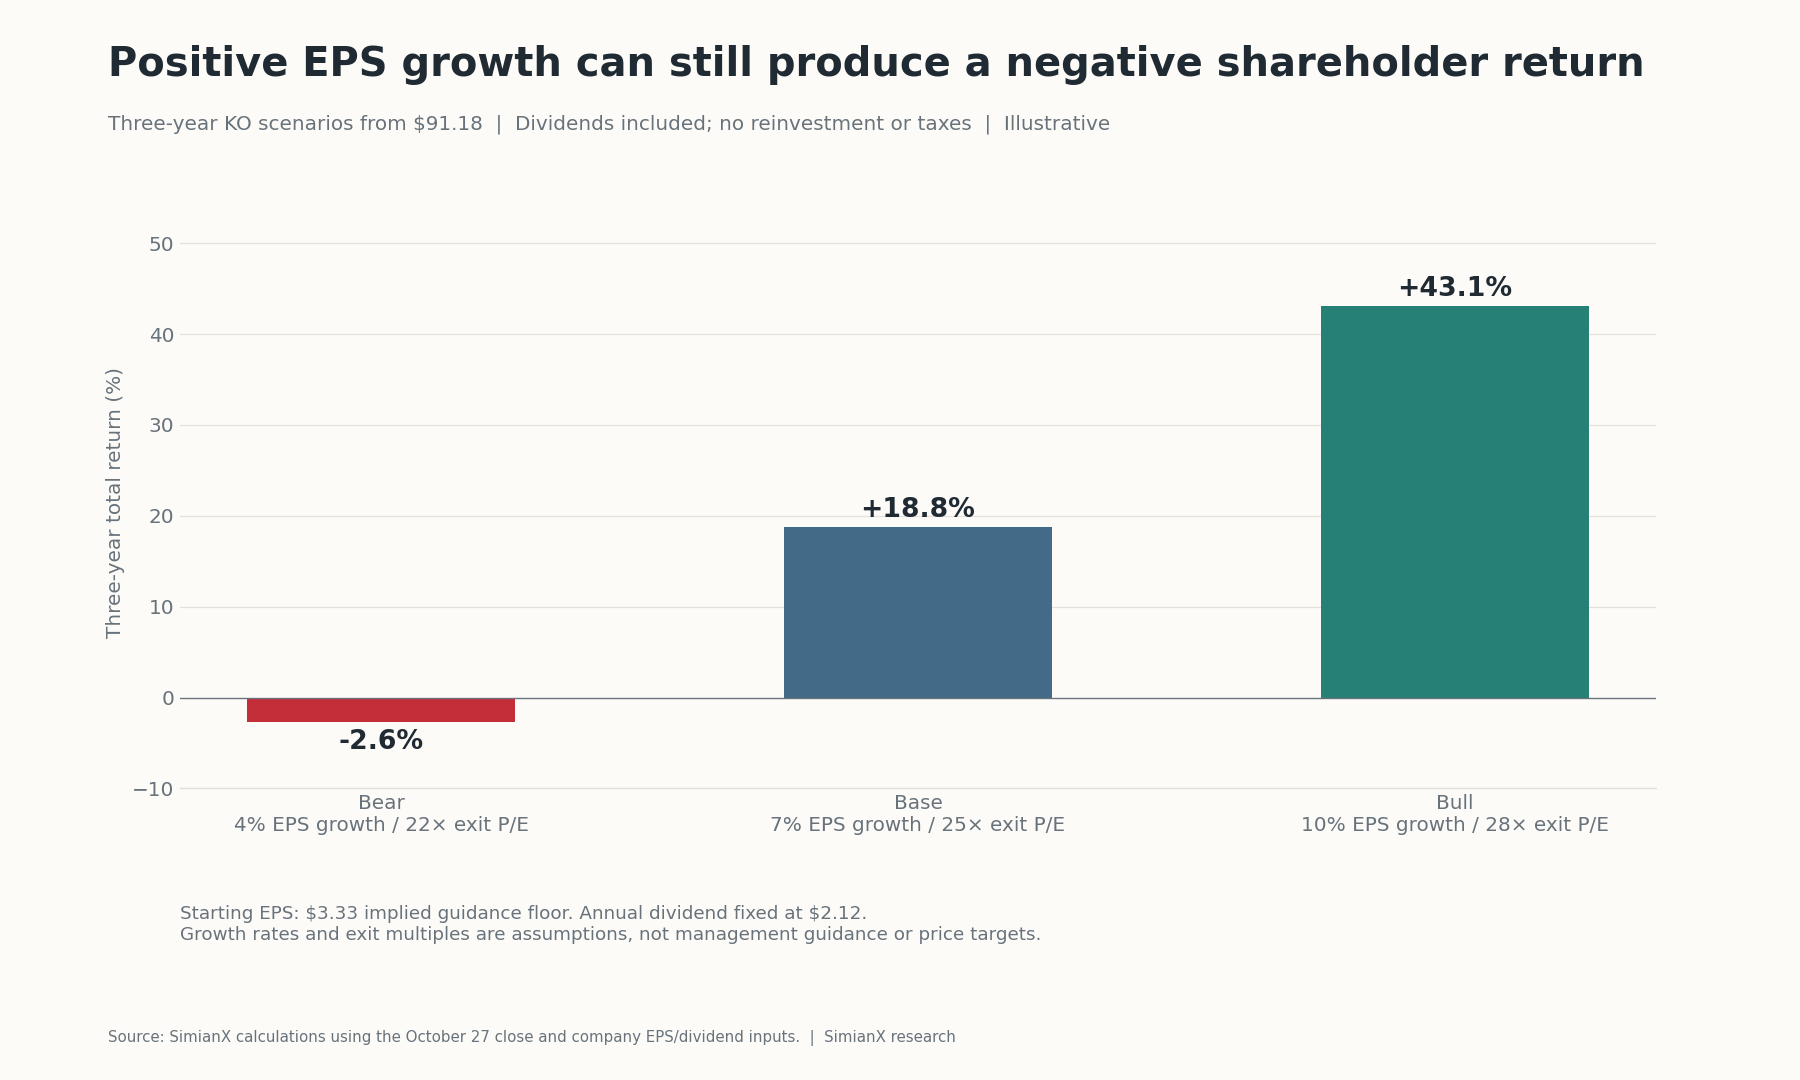
模型从$3.33开始,复合计算三年EPS增长,乘以退出市盈率,再加上$6.36股息。股息假定每年$2.12,不再投资,也不计税。全部假设仅用于说明,不是管理层指引。
| 情景 | EPS年增速 | 第三年EPS | 退出市盈率 | 退出股价 | 含股息总回报 | 年化总回报 |
|---|---|---|---|---|---|---|
| 悲观 | 4% | $3.75 | 22× | $82.41 | −2.6% | −0.9% |
| 基准 | 7% | $4.08 | 25× | $101.98 | +18.8% | +5.9% |
| 乐观 | 10% | $4.43 | 28× | $124.10 | +43.1% | +12.7% |
计算内部保留未四舍五入EPS。公式为总回报 =(退出股价 + 累计股息)/ $91.18 − 1;年化时,对最终财富倍数取三次方根。
悲观情景说明核心风险:EPS增长为正,总回报仍可能为负。基准情景中,若要求未来三年每年回报8%,简化模型对应买入价约为$86.01 ≈ ($101.98 + $6.36) / 1.08³,并假定所有现金都在期末收到。这是敏感性分析结果,不是建议买入价或内在价值估计。
第四季度及2027年,哪些证据会改变判断?
应关注能推翻论点的证据,而不只是确认论点的数字。
- 需求:北美销量持续增长、更多同业改善,会增强复苏解释;若出货强劲而标准箱销量走弱,则会削弱它。
- 经济性:销量增长同时伴随汇率中性盈利能力下滑或现金转化转弱,会削弱“执行带来有利润增长”的判断。
- 报告日历:第四季度比2025年同期少六个报告日。标准箱销量按日均销售计算,因此营收与标准箱销量受到的影响不同。
- 业务组合:公司提示,收购与剥离预计对2027年可比营收造成约8%的不利影响,对可比EPS约为2%,另有轻微汇率逆风。这些是初步考虑因素,不是完整2027年指引。合并范围变化导致的营收下降,不自动意味着饮料需求下降。
- 资本与税务:营销、包装及投入成本可能消耗销量增长的收益。与美国国税局的持续争议是独立风险;过去支付的现金不代表此后所有年度的问题均已解决。更新现金流或税务判断前,应检查最新季度申报文件。
日历与2027年因素来源:第三季度展望披露。全年财报发布、出现重大税务进展或股价显著变化后,应重新检查本文判断。
常见问题
可口可乐2026年第三季度业绩如何?
营收为133.8亿美元,GAAP稀释每股收益为$0.93,可比每股收益为$0.91。全球标准箱销量增长5%,有机营收增长7%;可比EPS和有机营收均为非GAAP指标。
销量增长5%能证明消费复苏吗?
不能。北美销量持平、区域销售组合不同,而且即使家庭购买力没有普遍上升,公司执行力也能改善销售。要支持广泛复苏判断,还需要品类数据与独立消费指标。
为什么浓缩液销量比标准箱销量增长更快?
管理层将第三季度2个百分点的领先归因于出货时间安排。装瓶商的浓缩液订单与成品饮料销售节奏不同;暂时性差距可能逆转,而基础需求未必同步变化。
可口可乐2026年的EPS指引是什么?
公司预计,可比EPS较2025年的$3.00增长至少11%,据此推算下限约为$3.33。这是调整后当年指标,不是2027年预测,也不是结果保证。
可口可乐自由现金流能覆盖股息吗?
130亿美元自由现金流下限高于估计的91.22亿美元年化股息需求,覆盖约1.43倍。估计采用第三季度平均基本股数,实际派息及其他现金需求可能不同。
KO在91.18美元时便宜吗?
该日期价格对应推算可比EPS下限约27.4倍市盈率,以及3.31%的股权自由现金流收益率。回报是否充足,取决于未来增长、分配及投资者届时愿意支付的倍数。
可口可乐已给出完整2027年指引吗?
第三季度公告仅列出初步汇率及业务组合因素,并表示将在第四季度业绩时发布完整指引。预计合并范围带来的不利影响,不能当作消费饮料销量预测。
如何使用这些证据
经营论点更强了:销量增长,产品组合适应市场,管理层提高盈利和现金流下限。广泛复苏的论点仍不完整,因为区域需求和销售组合分化。投资论点则高度依赖价格:溢价估值可能吞掉多年的经营进步。
使用SimianX股票分析工具,结合最新申报文件检验不同假设。把标准箱销量、出货时点、汇率中性盈利与现金流分别看清,再按实际可交易价格重算估值。


