 作者:Muke
2026年10月22日宝洁(P&G)股价为何大涨5.6%:财报、销量与AI股抛售
快速回答:宝洁(Procter & Gamble,PG)2026年10月22日收于165.59美元,上涨8.75美元,涨幅5.58%,创2月27日以来最高收盘价;同日纳斯达克综合指数下跌2.60%,标普500指数下跌1.21%。宝洁2027财年第一财季(2026年7月至9月)核心每股收益为2.00美元,高于1.89美元的市场一致预期,净销售额232.8亿美元(+4%),有机销售增长4%,有机销量增长2.4%,为下文追踪的九个季度中最强的销量数据。同一天,Meta的负自由现金流以及1350亿至1450亿美元的资本开支计划促使投资者撤出AI股。尽管宝洁目前预计税后大宗商品不利因素将达到14亿美元(此前为10亿美元),公司仍维持6.89至7.11美元的核心每股收益指引。按165.59美元计算,该股市盈率为7.00美元指引中值的23.7倍,前一天为22.4倍。
2026年10月22日宝洁股价为何大涨,归结于一个恰逢其时的组合:好于预期的消费需求、稳定可靠的现金创造能力,以及一个突然不再那么愿意为AI热潮提供资金的市场。
这种背离十分醒目,但仅把牙膏和洗衣液称为“安全”并不足以解释。宝洁在投资者质疑巨额科技投资多快能产生回报的当天,拿出了新的经营证据。
对SimianX AI的读者而言,有价值的投资问题是:这只是一次短暂的防御性交易,还是市场领涨格局发生更持久转变的开端?本页依据一手文件作答:宝洁自2025财年以来的逐季业绩、自2019财年以来的逐年现金回报、指引的变化,以及新股价意味着什么。
我们的判断:宝洁凭借更好的销售质量赢得了这波上涨,科技股抛售则放大了涨幅。但由此带来的估值,让业绩失望的容错空间变小了。
公司股价的涨幅远远快于其基础盈利的增长。因此,区分“业务前景变好”与“股票变贵”就显得尤为重要。
研究日期:2026年10月23日(美国太平洋时间)。所有宝洁数据均来自2027财年第一财季财报新闻稿(Form 8-K,Exhibit 99.1,2026年10月22日提交)、Form 10-Q以及SEC EDGAR上宝洁此前发布的新闻稿。宝洁财年截至6月30日,因此“2027财年第一财季”指2026年7月至9月。股价为Nasdaq和CNBC提供的常规交易时段收盘价。情景测算为SimianX计算,仅作示意,并非股价预测,也不构成投资建议。
来源:宝洁2027财年第一财季业绩,SEC Form 8-K Exhibit 99.1(2026年10月22日提交)
宝洁2027财年第一财季业绩速览
| 指标 | 2027财年第一财季(2026年7月至9月) | 2026财年第一财季(2025年7月至9月) | 变化 |
|---|---|---|---|
| 净销售额 | 232.76亿美元 | 223.86亿美元 | +4.0% |
| 有机销售增长 | 4.0% | 2% | — |
| 有机销量 | +2.4% | 0% | — |
| 核心毛利率 | 50.0% | 51.5% | −150个基点 |
| 核心营业利润率 | 25.9% | 26.7% | −80个基点 |
| 净利润 | 47.57亿美元 | 47.81亿美元 | −1% |
| 稀释每股收益(GAAP) | 1.97美元 | 1.95美元 | +1% |
| 核心每股收益 | 2.00美元 | 1.99美元 | +1% |
| 经营现金流 | 57.67亿美元 | 54.08亿美元 | +6.6% |
| 资本支出 | 13.66亿美元 | 12.00亿美元 | +13.8% |
| 自由现金流 | 44.01亿美元 | 42.08亿美元 | +4.6% |
| 已付股息 | 26.03亿美元 | 25.49亿美元 | +2.1% |
| 股票回购 | 12.50亿美元 | 12.50亿美元 | 0% |
来源:宝洁财报新闻稿,Form 8-K Exhibit 99.1。按宝洁的定义,自由现金流为经营现金流减去资本支出;最后一列中现金项目的百分比变化为SimianX计算。
宝洁上涨、AI股下跌的那一天发生了什么?
在主要指数之下,这个交易日呈现出明显的分歧。
标普500指数下跌1.21%至7,663.43点,纳斯达克综合指数下跌2.60%至26,008.86点,而道琼斯工业平均指数基本持平,收于52,867.98点(+0.02%)。这一格局符合一次集中于科技股的抛售,而非全市场不加区分的抛盘。来源:Cboe市场回顾。
消费类公司普遍跟涨:
| 股票、基金或指数 | 10月21日收盘 | 10月22日收盘 | 10月22日涨跌幅 |
|---|---|---|---|
| Procter & Gamble(PG) | 156.84美元 | 165.59美元 | +5.58% |
| Kimberly-Clark (KMB) | 106.64美元 | 112.32美元 | +5.32% |
| Clorox (CLX) | 84.77美元 | 88.66美元 | +4.59% |
| Colgate-Palmolive (CL) | 93.40美元 | 97.39美元 | +4.27% |
| Church & Dwight (CHD) | 105.00美元 | 108.86美元 | +3.68% |
| Consumer Staples Select Sector SPDR (XLP) | 87.11美元 | 89.99美元 | +3.31% |
| 百事(PepsiCo,PEP) | 134.70美元 | 138.83美元 | +3.07% |
| 可口可乐(KO) | 92.68美元 | 95.34美元 | +2.87% |
| 道琼斯工业平均指数 | 52,856.09 | 52,867.98 | +0.02% |
| 标普500指数 | 7,757.17 | 7,663.43 | −1.21% |
| 微软(MSFT) | 532.95美元 | 521.08美元 | −2.23% |
| 纳斯达克综合指数 | 26,702.86 | 26,008.86 | −2.60% |
| Technology Select Sector SPDR (XLK) | 188.54美元 | 182.34美元 | −3.29% |
| 英伟达(NVDA) | 221.97美元 | 212.21美元 | −4.40% |
| Meta Platforms(META) | 697.52美元 | 648.85美元 | −6.98% |
来源:股票和基金数据来自Nasdaq历史股价,指数收盘数据来自CNBC;涨跌幅为SimianX根据收盘价计算。KMB四舍五入至美分。
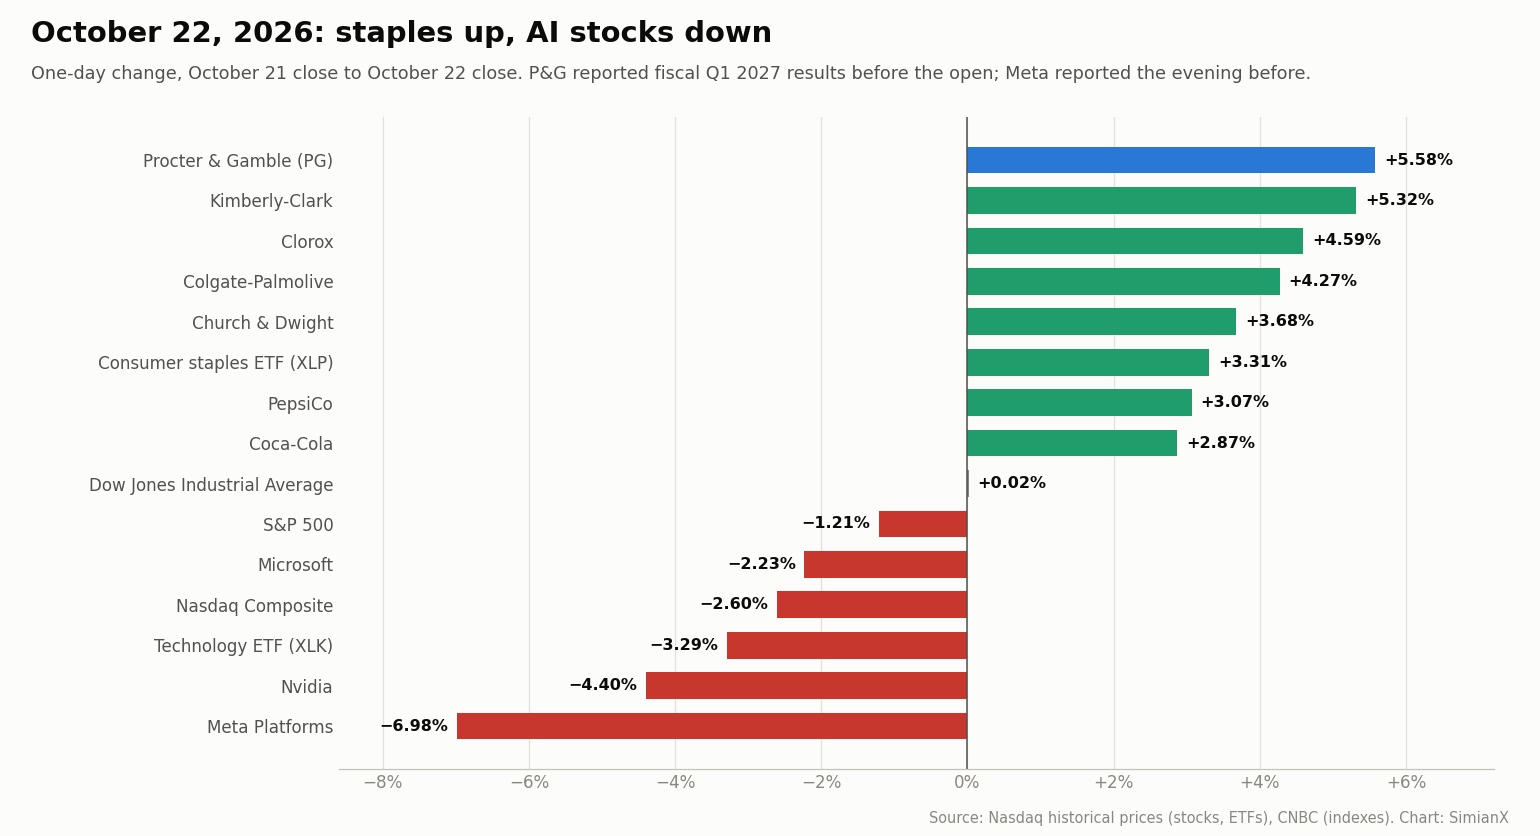
必需消费品基金(XLP)与科技基金(XLK)的走势几乎完全相反,分别为+3.31%和−3.29%。宝洁当日成交量为2200万股,是此前几个交易日约1000万股的两倍多。这一格局支持“板块轮动”的解读:投资者依然愿意持有股票,只是更偏好不同类型的盈利敞口。
不过,每日价格变动无法准确证明究竟有多少资金直接从AI股流入必需消费品。要确认这一点,需要资金流向和持仓数据。
审慎的表述是:价格表现与防御性轮动相符,而宝洁自身的财报公告进一步强化了这一走势。
下一个交易日回吐了部分涨幅。10月23日宝洁收于161.02美元(−2.76%),但这一天也是每股1.0885美元季度股息的除息日,因此4.57美元跌幅中约有1.09美元属于机械性调整。其他必需消费品股10月23日同样下跌(可口可乐−2.8%,Colgate-Palmolive −3.4%),纳斯达克则再跌0.2%。
为什么宝洁的业绩超预期如此重要?
宝洁公布的是其2027财年第一财季业绩,涵盖2026年7月至9月,这与自然年的第一季度不同。
关键在于与预期的对比。核心每股收益的市场一致预期为1.89美元,实际公布的2.00美元意味着5.8%的超预期幅度,为至少四个季度以来最大:
| 公布的季度 | 核心每股收益 | 市场一致预期 | 超预期幅度 |
|---|---|---|---|
| 2026财年第二财季(2026年1月22日) | 1.88美元 | 1.87美元 | +0.5% |
| 2026财年第三财季(2026年4月24日) | 1.59美元 | 1.56美元 | +1.9% |
| 2026财年第四财季(2026年7月29日) | 1.43美元 | 1.41美元 | +1.4% |
| 2027财年第一财季(2026年10月22日) | 2.00美元 | 1.89美元 | +5.8% |
来源:Nasdaq的PG业绩超预期数据;核心每股收益数据与宝洁新闻稿一致。
这就解释了为什么一家核心每股收益仅增长1%的公司,股价却能大幅上涨。
股价反映的是预期与结果之间的差距。投资者此前已经消化了品牌消费品面临的艰难环境:宝洁的有机销售增长在2026财年放缓至1%,四个季度中有两个季度为0%。一个显示需求更健康的季度,降低了盈利走上更差路径的概率。
这波上涨反映的是对需求和盈利韧性的宽慰,而不是突然转入利润高速增长。
宝洁的增长来自提价还是卖出更多产品?
这是这份财报中最有价值的问题。
消费品公司可以通过提价、卖出更多件数,或引导顾客转向更贵的产品来提高收入。这几种增长来源的含义各不相同。
宝洁本季度的销售增长拆分如下:
- 销量贡献2.4个百分点
- 定价贡献0.4个百分点
- 产品与地区组合贡献1.1个百分点
- 汇率以及收购与剥离贡献0.0个百分点
四舍五入后,各项合计为4.0%的增长。来源:宝洁财报新闻稿。
定价贡献不大,反而让结果更令人鼓舞。消费者是在购买更多产品,而不只是为同样的一篮子商品付更多钱。
按业务分部看,销量主要来自宝洁最大的业务——织物与家居护理:
| 业务分部 | 净销售额(Q1 FY2027) | 净销售额增长 | 有机销售增长 | 有机销量 | 价格 | 产品组合 | 净利润变化 |
|---|---|---|---|---|---|---|---|
| 织物与家居护理(Fabric & Home Care) | 82.05亿美元 | +4.2% | +4.8% | +4.3% | −0.3% | +0.8% | +3% |
| 婴儿、女性与家庭护理(Baby, Feminine & Family Care) | 53.22亿美元 | +2.9% | +3.0% | +2.3% | −1.2% | +1.8% | −4% |
| 美容(Beauty) | 44.10亿美元 | +6.4% | +5.4% | +2.2% | +0.7% | +2.5% | −1% |
| 健康护理(Health Care) | 33.18亿美元 | +3.1% | +2.7% | −2.9% | +2.8% | +2.8% | +9% |
| 理容(Grooming) | 18.89亿美元 | +4.0% | +4.5% | −0.4% | +3.5% | +1.5% | +3% |
| 宝洁合计 | 232.76亿美元 | +4.0% | +4.0% | +2.4% | +0.4% | +1.1% | −1% |
来源:宝洁财报新闻稿。净销售额合计包含公司层面(Corporate)的1.32亿美元。
织物护理和家居护理在北美和欧洲均实现销量增长;婴儿护理在大中华区和北美实现销量增长,部分原因是在北美降价。健康护理和理容则依靠定价和产品组合实现增长,而销量下降。
对品牌制造商而言,销量回升可能表明产品创新、终端陈列和营销正在打动消费者。它还能提高工厂利用率,把固定费用摊薄到更多件数上。
不过,单靠销量增长并不能证明经济效益变强。
公司可以通过折扣、促销或零售商补库存来增加出货。宝洁自己就提到了个人护理业务的“渠道投入”和家庭护理业务的“陈列投入”,其毛利率还消化了140个基点的产品再投资。投资者需要判断这些新增销量能否带来足够的利润。
宝洁的有机增长是如何逐季构成的
| 财季(月份) | 有机销量 | 价格 | 产品组合 | 有机销售增长 | 净销售额增长 |
|---|---|---|---|---|---|
| Q1 FY2025(2024年7月至9月) | +1% | +1% | 0% | +2% | −1% |
| Q2 FY2025(2024年10月至12月) | +2% | 0% | +1% | +3% | +2% |
| Q3 FY2025(2025年1月至3月) | 0% | +1% | 0% | +1% | −2% |
| Q4 FY2025(2025年4月至6月) | 0% | +1% | +1% | +2% | +2% |
| Q1 FY2026(2025年7月至9月) | 0% | +1% | +1% | +2% | +3% |
| Q2 FY2026(2025年10月至12月) | −1% | +1% | 0% | 0% | +1% |
| Q3 FY2026(2026年1月至3月) | +2% | +1% | 0% | +3% | +7% |
| Q4 FY2026(2026年4月至6月) | 0% | 0% | 0% | 0% | +2% |
| Q1 FY2027(2026年7月至9月) | +2.4% | +0.4% | +1.1% | +4.0% | +4.0% |
来源:宝洁季度财报新闻稿(Form 8-K,Exhibit 99.1),2024年10月至2026年10月,见SEC EDGAR。除最近一个季度外,宝洁将各驱动因素四舍五入至整数百分点。
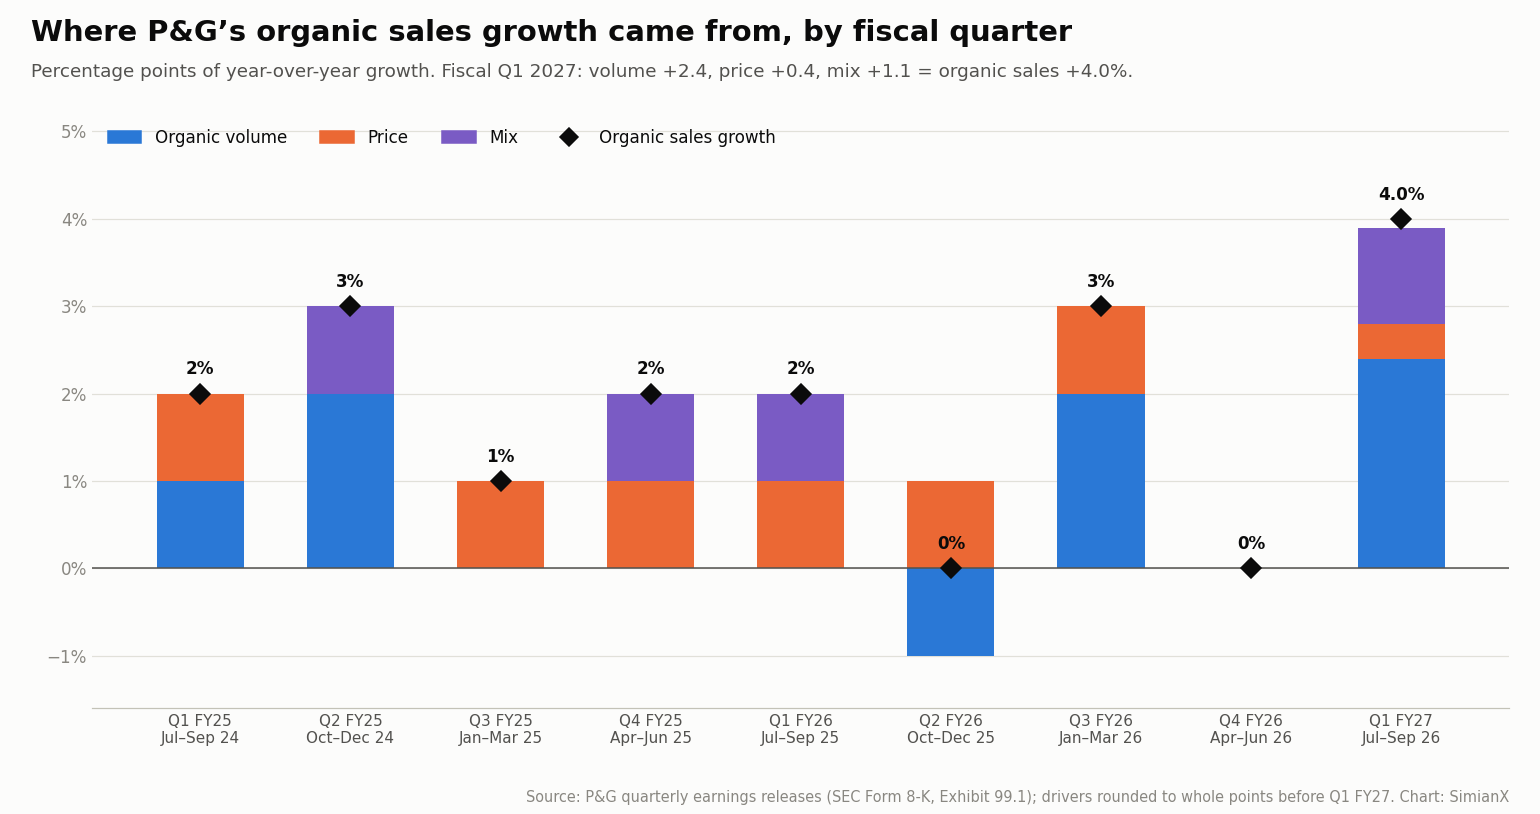
哪些迹象能确认销量回升可以持续?
以下三项进展将强化这一解读:
- 连续多个季度实现正的销量增长。
- 在不过度促销的情况下,市场份额保持稳定或提升。
- 随着销售增长摊薄固定成本,利润率改善。
第三点至关重要。一家企业可能赢得了销量,却因投入过于激进,导致改善几乎没有惠及股东。
宝洁的财报提供了需求更健康的证据,但利润率承压意味着复苏尚不完整。
宝洁逐季财报与股价反应(2025–2027财年)
| 财季 | 公布日期 | 净销售额 | 有机增长 | 核心每股收益 | 自由现金流 | 财报日PG收盘价 | 财报日涨跌幅 |
|---|---|---|---|---|---|---|---|
| Q1 FY2025 | 2024年10月18日 | $21,737M | +2% | $1.93 | $3,309M | $171.28 | −0.58% |
| Q2 FY2025 | 2025年1月22日 | $21,882M | +3% | $1.88 | $3,900M | $164.74 | +1.87% |
| Q3 FY2025 | 2025年4月24日 | $19,776M | +1% | $1.54 | $2,846M | $159.53 | −3.74% |
| Q4 FY2025 | 2025年7月29日 | $20,889M | +2% | $1.48 | $3,989M | $156.61 | −0.32% |
| Q1 FY2026 | 2025年10月24日 | $22,386M | +2% | $1.99 | $4,208M | $152.49 | +0.18% |
| Q2 FY2026 | 2026年1月22日 | $22,208M | 0% | $1.88 | $3,805M | $149.93 | +2.65% |
| Q3 FY2026 | 2026年4月24日 | $21,235M | +3% | $1.59 | $3,026M | $148.18 | +1.70% |
| Q4 FY2026 | 2026年7月29日 | $21,203M | 0% | $1.43 | $4,108M | $146.10 | −1.87% |
| Q1 FY2027 | 2026年10月22日 | $23,276M | +4% | $2.00 | $4,401M | $165.59 | +5.58% |
来源:SEC EDGAR上的宝洁财报新闻稿(各季度自由现金流=经营现金流减去资本支出);Nasdaq历史股价。宝洁在美股开盘前发布财报,因此涨跌幅为财报日收盘价相对前一交易日收盘价的变化。表中“M”表示百万美元。
10月22日的涨幅是这九次财报中最大的财报日涨幅,是次高值(2026年1月的+2.65%)的两倍多。在2026年10月之前,股价在八次财报期间从171美元一路滑落至146美元,而有机增长始终徘徊在0%至3%之间。
投资者为何偏爱必需消费品而非AI股?
市场正在重新评估增长、投资与现金回报之间的关系。
AI基础设施需要在芯片、数据中心、电力、网络和融资方面投入巨资。这些投资可能带来可观的长期回报,但回报的时间和规模仍不确定。
导火索是Meta于10月21日收盘后公布的第三季度财报。Meta公布负21.2亿美元的自由现金流:经营现金流为327.9亿美元,资本支出为349.1亿美元(含融资租赁本金);同时将2026年资本开支预期区间从1300亿至1450亿美元收窄至1350亿至1450亿美元。Meta还宣布推出一类新的无投票权C类股。我们在Meta逐季资本开支一文中拆解了Meta的支出路径。来源:Meta 2026年第三季度业绩,Form 8-K Exhibit 99.1,Cboe。
Cboe将10月22日的抛售归因于市场对AI投资回报的担忧再起,并引述英伟达首席执行官的话称,“对资本的需求远大于可获得的资本”。最大的科技公司如今把大部分经营现金流投入资本开支,这一更大的格局记录在AI资本开支2026一文中。
必需消费品提供了一种不同的投资特征。
洗衣液、牙膏和家用纸品的需求,通常比新一代AI服务的需求更容易预估。购买频率、分销关系和成熟品牌提供了有用的经营能见度。宝洁本季度资本支出为13.7亿美元,占销售额的5.9%;Meta资本支出为349.1亿美元,占其646亿美元收入的54%。
两者的区别在于回报的时间和不确定性:
| 投资特征 | 宝洁式必需消费品 | AI基础设施敞口 |
|---|---|---|
| 需求能见度 | 家庭的重复性购买 | 快速增长,应用场景不断演变 |
| 资本需求 | 制造与分销投资 | 在算力、电力和设施上的巨额支出 |
| 主要不确定性 | 销量、定价和投入成本 | 利用率、变现能力和投资回报 |
| 对股东的吸引力 | 现金分配和盈利稳定性 | 潜在更快的长期增长 |
| 估值敏感性 | 质量溢价和利率 | 增长预期和融资条件 |
这种对比因公司而异,差别很大。一些科技公司创造巨额现金流,而一些消费品公司则在财务上举步维艰。
10月22日的交易显示,投资者对愿意承受多少不确定性变得更加挑剔。Cboe还指出,当天10年期美国国债收益率跌破5%;更低的收益率会让派息股票相对更具吸引力,这一关联在AI行情压力测试:英伟达财报与5%收益率中有所探讨。
这是否意味着AI投资逻辑正在崩塌?
单个交易日无法得出这样的结论。
一个行业可以在基础需求强劲的同时遭遇估值修正。当股价所隐含的预期超出企业能够兑现的程度时,回报就会令人失望。
对AI股而言,以下几个问题如今至关重要:
- 下一段收入增长需要多少资本?
- 客户支付的费用是否足以覆盖运营和折旧成本?
- 基础设施能否保持高利用率?
- 硬件会多快过时?
- 在投资者收回资本之前,竞争会不会压低价格?
- 当前估值已经反映了多少增长?
一家公司可以公布不断增长的收入,投资者却下调其估值,因为每多一美元销售额所需的投资超出预期。Meta本季度收入增长26%,股价却下跌近7%。
宝洁的相对强势并不需要AI需求崩溃。它只需要投资者对能够更有把握评估的盈利给予更高的价值。
这为两个板块在投资组合中都留出了空间。必需消费品可以降低对某一种增长叙事的依赖,而精选的科技公司可以提供对长期创新的敞口。
投资上的错误在于,把一个有用的分散化信号,变成“所有AI股都已受损”的论断。
宝洁的现金流透露了什么?
现金创造能力有助于解释投资者为何愿意为稳定性买单。
本季度宝洁创造了57.7亿美元的经营现金流,资本支出13.7亿美元,产生44亿美元的自由现金流,相当于净利润的93%(即宝洁所说的“自由现金流生产率”)。公司支付了26亿美元股息,并回购了12.5亿美元股票,合计38.5亿美元。来源:宝洁财报新闻稿。
这些数据支持两项有用的计算:
| 计算 | 结果 |
|---|---|
| 季度自由现金流 ÷ 股息 | 1.69倍 |
| 季度自由现金流 ÷(股息+回购) | 1.14倍 |
以上为SimianX根据公司公布数据所做的计算。结果表明,本季度的现金创造足以覆盖这两类股东分配。
不过,投资者应避免把单个季度乘以四。营运资本、税款支付、存货和资本支出在年内都会波动;过去九个季度,宝洁每季度的自由现金流在28.5亿美元至44亿美元之间。
自由现金流还有多种相互竞争的用途。股息、回购、收购和偿债都出自同一个资金池。2026年10月1日,宝洁完成了以39亿美元全现金收购Thorne,这家维生素与膳食补充剂品牌将并入个人健康护理业务。收购之前,宝洁的现金从6月30日的99.4亿美元增至9月30日的153.7亿美元,主要因为宝洁新增了57.6亿美元短期债务;一年内到期债务达到170.3亿美元。来源:宝洁截至2026年9月30日季度的Form 10-Q。
可持续的股息取决于整个商业周期的现金创造。大规模回购计划则更具自主性,可在情况变化时调整。
就投资逻辑而言,有用的区分在于:宝洁已经在产生可观的可分配现金。股东无需等待一个新市场成形,就能获得经济回报。
宝洁逐年自由现金流、股息与回购(2019–2026财年)
| 财年(截至6月30日) | 净销售额 | 有机销售增长 | 核心每股收益 | 经营现金流 | 资本支出 | 自由现金流 | 已付股息 | 回购 | 股息+回购占自由现金流比例 |
|---|---|---|---|---|---|---|---|---|---|
| FY2019 | $67.68B | +5% | $4.52 | $15.24B | $3.35B | $11.90B | $7.50B | $5.00B | 105% |
| FY2020 | $70.95B | +6% | $5.12 | $17.40B | $3.07B | $14.33B | $7.79B | $7.41B | 106% |
| FY2021 | $76.12B | +6% | $5.66 | $18.37B | $2.79B | $15.58B | $8.26B | $11.01B | 124% |
| FY2022 | $80.19B | +7% | $5.81 | $16.72B | $3.16B | $13.57B | $8.77B | $10.00B | 138% |
| FY2023 | $82.01B | +7% | $5.90 | $16.85B | $3.06B | $13.79B | $9.00B | $7.35B | 119% |
| FY2024 | $84.04B | +4% | $6.59 | $19.85B | $3.32B | $16.52B | $9.31B | $5.01B | 87% |
| FY2025 | $84.28B | +2% | $6.83 | $17.82B | $3.77B | $14.04B | $9.87B | $6.50B | 117% |
| FY2026 | $87.03B | +1% | $6.89 | $19.56B | $4.41B | $15.15B | $10.23B | $5.03B | 101% |
| FY2027指引 | +2%至+4% | +1%至+3% | $6.89–$7.11 | — | 销售额的4.5%–5.5% | 净利润的85%–90% | 超过$10B | 约$5B | — |
来源:宝洁Form 10-K数据,经由SEC EDGAR XBRL(销售额、现金流、股息、回购);有机增长和核心每股收益来自宝洁各年第四财季财报新闻稿;2027财年指引来自2026年10月22日新闻稿。自由现金流和最后一列为SimianX计算。表中“B”表示十亿美元。
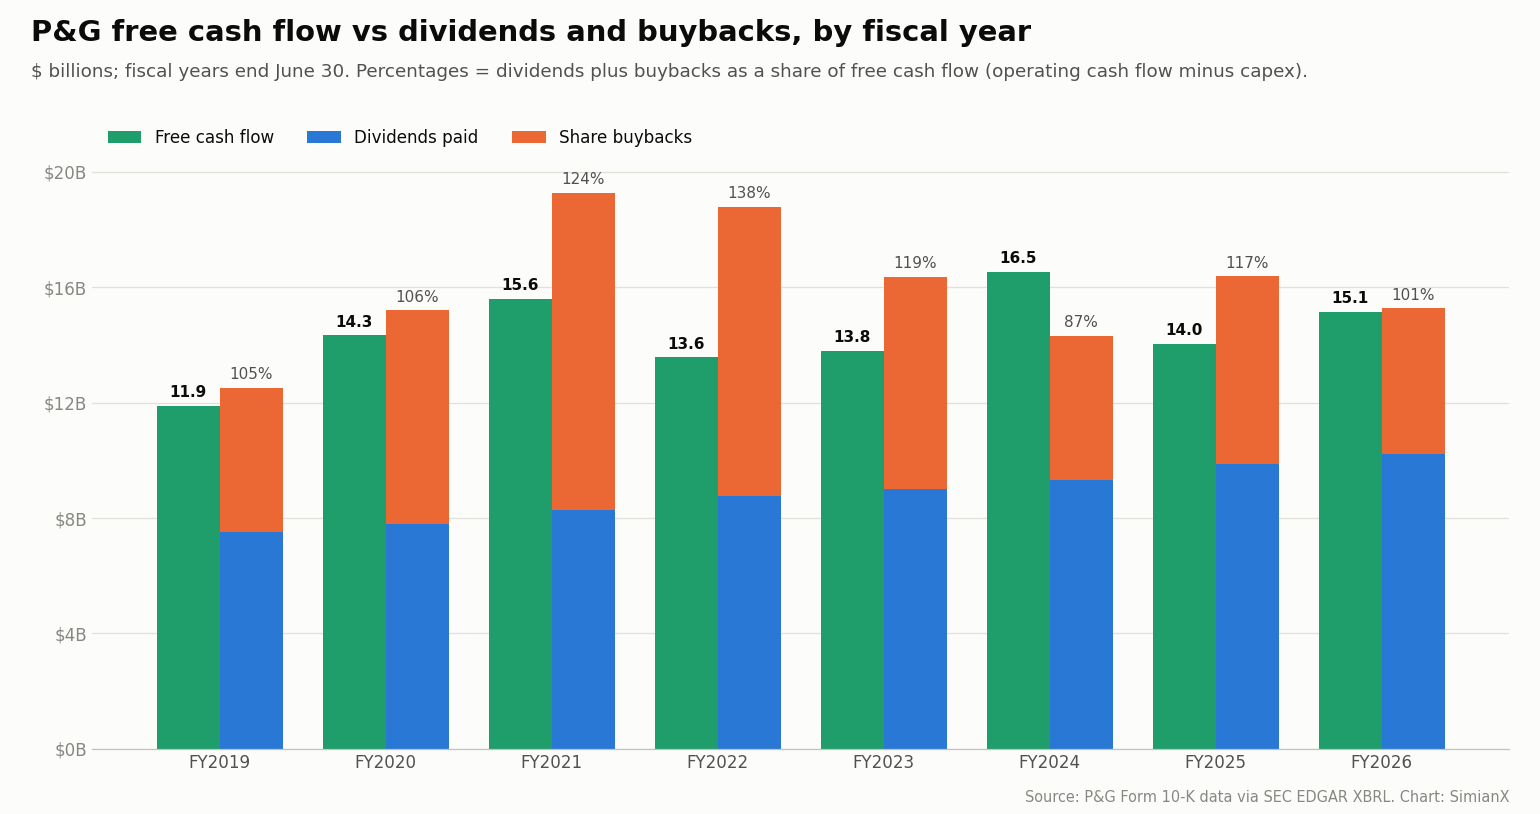
有两个规律值得注意。第一,核心每股收益在七年间从4.52美元升至6.89美元,年均增长约6.2%,但2026财年仅增长1%,2027财年指引为0%至3%。第二,八年中有七年,宝洁返还的现金大致相当于甚至超过其全部自由现金流,这就是为什么在进行Thorne这样的收购时,伸缩的是它的债务,而不是现金储备。
上涨之后,宝洁的股息还有吸引力吗?
2026年10月13日,宝洁宣布派发每股1.0885美元的季度股息,将于11月16日或之后支付给10月23日登记在册的股东。将该季度股息年化,得到每股4.354美元。这一派息水平在2026年4月至6月季度从1.0568美元上调了3.0%,此前一年曾上调5.0%。来源:宝洁股息公告,Form 8-K Exhibit 99(2026年10月13日)。
按165.59美元计算,指示性年度股息率为:
$4.354 ÷ $165.59 = 2.63%
按10月23日161.02美元的收盘价计算则为2.70%。宝洁表示,公司已连续136年派发股息,并连续70年提高股息。来源:宝洁投资者关系。
其吸引力在于股息的持久性和潜在增长,而不在于异常高的起始股息率。寻求即时收入的买家应将这一股息率与可获得的债券收益及其他创收资产比较;10月22日10年期美国国债收益率接近5%,股息率明显低于无风险利率。股票股息可以增长,但派息和股价都有风险。
时点同样值得关注。股票在失去即将派发股息的权利后交易时,通常会出现机械性的价格调整。由于登记日为10月23日,而美股交易在一个工作日内完成结算,10月23日同时也是除息日。评估10月22日之后交易的投资者,在把每一次价格变动都解读为新的情绪信号之前,应先考虑这一因素。
乐观情景最大的弱点是什么?
利润率仍然承压。
宝洁的需求走强,并没有消除原材料、能源和运输方面的通胀。公司将2027财年大宗商品成本不利因素的预期上调至约税后14亿美元,7月指引中约为10亿美元,同时将净利息不利因素的预期翻倍:
| 2027财年不利因素(税后) | 2026年7月29日指引 | 2026年10月22日指引 |
|---|---|---|
| 大宗商品(原材料、能源、运输) | 约10亿美元 | 约14亿美元 |
| 净利息支出增加 | 1.5亿美元 | 3亿美元 |
| 非经营性收入减少 | 1.5亿美元 | 1.5亿美元 |
| 不利汇率 | 5000万美元 | 5000万美元 |
| 每股合计 | 0.56美元(拖累核心每股收益增速8%) | 0.79美元(拖累核心每股收益增速11%) |
来源:宝洁2026年7月29日和2026年10月22日的财报新闻稿。
本季度核心毛利率下降150个基点:大宗商品拖累140个基点,产品再投资拖累140个基点,不利产品组合拖累50个基点;部分被120个基点的生产率节约、50个基点的关税成本下降及回收,以及20个基点的定价所抵消。尽管总生产率节约达250个基点,核心营业利润率仍下降80个基点至25.9%。
这形成了一种重要的张力。市场因可靠的消费需求而奖励宝洁,而与此同时,油价上涨(据Cboe,10月22日Brent原油接近每桶113美元)正在加重消费品生产和分销的成本压力。
能源影响的不只是送货卡车的燃料,它还会影响:
- 包装材料
- 化工原料
- 工厂运营成本
- 运费
- 供应商定价
- 消费者购买力
宝洁的品牌实力赋予它多种选择,包括提升生产率、重新设计产品和有选择地提价。但这些选择受到竞争的制约。如果家庭消费降级转向自有品牌,转嫁更高成本就会更难;如果宝洁自行消化这些成本,利润率就会受损。
因此,公司的防御属性关乎的是需求的相对稳定,并不保证利润率稳定。
宝洁上调全年展望了吗?
指引的变化比从股价涨幅热情解读出来的要小。
| 2027财年指引项目 | 2026年7月29日 | 2026年10月22日 |
|---|---|---|
| 全口径净销售额增长 | +1%至+3% | +2%至+4%(包含自10月1日起并表的Thorne) |
| 有机销售增长 | +1%至+3% | +1%至+3%(不变) |
| 稀释(GAAP)每股收益增长 | 较6.62美元增长+1%至+5% | +1%至+5%(不变) |
| 核心每股收益 | 6.89–7.11美元,中值7.00美元 | 6.89–7.11美元,中值7.00美元(不变) |
| 核心有效税率 | 约20% | 20%至21% |
| 资本支出 | 净销售额的4.5%–5.5% | 净销售额的4.5%–5.5% |
| 自由现金流生产率 | 85%–90% | 85%–90% |
| 股息 | 约100亿美元 | 超过100亿美元 |
| 股票回购 | 约50亿美元 | 约50亿美元 |
来源:SEC EDGAR上宝洁2026年7月29日和10月22日的财报新闻稿。
收购带来的报告销售额增长,应与现有业务的改善区分开来。
有机增长剔除了收购、剥离和汇率变动的影响。在评估基础客户需求是否加速时,它通常是更有用的指标。
盈利区间维持不变本身也很能说明问题。管理层在消化每股0.23美元额外不利因素的同时维持了核心每股收益区间,这意味着业务本身的表现好于7月时的预期。但公司没有上调区间,说明它承认全年剩余时间仍存在相当大的不确定性。
合理的解读是:这个季度降低了对下行风险的担忧,但并未确立一条明显更快的全年盈利轨迹。
没有上调每股收益指引,股价为何还会上涨?
几种解释可以同时成立:
- 鉴于大宗商品成本上升,投资者此前担心指引会被下调。
- 更强的销量让现有目标更可信。
- 业绩超预期提升了近期信心。
- 在科技股抛售期间,防御性股票变得更受欢迎。
- 投资者愿意为相近的预期盈利支付更高的倍数。
最后一种解释对未来回报有影响。更高的估值可以奖励现有持有人,却会让该股对新买家的吸引力下降。
宝洁股价在166美元附近贵吗?
用10月22日收盘价和管理层7.00美元的核心每股收益中值计算:
$165.59 ÷ $7.00 = 23.7倍指引核心每股收益
按前一天156.84美元的收盘价计算,同一倍数为22.4倍;按2026财年6.89美元的核心每股收益计算则为24.0倍。该计算使用的是公司指引,而不是单独的分析师一致预期。按9月30日23.178亿股流通股计算,10月22日收盘价对应的宝洁市值约为3840亿美元。
在这一倍数下,宝洁被定价为一家高质量企业。投资者买的是品牌实力、重复性需求、分销规模和可靠的现金创造。作为比较,State Street列出的必需消费品基金持仓市盈率截至10月22日为26.9倍。来源:State Street XLP基金页面。
他们同时也接受了相对温和的盈利收益率:
$7.00 ÷ $165.59 = 4.23%
盈利收益率并不是承诺的回报。盈利可能增长也可能下滑,而且只有一部分会被派发。
下表显示,该股价值对投资者给予同等盈利的倍数有多敏感:
| 示意市盈率 | 按7.00美元每股收益计算的价值 |
|---|---|
| 20倍 | 140美元 |
| 22倍 | 154美元 |
| 24倍 | 168美元 |
| 26倍 | 182美元 |
以上为估值示意,并非分析师目标价。
在约166美元的价位上,近期看涨逻辑中很大一部分已经建立在投资者继续为可靠性支付溢价的基础上。
如果盈利保持稳定但倍数下降,即使业务表现尚可,股价也可能下跌。
防御性股票也可能带来糟糕的回报吗?
会。可靠的经营与理想的投资回报取决于不同的变量。
设想一个三年期的示意性投资:
- 起始价格:约166美元
- 起始每股收益:7.00美元
- 每股收益年增长率:4%
- 三年后每股收益:约7.87美元
若期末倍数为24倍,对应股价约为189美元;若为20倍,则约为157美元。
两种情况下公司的盈利都在增长。但由于估值变化,股东获得的价格回报截然不同。
股息会增加总回报,但无法抵消倍数压缩的影响。
在财报日强劲上涨之后,这一点尤其重要。防御性股票恰恰可能在投资者最不愿持有其他资产时变得拥挤。
应有的纪律是:估计业务结果的合理区间,给予合理估值,再把由此得出的回报与其他选择比较。
宝洁的上涨能证明消费者状况健康吗?
它为部分品类和品牌提供了令人鼓舞的证据。
但它并不能证明每个家庭或每个消费领域都很强劲。
消费者可能继续购买信赖的洗衣液,同时削减在餐饮、家具或电子产品上的支出;也可能在一个品类买高端产品,在另一个品类选择商店自有品牌。零售商的信号——见沃尔玛与塔吉特2026:解码美国消费者压力信号——是必要的交叉验证。
有几个因素让解读更加复杂:
- 零售商库存变化会影响出货量。
- 促销活动可以推高销量。
- 新品上市可能带来暂时性增长。
- 较富裕的家庭可以支撑高端品类,而低收入消费者仍承受压力。
- 即使整个品类增长缓慢,市场份额的提升也能让某一家公司受益。
宝洁的业绩最好被解读为其产品组合与执行力保持韧性的证据。
要评估更广泛的消费者状况,投资者应把家庭用品趋势与零售商评论、实际可支配收入、就业和信贷状况放在一起比较。
一家大型公司是有价值的数据点,但它仍只是消费经济的一部分。
所有必需消费品都同样具有防御性吗?
这个板块包含经济特性截然不同的业务。
| 业务类型 | 主要优势 | 主要弱点 |
|---|---|---|
| 家庭用品 | 购买频繁、品牌成熟 | 投入成本和自有品牌竞争 |
| 饮料 | 品牌忠诚度和分销规模 | 口味变化和包装成本 |
| 包装食品 | 重复性需求 | 销量疲软和零售商议价能力 |
| 必需品零售商 | 客流和高性价比定位 | 利润率微薄和人工成本 |
| 烟草 | 定价能力和现金创造 | 监管和销量下滑 |
买入板块基金的投资者,买的是这些敞口的组合。
例如,State Street的Consumer Staples Select Sector SPDR ETF(XLP)在2026年10月22日持有34只股票。其权重最大的持仓为Walmart(10.88%)、Costco(9.11%)、Procter & Gamble(7.76%)、可口可乐(7.44%)、Philip Morris International(6.34%)、Altria(4.56%)和Colgate-Palmolive(4.50%)。因此,它的表现远不只取决于宝洁的业绩。来源:State Street基金页面。
分散化基金可以降低个股特有风险,但无法消除估值风险,也不能保证每只持仓都有强劲的有机增长。
对于希望配置品牌家庭用品和个人护理产品的投资者,宝洁是相对集中的选择。若目标是广泛分散、降低对科技股的依赖,板块基金可能更合适。
投资者如何判断这次轮动能否持续?
领涨格局的持久转变需要的不只是一个强势交易日。板块层面的信号见我们的标普500行业轮动手册。
以下信号能提供更好的证据:
- 持续的相对强势:必需消费品在数周内跑赢大盘,包括科技股反弹的日子。
- 盈利预期上调:分析师上调远期利润预测,而不只是给予更高的倍数。
- 更广泛的参与:领涨扩散到多个业务和品类。
- 需求稳定:销量保持正增长,且无需越来越昂贵的促销。
- 利润率改善:生产率提升开始压过投入成本压力。
- 资金流向确认:板块资金流入支持价格所暗示的解读。
- 对AI投资更加挑剔:市场按现金回报区分公司,而不是把所有AI相关股票一起抛售。
如果必需消费品股上涨而其盈利预期不变,这一走势主要是估值的变化。这种情况可以持续一段时间,但有其限度。
如果销量、利润率和利润预测同步改善,看涨逻辑就会更持久。
使用SimianX AI的读者在检验投资逻辑时可以运用这一区分:预期回报中哪一部分来自业务增长,哪一部分来自股息,哪一部分需要其他投资者付出更高价格?
SimianX对其研究流程的介绍强调审视相互对立的论点。这种方法在这里很有用,因为看涨的需求证据和谨慎的估值证据都很重要。
PG的乐观、基准与悲观情景分别是什么?
以下情景示意盈利与估值可能如何相互作用。它们不是预测,也不是交易建议。
| 情景 | 示意每股收益 | 示意市盈率 | 隐含股价 | 主要假设 |
|---|---|---|---|---|
| 悲观 | 6.60美元 | 20倍 | 132美元 | 成本或疲弱需求削弱预期 |
| 基准 | 7.00美元 | 23倍 | 161美元 | 指引维持,质量溢价延续 |
| 乐观 | 7.40美元 | 25倍 | 185美元 | 更好的需求和利润率支撑更高盈利 |
不含股息,也未假设具体的实现日期。
这张表凸显了上涨之后买家面临的挑战。基准示意下,相对165.59美元几乎没有价格上行空间;而乐观情景既需要盈利改善,也需要持续的溢价估值。
悲观情景并不需要家庭需求崩溃。一次温和的盈利不及预期加上更低的倍数就足够了。
这并不意味着宝洁对所有投资者都缺乏吸引力。正在降低过高科技股配置的人,可能看重它的分散化价值;而希望从新建仓位中获得高绝对回报的人,可能需要更低的买入价格,或更有力的利润加速证据。
投资者应该追涨这5.6%吗?
相比追逐单日涨幅,耐心地分散投资组合更有道理。
现有股东得到了有用的确认:需求比预期更有韧性。对新投资者而言,更高的价格降低了容错空间。
一个实用的决策流程是:
- 明确组合需求。确定目标是收入、降低科技股集中度,还是资本增值。
- 设定要求回报率。估计盈利增长和股息可以合理提供多少回报。
- 对估值做压力测试。在更低的期末倍数下检验回报。
- 审视需求质量。同时跟踪销量、促销和市场份额。
- 关注现金覆盖。用全年自由现金流评估股息和回购。
- 据此决定仓位大小。要考虑到防御性股票也可能大幅下跌。
分批买入可以减少对某一个财报日价格的依赖。当投资逻辑依赖利润率恢复时,再等一个季度也可能是合理的。
没有必要把这个选择理解为卖出全部科技股、买入全部必需消费品。更有用的做法是在长期增长敞口与回报在当下更易评估的企业之间取得平衡。
常见问题:宝洁股价为何大涨,接下来会怎样
宝洁股价为何在2026年10月22日上涨5.6%?
宝洁公布2027财年第一财季核心每股收益2.00美元,高于1.89美元的市场一致预期,有机销售增长4%,销量增长2.4%,并在大宗商品成本上升的情况下维持全年每股收益指引。同一天,Meta的负自由现金流和资本开支计划促使投资者撤出AI股,转向防御性业务。
宝洁2027财年第一财季业绩如何?
2026年7月至9月,宝洁净销售额232.8亿美元(+4%),有机销售增长4%,稀释每股收益1.97美元,核心每股收益2.00美元(+1%),经营现金流57.7亿美元,自由现金流44亿美元。公司通过股息和回购向股东返还了38.5亿美元。
科技股抛售期间,必需消费品是安全的投资吗?
必需消费品的需求通常更稳定,有助于分散科技股敞口。但它们的股价仍可能因估值过高、投入成本通胀、竞争或消费者行为变化而下跌。上涨次日的10月23日,大多数必需消费品股下跌约2%至3.5%。
最新财报公布后,宝洁股票便宜吗?
按10月22日收盘价计算,PG的市盈率约为管理层2027财年核心每股收益中值7.00美元的23.7倍,前一天为22.4倍。这反映了可观的质量溢价,因此能否获得理想回报,取决于盈利兑现情况以及投资者继续给予的估值。
宝洁的股息率是多少?
季度股息为每股1.0885美元,即每年4.354美元;按165.59美元计算股息率为2.63%,按10月23日161.02美元的收盘价计算为2.70%。宝洁已连续70年提高股息。
宝洁的表现是否意味着AI热潮已经结束?
现有证据支持市场对融资成本、资本支出和AI投资回报的担忧再起,但并不能证明AI需求已经崩溃,也不能证明每家与AI相关的公司都面临同样的前景。
未来几个季度PG投资者应关注什么?
最有用的指标是有机销量、促销力度、投入成本、利润率和自由现金流,以及Thorne和新增短期债务对盈利的影响。这些指标的持续改善,比又一波短暂的防御性买盘更能有力地支撑这轮上涨。
结论:必需消费品赢得了关注,但价格依然重要
宝洁之所以成为焦点,是因为在投资者质疑巨额AI投资经济性的时刻,它拿出了实实在在的需求证据。
销量回升让业绩超预期更有说服力,现金创造支撑了股东分配,家庭用品和饮料股的普遍上涨则表明投资者正在重新考虑投资组合的平衡。
局限性依然清晰:核心每股收益仅增长1%,大宗商品成本增加了4亿美元,利润率收窄,而股票估值在一天之内大幅上升。
宝洁的财报强化了持有一家经久耐用的消费品企业的理由,而这波上涨让买入价格变得更加苛刻。
对投资者而言,下一步是评估不断改善的经营业绩能否在未来几个季度证明这一溢价的合理性。在关注股价的同时,跟踪销量、利润率和现金回报。
欢迎使用SimianX AI审视相互对立的投资论点,建立一个同时兼顾业务韧性与估值的研究框架。
本页更新方式:季度表格使用宝洁财报新闻稿(Form 8-K,Exhibit 99.1),年度表格使用SEC EDGAR XBRL中的Form 10-K数据。两者都将在宝洁2027财年第二财季财报发布后更新,预计在2027年1月下旬。股价为常规交易时段收盘价。本页为分析内容,不构成投资建议。
延伸阅读
- Meta资本开支逐季一览:Q3达349亿美元,自由现金流转负
- AI资本开支2026:五大科技巨头烧掉96%的经营现金流
- 特斯拉历年自由现金流:2026年三季度15亿美元与AI资本支出
- 沃尔玛与塔吉特 2026 财报:解码美国消费者压力信号清单
- 标普500行业轮动完整手册:用AI信号每周打分领先大盘指数
- 2026年全球债券抛售潮:30年期美债收益率创19年新高
- 英伟达2027年财报压力测试:AI行情对决5%国债收益率
- 黄仁勋是否在吹大AI泡沫?拆解英伟达繁荣背后的资金与循环融资
- AI股集体回调:OpenAI增长担忧正面撞上大型科技财报周
- AI股票分析全面重构:8智能体委员会辩论表决,还能随时追问
- 更多分析请见AI 与市场专题
参考来源
- SEC EDGAR — 宝洁2027财年第一财季业绩,Form 8-K Exhibit 99.1(2026年10月22日)
- SEC EDGAR — 宝洁截至2026年9月30日季度的Form 10-Q
- SEC EDGAR — 宝洁2026财年第四财季及全年业绩与2027财年指引(2026年7月29日)
- SEC EDGAR — 宝洁季度股息公告(2026年10月13日)
- SEC EDGAR — 宝洁XBRL公司数据(年度现金流数据)
- SEC EDGAR — 宝洁文件索引(8-K)
- SEC EDGAR — Meta 2026年第三季度业绩,Form 8-K Exhibit 99.1(2026年10月21日)
- P&G — 投资者关系:季度股息与股息历史(2026年10月13日)
- P&G — 投资者关系:2027财年第一财季业绩
- Cboe — 科技股抛售带动防御性股票走高(2026年10月22日)
- Nasdaq — PG历史股价
- Nasdaq — PG业绩与一致预期超预期历史
- CNBC — 标普500指数行情
- State Street — Consumer Staples Select Sector SPDR ETF(XLP)持仓与特征
- Investopedia — 有机增长
- Investopedia — 自由现金流(FCF)
- Investopedia — 除息日