 作者:Muke
英伟达分季度财报(2024–2027财年):截至第三季度财报的营收、业绩指引与NVDA股价反应
英伟达于2026年11月17日(星期二)美股收盘后发布了2027财年第三季度业绩。营收为1158亿美元,同比增长103%,比英伟达自身业绩指引的中值1080亿美元高出7.3%;至此,营收已连续14个季度超过指引中值。非GAAP EPS为2.68美元,一致预期为2.49美元。对于包含14周的第四季度,英伟达给出的营收指引为1300亿美元,上下浮动3%,毛利率指引为71%至72%,低于第三季度的74.9%。这是黄仁勋于11月11日辞去CEO职务后英伟达发布的首份财报;CFO科莱特·克雷斯(Colette Kress)担任临时CEO。NVDA11月18日收于150.96美元,较财报发布前155.46美元的收盘价下跌2.89%。
更新于2026年11月18日(美国太平洋时间),英伟达2027财年第三季度业绩发布及其后首个交易日之后。本文最初发布于2026年5月17日,即2027财年第一季度财报发布之前;上一次更新为11月9日,即第三季度财报发布之前。参考部分放在前面,原有分析原样保留在其后。资料来源:英伟达在SEC EDGAR上提交的Form 8-K文件(Exhibit 99.1中的财报新闻稿、Exhibit 99.2中的第三季度CFO评论以及11月12日提交的Item 5.02文件)、董事会11月8日发布的声明、来自Barchart和Nasdaq.com且注明日期的一致预期、来自Nasdaq并经Cboe交叉核对的每日收盘价(11月18日收盘价为Cboe官方收盘价,并经Yahoo Finance日线数据交叉核对),以及FRED的美国国债收益率数据。公司公布数据、市场预期和我们自己的计算在全文中均有标注。
AI 行情压力测试:Nvidia 财报和 5% 收益率的叙述已成为投资者关注 NVDA、纳斯达克和 AI 基础设施股票的最重要市场问题之一。Nvidia 的下一个财报不仅仅是另一个财报事件;它是对 AI 资本支出是否能够持续快速扩张以证明高估值的公投,同时长期国债收益率对股票倍数施加压力。对于使用 SimianX AI 的读者来说,这正是需要将基本面、技术面、新闻情绪和风险管理一起分析的跨资产设置。
英伟达2027财年第三季度财报:业绩与指引对比
| 项目 | 指引或一致预期 | 实际公布 | 结果 |
|---|---|---|---|
| 营收 | 1080亿美元 ±2%(1058.4亿至1101.6亿美元) | 1158.44亿美元,同比增长103% | 比指引中值高7.3%;比区间上限高56.8亿美元 |
| 数据中心营收 | — | 1076亿美元,同比增长110%;占营收的92.9% | — |
| GAAP毛利率 | 74.0% ±0.5个百分点 | 74.8% | 高于指引区间 |
| 非GAAP毛利率 | 74.0% ±0.5个百分点 | 74.9% | 高于指引区间 |
| 运营费用 | GAAP约92亿美元,非GAAP约90亿美元 | GAAP 91.56亿美元,非GAAP 88.41亿美元 | GAAP符合指引;非GAAP低于指引 |
| 来自中国的数据中心计算营收 | 未计入 | 向中国出货Hopper产品24亿美元 | 不在指引之内 |
| 非GAAP稀释每股收益 | 一致预期2.49美元 | 2.68美元(GAAP:2.70美元) | 高出0.19美元,即7.6% |
| 2027财年第四季度展望 | — | 1300亿美元 ±3%;毛利率71.0%至72.0%;该季度为14周 | 下一次检验:2027年2月下旬 |
| NVDA收盘价 | — | 11月17日财报发布前155.46美元;11月18日150.96美元 | 首个交易日变动−2.89% |
资料来源:业绩指引取自英伟达2027财年第二季度财报(2026年8月26日);实际结果取自2027财年第三季度财报新闻稿及CFO评论(Form 8-K,2026年11月17日);EPS一致预期取自Barchart(2026年10月28日)以及Nasdaq.com上汇总14家机构预期的Zacks一致预期,两者均为2.49美元;收盘价来自Nasdaq,并经Cboe交叉核对,但11月18日收盘价为Cboe官方收盘价,并经Yahoo Finance日线数据交叉核对。与指引及预期的对比为我们的计算。分析师预期是第三方在特定时点的快照,并非公司业绩指引;英伟达不对EPS作出预测。业绩于美东时间下午4:20向SEC提交,晚于下午4点的收盘时间;电话会议于太平洋时间下午2点(东部时间下午5点)开始。
英伟达分季度财报:2024财年第二季度至2027财年第三季度
英伟达的财年在每年1月下旬结束,因此2027财年为2026年2月至2027年1月,2027财年第三季度即2026年8月至10月这一季度。下表列出14个已公布的季度以及下一季度的业绩指引。
| 季度(发布日期) | 营收 | 数据中心营收 | GAAP毛利率 | 非GAAP毛利率 | GAAP稀释每股收益 | 非GAAP稀释每股收益 | 营收指引(中值) | 营收较指引 |
|---|---|---|---|---|---|---|---|---|
| Q2 FY24(2023年8月23日) | 135亿美元 | 103亿美元 | 70.1% | 71.2% | 0.25美元 | 0.27美元 | 110亿美元 | +22.8% |
| Q3 FY24(2023年11月21日) | 181亿美元 | 145亿美元 | 74.0% | 75.0% | 0.37美元 | 0.40美元 | 160亿美元 | +13.3% |
| Q4 FY24(2024年2月21日) | 221亿美元 | 184亿美元 | 76.0% | 76.7% | 0.49美元 | 0.52美元 | 200亿美元 | +10.5% |
| Q1 FY25(2024年5月22日) | 260亿美元 | 226亿美元 | 78.4% | 78.9% | 0.60美元 | 0.61美元 | 240亿美元 | +8.5% |
| Q2 FY25(2024年8月28日) | 300亿美元 | 263亿美元 | 75.1% | 75.7% | 0.67美元 | 0.68美元 | 280亿美元 | +7.3% |
| Q3 FY25(2024年11月20日) | 351亿美元 | 308亿美元 | 74.6% | 75.0% | 0.78美元 | 0.81美元 | 325亿美元 | +7.9% |
| Q4 FY25(2025年2月26日) | 393亿美元 | 356亿美元 | 73.0% | 73.5% | 0.89美元 | 0.89美元 | 375亿美元 | +4.9% |
| Q1 FY26(2025年5月28日) | 441亿美元 | 391亿美元 | 60.5% | 61.0% | 0.76美元 | 0.81美元 | 430亿美元 | +2.5% |
| Q2 FY26(2025年8月27日) | 467亿美元 | 411亿美元 | 72.4% | 72.7% | 1.08美元 | 1.05美元 | 450亿美元 | +3.9% |
| Q3 FY26(2025年11月19日) | 570亿美元 | 512亿美元 | 73.4% | 73.6% | 1.30美元 | 1.30美元 | 540亿美元 | +5.6% |
| Q4 FY26(2026年2月25日) | 681亿美元 | 623亿美元 | 75.0% | 75.2% | 1.76美元 | 1.62美元 | 650亿美元 | +4.8% |
| Q1 FY27(2026年5月20日) | 816亿美元 | 752亿美元 | 74.9% | 75.0% | 2.39美元 | 1.87美元* | 780亿美元 | +4.6% |
| Q2 FY27(2026年8月26日) | 962亿美元 | 890亿美元 | 75.0% | 75.0% | 2.46美元 | 2.22美元* | 910亿美元 | +5.7% |
| Q3 FY27(2026年11月17日) | 1158亿美元 | 1076亿美元 | 74.8% | 74.9% | 2.70美元 | 2.68美元* | 1080亿美元 | +7.3% |
| Q4 FY27(2027年2月下旬,预计) | 指引:1300亿美元 ±3% | — | 指引:71.0–72.0% | 指引:71.0–72.0% | — | — | 1300亿美元 | 尚未公布 |
资料来源:英伟达在SEC EDGAR上提交的Form 8-K财报新闻稿(Exhibit 99.1),数据均为首次公布值。营收指引为英伟达在上一季度财报中给出的区间中值。“营收较指引”由我们根据以百万美元计的公布数据计算得出。2024年6月之前的EPS已按1拆10的股票拆分进行调整。\自2027财年第一季度起,英伟达的非GAAP数据不再剔除股权激励费用;按新口径,英伟达将2026财年第一季度非GAAP EPS重述为0.78美元,第二季度重述为1.01美元,第三季度重述为1.27美元,第四季度重述为1.59美元。2026财年第一季度的利润率包含一笔45亿美元的费用,起因是美国对向中国销售实施出口许可要求后,H20产生的过剩库存和采购义务。2027财年第四季度一行显示的是业绩指引,并非实际结果;该季度为14周,而非13周。*
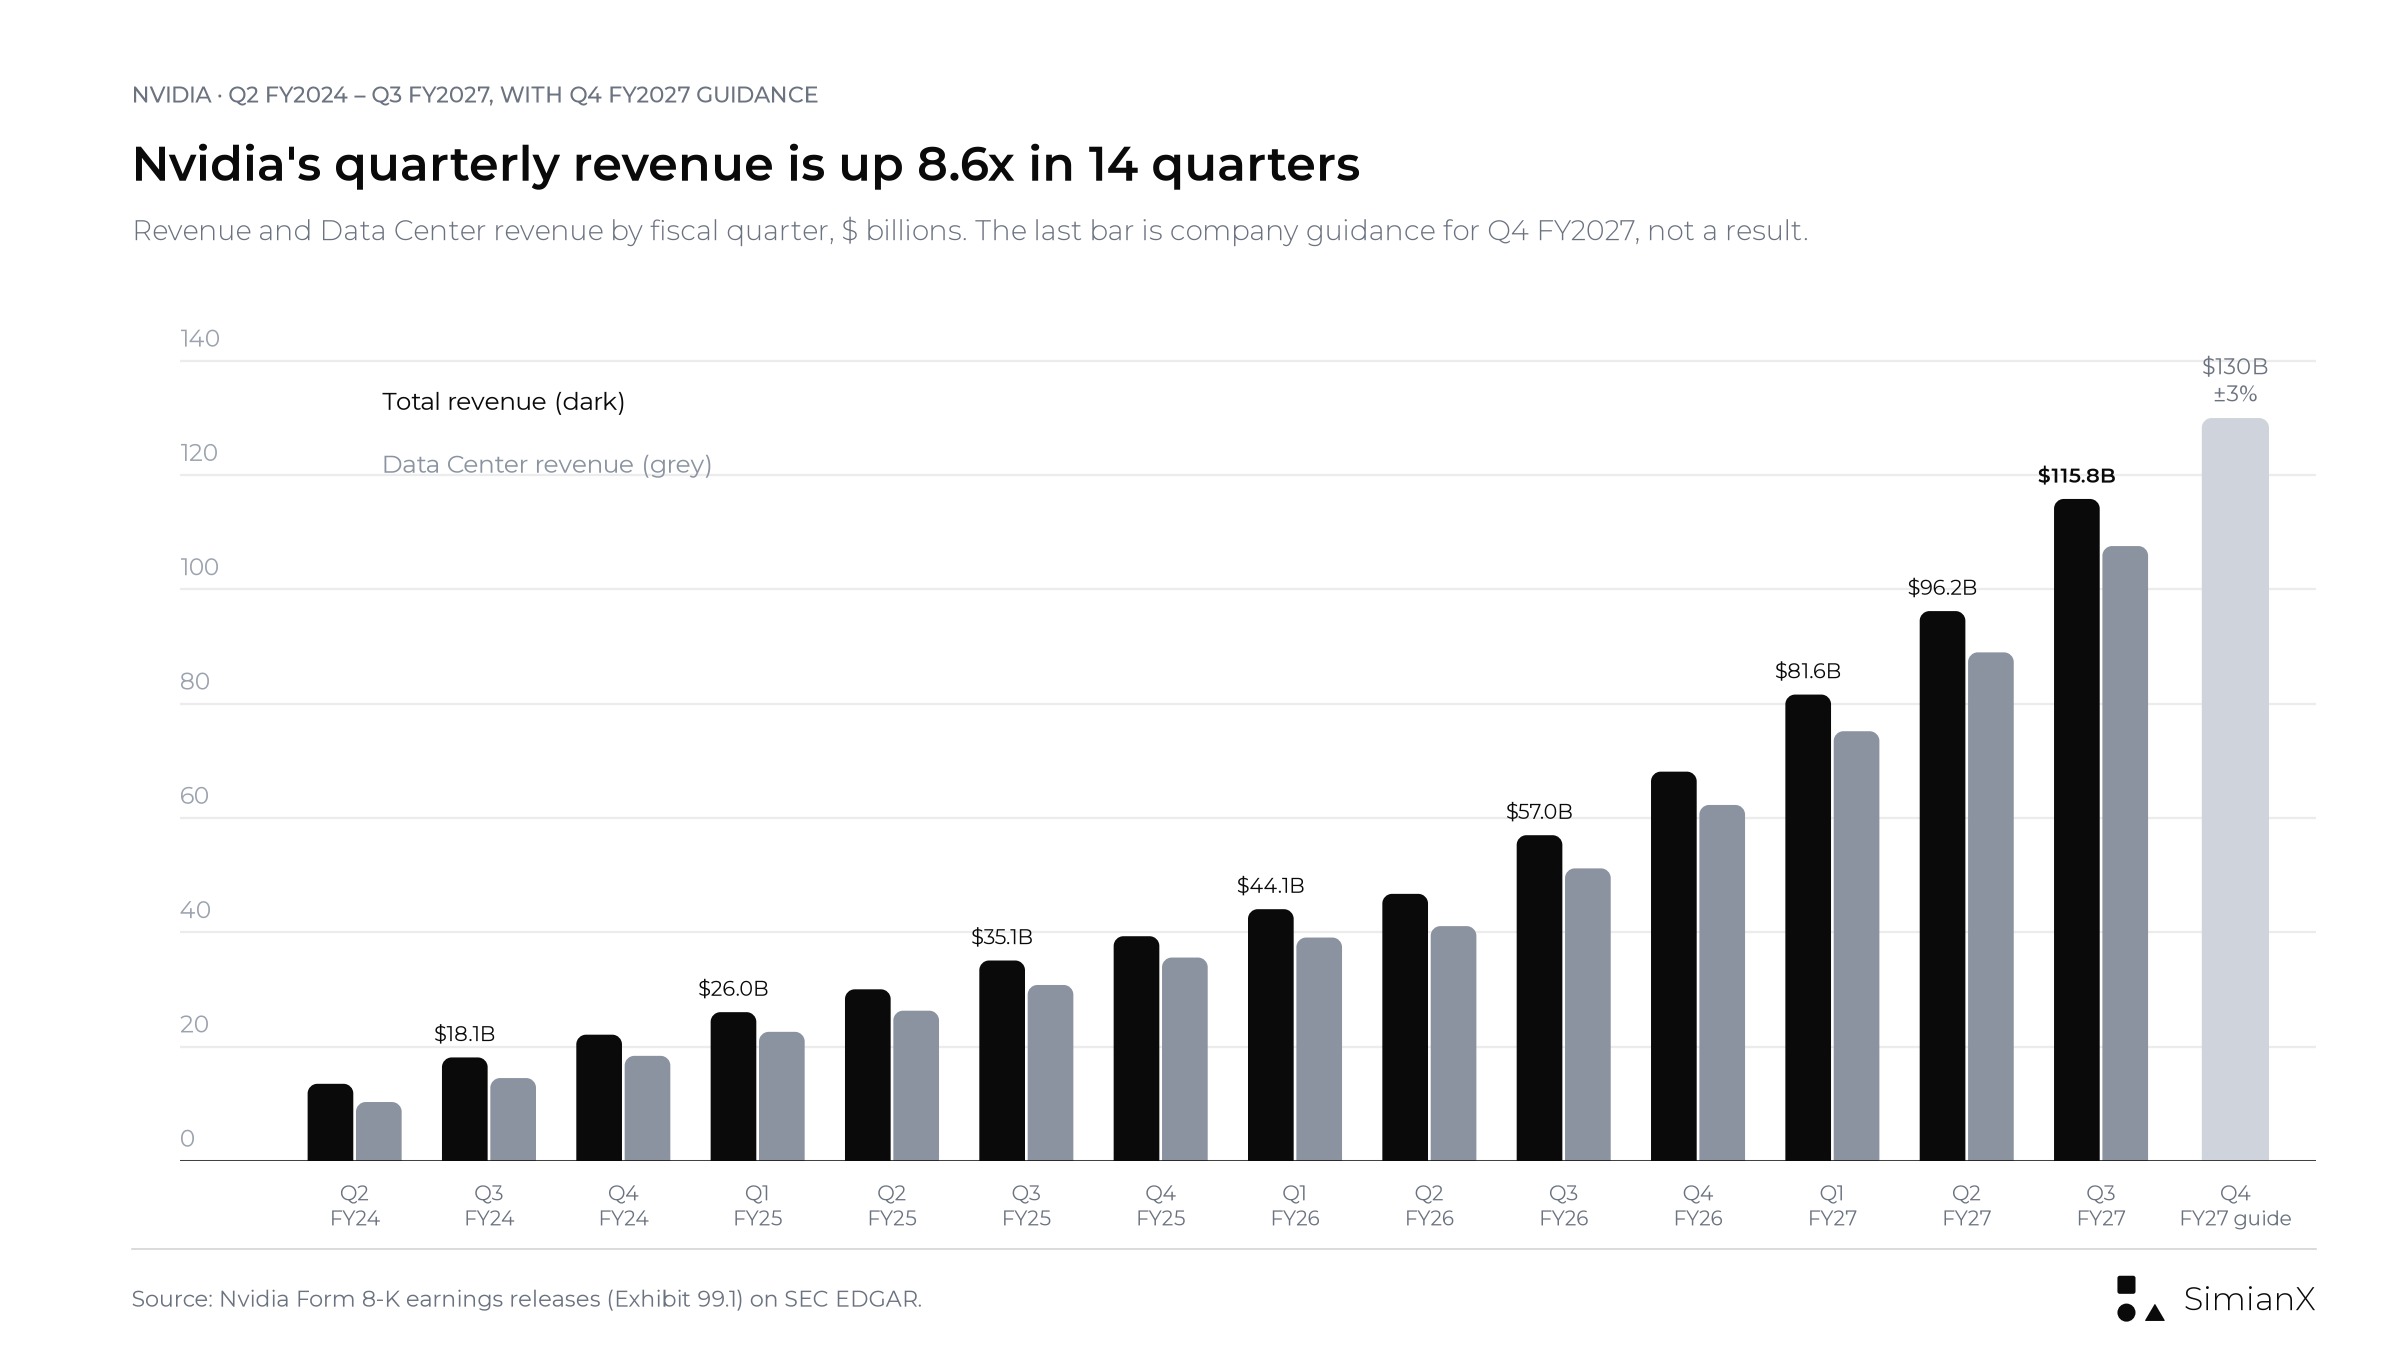
季度营收在14个季度内从135亿美元增至1158亿美元,增长到原来的8.6倍。最后一根浅色柱为业绩指引,并非实际结果。
表格中有四点值得注意:
- 英伟达在全部14个季度中营收都超过了自身指引。 2024财年第二季度营收高出指引中值22.8%;2025财年第四季度至2027财年第二季度,超出幅度一直在2.5%至5.7%之间;2027财年第三季度则扩大至7.3%,为2025财年第三季度以来最大。按金额计算,2027财年第三季度营收比1080亿美元的指引中值高出78亿美元,是表中按金额计最大的一次超预期。
- 数据中心如今几乎就是整个公司。 2024财年第二季度,数据中心占营收的76.4%,2027财年第三季度升至92.9%。英伟达从游戏到汽车和机器人的其他所有市场(英伟达现将其合并为边缘计算业务披露)在第三季度合计为82亿美元。
- 利润率已从H20相关费用中恢复,下一次回落已写入指引。 2026财年第一季度,英伟达为面向中国的H20库存计提减值,非GAAP毛利率降至61.0%;到2027财年第一、第二季度已回升至75.0%,第三季度为74.9%。第四季度71.0%至72.0%的指引按中值计算意味着下降约3.4个百分点。
- GAAP EPS与非GAAP EPS已趋于一致。 2027财年第一、第二季度,GAAP稀释每股收益(2.39美元和2.46美元)高于非GAAP口径(1.87美元和2.22美元);第三季度两者接近,分别为2.70美元和2.68美元。英伟达的非GAAP指标剔除了股权投资(即持有其他公司股票)的损益,其现金流量表显示,仅2027财年第一季度的股权投资净收益就达159亿美元。非GAAP数据更能反映经营性盈利,也是2.49美元一致预期所采用的口径,第三季度实际值比该预期高出0.19美元。
业绩指引与实际对比:第三季度如何超越1080亿美元的指引
1080亿美元的指引中值要求营收比2027财年第二季度多出118亿美元,即12.2%。英伟达实际交出1158亿美元,比第二季度多出196亿美元(20.4%),是表中最大的一次环比增量。营收比指引中值高出7.3%,比±2%区间的上限高出57亿美元。
财报发布前,本文曾以算术示例说明,若像第二季度那样超出5.7%,营收约为1142亿美元;实际结果更高。部分差额来自中国:英伟达本季度向中国出货了24亿美元的数据中心Hopper产品,而这部分营收未计入其业绩指引。将其剔除后,超出指引中值的幅度约为5.0%,这只是机械的减法,并非反事实推演。该股的历史记录还表明,超出幅度的大小并不能决定次日股价走势:表中超出幅度最大的一次,即2023年8月的+22.8%,次日股价仅变动+0.1%。
2027财年第四季度指引:14周的季度,1300亿美元
| 2027财年第四季度展望 | 指引 | 与2027财年第三季度相比 |
|---|---|---|
| 营收 | 1300亿美元 ±3%(1261亿至1339亿美元) | 按中值计算+12.2% |
| 每周营收 | 14周平均约92.9亿美元 | 较13周平均89.1亿美元+4.2% |
| GAAP与非GAAP毛利率 | 71.0%至72.0% | 第三季度GAAP为74.8%,非GAAP为74.9% |
| 运营费用 | GAAP约110亿美元,非GAAP约107亿美元 | 第三季度GAAP为91.56亿美元,非GAAP为88.41亿美元 |
| 来自中国的数据中心计算营收 | 未计入 | 第三季度Hopper产品出货24亿美元 |
资料来源:英伟达2027财年第三季度业绩新闻稿及CFO评论。每周数据为我们的计算,并假设营收在各周平均分布,而实际并非如此。
营收区间为±3%,宽于英伟达此前七个季度每次给出的±2%;71.5%的毛利率指引中值将是2026财年第一季度以来最低的非GAAP毛利率。英伟达的书面材料将第三季度毛利率的小幅回落归因于Rubin的初期量产爬坡,但并未单独说明第四季度指引区间的原因。毛利率历史、按周计算以及英伟达5180亿美元的承诺,详见我们的2027财年第三季度业绩分析。
英伟达CEO更替:公司文件怎么说
第三季度财报是创始人黄仁勋卸任首席执行官以来英伟达发布的首份财报。一手资料记录的内容并不多:
- 2026年11月8日: 董事会宣布启动一项独立调查,理由是“鉴于近期有报道称创始人兼CEO黄仁勋成为外国情报机构行动的目标”,调查由一个由独立董事组成的委员会在外部律师协助下监督。
- 2026年11月11日: 董事会接受黄仁勋辞去总裁、首席执行官及董事职务,立即生效。英伟达在11月12日提交的Item 5.02项下的Form 8-K(文件编号0001045810-26-000082)中披露了这一事项。该文件未说明原因。
- 临时领导层: CFO科莱特·克雷斯(Colette Kress)担任临时CEO,并继续担任CFO。自1993年起担任董事的哈维·琼斯(Harvey C. Jones)出任董事会主席。董事会正在内部和外部候选人中物色常任CEO。
- 2026年11月17日: 克雷斯以临时CEO身份签署了第三季度业绩文件。文件中的前瞻性陈述列出了董事会独立委员会正在进行的调查以及新任CEO的遴选。
这些文件未说明辞职原因,也没有调查结论或遴选时间表。完整时间线、领导层变动期间NVDA的每日股价变动以及公司治理问题,详见英伟达2027财年第三季度业绩解读:黄仁勋辞职后的首份财报。
NVDA财报后股价表现:2023年8月以来每一次次日反应
英伟达在美股收盘后发布财报,因此下表中的反应是指下一交易日收盘价相对于财报发布当日收盘价的变化。
| 发布日期 | 季度 | 发布当日收盘价 | 次日收盘价 | NVDA涨跌幅 | QQQ涨跌幅 |
|---|---|---|---|---|---|
| 2023年8月23日 | Q2 FY24 | 47.12美元 | 47.16美元 | +0.10% | −2.14% |
| 2023年11月21日 | Q3 FY24 | 49.94美元 | 48.72美元 | −2.46% | +0.41% |
| 2024年2月21日 | Q4 FY24 | 67.47美元 | 78.54美元 | +16.40% | +2.93% |
| 2024年5月22日 | Q1 FY25 | 94.95美元 | 103.80美元 | +9.32% | −0.45% |
| 2024年8月28日 | Q2 FY25 | 125.61美元 | 117.59美元 | −6.38% | −0.15% |
| 2024年11月20日 | Q3 FY25 | 145.89美元 | 146.67美元 | +0.53% | +0.36% |
| 2025年2月26日 | Q4 FY25 | 131.28美元 | 120.15美元 | −8.48% | −2.78% |
| 2025年5月28日 | Q1 FY26 | 134.81美元 | 139.19美元 | +3.25% | +0.20% |
| 2025年8月27日 | Q2 FY26 | 181.60美元 | 180.17美元 | −0.79% | +0.63% |
| 2025年11月19日 | Q3 FY26 | 186.52美元 | 180.64美元 | −3.15% | −2.37% |
| 2026年2月25日 | Q4 FY26 | 195.56美元 | 184.89美元 | −5.46% | −1.21% |
| 2026年5月20日 | Q1 FY27 | 223.47美元 | 219.51美元 | −1.77% | +0.19% |
| 2026年8月26日 | Q2 FY27 | 209.66美元 | 227.98美元 | +8.74% | +1.37% |
| 2026年11月17日 | Q3 FY27 | 155.46美元 | 150.96美元 | −2.89% | +0.39% |
资料来源:来自Nasdaq的每日收盘价,经Cboe交叉核对;价格已按2024年6月1拆10的股票拆分进行调整。发布日期取自英伟达的Form 8-K文件(Item 2.02)。涨跌幅为我们的计算。QQQ即Invesco QQQ Trust,跟踪Nasdaq-100指数。2026年11月17日财报发布当日的收盘价形成于美东时间下午4:20业绩发布之前。2026年11月18日收盘价为Cboe官方收盘价,并经Yahoo Finance日线数据交叉核对。
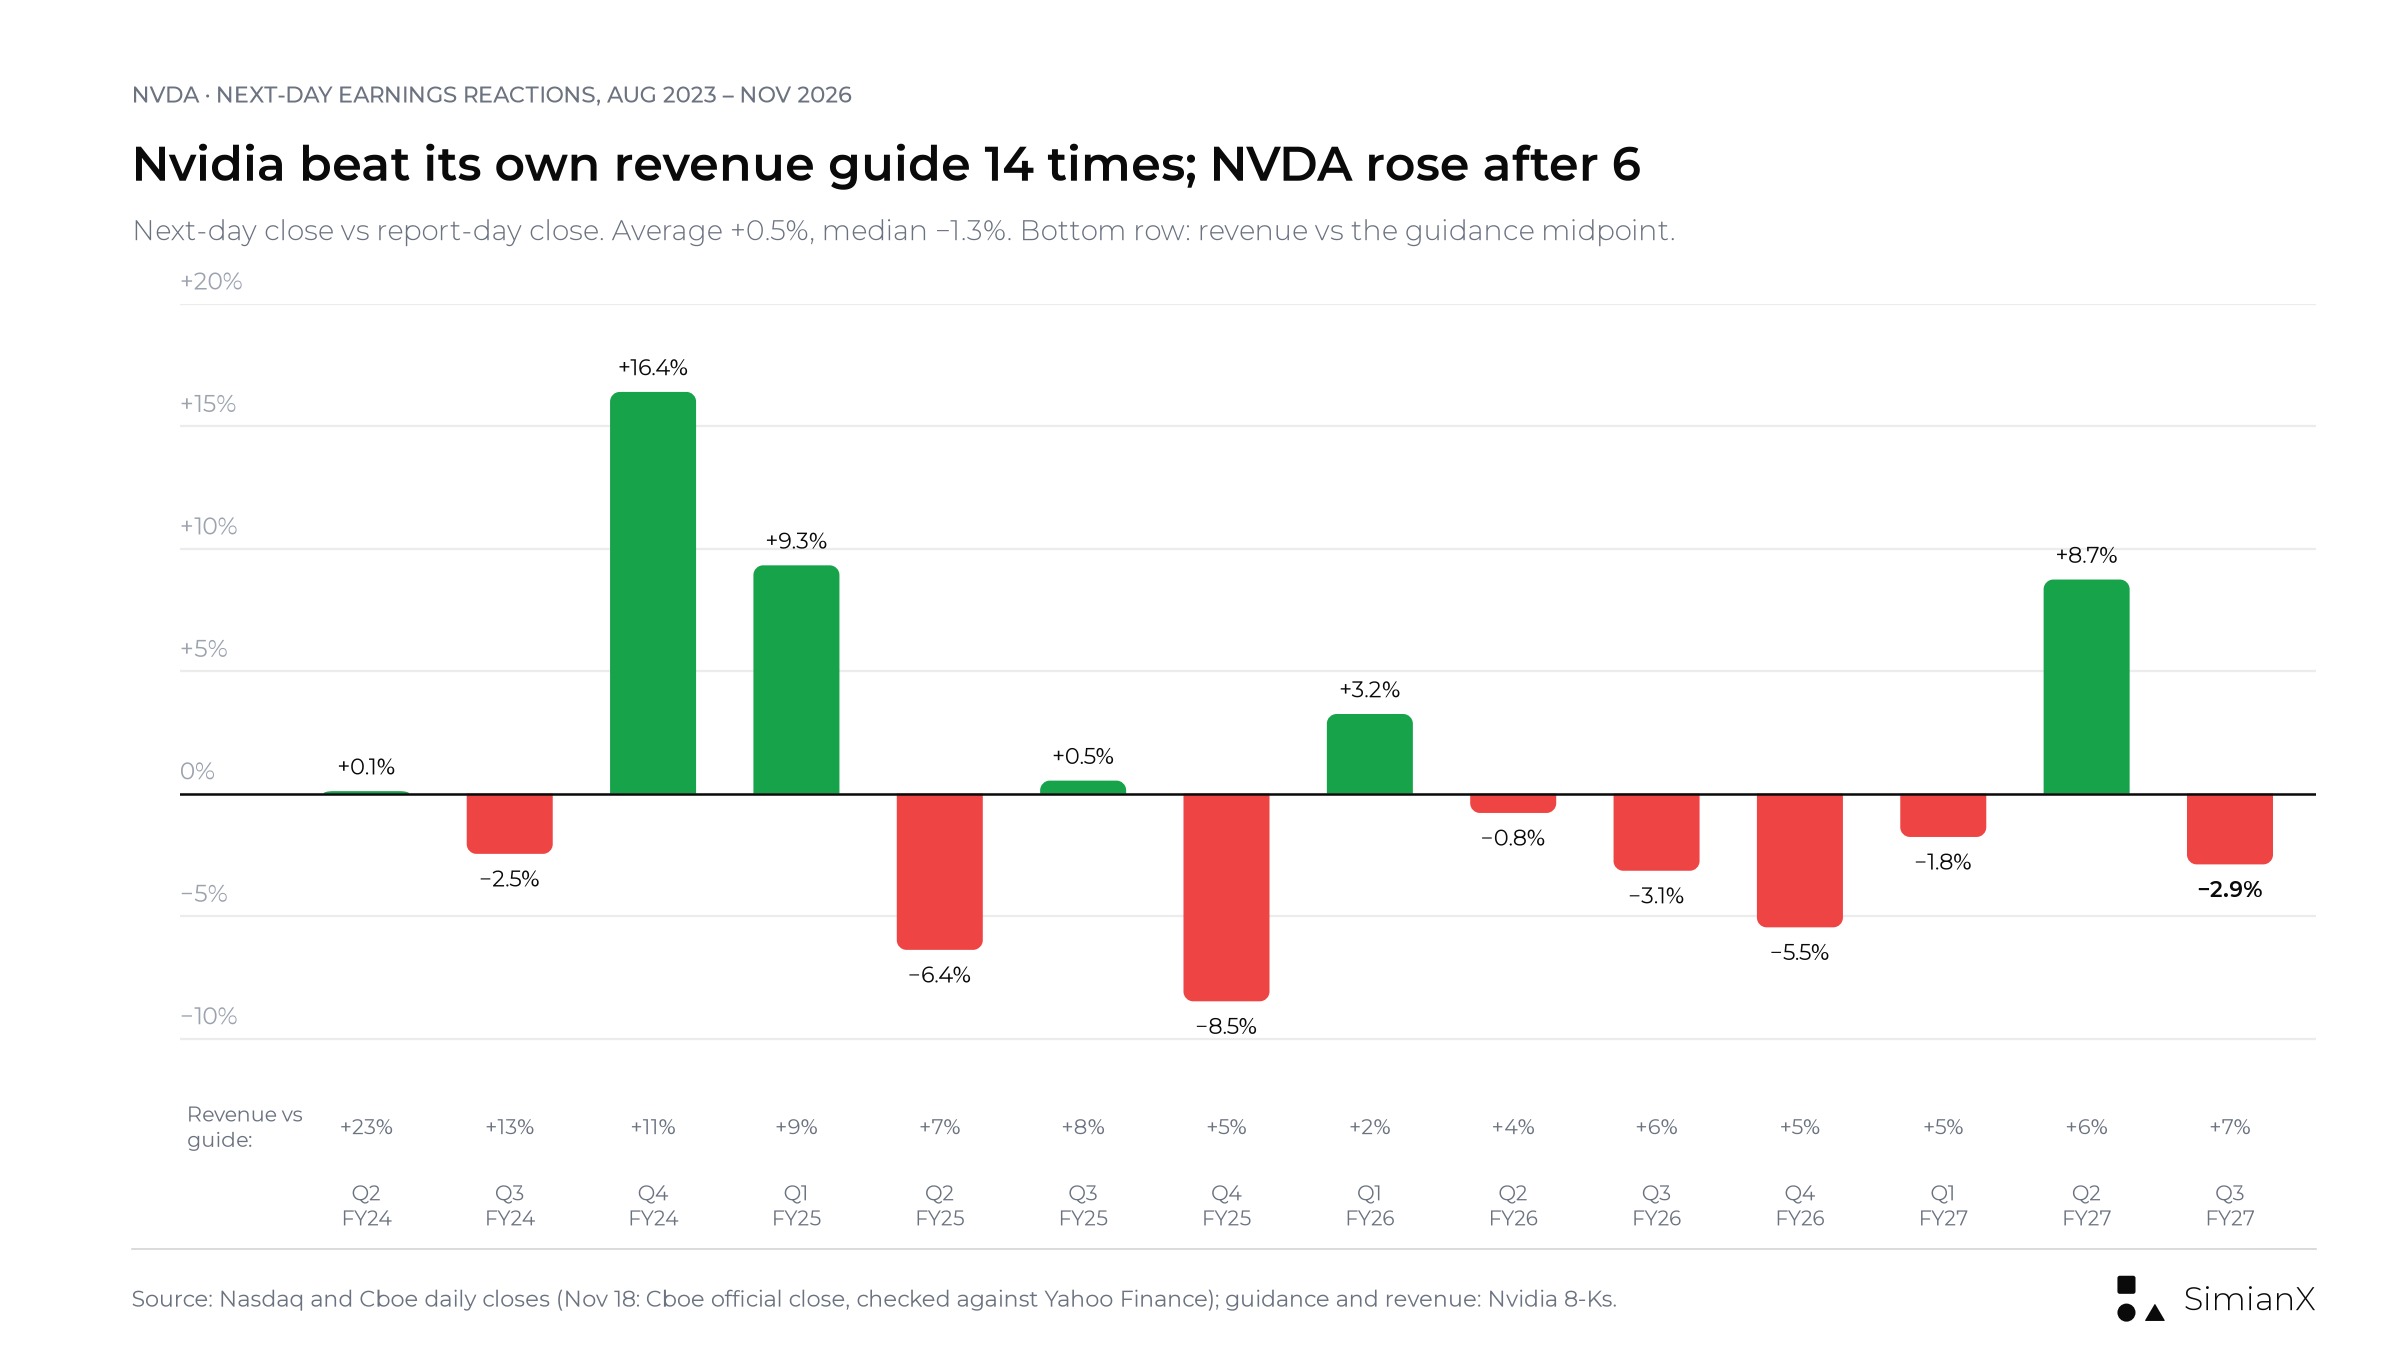
每一次财报营收都超出了指引中值,但次日涨跌幅仍在−8.5%至+16.4%之间。
数据呈现的规律:
- 14次财报,6次上涨,8次下跌。 次日平均涨跌幅为+0.50%,中位数为−1.28%。
- 典型波动幅度为5.0%,上涨和下跌两个方向都有(平均绝对涨跌幅)。波动最大的两次是2024年2月的+16.40%和2025年2月的−8.48%。
- 连续四次下跌出现在2025年8月至2026年5月的四份财报之后,尽管每一份都超出了指引中值。2026年8月财报后的+8.74%终结了这一连跌。2026年11月的财报是黄仁勋辞职后的首份财报,其后该股下跌2.89%。
- 与Nasdaq-100相比, 在这14个次日中,NVDA有6次跑赢QQQ,8次跑输。
如需查看2016年以来的每一次反应(包括两次计划外的业绩预告),请参阅英伟达财报后股价怎么走?2016年以来43次财报反应全表。
财报前夕:11月5日的芯片股抛售与CEO更替
英伟达发布财报之时,距离芯片股自2020年3月以来最糟糕的一天还不到两周。11月5日(星期四),即美国中期选举两个交易日之后,S&P 500下跌4.4%,VanEck半导体ETF(SMH)下跌11.2%,为2020年3月16日以来最大单日跌幅。英伟达收跌9.3%,报181.60美元,前一天已下跌3.2%。AMD下跌17.3%,美光下跌17.5%。当日报道指出了两大诱因:一是民主党控制的国会和新当选的民主党州长可能放缓AI数据中心建设的风险,二是Qualcomm疲弱的业绩指引。当天的完整记录见2026年中期选举后美股大跌:原因、数据与后市会怎么走?。
| 指标 | 数值 |
|---|---|
| 2026年11月17日收盘价(财报发布当日,发布前) | 155.46美元(当日−0.44%) |
| 2026年11月18日收盘价(财报后首个交易日) | 150.96美元(−2.89%) |
| 历史收盘高点 | 239.24美元(2026年10月6日);11月17日收盘价比其低35.0% |
| 2026年11月4日与11月5日 | −3.2%和−9.3% |
| 2026年10月28日至11月5日 | −15.7%;iShares半导体ETF(SOXX)−24.2%,QQQ −10.8% |
| 2026年11月6日至11月17日(董事会调查与CEO辞职) | −16.7%;QQQ +0.1% |
| 第二季度财报次日以来(8月27日收盘价227.98美元) | 至11月17日收盘−31.8% |
| 2026年初至今(2025年12月31日收盘价186.50美元) | 至11月17日收盘−16.6% |
资料来源:Cboe官方收盘价,经Nasdaq交叉核对(11月18日收盘价则经Yahoo Finance日线数据交叉核对);我们的计算。10月28日至11月5日的数据为我们11月5日报道中核实的数值。
10月28日至11月5日期间,英伟达的跌幅小于大多数芯片股,但这轮抛售与英伟达公布的业绩无关,而是关乎数据中心建设(当时英伟达92.5%营收的来源)是否会放缓。随后,董事会于11月8日发表调查声明,黄仁勋于11月11日辞职;在QQQ基本持平的情况下,NVDA在财报发布前又下跌了16.7%。这使得11月17日的财报对下一季度的表述比以往更受关注。财报给出的答案是:第四季度营收指引1300亿美元,毛利率指引71%至72%,以及Vera Rubin NVL72平台的出货,英伟达称其为公司史上最快的产品量产爬坡。芯片股回撤的更长历史,请参阅费城半导体指数崩盘史:SOX历次熊市参考表1995–2026。
以下分析首次发布于2026年5月17日,即2027财年第一季度财报发布之前,保持原文不变。该季度营收为816亿美元,高于780亿美元的指引,股价次日下跌1.8%。
为什么 Nvidia 财报是 AI 行情压力测试的中心
Nvidia 是市场上对 AI 基础设施周期最清晰的代理。其 2026 财年第四季度的结果显示,季度收入创下 681 亿美元 的记录,同比增长 73%,数据中心收入创下 623 亿美元 的记录,同比增长 75%。Nvidia 还预计 2027 财年第一季度收入为 780 亿美元,正负 2%,同时表示其前景并未假设来自中国的数据中心计算收入。
这很重要,因为人工智能的反弹越来越依赖于一小部分与计算、网络、内存、电力基础设施和超大规模数据中心相关的公司。当英伟达超出预期时,市场通常会将其视为人工智能资本支出仍然持久的确认。当英伟达令人失望时,投资者可能会质疑整个人工智能交易是否提前拉动了过多的未来增长。
关键要点: 英伟达的收益不再仅仅关乎一家公司的收入。它们是对人工智能需求、数据中心支出、毛利率和投资者信心的市场范围测试。
英伟达已安排其2027财年第一季度财务业绩电话会议,时间为2026年5月20日星期三,太平洋时间下午2点/东部时间下午5点,涵盖截至2026年4月26日的季度。该公司表示,书面的首席财务官评论将在结果公开宣布后大约下午1:20太平洋时间发布。
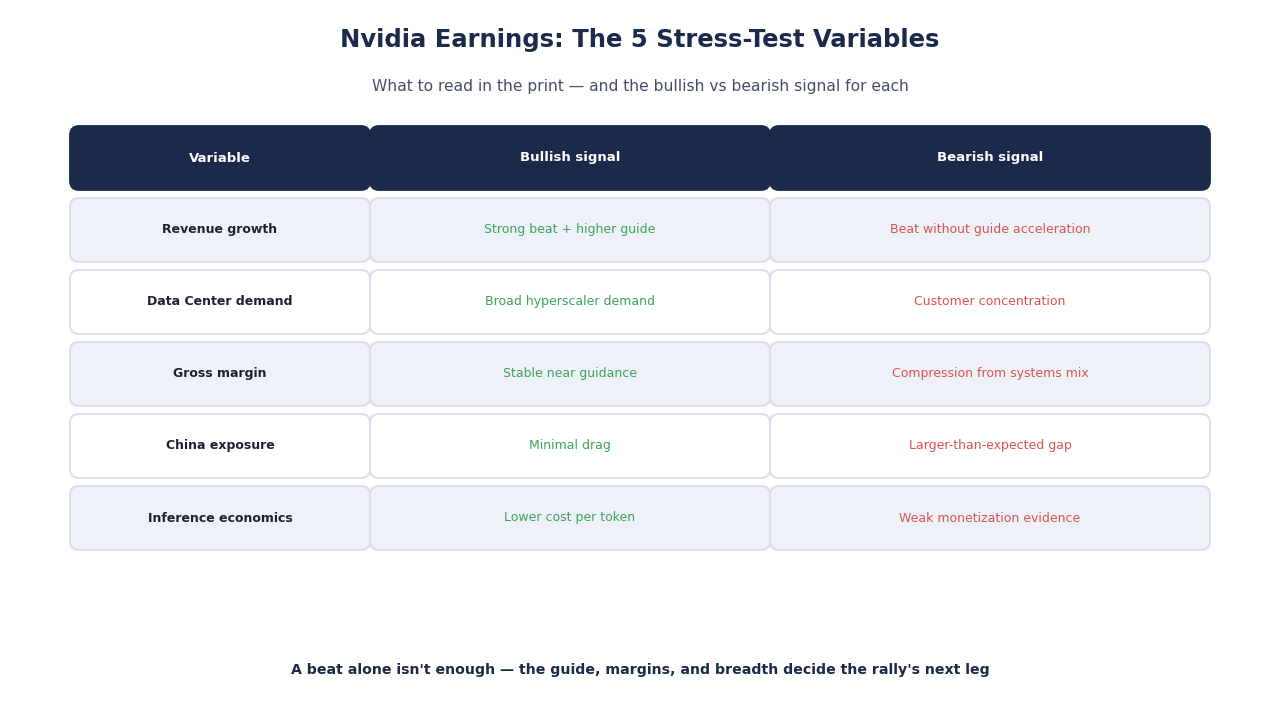
对于投资者来说,最重要的观察项目是:
- 数据中心收入增长,以及它是否跟踪780亿美元的收入前景。
- 毛利率稳定性,尤其是在 Blackwell、Rubin、网络和系统收入组合演变的情况下。
- 与中国相关的需求风险,因为英伟达在业绩指引中明确排除了中国数据中心计算收入。
- 超大规模资本支出评论,因为英伟达的需求在很大程度上依赖于微软、亚马逊、谷歌、Meta、甲骨文和人工智能云提供商。
- 推理经济学,包括每 token 成本和智能体 AI 工作负载的变现。
- 从收入与业绩指引的对比开始。
- 将数据中心增长与公司总增长进行比较。
- 跟踪毛利率评论和产品组合。
- 阅读客户需求信号,而不仅仅是头条每股收益。
- 关注
NVDA、QQQ、半导体和软件的财报后反应。
| 压力测试变量 | 重要性 | 看涨信号 | 看跌信号 |
|---|---|---|---|
| 收入增长 | 确认人工智能资本支出势头 | 强劲超出预期并上调指引 | 超出预期但指引未加速 |
| 数据中心需求 | 人工智能反弹的核心驱动因素 | 广泛的超大规模需求 | 客户集中度担忧 |
| 毛利率 | 衡量定价能力 | 稳定接近指引 | 系统组合的压缩 |
| 中国市场风险 | 监管和需求风险 | 最小拖累 | 超出预期的差距 |
| 推理经济学 | 支持长期人工智能投资回报 | 每 token 成本较低 | 货币化证据薄弱 |
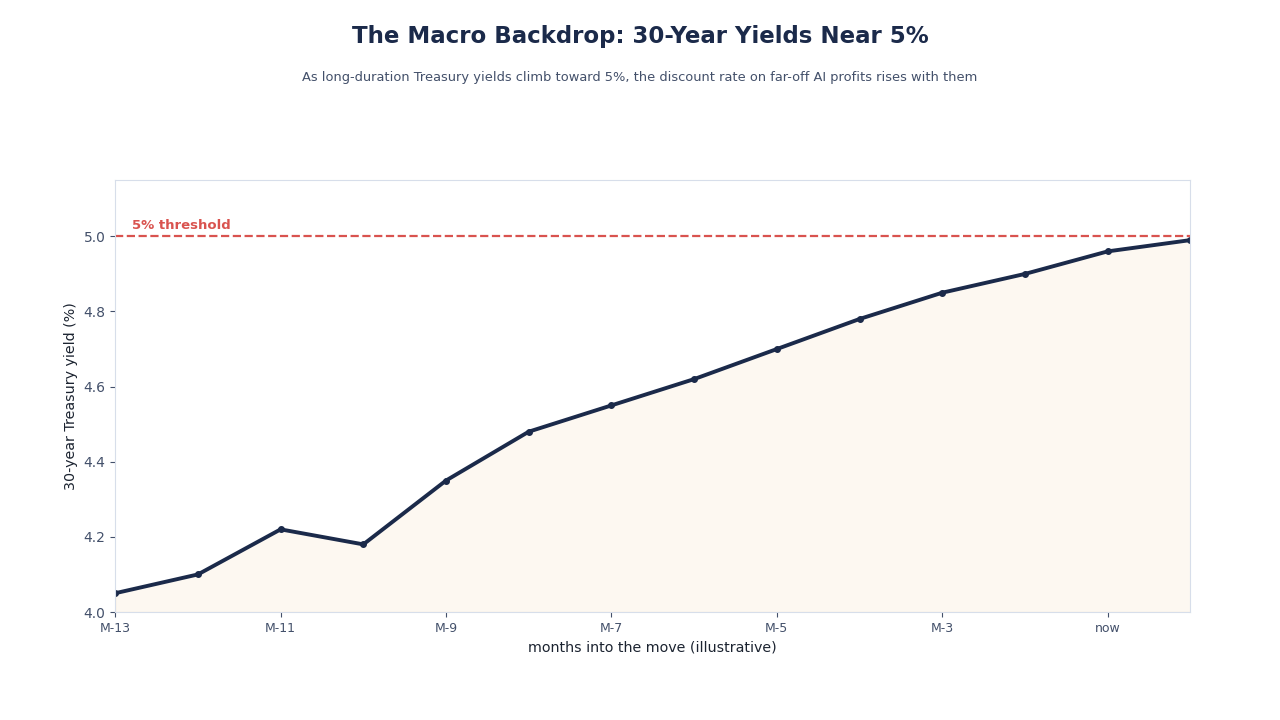
为什么 5% 国债收益率使人工智能股票更加脆弱
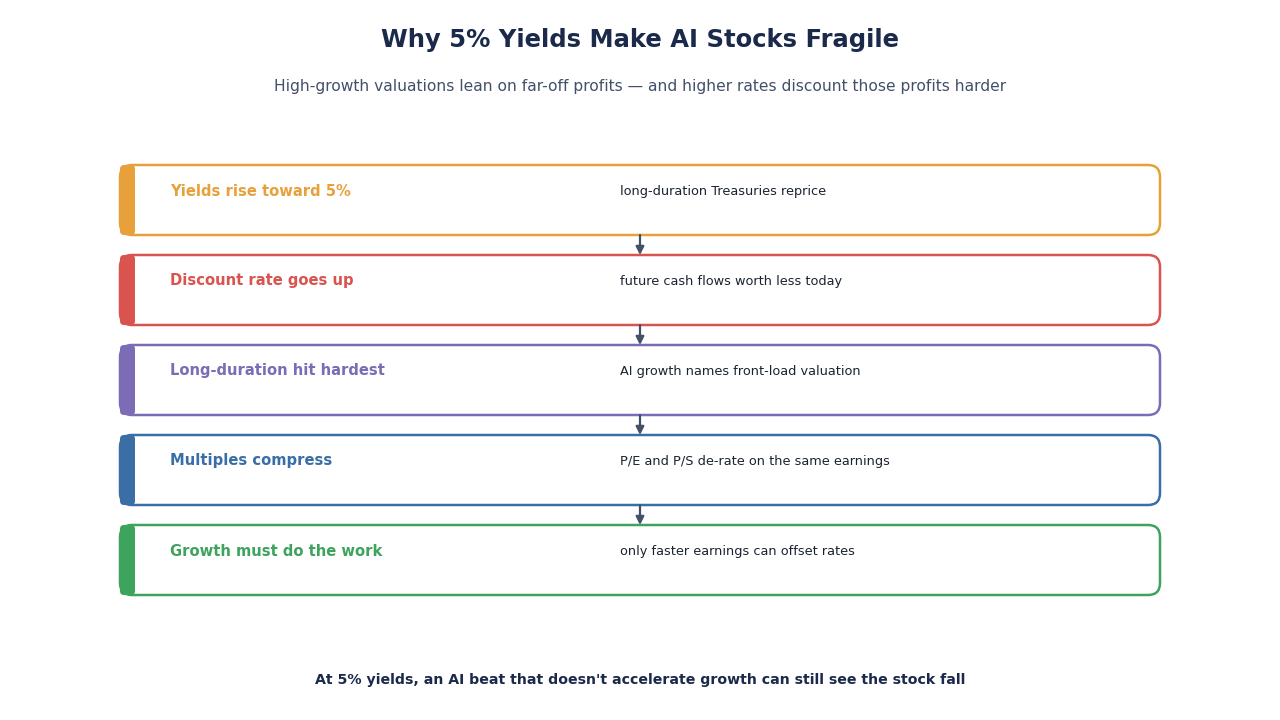
人工智能反弹压力测试的第二个方面是利率。长期增长股票对上升的折现率特别敏感,因为它们的估值很大程度上依赖于预期在未来很远的现金流。当国债收益率上升到 5% 或更高时,投资者可能会要求更高的股权风险溢价,即使对于基本面优秀的公司,市盈率也会被压缩。
最近,30年期美国国债的恒定到期收益率达到了 5% 区域,这给人工智能领导者带来了估值挑战:即使盈利持续增长,投资者愿意为这些盈利支付的倍数可能会下降。
这就是为什么 “Nvidia 盈利和 5% 收益率” 这个短语如此重要。它捕捉了经典的市场紧张关系:
- Nvidia 盈利测试 增长分子。
- 国债收益率测试 折现率分母。
- 股价根据这两种力量的相互作用而变化。
如果通货膨胀保持顽固或期限溢价上升,即使美联储的政策利率路径看起来相对稳定,曲线的长端仍可能继续对高倍数的人工智能股票施加压力。
当收益率上升到 5% 时,人工智能股票会发生什么?
当收益率上升时,人工智能股票仍然可以上涨——但门槛变得更高。投资者对执行风险、库存周期、资本支出放缓和高估值变得不那么宽容。像英伟达这样的公司如果盈利修正持续大幅上升,可以吸收一些利率压力,但较弱的与人工智能相关的股票可能会遭受估值压缩。
最脆弱的人工智能股票并不总是最低质量的公司。 通常,它们是那些预期已经极高且估值几乎没有缓冲空间以应对增长放缓的股票。
2026年11月更新:5月之后长期收益率并未回落。据FRED数据,30年期美国国债收益率在2026年5月15日收于5.12%,10月7日升至5.67%的峰值,11月5日为5.25%。这一水平仍高于本节所讨论的5%,而当时距英伟达发布第三季度财报已不到两周。债券市场方面的情况,请参阅2026年全球债券抛售潮:30年期美债收益率创19年新高。
英伟达财报前的市场形势
在英伟达财报发布前,市场的形势看起来像是强大的人工智能乐观情绪与上升的宏观压力之间的拔河。财报前的强劲表现可能是积极的,但也提高了标准。如果一只股票在财报前上涨,报告通常必须不仅仅是好,而是好于市场已经提高的预期。
对于人工智能投资者来说,挑战在于区分持久的需求信号与情绪驱动的动量。
一个实用的研究框架应该提出三个问题:
- 人工智能需求是否仍在加速?
寻找订单可见性、云服务提供商需求、积压评论、网络强度和推理工作负载。
- 利润率是否保持稳定?
如果系统复杂性、供应链成本或竞争性定价压力降低了盈利能力,强劲的收入增长价值就会降低。
- 估值能否承受5%的收益率?
如果相对于利率,倍数过高,即使是高质量的公司在短期内也可能是糟糕的交易。
| 市场因素 | 对人工智能反弹的影响 | 研究问题 |
|---|---|---|
| Nvidia 盈利 | 确认或挑战 AI 需求 | 结果是广泛的还是客户特定的? |
| 30 年期国债接近 5% | 施压估值倍数 | 增长是否足够强劲以抵消更高的折现率? |
| 分析师升级 | 支持市场情绪 | 估计是否比价格上涨得更快? |
| 超大规模云厂商资本支出 | 驱动 AI 基础设施 | 云客户是否仍在积极支出? |
| 宏观通胀 | 限制降息希望 | 收益率是因增长还是通胀风险而上升? |
SimianX AI 在这种环境中非常有用,因为其平台旨在结合价格走势、实时新闻、基本面输入、SEC 数据、技术指标和 AI 生成的交易信号,而不是依赖单一叙述。
如何分析 Nvidia 盈利以评估 AI 股票市场风险
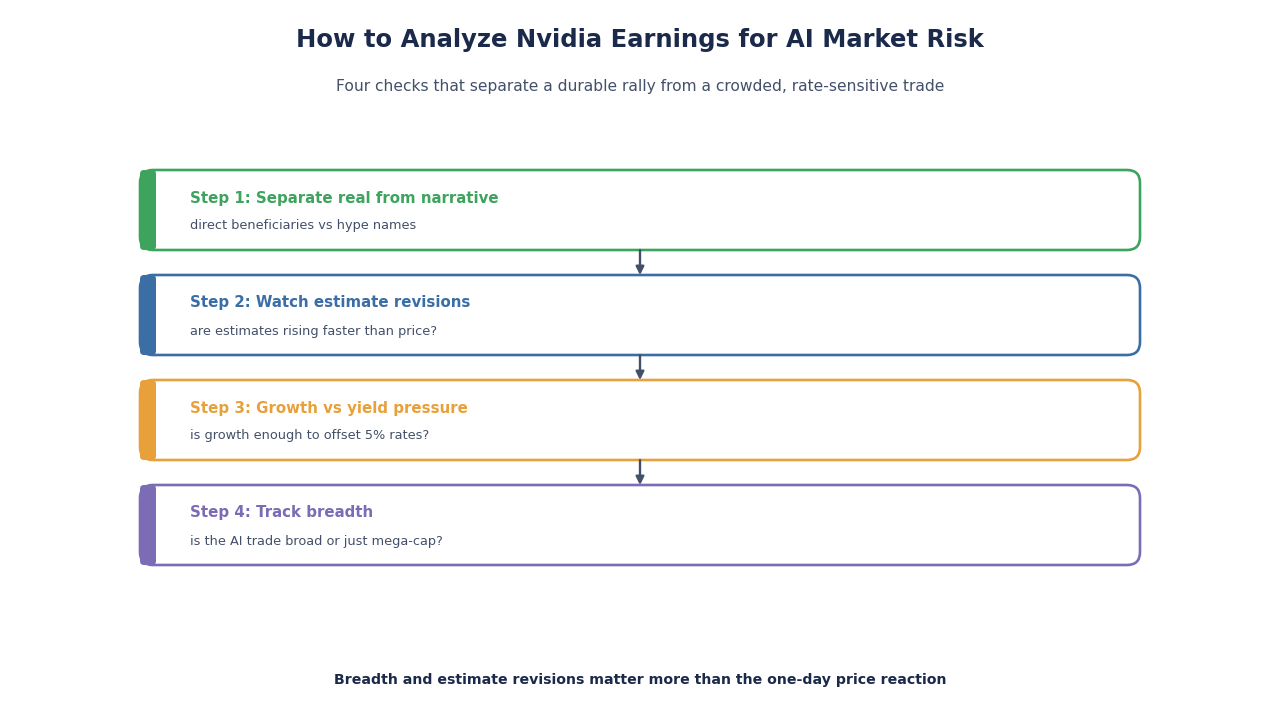
强劲的 Nvidia 报告并不自动意味着每只 AI 股票都应该上涨。关键是识别哪些公司直接受益,哪些间接受益,以及哪些可能已经定价过于完美。
第一步:将直接受益者与叙述受益者分开
直接受益者包括暴露于 AI GPU、网络、内存、先进封装、电力、冷却和数据中心建设的公司。叙述受益者包括提到 AI 的软件或平台公司,但尚未显示可衡量的收入加速。
直接的 AI 基础设施敞口 通常应获得比模糊的“AI 转型”语言更高的质量评级。
第二步:关注估计修订,而不仅仅是股票反应
如果预期过高,股票在良好报告后可能会下跌。相反,如果前瞻性估计上升,股票在混合报告后可能会上涨。最重要的财报后信号是分析师是否提高了未来几个季度的收入、每股收益、自由现金流和利润率预测。
第三步:将 AI 增长与收益压力进行比较
如果30年期国债收益率保持在5%左右,长期股票需要更快的盈利增长才能维持相同的估值。这创造了一个简单但强大的规则:
收益率越高,投资者需要的证据就越多,以证明人工智能的增长是真实的、盈利的和持久的。
第4步:跟踪人工智能交易的广度
健康的人工智能反弹应该超越英伟达。关注半导体设备、内存、网络、云基础设施、电力供应商、数据中心REIT和具有实际人工智能收入的软件公司。如果英伟达上涨,但更广泛的人工智能生态系统减弱,则反弹可能正在收窄。
SimianX AI 如何帮助投资者监测压力测试
在事件驱动的一周,投资者需要的不仅仅是静态图表。他们需要一个随着新闻、价格、成交量和盈利预期变化而更新的工作流程。SimianX AI 将自己定位为一个多代理人工智能平台,用于股票和加密货币分析,包括技术分析、基本面、新闻情绪、交易信号和风险管理支持。
对于 人工智能反弹压力测试英伟达盈利和5%收益率 的设置,一个实用的SimianX风格工作流程可能如下所示:
- 创建一个观察列表,包括
NVDA、SMH、QQQ、超大规模云服务商、存储芯片股和人工智能电力基础设施股票。 - 跟踪技术水平,例如财报前高点、20日移动平均线、缺口区域和相对强度。
- 监测新闻情绪,围绕超大规模云服务商的资本支出、出口管制、供应限制和分析师修正。
- 比较基本面,包括收入增长、利润率、自由现金流和估值。
- 使用风险控制,例如头寸规模、止损水平和基于情景的风险敞口上限。
| 投资者需求 | 实用工具使用 | 其帮助原因 |
|---|---|---|
| 收益反应 | 实时股票分析 | 捕捉价格和成交量变化 |
| 宏观压力 | 关注收益率的观察列表 | 将利率与增长估值联系起来 |
| 情绪变化 | 新闻和SEC监测 | 减少盲点 |
| 风险管理 | 多场景规划 | 避免情绪化过度交易 |
| 交易时机 | 技术指标 | 为进出场增加纪律性 |
这种方法并不能消除风险,但它帮助投资者避免仅凭头条新闻做出决策。当英伟达的收益和5%的收益率相碰撞时,获胜的优势往往来自于更快、更清晰地看到全局。
AI反弹的牛市、基准和熊市情景
关于这个主题的研究文章不应做出单点预测。更有用的方法是情景规划。
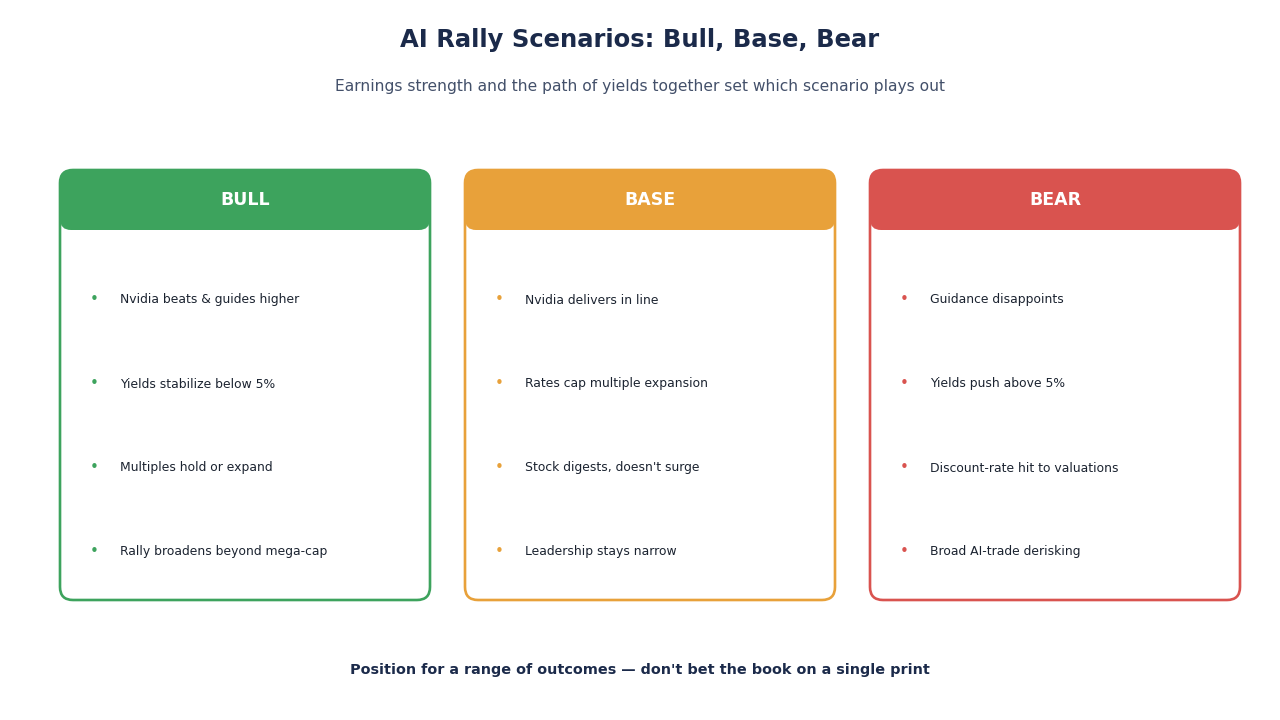
牛市情景:英伟达超出预期,指引上调,收益率稳定
在牛市情景中,英伟达超出预期,提高前瞻性指引,确认强劲的 Blackwell 和 Rubin 需求,并显示出利润率的韧性。同时,国债收益率停止上升或从5%的区间回落。这将支持对AI基础设施股票的重新需求,并可能将反弹扩展到半导体、存储、云计算和电力基础设施。
可能的市场反应: NVDA 领涨,SMH 强劲,QQQ 表现优于大盘,高质量的AI基础设施公司看到估值上调。
基准情景:英伟达交付,但利率限制了倍数扩张
在基准情景中,英伟达报告强劲的数字,但惊喜不足以重置整个AI交易。收益率保持高位,投资者转向现金流可见、定价能力强和估值合理的公司。
可能的市场反应: 胜者和败者明显分化。优质AI公司表现良好;投机性AI股票滞后。
熊市情景:指引令人失望,而收益率上升
在最坏的情况下,Nvidia的指引未能达到高涨的预期,或管理层的评论暗示供应、利润率、中国或客户时机风险。如果长期国债收益率保持在5%左右或进一步上升,估值压力可能会加剧。
可能的市场反应: NVDA 下跌,AI beta 收缩,半导体ETF走弱,投资者转向防御性行业或现金流复合增长股。
Nvidia收益前交易AI股票的风险管理清单
在Nvidia收益前交易AI股票的最佳方式是提前定义风险。收益周波动性大,因为价格变动不仅反映数字,还反映预期、持仓、期权活动和宏观条件。
使用此清单:
- 了解事件时间: 确认Nvidia收益发布和电话会议的确切时间。
- 避免过大头寸: 事件风险可能会造成忽视止损单的缺口。
- 每日关注收益率: 5%的长期债券即使在公司好消息下也可能对科技倍数施加压力。
- 比较同行: 如果Nvidia上涨但同行下跌,市场广度可能较弱。
- 将投资与交易分开: 长期AI论点不需要短期过度暴露。
- 审查期权定价: 提高的隐含波动率可能使方向性押注变得昂贵。
- 规划三种结果: 超预期增长、符合预期和失望。
在Nvidia收益前交易AI股票的最佳方式是什么?
最佳方式是避免让交易依赖于一个二元结果。投资者可以使用较小的头寸、错开入场、对冲或观察列表触发器。一个有纪律的方法专注于收益后的确认:价格行动、成交量和估计修正是否都支持相同的结论。
例如,交易者可能会等待 NVDA 以强劲的成交量重新夺回财报后的高点,然后再增加投资。长期投资者可能会关注英伟达的业绩是否加强了多年的人工智能基础设施论点。
关于人工智能反弹压力测试英伟达财报和5%收益率的常见问题
英伟达的财报将如何影响2026年的人工智能股票?
英伟达的财报可以通过确认或挑战市场对人工智能基础设施支出的预期来影响人工智能股票。强劲的数据中心增长和更高的指引可能会支持半导体、云基础设施和人工智能硬件供应商,而较弱的指引可能会触发人工智能估值的更广泛重置。
当国债收益率达到5%时,人工智能股票会发生什么?
当国债收益率达到5%时,投资者通常会要求更强的盈利增长来证明高股本估值的合理性。这可能会给那些倍数过高的人工智能股票施加压力,尤其是那些缺乏明确收入、利润或现金流证据的公司。
英伟达仍然是最重要的人工智能股票吗?
英伟达仍然是最重要的人工智能股票之一,因为其GPU、网络和人工智能系统位于数据中心建设的中心。其数据中心收入仍然是人工智能基础设施需求的核心指标。
投资者除了关注英伟达财报外,还应该关注什么?
投资者应该关注国债收益率、超大规模公司的资本支出计划、半导体设备需求、内存定价、人工智能电力基础设施和市场广度。可持续的人工智能反弹应该显示出超越单一大型股的强劲表现。
人工智能工具如何帮助分析英伟达财报和5%收益率?
人工智能工具可以通过实时扫描基本面、技术指标、新闻情绪和风险信号来提供帮助。SimianX AI的多代理方法旨在将多种分析视角整合到一个工作流程中,帮助投资者在波动的市场事件中做出更有结构的决策。
英伟达何时发布了2027财年第三季度财报?
2026年11月17日(星期二)美股收盘后。业绩于美东时间下午4:20向SEC提交,电话会议于太平洋时间下午2点(东部时间下午5点)开始。该季度截至2026年10月25日。
英伟达2027财年第三季度营收是否超过了业绩指引?
是的。营收为1158亿美元,而指引为1080亿美元,上下浮动2%:比指引中值高出7.3%,也高于指引区间的上限。非GAAP毛利率为74.9%,而指引为74.0%,上下浮动0.5个百分点。2026财年第三季度营收为570亿美元,因此营收同比增长103%。
英伟达2027财年第三季度EPS与市场预期相比如何?
非GAAP稀释每股收益为2.68美元,一致预期为2.49美元(Barchart于2026年10月28日给出的数据,以及Nasdaq.com上的Zacks一致预期),超出0.19美元,即7.6%。GAAP稀释每股收益为2.70美元。自2027财年第一季度起,英伟达的非GAAP EPS包含股权激励费用,因此低于按旧口径公布的数字;按新口径,2026财年第三季度非GAAP EPS为1.27美元。
英伟达2027财年第四季度的业绩指引是多少?
营收1300亿美元,上下浮动3%,该季度为14周而非13周,且未计入来自中国的数据中心计算营收。GAAP与非GAAP毛利率预计为71.0%至72.0%,运营费用GAAP约110亿美元,非GAAP约107亿美元。
NVDA股价通常如何对财报作出反应?
在2023年8月至2026年11月的14次财报中,该股次日上涨6次、下跌8次。平均涨跌幅为+0.50%,中位数为−1.28%,平均绝对涨跌幅为5.0%。这些财报的营收每一次都超出了指引中值。2027财年第三季度财报发布后,NVDA于11月18日收于150.96美元,较155.46美元变动−2.89%。
英伟达的季度营收增长了多少?
从2024财年第二季度的135亿美元增至2027财年第三季度的1158亿美元。在同样的14个季度中,数据中心营收从103亿美元增至1076亿美元。
英伟达现任CEO是谁?
英伟达CFO科莱特·克雷斯(Colette Kress)自2026年11月11日起担任临时CEO,当天董事会接受了黄仁勋的辞职;她继续担任CFO。哈维·琼斯(Harvey C. Jones)担任董事会主席,董事会正在物色常任CEO。相关文件未说明辞职原因。
英伟达下一次财报在什么时候?
英伟达尚未公布。该公司分别于2026年2月25日和2025年2月26日发布第四季度业绩,因此2027财年第四季度财报很可能在2027年2月下旬发布。
结论
AI 行情压力测试:Nvidia 财报和 5% 收益率 主题捕捉了市场上最大的短期问题:AI 收益增长是否足够强劲以抵消更高的折现率?Nvidia 2027 财年第三季度财报的营收为 1158 亿美元,高于 1080 亿美元的指引,又一个季度回答了需求问题;第四季度 71% 至 72% 的毛利率指引以及 CEO 更替,则把考验转向了利润率和公司治理。同时,约 5% 的 30 年期国债收益率提醒投资者,估值纪律是重要的。
最强的结论很简单:AI 仍然是一个强大的结构性主题,但并非每只 AI 股票都值得相同的估值或风险预算。 投资者应关注收入的持久性、利润率质量、估计修订、资产负债表的强度和宏观敏感性。
要以更有结构的方式导航这种市场,请探索 SimianX AI,并使用其 AI 驱动的市场分析工作流在一个地方监控 Nvidia、AI 股票、国债收益压力和风险信号。
本文为金融研究,不构成个性化投资建议,也不构成买卖证券的推荐。
延伸阅读
- 英伟达2027财年第三季度业绩解读:黄仁勋辞职后的首份财报
- 谷歌母公司市值逼近英伟达:AI 行情广度从芯片扩散到云
- AI 芯片股强势:AMD、Intel 推动数据中心增长
- 多智能体AI对比ChatGPT:NVDA信号2026对比
- 特朗普2026披露:Nvidia买入,Microsoft卖出
- 英伟达财报后股价怎么走?2016年以来43次财报反应全表
- 2026年中期选举后美股大跌:原因、数据与后市会怎么走?
- 费城半导体指数崩盘史:SOX历次熊市参考表1995–2026
- 2026年AI动能退潮:半导体芯片股为何在二季度反弹后大跌
- AI资本开支2026:五大科技巨头烧掉96%的经营现金流
- 台积电股票2026:Q3营收467亿美元创新高,英伟达仍离不开
- AMD股票2026:Meta认股权证与World Labs收购
- 2026年全球债券抛售潮:30年期美债收益率创19年新高
参考来源
- Stanford — AI Index 报告
- Investopedia — 半导体
- SEC EDGAR — 公司文件
- Nasdaq — 证券交易所与市场数据
- NVIDIA — GPU 与 AI
- FRED — 30年期美债收益率
- 英伟达:2027财年第三季度业绩(Form 8-K,Exhibit 99.1),2026年11月17日
- 英伟达:2027财年第三季度业绩CFO评论(Form 8-K,Exhibit 99.2),2026年11月17日
- 英伟达:CEO交接(Form 8-K,Item 5.02),2026年11月12日提交
- 英伟达新闻中心:英伟达董事会声明(Statement From NVIDIA Board of Directors),2026年11月8日
- 英伟达:2027财年第二季度业绩(Form 8-K,Exhibit 99.1),2026年8月26日
- 英伟达:2027财年第一季度业绩(Form 8-K,Exhibit 99.1),2026年5月20日
- 英伟达:2026财年第四季度及全年业绩(Form 8-K,Exhibit 99.1),2026年2月25日
- 英伟达:2026财年第三季度业绩(Form 8-K,Exhibit 99.1),2025年11月19日
- 英伟达:2026财年第二季度业绩(Form 8-K,Exhibit 99.1),2025年8月27日
- 英伟达:2026财年第一季度业绩,含H20相关费用(Form 8-K,Exhibit 99.1),2025年5月28日
- 英伟达:2025财年第四季度及全年业绩(Form 8-K,Exhibit 99.1),2025年2月26日
- 英伟达:2025财年第三季度业绩(Form 8-K,Exhibit 99.1),2024年11月20日
- 英伟达:2025财年第二季度业绩(Form 8-K,Exhibit 99.1),2024年8月28日
- 英伟达:2025财年第一季度业绩(Form 8-K,Exhibit 99.1),2024年5月22日
- 英伟达:2024财年第四季度及全年业绩(Form 8-K,Exhibit 99.1),2024年2月21日
- 英伟达:2024财年第三季度业绩(Form 8-K,Exhibit 99.1),2023年11月21日
- 英伟达:2024财年第二季度业绩(Form 8-K,Exhibit 99.1),2023年8月23日
- 英伟达:2024财年第一季度业绩及2024财年第二季度展望(Form 8-K,Exhibit 99.1),2023年5月24日
- SEC EDGAR:Nvidia Corporation 8-K文件索引
- 英伟达:2027财年第三季度业绩电话会议安排,2026年10月28日
- Barchart(经Yahoo Finance):英伟达下一份季度财报前瞻(What to Expect From NVIDIA's Next Quarterly Earnings Report),2026年10月28日
- Nasdaq:NVDA历史价格
- Nasdaq:NVDA财报及Zacks一致预期