 作者:Marcus Reeve
首次降息之后,股票、债券与黄金如何表现
2026 年 10 月更新。数据截至 2026 年 10 月 15 日。
简明答案:取决于美联储为什么降息。1980 年以来的软着陆式首次降息之后,标普 500 在其后一年上涨 9% 至 24%;2001 年与 2007 年的衰退式降息之后,则下跌 13% 至 18%。2024–25 年这一轮属于软着陆,首年上涨 18.0%。
每当美联储降息,投资者问的第一个问题永远相同:这对我的组合是好事还是坏事? 诚实的答案是——单看一次降息,几乎说明不了任何问题,真正重要的是美联储为什么降息。本文是一张完整的参考表,梳理了 1980 年以来美联储的每一轮降息周期,以及在每轮首次降息后的 12 个月里,标普 500、美国国债与黄金的真实表现。把它收藏起来:正是这层背景,能把一个吓人的新闻标题,变成一个可用的信号。若想查看最新一次决议和下次会议日期,请看我们持续更新的美联储利率决议页面;其背后的通胀数据见美国 CPI 报告页面。两者都收录在我们的美联储与利率参考专题中。
跨越四十多年的数据揭示出一个清晰的规律。当美联储是在经济仍然健康时降息——即所谓的预防式(保险式)降息或软着陆降息——股票的历史表现非常好。而当美联储是因为经济已经出问题才降息——即衰退式降息——股票往往会再跌一年,债券和黄金则悄悄跑赢。同样的动作,相反的结果。本文余下的部分会告诉你如何精确区分这两者。
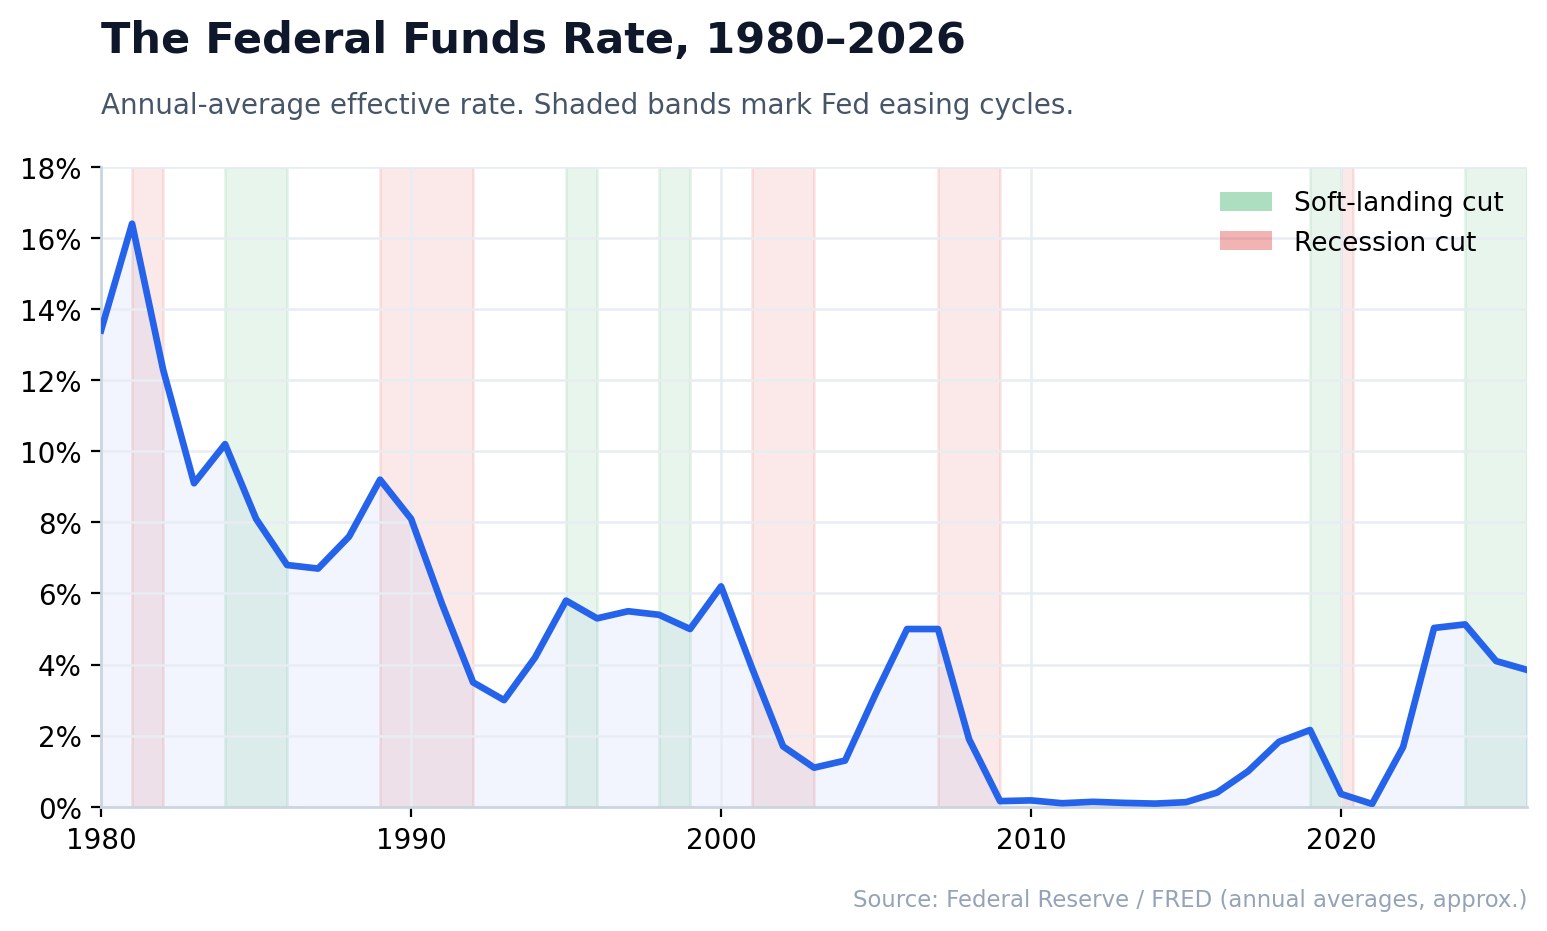
为什么"首次降息"比"末次降息"更重要
市场是一台贴现机器。当美联储交出一轮周期里的最后一次降息时,宽松早已是旧闻,基本基本已反映在价格中。而首次降息不同:它标志着资金成本进入了一个新的政策区间,迫使所有模型——股票估值、债券收益率、美元、黄金价格——在同一时刻重新定价。
这正是分析师执着于首次降息日期及其后 12 个月的原因。这是金融领域最干净的一次自然实验:在已知的日期出现已知的催化剂,并大致每个商业周期重复一次。据 RBC Wealth Management,自 1970 年以来,标普 500 在首次降息后的 12 个月里中位数价格回报约为 +11.9%。但这个中位数掩盖了两个截然不同的世界,而把它们混为一谈,正是投资者在解读降息数据时最常犯的错误。
若想了解当前决议的宏观背景,可参阅我们的姊妹文章2026 年 6 月 FOMC 决议,其中拆解了点阵图及其对 AI 股票与比特币的含义。
完整参考表:1980 年以来每一轮美联储宽松周期
下表列出了 1980 年以来每一轮联邦基金宽松周期——首次降息的日期、目标利率的起点与底部、经济背景、属于软着陆降息还是衰退式降息,以及其后 12 个月标普 500 的价格回报。
| 首次降息 | 起始利率 | 底部 | 经济背景 | 降息类型 | 标普 500,其后 12 个月 |
|---|---|---|---|---|---|
| 1981年6月 \* | ~19–20%(峰值) | ~8.5% | 沃尔克抗通胀;1981–82 双底衰退 | 衰退式 | ≈ −16% \* |
| 1984年11月 | ~11.5% | ~5.85%(1986) | 周期中段放缓,无衰退 | 软着陆 | +20.4% |
| 1989年6月 | 9.75% | 3.00%(1992年9月) | 1990–91 衰退 + 储贷危机 | 衰退式 † | +11.4% † |
| 1995年7月 | 6.00% | 5.25%(1996年1月) | 经典软着陆 | 软着陆 | +21.4% |
| 1998年9月 | 5.50% | 4.75%(1998年11月) | LTCM 爆雷;亚洲与俄罗斯危机 | 软着陆 | +24.0% |
| 2001年1月 | 6.50% | 1.00%(2003年6月) | 互联网泡沫破裂;2001 衰退 | 衰退式 | −13.0% |
| 2007年9月 | 5.25% | 0–0.25%(2008年12月) | 全球金融危机 | 衰退式 | −17.6% |
| 2019年7月 | 2.50% | 1.75%(2019年10月) | 贸易战"预防式"降息 | 软着陆 | +8.7% |
| 2020年3月 | 1.75% | 0–0.25%(2020年3月) | 新冠崩盘,紧急降息 | 衰退式 ‡ | ≈ +45% ‡ |
| 2024年9月 | 5.25–5.50% | 3.50–3.75%(2025年12月) | 通胀回落后的政策正常化;无衰退 | 软着陆 | +18.0% § |
\* 沃尔克时代的联邦基金利率波动剧烈,1980–81 年间在约 9% 与 20% 之间剧烈摆动;标普 500 一路磨成熊市,直到 1982 年 8 月才见底。请把 1981 年的数字视为衰退式降息的示意,而非一个干净的读数。
† 1989 年 6 月首次降息后的 12 个月窗口之所以为正,是因为 1990–91 年衰退直到 1990 年 7 月——也就是第 13 个月——才开始。这是一轮第一年看似温和的衰退式降息,提醒我们时钟很重要。
‡ 2020 年 3 月是紧急的衰退式降息,但其后 12 个月回报却强劲为正——这提醒我们,起始估值与流动性的规模有时能压过通常的衰退式降息剧本。
§ 自 2024 年 9 月 18 日收盘(5,618.26 点)至 2025 年 9 月 18 日收盘(6,631.96 点),数据取自 Yahoo Finance 的标普 500 历史行情,并与 CNBC 的指数数据交叉核对。这一轮共降息六次,合计 1.75 个百分点,并随着美联储在 2026 年 9 月 16 日加息而结束。
利率水平取自美联储与 Bankrate 的联邦基金利率历史;标普 500 回报为价格回报,依据 Bloomberg、CFRA 与 Ned Davis Research 的数据并按主流报道四舍五入。完整清单见文末数据与来源。
预防式降息 vs. 衰退式降息:唯一真正重要的区分
再看一遍这张表,有一个分野跃然纸上。剥去日期,唯一能可靠预测未来一年股票回报的变量,就是衰退到底有没有出现。
当美联储是在经济仍在扩张时降息、以延长周期——1984、1995、1998、2019——标普 500 通常在3 个月后约 +6%、6 个月后约 +9%、12 个月后约 +17%,数据来自 RBC Wealth Management 与 Reuters。低利率叠加健康经济,一直是股票最有利的背景之一。
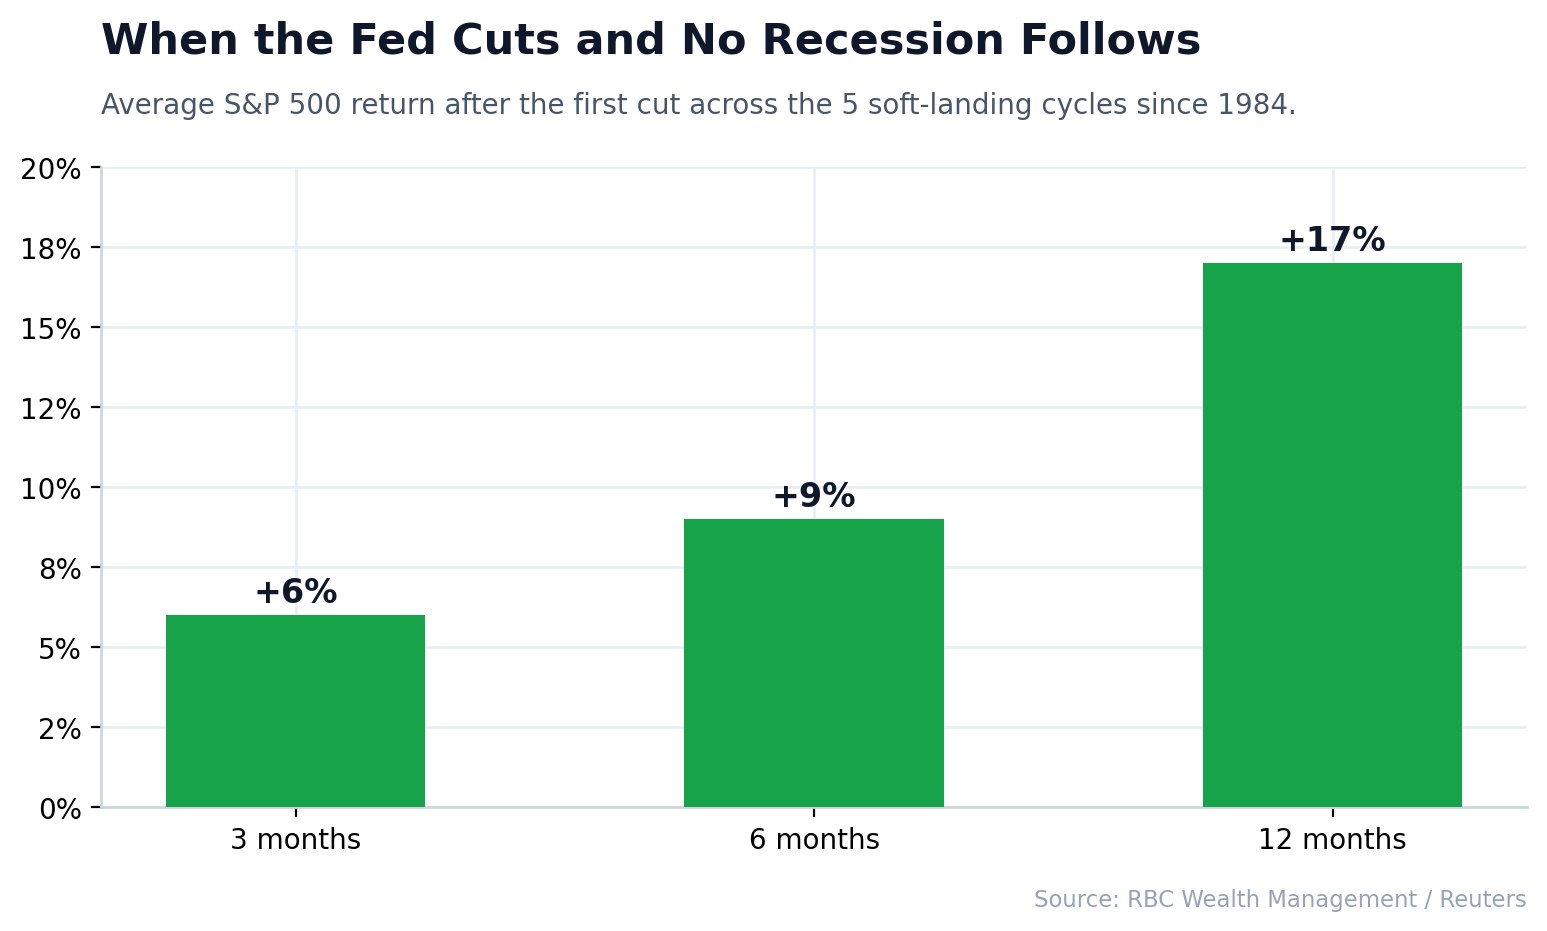
而当美联储是因为增长正在崩溃才降息——2001、2007 以及漫长的沃尔克衰退——降息只是症状,而非解药。企业盈利下滑的速度快过贴现率的下降,即便美联储激进宽松,股票仍继续下跌。2001 与 2007 两轮在首次降息后的一年里,标普均录得两位数跌幅,且都与全面熊市相伴。(这些回撤的完整目录,见1929 年以来的每一轮标普 500 熊市。)
下表按类型归纳参考表中的各轮周期,只采用 12 个月数字较为干净的周期(1981 年与 2020 年为近似值,单独列出)。
| 类别 | 周期 | 首次降息后 12 个月标普 500 平均回报 | 区间 |
|---|---|---|---|
| 软着陆式降息 | 1984、1995、1998、2019、2024 | +18.5% | +8.7% 至 +24.0% |
| 衰退式降息 | 1989、2001、2007 | −6.4% | −17.6% 至 +11.4% |
| 近似值异类 | 1981(衰退)、2020(紧急) | — | ≈ −16% 与 ≈ +45% |
| 2024–25 年周期 | 2024 年 9 月首次降息 | +18.0% | — |
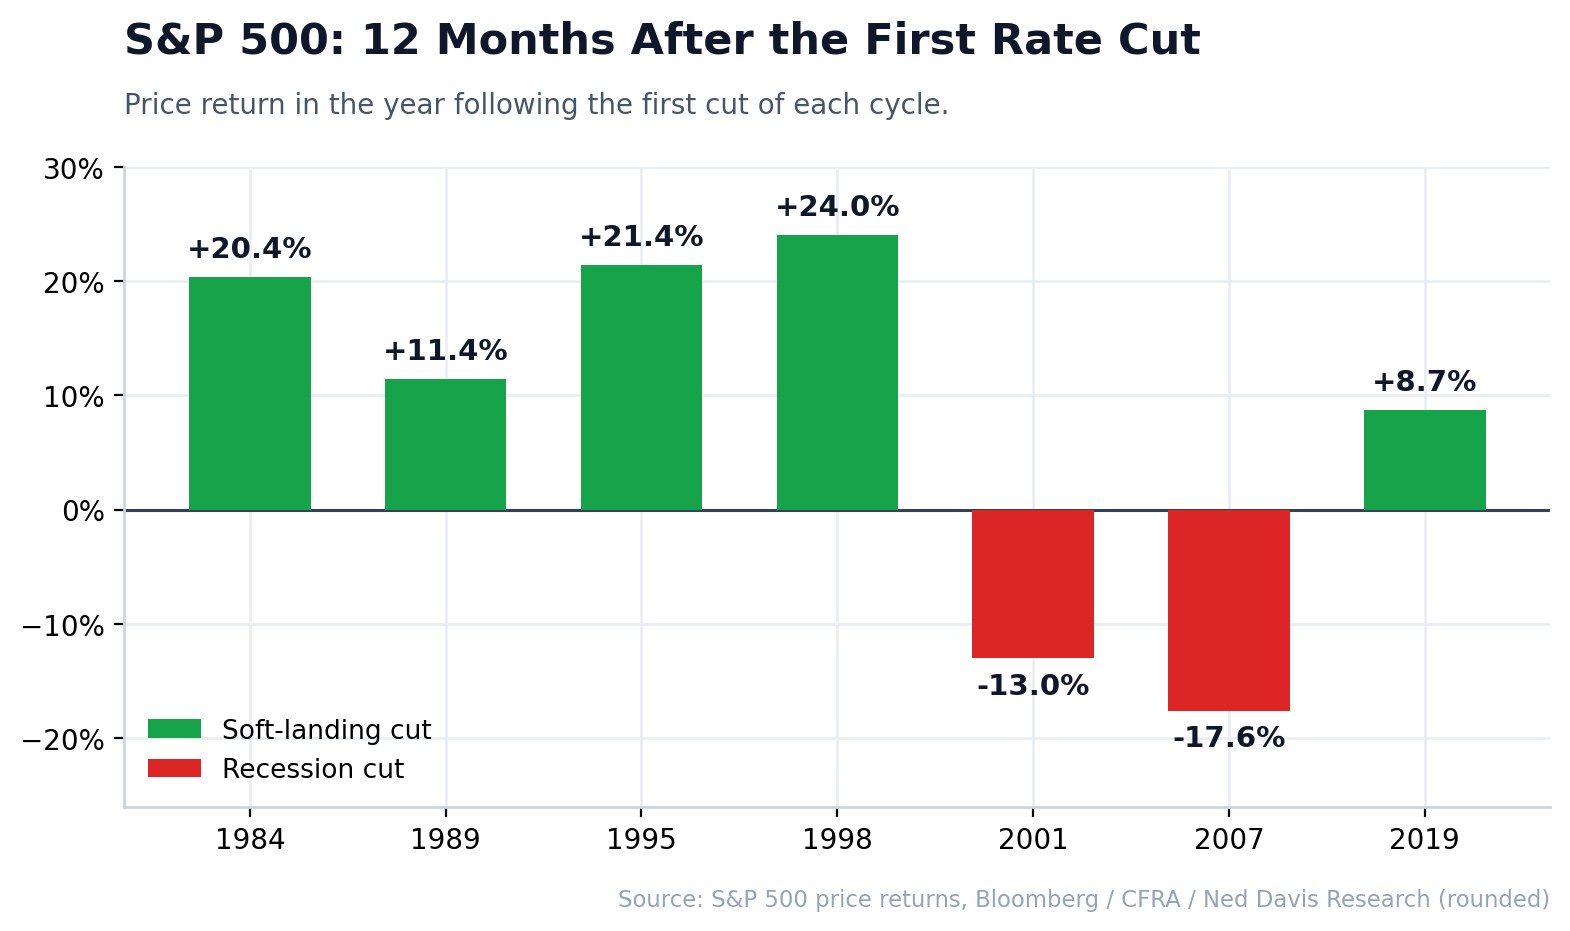
这一反差大到足以重塑你解读任何降息标题的方式:"美联储在降息"不是信号——"美联储在降息,而经济仍在增长"才是。当然,难点在于实时判断自己身处哪一种状态。这就要靠领先指标。
如何判断你身处哪一种状态
事后才能完全确定,但历史上的征兆颇为一致:
- 收益率曲线。 一条深度倒挂的 2 年/10 年曲线,在美联储开始降息时重新陡峭化,曾先于每一次现代衰退出现。当曲线由平坦转向正常并温和陡峭化时,降息更偏向软着陆结局。我们的收益率曲线倒挂参考表把 1970 年代以来的每一次倒挂,对应到随后是否发生了衰退。
- 失业率。 当失业率在首次降息时正在上升(萨姆规则式动态),衰退式降息的结局占主导。当失业率低且稳定时,预防式降息的结局占主导。
- 信用利差。 进入首次降息时高收益利差走阔,往往预示降息来不及遏制的压力。利差收窄则意味着市场仍相信软着陆。
- 降息节奏。 缓慢的 25 个基点"微调"式降息(1995、2019),与 50 个基点的紧急动作(2007、2020)含义大不相同。美联储一害怕,就降得快。
这些没有一个是水晶球,而 1989 年那轮恰恰证明时机可以很残酷——第一年看似无恙,衰退却在第 13 个月到来。这正是为什么,一个同时追踪利率、曲线、盈利修正与价格行为的统一面板,胜过逐条对新闻做出反应。
逐周期复盘:实际发生了什么
1981–82——沃尔克衰退。 保罗·沃尔克把联邦基金利率推高至创纪录的约 20% 以打断两位数通胀,随后在经济陷入双底衰退时转向宽松。股票一直是"死钱",直到 1982 年 8 月大牛市启动。教训:若衰退已在路上,从惩罚性高利率上降息也救不了股票。
1984–86——教科书式的预防式降息。 美联储把利率从约 11.5% 削减到 6% 以下,以缓解周期中段放缓而未引发衰退。其后一年标普 500 回报 +20.4%。这就是软着陆的范本。
1989–92——慢动作的衰退式降息。 宽松始于 1989 年 6 月、起点 9.75%,头 12 个月还是正的(+11.4%)。但 1990–91 衰退与储贷危机最终把联邦基金利率一路拉到 3%。这一课讲的是时机,而非方向。
1995–96——格林斯潘的软着陆。 有记录以来最干净的预防式降息:从 6.00% 几次降到 5.25%,没有衰退,标普获得 +21.4% 的一年,为 1990 年代末的飙升埋下伏笔。
1998——LTCM 救援式降息。 在长期资本管理公司爆雷、亚洲与俄罗斯危机震动市场之际,三次快速降息。经济从未衰退,标普在其后一年回报约 +24%——这是互联网泡沫的最后一段行情。
2001–03——互联网泡沫破裂。 美联储从 6.50% 一直降到 1.00%,但无济于事:科技泡沫瓦解、衰退来袭,标普在首次降息后一年下跌 −13%,并在通往约 49% 峰谷熊市的路上。
2007–08——全球金融危机。 典型的衰退式降息。宽松始于 2007 年 9 月,当时标普接近历史高位;12 个月后该指数下跌 −17.6%,而随着金融体系冻结,联邦基金利率正奔向零。
2019——贸易战预防式降息。 从 2.50% 到 1.75% 的三次"周期中段调整"。标普在其后一年增长 +8.7%,随后才遭遇新冠冲击——又一次奏效的软着陆降息,直到一个无人建模的外生冲击降临。
2020——疫情紧急降息。 美联储在数日内降至零。按任何定义这都是衰退式降息,但空前的财政与货币流动性,加上从深度超卖低点开始的崩盘,造就了史上最快的复苏之一——降息一年后标普上涨约 +45%。这个异类恰好证明:流动性与起点很重要。
2024–25——通胀回落后的正常化。 美联储于 2024 年 9 月 18 日以一次 50 个基点的降息、从 5.25–5.50% 开启宽松,到 2024 年 12 月又两次各降 25 个基点,随后按兵不动至 2025 年年中,再于 2025 年 9 月至 12 月间降息三次,最终停在 3.50–3.75%——共六次降息、合计 1.75 个百分点。其后并未出现衰退,标普 500 在首次降息后的 12 个月里上涨 18.0%:这是软着陆降息的轮廓。这一轮在 2026 年 9 月 16 日结束:在 8 月消费者价格通胀升至 3.4% 之后,美联储把利率上调至 3.75–4.00%。新一轮紧缩记录在我们的加息周期参考表中,期间的各次会议见 2026 年 6 月 FOMC 解读。本轮行情独有的集中度风险——见2026 年的"七巨头"——正是让这一周期难以套用任何单一历史类比的那道皱褶。
债券和黄金呢?
股票拿走了头条,但若不谈另外两大类资产,降息剧本就不完整——而它们恰恰是衰退式降息回报兑现之处。
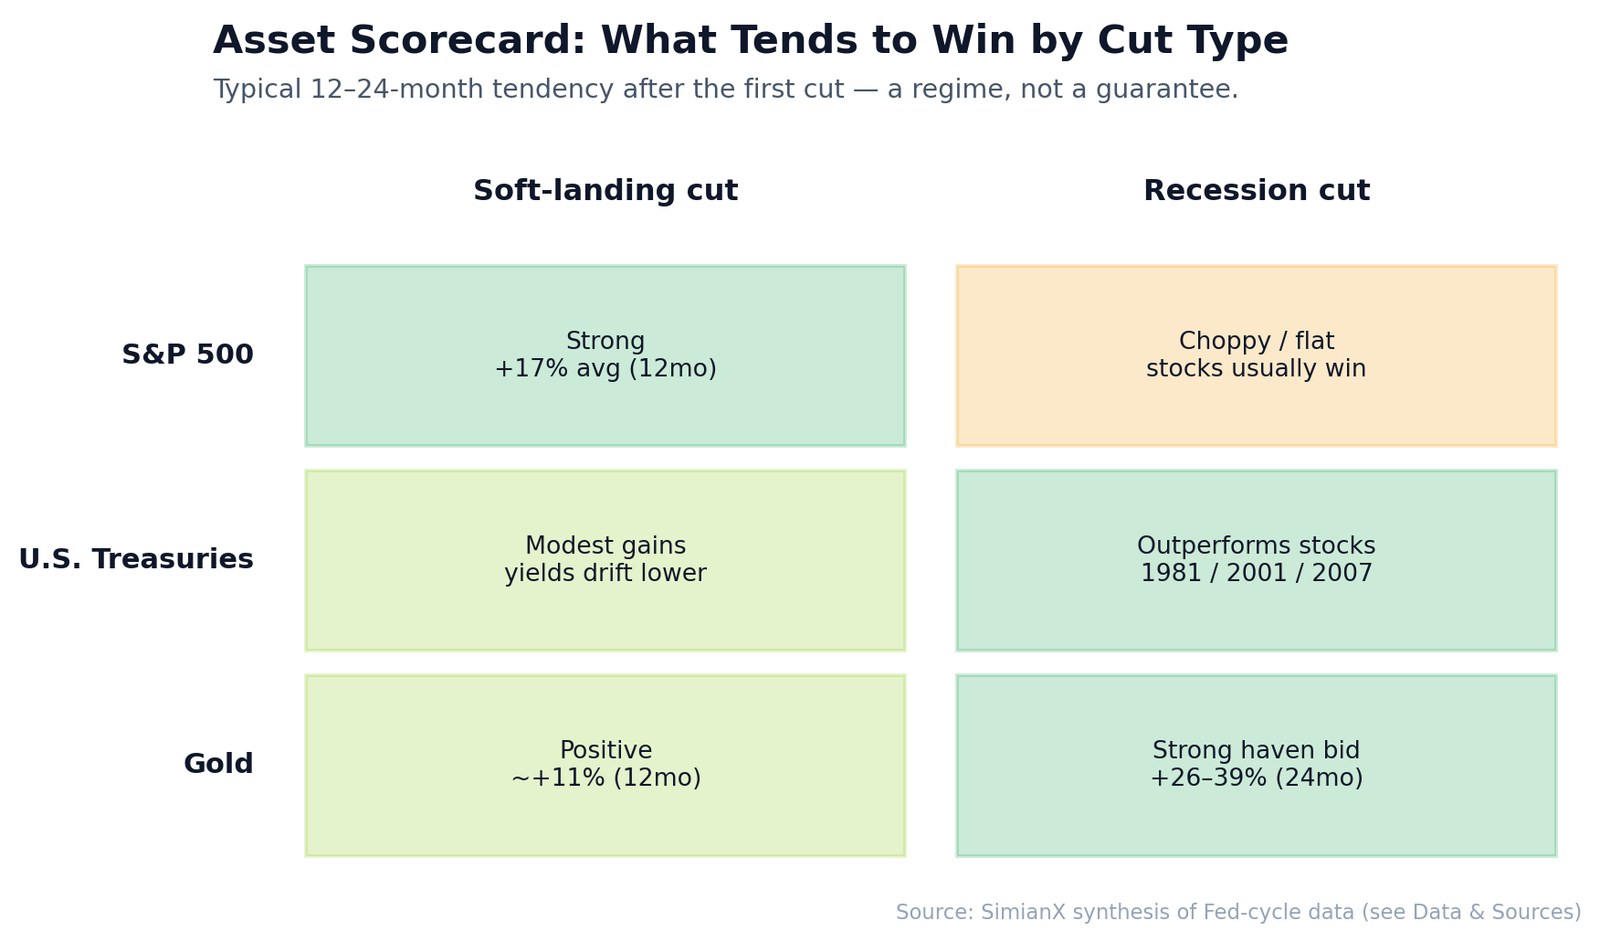
美国国债。 利率下行抬升债券价格,因此几乎每一轮宽松周期国债都会上涨。关键在于相对表现:据 Seeking Alpha 对数据的复盘,债券在三轮现代周期里跑赢了股票——1981、2001、2007——而这三轮都是衰退。当降息是衰退式降息时,久期就是那笔交易。
黄金。 较低的利率降低了持有无息资产的机会成本,衰退恐慌又叠加了避险买盘。在最近七轮周期中的六轮,黄金在首次降息后的 12 个月内上涨;以 24 个月维度看,它涨幅亮眼——据 Julius Baer 与世界黄金协会的数据,2000 年那轮后约 +31%、2007 年后 +39%、2019 年后 +26%。
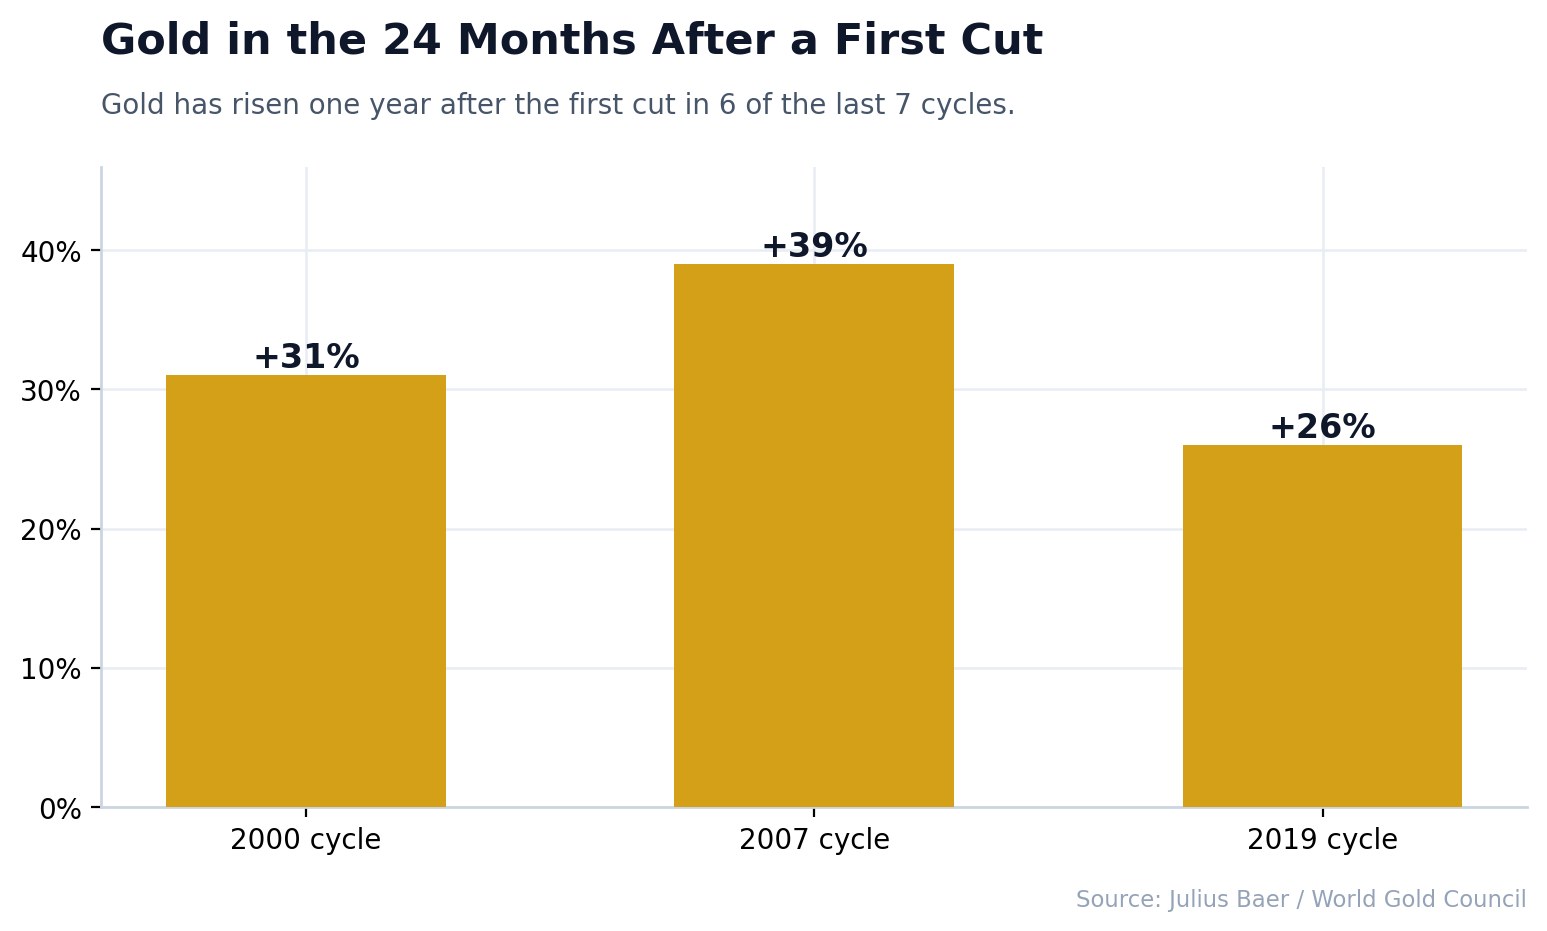
把这三类资产并排放在一起,"政策区间"框架就变成了一张简单的记分卡。在软着陆降息里,股票领跑,债券与黄金随行。在衰退式降息里,股票挣扎,而国债与黄金挑起大梁——这就是为什么要在转折点持有不止一类资产的全部理由。
这张表在二级层面的影响:行业与美元
指数层面的数字掩盖了底层大量的轮动。降息并非雨露均沾,而知道哪些板块领涨,往往比那个总回报数字更重要。
利率敏感与长久期股票领涨——当降息是预防式降息时。 科技、成长及其他长久期板块按很远的未来现金流估值,因此较低的贴现率对它们帮助最大。这正是软着陆降息为何屡屡伴随成长股主导的上涨行情(1998、2019 以及 2024–25 的 AI 行情)。代价是:这只在盈利持续增长时成立;在衰退式降息里,同样的高倍数个股跌得最惨,因为 P/E 中的"E"在塌缩。
小盘股与周期股需要软着陆。 体量更小的公司浮动利率债务更多、对经济更敏感,因此理论上最受益于更便宜的资金。但若降息未能阻止衰退,它们也跌得最狠。因此,首次降息后的小盘股领涨,是市场为软着陆结局投出的更干净的实时一票之一。
美元通常走软。 较低的美国利率往往收窄持有美元的收益优势,因此宽松周期里美元一般走弱。美元走软是黄金与许多大宗商品在降息后企稳的部分原因,也利好美国跨国公司的海外盈利与新兴市场资产。
加密货币交易的是流动性故事。 比特币与更广义的加密市场已成为对利率最敏感的资产之一,因为它们几乎纯粹按流动性与风险偏好交易。当市场预期政策转松时,长久期风险资产——包括比特币——往往领涨;而当衰退式降息揭示宽松其实是对压力的回应、而非给冒险者的礼物时,它们也会跌得最快。
主线是:政策区间决定的不仅是指数回报,还有谁领涨。软着陆降息奖励久期、周期性与风险;衰退式降息奖励质量、债券久期,以及黄金这类避险资产。
如何在 2026 年使用这张表
历史会押韵,但不会重演;对一张参考表最糟糕的用法,就是把它当作预言。正确的用法是把它当作基准概率——一个你随后用实时数据不断更新的起始概率。本文正是为支撑下面这套流程而写:
- 给降息分类。 软着陆还是衰退式?在判定这次降息"意味着什么"之前,先看曲线、失业率与信用利差。
- 设定基准概率。 软着陆降息 → 历史上股票在其后一年回报约为两位数中段,债券与黄金作为稳健补充。衰退式降息 → 预期股票再承压一年,并倚重久期与黄金。
- 持续更新。 1989 与 2020 两轮表明,政策区间在首次降息之后仍可能向任一方向翻转。要监控,不要一劳永逸。
最后一步正是现代工具大显身手之处。SimianX 让同一份市场数据并行通过多个 AI 模型,于是你能看到它们在何处一致、在何处分歧,而不是押注单一视角。你可以用 SimianX 自动驾驶 追踪对宏观敏感的个股穿越降息,在 AI 模型排行榜上观察不同模型如何解读风险偏好,并在加密货币排行榜上关注像比特币这样对流动性敏感的资产——作为一种长久期流动性资产,比特币往往比股票更猛烈地交易降息叙事。要给这一切叠加季节性视角,请把降息地图与我们的标普 500 季节性指南搭配阅读。
常见问题
美联储降息时股市会上涨吗?
通常会,但并非总是。自 1970 年以来,标普 500 在首次降息后 12 个月的中位数回报约为 +11.9%。亏损集中在衰退式降息(1981、2001、2007),那时尽管美联储激进宽松,股票仍下跌两位数。最近一轮始于 2024 年 9 月,首年上涨 18.0%。
预防式降息与衰退式降息有何区别?
预防式(或软着陆)降息是防范性的:美联储削减利率以延长健康的扩张,如 1995、1998、2019 与 2024 年。衰退式降息是被动反应:经济已在收缩,如 2001、2007 与 2020 年。在本表中,软着陆式降息其后一年平均 +18.5%;数据干净的衰退式降息平均 −6.4%。
美联储上一次降息是什么时候?
2025 年 12 月 10 日。美联储把目标区间下调 25 个基点至 3.50%–3.75%,这是始于 2024 年 9 月那一轮的第六次、也是最后一次降息。此后美联储按兵不动,直到 2026 年 9 月 16 日把利率上调至 3.75%–4.00%。
美联储的降息周期会持续多久?
差别很大。1998 年那轮约七周就结束;1989–92 与 2001–03 两轮持续两年以上,累计降息数个百分点。2024–25 年这一轮从 2024 年 9 月到 2025 年 12 月,历时 15 个月,中途暂停了九个月。衰退式降息往往更深、更长。
美联储降息时债券会怎样?
利率下行抬升债券价格,因此几乎每一轮宽松周期国债都会上涨。在 1981、2001 与 2007 年首次降息后的一年里,国债跑赢了股票——三轮都是衰退式降息。在软着陆周期里,通常是股票领先。
美联储降息时黄金是好的投资吗?
据 Julius Baer 与世界黄金协会的数据,在最近七轮周期中的六轮,黄金在首次降息后的一年里上涨;24 个月涨幅约为 2000 年后 +31%、2007 年后 +39%、2019 年后 +26%。较低的实际利率与避险需求都支撑金价,但过往涨幅不代表未来。
美联储目前处在周期的哪个阶段?
宽松周期已经结束。在 2024 年 9 月至 2025 年 12 月间把利率从 5.25–5.50% 降至 3.50–3.75% 之后,美联储于 2026 年 9 月 16 日把利率上调至 3.75%–4.00%,其预测中值指向年底 4.1%。下一次决议在 10 月 28 日;我们的美联储利率决议页面在每次会议后更新。
延伸阅读
- 2026年6月FOMC决策:点阵图、人工智能股票与比特币
- 收益率曲线倒挂与美国衰退:每一次倒挂及其领先时间的参考表
- 标普 500 自 1929 年以来每一轮熊市:跌幅与恢复时长
- 2026年七巨头:S&P 500权重、市值与集中风险全解析
- 标普500季节性完整参考:1950–2026最佳与最差月份
- 1983年以来美联储历轮加息周期全表:标普500与芯片股表现
- 美联储利率决议时间表2026:议息会议最新结果与加息降息历史
- 美国CPI数据公布时间表:最新通胀报告与历年月度数据一览
- 比特币在美联储每次降息后的表现:2019–2026 参考
- 2027年美联储议息会议时间表:FOMC日程与标普500表现
- 美联储与利率参考专题
数据与来源
本参考表综合了公开可得的数据。利率水平与周期日期来自美联储与 Bankrate 的联邦基金利率历史。标普 500 数字为各轮首次降息后约 12 个月的价格回报(非总回报),依据 Bloomberg、CFRA 与 Ned Davis Research 的数据并按主流财经报道四舍五入;各来源间的细小差异,反映了价格回报与总回报、以及精确取日惯例的不同。预防式降息的平均值(+6% / +9% / +17%)来自 RBC Wealth Management 与 Reuters。债券相对股票的表现来自 Seeking Alpha 对 1970 年以来各周期的复盘。黄金数字来自 Julius Baer 与世界黄金协会。2024 年 9 月这一行使用 Yahoo Finance 的标普 500 收盘价并与 CNBC 交叉核对,政策变动取自美联储的公开市场操作记录。
- 美联储——公开市场操作:https://www.federalreserve.gov/monetarypolicy/openmarket.htm
- Bankrate——联邦基金利率历史:https://www.bankrate.com/banking/federal-reserve/history-of-federal-funds-rate/
- RBC Wealth Management——地平线上的美联储降息:https://www.rbcwealthmanagement.com/en-us/insights/fed-rate-cuts-on-the-horizon
- Seeking Alpha——1970 年以来降息后标普 500 的平均回报:https://seekingalpha.com/article/4825189-since-1970-this-is-the-average-return-of-the-s-and-p-500-after-an-interest-rate-cut
- Julius Baer——美联储降息对黄金、股票与新兴市场意味着什么:https://www.juliusbaer.com/en/insights/market-insights/market-outlook/us-fed-cuts-rates-what-does-this-mean-for-gold-equities-and-emerging-markets/
- Bloomberg — 标普 500 价格回报市场数据:https://www.bloomberg.com
- Reuters — 美联储降息市场报道:https://www.reuters.com
- World Gold Council — 黄金需求与价格数据:https://www.gold.org
本文仅供教育目的,不构成投资建议。过往表现不保证未来结果。