 作者:Marcus Reeve
76年月度数据揭示美股日历的真实规律
2026年10月更新。数据截至2026年10月15日。
简短回答: 1950年以来,标普500表现最好的月份是十一月(平均+1.9%)、四月(+1.4%)和十二月(+1.4%,72%的年份上涨)。九月最差(−0.6%,仅45%的年份上涨)。2026年,九月下跌0.4%,四月上涨10.4%。
每年交易者都会问同样的两个问题:股市表现最好的月份是哪几个?哪些月份需要提防?标普500季节性——即指数在不同日历月份呈现不同表现的倾向——是金融领域历史最悠久、研究最充分的规律之一。本参考汇总了标普500指数从1950年到2025年各月的近似平均收益,解释了背后那些著名的市场异象——九月效应、"Sell in May and go away"(五月卖出离场)、圣诞老人行情以及总统周期——并展示这些数据对2026年剩余时间的启示:2026年是中期选举年,在四年周期中历来处于最弱的位置。
在进入表格之前先提醒一点:季节性描述的是76年的平均值,而不是对任何单一年份的保证。请把它当作调整概率的背景信息,绝不要当作独立的交易信号。文末我们会回到系统化交易者实际如何把它与实时数据结合使用。
完整月度季节性表(1950–2025)
下表汇总了1950年以来标普500在每个日历月的近似平均价格收益率以及上涨月份占比。数字为月度价格变动的平均值,依据雅虎财经(Yahoo Finance)标普500历史数据中的月末收盘价计算(以1949年12月为基期),并与CNBC的指数数据交叉核对,两者每月相差不超过约0.1个百分点。"2026年"一列为今年各月的实际表现。本表属于我们的市场历史参考中心。
| 月份 | 平均收益 | 上涨年份占比 | 排名 | 2026年 | 季节性备注 |
|---|---|---|---|---|---|
| 一月 | +1.1% | 61% | 5 | +1.4% | "一月效应"+新年资金流入 |
| 二月 | 0.0% | 54% | 11 | −0.9% | 季中平淡期 |
| 三月 | +1.0% | 64% | 6 | −5.1% | 季度末再平衡 |
| 四月 | +1.4% | 70% | 2 | +10.4% | 春季最强月份 |
| 五月 | +0.4% | 62% | 8 | +5.2% | "弱势半年"的开端 |
| 六月 | +0.2% | 55% | 9 | −1.1% | 往往横盘,方向感弱 |
| 七月 | +1.3% | 61% | 4 | −0.1% | 夏季最佳月份 |
| 八月 | 0.0% | 55% | 10 | +2.6% | 流动性稀薄的度假行情 |
| 九月 | −0.6% | 45% | 12 | −0.4% | 九月效应——最差月份 |
| 十月 | +0.9% | 59% | 7 | +1.2%(截至10月15日) | 波动最大的月份,但是"熊市终结者" |
| 十一月 | +1.9% | 70% | 1 | — | 平均收益最高的月份 |
| 十二月 | +1.4% | 72% | 3 | — | 所有月份中胜率最高 |
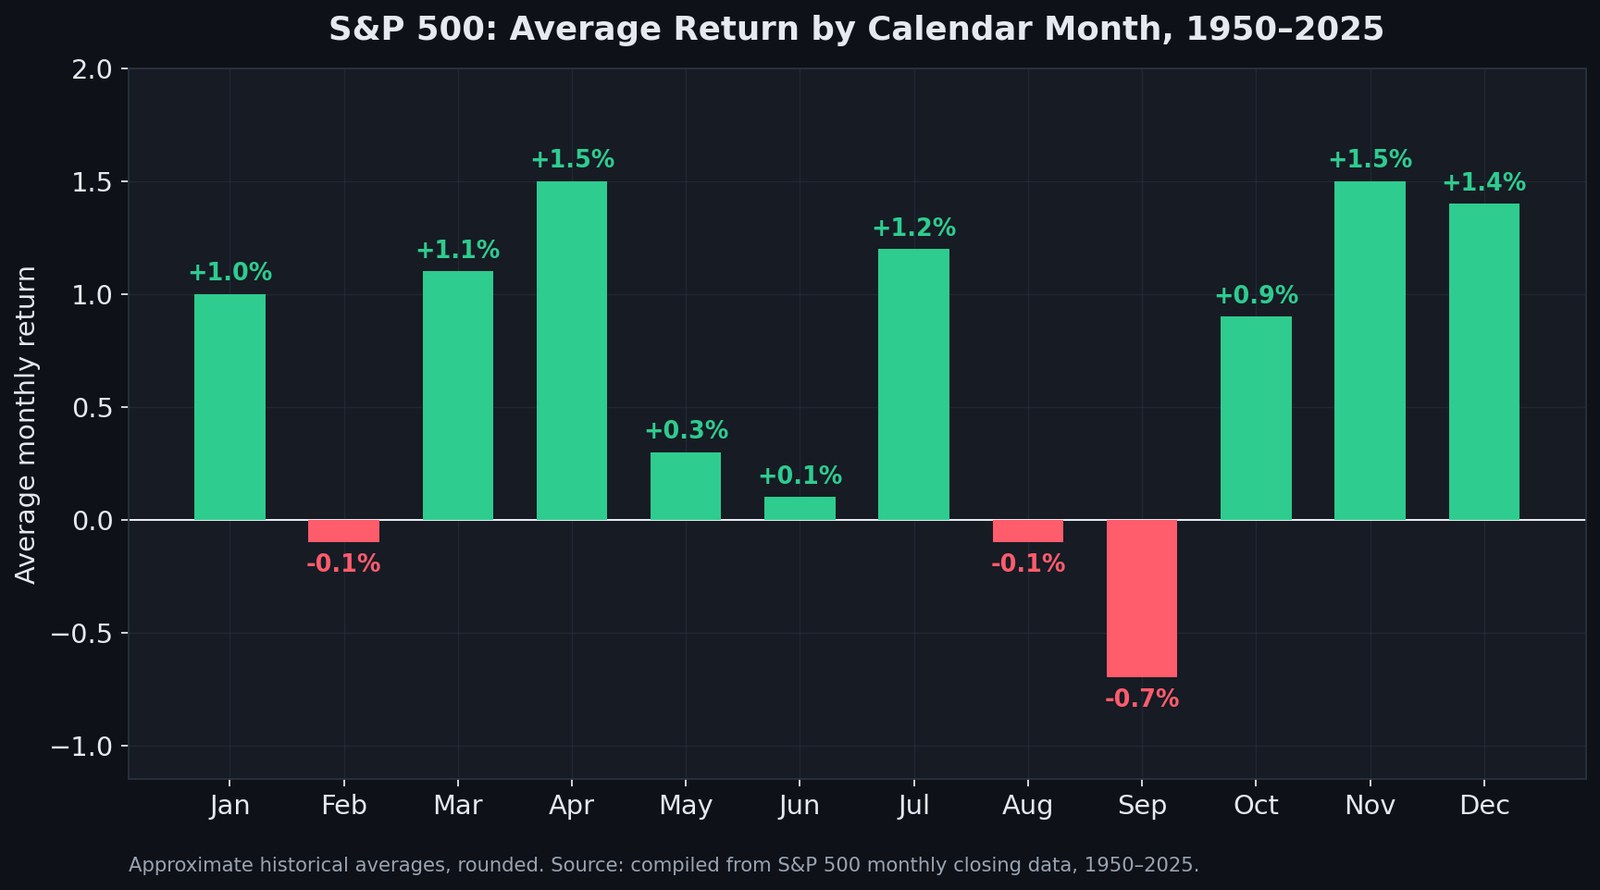
七十多年的数据中有三个事实格外醒目:
- 十一月、四月和十二月是最强的月份。它们兼具最高的平均收益(+1.4%至+1.9%)和高胜率(70–72%上涨)。十一月至四月窗口包含了六个最强月份中的五个。
- 九月是唯一可靠地糟糕的月份。它是唯一同时具备明确负平均收益(−0.6%)和低于50%胜率(45%)的月份。其他"弱势"月份(二月、六月、八月)更接近围绕零的抛硬币。
- 夏季不是灾难——而是死水区。五月、六月和八月的平均收益大致为零。弱势半年的问题不在于平均亏损大,而在于你承担的风险在历史上几乎得不到回报。
九月效应:为什么最差的月份持续跑输
九月效应是美股最顽固的日历异象。1950年以来,九月对标普500、道琼斯和纳斯达克同样都是最差月份,这一规律在美国以外的市场也有记录。
为什么大多数已知异象都被套利消除,而它依然存在?研究者给出的是多重相互交织的解释,而非单一明确的答案:
- 共同基金财年截止。许多美国基金的财年在10月31日结束,它们在九月集中收割亏损头寸,形成机械性卖压。
- 假期后的仓位调整。机构交易台从八月假期归来,同时执行被推迟的降风险操作。
- 债券发行日历。九月历来是新债供给的高峰月份,从股市抽走流动性。
- 自我实现的谨慎。足够多的市场参与者如今预期九月疲弱,于是提前降低风险,把疲弱前置兑现了。
无论成因如何组合,实际结论都很克制:九月不适合加杠杆,却是历史上持有对冲回报较好的月份——但不是清仓的理由。如果你想监控真正能把季节性回调变成实质回撤的条件,我们华尔街回撤监控中追踪的市场广度、盈利修正与信用利差信号,远比日历重要。2026年的九月只是温和地延续了这一规律:标普500当月下跌0.4%。
"Sell in May and Go Away":76年数据究竟说明什么
最著名的季节性法则把一年分成两半:"强势半年"从十一月到四月,"弱势半年"从五月到十月。这句口号比现代标普500更古老——它源自伦敦经纪人夏季休假的传统——但背后的数据是真实的。
1950年以来,标普500在十一月至四月平均上涨+7.0%,而五月至十月平均上涨+2.1%;冬季半年有76%的年份上涨,夏季半年为66%。复利滚动76年后,差距相当大:只在冬季半年持仓的10,000美元增长到约117万美元,而只在夏季半年持仓的同样10,000美元只增长到约34,000美元。2026年,从四月底到10月15日,该指数上涨约7.4%,已经高于五月至十月的长期平均水平。
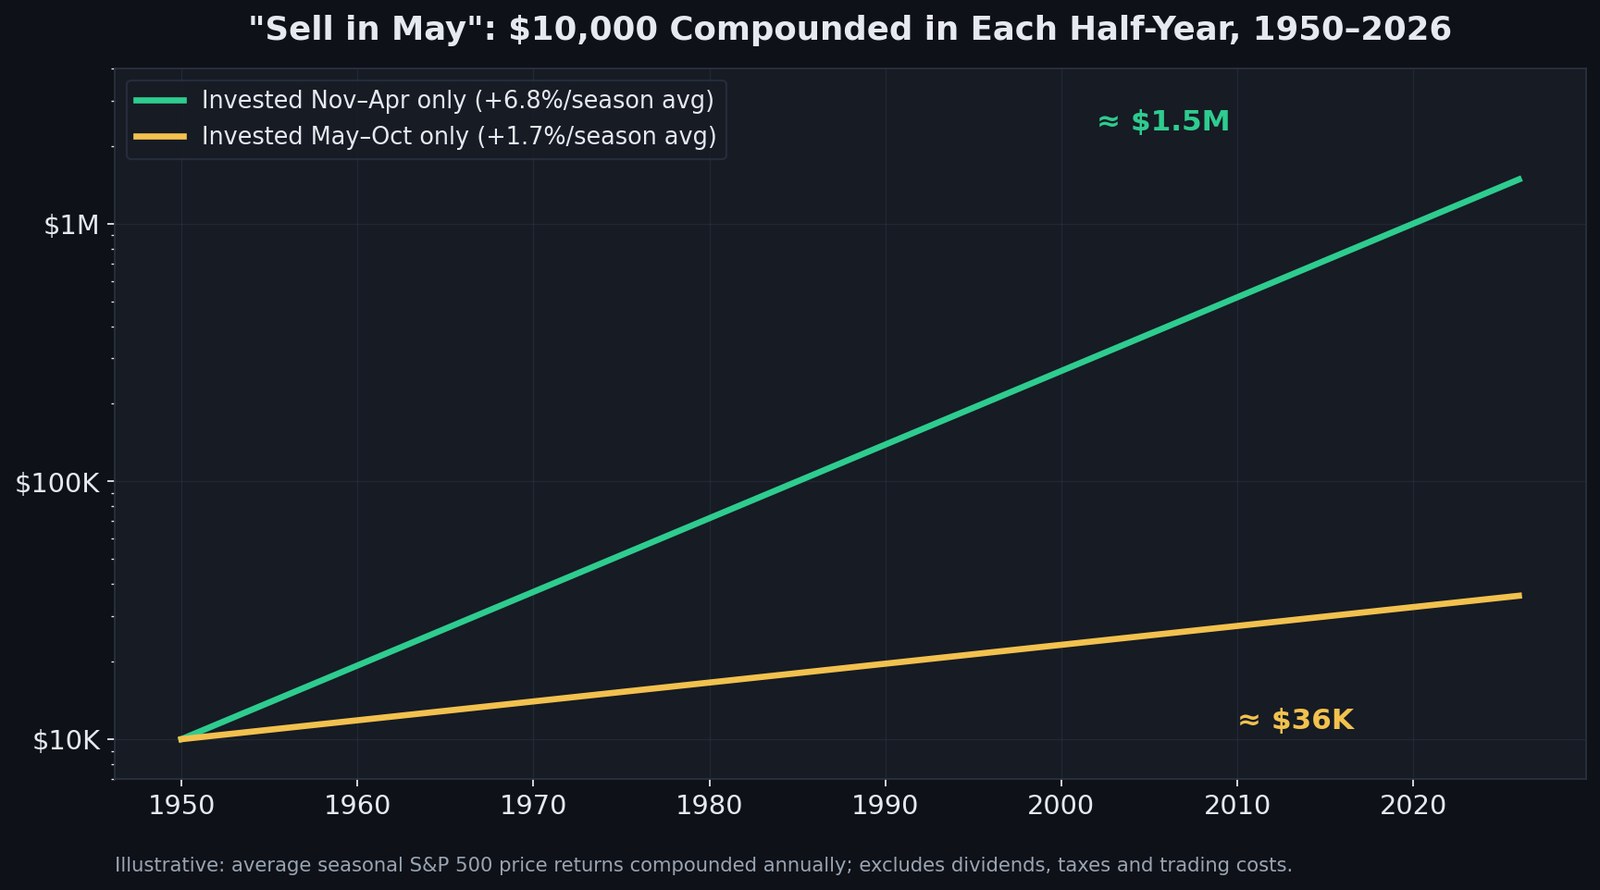
那么你真的应该五月卖出吗?对大多数投资者来说,不应该——理由值得逐条说清:
- 两个半年的平均收益都是正的。历史上在五月至十月离场实际上降低了总收益,相比单纯持有不动;它改善的只是风险调整后收益。
- 税费和成本会吃掉优势。每年五月兑现收益会把长期复利变成短期税务事件。扣除摩擦成本后,这一策略的朴素版本在大多数研究中跑输买入持有,包括Investopedia汇总的长期证据。
- 离散度很大。2025年的五月至十月上涨22.8%,是1950年以来表现最好的夏季半年;2008年的五月至十月下跌30.1%。平均值掩盖了任何具体年份中真正重要的一切。
对"Sell in May"的成熟解读不是五月清仓,而是对夏季行情降低预期并相应调整仓位。这也与熊市证据相互印证:正如我们的1929年以来标普500历次熊市参考所示,历史上最深的杀伤集中出现在五月至十月窗口——包括1987年、2002年和2008年。
十月:暗地里终结熊市的"崩盘月"
十月在日历上背负着最吓人的名声,因为1929年、1987年和2008年的崩盘都在这个月引爆,而且十月的已实现波动率是所有月份中最高的:1950年以来其平均单日波动约为0.79%,其他月份为0.60–0.71%。然而它1950年以来的平均收益是正的(+0.9%),而且专业人士更常用另一个绰号称呼它:熊市终结者。许多战后下跌——包括1957、1960、1966、1974、1990、2002、2011和2022年——都在十月触及最终收盘低点。
教训在于:十月是分出结果的月份,而不是方向可靠的月份。波动在十月聚集,而历史上这种波动更多标志着结束而非开始。在十月的恐慌中杀跌,是市场历史上代价最高昂的习惯之一。
圣诞老人行情、一月效应与月末效应
另有三个较小的异象补全了季节性版图:
- 圣诞老人行情。十二月最后五个交易日加上一月头两个交易日,1950年以来平均上涨约+1.3%,将近五分之四的年份收涨。这一概念的发明者、Stock Trader's Almanac的Yale Hirsch留下了那句著名警告:"如果圣诞老人没有来敲门,熊就会来到布罗德街和华尔街"——错失的圣诞行情常常预示疲弱的一月。
- 一月效应。历史上小盘股在一月跑赢大盘股,因为税务亏损卖压在年初逆转。这是异象发表后衰减最典型的案例:1990年代以来,由于投资者抢跑,这一优势已大幅萎缩。
- 月末效应。从每月最后一个交易日到下月头三四个交易日的窗口,贡献了全部股票收益中不成比例的份额,驱动力来自工资资金流、401(k)定投和系统化再平衡。
一月效应的故事是整个话题最关键的警示:日历优势微弱、公开、并且会衰减。任何不经数据确认就机械交易日历规律的人,等于自愿给做了确认的人提供流动性。
总统周期:为什么2026坐在最弱的位置上
在月度版图之外,四年一轮的总统选举周期是美股最强的中期季节性规律——而2026年是中期选举年,历史上是四年中最弱的一年。
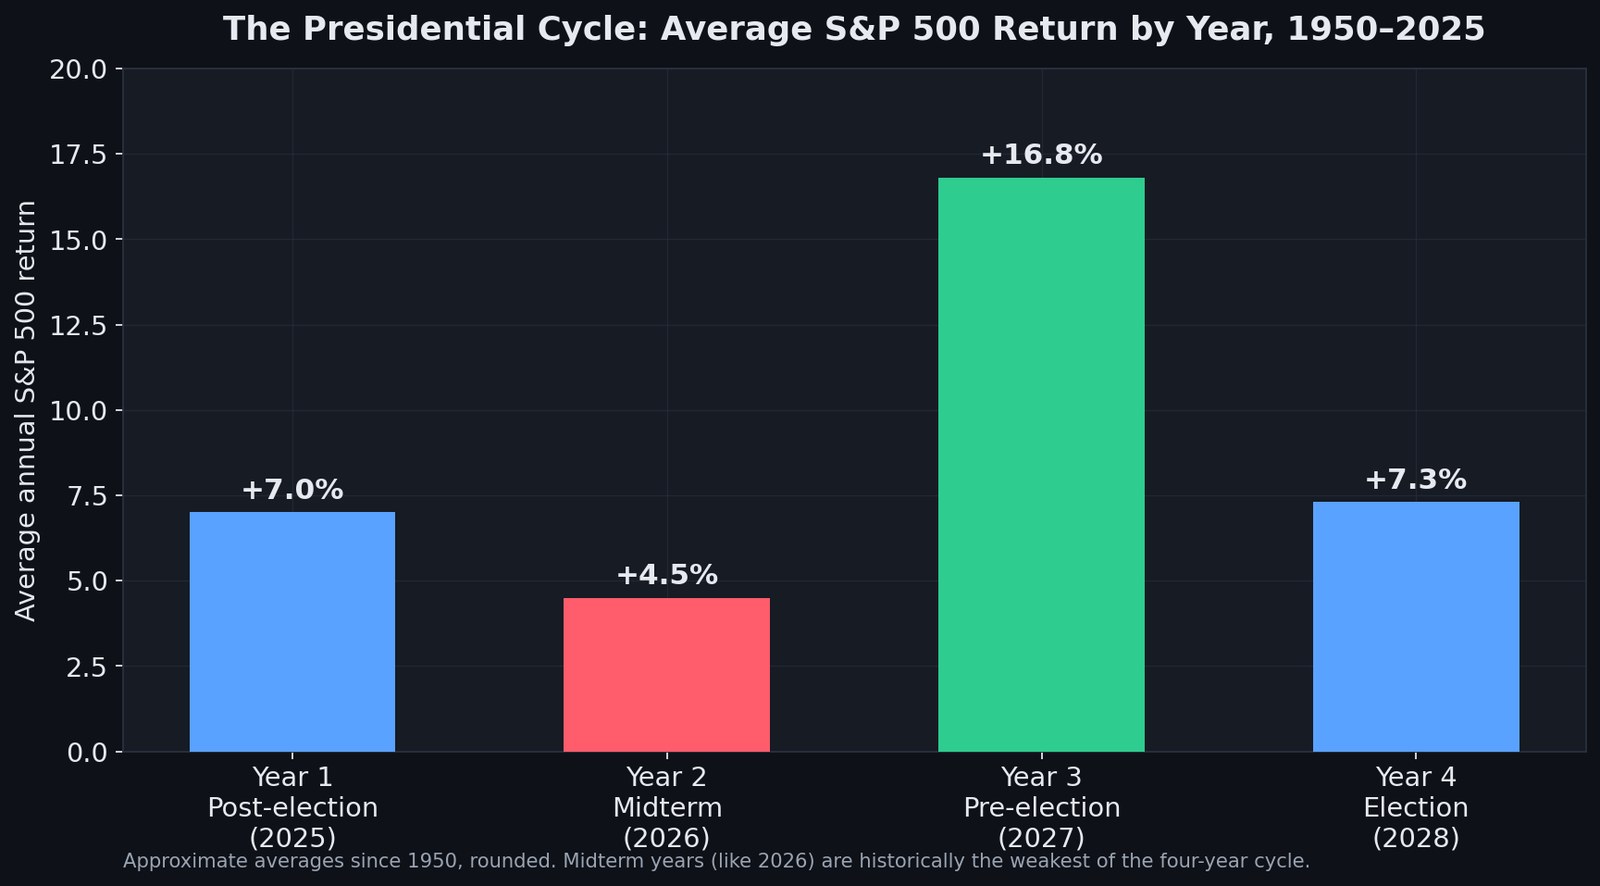
1950年以来(按日历年价格收益计算,1950–2025年),按周期年份划分的标普500平均收益:
| 周期年份 | 平均收益 | 特征 |
|---|---|---|
| 第1年——大选后(2025) | +8.4% | 新政府议程被定价 |
| 第2年——中期选举(2026) | +4.6% | 最弱年份;平均回撤最大 |
| 第3年——大选前(2027) | +17.2% | 遥遥领先的最强年份 |
| 第4年——大选年(2028) | +8.1% | 收涨但临近投票震荡加剧 |
中期选举年有两个标志性特征。其一,整个周期中最大的平均年内回撤——1950年以来平均约17.5%,而其他三个年份为11–13%——往往在八月至十月窗口见底,恰逢选举不确定性达到顶峰。其二,一贯的收尾:1950年以来每一次中期选举后的12个月,标普500都是上涨的(19次中19次),平均涨幅约15%,因为无论哪一党获胜,政策不确定性都会消散。完整的逐年记录见我们的总统周期参考表和中期选举年数据表。
具体到2026年,历史剧本是:尊重夏末和初秋出现颠簸的可能性,并把任何九月至十月的中期选举年疲弱视为历史上的沃土,而不是投降的理由。这套剧本还需要与实时宏观图景互动——尤其是美联储政策预期——我们在2026年美联储降息定价图中实时追踪。如果你关注的是标普迈向新高的更长期路径,标普500冲击7000点中的动量与流动性框架是配套读物。
到目前为止,2026年并没有按中期选举年的剧本走。截至10月15日,标普500年内上涨13.1%,最深回撤为9.1%(1月27日至3月30日),约为中期选举年平均水平的一半,并在10月6日以7,818.93点创下收盘新高。中期选举将于2026年11月3日举行。
加密市场也有季节性吗?
日历规律并非股票独有。Bitcoin有自己被充分记录的节奏——历史上强劲的十月("Uptober")、疲弱的九月,以及支配一切的四年减半周期。机制不同(是减半与流动性周期,而非基金财年截止),但分析法则完全一致:平均值调整概率,单一年份经常违背它。我们关于Bitcoin减半周期的参考,以及BTC在美联储降息后如何交易的数据,深入覆盖了季节性版图的加密一侧。
交易者实际如何使用季节性(以及不该如何使用)
用得不好,季节性就是带电子表格的占星术。用得好,它是一个先验概率——一个用实时证据不断更新的基础比率。三条实用规则区分了这两种用法:
- 绝不单独依据日历交易。"九月偏弱"的先验,加上市场广度恶化、信用利差走阔、盈利修正下行,才是真正的信号。单独一个"九月偏弱"的先验只是趣闻。SimianX AI排行榜上的多智能体系统正是围绕这一理念构建的:来自8家供应商的39个上榜AI模型(截至2026年10月16日)分析实时行情、新闻与技术面——并公开它们的真实盈亏,让你看到哪些模型真正能把季节性这类背景信息转化为收益。我们对哪个AI模型是最佳交易者的拆解总结了排名。
- 用季节性调整仓位和节奏,而不是判断方向。十一月至四月的历史优势支持在强势半年承担更充分的风险、在弱势半年收紧风险——而不是产生税费、错过例外夏季行情的二元进出切换。
- 把纪律自动化。任何季节性计划最难的部分,是在十月满屏皆红时坚持执行。系统化执行——例如通过AI自动驾驶全天候执行一致的仓位管理与风险规避规则——可以消除摧毁大多数日历策略的情绪干扰。你可以在定价页面比较方案,或在故事库浏览我们的其他研究。
个股也各有自己的季节性日历——像NVDA这样的半导体龙头围绕财报和产品周期波动,像AAPL这样的巨头围绕产品发布波动——这也再次说明,指数层面的平均值永远只应是分析的起始层。
常见问题:标普500季节性
股市表现最好的月份是哪个?
按1950年至2025年的平均价格收益,十一月以+1.9%领先,其次是四月(+1.4%)和十二月(+1.4%)。十二月的胜率最高,标普500在72%的年份收涨;十一月和四月各有70%的年份收涨。
股市最差的月份是哪个?
九月。1950年至2025年九月平均收益为−0.6%,标普500只在45%的九月收涨——是唯一低于50%的月份。2026年九月该指数下跌0.4%。
"Sell in May and go away"(五月卖出离场)真的有效吗?
差距是真实的:1950年以来,标普500十一月至四月平均上涨+7.0%,五月至十月平均上涨+2.1%。但夏季半年平均仍为正,每年五月离场在扣除税费和成本后历史上反而降低了总收益。许多专业人士把它解读为"对夏季降低预期",而不是"转为现金"。
十月是股市表现不好的月份吗?
平均来看不是。1950年至2025年十月平均收益为+0.9%,59%的年份收涨。它是波动最大的月份,平均单日波动约0.79%,1929年、1987年和2008年的崩盘都发生在十月,但许多熊市也在十月结束,包括1974年、1990年、2002年和2022年。
从历史看2026年对股市是好年份吗?
2026年是中期选举年,历史上是四年周期中最弱的一年:1950年以来平均+4.6%,年内平均回撤最大(约17.5%)。今年的表现领先于这一规律:截至10月15日标普500上涨13.1%,最深回撤为9.1%。
中期选举之后股市会怎样?
1950年以来,19次中期选举后的12个月,标普500全部上涨,平均涨幅约15%。最小涨幅约1%(1986年之后),最大约33%(1954年之后)。2026年中期选举在11月3日举行。
我应该只凭季节性交易吗?
不应该。季节性平均值掩盖了很大的年度间离散度——五月至十月的表现从−30.1%(2008年)到+22.8%(2025年)不等——而广为人知的日历规律一旦公开就可能衰减。把季节性当作调整仓位大小的先验,并用实时的市场广度、信用、盈利修正与波动率数据加以确认。
结论
标普500长达76年的季节性版图在形态上相当稳定:一段强劲的十一月至四月行情,一个平淡而易出事故的夏季,一个真正危险的九月,以及一个终结熊市多于开启熊市的十月。叠加总统周期,2026年读起来是一个该持仓但须保持谦逊的年份——周期中历史最弱的阶段就在夏末秋初的正前方,而整个周期中历史最强的12个月窗口恰恰在中期选举后立即开启。
日历搭好舞台,数据决定剧情。把两者结合起来,季节性就不再是一句口号,而成为它本应成为的东西——一个更大的、实时更新的市场模型中的基础比率。
延伸阅读
- 水星逆行会影响股市吗?1950–2026年标普500数据
- 标普 500 自 1929 年以来每一轮熊市:跌幅与恢复时长
- 华尔街回撤监测:10% 预警信号与 40% 尾部风险解读
- 2026 美联储降息预期:市场定价路线全方位实时深度解读
- 标普 500 冲击 7000:动量·流动性·估值三类信号实战
- 2026年七巨头:S&P 500权重、市值与集中风险全解析
- 比特币市值占比周期全解:山寨季何时开始 2017-2026
- 比特币在美联储每次降息后的表现:2019–2026 参考
- 哪个 AI 模型最会交易?按平均R排名的加密货币AI排行榜
- 美国总统周期与标普500:1928-2025年逐年回报全表
- 美股中期选举年规律全解析:1950–2026年完整参考数据表
- 标普500历史上单日跌幅最大的20个交易日及其后续走势如何
- 市场历史参考中心
- SimianX AI — AI 多智能体标普500与股票分析
参考来源
- 标普500指数官方编制方法与数据 — S&P Dow Jones Indices
- 九月效应详解 — Investopedia
- Sell in May and go away 的长期证据 — Investopedia
- 总统选举周期理论 — Investopedia
- 季节性规律与圣诞老人行情 — Stock Trader's Almanac
- 1928年至今标普500历史数据 — Macrotrends
- 标普500(^GSPC)日度与月度历史数据 — Yahoo Finance
- 标普500指数(.SPX)数据 — CNBC