 作者:Marcus Reeve
1995年以来的每一次半导体熊市:SOX指数崩盘参考表
2026年10月更新。数据截至2026年10月15日。
简明答案:1995年以来,费城半导体指数共经历13次20%以上的下跌。已完结行情的中位跌幅约38%,历时约九个月。2026年这一轮从6月22日的纪录高点跌到7月29日,累计下跌28.6%;截至2026年10月15日,仍比该峰值低20.9%。
半导体熊市究竟会跌多深?又需要多久才能恢复?随着费城半导体指数(SOX)在7月29日的低点较2026年6月22日的纪录高点下跌28.6%,且截至10月15日仍比该高点低约21%,这已经是一个摆在眼前的问题。本页用数据作答:一张完整的参考表,收录1995年以来SOX每一次超过20%的回撤——三十年间共十三次——并逐一列出跌幅深度、主要触发因素、见底耗时,以及收复前高所需的时间。
有三个数字可以为全文定调。1995年以来,半导体熊市的中位跌幅约为38%,平均值接近44%;从顶点跌到谷底的中位耗时约九个月;而从谷底重新收复前高的中位等待时间约为一年——但这个分布拖着一条很长的尾巴:互联网泡沫破裂后,该指数用了大约十五年才真正收复2000年3月的高点。
SOX由费城证券交易所于1993年12月推出,现由Nasdaq维护,追踪30家规模最大的美国上市半导体公司——如今由NVIDIA、博通、AMD、台积电美股、美光和英特尔主导。芯片厂商站在每一轮科技资本开支周期的最前沿,因此这只指数既是常见的动量交易标的,也是波动最大的行业指数之一。这正是当板块下跌时,一份干净的历史基准如此重要的原因。
2026年7月这轮抛售的历史坐标
先看促成这张表的这一轮行情。2026年6月22日,SOX在上半年上涨超过80%后收于14,634.72点的历史纪录——这样的上行速度自1999–2000年以来从未出现,见顶时过去十二个月的涨幅接近180%。随后不到三周,板块吐回了五分之一。到7月10日,指数收于约12,967点,正式进入回调区间;到7月17日,已较峰值下跌约20%,iShares半导体ETF(SOXX)单周跌逾10%,芯片股合计市值蒸发超过1万亿美元。
直接触发因素几乎是把历届周期的清单又抄了一遍:彭博报道Meta计划转售过剩的AI算力,让"大型科技公司是否过度建设AI基础设施"的疑问瞬间具体化;Amazon、OpenAI等公司的第一大波自研AI加速器开始出货,直指NVIDIA的近乎垄断地位;三星令人失望的季报重置了存储芯片预期;台积电将2026年资本开支指引上调至600亿–640亿美元,被市场解读为更多的供给去追逐更不确定的需求。再叠加伊朗冲突推动油价突破80美元,便构成了主导7月盘面的这场AI动量退潮。
这些都无法告诉你接下来会发生什么。历史或许可以。以下是1995年以来每一次可比的行情。
2026年这轮下跌的最新位置
本页于2026年7月17日首次发布以来,这轮下跌先是加深,随后部分收复。SOX迄今的最低收盘价是2026年7月29日的10,447.49点,较6月22日的纪录高点低28.6%。指数在9月末回升至12,628.62点,随后又回落到2026年10月15日的11,581.22点——比峰值低20.9%,比7月低点高10.9%。由于指数尚未重新收于6月22日的纪录之上,这轮行情仍按进行中的熊市计算。按月看,指数7月下跌20.6%,8月上涨2.0%,9月上涨9.5%,10月截至15日下跌8.3%。见顶前的上涨中,2026年4月单月上涨38.4%,是2000年2月以来最大的月度涨幅。
| 指标 | 2026年这一轮(截至10月15日) | 12次已完结熊市的中位数 | 已完结中最温和的一次(2018) | 最深的一次(2000–02) |
|---|---|---|---|---|
| 顶点至谷底跌幅 | 目前−28.6% | ≈ −38% | ≈ −26% | ≈ −85% |
| 从顶点到低点的月数 | ~1(至7月29日) | ~9 | ~9 | ~31 |
| 从低点收复前高的月数 | 尚未收复 | ~12 | ~4 | ~183 |
| 收复峰值所需涨幅 | 以10月15日收盘计需+26.4% | — | — | — |
方法说明:2025–2026年的点位取自圣路易斯联储FRED数据序列的日收盘价,并与Yahoo Finance的^SOX历史数据交叉核对;本文引用的每一个日期,两者的收盘价完全一致。中位数根据下方参考表中12行已完结的行情计算。
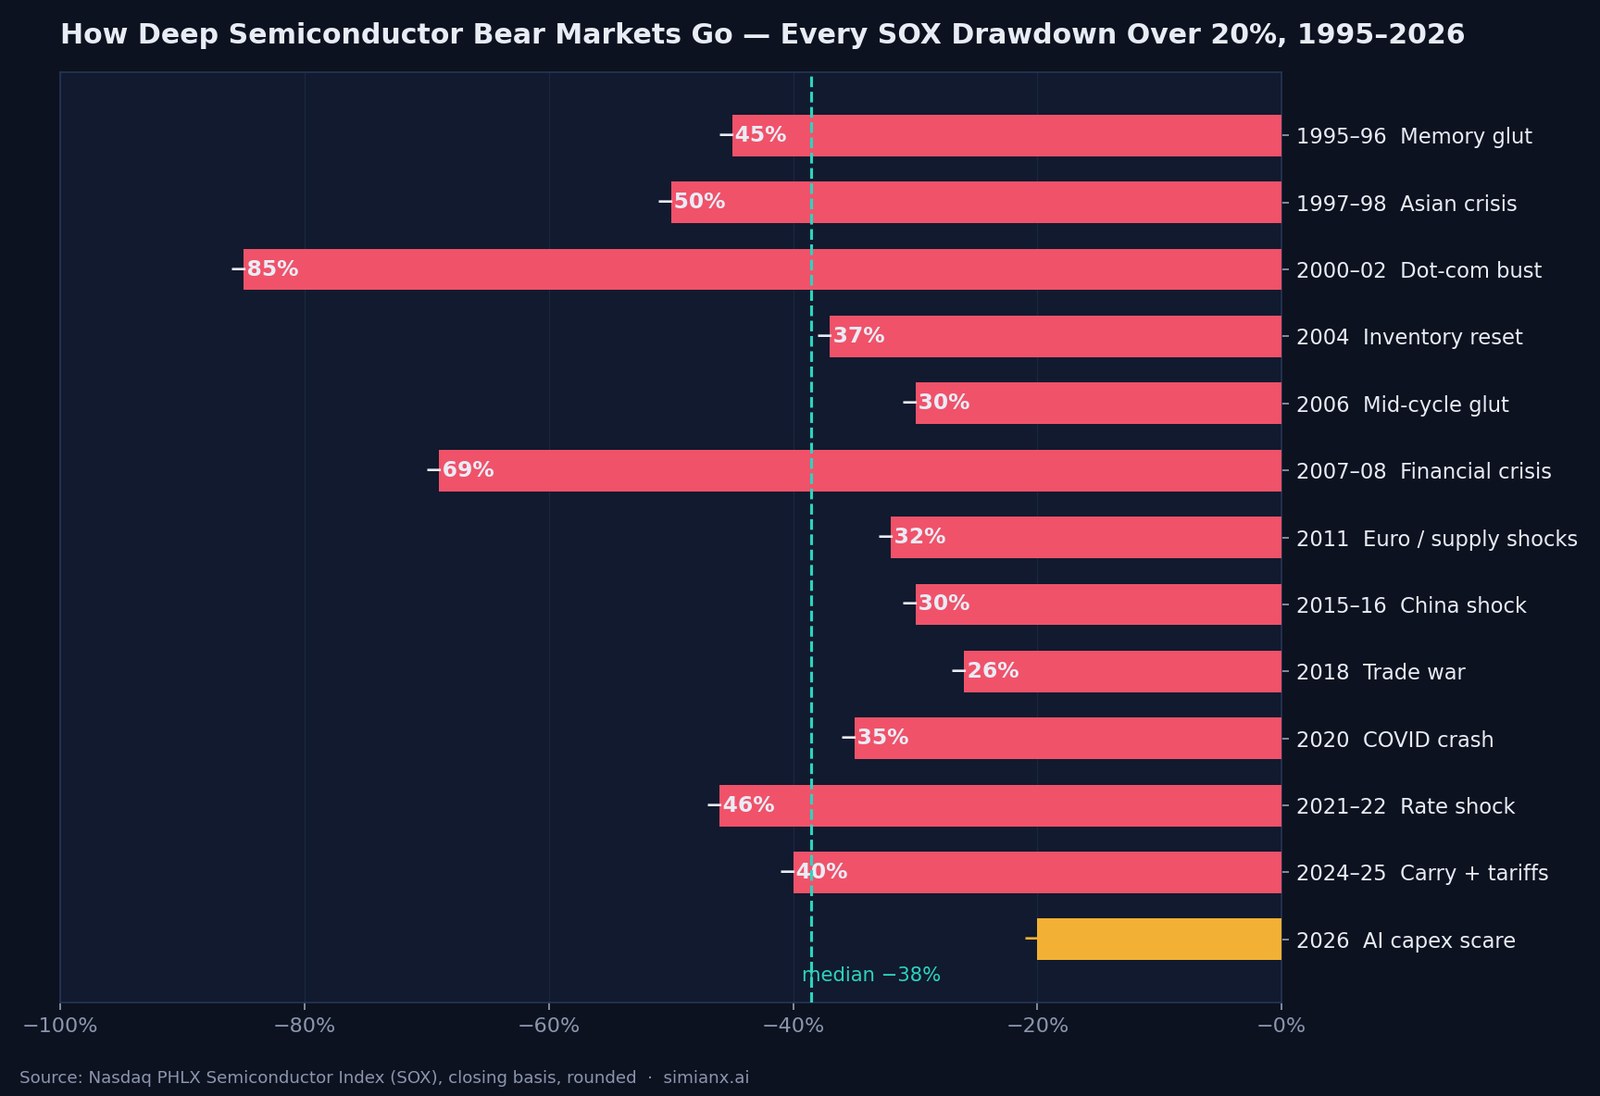
1995年以来的每一次SOX熊市:参考表
下表覆盖SOX按收盘价计算的每一次超过20%的顶点至谷底回撤。数字均为四舍五入,数据来源与注意事项见"方法与来源"一节。
| 行情 | 顶点 | 谷底 | 跌幅 | 下跌月数 | 收复前高月数 | 主要触发因素 |
|---|---|---|---|---|---|---|
| 1995–96 存储芯片过剩 | 1995年9月 | 1996年7月 | ≈ −45% | ~10 | ~9 | DRAM价格崩盘、PC库存积压 |
| 1997–98 亚洲金融危机 | 1997年8月 | 1998年10月 | ≈ −50% | ~14 | ~3 | 亚洲金融危机、存储芯片供过于求 |
| 2000–02 互联网泡沫破裂 | 2000年3月(≈1,362) | 2002年10月(≈209) | ≈ −85% | ~31 | ~183(≈15年) | 互联网与电信资本开支崩塌 |
| 2004 库存修正 | 2004年1月(≈560) | 2004年9月(≈352) | ≈ −37% | ~8 | ~118(≈10年) | 复苏后的库存调整 |
| 2006 周期中段过剩 | 2006年1月(≈560) | 2006年7月(≈390) | ≈ −30% | ~6 | ~90(≈8年) | 库存堆积、美联储收紧 |
| 2007–08 金融危机 | 2007年7月(≈549) | 2008年11月(≈171) | ≈ −69% | ~16 | ~62(≈5年) | 全球金融危机 |
| 2011 欧债/供应链冲击 | 2011年2月(≈474) | 2011年10月(≈323) | ≈ −32% | ~8 | ~21 | 欧元区危机、美国评级下调、日本地震与泰国洪水冲击供应链 |
| 2015–16 中国冲击 | 2015年6月(≈746) | 2016年2月 | ≈ −30% | ~8 | ~6 | 人民币贬值、智能手机见顶 |
| 2018 贸易战 | 2018年3月(≈1,446) | 2018年12月(≈1,069) | ≈ −26% | ~9 | ~4 | 中美关税、存储下行周期、挖矿GPU泡沫破裂 |
| 2020 新冠崩盘 | 2020年2月(≈1,980) | 2020年3月(≈1,287) | ≈ −35% | ~1 | ~4 | 疫情停摆冲击 |
| 2021–22 利率冲击 | 2021年12月(≈4,040) | 2022年10月(≈2,162) | ≈ −46% | ~10 | ~14 | 通胀与利率飙升、PC/存储下行、出口管制 |
| 2024–25 套息+关税 | 2024年7月(≈5,905) | 2025年4月(≈3,563) | ≈ −40% | ~9 | ~5 | 日元套息交易平仓、DeepSeek效率恐慌、2025年4月关税冲击 |
| 2026 AI资本开支恐慌 | 2026年6月(≈14,635) | 2026年7月(≈10,447),迄今最低收盘 | 目前≈ −29% | ~1 | 尚未收复(截至10月15日) | AI过度建设担忧、自研芯片竞争、存储预期重置 |
几点阅读说明。第一,2000年代中期的两条记录在点位上互相重叠:2004年1月约560点的高点在2006年1月几乎被原样重测,直到2014年才被真正突破——下文详述。第二,2024–25其实是一次回撤、两条腿:先是跌向2024年8月5日日元套息平仓日的24%–26%急跌,随后部分反弹,再一路滑向2025年4月的关税崩盘,低点较2024年7月峰值约低40%。第三,2026这一行按定义尚未完结;它之所以入表,是因为按Investopedia的定义,收盘价下跌20%是公认的熊市门槛。
半导体熊市究竟能跌多深?
跌幅分布虽宽,形态却清晰。十二次已完结的行情中,有九次的底部落在−26%到−50%之间。只有两次显著更深——2000–02年互联网泡沫破裂的约−85%,以及2007–08年金融危机的约−69%——而这两次都需要远超普通芯片周期的力量:前者是现代美国历史上最大估值泡沫的出清,后者是一场全球银行体系的崩塌。换句话说,一场"寻常"的半导体下行周期,历史上通常在−30%到−50%区间见底。
这个区间也远深于大盘的体验。作为对照,1929年以来标普500熊市的中位跌幅约为−34%——参见我们的姊妹参考表《1929年以来标普500的每一次熊市》——而SOX熊市的中位数是−38%,平均值接近−44%。在几乎每一次共同经历的行情中,芯片股都跌得比大盘更狠:2018年标普回落19.8%时SOX跌了约26%;2021–22年标普跌约25%时SOX几乎腰斩。高贝塔,是这个板块结构性成长故事的代价。
在7月29日的低点,2026年这轮下跌已达−28.6%:比已完结行情中最温和的一次(2018年的−26%)更深,但尚未达到−38%的中位数。这不是预测,而是基础概率。
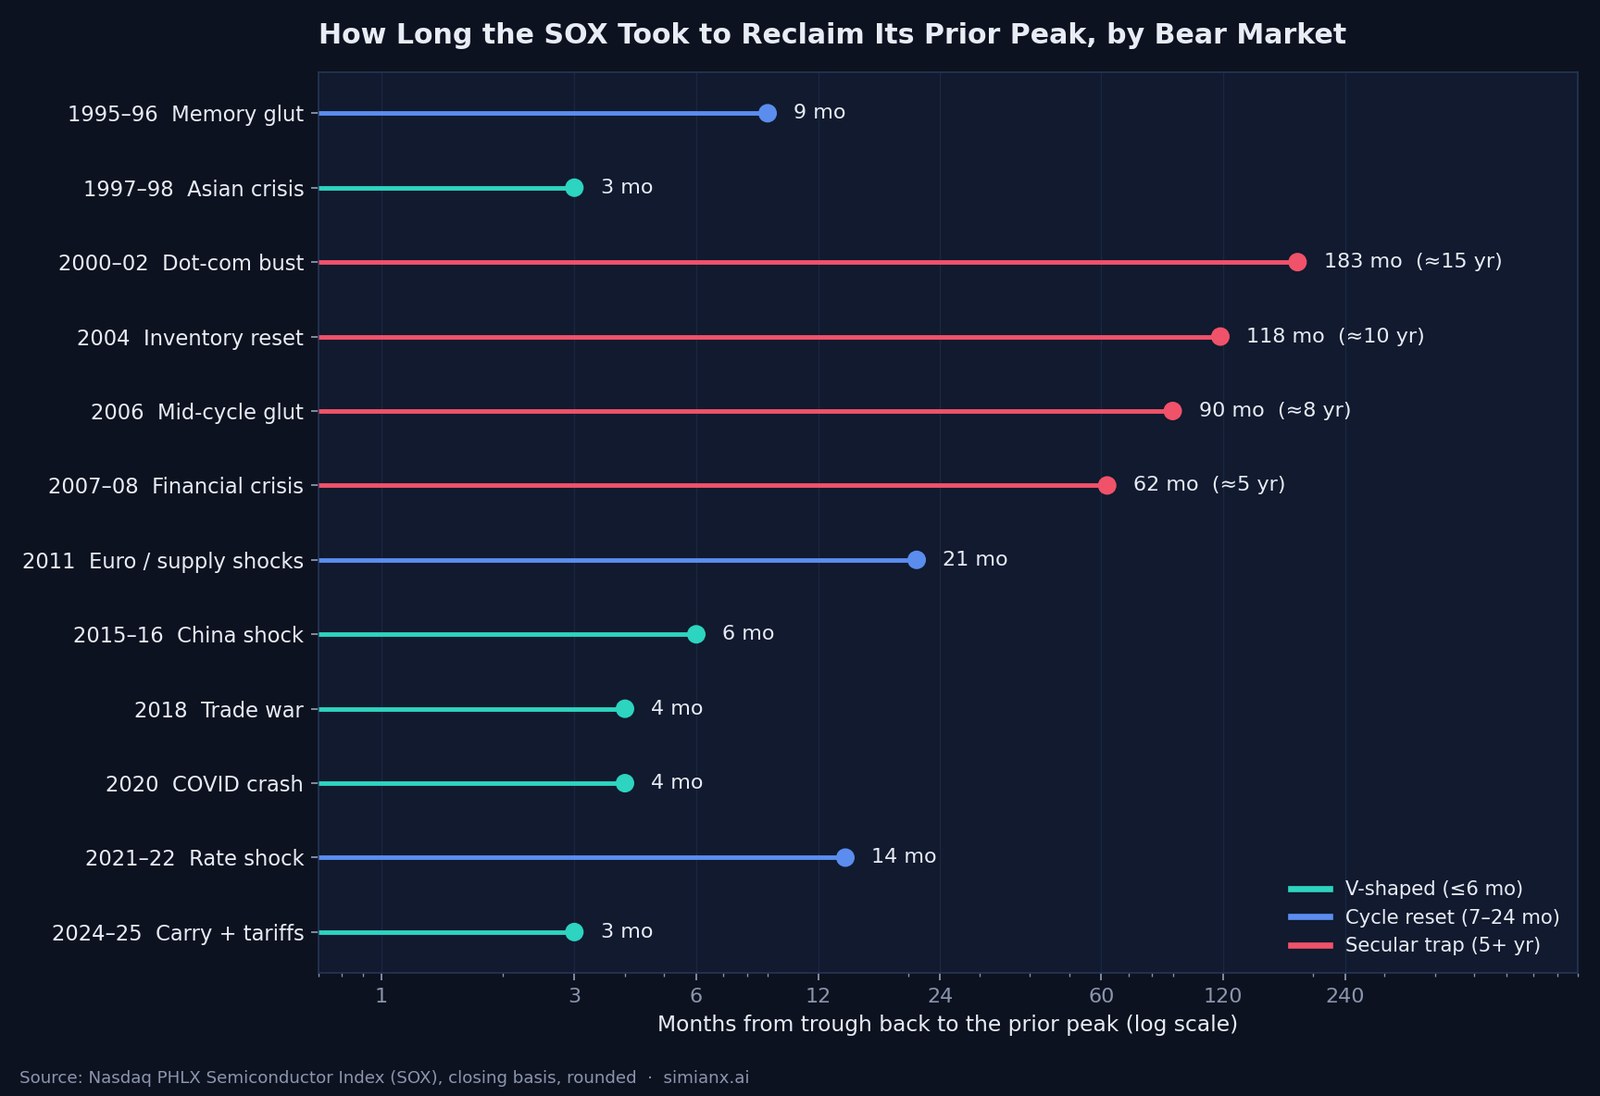
三种恢复形态:V型反转、周期重置、长期陷阱
深度只是故事的一半——另一半是资金会被困多久。表中的恢复时间可以干净地归入三种形态。
V型反转(六个月以内)。1998年10月亚洲金融危机的底部约三个月即被收复;2015–16、2018和2020的底部都在四到六个月内修复;2025年4月的关税崩盘约五个月后被抹平,指数于2025年9月10日收出新高。共同点在于:冲击来自芯片周期之外,需求从未真正断裂,政策或仓位迅速回摆。
周期重置(七至二十四个月)。1995–96年的存储芯片过剩(约九个月收复前高)、2011年(约二十一个月)以及2021–22年的利率冲击(约十四个月,2023年12月创出新高)都是货真价实的行业下行周期:库存必须出清、盈利必须见底,指数才能收复前高。
长期陷阱(五年以上)。有三次行情让投资者被套五年甚至更久。互联网泡沫破裂后,从2002年10月的谷底算起大约需要十五年——SOX直到延续至2018年1月的那轮上涨中,才真正站稳2000年3月约1,362点的前高,整个往返接近十八年。2007–08年的崩盘从底部算起花了约五年。而2000年代中期的高点则构成了它们自己的陷阱,值得单独一节。
失落的十年:2004–2014。这是表中最鲜为人知的事实:SOX于2004年1月见顶约560点,2006年1月几乎原样重测同一位置,2007年7月的高点549点仍低于2004年——此后直到2014年才真正站上2004年的峰值。在2004年1月顶部买入该指数的投资者,等了大约十年才解套,而这十年间全球半导体收入几乎翻倍。2000年代初的估值扩张实在跑得太远,市场花了十年的盈利增长才重新"长回"价格。这正是看空者所说的"AI过度建设"可能演变成的样子——不是崩盘,而是一段漫长而平坦的炼狱。
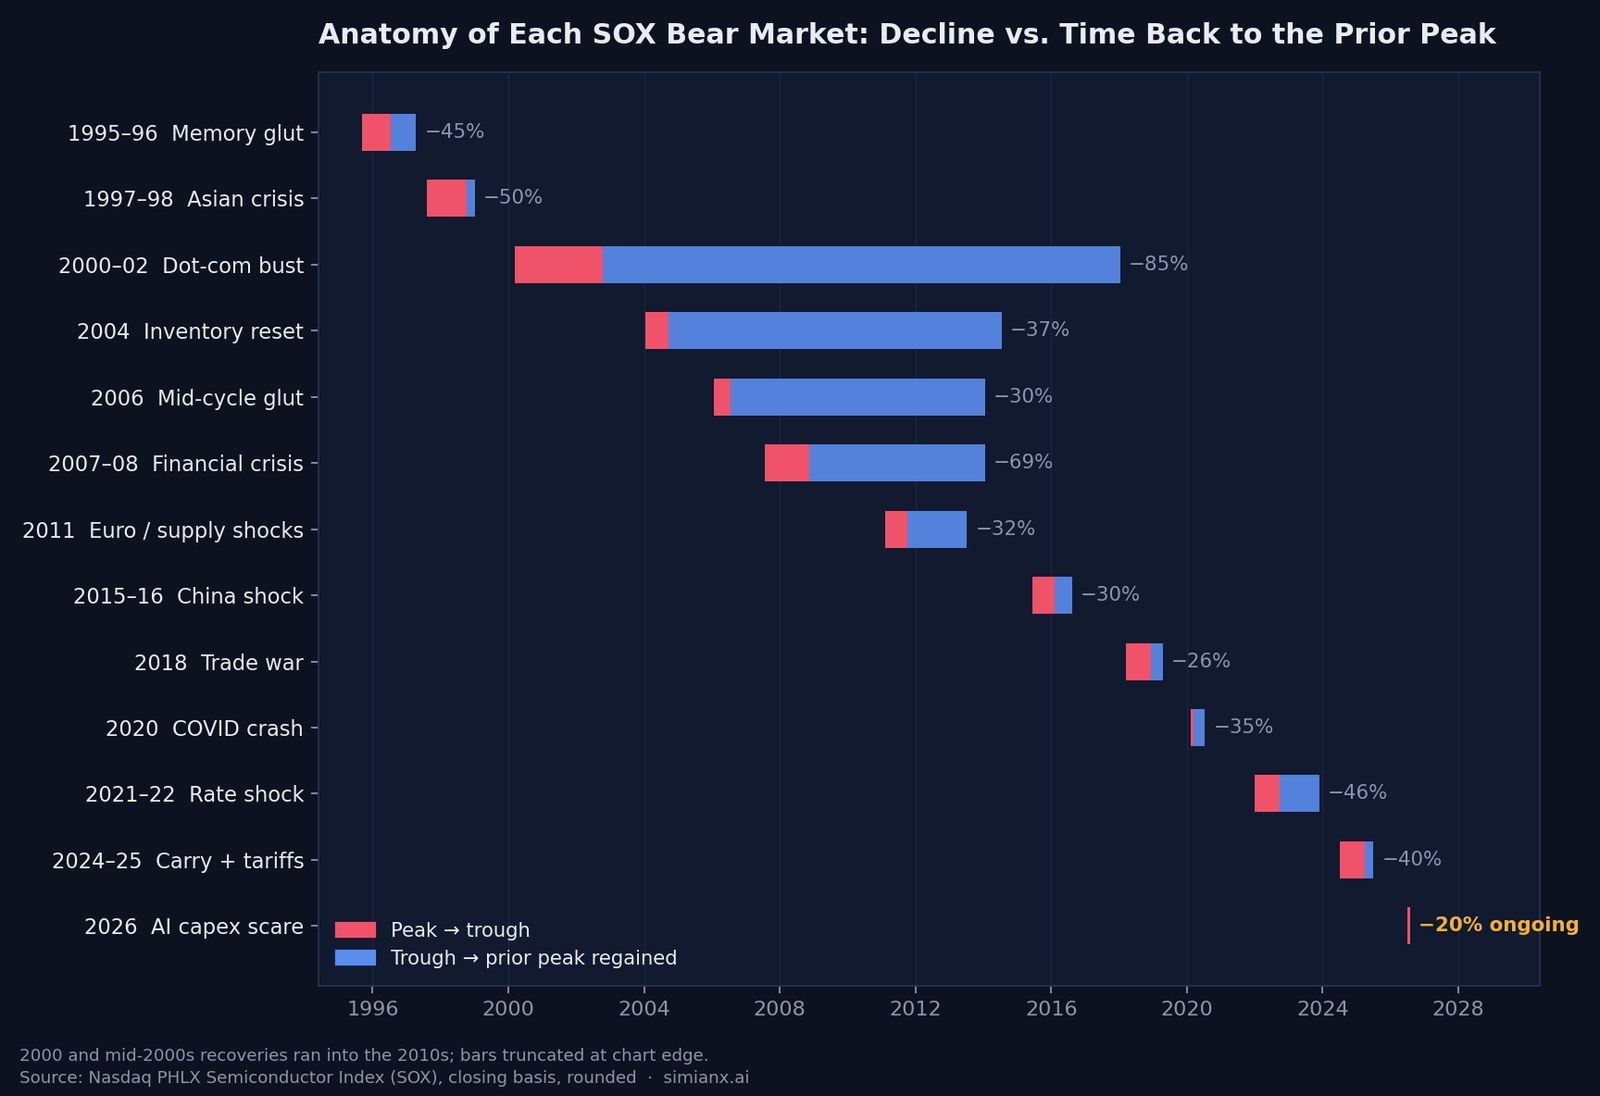
芯片熊市究竟由什么触发?
把十三次行情按主因归类,可以得到三种反复出现的原型——但需要说明,真实的周期通常至少混合了其中两种。
行业下行周期——1995–96、2004、2006、2015–16,以及2018年的存储那条腿。芯片厂商在旺盛需求中过度下单扩产,库存膨胀,价格崩裂。这一组的中位跌幅大致在−30%到−37%。它们是"正常"的半导体熊市,除2000年代中期那个陷阱之外,通常一两年内就能了结。
宏观与系统性冲击——1997–98、2007–08、2011、2020,以及2024–25的套息交易那条腿。芯片周期被远大于芯片本身的事件击中。跌幅随宏观事件的量级而变,从−32%(2011)到−69%(2008)不等,但一旦宏观冲击过去,这类行情的恢复往往是表中最快的,因为半导体需求本身从未断裂。
资本开支与投机泡沫破裂——2000–02、2021–22,以及(若空头是对的)2026。一场由芯片供货的科技投资热潮——2000年的电信与互联网建设、2021年的疫情数字化、今天的AI数据中心——事后被证明是需求前置或过度建设。这一类造成的损失最大:两个已完结的样本贡献了最深的崩盘(−85%)和表中最长的恢复之一。原因是结构性的:当客户的资本开支本身就是泡沫时,芯片的盈利和估值会一起坍缩。
这套分类法正是2026年7月这场争论如此重要的原因。仍在犹豫是否加息的美联储给盘面加了一层宏观滤镜,但核心分歧——超大规模云厂商的AI支出是否可持续——是第三类问题,而第三类在历史上的结局最差。乐观者的反驳是:2024–25年同样被定性为AI资本开支恐慌,结果在盈利持续超预期后以五个月的V型反转收场;而且与2000年3月不同,如今领头的AI芯片公司交易的是真实、已兑现的利润。韩国市场2026年2月的AI芯片清算则是同一场争论正在进行中的区域案例。
2026年更像2000、2018,还是2024?
把当前行情对照表格,有三个类比最为突出。
2000类比(空头剧本)。相似点:见顶前的垂直拉升(SOX在2000年3月前一年里大约翻倍,而2026年6月前十二个月上涨约180%)、创纪录的散户与动量资金参与度,以及资本开支泡沫式的触发因素。不同点:今天的旗舰芯片公司每年赚取数百亿美元自由现金流,AI建设主要由经营利润而非债务与股权融资买单。要出现85%级别的崩盘,需要2026年并不明显具备的估值与融资结构;我们对1929年以来每一次科技泡沫的比较,把这轮AI周期与2000年及更早的投机狂热放在一起对照。
2018类比(回调基准剧本)。一场政策叠加周期的回调:九个月跌约26%,宏观压力一解除便告终,四个月即完全收复。如果6月的峰值最终被证明是情绪顶而非盈利顶,2026年这轮行情最像它:痛苦、迅速,一年之内便被遗忘。
2024–25类比(近因记忆)。市场自己最新鲜的模板:一场AI相关恐慌叠加外部冲击,两条腿合计约40%的整轮回撤——然后在盈利兑现后,用五个月重回历史新高。锚定那段经历的交易者已被训练成逢跌就买;这本身就是一种风险——一旦资本开支数据令人失望,群体的剧本将是单边的。
诚实的答案是:类比无法在行情进行中被确认——它取决于未来两到四个季度陆续公布的超大规模云厂商资本开支指引与AI变现数据。历史能说的是:已完结的SOX熊市中位数为九个月内下跌38%,每一次已完结的行情跌幅都超过25%;而触发因素第一句就带"资本开支"的行情,理应比第一句带"关税"的行情享有更宽的误差区间。截至2026年10月15日,本轮行情的跌幅已与2018年相当,复苏却没有跟上:2018年指数在见底约四个月后就回到了前高,而2026年在7月29日低点过去两个半月后,距纪录高点仍差26.4%。
用AI跟踪一场进行中的回撤
参考表告诉你基础概率,却无法告诉你2026年7月最终会成为表中的哪一行。对于这个实时问题,我们选择把实验公开进行。SimianX的实时指挥室在个股上流式呈现多智能体AI分析——你可以对NVDA、AMD或MU发起实时会话,看指标、新闻与决策智能体实时辩论这场回撤。我们的自动驾驶公开每一笔AI交易及完整推理过程,这正是我们那篇《AI模型会在崩盘中恐慌性抛售吗》研究背后的数据集。至于下行环境的系统性视角,回撤预警框架一文解释了智能体监控的各类预警信号。这张表的基础概率,加上这些工具的实时证据,胜过其中任何单独一项。
方法与来源
入表标准为PHLX半导体指数(SOX)按收盘价计算、跌幅达到或超过20%的顶点至谷底行情,时间范围从该指数1995年的第一个完整周期到2026年10月15日。指数点位为四舍五入后的收盘值;跌幅、持续时间与恢复时间同样经过四舍五入并标注为近似值——不同数据商的日收盘序列可能让个别数字相差一两个点,且1990年代的数值早于Nasdaq现行的指数数据源。恢复时间从谷底日期起算,至指数首次稳定收于前高上方为止;对于相互重叠的2000年代中期两次行情(2004与2006),恢复时间统一计至2014年同时突破两个前高的那次上攻。历史点位已与Nasdaq的SOX指数页面、圣路易斯联储FRED数据序列以及同期媒体报道交叉核对,包括CNBC的2026年7月市场报道。2026年的数字依据FRED与Yahoo Finance截至2026年10月15日的日收盘数据,后续会发生变化;本页将该行情视为进行中。本表是我们市场历史参考专题的一部分。本文不构成任何投资建议——它只是一份历史参考。
常见问题
什么样的下跌算半导体熊市?本表采用惯例门槛:PHLX半导体指数从收盘高点下跌至少20%。10%–20%的下跌属于回调。SOX经历过的回调远比熊市多,包括2010年约−22%、以及2024年8月单独那条腿的约−24%,它们不在表中单独成行。
芯片股现在处于熊市吗?按20%的定义,是的。2026年10月15日,SOX收于11,581.22点,比2026年6月22日14,634.72点的纪录低20.9%。迄今最低收盘价是7月29日的10,447.49点,跌幅28.6%。只有当指数重新收于6月的纪录之上,这轮行情才算结束。
2026年之前最近的一次半导体熊市是哪一次?2024–25年那一轮。SOX从2024年7月10日的5,904.54点收盘跌到2025年4月8日的3,562.94点,跌幅约40%,分为两条腿:2024年8月的日元套息交易平仓,以及2025年4月的关税冲击。指数于2025年9月10日收出新高,距低点约五个月。
历史上最惨烈的半导体崩盘是哪一次?互联网泡沫破裂。SOX从2000年3月约1,362点的峰值跌至2002年10月约209点的谷底,跌幅约85%,并且从底部算起花了约十五年才真正收复前高。
芯片熊市一般持续多久?已完结行情从顶到底的中位耗时约九个月,从谷底爬回前高的中位耗时约一年。极差很大:快至一个月见底、四个月收复(2020),慢至三十一个月见底、十五年收复(2000–02)。
半导体股从40%级别的崩盘中能恢复得多快?表中最快的深度恢复是2024–25年:下跌约40%之后,随着AI相关盈利持续增长,指数在2025年4月低点后约五个月便重返新高。2021–22年下跌46%之后,收复前高用了大约十四个月。
延伸阅读
- 台积电2026年Q3财报后股价为何下跌:历次财报反应一览
- 1929年以来标普500的每一次熊市——大盘版姊妹参考表。
- 1929–2022年每次熊市的恢复耗时——芯片板块之外的恢复时间。
- 2026年半导体股为何下跌——本轮退潮的逐周解剖。
- Meta的过剩AI算力能带来收入吗?——点燃导火索的那篇报道。
- 1983年以来美联储的每一轮加息周期——芯片周期之上的宏观滤镜。
- AI模型会在崩盘中恐慌性抛售吗?——31个交易机器人在真实回撤中的表现。
- 1929年以来每一次科技泡沫:对照2026年AI周期参考表——AI周期与2000年及更早的投机狂热对比。
- AI资本开支2026:五大科技巨头烧掉96%的经营现金流——支撑芯片需求的超大规模云厂商支出。
- 市场历史——我们全部的长期市场参考表。
想浏览我们全部的数据参考,请访问故事索引;或在实时AI分析中把这张表用起来——套餐详情见定价页。