作者:Marcus Reeve
2026年11月5日美股大跌:原因、数据与需要关注的点位
2026年11月5日星期四,美国中期选举后的第二个交易日,S&P 500 下跌 4.4%,收于 7,353.73,把前一天 +1.58% 的选后涨幅全部吐回,还多跌了一截。半导体领跌:VanEck 半导体 ETF(SMH)下跌 11.2%,Nvidia、AMD、Micron 和 Qualcomm 的跌幅在 9% 至 17% 之间。Cboe 波动率指数(VIX)跳涨 69.7%,收于 28.18。本文记录当天发生了什么、当日报道指出的催化因素、这次下跌与1950年以来每次中期选举以及每次同等规模单日下跌相比处于什么位置、SimianX 的 AI 研究委员会对这轮抛售中心的四只股票给出了什么结论,以及接下来需要关注的日期和价格点位。
简要回答: 11月5日的下跌是一场由中期选举结果触发的 AI 基础设施抛售。投资者担心,民主党掌控的国会,加上竞选时反对数据中心的民主党州长,可能放慢 AI 数据中心的建设。Qualcomm 疲弱的业绩指引又给芯片股加了一层压力。这是至少自1950年以来,中期选举后第二个交易日的最大跌幅。此前最差的一次是2002年的 −2.3%。
结果(截至美东时间2026年11月4日凌晨1:50): 民主党赢得参议院和众议院两院控制权,AP 和 NBC News 已宣布这一结果。据 AP 截至美东时间凌晨1:30的统计,民主党从共和党手中夺得7个参议院席位和16个众议院席位。自2027年1月3日起,国会将不再完全由白宫所在的政党掌控。
中期选举后的长期规律,请参阅美股中期选举年规律全解析:1950–2026年完整参考数据表。本文只讲一天,即11月5日,以及类似的一天之后通常会发生什么。
2026年11月5日发生了什么:收盘数据
| 市场 | 11月3日收盘(选举日) | 11月4日收盘 | 11月5日收盘 | 11月5日涨跌 |
|---|---|---|---|---|
| S&P 500 | 7,568.92 | 7,688.62 | 7,353.73 | −4.4% |
| 纳斯达克综合指数 | 25,372.01 | 25,736.51 | 24,315.00 | −5.5% |
| 道琼斯工业平均指数 | 51,786.72 | 53,356.12 | 51,523.06 | −3.4% |
| 罗素2000 | 2,812.45 | 2,856.95 | 2,729.89 | −4.4% |
| VIX | 20.83 | 16.61 | 28.18 | +69.7% |
| VanEck 半导体 ETF(SMH) | 518.52 | 504.27 | 447.73 | −11.2% |
这一天跌得有多重,要看它从哪里起跌。11月4日星期三,S&P 500 上涨1.58%,在1950年以来20次中期选举次日中排第4。VIX 回落至16.61。选后首日的完整反应及历史对比,见2026年中期选举后美股反应:选后首日对比1950年以来历史。到星期四收盘,指数相对选举日收盘价7,568.92的变化为 −2.8%,选后反弹已全部抹去。S&P 500 收盘比2026年10月6日的历史收盘高点7,818.93低 5.9%。美联社(AP)报道,S&P 500 的所有板块全部下跌。Yahoo Finance 的 Jared Blikre 指出,纳斯达克综合指数开盘后只用了六分钟,就抹去了整段选后涨幅。
股票以外的市场呈现避险特征。10年期美债收益率从周三晚间的4.90%降至4.83%(AP),而选举当晚为4.95%,上个月一度高于5.30%。黄金上涨:12月期货一度触及每盎司4,155.80美元,为10月22日以来最高(CNBC)。布伦特原油上涨2.6%,至每桶97.11美元,收复了前一天近9%跌幅的一部分;前一天的下跌源于伊朗战争降温的预期升温(AP)。比特币随股市下跌约5%(Yahoo Finance)。
美股为什么下跌:四个催化因素,逐一注明出处
1. 中期选举结果被解读为数据中心风险。 周三,市场把民主党大胜视为选举不确定性的终结;周四,市场开始为政策风险定价。CNBC 报道,投资者担心民主党掌控国会后可能加强对 AI 数据中心建设的监管,民主党在州长选举中的胜利又增加了州一级更严格审查的可能。在得克萨斯州,民主党人 Gina Hinojosa 击败州长 Greg Abbott,她在竞选中主张立即暂停该州的数据中心建设(CNBC)。CNBC 还提到参议员 Bernie Sanders 呼吁全国暂停数据中心建设,以及多个州的投票结果对 AI 快速扩张投了反对票。美联社的表述相同:选举结果提高了政府暂停数据中心建设的可能性,这可能意味着 AI 芯片采购减少、电力需求下降(AP)。早在周三,富国银行(Wells Fargo)的 Ohsung Kwon 就称民主党获胜可能是 AI 交易的“左尾事件”。这一担忧背后的法案与各州措施,详见美国要禁止AI吗?不会:判刑20年的超级智能法案原文解读。
2. Qualcomm 的业绩指引。 Qualcomm 于11月4日盘后公布业绩。其第四财季业绩略好于预期,但展望不及预期:第一财季调整后每股收益指引为2.15至2.35美元,市场一致预期为2.27美元;手机芯片销售额下降26%,至51.4亿美元,低于 StreetAccount 预估的52.1亿美元。CNBC 称,内存成本上涨迫使智能手机提价,打击了需求(CNBC)。Qualcomm 股价当日收盘涨跌幅为 −9.5%。内存成本挤压直接影响手机供应链,而它恰好落在整个芯片板块已经在被抛售的这一天。
3. 昂贵的资金遇上昂贵的扩建。 美联社指出,几个月来 AI 股票一直随着“高借贷成本可能放慢新数据中心建设”的担忧而波动。美联储目标区间为3.75%至4.00%,周四期货市场仍定价12月加息概率为70.1%,低于周三的82.7%(CME FedWatch,据 CNBC)。deVere Group 首席执行官 Nigel Green 表示,AI 扩建所需的电力、水、土地和债务融资“突然显得不那么确定了”(Proactive)。背景见AI Capex 2026:大型科技公司已把96%的现金流投入资本开支:当支出已接近现金流上限,任何额外的政策成本最终都会落到融资上。
4. 仓位与拥挤交易。 芯片板块在周四之前就已走弱。周三 S&P 500 上涨时,SMH 却下跌2.7%,Micron、Arm、CoreWeave、GE Vernova 和 Vistra 也都在指数上涨的那天收跌。周四是资金撤离 AI 基础设施的第二波,并非晴天霹雳。CNBC 报道,iShares 半导体 ETF(SOXX)的每一只成分股跌幅都超过6%。同样的走势也出现在亚洲:韩国 Kospi 下跌5.3%,日本日经225指数下跌1.8%(AP)。我们此前关于这一机制的文章AI 动量退潮2026:半导体股为何下跌描述的正是这种模式。
哪些不是原因。 当天的经济数据并不差。首次申领失业救济人数为18.9万,预期为19.7万;第三季度生产率增长3.6%,预期为2.9%,单位劳动力成本下降0.7%(CNBC)。美债收益率是下降而非上升。没有单一的宏观冲击。这是一次足以拖累整个指数的板块性重新定价。
哪些板块和个股领跌
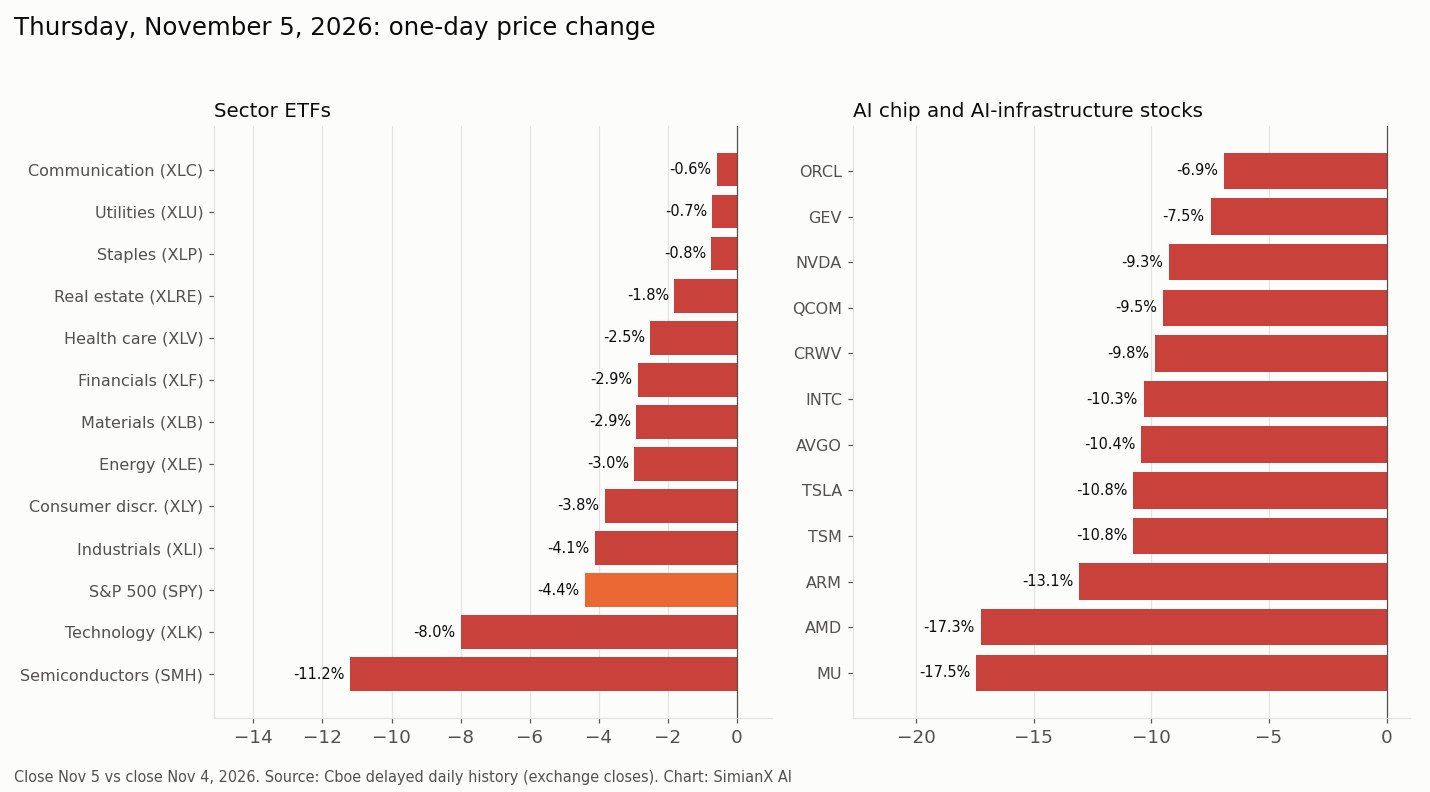
| 板块 ETF | 11月5日涨跌 | 相对 S&P 500 |
|---|---|---|
| 半导体 (SMH) | −11.2% | −6.9 |
| 科技 (XLK) | −8.0% | −3.6 |
| S&P 500 基准 (SPY) | −4.4% | — |
| 工业 (XLI) | −4.1% | +0.2 |
| 可选消费 (XLY) | −3.8% | +0.5 |
| 能源 (XLE) | −3.0% | +1.4 |
| 原材料 (XLB) | −2.9% | +1.4 |
| 金融 (XLF) | −2.9% | +1.5 |
| 医疗保健 (XLV) | −2.5% | +1.9 |
| 房地产 (XLRE) | −1.8% | +2.5 |
| 必需消费 (XLP) | −0.8% | +3.6 |
| 公用事业 (XLU) | −0.7% | +3.6 |
| 通信服务 (XLC) | −0.6% | +3.8 |
| 股票 | 11月4日涨跌 | 11月5日涨跌 | 11月5日收盘 |
|---|---|---|---|
| Micron (MU) | −7.0% | −17.5% | 656.39 |
| AMD | +1.0% | −17.3% | 404.40 |
| Arm (ARM) | −5.3% | −13.1% | 166.72 |
| TSMC (TSM) | −2.2% | −10.8% | 353.10 |
| Tesla (TSLA) | −3.3% | −10.8% | 343.69 |
| Broadcom (AVGO) | −2.0% | −10.4% | 291.53 |
| Intel (INTC) | −3.8% | −10.3% | 52.25 |
| CoreWeave (CRWV) | −9.9% | −9.8% | 43.66 |
| Qualcomm (QCOM) | +5.3% | −9.5% | 156.75 |
| Nvidia (NVDA) | −3.2% | −9.3% | 181.60 |
| GE Vernova (GEV) | −9.3% | −7.5% | 770.51 |
| Oracle (ORCL) | −1.9% | −6.9% | 115.16 |
| Meta (META) | +1.4% | −4.0% | 605.08 |
| Microsoft (MSFT) | +6.7% | −3.6% | 535.93 |
| Alphabet (GOOGL) | +3.2% | −2.2% | 282.57 |
| Amazon (AMZN) | +6.1% | −2.2% | 260.21 |
| Apple (AAPL) | +5.3% | −1.5% | 344.17 |
| AppLovin (APP) | +10.7% | +31.0% | 356.10 |
排序本身就说明了问题。SMH 下跌 11.2%,是其自 2020年3月16日 以来最大的单日跌幅(Cboe 日线历史从2004年开始)。通信服务、公用事业和必需消费跌幅最小,半导体、科技和工业跌幅最大。可选消费跌幅接近大盘,是因为其最大权重股之一 Tesla 大跌;Yahoo Finance 引述 Yorkville Ives & Co. 的 Dan Ives 的观点,警告 SpaceX 与 Tesla 合并面临更艰难的监管之路。最大的软件和平台公司(Microsoft、Alphabet、Amazon、Apple)在领涨周三之后,周四跌幅小于指数。这与 CNBC 报道的一种观点一致:新建数据中心减少,可能提升现有产能的价值,并减轻最大买家的支出负担。当天少数上涨的股票都源于公司自身因素:AppLovin 在营收和利润超出预期、并将回购计划扩大至最高36亿美元后上涨约 31%(AP)。
一张爆红的“AI 验尸报告”图,用收盘价逐一核对
11月5日,一张在中文社交媒体上流传的图片按10月28日收盘至11月5日收盘的涨跌幅给美国 AI 股排名,把卖设备的供应商归为“被拖出去枪毙”,把花钱建数据中心的公司归为“无罪释放”。它的论点是:花钱建数据中心的公司扛住了,卖芯片、内存、存储和服务器给它们的公司被打垮了。我们用交易所收盘价重新计算了每一个数字:Cboe 官方收盘价,并与 Yahoo Finance 交叉核对,11月5日的收盘价取自当天收盘之后。图中23个数字与我们的结果全部吻合,误差都在0.1个百分点以内。
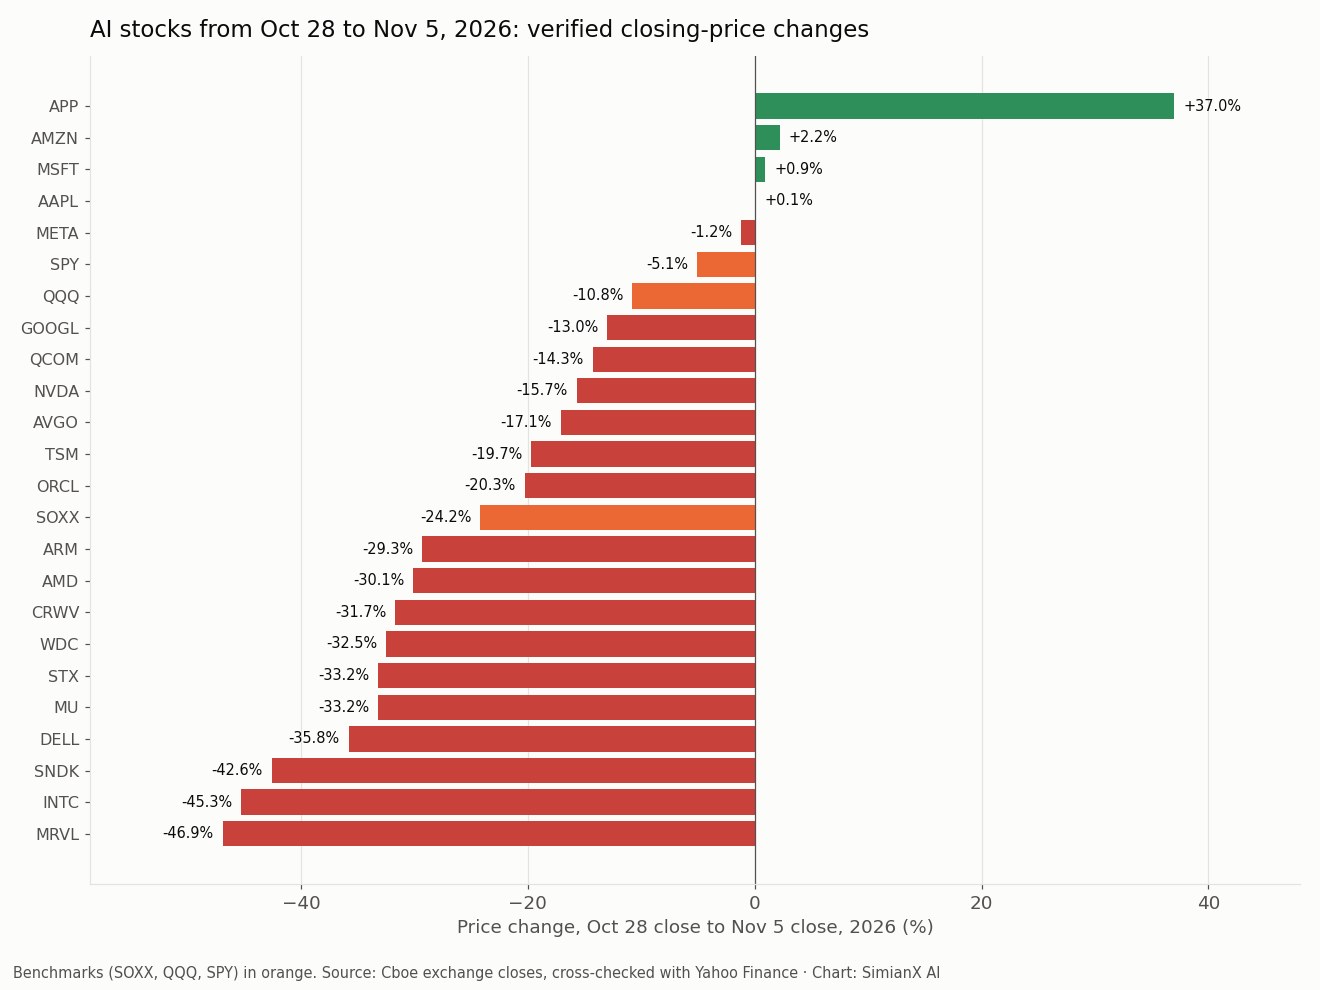
| 代码 | 图中数字 | 核实值(10月28日 → 11月5日) | 差异 |
|---|---|---|---|
| MRVL | −46.9% | −46.9% | 0.0 |
| INTC | −45.3% | −45.3% | 0.0 |
| SNDK | −42.6% | −42.6% | 0.0 |
| DELL | −35.8% | −35.8% | 0.0 |
| MU | −33.2% | −33.2% | 0.0 |
| STX | −33.2% | −33.2% | 0.0 |
| WDC | −32.5% | −32.5% | 0.0 |
| CRWV | −31.7% | −31.7% | 0.0 |
| AMD | −30.1% | −30.1% | 0.0 |
| ARM | −29.3% | −29.3% | 0.0 |
| TSM | −19.7% | −19.7% | 0.0 |
| AVGO | −17.1% | −17.1% | 0.0 |
| NVDA | −15.7% | −15.7% | 0.0 |
| QCOM | −14.3% | −14.3% | 0.0 |
| GOOGL | −13.0% | −13.0% | 0.0 |
| APP | +37.0% | +37.0% | 0.0 |
| AMZN | +2.2% | +2.2% | 0.0 |
| MSFT | +0.9% | +0.9% | 0.0 |
| AAPL | +0.1% | +0.1% | 0.0 |
| META | −1.2% | −1.2% | 0.0 |
| SOXX | −24.2% | −24.2% | 0.0 |
| QQQ | −10.8% | −10.8% | 0.0 |
| SPY | −5.1% | −5.1% | 0.0 |
| ORCL | — | −20.3% | — |
数字站得住,论点只站得住一半。12只供应商股票(NVDA、AMD、MU、AVGO、TSM、MRVL、INTC、ARM、DELL、STX、WDC、SNDK)平均下跌31.8%,同期 SOXX 为 −24.2%,QQQ 为 −10.8%,SPY 为 −5.1%。五家最大的花钱方(MSFT、AMZN、GOOGL、META、ORCL)平均为 −6.3%,但这个平均数掩盖了分化:Microsoft(+0.9%)、Amazon(+2.2%)和 Meta(−1.2%)基本持平,而 Alphabet 下跌13.0%,图中没有列出的 Oracle 下跌20.3%,跌幅超过 TSMC。“花钱的被放过”只适用于五家中的三家。
AppLovin 的 +37.0% 不能算作 AI 支出逻辑的证据。几乎全部涨幅出现在11月5日,即公司公布超预期的第三季度业绩并扩大回购后的第二天(AP):该股10月28日至11月4日只涨了4.5%,11月5日一天就涨了31.0%。
几只波动最大的股票在这段时间内都有消息。Qualcomm 疲弱的指引在11月4日发布(CNBC)。AMD 在11月3日公布业绩,数据中心营收接近翻倍(CNBC),但在这段时间内仍下跌30.1%。CNBC 将10月29日描述为纳斯达克自6月以来最差的一天,投资者大举抛售科技股(CNBC)。跌幅最大的四只股票 Marvell、Intel、Sandisk 和 Dell,我们在可靠报道中没有找到这些日期内的公司层面催化因素。它们的走势与内存、存储和 AI 硬件的整体抛售一致,我们不把它们归因于单一原因。推动11月5日下跌的数据中心政策之争,见美国要禁止AI吗?不会:判刑20年的超级智能法案原文解读。
1950年以来中期选举后最差的第二个交易日
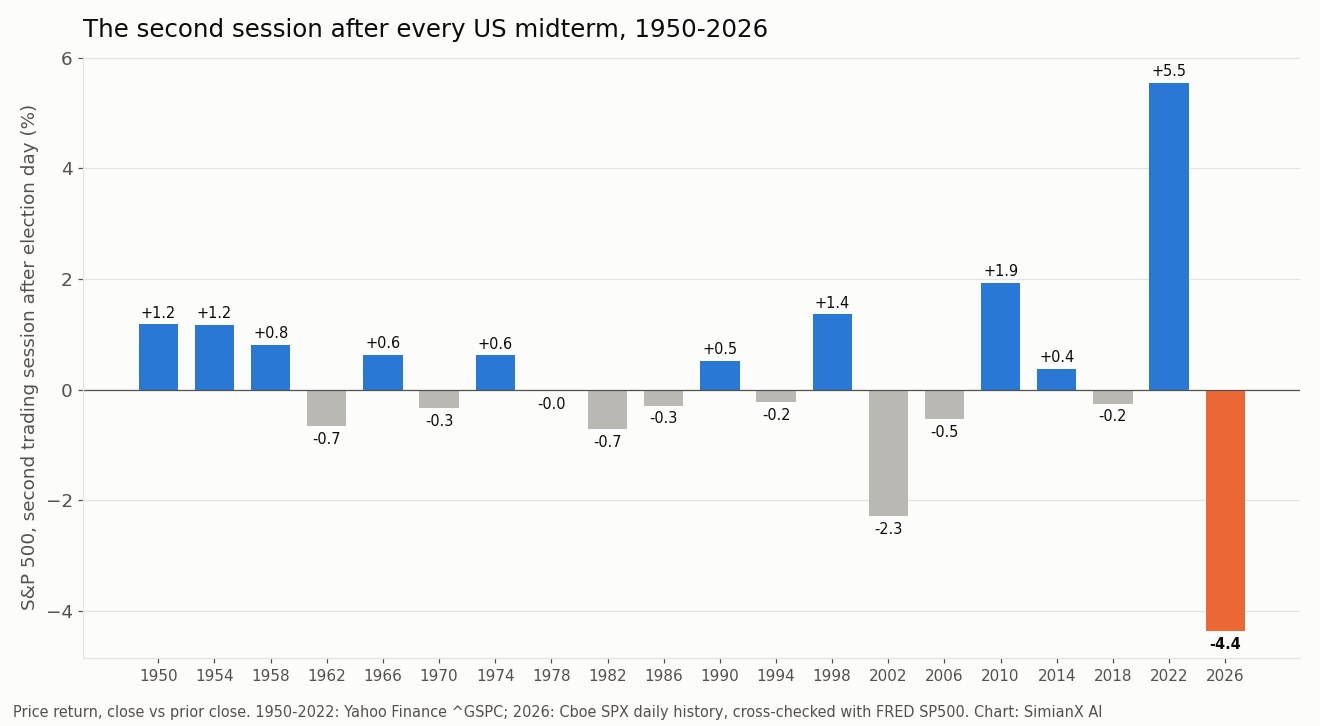
选举次日上涨是中期选举常见的规律,我们在中期选举后 VIX和中期选举后纳斯达克两篇参考文章中有详细数据。第二个交易日则没有这种倾向。在1950年至2022年的19次中期选举中,第二个交易日平均上涨 +0.46%,10次上涨、9次下跌。2026年之前,最差的一次是2002年11月7日的 −2.3%。
| 中期选举 | 次日(D+1) | 第二个交易日(D+2) | D+2之后21个交易日 |
|---|---|---|---|
| 1950 | +1.0% | +1.2% | −0.4% |
| 1954 | +2.0% | +1.2% | +5.9% |
| 1958 | +0.9% | +0.8% | 0.0% |
| 1962 | +0.6% | −0.7% | +6.8% |
| 1966 | +0.8% | +0.6% | +1.4% |
| 1970 | +0.2% | −0.3% | +6.9% |
| 1974 | −0.5% | +0.6% | −12.8% |
| 1978 | +0.6% | 0.0% | +2.8% |
| 1982 | +3.9% | −0.7% | −0.1% |
| 1986 | +0.2% | −0.3% | +2.2% |
| 1990 | −1.8% | +0.5% | +6.9% |
| 1994 | −0.1% | −0.2% | −3.2% |
| 1998 | +0.7% | +1.4% | +4.7% |
| 2002 | +0.9% | −2.3% | −1.2% |
| 2006 | +0.2% | −0.5% | +2.5% |
| 2010 | +0.4% | +1.9% | +0.2% |
| 2014 | +0.6% | +0.4% | +1.4% |
| 2018 | +2.1% | −0.3% | −6.1% |
| 2022 | −2.1% | +5.5% | +0.9% |
| 2026 | +1.6% | −4.4% | 不适用 |
有两点值得注意。第一,2026年是表中唯一一个 D+1 涨超1%、D+2 跌超2% 的年份。最接近的形态是2018年:先 +2.1%,再 −0.3%,随后在2018年第四季度抛售中一个月下跌6.1%。第二,D+2 的走势对之后的行情几乎没有指示意义:2002年 −2.3% 之后的21个交易日为 −1.2%,2022年 +5.5%(由温和的 CPI 数据推动,而非选举)之后仅为 +0.9%。应把11月5日的走势理解为对 AI 政策风险的表态,而不是中期选举周期信号。我们1950–2026年数据表中的中期选举年季节规律是12个月的平均值,一天的走势不会把它推翻。
11月5日的跌幅放在历史中:每一次可比的 S&P 500 下跌
在11月5日之前,自1950年1月以来,S&P 500 共有 45 个交易日的跌幅至少与周四的 4.4% 一样大。这使周四落在所有交易日中最差的约 0.2% 之内。上一次出现这样的跌幅是 2025年4月4日 (−6.0%)。最大单日跌幅的完整排名见美股单日最大跌幅排行:标普500最惨的20个交易日与后续走势,纳斯达克的对应数据见纳斯达克最惨交易日。
之后通常会怎样?我们选取1950年以来 S&P 500 每一个跌幅达到或超过3%的交易日,并且在任意21个交易日的窗口内只保留第一个,这样像2008年那样的崩盘只计一次,而不是14次。最终得到63个样本。
| −3% 交易日之后(1950–2025年,n = 63) | S&P 500 收益率中位数 | 上涨样本占比 |
|---|---|---|
| 下一个交易日 | +0.3% | 38/63 |
| 1周(5个交易日) | −0.3% | 29/63 |
| 1个月(21个交易日) | +0.8% | 36/63 |
| 3个月(63个交易日) | +6.1% | 44/63 |
| 12个月(252个交易日) | +16.6% | 49/63 |
| 近期 −3% 样本 | 跌幅 | 之后1个月 | 之后3个月 |
|---|---|---|---|
| 2020-03-27 | −3.4% | +12.7% | +18.4% |
| 2020-06-11 | −5.9% | +5.1% | +11.2% |
| 2020-09-03 | −3.5% | −1.3% | +6.1% |
| 2020-10-28 | −3.5% | +11.2% | +13.5% |
| 2022-04-29 | −3.6% | 0.0% | −0.3% |
| 2022-06-13 | −3.9% | +1.1% | +4.9% |
| 2022-08-26 | −3.4% | −10.1% | −0.8% |
| 2025-04-03 | −4.8% | +4.7% | +15.4% |
这张表说明两件事。在一周和一个月的维度上,大跌之后近乎抛硬币:一周收益率中位数基本持平,一个月中位数也很小。在三个月和十二个月的维度上,概率明显偏向上涨。例外集中在真正的熊市(2000–2002年、2008年、2020年初),那时第一个 −3% 交易日是开始而不是结束。2026年11月这次是一次性冲击还是更长下跌的第一段,取决于数据中心问题会不会变成盈利问题,这也是下文那些日期重要的原因。
“先大涨、后大跌”形态。 某个交易日上涨至少1.5%、下一个交易日下跌至少3%,这种组合在1950年至2025年间出现过24次。其中大多数处于高波动时期:1987年10月、2008年、2020年3月和2022年熊市。2026年之前最近的两次是2022年5月(之后一个月 S&P 500 下跌6.3%)和2025年4月10日,即关税暂停大涨后的第二天(之后一个月上涨10.9%)。这种形态说明市场失去了锚,但并不决定方向。
VIX 跳涨:1990年以来最大的几次之一
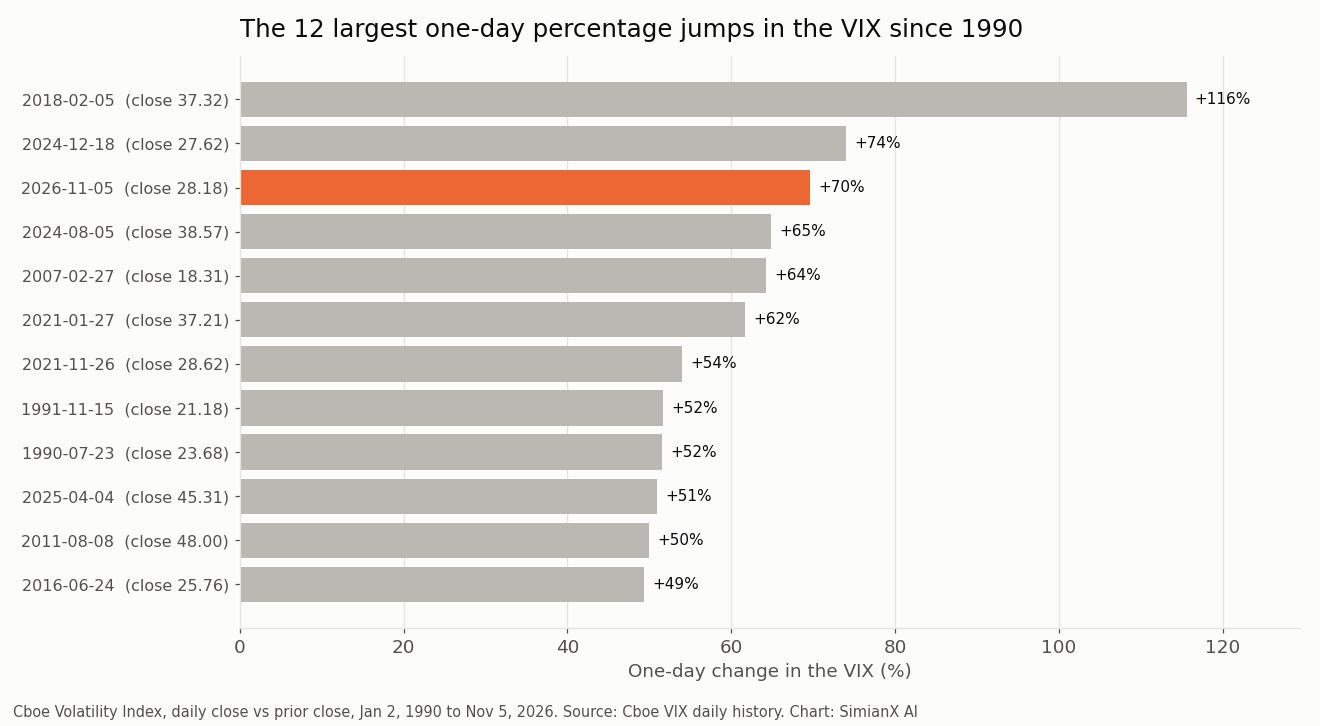
VIX 从16.61升至 28.18,单日涨幅 69.7%。在 Cboe 自1990年1月2日开始的日线历史中,只有 2 个交易日的单日涨幅更大,最近一次是 2024年12月18日。Yahoo Finance 的 Grace O'Donnell 称这是两年多来最大的单日跳涨。VIX 起点越低,百分比涨幅越大,而16.61正是低位:2018年2月5日(“Volmageddon”)VIX 从约17翻了一倍多,2024年12月18日美联储会议偏鹰后上涨74%。这两次都没有成为熊市的起点,之后都经历了几周震荡,波动率才平静下来。更多背景见VIX 飙升史:1990年以来每一次主要波动率飙升和我们的中期选举后 VIX 参考。
SimianX 的 AI 研究委员会如何看 NVDA、AMD、MU 和 QCOM
在抛售进行期间,我们用 SimianX 自己的深度股票分析,即由八个智能体组成的研究委员会,分析了这轮下跌中心的四只股票。四位分析师(基本面、技术面、新闻和择时)调取实时数据;一位看多研究员和一位看空研究员陈述论点,研究经理主持辩论,风险经理给出带有入场、止损和目标价位的结论。四次分析都使用账户默认模型 GPT-6 Luna,持有周期为波段(2–8周),运行时间为2026年11月5日太平洋时间上午10:29至10:37,当时价格仍在变动。以下是委员会照原文记录的研究观点,不构成投资建议,也不是价格预测。
| 股票 | SimianX 委员会结论(GPT-6 Luna 输出,11月5日太平洋时间上午10:29–10:37) | 立场分布(看多 / 中性 / 看空) | 给出的关键价位 | 什么情况说明判断错了 |
|---|---|---|---|---|
| Nvidia(NVDA) | 持有:在价格确认跌破支撑或收复趋势之前不交易 | 1 / 2 / 3 | 支撑181.55美元;收复价位194.49美元和211.23美元 | 确认收盘跌破181.55美元(偏空),或持续收复194.49美元、再收复211.23美元(偏多);11月17日财报可能带来任一方向的波动 |
| AMD(AMD) | 卖出,但仅在确认跌破403.71美元支撑并回测失败之后(回报/风险1.4) | 1 / 1 / 4 | 突破区间398–403美元,止损456美元,目标315美元 | 收复403.71美元,或持续回升至491.12美元以上 |
| Micron(MU) | 卖出,但仅在日线收盘跌破655.85美元且反抽失败之后(回报/风险1.5) | 1 / 2 / 3 | 突破区间653–656美元,止损829美元,目标393美元 | 日线收复并站稳655.85美元,或持续站上770.56美元的日线200日 EMA |
| Qualcomm(QCOM) | 持有:等待持续跌破153.35美元 | 1 / 1 / 4 | 支撑153.35美元,其次144.11美元;阻力163.60美元和173.27–175.88美元 | 收复163.60美元会削弱破位判断;收复173.27–175.88美元将在实质上推翻它 |
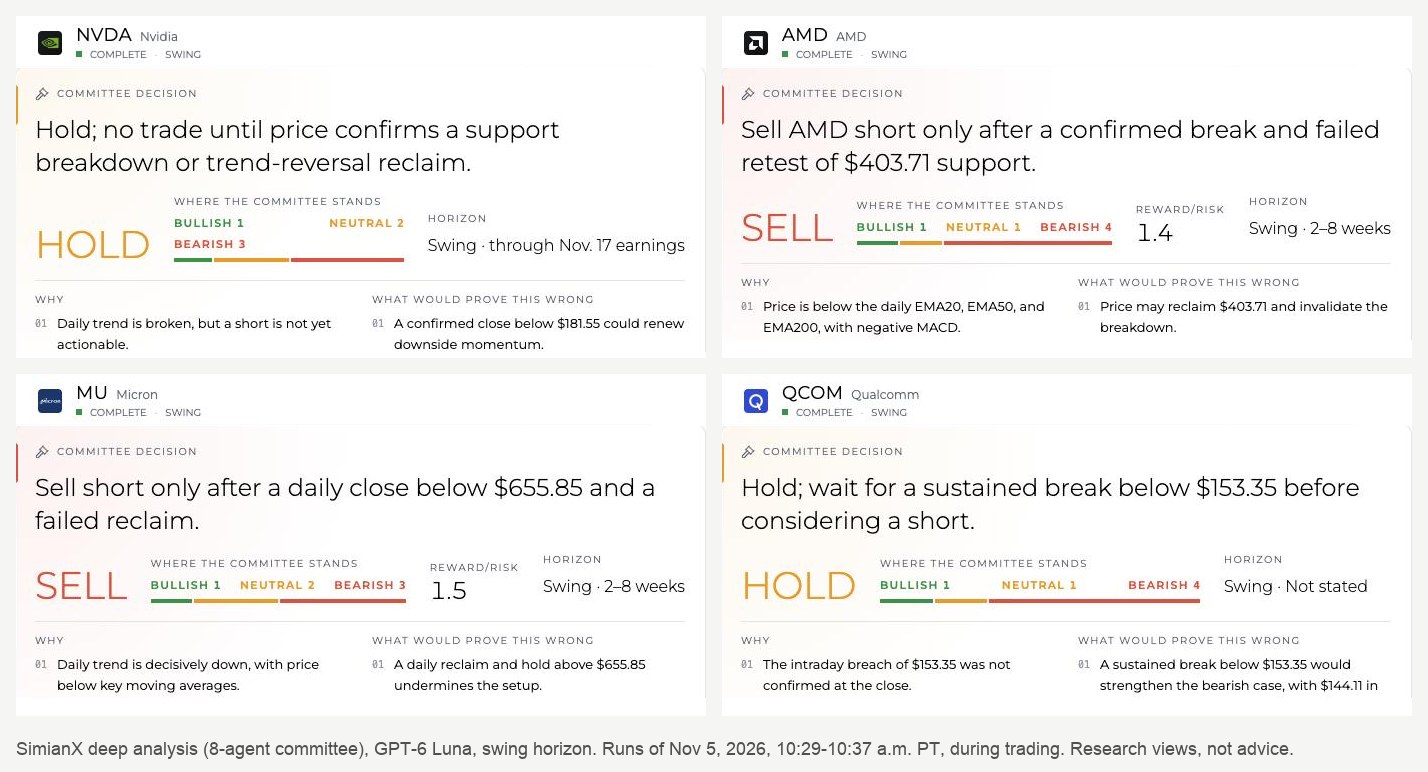
四次分析的共同点比任何单个标签都重要。没有一个委员会主张逢低买入,也没有一个主张按市价卖出。AMD 和 Micron 的两个“卖出”结论都是有条件的:都要等日线收盘跌破指定支撑位、且回测失败后,做空逻辑才成立。Nvidia 和 Qualcomm 的两个“持有”结论换了一种说法表达同一件事:抛售已把价格推到支撑位和超卖区域(面板显示 Nvidia 的14日 RSI 为26),所以委员会希望先看到任一方向的确认再行动。每一次分析中,偏空的技术面和新闻分析师都压过了基本面分析师。基本面分析师对 Nvidia、AMD 和 Micron 持中性,只在 Qualcomm 发布疲弱指引后转为偏空。关于 AMD,委员会指出强劲的营收增长和约170亿美元的第四季度营收指引,没能抵消第三季度自由现金流同比下降70.4%。关于 Micron,委员会称其基本面“强劲上升”,但这并没有止住抛售。关于 Nvidia,委员会明确把周期设为“到11月17日财报为止”。
两点提醒。第一,这些分析是在盘中进行的,智能体有时把盘中实时价格称为“收盘价”。上表中的价位是委员会在太平洋时间上午10:30左右看到的价格,而不是最终收盘价。第二,委员会中有一位使用传统历法方法的“玄学与择时”分析师。我们把它的立场计入了统计,但表中的价位来自技术面和风险分析。你可以在 SimianX 深度分析对任何美股运行同样的委员会,也可以在实时会话中逐根K线跟踪一个标的。
我们的分析:三种情景与需要关注的点位
SimianX 委员会一次只看一只股票,我们自己的判断从指数层面出发。周四是一个主题(AI 扩建)因政策冲击而被重新定价。未来几周的问题是:变的是这个主题的盈利,还是只有它的估值倍数。
| S&P 500 点位 | 意义 |
|---|---|
| 7,818.93 | 历史收盘高点(2026年10月6日) |
| 7,688.62 | 11月4日收盘,选后高点 |
| 7,568.92 | 选举日收盘(11月3日) |
| 7,541.40 | 11月2日收盘,选前一周的低点 |
| 7,320 | 截至11月4日的200日移动平均线 |
| 7,037.04 | 较历史高点低10%:传统的回调线 |
| 6,255.14 | 较历史高点低20%:传统的熊市线 |
情景一:一次性政策冲击,随后消退。 经济数据稳健,收益率下行,最大的 AI 买家跑赢大盘。如果 Nvidia 11月17日的业绩和指引显示订单完好,这次抛售就会像2025年4月10日或2020年9月3日那样:上升趋势中的一个剧烈交易日,S&P 500 在几周内重回选举日收盘价7,568.92之上。可观察的信号:SMH 守住周四低点、VIX 回到20以下、指数收复7,541–7,569区间。
情景二:重新定价扩散为回调。 如果州一级的暂停建设提案从竞选承诺变成法案,或者更多芯片和 AI 基础设施公司像 Qualcomm 那样下调指引,估值压缩可能继续。较历史高点回调10%意味着7,037点。2018年的路径(D+1 强势,之后一个月下跌6.1%)是最接近的中期选举先例。可观察的信号:收盘跌破7,320附近的200日均线并站不回去,抛售从 AI 股扩散到金融和工业股。
情景三:区间震荡,等待数据。 −3% 交易日之后最常见的结果是震荡的一个月,而不是单边走势。日程很密集:11月6日就业数据、11月10日 CPI、11月13日 PPI、11月17日 Nvidia 财报、12月9日美联储决议。每一项单独都可能让指数波动1–2%。在这种情景下,指数大致在200日均线和选举日收盘价之间震荡,直到 Nvidia 公布业绩。
我们的判断:政策风险是真实的,但来得慢。暂停建设需要立法,而新一届国会要到2027年1月3日才就职,所以近期盈利不太可能仅因选举而改变。这不支持把周四视为熊市的开始,但也不意味着周四的低点一定守得住。现在的举证责任在 Nvidia 的指引,以及决定美联储12月决议的通胀数据。本文给出的是情景和点位,而不是交易建议。
接下来:11月5日大跌之后的关键日期
| 日期(2026年) | 事件 | 为何此刻重要 |
|---|---|---|
| 11月6日(周五)美东时间上午8:30 | 10月就业报告(BLS) | 数据稳健有利于盈利,但会让12月加息预期继续存在;见我们的就业报告追踪 |
| 11月10日(周二)美东时间上午8:30 | 10月 CPI(BLS) | 美联储12月决议的关键输入;见我们的 CPI 追踪 |
| 11月13日(周五)美东时间上午8:30 | 10月 PPI(BLS) | 上游通胀,包括伊朗战争油价飙升后的能源价格 |
| 11月17日(周二)盘后 | Nvidia 2027财年第三季度业绩(电话会议美东时间下午5点) | 检验 AI 需求是否完好的最大考验;历史数据见NVDA 财报后走势 |
| 11月–12月 | 即将卸任的国会进入跛脚鸭会期 | 支出期限以及任何 AI 或能源法案;见跛脚鸭会期的股市 |
| 12月8–9日(周二至周三) | 附经济预测的 FOMC 会议 | 11月5日期货定价的加息概率为70.1%;见美联储利率决议 |
| 2027年1月3日(周日) | 第120届国会就职 | 联邦层面数据中心立法最早可以启动的时间点 |
常见问题
2026年11月5日美股为什么下跌?
CNBC 和美联社的当日报道将其归因于中期选举后的 AI 基础设施抛售。投资者开始为一种风险定价:民主党掌控的国会和民主党州长(包括提出暂停数据中心建设的得州当选州长 Gina Hinojosa)可能放慢数据中心建设。Qualcomm 疲弱的业绩指引进一步加重了芯片股的压力。
2026年11月5日 S&P 500 跌了多少?
从11月4日的7,688.62下跌 4.4%,收于 7,353.73。纳斯达克综合指数下跌 5.5%,道琼斯指数下跌 3.4%。
这是中期选举后最差的一天吗?
就中期选举后的第二个交易日而言,是的,而且是1950年以来大幅领先的最差。此前最差的是2002年11月7日的 −2.3%。这也是 S&P 500 自 2025年4月4日 以来最大的单日跌幅。
哪些股票跌得最多?
芯片和 AI 基础设施股:AMD −17.3%、Micron −17.5%、Qualcomm −9.5%、Nvidia −9.3%、Broadcom −10.4%。SMH 下跌 11.2%。AppLovin 在强劲财报后上涨。
S&P 500 单日下跌3%之后通常会怎样?
在1950年以来的63个独立样本中,一周后收益率中位数基本持平,一个月后为 +0.8%,三个月后为 +6.1%,十二个月后为 +16.6%。2008年和2020年初这样的熊市是主要例外。
接下来需要关注哪些关键日期?
10月就业报告(11月6日)、CPI(11月10日)、PPI(11月13日)、Nvidia 业绩(11月17日)和美联储决议(12月9日)。新一届国会于2027年1月3日就职。
中期选举结果会改变股市的长期规律吗?
单凭这一点不会。历史上,中期选举后的12个月一直是四年周期中最强的阶段之一(详情)。一天的政策性抛售改变不了这一点,但确实提高了对 AI 盈利的要求。
方法与数据来源
S&P 500、VIX 和罗素2000收盘价:Cboe 延时日线历史数据,并与 Yahoo Finance 交叉核对。1950年至2026年11月2日的历史数据:Yahoo Finance ^GSPC 日收盘价,自11月3日起接续 Cboe 数据。这些序列的早期数据与 FRED SP500 一致。纳斯达克综合指数和道琼斯指数数据:Yahoo Finance, CNBC。ETF 和个股收盘价:Cboe 交易所数据。所有收益率均为不含股息的价格收益率,按收盘价相对前一收盘价计算。“第二个交易日”指选举日之后的第二个交易日。前瞻收益统计在任意21个交易日窗口内只保留第一个 −3% 交易日。催化因素均注明为所列媒体的当日报道。SimianX 委员会的输出取自2026年11月5日的运行结果,属于研究观点,不构成投资建议。
延伸阅读
- 美股中期选举年规律全解析:1950–2026年完整参考数据表
- 中期选举后VIX会跌吗?1990年以来九次中期选举的完整数据表
- 中期选举后纳斯达克怎么走:1974–2022年13届完整数据表
- 美股单日最大跌幅排行:标普500最惨的20个交易日与后续走势
- 费城半导体指数崩盘史:SOX历次熊市参考表1995–2026
- 美股熊市历史:标普500自1929年以来每一轮跌幅与恢复
- 政治僵局真的利好股市吗?1927 年以来 49 届国会数据
- 2026年中期选举后美股反应:选后首日对比1950年以来历史