 作者:Marcus Reeve
中期选举后的美国工业股:1926年以来的完整记录
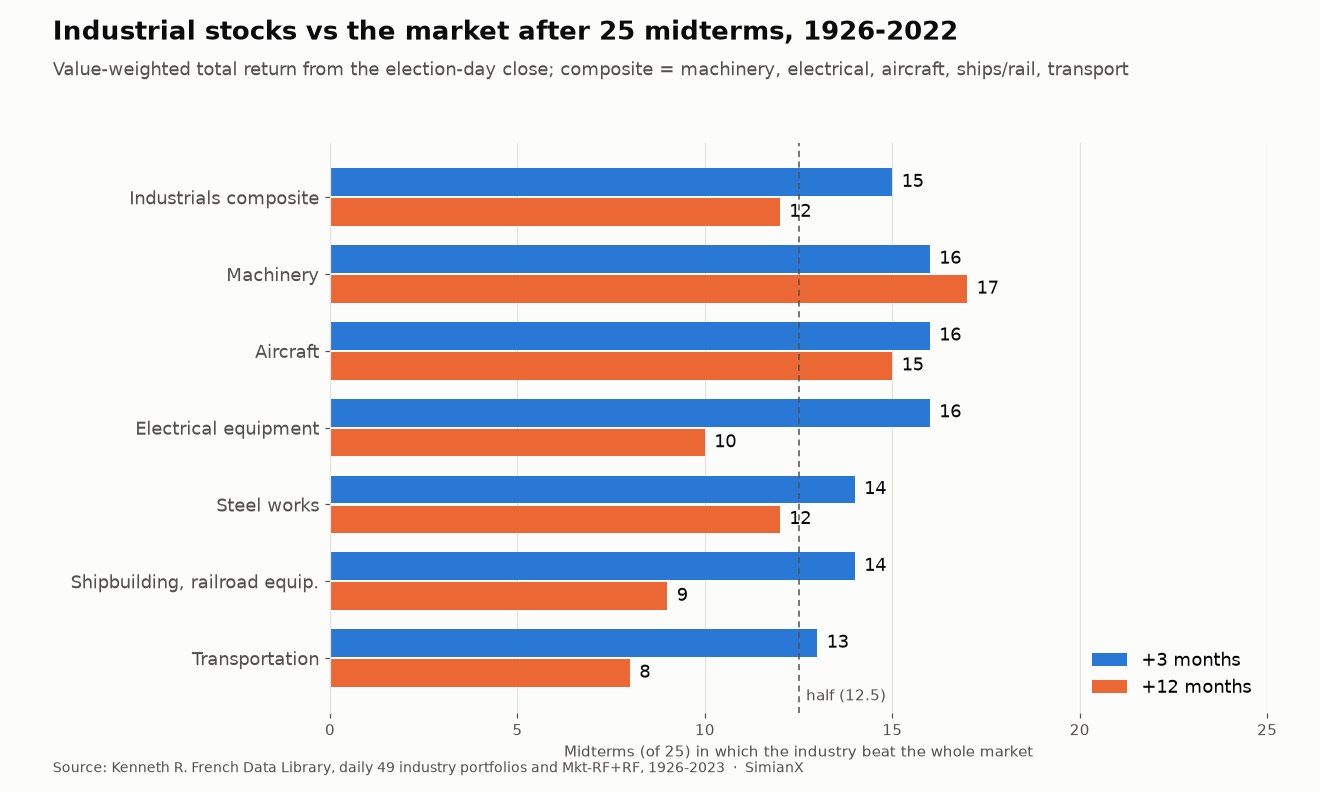
简要回答: 作为一个整体,美国工业股在中期选举之后的表现就像抛硬币。在1926年至2022年的25次中期选举中,由机械、电气设备、飞机制造、造船与铁路设备、运输五个行业组成的工业组合,在选后三个月内跑赢整体市场 15次,在选后十二个月内只有 12次,十二个月的平均超额收益为零。机械是例外:它在 25次中有17次 的选后十二个月跑赢市场。运输业垫底,只有 25次中的8次;运输ETF IYT 在2006年至2022年全部五次中期选举后的一年里都跑输了 SPY。
结果(截至美东时间2026年11月4日凌晨1:50): 民主党赢得参议院和众议院两院控制权,AP 和 NBC News 已宣布这一结果。据 AP 截至美东时间凌晨1:30的统计,民主党从共和党手中夺得7个参议院席位和16个众议院席位。自2027年1月3日起,国会将不再完全由白宫所在的政党掌控。
基础设施是中期选举的经典话题。公路法案、公共交通拨款、电网与水务支出都必须经过国会,所以众议院或参议院的控制权一旦易手,似乎就应该影响那些制造设备、承运货物的公司。一百年的记录给出的答案要窄得多。工业板块整体在中期选举后并没有稳定地跑赢市场。板块中的一部分,即机械,拥有一段较长且相当一致的胜出记录;另一部分,即运输,输的次数多于赢的次数。
本文是我们中期选举系列中的工业与基础设施分篇。跨板块成绩单对1926年以来每次中期选举后的十二个大行业做了排名。这里我们再往下深入一层,看49行业数据中的各个工业类别、工业与基础设施ETF、卡特彼勒,以及国会实际通过的基础设施法律。
数据是怎么算的
长样本来自 Kenneth R. French 数据库(Kenneth R. French Data Library),它公布了49个按市值加权的美国行业组合自1926年7月以来的日度和月度总回报。本文所说的"工业",指这49个行业中的五个:
- 机械(French 标签 "Mach"):发动机与涡轮机、农业机械、建筑与采矿机械、电梯、输送机、起重机、机床、泵以及通用工业机械。卡特彼勒(CAT)和迪尔(Deere)都归在这一类。
- 电气设备("ElcEq"):输配电设备、电动机与发电机、照明与布线、电池以及通信设备。
- 飞机制造("Aero"):飞机、发动机及零部件。
- 造船与铁路设备("Ships"):造船厂以及机车和铁路车辆制造商。
- 运输("Trans"):铁路、卡车运输、航空公司、航运公司、管道以及货运代理。
工业组合把这五个行业合在一起,按各行业在选举年10月底的股票市值加权,并在整个窗口期内持有。另有两个基础设施上游行业列在旁边作参考:钢铁和金属制品。建筑类行业被有意排除在组合之外,因为它们以住宅建筑商为主,走势更像一笔住房交易。
各个窗口以 选举日当天或之前的最后一个收盘价 为起点,终点是一天、一个月、三个月、六个月和十二个月后同一日期当天或之前的最后一个收盘价。基准是 French 的美国整体市场总回报,因此两边都包含股息。"跑赢市场"指在同一窗口内,该行业的总回报高于市场。
关于样本量有两点需要注意。1926年中期选举时,飞机制造组合里只有一家公司;造船与铁路设备组合在任何一次中期选举时都没有超过15家公司。五行业组合在1926年共有116家公司,2022年为247家。1926年运输业占组合权重的68.9%;到2022年,权重为运输38.2%、机械36.7%、飞机制造18.0%、电气设备5.6%、造船与铁路设备1.5%。金属制品组合在1963年年中之前没有数据,因此只覆盖15次中期选举。
ETF 样本使用 Cboe 公开的延时报价日线历史,数据始于2004年。这覆盖了2006年至2022年的五次中期选举,适用于 XLI、IYT、卡特彼勒和 ITA(其数据始于2006年11月1日);PAVE 只有两次,其数据始于2017年3月。这些是 不含股息的价格回报,因此会略低于跨板块成绩单中的总回报数字。
成绩单:25次中期选举后的工业股,1926年至2022年
| 行业 | 跑赢市场,选后3个月 | 跑赢市场,选后12个月 | 12个月平均回报 | 相对市场的12个月差值中位数 |
|---|---|---|---|---|
| 工业组合 | 25次中15次 | 25次中12次 | +17.6% | −0.8个百分点 |
| 机械 | 25次中16次 | 25次中17次 | +22.2% | +2.6个百分点 |
| 飞机制造 | 25次中16次 | 25次中15次 | +21.4% | +1.5个百分点 |
| 电气设备 | 25次中16次 | 25次中10次 | +20.5% | −0.5个百分点 |
| 造船与铁路设备 | 25次中14次 | 25次中9次 | +11.5% | −8.0个百分点 |
| 运输 | 25次中13次 | 25次中8次 | +14.8% | −4.7个百分点 |
| 钢铁 | 25次中14次 | 25次中12次 | +16.1% | −0.5个百分点 |
| 金属制品* | 15次中8次 | 15次中6次 | +11.5% | −4.1个百分点 |
| 美国整体市场 | 选后3个月平均 +7.6% | 25次中23次上涨 | +17.7% | — |
*金属制品:15次中期选举,1966年至2022年。
有三点值得注意。
工业组合在十二个月维度上没有优势。 25次中赢12次,略低于一半。十二个月平均回报 +17.6%,几乎与市场的 +17.7% 完全一致,差值中位数为 −0.8个百分点。把"工业股"当作中期选举交易买入的人,平均下来拿到的就是市场回报。
短窗口看起来更好,但与投票无关。 工业股在25次中期选举中有15次在选后三个月跑赢市场,平均超额 +1.8个百分点。这听起来像一种规律,直到你去检查没有中期选举的年份里同样的11月到次年2月窗口。检验见下一节。
组合内部各行业分化明显。 机械和飞机制造在两个窗口都高于一半。电气设备、造船与铁路设备以及运输在头三个月表现不错,之后便落后。运输业在25次中期选举中只有8次在十二个月内跑赢市场,差值中位数为落后4.7个百分点。
是中期选举的作用,还是只是11月的季节性?
胜率没有基准就意义不大。所以我们在1926年至2025年的每一年里,从同一个日历日期(11月第一个星期一之后的星期二)开始计算同样的窗口,并把它们分为中期选举年、总统选举年和没有联邦选举的年份。
| 组别,窗口 | 中期选举年 | 总统选举年 | 无联邦选举年份 |
|---|---|---|---|
| 工业组合,选后3个月 | 25次中15次(60%) | 25次中16次(64%) | 50次中33次(66%) |
| 工业组合,选后12个月 | 25次中12次(48%) | 25次中13次(52%) | 49次中26次(53%) |
| 机械,选后12个月 | 25次中17次(68%) | 25次中13次(52%) | 49次中22次(45%) |
| 运输,选后12个月 | 25次中8次(32%) | 25次中13次(52%) | 49次中24次(49%) |
工业组合在中期选举后三个月的胜率(60%),其实比其他年份同一窗口(64%和66%)还略低一些。工业股一般在11月初到次年2月这段时间表现不错,中期选举并没有额外加分。
机械是唯一一个中期选举年看起来不同的类别。它在68%的中期选举之后的十二个月跑赢市场,而在总统选举之后为52%,在没有联邦投票的年份为45%,平均超额收益为 +4.5个百分点。运输则恰好相反:中期选举后为32%,其他年份大约一半。
这两个差异都只基于25次中期选举的观测。几年运气好或不好就足以造成这么大的差距,而且我们找不到一个能把机械与中期选举日历明确联系起来的经济机制。请把这些当作对过去的描述,而不是规律。
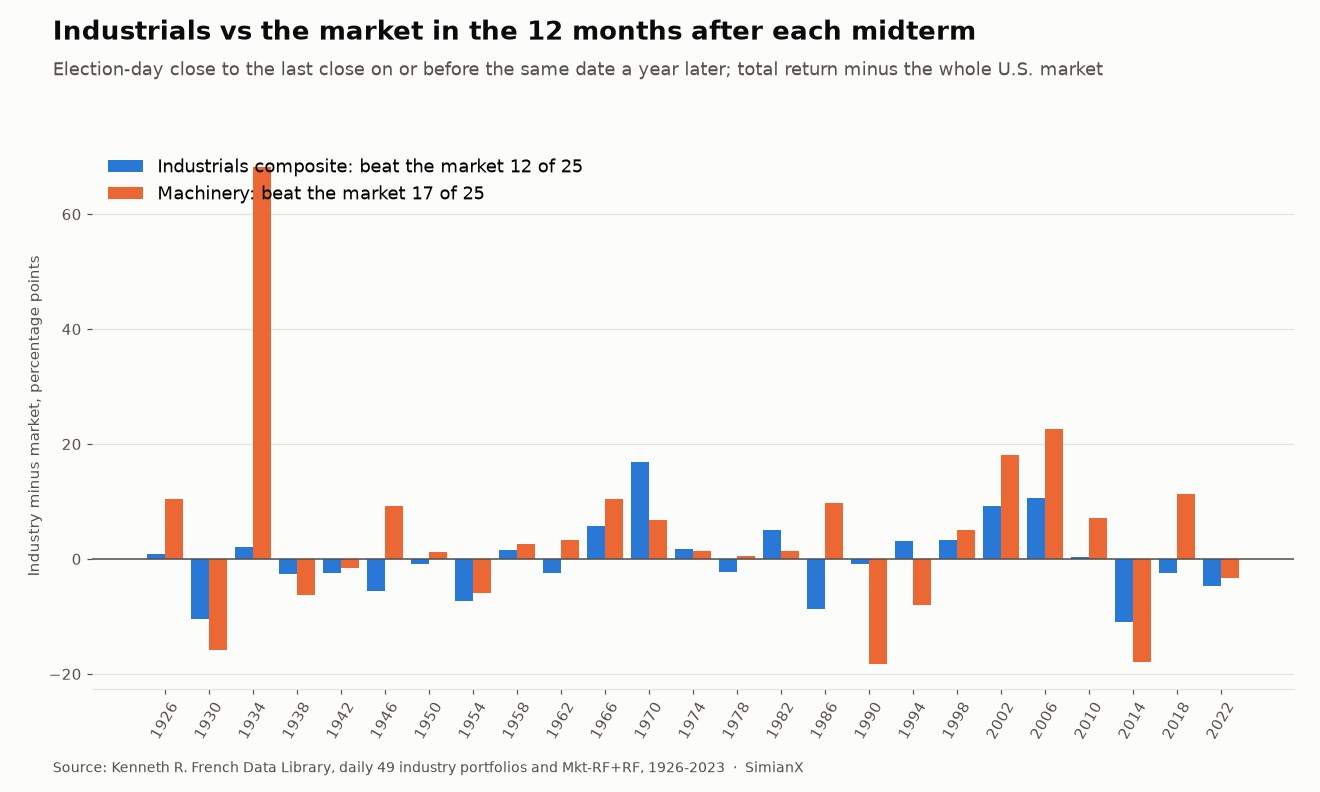
1926年以来每次中期选举:参考数据表
加粗表示该组别在对应窗口内跑赢了整体市场。
| 中期选举 | 基准日 | 市场 +3个月 | 工业 +3个月 | 市场 +12个月 | 工业 +12个月 | 机械 +12个月 | 运输 +12个月 |
|---|---|---|---|---|---|---|---|
| 1926 | 1926-11-01 | +6.2% | +7.4% | +29.0% | +30.0% | +39.4% | +24.8% |
| 1930 | 1930-11-03 | −3.8% | −4.9% | −35.4% | −45.8% | −51.2% | −49.4% |
| 1934 | 1934-11-05 | −0.4% | +3.4% | +44.5% | +46.6% | +112.7% | +12.1% |
| 1938 | 1938-11-07 | −4.2% | −6.7% | +3.2% | +0.5% | −3.0% | +7.7% |
| 1942 | 1942-11-02 | +12.0% | +10.2% | +32.3% | +29.9% | +30.8% | +31.9% |
| 1946 | 1946-11-04 | +4.2% | +2.9% | +3.1% | −2.5% | +12.3% | −10.6% |
| 1950 | 1950-11-06 | +17.3% | +26.9% | +24.8% | +24.0% | +25.9% | +22.9% |
| 1954 | 1954-11-01 | +16.0% | +22.5% | +32.3% | +25.0% | +26.3% | +35.5% |
| 1958 | 1958-11-03 | +8.8% | +10.0% | +15.9% | +17.5% | +18.5% | +10.3% |
| 1962 | 1962-11-05 | +15.1% | +16.0% | +27.6% | +25.1% | +30.9% | +48.1% |
| 1966 | 1966-11-07 | +11.7% | +20.0% | +22.1% | +27.9% | +32.5% | +9.7% |
| 1970 | 1970-11-03 | +17.2% | +26.9% | +18.1% | +34.9% | +24.8% | +55.7% |
| 1974 | 1974-11-05 | +7.8% | +5.8% | +25.1% | +26.9% | +26.4% | +17.3% |
| 1978 | 1978-11-07 | +6.1% | +5.2% | +15.8% | +13.5% | +16.2% | +7.3% |
| 1982 | 1982-11-02 | +7.0% | +12.3% | +26.1% | +31.1% | +27.6% | +38.4% |
| 1986 | 1986-11-04 | +12.9% | +11.2% | −1.1% | −9.8% | +8.6% | −16.8% |
| 1990 | 1990-11-06 | +18.0% | +23.1% | +34.2% | +33.3% | +15.9% | +52.7% |
| 1994 | 1994-11-08 | +3.6% | +2.9% | +29.6% | +32.7% | +21.5% | +35.4% |
| 1998 | 1998-11-03 | +16.0% | +9.9% | +25.7% | +28.9% | +30.8% | +2.1% |
| 2002 | 2002-11-05 | −6.7% | −6.0% | +20.4% | +29.7% | +38.5% | +21.5% |
| 2006 | 2006-11-07 | +5.9% | +7.0% | +9.4% | +19.9% | +32.1% | +2.1% |
| 2010 | 2010-11-02 | +10.3% | +13.9% | +5.3% | +5.7% | +12.4% | +0.7% |
| 2014 | 2014-11-04 | +2.1% | +1.4% | +6.1% | −4.9% | −11.9% | −4.4% |
| 2018 | 2018-11-06 | −0.3% | +2.0% | +12.6% | +10.1% | +23.9% | +1.9% |
| 2022 | 2022-11-08 | +8.2% | +12.0% | +15.4% | +10.8% | +12.1% | +13.9% |
从表中可以读出几点:
- 工业股最大的一次胜出是1970年,组合在十二个月内跑赢市场16.8个百分点,领涨的是运输业,涨幅 +55.7%。其次是2006年(+10.6个百分点)和2002年(+9.3个百分点)。
- 最大的一次落后是2014年,落后11.0个百分点:机械下跌11.9%,而市场上涨6.1%。其后是1930年(−10.4个百分点)和1986年(−8.6个百分点)。
- 机械在1958年至1986年连续八次中期选举后跑赢市场。 自1946年以来,它赢了20次中的15次。这期间的失利年份是1954年、1990年、1994年、2014年和2022年。
- 早期的领先常常会消退。 工业组合有15次在三个月内跑赢市场,其中只有9次在十二个月内同样胜出。2022年是最近的例子:工业股在三个月后领先3.8个百分点,十二个月后却落后4.6个百分点。
- 工业股在四次中期选举后的十二个月内下跌(1930年、1946年、1986年和2014年)。其中有两次市场也下跌了(1930年和1986年)。
当反对党拿下一院
2026年的结果让国会落入不掌握白宫的那个政党手中。在本样本的25次中期选举中,选民有九次把至少一院交给了反对党:1946年、1954年、1986年、1994年、2006年、2010年、2014年、2018年和2022年。(1930年新一届国会开始时众议院席位持平,因此不计入这一组。)
| 组别,选后12个月 | 反对党拿下一院(9次) | 其他所有中期选举(16次) |
|---|---|---|
| 工业组合 | 9次中3次跑赢,平均 −2.8个百分点 | 16次中9次跑赢,平均 +1.5个百分点 |
| 机械 | 9次中5次跑赢,平均 +2.7个百分点 | 16次中12次跑赢,平均 +5.5个百分点 |
| 电气设备 | 9次中1次跑赢,平均 −7.5个百分点 | 16次中9次跑赢,平均 +8.7个百分点 |
| 运输 | 9次中2次跑赢,平均 −6.1个百分点 | 16次中6次跑赢,平均 −1.0个百分点 |
在那些形成新的分治格局的中期选举之后,工业股表现更差。与2026年一样、在共和党总统任内反对党取得进展的四次是1954年、1986年、2006年和2018年。工业组合在这四次中只有一次跑赢市场,机械有三次。四次观测只能算个案,不构成统计。我们对49届国会的政治僵局研究覆盖了分治政府下的整体市场,是回答这个问题更好的参考。
ETF时代:XLI、IYT、CAT 和 PAVE,2006年至2022年
可交易的记录讲的是同一个故事,只是数据点更少。回报为价格回报,从选举日收盘价起算。
选后三个月
| 基金(3个月) | 2006 | 2010 | 2014 | 2018 | 2022 | 平均 | 跑赢 SPY |
|---|---|---|---|---|---|---|---|
| SPY(标普500) | +4.8% | +9.2% | +1.5% | −0.9% | +7.5% | +4.4% | — |
| XLI(工业) | +4.7% | +12.7% | +1.3% | +1.9% | +5.6% | +5.2% | 2/5 |
| IYT(运输) | +5.5% | +4.3% | +1.2% | −2.4% | +11.9% | +4.1% | 2/5 |
| CAT(卡特彼勒) | +9.5% | +24.3% | −16.9% | +0.9% | +8.3% | +5.2% | 4/5 |
| ITA(航空航天与国防) | +10.9% | +10.4% | +5.7% | +0.8% | +4.8% | +6.5% | 4/5 |
| PAVE(美国基础设施) | 无数据 | 无数据 | 无数据 | −3.7% | +11.0% | +3.6% | 1/2 |
选后十二个月
| 基金(12个月) | 2006 | 2010 | 2014 | 2018 | 2022 | 平均 | 跑赢 SPY |
|---|---|---|---|---|---|---|---|
| SPY(标普500) | +6.7% | +3.8% | +4.6% | +11.6% | +14.5% | +8.2% | — |
| XLI(工业) | +14.7% | +1.7% | −0.6% | +12.8% | +4.5% | +6.6% | 2/5 |
| IYT(运输) | −1.2% | −0.7% | −6.9% | +4.9% | +5.6% | +0.3% | 0/5 |
| CAT(卡特彼勒) | +22.8% | +17.8% | −24.4% | +12.5% | +2.2% | +6.2% | 3/5 |
| ITA(航空航天与国防) | +36.3% | +2.2% | +7.1% | +12.8% | +2.9% | +12.3% | 3/5 |
| PAVE(美国基础设施) | 无数据 | 无数据 | 无数据 | +9.9% | +13.2% | +11.6% | 0/2 |
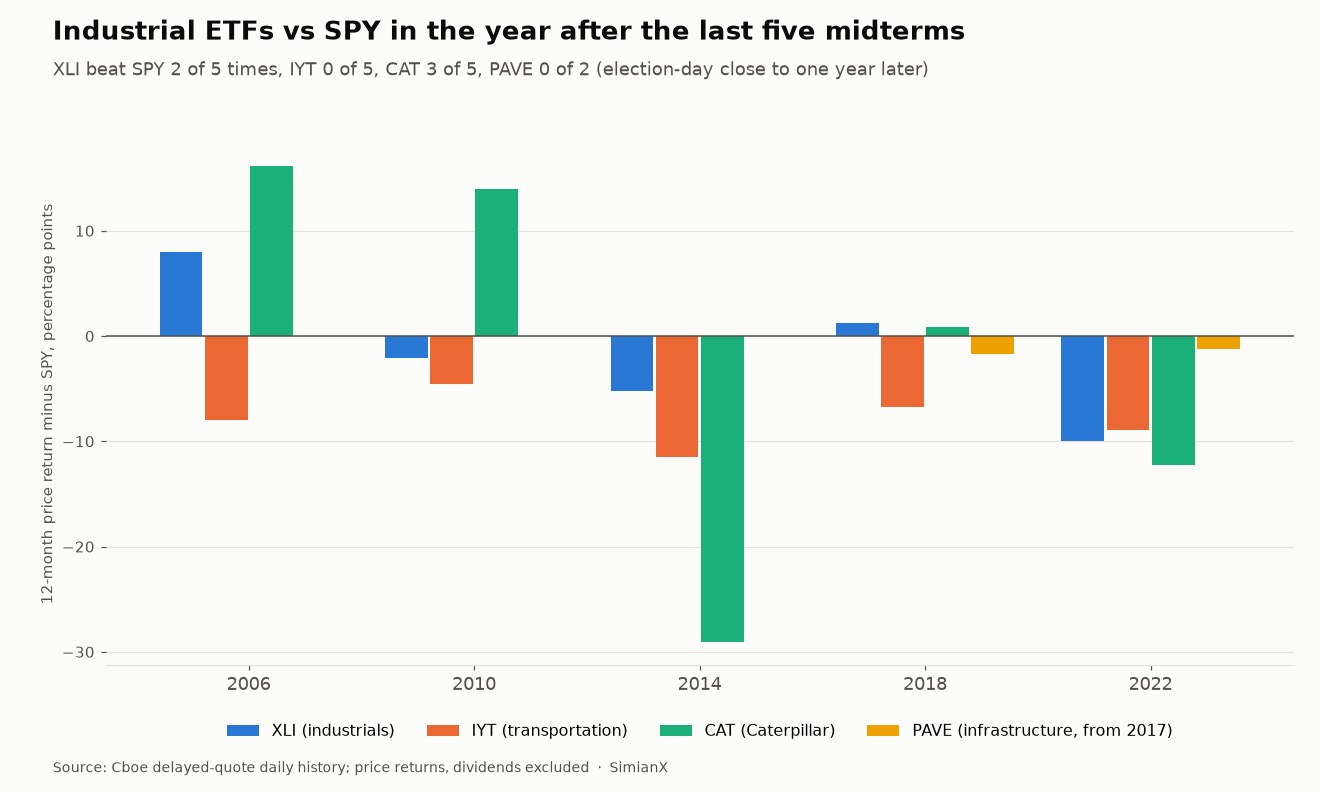
这五个周期说明了什么:
- XLI 在五次中只有两次在十二个月内跑赢 SPY。 它的平均回报 +6.6%,低于 SPY 的 +8.2%。在2004年至2024年间有完整一年数据的16个非中期选举年份里,XLI 在同一窗口跑赢 SPY 7次,所以中期选举后的记录与其他任何年份差不多。
- IYT 在中期选举后的一年里从未跑赢 SPY。 它平均 +0.3%,而 SPY 为 +8.2%,每年差距接近8个百分点。这与上文跨越一个世纪的运输业结果一致。
- 卡特彼勒在选举前后波动很大。 它有四次在三个月内跑赢 SPY,但2014年显示了风险:CAT 在随后一年下跌24.4%,并在2015年9月28日的低点比选举日收盘价低35.3%。
- PAVE 在它仅有的两个周期里都跑输 SPY,2018年后落后1.7个百分点,2022年后落后1.2个百分点,尽管2021年的基础设施法恰好在这两次之间通过。两次观测说明不了什么。
- 回撤照样会来。 2018年中期选举后,XLI 从选举日收盘价跌至2018年12月24日的低点,跌幅16.3%,略多于 SPY 的14.8%。
航空航天与国防基金 ITA 的表现好于其他工业基金,但它的持仓与国防承包商重叠,而国防股有自己的政策驱动因素;参见中期选举后的国防股。
国会实际通过了哪些基础设施法律
"中期选举带来基础设施行情"的说法,默认新一届国会会写出一部大法案。历史表明,过去七十年里那些大型地面交通与基础设施法律,出自各种组合的国会,而且出自分治政府的次数多于一党执政。以下日期和国会届次来自这些法律的维基百科条目;两院控制权来自维基百科的美国国会政党分布表。
| 法律 | 签署日期 | 国会届次 | 总统 | 国会控制 | 签署后12个月工业组合相对市场 |
|---|---|---|---|---|---|
| 1956年《联邦援助公路法》(Federal-Aid Highway Act of 1956) | 1956年6月29日 | 第84届 | 艾森豪威尔(共和党) | 民主党,两院 | +0.6个百分点 |
| ISTEA(《多式联运地面交通效率法》) | 1991年12月18日 | 第102届 | 乔治·H·W·布什(共和党) | 民主党,两院 | +3.9个百分点 |
| TEA-21 | 1998年6月9日 | 第105届 | 克林顿(民主党) | 共和党,两院 | −6.0个百分点 |
| SAFETEA-LU | 2005年8月10日 | 第109届 | 乔治·W·布什(共和党) | 共和党,两院 | +6.1个百分点 |
| 《美国复苏与再投资法》 | 2009年2月17日 | 第111届 | 奥巴马(民主党) | 民主党,两院 | +16.4个百分点 |
| MAP-21 | 2012年7月6日 | 第112届 | 奥巴马(民主党) | 参议院民主党,众议院共和党 | +3.6个百分点 |
| FAST Act(《修复美国地面交通法》) | 2015年12月4日 | 第114届 | 奥巴马(民主党) | 共和党,两院 | +12.1个百分点 |
| 《基础设施投资和就业法》 | 2021年11月15日 | 第117届 | 拜登(民主党) | 民主党,两院 | +4.5个百分点 |
八部法律中有五部是在分治政府下签署的(1956年、1991年、1998年、2012年和2015年),三部在一党执政下签署(2005年、2009年和2021年)。八部中有三部出自刚在中期选举中产生的国会:ISTEA(1990年选出)、MAP-21(2010年选出)和 FAST Act(2014年选出)。这三次全都是分治政府。
最后一列衡量的是从签署日起工业组合相对市场的表现。八部法律中有七部签署后工业组合领先,平均领先5.2个百分点,中位数4.2个百分点。这一结果很依赖时点:2009年的《复苏法》在2009年3月市场低点前三周签署。剔除它之后,工业组合在七部法律中有六部签署后领先,平均3.5个百分点。65年间的八个签署日是很小的样本,而且一部法律的签署通常早在意料之中。
最近的这部法律对2026年很重要。《基础设施投资和就业法》授权约1.2万亿美元,其中5500亿美元为新增支出。它的五年期项目,例如电动车充电配套资金项目,资金覆盖2022至2026财年。因此,下一部地面交通法案将由反对党控制的国会来起草或延期。
2026年的开局
截至2026年11月3日(公布结果前的最后一个交易日)的收盘价:
| 基金 | 2026年初至今 | 自2025年11月4日以来12个月 |
|---|---|---|
| SPY(标普500) | +10.6% | +11.7% |
| XLI(工业) | +10.4% | +12.3% |
| IYT(运输) | +11.0% | +15.7% |
| PAVE(美国基础设施) | +14.7% | +15.1% |
| ITA(航空航天与国防) | +0.7% | +2.1% |
| CAT(卡特彼勒) | +8.9% | +13.9% |
工业股在投票前全年表现与市场大致持平。XLI 上涨10.4%,SPY 为10.6%,但 XLI 比8月14日的2026年高点低8.1%。基础设施基金 PAVE 是这组里最强的,上涨14.7%。卡特彼勒是例外:全年上涨8.9%,但比6月30日1,064.90美元的高点低41.4%,并在投票前一个月下跌26.2%。
2026年11月4日:收盘后补充。从上面的历史看,中期选举后的第一个交易日几乎说明不了什么:工业组合在25次中期选举中有15次在次日跑赢市场,平均只多0.2个百分点。
这份记录对未来一年的提示很有限。分治政府是公路法案最常见的背景。在把一院交给反对党的中期选举之后,工业组合落后于市场。在所有工业类别中,机械在中期选举后的长期记录最好,运输最差。以上都不是预测。每一条结论都只建立在4到25次观测之上,而2026年的条件,包括关税、利率和资本开支周期,与以往任何一次中期选举都不相同。
本分析的局限
- 样本小。 1926年以来有25次中期选举、9次反对党取得进展、5个 ETF 周期、2个 PAVE 周期和8部基础设施法律。这里的每一个胜率都有很大的误差范围。
- 行业定义较旧。 French 组合使用 SIC 代码。电气设备包含通信设备制造商,运输包含管道和航空公司,而它们对基础设施支出的反应未必像铁路和卡车运输那样。
- 组合结构在变化。 1926年运输约占组合的三分之二,2022年约占五分之二,早期组合包含的公司也很少。
- ETF 只计价格。 Cboe 数据不含股息,French 回报则包含股息。
- 未控制经济因素。 这里许多工业股的输赢与经济衰退、油价或利率相吻合,而不是与国会的任何举动有关。
如何使用这张表
把它当作基础概率。如果有人认为工业股会因为中期选举而跑赢,一百年的答案是:这个板块整体大约一半时间做到了,并不比没有选举的年份更频繁。如果论点更具体,比如关于机械或一部新的公路法案,这张表能告诉你类似情形过去成功的频率,以及这段历史有多短。我们的实时分析工具可以帮助你更细致地研究任何一只工业个股。
常见问题
中期选举后工业股会上涨吗?
通常会,但涨幅不比市场多。自1926年以来,工业组合在25次中期选举中有21次在选后十二个月上涨,整体市场则有23次上涨。在这一窗口里,工业组合只有12次跑赢市场。
中期选举后哪类工业股表现最好?
机械。它在25次中期选举中有17次在选后十二个月跑赢市场,其中包括1958年至1986年的连续八次,平均超额收益4.5个百分点。飞机制造跑赢15次。运输最弱,25次中只有8次。
中期选举后 XLI 表现如何?
在2006年至2022年的五次中期选举中,XLI 有2次在选后十二个月跑赢 SPY,按价格计平均 +6.6%,SPY 为 +8.2%。三个月窗口同样是5次中2次。
国会通过基础设施法案时,基础设施股会上涨吗?
在上文列出的八部主要法律签署之后,工业组合有七次在随后十二个月跑赢市场。样本很小,而且很依赖2009年的《复苏法》,该法签署时正接近市场底部。
分治政府对工业股有利吗?
在把至少一院交给反对党的九次中期选举之后,工业股只有三次在十二个月内跑赢市场。我们表中的八部基础设施法律有五部出自分治政府。关于整体市场,请参见政治僵局真的利好股市吗?。
这是投资建议吗?
不是。这是一份历史参考表,并不预测2026年中期选举后工业股的走势。
结论
工业股不是中期选举交易。在25次中期选举中,工业组合在十二个月内跑赢市场的次数大约一半,而它在11月到次年2月的强势表现,在没有选举的年份同样常见。真正有用的细节在板块内部:机械在大多数中期选举后跑赢了市场,运输不到三分之一,而可交易的运输基金在2006年以来全部五次中期选举后都输给了 SPY。国会的大型公路法案多数是在分治政府下通过的,而2026年刚刚产生了一个分治政府。这对股价意味着什么,如此小的样本无法给出定论。
延伸阅读
- 中期选举后哪个板块最强:25届选举、一百年数据的完整成绩单:本文所属的十二板块成绩单
- 政治僵局真的利好股市吗?1927 年以来 49 届国会数据:分治政府与一党执政,逐届对比
- 美股中期选举年规律全解析:1950–2026年完整参考数据表:标普500的完整记录
- 中期选举后的银行股:1926-2022年25次中期选举数据:金融分篇
- 中期选举后小盘股能跑赢大盘股吗?25次数据 1926-2022:同样的25次中期选举,按公司规模划分
- 中期选举后美债收益率与美元走势:1962–2022年全表:债券与汇率层面
- 中期选举后国防股会涨吗?LMT、RTX、NOC 五情景全解析:国防承包商
数据来源
- Kenneth R. French 数据库:49个行业组合(日度和月度、市值加权回报、公司数量、平均公司规模)及 Fama/French 研究因子(日度),CRSP 数据截至2026年9月。
- Cboe Global Markets 延时报价日线历史:SPY、XLI、IYT、ITA、CAT 和 PAVE,截至2026年11月3日。
- 维基百科关于1956年《联邦援助公路法》、ISTEA、TEA-21、SAFETEA-LU、2009年《美国复苏与再投资法》、MAP-21、FAST Act 以及《基础设施投资和就业法》的条目(签署日期、制定该法的国会),以及"美国国会政党分布"条目(两院控制权)。
- 2026年结果:AP 和 NBC News 截至美东时间2026年11月4日凌晨1:50的选情判定。


