 作者:Marcus Reeve
中期选举后的银行股:百年历史参考表
简短回答: 中期选举之后,银行股一直是表现较弱的板块之一。在 1926 年至 2022 年的全部 25 次中期选举中,按市值加权的美国银行股在随后十二个月跑赢整体市场的次数只有 10 次,平均落后 4.3 个百分点(中位差距为 6.8 个百分点)。在四年总统周期中,中期选举后的这一年是银行股唯一一个输给大盘次数多于赢的时段。到了 ETF 时代,情况更糟:金融板块基金 XLF 在 2006 年至 2022 年的五次中期选举后全部跑输标普 500 指数,地区银行基金 KRE 在 2022 年选举后的一年里下跌了 34%。
结果(截至美东时间2026年11月4日凌晨1:50): 民主党赢得参议院和众议院两院控制权,AP 和 NBC News 已宣布这一结果。据 AP 截至美东时间凌晨1:30的统计,民主党从共和党手中夺得7个参议院席位和16个众议院席位。自2027年1月3日起,国会将不再完全由白宫所在的政党掌控。
关于中期选举的报道,往往把银行股当成纯粹的政策交易:一个党派获胜意味着监管放松、股价上涨,另一个党派获胜则意味着监管收紧、股价下跌。数据并不支持这种说法。数据显示的是:无论哪个党派获胜,银行板块在大多数中期选举后的年份里都落后于大盘;而国会也很少在十二个月的观察窗口结束之前,通过各方争论不休的那部银行法案。
本文是我们中期选举系列中的金融板块专题。跨板块记分牌对 1926 年以来每次中期选举后的十二个行业进行了排名;本文则深入到银行这一层,利用 49 个行业的数据,把银行与券商分开、把大银行与小银行分开,也把 ETF 时代与长期样本分开。
测算方法
所有长期样本数据都来自 Kenneth R. French 数据库,该数据库公布了 49 个按市值加权的美国行业投资组合自 1926 年 7 月以来的日度与月度总回报。其中有两个组合与本文相关:
- 银行(Banks):商业银行、储蓄机构和银行控股公司。
- 交易(Trading):即 French 文件中标注为 "Fin" 的组合,包括券商与交易商、交易所、资产管理公司和投资工具。本文用它代表华尔街,而不是普通的商业银行。
市场基准是 French 的市场回报(Mkt-RF 加上无风险利率),即全部美国上市股票按市值加权的总回报。双方均包含股息。
每个窗口都从 选举日当天或之前的最后一个收盘价 开始计算。1970 年以前,日度数据中选举日当天没有交易,因为当时交易所会在选举日休市,所以 1926 年至 1966 年的基准是周一收盘价。每个窗口的终点为一个月、三个月、六个月或十二个月后同一日历日当天或之前的最后一个收盘价。1926 年至 2022 年全部 25 个中期选举日都计入,没有任何剔除。
在现代样本的验证中,我使用了 Cboe 的日收盘价数据,包括 XLF(金融板块基金)、KBE(等权重银行基金)、KRE(地区银行)、JPM(美国最大的银行)和 SPY(标普 500)。这些都是价格回报,不含股息。在比较等权重与市值加权时,我使用月度数据而非日度数据,因为对交易清淡的小银行做每日再平衡,会虚增等权重回报。按日度数据,小银行似乎在 25 次中期选举中有 23 次跑赢大银行;按月度数据,这个数字是 16 次,本文采用的就是后者。
记分牌:1926 年至 2022 年 25 次中期选举后的银行股
| 选举日后窗口 | 银行平均 | 市场平均 | 银行跑赢市场 | 银行上涨 | 平均差距 | 中位差距 |
|---|---|---|---|---|---|---|
| +1 个交易日 | +0.2% | +0.4% | 25 次中 12 次 | 25 次中 15 次 | −0.2 个百分点 | +0.0 个百分点 |
| +1 个月 | +2.8% | +1.8% | 25 次中 9 次 | 25 次中 17 次 | +1.0 个百分点 | −0.4 个百分点 |
| +3 个月 | +6.8% | +7.6% | 25 次中 11 次 | 25 次中 17 次 | −0.8 个百分点 | −0.9 个百分点 |
| +6 个月 | +11.0% | +13.6% | 25 次中 8 次 | 25 次中 20 次 | −2.6 个百分点 | −3.0 个百分点 |
| +12 个月 | +13.3% | +17.7% | 25 次中 10 次 | 25 次中 17 次 | −4.3 个百分点 | −6.8 个百分点 |
有三点值得注意。
差距随时间扩大。 选举后第一天,银行股与大盘的胜负基本是抛硬币。到六个月时,银行股在 25 次中只跑赢 8 次;到十二个月时,平均落后 4.3 个百分点。无论背后的驱动因素是什么,它都不是对选举结果的一日反应。
一个月的平均值具有误导性。 第一个月银行股平均上涨 +2.8%,市场为 +1.8%,但银行股在 25 次中只跑赢 9 次。两个极端值拉高了平均数:1942 年中期选举后的 +15.5% 和 1990 年后的 +18.0%。按中位数看,第一个月银行股相对大盘是小幅落后,而不是领先。
银行股不仅跌得更多,而且跌得更频繁。 25 次中有 23 次,市场在十二个月后收高;银行股只有 17 次。银行股在八个中期选举后年份下跌,其中包括 1958、1986、2006、2010 和 2022 年,而在这五年中有四年整体市场是上涨的。
华尔街的表现好于普通商业银行。由券商、交易所和资产管理公司组成的交易组合,在 25 次中期选举后的十二个月里有 12 次跑赢大盘,平均差距为 +1.1 个百分点,中位数接近零:
| 选举日后窗口 | 交易平均 | 市场平均 | 交易跑赢市场 | 平均差距 | 中位差距 |
|---|---|---|---|---|---|
| +1 个月 | +1.3% | +1.8% | 25 次中 14 次 | −0.5 个百分点 | +0.6 个百分点 |
| +3 个月 | +8.0% | +7.6% | 25 次中 12 次 | +0.4 个百分点 | −0.1 个百分点 |
| +6 个月 | +14.8% | +13.6% | 25 次中 13 次 | +1.2 个百分点 | +0.7 个百分点 |
| +12 个月 | +18.8% | +17.7% | 25 次中 12 次 | +1.1 个百分点 | −0.3 个百分点 |
也就是说,中期选举后交易组合大致相当于标配,而银行股则一贯属于应当低配的板块。人们说"金融股"时,通常把两者混为一谈;数据表明,它们应当分开评估。
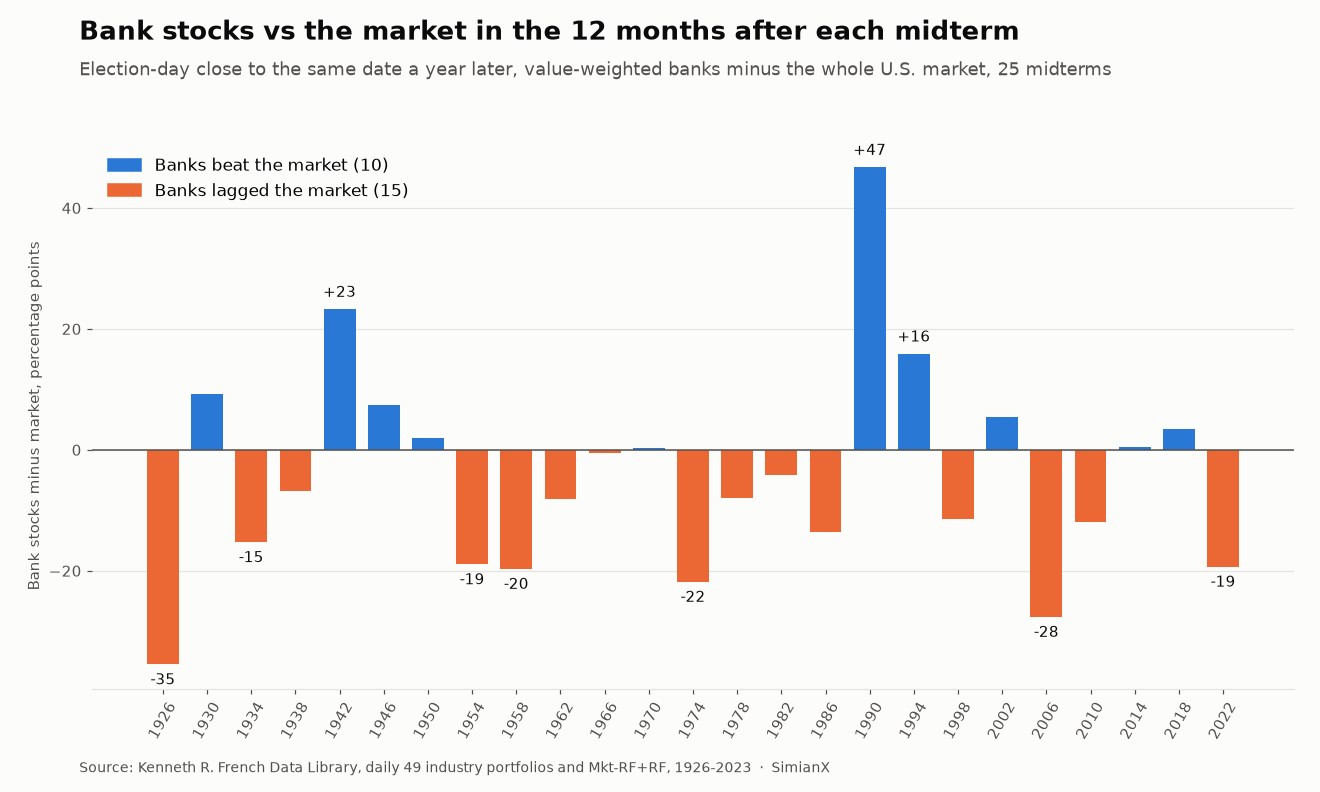
1926 年以来每次中期选举:参考表
从选举日收盘价起算的总回报。"银行相对市场"为十二个月差距,单位为百分点。
| 中期选举 | 市场 +3 个月 | 银行 +3 个月 | 市场 +12 个月 | 银行 +12 个月 | 银行相对市场 | 交易 +12 个月 |
|---|---|---|---|---|---|---|
| 1926 | +6.2% | −10.9% | +29.0% | −6.4% | −35.5 个百分点 | +28.8% |
| 1930 | −3.8% | −5.2% | −35.4% | −26.2% | +9.2 个百分点 | −48.6% |
| 1934 | −0.4% | +10.5% | +44.5% | +29.3% | −15.2 个百分点 | +61.4% |
| 1938 | −4.2% | −4.9% | +3.2% | −3.6% | −6.8 个百分点 | −14.8% |
| 1942 | +12.0% | +18.7% | +32.3% | +55.5% | +23.2 个百分点 | +50.2% |
| 1946 | +4.2% | +8.6% | +3.1% | +10.5% | +7.4 个百分点 | −2.1% |
| 1950 | +17.3% | +4.5% | +24.8% | +26.7% | +1.9 个百分点 | +36.3% |
| 1954 | +16.0% | +10.8% | +32.3% | +13.4% | −18.9 个百分点 | +30.2% |
| 1958 | +8.8% | −1.8% | +15.9% | −3.7% | −19.7 个百分点 | +7.6% |
| 1962 | +15.1% | +16.0% | +27.6% | +19.4% | −8.1 个百分点 | +35.6% |
| 1966 | +11.7% | +20.7% | +22.1% | +21.6% | −0.5 个百分点 | +41.7% |
| 1970 | +17.2% | +11.9% | +18.1% | +18.4% | +0.3 个百分点 | +30.1% |
| 1974 | +7.8% | +12.8% | +25.1% | +3.3% | −21.8 个百分点 | +14.7% |
| 1978 | +6.1% | +0.6% | +15.8% | +7.9% | −7.9 个百分点 | +18.6% |
| 1982 | +7.0% | −0.7% | +26.1% | +22.0% | −4.1 个百分点 | +26.7% |
| 1986 | +12.9% | +7.4% | −1.1% | −14.7% | −13.5 个百分点 | −10.1% |
| 1990 | +18.0% | +38.7% | +34.2% | +80.9% | +46.7 个百分点 | +61.2% |
| 1994 | +3.6% | +5.0% | +29.6% | +45.4% | +15.8 个百分点 | +39.2% |
| 1998 | +16.0% | +6.9% | +25.7% | +14.2% | −11.5 个百分点 | +34.9% |
| 2002 | −6.7% | −5.8% | +20.4% | +25.8% | +5.5 个百分点 | +37.7% |
| 2006 | +5.9% | +4.5% | +9.4% | −18.2% | −27.6 个百分点 | −2.6% |
| 2010 | +10.3% | +17.6% | +5.3% | −6.6% | −11.9 个百分点 | −18.8% |
| 2014 | +2.1% | −2.9% | +6.1% | +6.6% | +0.5 个百分点 | +4.2% |
| 2018 | −0.3% | −1.2% | +12.6% | +16.0% | +3.4 个百分点 | +9.8% |
| 2022 | +8.2% | +8.4% | +15.4% | −3.9% | −19.3 个百分点 | −1.3% |
最弱的阶段是 1954 年至 1978 年:七次中期选举中银行股只跑赢一次,而且 1970 年那次只领先 0.3 个百分点。在这段时期的大部分时间里,Q 条例(Regulation Q)为银行可支付的存款利率设定了上限,因此每当市场利率上升,银行就难以留住资金来源。单次最好的成绩是 1990 年后的 +46.7 个百分点,这是银行业危机触底后的反弹,而不是对选举的反应。银行股在 1990 年全年遭受商业地产损失的重创,而复苏几乎恰好在投票结束时开始。
最近五次中期选举中,银行股两次小胜(2014 和 2018 年)、三次大败(2006、2010 和 2022 年),平均差距为 −11.0 个百分点。三次大败都有银行业自身的原因:次贷危机爆发、2010-11 年 Dodd-Frank 之后的重建,以及 2023 年的地区银行倒闭潮。
是中期选举的原因,还是银行本身的问题?
一个合理的质疑是:也许银行股大多数时候本来就跑输大盘,"中期选举"这个标签并没有额外意义。这种说法站不住脚。在 1926 年以来所有滚动十二个月窗口中,按市值加权的银行股有 54% 的时间跑赢大盘,平均差距为 +2.8 个百分点。中期选举后的一年是例外,而非常态。
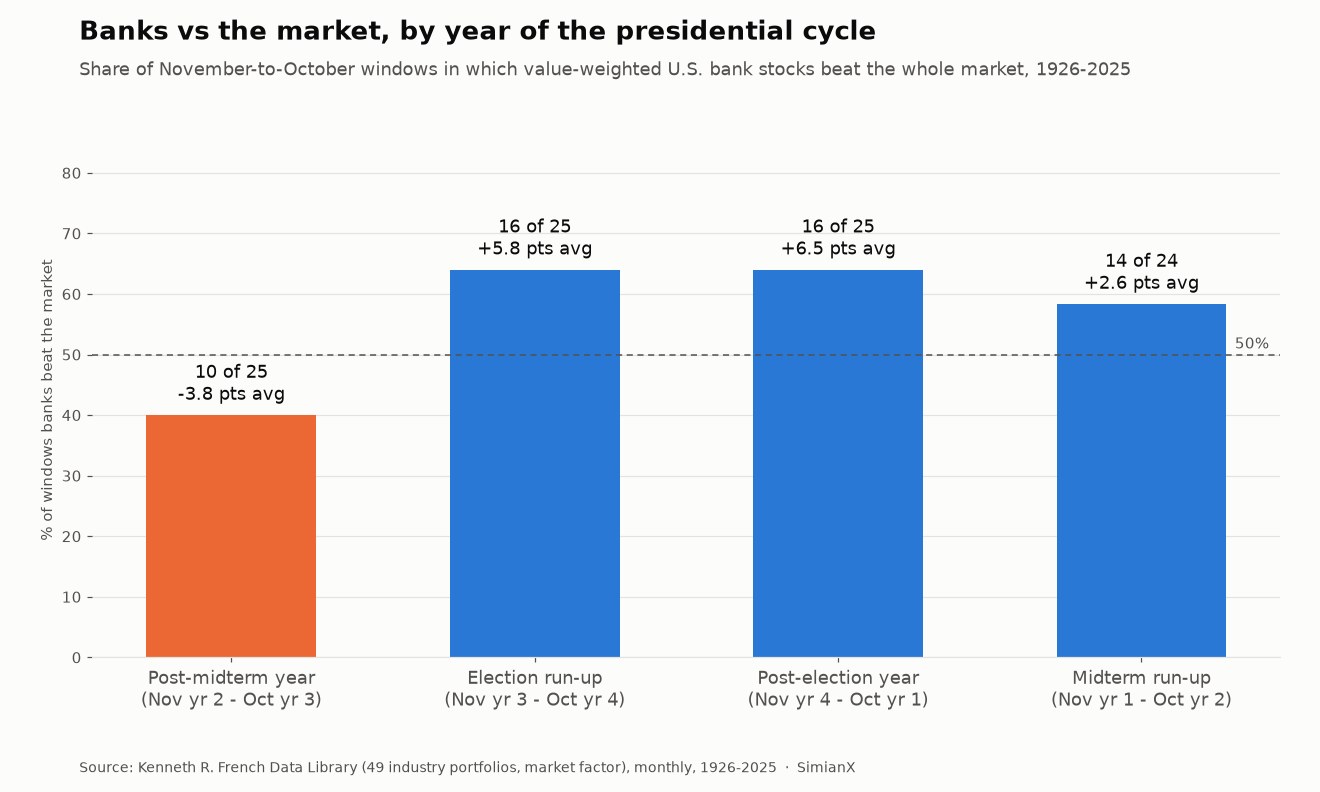
把这一百年按总统周期拆成四个"11 月至次年 10 月"的窗口,结论会更清楚:
| 周期窗口(11 月至次年 10 月) | 银行跑赢市场 | 平均差距 |
|---|---|---|
| 中期选举后一年(第 2 年 11 月至第 3 年 10 月) | 25 次中 10 次 | −3.8 个百分点 |
| 大选前一年(第 3 年至第 4 年) | 25 次中 16 次 | +5.8 个百分点 |
| 大选后一年(第 4 年至第 1 年) | 25 次中 16 次 | +6.5 个百分点 |
| 中期选举前一年(第 1 年至第 2 年) | 24 次中 14 次 | +2.6 个百分点 |
在不紧随中期选举的 74 个"11 月至次年 10 月"窗口中,银行股有 46 次跑赢大盘(62%);而在中期选举之后,25 次中只有 10 次(40%)。中期选举后的一年同时也是整体市场表现最强的一年,我们的总统周期表和标普 500 中期选举记录都显示了这一点。因此,银行股的结果部分是相对意义上的:在大盘往往表现很好的年份,一个低贝塔、对利率敏感的板块即使上涨,也容易落在后面。
这一按月度计算的"11 月至次年 10 月"版本,也与我们的板块记分牌完全吻合。记分牌中更宽泛的"金融"组(银行、保险、券商和房地产合计)在 25 次中期选举后有 11 次跑赢大盘,平均差距为 −1.6 个百分点。单独拿出银行,结果是 25 次中 10 次、−3.8 个百分点;交易组合则是 25 次中 12 次、+1.8 个百分点。三者之中,银行的数字最差。
大银行还是小银行?
French 数据同时公布了按市值加权的银行组合(以巨头为主)和等权重组合(小型社区银行与货币中心银行权重相同)。比较两者,是对"大银行与地区银行"最接近的长期检验。
按月度"11 月至次年 10 月"回报计算,等权重银行在 25 次中期选举中有 16 次 跑赢市值加权银行,平均领先 +3.1 个百分点。这几乎与它们在其他所有年份的记录完全一致(74 次中 43 次,即 58%,平均领先 +3.0 个百分点)。因此并不存在中期选举特有的小银行效应,而且近期趋势恰恰相反:1990 年至 2022 年的九次中期选举中,小银行有六次输给大银行(只赢了 9 次中的 3 次)。
ETF 时代把这一点体现得更加明显。在最近五次中期选举后的一年里,KRE 只有两次跑赢 JPM(2010 和 2014 年)。2022 年之后,差距极为悬殊。从 2022 年 11 月 8 日收盘算起,在硅谷银行、Signature Bank 和 First Republic 相继倒闭之后,KRE 到 2023 年 5 月 4 日的低点时下跌了 43.2%。同一时期的十二个月里,摩根大通(JPM)从未低于选举日收盘价 5.0% 以上,最终上涨 10.1%。存款从小银行流向最大的银行,中期选举后的这一年变成了一场资产负债表规模的压力测试。
ETF 时代:XLF、KBE、KRE 和 JPM,2006 年至 2022 年
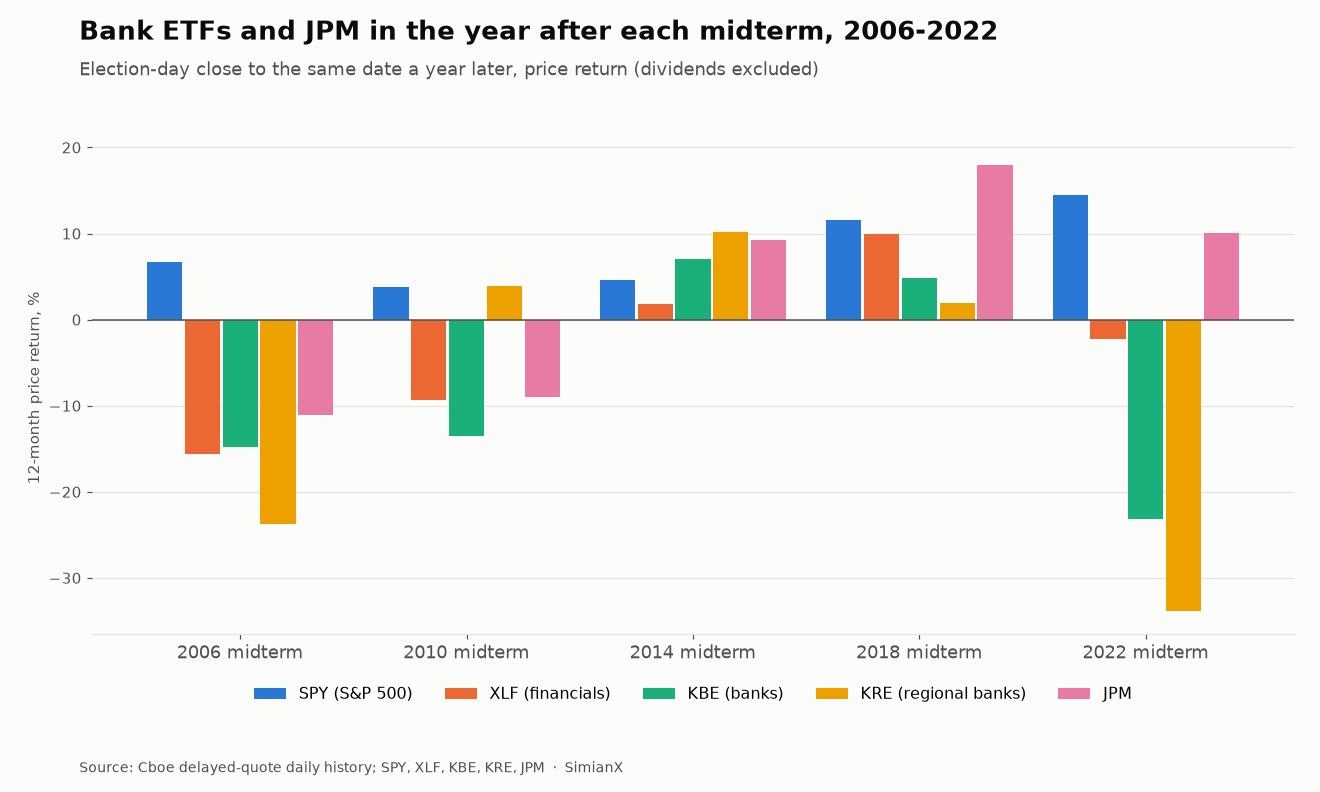
选举日后十二个月(价格回报):
| 基金 | 2006 | 2010 | 2014 | 2018 | 2022 | 平均 | 跑赢 SPY |
|---|---|---|---|---|---|---|---|
| SPY | +6.7% | +3.8% | +4.6% | +11.6% | +14.5% | +8.2% | — |
| XLF | −15.6% | −9.3% | +1.8% | +10.0% | −2.3% | −3.1% | 5 次中 0 次 |
| KBE | −14.8% | −13.5% | +7.0% | +4.8% | −23.1% | −7.9% | 5 次中 1 次 |
| KRE | −23.7% | +3.9% | +10.2% | +2.0% | −33.9% | −8.3% | 5 次中 2 次 |
| JPM | −11.1% | −9.0% | +9.3% | +18.0% | +10.1% | +3.5% | 5 次中 2 次 |
选举日后六个月(价格回报):
| 基金 | 2006 | 2010 | 2014 | 2018 | 2022 | 平均 | 跑赢 SPY |
|---|---|---|---|---|---|---|---|
| SPY | +8.9% | +14.0% | +5.1% | +6.4% | +8.0% | +8.5% | — |
| XLF | +6.1% | +11.7% | +2.7% | +3.5% | −6.0% | +3.6% | 5 次中 0 次 |
| KBE | +3.6% | +13.9% | +4.4% | +4.6% | −31.3% | −1.0% | 5 次中 0 次 |
| KRE | −1.2% | +18.7% | +3.6% | +2.3% | −40.9% | −3.5% | 5 次中 1 次 |
| JPM | +11.0% | +22.2% | +7.4% | +5.0% | +4.3% | +10.0% | 5 次中 3 次 |
XLF 的"五战全败"经得起检验。 我们的板块记分牌使用股息调整后的收盘价,报告 XLF 在 2006 年至 2022 年的五次中期选举后全部跑输 SPY。用独立的 Cboe 价格数据重新计算相同窗口,得出的结论相同。XLF 与 SPY 每一年的回报符号都一致,逐年数字最多相差 1.9 个百分点,这是价格数据与股息调整数据之间的差异所致。XLF 相对 SPY 的落后幅度分别为 −22.3、−13.1、−2.8、−1.6 和 −16.7 个百分点。
短期情况则不同。在选举后的第一个交易日,XLF、KBE、KRE 和 JPM 各自在五次中有四次跑赢 SPY。2010 年选举后次日,银行基金上涨接近 2%。投票本身往往会给银行股带来小幅的宽慰性反弹,出问题的是随后的六到十二个月。
在六个月窗口中,JPM 是表中唯一一个跑赢 SPY 次数多于跑输次数的标的,也是唯一一个十二个月平均回报为正的银行类标的。规模比党派更重要。
国会实际通过了什么
关于中期选举与银行股的常见论点是立法层面的:新的众议院或参议院多数会放松监管,或者加强监管。下表列出了中期选举产生的各届国会在银行法方面实际颁布的法律,并与银行股的十二个月表现对照。
| 中期选举 | 当选国会 | 主要银行法 | 签署时间 | 是否在 12 个月窗口内? | 银行相对市场,12 个月 |
|---|---|---|---|---|---|
| 1934 | 第 74 届 | 1935 年银行法 | 1935 年 8 月 23 日 | 是 | −15.2 个百分点 |
| 1954 | 第 84 届 | 1956 年银行控股公司法 | 1956 年 | 否 | −18.9 个百分点 |
| 1978 | 第 96 届 | 存款机构放松管制和货币控制法 | 1980 年 3 月 31 日 | 否 | −7.9 个百分点 |
| 1986 | 第 100 届 | 银行业竞争平等法 | 1987 年 8 月 | 是 | −13.5 个百分点 |
| 1990 | 第 102 届 | 联邦存款保险公司改进法(FDICIA) | 1991 年 12 月 19 日 | 否(晚六周) | +46.7 个百分点 |
| 1998 | 第 106 届 | Gramm-Leach-Bliley 法案 | 1999 年 11 月 12 日 | 否(晚九天) | −11.5 个百分点 |
| 2006 | 第 110 届 | 紧急经济稳定法(TARP) | 2008 年 10 月 | 否 | −27.6 个百分点 |
| 2010 | 第 112 届 | 无。Dodd-Frank 已于 2010 年 7 月 21 日由即将卸任的第 111 届国会通过并签署 | — | — | −11.9 个百分点 |
| 2014 | 第 114 届 | FAST Act(削减美联储向大型会员银行支付的股息) | 2015 年 12 月 4 日 | 否 | +0.5 个百分点 |
| 2018 | 第 116 届 | CARES Act(疫情纾困,含银行会计减负条款) | 2020 年 3 月 27 日 | 否 | +3.4 个百分点 |
| 2022 | 第 118 届 | 无,尽管 2023 年发生了银行倒闭 | — | — | −19.3 个百分点 |
这张表说明了三件事。
大规模松绑发生在中期选举之前,而不是之后。 经济增长、监管减负和消费者保护法(S.2155)是对 Dodd-Frank 的主要放松,于 2018 年 5 月 24 日签署。它由 2016 年选出的第 115 届国会通过,比 2018 年中期选举早了六个月。Dodd-Frank 本身于 2010 年 7 月 21 日签署,比 2010 年投票早三个多月。现代最重要的两部银行法,都是在常被认为"促成"或"导致"它们的中期选举之前就已完成。更早的情况也是如此:Garn-St Germain 法案在 1982 年中期选举前不到三周签署,Riegle-Neal 跨州银行法则在 1994 年中期选举前约六周签署。
新一届国会即便通过了银行法,通常也是在窗口结束之后。 表中九部法律里,只有两部(1935 年和 1987 年)在选举后十二个月内签署,而这两次银行股都跑输大盘。废除 Glass-Steagall 分业经营的 Gramm-Leach-Bliley 法案,在 1998 年窗口结束九天后才签署,而在那一年里银行股落后大盘 11.5 个百分点。立法变化很慢,对于大多数这些法律,市场早已提前数年知晓。
分裂的国会很少触及银行业。 ETF 时代的五次中期选举都形成了分治政府。其中两届国会,即第 112 届和第 118 届,完全没有通过任何主要银行法;而第 118 届国会恰好经历了 2023 年,那一年发生了美国历史上四大银行倒闭中的三起。应对措施来自监管机构和财政部,而不是国会。这与我们的僵局研究结论一致:分治政府主要是让立法停下来,而不是把它推翻。
公路资金是个例外:1956 年以来的八部主要公路与基础设施法案中,有五部(包括上表中的 FAST Act)是在分治政府下签署的,详见我们对中期选举后的工业股的分析。
为什么中期选举后银行股往往落后
回报数据可以表明某种规律存在,但无法证明其原因。有三种解释与证据相符,而且彼此并不排斥。
利率周期。 银行的盈利取决于存款付息与贷款收益之间的利差。若干个中期选举后的年份里,美联储因增长放缓而暂停或转向(2006-07 年和 2018-19 年),或者在收益率曲线倒挂和存款挤兑中继续收紧(2022-23 年)。收益率曲线趋平或倒挂会挤压利差,而与此同时,贴现率下降又推高了长久期的成长股。这就能解释为什么银行股恰恰在大盘表现最好的那一年落后。
信贷周期。 银行股在中期选举后表现最差的几个年份,都是贷款损失浮出水面的年份:1974-75 年(Franklin National 倒闭之后的房地产和 REIT 贷款崩盘)、1986-87 年(能源和农业贷款、得克萨斯州银行)、2006-07 年(次贷)以及 2022-23 年(债券未实现亏损和存款外流)。信贷周期并不遵循选举日历,但事实是,它们一再落在这个特定的窗口里。
已经没有可供定价的立法利好。 到选举日时,监管问题通常在未来两年内已成定局。分裂的国会使任何方向的新银行立法都不太可能出现,因此那种常在选前推高银行股的"放松监管交易"已经没有什么可兑现的了。此后市场只按利率和信贷来交易银行股,而在大多数这些窗口中,这两者都是逆风。
2026 年的起点
美国选民于 2026 年 11 月 3 日投票。下面是银行板块在当天收盘时的位置,使用自 2025 年 12 月 31 日收盘价起算的年初至今价格回报。
| 代码 | 2026 年初至 11 月 3 日收盘 | 相对 SPY |
|---|---|---|
| SPY | +10.6% | — |
| XLF | +4.4% | −6.2 个百分点 |
| KBE | +9.7% | −0.9 个百分点 |
| KRE | +12.5% | +1.8 个百分点 |
| JPM | +4.9% | −5.7 个百分点 |
地区银行以年内略微领先标普 500 的姿态进入本次中期选举,而宽基金融基金和 JPM 则落后约六个百分点。在 KRE 拥有完整年度数据的四次 ETF 时代中期选举中,它只有一次在选举日时领先 SPY,即 2022 年,当时标普 500 年内下跌了近 20%。此外,每个标的都低于其 2026 年的收盘高点:SPY 低 3.2%,XLF 低 2.3%,KBE 低 7.1%,KRE 低 6.5%,JPM 低 7.4%。
上面的历史有两点可以直接套用。第一,对银行股而言,2026 年的利率路径比席位数更重要。我们在九月美联储分析中梳理了美联储日程与中期选举是如何纠缠在一起的。第二,我们的中期选举 12 只股票地图中的情景分析列出了哪些与银行相关的政策真正在国会的权限之内,哪些(如资本规则和并购审批)无论选举结果如何都仍由监管机构掌握。你可以在 SimianX 上对 JPM 进行实时分析,实时查看市场如何为这家最大的银行定价。
本分析的局限
二十五个观测值对于选举研究来说是一个合理的样本,但从统计学角度看仍然偏小。25 次中 10 次的记录本身并不能证明什么;它之所以更有意义,是因为这是四个周期窗口中最差的一个,而且差距很大:平均差距 −4.3 个百分点,中位差距 −6.8 个百分点。
一个世纪以来,French 的"银行"组合已经面目全非:从 1926 年的数千家地方银行,变成了由少数全国性机构主导的市场。ETF 样本只涵盖五次中期选举,而且每一次都形成了分治政府,因此无法把"中期选举后效应"与"分治政府效应"区分开。ETF 数据是价格回报。银行基金的股息通常高于 SPY,因此按总回报计算的差距会小一些,但在股息调整后的数据中,我们的板块记分牌仍显示 XLF 在全部五年都跑输 SPY。
以上内容都不是预测,也不构成投资建议,只是对历史的记录。
常见问题
中期选举后银行股表现如何?
多数情况下跑输大盘。在 1926 年至 2022 年的 25 次中期选举中,按市值加权的美国银行股在随后十二个月只有 10 次跑赢整体市场,平均差距为 −4.3 个百分点。这 25 年中银行股仍有 17 年上涨,而市场有 23 年上涨。
XLF 真的在最近每次中期选举后都输给了标普 500 吗?
是的。从每次选举日收盘价算到一年后的同一日期,XLF 在 2006、2010、2014、2018 和 2022 年中期选举后都跑输 SPY,落后幅度从 1.6 个百分点(2018 年)到 22.3 个百分点(2006 年)不等。在六个月窗口中,它也五次全部跑输 SPY。
中期选举交易中,地区银行比大银行更好吗?
从历史记录看并非如此。最近五次中期选举中,KRE 只有两次跑赢 JPM。在长期样本中,等权重(偏重小银行)的银行股在 25 次中期选举中有 16 次跑赢以大银行为主的组合,并不比其他年份的记录更好。1990 年以来,大银行在九次中赢了六次。
共和党或民主党获胜会改变银行股交易吗?
数据几乎不支持党派交易的说法。过去十年最大的放松监管法律 S.2155,在 2018 年中期选举前六个月就已签署;Dodd-Frank 也是在 2010 年中期选举之前签署的。中期选举产生的国会很少通过重大银行法,而且其中大多数都是在十二个月窗口之后才出台。
选举后银行股会有短期反弹吗?
会有小幅反弹。在最近五次中期选举后的第一个交易日,XLF、KBE、KRE 和 JPM 各自在五次中有四次跑赢 SPY。但在完整的 25 次中期选举样本中,一日结果基本是抛硬币:银行股跑赢大盘 12 次。
为什么中期选举后券商比银行表现更好?
交易组合(券商、交易所和资产管理公司)更多受益于市场上涨和交易量增加,而中期选举后的一年历来是股市最强的年份。银行则更依赖收益率曲线和贷款增长,而在同一窗口中这两者往往对它们不利。
2026 年中期选举后,投资者应关注银行股的哪些方面?
收益率曲线、存款成本和信贷质量,比国会的构成更重要。从历史上看,这些因素解释了银行股在中期选举后大多数糟糕的年份,而具有里程碑意义的银行立法通常要么出现在投票之前,要么在很久之后。
结论
中期选举后的一年,是四年周期中银行股表现最差的一年:1926 年以来 25 次中期选举中只有 10 次跑赢大盘,平均落后 4.3 个百分点,而在 ETF 时代,XLF 对 SPY 是五战全败。券商和资产管理公司表现持平,最大的银行 JPM 也比银行基金表现更好。那些据称推动银行股交易的立法,大多在投票之前就已签署,或在窗口结束很久之后才出台。从这份记录看,对银行股而言,利率和信贷比谁赢得选举更重要。
资料来源。 Kenneth R. French 数据库:49 个行业投资组合(市值加权和等权重,日度和月度)、12 个行业投资组合以及 Fama-French 研究因子,自 1926 年 7 月起的总回报(数据文件基于 2026 年 9 月的 CRSP 数据库)。Cboe 延迟行情的 SPY、XLF、KBE、KRE 和 JPM 日度历史数据,2026 年 11 月 3 日收盘价取自 Cboe 延迟报价。法律及签署日期来自 congress.gov 和 Federal Reserve History 文章。选举日期:11 月第一个星期一之后的第一个星期二。图表由 SimianX 根据底层回报数据制作。定义参考:Fama-French 行业投资组合、净息差、收益率曲线。
延伸阅读
- 中期选举后表现最好的板块:100 年数据:本文所依托的十二板块记分牌
- 政治僵局对股市有利吗?1927-2025 年 49 届国会:逐届比较分治政府与统一政府
- 中期选举年与股市:1950-2026:指数层面的历史记录
- 2026 年中期选举股票:12 只股票、3 种情景:不同国会格局下会发生哪些变化
- 总统周期:1928-2025 年标普 500 逐年回报:中期选举后一年在四年规律中的位置
- 中期选举后的住宅建筑商股票:1926-2022年完整数据:另一个对利率敏感的板块,附房贷利率表
- 中期选举后的美国工业股:1926-2022年25次数据全表:工业篇


