作者:Marcus Reeve
2026年科技股抛售:什么已计入、什么没有、接下来会怎样
简短回答: 没有完全计入。截至2026年11月2日收盘,这轮抛售已把AI上花钱和借钱最多的公司的估值压了下来,但没有计入盈利下降:华尔街对这10只股票中多数的盈利预期仍持平或上升,VIX也只有21。美伊战争结束大概率带来一轮急速反弹,并可能把标普500推回纪录,但纳斯达克100的V型复苏不是基准情景,因为这轮抛售并非战争引发,而且1945年以来的18次战争结束中,只有2次让标普500走出V型。中期选举的结果看起来大体已计入,不过历史上这并没有取消选后常见的上涨。我们的基准情景是一轮反复的修复,取决于英伟达11月17日的财报和AI融资。
更新于美国太平洋时间2026年11月2日,美股收盘后、11月3日中期选举之前。选举更新(美东时间11月4日凌晨1:50):民主党赢得参议院和众议院两院(美联社和NBC News宣布)。除另注日期外,下文价格仍为11月2日收盘价。文中价格均为收盘价,所有数字都标明日期。
这篇文章要回答的问题很简单:科技股抛售是否已经计入利空?如果战争结束或选举出现意外,会发生什么?对两种流行说法,我们选择检验而不是直接接受。一种说法是战火一停股市就会V型反转,另一种说法是中期选举已经反映在价格里。我们在 SimianX 上运行了10次个股深度分析,再用独立数据核对每一个价格、估值倍数和盈利数字。报告与数据不一致时,一律以数据为准。
是哪场战争,目前进展如何
这场战争是 2026年伊朗战争,始于2月28日美国和以色列对伊朗的空袭,至今没有结束。4月的停火促成了6月17日的《伊斯兰堡备忘录》,随后在7月8日破裂,60天的谈判期也在8月中旬到期。截至11月2日,双方并没有商定的停火。特朗普称协议“正在成形”,伊朗称只要条件获得接受,重开霍尔木兹海峡的方案两天内就能执行,副总统万斯则表示没有设定最后期限。
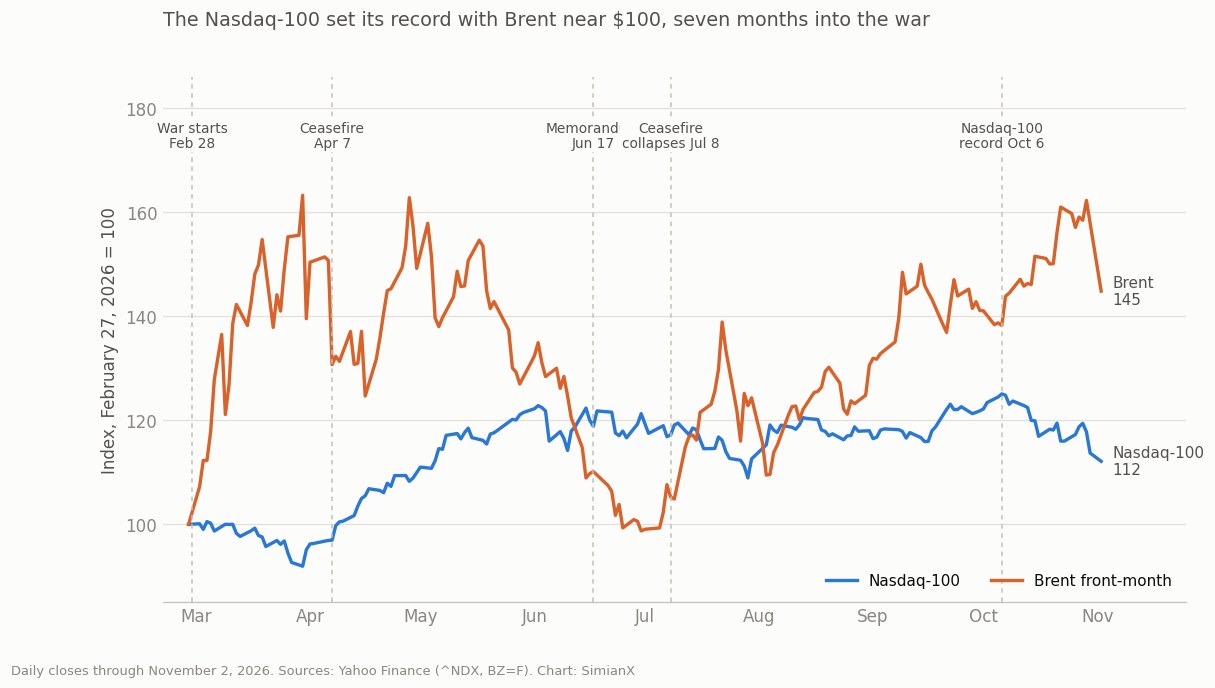
| 日期 | 事件 | 纳斯达克100 | 布伦特原油 | 10年期美债收益率 |
|---|---|---|---|---|
| 2026-02-27 | 美以2月28日空袭伊朗前的最后收盘 | 24,960 | $72.48 | 3.96% |
| 2026-03-30 | 股市战时低点、油价高点,霍尔木兹海峡被封锁 | 22,953 | $118.35 | 4.34% |
| 2026-04-07 | 收盘后宣布两周停火 | 24,202 | $94.75 | 4.34% |
| 2026-06-17 | 《伊斯兰堡备忘录》签署,留出60天谈判 | 29,671 | $79.85 | 4.46% |
| 2026-07-08 | 停火破裂,战事重启 | 29,253 | $76.30 | 4.57% |
| 2026-08-17 | 60天谈判期结束,未达成协议 | 29,995 | $91.02 | 4.72% |
| 2026-10-06 | 战争期间,纳斯达克100创收盘新高 | 31,224 | $100.20 | 5.27% |
| 2026-11-02 | 尚无商定的停火;特朗普称协议正在成形 | 27,990 | $105.00 | 4.89% |
收盘数据来自 Yahoo Finance(^NDX、BZ=F、^TNX)。布伦特为近月期货,换月会带来小幅跳动。我们此前对这场战争的报道:伊朗战争对股市的影响。
是战争在推动这轮抛售吗?四项检验都说不是
如果战争是原因,结束战争就消除了原因。但数据指向别处。
1. 时间对不上。 纳斯达克100在10月6日创下纪录,距离停火破裂已有三个月,当时布伦特为100.20美元,10年期收益率为5.27%。从7月8日到10月6日,布伦特上涨约31%,指数上涨约7%。到达顶部时,投资者其实并不在意战争。
2. 下跌的股票不对。 战争冲击通常打击航空和消费,推高能源。2月27日到4月7日正是如此。这轮抛售完全不同:芯片股跌了近两成,等权重标普500却在上涨。
| 板块 | 战争冲击:2月27日至4月7日 | 本轮抛售:10月6日至11月2日 | 和平消息日:11月2日 |
|---|---|---|---|
| 纳斯达克100 (QQQ) | −3.1% | −10.3% | −1.4% |
| 半导体 (SMH) | −1.6% | −19.6% | −2.7% |
| 科技板块 (XLK) | −1.0% | −13.8% | −2.9% |
| 标普500 (SPY) | −3.9% | −3.5% | −0.5% |
| 等权重标普500 (RSP) | −5.6% | +3.6% | +0.8% |
| 航空 (JETS) | −12.9% | −0.2% | +4.2% |
| 必需消费品 (XLP) | −9.7% | +11.0% | +1.6% |
| 医疗保健 (XLV) | −8.5% | +10.5% | −0.1% |
| 金融 (XLF) | −3.0% | +6.6% | +1.9% |
| 能源 (XLE) | +7.6% | +5.5% | −4.0% |
| 长期美债 (TLT) | −4.6% | +5.8% | −0.1% |
各ETF收盘价来自 Polygon.io,并在可获得时与 Yahoo Finance 交叉核对。价格回报。
3. 利率是下降而不是上升。 下跌期间,10年期收益率从5.27%降到4.89%。StoneX 在10月中旬就指出了同样的变化:3月、6月和7月的下跌中,收益率随股市下跌而上升;这一次,美债却在上涨。纳斯达克100与布伦特日度涨跌的相关系数,从战争激烈阶段的−0.43变为10月7日以来的+0.55,但只有15组配对交易日,只能算线索,不能算测量结果。
4. 和平消息没有帮上忙。 11月2日是一次天然实验。油价因协议预期大跌(USO原油基金跌7.1%,航空股涨4.2%),纳斯达克100却跌1.39%,SOX跌3.4%。甲骨文在提交200亿美元股票和债券发行文件后跌8.8%,英特尔跌8.8%,AMD跌7.5%。10月之前并非如此:2月28日至10月6日,布伦特单日跌4%以上的16天里,纳斯达克100有11天上涨,平均涨0.84%,最好的一天是6月15日的+3.73%。这只是一天,但正是检验这个假设的那一天。
还有一个信号,但要加个前提:10份深度报告共约42.4万字符,伊朗、霍尔木兹和石油一次都没出现,中期选举只出现一次。这些报告以公司新闻为主,单凭这一点证明不了什么,但新闻智能体挖出来的都是融资、指引和资本开支。
那么是什么在推动?AI支出已经超过了公司内部现金,投资者开始关心缺口怎么填。七巨头四个季度购置固定资产支出6472亿美元,增长82%。Alphabet 的自由现金流为−90.7亿美元,股价下跌12.6%。Meta 出现2012年以来首个负值季度,标普将其展望调为负面,还推出了规模可能接近975亿美元的股权计划。CoreWeave 10月14日下跌15.5%,当天通胀数据偏热叠加债务担忧,甲骨文也跌了8.8%。随后英特尔10月29日的展望引发了10月30日−3.46%的行情。最糟的四个交易日(10月14日、16日、22日和30日)加起来,约等于整个10.4%的跌幅。芯片股早在6月22日就已见顶,比指数早了几个月,这一点可参考我们的 SOX 历次暴跌和 AI 动量研究。
战争仍然重要。布伦特比战前的72.48美元高45%,10年期收益率高出93个基点,这种拖累可参见标普500在石油冲击中的表现。和平能消除这种拖累,但消除不了AI融资问题。
18次战争结束之后发生了什么
这是V型反转说法背后的基准概率。我们选取1945年以来所有能确定日期的主要战争结束事件,从消息公布前最后一个收盘价算起。按我们的规则,V型指21个交易日内上涨8%以上,并在63个交易日内创52周收盘新高。缓慢爬升指63个交易日后上涨但未达V型。
| 战争结束事件 | 消息前最后收盘日 | 标普500距52周高点 | 标普 +1个交易日 | 标普 +21 | 标普 +63 | 标普形态 | 纳指 +21 | 纳指形态 |
|---|---|---|---|---|---|---|---|---|
| 欧战胜利日(二战欧洲) | 1945-05-07 | 0.0% | +0.2% | +0.2% | −1.4% | 持平或下跌 | — | — |
| 对日战争胜利日(二战太平洋) | 1945-08-14 | −4.4% | −0.5% | +5.5% | +16.9% | V型 | — | — |
| 朝鲜战争停战 | 1953-07-24 | −9.1% | −0.7% | −0.6% | +0.5% | 持平或下跌 | — | — |
| 宣布《巴黎和平协定》(越南) | 1973-01-23 | −1.7% | −1.3% | −4.3% | −8.4% | 持平或下跌 | −7.6% | 持平或下跌 |
| 赎罪日战争停火 | 1973-10-24 | −8.3% | +0.2% | −9.8% | −12.2% | 持平或下跌 | −13.2% | 持平或下跌 |
| 西贡陷落 | 1975-04-29 | −8.0% | +1.9% | +4.7% | +3.0% | 缓慢爬升 | +5.1% | 缓慢爬升 |
| 马岛战争阿根廷投降 | 1982-06-11 | −16.9% | −1.2% | −1.6% | +8.7% | 缓慢爬升 | −2.4% | 缓慢爬升 |
| 宣布两伊停火 | 1988-08-05 | −19.5% | −0.4% | −2.1% | +3.0% | 缓慢爬升 | −2.7% | 持平或下跌 |
| 海湾战争停火 | 1991-02-27 | −0.4% | −0.2% | +2.0% | +4.1% | 缓慢爬升 | +7.0% | 缓慢爬升 |
| 科索沃:北约停止轰炸 | 1999-06-09 | −3.6% | −1.2% | +6.4% | +1.9% | 缓慢爬升 | +10.9% | V型 |
| 伊拉克:宣布“主要战斗”结束 | 2003-05-01 | −17.2% | +1.5% | +5.5% | +8.1% | 缓慢爬升 | +8.0% | V型 |
| 以色列与黎巴嫩停火 | 2006-08-11 | −4.5% | +0.1% | +3.7% | +8.8% | 缓慢爬升 | +7.7% | 缓慢爬升 |
| 完成阿富汗撤军 | 2021-08-30 | 0.0% | −0.1% | −3.7% | +2.8% | 缓慢爬升 | −4.9% | 缓慢爬升 |
| 宣布加沙停火 | 2025-01-14 | −4.1% | +1.8% | +4.7% | −7.6% | 持平或下跌 | +4.7% | 持平或下跌 |
| 以伊12天战争停火 | 2025-06-23 | −1.9% | +1.1% | +5.5% | +11.1% | 缓慢爬升 | +7.1% | 缓慢爬升 |
| 达成加沙停火 | 2025-10-08 | 0.0% | −0.3% | −0.5% | +2.5% | 缓慢爬升 | 0.0% | 缓慢爬升 |
| 美伊两周停火 | 2026-04-07 | −5.2% | +2.5% | +11.3% | +13.1% | V型 | +17.4% | V型 |
| 《伊斯兰堡备忘录》签署 | 2026-06-16 | −1.3% | −1.2% | −0.7% | +0.5% | 持平或下跌 | −3.2% | 持平或下跌 |
标普500和纳斯达克综合指数价格回报来自 Yahoo Finance;2025年以来的五行与第二家数据商(CNBC)完全一致。纳斯达克综合指数始于1971年。战争分阶段结束时,日期属于判断。样本小,事件由人工挑选:只能作参考,不是规律。
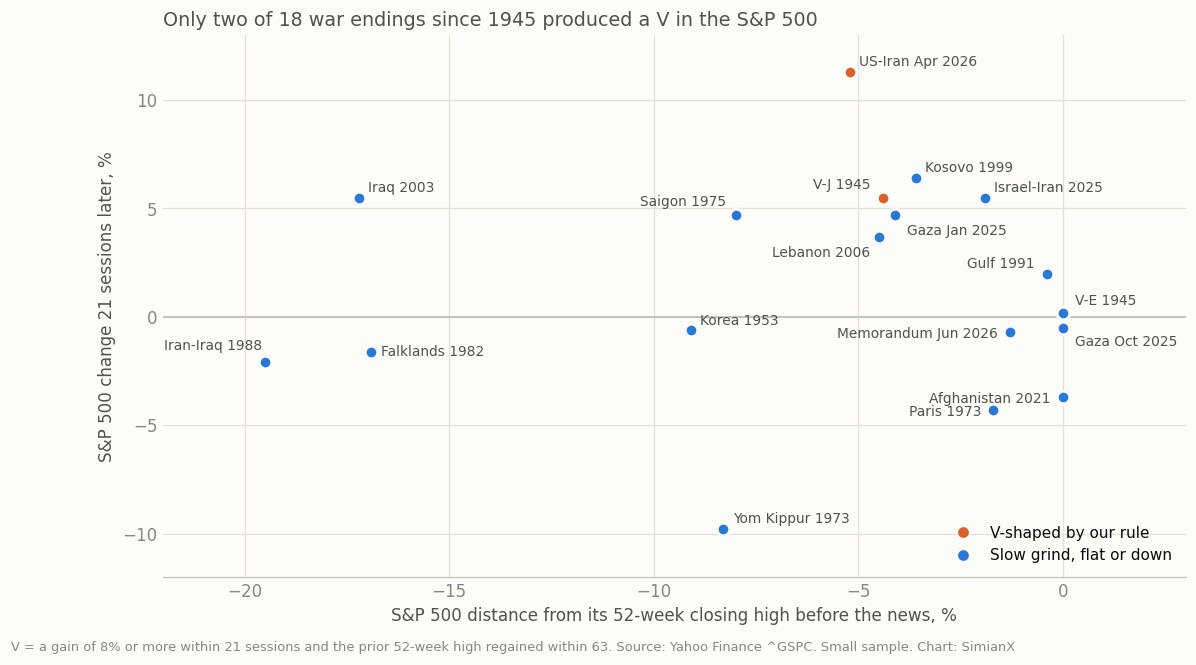
- V型复苏很少见。 标普500:18次中2次(1945年对日胜利日和2026年4月),10次缓慢爬升,6次持平或下跌。纳斯达克综合指数:15次中3次。
- 典型的结束看起来就像普通的一个月。 21个交易日后,标普500的中位数变化为+1.1%,18次中10次上涨;1945年以来所有交易日分别为+1.1%和61%。63个交易日后为+2.9%,而所有交易日为+2.7%。
- 跌得深也不保证反弹。 标普500距高点至少5%的7次结束事件中,只有2026年4月走出V型。
- 大涨出现在迷雾散去时,往往远早于战争结束。 1990至1991年,标普500下跌19.9%至10月,到海湾战争停火前一天已上涨24.5%,其中空袭首日就涨了3.7%。2003年,伊拉克战争开始之际,标普500在3月11日至21日上涨11.9%,而宣布“主要战斗”结束后的21个交易日只涨了5.5%。另见买入入侵模式。
哪些案例契合? 2026年4月是V型说法的最佳证据,也是对本文最有力的反驳:纳斯达克100在开战第一个月跌了8.0%,然后在4月7日到4月30日上涨13.4%。但有两点限制。那个坑是战争挖的,这一次不是。而且4月的上涨与强劲的财报季重合(Alphabet 财报后涨10.0%,英特尔涨23.6%),同期布伦特还从94.75美元升至108.17美元,所以它从来不只是油价缓解交易。6月的备忘录签署时指数接近高位,没有带来任何上涨。警示案例是1973年赎罪日战争:战斗停了,石油冲击没有停,标普500在21个交易日内又跌了9.8%。如果协议只让霍尔木兹半开,那就是该想起的历史。
什么已计入:市场指标
| 指标 | 最新 | 背景 | 说明了什么 |
|---|---|---|---|
| 标普500,距10月6日纪录 | −3.55% (7,541.40) | 再涨3.7%可回到纪录 | 大盘几乎没计入什么 |
| 纳斯达克100,距10月6日纪录 | −10.36% (27,989.82) | 需涨11.6%;首次收盘跌破10% | 目前仍是一次普通回调 |
| SOX芯片指数,距6月22日纪录 | −29.43% | 见顶比纳斯达克100纪录早15周 | 芯片股计入得最多 |
| 等权重标普500(RSP),10月6日以来 | +3.6% | 必需消费品+11.0%,医疗保健+10.5% | 是轮动,不是恐慌 |
| 标普500远期市盈率与5年均值 | 18.7 / 19.8 | FactSet,10月30日;10年均值19.1 | 指数估值已低于均值 |
| 标普500第三季度盈利增速 | +30.2% | 82%公司EPS超预期;FactSet,10月30日 | 数字中看不到盈利下修 |
| VIX,11月2日 | 21.15 | 10月6日15.01;3月27日峰值31.05;纳指类似回撤时中位数19.8 | 有担忧,无投降式抛售 |
| VIX9D / VIX / VIX3M | 22.46 / 21.15 / 21.60 | 9天高于30天;3个月仍高于30天 | 短期事件风险,曲线没有全面承压 |
| 高收益债利差,10月30日 | 3.44% | 10月6日3.03%;3月30日战时高点3.46% | 信用是真正动起来的指标 |
| 10年期美债收益率 | 4.89% | 10月6日5.27%;战前3.96% | 收益率下行并未止住抛售 |
来源:Yahoo Finance;FactSet Earnings Insight,10月30日;FRED 高收益债利差和10年期收益率;Cboe VIX。更长期的背景:VIX 飙升历史。
这是核心发现。股价下跌,盈利预期却没跌,所以到目前为止的损伤是估值压缩。标普500远期市盈率18.7倍,低于19.8倍的5年均值,而第三季度盈利增速高达30.2%。如果市场真的计入了AI泡沫破裂,我们会看到盈利预期转向、VIX远高于21、波动率曲线承压。唯一明显动起来的指标是信用,已回到3月战时高点附近。这才是值得盯住的地方。
10只股票:已计入还是未计入
这10只股票按跌幅和对指数的重要性选出。我们没有纳入苹果(较10月29日高点−3.0%)、特斯拉(10月6日以来+6.1%)和 Palantir(−14.7%),因为它们与AI融资问题的关系较远;另外纳入了引发10月30日暴跌的英特尔。
| 股票 | 52周高点日期 | 回撤 | 11月2日收盘 | 11月2日涨跌 | 远期市盈率 | 过往市盈率 / 5年中位数 / 百分位 | 最新财报:下一交易日涨跌 | 共识EPS一个月变化 | 至11月20日期权隐含波幅 |
|---|---|---|---|---|---|---|---|---|---|
| ORCL | 2025-11-03 | −53.8% | $119.22 | −8.8% | 16.9 | 18.7 / 33.0 / P0 | 2026-09-10: −1.7% | +0.1% | ±11.4% |
| INTC | 2026-06-22 | −57.4% | $59.97 | −8.8% | 43.5† | n/m / 11.0 / — | 2026-10-29: −28.6% | +2.9% | ±12.5% |
| AVGO | 2026-06-02 | −33.1% | $322.23 | −1.2% | 20.6 | 41.1 / 46.1 / P44 | 2026-09-02: −2.7% | 0.0% | ±9.1% |
| MU | 2026-06-25 | −31.3% | $833.59 | −5.8% | 4.7 | 11.2 / 21.6 / P26 | 2026-09-30: +3.0% | +7.8% | ±11.8% |
| GOOGL | 2026-05-13 | −30.7% | $278.99 | −0.3% | 20.6 | 14.6 / 25.2 / P0‡ | 2026-10-28: −12.6% | −2.4% | ±6.1% |
| AMD | 2026-10-06 | −28.1% | $466.84 | −7.5% | 48.3 | 120.0 / 108.8 / P58 | 2026-08-04: −7.0% | +0.2% | ±14.0% |
| META | 2026-09-24 | −22.0% | $606.73 | −1.3% | 19.5 | 20.7 / 27.2 / P22 | 2026-10-21: −7.0% | +2.5% | ±7.7% |
| NVDA | 2026-10-06 | −15.5% | $202.06 | −1.3% | 16.8 | 25.5 / 57.1 / P0 | 2026-08-26: +8.7% | +0.5% | ±9.8% |
| AMZN | 2026-08-03 | −13.5% | $245.63 | +2.2% | 23.9 | 19.9 / 49.5 / P1‡ | 2026-10-29: −1.4% | −0.4% | ±6.3% |
| MSFT | 2026-10-13 | −6.7% | $507.12 | −2.8% | 24.7 | 26.5 / 34.0 / P16 | 2026-10-28: −0.2% | +0.9% | ±5.7% |
收盘价:Polygon.io,并与 Yahoo Finance 核对。远期市盈率:股价除以未来四个未公布季度的共识EPS,来自 Nasdaq 分析师数据,11月2日快照。过往市盈率:SEC 文件中的 GAAP EPS,与其自身5年日度区间比较(P0为最低)。我们无法取得经核实的远期市盈率历史,因此历史比较使用过往市盈率。‡Alphabet 和亚马逊的过往EPS被非经营性投资收益推高,使两者的市盈率显得偏低。†英特尔的共识预期滞后于其10月29日的指引,因此其远期市盈率被低估。财报日期来自 SEC 8-K Item 2.02 文件;均在收盘后发布,因此涨跌为下一交易日。AMD 将于11月3日、英伟达将于11月17日发布财报。隐含波幅为11月20日到期平值跨式价格除以收盘价,不是预测。共识EPS一栏为当前财年。
| 股票 | 入选原因 | 委员会评级 | 深度分析提示的风险 | 是否已计入 |
|---|---|---|---|---|
| ORCL | AI举债的最大案例 | 持有 | 自由现金流为−288亿美元,又新融资200亿美元 | 大体已计入。 未决风险:信用 |
| INTC | 触发10月30日暴跌 | 卖出 | 第四季度指引下调,PC需求疲弱 | 部分计入。 指引已反映,估值仍高 |
| AVGO | 定制AI芯片与Anthropic敞口 | 持有 | 对Anthropic的或有融资担保;过往市盈率41倍 | 部分计入。 估值居中,风险规模未明 |
| MU | 存储周期见顶风险 | 持有 | 86.8%的毛利率是否已是顶峰 | 部分计入。 4.7倍已暗示见顶,但尚未下修 |
| GOOGL | 七巨头中财报冲击最大 | 持有 | 自由现金流连续两个季度为负 | 2026年大体已计入; 2027年资本开支未定 |
| AMD | 下跌前2026年涨幅最大 | 持有 | 11月3日已发布:营收134亿美元(+45%),第四季度指引约170亿美元(+66%) | 财报前未计入。 指引抬高了门槛;11月4日的走势决定结果 |
| META | 部分资本开支靠新发股权 | 卖出 | 资本开支导致现金流骤降及融资压力 | 部分计入。 盈利上便宜,现金流上不便宜 |
| NVDA | 指数权重最大 | 卖出 | 11月17日财报若仅符合预期 | 未计入: AI开支削减 |
| AMZN | 资本开支最高 | 持有 | 资本开支高于经营现金流 | 未计入。 跌幅小,现金缺口最大 |
| MSFT | 对照组:跌幅最小 | 持有 | Azure强劲但自由现金流下降 | 未计入, 但压力最小 |
判定规则。大体已计入:跌幅达30%以上,过往市盈率处于自身区间的下三分之一,且盈利预期不再上升。未计入:跌幅不足20%,或远期市盈率高于40且预期仍在上升。部分计入:其余情况。这些是我们基于公开数据作出的判断。“未计入”指价格尚未反映不利结果,并不代表股价一定会跌。
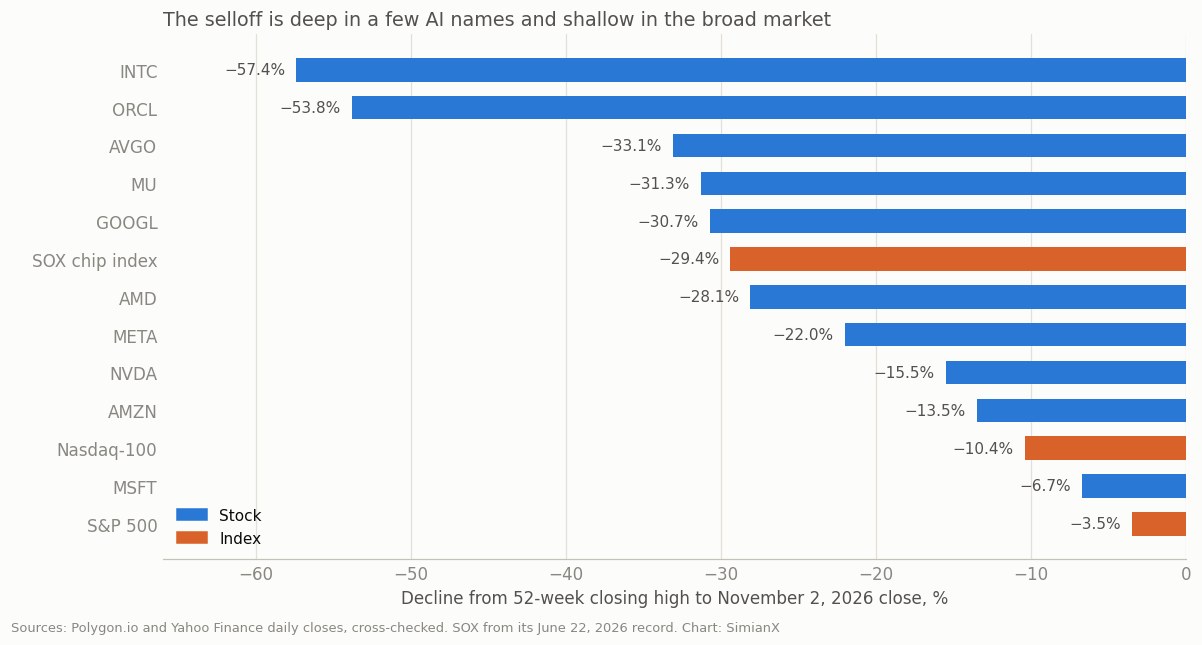
有三个规律很突出。花钱的公司因现金受罚。 Alphabet、Meta 和甲骨文的自由现金流为负或骤降,且各自跌幅都在22%以上。亚马逊有同样的缺口,跌幅却小得多。供应商只被压了估值。 美光4.7倍的远期市盈率说明,市场不愿为86.8%的毛利率给估值,但其盈利预期一个月内还上调了7.8%。英伟达25.5倍的过往市盈率处于其5年区间的最低点。两者都没有计入AI支出的真正削减。甲骨文展示了信用这条线。 它有1253.4亿美元债务和BBB−评级,已跌53.8%,接下来的问题在于评级。
关于深度分析的一点说明。这10次运行采用波段(2至8周)周期,结果是三个卖出(英伟达、Meta、英特尔)、七个持有、没有买入。委员会很少给出买入,所以这个分布本身是弱证据。它真正有用的是所提示的风险清单。我们修正了若干报告中的错误,列在方法说明里。
中期选举已计入了吗?
就结果而言,大体已计入。10月预测市场给民主党拿下众议院的概率约为85%至92%,参议院接近五五开,因此分治结果算不上新闻。历史也显示选举结果对市场的影响小于名声:1950年以来下一交易日绝对涨跌幅的中位数是0.70%,19次中只有7次超过此前60个交易日的平均值。11月4日更新: 民主党赢得参议院和众议院两院,结果比参议院五五开的赔率所暗示的更有利于民主党。其中有多少已被计入,要看11月4日的交易。
| 自选举日起的窗口 | 标普500中位数 | 上涨 | 纳指中位数 | 上涨 |
|---|---|---|---|---|
| 下一交易日 | +0.6% | 15/19 | +0.2% | 9/13 |
| +21个交易日 | +2.3% | 15/19 | +2.2% | 10/13 |
| +63个交易日 | +6.6% | 17/19 | +8.5% | 11/13 |
| +126个交易日 | +15.6% | 19/19 | +15.5% | 13/13 |
| 12个月 | +14.5% | 19/19 | +20.2% | 12/13 |
| 非中期选举年同一时点,+63 | +3.6% | 40/57 | — | — |
标普500自1950年起(19次中期选举),纳斯达克综合指数自1974年起(13次)。窗口为交易日,但标普500的12个月一行按日历计算,来自我们的中期选举参考表,纳指一行为252个交易日。周期重叠、样本小:19次并不多。
| 中期选举 | 结果 | 下一交易日 | +21个交易日 | +63个交易日 |
|---|---|---|---|---|
| 2006 | 民主党拿下两院 | +0.21% | +1.8% | +4.0% |
| 2010 | 共和党拿下众议院 | +0.37% | +2.3% | +9.3% |
| 2014 | 共和党拿下参议院 | +0.57% | +3.0% | +2.5% |
| 2018 | 民主党拿下众议院 | +2.12% | −4.4% | −1.7% |
| 2022 | 共和党险胜众议院 | −2.08% | +3.5% | +6.6% |
但“已计入”和“不会上涨”是两回事。选后63个交易日的表现好于其他年份同一时点,标普500在全部19次中期选举一年后都更高。科技股的记录尤其好,见我们的百年板块记分牌,而分治政府并未带来伤害。这是顺风,不是催化剂。2018年是最接近的类比,一场中期选举年由科技股领跌的回调:投票次日标普500涨2.1%,随后继续下跌,一年后才上涨12%。选举行情不会按时修复行业问题。个股和政策角度可参见12只中期选举股票与三种情景和总统周期表。
接下来会怎样:情景与检验
11月2日是纳斯达克100首次收盘低于本轮纪录10%。1990年以来,此前有32次这样的回调已走完一个月。一个月后有22次上涨,中位数+3.3%;三个月后有25次上涨,中位数+10.2%。过程中进一步下探的中位数是−5.6%,最差的情况(2000年、2022年)持续下跌了许多个月。这些概率好于普通交易日,详见纳斯达克最差交易日表,但样本偏重1990年代,历史也不是预测。这32次中有25次在跌到−20%之前结束,其余的成了真正的熊市。
| 情景 | 条件 | 证据指向 | 什么会证明我们错了 |
|---|---|---|---|
| 战争结束 | 签署协议、霍尔木兹重开、解除封锁、布伦特从105美元继续下跌 | 油价敏感股和大盘股领涨的急速反弹。标普500距纪录仅3.7%,可能先回到高点。纳斯达克100需涨11.6%,除非AI融资担忧同步缓解,否则会落后。 | 纳斯达克100在21个交易日内涨8%以上、63个交易日内回到纪录,而资本开支计划和信用利差都没有变化 |
| 战争拖延 | 没有协议,布伦特维持在100美元以上,或出现新的打击 | 单凭这一点并不决定走势。指数正是在布伦特100美元、停火已破裂时创下纪录。真正的危险是收益率反弹到10月6日的5.27%以上,叠加AI融资成本。 | 纳斯达克100随油价和收益率上升同步下跌,而AI信用利差保持平静:那样这才真是一场战争抛售 |
| 中期选举意外 | 共和党守住众议院,或民主党还明显赢下参议院 | 一两天的重新定价,幅度约为2018年和2022年的±2%,随后注意力回到AI财报和融资。 | 涨跌超过3%并持续五个交易日,且明确与结果相关,或结果带来针对科技业的政策消息 |
| AI融资(真正的驱动因素) | 11月3日AMD、11月17日英伟达、新的债券和股票发行、信用利差 | 这决定走势。指引良好加上融资有序,会带来反复的修复。若指引下调,盈利下修才第一次进入股价。AMD在11月3日给出的指引(第四季度约170亿美元,+66%)属于指引良好的情形;接下来是11月17日的英伟达。 | 芯片股盈利预期下降而股价上涨,或利差持续扩大而股价上涨 |
截至美东时间11月4日凌晨1:50,意外情景的后半部分已经发生:除了众议院,民主党还赢得了参议院。它会不会成为市场意外,取决于接下来五个交易日。
什么会推翻我们的整体结论? 三件事。第一,芯片股盈利预期下调而股价站稳,说明计入的比我们想的多。第二,纳斯达克100仅凭和平协议就快速恢复,说明战争比这些检验显示的更重要。第三,VIX突破3月31的高点且利差超过3.46%,说明抛售已从AI扩散到所有资产。
你可以在 Market Pulse 跟踪大幅波动,对个股运行实时 AI 分析或深度分析来检验观点,也可以查阅我们的 AI 资本开支参考。这些工具都不会告诉你市场接下来怎么走。
方法与局限
- 价格。 截至2026年11月2日的收盘价,来自 Polygon.io 和 Yahoo Finance,经拆股调整,为价格回报。FRED 的指数和利差序列滞后一两天,我们为每个数字标注日期。
- 回撤。 从52周收盘高点算起,不考虑盘中波动。甲骨文的历史收盘高点是2025年9月10日的328.33美元,从那里算跌幅更大。
- 深度分析的修正。 若干报告在11月2日收盘价已有的情况下仍用10月30日价格计算估值。Alphabet 的报告转述了11月2日股价上涨1.85%的报道,实际收盘为−0.30%。AMD 和博通的报告把10月30日的下跌写成10月31日。英特尔的报告引用第三季度EPS为0.41美元,而公司非GAAP数字为0.52美元。博通的报告提到最高430亿美元担保责任,我们能确认的申报数字约为290亿美元,更大的数字来自匿名消息人士。英伟达的报告称25.6倍市盈率“偏高”,这其实是其5年区间的底部;它看的是自由现金流。微软那次运行没有使用网络搜索,其他九次都用了。
- 最弱的论断。 判定结果属于判断。V型规则是我们自定的,换个门槛结果就会变。战争结束事件少,日期是人工确定的。Nasdaq 的共识数据可能滞后于最新指引。10月的相关系数只有15个交易日,还包含一次合约换月。
- 本文不是什么。 没有任何价格目标出自我们,分析师或模型的评级仅作为数据报告。
常见问题
科技股抛售已经计入了吗?
部分计入。对AI上花钱和借钱最多的公司,尤其是甲骨文和 Alphabet,估值下调已计入。盈利下降没有:10只股票中多数的共识预期持平或上升,标普500第三季度盈利增速为30.2%,VIX为21。
伊朗战争结束,股市会V型反转吗?
急速反弹是可能的,标普500距纪录也只有3.7%。但纳斯达克100的V型不是基准情景,因为它需要上涨11.6%,而这轮抛售的核心是AI融资。1945年以来18次战争结束中,只有2次让标普500走出V型。
是战争引发了2026年10月的抛售吗?
证据表明不是。纳斯达克100在战争进行数月、布伦特100美元时于10月6日创下纪录。此后等权重股票上涨,航空股持平,收益率下降,而指数在和平消息当天仍然下跌。
纳斯达克还会跌多少?
没有人知道。1990年以来此前32次首次收盘低于纪录10%后,进一步下探的中位数是−5.6%,但2000年和2022年跌得深得多。至11月20日的期权隐含波幅,从微软的约±6%到AMD的±14%不等。
中期选举已计入了吗?
民主党赢得参议院和众议院两院,因此结果比最可能的分治格局更偏向民主党。结果大体已计入,因为民主党拿下众议院被普遍看好,参议院则胶着。但选后上涨的历史倾向一直存在:1950年以来19次中期选举,标普500一年后都更高。这个样本很小,也不是保证。
这些AI股中哪些计入最多、哪些最少?
按我们的规则,甲骨文和 Alphabet 大体已计入。Meta、博通、美光和英特尔部分计入。英伟达、AMD、亚马逊和微软尚未计入不利结果。这是对价格中风险的描述,不是投资建议。
接下来要看哪些日期?
AMD于11月3日发布财报(第三季度营收134亿美元,第四季度指引约170亿美元);英伟达将于11月17日发布财报。其间还要留意信用利差和新的AI债券或股票发行。
延伸阅读
- 纳斯达克1971年以来最大单日跌幅排行:历次大跌与后续走势
- 美股七巨头财报日期与业绩一览:2026年第三季度财报追踪
- 美股中期选举年规律全解析:1950–2026年完整参考数据表
- 中期选举后哪个板块最强:25届选举、一百年数据的完整成绩单
- 政治僵局真的利好股市吗?1927 年以来 49 届国会数据
- 2026年美国中期选举:12只关键股票与三种国会情景推演
- 美国总统周期与标普500:任期第几年回报最好?98年数据
- 2026年中期选举与能源股:XOM、CVX、FSLR前瞻
- 中期选举后国防股会涨吗?LMT、RTX、NOC 五情景全解析
- 伊朗战争冲击:股市避险,油价 $100-$120,VIX 暴涨
- 石油冲击下标普500指数表现:1973至2026年完整历史参考表
- AI资本开支2026:五大科技巨头烧掉96%的经营现金流
- 费城半导体指数崩盘史:SOX历次熊市参考表1995–2026
参考来源
- Wikipedia — 2026年伊朗战争和2026年伊朗战争停火
- Al Jazeera — 特朗普称伊朗协议有进展,2026年11月2日
- CNBC — 伊朗停火结束,2026年8月17日
- FactSet — Earnings Insight,2026年10月30日
- StoneX — 纳斯达克100抛售的新变化,2026年10月15日
- Quartz — 甲骨文融资200亿美元,2026年11月2日
- The Next Web — 标普转为看空 Meta
- The Globe and Mail — Meta 的股权发行计划
- Intel — 2026年第三季度业绩(SEC 文件)
- DeFi Rate — 中期选举预测市场赔率
- FRED — 高收益债利差、10年期收益率
- Yahoo Finance — 纳斯达克100日度历史和标普500日度历史
本文是基于所示日期公开数据的一般性市场分析,仅供学习参考,不构成个性化建议,也不构成投资建议。