 作者:Marcus Reeve
1990年以来每一次VIX恐慌指数飙升:峰值、导火索与美股标普500的后续走势
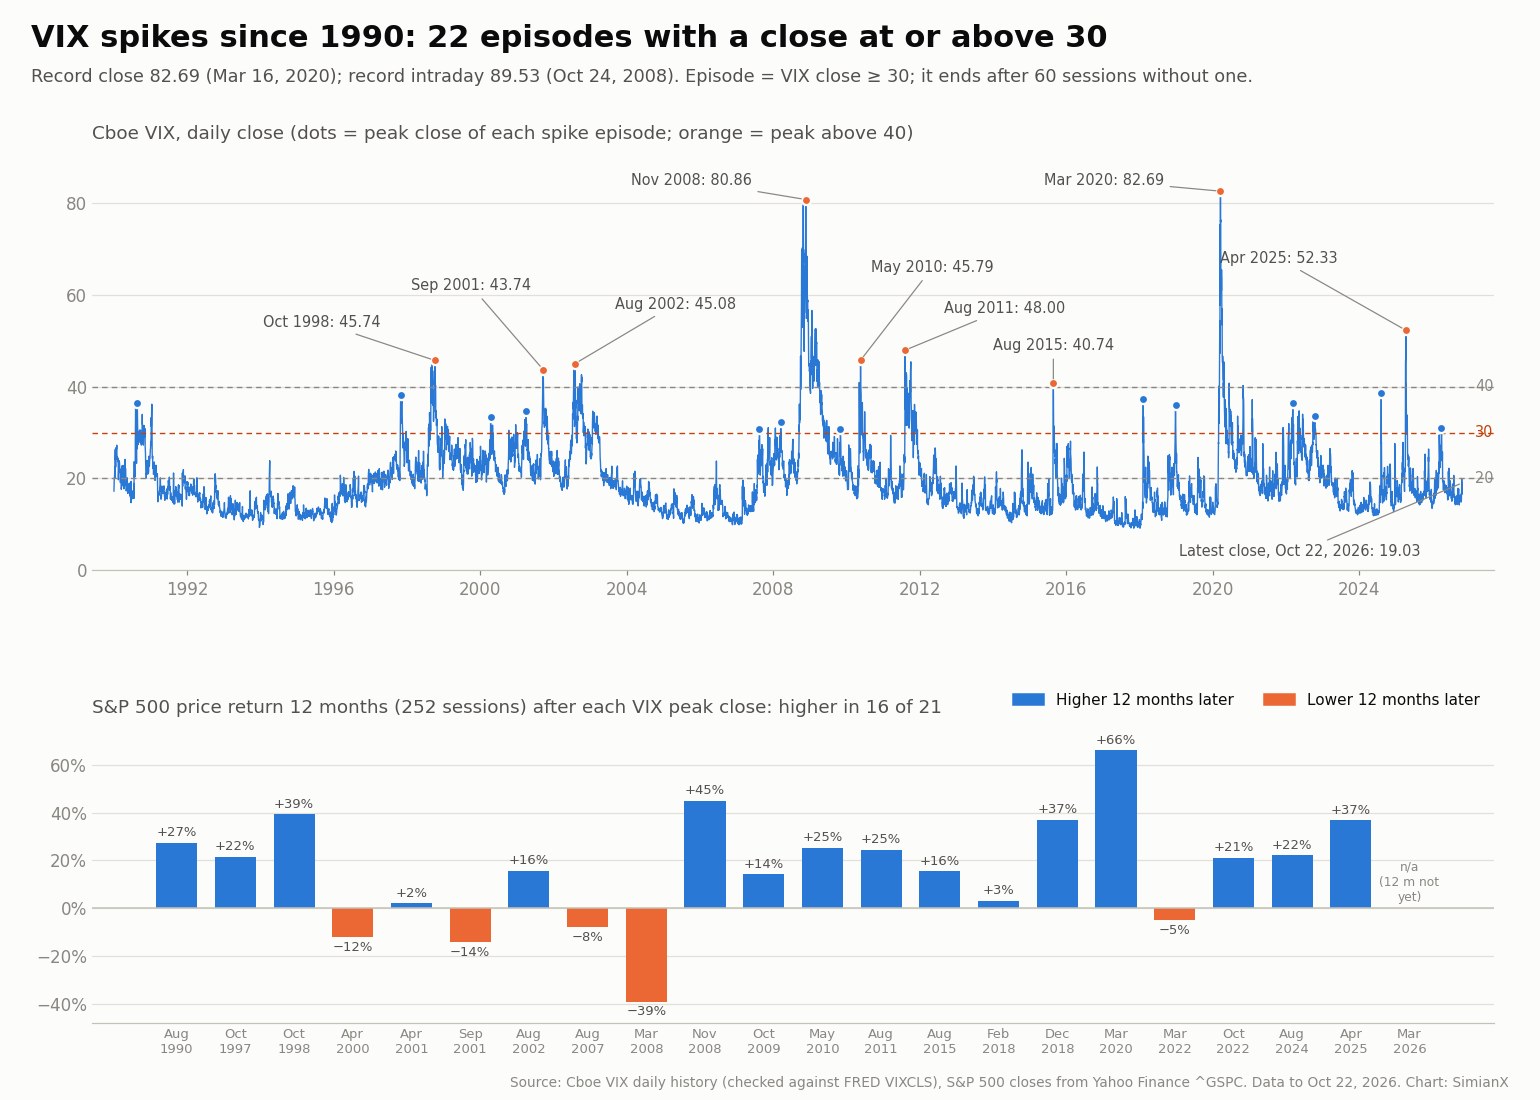
简要回答:自1990年以来,芝加哥期权交易所波动率指数(VIX)共出现 22 次独立的飙升(收盘价达到或超过30),其中 9 次的峰值超过40。有记录以来的最高收盘价为 82.69(2020年3月16日),盘中最高读数为 89.53(2008年10月24日)。以VIX峰值收盘日为起点计算,标普500的价格回报中位数为 1个月后+7.4%、3个月后+10.5%、12个月后+21.2%;在已有完整数据的21次飙升中,有 16 次 12个月后股市更高。VIX回落到20以下收盘所需时间的中位数为 40 个交易日。2026年10月22日,VIX收于19.03。
更新于2026年10月23日。数据截至2026年10月22日收盘。本页更新方式:当前VIX水平每周更新;每当出现新的飙升,或某个待定栏位(例如2026年3月那次飙升的12个月回报)可以填入时,表格会根据Cboe官方每日数据文件重新计算。具体方法见文末。
VIX是华尔街的“恐慌指数”:它由 Cboe 发布,反映期权市场预期标普500在未来30天内的波动幅度。VIX跳升,是因为投资者在同一时间争相花钱买保护。本页是一份参考表,收录1990年以来每一次重大的VIX飙升,数据来自Cboe官方每日历史数据。对每一次飙升,表中记录了峰值收盘价、盘中最高点、导火索、当时标普500已经下跌了多少、该指数在1个月、3个月和12个月后的表现,以及VIX需要多长时间才回落到20以下。
下文的每一个数字都来自方法部分列出的数据文件,没有任何估算,也没有凭记忆取整。
本表如何定义一次VIX飙升
只有规则清楚,“VIX飙升”清单才有用。规则如下:
- 开始:VIX第一次收盘达到或超过 30 的那一天,即一次飙升的开始。
- 结束:当VIX 连续60个交易日(约三个月)没有再出现达到或超过30的收盘价时,这次飙升结束。在这个窗口内出现的任何达到或超过30的收盘价,都属于同一次飙升,因此像2008年那样有好几波的危机只算一次。
- 峰值:这次飙升期间的最高收盘价。所有后续回报都从该峰值日的标普500收盘价开始计算。
为什么是30?1990年以来VIX的长期平均值为 19.42,中位数为 17.56。自1990年1月2日以来的9,300个交易日中,只有 7.9% 的收盘价达到或超过30,只有 2.2% 达到或超过40。收盘30大致是波动率从“紧张”转为“承压”的分界线,它能涵盖多数投资者记得的事件,又不会让表格被小幅波动淹没。规则采用收盘值,因为盘中高点可能被几分钟的清淡交易扭曲;盘中高点另列一栏。
1990年以来每一次VIX飙升:参考表
峰值收盘价达到40或以上的以粗体标示。“回撤”是指VIX峰值日标普500收盘价相对其前12个月(252个交易日)最高收盘价的跌幅。后续回报为标普500在随后21、63和252个交易日的价格回报(不含股息)。最后一栏是从VIX峰值到其首次收于20以下所经历的交易日数。
| 峰值收盘日 | 导火索 | VIX峰值收盘价 | 盘中最高 | 标普500回撤 | 标普500 1个月后 | 3个月后 | 12个月后 | VIX回到20以下所需交易日 |
|---|---|---|---|---|---|---|---|---|
| 1990年8月23日 | 伊拉克入侵科威特,海湾战争石油冲击 | 36.47 | 无数据 | −16.8% | −0.8% | +2.9% | +27.4% | 122 |
| 1997年10月30日 | 亚洲金融危机,10月27日小股灾 | 38.20 | 48.64 | −8.1% | +7.9% | +10.8% | +21.6% | 70 |
| 1998年10月8日 | 俄罗斯债务违约与LTCM崩溃 | 45.74 | 49.53 | −19.2% | +18.9% | +32.9% | +39.2% | 183 |
| 2000年4月14日 | 互联网泡沫破裂 | 33.49 | 34.31 | −11.2% | +8.1% | +11.3% | −12.1% | 52 |
| 2001年4月3日 | 互联网熊市,2001年经济衰退 | 34.72 | 35.45 | −27.2% | +12.8% | +11.6% | +2.2% | 43 |
| 2001年9月20日 | 9·11恐怖袭击 | 43.74 | 49.35 | −32.8% | +9.0% | +16.8% | −14.1% | 111 |
| 2002年8月5日 | WorldCom及会计丑闻 | 45.08 | 48.46 | −31.6% | +7.0% | +8.0% | +15.7% | 192 |
| 2007年8月16日 | 次贷信贷紧缩开始 | 30.83 | 37.50 | −9.1% | +4.6% | +4.2% | −8.0% | 25 |
| 2008年3月17日 | 贝尔斯登(Bear Stearns)倒下 | 32.24 | 37.57 | −18.4% | +6.9% | +6.5% | −39.0% | 28 |
| 2008年11月20日 | 雷曼兄弟破产,全球金融危机 | 80.86 | 89.53 | −50.4% | +15.8% | +2.8% | +45.0% | 273 |
| 2009年10月30日 | 危机后的回调 | 30.69 | 31.59 | −5.6% | +7.0% | +6.5% | +14.3% | 36 |
| 2010年5月20日 | 闪电崩盘,希腊债务危机 | 45.79 | 48.20 | −12.0% | +3.9% | +0.4% | +25.4% | 99 |
| 2011年8月8日 | 美国信用评级下调,欧债危机 | 48.00 | 48.00 | −17.9% | +4.1% | +12.7% | +24.5% | 113 |
| 2015年8月24日 | 人民币贬值引发抛售 | 40.74 | 53.29 | −11.2% | +2.4% | +10.4% | +15.5% | 29 |
| 2018年2月5日 | “Volmageddon”(波动率末日)做空波动率交易崩盘 | 37.32 | 50.30 | −7.8% | +2.9% | +0.9% | +3.1% | 7 |
| 2018年12月24日 | 美联储紧缩,中美贸易战 | 36.07 | 36.20 | −19.8% | +13.3% | +19.3% | +37.1% | 10 |
| 2020年3月16日 | 新冠疫情股灾 | 82.69 | 85.47 | −29.5% | +16.6% | +28.5% | +66.1% | 231 |
| 2022年3月7日 | 美联储紧缩,俄罗斯入侵乌克兰 | 36.45 | 38.94 | −12.4% | +7.7% | −1.9% | −5.0% | 15 |
| 2022年10月11日 | 2022年熊市,美联储加息,英国国债危机 | 33.63 | 34.88 | −25.2% | +4.5% | +10.6% | +21.2% | 37 |
| 2024年8月5日 | 日元套利交易平仓 | 38.57 | 65.73 | −8.5% | +6.4% | +10.5% | +22.2% | 6 |
| 2025年4月8日 | “Liberation Day”(解放日)关税冲击 | 52.33 | 60.13 | −18.9% | +13.7% | +26.0% | +36.8% | 23 |
| 2026年3月27日 | 伊朗战争,霍尔木兹海峡石油冲击 | 31.05 | 31.65 | −8.7% | +12.1% | +16.8% | 待定 | 8 |
盘中最高=这次飙升期间任何时刻出现的VIX盘中最高读数,取自Cboe数据文件;Cboe每日数据文件在1992年以前没有盘中区间,因此1990年一行显示为无数据。2026年3月那次飙升的12个月回报要到2027年3月之后才能得出。
汇总统计:之后通常发生了什么
| 分组 | 飙升次数 | 1个月后中位数 | 3个月后中位数 | 12个月后中位数 | 12个月后上涨 | 峰值时标普500回撤中位数 | VIX回到20以下所需交易日中位数 |
|---|---|---|---|---|---|---|---|
| 全部飙升 | 22 | +7.4% | +10.5% | +21.2% | 21次中16次 | −17.3% | 40 |
| 峰值收盘40或以上 | 9 | +9.0% | +12.7% | +25.4% | 9次中8次 | −19.2% | 113 |
| 峰值收盘30至40 | 13 | +7.0% | +10.5% | +8.7% | 12次中8次 | −11.2% | 28 |
有三个规律尤为突出:
- 第一个月几乎总是上涨。在22次飙升中,有21次标普500在VIX峰值收盘一个月后走高;唯一的例外是1990年8月(−0.8%)。三个月后同样是22次中有21次走高;例外是2022年3月(−1.9%)。
- 平均而言,恐慌越大,反弹越大,但平静下来也越慢。峰值达到40或以上的飙升,12个月回报中位数为+25.4%,而峰值在30至40之间的为+8.7%。但VIX回稳所需的时间也长得多:收于20以下所需交易日的中位数为113个,对比28个。
- 12个月后,在21次已有完整数据的案例中,有16次股市更高。12个月回报的平均值为+16.1%。最好的是2020年3月之后的+66.1%,最差的是2008年3月之后的−39.0%。
以上是对22次事件的历史观察,不是交易规则。样本小、成因又各不相同,意味着任何一次飙升都可能走出不同的轨迹。
两次最大的飙升:2008年与2020年
VIX收盘超过80的情况只出现过两次。
全球金融危机(2008年)。VIX第一次收盘超过30是在2008年9月15日,也就是雷曼兄弟(Lehman Brothers)申请破产的那一天,而这次飙升一直延续到2009年7月,期间有186个收盘价达到或超过30。2008年10月24日,VIX录得史上最高盘中读数 89.53;其峰值收盘价 80.86 出现在2008年11月20日,当时标普500比前12个月的高点低50.4%。股市当时仍未见底:标普500又下跌了10.1%,在72个交易日后的2009年3月9日才触及低点。从VIX峰值算起,该指数3个月后上涨2.8%,12个月后上涨45.0%。VIX用了273个交易日,直到2009年12月22日才再次收于20以下,是表中等待时间最长的一次。关于那次崩盘的完整背景,可参阅标普500自1929年以来的每一轮熊市。
新冠疫情股灾(2020年)。2020年3月16日,VIX收于有史以来最高的 82.69,当时标普500比其12个月高点低29.5%。仅仅五个交易日后,即3月23日,该指数又下跌6.2%见底,随后迅速反弹:VIX峰值后1个月上涨16.6%,3个月后上涨28.5%,12个月后上涨66.1%,是表中最好的结果。即便如此,VIX直到2021年2月12日才收于20以下,距峰值已有231个交易日。
VIX峰值很少恰好就是底部
一种常见说法是“VIX见顶就是股市见底”。数据显示,大多数时候并非如此,至少不是恰好如此。在 22 次中有 18 次飙升里,标普500在VIX峰值收盘后的12个月内的某个时点出现了更低的收盘价。进一步下跌的中位数为4.2%,幅度不大,但最糟糕的几次并不小:
- 2008年3月(贝尔斯登):标普500又下跌了 47.0%,在VIX峰值后246个交易日的2009年3月9日才触底。
- 2001年9月(9·11):又下跌 19.0%,直到2002年7月23日。我们关于9·11与早期反恐战争的文章详细讲述了那次冲击。
- 2000年4月(互联网泡沫破裂):又下跌 18.7%,直到2001年4月4日。
- 2022年3月(美联储紧缩与俄罗斯入侵乌克兰):又下跌 14.9%,直到2022年10月12日的低点。参见俄乌战争对股市的影响。
VIX峰值日同时也是此后一年标普500最低收盘价的情况只有四次:1997年10月、1998年10月、2018年12月和2025年4月。换句话说,VIX飙升告诉你恐慌已经极端,却不能告诉你抛售已经结束。
12个月后股市更低的情形
有五次飙升之后,一年后的标普500更低:2000年4月(−12.1%)、2001年9月(−14.1%)、2007年8月(−8.0%)、2008年3月(−39.0%)和2022年3月(−5.0%)。它们有一个共同点:都发生在一轮更长的熊市仍在展开之时,即2000–2002年互联网熊市、2007–2009年金融危机和2022年熊市。其中2001年和2007–2009年的案例还与 NBER 认定的美国经济衰退期重叠。
由健康经济中的突发冲击引起的飙升,例如1998年的 LTCM 危机、2010年的闪电崩盘、2015年的人民币贬值或2024年的日元套利交易平仓,一年后标普500全部更高。因此,把VIX与衰退视角结合起来会很有帮助,例如收益率曲线倒挂的历史记录,以及每一轮熊市需要多久才能回本中的时间线。
VIX需要多久才能回落到20以下
VIX收于20以下是一个合理的“恢复正常”标志,因为它接近长期平均值。在全部22次飙升中,等待时间的中位数为 40 个交易日,但跨度很大:
- 最快:2024年8月,6个交易日(2024年8月13日回到20以下);2018年2月,7个交易日;2026年3月,8个交易日;2018年12月,10个交易日。
- 最慢:2008年11月,273个交易日;2020年3月,231个交易日;2002年8月,192个交易日;1998年10月,183个交易日。
这个规律很直观。由仓位意外引发的飙升,例如2018年的做空波动率交易崩盘或2024年的日元套利交易平仓,几天内就会消退。由真实的经济或金融危机引发的飙升,即使股市已在回升,波动率也会在数月内居高不下。
盘中飙升与收盘飙升
有几个著名的VIX时刻,盘中看起来远比收盘时惊人:
- 2024年8月5日:日元套利交易平仓期间,VIX盘中一度达到 65.73,但收于 38.57,六个交易日后就回到20以下。
- 2015年8月24日:中国股市抛售期间盘中 53.29,收盘 40.74。
- 2018年2月(“Volmageddon”):峰值收盘价为2月5日的 37.32,盘中高点则在次日达到 50.30。
- 2025年4月:关税宣布后,4月7日盘中 60.13,4月8日峰值收盘 52.33。
如果看到“VIX突破60”之类的标题,请先确认它说的是不是盘中数据。本表以收盘价作为规则,盘中高点仅作参考。
表中的战争与地缘政治冲击
地缘政治在表中出现的次数比你想象的要少。伊拉克入侵科威特(1990年)、9·11恐怖袭击(2001年)、俄罗斯入侵乌克兰(2022年,发生在美联储主导的抛售之中)以及2026年伊朗战争是明确的例子。最大的几次飙升大多是金融性质的:信贷危机、崩盘和政策冲击。我们的12场战争“买入入侵”研究从股市角度得出同样的结论:战争往往只带来短暂的回撤,随后便是复苏。
2026年至今。今年出现过一次飙升:2026年3月27日,伊朗战争以及霍尔木兹海峡油轮所受的威胁,令标普500连续第五周下跌,VIX收于 31.05。当天标普500收于6,368.85点,比其12个月高点低8.7%。仅仅八个交易日后,即2026年4月9日,VIX就回到了20以下;标普500在峰值一个月后上涨12.1%,三个月后上涨16.8%。关于那次事件的石油与板块层面,请参阅伊朗战争对股市的冲击和石油冲击期间标普500的表现。
VIX今天是多少?
根据Cboe每日历史数据,VIX在2026年10月22日收于19.03,略低于19.42的长期平均值,远低于本表中触发飙升的30。标普500同日收于7,663.43点。目前没有正在进行中的飙升。
美国以外的恐慌指数
VIX只衡量标普500的预期波动率,但它与全球市场同步波动,而且大多数大型市场都有基于本地指数期权编制的同类指数:欧元区斯托克50指数(Euro Stoxx 50)的 VSTOXX、日本的 日经平均波动率指数(Nikkei Stock Average Volatility Index)、韩国KOSPI 200的 VKOSPI、Nifty 50的 India VIX、香港的 恒生波幅指数(VHSI)、台湾的 TAIFEX VIX,以及莫斯科交易所的 RVI。由于基于不同的指数,它们的水平无法与VIX直接比较,但它们的飙升往往集中在同样的全球事件前后。对于关注港股的中文读者来说,恒生波幅指数(VHSI)就是香港市场的对应指标。想看美国以外的崩盘如何演变,可参阅1990年以来KOSPI的每一次崩盘。
如何使用这张表
- 作为背景,而不是信号。VIX收盘超过30说明市场承压。单凭这一点,并不能判断原因是短暂冲击还是一轮漫长熊市的开端。
- 看清时间维度。在本样本中,峰值后1个月和3个月的回报在22次中有21次为正,但12个月的结果取决于随后是否出现衰退或熊市。
- 核对佐证信号。市场广度、信用利差和盈利预期修正有助于区分流动性恐慌和基本面重新定价。我们的华尔街回撤监测和道琼斯风险脉搏说明了哪些信号重要。关于同样这些危机中最惨的单日行情,请看标普500史上最糟糕的20个交易日。
- 与自然年度表现对比。许多出现飙升的年份最终仍以上涨收官;1928年以来每一年的数据见标普500历年收益率。
如果你想同时观察波动率、市场广度和情绪,SimianX的AI分析师智能体会实时追踪这些信号,还能以自动驾驶模式全天候运行。本页仅供教育用途,不构成投资建议。
常见问题
VIX历史最高是多少?最高收盘价是2020年3月16日新冠疫情股灾期间的82.69。最高盘中读数是2008年10月24日全球金融危机期间的89.53。
多高的VIX算高?1990年以来VIX的平均值为19.42。高于20属于偏高,收盘超过30是本表定义飙升的门槛,而1990年以来收盘超过40的交易日只占2.2%。
VIX收盘超过30的频率有多高?1990年以来共有22次独立的飙升出现达到或超过30的收盘价;同期全部交易日中有7.9%收于30或以上,其中大部分集中在2008–2009年和2020年两次事件中。
VIX飙升是否意味着股市已经见底?不一定。在22次飙升中有18次,标普500在随后12个月内出现了更低的收盘价;2008年3月之后更是又下跌了47.0%。进一步下跌的中位数为4.2%。
VIX飙升后股市表现如何?以VIX峰值收盘日为起点,标普500的回报中位数为1个月后+7.4%、3个月后+10.5%、12个月后+21.2%;在21次已有完整数据的案例中,有16次一年后更高。
2026年VIX是多少?2026年迄今唯一一次达到或超过30的收盘价,是伊朗战争期间3月27日的31.05(随后3月30日为30.61)。最新收盘价为2026年10月22日的19.03。
方法与资料来源,以及本页如何更新
- VIX:每日开盘、最高、最低和收盘价取自Cboe官方的 VIX历史数据 文件(VIX_History.csv),时间范围为1990年1月2日至2026年10月22日。已与 FRED VIXCLS(所有共同日期完全一致)和CNBC的.VIX历史数据(完全一致)交叉核对。VIX于1993年推出,现行基于标普500期权的方法始于2003年;Cboe将该序列回推计算至1990年。
- 标普500:每日收盘价取自 Yahoo Finance ^GSPC,并与过去十年的 FRED SP500 以及CNBC的.SPX历史数据交叉核对(单日最大差异为0.12%)。回报为不含股息的价格回报。
- 规则:飙升=VIX收盘价达到或超过30;连续60个交易日没有此类收盘价时飙升结束;峰值=最高收盘价。1个月=21个交易日,3个月=63个,12个月=252个。回撤=峰值日标普500收盘价相对其前252个交易日最高收盘价的跌幅。
- 更新:“VIX今天是多少?”一节和简要回答每周更新;每当出现新的飙升、待定栏位可以填入(2026年3月那次的12个月回报将在2027年3月之后得出)时,以及至少每季度一次,表格和统计数据都会重新计算。顶部的“更新”日期即为最近一次更新的时间。
作者:Marcus Reeve
延伸阅读
- 美股熊市历史:标普500自1929年以来每一轮跌幅与恢复
- 标普500每一轮熊市要多久才能回本(1929–2022)
- 美股单日最大跌幅排行:标普500最惨的20个交易日与后续走势
- 标普500历年收益率:1928–2026年逐年完整数据表
- 韩国股市暴跌2026:KOSPI历次崩盘一览,跌幅与回本时间
- 战争与股市2026:12场战争中有9场标普500上涨反弹
- 9/11与早期反恐战争:标普500-14%、4个月恢复路径
- 伊朗战争冲击:股市避险,油价 $100-$120,VIX 暴涨
- 收益率曲线倒挂与美国衰退:每一次倒挂及其领先时间的参考表
- 石油冲击下标普500指数表现:1973至2026年完整历史参考表
更多参考表请见市场历史专题。
参考来源
- Cboe — VIX指数概览
- Cboe — VIX历史数据(VIX_History.csv,1990年以来每日数据)
- FRED — 芝加哥期权交易所波动率指数VIX(VIXCLS)
- FRED — 标普500(SP500)
- Yahoo Finance — 标普500(^GSPC)历史价格
- NBER — 美国经济周期扩张与收缩
- Wikipedia — VIX
- Wikipedia — 长期资本管理公司(Long-Term Capital Management)
- Wikipedia — 2010年闪电崩盘
- Wikipedia — 2008年金融危机
- Wikipedia — 2020年股灾
- Wikipedia — 2015–2016年中国股市动荡
- Wikipedia — 2025年股灾
- AP via WBTV — 伊朗战争推高油价,美股下跌(2026年3月27日)


