 作者:Marcus Reeve
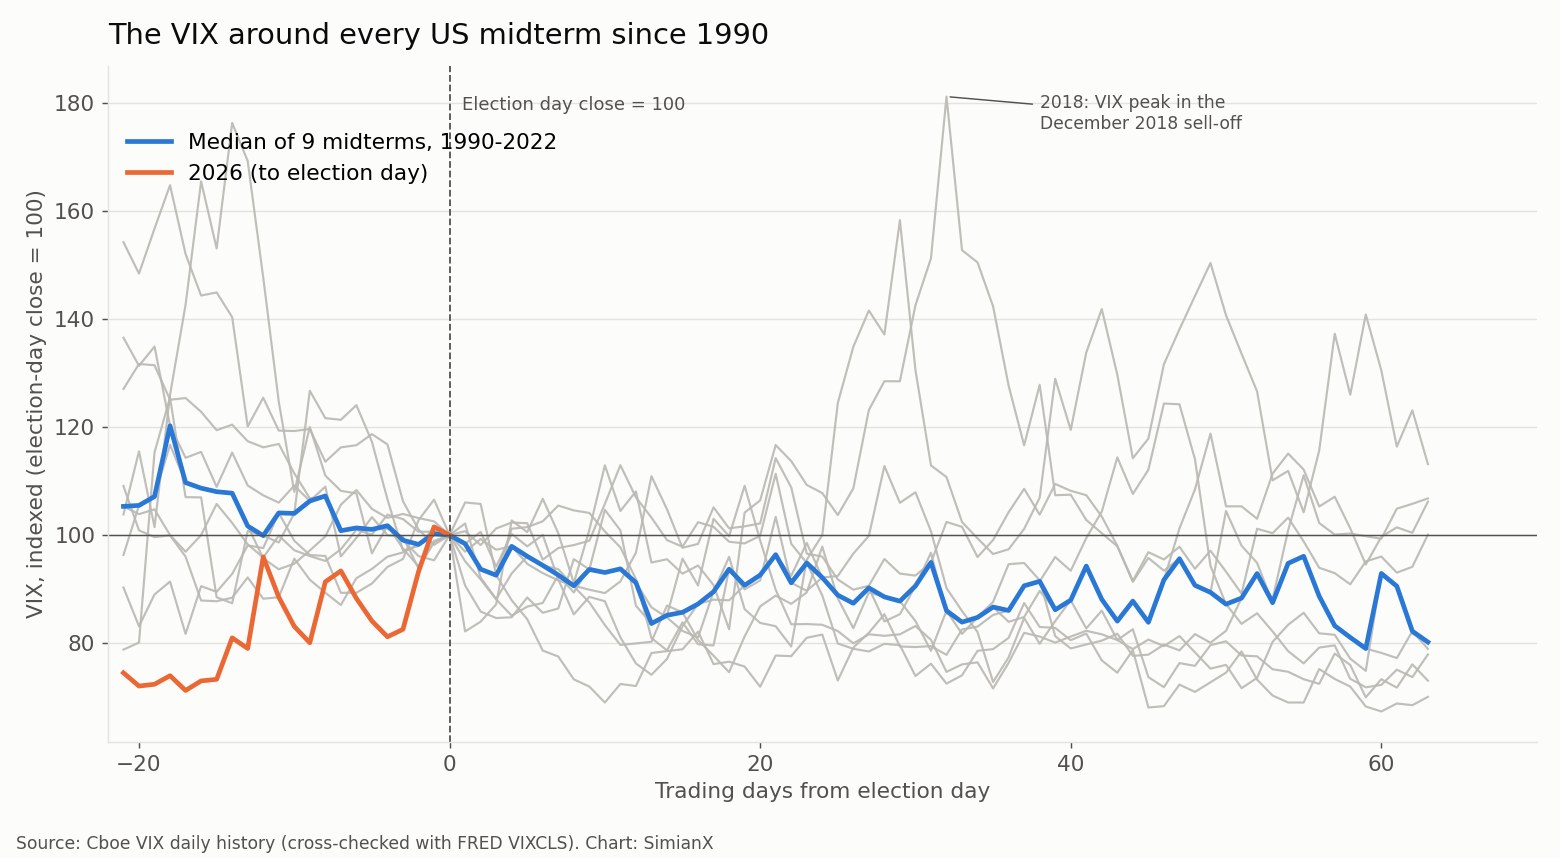
1990年以来每一次美国中期选举前后的VIX走势
数据截至2026年11月3日收盘。下文所有数字均根据 Cboe 官方 VIX 日度历史数据重新计算,并与圣路易斯联邦储备银行(FRED)收录的同一序列逐日核对。
简要回答: 自 VIX 数据从1990年开始以来,美国共举行了九次中期选举。投票后的“波动率压缩”(volatility crush)确实存在,但并不可靠。以选举日收盘价为起点,VIX 在投票次日走低的有 9 次中的 6 次(中位数 −1.6%),一个月后走低的只有 9 次中的 5 次(中位数 −3.6%,与随便挑一个月的表现差不多),三个月后走低的是 9 次中的 6 次(中位数 −19.8%)。总统大选则不同:9 次中有 8 次 VIX 在选举日前一路走高,9 次中有 8 次三个月后更低。2026年,VIX 在投票前一天、11月2日周一收于 21.15,选举日收于 20.83,此前一个月累计上涨 +36.1%:这是数据中所有中期选举前最大的一次涨幅。
结果(截至美东时间2026年11月4日凌晨1:50): 民主党赢得参议院和众议院两院控制权,AP 和 NBC News 已宣布这一结果。据 AP 截至美东时间凌晨1:30的统计,民主党从共和党手中夺得7个参议院席位和16个众议院席位。自2027年1月3日起,国会将不再完全由白宫所在的政党掌控。
每到选举季,市场上总会出现同一种说法:投票前的不确定性会推高 Cboe 波动率指数(VIX),结果一出,不确定性消失,VIX 就会“被压垮”。我们的中期选举后的股市参考页梳理了每个周期中 S&P 500 的表现,1990年以来每一次 VIX 飙升则记录了历次大型恐慌事件。本页回答一个这两篇都没有覆盖、范围更窄的问题:在美国中期选举前后,VIX 本身是怎么走的?
简单说,中期选举后“一个月内波动率压缩”基本是市场传说;三个月后确实能看到的回落,更像是 VIX 从偏高的起点出发、正常回归均值,而不是选举本身带来的效应。细节很重要,下面给出完整表格。
数据是怎么算出来的
- 指数: Cboe 波动率指数(VIX)的每日收盘价,来自 Cboe 公开的延时行情历史数据,起始日为1990年1月2日。每一个收盘价都与 FRED 序列 VIXCLS 进行了比对:两份文件在全部 9,308 个交易日上完全一致。
- 覆盖的中期选举: 1990、1994、1998、2002、2006、2010、2014、2018 和 2022 年,共 九次选举,样本很小。下文的每一个计数都只是对历史的描述,而不是概率。
- 选举日: 11月第一个周一之后的第一个周二。在上述每一个选举日,美国股票和期权市场都正常开市。
- 时间窗口: “投票前”水平指选举日之前的最后一个收盘价(即周一)。“选前涨幅”指从一个月前同一日期当天或之前的最后一个收盘价,到选举日收盘价的变化。次日、一个月和三个月的变化均 以选举日收盘价为起点,分别计算到下一个交易日,以及到一个月、三个月后同一日历日期当天或之前的最后一个收盘价。
- 对照年份: 在1992年至2024年的九个总统大选年,以及1991年至2025年这 18 个奇数年(11月没有联邦选举)中,采用完全相同的日历窗口。
- 基准概率: 作为参照,统计1990年以来所有 VIX 交易日中,一天、一个月和三个月后指数更低的比例。
VIX 的变化以百分比表示。VIX 从 20 降到 18 就是 −10%,即 −2 点。
历次中期选举前后的 VIX,1990–2022:参考表
| 中期选举(选举日) | 投票前最后收盘 VIX | 选举日收盘 | 选前一个月涨幅 | 次日 | +1 个月 | +3 个月 |
|---|---|---|---|---|---|---|
| 1990年11月6日 | 29.85 | 29.11 | +4.5% | +6.0% | −22.3% | −22.1% |
| 1994年11月8日 | 17.37 | 16.30 | +9.2% | +0.7% | +11.3% | −29.9% |
| 1998年11月3日 | 27.26 | 27.76 | −31.4% | −1.4% | +3.4% | +0.4% |
| 2002年11月5日 | 30.82 | 31.23 | −20.9% | −1.6% | −3.6% | +5.8% |
| 2006年11月7日 | 11.16 | 11.09 | −4.1% | −3.1% | +14.2% | −6.9% |
| 2010年11月2日 | 21.83 | 21.57 | −4.1% | −9.3% | −10.1% | −19.8% |
| 2014年11月4日 | 14.73 | 14.89 | +2.3% | −4.8% | −16.9% | +23.1% |
| 2018年11月6日 | 19.96 | 19.91 | +34.3% | −17.8% | +6.4% | −22.8% |
| 2022年11月8日 | 24.35 | 25.54 | −18.6% | +2.2% | −12.7% | −23.1% |
| 中位数,1990–2022 | 21.83 | 21.57 | −4.1% | −1.6% | −3.6% | −19.8% |
| VIX 走低次数 | 9 次中 5 次 | 9 次中 6 次 | 9 次中 5 次 | 9 次中 6 次 | ||
| 2026年11月3日 | 21.15 | 20.83 | +36.1% | 2026年11月4日:收盘后补充 | 待定 | 待定 |
“选前涨幅”一列衡量的是投票前一个月(例如1990年,是从1990年10月5日的收盘价 27.85 到选举日收盘价 29.11)。2026年的选前涨幅从10月2日的收盘价 15.31 起算。
第二张表显示 VIX 最终落在哪里、投票后三个月内最高涨到多少,以及同期三个月 S&P 500 指数的表现。
| 中期选举 | VIX +1 个月 | VIX +3 个月 | 3 个月内最高收盘(日期) | 3 个月内最低收盘 | S&P 500,+3 个月 |
|---|---|---|---|---|---|
| 1990 | 22.62 | 22.68 | 36.20(1991年1月14日) | 20.09 | +14.9% |
| 1994 | 18.15 | 11.42 | 18.41(1994年11月23日) | 10.98 | +3.3% |
| 1998 | 28.70 | 27.88 | 32.98(1999年1月14日) | 20.21 | +14.5% |
| 2002 | 30.10 | 33.04 | 34.69(2003年1月27日) | 23.16 | −7.8% |
| 2006 | 12.67 | 10.32 | 12.67(2006年12月7日) | 9.89 | +4.9% |
| 2010 | 19.39 | 17.30 | 23.54(2010年11月30日) | 15.45 | +9.3% |
| 2014 | 12.38 | 18.33 | 23.57(2014年12月16日) | 11.82 | +1.5% |
| 2018 | 21.19 | 15.38 | 36.07(2018年12月24日) | 15.38 | −0.9% |
| 2022 | 22.29 | 19.63 | 26.09(2022年11月9日) | 17.87 | +7.6% |
S&P 500 一列为价格指数,自选举日收盘起算,不含股息;完整的股市情况请参阅我们的 S&P 500 中期选举参考页。
“波动率压缩”成绩单
把这些计数汇总起来,中期选举后的波动率压缩远没有传说中那么强。
| 窗口(自选举日收盘) | VIX 走低次数 | 中位数变化 | 中位数变化(点) | 1990年以来所有交易日:走低比例 |
|---|---|---|---|---|
| 下一个交易日 | 9 次中 6 次 | −1.6% | −0.39 | 52.9% |
| +1 个月 | 9 次中 5 次 | −3.6% | −1.13 | 55.1% |
| +3 个月 | 9 次中 6 次 | −19.8% | −4.27 | 56.0% |
| +12 个月 | 9 次中 6 次 | −25.4% | −4.60 | — |
有三点值得注意。
投票次日通常会平静一些,但幅度并不大。 九次中有六次次日下跌,但中位数只有 −1.6%,而且跌幅最大的两次都伴随着其他消息。2018年投票次日 VIX 下跌 17.8%;2010年11月3日 VIX 下跌 9.3%,同一天美联储宣布了第二轮购债计划。1990年和2022年,VIX 在次日反而上涨。
一个月后,中期选举的记录就像抛硬币。 九次中期选举中有五次 VIX 一个月后更低。而在1990年以来的所有交易日中,VIX 一个月后更低的比例为 55.1%,中位数变化为 −2.1%。中期选举 −3.6% 的中位数与此并无实质差别,而且九次中有四次(1994、1998、2006 和 2018 年)投票一个月后 VIX 反而更高。
三个月后的回落是真实的,但样本小、且受起点水平驱动。 九次中期选举中有六次三个月后 VIX 更低,中位数跌幅接近 20%。但这六次中有三次的起点 VIX 在 20 或以上,而在这种水平上,无论什么季节下跌都是常态(见下文);1998年基本持平(+0.4%);2002年和2014年则方向相反——随着伊拉克战争临近,以及2014年末油价崩跌之后,VIX 在1月底、2月初反而更高。
中期选举 vs 总统大选 vs 无选举年份
检验“选举效应”最干净的方法,是在11月性质不同、甚至根本没有选举的年份里,跑完全相同的日历窗口。
| 11月类型 | 样本数 | 选举日 VIX 中位数 | 选前上涨次数 | 次日 VIX 走低 | +1 个月走低 | +3 个月走低 | +3 个月中位数 |
|---|---|---|---|---|---|---|---|
| 中期选举年,1990–2022 | 9 | 21.57 | 9 次中 4 次 | 9 次中 6 次 | 9 次中 5 次 | 9 次中 6 次 | −19.8% |
| 总统大选年,1992–2024 | 9 | 18.74 | 9 次中 8 次 | 9 次中 6 次 | 9 次中 6 次 | 9 次中 8 次 | −23.7% |
| 奇数年(无联邦选举),1991–2025 | 18 | 16.26 | 18 次中 6 次 | 18 次中 11 次 | 18 次中 10 次 | 18 次中 8 次 | +4.0% |
在奇数年这一行,“选举日”只是11月第一个周一之后的第一个周二,即相同的日历位置。
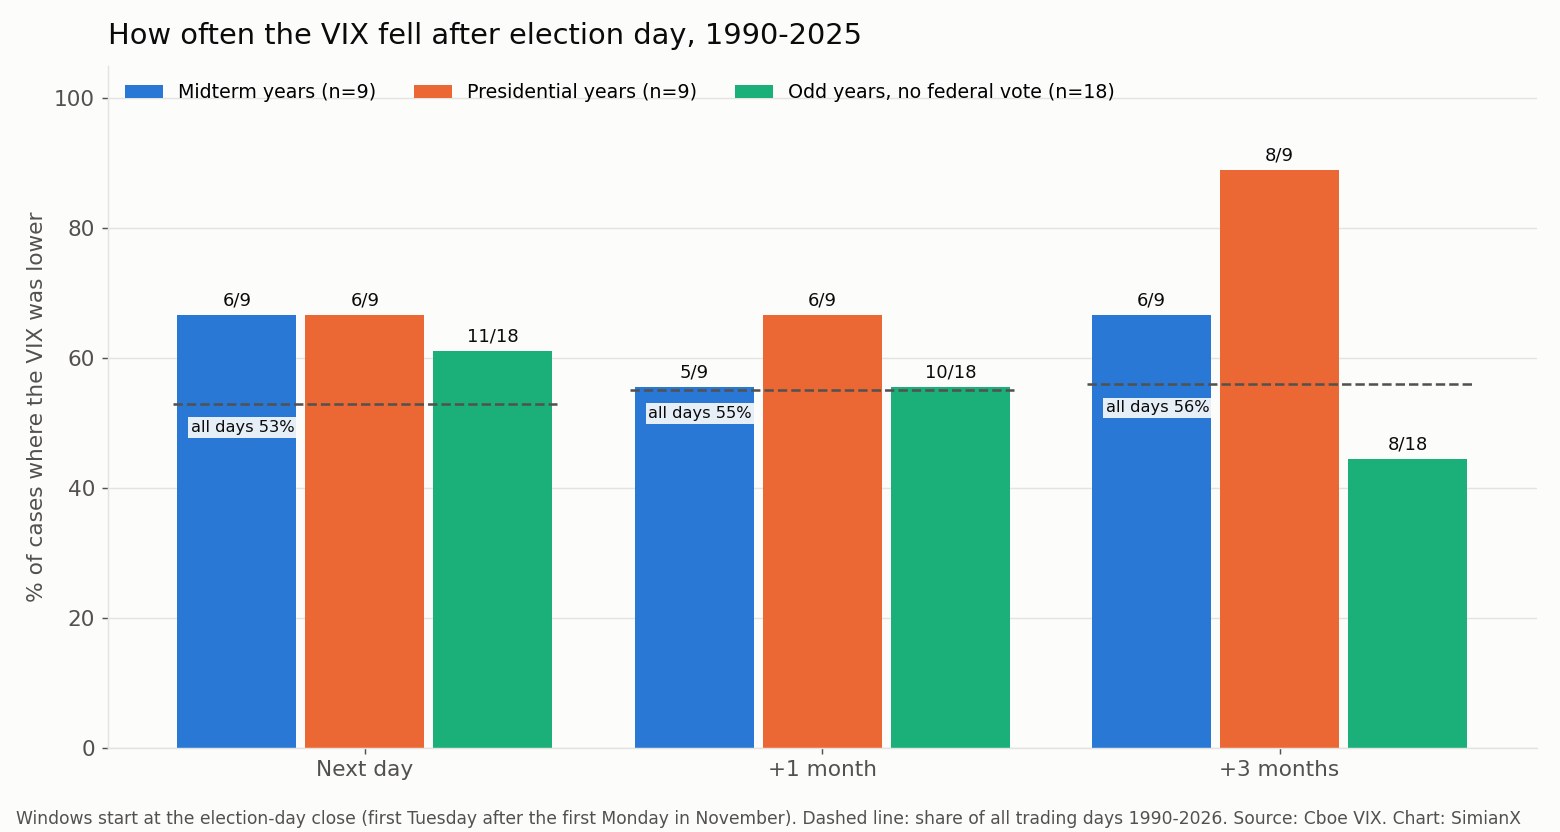
“波动率压缩”所描述的规律确实存在,但它属于 总统 大选。在总统大选年,九次中有八次 VIX 在选举日前走高(当月中位数 +19.3%),随后回落:一个月后九年中有六年更低,中位数 −19.8%;三个月后九年中有八年更低。2016、2020 和 2024 年大选后一个月内,VIX 都蒸发了大约三分之一(分别为 −32.6%、−40.1% 和 −33.9%)。唯一一次三个月后 VIX 更高的总统大选年是1996年,当时起点只有平静的 17.65。
中期选举通常不会积累这种“选举溢价”。九次中期选举中有五次 VIX 在投票前一个月下跌,选前涨幅中位数为 −4.1%,所以选后通常也没什么可释放的。没有联邦选举的年份则完全看不出11月规律:18 个奇数年中有 10 年 VIX 三个月后更高,往往是因为起点就在低位附近。
为什么起点水平比日历更重要
VIX 倾向于回归其长期中枢(1990年以来收盘价中位数为 17.56)。起点高时通常会下跌,起点低时则常常上涨。按投票前水平把九次中期选举分成两组,就能看清这一点:
| 投票前 VIX | 中期选举 | 一个月后 VIX 走低 |
|---|---|---|
| 20 或以上 | 1990、1998、2002、2010、2022 | 5 次中 4 次(1998年为例外,+3.4%) |
| 低于 20 | 1994、2006、2014、2018 | 4 次中 1 次(2014年,−16.9%) |
这种分化几乎与基准概率的预测完全一致。1990年以来,在 VIX 起点为 20 或以上的所有交易日中,一个月后更低的比例为 66.9%,中位数变化为 −8.3%。只有九次选举,根本无法把选举效应与这种普通的均值回归区分开来;数据也没有给出充分理由,让人相信中期选举存在这种效应。
2026年的选前涨幅:所有中期选举中最大
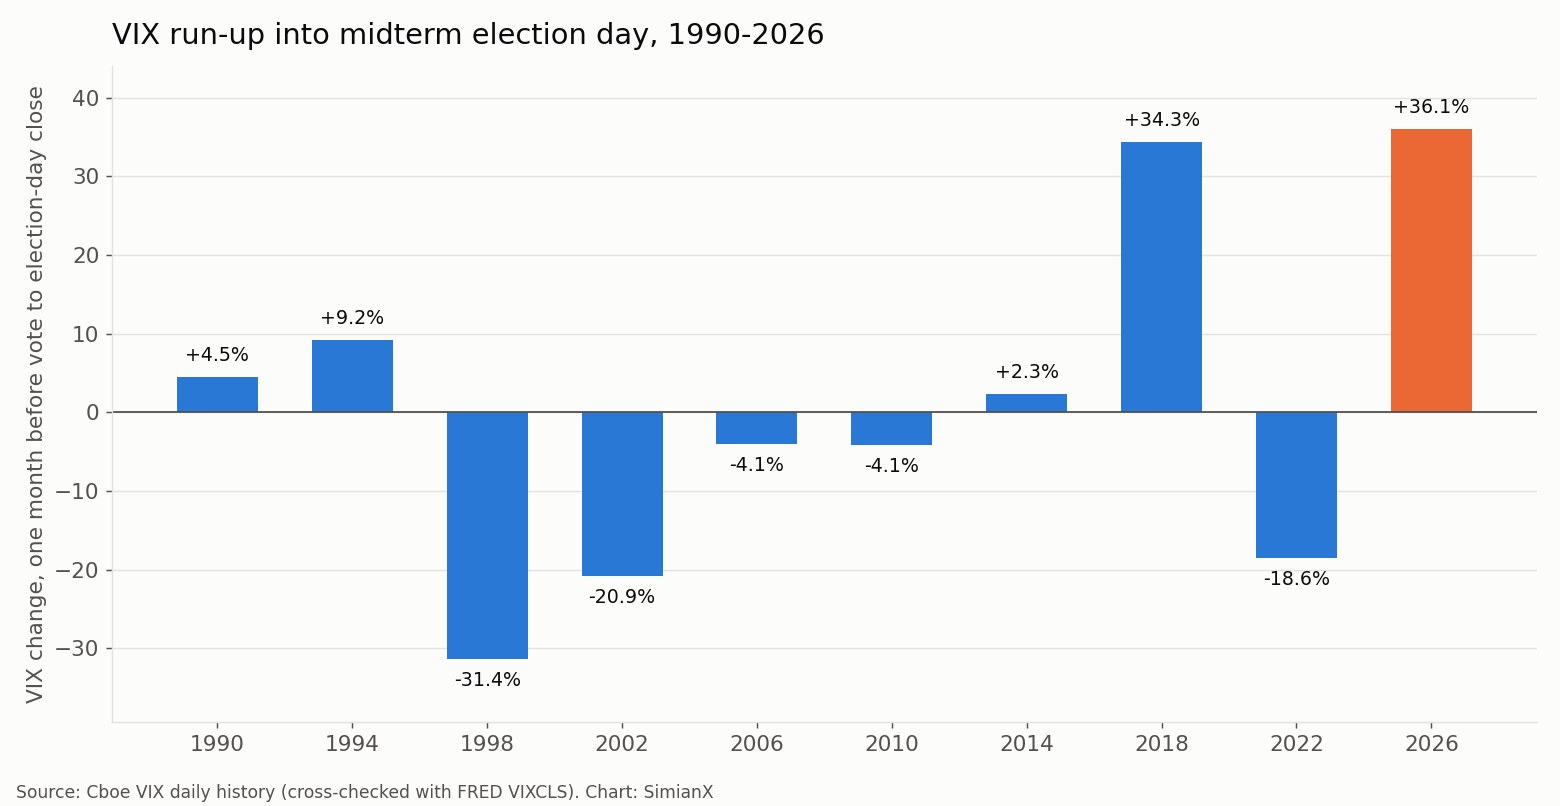
2026年这一轮打破了中期选举的惯例。VIX 在2026年10月2日收于 15.31,选举日收于 20.83,涨幅 +36.1%,是 VIX 有数据以来中期选举前最大的一次涨幅。周一 21.15 的收盘价是2026年6月10日(22.22)以来最高,也是投票前三个月内的最高收盘;历史上只有1994年也出现过这一特征。
唯一可以相提并论的是 2018年(+34.3%):在2018年10月的抛售中,VIX 从10月初的 14.82 涨到选举日的 19.91。接下来发生的事,正好提醒人们不要过度解读第一天的走势。2018年投票次日 VIX 下跌 17.8%,是所有中期选举中次日跌幅最大的一次。一个月后它反而 高出 6.4%,并在2018年12月24日收于 36.07,几乎是选举日水平的两倍。三个月后,即2019年2月初,它比选举日低 22.8%。这三句话说的是同一次选举,而且都成立。
因此,2026年的格局更像典型的总统大选年(VIX 在投票前走高),而不像典型的中期选举年。不过从绝对水平看,2026年处于中间位置:投票前 21.15 的收盘价在1990年以来十次中期选举的投票前水平中排名第六,略低于2010年(21.83),高于2018年(19.96)。它高于1990年以来 68.5% 的 VIX 收盘价,但远低于1990年(29.85)和2002年(30.82)那两次高度焦虑的中期选举。2026年迄今的最高收盘为 31.05(3月27日),最低为 14.21(9月22日)。
以上都不是预测。此前只有九次中期选举,其中两次出现了大幅的选前上涨,历史无法告诉我们2026年11月3日之后 VIX 会怎么走。
逐次回顾
- 1990年。 投票前 VIX 已接近 30,当时美国陷入衰退,军队正在向海湾部署。一个月内回落到 22.62,随后在1991年1月14日跳升至 36.20,那是联合国要求伊拉克撤出科威特最后期限的前一天。
- 1994年。 平静的 VIX(选举日 16.30)在之后一个月上涨 11.3%,期间包括美联储1994年11月15日加息 0.75 个百分点;到1995年2月回落到 11.42。
- 1998年。 在俄罗斯违约和 LTCM 危机中,VIX 于1998年10月初见顶,到选举日已下跌 31.4%。此后基本原地踏步:一个月后 +3.4%,三个月后 +0.4%,1999年1月高点为 32.98。
- 2002年。 熊市刚在2002年10月见底,选举日 VIX 为 31.23,是所有中期选举中最高的。次日美联储降息。VIX 一个月内仅小幅回落 3.6%,到2003年2月初反而高出 5.8%,因为伊拉克战争日益临近。
- 2006年。 数据中最平静的一次中期选举:选举日 VIX 为 11.09,一个月后上涨 14.2% 至 12.67(仍处于极低水平),到2007年2月为 10.32。
- 2010年。 投票次日下跌 9.3%,恰逢美联储宣布 QE2。11月30日欧元区债务危机期间 VIX 触及 23.54,到2011年2月回落至 17.30。
- 2014年。 一个月内下跌 16.9%,随后随着油价崩跌转为三个月上涨 23.1%,VIX 在2014年12月16日收于 23.57。
- 2018年。 2026年之前最大的选前涨幅和最大的次日跌幅,随后是2018年12月的抛售,以及平安夜 36.07 的收盘。
- 2022年。 投票次日 VIX 上涨 2.2% 至 26.09,这是之后三个月的最高点,随后稳步回落,到2023年2月为 19.63。
1990年之前:1986年中期选举与旧的 VXO
Cboe 现行的 VIX 计算方法从1990年开始,因此1986年中期选举不在主表中。Cboe 最早的波动率指数,即现在的 VXO,以 S&P 100 期权计算,数据可追溯到1986年。Cboe 自己的延时历史接口只提供1993年1月29日以后的 VXO 数据,因此这里1986年的数字来自 FRED 序列 VXOCLS,该序列始于1986年1月2日。VXO 与 VIX 是不同的指数(2002年选举日 VXO 收于 34.28,而 VIX 为 31.23),因此1986年单独列示,不计入上文任何统计。
| 中期选举 | 投票前最后收盘 VXO | 选举日收盘 | 选前一个月涨幅 | 次日 | +1 个月 | +3 个月 |
|---|---|---|---|---|---|---|
| 1986年11月4日(VXO) | 18.57 | 18.71 | −27.8% | −1.9% | +9.1% | +24.7% |
与大多数低起点的中期选举一样,1986年之后三个月波动率上升。
这张表不能告诉你什么
- 九次是很小的样本。 只要有一次结果不同,一个月后的计数就会从 9 次中 5 次变成 4 次或 6 次。这里没有任何结论在统计上是稳健的。
- VIX 衡量的是未来 30 天 S&P 500 的预期波动率,由期权价格推算。它并不单纯衡量选举风险;表中好几次变动都是由11月和12月的美联储会议、通胀数据和地缘政治事件推动的。
- 从低位出发时,百分比会夸大变动。 像2006年那样从 11 涨到 12.7,是 +14.2%,但市场依然非常平静。成绩单里的“点数”一列正是为此而设。
- VIX 不能直接投资。 VIX 期货和与 VIX 挂钩的交易所交易产品,与这里展示的现货指数表现不同,持有数月时差异尤其明显。
如何使用这张表
- 想判断选后 VIX 的下跌是否异常,就和“次日”一列比较:任何超过2018年 17.8% 的跌幅都将是中期选举中的首次。
- 想判断“选举溢价”有多大,就看“选前涨幅”一列;在中期选举中,它通常很小甚至为负。
- 想给某个 VIX 水平找参照,就和“投票前”一列以及 17.56 的长期中位数比较;真正的恐慌事件请参阅 1990年以来每一次 VIX 飙升。
- 想了解同一窗口内股市的表现,请参阅 S&P 500 中期选举参考页、中期选举后的板块回报和分立政府 vs 统一政府。利率和汇率请参阅中期选举后的美债收益率与美元。
如果想在投票后实时观察 S&P 500,可以对 SPY 运行一次 实时 AI 分析。SPY 是追踪 S&P 500 的交易所交易基金,而 VIX 正是基于这一指数编制的。
常见问题
中期选举后 VIX 会下跌吗?
有时会。1990年以来,中期选举次日 VIX 走低的有 9 次中 6 次(中位数 −1.6%),一个月后走低的有 9 次中 5 次(中位数 −3.6%),三个月后走低的有 9 次中 6 次(中位数 −19.8%)。一个月的记录并不比普通月份更好。
选举后的“波动率压缩”是什么?
指的是投票的不确定性一旦消除,VIX 就会大幅下跌。数据对总统大选的支持(1992年以来 9 次中有 8 次三个月后 VIX 更低)远强于中期选举。
中期选举前 VIX 会上涨吗?
通常不会。1990年以来的中期选举中,只有 9 次中的 4 次在投票前一个月上涨,中位数变化为 −4.1%。总统大选年则是 9 次中 8 次上涨。
2026年中期选举前 VIX 是多少?
2026年11月2日周一收于 21.15,11月3日选举日收于 20.83,较10月2日的 15.31 上涨 36.1%,是1990年以来所有中期选举前最大的涨幅。
中期选举后 VIX 最大的跌幅是多少?
2018年11月7日、即2018年投票次日下跌 17.8%。一个月后 VIX 反而比选举日更高。
哪一次中期选举的 VIX 最高?
2002年:投票前最后收盘 30.82,选举日 31.23,恰在2002年10月熊市低点之后。
1990年之前有 VIX 数据吗?
现行 VIX 没有。较早的 VXO 指数可通过 FRED 获得1986年以来的数据;Cboe 延时历史文件中的 VXO 从1993年开始。
延伸阅读
- VIX恐慌指数飙升历史:1990年以来每次大幅飙升一览表
- 美股中期选举年规律全解析:1950–2026年完整参考数据表
- 政治僵局真的利好股市吗?1927 年以来 49 届国会数据
- 中期选举后哪个板块最强:25届选举、一百年数据的完整成绩单
- 中期选举后美债收益率与美元走势:1962–2022年全表
- 中期选举后小盘股能跑赢大盘股吗?25次数据 1926-2022
- 中期选举后的银行股:1926-2022年25次中期选举数据
- 美国总统大选年与标普500指数:1928–2024完整数据
- 美国总统周期与标普500:任期第几年回报最好?98年数据
资料来源
- Cboe:VIX 历史数据
- Cboe:VIX 指数概览
- FRED:CBOE 波动率指数 VIX(VIXCLS)
- FRED:CBOE S&P 100 波动率指数 VXO(VXOCLS)
- Wikipedia:美国选举日
本页为历史参考资料,不构成投资建议。九次中期选举的历史规律不能预测未来结果。


