 作者:Marcus Reeve
中期选举后小盘股与大盘股谁更强:25 个周期的数据
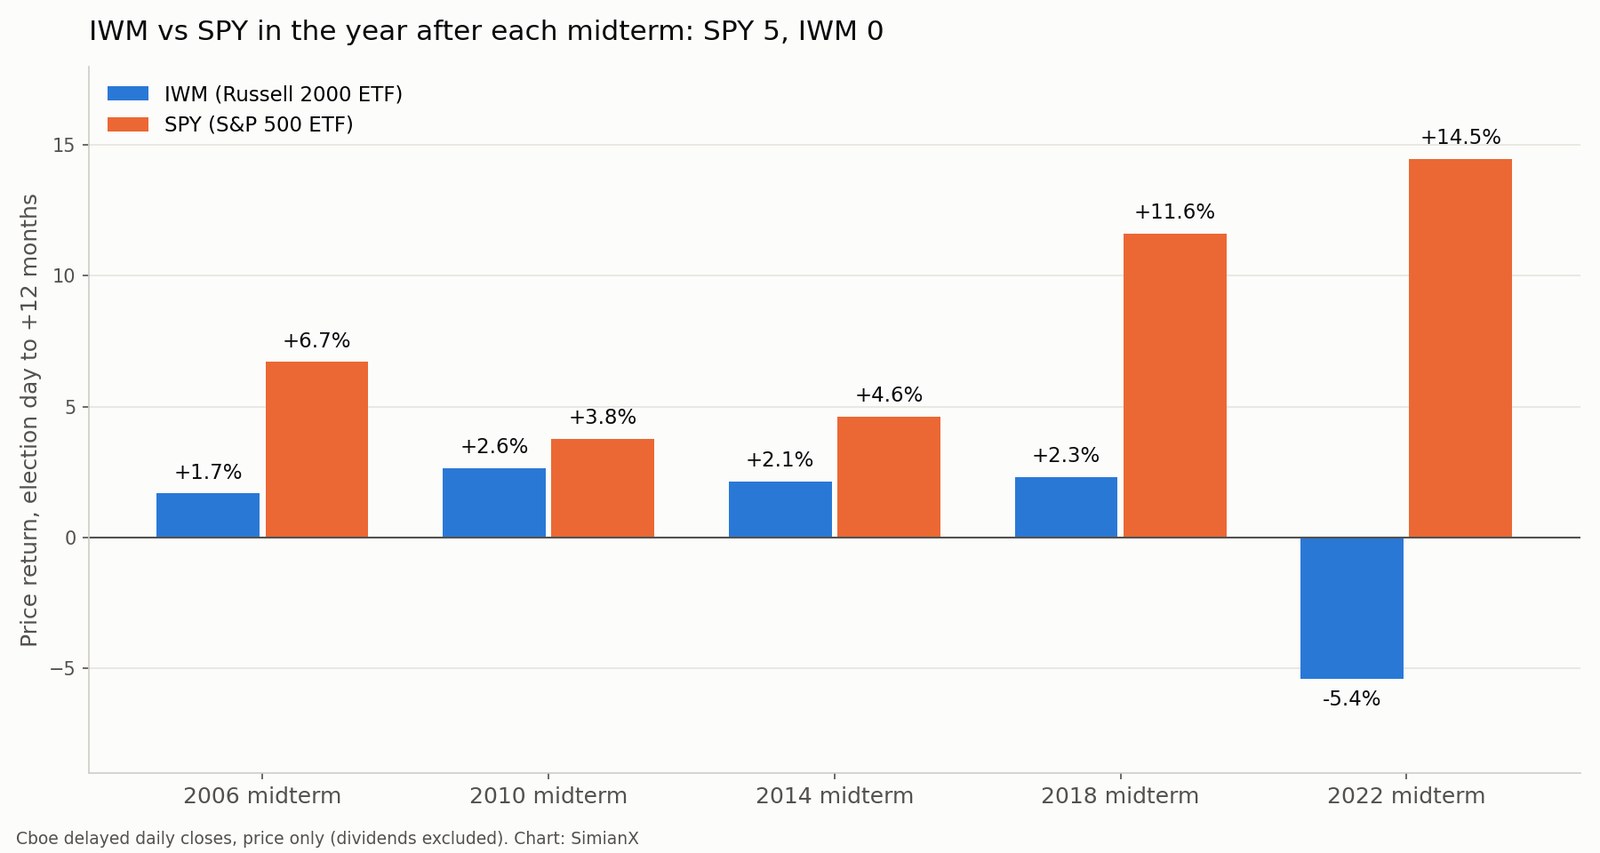
简短回答: 并不可靠。在 1926 年至 2022 年的全部 25 次美国中期选举中,市值最小的 10% 股票在选举日后十二个月跑赢市值最大的 10% 股票,25 次中只有 12 次。在较短的三个月和六个月窗口里,小盘股表现更好,各赢了 25 次中的 15 次;但无论有没有中期选举,小盘股在每一年的同样窗口里都有大约 60% 的胜率。而近年的记录恰恰相反:2006 年至 2022 年的全部五次中期选举之后,小盘股都输掉了十二个月的较量,罗素 2000 基金 IWM 每一次都落后于标普 500 基金 SPY。
结果(截至美东时间2026年11月4日凌晨1:50): 民主党赢得参议院和众议院两院控制权,AP 和 NBC News 已宣布这一结果。据 AP 截至美东时间凌晨1:30的统计,民主党从共和党手中夺得7个参议院席位和16个众议院席位。自2027年1月3日起,国会将不再完全由白宫所在的政党掌控。
每隔两年,同样的说法都会卷土重来:选举一结束,"风险偏好"资金就会轮动到小盘股,因为规模较小、以国内业务为主的公司被认为最能受益于政策不确定性的下降。本文用一个世纪的数据检验这一说法。指数层面的记录(中期选举后标普 500 的表现)收录在我们的中期选举参考表(1950–2026)中,行业版本见中期选举后表现最好的行业。本页只回答一个更窄的问题:中期选举之后,公司规模重要吗?
测算方法
数据。 长样本使用 Kenneth R. French Data Library 的 "Portfolios Formed on Size" 文件:美国股票每年 6 月按纽交所分界点依市值排序,提供 1926 年 7 月至 2026 年 9 月的市值加权日度总回报。我们比较两组:
- 十分位组: 市值最小的 10% 股票("Lo 10")对比最大的 10%("Hi 10")。
- 五分位组: 市值最小的 20%("Lo 20")对比最大的 20%("Hi 20")。
两边都计入股息,因此是同口径比较。
日期。 中期选举日为 11 月第一个星期一之后的星期二,由此得到从 1926 年 11 月 2 日到 2022 年 11 月 8 日的 25 次选举。起点是选举日当天或之前的最后一个收盘价。日度数据显示,1966 年及以前选举日没有交易(纽交所因投票休市),因此这些年份以周一收盘价为基准。从这一基准出发,我们把回报复利累计到一个月、三个月、六个月和十二个月后同一日历日当天或之前的最后一个交易日,另外加上下一个交易日("+1 天")。
现代验证。 对近年的周期,我们加入 Cboe 的 IWM 和 SPY 延时日收盘价(自 2004 年 1 月起,覆盖 2006–2022 年的中期选举),以及罗素 2000 指数 (_RUT) 对标普 500 指数 (_SPX)(自 2020 年 11 月起,覆盖 2022 年中期选举)。这些是两边都不含股息的价格回报,因此对差距只有一两个百分点的接近结果要谨慎看待。
关于规模的说明。 Fama-French 最底部的十分位是真正的微型股,远小于典型的罗素 2000 成分公司。五分位组更接近大多数投资者口中的"小盘股",所以两组都列出。两者结论一致的地方,结果就不取决于分界线画在哪里。
计分板:25 次中期选举后的小盘与大盘
| 选举日后窗口 | 十分位组:小盘胜出 | 平均 小盘 − 大盘 | 中位数 小盘 − 大盘 | 五分位组:小盘胜出 | 平均 小盘 − 大盘 |
|---|---|---|---|---|---|
| +1 天 | 25 次中 11 次 | +0.11 个百分点 | −0.10 个百分点 | 25 次中 9 次 | −0.08 个百分点 |
| +1 个月 | 25 次中 11 次 | −0.93 个百分点 | −0.99 个百分点 | 25 次中 13 次 | −0.45 个百分点 |
| +3 个月 | 25 次中 15 次 | +4.48 个百分点 | +4.12 个百分点 | 25 次中 16 次 | +3.94 个百分点 |
| +6 个月 | 25 次中 15 次 | +7.08 个百分点 | +5.80 个百分点 | 25 次中 15 次 | +6.06 个百分点 |
| +12 个月 | 25 次中 12 次 | +7.25 个百分点 | −2.18 个百分点 | 25 次中 12 次 | +6.49 个百分点 |
有三点值得注意。
第一个月属于大盘股。 中期选举后的一个月里,最小十分位只赢了 25 次中的 11 次,平均值和中位数都落后约 1 个百分点。选举次日的反应基本是掷硬币,但同样略偏向大盘。如果说存在选后"小盘股跳涨",它并没有出现在头几周。
三到六个月的窗口才是小盘股的主场。 从选举日到 2 月初,最小十分位在 25 个周期中有 15 次跑赢最大十分位,中位数领先 4.1 个百分点;延长到 5 月初,同样是 25 次中 15 次,中位数领先 5.8 个百分点。五分位组的结论相同(分别 16 次和 15 次胜出)。
拉长到一整年,优势就消失了。 十二个月后,小盘股赢 12 次、输 13 次。平均差距仍以 7.3 个百分点偏向小盘股,但中位数是 −2.2 个百分点。平均值由三个极端年份撑起:1942 年(+99.9 个百分点)、1966 年(+87.1)和 2002 年(+76.0)。去掉这三年,典型的中期选举后年份对大盘股略为有利。
小盘股的优势真的和中期选举有关吗?
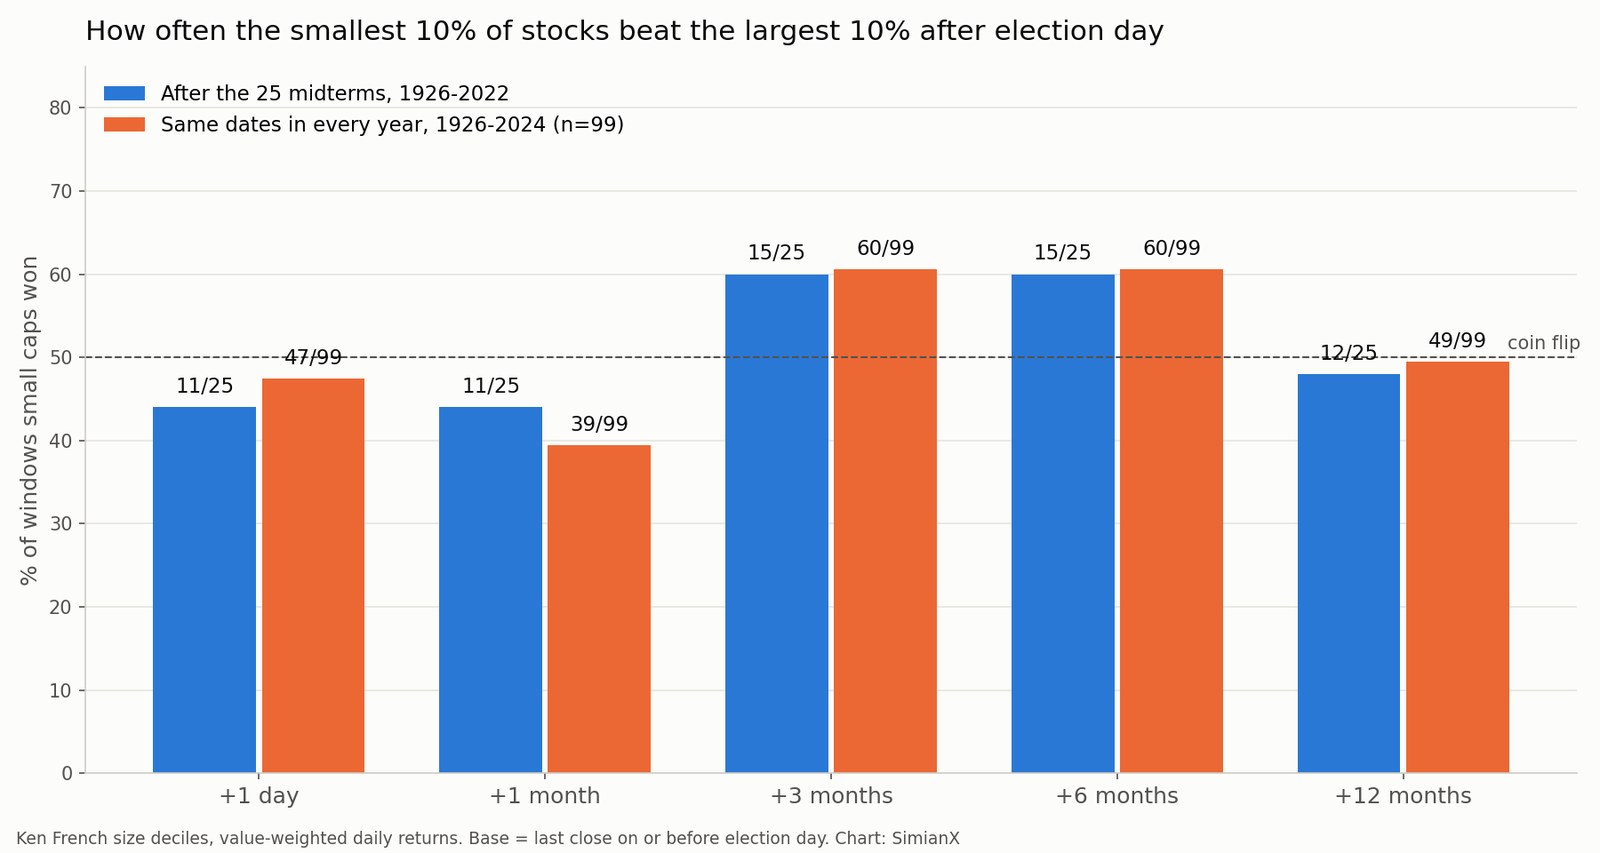
这是大多数"选后小盘股"文章跳过的检验。如果小盘股在中期选举后的 11 月到春季窗口里胜出,那么在没有中期选举的年份,它们是否也会胜出?我们在 1926 年至 2024 年的每一年(共 99 年),都从同一日期(11 月第一个星期一之后的星期二)起测算完全相同的窗口。
| 窗口 | 25 个中期选举年 | 74 个非中期选举年 | 全部 99 年 |
|---|---|---|---|
| +1 个月 | 44% (11/25) | 38% (28/74) | 39% (39/99) |
| +3 个月 | 60% (15/25) | 61% (45/74) | 61% (60/99) |
| +6 个月 | 60% (15/25) | 61% (45/74) | 61% (60/99) |
| +12 个月 | 48% (12/25) | 50% (37/74) | 49% (49/99) |
(十分位组:最小十分位跑赢最大十分位的窗口占比。)
中期选举年和其他年份几乎一模一样。无论是否有选举,小盘股在 11 月至次年 5 月这段时间里大约十次能赢六次。这就是有充分记录的一月效应:在年底的税损卖出之后,最小的股票往往在跨年前后反弹。每个周期的选举都落在同一周,只是恰好位于这一季节性窗口的起点。投票本身并不是原因。
用月度文件、从 10 月底开始做的日历月交叉验证,结果也一样:单看 11 月,25 次中期选举中有 10 次对小盘股有利;11 月至 1 月为 17 次;11 月至 4 月为 14 次;11 月至次年 10 月为 12 次。
所以,对"中期选举后小盘股能否跑赢大盘股?"的诚实回答是:中期选举并没有带来日历之外的任何额外信息。 关于日历中的政治部分,请参阅按任期年份划分的总统周期:中期选举后的一年是四年周期中整个市场最强的时段之一,但这种强势并没有伴随可靠的规模倾斜。
工业股也呈现同样的日历效应。工业股综合组合在 25 次中期选举中有 15 次(60%)在选后三个月跑赢整体市场,比总统选举年(64%)和没有联邦选举的年份(66%)同一时段的比例还略低一些;详见中期选举后的工业股。
1926 年以来每次中期选举十二个月后的表现
| 选举年 | 最小十分位 | 最大十分位 | 小盘 − 大盘 | 最小五分位 | 最大五分位 | 小盘 − 大盘 |
|---|---|---|---|---|---|---|
| 1926 | +3.7% | +32.4% | −28.7 | +15.8% | +30.7% | −14.9 |
| 1930 | −34.7% | −32.2% | −2.4 | −43.1% | −34.0% | −9.1 |
| 1934 | +28.1% | +43.0% | −14.9 | +50.0% | +44.1% | +5.9 |
| 1938 | +10.6% | +5.1% | +5.5 | +3.7% | +3.6% | +0.1 |
| 1942 | +127.9% | +28.1% | +99.9 | +97.1% | +30.2% | +66.8 |
| 1946 | −6.9% | +5.4% | −12.4 | −3.2% | +4.5% | −7.7 |
| 1950 | +25.7% | +23.5% | +2.2 | +24.2% | +24.3% | −0.2 |
| 1954 | +44.2% | +34.7% | +9.5 | +41.7% | +33.7% | +8.0 |
| 1958 | +18.6% | +15.3% | +3.3 | +27.2% | +15.0% | +12.2 |
| 1962 | +35.5% | +28.5% | +6.9 | +32.1% | +28.9% | +3.1 |
| 1966 | +101.2% | +14.2% | +87.1 | +90.6% | +14.8% | +75.8 |
| 1970 | +13.6% | +15.8% | −2.2 | +15.7% | +16.1% | −0.4 |
| 1974 | +37.4% | +20.6% | +16.9 | +38.4% | +22.1% | +16.3 |
| 1978 | +25.4% | +10.3% | +15.1 | +25.7% | +12.0% | +13.7 |
| 1982 | +49.2% | +22.6% | +26.5 | +45.4% | +22.9% | +22.6 |
| 1986 | −16.0% | +5.9% | −21.9 | −17.3% | +3.7% | −20.9 |
| 1990 | +44.9% | +26.4% | +18.5 | +51.1% | +29.6% | +21.5 |
| 1994 | +24.7% | +32.9% | −8.2 | +25.9% | +32.2% | −6.3 |
| 1998 | +17.7% | +25.6% | −7.9 | +21.7% | +24.4% | −2.7 |
| 2002 | +89.2% | +13.2% | +76.0 | +72.0% | +15.5% | +56.5 |
| 2006 | −0.7% | +9.6% | −10.3 | −1.3% | +9.8% | −11.1 |
| 2010 | −4.6% | +5.3% | −9.9 | −1.6% | +5.4% | −7.1 |
| 2014 | −1.1% | +7.1% | −8.2 | +0.5% | +6.7% | −6.2 |
| 2018 | −12.3% | +14.2% | −26.5 | −7.3% | +13.8% | −21.2 |
| 2022 | −11.5% | +21.0% | −32.5 | −14.3% | +18.2% | −32.5 |
(市值加权总回报,以选举日为基准至 +12 个月;差值单位为百分点。)
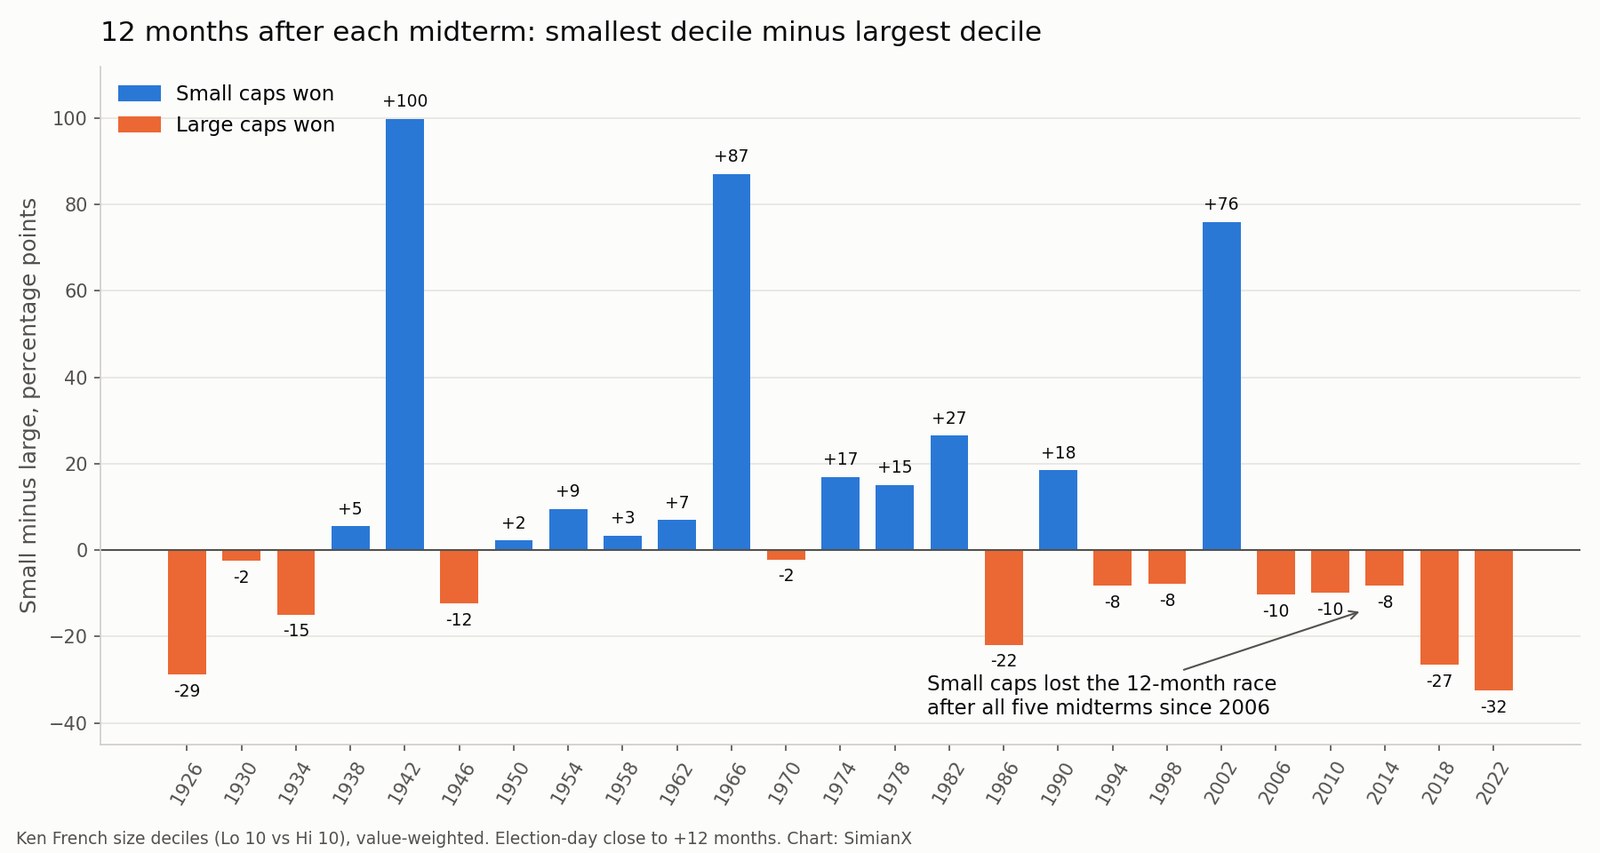
这张表可以分成两个时代。
1950 至 1990 年:小盘股时代。 在 1950 年至 1990 年的十一次中期选举中,最小十分位在随后一年赢了九次。这也是学界首次记录规模溢价的时期,即小盘股在长期内回报高于大盘股的发现。
1994 至 2022 年:大盘股时代。 1994 年以来的八次中期选举中,小盘股只赢过一次,即 2002 年选举之后,当时市场正走出互联网泡沫崩盘,最小的股票反弹最猛。其余每个周期都是大盘股胜出,而且最近两次的差距最大:2006 年后 −10.3 个百分点,2010 年后 −9.9,2014 年后 −8.2,2018 年后 −26.5,2022 年后 −32.5,这是 1926–2022 年整个记录中小盘股在中期选举后表现最差的一年。
从 1982 年算起,小盘股只在 11 次中的 3 次中期选举(1982、1990、2002)后赢下十二个月窗口。
现代验证:IWM 对 SPY 以及罗素 2000
French 组合是学术构造。下面用真正可以交易的基金来回答同一个问题。
| 中期选举 | +1 个月 IWM / SPY | +3 个月 IWM / SPY | +6 个月 IWM / SPY | +12 个月 IWM / SPY |
|---|---|---|---|---|
| 2006 | +3.4% / +1.8% | +6.5% / +4.8% | +8.4% / +8.9% | +1.7% / +6.7% |
| 2010 | +5.4% / +2.6% | +11.5% / +9.2% | +19.8% / +14.0% | +2.6% / +3.8% |
| 2014 | +0.9% / +3.3% | +2.2% / +1.5% | +5.7% / +5.1% | +2.1% / +4.6% |
| 2018 | −4.8% / −1.9% | −2.4% / −0.9% | +3.9% / +6.4% | +2.3% / +11.6% |
| 2022 | +0.7% / +3.7% | +7.3% / +7.5% | −3.1% / +8.0% | −5.4% / +14.5% |
| IWM 胜出 | 5 次中 2 次 | 5 次中 3 次 | 5 次中 2 次 | 5 次中 0 次 |
(基于 Cboe 日收盘价的价格回报,从选举日到之后同一日期当天或之前的最后一个收盘价;每格中的胜出者以粗体标出。)
ETF 的记录与 French 数据高度吻合。IWM 在头三个月表现尚可,五次赢了三次,符合上文的季节性规律。但在十二个月窗口里它每次都输:2006 年后落后 5.0 个百分点,2010 年后 1.2,2014 年后 2.5,2018 年后 9.3,2022 年后 19.9。
2022 年的指数验证结论相同。从 2022 年 11 月 8 日收盘起,罗素 2000 (_RUT) 一年后从 1,808.93 跌至 1,714.07(−5.2%),而标普 500 (_SPX) 从 3,828.11 升至 4,382.78(+14.5%),差距 19.7 个百分点。三个月窗口几乎打平(+7.4% 对 +7.6%),差距是在 2023 年 2 月至 5 月间拉开的,正值美国地区银行倒闭潮。小盘股中地区银行占比很大,这提醒我们:中期选举后最大的行情波动,通常来自与投票无关的事件。
2026 年的格局:小盘股领先进入本次中期选举
进入 2026 年 11 月 3 日选举日时,小盘股今年以来处于领先。截至 2026 年 11 月 3 日收盘,罗素 2000(RUT)年初至今上涨 13.3%(从 2025 年 12 月 31 日的 2,481.91 升至 2,812.45),标普 500(SPX,从 6,845.50 升至 7,568.92)上涨 10.6%,领先约 2.8 个百分点。截至 11 月 2 日 Cboe 最新收盘,ETF 也一致:IWM +13.4%,SPY +10.3%。截至 9 月 30 日的 French 数据显示同样的排序:2026 年最小十分位 +15.4%,最大十分位 +11.6%。
这种领先是从低位起步的。以罗素 2000 与标普 500 的比值衡量,小盘股相对大盘股在 2021 年 3 月 12 日见顶,在 2025 年 4 月 11 日跌至最弱水平,降幅约 42%。2026 年 11 月 3 日,该比值仅比那个低点高出约 7%。
领先进入中期选举有意义吗?French 数据中确实有一个规律,但样本很小。在选前有完整一年数据的 24 次中期选举(1930–2022)中,按五分位组计算,选举日时小盘股年初至今领先的情况有 12 次。其中小盘股在随后十二个月继续胜出的有 12 次中的 9 次。而当小盘股选前落后时,它们在随后十二个月只赢了 12 次中的 3 次。十分位组的分布也相同(9 次中 7 次,对比 15 次中 5 次)。
请把这当作描述,而非信号。十二个案例不足以排除偶然性,而且最近两个"领先"年份都失败了:2010 年(选前小盘股领先 7.8 个百分点,随后一年 −7.1 个百分点)和 2022 年(选前领先 +1.1 个百分点,随后 −32.5 个百分点,为表中最差结果)。2026 年属于"小盘股领先"组。历史无法告诉我们,它最终会像 1958 年还是像 2022 年。
中期选举后真正决定小盘与大盘强弱的因素
如果选举本身不能解释规模差距,那什么能?纵观十二个月表格,小盘股大幅胜出的年份有共同的背景,而不是共同的政治结果:
- 走出熊市或衰退: 1942、1974、1982、1990 和 2002 年都起步于重要的市场低点附近。小盘股在下跌中跌得最深,通常也反弹得最猛。
- 信贷与利率: 小公司更多依赖浮动利率借款和银行信贷。小盘股表现最差的两年,2018 年和 2022 年,都发生在美联储紧缩周期中。
- 市场龙头: 自 1990 年代中期以来,少数超大市值公司贡献了越来越大比例的指数涨幅。最大十分位组合持有这些赢家,最小十分位则没有。
这些因素没有一个是在选举之夜决定的。至于投票能改变的东西,例如税法、支出和监管,请参阅三种国会结局下值得关注的 12 只股票以及49 届国会的僵局记录。
如何使用这张表
- 不要仅仅因为中期选举就买入小盘股。 25 个周期下来,十二个月的战绩是 12 胜 13 负,中位数为负。
- 如果利用季节性窗口,要清楚它是什么。 11 月至 5 月的小盘股优势在数据中确实存在(约 60% 的窗口),但它是日历效应,在非选举年同样出现。
- 更重视近年的时代。 2006 年以来每次中期选举后的一年,小盘股都落后,无论是在 French 数据中还是 IWM 对 SPY。任何看多 2027 年小盘股的理由,都必须解释现在有什么不同。
- 关注驱动因素,而非选票。 利率方向、信贷条件以及市场是否正走出回撤,与小盘股大年的吻合程度远高于哪个政党获胜。
想跟踪本次选举后小盘与大盘的表现,你可以在 SimianX 上启动 IWM 的实时 AI 分析,并与 SPY 实时对比。
常见问题
中期选举后小盘股会跑赢吗?
拉长到一整年不会。在 1926 年至 2022 年的 25 次中期选举中,美国市值最小的 10% 股票只在其中 12 次之后的十二个月跑赢最大的 10%,差距中位数为 −2.2 个百分点。它们在三个月和六个月窗口表现更好(各 25 次中 15 次),但在没有中期选举的年份,它们赢下这些窗口的频率也差不多。
2022 年中期选举后罗素 2000 跑赢标普 500 了吗?
没有。从 2022 年 11 月 8 日收盘起,罗素 2000 在随后十二个月下跌 5.2%,而标普 500 上涨 14.5%。IWM 回报为 −5.4%,SPY 为 +14.5%。
小盘股上一次在中期选举后跑赢大盘股是什么时候?
以十二个月窗口计,是 2002 年中期选举之后,当时市场正走出互联网熊市,最小十分位跑赢最大十分位 76 个百分点。此后的全部五次中期选举后一年,小盘股都落后。
存在选后小盘股反弹吗?
第一个月没有。在 25 次中期选举中,有 14 次小盘股在选后一个月落后于大盘股,差距中位数约为 −1 个百分点。小盘股的强势都出现在更晚的时候,大约从 12 月延续到春季,并且与一月效应一致,而一月效应在非选举年同样出现。
进入 2026 年中期选举时小盘股领先吗?
是的。截至 2026 年 11 月 3 日收盘,罗素 2000 年初至今上涨 13.3%,标普 500 上涨 10.6%。在以往的中期选举中,按五分位数据,选前领先的小盘股在随后一年有 12 次中 9 次继续胜出,但样本很小,而且 2010 年和 2022 年都打破了这一规律。
这些数据包含股息吗?
1926–2022 年的 French 数据是总回报。IWM、SPY、RUT 和 SPX 的数字是两边都不含股息的价格回报,因此对最接近的差距(例如 2010 年后 IWM 对 SPY 的 1.2 个百分点)要考虑这一点。
结论
"中期选举后小盘股会上涨"的说法,经不起 25 次选举的检验。小盘股在 25 次中期选举中只有 12 次在随后一年跑赢大盘股,2006 年以来五次全输,而它们在春季的强势来自每年都会出现的日历效应。2026 年,小盘股带着年初至今的领先进入投票。过去,这是一个好于平均的起点,但样本很小,而且上一次(2022 年)失败得很惨。
本文为历史研究,不构成投资建议。过往规律,尤其是来自 25 次或更少选举样本的规律,并不能预测未来回报。
资料来源。 Kenneth R. French Data Library,"Portfolios Formed on Size"(市值加权日度与月度回报,1926 年 7 月至 2026 年 9 月,CRSP 数据,经由 Tuck School of Business 提供)。Cboe 延时日度价格历史:IWM 和 SPY(自 2004 年 1 月起),以及罗素 2000(RUT,自 2020 年 11 月起)和标普 500(SPX)指数,截至 2026 年 11 月 3 日收盘。选举日期依据联邦规则(11 月第一个星期一之后的星期二)。背景资料:罗素 2000、小盘股。计算与图表由 SimianX 完成。
延伸阅读
- 中期选举后的股市:1950–2026 年每个周期:本文所依托的标普 500 记录
- 中期选举后表现最好的行业:100 年数据:同样的 25 次中期选举,按行业拆分
- 政治僵局对股市有利吗?49 届国会,1927–2025:按华盛顿控制权划分的回报
- 2026 年中期选举股票:12 只股票、3 种情景:不同国会结局下会有哪些变化
- 总统周期:按任期年份划分的标普 500 回报,1928–2025:中期选举后一年在四年周期中的位置
- 跛脚鸭会期的美股表现:1926-2022年25次中期选举:25次中期选举从选举日到1月3日的表现,附2026-27年日程
- 中期选举后纳斯达克怎么走:1974–2022年13届完整数据表:1974年以来13次中期选举后的科技股主导指数
- 中期选举后的美国工业股:1926-2022年25次数据全表:同样的 25 次中期选举,按工业细分行业拆分


