 作者:Marcus Reeve
跛脚鸭会期的美股表现:1926-2022年25次中期选举
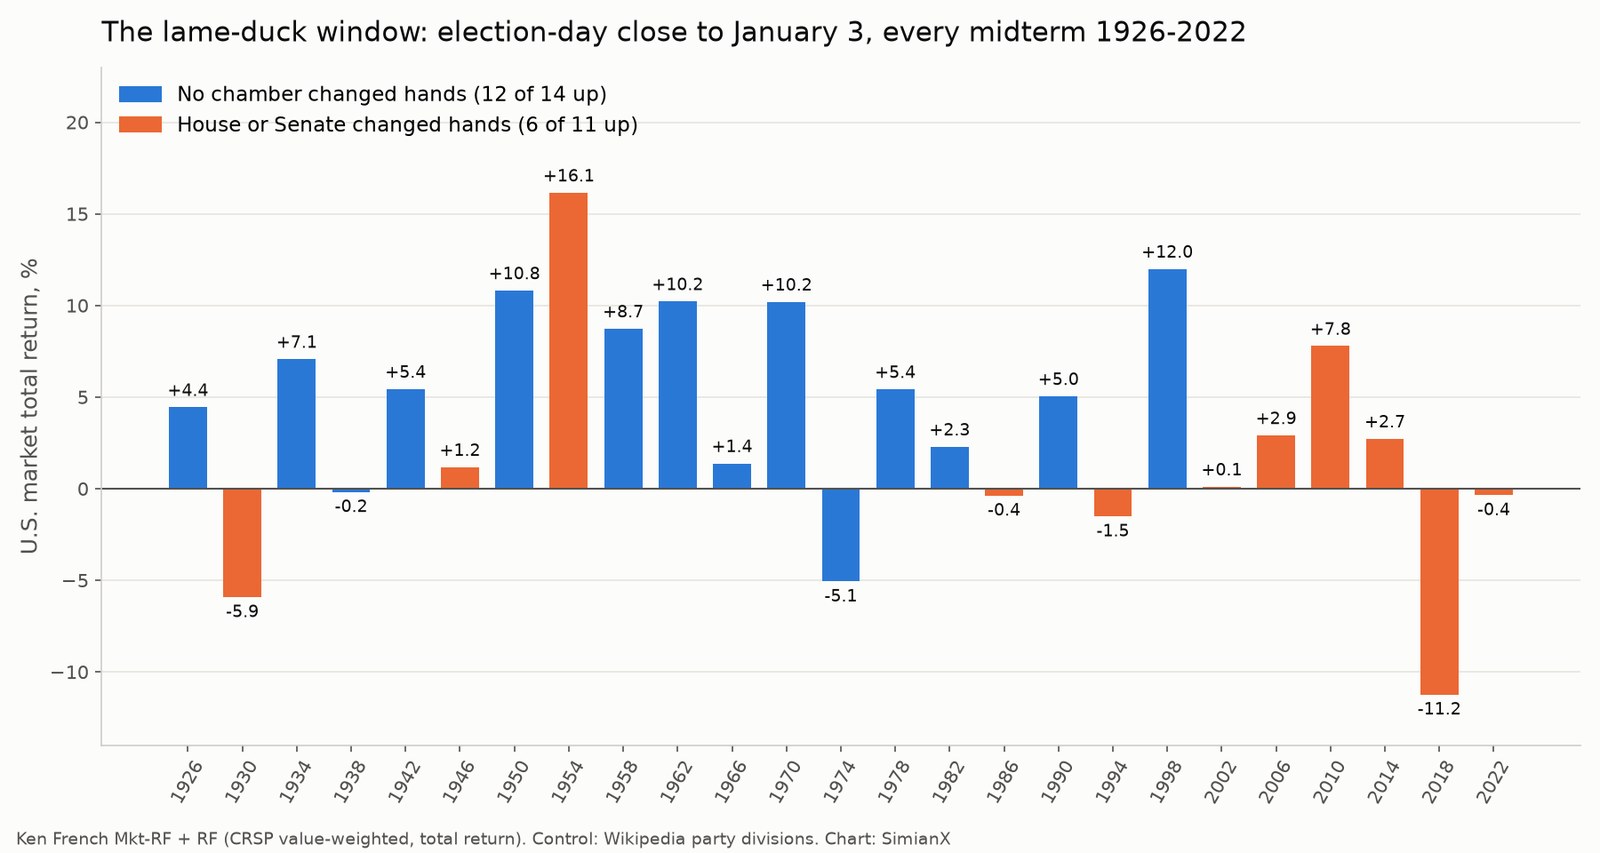
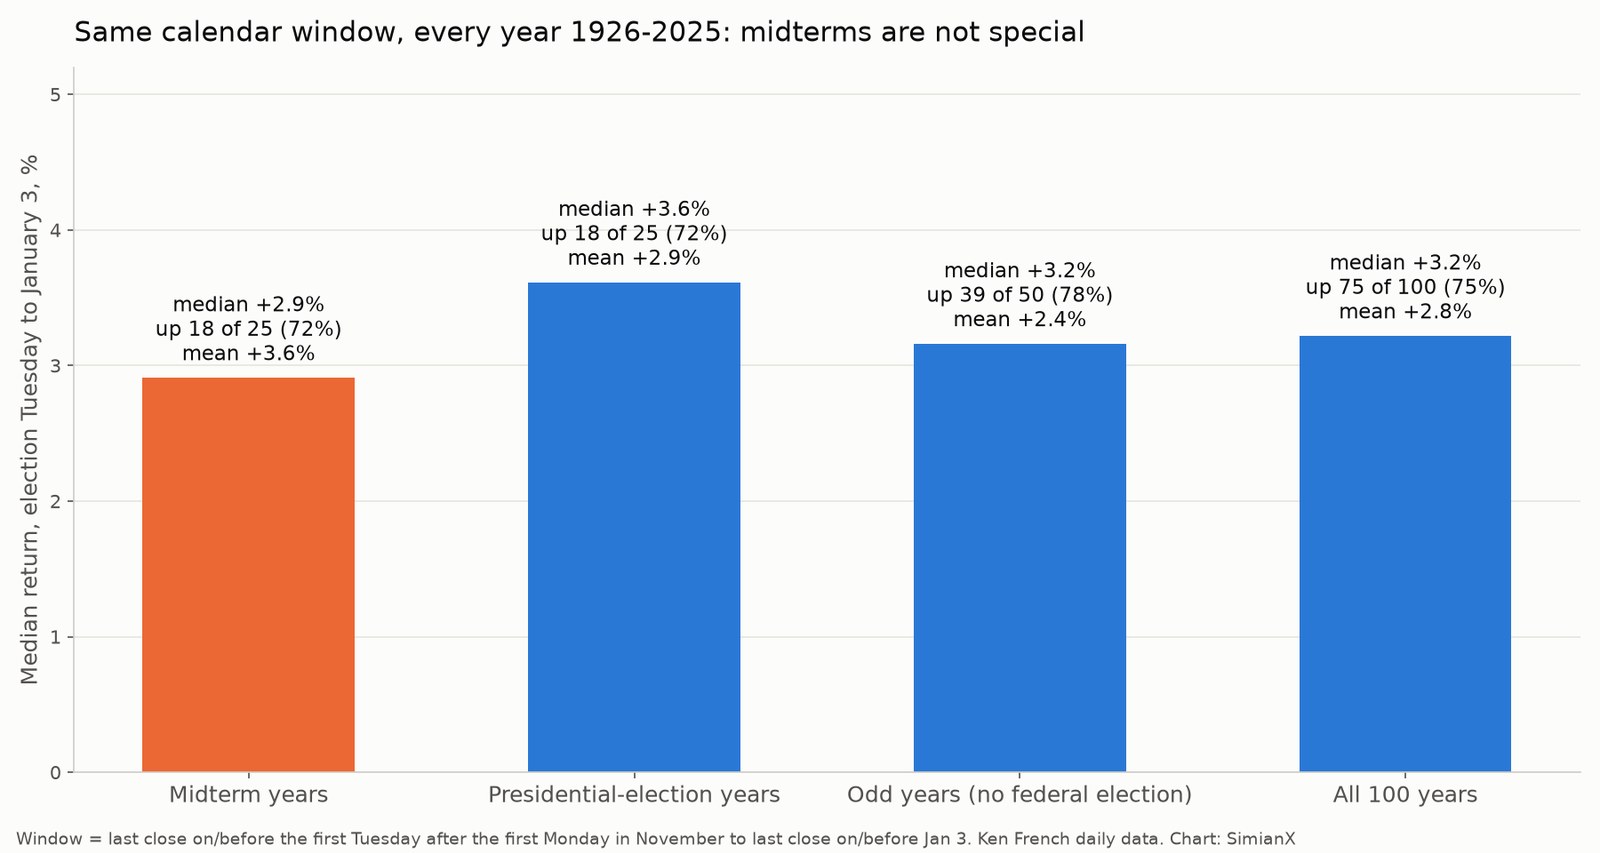
简短回答。 多数时候上涨,但并不比其他年份更强。从中期选举日收盘到1月3日新一届国会就职,1926年至2022年的25次中期选举中,美股有18次上涨,总回报中位数为 +2.9%,平均值为 +3.6%。同一日历窗口在1926年至2025年的 100年中有75年上涨,中位数为 +3.2%,因此中期选举后的跛脚鸭时期看起来就是一个普通的11月和12月。当众议院或参议院即将易主时,该窗口仅 11次中有6次 上涨;两院均未易主时,14次中有12次 上涨。史上表现最差的跛脚鸭时期是 2018年(−11.2%)。
结果(截至美东时间2026年11月4日凌晨1:50): 民主党赢得参议院和众议院两院控制权,AP 和 NBC News 已宣布这一结果。据 AP 截至美东时间凌晨1:30的统计,民主党从共和党手中夺得7个参议院席位和16个众议院席位。自2027年1月3日起,国会将不再完全由白宫所在的政党掌控。
跛脚鸭会期指的是选举结束后、继任国会就职之前,即将卸任的国会所召开的任何会议。自第二十条修正案于1935年生效以来,国会议员任期在奇数年的 1月3日 结束和开始,因此每次中期选举都会打开一个约两个月的窗口:旧多数党仍掌握议事槌,新多数党则在等待接手。2026年的这一窗口从2026年11月3日持续到2027年1月3日,并且包含实实在在的截止日期:联邦政府拨款将于12月11日到期,美联储将于12月8日至9日召开会议。
本文衡量股市在这一窗口内的具体表现,并列出从现在到第120届国会就职之间有确切日期的关键节点。它比我们其他的中期选举研究更聚焦:选举后十二个月的表现见中期选举后的标普500指数,1950-2026,按华盛顿控制格局划分的回报见政治僵局对股市有利吗?,拨款中断的影响见政府停摆与股市。
测算方法
市场数据。 长样本来自 Kenneth R. French 数据库的每日市场因子。将市场超额收益与无风险利率相加(Mkt-RF + RF),即得到 CRSP 市值加权指数(涵盖所有美国上市股票、含股息)的每日 总回报,时间跨度为1926年7月至2026年9月,覆盖1926年至2022年全部25次中期选举。
标普500价格。 我们没有找到可以通过普通请求下载、并能追溯到1950年的免费标普500每日价格数据,因此价格核对的起点较晚:Cboe 的标普500指数(_SPX)延时日收盘数据始于1975年1月(覆盖1978年至2022年的12次中期选举),SPDR 标普500 ETF SPY 的收盘数据始于2004年1月(覆盖2006年至2022年的5次中期选举)。这些均为不含股息的价格回报。
日期。 选举日为11月第一个星期一之后的星期二。基准为 选举日当天或之前的最后一个收盘价。直到1960年代,纽约证券交易所在选举日休市,因此这些年份的基准是星期一收盘价。终点为次年 1月3日当天或之前的最后一个收盘价。很多年份的1月3日恰逢周末或假日,因此窗口常常在12月31日或1月2日结束。我们还以11月30日当天或之前的最后一个收盘价把窗口一分为二,并给出选举次日的涨跌以及窗口内相对基准的最深回撤点。
国会控制权。 众议院或参议院多数党是否易主,依据的是维基百科的美国历届国会党派分布表。2001-2003年的参议院按2001年6月议员改换党籍之后计为民主党控制,2021-2023年50比50的参议院按副总统投出决定票计为民主党控制。
关于1926年和1930年的说明。 在第二十条修正案之前,即将卸任的国会一直开会到3月4日,因此对这两次选举而言,1月3日这一终点只是日历上的对应,并非新国会的开始。为完整起见仍予纳入;剔除它们对汇总结果几乎没有影响(1934年至2022年的23次中期选举:17次上涨,中位数 +2.9%)。
汇总表:选举日至1月3日
| 窗口 | 上涨次数 | 平均值 | 中位数 | 最差 | 最好 |
|---|---|---|---|---|---|
| 选举日至下一个交易日 | 25次中18次 | +0.4% | +0.5% | −3.7%(1946) | +3.6%(1982) |
| 选举日至11月30日 | 25次中18次 | +1.8% | +2.3% | −5.5%(1974) | +8.9%(1954) |
| 11月30日至1月3日 | 25次中18次 | +1.7% | +1.2% | −11.4%(2018) | +8.1%(2010) |
| 选举日至1月3日 | 25次中18次 | +3.6% | +2.9% | −11.2%(2018) | +16.1%(1954) |
(Ken French Mkt-RF + RF,市值加权总回报,1926-2022年。)
有三点值得注意。
窗口期通常为正。 每十个跛脚鸭窗口中约有七个收高。25次中只有三次跌幅超过2%:1930年、1974年和2018年。
典型走势相当平稳。 窗口内相对选举日收盘的最深回撤中位数仅为 −1.5%。有五个窗口在某一时点下跌超过5%:1930年(−15.5%)、2018年(−15.0%)、1974年(−12.2%)、1946年(−7.5%)和1938年(−5.7%)。
大跌集中在12月。 窗口前后两段上涨的概率相同,但最大的单段跌幅出现在11月30日之后:2018年,市场在11月30日至1月3日之间下跌11.4%;2022年,市场在11月表现强劲之后,同一时段下跌6.4%。
1926年以来每次中期选举的跛脚鸭时期
| 中期选举 | 基准收盘日 | 终点收盘日 | 选举日至1月3日 | 次日 | 至11月30日 | 11月30日至1月3日 | 最深回撤 | 易主的议院 |
|---|---|---|---|---|---|---|---|---|
| 1926 | 11月1日 | 1月3日 | +4.4% | +0.2% | +2.3% | +2.1% | 0.0% | 无 |
| 1930 | 11月3日 | 1月3日 | −5.9% | −2.6% | −3.4% | −2.7% | −15.5% | 众议院 |
| 1934 | 11月5日 | 1月3日 | +7.1% | +1.5% | +5.8% | +1.2% | 0.0% | 无 |
| 1938 | 11月7日 | 1月3日 | −0.2% | +2.4% | −3.5% | +3.4% | −5.7% | 无 |
| 1942 | 11月2日 | 1月2日 | +5.4% | −0.3% | −0.5% | +6.0% | −0.8% | 无 |
| 1946 | 11月4日 | 1月3日 | +1.2% | −3.7% | −3.2% | +4.5% | −7.5% | 众议院和参议院 |
| 1950 | 11月6日 | 1月3日 | +10.8% | +1.5% | +3.7% | +6.9% | 0.0% | 无 |
| 1954 | 11月1日 | 1月3日 | +16.1% | +2.0% | +8.9% | +6.6% | 0.0% | 众议院和参议院 |
| 1958 | 11月3日 | 1月2日 | +8.7% | +1.0% | +2.8% | +5.8% | −0.3% | 无 |
| 1962 | 11月5日 | 1月3日 | +10.2% | +0.7% | +7.7% | +2.4% | 0.0% | 无 |
| 1966 | 11月7日 | 1月3日 | +1.4% | +0.8% | +0.7% | +0.7% | −0.7% | 无 |
| 1970 | 11月3日 | 12月31日 | +10.2% | +0.2% | +3.8% | +6.2% | −1.7% | 无 |
| 1974 | 11月5日 | 1月3日 | −5.1% | −0.1% | −5.5% | +0.4% | −12.2% | 无 |
| 1978 | 11月7日 | 1月3日 | +5.4% | +0.4% | +1.9% | +3.5% | −1.5% | 无 |
| 1982 | 11月2日 | 1月3日 | +2.3% | +3.6% | +2.5% | −0.2% | −1.4% | 无 |
| 1986 | 11月4日 | 1月2日 | −0.4% | +0.2% | +0.7% | −1.1% | −3.4% | 参议院 |
| 1990 | 11月6日 | 1月3日 | +5.0% | −1.6% | +4.2% | +0.9% | −1.6% | 无 |
| 1994 | 11月8日 | 1月3日 | −1.5% | −0.1% | −2.5% | +1.0% | −4.7% | 众议院和参议院 |
| 1998 | 11月3日 | 12月31日 | +12.0% | +0.9% | +5.1% | +6.6% | 0.0% | 无 |
| 2002 | 11月5日 | 1月3日 | +0.1% | +1.0% | +2.9% | −2.7% | −4.2% | 参议院 |
| 2006 | 11月7日 | 1月3日 | +2.9% | +0.3% | +1.7% | +1.2% | −0.3% | 众议院和参议院 |
| 2010 | 11月2日 | 1月3日 | +7.8% | +0.4% | −0.3% | +8.1% | −1.0% | 众议院 |
| 2014 | 11月4日 | 1月2日 | +2.7% | +0.5% | +2.9% | −0.2% | −1.8% | 参议院 |
| 2018 | 11月6日 | 1月3日 | −11.2% | +2.1% | +0.1% | −11.4% | −15.0% | 众议院 |
| 2022 | 11月8日 | 1月3日 | −0.4% | −2.2% | +6.4% | −6.4% | −2.2% | 众议院 |
| 2026 | 11月3日 | 待补充 | 待补充 | 2026年11月4日:收盘后补充 | 待补充 | 待补充 | 待补充 | 众议院和参议院 |
(美国股市总回报,Ken French Mkt-RF + RF。"基准收盘日"为选举日当天或之前的最后一个收盘日;"终点收盘日"为次年1月3日当天或之前的最后一个收盘日。"最深回撤"为窗口内最低收盘价相对基准的变化。2026年基准:2026年11月3日收盘时标普500为7,568.92点,SPY 为754.35美元。)
跛脚鸭时期是否特殊,还是只是日历效应?
从历史上看,11月和12月是美股表现较强的月份之一,因此跛脚鸭窗口的上涨可能只是季节因素。为了检验,我们在 1926年至2025年的每一年 都计算了完全相同的窗口,即从11月第一个星期一之后的星期二到1月3日。
| 年份类型 | 上涨窗口 | 平均值 | 中位数 | 最差 |
|---|---|---|---|---|
| 中期选举年(25) | 18(72%) | +3.6% | +2.9% | −11.2%(2018) |
| 总统选举年(25) | 18(72%) | +2.9% | +3.6% | −8.4% |
| 奇数年,无联邦选举(50) | 39(78%) | +2.4% | +3.2% | −23.8% |
| 全部100年 | 75(75%) | +2.8% | +3.2% | −23.8% |
(每一年采用相同的窗口和数据。奇数年的最低值 −23.8% 出现在大萧条时期的1931年。)
中期选举年的窗口与其他年份没有区别。其平均值略高,主要由1954年、1950年和1998年拉动;中位数略低;25个中期选举窗口中有12个跑赢100年中位数,几乎正好一半。在这组数据中,跛脚鸭会期本身并没有带来可测量的效应。 正向漂移是正常的年末季节性,而中期选举每个周期都恰好落在这一季节的起点。
1975年以来的标普500价格核对给出了相同的结论,甚至显示近年的中期选举窗口还落后于季节常态。1978年至2022年,该指数在12个中期选举跛脚鸭窗口中有8个上涨,中位数为 +1.5%;而在1975-2025年同一时段内,39个非中期选举年中有31个上涨,中位数为 +3.8%。12个窗口属于小样本,而且其中一年(2018年)贡献了大部分差距,因此应将这一差异视为描述,而不是可以交易的规律。
当国会控制权易手时
2026年的跛脚鸭时期是一次权力交接:两院都将从共和党控制转为民主党控制。在多数党即将更替时,以往的跛脚鸭时期表现如何?
| 中期选举结果 | 中期选举次数 | 上涨窗口 | 平均值 | 中位数 |
|---|---|---|---|---|
| 两院均未易主 | 14 | 12(86%) | +5.6% | +5.4% |
| 至少一院易主 | 11 | 6(55%) | +1.0% | +0.1% |
| 众议院易主 | 8 | 4(50%) | +1.1% | +0.4% |
| 两院均易主 | 4 | 3(75%) | +4.7% | +2.0% |
表面上的差距很大:控制权未变的跛脚鸭时期14次中有12次上涨,而权力交接的时期11次中只有6次上涨。但这一对比混杂了不同的时代。14次"未易主"的中期选举中有12次发生在1986年之前,其中很大一部分时间民主党连续掌控众议院(1955年至1995年),控制权很少变动。11次交接中有8次发生在1986年及以后,而这一时期跛脚鸭窗口整体表现较弱(1986年以来10次中有6次上涨,中位数 +1.4%)。时代与控制权相互交织,而且样本很小。
与2026年最接近的先例,即 两院 同时易主的年份,只有四个:
- 1946年(+1.2%):共和党拿下两院。选举次日市场下跌3.7%,最低时比选举日收盘低7.5%,随后在12月回升。
- 1954年(+16.1%):民主党拿下两院。这是数据中表现最好的跛脚鸭窗口,属于1954年强劲牛市的一部分。
- 1994年(−1.5%):共和党拿下两院,40年来首次赢得众议院。市场在11月走低,12月收复部分跌幅。
- 2006年(+2.9%):民主党拿下两院。这是一个平静的窗口,相对基准的跌幅从未超过0.3%。
四次中有三次上涨,唯一的下跌幅度也很小。四个案例无法说明第五次会怎样;它们只表明,完整的权力交接本身并没有导致糟糕的跛脚鸭行情。
糟糕的跛脚鸭时期:当时究竟发生了什么
三次大幅下跌的原因都远远超出了权力交接本身。
- 2018年(−11.2%)。 市场在11月基本持平,随后在12月下跌11.4%。美联储于2018年12月19日将目标区间上调至2.25-2.50%,而由于即将卸任的国会与总统未能就拨款达成一致,政府部分停摆于12月22日开始。众议院刚刚易主。这是跛脚鸭时期同时遭遇美联储决议和拨款截止日最清晰的例子。停摆的完整记录见我们的政府停摆研究。
- 1930年(−5.9%)。 大萧条时期的窗口,最低时比选举日收盘低15.5%。共和党在选举中勉强保住了众议院多数,但在新国会于1931年12月首次开会之前就失去了这一多数。
- 1974年(−5.1%)。 水门事件总统辞职之后的跛脚鸭时期,正值1973-74年熊市的最后几周,最低时比基准低12.2%。
2022年(−0.4%) 是2018年的温和版本。市场到11月30日上涨6.4%,随后在12月全部回吐;当月美联储于2022年12月14日将目标区间上调至4.25-4.50%。关于利率预期与中期选举如何相互作用,见2026年中期选举遇上美联储以及中期选举后的美国国债收益率与美元。
标普500与 SPY 核对
| 中期选举 | 基准日标普500 | 终点日标普500 | 标普500价格 | SPY 价格 | 美国股市总回报 |
|---|---|---|---|---|---|
| 1978 | 93.85 | 97.80 | +4.2% | – | +5.4% |
| 1982 | 137.49 | 138.34 | +0.6% | – | +2.3% |
| 1986 | 246.20 | 246.45 | +0.1% | – | −0.4% |
| 1990 | 311.62 | 321.91 | +3.3% | – | +5.0% |
| 1994 | 465.65 | 459.11 | −1.4% | – | −1.5% |
| 1998 | 1,110.84 | 1,229.23 | +10.7% | – | +12.0% |
| 2002 | 915.39 | 908.59 | −0.7% | – | +0.1% |
| 2006 | 1,382.84 | 1,416.63 | +2.4% | +2.0% | +2.9% |
| 2010 | 1,193.57 | 1,271.89 | +6.6% | +6.3% | +7.8% |
| 2014 | 2,012.10 | 2,058.20 | +2.3% | +2.2% | +2.7% |
| 2018 | 2,755.45 | 2,447.89 | −11.2% | −11.0% | −11.2% |
| 2022 | 3,828.11 | 3,824.14 | −0.1% | −0.3% | −0.4% |
| 2026 | 7,568.92 | 待补充 | 待补充 | 待补充 | 待补充 |
(_SPX 与 SPY 的 Cboe 日收盘数据,仅为价格;总回报来自 Ken French。基准日和终点日与主表相同。)
价格序列与总回报序列在12个周期中有10个方向一致。两个例外是1986年和2002年,标普500与整体市场以不到1个百分点的差距落在零的两侧。2006年以来的5次跛脚鸭时期中,SPY 有3次上涨,中位数为 +2.0%;受2018年拖累,其平均值略为负(−0.2%)。
2026-27年跛脚鸭日程
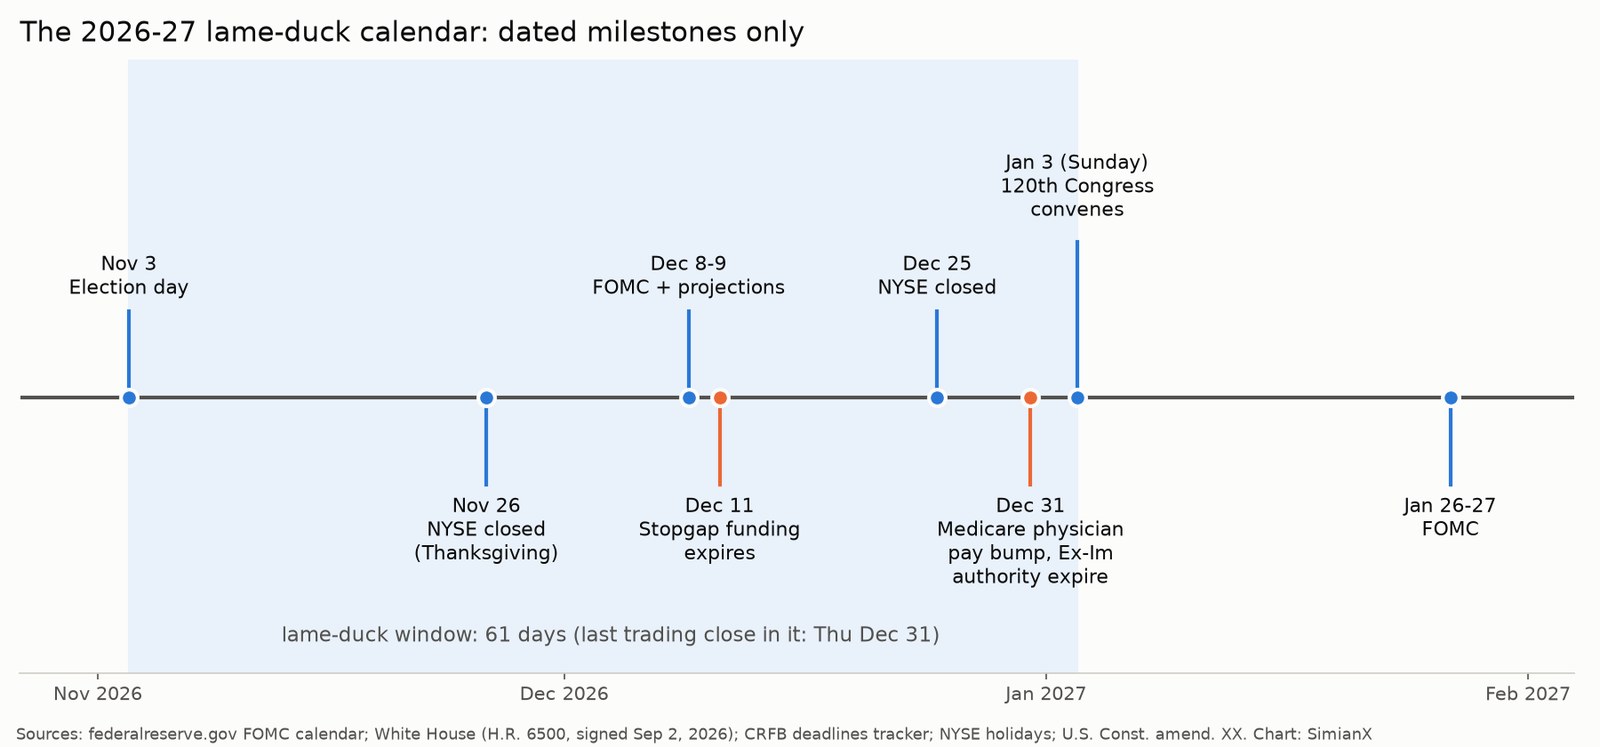
以下是从选举日到新国会任期最初几周之间有固定日期的关键节点,每一项都来自一手来源或可靠的公开来源。凡无法从此类来源确定日期的事项均未列入(见表格下方的说明)。
| 日期 | 节点 | 市场为何关注 | 来源 |
|---|---|---|---|
| 2026年11月3日(周二) | 中期选举日 | 基准收盘:标普500 7,568.92点,SPY 754.35美元 | 联邦法律;Cboe |
| 2026年11月26日(周四) | NYSE 休市(感恩节) | 假日 | NYSE |
| 2026年11月27日(周五) | NYSE 提前收盘,美东时间下午1:00 | 假日清淡交易 | NYSE |
| 2026年12月8-9日(周二至周三) | FOMC 会议,附经济预测摘要 | 2026年最后一次利率决议 | 美联储 |
| 2026年12月11日(周五) | 临时政府拨款到期 | 若不延期则有停摆风险 | 白宫,H.R. 6500 |
| 2026年12月11日(周五) | 部分退伍军人医疗延期条款、农业法案条款及地面交通授权到期 | 随同一拨款法案处理的附加条款 | CRFB |
| 2026年12月24日(周四) | NYSE 提前收盘,美东时间下午1:00 | 假日清淡交易 | NYSE |
| 2026年12月25日(周五) | NYSE 休市(圣诞节) | 假日 | NYSE |
| 2026年12月31日(周四) | 联邦医保医生支付上调及进出口银行授权到期 | 年底到期的延期条款;也是窗口内最后一个交易日 | CRFB |
| 2027年1月1日(周五) | NYSE 休市(元旦) | 假日 | NYSE |
| 2027年1月3日(周日) | 第119届国会任期结束;第120届国会召开 | 跛脚鸭窗口结束 | 第二十条修正案 |
| 2027年1月26-27日(周二至周三) | 2027年首次 FOMC 会议 | 新国会任内的首次利率决议 | 美联储 |
日程说明。
- 12月11日 是总统于2026年9月2日签署的临时拨款法(H.R. 6500,《2027年持续拨款及延期法》)规定的截止日期,该法按2026财年水平为联邦机构提供资金。国会可随时通过新立法变更这一日期;使用前请核实最新进展。
- 2027年1月3日是星期日。 第二十条修正案规定1月3日正午为新任期的开始,也是国会集会的默认日期,"除非国会以法律另定日期"。历届国会有时会选择更晚的日期;我们采用1月3日,因为这是宪法规定的日期。窗口内最后一个交易日收盘为12月31日星期四。
- 因无法从可获取的一手来源或可靠来源确定日期而未列入的事项: 各州的选举结果认证和计票截止日期(各州不同);债务上限"X日"(负责任联邦预算委员会仅将触及债务上限列为"2027年(估计)",并引用两党政策中心的预测称可能在冬季至年中之间的某个时候);以及即将卸任的国会最终休会的日期。
2026年的跛脚鸭时期有何不同
有两个特点让这一窗口有别于表中的典型情况。
这是一次完整的权力交接,并且窗口内有拨款截止日。 在1月3日之前,共和党掌控白宫、参议院和众议院;当天民主党将接掌两院。即将卸任的多数党必须在12月11日之前延长或替换临时拨款法,否则这一截止日期将落到新国会身上。在过去25次中期选举中,只有四次出现两院同时易主(1946年、1954年、1994年和2006年),而记录中最差的跛脚鸭时期2018年,以12月22日开始的政府部分停摆告终。即便如此,表中更大的波动仍来自经济和美联储,而非国会。
美联储在截止日前两天开会。 12月8-9日的 FOMC 会议将发布新的经济预测。近年两次12月表现疲弱的跛脚鸭时期,即2018年和2022年,美联储都在12月中旬加息。这是对两个年份的描述,而不是对今年的预测。
以上内容都无法告诉你从现在到1月股市会朝哪个方向走。历史记录显示,跛脚鸭窗口大约十次中有七次上涨,与任何一个11月至1月的时段大致相同;其最差的结果出现在12月的政策冲击叠加于疲弱市场之时。关于选举后更长周期内公司规模和利率的表现,见中期选举后小盘股与大盘股的比较以及中期选举后的银行股。
如何使用这张表
- 不要把跛脚鸭时期当作一个独立的季节性交易。 它上涨的频率与非选举年同一窗口大致相同(72%对76%),中位数还略低。
- 把日历因素和政治因素分开。 跛脚鸭时期的大幅波动来自利率决议、经济衰退和政府停摆,而不是计票结果。
- 标记有确切日期的风险。 2026-27年的这类风险包括12月8-9日的 FOMC 会议、12月11日的拨款截止日和12月31日的到期事项,全部发生在新国会就职之前。
- 正视样本规模。 总共25个窗口、11次交接和4次完整交接,样本太少,无法把政治效应与噪声区分开来。
如果想跟踪股市在权力交接期间的走势,可以在 SimianX 上启动 SPY 的实时 AI 分析,并对照上述日期进行跟踪。
常见问题
跛脚鸭会期期间股市表现如何?
从中期选举日收盘到1月3日,1926年至2022年的25次中期选举中美股有18次上涨,总回报中位数为 +2.9%,平均值为 +3.6%。这与所有年份同一窗口的表现一致:100年中有75年上涨,中位数为 +3.2%。
哪一次跛脚鸭时期股市表现最差?
2018年。从2018年11月6日收盘到2019年1月3日,美国股市下跌11.2%,标普500从2,755.45点跌至2,447.89点。大部分跌幅出现在12月:美联储于12月19日加息,政府部分停摆于12月22日开始。
国会易主时股市会下跌吗?
并不一贯如此。当众议院或参议院即将易主时,跛脚鸭窗口11次中有6次上涨;两院均未易主时则14次中有12次上涨。在两院同时易主的四次中期选举中(1946年、1954年、1994年、2006年),该窗口有三次上涨。样本很小,并且与时代效应交织在一起。
2027年新国会何时开始?
第二十条修正案规定,2027年1月3日为第119届国会的结束和第120届国会的开始。2027年1月3日是星期日;国会可以通过法律另定开会日期。
2026年政府拨款何时到期?
2026年9月2日签署的临时拨款法(H.R. 6500)为联邦机构提供资金至2026年12月11日,除非国会在此之前通过新的立法。
2026年中期选举后的下一次美联储会议是什么时候?
根据美联储的日程,FOMC 将于2026年12月8-9日开会并发布经济预测摘要,随后于2027年1月26-27日开会。
这是1950年以来的标普500数据吗?
不是。长样本(1926-2022年)是来自 Ken French 数据库的整个美国股市总回报,与标普500走势高度接近。标普500价格核对从1978年中期选举开始,这是我们能下载的 Cboe 每日历史数据中的第一次;SPY 核对则从2006年开始。
结论
中期选举后的跛脚鸭窗口在大多数时候对股市是一段不错的时期,1926年以来25次选举中有18次上涨,但表现并不比其他任何年份的同一几周更好。控制权交接的年份比维持现状的年份稍弱,但这一规律受到时代因素和小样本的干扰;2026年之前的四次完整交接中有三次上涨。最差的跛脚鸭时期2018年,正是12月加息与拨款中断同时发生之时。2026年,这两类日期再次落在窗口之内:FOMC 将于12月8-9日开会,拨款将于12月11日到期。
本文为历史研究,不构成投资建议。过往规律,尤其是来自25次或更少选举的样本,并不能预测未来回报。
资料来源。 Kenneth R. French 数据库,Fama/French 三因子(日度),Mkt-RF 与 RF,1926年7月至2026年9月(CRSP 数据,经塔克商学院提供)。Cboe 标普500指数(_SPX,自1975年1月起)和 SPY(自2004年1月起)的延时每日价格历史,截至2026年11月3日收盘。党派控制:维基百科"美国历届国会党派分布"。日程:美联储 FOMC 会议日程(最近更新于2026年10月28日);白宫关于 H.R. 6500 的声明(2026年9月2日);负责任联邦预算委员会"即将到来的国会财政政策截止日期"(2026年10月26日);NYSE 假日及交易时间;美国宪法第二十条修正案。选举日期遵循联邦规定(11月第一个星期一之后的星期二)。计算和图表由 SimianX 完成。
延伸阅读
- 中期选举后的股市:1950-2026年每个周期:每次中期选举后十二个月的标普500表现
- 政治僵局对股市有利吗?1927-2025年49届国会:按华盛顿控制格局划分的整届国会回报
- 政府停摆与股市:1976-2026:每一次拨款中断及股市反应
- 2026年中期选举遇上美联储:选举与利率决议如何相互作用
- 中期选举后的美国国债收益率与美元,1962-2022:同一窗口中的债券和汇率表现
- 中期选举后小盘股能跑赢大盘股吗?1926-2022:25次中期选举后的公司规模效应


