 作者:Marcus Reeve
感恩节至年末美股历史表现:标普500与纳斯达克综合指数(1976–2025)
更新于2026年11月20日。历史数据截至2025年12月31日,另含2026年11月20日的收盘数据。2026年的起始点位将在2026年11月25日收盘后补充,2026年的结果将在2026年12月31日之后补充。
简要回答: 从感恩节前一天(周三)的收盘价算起,到12月最后一个交易日收盘,标普500指数在1976至2025年的50年中有36年上涨,中位数涨幅为+1.7%(平均+1.5%)。纳斯达克综合指数50年中有35年上涨,中位数为+2.5%(平均+2.0%)。表现最好的年份,标普500指数是1991年(+10.8%),纳指是1999年(+19.0%);最差的分别是2002年(−6.3%)和2000年(−10.3%)。这比普通的五周时段要好,但好得有限:同样的50年里,任意连续24个交易日的上涨概率为63%,平均涨幅为+0.9%。2026年,美股于11月26日(周四)感恩节当天休市,11月27日黑色星期五于美东时间下午1:00提前收盘。标普500指数是在回调(跌幅10%及以上的技术性回调)中进入这一区间的:11月20日收于6,910.39点,较10月6日创下的历史收盘高点低11.6%。
本文统计了过去50个感恩节中每一年从感恩节到年末的美股表现。数据采用两家独立数据供应商提供的标普500指数和纳斯达克综合指数每日收盘价,并逐一比对。文中列出每一年的结果、各年代的平均值、最好和最差的年份,以及极端年份背后的驱动因素。随后,我们按读者在感恩节当天就能看到的条件对历史记录分组:11月迄今的走势、年初至今的走势、选举周期,以及市场较历史高点回落的幅度。最后这一分组,正是2026年最需要关注的。
感恩节当周(从感恩节前的周五到黑色星期五)的逐日表现,见我们的感恩节当周美股研究。12月最后五个交易日和1月头两个交易日的表现,见我们的圣诞老人行情历史。本文覆盖两者之间的完整区间:从感恩节前夕一直到全年最后一个收盘日。
2026年感恩节:日期、交易时间与美股现状
感恩节是11月的第四个星期四,因此2026年的感恩节是11月26日(周四)。以下日期依据NYSE假日日历和Nasdaq假日休市安排。完整的交易时间表及其他时区的对应时间,见我们的美股交易时间时区对照指南。
| 日期 | 美国股市(NYSE与Nasdaq) | 在本文中的意义 |
|---|---|---|
| 2026年11月25日(周三) | 正常交易,美东时间上午9:30至下午4:00 | 两个统计区间的起始收盘价 |
| 2026年11月26日(周四) | 休市(感恩节) | — |
| 2026年11月27日(周五) | 美东时间下午1:00提前收盘(黑色星期五) | 第1个交易日 |
| 2026年11月30日(周一) | 正常交易;11月最后一个交易日 | 第2个交易日 |
| 2026年12月24日(周四) | 美东时间下午1:00提前收盘(平安夜) | “感恩节至圣诞节”区间的终点 |
| 2026年12月25日(周五) | 休市(圣诞节) | — |
| 2026年12月31日(周四) | 正常交易 | “感恩节至年末”区间的终点 |
| 2027年1月1日(周五) | 休市(元旦) | — |
因此,2026年的统计区间从2026年11月25日收盘到2026年12月31日收盘,共24个交易日,其中两个为半日交易。区间内有三个既定事件:12月8日至9日美联储召开年内最后一次议息会议,并发布新的经济预测(Federal Reserve会议日程);9月签署的临时拨款法案所提供的联邦政府资金于12月11日到期(ASTHO摘要);以及12月18日(周五)股指期货和期权的季度到期。下一年的感恩节是2027年11月25日;2027年的休市安排见我们的2027年美股休市日历。
市场现状。 标普500指数2026年11月20日(周五)收于6,910.39点,较10月6日创下的7,818.93点历史收盘高点低11.6%,年初至今上涨0.95%。按通常的定义,即较历史高点下跌10%或以上,这已构成回调;我们的标普500回调追踪逐日跟踪本轮回调,并列出了1950年以来的每一次回调。纳斯达克综合指数收于22,617.73点,较其10月6日的历史高点低18.1%。对于本轮区间最终如何收场,历史记录能提供的线索很少;下文“以回调状态进入感恩节”一节,展示了历史记录能说明什么。
感恩节至年末:关键数据(1976–2025)
| 1976–2025(50年) | 标普500:周三至圣诞节 | 标普500:周三至年末 | 纳指:周三至圣诞节 | 纳指:周三至年末 |
|---|---|---|---|---|
| 上涨年数 | 37/50 | 36/50 | 34/50 | 35/50 |
| 上涨概率 | 74% | 72% | 68% | 70% |
| 平均 | +1.2% | +1.5% | +1.4% | +2.0% |
| 中位数 | +1.7% | +1.7% | +1.6% | +2.5% |
| 标准差 | 3.2个百分点 | 3.2个百分点 | 4.7个百分点 | 5.0个百分点 |
| 最好 | +8.9%(2011) | +10.8%(1991) | +16.0%(1999) | +19.0%(1999) |
| 最差 | −11.3%(2018) | −6.3%(2002) | −11.2%(2018) | −10.3%(2000) |
“周三”指感恩节前那个周三的收盘价。“圣诞节”指12月25日之前的最后一个收盘日(多数年份为12月24日;若平安夜适逢周末或休市,则为12月22日或23日)。“年末”指12月最后一个收盘日。标准差衡量各年结果围绕平均值的典型离散程度,单位为百分点。
有三点值得注意。
- 方向一向可靠,幅度则不然。 十年中有七年收高,但典型年份的涨跌幅大约在−0.7%至+3.6%之间(即居中的一半结果),而离散程度是平均涨幅的两倍。中位数年份的涨幅不到2%,算不上一波大涨行情。
- 大部分涨幅在圣诞节前就已实现。 截至圣诞节前最后一个收盘日,标普500指数在50年中有37年上涨。从圣诞节到12月31日的寥寥几个交易日,平均仅贡献+0.3%,50年中有28年上涨,与掷硬币相差无几。这最后一段与圣诞老人行情区间的头几天重叠。
- 纳指方向相同,但幅度更大。 两个指数同时上涨的有32年,同时下跌的有11年;走势分化的有7年。在50个区间中,纳指有29次跑赢标普500指数。它最好和最差的年份都出现在互联网泡沫前后:1999年+19.0%,2000年−10.3%。
这有多不寻常? 同样的50年里,任意连续24个交易日(即这一区间的通常长度)的上涨概率为62.6%,平均涨幅+0.9%,中位数+1.3%。纳指的对应数据为62.9%、+1.3%和+1.7%。感恩节至年末区间的表现好于这些数字:上涨概率高出约9个百分点,平均涨幅高出约0.6个百分点。但只有50个观测值,这一优势在统计上并不显著:假如真实上涨概率只是63%,单凭偶然出现“50年中36年上涨”的记录,概率约为五分之一(精确二项检验给出p ≈ 0.19)。这是历史记录中真实存在的倾向,但幅度温和,而且其间不乏大幅落空的年份。
典型走势:从周三收盘到12月31日
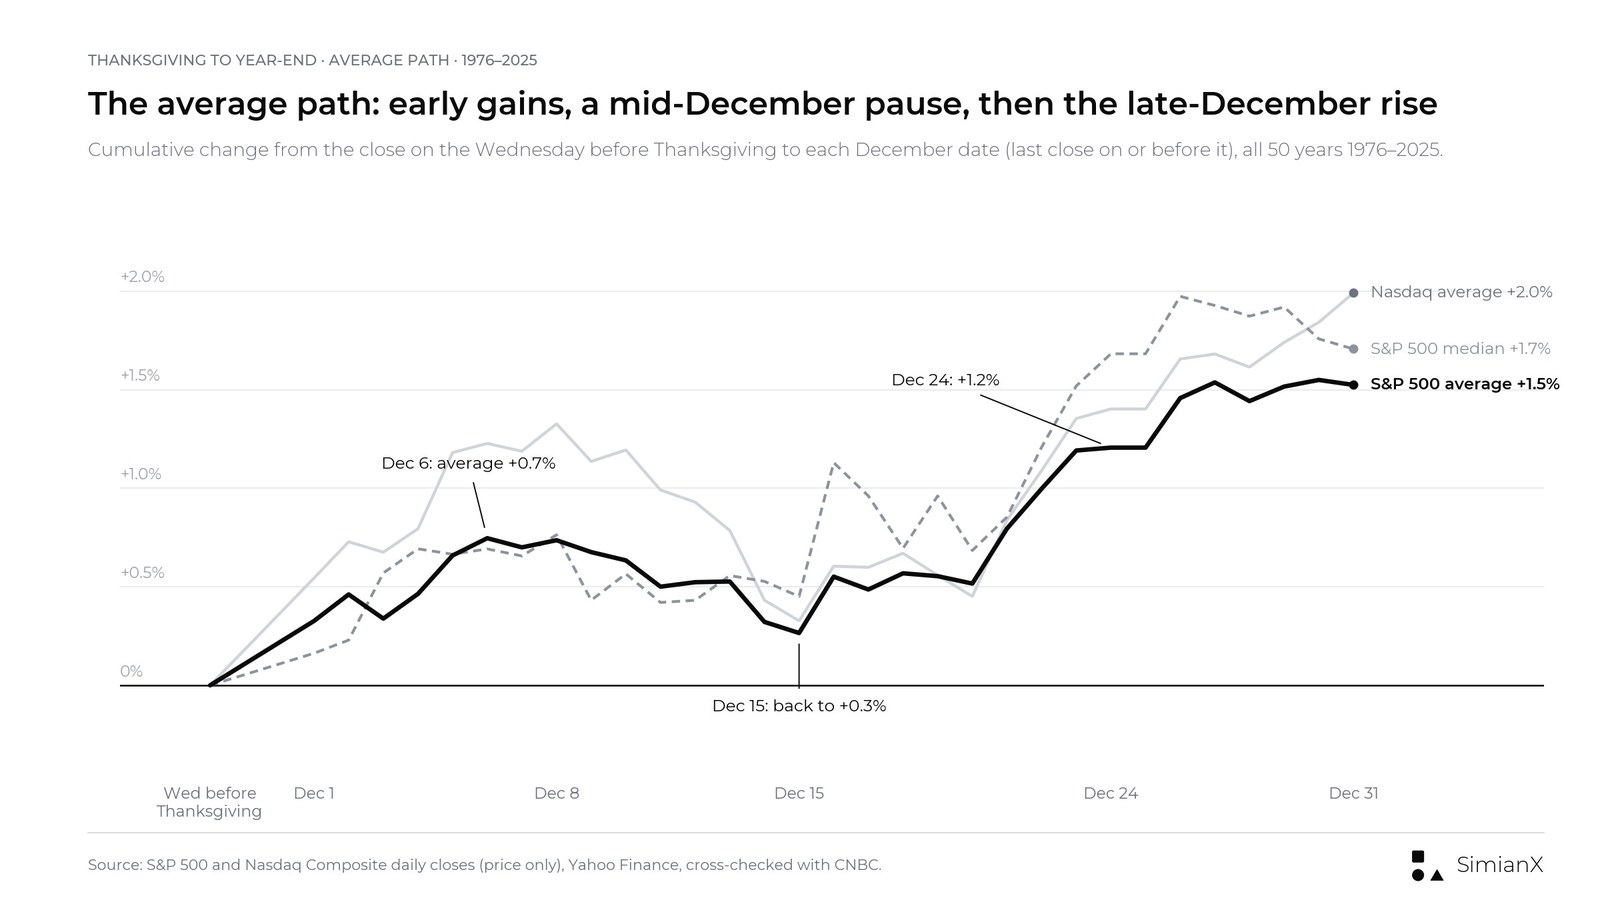
平均而言,这一区间的涨势并非一路直线向上。从周三收盘起算至12月各日期,标普500指数的平均涨幅到12月6日达到+0.7%,到12月15日回落至+0.3%,随后到12月24日升至+1.2%,到12月31日升至+1.5%。整个区间的平均涨幅中,超过五分之四是在12月中旬之后实现的。纳指的走势形态相同,只是前期涨幅更大(到12月8日为+1.3%),到12月15日又回落至+0.3%。
假期刚结束的几个交易日,单日表现不一。黑色星期五通常收涨,感恩节后的周一则通常偏弱,这一规律在我们的感恩节当周研究中有详细记录。
一帆风顺的年份很少。在50年中的43年里,标普500指数在年末前的某个时点曾收于周三水平之下。中位数年份的最低收盘价比周三水平低1.6%;最大跌幅达到3%或以上的有14年,达到5%或以上的有6年(1980、1987、2002、2008、2018和2022年)。这6年中只有两年收复失地、最终在区间内收高(1987和2008年)。区间内的最低收盘价出现在11月的有14年,出现在12月1日至10日的有8年,出现在12月11日至20日的有14年,出现在12月20日之后的有7年。其余7年,指数从未收于周三水平之下。
12月中旬的停顿,与集中在当月这一时段的几类事件相吻合:美联储12月议息会议、第三个周五的股指期货和期权季度到期,以及税损卖出(为抵税卖出亏损股)的最后几周。下文分析这一规律成因的章节,将逐一审视相关证据。
1976年以来每一年:完整数据表
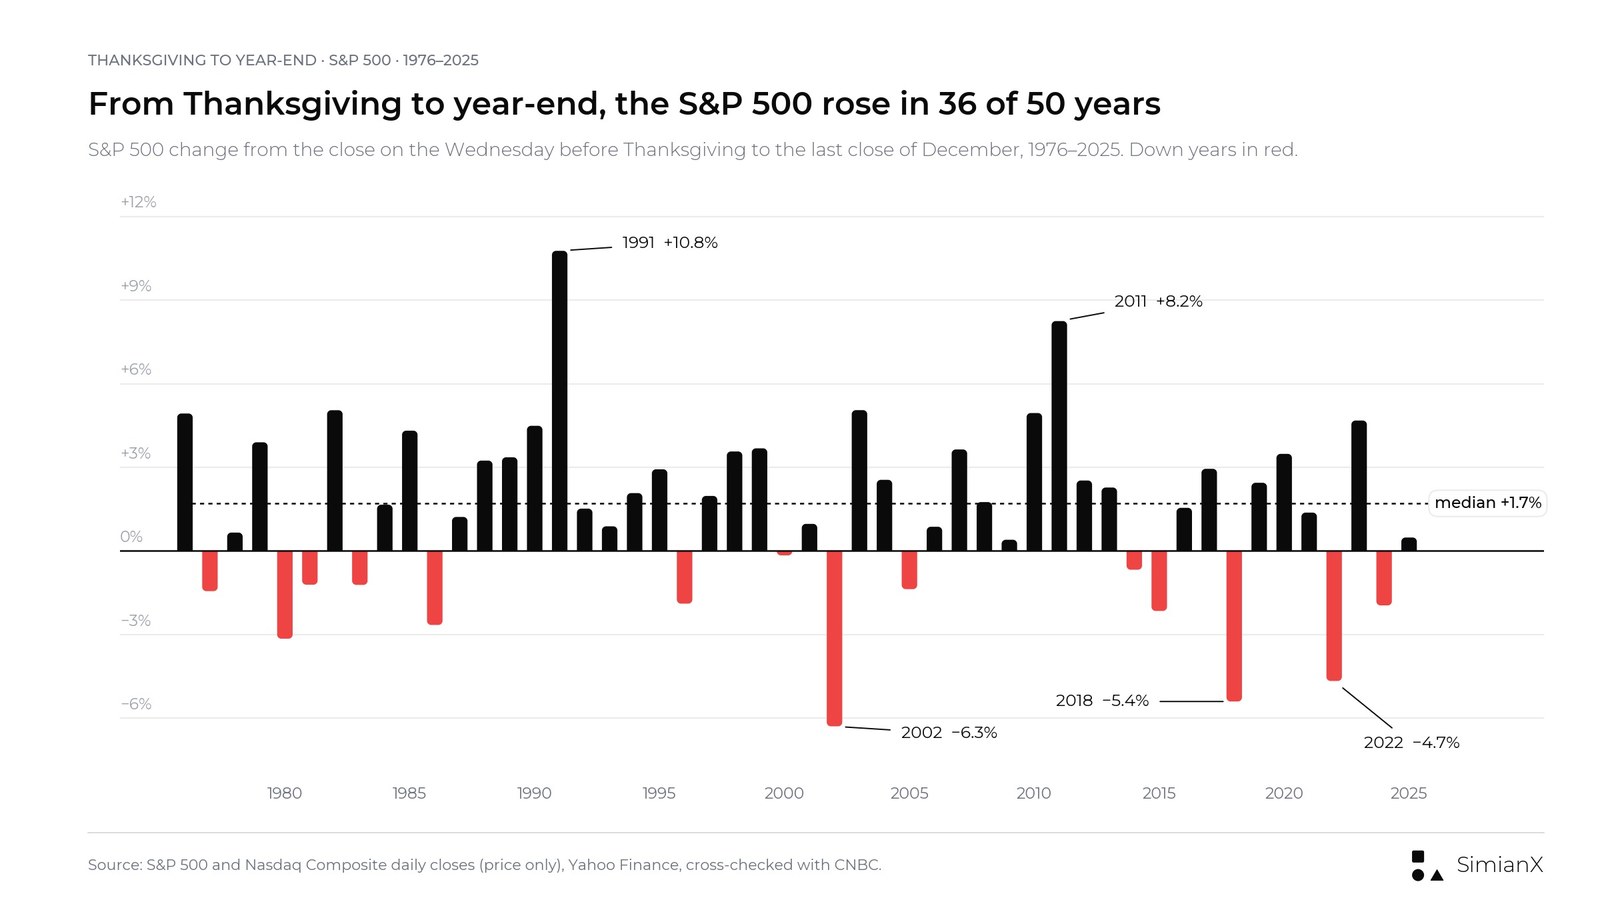
按年份由近及远排列。所有涨跌幅均从感恩节前一天(周三)的收盘价起算。标普500指数在区间内收低的年份以粗体标出。
| 年份 | 感恩节 | 标普500:感恩节前周三收盘 | 标普500:至圣诞节 | 标普500:至年末 | 纳指:至圣诞节 | 纳指:至年末 |
|---|---|---|---|---|---|---|
| 2025 | 11月27日 | 6,812.61 | +1.8% | +0.5% | +1.7% | +0.1% |
| 2024 | 11月28日 | 5,998.74 | +0.7% | −2.0% | +5.1% | +1.3% |
| 2023 | 11月23日 | 4,556.62 | +4.3% | +4.7% | +5.1% | +5.2% |
| 2022 | 11月24日 | 4,027.26 | −4.5% | −4.7% | −7.0% | −7.3% |
| 2021 | 11月25日 | 4,701.46 | +0.5% | +1.4% | −1.2% | −1.3% |
| 2020 | 11月26日 | 3,629.65 | +2.0% | +3.5% | +5.9% | +6.6% |
| 2019 | 11月28日 | 3,153.63 | +2.2% | +2.4% | +2.8% | +3.1% |
| 2018 | 11月22日 | 2,649.93 | −11.3% | −5.4% | −11.2% | −4.8% |
| 2017 | 11月23日 | 2,597.08 | +3.3% | +2.9% | +1.3% | +0.5% |
| 2016 | 11月24日 | 2,204.72 | +2.7% | +1.5% | +1.5% | +0.05% |
| 2015 | 11月26日 | 2,088.87 | −1.3% | −2.2% | −1.3% | −2.1% |
| 2014 | 11月27日 | 2,072.83 | +0.4% | −0.7% | −0.3% | −1.1% |
| 2013 | 11月28日 | 1,807.23 | +1.4% | +2.3% | +2.7% | +3.3% |
| 2012 | 11月22日 | 1,391.03 | +2.6% | +2.5% | +2.9% | +3.2% |
| 2011 | 11月24日 | 1,161.79 | +8.9% | +8.2% | +6.4% | +5.9% |
| 2010 | 11月25日 | 1,198.35 | +4.9% | +4.9% | +4.8% | +4.3% |
| 2009 | 11月26日 | 1,110.63 | +1.4% | +0.4% | +5.0% | +4.3% |
| 2008 | 11月27日 | 887.68 | −2.2% | +1.8% | −0.5% | +2.9% |
| 2007 | 11月22日 | 1,416.77 | +5.6% | +3.6% | +5.9% | +3.5% |
| 2006 | 11月23日 | 1,406.09 | +0.3% | +0.9% | −2.6% | −2.1% |
| 2005 | 11月24日 | 1,265.61 | +0.2% | −1.4% | −0.5% | −2.4% |
| 2004 | 11月25日 | 1,181.76 | +2.4% | +2.6% | +2.8% | +3.5% |
| 2003 | 11月27日 | 1,058.45 | +3.4% | +5.1% | +0.8% | +2.6% |
| 2002 | 11月28日 | 938.87 | −4.9% | −6.3% | −7.8% | −10.2% |
| 2001 | 11月22日 | 1,137.03 | +0.7% | +1.0% | +3.7% | +4.0% |
| 2000 | 11月23日 | 1,322.36 | −1.2% | −0.2% | −8.6% | −10.3% |
| 1999 | 11月25日 | 1,417.08 | +2.9% | +3.7% | +16.0% | +19.0% |
| 1998 | 11月26日 | 1,186.87 | +3.3% | +3.6% | +9.0% | +10.5% |
| 1997 | 11月27日 | 951.64 | −2.0% | +2.0% | −6.0% | −1.5% |
| 1996 | 11月28日 | 755.00 | −0.5% | −1.9% | +0.02% | +0.3% |
| 1995 | 11月23日 | 598.40 | +2.3% | +2.9% | +2.5% | +3.0% |
| 1994 | 11月24日 | 449.93 | +2.2% | +2.1% | +0.7% | +2.1% |
| 1993 | 11月25日 | 462.36 | +1.1% | +0.9% | +0.7% | +3.1% |
| 1992 | 11月26日 | 429.19 | +2.5% | +1.5% | +2.7% | +4.4% |
| 1991 | 11月28日 | 376.55 | +6.0% | +10.8% | +5.1% | +12.2% |
| 1990 | 11月22日 | 316.03 | +4.4% | +4.5% | +6.8% | +7.2% |
| 1989 | 11月23日 | 341.91 | +1.6% | +3.4% | −2.3% | −0.1% |
| 1988 | 11月24日 | 269.00 | +3.3% | +3.2% | +2.6% | +3.7% |
| 1987 | 11月26日 | 244.10 | +3.2% | +1.2% | +4.8% | +4.0% |
| 1986 | 11月27日 | 248.77 | −0.8% | −2.7% | −2.4% | −2.6% |
| 1985 | 11月28日 | 202.54 | +2.3% | +4.3% | +2.3%¹ | +3.8% |
| 1984 | 11月22日 | 164.51² | +1.4% | +1.7% | +1.2% | +1.7%¹ |
| 1983 | 11月24日 | 166.96 | −2.2% | −1.2% | −2.9% | −2.1% |
| 1982 | 11月25日 | 133.88 | +4.4% | +5.0% | +2.4% | +2.4% |
| 1981 | 11月26日 | 124.05 | −1.2% | −1.2% | −2.2% | −2.1% |
| 1980 | 11月27日 | 140.17 | −3.1% | −3.1% | −3.3% | −2.3% |
| 1979 | 11月22日 | 103.89 | +3.6% | +3.9% | +8.0% | +8.8% |
| 1978 | 11月23日 | 95.48 | +0.9% | +0.7% | +1.4% | +2.3% |
| 1977 | 11月24日 | 96.49 | −1.9% | −1.4% | +0.2% | +1.3% |
| 1976 | 11月25日 | 102.41 | +2.4% | +4.9% | +5.0% | +7.9% |
¹ 两家数据供应商在1980年代中期的一个纳指收盘价上相差约0.1点:1984年纳指至年末的涨跌幅,按Yahoo Finance数据为+1.7%,按CNBC数据为+1.8%;1985年纳指至圣诞节的涨跌幅分别为+2.3%和+2.4%。表中采用Yahoo Finance的数值。² 1984年11月21日标普500指数收盘价,Yahoo Finance为164.51,CNBC为164.52;该行各项百分比保留一位小数时均不受影响。表中其余各项数值在所示精度下,两个来源完全一致。
2026年以11月25日(周三)的收盘价为基准。2026年12月31日收盘后,本表将增加2026年一行。
感恩节至年末:按年代划分
| 时期 | 年数 | 标普500上涨年数 | 标普500平均 | 标普500中位数 | 纳指上涨年数 | 纳指平均 | 纳指中位数 |
|---|---|---|---|---|---|---|---|
| 1976–1979 | 4 | 3 | +2.0% | +2.3% | 4 | +5.1% | +5.1% |
| 1980年代 | 10 | 6 | +1.1% | +1.4% | 5 | +0.6% | +0.8% |
| 1990年代 | 10 | 9 | +3.0% | +2.5% | 9 | +6.0% | +3.8% |
| 2000年代 | 10 | 7 | +0.7% | +0.9% | 6 | −0.4% | +2.7% |
| 2010年代 | 10 | 7 | +1.7% | +2.4% | 7 | +1.2% | +1.8% |
| 2020–2025 | 6 | 4 | +0.6% | +0.9% | 4 | +0.8% | +0.7% |
| 1976–2000 | 25 | 18 | +1.9% | +2.0% | 18 | +3.1% | +2.4% |
| 2001–2025 | 25 | 18 | +1.1% | +1.5% | 17 | +0.9% | +2.6% |
按CNBC数据,纳指1980年代的平均值和中位数分别为+0.7%和+0.9%,原因在于完整数据表下方注明的1980年代中期数据差异;本表其余各项数值在所示精度下,两个来源完全一致。
各年代的平均值本身就颇能说明问题。1990年代是两个指数在这一区间表现最好的十年,标普500指数十年中有九年上涨。2000年代则是纳指表现最差的十年:受2000年和2002年拖累,其平均值为负,尽管十年中有六年上涨。2020年以来,标普500指数六年中有四年上涨,例外是2022年和2024年。若将样本一分为二,前25年(1976–2000)标普500指数平均上涨+1.9%,后25年(2001–2025)为+1.1%;两个半段的上涨概率相同,均为25年中18年。
最好与最差的年份
| 排名 | 标普500最好 | 标普500最差 | 纳指最好 | 纳指最差 |
|---|---|---|---|---|
| 1 | 1991年:+10.8% | 2002年:−6.3% | 1999年:+19.0% | 2000年:−10.3% |
| 2 | 2011年:+8.2% | 2018年:−5.4% | 1991年:+12.2% | 2002年:−10.2% |
| 3 | 2003年:+5.1% | 2022年:−4.7% | 1998年:+10.5% | 2022年:−7.3% |
| 4 | 1982年:+5.0% | 1980年:−3.1% | 1979年:+8.8% | 2018年:−4.8% |
| 5 | 2010年:+4.9% | 1986年:−2.7% | 1976年:+7.9% | 1986年:−2.6% |
标普500指数表现最差的五个区间中,有四个出现在本已艰难的年份:2002年和2022年是熊市年份,1980年利率处于创纪录高位,2018年则出现了标普500指数自1931年以来最差的12月。表现最好的五个区间大多是反弹行情:1991年和2011年,指数进入感恩节时分别较52周高点低5%和15%;1982年距熊市结束仅三个月;2003年和2010年则分别是2000–02年和2007–09年两轮熊市之后的复苏之年。
重点年份回顾
平均值掩盖了各年12月截然不同的面貌。以下注释涵盖表中排名靠前和靠后的年份,以及读者最常问及的年份。每条均给出从感恩节前一天(周三)至年末的涨跌幅及其驱动因素,并附上当时的报道或原始文件作为出处。
- 1980年(标普500 −3.1%)。 定下基调的是利率,而非节日。美联储于12月4日将贴现率从12%上调至13%(UPI),12月中旬,各银行又将最优惠利率推高至21%至21.5%的纪录水平(UPI 1980年股市大事记)。截至12月11日收盘,标普500指数较感恩节前夕的水平低9.1%。年末最后几天,最优惠利率迎来7月以来的首次下调,指数随之收复部分失地(Time)。
- 1986年(标普500 −2.7%)。 当年10月签署的《税制改革法案》将长期资本利得的最高税率从20%提高至28%,适用于1986年12月31日之后的卖出交易,这让持有大额浮盈的投资者有理由赶在年底前卖出。一项针对当年12月的研究发现,长期上涨股票的成交量明显高于往年(Bolster、Lindsey与Mitrusi,NBER)。
- 1987年(标普500 +1.2%,纳指 +4.0%)。 10月19日股灾七周之后,美元下跌和联邦预算赤字仍在主导市场(UPI)。12月4日,标普500指数收于223.92点,为整轮动荡中的最低收盘价,甚至低于10月19日的224.84点,较感恩节前夕的水平低8.3%。此后指数回升,助力因素包括白宫与国会11月达成的削减赤字协议,以及七国集团12月22日发表的声明,该声明警告美元不宜进一步下跌(G7声明)。
- 1991年(标普500 +10.8%,纳指 +12.2%),表中最好的一年。 12月20日(周五),为提振疲弱的经济,美联储将贴现率大幅下调整整1个百分点至3.5%,为十年来最大降幅(UPI)。标普500指数从12月19日收盘到12月31日上涨9.0%。
- 1996年(标普500 −1.9%)。 12月5日,美联储主席格林斯潘在华盛顿的一场演讲中发问:决策者如何才能知道“非理性繁荣已过度推高了资产价格”(Federal Reserve)。次日标普500指数下跌0.6%,并最终在区间内收低,纳指则微涨0.3%。
- 1997年(标普500 +2.0%,纳指 −1.5%)。 亚洲金融危机蔓延至韩国。国际货币基金组织(IMF)于12月4日批准约210亿美元的贷款,这是一揽子约570亿美元援助计划的一部分(IMF),但韩元直到圣诞节前一周仍在下跌。截至圣诞节前最后一个收盘日,纳指较感恩节前夕的水平低6.0%,标普500指数低2.0%;两者均在最后一周回升,标普500指数最终上涨2.0%。
- 1999至2002年:互联网泡沫的膨胀与破灭。 1999年,纳指在这一区间上涨19.0%,并于12月29日首次收于4,000点上方(Nasdaq 1999年年终新闻稿)。一年后,同一区间却让它下跌10.3%。2000年12月12日美国最高法院就布什诉戈尔案作出裁决,并未带来宽慰性反弹,纳指次日下跌3.7%(Internet News)。美联储12月19日维持利率不变,但警告经济走弱(Federal Reserve),加上一波盈利预警,纳指2000年全年下跌39%。2001年,尽管美国国家经济研究局(NBER)11月26日宣布经济衰退已于3月开始(NBER),安然12月2日申请破产(PBS NewsHour),美联储又于12月11日实施年内第11次降息(Federal Reserve),这一区间仍然上涨。2002年是熊市的第三年,对伊拉克战争的担忧、与朝鲜的紧张关系以及升至两年高位的油价,令道指和标普500指数录得截至当时自1931年以来最差的12月(CBS News)。这一区间标普500指数下跌6.3%,为表中最差,纳指下跌10.2%。
- 2008年(标普500 +1.8%)。 12月1日,美国国家经济研究局宣布经济衰退已于2007年12月开始(NBER),标普500指数当天下跌8.9%。12月11日,伯纳德·麦道夫被控欺诈(SEC)。12月16日,美联储将目标利率降至0至0.25%的区间(Federal Reserve),标普500指数上涨5.1%。在经历了表中波动最剧烈的走势之一后,该区间最终上涨1.8%。
- 2011年(标普500 +8.2%)。 11月30日,正值欧元区债务危机,美联储与其他五家央行宣布采取协调行动,降低银行获取美元资金的成本(Federal Reserve);标普500指数当天上涨4.3%。12月8日,欧洲央行宣布向银行提供三年期贷款(ECB)。该区间至圣诞节上涨8.9%,是表中“至圣诞节”这一段的最好成绩。
- 2014年和2015年(标普500分别为−0.7%和−2.2%)。 2014年,欧佩克在感恩节当天决定不减产,原油价格下跌近8%,跌破每桶69美元(Fortune)。美联储12月17日表示将对加息保持“耐心”,股市随之反弹(NBC News),但该区间最终仍小幅收低。2015年,原油跌至每桶35美元左右,一只垃圾债共同基金的倒闭扰动了信贷市场(Fortune);美联储于12月16日加息,为2006年以来首次(Federal Reserve)。
- 2018年(标普500至圣诞节−11.3%,至年末−5.4%)。 这是表中最差的感恩节至圣诞节走势。12月5日,为悼念老布什总统而设立全国哀悼日,股市休市(ICE)。美联储12月19日加息(Federal Reserve),联邦政府部分停摆于12月22日开始。12月23日(周日),财政部长姆努钦致电美国六大银行的负责人,随后表示这些银行有充足的流动性用于放贷(CNBC)。在交易时间缩短的平安夜,标普500指数下跌2.7%,道指下跌653点(UPI)。12月26日,标普500指数上涨4.96%,道指上涨1,086点,创下当时有记录以来最大的单日点数涨幅(PBS NewsHour)。那是道指和标普500指数自1931年以来最差的12月(NBC News)。
- 2020年(标普500 +3.5%,纳指 +6.6%)。 12月11日,美国批准了首个新冠疫苗紧急使用授权(FDA),Moderna疫苗随后于12月18日获批(CIDRAP)。12月27日9,000亿美元纾困法案签署后,三大股指次日均收于历史新高(AP,经Cheddar转载)。
- 2021年和2022年。 2021年的区间以黑色星期五下跌2.3%开局,当天世界卫生组织将奥密克戎列为“需要关注的变异株”(WHO)。随后美联储主席鲍威尔释放出加快结束购债的信号(NBC News),美联储于12月15日予以确认(Federal Reserve);标普500指数最终仍上涨1.4%,纳指则下跌1.3%。2022年,美联储12月14日加息50个基点,并暗示2023年还将继续加息(Federal Reserve)。标普500指数次日下跌2.5%(CNBC),2022年全年下跌19.4%,为2008年以来最差的一年(NBC News)。
- 2024年(标普500 −2.0%)。 12月18日,美联储降息25个基点,但预计2025年仅降息两次,少于此前预期的四次。标普500指数当天下跌2.95%,道指连续第10个交易日下跌,为1974年以来最长的连跌纪录(AP,经Boston.com转载;Federal Reserve)。标普500指数至圣诞节上涨0.7%,至年末则下跌2.0%。表中圣诞节时上涨、年末却下跌的年份只有三个,2024年是其中之一,另两个是2005年和2014年。
- 2025年(标普500 +0.5%,纳指 +0.1%)。 美联储12月10日以9比3的投票结果降息25个基点(Federal Reserve)。围绕甲骨文和博通的人工智能数据中心支出担忧,于12月12日和17日两度打压科技股(NBC News)。标普500指数在平安夜收于6,932.05点,创历史收盘新高,较感恩节前夕的水平高1.8%,随后在清淡交易中走低,年末收于6,845.50点(AP,经Yahoo Finance转载)。
感恩节当周能预示年内余下走势吗?
假期当周(感恩节前的周五至黑色星期五)的走势,很少为12月定下基调。1976至2025年,感恩节当周的涨跌方向与年内余下时段(黑色星期五收盘至12月最后一个收盘日)的涨跌方向,仅在50年中的23年一致。
| 感恩节当周(1976–2025) | 年数 | 黑色星期五至年末:上涨 | 平均 |
|---|---|---|---|
| 感恩节当周上涨 | 35 | 21(60%) | +0.6% |
| 感恩节当周下跌 | 15 | 13(87%) | +3.2% |
| 全部年份 | 50 | 34(68%) | +1.4% |
如果说有什么规律,那就是假期当周下跌之后,12月反而表现更强。我们追溯至1950年的感恩节当周研究在76年的数据中发现了同样的反转(当周下跌后有74%的年份收高,当周上涨后为62%)。样本量小,单个年份就可能大幅左右平均值,因此更宜将其理解为“没有信号”,而不是一条规律。
区间表现何时更强、何时更弱:感恩节时的市场条件
下表各行按读者在感恩节前一天(周三)就能看到的某项条件,对这50年进行分组。“3个月后”指周三收盘后63个交易日的涨跌幅,终点在2月下旬。年数少于15年的分组属于小样本;一个异常年份就可能使其平均值变动1个百分点或更多。
| 周三收盘时的条件 | 年数 | 年末上涨 | 平均 | 中位数 | 最差 | 最好 | 3个月后上涨 | 3个月后中位数 |
|---|---|---|---|---|---|---|---|---|
| 全部年份 | 50 | 36/50 | +1.5% | +1.7% | −6.3% | +10.8% | 32/50 | +2.5% |
| 11月迄今:上涨 | 36 | 24/36 | +1.1% | +1.5% | −6.3% | +5.1% | 22/36 | +2.3% |
| 11月迄今:下跌 | 14 | 12/14 | +2.6% | +1.9% | −5.4% | +10.8% | 10/14 | +6.1% |
| 11月迄今:下跌3%或以上 | 8 | 7/8 | +3.8% | +2.7% | −0.2% | +10.8% | 5/8 | +7.1% |
| 年初至今:上涨 | 37 | 29/37 | +2.0% | +2.3% | −3.1% | +10.8% | 27/37 | +3.3% |
| 年初至今:下跌 | 13 | 7/13 | +0.3% | +1.0% | −6.3% | +8.2% | 5/13 | −2.4% |
| 年初至今:上涨20%或以上 | 13 | 10/13 | +1.6% | +2.3% | −3.1% | +5.1% | 8/13 | +2.1% |
| 总统选举年 | 13 | 9/13 | +1.2% | +1.7% | −3.1% | +4.9% | 8/13 | +3.3% |
| 大选后一年 | 13 | 10/13 | +1.2% | +1.0% | −1.4% | +4.3% | 8/13 | +0.5% |
| 中期选举年(2026) | 12 | 7/12 | +0.2% | +0.8% | −6.3% | +5.0% | 9/12 | +4.8% |
| 大选前一年 | 12 | 10/12 | +3.6% | +3.7% | −2.2% | +10.8% | 7/12 | +8.4% |
| 较历史收盘高点低不足5% | 23 | 16/23 | +1.1% | +1.5% | −3.1% | +4.3% | 15/23 | +2.1% |
| 较历史高点低5%至10% | 7 | 6/7 | +3.1% | +3.6% | −5.4% | +10.8% | 5/7 | +8.5% |
| 较历史高点低10%至20% | 9 | 4/9 | +0.8% | −0.2% | −4.7% | +4.9% | 4/9 | −1.1% |
| 较历史高点低20%或以上 | 11 | 10/11 | +2.1% | +1.8% | −6.3% | +8.2% | 8/11 | +2.5% |
| 较52周高点低10%或以上 | 11 | 6/11 | +0.3% | +0.7% | −6.3% | +8.2% | 4/11 | −2.4% |
分组数据能说明什么,又不能说明什么:
- 11月疲弱之后,12月表现更好。 当标普500指数进入感恩节时11月累计下跌,年末上涨的年份为14年中的12年,平均涨幅+2.6%。当11月累计上涨时,36年中有24年上涨,平均+1.1%。这符合“反弹”的逻辑,但14年只是个小样本。
- 全年下跌时,结果如同掷硬币。 当指数在感恩节时年内累计下跌,这一区间13年中有7年上涨,随后三个月仅有13年中的5年上涨。当年内累计上涨时,区间37年中有29年上涨。
- 选举周期:中期选举年表现最弱。 1978年以来的12个中期选举年中,这一区间上涨了七次,平均+0.2%,而大选前一年平均为+3.6%。最近三个中期选举年,即2014、2018和2022年,均以下跌收场。2026年正是中期选举年。随后三个月的表现则较强:12个中期选举年中有9年到2月下旬收高,中位数涨幅为4.8%,这与我们的中期选举年研究和总统任期周期数据所呈现的规律一致。每组仅12年,属于小样本。
- 距历史高点的远近。 按较历史收盘高点的跌幅分组,结果并非线性关系,下一节将详细分析。
纳斯达克综合指数的同类分组如下:
| 周三收盘时的条件 | 年数 | 年末上涨 | 平均 | 中位数 | 最差 | 最好 | 3个月后上涨 | 3个月后中位数 |
|---|---|---|---|---|---|---|---|---|
| 全部年份 | 50 | 35/50 | +2.0% | +2.5% | −10.3% | +19.0% | 34/50 | +5.0% |
| 11月迄今:下跌 | 16 | 12/16 | +1.7% | +3.0% | −10.3% | +12.2% | 11/16 | +7.8% |
| 年初至今:下跌 | 11 | 7/11 | −0.2% | +2.1% | −10.3% | +7.2% | 6/11 | +1.6% |
| 中期选举年(2026) | 12 | 6/12 | +0.1% | +0.5% | −10.2% | +10.5% | 10/12 | +8.3% |
| 较历史收盘高点低不足10% | 23 | 17/23 | +3.2% | +2.1% | −2.3% | +19.0% | 17/23 | +7.4% |
| 较历史收盘高点低10%或以上 | 27 | 18/27 | +1.0% | +2.9% | −10.3% | +7.9% | 17/27 | +4.6% |
| 较52周高点低10%或以上 | 15 | 8/15 | −0.5% | +1.7% | −10.3% | +7.2% | 8/15 | +1.6% |
以回调状态进入感恩节:2026年的格局
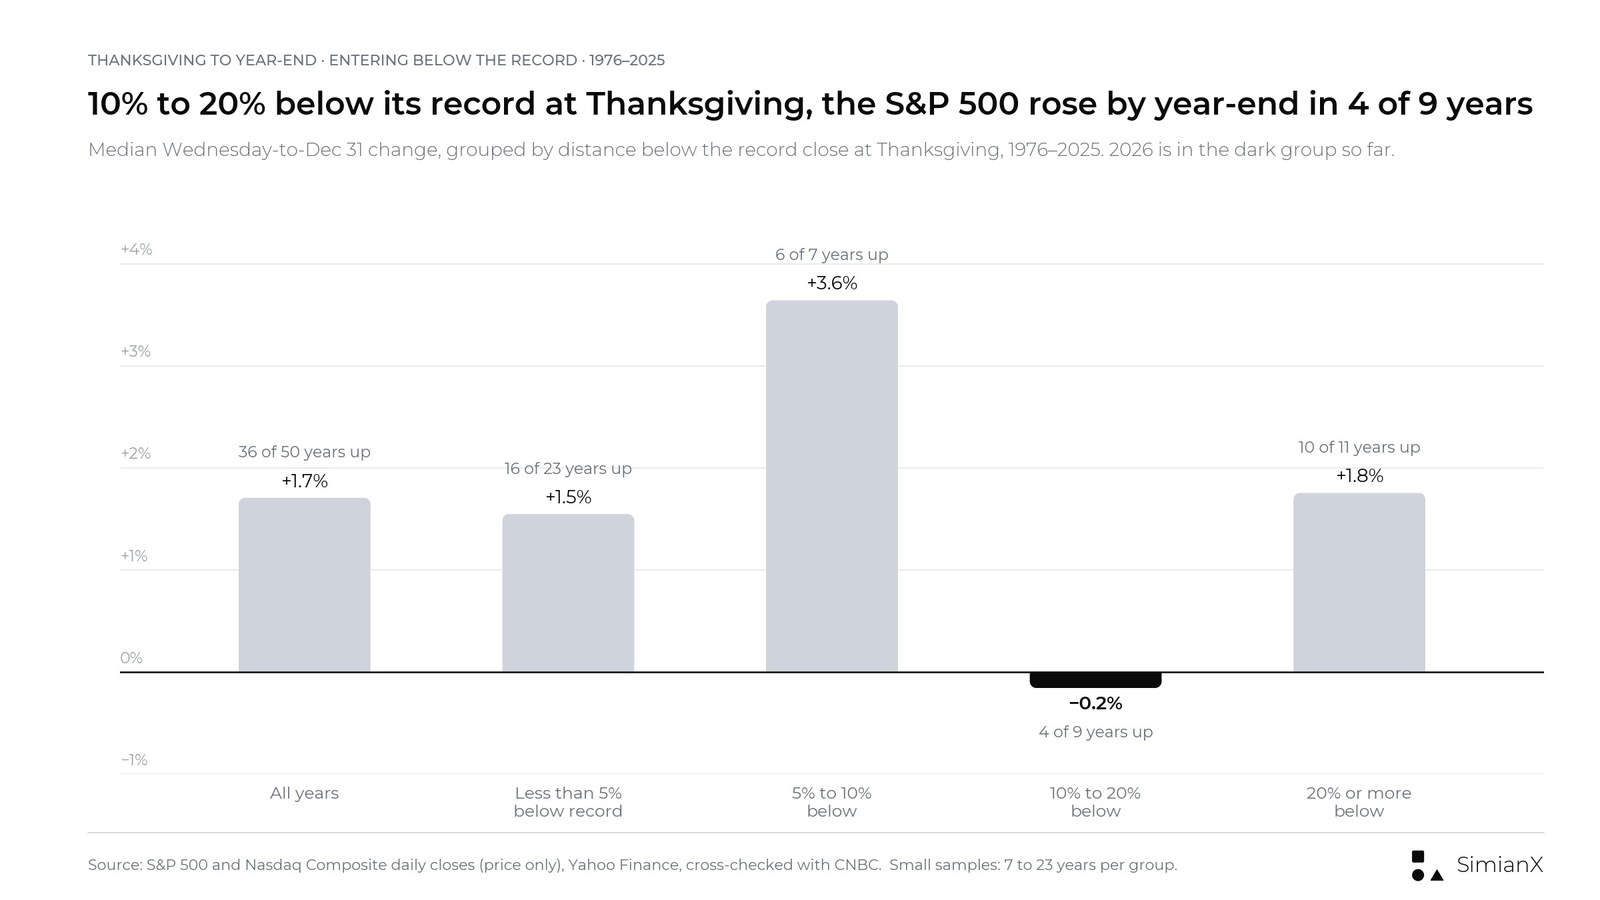
截至2026年11月20日,标普500指数较历史收盘高点低11.6%。下表列出1976年以来指数进入感恩节时较历史收盘高点低至少5%的每一个年份,跌幅达10%或以上的行以粗体标出。“较52周高点”衡量的是同一差距相对于此前12个月最高收盘价的幅度,可借此区分新近的下跌与旧高点之后的缓慢复苏。2026年两者兼具:历史高点与52周高点是同一个收盘价,即10月6日的收盘价。
| 年份 | 较历史收盘高点 | 历史收盘高点(日期) | 较52周高点 | 至圣诞节 | 至年末 | 3个月后 |
|---|---|---|---|---|---|---|
| 1976 | −14.8% | 120.24(1973年1月11日) | −5.0% | +2.4% | +4.9% | −2.7% |
| 1977 | −19.8% | 120.24(1973年1月11日) | −10.2% | −1.9% | −1.4% | −8.3% |
| 1978 | −20.6% | 120.24(1973年1月11日) | −10.8% | +0.9% | +0.7% | +2.4% |
| 1979 | −13.6% | 120.24(1973年1月11日) | −6.6% | +3.6% | +3.9% | +10.7% |
| 1981 | −11.7% | 140.52(1980年11月28日) | −11.7% | −1.2% | −1.2% | −8.8% |
| 1982 | −6.4% | 143.02(1982年11月9日) | −6.4% | +4.4% | +5.0% | +11.7% |
| 1987 | −27.5% | 336.77(1987年8月25日) | −27.5% | +3.2% | +1.2% | +7.5% |
| 1988 | −20.1% | 336.77(1987年8月25日) | −5.2% | +3.3% | +3.2% | +6.7% |
| 1990 | −14.3% | 368.95(1990年7月16日) | −14.3% | +4.4% | +4.5% | +15.7% |
| 1991 | −5.2% | 397.41(1991年11月13日) | −5.2% | +6.0% | +10.8% | +9.6% |
| 1994 | −6.7% | 482.00(1994年2月2日) | −6.7% | +2.2% | +2.1% | +8.5% |
| 2000 | −13.4% | 1,527.46(2000年3月24日) | −13.4% | −1.2% | −0.2% | −4.1% |
| 2001 | −25.6% | 1,527.46(2000年3月24日) | −17.6% | +0.7% | +1.0% | −2.4% |
| 2002 | −38.5% | 1,527.46(2000年3月24日) | −19.9% | −4.9% | −6.3% | −11.1% |
| 2003 | −30.7% | 1,527.46(2000年3月24日) | −0.1% | +3.4% | +5.1% | +9.2% |
| 2004 | −22.6% | 1,527.46(2000年3月24日) | −0.2% | +2.4% | +2.6% | +2.5% |
| 2005 | −17.1% | 1,527.46(2000年3月24日) | 0.0% | +0.2% | −1.4% | +2.3% |
| 2006 | −7.9% | 1,527.46(2000年3月24日) | 0.0% | +0.3% | +0.9% | −0.5% |
| 2007 | −9.5% | 1,565.15(2007年10月9日) | −9.5% | +5.6% | +3.6% | −3.2% |
| 2008 | −43.3% | 1,565.15(2007年10月9日) | −41.4% | −2.2% | +1.8% | −21.1% |
| 2009 | −29.0% | 1,565.15(2007年10月9日) | 0.0% | +1.4% | +0.4% | +0.5% |
| 2010 | −23.4% | 1,565.15(2007年10月9日) | −2.2% | +4.9% | +4.9% | +10.1% |
| 2011 | −25.8% | 1,565.15(2007年10月9日) | −14.8% | +8.9% | +8.2% | +17.7% |
| 2012 | −11.1% | 1,565.15(2007年10月9日) | −5.1% | +2.6% | +2.5% | +7.0% |
| 2018 | −9.6% | 2,930.75(2018年9月20日) | −9.6% | −11.3% | −5.4% | +5.4% |
| 2022 | −16.0% | 4,796.56(2022年1月3日) | −16.0% | −4.5% | −4.7% | −1.1% |
| 2023 | −5.0% | 4,796.56(2022年1月3日) | −0.7% | +4.3% | +4.7% | +11.3% |
| 进入感恩节时 | 年数 | 年末上涨 | 至年末中位数 | 3个月后上涨 | 3个月后中位数 |
|---|---|---|---|---|---|
| 全部年份 | 50 | 36/50 | +1.7% | 32/50 | +2.5% |
| 较历史收盘高点低5%或以上 | 27 | 20/27 | +2.1% | 17/27 | +2.5% |
| 较历史收盘高点低10%或以上 | 20 | 14/20 | +1.5% | 12/20 | +2.3% |
| 较52周高点低10%或以上 | 11 | 6/11 | +0.7% | 4/11 | −2.4% |
| 较历史收盘高点低不足5% | 23 | 16/23 | +1.5% | 15/23 | +2.1% |
2026年处在什么位置。 标普500指数同时落入上述多个分组,而这些分组指向不同的方向。以下2026年的读数截至11月20日收盘,到11月25日(周三)收盘时还会变化。
| 条件(标普500) | 2026年读数 | 该分组的历史记录(1976–2025) |
|---|---|---|
| 11月迄今 | −8.8%(下跌3%或以上) | 8年中有7年年末上涨,中位数+2.7% |
| 年初至今 | +0.95%(勉强上涨) | 37年中有29年年末上涨,中位数+2.3% |
| 选举周期 | 中期选举年 | 12年中有7年年末上涨,中位数+0.8% |
| 较历史收盘高点 | −11.6%(低10%至20%) | 9年中有4年年末上涨,中位数−0.2% |
| 较52周高点 | −11.6%(低10%或以上) | 11年中有6年年末上涨,中位数+0.7% |
| 截至9月上涨10%以上,随后11月下跌 | 截至9月+11.8%;11月迄今下跌 | 1951年以来8个年份的12月全部上涨 |
如何解读:
- 距旧高点的远近,不等于新近的回调。 进入感恩节时较历史高点低10%或以上的年份,大多处于缓慢复苏之中:1976–79年仍低于1973年1月的高点,2003–05年低于2000年3月的高点,2009–12年低于2007年10月的高点。这些年份平均表现尚可,这也是“较历史高点低10%或以上”一行看起来并无异常(20年中14年上涨)的原因。
- 新近下跌的年份表现更弱。 当标普500指数较52周高点低至少10%时(即2026年的情形),年末上涨的仅有11年中的6年,中位数+0.7%,三个月后收高的也仅有11年中的4年。这组年份既包括拉低数据的2000–02年和2008年熊市,也包括出现急剧反弹的1990年和2011年。
- 最接近的先例寥寥无几。 标普500指数进入感恩节时较过去12个月内创下的历史高点低10%或以上的情况只有五次:1981、1987、1990、2000和2022年。五次中有两次在区间内收高(1987和1990年),中位数为−0.2%。另有两年接近这一条件,跌幅略低于10%:2007年(−9.5%,年末上涨3.6%)和2018年(−9.6%,下跌5.4%)。
- 五年或十一年的样本,撑不起预测。 列出这些分组,是因为读者关心,而不是因为它们能预测2026年。各组内部的结果从−6.3%到+8.2%不等,区间比组与组之间的差异还大。
纳斯达克综合指数进入2026年感恩节当周时距历史高点更远,达18.1%。当纳指在感恩节时较52周高点低10%或以上,年末上涨的有15年中的8年,中位数+1.7%(按CNBC数据为+1.8%),平均−0.5%,2000年和2002年的下跌拖累了平均值。
美股为何往往在年末前走高,又在何时例外
目前并没有一个公认的解释。研究人员记录了几种在年末相互叠加的小效应;其中任何一种单独来看,都无法解释上文的指数层面数据。
- 税损卖出,随后是跨年反弹。 美国投资者只能用已实现亏损抵扣同一纳税年度内的收益,因此卖出亏损头寸的行为集中在12月,并在12月31日戛然而止。Ritter(1988)发现,个人投资者的买卖比在12月下旬低于正常水平,在1月上旬则高于正常水平。Roll(1983)和Reinganum(1983)将小型超跌股在1月的反弹与这类抛售的结束联系起来,不过Reinganum发现,这只能解释“一月效应”的一部分。更干净的检验来自上文提到的1986年税制变化:当年12月,浮盈较大的股票成交量骤增(Bolster、Lindsey与Mitrusi);Starks、Yong与Zheng(2006)则发现,市政债券封闭式基金存在一月效应,而其持有的债券本身并不存在,这表明税损卖出针对的是基金本身。这一效应在小盘股和当年跌幅居前的股票中最强,在标普500这类大盘股指数中则弱得多,但它与12月中旬的疲软以及年末最后几个交易日的走高相吻合。
- 粉饰橱窗(年末调仓美化持仓)。 基金经理有动机在年终报告之前亮出赢家、剔除输家。Lakonishok、Shleifer、Thaler与Vishny(1991)发现,养老基金经理在第四季度,也就是委托方审查其投资组合之时,会更大力度地卖出亏损股票;Ng与Wang(2004)则将机构在年末卖出亏损小盘股的行为与跨年效应联系起来。与税损卖出一样,它对个股的影响大于对指数的影响。
- 节前效应。 股票往往在市场休市前的最后一个交易日上涨。Ariel(1990)发现,节前交易日的平均回报是其他交易日的九至十四倍,并且在1963–1982年间,市场总回报的三分之一以上来自每年的八个节前交易日。Lakonishok与Smidt(1988)在90年的道指数据中发现了假日异象,Kim与Park(1994)在NYSE、AMEX和Nasdaq上也发现了同样的效应。这一区间包含两个节前交易日,即平安夜和12月31日,而其起点正是第三个节前交易日(感恩节前的周三)的收盘。
- 假日交投清淡。 假期前后成交量下降,而区间内有两个交易日只交易半天。美联社指出,感恩节后的周五通常是全年交易最清淡的一天(AP,经PBS NewsHour转载);2025年12月26日,美国各交易所的成交量为102亿股,而20日均量为160亿股(Reuters,经Kitco转载)。交投清淡本身并不会把价格推向某个方向,但它会让不大的买盘或卖盘把价格推得更远,涨跌皆然。
- 年末资金流。 奖金、退休计划供款以及新年度的资产配置常被提及。我们没有找到将其与指数12月下旬回报联系起来的研究,因此这一条只能算说得通,而非已被证实。
Stock Trader's Almanac描述了当月内部的同样形态:12月初的涨幅往往在月中消退,随后迎来节日前后的走强,而小盘股大约从12月中旬开始领涨。
这一优势为何可能在缩小。 公开发表的规律,一旦投资者据此交易,往往就会减弱。McLean与Pontiff(2016)研究了97个已发表的股票回报预测因子,发现其回报在样本外降低约26%,在发表后降低约58%(CFA Institute摘要)。按我们的数据,这一区间标普500指数的平均涨幅从1976–2000年的+1.9%降至2001–2025年的+1.1%,而上涨概率保持在25年中18年。我们的圣诞老人行情研究也发现,2010年以来12月最后一周的效应出现了类似的减弱。
何时失灵。 14个下跌年份并非随机分布。大多数出现在熊市之中或政策冲击前后:1980年(创纪录的利率)、2000年和2002年(互联网泡沫破灭后的熊市)、2018年和2022年(美联储12月加息)以及2024年(12月降息,但同时下调了降息预期)。2014年以来的五个下跌年份中,有四个(2015、2018、2022和2024年)在12月出现了美联储加息的决议,或如2024年那样,下调了预期的降息路径。近几十年来,美联储年内最后一次议息会议都落在这一区间内;2026年的会议在12月8日至9日。
与其他研究的对比
每年11月,多家研究机构都会发布感恩节至年末的统计数据,各自采用不同的起始日、终止日和样本。我们用同一套每日数据重建了能够重建的部分,以此检验我们的方法,也检验他们的方法。
| 研究(按公开发表内容) | 区间与样本 | 其公布数据 | 我们的数据(同一区间) |
|---|---|---|---|
| Stock Trader's Almanac,Christopher Mistal,2015年 | 标普500,感恩节至年末,1950–2014 | 46年上涨、19年下跌,平均+1.98% | 46年上涨、19年下跌,平均+1.98% |
| 同一篇Almanac报告 | 标普500,感恩节次日至年末,1950–2014 | 44年上涨、21年下跌,平均+1.62% | 44年上涨、21年下跌,平均+1.6% |
| Carson Group的Ryan Detrick,2022年由Reuters引述 | 标普500,感恩节时年内下跌的年份,感恩节至12月31日,1950–2021 | 23年中14年上涨,平均+1.5% | 23年中14年上涨,平均+1.5% |
| Fundstrat的Tom Lee,2020年由CNBC引述 | 标普500,感恩节当周开始至年末,1995–2019 | 25年中19年上涨(76%) | 25年中19年上涨(76%) |
| CNBC,2009年 | 纳斯达克综合指数,周三收盘至圣诞节,1971–2008 | 上涨概率61%,平均约+1%,最好+16.05%(1999),最差−8.89%(1973) | 38年中23年上涨(61%),平均+1.0%,最好+16.05%(1999),最差−8.89%(1973) |
| 美国银行,2024年由Investing.com报道 | 标普500,感恩节至新年前夜,1928年以来 | 上涨概率71%,平均+1.46%,中位数+1.70% | 1928–2023:上涨概率71%,平均+1.46%,中位数+1.7%(1950年之前仅有Yahoo Finance数据;1939年之前,感恩节为11月的最后一个星期四) |
我们能够重建的每一个数字都吻合,这让双方的数据都更可信,也意味着各家公布数字之间的差异来自区间设定,而非数据本身。在最长的共同样本即1950至2025年中,标普500指数从感恩节前一天(周三)至年末在76年中有53年上涨(70%),平均+1.7%,与本文1976–2025年的数据相近。
有两项已发表的研究结果与2026年直接相关:
- 中期选举年。 StockCharts在2026年11月发现,1970年以来,中期选举年标普500指数12月的平均表现约为0.0%,其他年份则为+1.8%。我们的感恩节至年末区间也显示出同样的弱势(1978年以来中期选举年平均+0.2%)。
- 强势年份遇上疲弱的11月。 据Bloomberg2025年11月报道,摩根大通交易部门指出,当标普500指数1月至9月上涨至少10%、随后在11月下跌时,1950年以来12月每次都上涨。按我们的数据,1951至2025年间这种情况出现过八次(按Yahoo Finance的数据为九次,因其还计入了1950年),12月全部上涨。2026年有望加入这一行列:指数截至9月底年内上涨11.8%,11月截至11月20日下跌8.8%。八或九个案例属于小样本,而且这一条件要到11月30日收盘后才能确定。
我们查阅过的页面没有发布、而本文补充的内容包括:纳斯达克综合指数在完整感恩节至年末区间的表现、两个指数的逐年数据表、结果的离散分布而不仅仅是平均值、与同等长度普通时段的比较、12月的平均走势路径,以及按距历史高点远近的分组。首先应归功于Stock Trader's Almanac,是它让节日季节性规律广为人知,其中包括我们的感恩节当周研究中涉及的“周三与黑色星期五”组合,以及圣诞老人行情。
如何使用这些数据,以及它无法告诉你什么
相对于普通的五周时段,感恩节至年末区间的历史优势约为0.6个百分点,失败率为28%,结果的离散程度是其平均值的数倍。它描述的是两个指数过去的表现,而不是交易规则。三种实际用法:
- 作为基准概率。 到12月31日上涨1%至2%是典型结果;这一区间在50年中有14年收低,因此全年以下跌收尾并不罕见。
- 提醒注意走势路径。 即便在上涨年份,指数通常也会在某个时点收于周三水平之下,而平均涨幅是在月内较晚时才出现的。
- 在2026年作为背景参考,而非信号。 与2026年最相似的年份屈指可数,结果也涨跌两分。
若要在假期这几周跟踪市场,SimianX的多智能体实时分析可以针对标普500 ETF SPY运行,Market Pulse则会在缩短的交易时段里为推动指数的新闻打分。按自然年计算的回报,见我们的标普500历年回报表和纳斯达克历年回报表;华尔街策略师预计指数2027年底收于何处、他们过往的目标表现如何,见我们的标普500预测追踪。我们所有的市场历史参考页面都汇集在市场历史专题中。
常见问题
感恩节后美股会上涨吗?
通常会,但并非每年如此。从感恩节前一天(周三)收盘到12月最后一个收盘日,标普500指数在1976至2025年的50年中有36年上涨,中位数涨幅为1.7%,平均为1.5%。纳斯达克综合指数50年中有35年上涨,中位数为2.5%。标普500指数在同一区间下跌的有14年,最近一次是2024年。
感恩节到圣诞节期间美股表现如何?
截至圣诞节前最后一个收盘日,标普500指数在50年中有37年上涨,中位数涨幅为1.7%,平均为1.2%。最差的是2018年,指数截至平安夜收盘下跌11.3%;最好的是2011年(+8.9%)。圣诞节至12月31日之间的几个交易日,平均仅贡献0.3%。
2026年感恩节和黑色星期五美股开市吗?
NYSE和Nasdaq在2026年11月26日(周四)感恩节当天休市,11月27日黑色星期五照常开市,并于美东时间下午1:00提前收盘。12月24日(周四)平安夜同样于下午1:00提前收盘,12月25日(周五)休市。12月31日为全天交易。
年末行情是神话吗?
不完全是,但实际幅度比名声要小。1976–2025年,感恩节至年末区间的上涨概率为72%,而任意24个交易日的区间为63%;平均涨幅为1.5%,后者为0.9%。在50年的数据中,这一差异在统计上并不显著,而且50个区间中有14个以下跌告终。平均而言,大部分涨幅出现在12月下半月。
12月美股表现如何?
12月一直是标普500指数表现较好的月份之一:根据我们的标普500季节性研究,1950年以来有72%的年份上涨,平均涨幅约1.4%。在月内,平均走势是月初上涨、12月中旬前后停顿,最后两周涨幅最大。
11月表现糟糕之后,标普500指数能在12月收复失地吗?
从历史看,往往可以。当标普500指数进入感恩节时11月累计下跌,1976至2025年间14年中有12年在年末前上涨,平均涨幅2.6%。在截至9月上涨至少10%、随后11月下跌的年份中,1951年以来12月每次都上涨(共八年)。两组均为小样本。
美股处于回调时,感恩节后会怎样?
历史记录好坏参半。当标普500指数进入感恩节时较52周高点低10%或以上(与2026年的情形相同),年末上涨的有11年中的6年(中位数+0.7%),三个月后收高的仅有11年中的4年。与2026年最接近的五个先例,即较过去一年内创下的历史高点下跌10%以上的情形,两年上涨、三年下跌。
什么是圣诞老人行情?它是否属于这一区间?
圣诞老人行情指标普500指数在12月最后五个交易日和1月头两个交易日的走势,这一定义出自Stock Trader's Almanac。它与感恩节至年末区间的尾段重叠。2026–27年,这一区间为2026年12月24日至2027年1月5日;其完整历史见我们的圣诞老人行情研究。
研究方法与数据来源
- 指数。 标普500指数(价格指数,不含股息)和纳斯达克综合指数(价格指数),采用每日收盘价。本文未列入道琼斯工业平均指数:我们的两家数据供应商中,只有一家提供其追溯至1976年的每日历史数据,因此并非每一年都符合我们的双来源原则。
- 来源。 Yahoo Finance(^GSPC、^IXIC)和CNBC的指数历史数据(.SPX、.IXIC),对所用的每个日期逐值比对。所有表格中的标普500指数数值在所示精度下,两个来源完全一致;1984–1985年纳指的差异已在脚注中说明。CNBC的历史数据中有三个休市日的数据(1980年1月1日、1980年2月18日和1982年1月1日),我们已将其剔除;另有1973年1月初(1月4日和5日)的两个标普500指数收盘价与Yahoo Finance的数据不符,我们采用了两家供应商均有记录的1973年1月11日历史收盘高点120.24点。2026年11月20日的收盘价已与两家供应商的报价核对。我们通常用作第三重核对的圣路易斯联邦储备银行FRED数据库,在我们2026年11月20日尝试访问时没有响应。
- 区间。 感恩节为11月的第四个星期四。起点为感恩节前一天(周三)的收盘价。至圣诞节的终点为12月25日之前的最后一个收盘日。至年末的终点为12月最后一个收盘日。3个月后的终点为周三收盘后第63个交易日(2月下旬或3月初)。感恩节当周沿用我们节日当周研究的定义:感恩节前的周五收盘至黑色星期五收盘。
- 条件。 11月迄今指从10月最后一个收盘日到周三收盘的涨跌幅。年初至今指从上一年最后一个收盘日到周三收盘的涨跌幅。历史收盘高点指截至并包括该周三在内的最高收盘价;52周高点指此前252个交易日中的最高收盘价。选举周期:总统选举年为1976、1980……2024年;中期选举年为1978……2022年。
- 比较基准。 1976年1月至2025年12月间所有滚动的24个交易日区间。二项检验将50年中36年上涨的结果与62.6%的基准概率进行比较。
- 交易日历。 NYSE假日休市和提前收盘日期取自交易所公布的日历。1976年以来,这些区间内唯一一次非计划休市是2018年12月5日,即为老布什总统设立的全国哀悼日。
- 与本站其他页面的一致性。 感恩节当周和12月的数据,与我们的感恩节当周研究在1976至2025年的每一年都吻合(误差在0.01个百分点以内,系2015年的四舍五入差异),12月72%的上涨概率也与我们的标普500季节性研究一致。
- 数据整理于2026年11月20日。本文仅供参考,不构成投资建议。
延伸阅读
节日行情专题
更多市场历史
- 美股季节性与月份表现:标普500 1950–2026最佳最差月
- 2026年S&P 500回调:1950年以来每一次10%跌幅
- 标普500 2027预测:华尔街年底目标点位与历年准确率
- 美国中期选举后美股怎么走:2026年结果对比1950年以来
- 美国总统周期与标普500:任期第几年回报最好?98年数据
- 标普500历年收益率:1928–2026年逐年完整数据表
- 纳斯达克历年收益率一览:1972–2026年逐年完整数据表
- 美股熊市历史:标普500自1929年以来每一轮跌幅与恢复
- 美股单日最大跌幅排行:标普500最惨的20个交易日与后续走势
- 2027年美股休市日一览:纽交所与纳斯达克休市及提前收盘
- 美股开盘时间:北京时间22:30(冬令时)2026–27休市表
参考来源
- NYSE — 假日与交易时间
- Nasdaq — 股市假日休市安排
- Yahoo Finance — 标普500指数(^GSPC)历史数据
- Yahoo Finance — 纳斯达克综合指数(^IXIC)历史数据
- CNBC — 标普500指数(.SPX)
- CNBC — 纳斯达克综合指数(.IXIC)
- Stock Trader's Almanac — 标普500指数感恩节至年末行情(2015)
- Reuters(Investing.com转载)— 华尔街感恩之际,静待年末冲刺(2022)
- CNBC — 美股正进入季节性强势期(2020)
- CNBC — 感恩节与市场(2009)
- Investing.com — 美国银行谈感恩节后的标普500指数规律(2024)
- StockCharts — 检验中期选举后的上涨行情(2026)
- Bloomberg(Gulf Times转载)— 美股12月的强势历史(2025)
- Stock Trader's Almanac — 12月年鉴与关键数据(2022)
- Federal Reserve — FOMC会议日程
- Federal Reserve — FOMC声明,2018年12月19日
- NBER — 商业周期测定委员会公告,2008年12月1日
- Ariel (1990) — High stock returns before holidays, The Journal of Finance
- Ritter (1988) — Individual investors' buying and selling at the turn of the year, The Journal of Finance
- Lakonishok, Shleifer, Thaler and Vishny (1991) — Window dressing by pension fund managers, NBER
- McLean and Pontiff (2016) — Does academic research destroy stock return predictability?, The Journal of Finance