圣诞行情历史:1950–2025年76年标普500数据全解析
2026年10月更新。数据截至2026年1月5日结束的窗口期及2026年10月15日收盘。本页将在2026–27年窗口期于2027年1月5日结束后更新。
简要回答: 圣诞行情(又称圣诞老人行情)指标普500在12月最后五个交易日加上1月头两个交易日的涨跌。1950年至2025年间,它在76年中有58年为正,平均涨幅+1.2%。2023年、2024年和2025年均未出现。2026年窗口期为2026年12月24日至2027年1月5日。
圣诞行情是华尔街被引用最多的日历规律之一,也是最容易检验的规律之一。本页按照其提出者的原始定义,使用来自两家独立数据供应商的标普500收盘价,对1950年以来的每一年进行测算。本页列出了每一个窗口期、随后的1月和全年表现,以及圣诞行情没有出现的18个年份之后发生了什么,其中包括2023年、2024年和2025年连续三年落空。
2026年圣诞行情日期
2026–27年窗口期共七个交易时段,其中包含一个半日交易。由于2026年圣诞节和2027年元旦都落在星期五,窗口期横跨两个长周末。日期依据纽约证券交易所(NYSE)官方休市日历,也收录在我们的2027年美股休市日历中。
| 窗口日 | 日期 | NYSE交易安排 |
|---|---|---|
| 起点(收盘价) | 2026年12月23日(星期三) | 正常交易;其收盘价为计算基准 |
| 第1天 | 2026年12月24日(星期四) | 提前收盘,美东时间下午1:00 |
| — | 2026年12月25日(星期五) | 休市(圣诞节) |
| 第2天 | 2026年12月28日(星期一) | 正常交易 |
| 第3天 | 2026年12月29日(星期二) | 正常交易 |
| 第4天 | 2026年12月30日(星期三) | 正常交易 |
| 第5天 | 2026年12月31日(星期四) | 全天正常交易 |
| — | 2027年1月1日(星期五) | 休市(元旦) |
| 第6天 | 2027年1月4日(星期一) | 正常交易 |
| 第7天 | 2027年1月5日(星期二) | 正常交易;窗口期以当日收盘价结束 |
因此,2026–27年圣诞行情就是标普500从2026年12月23日收盘到2027年1月5日收盘的百分比变化。该收盘之后,本页将把结果补充到下方所有表格中。
什么是圣诞行情
Yale Hirsch是《股票交易者年鉴》(Stock Trader's Almanac)的创办人,他在1972年版年鉴中首次描述了这一规律。他的定义非常具体:12月的最后五个交易日加上1月的头两个交易日,共七个交易时段。它不是整个12月,不是圣诞节前一周,也不是泛指的“节日季”——这一区别很重要,因为12月的许多新闻标题会把任何一次股市上涨都称为圣诞行情。
精确测算时,窗口期从七个交易时段中第一个交易日的前一个交易日收盘开始,到第七个交易时段收盘结束。以2025–26年为例,起点收盘为2025年12月23日(星期二)的6,909.79点,窗口期结束于2026年1月5日(星期一)收盘的6,902.05点,变化为−0.11%。
Hirsch为这一定义配了一句至今每年12月都会被重复的顺口溜:"If Santa Claus should fail to call, bears may come to Broad and Wall."(如果圣诞老人没有来敲门,熊就可能来到宽街和华尔街。)宽街(Broad Street)与华尔街在纽约证券交易所交汇。这句话的意思是:行情缺席是对未来几个月的警告。下面各节会同时检验这一说法的两部分——行情本身,以及那句警告。
圣诞行情历史:1950–2025年关键数据
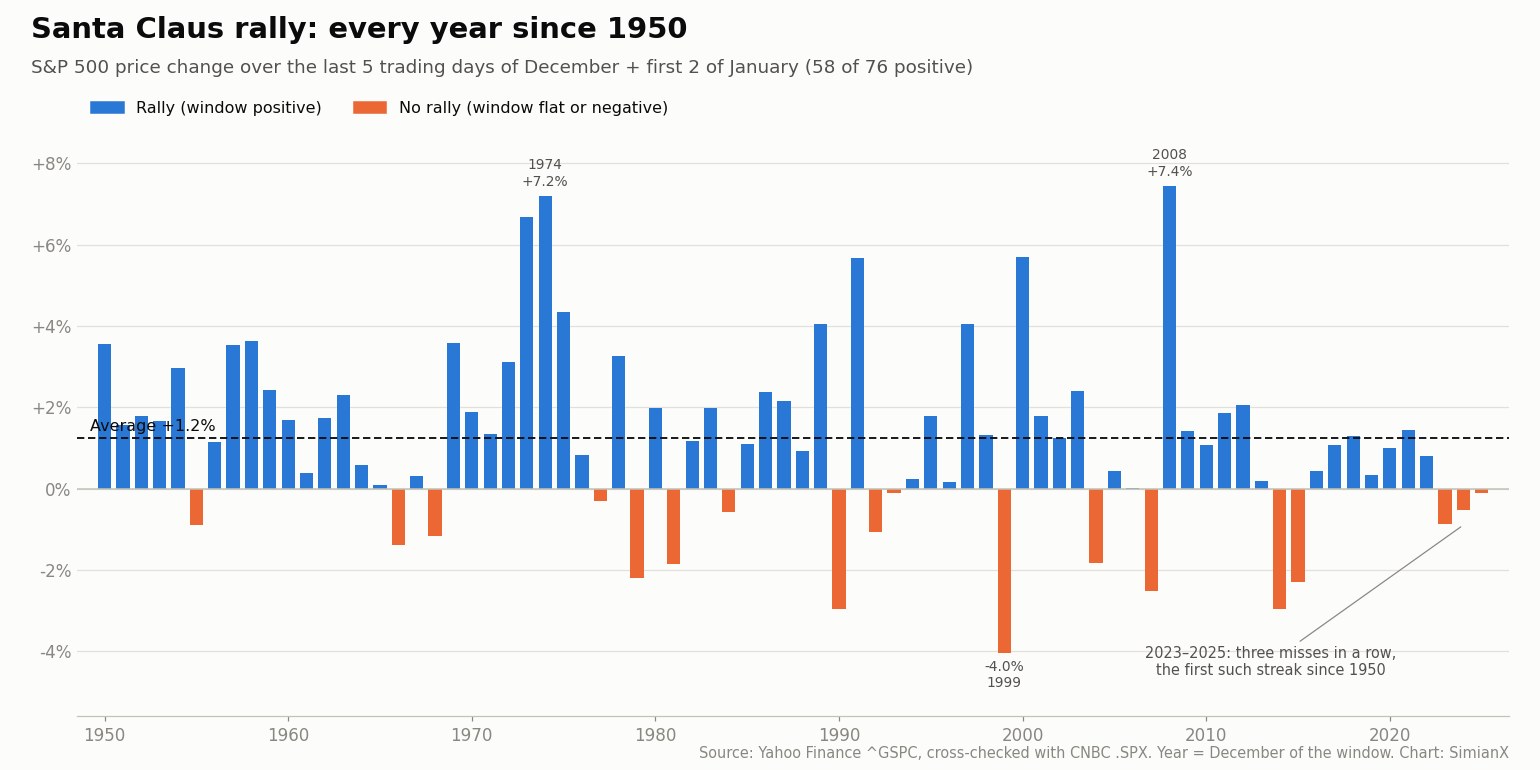
在76个窗口期中,标普500有58个(76.3%)上涨,18个(23.7%)下跌或持平。窗口期平均回报为+1.25%,中位数为+1.21%。《股票交易者年鉴》按自己的计算方法公布的数据处于同一量级:1950年以来平均约1.3%,成功率76%。
让这些数字有意义的比较对象,是普通的七个交易时段。在同样的1950–2025年期间,所有滚动的七个交易日区间平均上涨+0.25%,上涨概率为57.9%。
| 指标(标普500价格变化) | 圣诞行情窗口期 | 任意7个交易日区间 |
|---|---|---|
| 观测数量 | 76 | 18,887 |
| 上涨占比 | 76.3% | 57.9% |
| 平均变化 | +1.25% | +0.25% |
| 中位数变化 | +1.21% | +0.40% |
| 上涨时的平均值 | +2.11% | — |
| 下跌时的平均值 | −1.54% | — |
| 最好 | +7.45%(2008–09年) | — |
| 最差 | −4.04%(1999–2000年) | — |
按这一衡量标准,该窗口期的平均回报约为普通七日区间的五倍。涨幅最大的五次分别出现在2008年(+7.45%)、1974年(+7.20%)、1973年(+6.69%)、2000年(+5.70%)和1991年(+5.68%)。其中四次发生在熊市期间或熊市刚结束之后,那时指数有更大的反弹空间——可以对照我们的1929年以来标普500每一轮熊市列表中的日期。表现最弱的五次是1999年(−4.04%)、1990年(−2.97%)、2014年(−2.96%)、2007年(−2.51%)和2015年(−2.30%)。
1950年以来每一次圣诞行情:完整数据表
每一行以窗口期开始时所在的12月年份标注。“随后的1月”是标普500在下一个1月整月的变化(12月31日收盘至1月31日收盘)。“随后一年”是下一个自然年的价格回报。未出现行情的窗口期以粗体标出。
| 年份 | 窗口期(首日 – 末日) | 标普500变化 | 随后的1月 | 随后一年 |
|---|---|---|---|---|
| 1950 | 12月22日 – 1951年1月3日 | +3.6% | +6.0% | +16.3% |
| 1951 | 12月24日 – 1952年1月3日 | +1.6% | +1.6% | +11.8% |
| 1952 | 12月24日 – 1953年1月5日 | +1.8% | −0.7% | −6.6% |
| 1953 | 12月24日 – 1954年1月5日 | +1.7% | +5.1% | +45.0% |
| 1954 | 12月27日 – 1955年1月4日 | +3.0% | +1.8% | +26.4% |
| 1955 | 12月23日 – 1956年1月4日 | −0.9% | −3.6% | +2.6% |
| 1956 | 12月21日 – 1957年1月3日 | +1.2% | −4.2% | −14.3% |
| 1957 | 12月24日 – 1958年1月3日 | +3.5% | +4.3% | +38.1% |
| 1958 | 12月23日 – 1959年1月5日 | +3.6% | +0.4% | +8.5% |
| 1959 | 12月24日 – 1960年1月5日 | +2.4% | −7.1% | −3.0% |
| 1960 | 12月23日 – 1961年1月4日 | +1.7% | +6.3% | +23.1% |
| 1961 | 12月22日 – 1962年1月3日 | +0.4% | −3.8% | −11.8% |
| 1962 | 12月24日 – 1963年1月3日 | +1.7% | +4.9% | +18.9% |
| 1963 | 12月24日 – 1964年1月3日 | +2.3% | +2.7% | +13.0% |
| 1964 | 12月24日 – 1965年1月5日 | +0.6% | +3.3% | +9.1% |
| 1965 | 12月27日 – 1966年1月4日 | +0.1% | +0.5% | −13.1% |
| 1966 | 12月23日 – 1967年1月4日 | −1.4% | +7.8% | +20.1% |
| 1967 | 12月22日 – 1968年1月3日 | +0.3% | −4.4% | +7.7% |
| 1968 | 12月24日 – 1969年1月3日 | −1.2% | −0.8% | −11.4% |
| 1969 | 12月24日 – 1970年1月5日 | +3.6% | −7.6% | +0.1% |
| 1970 | 12月24日 – 1971年1月5日 | +1.9% | +4.0% | +10.8% |
| 1971 | 12月27日 – 1972年1月4日 | +1.3% | +1.8% | +15.6% |
| 1972 | 12月21日 – 1973年1月3日 | +3.1% | −1.7% | −17.4% |
| 1973 | 12月24日 – 1974年1月3日 | +6.7% | −1.0% | −29.7% |
| 1974 | 12月24日 – 1975年1月3日 | +7.2% | +12.3% | +31.5% |
| 1975 | 12月24日 – 1976年1月5日 | +4.3% | +11.8% | +19.1% |
| 1976 | 12月27日 – 1977年1月4日 | +0.8% | −5.1% | −11.5% |
| 1977 | 12月23日 – 1978年1月4日 | −0.3% | −6.2% | +1.1% |
| 1978 | 12月22日 – 1979年1月3日 | +3.3% | +4.0% | +12.3% |
| 1979 | 12月24日 – 1980年1月3日 | −2.2% | +5.8% | +25.8% |
| 1980 | 12月24日 – 1981年1月5日 | +2.0% | −4.6% | −9.7% |
| 1981 | 12月24日 – 1982年1月5日 | −1.8% | −1.8% | +14.8% |
| 1982 | 12月27日 – 1983年1月4日 | +1.2% | +3.3% | +17.3% |
| 1983 | 12月23日 – 1984年1月4日 | +2.0%¹ | −0.9% | +1.4% |
| 1984 | 12月24日 – 1985年1月3日 | −0.6% | +7.4% | +26.3% |
| 1985 | 12月24日 – 1986年1月3日 | +1.1% | +0.2% | +14.6% |
| 1986 | 12月24日 – 1987年1月5日 | +2.4% | +13.2% | +2.0% |
| 1987 | 12月24日 – 1988年1月5日 | +2.2% | +4.0% | +12.4% |
| 1988 | 12月23日 – 1989年1月4日 | +0.9% | +7.1% | +27.3% |
| 1989 | 12月22日 – 1990年1月3日 | +4.1% | −6.9% | −6.6% |
| 1990 | 12月24日 – 1991年1月3日 | −3.0% | +4.2% | +26.3% |
| 1991 | 12月24日 – 1992年1月3日 | +5.7% | −2.0% | +4.5% |
| 1992 | 12月24日 – 1993年1月5日 | −1.1% | +0.7% | +7.1% |
| 1993 | 12月27日 – 1994年1月4日 | −0.1% | +3.3% | −1.5% |
| 1994 | 12月23日 – 1995年1月4日 | +0.2% | +2.4% | +34.1% |
| 1995 | 12月22日 – 1996年1月3日 | +1.8% | +3.3% | +20.3% |
| 1996 | 12月24日 – 1997年1月3日 | +0.1% | +6.1% | +31.0% |
| 1997 | 12月24日 – 1998年1月5日 | +4.0% | +1.0% | +26.7% |
| 1998 | 12月24日 – 1999年1月5日 | +1.3% | +4.1% | +19.5% |
| 1999 | 12月27日 – 2000年1月4日 | −4.0% | −5.1% | −10.1% |
| 2000 | 12月22日 – 2001年1月3日 | +5.7% | +3.5% | −13.0% |
| 2001 | 12月24日 – 2002年1月3日 | +1.8% | −1.6% | −23.4% |
| 2002 | 12月24日 – 2003年1月3日 | +1.2% | −2.7% | +26.4% |
| 2003 | 12月24日 – 2004年1月5日 | +2.4% | +1.7% | +9.0% |
| 2004 | 12月27日 – 2005年1月4日 | −1.8% | −2.5% | +3.0% |
| 2005 | 12月23日 – 2006年1月4日 | +0.4% | +2.5% | +13.6% |
| 2006 | 12月22日 – 2007年1月4日 | +0.003% | +1.4% | +3.5% |
| 2007 | 12月24日 – 2008年1月3日 | −2.5% | −6.1% | −38.5% |
| 2008 | 12月24日 – 2009年1月5日 | +7.4% | −8.6% | +23.5% |
| 2009 | 12月24日 – 2010年1月5日 | +1.4% | −3.7% | +12.8% |
| 2010 | 12月27日 – 2011年1月4日 | +1.1% | +2.3% | −0.003% |
| 2011 | 12月23日 – 2012年1月4日 | +1.9% | +4.4% | +13.4% |
| 2012 | 12月24日 – 2013年1月3日 | +2.0% | +5.0% | +29.6% |
| 2013 | 12月24日 – 2014年1月3日 | +0.2% | −3.6% | +11.4% |
| 2014 | 12月24日 – 2015年1月5日 | −3.0% | −3.1% | −0.7% |
| 2015 | 12月24日 – 2016年1月5日 | −2.3% | −5.1% | +9.5% |
| 2016 | 12月23日 – 2017年1月4日 | +0.4% | +1.8% | +19.4% |
| 2017 | 12月22日 – 2018年1月3日 | +1.1% | +5.6% | −6.2% |
| 2018 | 12月24日 – 2019年1月3日 | +1.3% | +7.9% | +28.9% |
| 2019 | 12月24日 – 2020年1月3日 | +0.3% | −0.2% | +16.3% |
| 2020 | 12月24日 – 2021年1月5日 | +1.0% | −1.1% | +26.9% |
| 2021 | 12月27日 – 2022年1月4日 | +1.4% | −5.3% | −19.4% |
| 2022 | 12月23日 – 2023年1月4日 | +0.8% | +6.2% | +24.2% |
| 2023 | 12月22日 – 2024年1月3日 | −0.9% | +1.6% | +23.3% |
| 2024 | 12月24日 – 2025年1月3日 | −0.5% | +2.7% | +16.4% |
| 2025 | 12月24日 – 2026年1月5日 | −0.1% | +1.4% | +13.1%(年初至今)² |
¹ 两家数据供应商对1983年12月22日的收盘价存在分歧(163.53点对163.27点),对应涨幅为+2.0%或+2.2%;两者均为正值。² 2026年截至2026年10月15日收盘的价格回报。2006年上涨0.003%,计为上涨;2011年下跌0.003%。1952年之前,NYSE在部分星期六也有交易;如果计入这些交易时段,1950年和1951年窗口期的涨幅将分别为+3.1%和+1.4%,而不是+3.6%和+1.6%。
按年代划分的圣诞行情
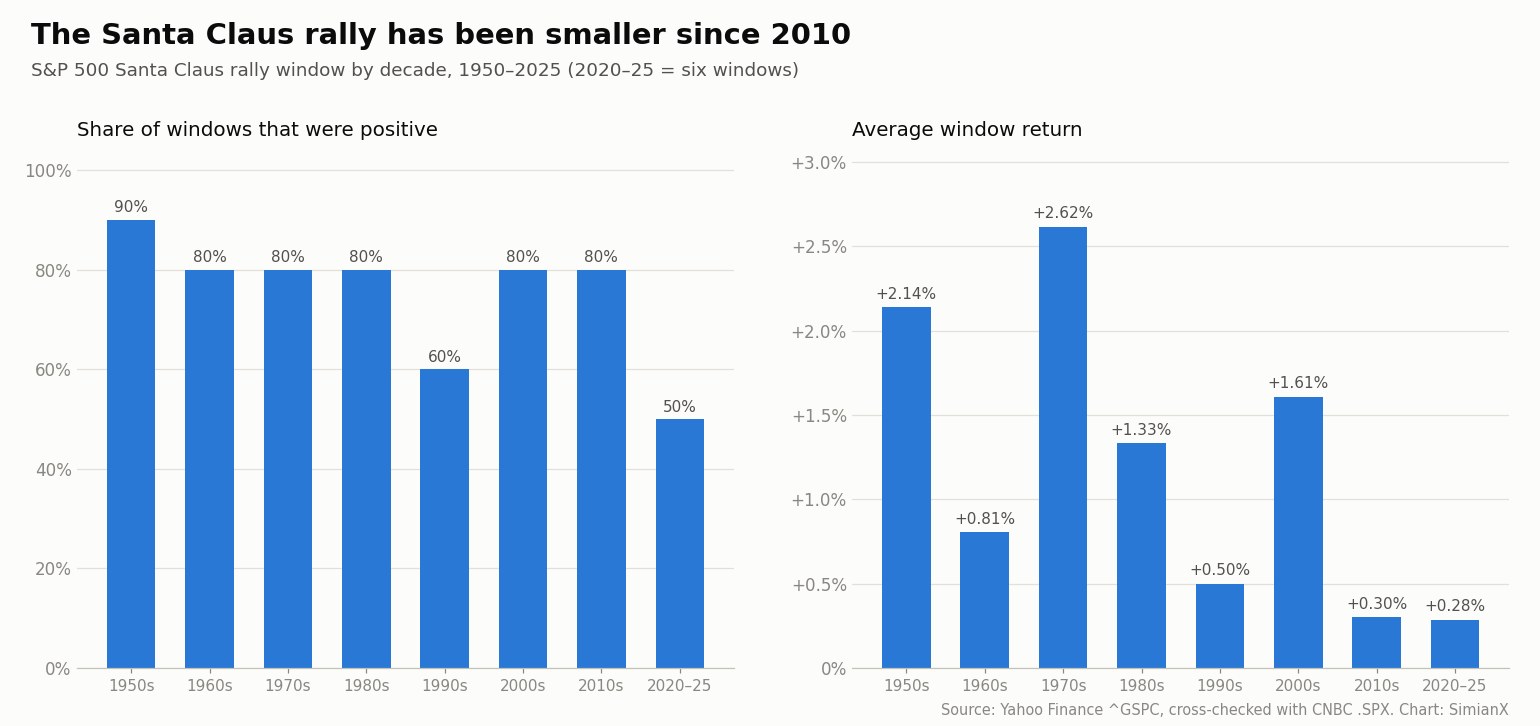
这一规律并不稳定。窗口期平均回报在1950年代和1970年代高于+2%,而2010年以来接近+0.3%。
| 年代 | 窗口期数 | 上涨次数 | 平均值 | 中位数 |
|---|---|---|---|---|
| 1950年代 | 10 | 9 | +2.14% | +2.11% |
| 1960年代 | 10 | 8 | +0.81% | +0.48% |
| 1970年代 | 10 | 8 | +2.62% | +2.50% |
| 1980年代 | 10 | 8 | +1.33% | +1.57% |
| 1990年代 | 10 | 6 | +0.50% | +0.19% |
| 2000年代 | 10 | 8 | +1.61% | +1.34% |
| 2010年代 | 10 | 8 | +0.30% | +0.75% |
| 2020–2025年 | 6 | 3 | +0.28% | +0.34% |
分成两段来看,1950年至2009年的60个窗口期平均上涨+1.50%,其中47个为正(78%);2010年至2025年的16个窗口期平均上涨+0.30%,其中11个为正(69%)。胜率的下降幅度小于涨幅的下降幅度。一个每年都被财经媒体报道的规律很容易被提前预期,在广为人知的窗口期之前买入,往往会把它的涨幅提前到12月中旬。其他已被公开的市场异象也能看到同样的衰减,例如我们的标普500季节性研究中介绍的一月效应。
“如果圣诞老人没有来”:18次落空之后发生了什么
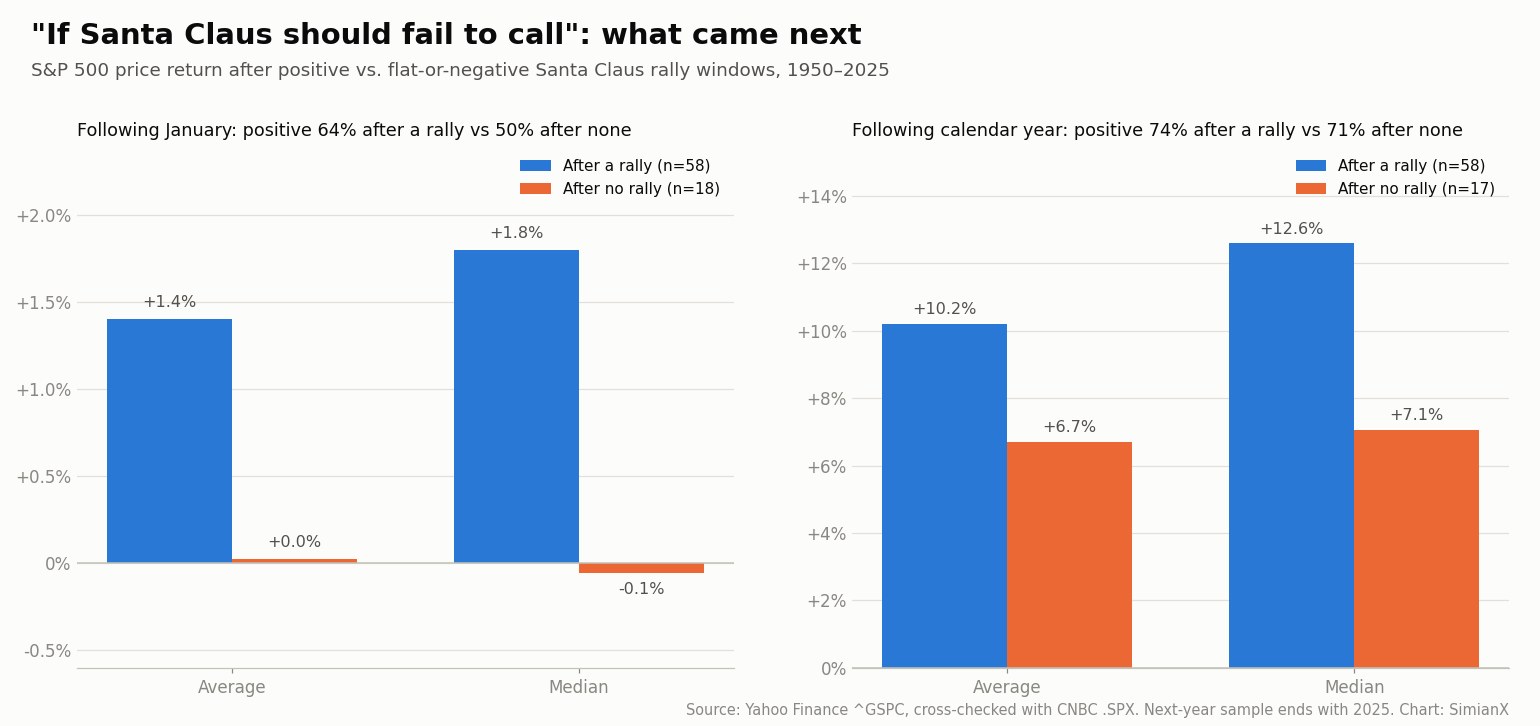
Hirsch的警告是每年1月被引用最多的部分。下面是1950年以来每一个未出现行情的窗口期,以及随后的表现。
| 年份 | 窗口期结束日 | 标普500变化 | 随后的1月 | 随后一年 |
|---|---|---|---|---|
| 1955 | 1956年1月4日 | −0.9% | −3.6% | +2.6% |
| 1966 | 1967年1月4日 | −1.4% | +7.8% | +20.1% |
| 1968 | 1969年1月3日 | −1.2% | −0.8% | −11.4% |
| 1977 | 1978年1月4日 | −0.3% | −6.2% | +1.1% |
| 1979 | 1980年1月3日 | −2.2% | +5.8% | +25.8% |
| 1981 | 1982年1月5日 | −1.8% | −1.8% | +14.8% |
| 1984 | 1985年1月3日 | −0.6% | +7.4% | +26.3% |
| 1990 | 1991年1月3日 | −3.0% | +4.2% | +26.3% |
| 1992 | 1993年1月5日 | −1.1% | +0.7% | +7.1% |
| 1993 | 1994年1月4日 | −0.1% | +3.3% | −1.5% |
| 1999 | 2000年1月4日 | −4.0% | −5.1% | −10.1% |
| 2004 | 2005年1月4日 | −1.8% | −2.5% | +3.0% |
| 2007 | 2008年1月3日 | −2.5% | −6.1% | −38.5% |
| 2014 | 2015年1月5日 | −3.0% | −3.1% | −0.7% |
| 2015 | 2016年1月5日 | −2.3% | −5.1% | +9.5% |
| 2023 | 2024年1月3日 | −0.9% | +1.6% | +23.3% |
| 2024 | 2025年1月3日 | −0.5% | +2.7% | +16.4% |
| 2025 | 2026年1月5日 | −0.1% | +1.4% | 目前+13.1% |
历史记录支持的是这句顺口溜的一个弱化版本,而不是通常被引用的版本:
- 行情落空后的1月基本持平。 窗口期落空后的1月平均上涨+0.03%,18次中有9次为负。窗口期成功后,1月平均上涨+1.40%,上涨概率为64%。
- 全年通常仍然上涨。 行情落空后已完成的17个年份中,有12个年份收高(71%);行情出现后的58个年份中有43个收高(74%)。平均值较低,为+6.7%对+10.2%,中位数为+7.1%对+12.6%。
- 两次落空出现在大熊市之前。 截至2000年1月4日的窗口期下跌4.0%,标普500于2000年3月见顶,随后到2002年10月下跌49%。截至2008年1月3日的窗口期下跌2.5%,2008年成为该指数自1937年以来表现最差的一年(−38.5%)。这两个案例解释了这句顺口溜的大部分名声。
- 落空后迎来强劲年份的情况同样常见。 1979年、1984年、1990年和2023年的行情均落空,而随后每一年的涨幅都超过23%。
第二项检验考察的是每个窗口期之后12个月内的最大跌幅。在已完成的17次落空中,只有1次(2007年)之后出现20%或以上的下跌;在58次行情出现的年份中则有12次。至少10%的下跌出现在17次落空中的9次之后,以及58次行情中的31次之后。依据这些证据,圣诞行情落空并不是熊市的可靠预警;两个著名案例确实存在,但反例同样存在。
连续三年落空:2023年、2024年和2025年
最近三个窗口期全部下跌——这是至少1950年以来首次连续三年落空。此前最长的连续落空不超过两年(1992–93年和2014–15年)。
- 2023–24年(−0.88%)。 标普500在前四个交易时段上涨,2023年12月28日收于4,783.35点,距当时的纪录仅差几点,随后在12月29日、1月2日和1月3日下跌,窗口期以4,704.81点结束。该指数此后在2024年上涨23.3%。
- 2024–25年(−0.53%)。 平安夜上涨1.10%后,指数从2024年12月26日至2025年1月2日连续五个交易时段下跌,随后在最后一天反弹1.26%。尽管在关税抛售期间于2月19日至4月8日下跌18.9%,2025年最终仍上涨16.4%——这次下跌已收录在我们的熊市恢复时长表中。
- 2025–26年(−0.11%)。 标普500于2025年12月24日收于6,932.05点的纪录高位,随后连续四个交易时段下跌,至年末收于6,845.50点,并在2026年1月2日和1月5日收复了大部分跌幅。截至2026年10月15日,该指数年内上涨13.1%,报7,744.06点。
连续三次落空之后紧接着是三个上涨年份——2024年、2025年和2026年至今——这是近期这句顺口溜失灵最清楚的例子。这也恰好与该窗口期表现最弱的十年相吻合。
中期选举年的圣诞行情
2026年12月是一个中期选举年的年末,这一点之所以重要,是因为中期选举年有自己的季节性规律(详见我们的中期选举年研究)。1950年至2022年间,始于19个中期选举年12月的圣诞行情窗口期中有16个为正,平均上涨+1.39%,中位数为+1.29%。三次落空分别是1966年、1990年和2014年。19个观测值太少,无法将其与整体76%的胜率区分开来;中期选举年的数据与全样本一致,并不是一个独立的信号。
有行情与无行情:对比
| 窗口期之后…… | 有行情(58年) | 无行情(18年) |
|---|---|---|
| 随后的1月,平均值 | +1.40% | +0.03% |
| 随后的1月,上涨占比 | 64% | 50% |
| 随后一年,平均值 | +10.2% | +6.7%(17年) |
| 随后一年,中位数 | +12.6% | +7.1% |
| 随后一年,上涨占比 | 74% | 71% |
| 12个月内下跌20%以上 | 58次中12次 | 17次中1次 |
| 12个月内下跌10%以上 | 58次中31次 | 17次中9次 |
平均值的方向符合Hirsch的观点——行情落空之后的一年平均而言较弱——但与结果的分散程度相比,差异很小,而且下跌次数的统计指向相反的方向。在只有17个已完成落空样本的情况下,像2008年这样的一个年份就能让平均值变动两个百分点以上。
行情为何可能出现,又为何缩小
目前没有公认的解释。最常被提及的原因有:
- 节日期间交易清淡。 许多机构交易员在12月最后一周休假,较低的成交量可能让少量买盘就推动价格上涨。
- 年末现金流。 奖金、养老金缴款和新年资产配置都集中在年末年初到位。
- 税损卖出结束。 在美国,为在当年实现亏损抵税而进行的卖出集中在12月,年末之后便停止。
- 粉饰橱窗与布局1月。 基金经理会在年末报告前调整持仓,一些投资者也会在一月效应之前提前买入。
这些解释都无法预测2010年以来的回落。最可能的原因是这一规律广为人知:如果许多投资者在窗口期之前买入,它的涨幅就会提前。纽约证券交易所的休市日历每年也会影响窗口期的形态——在2026–27年,窗口期内有两个长周末。
如何使用圣诞行情(以及它不能告诉你什么)
这一窗口期是一个七天的统计量,历史上比普通一周多出约一个百分点的优势,落空率为24%,而且近年来优势更小。它描述的是指数过去的表现,本身并不是交易信号。一种实用的方式是把它当作背景:知道12月最后一周大约四次中有三次上涨,就不会对一个平静上涨的节日周感到意外,也会把一次下跌视为一个数据点,而不是凶兆。
如果你想实时跟踪这一窗口期,SimianX的实时多智能体分析可以针对标普500 ETF SPY运行,Market Pulse 市场脉搏则会对节日期间影响指数的新闻进行评分。至于日历上的其他时段,我们的总统周期数据和标普500历史上最糟糕的20个交易日涵盖了更长期的规律。我们所有的市场历史参考页面都汇集在市场历史专题页上。
常见问题
什么是圣诞行情?
它是标普500在12月最后五个交易日和1月头两个交易日的变化,由Yale Hirsch在1972年版《股票交易者年鉴》中定义。1950年至2025年间,该窗口期在76年中有58年为正,平均上涨+1.2%。
2026年的圣诞行情是什么时候?
2026–27年窗口期从2026年12月24日(星期四)持续到2027年1月5日(星期二),按2026年12月23日收盘至2027年1月5日收盘计算。12月24日为提前收盘交易日,12月25日和1月1日休市。
圣诞行情每年都会出现吗?
不会。1950年以来的76年中有18年落空,其中包括连续三年:2023年、2024年和2025年。在这次连续落空之前,最长的连续落空为两年。
圣诞行情期间股市平均涨多少?
1950年至2025年间,标普500在这七个交易时段的平均涨幅为+1.25%,中位数为+1.21%。2010年以来平均值为+0.30%。涨幅最大的一次是2008–09年的+7.45%;跌幅最大的一次是1999–2000年的−4.04%。
如果没有圣诞行情会怎样?
从历史上看,随后的1月平均基本持平(+0.03%),全年平均上涨+6.7%,而行情出现之后为+10.2%。落空后已完成的17个年份中有12个年份仍然收高。2000年和2008年之前的落空出现在熊市之前;1980年、1985年、1991年和2024年之前的落空之后则是超过23%的上涨。
2025年出现圣诞行情了吗?
没有。2025–26年窗口期下跌0.11%,从2025年12月23日的6,909.79点跌至2026年1月5日的6,902.05点。截至10月15日,标普500在2026年仍上涨13.1%。
圣诞行情和十二月效应、一月效应是一回事吗?
不是。圣诞行情只涵盖七个特定的交易时段。从1950年以来看,12月整月是表现较好的月份之一,而一月效应指的是小型股在1月跑赢大盘。两者都在我们的季节性研究中有详细介绍。
圣诞行情是12月下旬买入股票的好理由吗?
单凭它本身,不是。它在七天内的优势约为一个百分点,2010年以来已经缩小,而且四分之一的窗口期是亏损的。把它当作背景参考,比当作交易规则更合适。
研究方法与数据来源
- 定义。 12月最后五个交易日加上1月头两个交易日,依照《股票交易者年鉴》的定义。回报从窗口期前一个交易日的收盘计算至第七个交易时段的收盘。每个窗口期以其12月所在的年份标注;1950年指1950年12月至1951年1月。
- 价格。 标普500每日收盘价(价格指数,不含股息)来自Yahoo Finance(^GSPC),并与CNBC独立的指数历史数据(.SPX)交叉核对。76年的窗口期日期全部一致。76个窗口期中有75个的回报在保留一位小数时一致;例外的1983年已在脚注中说明。近期收盘价还与FRED进行了核对。
- 随后的1月从12月31日收盘计算至1月最后一个交易日收盘。随后一年是下一个自然年的价格回报。最大跌幅是窗口期之后252个交易日内收盘价从峰值到谷底的最大下跌。
- 比较基准。 1950年12月至2026年1月5日期间所有滚动的七个交易日区间。
- 日历。 NYSE休市和提前收盘安排来自交易所公布的日历。1953年之前的交易日计数不包括星期六交易时段(见表格脚注)。
- 数据整理于2026年10月16日。本页仅供参考,不构成投资建议。
延伸阅读
- 标普500季节性完整参考:1950–2026最佳与最差月份
- 美国总统周期与标普500:1928-2025年逐年回报全表
- 美股中期选举年规律全解析:1950–2026年完整参考数据表
- 标普500自1929年以来每一轮熊市:跌幅与恢复时长
- 标普500历史上单日跌幅最大的20个交易日及其后续走势如何
- 2027年美股休市日一览:纽交所与纳斯达克休市及提前收盘
- 标普500历年收益率:1928–2026年逐年完整数据表
- 感恩节当周美股历史:1950年以来标普500每一年完整数据
- 市场历史:SimianX全部参考页面