
 作者:Muke
Stratasys 2026年第三季度:增长回归,但全年业绩指引下调
是的,Stratasys在2026年第三季度恢复了增长。营收增长4.1%至1.426亿美元,这是至少自2023年以来首个出现实质性同比增长的季度。但同一份公告将2026年营收指引从5.65亿至5.75亿美元下调至5.56亿至5.61亿美元;而就在前一天,公司与Nano Dimension已取消了原定的Markforged收购。SSYS当日收跌11.2%。
本页是Stratasys(Nasdaq: SSYS)的季度参考资料:涵盖九个季度的业绩、系统与耗材的收入结构、2026年业绩指引的变化路径、现金流,以及自2024年底以来每次财报发布日的股价反应。所有披露数据均来自公司提交给SEC的文件;凡属我们自行计算的数字,均会注明。
更新于美东时间2026年11月12日下午4:00收盘后。Stratasys于11月12日美股开盘前发布2026年第三季度业绩,并于美东时间上午8:30召开电话会议。11月12日的股价为官方收盘价。
Stratasys 2026年第三季度业绩一览
| 指标 | 2026年Q3 | 2025年Q3 | 变化 |
|---|---|---|---|
| 营收 | $142.6M | $137.0M | +4.1% |
| 系统收入 | $35.9M | $32.0M | +12.1% |
| 耗材收入 | $61.2M | $62.0M | −1.3% |
| 服务收入 | $45.5M | $42.9M | +6.1% |
| GAAP毛利率 | 43.7% | 41.0% | +2.7个百分点 |
| Non-GAAP毛利率 | 47.8% | 45.3% | +2.5个百分点 |
| GAAP净亏损 | −$10.2M(每股−$0.12) | −$55.6M(每股−$0.65) | 亏损收窄 |
| Non-GAAP净利润 | $3.5M(每股$0.04) | $1.5M(每股$0.02) | +$2.0M |
| 调整后EBITDA | $8.0M | $5.0M | +$3.0M |
| 经营活动现金流 | $3.5M | $6.9M | −$3.4M |
| 现金、现金等价物及短期存款 | $210.7M | $255.0M | 无负债 |
资料来源:Stratasys 2026年第三季度业绩公告及2026年第三季度财务报表,均以Form 6-K提交。各业务板块的金额由公司分地区营收表加总得出。
有三点值得关注:
- 增长来自打印机,而非材料。 财报发布前,看多逻辑主要依赖创纪录的耗材收入。第三季度顺序反转:系统收入增长12.1%,耗材收入则下滑1.3%。
- 指引下调全部落在第四季度。 由于前九个月营收已经确定,新区间意味着第四季度营收约为1.43亿至1.48亿美元,而按旧区间计算约为1.52亿至1.62亿美元。
- GAAP同比数据有美化成分。 2025年第三季度计提了3390万美元的Ultimaker投资非现金减值。剔除该项,去年同期亏损约为2170万美元,因此实际改善幅度更接近1150万美元,而非4500万美元。
季度营收:Stratasys九个季度的财报
| 季度 | 营收 | 同比 | GAAP净亏损 | GAAP EPS | Non-GAAP EPS | 调整后EBITDA | 经营活动现金流 |
|---|---|---|---|---|---|---|---|
| 2024年Q3 | $140.0M | −13.7% | −$26.6M | −$0.37 | $0.01 | $5.1M | −$4.5M |
| 2024年Q4 | $150.4M | −3.8% | −$41.9M | −$0.59 | $0.12 | $14.5M | $7.4M |
| 2025年Q1 | $136.0M | −5.6% | −$13.1M | −$0.18 | $0.04 | $8.2M | $4.5M |
| 2025年Q2 | $138.1M | +0.0% | −$16.7M | −$0.20 | $0.03 | $6.1M | −$1.1M |
| 2025年Q3 | $137.0M | −2.2% | −$55.6M | −$0.65 | $0.02 | $5.0M | $6.9M |
| 2025年Q4 | $140.0M | −6.9% | −$18.9M | −$0.22 | $0.07 | $9.2M | $4.8M |
| 2026年Q1 | $132.7M | −2.5% | −$23.8M | −$0.28 | −$0.01 | $2.0M | $2.4M |
| 2026年Q2 | $137.6M | −0.3% | −$16.9M | −$0.19 | $0.03 | $5.3M | −$18.7M |
| 2026年Q3 | $142.6M | +4.1% | −$10.2M | −$0.12 | $0.04 | $8.0M | $3.5M |
资料来源:Stratasys各季度业绩公告,包括2024年第三季度、2025年第四季度(同时提供2024年第四季度对比数据)、2025年第一季度、2025年第二季度、2025年第三季度、2026年第一季度、2026年第二季度及2026年第三季度。同比增速由我们根据以千美元为单位披露的营收计算;2025年第二季度为+0.03%。
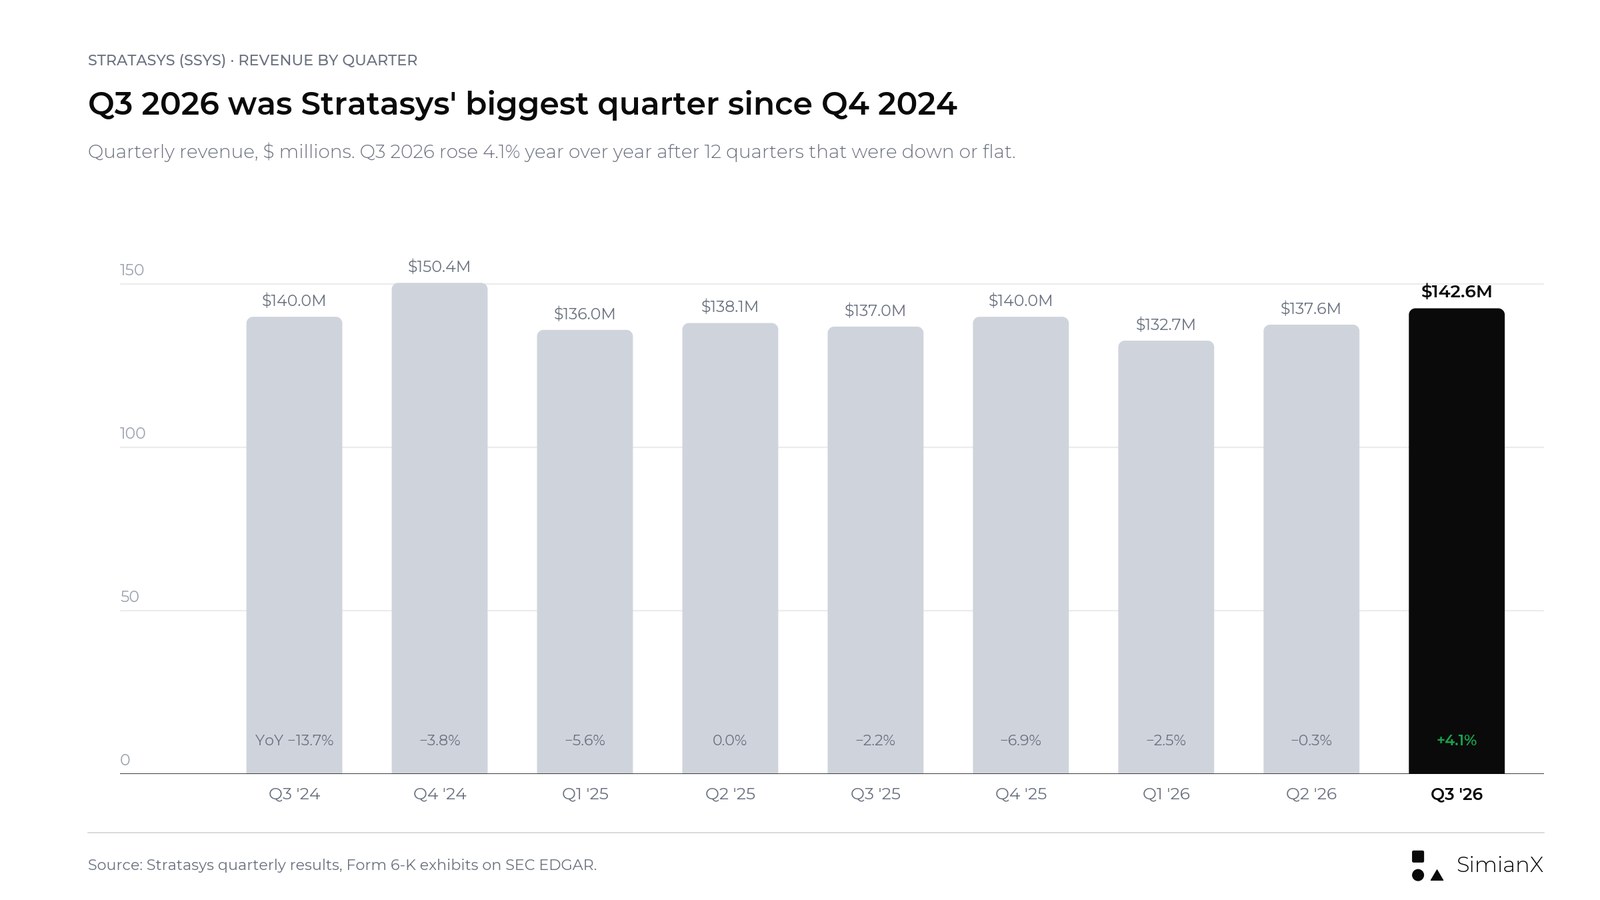
2026年第三季度是公司自2024年第四季度以来营收最高的季度,也打破了一段漫长的颓势:从2023年第三季度到2026年第二季度,每个季度的营收都同比下降或持平(2023年第三季度为−0.04%,2025年第二季度为+0.03%)。2026年前九个月的营收为4.129亿美元,较上年同期的4.111亿美元仅增长0.4%。
有两点保留意见,使这还不能算作清晰的拐点信号。第一,对比基数偏低:2025年第三季度1.37亿美元的营收本身就低于2024年的1.40亿美元和2023年的1.621亿美元。第二,单个季度系统收入强劲,可能只反映了几笔大订单的确认时点,而管理层在下调指引时也亲自点出了这一点。
系统与耗材:第三季度收入结构反转
在本次财报之前,最有价值的经营细节是新打印机需求与向存量装机销售材料之间的落差。2026年第二季度,由于销售周期拉长,系统收入下降13.7%;而在客户使用率提升和近期收购的带动下,耗材收入创下6630万美元的纪录(2026年第二季度经营回顾)。按公司公布的四舍五入数据,第二季度营收的变动大致为:系统−420万美元,耗材+210万美元,服务+160万美元,合计−50万美元。
第三季度则扭转了这一格局。
| 季度 | 系统 | 耗材 | 服务 | 合计 |
|---|---|---|---|---|
| 2025年Q1 | $31.2M | $62.6M | $42.3M | $136.0M |
| 2025年Q2 | $30.6M | $64.2M | $43.3M | $138.1M |
| 2025年Q3 | $32.0M | $62.0M | $42.9M | $137.0M |
| 2025年Q4 | $37.8M | $59.8M | $42.4M | $140.0M |
| 2026年Q1 | $28.8M | $60.0M | $43.9M | $132.7M |
| 2026年Q2 | $26.4M | $66.3M | $44.9M | $137.6M |
| 2026年Q3 | $35.9M | $61.2M | $45.5M | $142.6M |
资料来源:2026年第二季度和2026年第三季度 6-K财务报表中的收入分类附注,以及2025年Form 20-F。第一季度和第四季度数据为我们的计算(六个月或十二个月合计减去其他季度)。
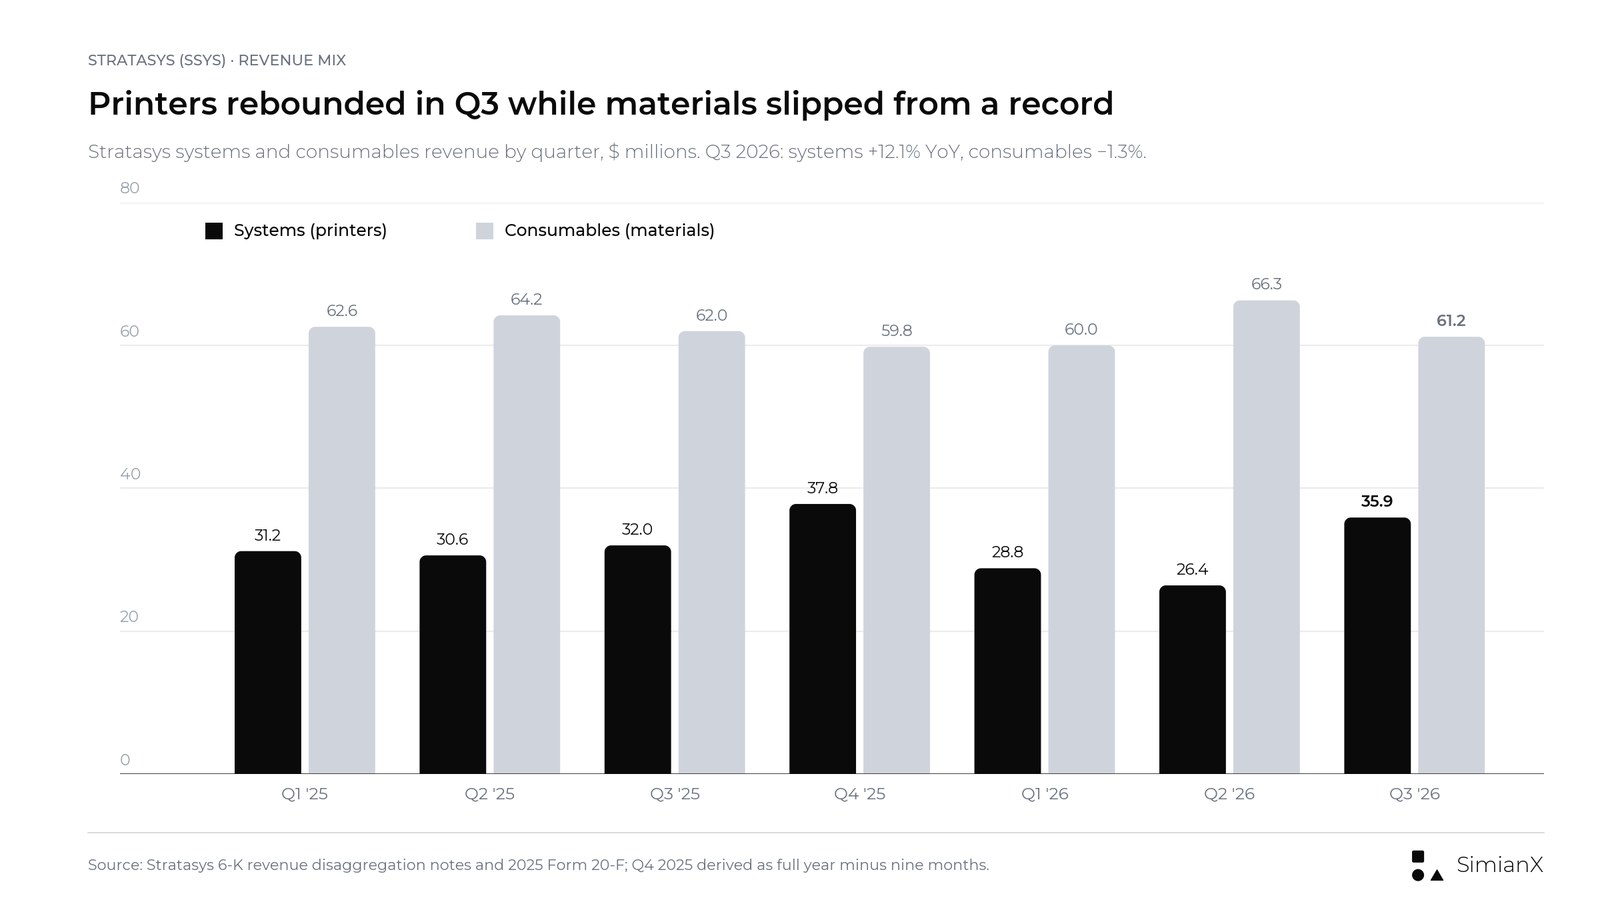
根据2026年第三季度经营回顾,第三季度的变化如下:
- 系统收入同比增加390万美元(+12.1%),按我们计算较第二季度增长约36%。增量几乎全部来自美洲地区,当地系统收入从1810万美元跃升至2580万美元。EMEA地区系统收入则从960万美元降至570万美元,公司将其归因于销售周期拉长。
- 耗材收入同比减少80万美元(−1.3%),较第二季度的纪录下降约8%。公司称之为“略有下降”,未给出单独原因;前九个月耗材收入下降0.7%,收购贡献部分抵消了需求疲软。
- 服务收入增加260万美元(+6.1%),主要来自Stratasys Direct Manufacturing,此外客户支持收入增长4.3%。
分地区看,美洲增长12.6%至9410万美元,EMEA下降12.6%至3190万美元,亚太小幅下滑1.5%至1660万美元。仅美国营收就达到9060万美元,高于上年同期的8020万美元。
结论喜忧参半。打印机需求终于出现,这正是增长逻辑所需要的。但材料才是商业模式中的经常性收入部分,一个打印机增长而材料萎缩的季度,还不能证明使用率在扩大。
航空航天、国防与汽车:增长从何而来
管理层将本季度的大部分增长归功于一个垂直领域。航空航天与国防是公司最大的业务,在第二季度增长17%之后,本季度同比增长超过35%,环比增长约25%。2026年第三季度演示材料提到两笔重要的国防订单、飞行级零部件的后续订单,以及与无人机、航天、弹药和eVTOL项目相关的需求。按需零部件服务Stratasys Direct在航空航天与国防的带动下增长9%,演示材料称其积压订单处于历史最高水平。
汽车业务同样增长。演示材料称,GM在多家工厂运行数十台Stratasys工业打印机,通过本地化增材制造每年节省约1000万美元;中国车企FAW Group将在2026年把Stratasys打印机扩充至25台。公司在第二季度曾表示,FAW将在年底前采购十二台F900系统,其中两台已在该季度发货(2026年第二季度演示材料)。新款F870 FDM系统的首批用户包括Toyota和Rivian。牙科业务方面,TrueDent义齿在印度获得了监管批准。
订单和应用案例并不等于收入,因此有必要把各个阶段区分开来:
| 商业阶段 | 说明了什么 | 不能证明什么 |
|---|---|---|
| 客户接洽 | 对解决方案有兴趣 | 已确定采购 |
| 协议或订单 | 更确定的承诺 | 某一季度的收入 |
| 发货与验收 | 收入正在确认 | 良好的全生命周期经济效益 |
| 重复采购材料 | 设备在车间持续使用 | 未来增长有保障 |
| 收回现金 | 客户已经付款 | 持久的盈利能力 |
这是一个分析框架,并非公司的会计政策。
国防订单解释了第三季度系统收入的跳升,也解释了指引下调:同一份演示材料警告称,“高要求项目带来规模更大的订单,销售周期更长,时点也更不确定。”
2026年业绩指引:11月12日有何变化
Stratasys在三次财报中维持营收区间不变,到第四次才下调。
| 2026年指引项目 | 3月5日(初始) | 5月7日 | 8月13日 | 11月12日(更新) |
|---|---|---|---|---|
| 营收 | $565M–$575M | $565M–$575M | $565M–$575M | $556M–$561M |
| Non-GAAP毛利率 | 46.7%–47.1% | 不变 | 不变 | 46.6%–46.7% |
| Non-GAAP营业费用 | $260M–$262M | 不变 | 不变 | $256M–$257M |
| Non-GAAP营业利润率 | 0.7%–1.5% | 不变 | 不变 | 0.6%–0.9% |
| GAAP净亏损 | $83M–$67M | 不变 | 不变 | $77M–$64M |
| Non-GAAP净利润 | $8M–$12.5M($0.09–$0.14) | 不变 | 不变 | $9M–$11M($0.10–$0.12) |
| 调整后EBITDA | $25M–$30M | 不变 | 不变 | $24M–$26M |
| 资本支出 | $20M–$25M | 不变 | 不变 | $15M–$20M |
| 经营活动现金流 | 全年为正 | 全年为正 | 仅下半年为正 | 下半年为正 |
资料来源:2025年第四季度、2026年第一季度、2026年第二季度及2026年第三季度业绩公告中的业绩指引。
公司表示,新数字“反映了更长的销售周期,以及规模更大、以量产为导向的订单在时点上更大的不确定性”。按中值计算,营收指引下调1150万美元,即2.0%。2026年全年营收将较2025年的5.511亿美元增长0.9%至1.8%。
由于前九个月营收已知,下调幅度可以精确定位,而且全部落在第四季度:
| 隐含2026年Q4(我们的计算) | 旧区间 | 新区间 |
|---|---|---|
| 全年营收指引 | $565M–$575M | $556M–$561M |
| 减去前九个月营收 | $412.9M | $412.9M |
| 隐含Q4营收 | $152.1M–$162.1M | $143.1M–$148.1M |
| 较2025年Q4($140.0M)增长 | +8.6%至+15.8% | +2.2%至+5.8% |
| 隐含Q4调整后EBITDA(2025年Q4为$9.2M) | 不适用 | $8.6M–$10.6M |
根据公司指引及已披露的前九个月数据由我们计算;Stratasys不提供季度指引。
在本次财报之前,旧区间意味着第四季度的增速必须高于上表中的任何一个季度。新区间只要求2%至6%的增长,与第三季度刚刚实现的水平接近。更低的门槛更可信,但也意味着2026年将以持平而非复苏收尾。
利润率与盈利:仔细解读GAAP数据
Non-GAAP毛利率从45.3%提升至47.8%。公司将其归因于所售系统组合的利润率改善以及一笔关税抵免,耗材收入下降则部分抵消了这一提升。经营回顾称,Stratasys已获退还其在以往期间缴纳的部分关税,但未披露金额。Stratasys是众多正在追回关税的进口商之一;我们的IEEPA关税退还追踪梳理了这些退款如何体现在各公司的财报中。
营业费用从7880万美元降至7330万美元。公司将其归因于一笔法律和解收益、投资重估费用减少220万美元以及310万美元的成本削减,部分被220万美元的不利汇率影响抵消。
| 盈利指标 | 2026年Q3 | 2025年Q3 | 说明了什么 |
|---|---|---|---|
| GAAP营业亏损 | −$11.0M | −$22.7M | 包含摊销、股权激励和一次性项目 |
| Non-GAAP营业利润 | $2.7M(利润率1.9%) | $0.1M | 管理层的调整口径 |
| GAAP净亏损 | −$10.2M | −$55.6M | 2025年Q3包含$33.9M的Ultimaker减值 |
| Non-GAAP净利润 | $3.5M | $1.5M | 2026年Q3剔除了$13.7M的调整项 |
| 调整后EBITDA | $8.0M(利润率5.6%) | $5.0M(利润率3.6%) | 不等同于现金 |
GAAP口径下4540万美元的表面改善,主要是去年的减值从对比中消失所致。本季度的两项助力因素,即关税退还和法律和解,也不是每个季度都能指望的。
现金流:单季转正,全年仍为负
第三季度经营活动现金流为350万美元,而第二季度为1870万美元的净流出,公司将其归因于非常规项目,包括保护知识产权的法律费用。这使得8月份作出的“下半年经营活动现金流为正”的承诺仍在轨道上,但余地很小。
| 现金指标 | 2026年前九个月 | 2025年前九个月 |
|---|---|---|
| 经营活动现金流 | −$12.8M | $10.3M |
| 购置物业及设备 | $11.0M | $15.5M |
| 自由现金流(我们的计算:经营活动现金流减物业及设备支出) | −$23.7M | −$5.1M |
| 期末现金、现金等价物及短期存款 | $210.7M | $255.0M |
资料来源:2026年第三季度财务报表。我们的自由现金流数字未计入其他投资性流出,例如无形资产(170万美元)和对其他公司的投资(530万美元)。
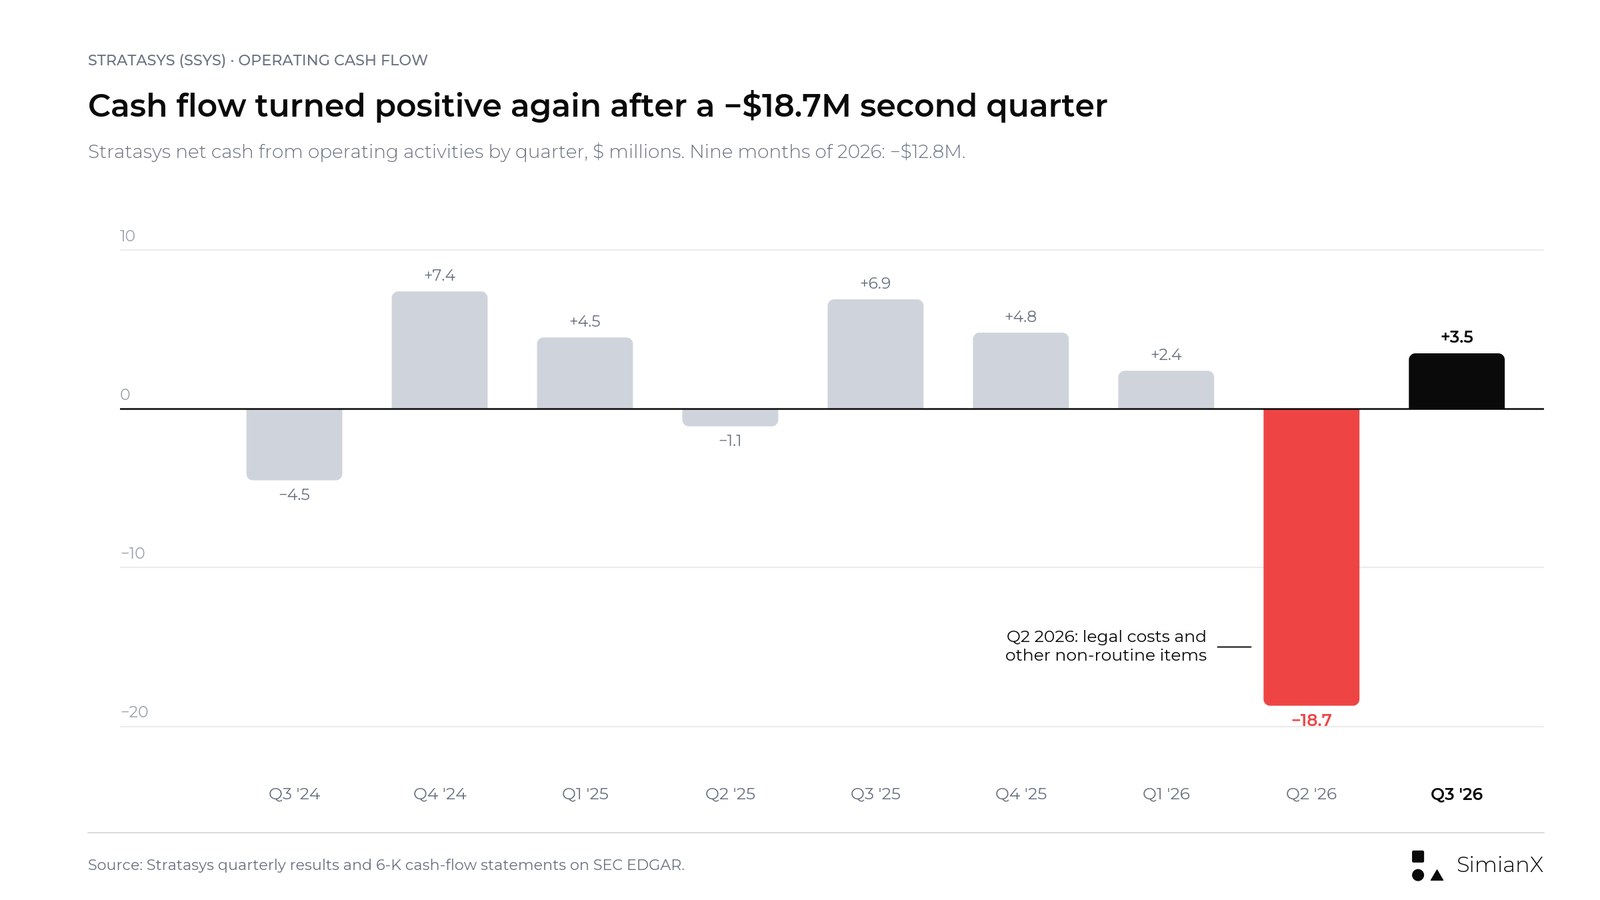
仅第三季度,资本支出约为340万美元,因此自由现金流大致持平,约为10万美元。前九个月共有1310万美元流入营运资金,主要是应收账款增加了1790万美元。截至9月30日,应收账款为1.691亿美元,高于上年同期的1.513亿美元。上半年的流出并未收回:下半年现金流为正与全年现金流为正是两个不同的承诺,而公司已在8月放弃了全年目标。
资产负债表仍有回旋余地。Stratasys没有负债。现金及存款从2025年底的2.445亿美元降至2.107亿美元,反映的是经营性流出、资本支出、对其他公司的投资以及与过往收购相关的付款,而非股票回购或并购交易。
Markforged交易已告吹
在财报发布前,Markforged收购看起来是一个待落地的增长杠杆。现在它已不再处于待定状态。
Stratasys于2026年5月下旬同意以4250万美元现金收购Markforged。Markforged由Nano Dimension持有,生产连续碳纤维打印机及其他熔丝制造(FFF)打印机(Stratasys公告,2026年5月27日)。该交易不包括Markforged的金属粘结剂喷射业务,该业务由Nano Dimension保留。
2026年11月11日,双方协商一致终止了这笔交易。Nano Dimension在其8-K文件中表示,双方“认定取得完成交易所需的监管批准所需时间将远长于、成本也将远高于最初预期”。Stratasys在其第三季度财务报表附注中披露了这一终止,但在业绩公告中未提及。
这带来了以下变化:
- 2026年不会有并购带来的收入。 更新后的指引只包含原有业务,因此不存在需要从内生增长中剥离的Markforged贡献。
- 4250万美元继续留在资产负债表上。 这使现金保持在约2.107亿美元,且无负债。
- 航空航天与国防的叙事少了一块拼图。 Stratasys曾表示,Markforged的碳纤维技术将支持关键任务型航空航天与国防零部件。这一战略缺口如今需要以其他方式填补。
SSYS股价:财报日反应与价格背景
11月12日,SSYS开盘报6.69美元,收于5.81美元,较11月11日6.54美元的收盘价下跌11.2%。盘中一度触及5.80美元,为至少自2003年以来的最低价。该股在2026年1月15日曾收于11.62美元,因此11月12日的收盘价较该水平低50%,较2025年末8.68美元的收盘价低约33%。
| 业绩发布日 | 季度 | 前一日收盘 | 当日收盘 | 涨跌幅 |
|---|---|---|---|---|
| 2024年11月13日 | 2024年Q3 | $8.39 | $10.11 | +20.5% |
| 2025年3月5日 | 2024年Q4 | $10.61 | $10.35 | −2.5% |
| 2025年5月8日 | 2025年Q1 | $9.72 | $11.13 | +14.5% |
| 2025年8月13日 | 2025年Q2 | $11.37 | $10.01 | −12.0% |
| 2025年11月13日 | 2025年Q3 | $9.54 | $9.33 | −2.2% |
| 2026年3月5日 | 2025年Q4 | $9.80 | $9.10 | −7.1% |
| 2026年5月7日 | 2026年Q1 | $9.25 | $8.20 | −11.4% |
| 2026年8月13日 | 2026年Q2 | $8.84 | $8.97 | +1.5% |
| 2026年11月12日 | 2026年Q3 | $6.54 | $5.81 | −11.2% |
资料来源:Polygon.io日收盘价,并与Nasdaq历史行情交叉核对。九份公告均在开盘前发布,因此涨跌幅以前一日收盘价为基准计算。
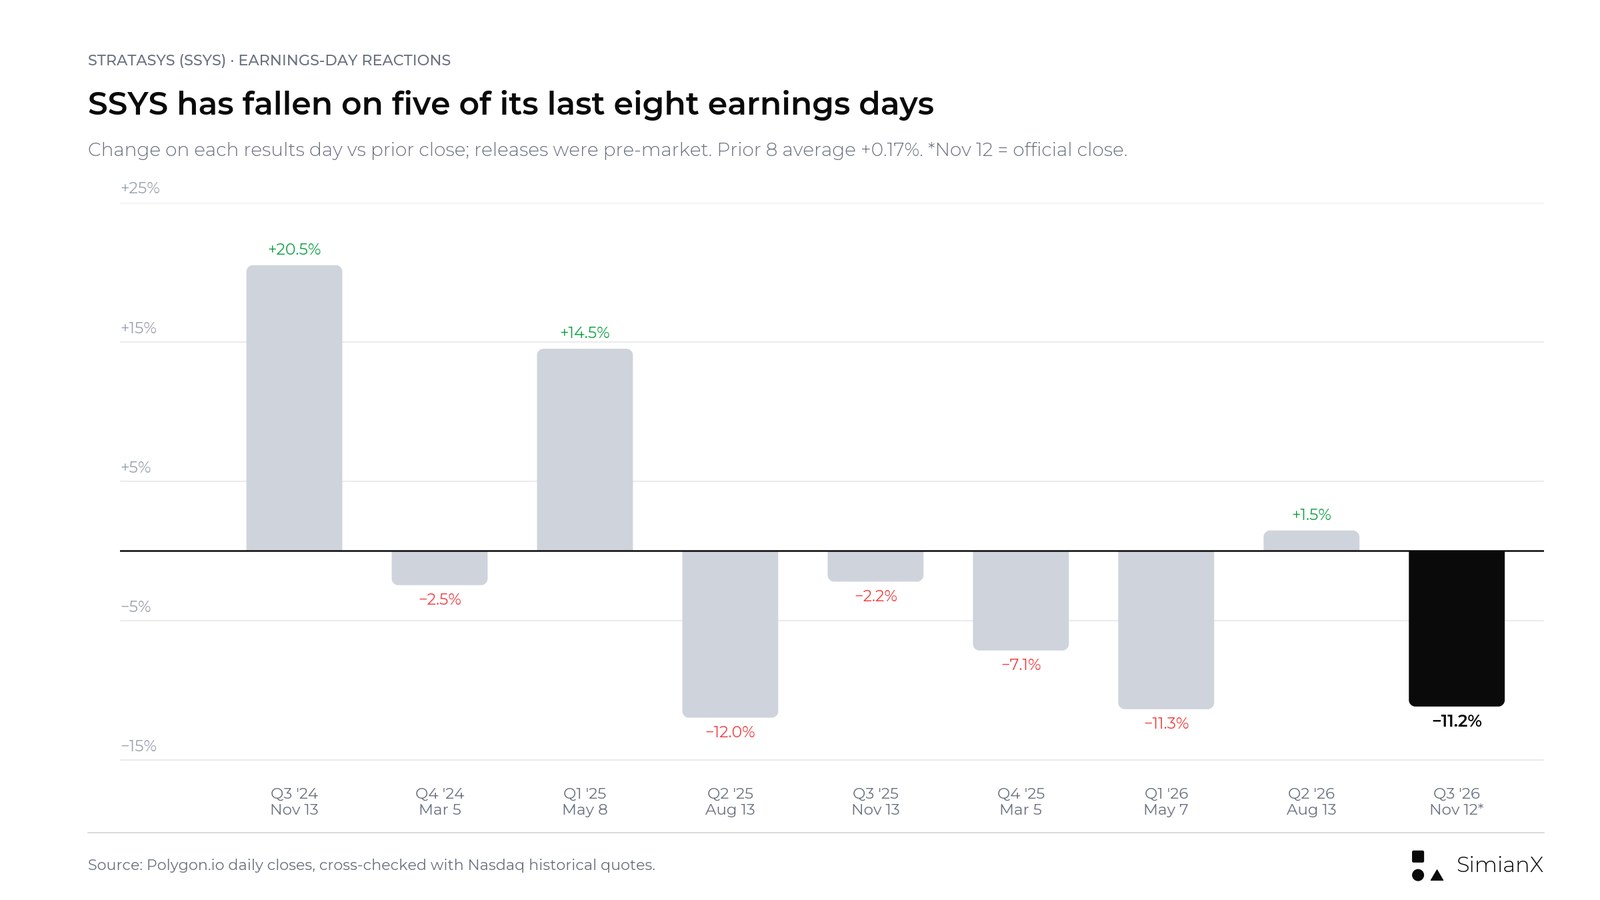
在此前的八次财报中,该股三涨五跌。平均涨跌幅为+0.17%,中位数为−2.3%,但无论涨跌,平均波动幅度约为9%。两次大涨出现在2024年和2025年初;自2025年8月以来,除2026年8月外,每次反应都是下跌。
规模参考(我们的计算,按5.81美元):8810万股流通股对应约5.12亿美元的市值。扣除2.107亿美元的现金及存款且无负债后,企业价值约为3.01亿美元,约为2026年营收指引中值的0.5倍。市场对Stratasys的定价是一家利润微薄的公司,而非成长股。这一估值是否过低,取决于第三季度的打印机需求能否延续。
我们不引用本季度的卖方一致预期。数据提供商使用的每股收益定义与公司的Non-GAAP口径不同,而我们找到的财报前营收和EPS预期也无法通过一手资料核实。
第三季度后的乐观、基准与悲观情景
以下为定性分析框架,并非预测。
| 情景 | 需要发生什么 | 如何解读 |
|---|---|---|
| 乐观 | 国防与汽车订单持续转化,耗材恢复增长,第四季度落在隐含区间$143M–$148M的上端,下半年现金流保持为正 | 真实但缓慢的经营复苏 |
| 基准 | 第四季度接近区间中值,耗材持平,现金流接近盈亏平衡 | 年营收稳定在约$555M–$560M |
| 悲观 | 大订单再次推迟,耗材继续下滑,第四季度未达下调后的区间,下半年现金流转负 | 第三季度的增长只是订单时点,而非拐点 |
未来几个季度的关键问题
- 没有国防订单的拉动,系统收入能否站稳? 第三季度系统收入环比增长36%。若第四季度再现,比单一季度更有说服力。
- 耗材为何下降? 公司没有解释较第二季度纪录的回落。材料是该商业模式所依赖的经常性收入。
- 关税退还贡献了多少? 它在第三季度同时提升了产品和服务毛利率,且未必会重复出现。
- 应收账款能否下降? 九个月内增加1790万美元,占现金缺口的很大一部分。
- 用什么替代Markforged? 公司仍希望在其航空航天与国防产品组合中加入碳纤维和关键任务零部件。
- 2027年指引会假设增长吗? 预计随第四季度业绩公布的下一份指引,将显示管理层视第三季度为拐点还是时点性波动。
常见问题
Stratasys何时发布2026年第三季度财报?
Stratasys于2026年11月12日(星期四)美股开盘前发布了2026年第三季度业绩,并于同日美东时间上午8:30召开电话会议。
Stratasys恢复营收增长了吗?
就本季度而言,是的。2026年第三季度营收为1.426亿美元,较1.37亿美元增长4.1%。这是至少自2023年以来首个出现实质性同比增长的季度。前九个月营收仅增长0.4%。
Stratasys为何下调2026年业绩指引?
公司将全年营收指引从5.65亿至5.75亿美元下调至5.56亿至5.61亿美元。公司表示,这一调整反映了更长的销售周期,以及规模更大、以量产为导向的订单在时点上更大的不确定性。
Markforged收购怎么样了?
Stratasys与Nano Dimension于2026年11月11日协商一致终止了这笔4250万美元的交易。Nano Dimension表示,取得监管批准所需的时间将远长于预期,成本也会更高。
Stratasys盈利吗?
按调整后口径,勉强盈利。2026年第三季度Non-GAAP净利润为350万美元,调整后EBITDA为800万美元。按GAAP口径,公司本季度亏损1020万美元,前九个月亏损5090万美元。
SSYS股价为何在财报后下跌?
11月12日,该股收跌11.2%,报5.81美元。这份公告在4.1%增长之外,同时给出了下调的全年指引、耗材收入下滑,以及远低于旧区间要求的隐含第四季度营收。Markforged交易终止也于同日在监管文件中披露。
Stratasys下一次财报日期是什么时候?
Stratasys尚未公布。其最近两次第四季度财报均在3月5日发布,分别为2025年和2026年。
结论:增长回归了一个季度,复苏尚未得到证实
SSYS能恢复增长吗?2026年第三季度做到了。但这次增长依赖的是打印机订单而非经常性材料收入,而且同一份公告还下调了全年业绩指引。
本页最有用的一行是隐含的第四季度数据。按旧区间,第四季度需要增长9%至16%;按新区间,只需增长2%至6%。这是更现实的门槛,但也意味着2026年营收将与2025年相差约2%以内。
下一份财报将显示第三季度是否是趋势的开端。这需要系统和耗材双双增长、应收账款下降,以及下半年现金流保持为正。没有了Markforged交易,公司必须依靠自身业务实现这一目标。
想了解同样的季度分析方法在本季其他公司身上的表现,可参阅我们关于Caterpillar第三季度积压订单与股价反应和Tetra Tech季度财报的参考页面。
本文为研究与分析,不构成投资建议,也不构成买入或卖出任何证券的推荐。
延伸阅读
- Airbnb财报逐季数据:2026年第三季度业绩与ABNB股价
- 康菲石油财报逐季数据:2026年Q3财报业绩与每股收益一览
- 麦当劳财报逐季数据:2026年Q3财报业绩与可比销售额一览
- 卡特彼勒股票为什么下跌?2026年Q3财报与积压订单解读
- Tetra Tech逐季财报:2026财年Q4前瞻与TTEK股价
- D-Wave 2026Q3财报:营收超预期,每股亏损逊于预期
- CEG 2026年Q3财报:EPS 5.06美元远超预期
- IEEPA关税退款追踪:78家公司拿回多少钱、如何推高每股收益
参考资料
- Stratasys:2026年第三季度业绩公告(Form 6-K,附件99.1)
- Stratasys:2026年第三季度投资者演示材料(Form 6-K,附件99.2)
- Stratasys:2026年第三季度经营与财务回顾(Form 6-K)
- Stratasys:2026年第三季度简明合并财务报表(Form 6-K)
- Stratasys:2026年第二季度业绩公告
- Stratasys:2026年第二季度投资者演示材料
- Stratasys:2026年第二季度经营与财务回顾
- Stratasys:2026年第二季度财务报表
- Stratasys:2026年第一季度业绩公告
- Stratasys:2025年第四季度及全年业绩公告
- Stratasys:2025年第三季度业绩公告
- Stratasys:2025年第二季度业绩公告
- Stratasys:2025年第一季度业绩公告
- Stratasys:2024年第三季度业绩公告
- Stratasys:2025年Form 20-F
- Nano Dimension:关于终止出售Markforged的Form 8-K,2026年11月
- Stratasys:收购Markforged协议,2026年5月27日
- Stratasys:2026年第三季度电话会议通知
- Stratasys:面向批量生产的新款F870打印机,Formnext 2026
- Nasdaq:SSYS历史行情
- SEC EDGAR:Stratasys提交文件


