 作者:Muke
Constellation Energy 2026年第三季度业绩参考:逐季业绩、业绩指引测算与CEG股价反应
Constellation Energy于11月9日(周一)美股开盘前公布2026年第三季度业绩:调整后营运每股收益5.06美元,比Zacks一致预期3.90美元高出29.7%,较上年同期的3.04美元增长66%。GAAP净利润为每股5.19美元,营收95.5亿美元,一致预期为87.2亿美元。公司今年第二次上调全年指引中值,并将区间收窄至12.50–12.80美元。CEG收于276.09美元,较249.95美元上涨10.5%,同日标普500 ETF(SPY)上涨2.4%。
本页是Constellation Energy的财报参考资料,最初作为财报前瞻撰写,现已改为业绩页面。我们把公司披露的十一个季度业绩汇总在一张表里,将2026年第三季度业绩与一致预期以及财报前列出的指引测算逐一对照,并列出自2022年从Exelon分拆以来、CEG股价在全部19次季报后的表现。核心问题与初稿提出的一致:Calpine、核电机组以及不断增加的AI电力合同,能否支撑2026年的全年展望?第三季度财报回答了其中的近期部分:公司如今的指引为12.50至12.80美元,高于8月给出的11.50至12.50美元区间的上限。
更新于2026年11月9日(美国太平洋时间)收盘后,加入Constellation 2026年第三季度业绩和11月9日收盘价。本文于11月8日首发,当时为财报前瞻。2026年第三季度数据来自公司11月9日的财报新闻稿(8-K表格,附件99.1)、财报演示材料(附件99.2)和2026年第三季度10-Q季报。财报前的资料来源:Constellation的8-K表格财报新闻稿与投资者演示材料、2025年10-K年报和2026年第二季度10-Q季报(均来自SEC EDGAR)、公司新闻稿、PJM发布的资料、Zacks与Earnings Whispers注明日期的预测,以及Polygon.io的每日收盘价(已与Cboe交叉核对);11月9日收盘价已与Yahoo Finance交叉核对。文中的公司披露数据、市场预测和我们自己的计算均已分别标注。
Constellation Energy 2026年第三季度业绩一览
| 项目 | 2026年第三季度 | 2025年第三季度 | 变动 |
|---|---|---|---|
| 调整后(非GAAP)营运EPS | 5.06美元 | 3.04美元 | +66.4% |
| GAAP稀释每股净利润 | 5.19美元 | 2.97美元 | +74.7% |
| 营业收入 | 9,550百万美元 | 6,570百万美元 | +45.4% |
| 归属于普通股股东的净利润 | 1,835百万美元 | 930百万美元 | +97.3% |
| 调整后营运利润 | 1,792百万美元 | 952百万美元 | +88.2% |
| 平均稀释股数 | 3.54亿股 | 3.13亿股 | +13.1% |
| 净利息支出 | 217百万美元 | 134百万美元 | +83百万美元 |
| 核电发电量 | 46,677 GWh | 46,477 GWh | +0.4% |
| 核电容量因子(不含Salem和STP) | 97.2% | 96.8% | +0.4个百分点 |
| 2026年全年调整后EPS指引 | 12.50–12.80美元 | 财报前为11.50–12.50美元 | 中值12.65美元,此前为12.00美元 |
资料来源:Constellation 2026年第三季度财报新闻稿(8-K表格,附件99.1)和财报演示材料(附件99.2),2026年11月9日。变动百分比为我们的计算。
公司将调整后利润增长主要归因于“有利的市场和投资组合条件以及Calpine的加入,部分被不利的利息和核电PTC组合所抵消”。演示材料列出的驱动因素为Calpine的贡献、强劲的商业表现和更高的容量收入,部分被核电生产税收抵免(PTC)收入减少所抵消。
实际业绩与预期对比
| 指标 | 财报前预期 | 实际 | 结论 |
|---|---|---|---|
| 调整后营运EPS | 3.90美元(Zacks一致预期,11月5日;Earnings Whispers同为3.90美元) | 5.06美元 | 超出29.7% |
| 营收 | 87.2亿美元(Zacks一致预期,11月5日) | 95.5亿美元 | 超出9.5% |
| 2026年全年指引 | 11.50–12.50美元;一致预期11.72美元 | 收窄至12.50–12.80美元 | 新区间下限等于原区间上限 |
| 核电容量因子 | 以2025年第三季度的96.8%为参照 | 97.2% | 高于参照 |
| 利息支出 | 2025年第三季度为1.34亿美元 | 2.17亿美元 | 上升,与承接Calpine债务后的预期一致 |
超预期幅度为我们的计算。营收预期与公司披露的营业收入口径可能不完全一致。
本页赖以撰写的财报前快照保留如下,以供存档。
财报前:市场预期什么
| 项目 | 数据 | 来源及日期 |
|---|---|---|
| 财报日期 | 2026年11月9日(周一),美股开盘前 | Zacks(11月5日);Earnings Whispers(11月2日) |
| 调整后营运EPS一致预期 | 3.90美元,2025年第三季度为3.04美元(+28.3%) | Zacks一致预期,11月5日;Earnings Whispers同为3.90美元 |
| 营收一致预期 | 87.2亿美元,上年同期65.7亿美元(+32.7%) | Zacks一致预期,11月5日 |
| 2026年全年指引 | 调整后营运EPS 11.50–12.50美元 | 8月6日由11.00–12.00美元上调 |
| 2026年全年一致预期 | 11.72美元,位于指引区间下半部 | Earnings Whispers,11月2日 |
| 2026年上半年调整后EPS | 5.29美元(2.74 + 2.55美元) | 2026年第一、二季度财报 |
| Zacks盈利历史 | 过去4个季度中3次超预期,平均超预期幅度4.19% | Zacks,11月5日 |
| Zacks Earnings ESP与评级 | −0.43%;Zacks Rank #3(持有) | Zacks,11月5日 |
| CEG最新收盘价 | 249.95美元(2026年11月6日),当日+4.3% | Cboe官方收盘价 |
| CEG 2026年表现 | 年初至今−29.2%;标普500 ETF(SPY)+7.8% | Polygon.io,Cboe |
分析师预测是第三方在特定时点的快照,并非公司指引。Constellation不公布季度EPS目标。本文初稿曾将3.90美元归于MarketBeat,并引用了另一个92.3亿美元的营收数字;由于无法访问该页面,我们已将其删除。Zacks和Earnings Whispers均显示3.90美元和87.2亿美元。
公司不提供逐季指引。因此当时最重要的基准是全年指引区间,以及第三季度之后这一区间还剩下多少空间。结果显示,仅第三季度就贡献了新指引中值的40%。
Constellation Energy逐季业绩:2024年第一季度至2026年第三季度
| 季度 | 营收 | GAAP净利润 | GAAP稀释每股收益 | 调整后营运EPS(非GAAP) | 稀释股数 |
|---|---|---|---|---|---|
| 2024年第一季度 | 6,161百万美元 | 883百万美元 | 2.78美元 | 1.82美元 | 3.18亿股 |
| 2024年第二季度 | 5,475百万美元 | 814百万美元 | 2.58美元 | 1.68美元 | 3.16亿股 |
| 2024年第三季度 | 6,550百万美元 | 1,200百万美元 | 3.82美元 | 2.74美元 | 3.14亿股 |
| 2024年第四季度 | 5,382百万美元 | 852百万美元 | 2.71美元 | 2.44美元 | — |
| 2025年第一季度 | 6,788百万美元 | 118百万美元 | 0.38美元 | 2.14美元 | 3.14亿股 |
| 2025年第二季度 | 6,101百万美元 | 839百万美元 | 2.67美元 | 1.91美元 | 3.14亿股 |
| 2025年第三季度 | 6,570百万美元 | 930百万美元 | 2.97美元 | 3.04美元 | 3.13亿股 |
| 2025年第四季度 | 6,074百万美元 | 432百万美元 | 1.38美元 | 2.30美元 | — |
| 2026年第一季度 | 11,122百万美元 | 1,590百万美元 | 4.49美元 | 2.74美元 | 3.54亿股 |
| 2026年第二季度 | 7,504百万美元 | 513百万美元 | 1.42美元 | 2.55美元 | 3.60亿股 |
| 2026年第三季度 | 9,550百万美元 | 1,835百万美元 | 5.19美元 | 5.06美元 | 3.54亿股 |
资料来源:调整后营运EPS与GAAP EPS取自Constellation 8-K财报新闻稿(附件99.1);营收、净利润和稀释股数取自公司XBRL申报文件(10-Q与10-K)。第四季度营收和净利润为我们的计算(全年减去前九个月)。2026年第三季度数据取自2026年11月9日的财报新闻稿;此前Zacks一致预期为调整后EPS 3.90美元、营收8,720百万美元。净利润为归属于普通股股东的净利润。
GAAP利润的波动远大于调整后数据。Constellation的调节项目中剔除了经济套期保值的未实现损益等项目,单季影响可超过每股1美元。2025年第一季度GAAP EPS为0.38美元,调整后EPS为2.14美元;2026年第一季度则分别为4.49美元和2.74美元。正因如此,市场对该股的几乎所有研究(包括一致预期)都以调整后营运EPS为基础。
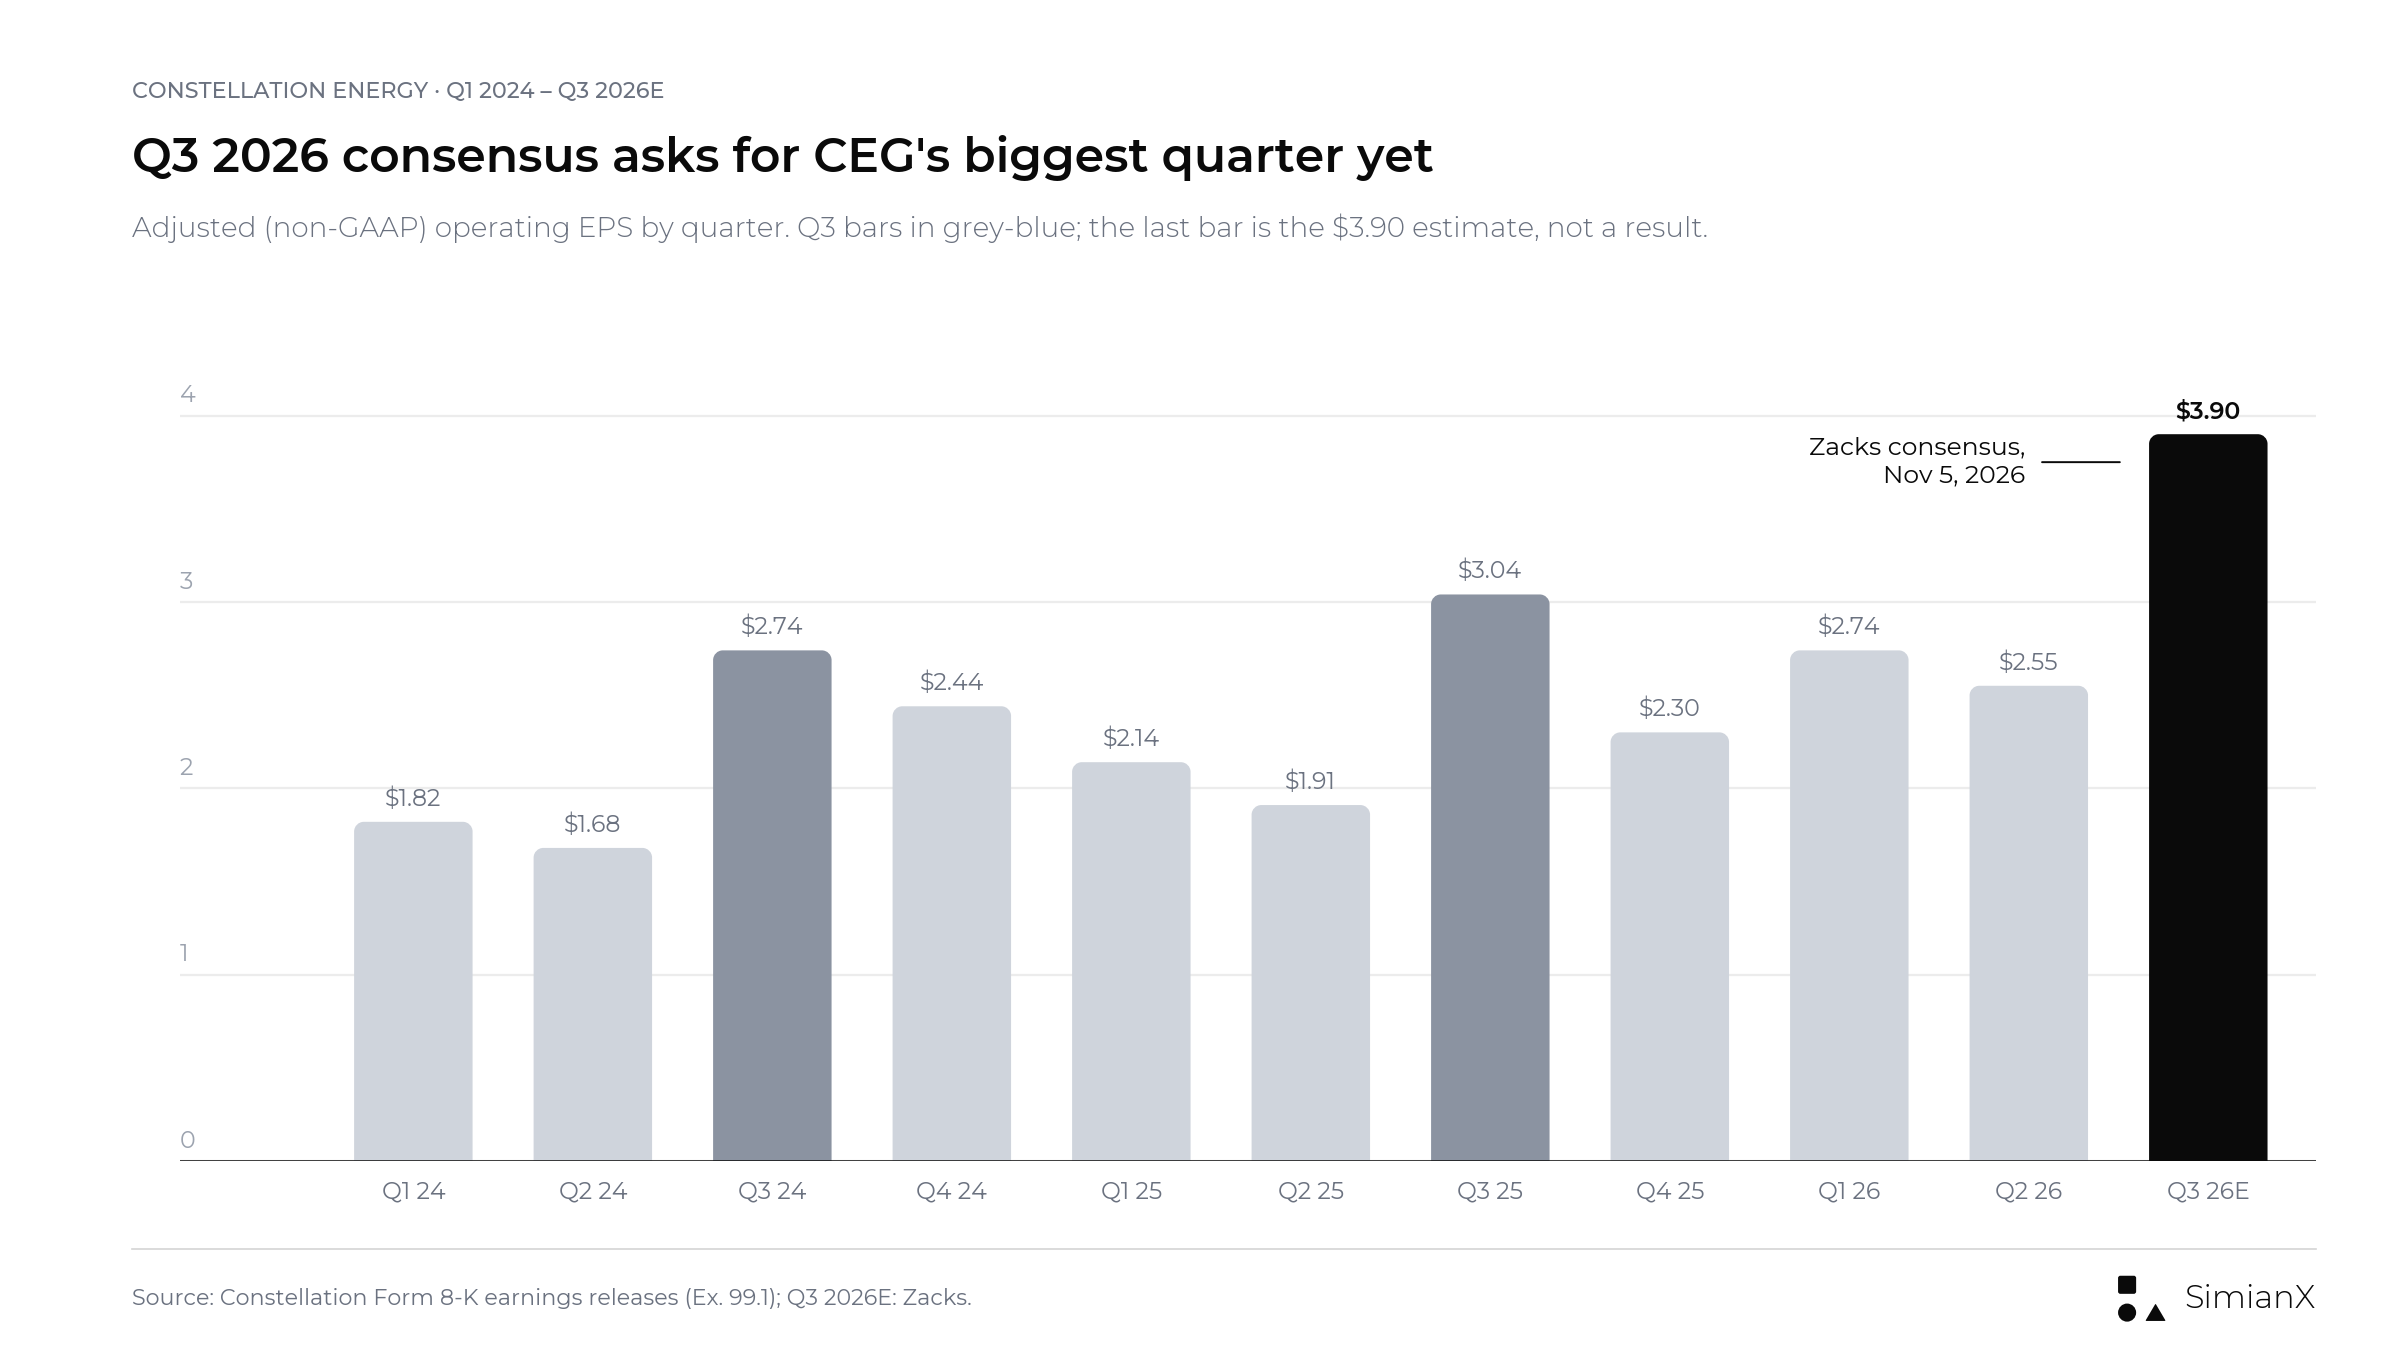
过去两年,第三季度都是Constellation盈利最高的季度。此图绘制于财报发布前,因此最后一根柱为Zacks一致预期3.90美元。实际公布的5.06美元见下图。
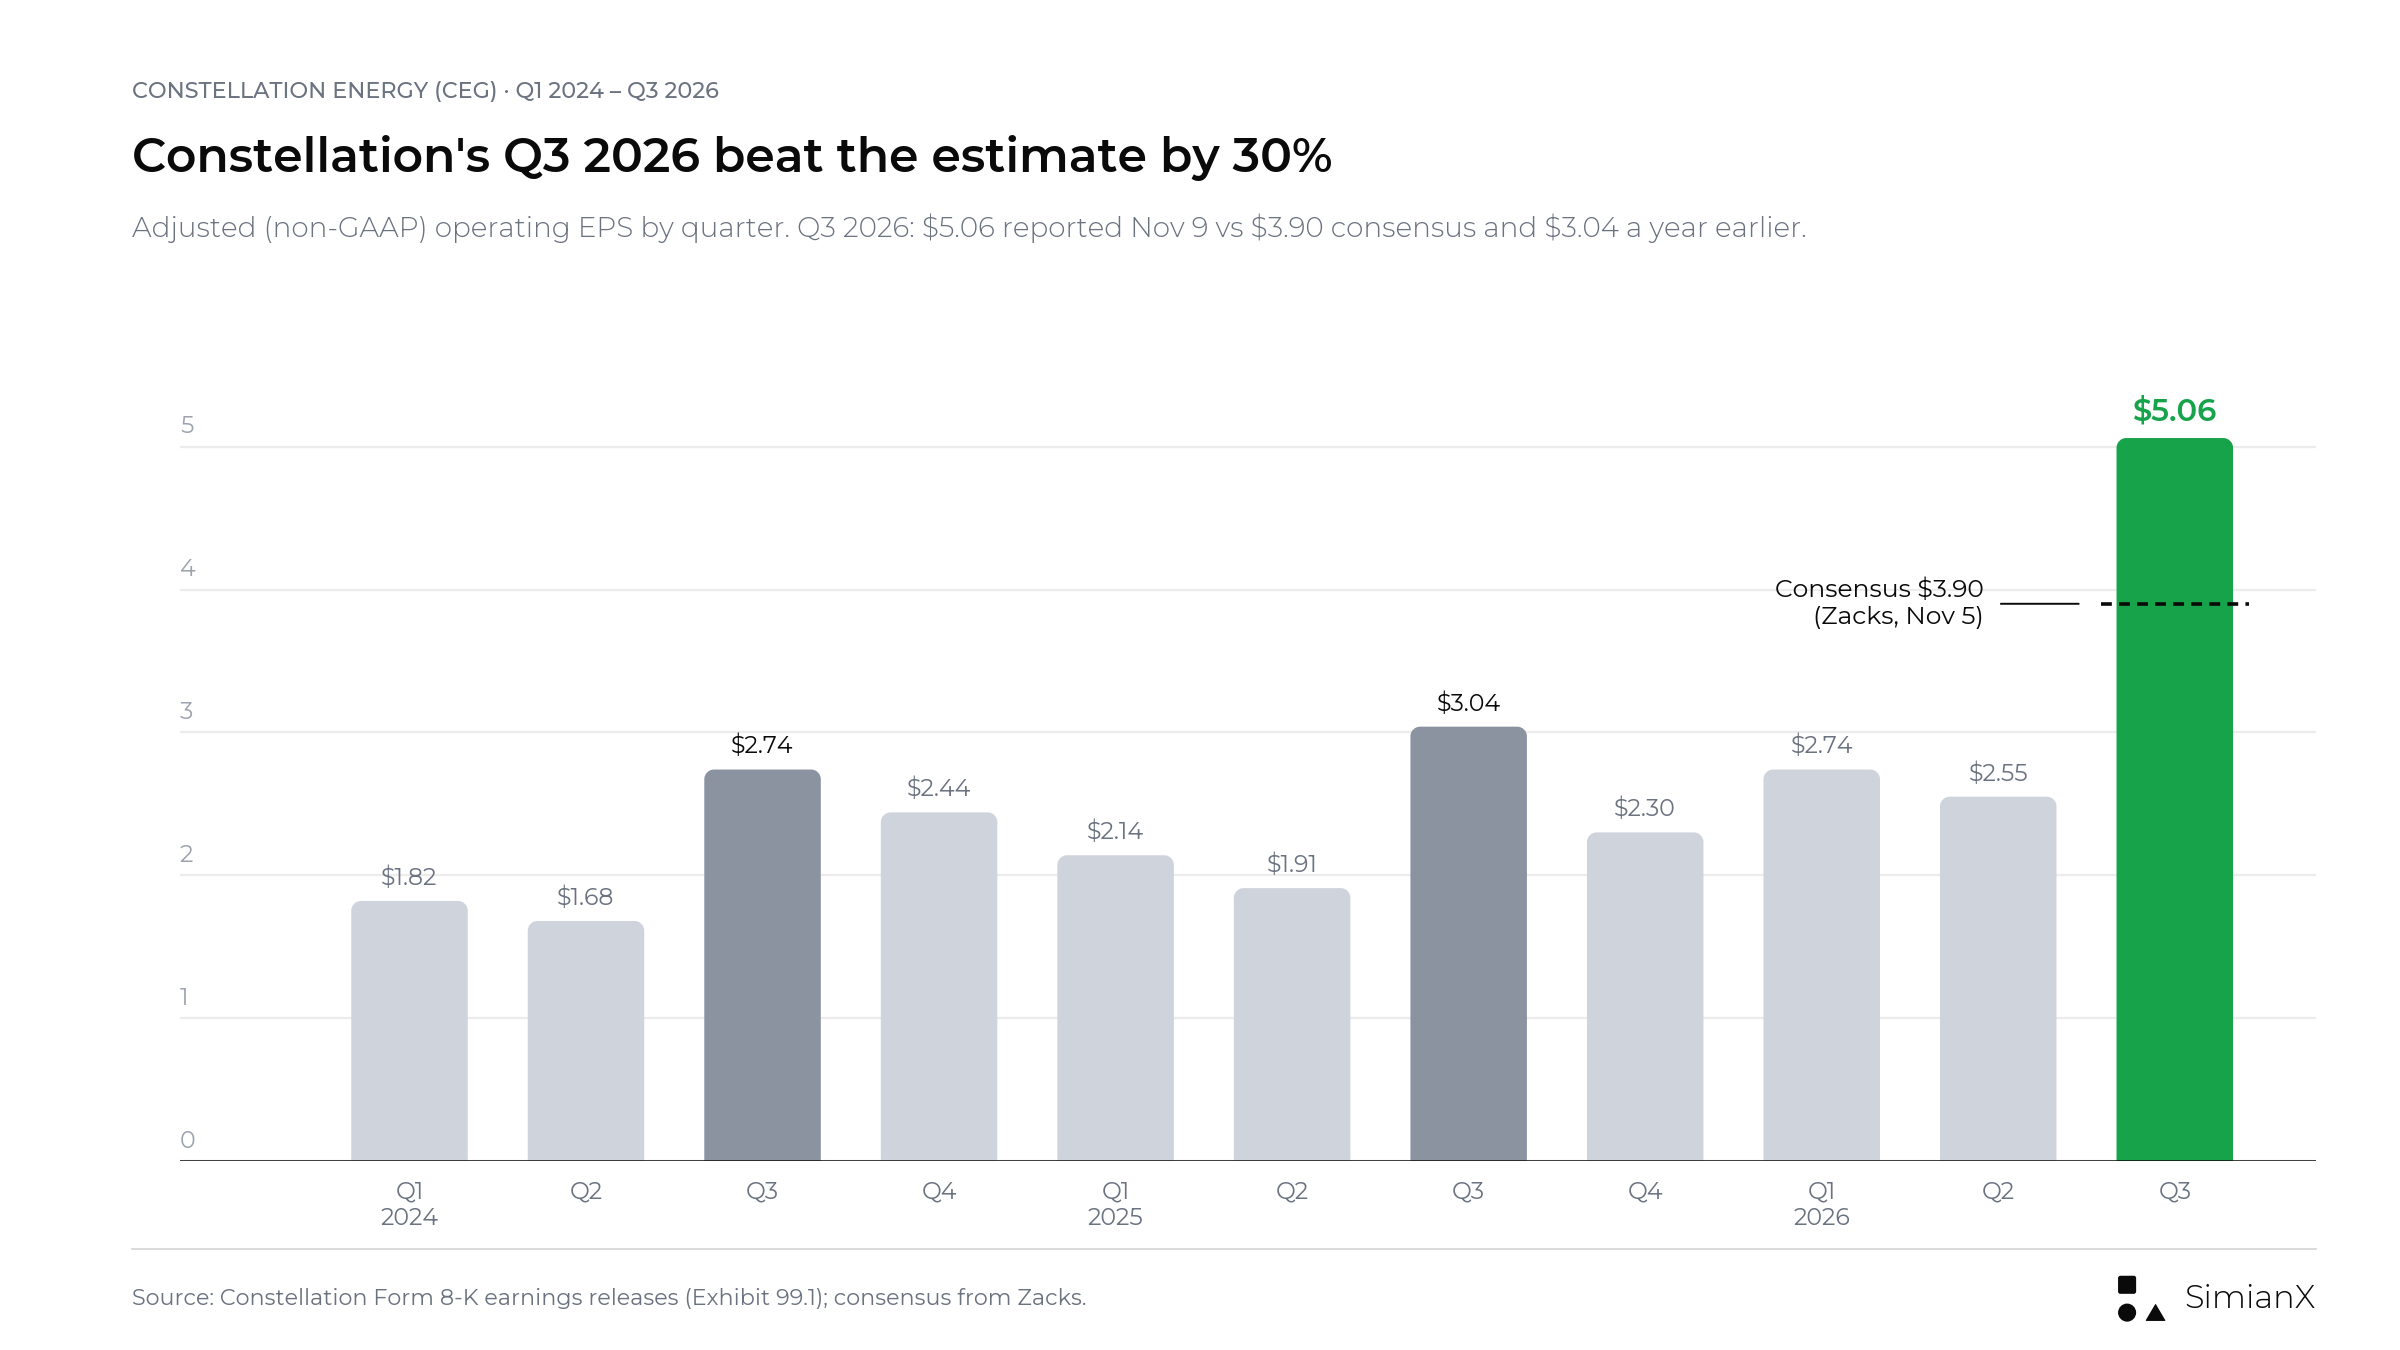
2026年第三季度调整后EPS实际为5.06美元,比3.90美元的一致预期高出1.16美元,是2022年分拆以来盈利最高的单季。
表中有两点值得注意。第一是Calpine带来的2026年跃升:第一季度营收大增63.8%至111亿美元,稀释股数从3.14亿股增至3.54亿股,主要是因为向Calpine原股东发行了5,000万股新股。第二是在股本稀释之后,调整后EPS仍然强劲增长:第一季度+28.0%,第二季度+33.5%。3.90美元的预期曾意味着第三季度增长28.3%,与前两个季度相当。实际公布的5.06美元同比增长66.4%,而平均稀释股数比上年同期多出13%。
第三季度是季节性高峰,而2026年远超常态
夏季用电需求使第三季度成为Constellation利润最高的季度。由此再看3.90美元的预期:
| 年份 | 第三季度调整后EPS | 全年调整后EPS | 第三季度占全年比重 |
|---|---|---|---|
| 2024 | 2.74美元 | 8.67美元 | 31.6% |
| 2025 | 3.04美元 | 9.39美元 | 32.4% |
| 2026E(预期) | 3.90美元(一致预期) | 12.00美元(指引中值) | 32.5% |
| 2026E(预期) | 3.90美元(一致预期) | 11.72美元(一致预期) | 33.3% |
| 2026(第三季度实际,新指引) | 5.06美元 | 12.65美元(新指引中值) | 40.0% |
资料来源:公司财报;2026年数据为我们根据Zacks和Earnings Whispers预测及指引中值计算。
按指引中值计算,3.90美元占全年的比重与2024年、2025年相同。这一预期在金额上是历史新高,但从结构上看只是一个寻常的第三季度。若以较低的全年一致预期11.72美元计算,第三季度占全年的比重会略高一些,换句话说,分析师当时预计第四季度会相对疲软。实际公布的5.06美元占新指引中值12.65美元的40.0%,远高于过去两年的31.6%至32.4%。因此2026年第三季度是一个异常值,而非寻常的季节性高峰,这也是隐含的第四季度如今显得平淡的原因。
业绩指引测算:下半年需要交出什么
Constellation通常在年初设定全年区间,并习惯在第三季度财报中调整。2024年和2025年,最终业绩都落在区间上半部或更高。
| 年份 | 初始区间 | 年内调整 | 最终调整后EPS | 实际与区间对比 |
|---|---|---|---|---|
| 2024 | 7.23–8.03美元(2024年2月27日) | 上调至7.60–8.40美元(8月6日);上调中值并收窄至8.00–8.40美元(11月4日,第三季度财报) | 8.67美元 | 高于区间上限 |
| 2025 | 8.90–9.60美元(2025年1月10日) | 2月、5月和8月重申;收窄至9.05–9.45美元(11月7日,第三季度财报) | 9.39美元 | 区间上半部 |
| 2026 | 11.00–12.00美元(2026年3月31日) | 5月11日确认;上调至11.50–12.50美元(8月6日);上调中值并收窄至12.50–12.80美元(11月9日,第三季度财报) | — | 第四季度待公布;新区间高于8月区间 |
资料来源:Constellation以8-K表格提交的财报新闻稿和投资者演示材料(2024年初始区间取自2024年2月27日的演示材料;2026年初始区间取自2026年3月31日的《业务与盈利展望》)。
财报发布前,2026年的账是这样算的。上半年调整后EPS为5.29美元,因此指引意味着下半年需达到6.21至7.21美元,中值为6.71美元。如果第三季度恰好达到3.90美元的一致预期,第四季度需要交出:
| 全年结果 | 隐含2026年第四季度调整后EPS(假设第三季度 = 3.90美元) | 对比2025年第四季度(2.30美元) |
|---|---|---|
| 区间下限,11.50美元 | 2.31美元 | 持平 |
| 一致预期,11.72美元 | 2.53美元 | +10% |
| 区间中值,12.00美元 | 2.81美元 | +22% |
| 区间上限,12.50美元 | 3.31美元 | +44% |
我们的计算。由于各季度平均股数不同(第一季度3.54亿股,第二季度3.60亿股,全年假设3.57亿股),季度每股数据相加并不完全等于全年数据,因此隐含的第四季度数值仅供参考。
这就是为什么全年区间才是11月9日的真正考验。过去两年,Constellation都在第三季度财报中收窄了指引区间,今年再次如此。新的12.50至12.80美元区间中值为12.65美元,高于本页设定为利好门槛的12.00美元中值。公司表示,上调指引源于在波动市场中的商业表现超预期,部分被与之相关的更高运营维护(O&M)费用所抵消。
财报发布后,前九个月调整后EPS为10.35美元(2.74 + 2.55 + 5.06美元),测算结果随之反转:
| 全年结果(新区间) | 隐含2026年第四季度调整后EPS | 对比2025年第四季度(2.30美元) |
|---|---|---|
| 区间下限,12.50美元 | 2.15美元 | −7% |
| 区间中值,12.65美元 | 2.30美元 | 持平 |
| 区间上限,12.80美元 | 2.45美元 | +7% |
我们的计算,注意事项同上:季度每股数据相加并不完全等于全年数据。新指引假设全年平均稀释股数为3.56亿股。
因此,上调后的指引只要求第四季度大致与去年持平,而非表现强劲。2026年的大部分上行空间已在第三季度兑现。
2026年第二季度演示材料也透露了股数方面的线索。上调后的指引假设平均稀释股数为3.57亿股,低于3月最初指引中的3.61亿股;截至8月财报时,公司2026年已回购约22亿美元股票。主要依靠股数减少实现的超预期,含金量不如来自经营的超预期,调节表会显示是哪一种。第三季度平均稀释股数为3.54亿股,新指引假设全年为3.56亿股,因此这次超预期来自利润本身,而非股数骤降。
核电发电量:2025年第三季度基数很高
长期合同的价值取决于背后的电厂,而2026年上半年的机组可用率低于2025年。
| 季度 | 核电发电量,2024年 | 2025年 | 2026年 | 容量因子,2024年 | 2025年 | 2026年 |
|---|---|---|---|---|---|---|
| 第一季度 | 45,391 GWh | 45,582 GWh | 44,666 GWh | 93.3% | 94.1% | 92.3% |
| 第二季度 | 45,314 GWh | 45,170 GWh | 44,160 GWh | 95.4% | 94.8% | 93.0% |
| 第三季度 | 45,510 GWh | 46,477 GWh | 46,677 GWh | 95.0% | 96.8% | 97.2% |
资料来源:Constellation季度财报。发电量包含Constellation在Salem和South Texas Project(STP)电站中所持份额的发电量;容量因子则不含Salem和STP,因此两项指标覆盖的电厂范围不同,不应合并使用。
2025年第三季度是表中核电表现最强的季度。机组容量因子达96.8%,计划内换料停机仅23天,非换料停机5天。相比之下,2026年第二季度计划内换料停机达86天,上年同期为41天,管理层在2026年第一、二季度均将“不利的核电停机”列为拖累利润的因素。2026年第三季度若能达到96.8%本已是不错的结果,而实际表现更好:容量因子97.2%,发电量46,677 GWh,计划内换料停机20天,非换料停机6天。本季度核电可用率没有拖累业绩,不过前九个月的换料停机天数(205天,上年同期152天)仍高于2025年。收购Calpine后,Constellation还会披露天然气、燃油和抽水蓄能机组的等效强迫停运率(EFOF),2026年第三季度为5.9%。
Calpine改变了同比增长的含义
Constellation于2026年1月7日完成对Calpine的收购。根据2025年10-K年报,收购价约为220亿美元,以5,000万股新发行股票加约45亿美元现金支付,Constellation还承接了Calpine约126亿美元的债务。在完成监管要求的资产剥离后,Calpine为公司增加了约23 GW装机,涵盖72项天然气、地热、储能电池和太阳能资产,另有一个年供电负荷约62 TWh的零售平台。
因此,与2025年的对比并不是同一业务的对比。财报发布前,仍有一项监管要求的资产出售尚未完成:2026年8月,Constellation同意以8.6亿美元将位于ERCOT的606 MW Brazos Valley Energy Center出售给LS Power,交易须获DOJ批准,预计2026年底前完成。正如3月展望所述,即将出售资产的利润已计入2026年指引。
2026年第三季度10-Q季报更新了这一情况。Brazos Valley的出售已于2026年10月完成,交易对价为8.6亿美元(未计交割调整),Constellation预计将在第四季度确认约2.5亿美元的出售收益。另一笔交易——以50亿美元向LS Power出售位于特拉华州和宾夕法尼亚州的五项PJM发电资产(约4.4 GW,以天然气为主)——仍预计于2026年底前完成,尚需获得监管批准。同一季度,Constellation同意以7.15亿美元从Shell Energy North America收购位于ISO New England的609 MW燃气联合循环电厂Rhode Island State Energy Center,交易尚需监管批准。
第三季度Calpine机组发电38,387 GWh,税后7,300万美元(每股0.20美元)的Calpine合并与整合成本已从调整后利润中剔除。新闻稿将Calpine的贡献列为调整后EPS增长的主要驱动因素之一,但没有单独披露Calpine的利润数字。
| 增长构成 | 向管理层提出的问题 | 为何重要 |
|---|---|---|
| 收购业务 | 在可比口径下,Calpine贡献了多少? | 区分收购带来的规模扩张与内生改善 |
| 原有业务 | 原有机组表现如何? | 检验内生盈利能力 |
| 整合 | 哪些协同效益已经实现,而非仍停留在预测? | 区分执行成果与预期 |
| 融资 | 这部分贡献伴随多少利息成本? | 将经营收益与每股收益联系起来 |
| 资产剥离 | Brazos Valley交易是否已完成,2027年会减少哪些贡献? | 避免高估未来贡献 |
本表为分析框架,并非公司指引。
融资是目前最明确的成本。2026年第二季度利息支出为2.83亿美元,上年同期为1.18亿美元,单季增加1.65亿美元。非流动长期债务从2025年底的72.5亿美元增至2026年6月30日的191.1亿美元。2026年第三季度净利息支出为2.17亿美元,上年同期为1.34亿美元;截至9月30日,长期债务为190.4亿美元,另有39.9亿美元短期借款。
AI电力合同:签了什么,何时开始贡献
Constellation与科技公司的协议支撑了需求逻辑,但这些交易类型不同、起始时间也不同。初稿列出了其中四项,另有两项公司公告对时间线也很重要:
| 交易对手及公告日期 | 签署内容 | 何时开始贡献 |
|---|---|---|
| Microsoft(微软),2024年9月20日 | 20年期PPA(购电协议),支持三哩岛(Three Mile Island)1号机组以Crane Clean Energy Center之名重启,约835 MW | 公司预计Crane于2027年具备投运条件 |
| Meta,2025年6月3日 | 20年期PPA,购买Clinton Clean Energy Center全部发电量(1,121 MW),另含30 MW增容 | 2027年6月开始供电 |
| Walmart及其他客户,2026年第二季度 | 约920 MW的15至20年期核电PPA,其中与Walmart签署的176 MW使Dresden得以增容30 MW | 合同于2029年至2032年间开始 |
| Amazon(亚马逊),2026年9月30日 | Calvert Cliffs 690 MW的20年期协议,其中包括190 MW增容;投资逾30亿美元 | 新增容量于2030年至2032年投运 |
| Google(谷歌),2026年10月6日 | 20年期PPA,购买11台机组增容带来的890 MW新增容量;投资逾43亿美元;另有一份从现有PJM机组供电2,700 MW的15年期供电协议 | 首个增容项目预计2028年前投运 |
| 美国能源部(DOE),2026年10月27日 | 为部分电厂增容提供最高50亿美元的有条件贷款承诺;期限30年,利率为同期限美国国债加0.375% | 尚未最终确定;须签署贷款协议 |
| 首个Peak+客户(未披露名称),第三季度财报 | 20年期协议,由现有核电机组提供270 MW机组相关(unit-contingent)的电能、容量和环境属性 | 2028年开始 |
资料来源:Constellation新闻稿和财报;Amazon、Google及DOE承诺来自公司公告。Meta容量数据取自2025年6月3日的公告。
这些容量数字不能简单相加视为新增供给。Clinton的1,121 MW和Amazon合同的大部分属于以长期价格锁定的现有发电量。真正新增的兆瓦来自增容:Google 890 MW、Amazon 190 MW,Clinton和Dresden各30 MW。Constellation自己估计,Google和Amazon项目合计需投资逾70亿美元,对应约1,080 MW。
第三季度演示材料显示,已签约的增容项目共1,165 MW,项目成本约43亿美元,其中约30亿美元为2028年至2032年的新增增长性资本开支,另有13亿美元已计入2026–2027年资本开支指引。演示材料还举例说明,DOE贷款若最终敲定,每年可节省约4,000万美元税前成本。
这些合同都无法解释2026年第三季度的业绩。Amazon协议在季度最后一天公布,Google协议在季度结束后公布,Clinton对Meta的供电要到2027年6月才开始,新增的增容容量则从2028年起陆续投运。电话会议上真正有用的披露是成本和时间:逾70亿美元投资如何分期投入,DOE贷款若最终敲定能降低多少融资成本,以及2,700 MW的Google供电协议是否会在增容投运前就改变利润。
股价反应显示,市场对重磅交易的兴奋早已消退。10月6日Google协议公布当天,CEG盘中一度触及309.80美元,收盘上涨12.2%至300.40美元;到11月6日,股价已较当日收盘下跌16.8%。11月9日收盘价276.09美元仍比当日低8.1%。关于这些合同背后更广泛的核电与铀矿主题,可参阅2026年核能与铀矿股:如何押注AI数据中心电力紧缩行情。
Crane需要的是里程碑进展,而不是又一个需求故事
Microsoft协议为三哩岛1号机组的重启提供资金,该机组已更名为Crane Clean Energy Center。Constellation的项目页面显示,公司预计该电厂于2027年具备投运条件。目前已经扫清了几道障碍:
| 里程碑 | 状态 | 来源 |
|---|---|---|
| DOE贷款担保 | 已批准10亿美元 | 2025年第四季度财报(2026年2月24日) |
| 电网接入 | FERC批准从Eddystone 3号和4号机组转移容量并网权(Capacity Interconnection Rights) | 2026年第二季度财报 |
| 燃料 | NRC批准燃料许可证修订 | 2026年第二季度财报 |
| 恢复运行 | 预计2027年 | 公司项目页面 |
11月9日的问题在于进度和成本:2027年的时间表是否不变?还剩哪些审批?投资估算是否有变?一份重申时间表并附有具体进展的说明,比又一次笼统谈论可靠电力需求更有价值。第三季度财报新闻稿没有更新Crane的时间表;第三季度10-Q季报仍表示,重启须获得监管批准,包括NRC的安全与环境审查。
PJM支持电力稀缺论,但有限度
PJM是负责美国13个州和华盛顿特区的电网运营商,其容量拍卖决定了Constellation中大西洋和中西部电厂收入中很大一部分价格。2026年7月14日,PJM公布了2028/2029年度基础剩余拍卖(Base Residual Auction)结果:
| 指标 | 2028/2029年度拍卖 |
|---|---|
| 出清价格 | 325美元/MW-day,即FERC批准的上限,较上次拍卖的333.44美元下降2.5% |
| 相对可靠性要求的缺口 | 6,831 MW |
| 出清总价值 | 164亿美元 |
| 上次拍卖缺口(2027/2028年度) | 约6,500 MW |
资料来源:PJM Inside Lines,2026年7月14日。
电网吃紧并不意味着价格上行空间无限。价格触及上限,而这个上限低于去年。FERC于9月29日基本接受了PJM最初的可靠性兜底采购(Reliability Backstop Procurement)方案,但将其暂缓五个月;10月29日,PJM向FERC提交了修订方案。修订方案的投标窗口于2027年3月1日开启、3月28日关闭,寻求期限最长15年的资源,最高支付意愿为按兆瓦加权平均的555美元/MW-day。成本将由造成缺口的大型用电负荷承担,已通过双边合同覆盖的兆瓦数将从目标中扣除。
这只是拟议中的采购,并非Constellation已入账的收入。对CEG而言,问题很实际:哪些资产符合资格,多少容量已通过类似Google这样的双边协议锁定,以及哪些交付年度才是关键。用拍卖的标题价格乘以整个机组规模,得不出利润数字。不过,第三季度财报确实显示更高的市场价格正在传导:PJM容量参考价格在2026年第三季度为329.17美元/MW-day,上年同期为269.92美元;PJM West电能参考价格平均为69.97美元/MWh,上年同期为46.77美元。关于该地区更广泛的AI电力瓶颈,可参阅NextEra-Dominion合并:AI电力瓶颈110 GW。
现金流量表是调整后EPS的制衡
上半年的10-Q季报对增长故事给出了一个不那么乐观的视角。
| 指标(截至6月30日的六个月) | 2025年上半年 | 2026年上半年 |
|---|---|---|
| 净利润(合并口径,含少数股东权益) | 962百万美元 | 2,111百万美元 |
| 经营活动产生的现金流量净额 | 1,584百万美元 | 1,553百万美元 |
| 资本开支 | 1,573百万美元 | 2,521百万美元 |
| 经营现金流减资本开支(我们的计算) | +11百万美元 | −968百万美元 |
| 股票回购 | 400百万美元 | 1,971百万美元 |
| 收购(扣除取得的现金) | 0美元 | 2,537百万美元 |
| 期末现金及现金等价物 | 1,974百万美元 | 697百万美元 |
资料来源:Constellation Energy Corporation 2026年第二季度10-Q季报(XBRL)中的合并现金流量表和资产负债表,而非单独列示的Generation子公司报表。
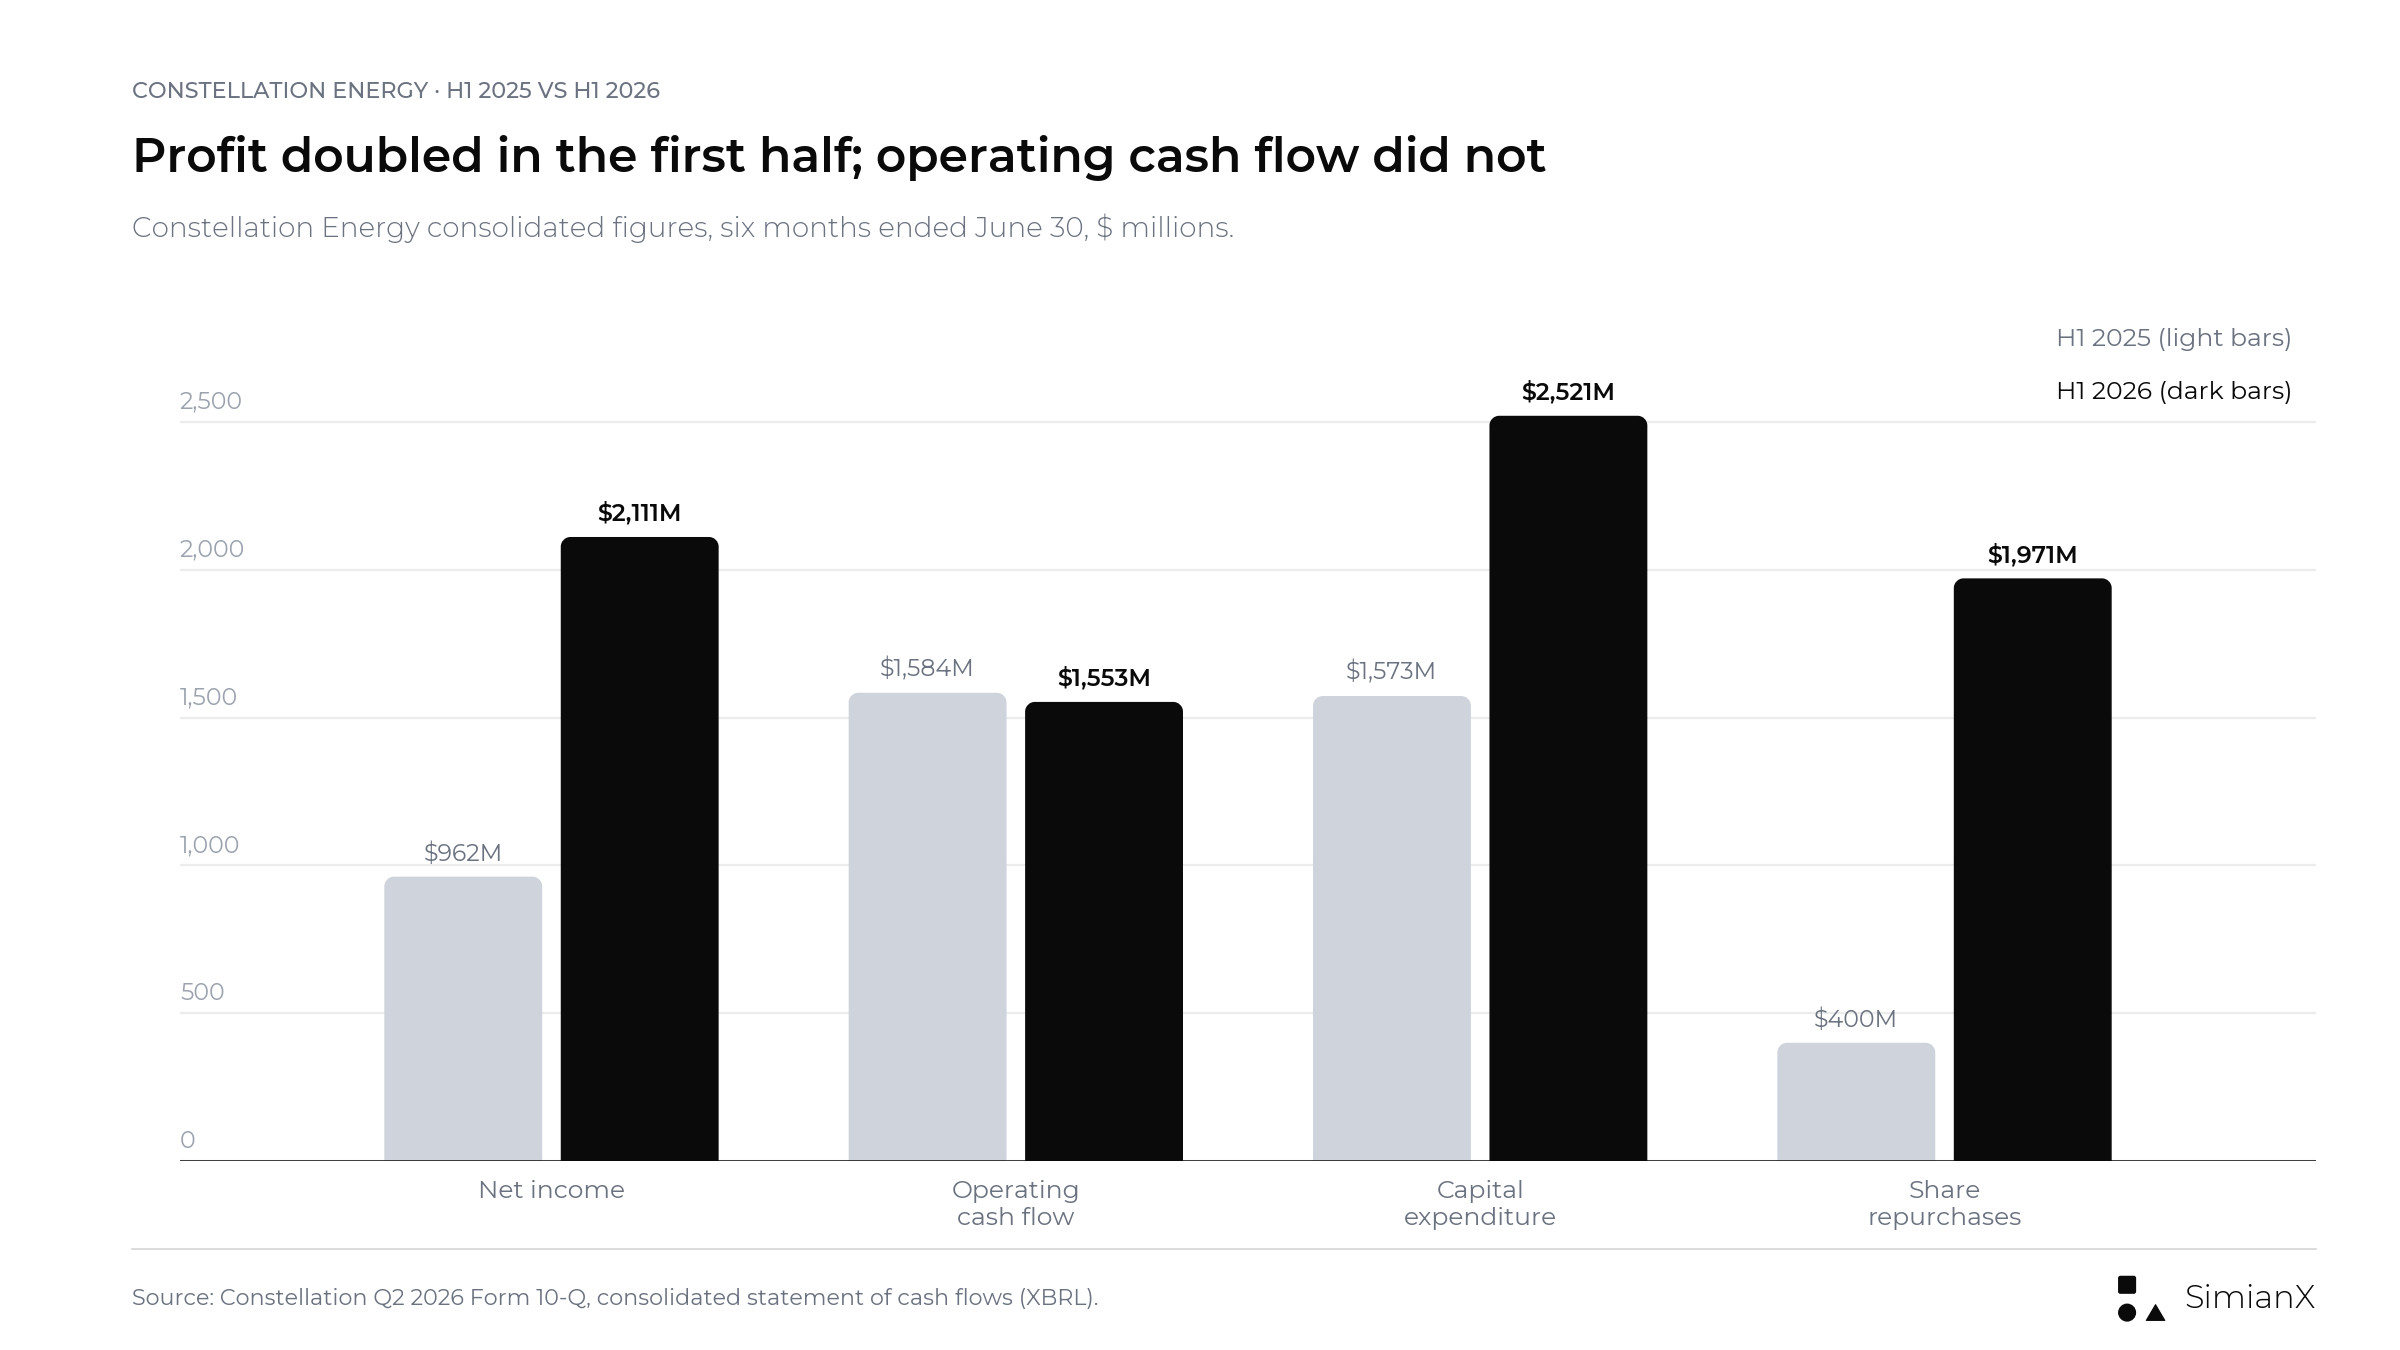
2026年上半年净利润增长一倍以上,经营现金流略有下降,资本开支和回购则双双大幅增加。
这并不能证明盈利质量差。营运资本、抵押品缴付和套期保值的时间安排都会让电力公司的经营现金流在季度间波动。但这确实意味着,更高的账面利润尚未转化为更多可用于投资和股东回报的现金。资本开支、约20亿美元的回购以及收购Calpine的现金支付集中在同一个半年,现金从2025年底的36.4亿美元降至6.97亿美元。
第三季度财报中的前九个月数据显示,第三季度填补了这一缺口的大部分:
| 指标(截至9月30日的九个月) | 2025年 | 2026年 |
|---|---|---|
| 经营活动产生的现金流量净额 | 3,432百万美元 | 4,979百万美元 |
| 资本开支 | 1,963百万美元 | 3,461百万美元 |
| 经营现金流减资本开支(我们的计算) | +1,469百万美元 | +1,518百万美元 |
| 股票回购 | 400百万美元 | 3,001百万美元 |
| 期末现金及现金等价物 | 4,091百万美元(含受限现金) | 603百万美元(含受限现金为1,009百万美元) |
资料来源:Constellation 2026年第三季度财报新闻稿中的合并现金流量表和资产负债表。第三季度单季数据由相减得出(我们的计算):经营现金流约34.3亿美元,资本开支约9.4亿美元,回购约10.3亿美元。
对于第三季度,需要关注的对账关系是经营现金流与资本开支、项目承诺、回购和利息之间的关系。本季度约34亿美元的经营现金流覆盖了资本开支和回购,但随着公司更多依赖短期借款,账面现金继续下降。公司自己的现金流指标可能有用,但其剔除项目应当透明可见。关于这些合同另一端的公司如何为电力建设筹资,可参阅AI资本开支2026:五大科技巨头烧掉96%的经营现金流。
回购应结合资金需求来评估
在3月31日的展望中,Constellation将可用回购授权总额提高至50亿美元,并设定2026年增长性资本开支为39亿美元。到第二季度演示材料发布时,公司年内已投入约22亿美元用于回购。
回购通过减少股数提升每股收益,这种好处是实实在在的。但必须与增容项目、Crane重启以及更高的利息负担一并权衡。电话会议上一个有用的回答应当给出现金用途的优先次序:
- 保持机组可靠运行。
- 为已签约项目提供资金。
- 维护资产负债表和信用评级。
- 向股东返还资本。
第三季度演示材料更新了数据:2026年迄今已回购约30亿美元、约1,100万股,剩余授权约20亿美元。演示材料还重申,2026年至2029年基础EPS(Base EPS,公司的非GAAP指标)年增长目标为20%以上。
财报前的CEG股价
| 指标 | 数值 |
|---|---|
| 收盘价,2026年11月6日 | 249.95美元 |
| 历史最高收盘价 | 403.95美元(2025年10月15日);目前低38.1% |
| 52周最低收盘价 | 236.50美元(2026年7月1日) |
| 第二季度财报以来(8月6日收盘261.10美元) | −4.3% |
| Google协议公布日,2026年10月6日 | +12.2%至300.40美元(盘中最高309.80美元) |
| 10月6日收盘以来 | −16.8% |
| 财报前一周 | 11月4日−6.7%,11月5日−2.5%,11月6日+4.3% |
资料来源:Polygon.io每日收盘价,已与Cboe官方收盘价交叉核对。
11月9日:CEG股价如何回应第三季度业绩
| 美股交易日 | CEG收盘价 | 当日涨跌 | SPY当日涨跌 |
|---|---|---|---|
| 2026年11月4日 | 245.72美元 | −6.7% | +1.7% |
| 2026年11月5日 | 239.65美元 | −2.5% | −4.4% |
| 2026年11月6日 | 249.95美元 | +4.3% | +0.3% |
| 2026年11月9日(财报日) | 276.09美元 | +10.5% | +2.4% |
资料来源:Polygon.io每日收盘价;11月9日收盘价已与Yahoo Finance交叉核对。涨跌幅为我们的计算。
根据上述价格计算:
- 财报日涨幅: 276.09美元 ÷ 249.95美元 − 1 = +10.5%,同期SPY为+2.4%。
- 盘中走势: CEG开盘报260.40美元(+4.2%),盘中最低跌至247.00美元,低于前一日收盘价,最高触及277.66美元,收盘接近当日高点。
- 相对第二季度财报日收盘价261.10美元(8月6日): +5.7%。
- 相对历史最高收盘价403.95美元(2025年10月15日): 仍低约31.7%。
- 年初至今: 较2025年底收盘价353.27美元下跌21.8%,同期SPY上涨10.4%。
整个独立发电商板块当天同步上涨:Vistra(VST)+7.3%,Talen Energy(TLN)+7.2%,NRG Energy(NRG)+10.3%。因此CEG的涨幅有一部分来自板块整体走强,并非完全是对财报的反应。
并非只有Constellation如此。2026年,整个独立发电商板块都跑输大盘:
下方年初至今表格编制于财报发布前,数据截至11月6日。
| 股票 | 2026年初至今(截至11月6日) |
|---|---|
| Constellation Energy(CEG) | −29.2% |
| Vistra(VST) | −22.6% |
| Talen Energy(TLN) | −9.7% |
| NRG Energy(NRG) | −44.6% |
| 标普500 ETF(SPY) | +7.8% |
资料来源:Polygon.io每日收盘价,2025年12月31日至2026年11月6日;我们的计算。
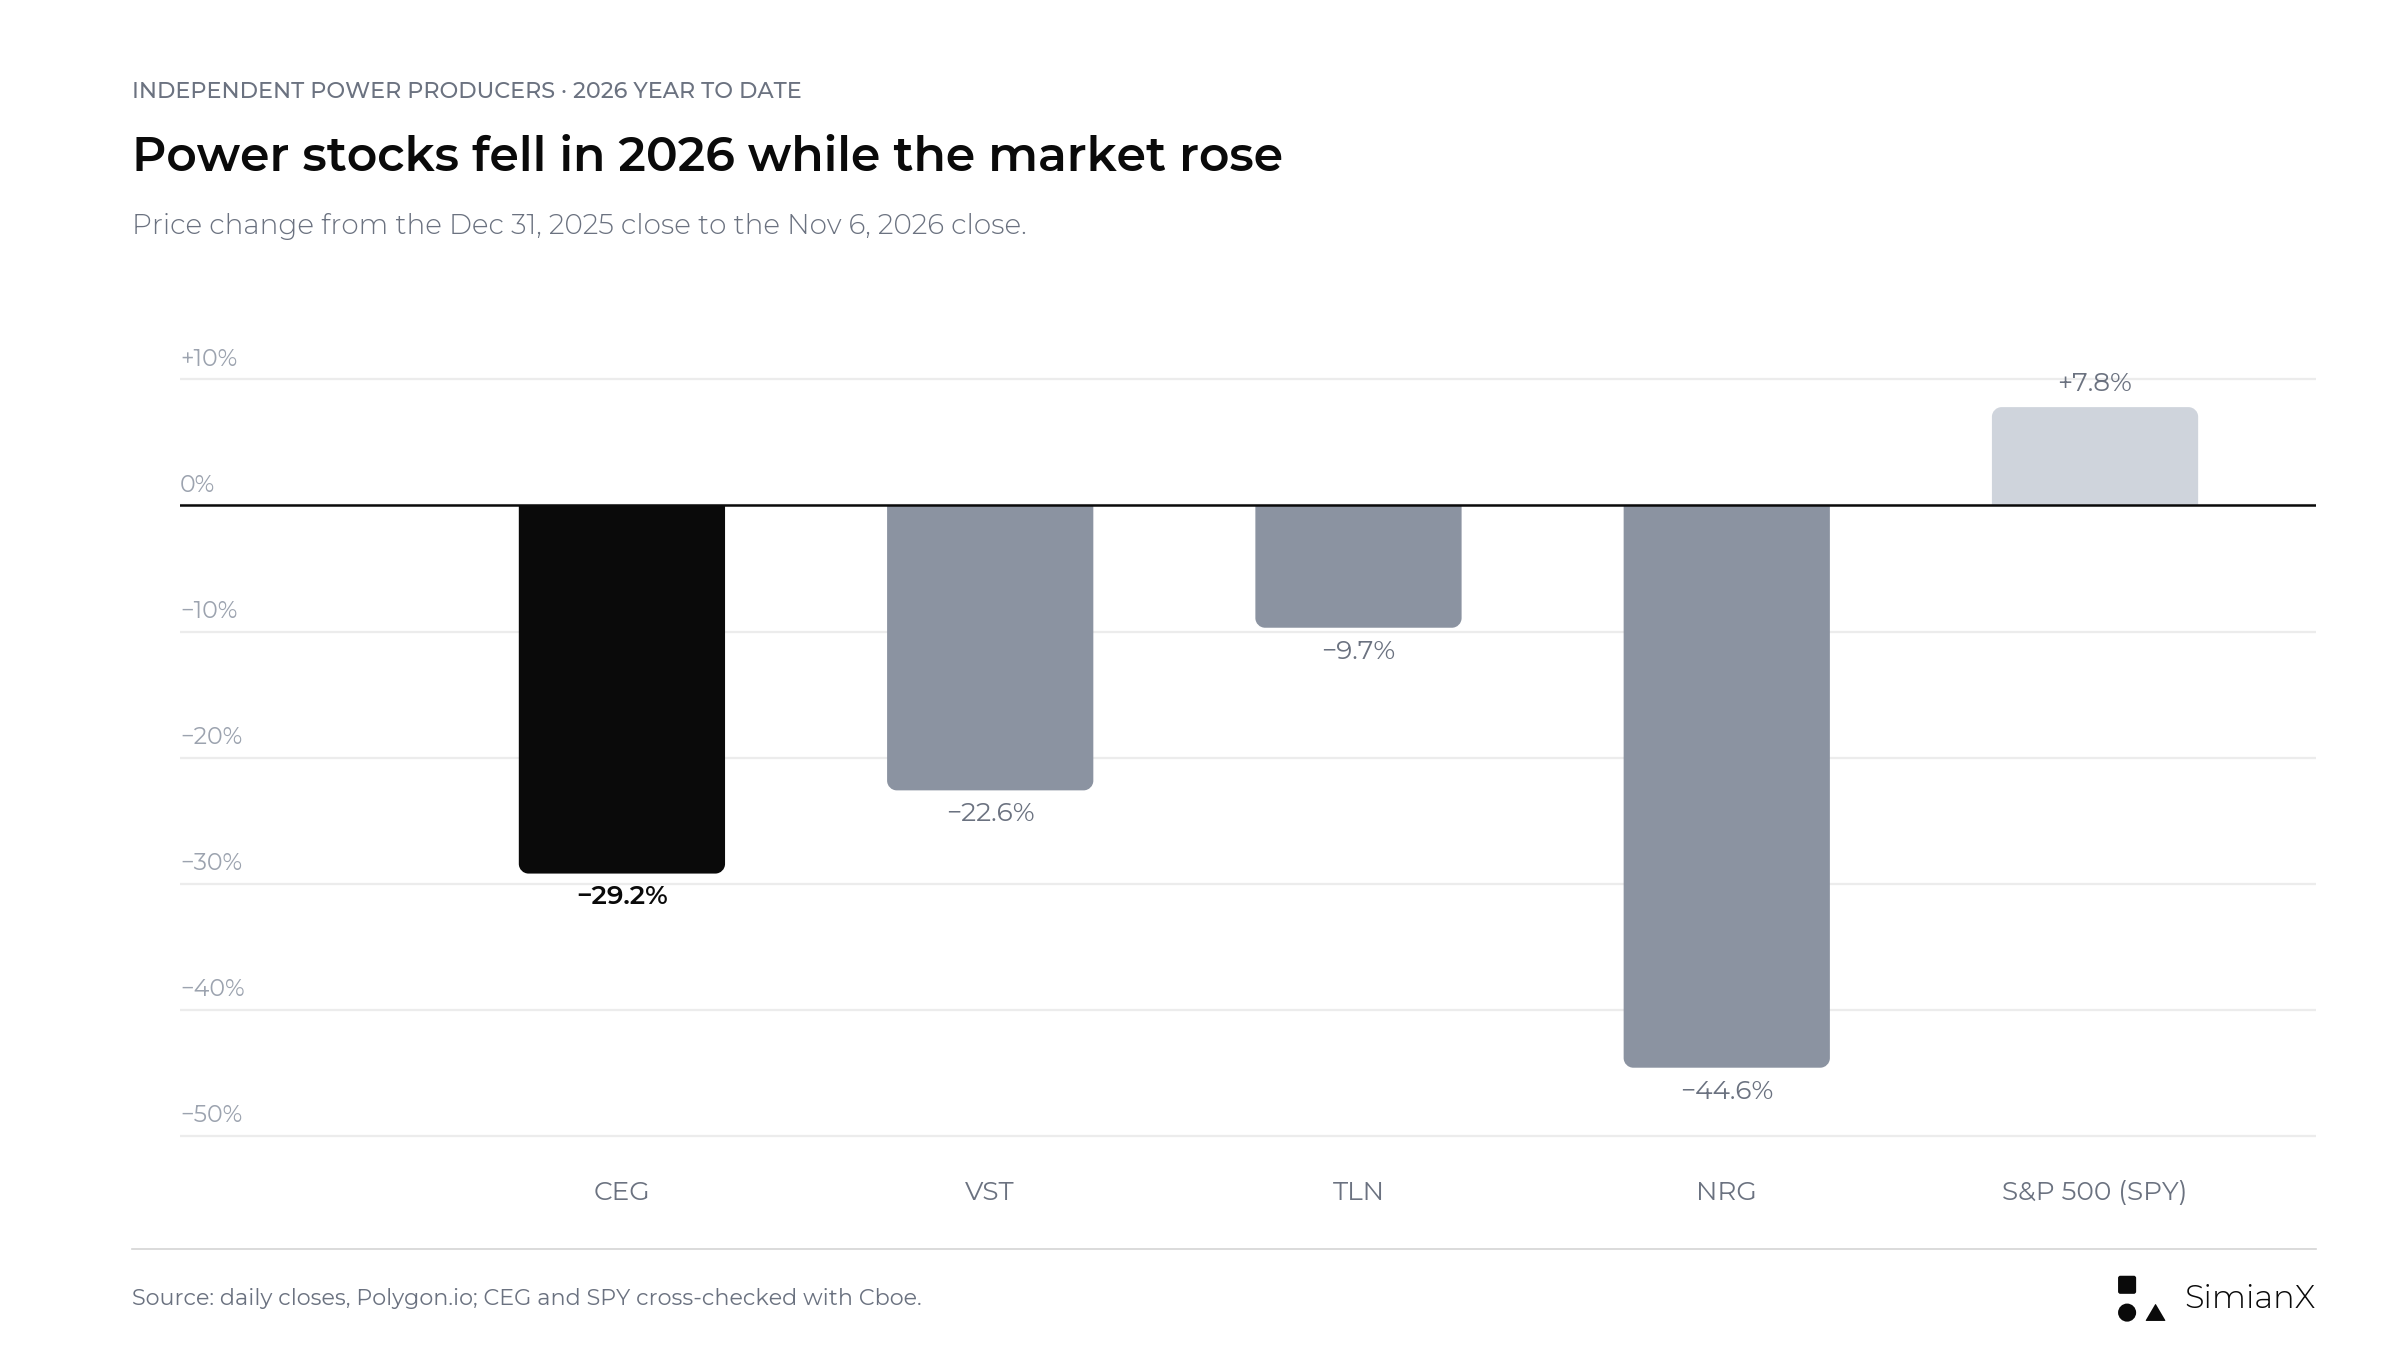
跌势遍及整个板块,说明估值和电价预期与公司自身消息同样重要。
Zacks指出,CEG的远期12个月市盈率约为18.7倍,低于行业平均的21.5倍。关于涉及Vistra的相关电力基础设施交易,可参阅KKR Helix AI基础设施:NVDA与VST电力交易。
财报后的CEG股价:2022年以来的每一次反应
Constellation在美股开盘前发布财报,因此下表的反应为财报当日收盘价相对前一交易日收盘价的变动。
| 财报日期 | 季度 | 前一日收盘 | 财报当日收盘 | CEG涨跌 | SPY涨跌 |
|---|---|---|---|---|---|
| 2022年5月12日 | 2022年第一季度 | 57.37美元 | 53.47美元 | −6.8% | −0.1% |
| 2022年8月4日 | 2022年第二季度 | 67.17美元 | 67.46美元 | +0.4% | −0.1% |
| 2022年11月8日 | 2022年第三季度 | 93.50美元 | 87.54美元 | −6.4% | +0.5% |
| 2023年2月16日 | 2022年第四季度 | 86.01美元 | 85.63美元 | −0.4% | −1.4% |
| 2023年5月4日 | 2023年第一季度 | 76.51美元 | 78.59美元 | +2.7% | −0.7% |
| 2023年8月3日 | 2023年第二季度 | 95.55美元 | 101.14美元 | +5.9% | −0.3% |
| 2023年11月6日 | 2023年第三季度 | 117.07美元 | 124.73美元 | +6.5% | +0.2% |
| 2024年2月27日 | 2023年第四季度 | 133.22美元 | 155.76美元 | +16.9% | +0.2% |
| 2024年5月9日 | 2024年第一季度 | 208.00美元 | 215.91美元 | +3.8% | +0.6% |
| 2024年8月6日 | 2024年第二季度 | 169.97美元 | 181.04美元 | +6.5% | +0.9% |
| 2024年11月4日 | 2024年第三季度 | 258.10美元 | 225.95美元 | −12.5% | −0.2% |
| 2025年2月18日 | 2024年第四季度 | 317.30美元 | 325.60美元 | +2.6% | +0.3% |
| 2025年5月6日 | 2025年第一季度 | 248.27美元 | 273.82美元 | +10.3% | −0.8% |
| 2025年8月7日 | 2025年第二季度 | 338.46美元 | 336.41美元 | −0.6% | −0.1% |
| 2025年11月7日 | 2025年第三季度 | 351.30美元 | 358.39美元 | +2.0% | +0.1% |
| 2026年2月24日 | 2025年第四季度 | 293.80美元 | 312.64美元 | +6.4% | +0.7% |
| 2026年5月11日 | 2026年第一季度 | 303.63美元 | 299.69美元 | −1.3% | +0.2% |
| 2026年8月6日 | 2026年第二季度 | 265.12美元 | 261.10美元 | −1.5% | −0.2% |
| 2026年11月9日 | 2026年第三季度 | 249.95美元 | 276.09美元 | +10.5% | +2.4% |
资料来源:Polygon.io每日收盘价,已与Cboe交叉核对;财报日期取自Constellation的8-K申报文件(Item 2.02)。涨跌幅为我们的计算。
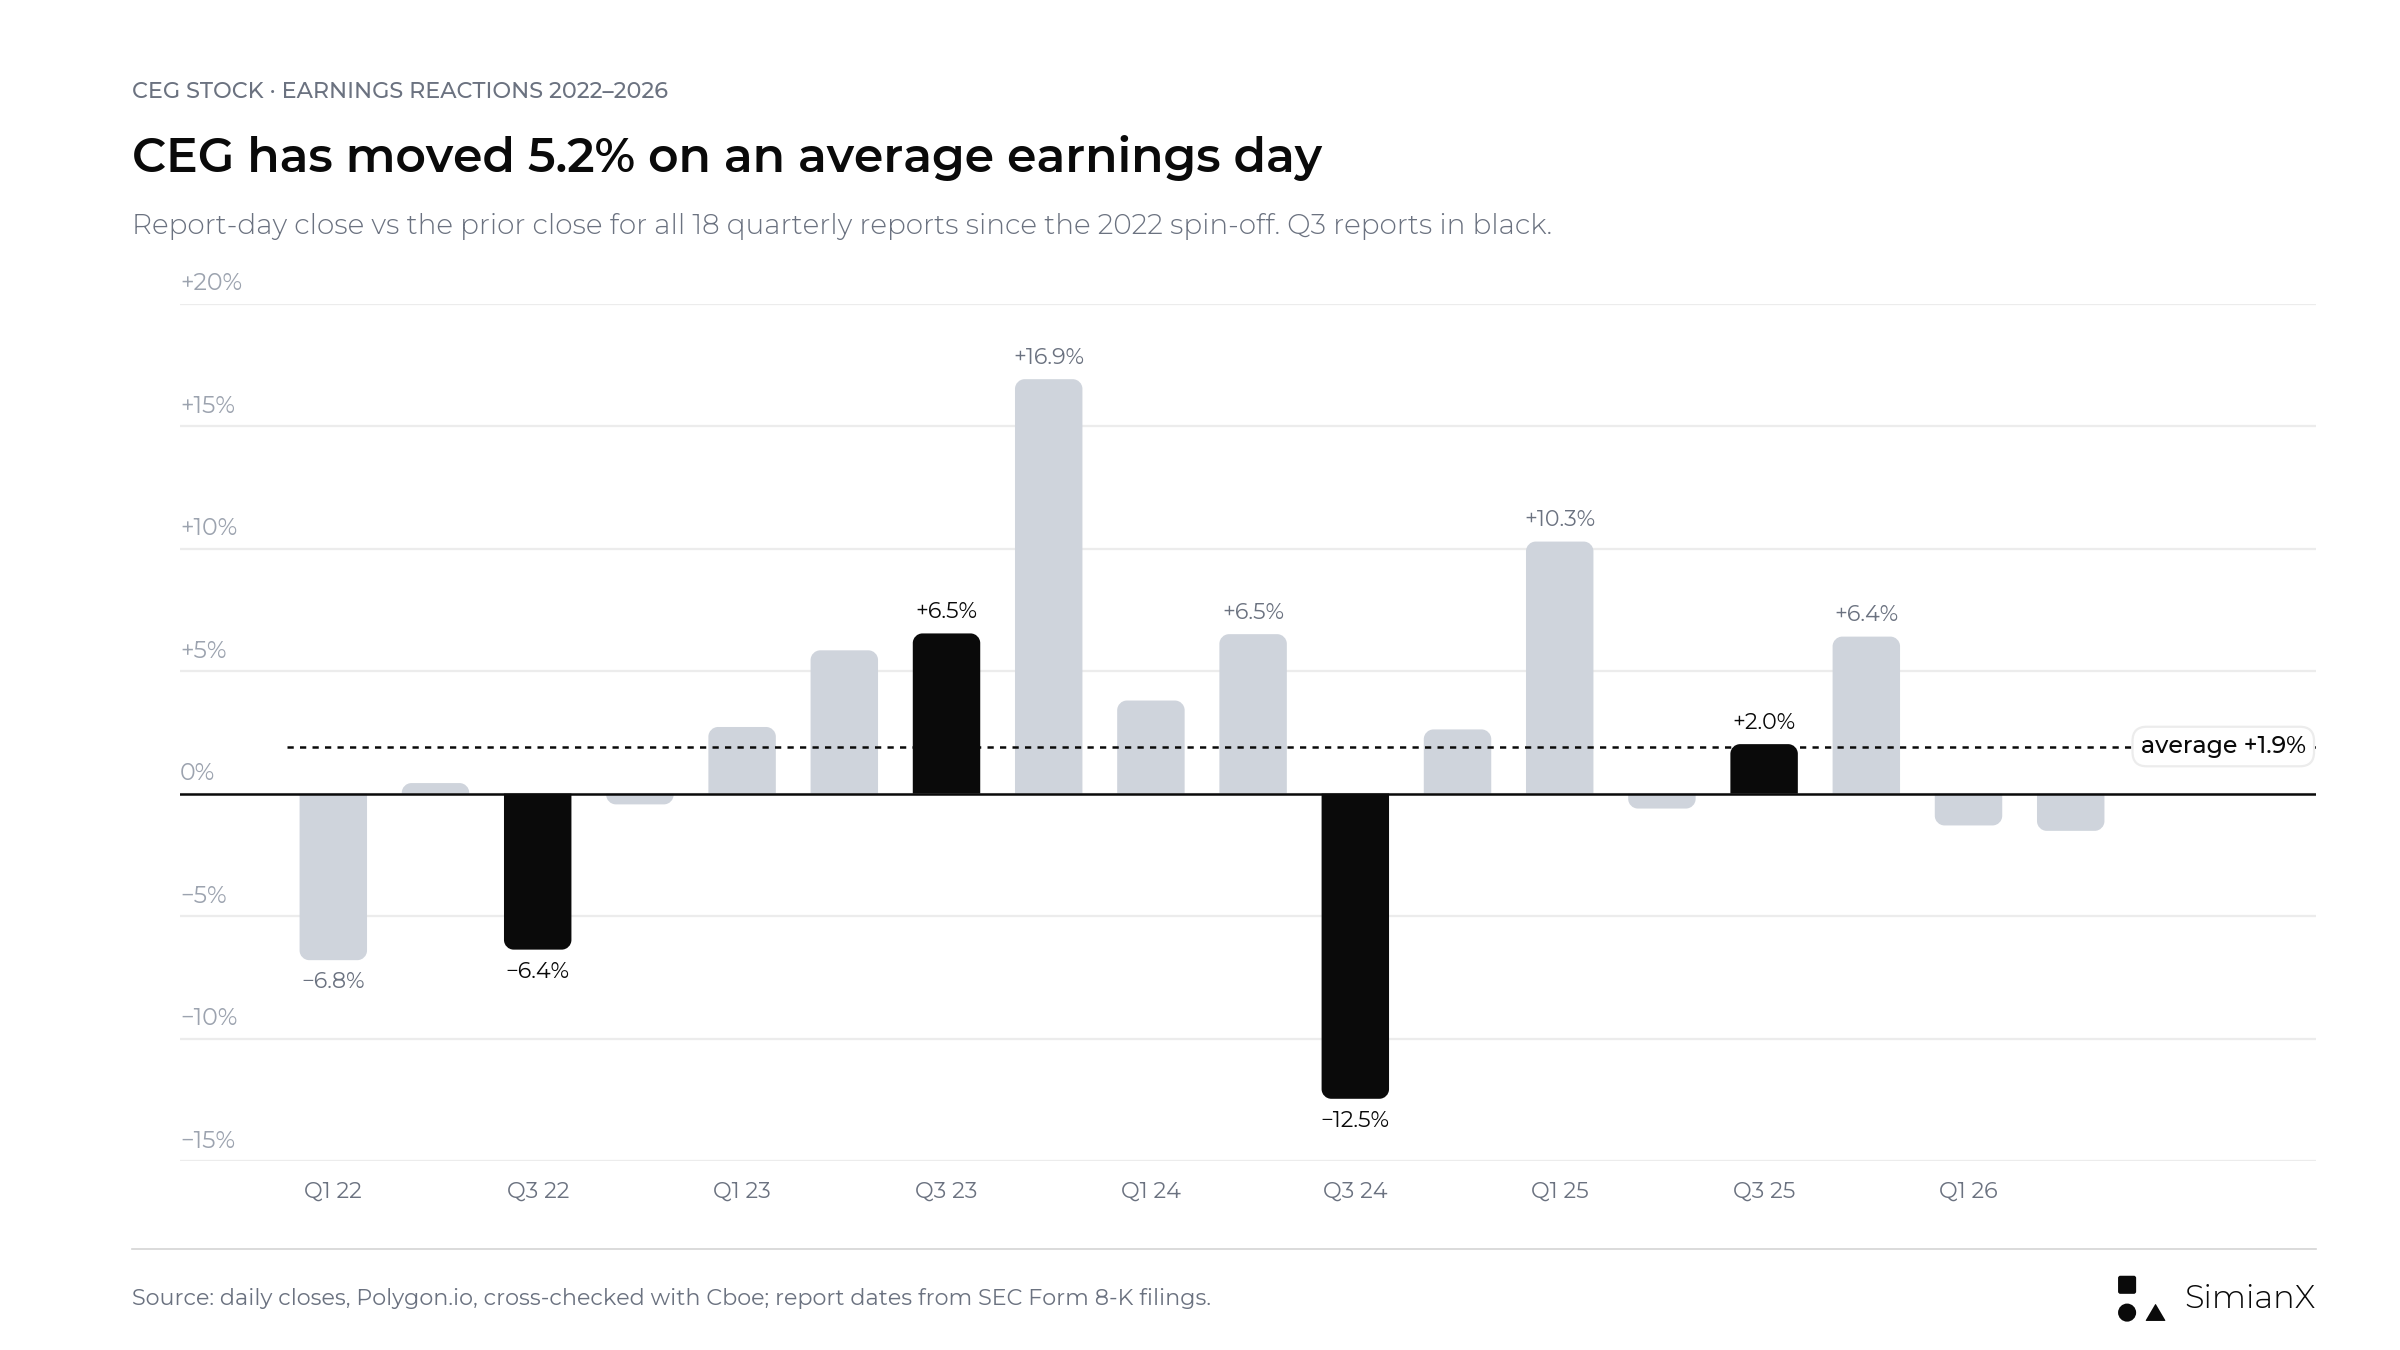
第三季度财报以黑色标示。此图涵盖2026年第三季度之前的18次财报。最大波动分别为2024年2月的+16.9%和2024年11月的−12.5%;2026年11月9日的+10.5%如今是第二大涨幅。
用数字看规律:
- 19次财报,12次上涨、7次下跌。 平均涨跌幅+2.4%,中位数+2.6%(2026年第三季度之前的18次财报分别为+1.9%和+2.3%)。
- 典型波动幅度:5.5%,涨跌皆有可能(平均绝对涨跌幅),此前为5.2%。
- 第三季度财报如今为三涨两跌, 平均约0.0%,本次财报前为−2.6%。分拆以来最差的反应正出现在第三季度财报:2024年11月4日下跌12.5%,而当天Constellation恰恰上调了指引中值。
- 最近两次财报都是高开低走。 2026年5月,股价高开3.8%,收盘下跌1.3%;2026年8月,在上调指引当天高开4.8%,收盘下跌1.5%。11月9日这一规律被打破:CEG高开4.2%,收盘上涨10.5%。
上调或收窄指引区间并不能保证股价收涨。市场更看重盈利的质量和可见度,而不是表面上的超预期。2026年第三季度,市场同时得到了大幅超预期和一个新下限等于原上限的指引区间。
怎样的财报偏利好、中性或利空?
以下为定性分析框架,并非预测。
| 情景 | 财报及电话会议中的证据 | 解读 |
|---|---|---|
| 利好 | 第三季度EPS接近或高于3.90美元,核电容量因子在95%左右,区间收窄至12.00美元或以上,增容成本和时间表清晰 | 增长的可见度和资金保障正在提高 |
| 中性 | EPS超预期,但来自股数减少或一次性利润率,而现金流或项目细节仍不清晰 | 表面数字的改善快于确定性的提升 |
| 利空 | 区间下调至接近11.50美元,停机拖累持续,利息或Calpine整合成本高于预期 | 执行和融资风险压过需求端的乐观情绪 |
一份强劲的财报并不需要新的超大规模云服务商协议。可靠的运营以及对已签约承诺实现严谨的回报,可能比又一项经济条款未披露的大型协议更有价值。同样,季度业绩不及预期也需要具体分析:换料时间安排和临时停机,与长期盈利路径下移是两回事。
财报对照结果: 第三季度EPS远高于3.90美元,核电容量因子为97.2%,指引区间收窄至12.00美元以上,与“利好”一栏相符;增容成本和时间表也已披露。但“中性”一栏的提醒仍部分适用:指引上调归功于波动市场中的商业表现超预期,而公司自己的盈利框架将这类收益归为“增强型”(enhanced)而非基础收益;利息支出上升,账面现金也在继续减少。
2026年第三季度检查清单:逐项结果
- 调整后营运EPS对比3.90美元:5.06美元。新闻稿将其归因于Calpine、商业表现和容量收入,但未单独披露Calpine的数字;股数(3.54亿股)并非驱动因素。
- 全年指引对比11.50–12.50美元:上调中值并收窄至12.50–12.80美元,中值12.65美元。
- 核电容量因子对比2025年第三季度的96.8%:97.2%,换料停机20天,非换料停机6天。
- Calpine: 第三季度发电38,387 GWh,7,300万美元税后合并与整合成本已从调整后利润中剔除,Brazos Valley已于10月完成出售(10-Q)。
- 利息支出对比2025年第三季度的1.34亿美元:2.17亿美元。
- 现金: 前九个月经营现金流49.8亿美元,资本开支34.6亿美元,回购30.0亿美元。
- 项目: 新闻稿未给出新的Crane时间表;增容规模为1,165 MW、约43亿美元;DOE贷款仍为有条件承诺。
- PJM: 新闻稿未更新兜底采购情况;新签一份由现有核电机组供电、2028年起执行的270 MW Peak+协议。
常见问题
Constellation Energy何时公布了2026年第三季度财报?
2026年11月9日(周一)美股开盘前。财报新闻稿作为8-K表格的附件99.1提交给SEC,电话会议于美国东部时间上午9:00举行。
Constellation Energy 2026年第三季度业绩是否超出预期?
是的。调整后营运EPS为5.06美元,Zacks一致预期(截至2026年11月5日)为3.90美元,超出29.7%,上年同期为3.04美元。营收95.5亿美元,一致预期为87.2亿美元。GAAP净利润为每股5.19美元。
Constellation的2026年业绩指引是多少?
调整后营运每股收益12.50至12.80美元,于2026年11月9日设定。该区间在3月31日为11.00至12.00美元,8月6日后为11.50至12.50美元。前九个月调整后EPS为10.35美元,意味着第四季度约为2.15至2.45美元。
为什么CEG股价在2026年11月9日大涨?
调整后EPS比一致预期高出近30%,全年区间升至原上限之上,核电发电表现强劲。CEG收于276.09美元,上涨10.5%;同日SPY上涨2.4%,其他独立发电商上涨7%至10%。
CEG股价通常如何对财报作出反应?
2022年以来的19次财报中,股价在财报当日12次上涨、7次下跌,平均绝对涨跌幅为5.5%。2026年5月和8月的财报均为高开低走;2026年11月的财报高开4.2%,收盘上涨10.5%。
为什么Calpine让与2025年的对比变得复杂?
该收购于2026年1月7日完成,带来约23 GW装机、5,000万股新股以及约126亿美元的承接债务。2026年的营收和利润增长混合了收购贡献与原有业务的表现。Brazos Valley的剥离已于2026年10月完成,以50亿美元出售五座PJM电厂的交易预计于年底前完成。
Google和Amazon协议会增加2026年第三季度利润吗?
不会。Amazon协议于季度最后一天9月30日公布,Google协议于10月6日公布。两者的新增增容容量要从2028年起陆续投运,而Meta的Clinton供电要到2027年6月才开始。这些协议提高了长期收入的可见度,但需要先投入逾70亿美元。
结论:大幅超预期并上调指引,资金安排是下一道考验
Constellation 2026年第三季度财报达到了财报前检验标准中最强的版本:调整后EPS 5.06美元,预期为3.90美元;核电容量因子97.2%;2026年区间收窄至12.50–12.80美元,完全高于本页设定为门槛的12.00美元中值。
科技公司是否需要全天候电力已不再是问题,Microsoft、Meta、Amazon和Google的合同已经给出了答案。如今关键在于,在扣除整合、融资、停机风险和多年投资计划之后,还能为股东留下多少价值。财报发布前,股价今年已下跌29%,市场也对区间上半部存疑,因此指引区间很可能比季度数字更重要。结果两者都很强劲,CEG上涨10.5%。现在悬而未决的问题是:上调部分有多少来自波动较大的商业利润率,第四季度能否交出约2.30美元,以及在账面现金降至6.03亿美元的情况下,增容计划、Rhode Island收购和回购将如何筹资。
接下来,关注第四季度业绩与隐含的2.15至2.45美元的对比、PJM资产出售的完成情况、核电可用率以及资金需求。然后判断新信息是否让未来回报更加清晰可见。财报后如需跟踪该股及其申报文件,可使用CEG股票页面或SimianX的AI股票分析。关于这些电力交易另一端的另一家超大规模云服务商,可参阅Alphabet自由现金流为负:2026年Q3财报与AI开支。
本文为金融研究内容,不构成个性化投资建议,也不构成买卖任何证券的推荐。
延伸阅读
- 2026年核能与铀矿股:如何押注AI数据中心电力紧缩行情
- KKR Helix AI基础设施:NVDA与VST电力交易
- NextEra-Dominion合并:AI电力瓶颈110 GW
- newcleo(NWCL)股价追踪:8.145跌至4.245美元
- AI资本开支2026:五大科技巨头烧掉96%的经营现金流
- Alphabet自由现金流为负:2026年Q3财报与AI开支
- 亚马逊AWS营收逐季一览:Q2增37%,资本开支542亿美元
- 卡特彼勒CAT股票2026:如何押注AI数据中心电力交易
参考来源
- Constellation:2026年第三季度财报新闻稿(8-K表格,附件99.1),2026年11月9日
- Constellation:2026年第三季度财报演示材料(8-K表格,附件99.2),2026年11月9日
- Constellation:公布2026年第三季度业绩的8-K表格,2026年11月9日
- Constellation:2026年第三季度10-Q季报,2026年11月9日
- Constellation新闻中心:Constellation公布2026年第三季度业绩,2026年11月9日
- Yahoo Finance:CEG报价与历史价格
- Constellation:2026年第二季度财报新闻稿(8-K表格,附件99.1),2026年8月6日
- Constellation:2026年第二季度财报演示材料(8-K表格,附件99.2),2026年8月6日
- Constellation:2026年第二季度10-Q季报,2026年8月6日
- Constellation:2026年第一季度财报新闻稿(8-K表格,附件99.1),2026年5月11日
- Constellation:2026年业务与盈利展望(8-K表格,附件99.1),2026年3月31日
- Constellation:2025年第四季度财报新闻稿(8-K表格,附件99.1),2026年2月24日
- Constellation:2025年10-K年报(含Calpine收购披露),2026年2月24日
- Constellation:2025年第三季度财报新闻稿(8-K表格,附件99.1),2025年11月7日
- Constellation:2025年第二季度财报新闻稿(含Meta Clinton协议,8-K表格,附件99.1),2025年8月7日
- Constellation:2024年第三季度财报新闻稿(8-K表格,附件99.1),2024年11月4日
- SEC EDGAR:Constellation Energy Corporation申报文件索引
- Constellation:Microsoft协议及Crane重启公告,2024年9月20日
- Constellation:Crane Clean Energy Center项目页面
- Constellation:与Amazon签署的Calvert Cliffs协议,2026年9月30日
- Constellation:与Google签署的890 MW新增核电容量协议,2026年10月6日
- Constellation:获得DOE最高50亿美元的有条件贷款承诺,2026年10月27日
- 美国能源部:为核电增容提供50亿美元贷款承诺,2026年10月27日
- 美国核学会:Google与Constellation的11台机组增容计划,2026年10月6日
- PJM Inside Lines:2028/2029年度容量拍卖结果,2026年7月14日
- PJM Inside Lines:修订后的可靠性兜底采购方案,2026年10月29日
- Zacks:Q3财报前应买入、持有还是卖出Constellation Energy?,2026年11月5日
- Earnings Whispers(经Finviz):Constellation上调后的2026年展望面临可信度考验,2026年11月2日


