 作者:Muke
Airbnb财报参考:预订量、营收、自由现金流与ABNB股价反应
Airbnb(爱彼迎)于11月5日公布2026年第三季度业绩:营收48.7亿美元,同比增长19%;稀释每股收益3.16美元,高于Zacks一致预期的2.89美元。预订间夜和座位数增长16%,为至少11个季度以来的最快增速;董事会还新增了120亿美元的股票回购授权。当天标普500指数下跌4.4%,ABNB常规交易时段收于170.13美元,下跌3.5%;随后在盘后交易中报188.84美元,较收盘价高出11.0%。
本页是一份Airbnb财报参考资料。我们把公司披露的11个季度预订量、营收、利润和自由现金流整理进一张表,将2026年第三季度业绩分别与分析师预期和管理层8月给出的业绩指引进行对照,并列出过去13次财报发布后ABNB股价的走势。背后的问题与原稿提出的一致:Airbnb是否正在进入一个更持久的盈利增长阶段,还是市场在一个晚上就把一个格外出色的季度全部计入了股价?
更新于2026年11月5日(美国太平洋时间),即Airbnb在美股收盘后发布2026年第三季度致股东信之后。资料来源:公司2026年第二季度和第三季度以8-K表格提交的致股东信、2026年第三季度10-Q季报、Expedia Group与Booking Holdings的2026年第三季度财报新闻稿、Zacks和Investing.com注明日期的分析师预期,以及来自Polygon.io并经Cboe交叉核对的每日收盘价。盘后价格是注明时间的报价,并非收盘价;撰写本文时,11月6日的常规交易时段尚未开盘。文中对公司披露数据、市场预期和我们自己的计算均作了标注。
Airbnb 2026年第三季度财报概览
| 项目 | 2026年第三季度 | 2026年第二季度 | 2025年第三季度 |
|---|---|---|---|
| 营收 | $4,869M | $3,608M | $4,095M |
| 营收增速(剔除汇率影响) | 19%(16%) | 17%(13%) | 10%(10%) |
| 预订间夜和座位数 | 155.0M | 148.3M | 133.6M |
| 总预订额(GBV) | $27.7B | $27.2B | $22.9B |
| 平均每日房价(ADR) | $178.83 | $183.73 | $171.29 |
| 净利润 | $1,890M | $816M | $1,374M |
| 稀释每股收益 | $3.16 | $1.37 | $2.21 |
| 调整后EBITDA(利润率) | $2,509M(52%) | $1,261M(35%) | $2,051M(50%) |
| 经营活动现金流量净额 | $1,508M | $1,270M | $1,356M |
| 自由现金流 | $1,426M | $1,253M | $1,349M |
| 股票回购 | $712M | $1.1B | $857M |
| 隐含抽成率(营收 ÷ GBV) | 17.6% | 13.3% | 17.9% |
资料来源:Airbnb 2026年第三季度致股东信(8-K表格,附件99.1)、2026年第二季度致股东信及2026年第三季度10-Q季报。2026年第三季度17.6%的抽成率为公司披露数据;2026年第二季度和2025年第三季度的抽成率是我们按同一定义计算得出。第三季度是Airbnb的出行旺季,因此应与2025年第三季度比较,而不是与第二季度比较。
净利润增长38%,快于营收增速,部分原因在于税务:所得税费用减少了1.35亿美元,因为2025年第三季度曾针对企业替代性最低税(CAMT)抵免额计提了2.13亿美元的估值准备。剔除这一影响的经营利润增长24%,达到20.21亿美元,营业利润率由39.7%扩大至41.5%。
实际业绩与预期对比
| 指标 | 预期 | 实际 | 结论 |
|---|---|---|---|
| 营收 | 47.5亿美元(Zacks一致预期,11月3日);46.9亿至47.7亿美元(公司指引,8月6日) | 48.69亿美元 | 超出Zacks预期2.5%;比指引上限高2.1% |
| 稀释每股收益 | 2.89美元(Zacks一致预期,11月3日);2.85美元(Investing.com) | 3.16美元 | 超出9.3%(Zacks)或10.9%(Investing.com) |
| 预订间夜和座位数增速 | 低双位数(指引) | 16% | 高于指引 |
| GBV增速 | 15%左右(指引) | 21% | 高于指引 |
| 隐含抽成率 | 与上年同期“基本持平”(指引) | 17.6%,低于上年的约17.9% | 低于指引 |
| 调整后EBITDA利润率 | 较2025年第三季度的50%略有下降(指引) | 52% | 高于指引 |
市场预期是第三方在特定日期的观察值,并非公司指引。Airbnb不公布调整后每股收益,因此每股收益对比采用公司披露的稀释每股收益。超预期幅度为我们的计算。
指引这一栏是更有用的基准,因为它衡量的是公司相对于管理层自己在8月所作承诺的兑现情况。五个有指引的项目中,有四项好于承诺。唯一未达标的是抽成率,下文会解释,这主要是时间性因素。
Airbnb财报逐季数据:2024年第一季度至2026年第三季度
| 季度 | 预订间夜和座位数 | GBV | 营收 | 营收增速 | 净利润 | 稀释每股收益 | 调整后EBITDA | 自由现金流 |
|---|---|---|---|---|---|---|---|---|
| 2024年第一季度 | 132.6M | $22.9B | $2,142M | 18% | $264M | $0.41 | $424M | $1,909M |
| 2024年第二季度 | 125.1M | $21.2B | $2,748M | 11% | $555M | $0.86 | $894M | $1,043M |
| 2024年第三季度 | 122.8M | $20.1B | $3,732M | 10% | $1,368M | $2.13 | $1,958M | $1,074M |
| 2024年第四季度 | 111.0M | $17.6B | $2,480M | 12% | $461M | $0.73 | $765M | $458M |
| 2025年第一季度 | 143.1M | $24.5B | $2,272M | 6% | $154M | $0.24 | $417M | $1,781M |
| 2025年第二季度 | 134.4M | $23.5B | $3,096M | 13% | $642M | $1.03 | $1,043M | $962M |
| 2025年第三季度 | 133.6M | $22.9B | $4,095M | 10% | $1,374M | $2.21 | $2,051M | $1,349M |
| 2025年第四季度 | 121.9M | $20.4B | $2,778M | 12% | $341M | $0.56 | $786M | $521M |
| 2026年第一季度 | 156.2M | $29.2B | $2,678M | 18% | $160M | $0.26 | $519M | $1,704M |
| 2026年第二季度 | 148.3M | $27.2B | $3,608M | 17% | $816M | $1.37 | $1,261M | $1,253M |
| 2026年第三季度 | 155.0M | $27.7B | $4,869M | 19% | $1,890M | $3.16 | $2,509M | $1,426M |
资料来源:Airbnb 2026年第三季度致股东信中的季度汇总及非GAAP调节表(8-K表格,附件99.1)。稀释每股收益取自Airbnb向SEC提交的XBRL数据;第四季度每股收益由全年每股收益减去前九个月每股收益推算得出。调整后EBITDA和自由现金流为公司自行定义的非GAAP指标。
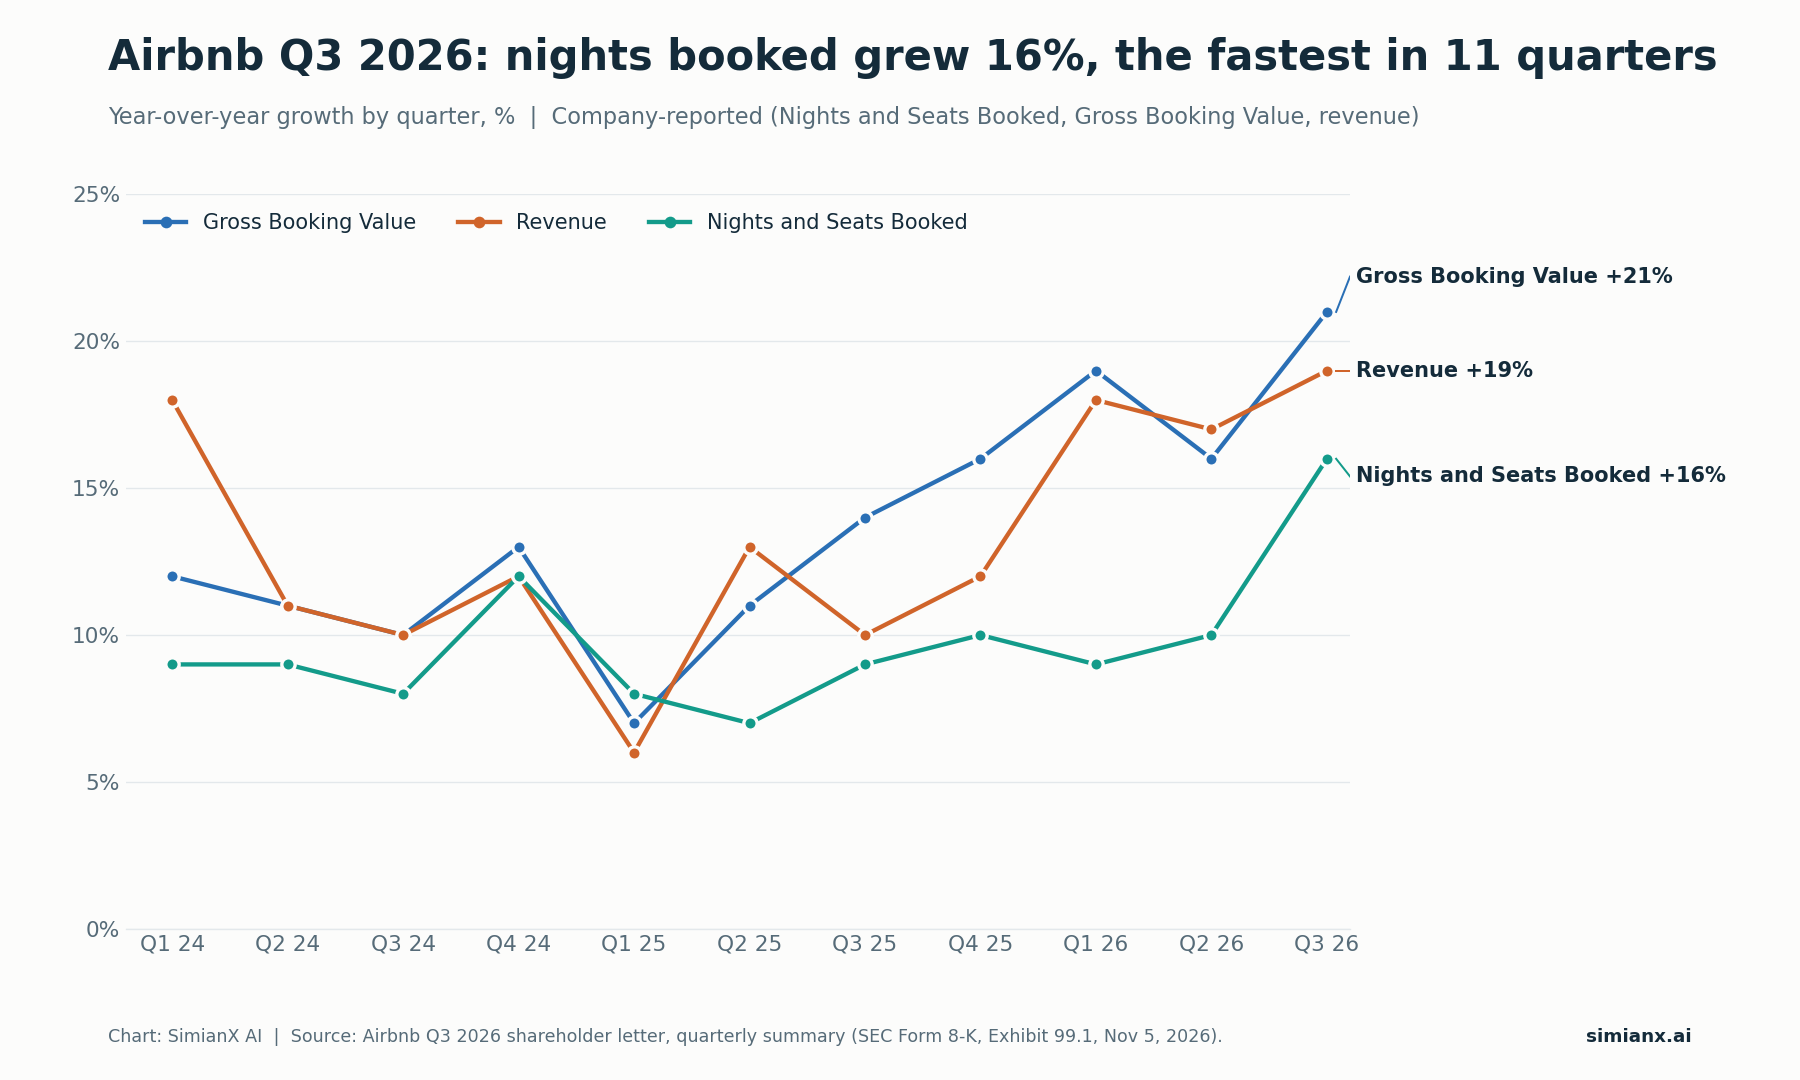
过去两年,预订间夜数每季度增长7%至12%;2026年第三季度跃升至16%。
有两个规律值得注意。第一,加速来自量而不只是价:预订间夜和座位数增速从第二季度的10%跃升至16%,而ADR仅上涨4%。第二,营收增速已连续第三个季度落后于GBV增速,原因是越来越多的客人提前预订、延后付款。理解这一差距,是读懂本次财报的关键。
Airbnb股价为何大涨?四个催化剂同时出现
| 催化剂 | 依据 | 意义 |
|---|---|---|
| 需求加速 | 预订间夜和座位数增长16%,首次预订用户增长13% | 增长来自更多出行,而不仅是价格上涨 |
| 营收和每股收益超预期 | 营收48.69亿美元、每股收益3.16美元,预期分别为47.5亿美元和2.89美元 | 抬高了近期的盈利基数 |
| 上调全年展望 | 营收增速上调至“接近20%”,调整后EBITDA利润率上调至约36% | 把增长逻辑延伸到第三季度之后 |
| 新增回购额度 | 在剩余27亿美元基础上新增120亿美元授权 | 为管理层减少股本留出空间 |
资料来源:Airbnb 2026年第三季度致股东信及2026年第三季度10-Q季报。
组合效应比任何单一因素都更重要。如果指引转弱,营收超预期可能被忽视;如果成本跑在销售前面,强劲的指引也会失色;而在业务放缓时,回购可能显得像防御之举。这一次,市场在同一个晚上同时看到了经营动能、更好的展望和更大的资本回报空间。这足以解释股价的大幅重估,但并不能证明盘后涨幅的每一美元都能守住。
11月5日:常规时段走弱,盘后大涨
交易背景会改变人们对“大涨10%”这一标题的解读。Airbnb在美股普遍遭遇大幅抛售的当天收盘后公布业绩,相关详情见2026年中期选举后美股大跌:原因、数据与后市会怎么走?一文。
| 美股交易日 | ABNB收盘价 | 当日涨跌 | SPY当日涨跌 |
|---|---|---|---|
| 2026年10月30日 | $164.39 | −1.24% | −1.77% |
| 2026年11月2日 | $171.11 | +4.09% | −0.48% |
| 2026年11月3日 | $166.96 | −2.43% | +0.30% |
| 2026年11月4日 | $176.37 | +5.64% | +1.65% |
| 2026年11月5日 | $170.13 | −3.54% | −4.41% |
| 11月5日盘后(美东时间晚上7:59) | $188.84(报价) | 较收盘价+11.0% | 不适用 |
资料来源:每日收盘价来自Polygon.io,11月4日及之前与Cboe历史数据一致,11月5日与Cboe官方收盘报价一致;盘后报价来自Stock Analysis。标普500指数11月5日下跌4.36%。
我们基于上述价格的计算:
- 相对11月5日收盘价:$188.84 ÷ $170.13 − 1 = +11.0%。
- 相对11月4日收盘价:$188.84 ÷ $176.37 − 1 = +7.1%。部分反应只是收复了11月5日的跌幅。
- 相对52周盘中高点193.45美元(8月24日):约低2.4%。52周收盘高点为190.50美元(8月25日)。
- 相对历史收盘最高价216.84美元(2021年2月11日):约低12.9%。
- 年初至今:11月5日收盘价170.13美元比2025年末收盘价135.72美元高25.4%。
常规交易时段内,ABNB的表现好于大盘:它下跌3.5%,而SPY下跌4.4%。此外,ABNB在11月4日(即Booking Holdings发布财报的次日)已上涨5.6%,因此在Airbnb发布任何消息之前,股价中已经包含了一些对出行需求的乐观预期。
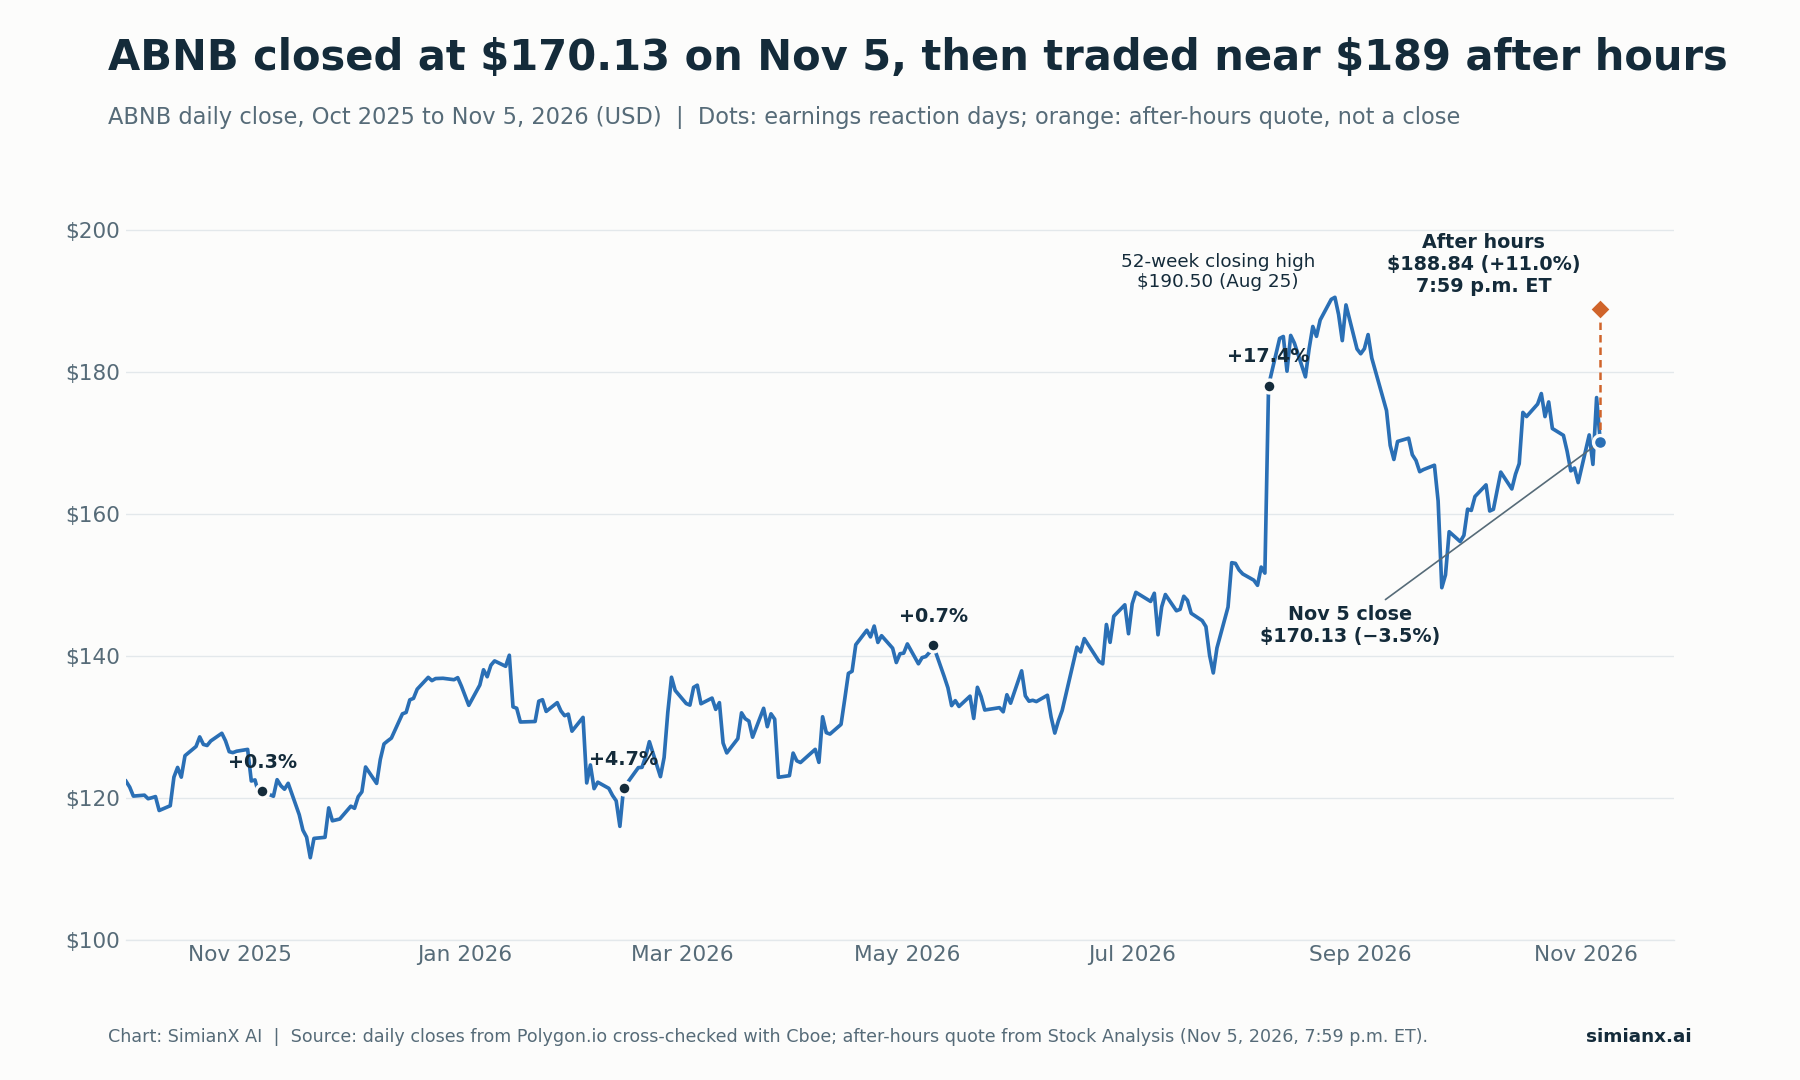
盘后报价使ABNB回到接近8月高点的位置;11月6日的常规交易时段才是确认的考验。
2023年以来每次财报后的ABNB股价反应
Airbnb在美股收盘后发布业绩,因此股价反应体现在下一个交易时段。
| 财报发布日 | 报告季度 | 发布前收盘价 | 次日收盘价 | ABNB涨跌 | 同期SPY涨跌 |
|---|---|---|---|---|---|
| 2023年8月3日 | 2023年第二季度 | $140.88 | $140.17 | −0.5% | −0.5% |
| 2023年11月1日 | 2023年第三季度 | $119.47 | $115.50 | −3.3% | +1.9% |
| 2024年2月13日 | 2023年第四季度 | $150.82 | $148.20 | −1.7% | +0.9% |
| 2024年5月8日 | 2024年第一季度 | $157.90 | $147.05 | −6.9% | +0.6% |
| 2024年8月6日 | 2024年第二季度 | $130.47 | $113.01 | −13.4% | −0.7% |
| 2024年11月7日 | 2024年第三季度 | $147.37 | $134.61 | −8.7% | +0.4% |
| 2025年2月13日 | 2024年第四季度 | $141.04 | $161.42 | +14.4% | 0.0% |
| 2025年5月1日 | 2025年第一季度 | $124.01 | $125.26 | +1.0% | +1.5% |
| 2025年8月6日 | 2025年第二季度 | $130.50 | $120.03 | −8.0% | −0.1% |
| 2025年11月6日 | 2025年第三季度 | $120.53 | $120.88 | +0.3% | +0.1% |
| 2026年2月12日 | 2025年第四季度 | $115.96 | $121.35 | +4.7% | +0.1% |
| 2026年5月7日 | 2026年第一季度 | $140.46 | $141.49 | +0.7% | +0.8% |
| 2026年8月6日 | 2026年第二季度 | $151.64 | $178.07 | +17.4% | +0.6% |
| 2026年11月5日 | 2026年第三季度 | $170.13 | 待定(11月6日) | 盘后+11.0% | 不适用 |
资料来源:每日收盘价来自Polygon.io并经Cboe交叉核对;财报发布日期取自Airbnb的8-K表格文件。涨跌幅按收盘价对收盘价计算,为我们的计算结果。
在已完成的13次反应中,ABNB上涨6次、下跌7次。平均涨跌幅为−0.3%,中位数为−0.5%,平均绝对波动为6.2%。这一规律最近有所改变:从2023年8月到2024年11月的六次财报中,股价在其中五次之后下跌;而最近四次财报后股价均上涨。第三季度财报历来是薄弱环节(2023年至2025年分别为−3.3%、−8.7%和+0.3%),这使得本季度的盘后反应显得不同寻常。
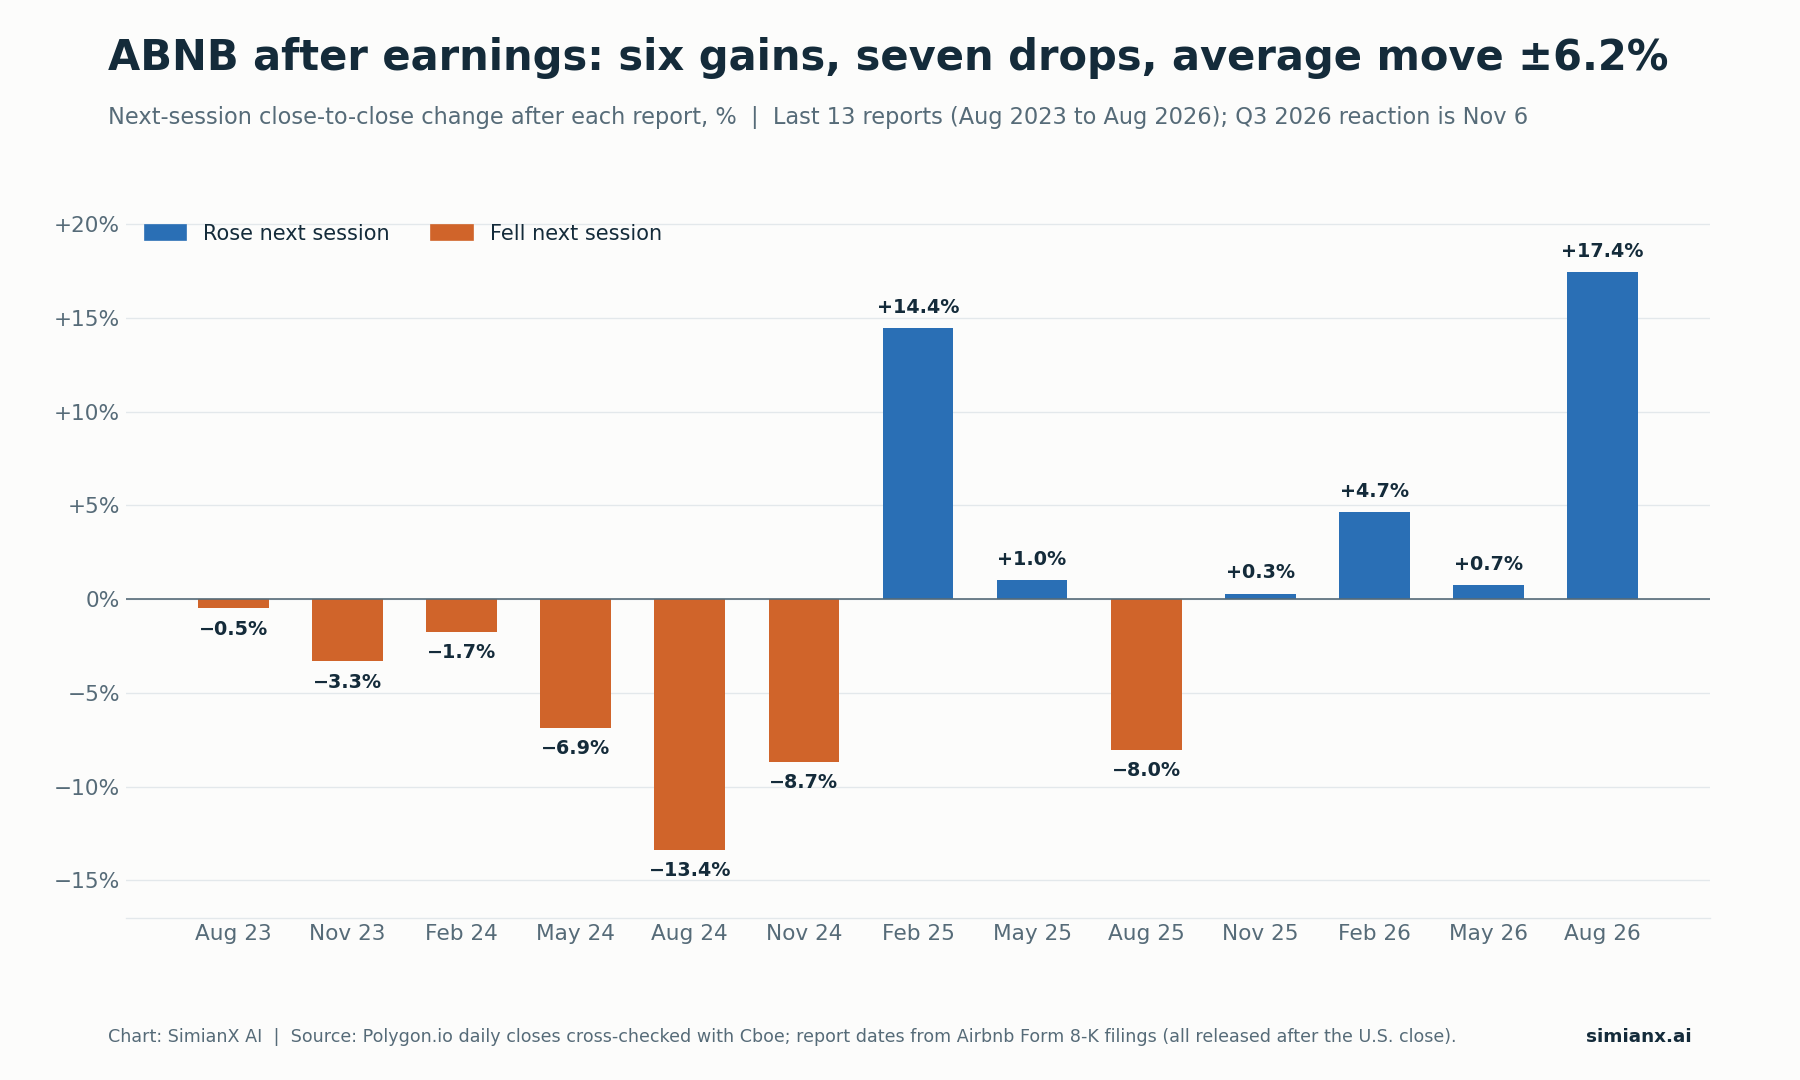
平均涨跌幅约为−0.3%,但典型波动幅度约为上下6%。
预订:量比价贡献更大
Airbnb直接披露ADR,因此无需估算价格与数量的拆分。2026年第三季度ADR为178.83美元,上涨4%(剔除汇率影响为5%),而预订间夜和座位数增长16%。21%的GBV增长大部分来自间夜数的增加。
| 地区 | 预订间夜和座位数增速 | ADR变化(剔除汇率影响) | 公司评述 |
|---|---|---|---|
| 北美 | 低双位数,四年来最高 | +6% | 入境美国的旅游改善;结构向更大的整套房源倾斜 |
| EMEA | 15%左右,持续加速 | +5%(+7%) | 英国、法国、德国、西班牙和意大利普遍改善 |
| 拉丁美洲 | 超过20% | +8%(+4%) | 来自巴西客源的间夜数增长超过30% |
| 亚太 | 超过20% | +1% | 来自日本客源的间夜数增长20%出头;印度增长超过60% |
资料来源:Airbnb 2026年第三季度致股东信。各地区增速由公司以区间形式给出。
致股东信中的其他需求信号:
- 首次预订用户同比增长13%,为2022年初以来最快。
- App预订量增长29%,占预订间夜总数的66%,高于一年前的62%。
- 活跃房源以高个位数增速增长,与近几个季度一致,而可预订间夜数的增速快于总供给。
- 酒店在预订间夜中的占比仍为个位数百分比;首次在Airbnb预订酒店的客人中,约35%后来预订了民宿房源。
这其中有行业顺风的成分,但四个地区普遍加速,也说明公司自身的执行力在起作用。真正的考验是,到2027年比较基数变高后,数量增速能否保持在百分之十几的水平。
抽成率与“先预订后付款”:营收为何落后于预订
GBV增长21%,营收增长19%。隐含抽成率(营收除以GBV)从一年前的约17.9%降至17.6%,尽管8月的指引称抽成率将与上年“基本持平”。
Airbnb给出两个原因:
- 先预订后付款(RNPL)。客人预订得更早。GBV在预订时确认,而营收在入住时确认,因此提前预订会让GBV现在增加、营收以后才增加。
- 营收抵减项增加,包括与新业务举措相关的激励和抵用金,但影响较小。
10-Q季报补充了两点提醒。RNPL预订在下单时无需付款,其取消率高于传统预订。而且随着RNPL增长,GBV、营收与现金收款之间的联系“相关性已经降低”。资产负债表体现了这一影响:由于客人付款时间更接近入住,预收服务费从一年前的18.20亿美元降至2026年9月30日的15.36亿美元。
因此,抽成率未达标主要是时间性因素,而不是降低费率。Airbnb确实简化了收费结构,把几乎所有房东都改为统一的15.5%服务费,但公司表示,房东可以调整价格以保持相同的净收入。公司预计第四季度抽成率将同比小幅上升。如果GBV持续跑赢营收而这一趋势没有逆转,担忧就会变得更加严重。
展望:2026年第四季度指引与上调后的全年预期
| 指引项目 | 此前(8月6日) | 更新后(11月5日) |
|---|---|---|
| 2026年全年营收增速 | 至少15%左右 | 接近20% |
| 2026年全年调整后EBITDA利润率 | 至少35.5% | 约36% |
| 2026年第四季度营收 | 不适用 | 32.2亿至32.8亿美元(增长16%至18%) |
| 第四季度汇率影响 | 不适用 | 约2个百分点的顺风 |
| 第四季度GBV增速 | 不适用 | 15%左右 |
| 第四季度预订间夜和座位数增速 | 不适用 | 至少低双位数 |
| 第四季度隐含抽成率 | 不适用 | 同比小幅上升 |
| 第四季度调整后EBITDA利润率 | 不适用 | 较2025年第四季度小幅下降,部分源于营销支出的时间安排 |
| 2026年全年有效税率 | 接近20% | 15%左右 |
资料来源:Airbnb 2026年第二季度和第三季度致股东信。这些是管理层预测,并非实际业绩。
我们对新数字的交叉核对:
- 第四季度营收中值:(32.2亿美元 + 32.8亿美元)÷ 2 = 32.5亿美元,比2025年第四季度的27.78亿美元增长17.0%。若剔除约2个百分点的汇率顺风,指引增速更接近14%至16%(这是近似值,并非官方的固定汇率指引)。
- 隐含全年营收:前九个月营收111.55亿美元加上32.5亿美元的中值 = 144.1亿美元,比2025年的122.41亿美元增长17.7%,与“接近20%”的表述一致。
- 隐含第四季度利润率:144.1亿美元的约36%,即全年调整后EBITDA约51.9亿美元。减去前九个月实现的42.89亿美元,第四季度约剩9.0亿美元,利润率约27.6%,而2025年第四季度为28.3%,与“小幅下降”相符。
更高的全年利润率目标与较弱的第四季度利润率可以并存,因为第三季度是季节性高峰。2027年的问题在于,额外的营销投入能否带回那些无需补贴也会回头的客人。
自由现金流、回购与股本
| 现金与资本项目 | 2026年第三季度 | 2026年前九个月 |
|---|---|---|
| 经营活动现金流量净额 | $1,508M | $4,486M |
| 购置物业和设备 | $82M | $103M |
| 自由现金流 | $1,426M(利润率29%) | $4,383M |
| 股权激励费用 | $462M | $1,359M |
| 股票回购 | $712M(440万股) | $2.8B(2,040万股) |
| 为员工股权奖励缴纳的税款 | 不适用 | $534M |
资料来源:Airbnb 2026年第三季度致股东信及2026年第三季度10-Q季报。前九个月自由现金流为三个季度数据之和。
过去12个月自由现金流为49.04亿美元,相对139.33亿美元营收的利润率为35%。第三季度自由现金流包含了7月在纽约购买一处物业的支出(资本开支从第二季度的1,700万美元跃升至8,200万美元),以及与RNPL相关的营运资本流出。现金、短期投资和受限现金合计126亿美元;Airbnb还于10月30日签署了一项新的五年期10亿美元循环信贷额度。
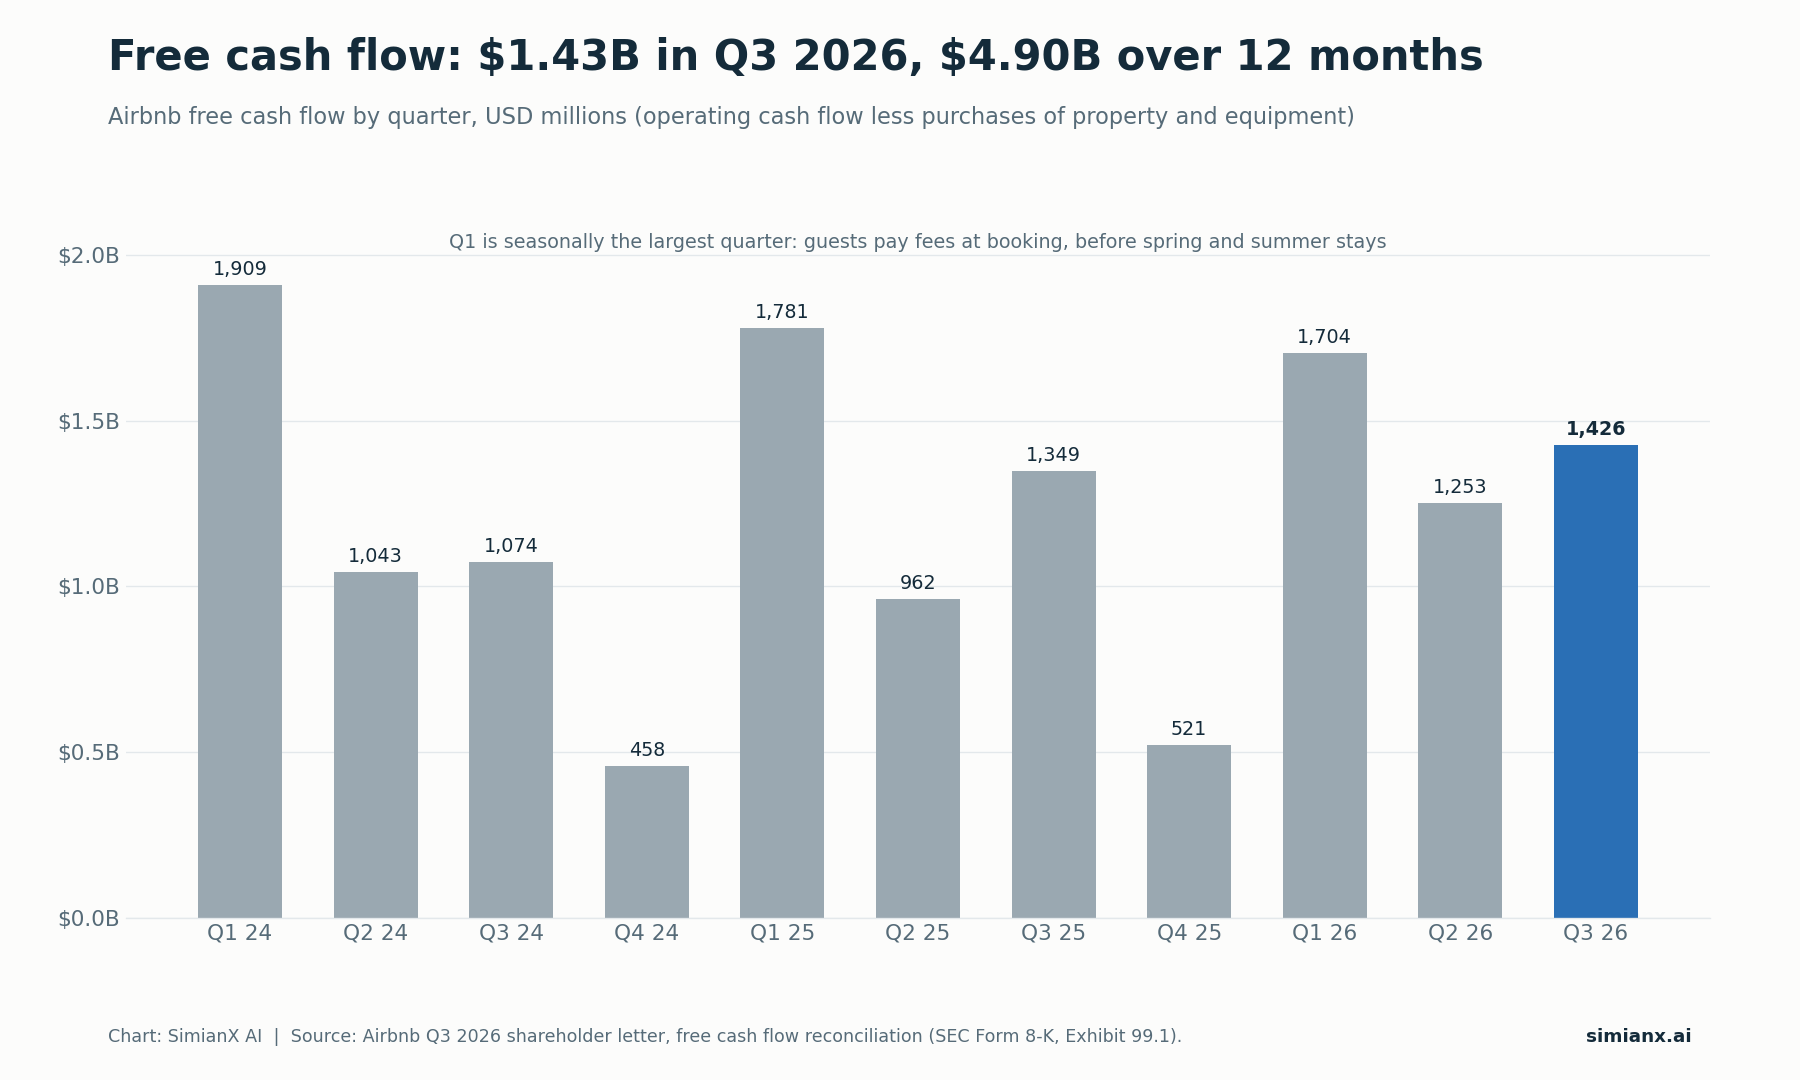
自由现金流具有季节性:客人在预订时支付服务费,因此第一季度最高,第四季度最低。
120亿美元回购是额度,而非支出。Airbnb在第三季度以7.12亿美元回购了440万股,平均每股161.95美元,旧计划下还剩27亿美元。新授权增加120亿美元,总额度约147亿美元。该计划没有到期日,也不要求公司必须买入任何股份。
规模参考:120亿美元 ÷ 188.84美元 = 约6,350万股,约相当于Airbnb截至9月30日披露的6.28亿股完全稀释股本的10%。这只是说明性的额度测算,并非预测。真正重要的是净股本,因为股权激励会持续增加股份。2026年第三季度稀释加权股数从一年前的6.21亿股降至5.97亿股,下降3.9%。Airbnb表示,自2022年第三季度开始回购以来,其完全稀释股本已减少约10%,为此在回购和代员工缴税上花费超过170亿美元。若想看一家规模更小、但相对股本押注规模相近的公司,可参阅On昂跑十亿美元股票回购约占一成股本,是耐克全年回购的8倍。
AI客服:一条可量化的成本线
与原稿所依据的第二季度致股东信相比,Airbnb第三季度致股东信给出的AI数据更完整。2026年第三季度,约40%的全部客服问题(而不仅是从AI助手发起的问题)在无需人工客服的情况下得到解决,高于2026年第二季度的三分之一。每笔预订的客服成本同比下降超过17%,主要得益于AI助手。(公司在第二季度曾表示,从AI助手发起的问题中近45%无需人工即可解决,每笔预订成本下降约16%。)
有两点需要注意。每笔预订成本下降,并不意味着客服总支出减少;随着业务量增长,运营与支持费用仍从3.65亿美元升至3.93亿美元。真正有意义的检验是,随着自动化程度提高,问题解决质量和客人留存率能否保持。Airbnb还表示,计划于2027年上半年开始向客人推出自有的AI行程规划代理。
2026年第三季度Airbnb对比Booking Holdings和Expedia
| 2026年第三季度指标 | Airbnb | Booking Holdings | Expedia Group |
|---|---|---|---|
| 数量增速 | 16%(预订间夜和座位数) | 7%(客房间夜) | 7%(预订客房间夜) |
| 总预订额增速 | 21% | 10% | 11% |
| 营收增速 | 19% | 报告值−1%,调整后+9% | 12% |
| 财报发布日 | 11月5日(收盘后) | 11月3日(收盘后) | 11月4日(收盘后) |
| 次日股价涨跌 | 待定(盘后+11.0%) | +9.8%(11月4日) | −13.7%(11月5日) |
资料来源:各公司2026年第三季度财报新闻稿(8-K表格,附件99.1);股价涨跌依据Polygon.io每日收盘价,由我们计算。Booking公布的营收包含一笔与FTC事项相关的9亿美元减项,该项在调整后营收中被剔除。各家指标定义不同,因此这只是方向性比较,并非市场份额计算。
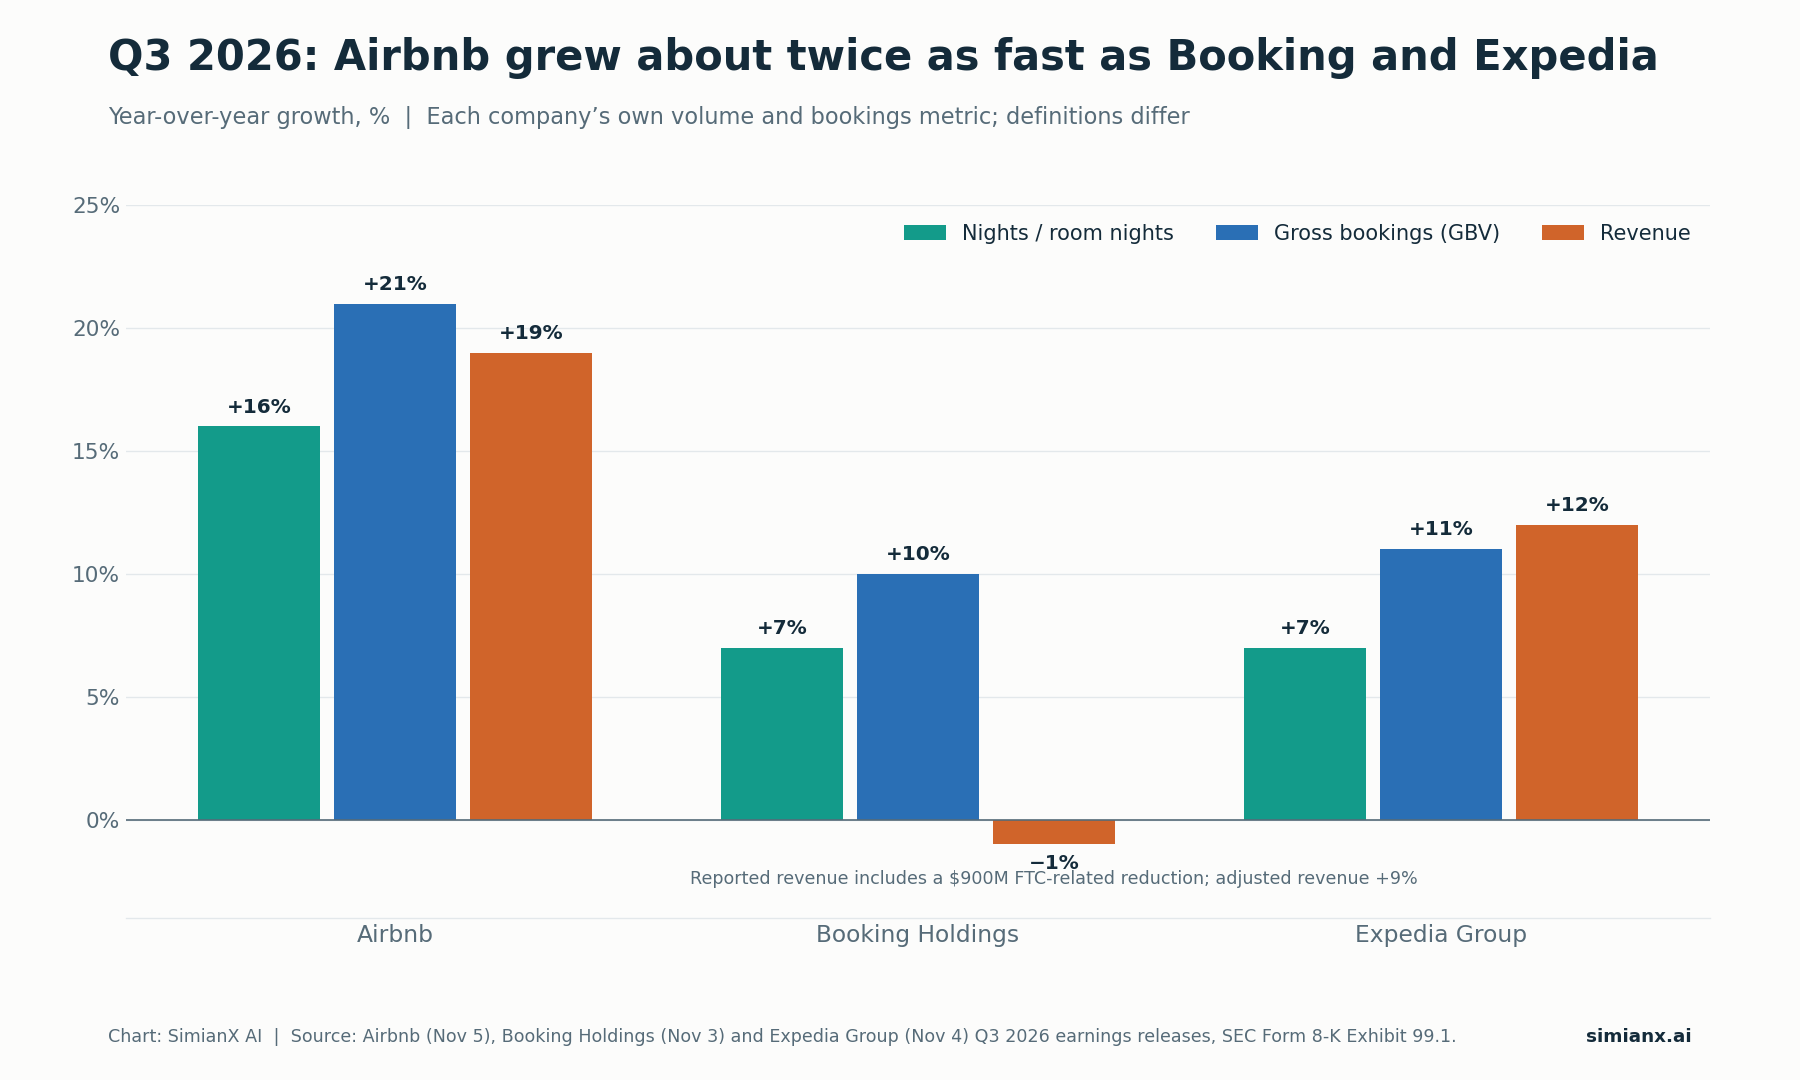
三家公司都显示出出行需求的韧性;Airbnb的数量增速是两家更大同行的两倍以上。
同行数据同时支持两种解读。第三季度整个行业的出行需求都很健康,而Airbnb的增速大约是其两家最大上市同行的两倍。但市场并不只奖励增长。Expedia超出了自身指引并上调了全年展望,但由于其第四季度总预订额增速指引仅为3.3%至5.2%,股价在11月5日的普遍抛售中下跌13.7%。Airbnb第四季度GBV增长15%左右的指引是强得多的前瞻信号,这也是其盘后反应与之分化的最明显原因。
上涨之后的主要风险
预期起点已经更高
盘后11%的涨幅抬高了对第四季度和2027年的要求。问题从Airbnb能否增长,转向它能否超越一套更苛刻的预期,而考验从11月6日的交易时段就开始了。
地缘政治与EMEA需求
致股东信称管理层正在“密切关注EMEA地区的事态发展”,10-Q季报也指出,中东冲突“已经并可能继续对预订趋势产生影响”,尽管目前尚不重大。旅游股此前就曾对这一风险作出剧烈反应,正如伊朗紧张缓和 2026:油价下跌,旅游股板块完整轮动地图所展示的那样。
RNPL取消与现金时点
无需预付款的预订取消得更频繁。如果随着RNPL扩大取消率上升,今天的GBV增长就会高估明天的营收,而作为浮存资金来源之一的预收服务费也会继续减少。
营销和新业务需要花钱
第三季度销售和营销费用增长19%,达到7.62亿美元;第四季度利润率指引下调,部分原因也在于营销支出的时间安排。酒店、服务、租车以及10月22日推出的American Express合作等伙伴关系可以带来新客人,但它们的支持、获客和变现成本各不相同。
监管仍是结构性问题
Airbnb的文件将限制房东提供房源的法律,以及住宿税和其他非所得税争议,列为主要风险之一。本页并未假设财报窗口期内有任何新的监管规定生效。
Airbnb能否维持营收增长?
| 情景 | 关注的证据 | 含义 |
|---|---|---|
| 乐观情景 | 数量增速保持在百分之十几的水平,抽成率随RNPL预订兑现而回升,每股自由现金流持续上升 | 2026年的重新加速成为持久的经营改善 |
| 基准情景 | 增长保持健康,但随着比较基数变高放缓至低双位数 | 业务在改善,但上涨之后估值上行空间有限 |
| 悲观情景 | 数量增速放缓、RNPL取消率上升、获客成本攀升,或中东局势拖累EMEA | 盘后上涨被证明对未来经济效益过于乐观 |
这些是定性情景,并非按概率加权的预测。
乐观情景需要的不只是又一个亮眼的营收标题。它需要证据表明:新客人会回头,供给对房东仍有吸引力,增量增长能在扣除稀释后转化为每股现金。
常见问题
Airbnb何时公布2026年第三季度财报?
2026年11月5日(星期四)美股收盘后。致股东信作为8-K表格的附件99.1提交给SEC,电话会议于太平洋时间下午2:00举行。
Airbnb 2026年第三季度业绩是否超出预期?
是的。48.69亿美元的营收比Zacks一致预期的47.5亿美元高2.5%,并超过公司自己46.9亿至47.7亿美元的指引。3.16美元的稀释每股收益比Zacks一致预期的2.89美元高9.3%。
为什么Airbnb股价在2026年第三季度业绩公布后大涨?
预订加速,营收和每股收益超出预期,全年指引上调,董事会还新增了120亿美元的回购授权。ABNB盘后报188.84美元,比170.13美元的收盘价高11.0%。这是盘后报价,并非常规交易时段的结果。
总预订额(GBV)等同于营收吗?
不等同。GBV是预订的总价值,包括房东收入、清洁费和税费。营收是Airbnb留存的部分,在入住时确认。2026年第三季度营收占GBV的17.6%。
120亿美元回购能保证股本减少吗?
不能。这是一项没有期限、也没有买入义务的授权。净效果取决于实际回购数量、支付的价格以及向员工新发行的股份。
Airbnb 2026年第四季度指引是多少?
营收32.2亿至32.8亿美元,增长16%至18%(含约2个百分点的汇率顺风);GBV增长15%左右;调整后EBITDA利润率略低于2025年第四季度。全年方面,营收增速接近20%,调整后EBITDA利润率约36%。
投资者接下来应关注什么?
先看11月6日的常规交易时段,然后是第四季度预订量、RNPL预订兑现过程中的抽成率、取消趋势、营销效率、自由现金流以及稀释股本。
结论:增长逻辑更强,但并非无风险的估值重估
Airbnb 2026年第三季度财报显示出真实的需求加速:数量增长16%,营收超过指引上限,旺季调整后EBITDA利润率达52%,自由现金流14亿美元。在五个有指引的项目中,有四项好于其8月的指引,并上调了全年预期。
较弱的部分在于时间性和预期。由于RNPL,营收落后于预订;而盘后11%的涨幅留给失误的空间更小。以下四项指标将决定这轮上涨能否站稳:
- 需求:数量增速能否保持在百分之十几的水平?
- 变现:随着RNPL预订陆续入住,抽成率能否回升?
- 效率:营销和客服投入是否见效?
- 资本配置:扣除股权激励后,股本是否持续减少?
更多2026年第三季度财报参考,请参阅麦当劳财报逐季数据:2026年Q3财报业绩与可比销售额一览和可口可乐2026三季报:销量增长、股息保障与KO估值分析。
本文为金融研究,并非个性化投资建议,也不构成买入或卖出证券的推荐。
延伸阅读
- 2026年中期选举后美股大跌:原因、数据与后市会怎么走?
- 伊朗紧张缓和 2026:油价下跌,旅游股板块完整轮动地图
- Uber机器人出租车合作伙伴:每笔自动驾驶交易进展与UBER股价
- 麦当劳财报逐季数据:2026年Q3财报业绩与可比销售额一览
- On昂跑十亿美元股票回购约占一成股本,是耐克全年回购的8倍
- 可口可乐2026三季报:销量增长、股息保障与KO估值分析
参考来源
- Airbnb:2026年第三季度致股东信(8-K表格,附件99.1),2026年11月5日
- Airbnb:宣布2026年第三季度业绩的8-K表格,2026年11月5日
- Airbnb:截至2026年9月30日季度的10-Q季报
- Airbnb:含第三季度指引的2026年第二季度致股东信(8-K表格,附件99.1),2026年8月6日
- Airbnb新闻中心:2026年第三季度财务业绩
- Expedia Group:2026年第三季度财报新闻稿,2026年11月4日
- Booking Holdings:2026年第三季度财报新闻稿,2026年11月3日
- Zacks(经Yahoo Finance):Airbnb即将公布第三季度财报,2026年11月3日
- Investing.com:Airbnb每股收益超预期0.31美元,营收高于预期,2026年11月5日
- Stock Analysis:ABNB报价、盘后价格及52周区间
- Stock Analysis:ABNB历史每日价格
- SEC EDGAR:Airbnb文件索引