投资者日之后的On昂跑:10亿美元回购、增长放缓与耐克对比
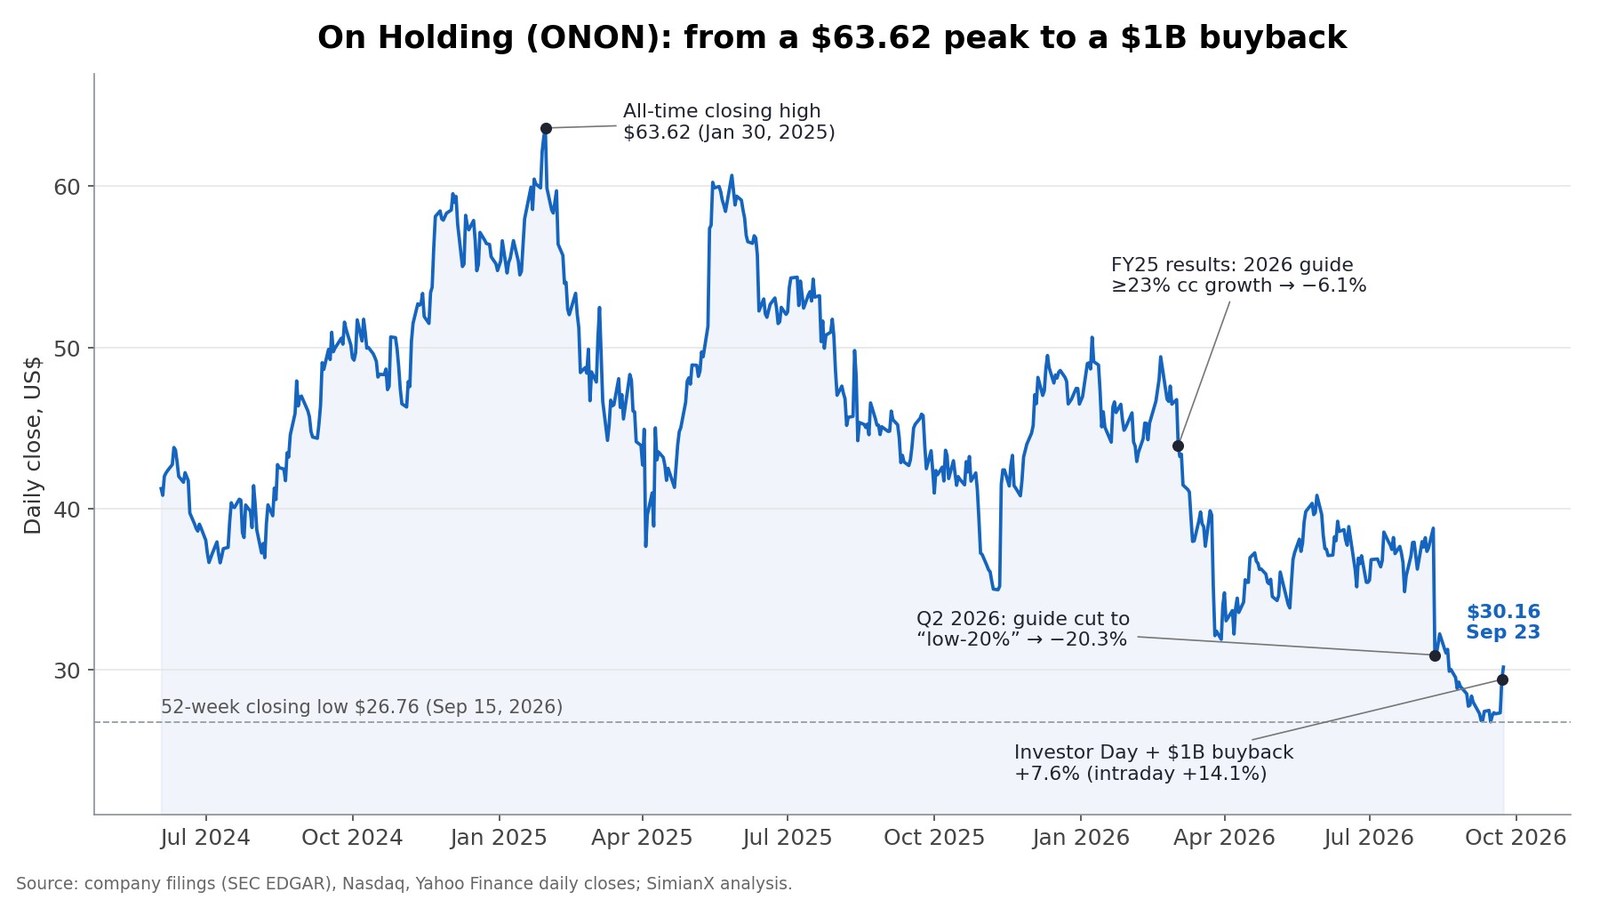
On昂跑(On Holding,纽约证券交易所代码:ONON)2026年9月22日收于29.39美元,上涨7.6%。当天,这家瑞士运动服饰公司在苏黎世举行投资者日,宣布了上市以来首个股票回购计划:在2029年底前回购最多10亿美元的A类股。当日成交量达4330万股,约为20日均量的五倍。盘中股价一度升至31.16美元(+14.1%),随后回吐一半涨幅;9月23日再涨2.6%,收于30.16美元。
多数报道把这一天概括为"On因回购大涨,能否击败耐克?"但公司文件和股价走势揭示了这种说法遗漏的三件事:
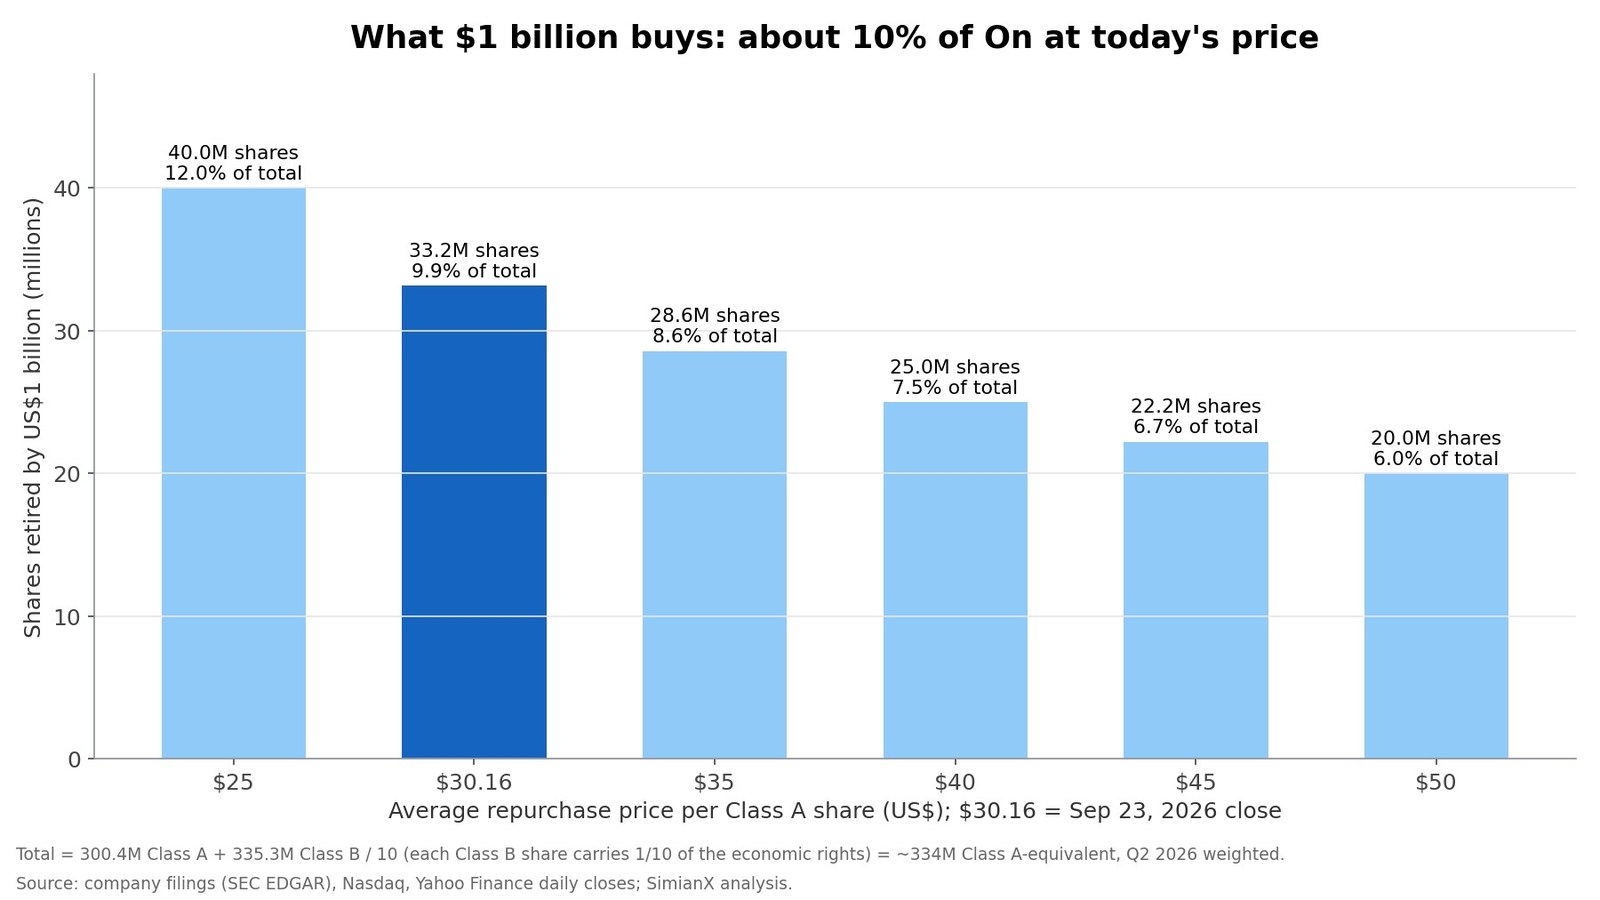
- 相对On的体量,这笔回购规模很大。 按30.16美元计算,10亿美元约可回购3300万股,相当于公司约10%的股本。作为对比,耐克整个2026财年仅回购了1.23亿美元股票。On授权的回购额约为其八倍,而On的市值只有耐克的五分之一。
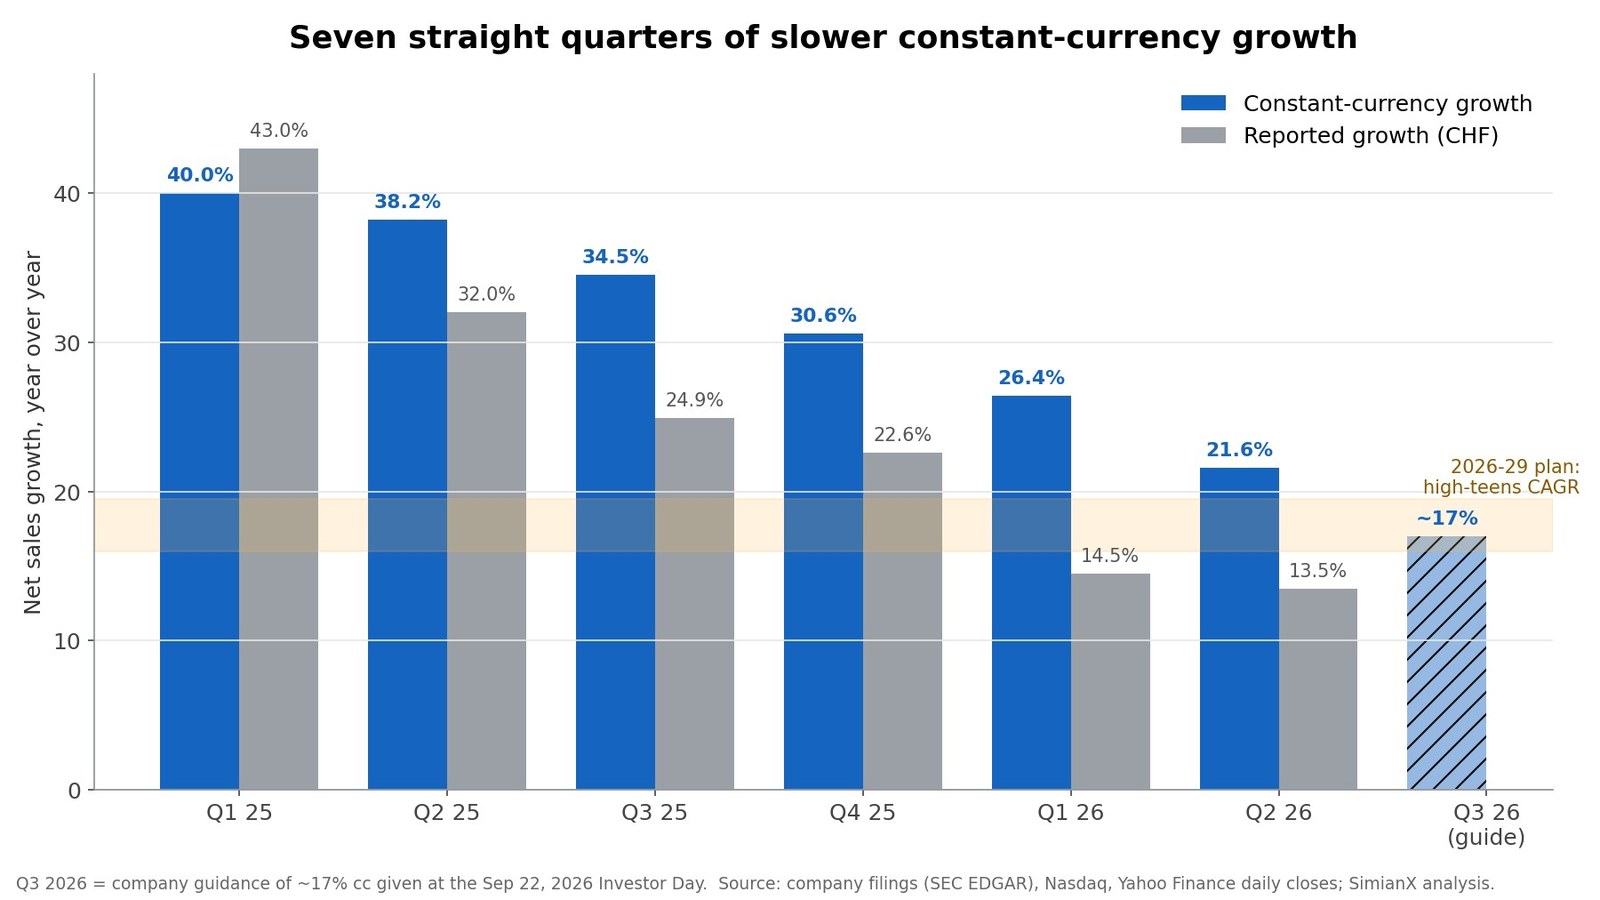
- 增长已连续七个季度放缓。 按固定汇率计算的销售增速从2025年第一季度的40.0%降至2026年第二季度的21.6%。On预计2026年第三季度增速约为17%,新的2029年计划则假设"百分之十几的较高水平"增速。这次回购宣布前六周,公司刚因下调指引而单日暴跌20.3%。
- 击败耐克主要看利润率和增速,而不是体量。 耐克2026财年营收464亿美元,约为On过去十二个月销售额的12倍。即便On实现2029年目标,也只相当于耐克目前销售额的约15%。
本文依据On的投资者日新闻稿、2026年第二季度业绩、耐克的2026财年业绩公告以及每日交易数据重新梳理了这件事。文中补充了回购测算表、增速放缓表、On与耐克的并列对比表,以及ONON每次业绩发布后的股价表现记录。
股价为截至2026年9月23日的官方收盘价。On以瑞士法郎报告业绩;美元换算按约1法郎兑1.21美元计算。
投资者日后的ONON:关键数据
| 指标 | 数值 |
|---|---|
| 2026年9月22日收盘价 | 29.39美元(+7.6%) |
| 9月22日盘中最高价 | 31.16美元(+14.1%) |
| 2026年9月23日收盘价 | 30.16美元 |
| 9月22日成交量 | 4330万股(约为20日均量的5倍) |
| 历史最高收盘价 | 63.62美元(2025年1月30日),目前下跌52.6% |
| 52周最低收盘价 | 26.76美元(2026年9月15日) |
| 2026年第二季度业绩发布日(8月11日) | −20.3% |
| 股本计算基础 | 约3.34亿股A类股当量 |
| 按30.16美元计算的市值 | 约101亿美元 |
| 2026年6月30日现金 | 12.056亿瑞士法郎(约14.6亿美元) |
| 回购授权 | 最多10亿美元,截至2029年12月 |
On有两类股票。3.004亿股上市的A类股在纽约证券交易所交易。创始人和早期团队持有3.353亿股B类投票股,每股B类股的经济权益相当于A类股的十分之一。A类股加上B类股的十分之一,约为3.34亿股A类股当量,这才是计算市值和衡量回购规模的正确基数。2026年年度股东大会批准将1625万股B类股转换为162.5万股A类股,印证了这一比例。
ONON为何大涨:10亿美元回购的算术
董事会于2026年9月批准了这项计划。公司称这是"首次"回购,属于"审慎的资本配置策略"的一部分,反映了其"稳健的资产负债表以及增长带来的强劲现金创造能力"。真正重要的是回购相对于公司体量的规模。
| 平均回购价格 | 10亿美元可回购股数 | 占On股本比例 |
|---|---|---|
| 25美元 | 4000万股 | 12.0% |
| 30.16美元(9月23日收盘价) | 3320万股 | 9.9% |
| 35美元 | 2860万股 | 8.6% |
| 40美元 | 2500万股 | 7.5% |
| 45美元 | 2220万股 | 6.7% |
| 50美元 | 2000万股 | 6.0% |
On负担得起吗?
从资产负债表和近期现金流看,完全负担得起:
- 现金: 2026年6月30日为12.056亿瑞士法郎(约14.6亿美元),高于2025年底的10.199亿瑞士法郎。除营运资本外,On唯一重要的负债是5.625亿瑞士法郎的门店和办公室租赁负债,没有值得一提的银行借款。
- 自由现金流: 截至2026年6月的十二个月里,经营现金流约为5.25亿瑞士法郎。扣除9600万瑞士法郎的资本开支和7100万瑞士法郎的租赁付款后,约剩3.58亿瑞士法郎(约4.33亿美元)。
- 节奏: 若在截至2029年12月的约13个季度内平均执行,10亿美元相当于每年约3.08亿美元,约为过去十二个月自由现金流的70%。On完全可以用现有现金支付整个计划,同时继续投资。
回购做不到的事
- 其中一部分只是抵消稀释。 2026年上半年的股权激励费用为3350万瑞士法郎,全年约6700万瑞士法郎(8100万美元)。按30美元计算,相当于每年约270万股,约占On股本的0.8%。On目前通过出售库存股来发放员工股权奖励,因此任何回购都有一部分是在补回发给员工的股票。
- 授权不等于义务。 "最多10亿美元"只是上限。On没有公布回购节奏,实际回购情况将在之后的季度报告中首次披露。
- 还有一个已知的卖家。 前首席执行官Martin Hoffmann于2026年3月获得特别权利,可转换其持有的1625万股B类股。在2026年年度股东大会上,这些股份转换为162.5万股A类股,他可以通过"有序的市场出售"卖出,上限为日均成交量的5%。与3300万股的回购相比这很小,但这部分供给实际上要由公司来消化。
只有在回购价格低于企业价值时,回购才能创造价值。按30美元计算,同样的资金能回购的股数约为2025年1月高点时的两倍。这是现在而不是2025年回购的最有力理由。关于回购时机如何可能出错,可参阅我们对Netflix回购算术的分析。
标题没说的部分:连续七个季度增长放缓
回购与新的2029年计划和第三季度展望一同发布,而后两者解释了股价为何回吐一半盘中涨幅。
| 季度 | 净销售额(瑞士法郎) | 报告增速 | 按固定汇率计增速 | 毛利率 |
|---|---|---|---|---|
| 2025年第一季度 | 7.266亿 | +43.0% | +40.0% | 59.9% |
| 2025年第二季度 | 7.492亿 | +32.0% | +38.2% | 61.5% |
| 2025年第三季度 | 7.944亿 | +24.9% | +34.5% | 65.7% |
| 2025年第四季度 | 7.438亿 | +22.6% | +30.6% | 63.9% |
| 2026年第一季度 | 8.319亿 | +14.5% | +26.4% | 64.2% |
| 2026年第二季度 | 8.503亿 | +13.5% | +21.6% | 65.4% |
| 2026年第三季度(指引) | — | — | 约17% | — |
2025年全年:30.140亿瑞士法郎,报告增速+30.0%,按固定汇率计+35.6%,毛利率62.8%,调整后EBITDA为5.670亿瑞士法郎(18.8%)。
有三个细节值得注意:
- 瑞士法郎正在侵蚀报告增速。 2026年第二季度,按固定汇率计(+21.6%)与报告增速(+13.5%)之间相差约八个百分点。On的大部分产品以美元和其他货币销售,却以瑞士法郎报告业绩,因此法郎走强会同时压低报告销售额和美国利润的折算价值。另一方面,法郎走强时,以美元计价的回购所需的法郎也更少。
- 指引一路下调。 3月时,On预计2026年按固定汇率计增速至少为23%。8月11日发布第二季度业绩时,展望改为"20%出头"。公司称这反映了新品上市前"对批发出货的主动管理"。股价当天下跌20.3%。投资者日上,On重申了"20%出头"的展望,并预计第三季度增速约为17%。
- On最大的区域美洲增长最慢。 第二季度美洲销售额以瑞士法郎计仅增长4.5%(按固定汇率计增长13.0%),至4.516亿瑞士法郎,占总额的53%。亚太地区增长43.1%(按固定汇率计增长54.7%)。关于美国消费者的背景,可参阅我们关于沃尔玛和塔吉特透露出消费者手头吃紧信号的分析。
增长的质量比增速更稳。第二季度直营(DTC)销售按固定汇率计增长34.3%,占比达45.7%。服装增长56.2%。在消化更高的美国关税、且未计入任何关税退款的情况下,毛利率仍达到65.4%。批发按固定汇率计增长12.7%,但以瑞士法郎计仅增长4.8%,因为On在主动减少对零售商的出货。
On昂跑2029年目标与2025年实际对照
| 2029年目标 | 目标值 | 2025年实际 | 含义 |
|---|---|---|---|
| 净销售额 | 至少56亿瑞士法郎("接近70亿美元") | 30.14亿瑞士法郎 | 按固定汇率计,自2025年起每年约16.7% |
| 增速 | 2026–2029年按固定汇率计年复合增长率达"百分之十几的较高水平" | 按固定汇率计+35.6% | 远低于2025年的速度 |
| 毛利率 | "整个期间"保持65.0%以上 | 62.8% | 2026年第二季度已达65.4% |
| 调整后EBITDA利润率 | 2029年达22%以上 | 18.8% | 以56亿瑞士法郎计,调整后EBITDA约12.3亿瑞士法郎 |
| 调整后EBITDA增长 | 2026–2029年年复合增长率超过20% | 5.670亿瑞士法郎 | 到2029年约为2025年水平的2.2倍 |
| 资本回报 | 截至2029年12月最多10亿美元回购 | 无 | 首个回购计划 |
这些目标彼此一致。销售目标需要以2025年为基数每年增长约17%,毛利率目标已经达到,而利润率提升的大部分要靠把销售、一般及行政费用(SG&A)摊薄到更大的销售规模上。管理层表示,公司有望"大幅超越"2023年投资者日设定的目标。
有两点需要注意。这些目标以固定汇率衡量,因此法郎走强会让报告数字显得更差。而"百分之十几的较高水平"的增速,比On在2025年全年录得的26%–40%(按固定汇率计)明显下了一个台阶。市场被要求为一家增长放缓的公司买单。
On对比耐克:计分卡
| On昂跑(ONON) | 耐克(NKE) | |
|---|---|---|
| 最近完整财年 | 2025财年:30.1亿瑞士法郎(按当前汇率约36亿美元) | 2026财年(截至5月31日):464亿美元 |
| 过去十二个月销售额 | 约32.2亿瑞士法郎(约39亿美元) | 464亿美元(约为On的12倍) |
| 最近增速(按固定汇率计) | +21.6%(2026年第二季度) | −2%(2026财年);−4%(第四季度) |
| 直营 | 按固定汇率计+34.3%(2026年第二季度),占销售额45.7% | Nike Direct按固定汇率计−8%(2026财年);数字渠道−12% |
| 毛利率 | 65.4%(2026年第二季度) | 42.9%(2026财年) |
| 回购 | 授权最多10亿美元(2026年9月) | 2026财年在180亿美元计划下回购1.23亿美元 |
| 市值(9月23日) | 约101亿美元 | 约535亿美元(14.8亿股 × 36.05美元) |
| 市销率(过去十二个月) | 约2.6倍 | 约1.2倍 |
| 市盈率(过去十二个月) | 约21倍(IFRS净利润) | 约17倍;剔除预期关税退还后约23倍 |
| 2024年12月31日以来股价 | −44.9% | −52.4% |
| 距历史高点 | −52.6% | 约−80%(2021年11月高点) |
| 管理层 | 创始人Allemann和Coppetti自2026年5月起任联席首席执行官;新任首席财务官 | 首席执行官Elliott Hill;新任首席财务官David Denton自2026年8月上任 |
有几行需要补充说明:
- 耐克的利润率。 耐克第四季度49.2%的毛利率中,约900个基点来自预期可退还的9.86亿美元IEEPA关税。全年42.9%的毛利率才是更干净的比较口径。On预计2026年第三季度将获得最多6500万美元的关税退款,并且未将其计入指引。
- 耐克的盈利。 耐克2026财年2.10美元的摊薄每股收益中,包含这些关税退还带来的0.52美元收益。剔除后,耐克的市盈率约为23倍,略高于On的约21倍。
- 耐克的回购。 耐克2026财年支付了24亿美元股息,但在其四年期、180亿美元的回购计划下仅回购了1.23亿美元股票(180万股),因为公司在转型期间优先保障股息。全年详情见其2026财年10-K年报。
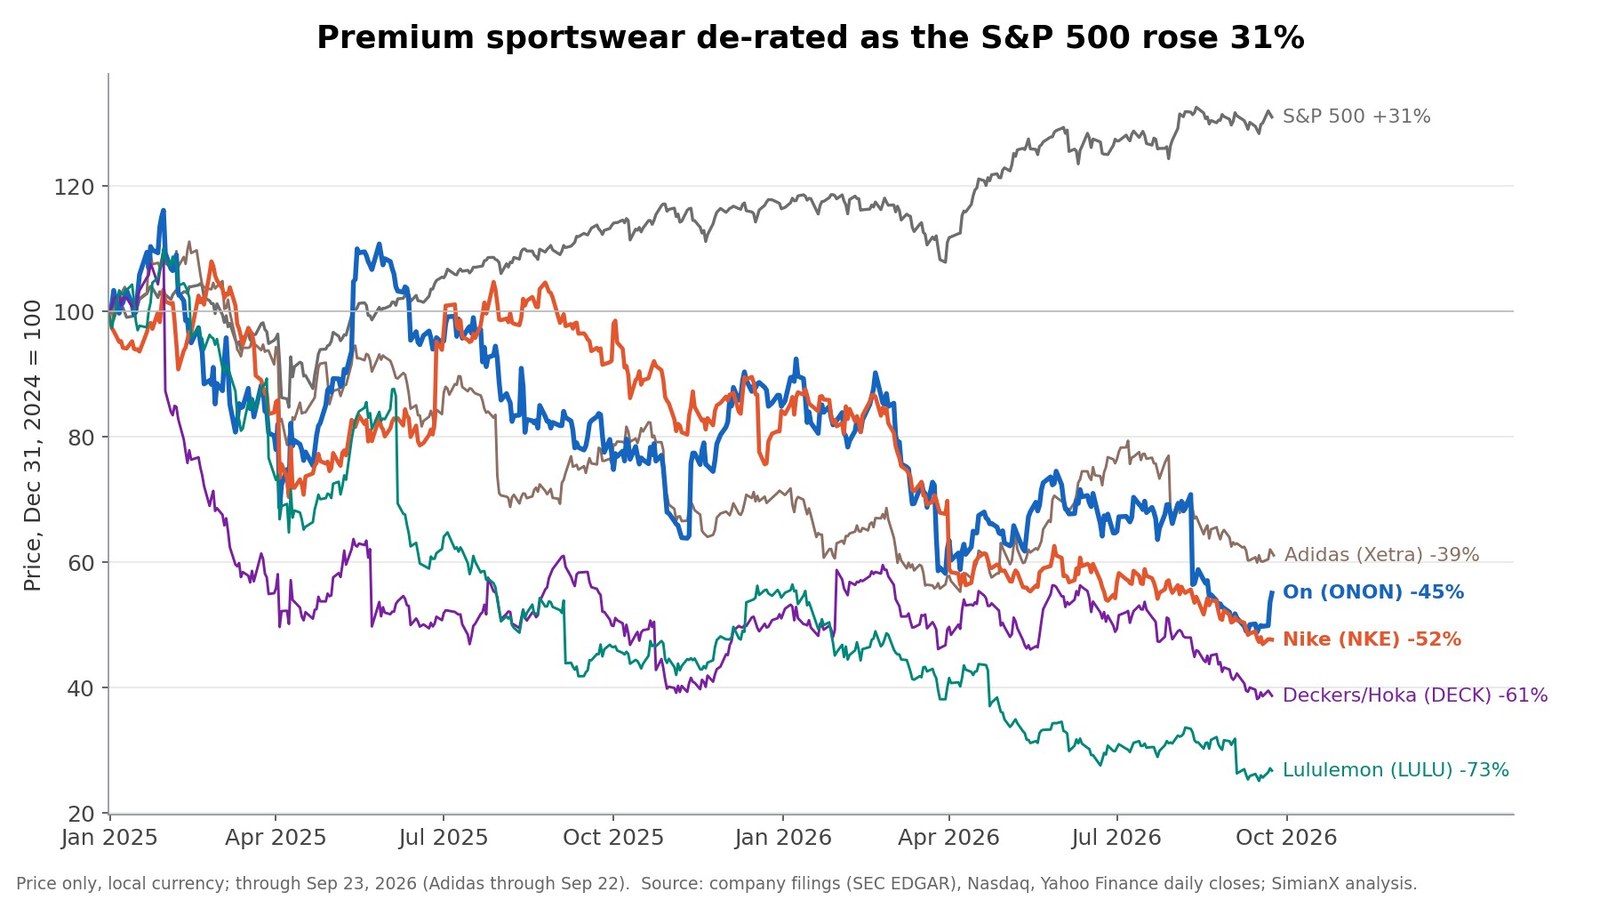
这张图展示了多数报道忽略的大背景:在标普500指数上涨31%的同时,高端运动服饰板块整体缩水。自2024年底以来,On下跌45%,耐克下跌52%,Deckers(Hoka的母公司)下跌61%,Lululemon下跌73%,阿迪达斯下跌38%。这段时间里On在股市上已经跑赢耐克,但只是跌得更少而已。 想了解这轮估值下调有多深,可阅读我们的Lululemon分析。
On昂跑能超越耐克吗?
这取决于用什么标准衡量:
- 总营收:不能,至少这个十年内不能。 耐克的464亿美元约为On过去十二个月销售额的12倍。即便On在2029年达到56亿瑞士法郎(按当前汇率约68亿美元),也仍只有耐克目前规模的约15%。
- 市值:差距很大,但没那么大。 耐克市值约为On的5.3倍,不到营收差距的一半,因为投资者愿意为On增长更快、利润率更高的每一美元销售额支付更高价格。
- 增速和利润率:On已经领先。 On按固定汇率计增速超过20%,而耐克为−2%;On的毛利率高出20多个百分点,自营门店和官网仍在增长,而Nike Direct在收缩。
- 高端跑步和年轻消费者:这才是真正的战场。 On表示,34岁以下的消费者占其客户的三分之一以上,品牌知名度已达30%。耐克在Elliott Hill带领下的转型直指专业跑步领域。这场较量无法从公司文件中直接读出,但直营增长和全价销售是最接近的可衡量指标。
现实的投资逻辑不是"On取代耐克",而是"耐克重建期间,On持续抢占高端份额",股价的估值取决于这种局面能持续多久。
ONON在业绩发布日后的表现
| 日期 | 事件 | 事件当日涨跌 | 随后20个交易日 |
|---|---|---|---|
| 2025年3月4日 | 2024年第四季度业绩 | +5.8% | −15.7% |
| 2025年5月13日 | 2025年第一季度业绩 | +11.8% | −1.0% |
| 2025年8月12日 | 2025年第二季度业绩 | +8.9% | −14.0% |
| 2025年11月12日 | 2025年第三季度业绩 | +18.0% | +19.2% |
| 2026年3月3日 | 2025财年业绩及2026年指引 | −6.1% | −22.5% |
| 2026年5月12日 | 2026年第一季度业绩 | −0.6% | +12.3% |
| 2026年8月11日 | 2026年第二季度,下调指引 | −20.3% | −13.2% |
| 2026年9月22日 | 投资者日,10亿美元回购 | +7.6% | 待定 |
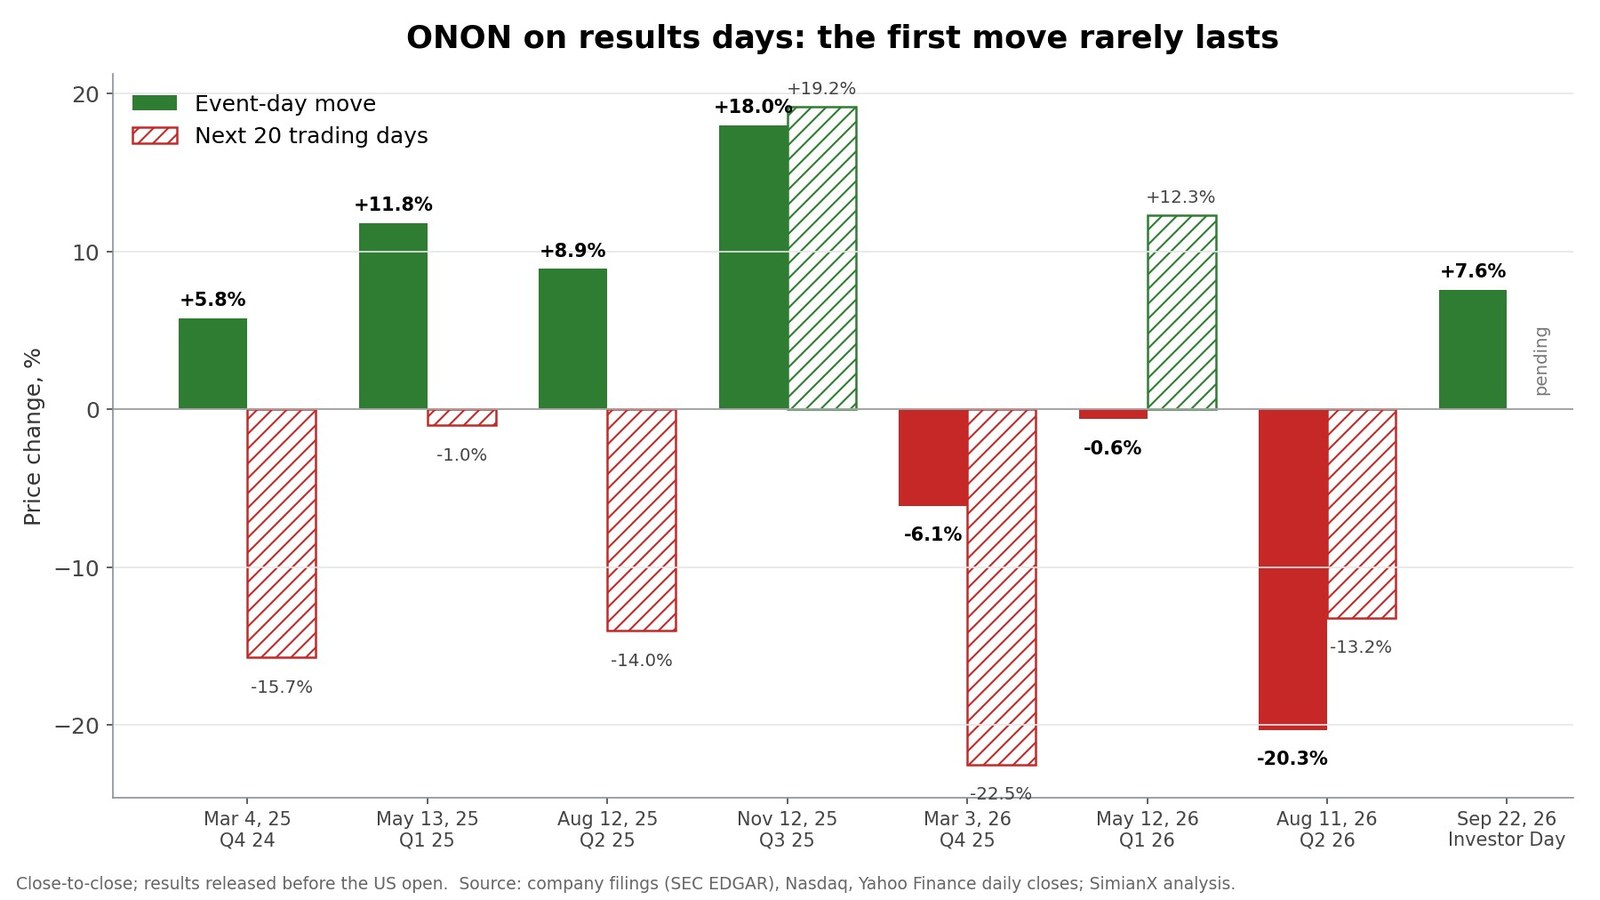
规律并不统一,但有参考价值。此前四个上涨的事件日中,有三次在20个交易日后股价更低,只有2025年11月那次延续了涨势。ONON在其中几天的收盘价也明显低于盘中高点:2025年8月由盘中+14.2%收至+8.9%,2025年11月由+27.5%收至+18.0%,2026年9月由+14.1%收至+7.6%。这与我们在Generac与亚马逊交易之后记录到的高开低走如出一辙。回购可以在这段时间支撑股价,这也是9月的反应可能比以往更持久的原因之一。这张表样本很小,不构成预测。
ONON估值:投资者需要相信什么?
按30.16美元计算,On的企业价值约为93亿美元:101亿美元市值,减去14.6亿美元现金,加上6.8亿美元租赁负债。这约为过去十二个月调整后EBITDA(6.53亿瑞士法郎,合7.9亿美元)的12倍。更有意义的问题是,这个价格对2029年意味着什么:
| 情景(以2025年为基数) | 2029年净销售额 | 调整后EBITDA利润率 | 2029年调整后EBITDA | 当前企业价值/2029年EBITDA |
|---|---|---|---|---|
| 实现公司目标 | 56亿瑞士法郎 | 22% | 12.3亿瑞士法郎(约14.9亿美元) | 约6.2倍 |
| 增速放缓至每年12% | 47亿瑞士法郎 | 20% | 9.5亿瑞士法郎(约11.5亿美元) | 约8.1倍 |
| 压力情景:每年8%,伴随促销 | 41亿瑞士法郎 | 18% | 7.4亿瑞士法郎(约8.9亿美元) | 约10.4倍 |
仅为示意性计算,并非预测。汇率固定为1法郎约兑1.21美元;企业价值维持在当前水平。
如果On兑现计划,按2029年盈利计算当前股价显得并不贵。即便在压力情景下,股价也仅约为2029年EBITDA的10倍。市场给出的折价反映的是对实现路径的怀疑,而不是算术本身。2026年指引已经下调过一次,法郎拖累报告业绩,而且"百分之十几的较高水平"的增长计划起点是一个指引仅约17%的季度。
回购能起到边际帮助。以当前价格注销10%的股份,在其他条件不变的情况下,会让表中每项每股指标提高约11%。
ONON投资逻辑的风险
- 进一步放缓。 第三季度指引约为17%。如果增速降至百分之十几的较低水平,2029年目标将落空,估值倍数也会收缩。
- 汇率。 法郎走强会压低报告销售额和利润,而以固定汇率计的目标不会体现这一点。
- 批发调整。 主动减少对零售商出货可以保护价格,但也会削减当前销售。第二季度下调指引已显示了市场的反应。
- 美国市场。 以法郎计4.5%的美洲增速,对于一个在美国跑步专卖店起家的品牌来说是最薄弱的环节。
- 新品类的执行。 足球和高尔夫是新业务;服装正从较小的基数快速扩张(第二季度为5420万瑞士法郎)。
- 关税。 到目前为止,毛利率消化了更高的美国进口关税。第三季度包含最多6500万美元的一次性关税退款,会美化报告毛利。
- 公司治理与管理层。 创始人通过B类股掌握投票权,创始人于2026年5月出任联席首席执行官,新任首席财务官也在同月加入。
- 耐克的复苏。 耐克拥有90亿美元现金、新任首席财务官,并在发力专业跑步。耐克一旦反弹,首先受冲击的是On的高端份额。
- 回购执行。 只有增长保持住,在30美元回购才有吸引力;若在之后的反弹中激进回购,效果会被稀释。
接下来关注什么
- 耐克2027财年第一季度业绩,纳斯达克财报日历显示约在2026年10月1日公布:关注Nike Direct走势以及剔除关税退还后的毛利率。
- On的2026年第三季度业绩(参照去年时间,预计在11月中旬公布):按固定汇率计销售额能否增长约17%、毛利中关税退款的规模,以及首批回购情况。
- 美洲业务: 以法郎计的美国增速能否从4.5%回升。
- 批发出货与直营: 批发恢复两位数增长,将意味着零售商库存已经清理干净。
- 2027年指引将于2027年3月发布,这是完全处于新计划内的第一个年度。
SimianX AI在一个多智能体研究流程中跟踪ONON的股价、6-K业绩公告和20-F年报等文件以及相关新闻。查看ONON股票基本面,或对比耐克(NKE)、Lululemon(LULU)和Deckers(DECK)。
常见问题
On昂跑股价为何在2026年9月22日上涨?
On宣布了首个股票回购计划,将在2029年12月前回购最多10亿美元股票,同时公布了新的2029年目标,ONON当日收涨7.6%,报29.39美元。股价盘中一度上涨14.1%,随后回落。次日收于30.16美元。
On昂跑的10亿美元回购规模有多大?
按每股30.16美元计算,10亿美元约可回购3300万股,接近On约3.34亿股A类股当量的10%。截至2026年6月30日,On持有12亿瑞士法郎(约14.6亿美元)现金,足以支付整个计划。
On昂跑比耐克大吗?
不。耐克2026财年营收为464亿美元,约为On过去十二个月约39亿美元销售额的12倍。On在2029年至少56亿瑞士法郎的目标,也仅约为耐克当前营收的15%。
On的增长比耐克快吗?
是的。2026年第二季度On按固定汇率计增长21.6%,而耐克2026财年营收按固定汇率计下降2%。On 65.4%的毛利率也比耐克的42.9%高出20多个百分点。
ONON为何在2026年8月下跌?
2026年8月11日,On将2026年按固定汇率计的增长展望从至少23%下调至"20%出头",理由是主动管理批发出货。股价当天下跌20.3%。
On昂跑的2029年目标是什么?
净销售额至少56亿瑞士法郎;2026至2029年按固定汇率计增速达"百分之十几的较高水平";毛利率至少65%;到2029年调整后EBITDA利润率至少22%;调整后EBITDA年增速超过20%。
结论
10亿美元回购的分量比标题所显示的更重。按30美元计算,它约可注销On十分之一的股本,而且公司可以用手头现金支付。它也相当于耐克去年回购额的八倍。在股价较高点下跌53%之后,这清楚地表明管理层认为股票被低估。
回购改变不了增长趋势。七个季度里,按固定汇率计的增速从40%放缓至约17%。法郎走强让报告数字看起来更弱,而新的2029年计划假设的是"百分之十几的较高水平"增速,而不是成就这个品牌的那种速度。On不会在规模上超越耐克,但可以继续在增速、利润率和直营销售上胜过耐克;以约12倍的过去十二个月EBITDA估值,股价已经反映了市场对此的怀疑。接下来的两份报告,即耐克约在10月1日发布的财报和On在11月发布的第三季度业绩,将决定投资者日的反弹能否站稳。
本文仅供研究和教育用途,不构成投资建议。
延伸阅读
- Lululemon股价跌破100美元:品牌崩塌还是罕见机会
- Netflix跌4.7%:华纳28亿美元终止费美化了市盈率
- Generac 与亚马逊:80 亿标题背后的 24 亿美元
- IEEPA关税退款追踪:78家公司拿回多少钱、如何推高每股收益
参考来源
- On — 投资者日:2029年战略、财务目标及10亿美元股票回购(2026年9月22日)
- On Holding — 附投资者日新闻稿的6-K表格(SEC)
- On — 2026年第二季度业绩
- On — 2025年第四季度及全年业绩
- On Holding — 2025年20-F年报
- On Holding — 联合创始人出任联席首席执行官(2026年3月25日)
- On Holding — 关于Martin Hoffmann所持股份的股东协议修订
- On Holding — 2026年年度股东大会结果
- SEC EDGAR — On Holding AG申报文件
- Nike — 2026财年第四季度及全年业绩
- Nike — 2026财年10-K年报
- Nike — 首席财务官交接公告(2026年6月23日)
- 纳斯达克 — 耐克财报日历
- NYSE — ONON报价
- 维基百科 — 《国际紧急经济权力法》(IEEPA)
- Investopedia — 股票回购
- Investopedia — EBITDA
- Investopedia — 企业价值
- On — 投资者关系
- SimianX — ONON股票基本面


