 作者:Muke
康菲石油财报参考:每股收益、产量、现金流与COP股价
康菲石油(ConocoPhillips)于11月5日公布2026年第三季度业绩,调整后每股收益为3.27美元,是上年同期1.61美元的两倍多,也高于Zacks在10月29日发布的2.97美元一致预期。业绩主要靠价格推动:公司每桶油当量实现价格为61.40美元,同比上涨32%;而日产量为230.2万桶油当量(BOE),仍同比下降4%。
本页是一份康菲石油财报参考。我们把公司公布的七个季度的每股收益、产量、实现价格和现金流整理在一张表中,将2026年第三季度业绩与市场预期和公司指引逐项对照,并列出每次财报发布当天COP股价的涨跌。本文要回答的问题与最初的前瞻文章相同:高油价究竟正在转化为可持续的现金创造能力,还是只带来了一个强劲的季度?
更新于2026年11月5日(美国太平洋时间),康菲石油已于美股开盘前发布2026年第三季度业绩。资料来源:公司Form 8-K财报新闻稿及补充数据、2026年第三季度Form 10-Q、8月6日财报电话会议记录、EIA预测以及注明日期的分析师预期。股价为Polygon.io的每日收盘价,并与Cboe数据交叉核对。全文对公司公布数据、市场预期和本站自行计算的数据均作了标注。本文未包含11月5日电话会议的内容。
康菲石油2026年第三季度财报速览
| 项目 | 2026年Q3 | 2026年Q2 | 2025年Q3 |
|---|---|---|---|
| 调整后每股收益 | $3.27 | $3.24 | $1.61 |
| GAAP每股收益 | $3.34 | $3.23 | $1.38 |
| 净利润 | $4,001M | $3,931M | $1,726M |
| 销售及其他营业收入 | $19,435M | $19,161M | $15,031M |
| 产量(MBOED,千桶油当量/日) | 2,302 | 2,248 | 2,399 |
| 平均综合实现价格($/BOE) | $61.40 | $62.33 | $46.44 |
| 经营现金流(CFO) | $7,172M | $7,176M | $5,366M |
| 资本支出及投资 | $3,133M | $3,024M | $2,866M |
| 自由现金流(CFO减资本支出) | $4,039M | $4,152M | $2,500M |
| 股票回购 | $2,401M | $2,000M | $1,274M |
| 已支付普通股息 | $1,007M | $1,025M | $975M |
资料来源:康菲石油2026年第三季度财报新闻稿及补充信息(Form 8-K,附件99.1和99.2)。2025年第三季度的CFO为本站按公司定义计算(剔除净营运资本变动后的经营现金流:$5,878M − $512M)。自由现金流采用公司定义:CFO减去资本支出及投资。
本季度GAAP每股收益高于调整后每股收益,原因是一笔1.26亿美元的税收收益,主要来自税收准备金的转回,公司在计算调整后利润时将其剔除。
实际业绩与预期对比
| 指标 | 预期 | 实际 | 结论 |
|---|---|---|---|
| 调整后每股收益 | $2.97(Zacks一致预期,10月29日) | $3.27 | 超出约10% |
| 营收 | 约$18.2B(Zacks一致预期,10月29日) | 销售及其他营业收入$19.4B | 高于预期 |
| 产量 | 2,290至2,320 MBOED(公司指引,8月6日) | 2,302 MBOED | 处于区间内,比中值低3 MBOED |
| 2026年股东回报 | CFO的45%(公司目标) | 年初至今为CFO的42.9%(本站计算) | 公司称进展符合预期 |
市场预期是注明日期的观察值,并非公司指引。其他机构公布的数字不尽相同,因此超预期幅度取决于所采用的预期。
康菲石油逐季财报:2025年Q1至2026年Q3
| 季度 | 调整后每股收益 | GAAP每股收益 | 产量(MBOED) | 实现价格($/BOE) | 即期布伦特($/桶) | CFO($M) | 回购($M) |
|---|---|---|---|---|---|---|---|
| 2025年Q1 | $2.09 | $2.23 | 2,389 | $53.34 | $75.66 | 5,467 | 1,500 |
| 2025年Q2 | $1.42 | $1.56 | 2,391 | $45.77 | $67.82 | 4,721 | 1,222 |
| 2025年Q3 | $1.61 | $1.38 | 2,399 | $46.44 | $69.07 | 5,366 | 1,274 |
| 2025年Q4 | $1.02 | $1.17 | 2,320 | $42.46 | $63.69 | 4,318 | 1,022 |
| 2026年Q1 | $1.89 | $1.78 | 2,309 | $50.36 | $80.61 | 5,387 | 1,006 |
| 2026年Q2 | $3.24 | $3.23 | 2,248 | $62.33 | $104.52 | 7,176 | 2,000 |
| 2026年Q3 | $3.27 | $3.34 | 2,302 | $61.40 | $97.00 | 7,172 | 2,401 |
资料来源:每股收益取自康菲石油各季度财报新闻稿(Form 8-K,附件99.1);产量、价格、现金流和回购取自2026年第三季度补充信息。CFO = 经营活动产生的现金流量净额减去净营运资本变动,采用公司定义(2026年第二季度之前的季度为本站计算)。
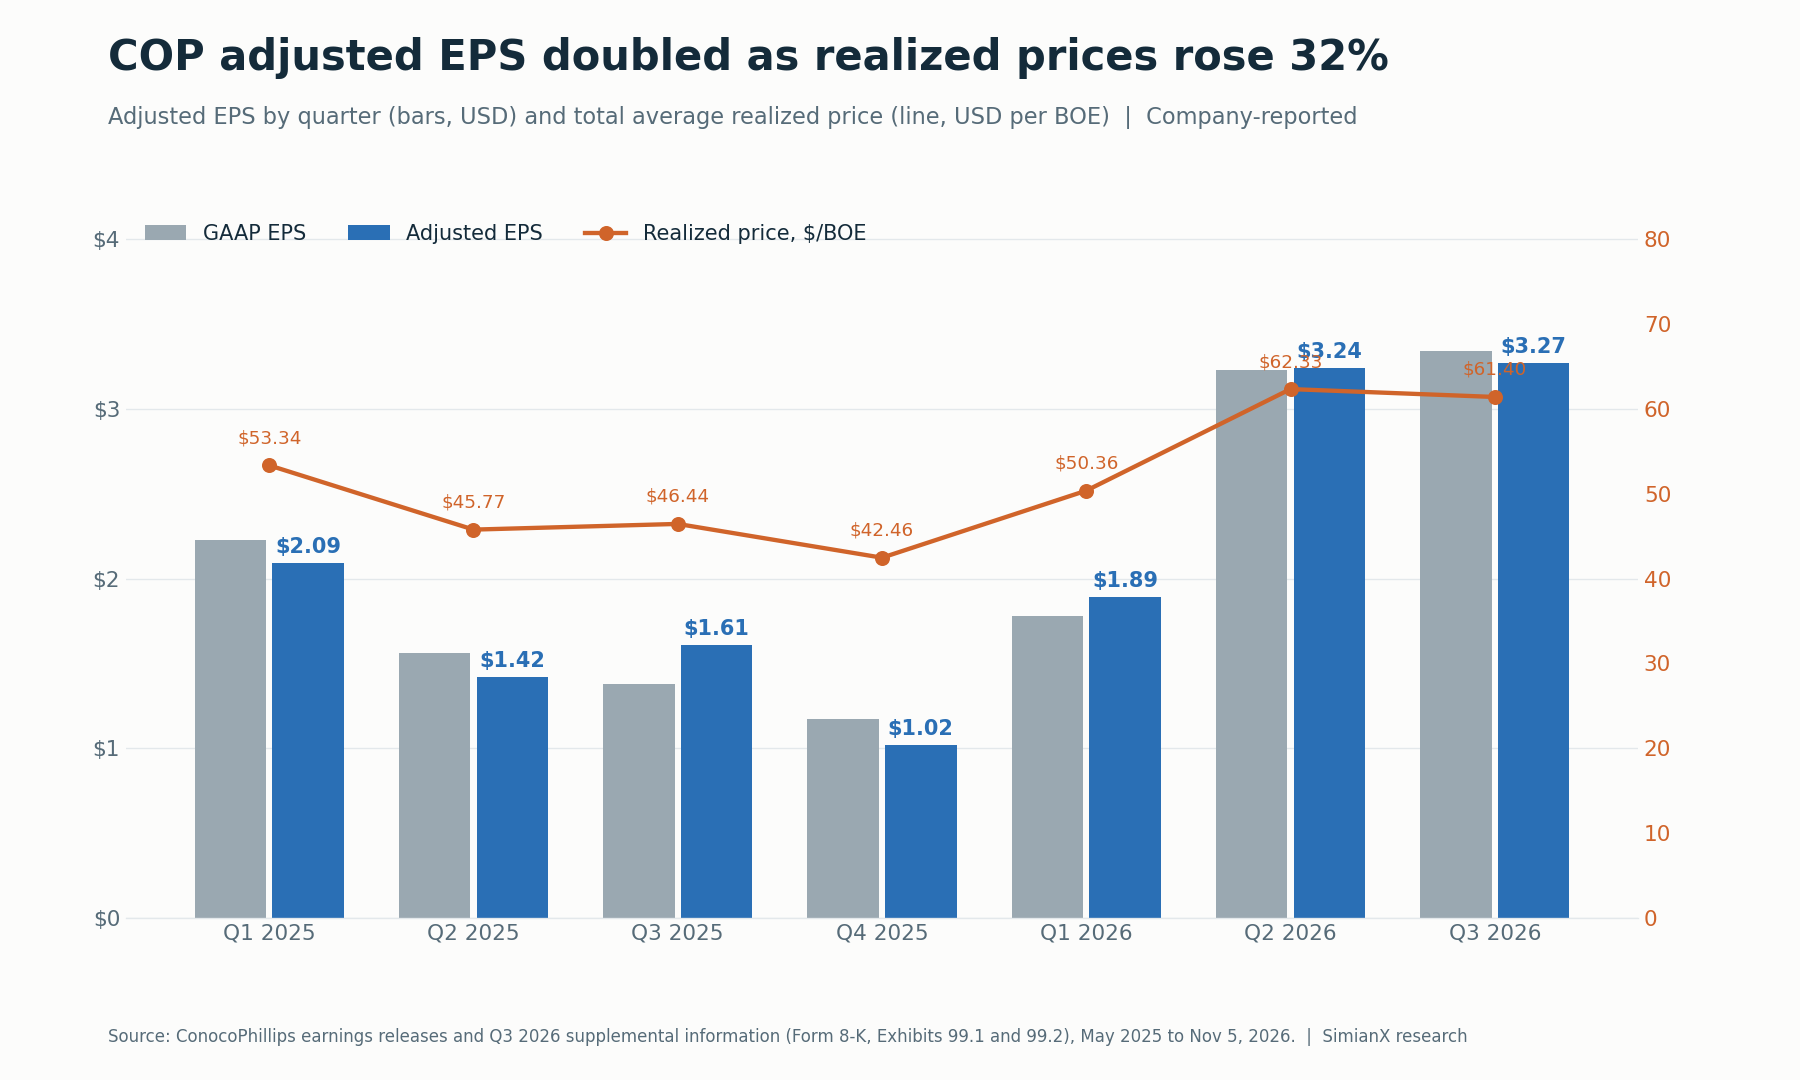
调整后每股收益与实现价格的关联远比与产量的关联紧密。
有两个规律值得注意。第一,从2025年第四季度到2026年第三季度,每股收益大约翻了一番,而产量却在下降,所以这是一个价格故事,而不是增长故事。第二,尽管布伦特原油均价每桶比第二季度低约7.50美元,2026年第三季度的利润仍守住了第二季度的水平。天然气价格走强起了作用:天然气实现价格从第二季度的每千立方英尺2.58美元升至5.70美元;而决定部分亚太LNG合同价格的日本原油综合价格(JCC)则从每桶67.14美元跃升至111.24美元。
产量:回到指引区间,但仍低于2025年
第三季度产量为每日230.2万桶油当量(2,302 MBOED),较第二季度增加54 MBOED,但比2025年第三季度低97 MBOED。公司自己的产量桥接表把资产出售与基础趋势区分开来:
| 产量桥接 | 2026年Q3 | 2025年Q3 |
|---|---|---|
| 公布产量(MBOED) | 2,302 | 2,399 |
| 减:已完成的资产处置 | (8) | (65) |
| 备考基础产量 | 2,295 | 2,334 |
| 基础产量变化 | −40 MBOED,约−2% |
资料来源:2026年第三季度财报新闻稿,表3。因四舍五入,合计数可能存在差异。
也就是说,同比下降中约57 MBOED来自Lower 48(美国本土48州)非核心资产的出售,其中包括7月完成交割的17亿美元资产包;另外约40 MBOED来自业务本身。公司表示,Lower 48的内生增长不足以抵消中东冲突对卡塔尔业务的影响以及加拿大Surmont项目矿区使用费上升带来的拖累。
分部数据支持这一解释:
- Lower 48:1,517 MBOED,高于第二季度的1,479。其中Delaware Basin(特拉华盆地)757、Eagle Ford 369、Midland Basin(米德兰盆地)197、Bakken 191 MBOED。公司称二叠纪盆地完井效率创纪录,泵送时长比上年平均水平多15%。
- 卡塔尔:来自权益法联营企业(主要是卡塔尔LNG合资项目)的天然气产量从第二季度的每日8.65亿立方英尺回升至10.09亿立方英尺,但仍低于2025年第三季度的12.26亿立方英尺。管理层在8月的电话会议上表示,拉斯拉凡(Ras Laffan)在第二季度“基本处于关停状态”,第三季度展望假设产量将逐步恢复。
- 加拿大:沥青产量从上年同期的每日12.3万桶降至9.5万桶,反映了公司提到的Surmont矿区使用费上调。
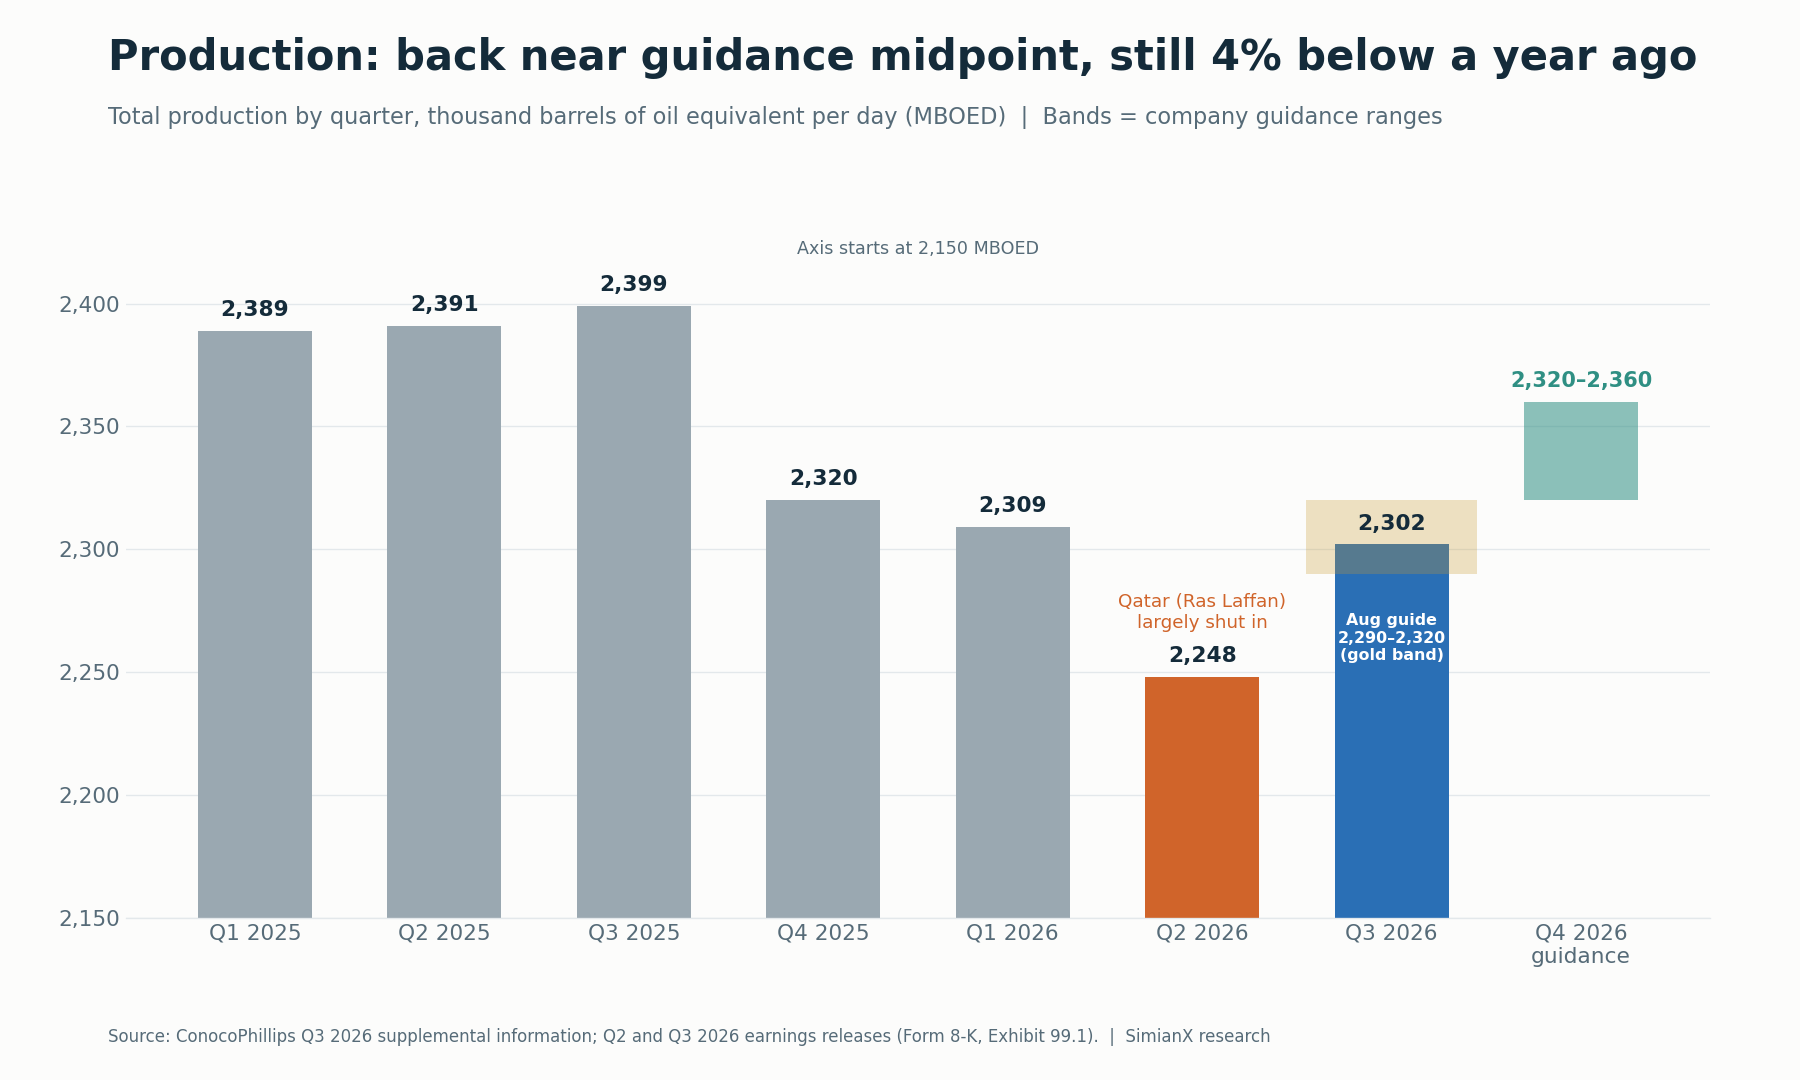
2026年第四季度指引为每日232万至236万桶油当量,按中值计算意味着约1.7%的增长。
2026年第四季度产量展望为每日232万至236万桶油当量。全年资本支出和调整后运营成本指引保持不变。
油气价格:第三季度并非高点
本季度价格处于高位,但第四季度开局更高。康菲石油公布第三季度即期布伦特均价为97.00美元,WTI为85.79美元。根据FRED布伦特现货价格数据,2026年10月月均价约为每桶123.93美元。随后布伦特从10月30日的120.15美元跌至11月3日的107.03美元。
EIA 10月6日发布的《短期能源展望》提供了预测框架:
| 商品指标 | EIA数据 | 性质 |
|---|---|---|
| 布伦特,2026年9月均价 | 每桶$114 | 实际值 |
| 布伦特,2026年Q4均价 | 每桶$105 | 预测值 |
| 布伦特,2026年全年 | 每桶$96 | 预测值 |
| 布伦特,2027年全年 | 每桶$84 | 预测值 |
资料来源:美国能源信息署(EIA),2026年10月6日。下一期STEO计划于2026年11月10日发布。预测值并非实现价格。
EIA将高油价归因于中东局势扰动和柴油市场偏紧。这对COP的影响是双向的:基准价格高企推高了整个资产组合的实现价格;但同一场冲突也削减了COP在卡塔尔的产量。如需了解油价飙升时股市表现的更长期历史,请参阅石油冲击下标普500指数表现:1973至2026年完整历史参考表。
解读未来几个季度的一个实用方法:
- 康菲石油实际实现了什么价格,按每桶油当量和按产品分别是多少?
- 远期曲线对第四季度和2027年意味着什么?
- 跨周期估值应假设什么价格?EIA对2027年布伦特84美元的预测远低于第三季度的水平。
自由现金流:先看清定义
康菲石油公布两种现金指标,两者可能出现背离。GAAP口径的经营活动产生的现金流量净额包含营运资本波动;公司的非GAAP指标经营现金流(CFO)则将其剔除。2026年第三季度两者几乎相同:
| 现金流指标 | 2026年Q3 | 2026年前九个月 |
|---|---|---|
| 经营活动产生的现金流量净额(GAAP) | $7,195M | $18,924M |
| 净经营性营运资本变动 | $23M | ($811M) |
| 经营现金流(CFO,非GAAP) | $7,172M | $19,735M |
| 资本支出及投资 | ($3,133M) | ($9,105M) |
| 自由现金流(CFO口径) | $4,039M | $10,630M |
| 资产处置所得(不计入自由现金流) | $1,566M | $1,756M |
资料来源:2026年第三季度财报新闻稿表2及补充现金流信息。前九个月的CFO和自由现金流为本站对各季度数据的加总。
上半年两者差距很大:GAAP经营现金流为11,729百万美元,而CFO为12,563百万美元,原因是营运资本占用了现金。因此,若把某一期的GAAP数字与另一期的CFO数字相比较,可能会夸大或掩盖趋势。
资产出售所得也应单独看待。第三季度16亿美元的资产处置所得增强了资产负债表,但这是一次性流入,而非经常性经营现金。
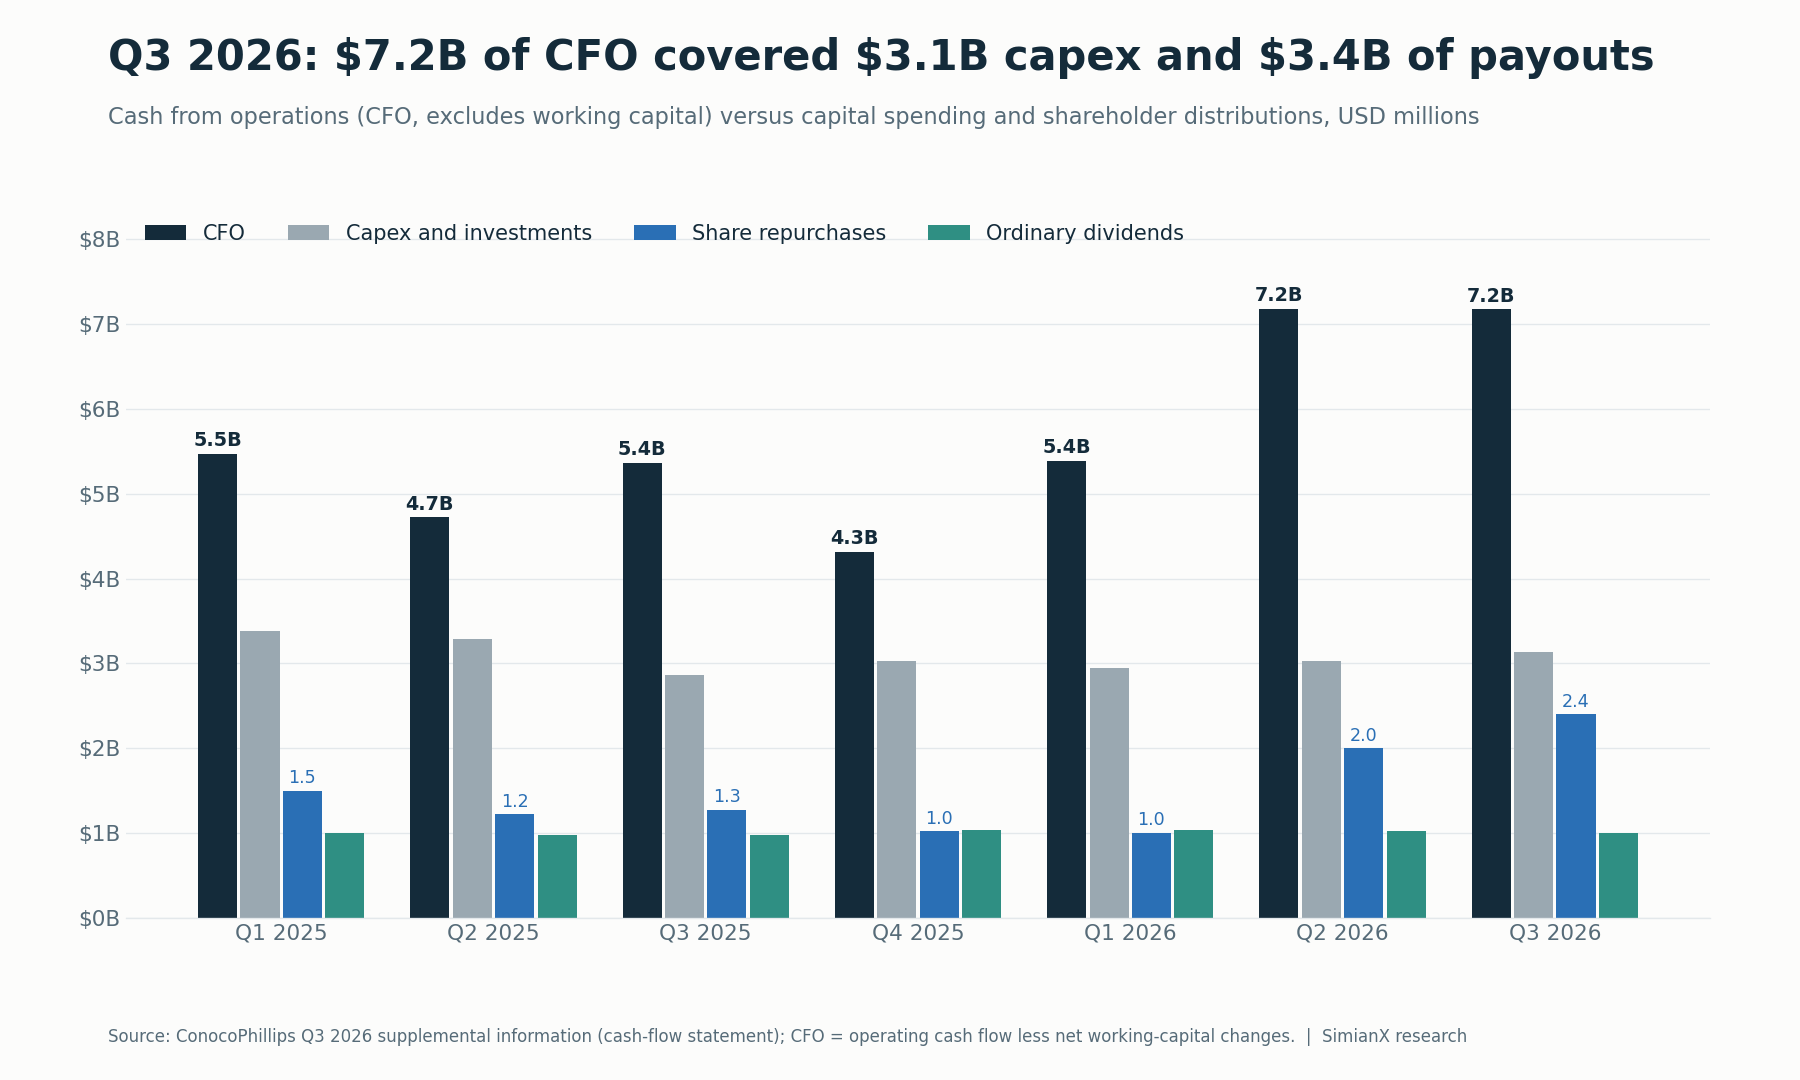
连续两个季度约72亿美元的CFO,既支撑了稳定的资本预算,也支撑了规模大得多的回购。
季末现金及短期投资为104亿美元,另有11亿美元长期投资;总债务约为233亿美元(短期878百万美元加长期22,384百万美元)。
COP股息与回购:上调11%与45%目标
康菲石油将季度普通股息上调11%,从0.84美元增至每股0.93美元,将于2026年12月1日向11月16日登记在册的股东派发。按11月4日收盘价136.94美元计算,新的年化股息3.72美元对应约2.7%的股息率(本站计算)。
公司表示,2026年有望将CFO的45%返还股东。我们根据公布数据的计算如下:
| 期间 | 回购 | 股息 | 合计 | CFO | 占CFO比例 |
|---|---|---|---|---|---|
| 2026年上半年 | $3,006M | $2,057M | $5,063M | $12,563M | 40.3% |
| 2026年Q3 | $2,401M | $1,007M | $3,408M | $7,172M | 47.5% |
| 2026年前九个月 | $5,407M | $3,064M | $8,471M | $19,735M | 42.9% |
资料来源:补充现金流信息;百分比为本站计算。
若要全年达到45%,第四季度的股东分配需约等于第四季度CFO的45%再加约4亿美元(0.45 × $19,735M − $8,471M ≈ $410M)。这只是计算结果,并非公司承诺:该目标是年度目标,具体金额取决于第四季度的现金流。
Form 10-Q显示,回购集中在季度末,且是在股价上涨过程中进行的:7月以均价112.09美元回购590万股,8月以125.96美元回购540万股,9月以132.39美元回购800万股。合计约1,930万股,均价约124美元(本站计算)。流通股数从6月30日的12.013亿股降至9月30日的11.823亿股,一个季度减少约1.6%。现有授权下尚余约203亿美元回购额度。
Willow、LNG与70亿美元自由现金流目标
管理层的长期逻辑建立在到2029年新增约70亿美元自由现金流之上。新任首席执行官安迪·奥布莱恩(Andy O’Brien)在第三季度新闻稿中重申了这一目标,并补充说“2029年并不是终点”。主要构成如下:
| 驱动因素 | 2026年Q3进展 | 下一步需核实的内容 |
|---|---|---|
| Willow(阿拉斯加) | 模块制造完成逾75%;首油按计划于2029年初投产 | 剩余资本支出与调试进度 |
| 项目成本基准 | 项目总资本85亿至90亿美元(2025年11月更新) | 该区间是否调整 |
| 资本强度 | 8月电话会议上,时任CFO(首席财务官)奥布莱恩称“Willow的资本支出高峰已经过去” | Willow投产时总资本支出是否真的下降 |
| LNG包销(offtake) | 由第二季度的12 MTPA(百万吨/年)扩大至13 MTPA | 各合同的起始日期、定价和利润率 |
| 卡塔尔North Field扩建项目 | 8月管理层预计首气或首船若有延迟,也将是“以月计,而非一整年” | 投产日期与出口稳定性 |
资料来源:2026年第三季度及2025年第三季度财报新闻稿;2026年8月6日财报电话会议记录。
有一个区别很容易被忽视:LNG包销不等于权益产量。包销合同赋予康菲石油购买并销售他人所产LNG的权利,并不计入公司公布的产量。10-Q显示,公司在2026年新增了约90亿美元的未来采购义务,涉及LNG包销、船舶及其他运力。这些承诺可以带来营销利润,但利润取决于合同定价和航运成本,而非表面上的吨数。
新管理层与伊拉克:资本配置问题
管理层交接于2026年9月1日生效。根据公司Form 8-K,安迪·奥布莱恩(Andy O’Brien)出任总裁兼首席执行官,瑞安·兰斯(Ryan Lance)出任执行董事长,康泰莎(康妮)·海恩斯-韦尔什(Kontessa (Konnie) Haynes-Welsh)出任高级副总裁兼首席财务官。2026年第三季度是新团队公布业绩的第一个季度。
最主要的新机会在伊拉克。7月,康菲石油同意收购与bp旗下子公司组建的一家非作业合资企业42%的直接股权,该合资企业为基尔库克(Kirkuk)地区四个在产油田的再开发提供支持。10-Q披露的收购价格为调整前4亿美元,其中包括2亿美元的递延付款,预计于2026年底前完成交割。持有合资企业42%的股份不等于拥有全部油田产量的42%,其经济效益取决于合同条款。公司还于6月签署协议,增加在叙利亚的天然气产量,但预计该项目对2026年业绩影响不大。
每次财报发布后的COP股价反应
康菲石油在开盘前发布财报,因此股价反应以前一交易日收盘价到发布当天收盘价的变动计算。
| 财报 | 发布日期 | 前收盘价 | 发布日收盘价 | 涨跌幅 |
|---|---|---|---|---|
| 2024年Q4 | 2025年2月6日 | $100.21 | $99.94 | −0.27% |
| 2025年Q1 | 2025年5月8日 | $87.71 | $88.82 | +1.27% |
| 2025年Q2 | 2025年8月7日 | $93.11 | $92.60 | −0.55% |
| 2025年Q3 | 2025年11月6日 | $87.70 | $85.66 | −2.33% |
| 2025年Q4 | 2026年2月5日 | $107.59 | $104.98 | −2.43% |
| 2026年Q1 | 2026年4月30日 | $128.25 | $125.78 | −1.93% |
| 2026年Q2 | 2026年8月6日 | $115.04 | $116.76 | +1.50% |
| 2026年Q3 | 2026年11月5日 | $136.94 | $135.46 | −1.08% |
资料来源:Polygon.io每日收盘价,并与Cboe交叉核对。涨跌幅为本站计算。
在这八次财报中,COP有六次在发布当天下跌,平均涨跌幅约为−0.7%。亮眼的每股收益并不能稳定地在当天推高股价。
第三季度财报也是在一轮大涨之后发布的。COP于2026年10月30日收于创纪录的154.03美元,随后随布伦特下跌,三个交易日内跌去11.1%,11月4日收于136.94美元。即便如此,截至11月4日,该股2026年以来仍上涨46.3%,跑赢埃克森美孚(Exxon Mobil)(+40.7%)、雪佛龙(Chevron)(+42.4%)、西方石油(Occidental)(+39.4%)、EOG Resources(+40.0%)以及XLE能源ETF(+42.1%)。标普500 ETF SPY上涨12.4%。11月5日当天美股普遍遭抛售:COP在财报发布日下跌1.08%,收于135.46美元,而SPY下跌4.41%,股价比大盘抗跌约3.3个百分点(收盘价来自Cboe,并与Yahoo Finance交叉核对)。
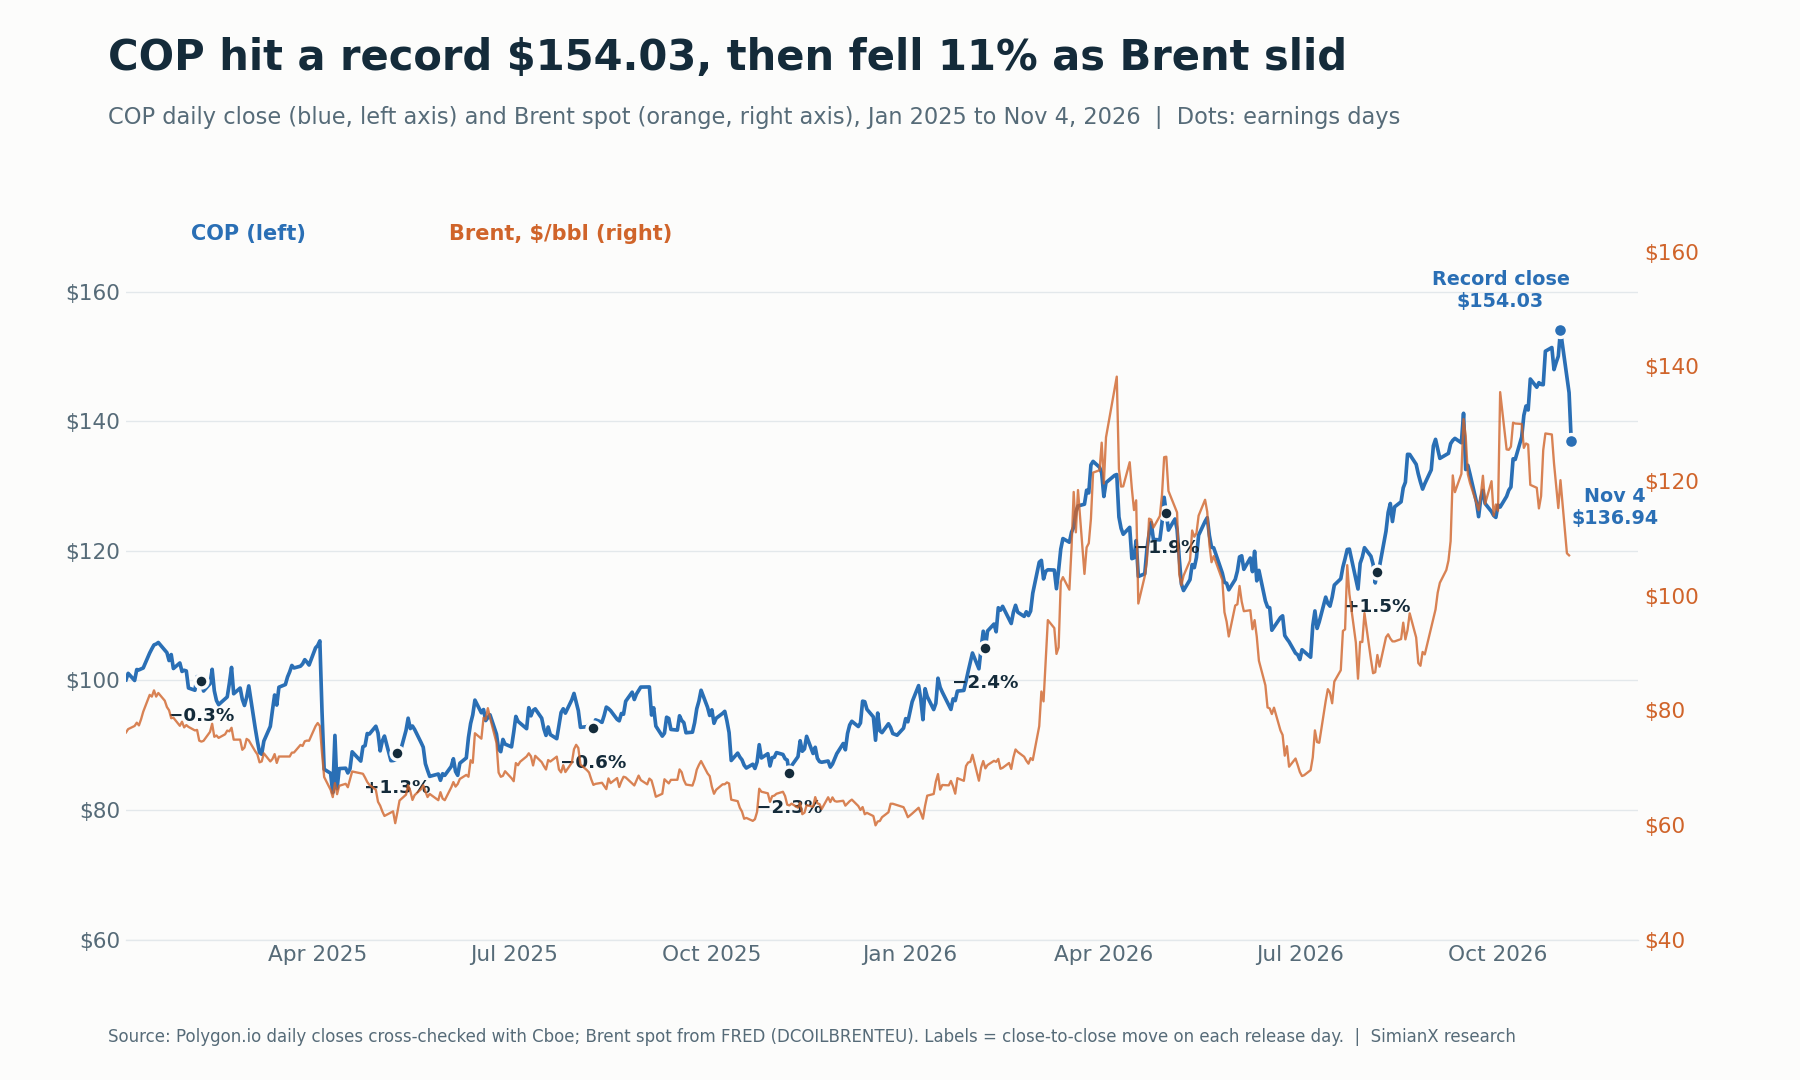
2026年以来COP一直紧跟布伦特走势,这就是油价对股价的影响大于任何一次业绩超预期的原因。
能源股在选举前后的表现,请参阅2026年中期选举与能源股:XOM、CVX、FSLR前瞻和美国中期选举后油价走势:WTI与布伦特原油1986-2022。
财报后哪些因素可能推动COP?
| 情景 | 需关注的证据 | 投资解读 |
|---|---|---|
| 乐观情景 | 第四季度产量达到或超过每日236万桶油当量,卡塔尔完全恢复,实现价格接近10月水平,股东分配超过CFO的45% | 现金创造能力足以同时维持11%的股息增长和大规模回购 |
| 基准情景 | 产量处于指引区间内;布伦特逐步趋向EIA第四季度105美元的预测;股东分配接近45% | 现金方面表现良好的一年,长期投资逻辑不变 |
| 悲观情景 | 布伦特回落至EIA 2027年84美元的预测附近,中东再度出现中断,Willow延期或成本上升 | 可分配现金减少;回购会最先缩减,因为股息是固定承诺 |
以上为分析情景,并非预测,也未赋予概率。
常见问题
康菲石油何时公布2026年第三季度财报?
2026年11月5日(星期四)美股开盘前,并于美国东部时间中午12:00召开电话会议。
康菲石油2026年第三季度业绩是否超出预期?
是的。调整后每股收益3.27美元,高于Zacks在10月29日发布的2.97美元一致预期,超出约10%。GAAP每股收益为3.34美元。其他机构的预期数字各不相同。
康菲石油的股息上调了多少?
上调11%,每股季度股息从0.84美元增至0.93美元,将于2026年12月1日向2026年11月16日登记在册的股东派发。
为什么康菲石油的产量低于去年?
第三季度同比减少的97 MBOED中,约57 MBOED来自Lower 48非核心资产的出售。其余40 MBOED(约2%)反映了中东冲突对卡塔尔业务的影响以及Surmont矿区使用费的上调,部分被Lower 48的增长所抵消。
油价如何影响康菲石油的利润?
影响非常直接。从2025年第四季度到2026年第三季度,调整后每股收益从1.02美元升至3.27美元,而同期产量下降,原因是每桶油当量实现价格从42.46美元升至61.40美元。成本、矿区使用费、税费以及天然气和LNG的价格结构可能抵消部分影响。
康菲石油2026年第四季度指引是多少?
产量为每日232万至236万桶油当量。全年资本支出和调整后运营成本指引保持不变。
结论:价格驱动的超预期,现金纪律更胜以往
康菲石油2026年第三季度业绩明显超出预期,靠的是价格而非产量。本季度实现72亿美元CFO、40亿美元自由现金流,股本减少1.6%,股息上调11%。产量处于指引区间内,卡塔尔业务正在恢复。
更难的考验还在后面。布伦特已从10月高点回落,EIA预计2027年油价为84美元,而该股在财报发布前已回吐11%。COP接下来的走势,取决于在油价不如2026年慷慨时,Willow、LNG组合和更低的资本强度能否让现金流继续增长。更多近期季度财报参考,请参阅麦当劳财报逐季数据:2026年Q3财报业绩与可比销售额一览和卡特彼勒股票为什么下跌?2026年Q3财报与积压订单解读。
本文为金融研究,并非个性化投资建议,也不构成买卖证券的推荐。
延伸阅读
- 石油冲击下标普500指数表现:1973至2026年完整历史参考表
- 2026年中期选举与能源股:XOM、CVX、FSLR前瞻
- 美国中期选举后油价走势:WTI与布伦特原油1986-2022
- 油价波动如何撼动美股:每 $10 涨跌行业受益图谱全解析
- 麦当劳财报逐季数据:2026年Q3财报业绩与可比销售额一览
- 卡特彼勒股票为什么下跌?2026年Q3财报与积压订单解读
参考来源
- 康菲石油:2026年第三季度财报新闻稿(Form 8-K,附件99.1),2026年11月5日
- 康菲石油:2026年第三季度详细补充信息(Form 8-K,附件99.2)
- 康菲石油:截至2026年9月30日季度的Form 10-Q
- 康菲石油:2026年第二季度财报新闻稿(Form 8-K,附件99.1),2026年8月6日
- 康菲石油:2026年第二季度财报电话会议记录,2026年8月6日
- 康菲石油:管理层继任(Form 8-K,第5.02项),2026年8月6日
- 康菲石油:2026年第一季度财报新闻稿(Form 8-K,附件99.1),2026年4月30日
- 康菲石油:2025年第四季度财报新闻稿(Form 8-K,附件99.1),2026年2月5日
- 康菲石油:2025年第三季度财报新闻稿(含Willow成本更新),2025年11月6日
- 康菲石油:2025年第二季度财报新闻稿(Form 8-K,附件99.1),2025年8月7日
- 康菲石油:2025年第一季度财报新闻稿(Form 8-K,附件99.1),2025年5月8日
- EIA:《短期能源展望》发布稿,2026年10月6日
- EIA:《短期能源展望》
- FRED:布伦特原油现货价格(DCOILBRENTEU)
- Zacks:康菲石油第三季度财报前瞻,2026年10月29日
- SEC EDGAR:康菲石油申报文件索引