
 作者:Muke
2026年Q3之后的卡特彼勒:创纪录积压订单、41%回撤与Q4的算术
快速解答:卡特彼勒股票下跌,是因为2026年Q3财报没有上调它本该上调的展望。销售额增长17%至207亿美元,积压订单创下781亿美元的纪录,但管理层仍把全年增长维持在“十几个百分点的中高位”,并将Q4指引为仅“温和”增长,而在$7.20的调整后EPS中,关税退款贡献了约$0.21。CAT在10月29日收于$647.39(−9.25%),10月30日收于$622.75,较6月30日$1,064.90的收盘高点低41.5%。
“销售额增长17%,股价下跌9%”这样的标题,让市场反应显得很不理性。但补上标题遗漏的三个事实,就没那么不理性了。财报发布前,这只股票已经跌去了三分之一的市值。要达到分析师期待的18%全年增长,Q4收入需要约211亿美元,而管理层的措辞指向更低的水平。此外,EPS超出预期的幅度,还小于其中包含的关税退款。
本文梳理了股价走势记录、2019年以来每一次财报日的市场反应、Q4的算术、积压订单的逐季变化,以及$622.75价位下的估值。公司披露的数据来自卡特彼勒的Q3财报新闻稿、演示材料和财报电话会。我们自己的计算都会标明。数据截至2026年10月30日收盘。
卡特彼勒股票跌了多少?
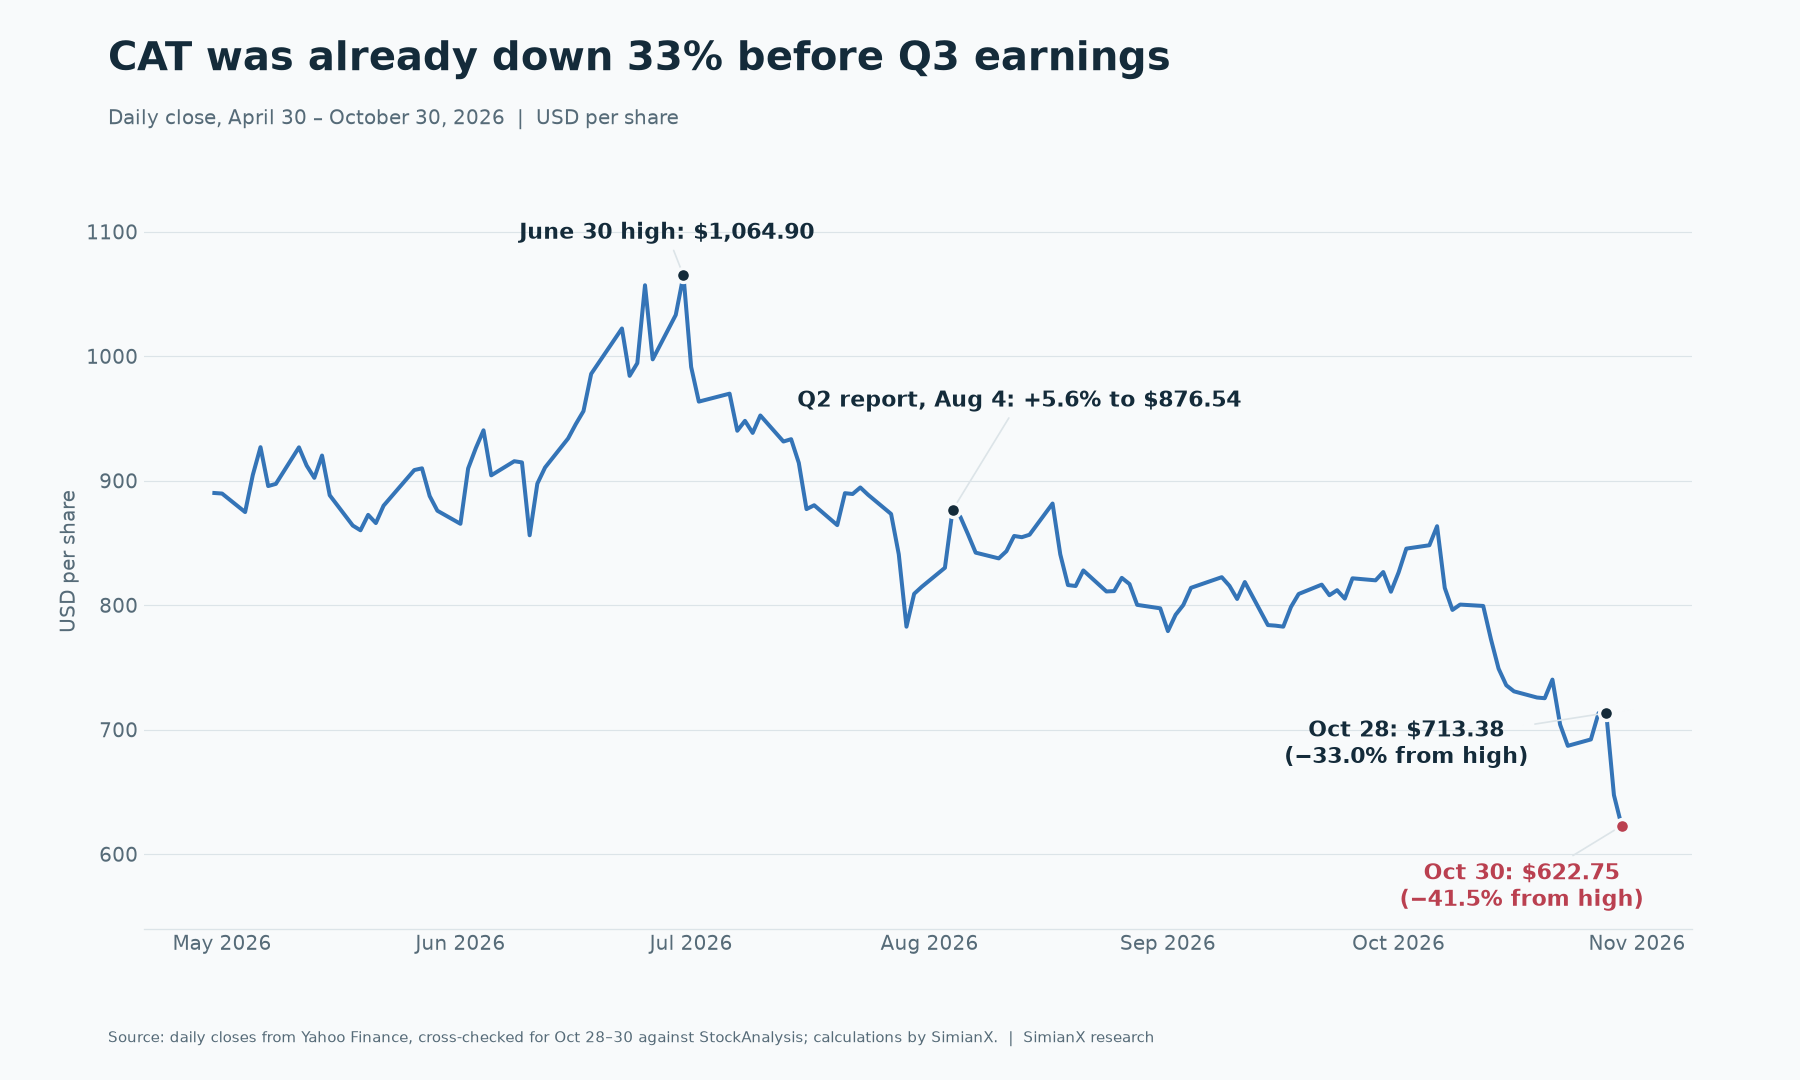
财报后两天的下跌,只是四个月前开始的这轮下行的最后一段。
| 日期 | 收盘价 | 涨跌 | 较6月30日高点 |
|---|---|---|---|
| 2026年6月30日 | $1,064.90 | 期间收盘高点 | 0.0% |
| 2026年8月4日(Q2财报) | $876.54 | 当日+5.60% | −17.7% |
| 2026年10月28日 | $713.38 | Q3财报前最后收盘 | −33.0% |
| 2026年10月29日(Q3财报) | $647.39 | 当日−9.25% | −39.2% |
| 2026年10月30日 | $622.75 | 当日−3.81% | −41.5% |
与同类股票对比,可以区分哪些是卡特彼勒自身的问题,哪些不是。
| 股票 | 6月30日至10月28日 | 10月28日至10月30日 | 6月30日至10月30日 |
|---|---|---|---|
| 卡特彼勒(CAT) | −33.0% | −12.7% | −41.5% |
| GE Vernova(GEV) | −25.3% | −2.3% | −27.0% |
| 康明斯(CMI) | −25.5% | −5.9% | −29.9% |
| 迪尔(DE) | +1.0% | +5.4% | +6.5% |
| SPDR S&P 500 ETF(SPY) | +3.4% | −2.1% | +1.2% |
这张表里有两件不同的事。从6月到10月下旬,与发电关联最紧密的股票集体下跌,而大盘上涨,因此这段跌势很大程度上属于AI电力交易,而不只是卡特彼勒一家的问题。这一解读是我们的推断,价格数据并不能证明因果。财报后的两天则不同:CAT的跌幅远超GE Vernova和康明斯,迪尔还上涨了,所以这部分走势主要源于卡特彼勒自己的财报。10月30日全市场也表现疲软,SPY下跌约1.8%,因此当天3.81%的跌幅并非全部来自公司自身因素。
2019年以来卡特彼勒每一次财报日的市场反应
在我们统计的2019年4月以来31份季度财报中,10月29日的跌幅是最大的一次财报日下跌。此前的最大跌幅是2024年4月的−7.02%。
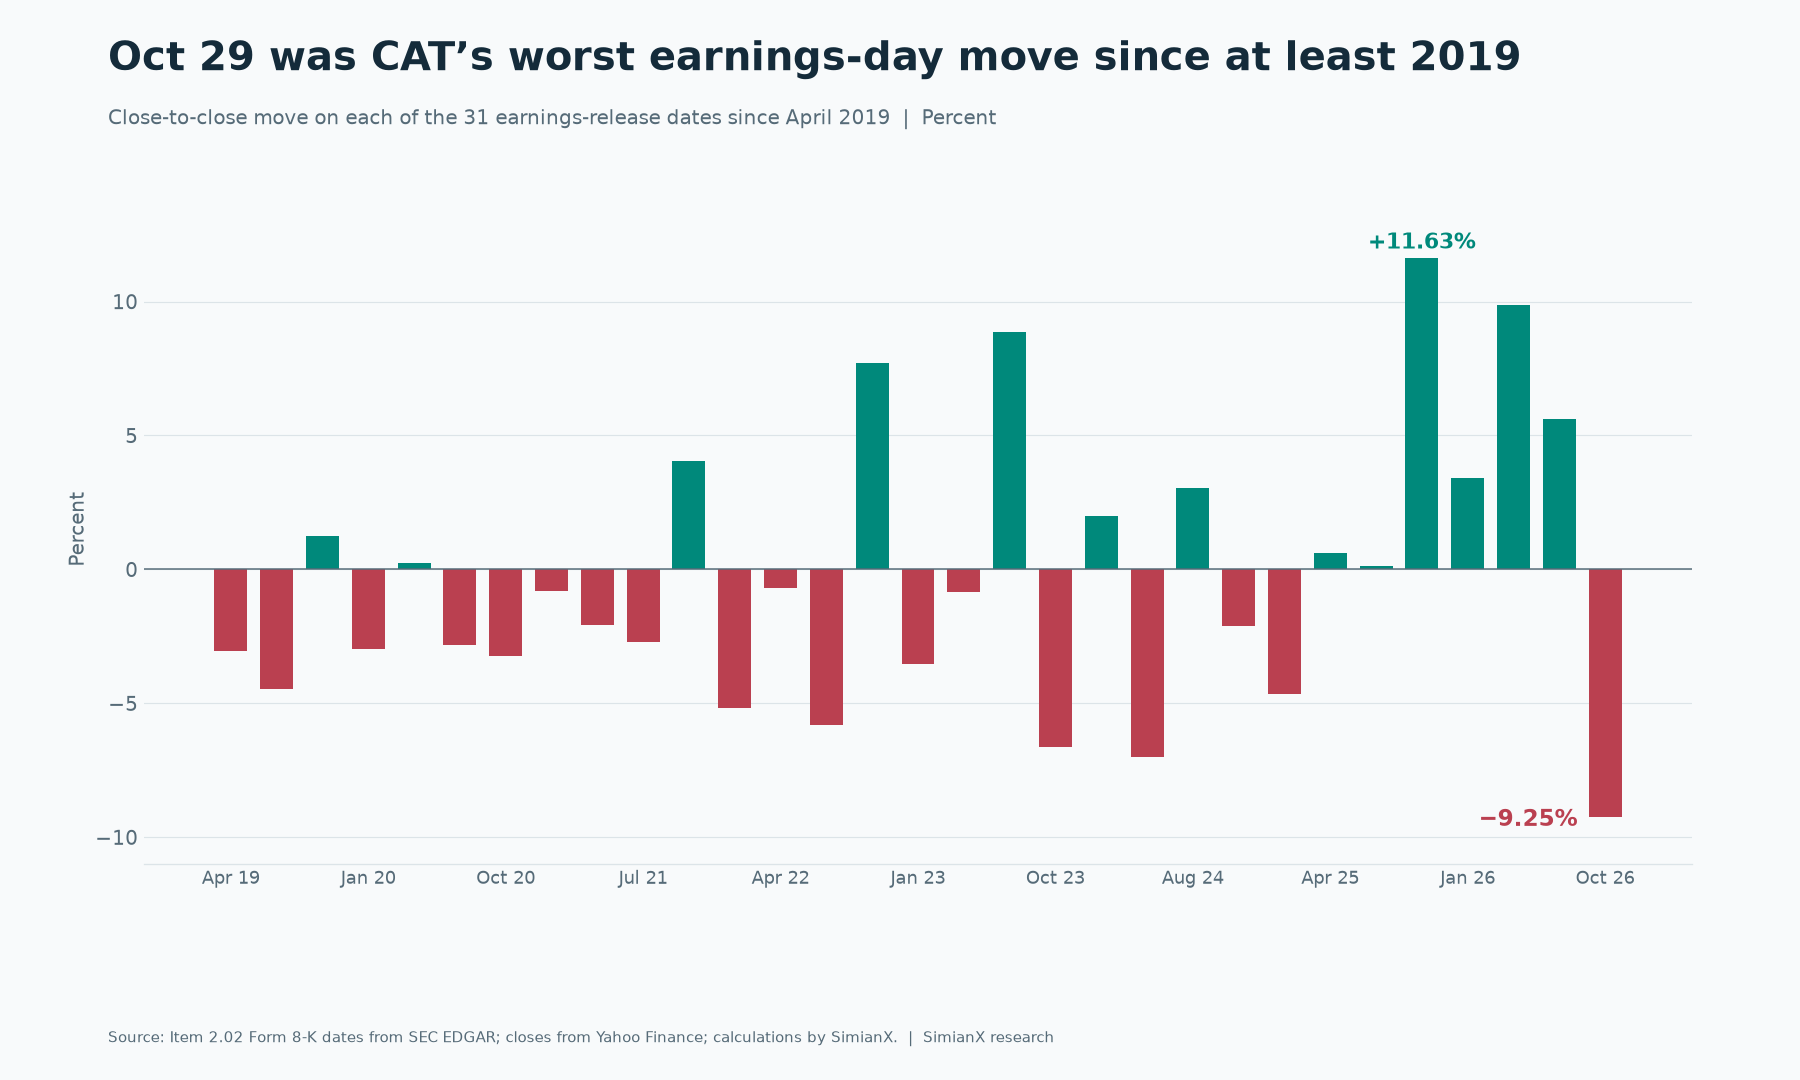
| 财报日期 | 前一日收盘价 | 收盘价 | 涨跌 |
|---|---|---|---|
| 2026年10月29日 | $713.38 | $647.39 | −9.25% |
| 2026年8月4日 | $830.03 | $876.54 | +5.60% |
| 2026年4月30日 | $810.05 | $890.11 | +9.88% |
| 2026年1月29日 | $643.28 | $665.24 | +3.41% |
| 2025年10月29日 | $524.47 | $585.49 | +11.63% |
| 2025年8月5日 | $433.70 | $434.23 | +0.12% |
| 2025年4月30日 | $307.40 | $309.27 | +0.61% |
| 2025年1月30日 | $393.23 | $374.98 | −4.64% |
| 2024年10月30日 | $387.51 | $379.24 | −2.13% |
在全部31份财报中,股价18次下跌、13次上涨,平均绝对波动约为4.1%。10月29日之前,股价已连续六个财报日上涨,这些涨幅把股价从$307一路推高至最高$1,065。习惯了大幅超预期的市场,对小幅超预期的反应自然不同。
日期取自SEC EDGAR上的Item 2.02 Form 8-K文件,我们剔除了一份2024年10月11日提交、不在季度财报日历内的文件。卡特彼勒在美股开盘前发布业绩,因此当日收盘价能够反映市场反应。
卡特彼勒2026年Q3业绩如何?
| 指标 | Q3 2026 | Q3 2025 | 变化 |
|---|---|---|---|
| 销售及收入 | 206.82亿美元 | 176.38亿美元 | +17% |
| 营业利润 | 42.14亿美元 | 30.52亿美元 | +38% |
| 营业利润率 | 20.4% | 17.3% | +3.1个百分点 |
| 调整后营业利润率 | 20.6% | 17.5% | +3.1个百分点 |
| 每股利润 | $7.13 | $4.88 | +46% |
| 调整后每股利润 | $7.20 | $4.95 | +45% |
| MP&E自由现金流 | 38亿美元 | 32亿美元 | +19% |
| 积压订单 | 781亿美元 | 399亿美元 | +96% |
收入增长主要来自22亿美元的销量增长和6.63亿美元的有利价格实现。MP&E指机械、电力与能源(Machinery, Power & Energy),即不含金融部门的工业业务。
| 业务板块 | 销售额 | 增长 | 板块利润 | 利润率 | Q3 2025利润率 |
|---|---|---|---|---|---|
| 电力与能源 | 87.84亿美元 | +18% | 21.43亿美元 | 24.4% | 21.9% |
| 建筑工业 | 79.83亿美元 | +18% | 18.31亿美元 | 22.9% | 20.4% |
| 资源工业 | 46.15亿美元 | +15% | 6.22亿美元 | 13.5% | 13.6% |
发电业务是最大板块中最强劲的一条业务线。其对外销售额增长30%至34.21亿美元,由涡轮机和大型往复式发动机带动,主要面向数据中心。石油与天然气增长13%,工业增长4%。
北美贡献了大部分增长,收入增长24%至120.17亿美元。亚太是唯一萎缩的地区,下降2%。
业绩强劲,CAT股票为何还下跌?
路透给出了最清晰的预期差:分析师期待全年增长约18%,LSEG的调整后EPS一致预期为$7.08,J.P. Morgan把800亿美元描述为积压订单的看涨预期。对照每一项,这份财报都算不错,但都不够。
Q4的算术:18%增长需要什么
这是多数财报后总结都跳过的部分。卡特彼勒2025年的销售及收入为675.89亿美元,2026年前九个月为586.4亿美元。2025年Q4为191.33亿美元。这三个数字决定了指引隐含的结果。下表是我们的计算,并非公司指引。
| Q4 2026较Q4 2025增长 | 隐含Q4收入 | 较Q3 2026变化 | 隐含全年增长 |
|---|---|---|---|
| +3% | 197.1亿美元 | −4.7% | +15.9% |
| +5% | 200.9亿美元 | −2.9% | +16.5% |
| +8% | 206.6亿美元 | −0.1% | +17.3% |
| +10% | 210.5亿美元 | +1.8% | +17.9% |
| +10.4%(18%所需) | 211.2亿美元 | +2.1% | +18.0% |
管理层指引Q4销售“温和”增长,因此分析师期待的18%,已处于这个词似乎所能容纳范围的顶端甚至更高。电话会上一位分析师也追问了同一点,称即便加回经销商库存的拖累,指引隐含的收入也“环比几乎没有增长”。作为对比,根据卡特彼勒提交给SEC的文件,过去五年每一年Q4收入都高于Q3。
| 年份 | Q3收入 | Q4收入 | Q3至Q4 |
|---|---|---|---|
| 2021 | 123.97亿美元 | 137.98亿美元 | +11.3% |
| 2022 | 149.94亿美元 | 165.97亿美元 | +10.7% |
| 2023 | 168.1亿美元 | 170.7亿美元 | +1.5% |
| 2024 | 161.06亿美元 | 162.15亿美元 | +0.7% |
| 2025 | 176.38亿美元 | 191.33亿美元 | +8.5% |
管理层对Q4偏软给出了三个理由:
- 比较基数偏高。2025年Q4是一个强劲的季度。
- 经销商去库存。预计建筑设备经销商将削减约16亿美元库存,而上年同期为6亿美元。这对销量构成约10亿美元的拖累,预计建筑工业销售额大致持平。
- 产能。电力与能源的增长“受产能节奏制约”,强劲的订单无法简单地提前交付。
管理层对2027年也有所保留,称将在1月再讨论。因此,投资者听完电话会,得到的是更软的Q4,却没有明年的新数字。
关税退款对盈利帮助有多大?
公司自己的演示材料显示,IEEPA(《国际紧急经济权力法》)关税退款在Q3的影响约为每股$0.21,来自1.28亿美元的营业利润。调整后EPS并未将其剔除,因为调整项只涵盖重组费用。
| EPS口径 | Q3 2026 | 与$7.08(LSEG)相比 | 与$7.03(S&P)相比 |
|---|---|---|---|
| 报告的调整后EPS | $7.20 | +$0.12 | +$0.17 |
| 剔除约$0.21的关税退款 | 约$6.99 | −$0.09 | −$0.04 |
S&P数据引自StockStory。我们无法判断有多少分析师在预估中计入了关税退款,因此第二行展示的是敏感性,并不能证明确实未达预期。
Q2以更大的规模说明了同样的情况。该季度包含3.92亿美元的关税退款,按我们的估算(23%税率、约4.63亿股稀释后股份)约合每股$0.65。调整后EPS从Q2的$8.17降至Q3的$7.20。剔除关税退款后,则是从约$7.52降至约$6.99。
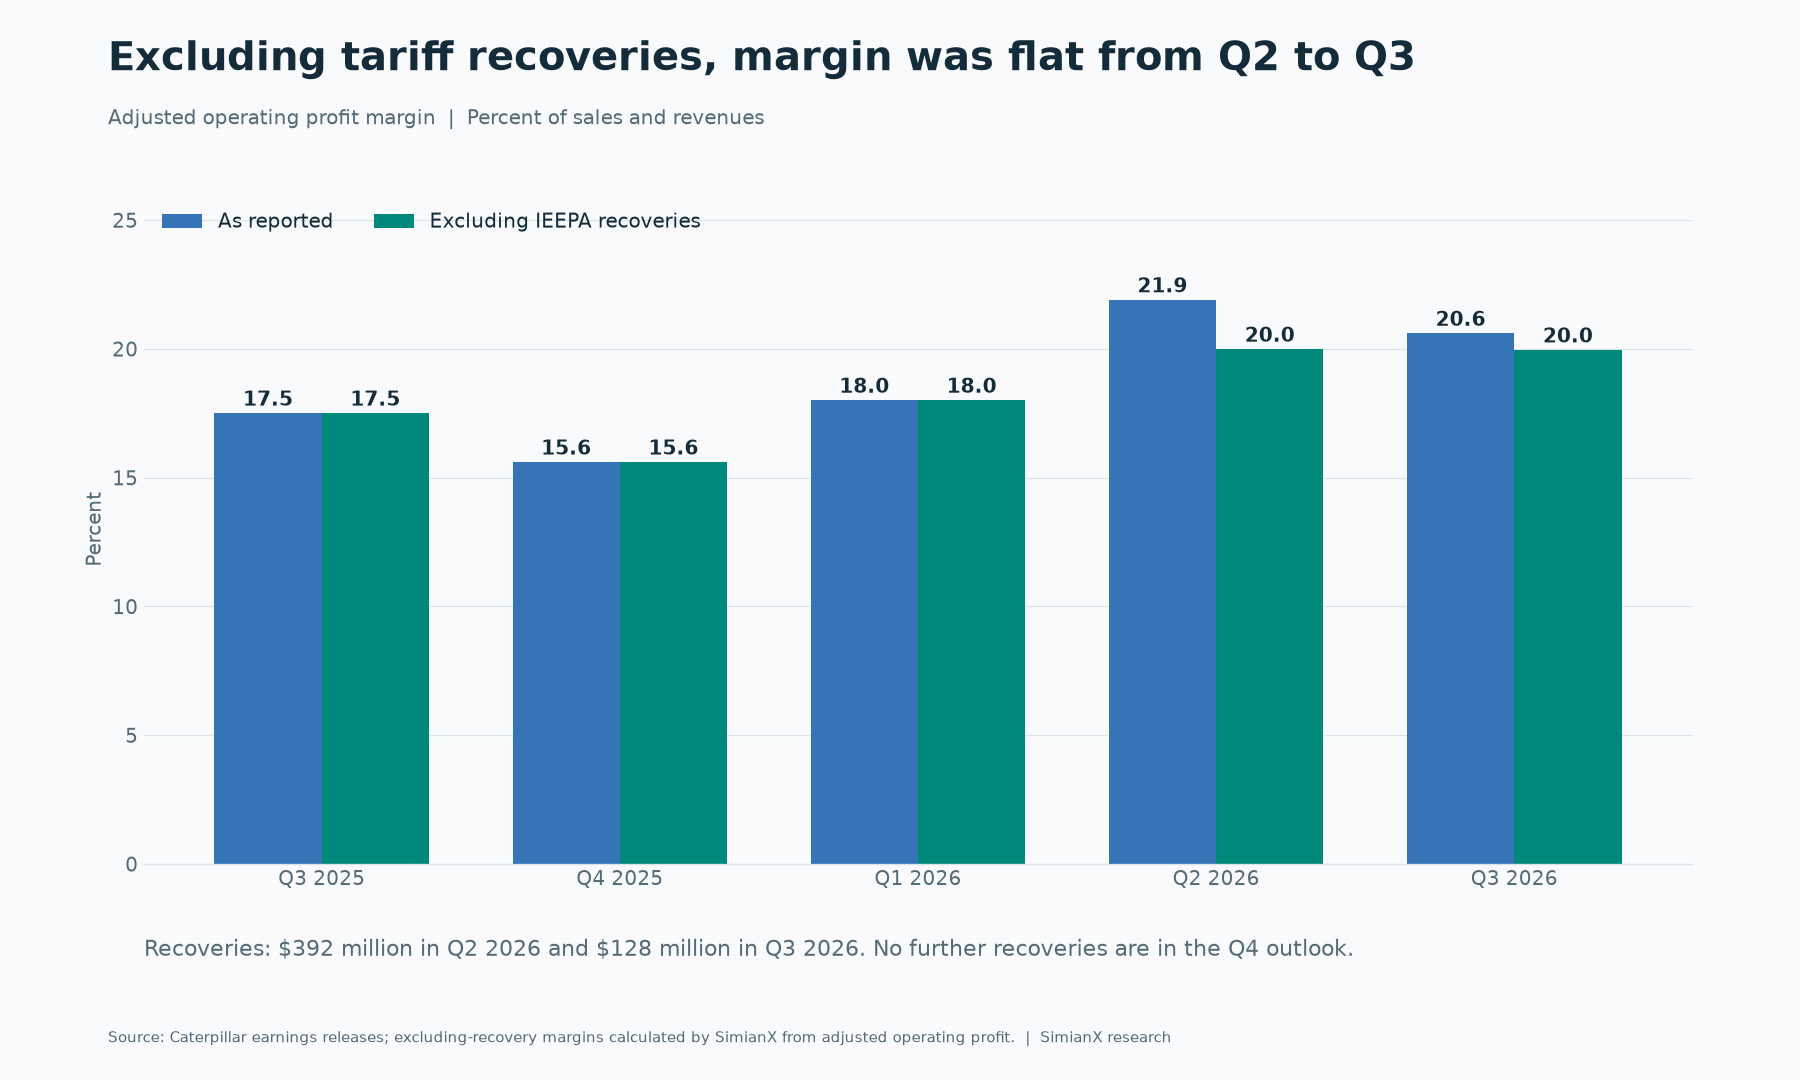
| 季度 | 调整后营业利润 | 关税退款 | 报告利润率 | 剔除关税退款后的利润率 |
|---|---|---|---|---|
| Q2 2026 | 44.97亿美元 | 3.92亿美元 | 21.9% | 20.0% |
| Q3 2026 | 42.55亿美元 | 1.28亿美元 | 20.6% | 20.0% |
即便不计关税退款,同比改善也是真实的:20.0%对比17.5%。这一改善也不是来自关税下降,因为Q3约6亿美元的关税成本与上年同期持平。想了解这些退款在其他公司的情况,可参阅我们的IEEPA关税退款追踪。
前瞻的问题在于,关税退款会停止,关税却不会。今年迄今关税退款合计约5.2亿美元,展望中Q4不含任何退款,而Q4关税成本约6亿美元,全年约22亿美元。剔除关税退款后,管理层预计全年调整后营业利润率将处于目标区间“接近底部”的位置。投资者日公布的区间是:收入720亿美元时为18–22%,收入1000亿美元时为21–25%,因此下限会随销售增长而抬升。电话会上,管理层表示,随着业务推进,预计将“开始一步步爬离底部”,有关2027年的更多细节稍后公布。
781亿美元的积压订单真有看上去那么好吗?
积压订单一年内几乎翻倍。但它的增速慢于此前三个季度,而且现在有更大比重排在更远的未来。
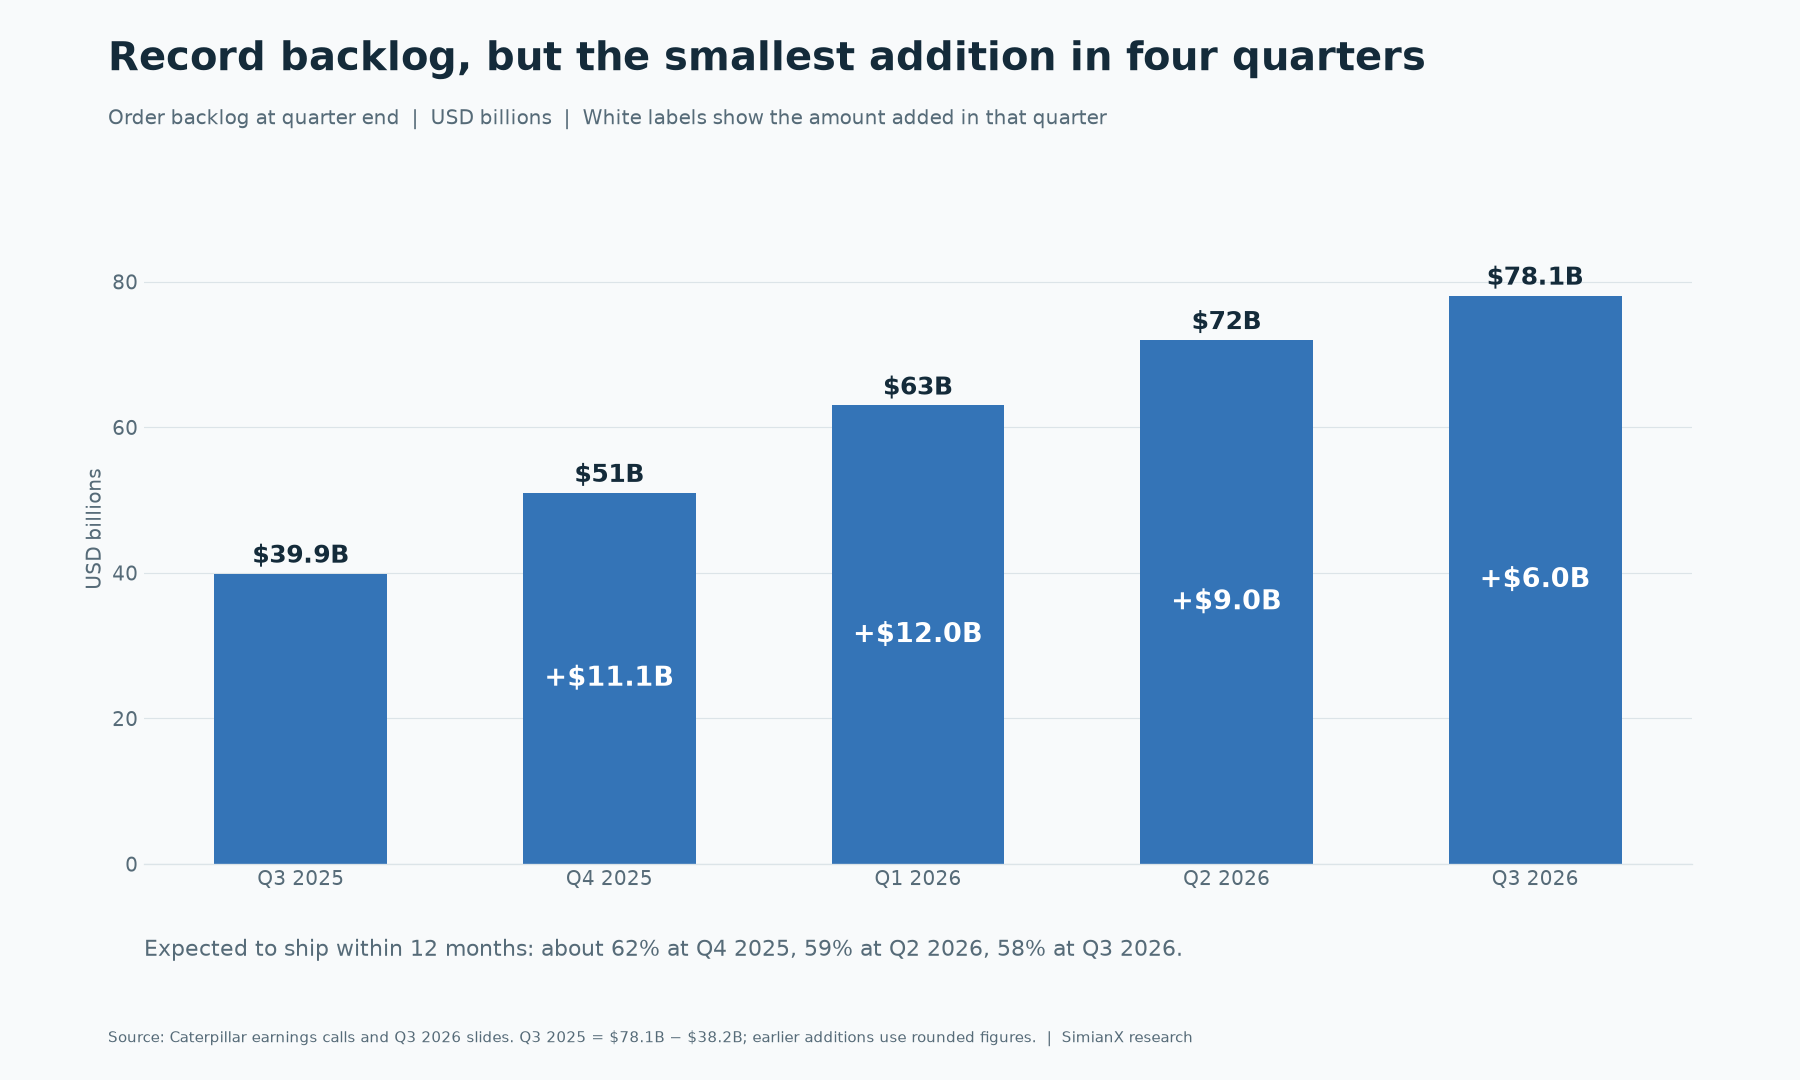
| 季度末 | 积压订单 | 当季新增 | 预计12个月内交付的占比 |
|---|---|---|---|
| Q3 2025 | 399亿美元 | +24亿美元 | — |
| Q4 2025 | 510亿美元 | 约+110亿美元 | 约62% |
| Q1 2026 | 630亿美元 | 约+120亿美元 | — |
| Q2 2026 | 720亿美元 | 约+90亿美元 | 59% |
| Q3 2026 | 781亿美元 | +60亿美元 | 58% |
按58%计算,约450亿美元应在一年内交付,约330亿美元在此之后交付(我们的计算)。管理层称,大型往复式发动机订单现已排到2029年,涡轮机订单则排进2030年。
由此带来三个后果:
- 久期更长。2029年才到账的收入,今天的价值低于下季度到账的收入,其成本也更不确定。
- 订单不均衡。管理层称,主用电源和矿业订单规模大、逐单谈判、时多时少。60亿美元的单季新增本身并不代表需求转弱,此后任何看起来强劲的季度同样不能单独说明问题。
- 合同条款存在信息缺口。卡特彼勒并未公布积压订单的取消或价格调整条款。
有一项现金数据支持积压订单的质量。前九个月,客户预付款为经营现金流贡献了 40亿美元,而上年同期为16亿美元。客户投入了更多资金。同期存货占用41亿美元,高于上年同期的20亿美元,因此客户的钱覆盖了大部分存货增加。这是我们对现金流量表的解读,并非公司的表态。
销售额跟得上真实的终端需求吗?
卡特彼勒的零售统计衡量的是面向终端用户的销售,而报告销售额衡量的是向经销商和其他方的发货。两者可能出现背离,这个差距包含有用的信息。两者的统计口径不同,卡特彼勒也称零售数据只是近似指标,因此应比较方向,而不是精确差值。
| 业务板块 | 报告销售额增长 | 终端用户销售额增长 | 说明了什么 |
|---|---|---|---|
| 电力与能源 | +18% | +36% | 需求远超发货;产能是限制因素 |
| 仅发电业务 | +30% | +75% | 同样的差距,而且更大 |
| 建筑工业 | +18% | +20% | 大致匹配,受租赁车队提振 |
| 资源工业 | +15% | +4% | 发货快于终端销售 |
有两个细节改变了这些数据的解读方式。
资源工业是薄弱环节。其4%的增幅低于管理层预期,矿业终端用户销售额因运输和调试延误而下降。新闻稿称,矿业、重型建筑及采石与骨料的销售额增长,主要源于经销商库存的变化。管理层预计延误的调试将在Q4赶上。铁路终端用户销售额下降70%,不过这条业务线各季度波动很大。
建筑业务有一个不寻常的助力。经销商租赁车队的补货“异常强劲”,部分原因是新的Major Projects租赁业务。管理层预计它在Q4的贡献会减少。北美终端用户销售额增长27%,管理层称即使不计租赁车队增长也很强,但这仍是一股会消退的顺风。
卡特彼勒有多少成分算AI电力股?
发电业务的34.21亿美元约占Q3销售及收入的17%(我们的计算),而数据中心只是这条业务线的一部分。这一点很重要,因为一只股票可能会按增长最快的那17%来定价。如果想看最初的看涨逻辑,可参阅我们此前的卡特彼勒AI数据中心电力交易一文。Generac的亚马逊订单则展示了同一主题在规模更小的公司身上是什么样子。
这种依赖通过客户支出传导。卡特彼勒的数据中心订单最终取决于超大规模云厂商是否继续建设,这正是大型科技公司AI资本开支与现金流的对比在这里很重要的原因。即使需求完好,项目也可能因电网接入、天然气供应、许可或融资而推迟。
产能是第二个约束。卡特彼勒计划到2030年把大型往复式发动机产能提升至2024年水平的近三倍,并将利用北卡罗来纳州温斯顿-塞勒姆工厂的一部分,作为3600系列发动机的第二个组装和测试基地。这些扩张在提升发货量之前会先抬高折旧和制造成本,管理层也把这两项列为利润率压力。
一个常见的混淆:在北卡罗来纳州桑福德投资10亿美元针对的是Cat Compact履带式装载机和伸缩臂叉装车。它属于建筑工业项目,而不是数据中心项目。
目前预计2026年资本开支约为33亿美元,低于此前的35亿美元。自由现金流指引仍在每年60–150亿美元区间的上半部分。
Cat Financial透露了客户的哪些情况?
客户信用并未显示压力,这不支持把这轮抛售解读为需求恐慌。
| Cat Financial | Q3 2026 | 对比 |
|---|---|---|
| 逾期率 | 1.31% | 上年同期1.47% |
| 净核销额 | 2800万美元 | 上年同期4000万美元 |
| 信用损失准备 | 3.32亿美元,占应收款0.91% | 6月30日为2.94亿美元、0.84% |
| 零售新业务量 | 同比+6% | 据财报电话会 |
管理层称逾期率为1998年以来最低。信用损失准备确实上升了,信用损失拨备也比上年同期高3400万美元,因此值得关注。不过,信用是滞后信号:客户通常在拖欠付款之前很久,就已经推迟了购买。
$622.75的CAT股票便宜吗?
比之前便宜了,但算不上明显便宜。以下是我们的计算,使用最近四个已报告季度的调整后EPS:$5.16(2025年Q4)、$5.54、$8.17和$7.20,合计 $26.07。
| 盈利口径 | EPS | $622.75对应的P/E |
|---|---|---|
| 过去12个月,调整后 | $26.07 | 23.9× |
| 同上,剔除Q2和Q3关税退款(约$0.86) | 约$25.21 | 24.7× |
| 未来12个月一致预期(S&P,引自StockStory) | $30.56 | 20.4× |
按约4.61亿股稀释后股份计算,$622.75对应约2870亿美元的市值。
下表展示不同组合意味着什么。这些是用于检验假设的假想输入,不是预测或目标价。
| 年度EPS | 18× P/E | 22× P/E | 26× P/E |
|---|---|---|---|
| $25 | $450 | $550 | $650 |
| $30 | $540 | $660 | $780 |
| $35 | $630 | $770 | $910 |
在$622.75的价位,股价大致对应$30的EPS和约21倍P/E。换言之,市场仍在为尚未体现在过去业绩中的盈利付费。主要的下行风险是这两个输入同时下降,当一只按结构性增长定价的股票重新被当作周期性制造商估值时,发生的正是这种情况。这只是一个分析框架,不是投资建议。
关于其他强劲业绩遇上股价下跌的案例,可对比台积电Q3的市场反应和Alphabet的现金流。
卡特彼勒下一份财报看什么
管理层表示将在1月进一步谈论2027年。以下事项将证实或挑战目前的解读。
| 事项 | 本次财报的基准 | 什么会改变看法 |
|---|---|---|
| Q4收入 | 全年增长18%需要211.2亿美元 | 远高于“温和”增长 |
| 剔除关税退款后的全年利润率 | 接近目标区间底部 | 2027年展望中出现任何脱离底部的进展 |
| 建筑设备经销商库存 | Q4削减约16亿美元 | 削减幅度更大,或终端用户销售额走弱 |
| 积压订单 | 781亿美元,Q3新增+60亿美元 | 新增再次偏小,或12个月内交付占比低于58% |
| 资源工业 | 终端用户销售额+4% | 延误的调试未能在Q4赶上 |
| 关税 | Q4约6亿美元 | 出现进一步的关税退款或税率变化 |
| 客户预付款 | 前九个月+40亿美元 | 预付款下降而存货继续上升 |
| Cat Financial | 逾期率1.31%,信用损失准备0.91% | 逾期率与信用损失准备同步上升 |
你可以在SimianX CAT页面跟踪这只股票的基本面,也可以在实时分析会话中检验自己的判断。
关于卡特彼勒股票与2026年Q3财报的常见问题
卡特彼勒股票为什么下跌?
这里有两段不同的走势。从6月30日到10月28日,CAT与其他电力相关股票一起下跌了33%,而大盘上涨。之后在Q3财报发布后的两天内又下跌了12.7%,原因是全年展望仍停留在十几个百分点的中高位,Q4指引为温和增长,而且EPS超预期的幅度小于其中包含的关税退款。
卡特彼勒2026年Q3的EPS是多少?
每股利润为$7.13,调整后每股利润为$7.20,上年同期分别为$4.88和$4.95。演示材料说明,两者都包含约每股$0.21的IEEPA关税退款。
卡特彼勒的积压订单有多大?
2026年Q3末达到创纪录的781亿美元,较Q2增加60亿美元,较上年同期增加382亿美元。管理层预计其中58%将在12个月内交付。
卡特彼勒对2026年的指引是什么?
管理层预计销售及收入增长处于十几个百分点的中高位,Q4销售温和增长,剔除关税退款后的调整后营业利润率接近目标区间底部,剔除关税退款后的关税成本约22亿美元,MP&E自由现金流处于60–150亿美元的上半部分,资本开支约33亿美元。
什么是IEEPA关税退款?
这是卡特彼勒就依据《国际紧急经济权力法》征收的关税确认为可收回的金额。公司在Q2入账3.92亿美元,在Q3入账1.28亿美元,Q4展望中不再包含此类款项。其他公司的情况可参阅我们的退款追踪。
卡特彼勒算AI股吗?
部分算是。包含数据中心需求的发电业务约占Q3销售及收入的17%。大部分业务仍是建筑、矿业、石油与天然气、工业和金融。
CAT较高点低了多少?
2026年10月30日的$622.75,较2026年6月30日$1,064.90的收盘高点低41.5%。在我们查看的12年每日收盘价中,6月的这一收盘价也是最高的。
结论
卡特彼勒的Q3并没有显示业务出了问题。需求、利润率和客户信用都很健康。但它确实表明,增长受到产能限制,Q4会比积压订单所暗示的更软,而关税退款让这个季度看起来好于内在运行水平。对于一只已经计入更快增长路径的股票来说,这足以造成至少七年来最差的财报日表现。
下一个考验在1月,届时将公布Q4业绩和关于2027年的首批细节。想亲自核对这些数字,可以从下面的来源入手,并用SimianX AI跟踪这一投资逻辑的发展。
延伸阅读
- 卡特彼勒CAT股票2026:如何押注AI数据中心电力交易
- IEEPA关税退款追踪:78家公司拿回多少钱、如何推高每股收益
- AI资本开支2026:五大科技巨头烧掉96%的经营现金流
- Generac 与亚马逊:80 亿标题背后的 24 亿美元
- 台积电2026年Q3财报后股价为何下跌:历次财报反应一览
- Alphabet自由现金流为负:2026年Q3财报与AI开支
参考来源
- 卡特彼勒:2026年Q3财报新闻稿(SEC Form 8-K,Exhibit 99.1)
- 卡特彼勒:2026年Q3零售销售统计(Exhibit 99.2)
- 卡特彼勒:2026年Q3分析师演示材料
- 卡特彼勒:2026年Q2财报新闻稿(Exhibit 99.1)
- 卡特彼勒2026年Q3财报电话会记录(StockAnalysis)
- 路透(MarketScreener转载):卡特彼勒第三季度利润因电力设备需求而增长
- StockStory:卡特彼勒2026年Q3及S&P一致预期数据
- 卡特彼勒:10亿美元北卡罗来纳州Cat Compact投资
- SEC EDGAR:卡特彼勒申报文件与XBRL财务数据
- CAT历史股价(StockAnalysis)


