 作者:Marcus Reeve
韩国KOSPI年度回报:1982年以来每个自然年及2026年至今表现
更新于2026年10月23日。数据截至2026年10月23日收盘。2026年一行每月更新,并在韩国交易所当年最后一个交易日之后定稿(详见下文“本页如何更新”)。
简要回答: 1982–2025年,KOSPI的价格收益率年均为+13.0%(中位数+8.5%,年化复合8.2%)。44年中有29年上涨。最佳年份是1987年,涨幅+92.6%;最差年份是2000年,跌幅50.9%。以美元计,该指数年化复合增长6.5%。今年截至2026年10月23日:以韩元计+31.7%,以美元计+42.7%;即便从2026年6月22日创下的收盘纪录9,114.55点回落了39.3%,仍保持上涨。
本页列出1982年以来每个自然年的韩国KOSPI历年涨跌幅。每年的年末收盘点位均取自韩国银行的官方统计,并至少与一个独立来源核对。对于每一年,本页还给出该指数在年内经历的最大跌幅、按年末韩元兑美元汇率换算的美元计收益率,以及同年标普500的收益率。此外还涵盖不同时期的平均收益率和复合收益率、按年代划分的表现、最佳和最差年份、KOSPI在一个自然年内下跌的频率、KOSPI历年市值,以及2026年迄今的走势。
KOSPI历史收益率一览
| 指标(自然年价格收益率) | 1982–2025 | 1990–2025 | 2000–2025 | 2016–2025 |
|---|---|---|---|---|
| 年数 | 44 | 36 | 26 | 10 |
| 上涨年数 | 29 (66%) | 23 (64%) | 18 (69%) | 7 (70%) |
| 平均值(算术) | +13.0% | +8.8% | +9.4% | +11.0% |
| 中位数 | +8.5% | +5.8% | +5.8% | +5.6% |
| 年化复合收益率 | +8.2% | +4.4% | +5.6% | +7.9% |
| 标准差 | 33.0个百分点 | 30.5个百分点 | 27.8个百分点 | 27.2个百分点 |
| 最佳年份 | 1987 (+92.6%) | 1999 (+82.8%) | 2025 (+75.6%) | 2025 (+75.6%) |
| 最差年份 | 2000 (−50.9%) | 2000 (−50.9%) | 2000 (−50.9%) | 2022 (−24.9%) |
| 美元计年化复合收益率 | +6.5% | +2.2% | +4.7% | +5.8% |
| 标普500年化复合收益率 | +9.6% | +8.6% | +6.1% | +12.8% |
KOSPI(韩国综合股价指数)以1980年1月4日为基期、基点为100,因此2025年末收盘点位4,214.17点意味着该指数自那以后增长了约42.1倍。本页的年度统计从1982年开始,是因为1981年(131.30点)是第一个经两个独立来源确认的年末收盘点位。年均收益率(+13.0%)与年化复合收益率(8.2%)之间差距很大,原因在于KOSPI的年度表现波动远大于美国市场:同样的44年里,其标准差为33.0个百分点,而标普500为15.7个百分点。
KOSPI历年收益率:1982–2026年完整表格
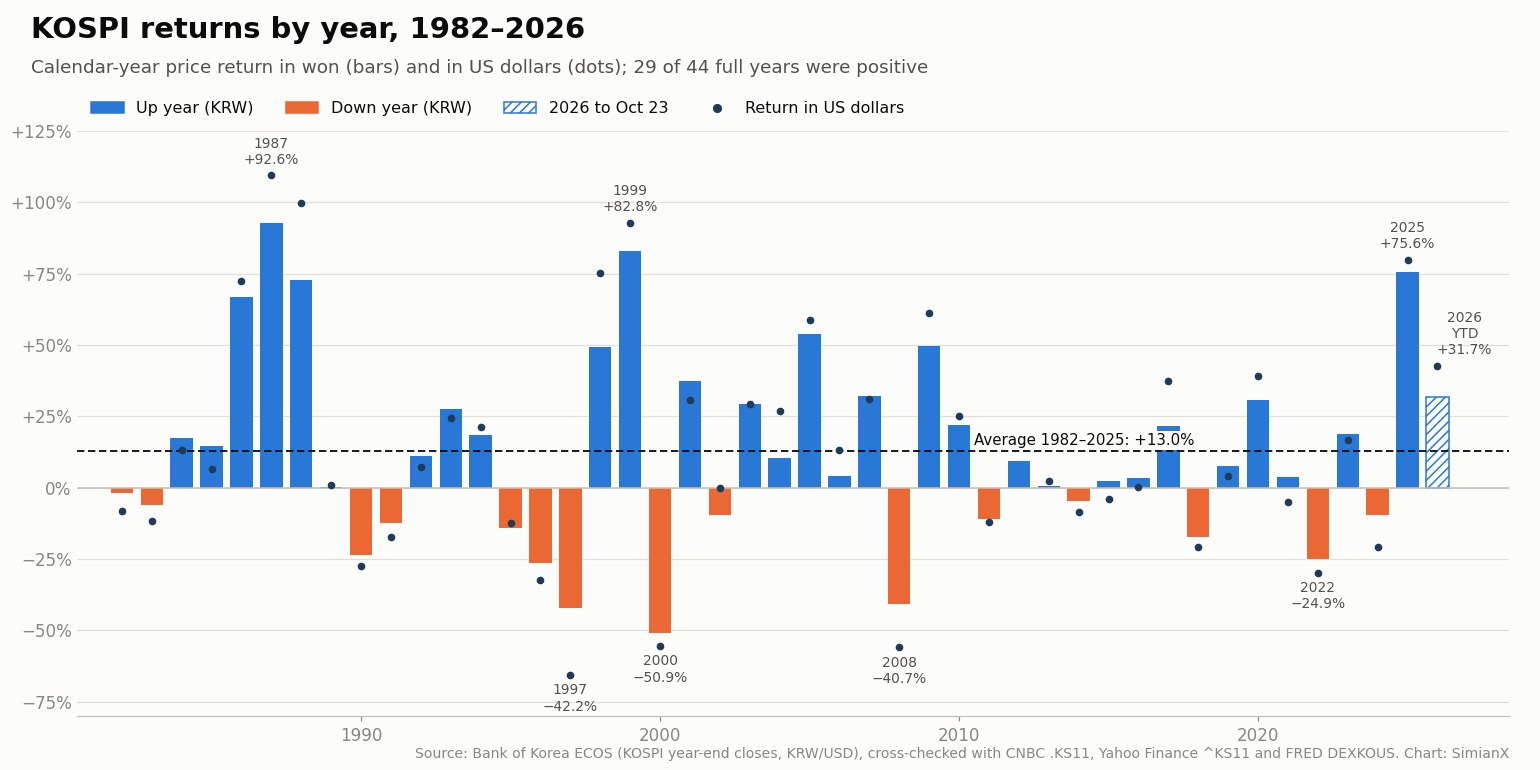
按年份由近及远排列。以韩元计下跌的年份以粗体标出。所有数据均为价格收益率(不含股息)。“年内最大跌幅”是指从当年此前的最高收盘点位(或上年末收盘点位)到同年随后某个收盘点位的最深跌幅;两个来源的日度数据始于1990年。美元计一列按韩国银行公布的年末韩元兑美元汇率换算各年末收盘点位。标普500一列与我们的标普500历年收益率表使用相同数据。
| 年份 | 年末收盘点位 | KOSPI涨跌幅(韩元) | 年内最大跌幅 | KOSPI涨跌幅(美元计) | 标普500涨跌幅 |
|---|---|---|---|---|---|
| 2026年(截至10月23日) | 5,550.30 | +31.7% | −39.3% | +42.7% | +11.9% |
| 2025 | 4,214.17 | +75.6% | −14.1% | +79.9% | +16.4% |
| 2024 | 2,399.49 | −9.6% | −18.4% | −20.7% | +23.3% |
| 2023 | 2,655.28 | +18.7% | −14.6% | +16.7% | +24.2% |
| 2022 | 2,236.40 | −24.9% | −27.9% | −29.7% | −19.4% |
| 2021 | 2,977.65 | +3.6% | −14.1% | −4.9% | +26.9% |
| 2020 | 2,873.47 | +30.8% | −35.7% | +39.1% | +16.3% |
| 2019 | 2,197.67 | +7.7% | −15.1% | +4.0% | +28.9% |
| 2018 | 2,041.04 | −17.3% | −23.2% | −20.7% | −6.2% |
| 2017 | 2,467.49 | +21.8% | −5.4% | +37.3% | +19.4% |
| 2016 | 2,026.46 | +3.3% | −6.4% | +0.2% | +9.5% |
| 2015 | 1,961.31 | +2.4% | −15.8% | −4.0% | −0.7% |
| 2014 | 1,915.59 | −4.8% | −8.9% | −8.6% | +11.4% |
| 2013 | 2,011.34 | +0.7% | −12.3% | +2.2% | +29.6% |
| 2012 | 1,997.05 | +9.4% | −13.7% | +17.8% | +13.4% |
| 2011 | 1,825.74 | −11.0% | −25.9% | −12.1% | +0.0% |
| 2010 | 2,051.00 | +21.9% | −10.9% | +25.0% | +12.8% |
| 2009 | 1,682.77 | +49.7% | −17.0% | +61.2% | +23.5% |
| 2008 | 1,124.47 | −40.7% | −50.5% | −55.8% | −38.5% |
| 2007 | 1,897.13 | +32.3% | −18.3% | +31.0% | +3.5% |
| 2006 | 1,434.46 | +4.0% | −17.8% | +13.3% | +13.6% |
| 2005 | 1,379.37 | +54.0% | −10.9% | +58.7% | +3.0% |
| 2004 | 895.92 | +10.5% | −23.1% | +26.8% | +9.0% |
| 2003 | 810.71 | +29.2% | −22.7% | +29.5% | +26.4% |
| 2002 | 627.55 | −9.5% | −37.7% | −0.1% | −23.4% |
| 2001 | 693.70 | +37.5% | −25.8% | +30.6% | −13.0% |
| 2000 | 504.62 | −50.9% | −52.7% | −55.4% | −10.1% |
| 1999 | 1,028.07 | +82.8% | −23.0% | +92.7% | +19.5% |
| 1998 | 562.46 | +49.5% | −51.2% | +75.1% | +26.7% |
| 1997 | 376.31 | −42.2% | −55.7% | −65.5% | +31.0% |
| 1996 | 651.22 | −26.2% | −34.0% | −32.3% | +20.3% |
| 1995 | 882.94 | −14.1% | −17.5% | −12.3% | +34.1% |
| 1994 | 1,027.37 | +18.6% | −12.2% | +21.3% | −1.5% |
| 1993 | 866.18 | +27.7% | −14.5% | +24.6% | +7.1% |
| 1992 | 678.44 | +11.1% | −33.6% | +7.2% | +4.5% |
| 1991 | 610.92 | −12.2% | −23.1% | −17.4% | +26.3% |
| 1990 | 696.11 | −23.5% | −39.0% | −27.4% | −6.6% |
| 1989 | 909.72 | +0.3% | — | +1.1% | +27.3% |
| 1988 | 907.20 | +72.8% | — | +99.9% | +12.4% |
| 1987 | 525.11 | +92.6% | — | +109% | +2.0% |
| 1986 | 272.61 | +66.9% | — | +72.4% | +14.6% |
| 1985 | 163.37 | +14.7% | — | +6.6% | +26.3% |
| 1984 | 142.46 | +17.5% | — | +13.2% | +1.4% |
| 1983 | 121.21 | −6.0% | — | −11.7% | +17.3% |
| 1982 | 128.99 | −1.8% | — | −8.1% | +14.8% |
| 1981¹ | 131.30 | — | — | — | — |
¹ 1981年为基准行:其收盘点位由韩国银行(ECOS)以及基于Stooq指数历史的维基百科KOSPI条目年度表格共同确认。ECOS还列出了1980年末收盘点位106.87点,但未找到第二个独立来源,因此1981年的收益率未纳入本页任何统计。注:CNBC的日度序列缺少1983年和1987年最后几个交易日的数据,Yahoo Finance的第一年(1997年)收盘为375.15点;韩国银行、Naver等其他来源一致为376.31点和525.11点,本页采用这两个数值。韩国股市过去在12月26日至28日之间迎来当年最后一个交易日,如今则在12月31日之前的最后一个工作日收市,因此“年末收盘”指的是当年最后一个交易日的收盘。
KOSPI与标普500对比:以韩元计和以美元计
| 1982–2025年(44年) | KOSPI(韩元) | KOSPI(美元计) | 标普500 |
|---|---|---|---|
| 上涨年数 | 29 | 27 | 34 |
| 年均收益率 | +13.0% | +13.9% | +10.8% |
| 年收益率中位数 | +8.5% | +6.9% | +13.5% |
| 年化复合收益率 | +8.2% | +6.5% | +9.6% |
| 标准差 | 33.0个百分点 | 40.1个百分点 | 15.7个百分点 |
| 最佳年份 | +92.6% (1987) | +109% (1987) | +34.1% (1995) |
| 最差年份 | −50.9% (2000) | −65.5% (1997) | −38.5% (2008) |
| 涨幅30%及以上的年份 | 11 | 12 | 2 |
| 跌幅20%及以上的年份 | 6 | 8 | 2 |
| 1981年末的100增长至 | 3,210 | 1,567 | 5,586 |
以韩元计,KOSPI在44年中有21年跑赢标普500;以美元计则为21年。两大指数同向运行的年份有33年,反向运行的有11年。不少反向年份正是韩国自身的危机之年:1997年KOSPI下跌42.2%,而标普500上涨31.0%;2024年KOSPI下跌9.6%,而标普500上涨23.3%。从整个时期来看,KOSPI的年均收益率(+13.0%)高于标普500(+10.8%),但其年化复合收益率(8.2%)却低于标普500(9.6%),因为1997年、2000年和2008年这样的深度亏损,造成的损失超过了大涨年份带来的收益。
过去十年(2016–2025年),KOSPI仅有3年跑赢标普500;即便计入2025年的+75.6%,其7.9%的年化复合收益率仍落后于标普500的12.8%。
与沪深300对比: 从2010年末到2025年末的15个自然年(2011–2025年)里,沪深300以人民币计年化复合收益率为2.6%,以美元计为2.3%;同期KOSPI以韩元计为4.9%,以美元计为3.3%,无论按本币还是美元口径均高于沪深300。两个指数各自以本国货币计价,美元数据则把二者放在同一基准上比较。在这15年中,KOSPI的韩元收益率有9年高于沪深300的人民币收益率;上涨年份方面,沪深300为8年,KOSPI为10年。单看2025年,KOSPI上涨75.6%(美元计上涨79.9%),远超沪深300的+17.7%(美元计+22.8%)。指数收盘数据与我们的标普500历年收益率页面口径相同;汇率来自FRED、欧洲央行及各国央行。
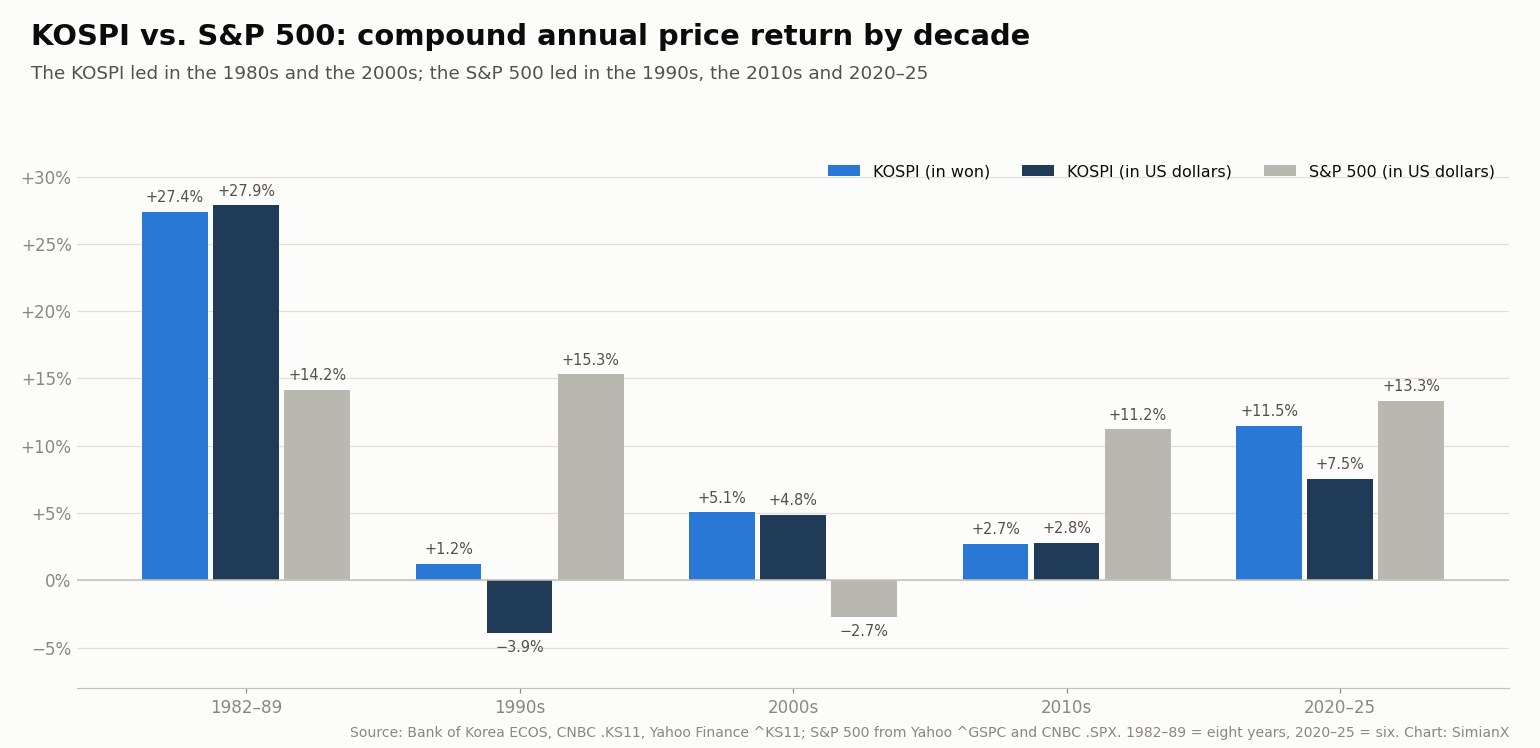
按年代划分的KOSPI年度收益率
| 时期 | 上涨年数 | 平均值 | 年化复合(韩元) | 累计 | 最佳年份 | 最差年份 | 年化复合(美元计) | 标普500年化复合 |
|---|---|---|---|---|---|---|---|---|
| 1982–1989年 | 8年中6年 | +32.1% | +27.4% | +593% | 1987 (+92.6%) | 1983 (−6.0%) | +27.9% | +14.2% |
| 1990年代 | 10年中5年 | +7.1% | +1.2% | +13.0% | 1999 (+82.8%) | 1997 (−42.2%) | −3.9% | +15.3% |
| 2000年代 | 10年中7年 | +11.6% | +5.1% | +63.7% | 2005 (+54.0%) | 2000 (−50.9%) | +4.8% | −2.7% |
| 2010年代 | 10年中7年 | +3.4% | +2.7% | +30.6% | 2010 (+21.9%) | 2018 (−17.3%) | +2.8% | +11.2% |
| 2020–2025年 | 6年中4年 | +15.7% | +11.5% | +91.8% | 2025 (+75.6%) | 2022 (−24.9%) | +7.5% | +13.3% |
20世纪80年代是KOSPI的繁荣十年。韩国经济高速增长,1988年汉城奥运会吸引了海外目光,指数从1984年到1989年连续六年上涨,至今仍是最长的连涨纪录。仅1986年、1987年和1988年三年,就分别上涨了66.9%、92.6%和72.8%。90年代几乎原地踏步(以韩元计年化+1.2%,以美元计−3.9%),因为这十年包含了1997年亚洲金融危机及随后的IMF救助。2010年代,指数年化复合收益率仅为2.7%:2011年至2016年的年末收盘点位全部处于1,825.74点至2,026.46点之间,这段区间震荡行情被韩国投资者戏称为“箱体KOSPI”(박스피,由“箱子”与KOSPI组合而成)。2020–2025年则先后经历了新冠疫情后的反弹(2020年+30.8%)、2022年的−24.9%,以及2025年的大涨。
KOSPI的最佳与最差年份
| 排名 | 最佳年份 | 价格收益率 | 最差年份 | 价格收益率 |
|---|---|---|---|---|
| 1 | 1987 | +92.6% | 2000 | −50.9% |
| 2 | 1999 | +82.8% | 1997 | −42.2% |
| 3 | 2025 | +75.6% | 2008 | −40.7% |
| 4 | 1988 | +72.8% | 1996 | −26.2% |
| 5 | 1986 | +66.9% | 2022 | −24.9% |
| 6 | 2005 | +54.0% | 1990 | −23.5% |
| 7 | 2009 | +49.7% | 2018 | −17.3% |
| 8 | 1998 | +49.5% | 1995 | −14.1% |
| 9 | 2001 | +37.5% | 1991 | −12.2% |
| 10 | 2007 | +32.3% | 2011 | −11.0% |
KOSPI的最佳年份是1987年,当年上涨92.6%至525.11点,这是80年代后期牛市的一部分——指数从1981年末的131.30点涨到1989年末的909.72点。亚洲金融危机后反弹的1999年(+82.8%)和2025年(+75.6%)分列第二、第三。最差年份是2000年,互联网泡沫破裂叠加市场对韩国大型财阀的担忧,使指数下跌50.9%;1997年(−42.2%)和2008年(−40.7%)紧随其后。大跌之后往往伴随大涨:1997年之后是1998年和1999年,2000年之后是2001年,2008年之后是2009年(+49.7%),2024年的−9.6%之后则是2025年。
KOSPI一年下跌的概率有多大?
| 自然年价格收益率 | 年数 | 占比 | 年份 |
|---|---|---|---|
| 下跌30%及以上 | 3 | 7% | 1997、2000、2008 |
| 下跌20%至30% | 3 | 7% | 1990、1996、2022 |
| 下跌10%至20% | 4 | 9% | 1991、1995、2011、2018 |
| 下跌0%至10% | 5 | 11% | 1982、1983、2002、2014、2024 |
| 上涨0%至10% | 8 | 18% | 最近一次:2021年(+3.6%) |
| 上涨10%至20% | 6 | 14% | 1984、1985、1992、1994、2004、2023 |
| 上涨20%至30% | 4 | 9% | 1993、2003、2010、2017 |
| 上涨30%至50% | 5 | 11% | 1998、2001、2007、2009、2020 |
| 上涨50%及以上 | 6 | 14% | 1986、1987、1988、1999、2005、2025 |
1982年至2025年,KOSPI在44个自然年中有15年收跌,约每三年一次——比同期下跌10年的标普500更频繁。在15个下跌年份之后,次年有11次上涨,平均收益率为+14.8%。最长的连续下跌为1995–1997年的三年,最后一年正值亚洲金融危机。
年内最大跌幅
自然年收益率掩盖了过程的颠簸程度。1990年至2025年,年内最大跌幅的中位数为−18.3%。在这36年中,KOSPI有33年曾从高点下跌至少10%,有17年下跌至少20%,而这17年中仍有7年以上涨收官(1992年、1998年、1999年、2001年、2003年、2004年和2020年)。
| 年份 | 下跌前高点(收盘) | 低点(收盘) | 年内最大跌幅 | 全年涨跌幅 |
|---|---|---|---|---|
| 1997 | 1997年6月17日:792.29 | 1997年12月12日:350.68 | −55.7% | −42.2% |
| 2000 | 2000年1月4日:1,059.04 | 2000年12月22日:500.60 | −52.7% | −50.9% |
| 1998 | 1998年3月2日:574.35 | 1998年6月16日:280.00 | −51.2% | +49.5% |
| 2008 | 上年末:1,897.13 | 2008年10月24日:938.75 | −50.5% | −40.7% |
| 2026年(截至10月23日) | 2026年6月22日:9,114.55 | 2026年10月22日:5,533.77 | −39.3% | +31.7% |
| 1990 | 1990年1月4日:928.82 | 1990年9月17日:566.27 | −39.0% | −23.5% |
| 2002 | 2002年4月18日:937.61 | 2002年10月10日:584.04 | −37.7% | −9.5% |
| 2020 | 2020年1月22日:2,267.25 | 2020年3月19日:1,457.64 | −35.7% | +30.8% |
单个自然年内最深的跌幅出现在1997年:从1997年6月17日的792.29点跌至1997年12月12日的350.68点,跌幅55.7%。2026年从6月纪录高点到10月低点的39.3%跌幅,已位列第五。跨越多个年份的暴跌,例如1994–1998年超过75%的下跌,收录在我们的1990年以来KOSPI历次暴跌清单中,并附有高点与低点日期及恢复时间。韩国本土的波动率指数VKOSPI相当于美国的VIX;美国此类波动率飙升出现的频率,可参见我们的VIX飙升历史。
KOSPI历年市值
| 年份 | 市值(万亿韩元) | 股息率 | 年末美元兑韩元汇率 | 韩元兑美元变动 |
|---|---|---|---|---|
| 2025 | 3,478 | 1.30% | 1,434.9 | 韩元升值 2.4% |
| 2024 | 1,963 | 2.06% | 1,470.0 | 韩元贬值 12.3% |
| 2023 | 2,126 | 1.83% | 1,289.4 | 韩元贬值 1.7% |
| 2022 | 1,767 | 2.22% | 1,267.3 | 韩元贬值 6.5% |
| 2021 | 2,203 | 1.82% | 1,185.5 | 韩元贬值 8.2% |
| 2020 | 1,981 | 1.48% | 1,088.0 | 韩元升值 6.4% |
| 2019 | 1,476 | 2.02% | 1,157.8 | 韩元贬值 3.4% |
| 2018 | 1,344 | 1.93% | 1,118.1 | 韩元贬值 4.2% |
| 2017 | 1,606 | 1.36% | 1,071.4 | 韩元升值 12.8% |
| 2016 | 1,308 | 1.52% | 1,208.5 | 韩元贬值 3.0% |
| 2015 | 1,243 | 1.33% | 1,172.0 | 韩元贬值 6.2% |
| 2010 | 1,142 | 1.12% | 1,138.9 | 韩元升值 2.5% |
| 2007 | 952 | 1.39% | 938.2 | 韩元贬值 0.9% |
| 2005 | 655 | 1.74% | 1,012.7 | 韩元升值 3.1% |
| 2000 | 188 | — | 1,259.7 | 韩元贬值 9.1% |
| 1999 | 350 | — | 1,145.4 | 韩元升值 5.4% |
| 1997 | 71.0 | — | 1,415.2 | 韩元贬值 40.3% |
| 1995 | 141 | — | 774.7 | 韩元升值 2.0% |
| 1990 | 79.0 | — | 716.4 | 韩元贬值 5.1% |
| 1985 | 6.6 | — | 890.2 | 韩元贬值 7.1% |
| 1984 | 5.1 | — | 827.4 | 韩元贬值 3.6% |
KOSPI上市股票的总市值从1984年末的5.1万亿韩元增长到2025年末的3,478万亿韩元,约为原来的676倍。由于不断有新公司上市、已上市公司增发股份,市值的增速快于指数。仅2025年一年,市值就从1,963万亿韩元增至3,478万亿韩元(1.77倍)。根据韩国银行公布的数据,KOSPI股息率在2025年末为1.30%,而在该序列起始的2001年为1.73%——这也是纯价格表格低估总收益的原因之一。
为什么韩元很重要:以美元计的KOSPI收益率
对外国投资者,或拿KOSPI与美股比较的韩国投资者来说,汇率决定了一半的结果。1981年末1美元可兑700.5韩元;到2025年末可兑1,434.9韩元,也就是说44年间韩元对美元贬值了51.2%。这就是为什么KOSPI以美元计的年化复合收益率(6.5%)比以韩元计(8.2%)每年低1.7个百分点。
这种影响在危机中最大。1997年,韩元从1美元兑844.2韩元跌至1,415.2韩元,使KOSPI当年−42.2%的表现对美元投资者而言变成了−65.5%,这是表中以美元计最差的一年。2024年,韩元走弱使−9.6%扩大为−20.7%。反过来也同样成立:2026年韩元从1美元兑1,434.9韩元升至1,324.6韩元,因此年初至今的涨幅以美元计为42.7%,而以韩元计为31.7%。除1997年外,韩国银行的年末汇率与美联储公布的纽约午间汇率每年相差都在约1.2%以内;但在那一年混乱的最后几天,两者出现了大幅偏离:若按美联储12月31日的汇率(1,695.0韩元和1,206.0韩元)计算,KOSPI以美元计的收益率1997年为−71.1%,1998年为+110%。本页表格采用韩国银行的数据。历年汇率可参见我们的美元历年汇率表。
2026年至今
截至2026年10月23日收盘,KOSPI报5,550.30点,较2025年末收盘点位4,214.17点上涨31.7%。同期标普500上涨11.9%(截至2026年10月22日)。如果全年就此收官,表中44个完整年份里只有10年的涨幅比这更大。
今年的走势堪称极端。在Samsung Electronics(三星电子)和SK Hynix(SK海力士)引领的AI存储芯片热潮推动下,指数较2025年末收盘翻倍有余,于2026年6月22日创下9,114.55点的历史纪录。随后跌至2026年10月22日的5,533.77点,跌幅39.3%;截至2026年10月23日,仍比纪录低39.1%。今年197个交易日中,KOSPI有37个交易日涨跌幅达到5%或以上;最差的一天是2026年3月4日(−12.06%),最好的一天是2026年7月31日(+17.91%)。这场暴跌本身——包括6月23日的熔断和7月28日的暴跌——在2026年韩国股市暴跌一文中有详细分析。
2025年已是KOSPI表现最好的年份之一(+75.6%,1982年以来第三)。如果2026年能守住涨幅,这将是自1998–1999年以来首次连续两年涨幅超过30%。一年中出现近40%的跌幅却仍以大幅上涨收官,也并非首次:1998年年内曾下跌51.2%,最终仍上涨49.5%。
如何解读KOSPI历史收益率
- 算术平均与复合增长。 年度收益率的平均值(1982年以来为+13.0%)远高于长期持有该指数的投资者实际获得的收益率(8.2%),因为KOSPI的年度表现差异极大。
- 起点不同,答案就不同。 从1982年算起包含了80年代的繁荣;从1990年算起,年化复合收益率降至4.4%,从2000年算起则为5.6%。不注明时期的平均值是不完整的。
- 这些是价格收益率。 不含股息。2001年以来KOSPI的股息率大约在1.1%至2.6%之间,因此总收益率高于本页的每一个数字。
- 未剔除通胀。 所有收益率均为名义值;20世纪80年代初韩国通胀率较高。
- 货币很关键。 了解韩国投资者的实际体验请看韩元列;将KOSPI与美国或其他市场比较请看美元列。
如需每天跟踪韩国和美国市场,可以用SimianX的实时多智能体分析分析你选择的股票或ETF,Market Pulse则会在影响市场的新闻发布时即时打分。SimianX所有市场历史参考页面都收录在市场历史专题页。
本页如何更新
- 每月: 2026年一行(收盘点位、收益率、年内最大跌幅、美元计收益率、标普500)以及“2026年至今”部分,会根据CNBC和Yahoo Finance报道的韩国交易所最新收盘价,以及韩国银行同日的韩元兑美元汇率进行更新。
- 每年1月: 在韩国交易所当年最后一个交易日(通常为12月30日)之后,2026年一行将变为完整年度,所有汇总表格重新计算;待ECOS公布后,以韩国银行官方的年末收盘点位和市值替换临时数据。
- 页面顶部的日期始终显示所使用的最新收盘日期。
常见问题
KOSPI的年均收益率是多少?
1982年至2025年,KOSPI的价格收益率年均为+13.0%,中位数为+8.5%,年化复合增长为8.2%。以美元计,年化复合增长为6.5%。过去十年(2016–2025年)年化复合增长为7.9%。
KOSPI表现最好的是哪一年?
1987年,涨幅92.6%。其次是1999年(+82.8%)、2025年(+75.6%)、1988年(+72.8%)和1986年(+66.9%)。
KOSPI表现最差的是哪一年?
2000年,全年−50.9%,其次是1997年(−42.2%)和2008年(−40.7%)。以美元计最差的是1997年(−65.5%),因为韩元在亚洲金融危机期间暴跌。
KOSPI一年下跌的频率有多高?
1982年至2025年的44个自然年中有15年下跌。下跌年份之后的次年,15次中有11次上涨。
2026年迄今KOSPI的收益率是多少?
截至2026年10月23日为+31.7%(5,550.30点,2025年末为4,214.17点),以美元计为+42.7%。收盘纪录为2026年6月22日创下的9,114.55点;此后指数最多下跌了39.3%。
KOSPI跑赢标普500了吗?
长期来看没有。1982年至2025年,KOSPI以韩元计年化复合增长8.2%,以美元计6.5%,而标普500为9.6%;KOSPI在44年中有21年跑赢标普500。它在80年代和2000年代大幅领先,在90年代、2010年代和2020–2025年则落后。
2025年KOSPI的市值是多少?
2025年末为3,478万亿韩元,创历史新高,高于一年前的1,963万亿韩元(韩国银行)。
KOSPI的基数是多少?
以1980年1月4日为基期,基点为100。该指数于1983年首次发布,并回溯计算至该基期。
方法与数据来源
- KOSPI年末收盘点位采用韩国银行ECOS年度序列(股票市场统计901Y014,KOSPI收盘,1980.01.04=100),并与以下来源核对:CNBC(.KS11,1983年起日度数据)、Naver Finance(1990年起日度数据,仅使用至2026年9月,因为其之后的日度价格包含盘后交易)、Yahoo Finance(^KS11,1996年12月起)以及基于Stooq的维基百科KOSPI条目年度表格。所用的每个收盘点位至少在两个来源中一致;例外情况已在表格下方的脚注中说明。2026年收盘点位采用CNBC与Yahoo Finance一致的收盘数据。
- 年内最大跌幅采用CNBC自1990年起的日度收盘数据,并与Naver(1990–2025年)和Yahoo Finance(1998年起)交叉核对;三者给出的数值相差均在0.2点以内。
- 美元计收益率按每年最后一天韩国银行的韩元兑美元基准汇率(ECOS 731Y001)换算年末收盘点位,并与美联储FRED DEXKOUS序列核对。
- 标普500收益率为Yahoo Finance(^GSPC)的价格收益率,并与CNBC(.SPX)交叉核对。
- 市值与股息率采用韩国银行ECOS年度序列(分别始于1984年和2001年)。
- 平均值为年度收益率的算术平均;复合增长为几何平均;标准差为总体标准差。
- 数据整理于2026年10月23日。本页仅供参考,不构成投资建议。
延伸阅读
- 韩国股市暴跌2026:KOSPI历次崩盘一览,跌幅与回本时间
- 三星电子股价2026:三星历年股价走势、季度财报与市值数据
- SK海力士股价大涨8%:AI内存的超级周期真的开始了吗?
- 标普500历年收益率:1928–2026年逐年完整数据表
- VIX恐慌指数飙升历史:1990年以来每次大幅飙升一览表
- 纳斯达克历年收益率一览:1972–2026年逐年完整数据表
- 道琼斯历年涨跌幅一览:1915–2026年逐年完整数据表
- 历年金价一览表1971–2026:每克人民币金价与年涨跌
- 历年美元汇率一览表:人民币对美元汇率历年数据1971–2026
- 市场历史:SimianX全部参考页面


