美联储最新利率决议解读:2022年以来每一次议息会议的决定
更新于2026年10月15日。本页在每次议息会议后更新;下一次更新将在2026年10月28日利率决议公布之后。
美联储最新一次利率决议于2026年9月16日(周三)公布:联邦公开市场委员会(FOMC)以12比0的投票结果,将联邦基金利率目标区间上调0.25个百分点至3.75%–4.00%。这是美联储自2023年7月以来的首次加息。下一次利率决议将于2026年10月28日(周三)美东时间下午2:00公布。
这是SimianX关于美联储利率决议的固定页面。我们不再为每次会议单独发布一篇新文章,而是持续更新这一页:下方的摘要框、完整的历史表格、点阵图和市场反应都会在每份FOMC声明发布后刷新,因此这个链接始终显示当前的联邦基金利率及其背后的完整记录。
美联储最新决议:2026年9月16日
| 项目 | 详情 |
|---|---|
| 决定 | 将联邦基金利率目标区间上调25个基点(0.25个百分点),为2023年7月26日以来首次加息 |
| 新目标区间 | 3.75%–4.00%,自2026年9月17日起生效(此前为3.50%–3.75%) |
| 投票 | 12比0,全票通过。7月会议上曾有三位官员投出支持加息的反对票 |
| 主席 | 凯文·沃什(Kevin Warsh),这是他就任主席后主持的第三次会议(他于2026年5月22日就任) |
| 点阵图中值,2026年底 | 4.1%,即12月前再加息25个基点一次;18位官员中有16位预计今年至少还会再加息一次 |
| 点阵图中值,2027年 / 2028年 / 2029年 / 长期 | 4.1% / 3.9% / 3.6% / 3.2% |
| 声明的关键变化 | 新增一句:"今天的政策行动将有助于更及时地回到委员会2%的目标。"7月声明中关于能源等领域供给冲击的表述被删除 |
| 其他政策利率 | 准备金余额利率3.90%;一级信贷(贴现)利率4.00%;隔夜逆回购利率3.75% |
| 当天市场反应 | 标普500下跌0.45%;10年期美国国债收益率上升1个基点;2年期收益率上升7个基点 |
| 有效联邦基金利率 | 2026年10月14日为3.88%(纽约联储) |
| 会议纪要(10月7日公布) | "多数与会者"认为,"到年底前"再加息一次"很可能是合适的" |
| 下一次决议 | 2026年10月28日(周三)美东时间下午2:00;新闻发布会下午2:30 |
9月发生了什么变化。 声明称经济活动"正以稳健的步伐扩张",国内支出"具有韧性",生产率增长"强劲",同时重申"通胀仍然偏高"。通胀正是此次加息的原因:随着能源价格飙升,整体消费者价格涨幅从2月的2.4%攀升至8月的3.4%,而10月14日公布的9月报告显示为3.7%——最新数据请见我们持续更新的美国CPI报告页面。这次加息也为6月开始的转向画上了句号——当时点阵图首次指向更高的利率。6月时,18位官员中仍有8位预计到年底都将利率维持在3.50%–3.75%不变,2026年底的预测中值为3.8%;到9月,中值已升至4.1%,只有两位官员预计此次加息之后不再进一步加息。
下一次美联储议息会议是什么时候?
下一次FOMC会议定于2026年10月27日至28日,利率决议将于10月28日(周三)美东时间下午2:00公布。这不是发布经济预测的会议,因此不会有新的点阵图。年内最后一次会议是2026年12月8日至9日,届时将发布新的预测——而12月9日的决议比11月CPI报告早一天公布,美国劳工统计局将于12月10日发布该报告。
| 会议 | 决议日 | 经济预测与点阵图 |
|---|---|---|
| 2026年10月27日至28日 | 2026年10月28日(周三) | 无 |
| 2026年12月8日至9日 | 2026年12月9日(周三) | 有 |
| 2027年1月26日至27日 | 2027年1月27日(周三) | 无 |
| 2027年3月16日至17日 | 2027年3月17日(周三) | 有 |
| 2027年4月27日至28日 | 2027年4月28日(周三) | 无 |
| 2027年6月8日至9日 | 2027年6月9日(周三) | 有 |
| 2027年7月27日至28日 | 2027年7月28日(周三) | 无 |
| 2027年9月14日至15日 | 2027年9月15日(周三) | 有 |
| 2027年10月26日至27日 | 2027年10月27日(周三) | 无 |
| 2027年12月7日至8日 | 2027年12月8日(周三) | 有 |
美联储表示,每个会议日期在前一次会议确认之前都只是暂定的。亚洲和欧洲的当地公布时间,以及标普500在2015年以来全部93个例行决议日的表现,请见我们的2027年美联储议息会议时间表。
美联储利率历史:2022年以来每一次FOMC决议
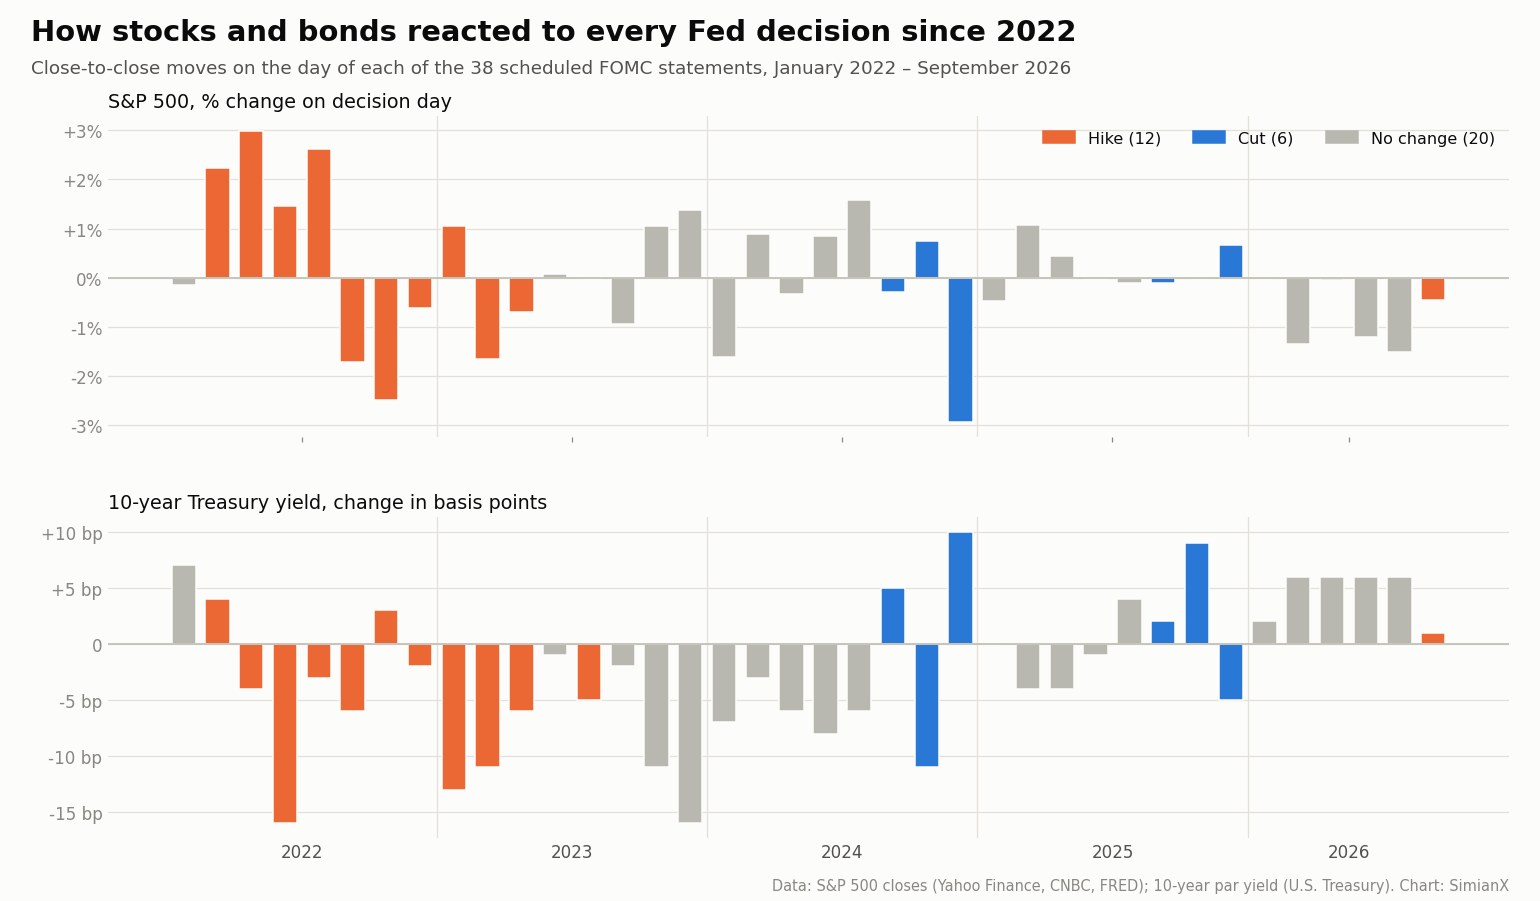
下表列出了2022年1月至2026年9月全部38次例行FOMC决议,按时间由近及远排列。星号(*)表示该次会议发布了经济预测摘要,即包含点阵图的那份文件。"投票"指投票委员中支持与反对该决定的人数。两列市场数据显示决议日的收盘对收盘变动:标普500以百分比表示,10年期美国国债收益率以基点表示(1个基点等于0.01个百分点)。
| 决议日期 | 决定 | 决议后目标区间 | 投票 | 标普500 | 10年期美国国债收益率 |
|---|---|---|---|---|---|
| 2026年9月16日 * | 加息 +25个基点 | 3.75–4.00% | 12–0 | −0.45% | +1个基点 |
| 2026年7月29日 | 维持不变 | 3.50–3.75% | 9–3 | −1.52% | +6个基点 |
| 2026年6月17日 * | 维持不变 | 3.50–3.75% | 12–0 | −1.21% | +6个基点 |
| 2026年4月29日 | 维持不变 | 3.50–3.75% | 8–4 | −0.04% | +6个基点 |
| 2026年3月18日 * | 维持不变 | 3.50–3.75% | 11–1 | −1.36% | +6个基点 |
| 2026年1月28日 | 维持不变 | 3.50–3.75% | 10–2 | −0.01% | +2个基点 |
| 2025年12月10日 * | 降息 −25个基点 | 3.50–3.75% | 9–3 | +0.67% | −5个基点 |
| 2025年10月29日 | 降息 −25个基点 | 3.75–4.00% | 10–2 | 0.00% | +9个基点 |
| 2025年9月17日 * | 降息 −25个基点 | 4.00–4.25% | 11–1 | −0.10% | +2个基点 |
| 2025年7月30日 | 维持不变 | 4.25–4.50% | 9–2 | −0.12% | +4个基点 |
| 2025年6月18日 * | 维持不变 | 4.25–4.50% | 12–0 | −0.03% | −1个基点 |
| 2025年5月7日 | 维持不变 | 4.25–4.50% | 12–0 | +0.43% | −4个基点 |
| 2025年3月19日 * | 维持不变 | 4.25–4.50% | 11–1 | +1.08% | −4个基点 |
| 2025年1月29日 | 维持不变 | 4.25–4.50% | 12–0 | −0.47% | 0个基点 |
| 2024年12月18日 * | 降息 −25个基点 | 4.25–4.50% | 11–1 | −2.95% | +10个基点 |
| 2024年11月7日 | 降息 −25个基点 | 4.50–4.75% | 12–0 | +0.74% | −11个基点 |
| 2024年9月18日 * | 降息 −50个基点 | 4.75–5.00% | 11–1 | −0.29% | +5个基点 |
| 2024年7月31日 | 维持不变 | 5.25–5.50% | 12–0 | +1.58% | −6个基点 |
| 2024年6月12日 * | 维持不变 | 5.25–5.50% | 12–0 | +0.85% | −8个基点 |
| 2024年5月1日 | 维持不变 | 5.25–5.50% | 12–0 | −0.34% | −6个基点 |
| 2024年3月20日 * | 维持不变 | 5.25–5.50% | 12–0 | +0.89% | −3个基点 |
| 2024年1月31日 | 维持不变 | 5.25–5.50% | 12–0 | −1.61% | −7个基点 |
| 2023年12月13日 * | 维持不变 | 5.25–5.50% | 12–0 | +1.37% | −16个基点 |
| 2023年11月1日 | 维持不变 | 5.25–5.50% | 12–0 | +1.05% | −11个基点 |
| 2023年9月20日 * | 维持不变 | 5.25–5.50% | 12–0 | −0.94% | −2个基点 |
| 2023年7月26日 | 加息 +25个基点 | 5.25–5.50% | 11–0 | −0.02% | −5个基点 |
| 2023年6月14日 * | 维持不变 | 5.00–5.25% | 11–0 | +0.08% | −1个基点 |
| 2023年5月3日 | 加息 +25个基点 | 5.00–5.25% | 11–0 | −0.70% | −6个基点 |
| 2023年3月22日 * | 加息 +25个基点 | 4.75–5.00% | 11–0 | −1.65% | −11个基点 |
| 2023年2月1日 | 加息 +25个基点 | 4.50–4.75% | 12–0 | +1.05% | −13个基点 |
| 2022年12月14日 * | 加息 +50个基点 | 4.25–4.50% | 12–0 | −0.61% | −2个基点 |
| 2022年11月2日 | 加息 +75个基点 | 3.75–4.00% | 12–0 | −2.50% | +3个基点 |
| 2022年9月21日 * | 加息 +75个基点 | 3.00–3.25% | 12–0 | −1.71% | −6个基点 |
| 2022年7月27日 | 加息 +75个基点 | 2.25–2.50% | 12–0 | +2.62% | −3个基点 |
| 2022年6月15日 * | 加息 +75个基点 | 1.50–1.75% | 10–1 | +1.46% | −16个基点 |
| 2022年5月4日 | 加息 +50个基点 | 0.75–1.00% | 9–0 | +2.99% | −4个基点 |
| 2022年3月16日 * | 加息 +25个基点 | 0.25–0.50% | 8–1 | +2.24% | +4个基点 |
| 2022年1月26日 | 维持不变 | 0.00–0.25% | 9–0 | −0.15% | +7个基点 |
合计:12次加息(共550个基点)、6次降息(共175个基点)和20次维持不变。这一期间没有任何非例行(临时)利率决议;最近一次紧急行动是2020年3月的两次降息。部分会议的投票人数少于12人,原因是理事会存在空缺或有成员缺席。
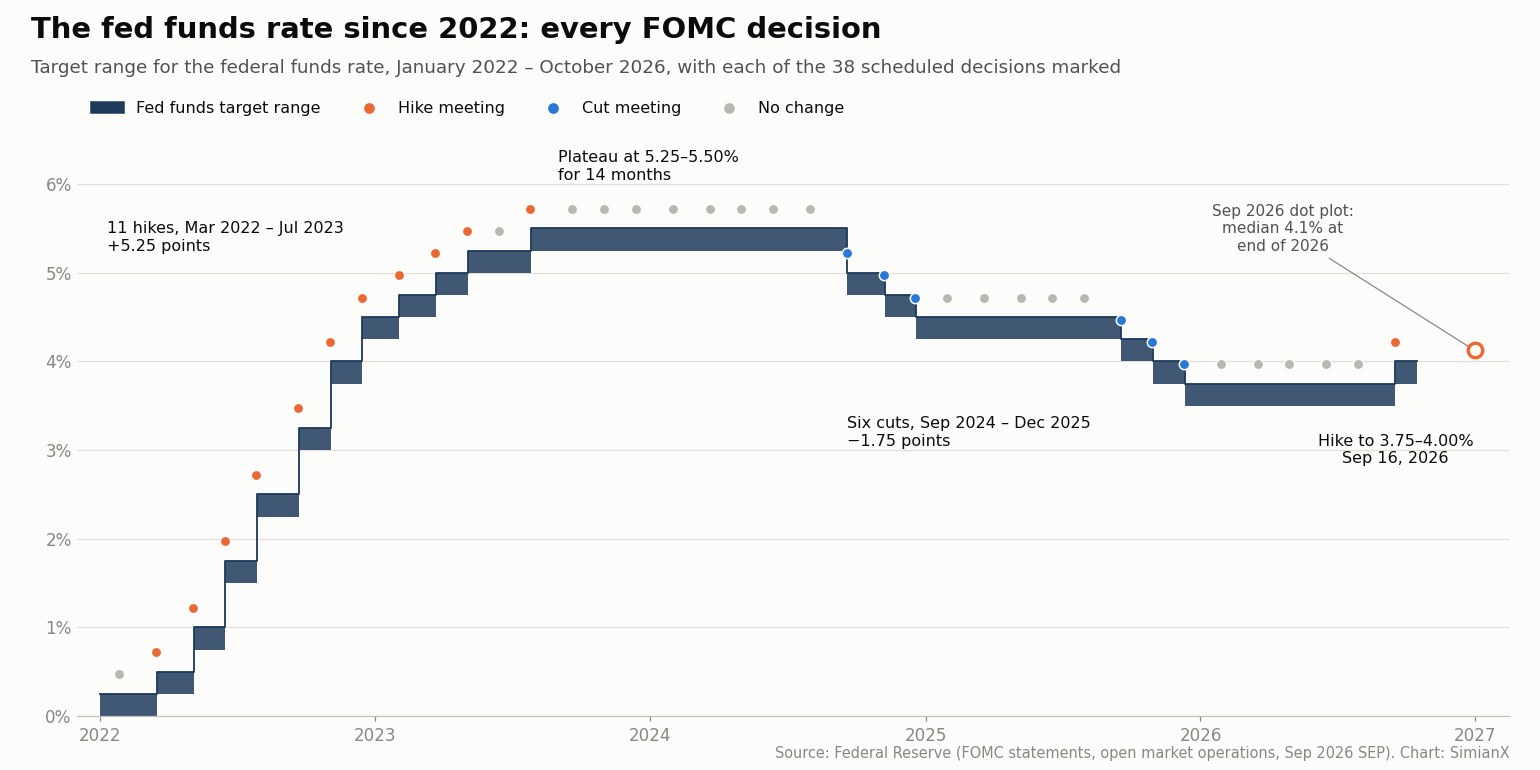
2022–2026年利率周期的四个阶段
1. 20世纪80年代初以来最快的紧缩(2022年3月至2023年7月)
美联储从接近零的水平起步,在16个月内加息11次,累计5.25个百分点。2022年6月15日的75个基点加息是1994年11月以来首次如此大幅度的加息,随后又在7月、9月和11月各加息75个基点。这轮加息以2023年7月26日加息至5.25%–5.50%告终。我们的1983年以来美联储历轮加息周期全表将这一周期放在历史背景中考察:它造成了表中所有周期里最深的周期内股市回撤,但标普500在周期结束时仍然收高。
2. 高位平台期(2023年7月至2024年9月)
此后,美联储连续八次会议将目标区间维持在5.25%–5.50%,历时约14个月。这段漫长的按兵不动在债市中清晰可见:在这八个维持不变的决议日,10年期收益率全部下跌,其中包括2023年12月13日下跌16个基点——当天的经济预测显示2024年将降息三次、每次25个基点。以10年期减2年期收益率衡量的收益率曲线,在此期间288个交易日中有274天处于倒挂状态——历史上这意味着什么,请见我们的收益率曲线倒挂参考表。
3. 宽松阶段(2024年9月至2025年12月)
美联储共降息六次,累计1.75个百分点:2024年9月降息50个基点,2024年11月和12月各降息25个基点,然后在2025年上半年五次维持不变之后,于2025年9月、10月和12月各降息25个基点。随着降息推进,投票的一致性逐渐下降。2025年12月有三位官员投出反对票:斯蒂芬·米兰(Stephen Miran)希望降息50个基点,而奥斯坦·古尔斯比(Austan Goolsbee)和杰弗里·施密德(Jeffrey Schmid)则希望维持不变。我们整理的1980年以来美联储每一轮降息周期展示了经济放缓时的降息与危机中的降息有何不同,而比特币在美联储每次降息后的表现则涵盖了加密货币一侧的情况。
4. 2026年的反转(2026年1月至今)
2026年1月至7月,美联储将利率维持在3.50%–3.75%,与此同时反对票的方向发生了逆转。1月,米兰和克里斯托弗·沃勒(Christopher Waller)投出反对票,支持降息。4月的投票结果为8比4:米兰再次希望降息,而贝丝·哈玛克(Beth Hammack)、尼尔·卡什卡利(Neel Kashkari)和洛里·洛根(Lorie Logan)支持维持不变,但反对声明中的宽松倾向。凯文·沃什于2026年5月22日就任主席,在他6月主持的第一次会议上,经济预测转向加息,详见沃什首次主持美联储议息会议。7月,哈玛克、卡什卡利和洛根投出反对票,要求立即加息;到了9月,整个委员会都站到了他们一边。我们对那次会议的分析见沃什不想理特朗普:美联储三年来首次加息。
2022–2026年股市与债市对美联储决议的反应
| 决议类型 | 会议次数 | 标普500收涨次数 | 标普500平均绝对波动 | 10年期收益率下跌次数 | 10年期收益率平均变动 |
|---|---|---|---|---|---|
| 加息 | 12 | 5 | 1.50% | 12次中9次 | −4.8个基点 |
| 降息 | 6 | 2 | 0.79% | 6次中2次 | +1.7个基点 |
| 维持不变 | 20 | 8 | 0.76% | 20次中12次 | −1.6个基点 |
| 全部决议 | 38 | 15 | 1.00% | 38次中23次 | −2.1个基点 |
有四点启示格外突出:
- 长期收益率常常与政策利率反向而行。 在12个加息日中,10年期美国国债收益率有9天下跌;在6个降息日中,有4天上涨——2024年12月18日上涨10个基点,2025年10月29日上涨9个基点。降息并不意味着当天下午房贷利率就会自动下降;10年期收益率反映的是美联储对未来释放的信号,而非降息本身。
- 指引比行动更重要。 本样本中表现最差的决议日是一次降息:2024年12月18日,由于经济预测显示未来降息次数减少,标普500下跌2.95%。表现最好的则是一次加息:2022年5月4日,主席淡化了加息75个基点的可能性,指数上涨2.99%——但这波涨势在次日就被抹去。
- 反对票是早期信号。 2024年全年仅有两张反对票,2025年有九张,而2026年前六次会议就有十张。2026年,反对票从支持降息转为支持加息,比委员会真正加息早了两个月。
- 2026年的决议日全部收跌。 标普500在2026年全部六个决议日均收低,平均跌幅0.76%。我们议息会议时间表页面中的更长期记录显示,议息日整体偏向下跌:2015年以来,该指数仅在45%的议息日收涨。
如何解读FOMC声明
声明在每次会议第二天美东时间下午2:00发布。它篇幅很短,几乎每个字都是对照上一份声明斟酌而定的,因此最有效的读法是把它与上一份并排比较。美联储并不发布修订对照版,读者需要自己比对。重点看五个部分:
- 经济评估。 开头几句描述增长、就业和通胀。2026年9月,"通胀仍然偏高"这一表述保留了下来,而7月声明中将通胀归因于能源等领域供给冲击的那句话消失了——这表明委员会不再把通胀视为暂时现象。
- 决定句。 它说明所采取的行动和新的目标区间,用分数书写("3-3/4至4%")。
- 前瞻指引。 任何关于未来政策的表述。9月新增的那句——加息"将有助于更及时地回到"2%——解释了此次行动,但并未承诺进一步加息。2026年4月,三位官员仅因指引而投出反对票:他们支持维持利率不变,但反对声明中的宽松倾向。
- 投票。 自2026年6月起,声明只给出票数("以12比0的投票结果")并仅点名反对者,而不再列出每一位投票委员。此前的声明会逐一列出每位委员的姓名。
- 执行说明。 它与声明同时发布,设定将联邦基金利率保持在目标区间内的各项管理利率,例如准备金余额利率(9月加息后为3.90%)和贴现利率(4.00%)。
主席的新闻发布会在美东时间下午2:30开始,会议纪要则在三周后公布。10月7日公布的9月会议纪要称,多数与会者预计年底前再加息一次是合适的,还有几位认为当前政策利率"并不具有限制性,或仅具温和限制性"。
如何解读点阵图
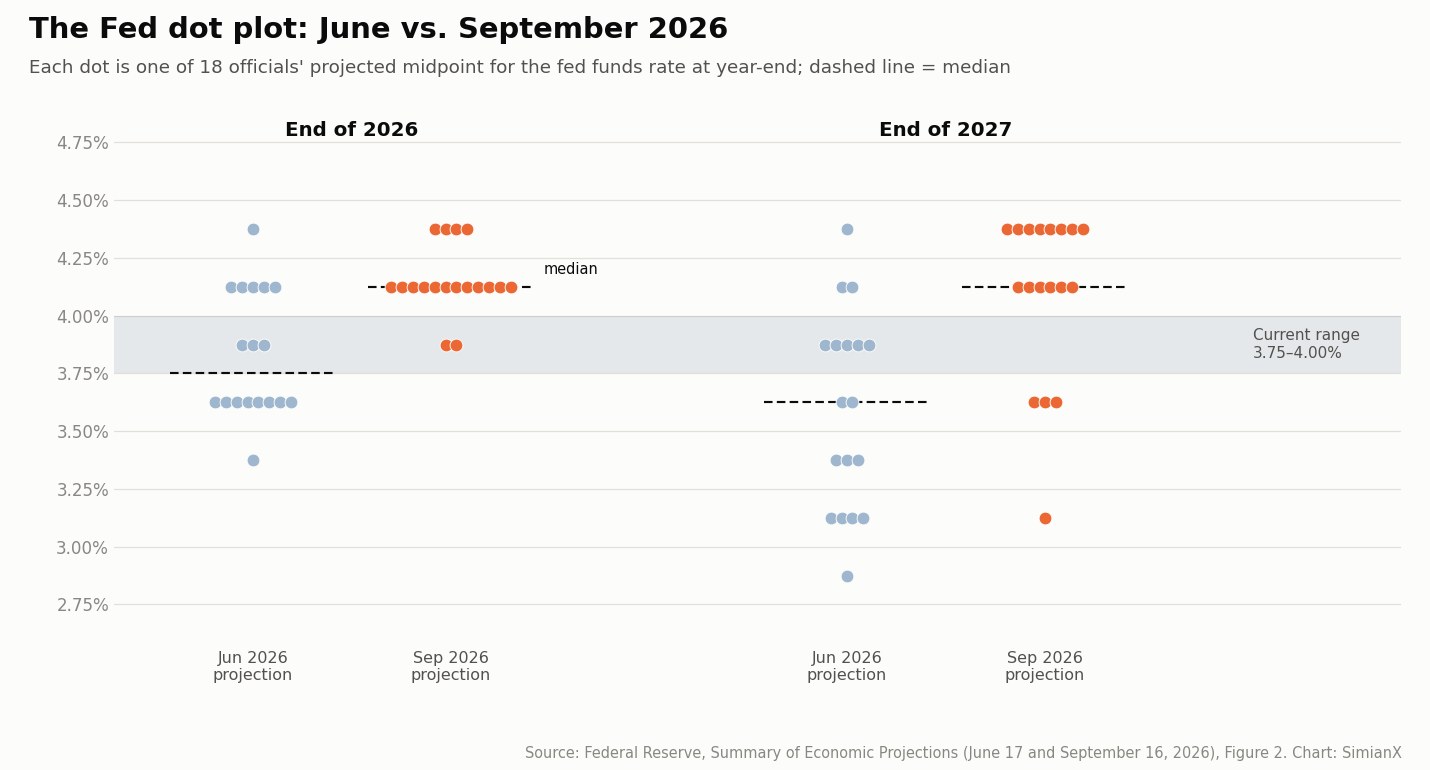
每年四次——3月、6月、9月和12月——美联储会发布经济预测摘要。其中最知名的图表点阵图,展示了每位FOMC与会者认为每年年底及长期的联邦基金利率应处于什么水平。每个点代表一位官员预测的目标区间中点。所有与会者都会提交预测,包括当年没有投票权的地区联储主席,而中值才是登上新闻标题的数字。这些点只是个人观点,既不是委员会的决定,也不是承诺。
要把点换算成利率变动,需要与当前中点比较。目标区间为3.75%–4.00%时,中点为3.875%。落在4.125%的点意味着年底前再加息25个基点一次;落在4.375%的点意味着再加息两次。
| 2026年底中点 | 对应的目标区间 | 2026年6月点数 | 2026年9月点数 |
|---|---|---|---|
| 4.375% | 4.25%–4.50% | 1 | 4 |
| 4.125% | 4.00%–4.25% | 5 | 12 |
| 3.875% | 3.75%–4.00% | 3 | 2 |
| 3.625% | 3.50%–3.75% | 8 | 0 |
| 3.375% | 3.25%–3.50% | 1 | 0 |
| 中值 | 3.75% | 4.125% |
这张表显示了委员会在三个月内的转向幅度。6月,人数最多的一组预计2026年余下时间利率不变,还有一位官员仍预计会降息。到了9月,18位中有16位预计至少还会再加息一次。对2027年的预测上调得更多:中值从3.6%升至4.1%,有八位官员将2027年的点放在4.375%。长期中值——委员会对中性利率的粗略估计——从3.1%小幅上调至3.2%。
市场有自己的判断。亚特兰大联储的市场概率追踪器将期权价格换算成每次会议的概率,从中可以看出投资者是否相信点阵图。
本页如何更新
本页更新方式:每次FOMC会议后更新。 每个决议日,我们会在美东时间下午2:00声明发布后刷新"美联储最新决议"摘要框,在历史表格中新增一行并填入收盘时的标普500和10年期美国国债变动,把"下一次会议"日期向后推移,并在四次发布经济预测的会议后替换点阵图部分。三周后会议纪要公布时,我们会把其中的关键表述补充进摘要。最后更新:2026年10月15日。 自9月16日以来没有召开过FOMC会议;下一次更新将在10月28日决议公布之后。
用SimianX追踪下一次美联储决议
在美联储决议日的下午,首要任务是从噪音中分辨信号。SimianX的Market Pulse会在突发新闻出现时即时打分,让声明、发布会上的关键表态和市场反应按重要性排序呈现。Live Command Room可针对任意股票代码实时调度一组AI智能体——用SPY观察大盘,或关注JPM和NVDA等对利率敏感的个股;如果你更喜欢阅读而非盯盘,Auto Digest会每天发送一份AI市场简报。免费方案即可开始使用。
常见问题
美联储目前的利率是多少?
联邦基金利率目标区间为3.75%–4.00%,自2026年9月17日起生效。有效联邦基金利率,即银行之间隔夜拆借实际支付的平均利率,2026年10月14日为3.88%。
美联储2026年9月是加息还是降息?
是加息。2026年9月16日,FOMC以12比0的投票结果将目标区间上调25个基点至3.75%–4.00%,这是自2023年7月以来的首次加息。
下一次美联储利率决议是什么时候?
下一次决议将于2026年10月28日(周三)美东时间下午2:00公布,即10月27日至28日会议结束时。此后,美联储将于2026年12月8日至9日开会,并于12月9日公布决议。
美联储2026年还会再加息吗?
9月的点阵图指向这一方向——官员预测中值显示目标区间将在2026年底达到4.00%–4.25%,即再加息25个基点一次——会议纪要也称多数与会者认为年底前再加息一次很可能是合适的。但预测并非承诺;最终决定将取决于10月和12月会议前公布的通胀和就业数据。
2022年以来美联储调整过几次利率?
共18次:2022年3月至2023年7月加息11次,2024年9月至2025年12月降息6次,以及2026年9月加息1次。
美联储几点公布利率决议?
FOMC声明在每次会议最后一天的美国东部时间下午2:00发布,主席新闻发布会于美东时间下午2:30开始。
什么是点阵图?
它是美联储季度经济预测摘要中的一张图表,显示每位官员预计未来几年年底及长期的联邦基金利率水平。中值点被普遍视为委员会的预期路径,但每个点都只是个人预测。
股市对美联储利率决议有何反应?
并不稳定。2022年以来,标普500在38个决议日中有15天收涨。加息日波动最大,平均波动1.50%,而市场反应通常更多取决于前瞻指引,而非决定本身。
方法与数据来源
- 决定、目标区间和投票取自federalreserve.gov上的每一份FOMC声明,并与美联储的目标利率变动表核对。投票为每份声明中报告的支持和反对该政策行动的投票委员人数。
- 经济预测来自2026年6月17日和9月16日的经济预测摘要(表1和图2)。纪要引文出自9月15日至16日会议纪要。
- 标普500涨跌幅为决议日收盘对收盘的价格变动,数据来自雅虎财经,并与CNBC指数历史数据和FRED交叉核对;三者在每一次会议上都完全一致。
- 10年期收益率变动采用美国财政部的每日平价收益率曲线,并与CNBC的收盘收益率交叉核对:两者在38次会议中有36次方向一致,平均相差1.6个基点,原因是两个来源记录收益率的时间点略有不同。
- 有效联邦基金利率来自纽约联储。数据整理于2026年10月15日。本页仅供参考,不构成投资建议。
相关阅读
- 美国CPI数据:最新通胀报告、发布时间表与历年月度数据一览
- 2027年美联储议息会议时间表:FOMC日程与标普500表现
- 1983年以来美联储历轮加息周期全表:标普500与芯片股表现
- 1980年以来美联储每一轮降息周期:股票、债券与黄金全复盘
- 收益率曲线倒挂与美国衰退:每一次倒挂及其领先时间的参考表
- 沃什不想理特朗普:美联储三年来首次加息,10月还会再加吗
- 沃什首次主持美联储议息会议:点阵图意外转向2026年加息
- 比特币在美联储每次降息后的表现:2019–2026 参考