Was der US-CPI für August 2026 für die Märkte bedeuten könnte
Der US-Verbraucherpreisbericht (CPI) für August 2026 erscheint am Freitag, 11. September, um 8:30 Uhr New Yorker Zeit – und könnte die folgenreichste Inflationszahl des Jahres werden. Fünf Tage später entscheidet die Federal Reserve, ob sie die Zinsen zum ersten Mal in diesem Zyklus anhebt. Terminmärkte beziffern die Wahrscheinlichkeit dafür auf rund zwei Drittel. Brent schloss am Donnerstag über 105 Dollar je Barrel. Die Rendite zehnjähriger US-Staatsanleihen liegt bei 4,91 %, dem höchsten Stand seit 2023. Der S&P 500 hat vier Sitzungen in Folge verloren.
Diese Vorschau fasst zusammen, was die Wall Street erwartet und warum Gesamt- und Kernrate auseinanderlaufen werden. Anschließend zeigt sie Szenario für Szenario, wie Aktien, Anleihen, Dollar, Gold und Kryptowährungen voraussichtlich reagieren. Jede Zahl ist mit Quelle und Datum versehen, damit die Seite auch nach der Veröffentlichung als Nachschlagewerk taugt.
Prognose für den CPI August 2026: die Konsenswerte
| Kennzahl | Konsens (Aug. 2026) | Juli 2026 (Ist) | Juni 2026 (Ist) |
|---|---|---|---|
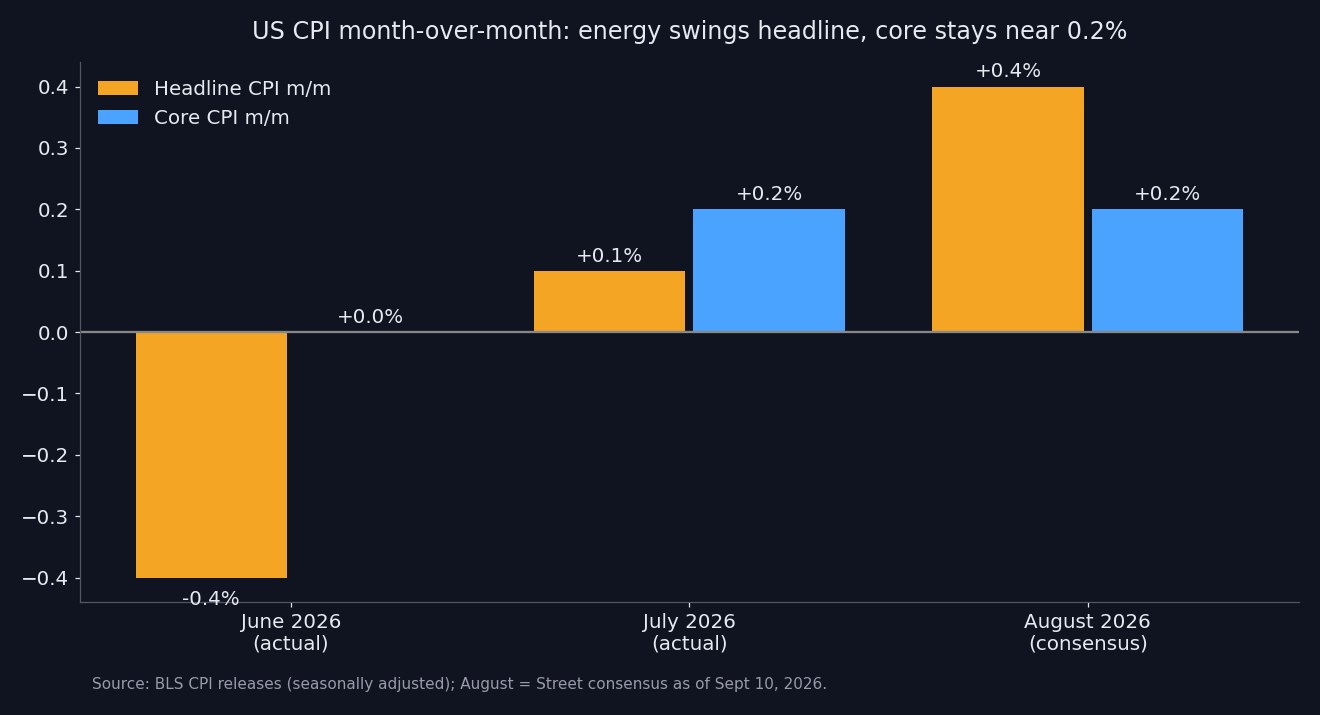
| Gesamt-CPI, ggü. Vormonat | +0,4 % | +0,1 % | −0,4 % |
| Gesamt-CPI, ggü. Vorjahr | 3,4 % | 3,4 % | — |
| Kern-CPI, ggü. Vormonat | +0,2 % | +0,2 % | 0,0 % |
| Kern-CPI, ggü. Vorjahr | 2,4 % | 2,5 % | 2,6 % |
Quellen: CPI-Bericht des US-Arbeitsministeriums (BLS) für Juli 2026; Marktkonsens mit Stand 10. September 2026.
Unabhängige Schätzungen liegen eng am Konsens. Der Inflations-Nowcast der Fed von Cleveland sieht die Gesamtrate bei 3,38 % im Jahresvergleich und die Kernrate bei 2,38 %. Am Prognosemarkt Kalshi sind 3,39 % und 2,38 % eingepreist. Wenn Wall Street, ein Fed-Modell und ein Prognosemarkt auf fünf Hundertstelpunkte genau übereinstimmen, verlagert sich der Informationsgehalt des Berichts auf die Details. Konkret: Wird die Kernrate auf 0,2 % oder auf 0,3 % gerundet?
Warum die Gesamtrate springt, während die Kernrate abkühlt
Die beiden Zahlen bewegen sich aus unterschiedlichen Gründen in entgegengesetzte Richtungen.
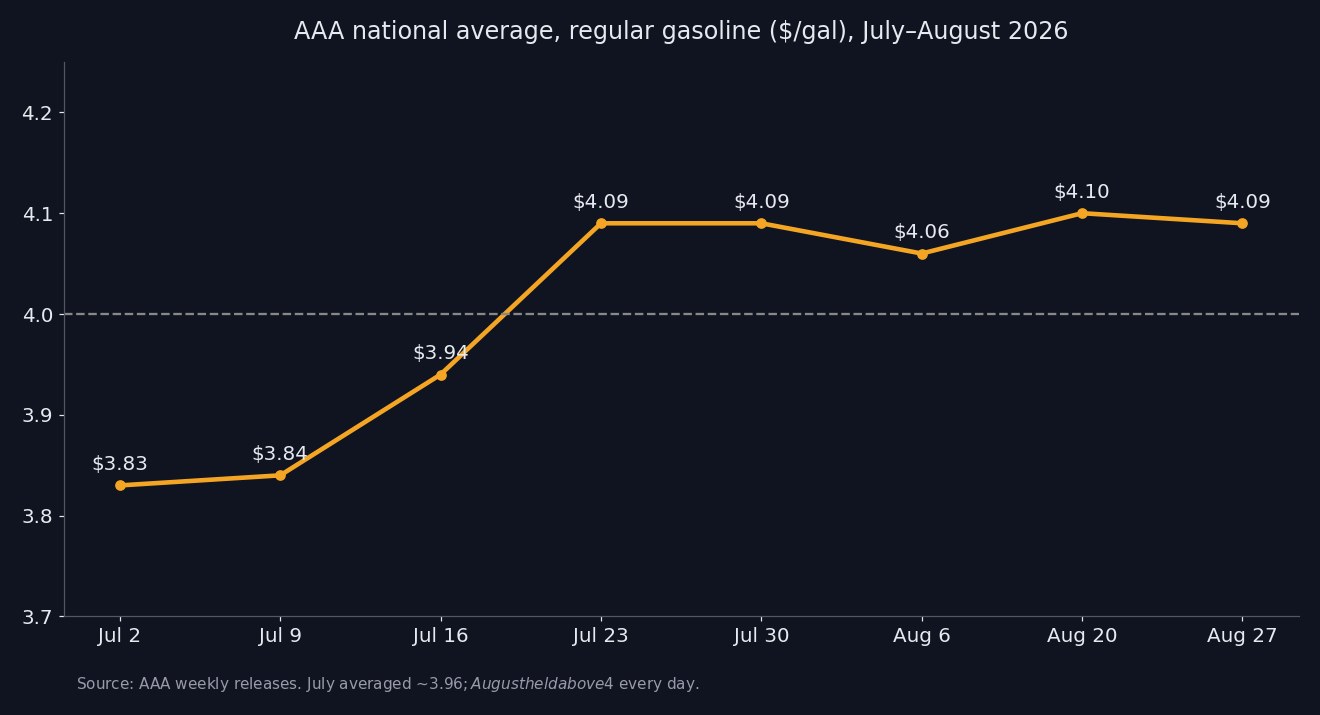
Die Gesamtrate ist eine Energiegeschichte. Der Konflikt rund um die Straße von Hormus hat den Tankerverkehr auf etwa 4,9 Millionen Barrel pro Tag gedrückt, nach 21,6 Millionen vor dem Krieg. Laut dem Automobilclub AAA lag der landesweite Durchschnittspreis für Normalbenzin an jedem einzelnen Augusttag über 4 Dollar pro Gallone – zum ersten Mal in diesem Monat und ein Rekord für einen August. Nach den wöchentlichen AAA-Daten lag der Juli-Durchschnitt bei rund 3,96 Dollar, der August knapp unter 4,09 Dollar. Das entspricht etwa 3 % mehr an der Zapfsäule vor Saisonbereinigung. Eine scharfe Wende gegenüber dem Juli, als die Benzinkomponente des CPI um 2,9 % gefallen war. Energie liegt im CPI bereits 14,7 % über dem Vorjahr, Benzin allein 24,6 %.
Die Kernrate ist eine Geschichte von Basiseffekt und Wohnkosten. Im August 2025 stieg der Kern-CPI gegenüber dem Vormonat um 0,3 %, und dieser Monat fällt nun aus dem Zwölfmonatsfenster. Kommt die Kernrate für August 2026 auf 0,2 %, sinkt die Jahresrate von 2,5 % auf 2,4 %, obwohl sich eigentlich nichts abgekühlt hat. Die Wohnkosten, größter Bestandteil der Kernrate, sind schwach: Der Wohnkostenindex stieg im Juli nur um 0,1 %, die unterstellte Eigentümermiete und die Mieten legten jeweils um 0,3 % zu.
Die Komponenten, die über die Rundung entscheiden
Ob die Kernrate bei 0,2 % oder 0,3 % landet, hängt oft an einer Handvoll volatiler Posten. Auf diese sollte man um 8:30 Uhr achten:
- Flugpreise. +2,2 % im Juli und +25,5 % im Jahresvergleich, weil die Kerosinkosten direkt weitergegeben werden. Ein weiterer Sprung allein würde der Kernrate einige Hundertstel hinzufügen.
- Medizinische Dienstleistungen. +0,6 % im Juli nach −0,1 % im Juni. Ein zweiter heißer Monat in Folge spräche für einen Trend statt für Rauschen.
- Gebrauchtwagen und Pick-ups. +0,4 % im Juli. Großhandels-Auktionspreise laufen den Gebrauchtwagenpreisen im CPI meist ein bis zwei Monate voraus.
- Kfz-Versicherung. −0,3 % im Juli nach −2,0 % im Juni. Die Disinflation in diesem Posten hat still und leise viel zur Dämpfung der Kernrate beigetragen.
- Bekleidung und Haushaltswaren. Laut Protokoll der FOMC-Sitzung vom Juli halten mehrere Notenbanker die Weitergabe der Zölle an die Preise für „weitgehend abgeschlossen“. Eine Überraschung bei den Waren würde diese Einschätzung direkt infrage stellen.
Der Erzeugerpreisindex hat die Mischung bereits angedeutet
Der Erzeugerpreisindex (PPI) vom Donnerstag nahm dieselbe Aufspaltung vorweg. Der PPI für die Endnachfrage stieg im August um 0,4 %, genau wie erwartet, und liegt 5,4 % über dem Vorjahr. Mehr als drei Viertel des Anstiegs gingen auf Energie zurück, die um 4,2 % zulegte, Diesel sogar um 24,1 %. Der Kern-PPI stieg jedoch nur um 0,2 % nach erwarteten 0,3 %, Dienstleistungen lediglich um 0,1 %.
Ökonomen übersetzen mehrere PPI-Komponenten, vor allem Flugpreise, medizinische Leistungen und Vermögensverwaltungsgebühren, in Prognosen für den PCE-Preisindex, das von der Fed bevorzugte Inflationsmaß. Ein schwacher Dienstleistungs-PPI senkt das Risiko einer heißen Kernrate beim CPI etwas, beseitigt es aber nicht. Ein großer Teil des Energieschocks erreicht die Verbraucherpreise zudem mit Verzögerung, über Fracht, Liefergebühren und Flugpreise.
Was die Fed vor dem 16. September abwägt
Die Ausgangslage ist ungewöhnlich. Die Fed diskutiert nicht, wann sie senkt, sondern ob sie erhöhen soll.
- Leitzins: 3,50 %–3,75 %, unverändert auf der Sitzung am 28. und 29. Juli.
- Die Abstimmung: 9 zu 3. Beth Hammack, Neel Kashkari und Lorie Logan stimmten dagegen und plädierten für eine Anhebung um 25 Basispunkte. Unter dem Vorsitzenden Kevin Warsh sind drei Gegenstimmen zugunsten einer Straffung ein starkes Signal.
- Das Protokoll: Mehrere Teilnehmer argumentierten, dass „die finanziellen Bedingungen derzeit möglicherweise nicht restriktiv genug sind“. Der Stab rechnete dennoch mit sinkender Inflation in der zweiten Jahreshälfte.
- Der Arbeitsmarkt: Die Beschäftigung außerhalb der Landwirtschaft stieg im August um 162.000 Stellen, dreimal so stark wie die erwarteten 53.000, bei einer stabilen Arbeitslosenquote von 4,1 %. Damit entfiel das Argument, der Arbeitsmarkt „bekomme Risse“, als Grund zum Abwarten.
- Die Markterwartung: Das CME FedWatch-Tool zeigte am Donnerstag rund 69 % Wahrscheinlichkeit für eine Anhebung im September. Polymarket lag bei etwa 63 %, nach rund 52 % vor dem Arbeitsmarktbericht.
Das Dilemma der Fed ist ein Lehrbuchfall für einen Angebotsschock. Ein Ölschock treibt die Preise, wirkt aber zugleich wie eine Steuer auf die Verbraucher, die die Nachfrage irgendwann bremst. Notenbanken lernen, Energie „auszublenden“ – solange sie nicht auf die Kernrate und die Inflationserwartungen übergreift. Die morgige Kernrate ist der sauberste Test, ob genau das geschehen ist. Deshalb zählt ein Unterschied von 0,1 Punkten bei der Kernrate mehr als einer von 0,3 Punkten bei der Gesamtrate.
Szenario-Karte: wie die Märkte auf jede Zahl reagieren könnten
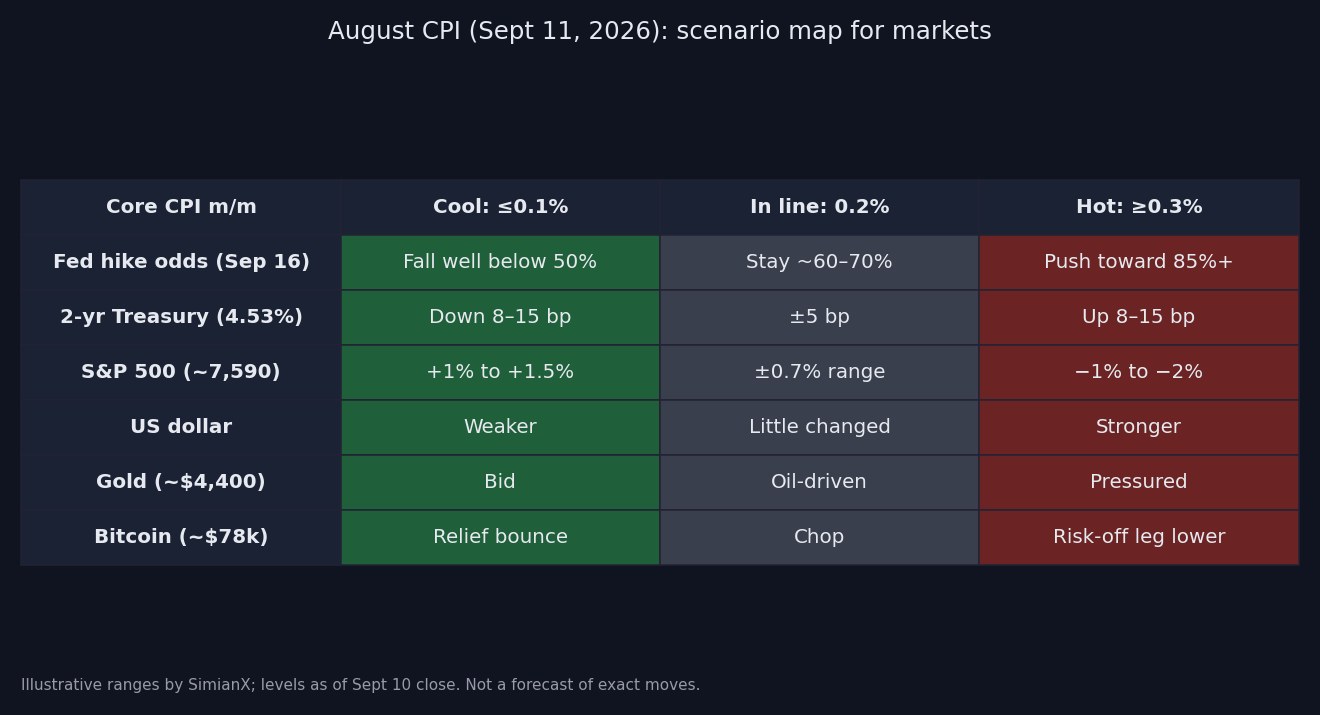
Der Optionsmarkt preist für Freitag eine Bewegung des S&P 500 von etwa ±66 Punkten ein, rund 0,9 %. Das ist etwas mehr als die durchschnittlichen ±0,6 %–0,7 %, die der Index im vergangenen Jahr an CPI-Tagen zeigte. Positionierungsdaten deuten auf eine Unterstützung bei 7.600 und Widerstände bei 7.680, dann 7.750.
Szenario 1 – heiß: Kern-CPI bei 0,3 % oder mehr
Das ist die größte Sorge des Marktes, denn es würde bestätigen, dass die Energie auf alles andere übergreift.
- Fed: Eine Anhebung am 16. September wäre praktisch sicher, und Händler würden beginnen, eine zweite einzupreisen.
- Staatsanleihen: Die zweijährige Rendite, der geldpolitisch empfindlichste Punkt der Kurve, könnte von 4,53 % um 8 bis 15 Basispunkte steigen. Die zehnjährige würde die Marke von 5 % testen, ein Niveau, das es seit 2007 nicht mehr gab.
- Aktien: Wachstumswerte mit langer Duration würden am stärksten getroffen. Tech-Riesen wie NVIDIA, Apple und Microsoft werden über abgezinste künftige Cashflows bewertet. Auch Nebenwerte wären gefährdet, weil sie stärker auf variabel verzinste Schulden angewiesen sind. Ein Rückgang des S&P 500 um 1 % bis 2 % entspräche früheren heißen Überraschungen.
- Dollar: fester, da sich die Zinsdifferenz zu seinen Gunsten ausweitet.
- Gold: unter Druck durch höhere Realrenditen. Händler sehen Unterstützung bei 4.300 und dann 4.200 Dollar.
- Krypto: Bitcoin notiert unter 80.000 Dollar und verhält sich rund um den CPI wie ein liquiditätsgetriebener Wert mit hohem Beta. Eine heiße Zahl dürfte den Rückgang verlängern, Ethereum und kleinere Token würden noch stärker fallen.
Szenario 2 – wie erwartet: Gesamtrate 0,4 %, Kernrate 0,2 %
Das ist das wahrscheinlichste Ergebnis und paradoxerweise das, das am wenigsten klärt.
- Fed: Die Wahrscheinlichkeit einer Anhebung bliebe bei 60 % bis 70 %, und die Entscheidung ginge faktisch auf das Statement und den Dot-Plot vom 16. September über.
- Märkte: Rechnen Sie mit einer reflexartigen Erleichterung, denn das eingepreiste Extremrisiko war eine heiße Kernrate. Danach dürfte die Bewegung zurück in die Handelsspanne verebben, sobald sich die Händler wieder auf das Öl konzentrieren. Beim Juli-CPI lief es ähnlich: Eine erwartungsgemäße Zahl hob die Aktien-Futures und drückte die Renditen.
- Sektoren: Energieproduzenten wie ExxonMobil und Chevron würden weiter dem Rohöl folgen, nicht dem CPI.
Szenario 3 – kühl: Kern-CPI bei 0,1 % oder weniger
Das unwahrscheinlichste und möglicherweise explosivste Ergebnis, weil die Positionierung zur Straffung neigt.
- Fed: Die Wahrscheinlichkeit einer Anhebung könnte deutlich unter 50 % fallen. Die Befürworter einer lockeren Linie hätten dann ein datengestütztes Argument, das Abklingen des Ölschocks abzuwarten.
- Staatsanleihen: kräftige Kursgewinne am kurzen Ende, die zweijährige Rendite fiele um 8 bis 15 Basispunkte.
- Aktien: Eindeckungen von Leerverkäufen bei zinssensiblen Wachstumswerten und Nebenwerten, mit einem möglichen Plus des S&P 500 von 1 % bis 1,5 %.
- Gold und Bitcoin: Beide dürften mit sinkenden Realrenditen und schwächerem Dollar steigen. Händler sehen 4.500 und dann 4.700 Dollar als Kursziele für Gold.
Rückblick: die größten Bewegungen des S&P 500 an CPI-Tagen
Historisch haben Überraschungen bei der Kernrate, nicht bei der Gesamtrate, die stärksten Reaktionen ausgelöst. Eine Referenztabelle bemerkenswerter Veröffentlichungen:
| Veröffentlichung | Berichtsmonat | Die Überraschung | S&P 500 an dem Tag |
|---|---|---|---|
| 13. Sept. 2022 | Aug. 2022 | Kernrate +0,6 % statt erwarteter +0,3 % | −4,32 % |
| 10. Nov. 2022 | Okt. 2022 | Kernrate +0,3 % statt erwarteter +0,5 % | +5,54 % |
| 14. Nov. 2023 | Okt. 2023 | Kernrate +0,2 % statt +0,3 %, Gesamtrate unverändert | +1,91 % |
| 11. Juli 2024 | Juni 2024 | Gesamtrate −0,1 %, Kernrate +0,1 % (beide schwach) | −0,88 % (Umschichtung in Nebenwerte) |
| 12. Aug. 2026 | Juli 2026 | Wie erwartet: Gesamtrate +0,1 %, Kernrate +0,2 % | Futures höher, Renditen tiefer |
Drei Lehren stechen heraus:
- Eine Abweichung der Kernrate um ein Zehntel kann den Index um mehrere Prozent bewegen, wenn der nächste Schritt der Fed wirklich offen ist. So war es 2022, und so ist es jetzt.
- Eine gute Zahl garantiert keinen Anstieg. Im Juli 2024 löste eine schwache Zahl eine heftige Umschichtung von den Tech-Riesen in Nebenwerte aus. Der Index fiel, obwohl der gleichgewichtete Markt stieg.
- Die ersten fünf Minuten sind nicht das Urteil. Algorithmen handeln die Gesamtrate. Menschen handeln die Kernrate und den annualisierten Dreimonatstrend und drehen die erste Bewegung oft binnen einer Stunde.
Wie sich das bei digitalen Vermögenswerten zeigt, lesen Sie in unserem Praxisleitfaden zu CPI und Kursschwankungen bei Kryptowährungen. Unsere Vorschau auf den Juli-CPI und die Analyse des Juli-CPI-Berichts zeigen, wie sich die Lage im Vormonat aufgelöst hat.
Praktische Checkliste für den CPI-Tag
- Lesen Sie die monatliche Kernrate auf zwei Nachkommastellen. Eine Kernrate von 0,24 % wird auf 0,2 % gerundet, der Markt behandelt sie aber als nahe 0,3 %. Das BLS veröffentlicht ungerundete Indexstände – rechnen Sie die Veränderung selbst nach.
- Prüfen Sie die annualisierte Dreimonats-Kernrate. Über diesen Trend spricht die Fed tatsächlich. Ein einzelnes 0,3 % nach zwei schwachen Monaten liest sich ganz anders als ein dritter fester Wert in Folge.
- Trennen Sie energieabhängige Dienstleistungen vom Rest. Flugpreise, Zustellung und Transportdienste zeigen Kostenüberwälzung. Wohnen und Gesundheit zeigen die zugrunde liegende Nachfrage.
- Beobachten Sie die zweijährige Rendite, nicht den Dow. Sie preist die Fed-Erwartungen sofort neu ein und ist der beste Echtzeit-Gradmesser dafür, wie die Zahl gelesen wird.
- Bemessen Sie Positionen am impliziten Ausschlag. Bei rund ±0,9 % eingepreister Bewegung im S&P 500 und einem Bitcoin, der an CPI-Tagen historisch ein Mehrfaches davon schwankt, werden Stopps innerhalb der erwarteten Spanne wahrscheinlich ausgelöst.
Wenn Sie beim Erscheinen der Zahlen eine zweite Meinung von einer KI wollen, betreibt SimianX eine Multi-Agenten-Analyse in Echtzeit. Öffnen Sie eine Live-Analysesitzung für SPY, einen Tech-Riesen oder BTC und beobachten Sie, wie Technik-, Stimmungs- und Makro-Agenten den Chart in Echtzeit neu bewerten. Oder lassen Sie einen Autopiloten Ihre Risikoregeln in der Volatilität umsetzen. Unser Market Pulse-Feed meldet ungewöhnliche Bewegungen bei Aktien und Krypto in dem Moment, in dem sie passieren.
Häufige Fragen
Wann wird der CPI-Bericht für August 2026 veröffentlicht?
Am Freitag, 11. September 2026, um 8:30 Uhr New Yorker Zeit durch das US-Amt für Arbeitsstatistik. Der nächste Bericht, für September, folgt Mitte Oktober.
Wie lautet die Konsensprognose für den August-CPI?
Gesamt-CPI +0,4 % gegenüber dem Vormonat und 3,4 % gegenüber dem Vorjahr. Kern-CPI ohne Nahrungsmittel und Energie +0,2 % gegenüber dem Vormonat und 2,4 % gegenüber dem Vorjahr.
Warum steigt die Gesamtinflation, während die Kernrate sinkt?
Die Benzinpreise stiegen im August wegen der Störungen in der Straße von Hormus, was die Gesamtrate nach oben treibt. Die Kernrate sinkt im Jahresvergleich vor allem, weil ein höherer Wert vom August 2025 (+0,3 %) aus der Berechnung fällt.
Könnte der CPI-Bericht die Fed zu einer Zinserhöhung bewegen?
Ja. Drei FOMC-Mitglieder haben bereits im Juli für eine Anhebung gestimmt, und die Terminmärkte preisen rund zwei Drittel Wahrscheinlichkeit für eine Erhöhung um 25 Basispunkte am 16. September ein. Eine Kernrate von 0,3 % oder mehr würde eine Anhebung sehr wahrscheinlich machen. Ein Wert von 0,1 % würde das Stillhalten weit leichter begründbar machen.
Wie wirkt sich der CPI auf Bitcoin und Kryptowährungen aus?
Kryptowährungen werden als liquiditätsempfindliche Risikoanlagen gehandelt. Höhere Inflation bedeutet höhere Zinserwartungen und einen stärkeren Dollar, was Bitcoin meist belastet. Niedrigere Inflation wirkt in der Regel umgekehrt. Die Ausschläge von BTC an CPI-Tagen sind üblicherweise um ein Vielfaches größer als die des S&P 500.
Was würde ein „heißer“ CPI für die Hypothekenzinsen bedeuten?
Die US-Hypothekenzinsen folgen der Rendite zehnjähriger Staatsanleihen, derzeit 4,91 %. Eine heiße Kernrate, die die zehnjährige Rendite Richtung 5 % treibt, dürfte die Zinsen für 30-jährige Hypotheken weiter steigen lassen. Das erhöht den Druck auf einen Immobilienmarkt, der ohnehin mit hohen Kosten kämpft.
Fazit
Der Konsens erwartet einen energiegetriebenen Sprung der Gesamtrate um 0,4 % und eine stabile Kernrate von 0,2 %. Auf dem Papier ist das ein beherrschbares Ergebnis. Doch mit einer Fed, die offen über eine Anhebung debattiert, einer zehnjährigen Rendite auf Mehrjahreshoch und Öl über 100 Dollar reagiert der Markt asymmetrisch: Eine Abweichung der Kernrate um ein Zehntel nach oben dürfte morgen mehr zählen als jedes andere Ergebnis. Lesen Sie die Kernrate auf zwei Nachkommastellen, beobachten Sie die zweijährige Rendite und lassen Sie die ersten fünf Minuten sich setzen.
Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine Anlageberatung dar. Die Marktstände beziehen sich auf den Schluss vom 10. September 2026.