Heiße Kernrate, steigende Aktien: Zeugnis für unsere August-CPI-Vorschau
Der US-Verbraucherpreisbericht (CPI) für August 2026 ist da, und er brachte genau das, was der Markt am meisten fürchtete: Die Kerninflation fiel ein Zehntel höher aus als erwartet. Danach tat der Markt genau das, was wir für unwahrscheinlich gehalten hatten: Er stieg. Der S&P 500 schloss 0,86 % höher bei 7.656,98 Punkten und beendete damit eine Verlustserie von vier Tagen, während die Wahrscheinlichkeit einer Zinserhöhung der Federal Reserve in der kommenden Woche auf rund 90 % sprang.
Am 10. September haben wir eine ausführliche Vorschau auf den August-CPI veröffentlicht, mit konkreten Prognosen, einer Szenario-Karte und einer Checkliste. Dieser Folgebeitrag bewertet diese Vorschau Punkt für Punkt. Wir zeigen, was wir richtig und was wir falsch lagen und – noch nützlicher – warum die Fehlprognosen falsch waren. Eine Prognose, die nie überprüft wird, ist nur eine Meinung.
CPI-Bericht August 2026: die Zahlen
| Kennzahl | Konsens | Ist (Aug. 2026) | Juli 2026 |
|---|---|---|---|
| Gesamt-CPI, ggü. Vormonat | +0,4 % | +0,4 % | +0,1 % |
| Gesamt-CPI, ggü. Vorjahr | 3,4 % | 3,4 % | 3,4 % |
| Kern-CPI, ggü. Vormonat | +0,2 % | +0,3 % | +0,2 % |
| Kern-CPI, ggü. Vorjahr | 2,4 % | 2,4 % | 2,5 % |
Quelle: CPI-Bericht des US-Amts für Arbeitsstatistik vom 11. September 2026.
Gesamt- und Jahreswerte trafen den Konsens exakt. Die Abweichung lag an einer einzigen Stelle: Die Kernrate stieg um 0,3 % gegenüber dem Vormonat, nicht um 0,2 %. Mit 2,4 % ist die jährliche Kernrate weiterhin die niedrigste seit März 2021. Das zeigt, wie viel der diesjährigen Disinflation auf den Basiseffekt entfällt und nicht auf echte Abkühlung.
Hinter der Gesamtrate:
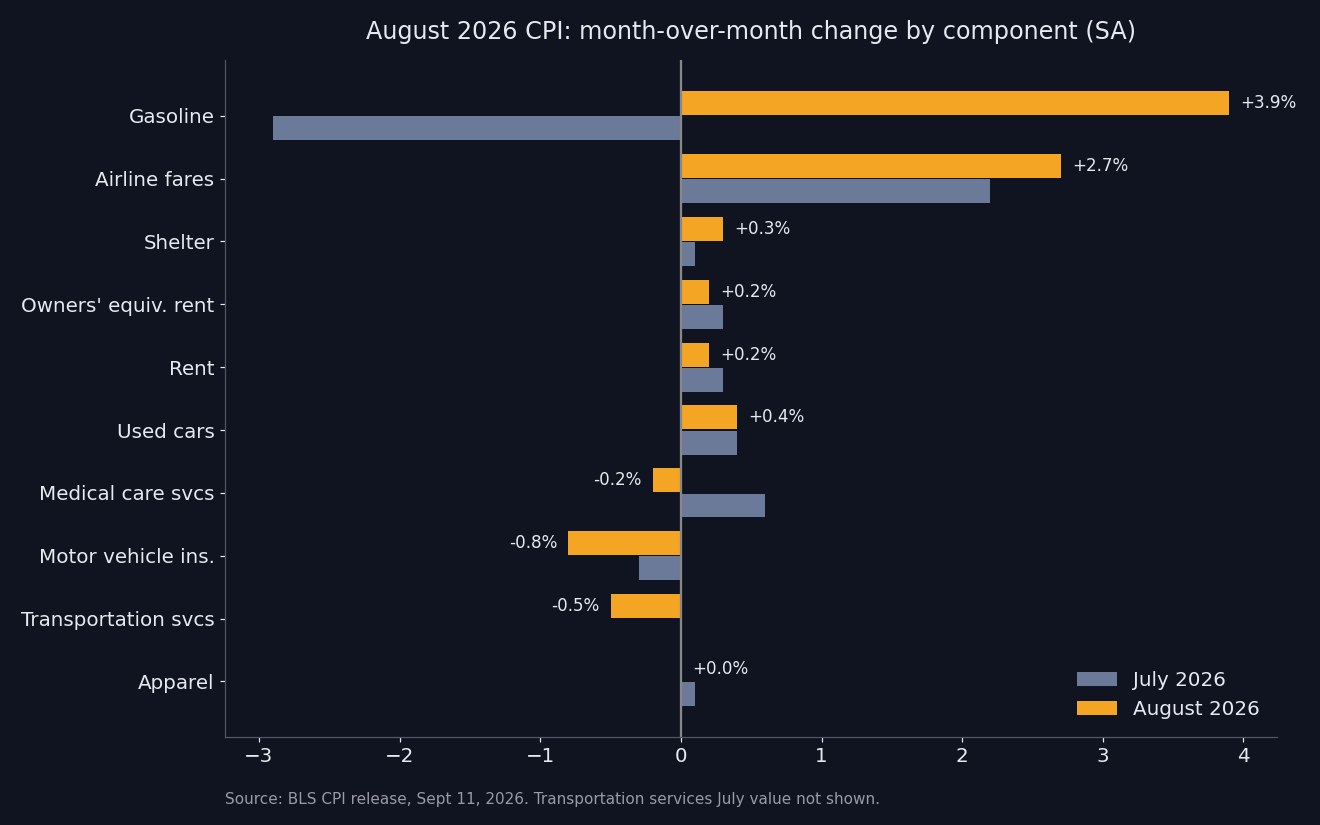
- Energie +2,1 % im Monat (+16,3 % zum Vorjahr). Benzin +3,9 % (+27,4 % zum Vorjahr), laut BLS verantwortlich für „mehr als ein Drittel des monatlichen Anstiegs des Gesamtindex“.
- Wohnkosten +0,3 % nach zwei Werten von je 0,1 % in Folge. Unterstellte Eigentümermiete und Mieten stiegen jeweils nur um 0,2 %, der Rest kam also aus kleineren Wohnposten, darunter Übernachtungen außer Haus.
- Flugpreise +2,7 % (+23,4 % zum Vorjahr), ein zweiter heißer Monat nach 2,2 % im Juli.
- Gebrauchtwagen +0,4 %, Neuwagen +0,3 %, Bekleidung unverändert.
- Medizinische Dienstleistungen −0,2 %, Kfz-Versicherung −0,8 %, Transportdienstleistungen −0,5 %.
- Nahrungsmittel +0,1 %, die Lebensmittelinflation liegt nun bei 2,7 % im Jahr.
Zeugnis: was unsere CPI-Vorschau richtig und was sie falsch lag
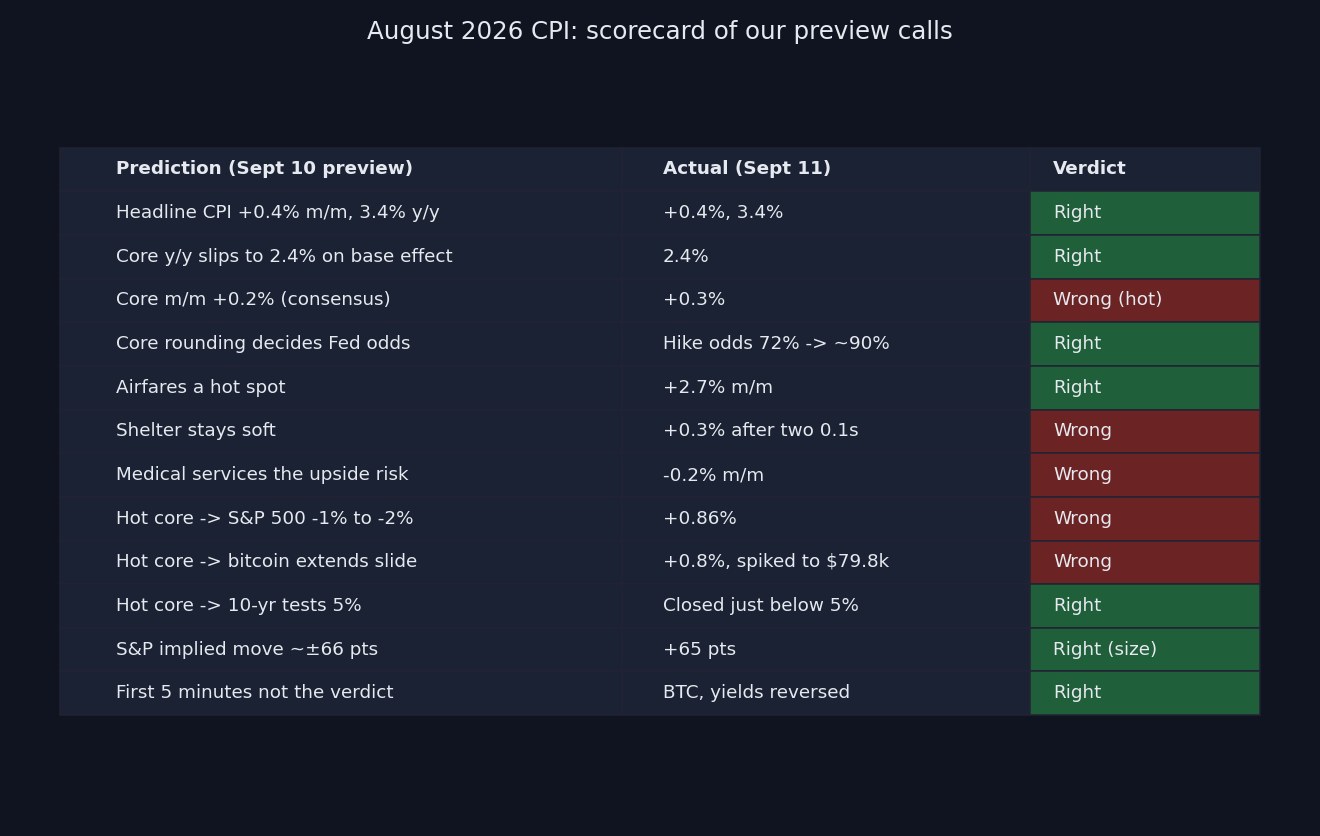
| Unsere Prognose vom 10. September | Was am 11. September geschah | Urteil |
|---|---|---|
| Gesamtrate +0,4 % zum Vormonat, 3,4 % zum Vorjahr | +0,4 %, 3,4 % | ✅ Richtig |
| Kernrate im Jahresvergleich sinkt durch Basiseffekt auf 2,4 % | 2,4 % | ✅ Richtig |
| Kernrate zum Vormonat +0,2 % (wie der Konsens) | +0,3 % | ❌ Falsch |
| Die Rundung der Kernrate entscheidet die Fed-Debatte | Erhöhungswahrscheinlichkeit 72 % → ~90 % | ✅ Richtig |
| Flugpreise sind der entscheidende Posten | +2,7 % | ✅ Richtig |
| Wohnkosten bleiben schwach | +0,3 % nach zweimal 0,1 % | ❌ Falsch |
| Medizinische Leistungen sind das Aufwärtsrisiko | −0,2 % | ❌ Falsch |
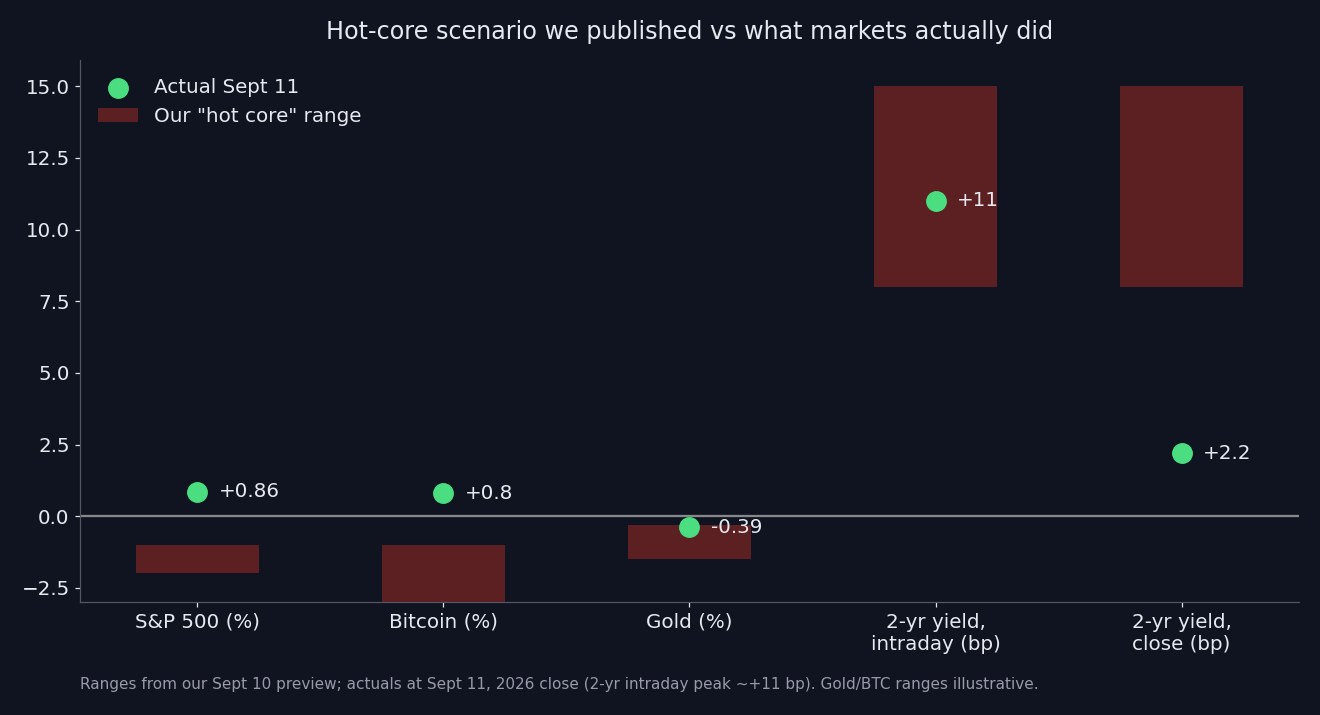
| Heiße Kernrate → S&P 500 fällt um 1 %–2 % | +0,86 % | ❌ Falsch |
| Heiße Kernrate → Bitcoin setzt Talfahrt fort | +0,8 %, Hoch bei 79.837 $ | ❌ Falsch |
| Heiße Kernrate → Zehnjährige testet 5 % | Schluss knapp unter 5 % | ✅ Richtig |
| Impliziter S&P-500-Ausschlag von rund ±66 Punkten | +65 Punkte | ✅ Größe richtig, Richtung falsch |
| „Die ersten fünf Minuten sind nicht das Urteil“ | Bitcoin und Renditen drehten im Tagesverlauf | ✅ Richtig |
Sechs klare Treffer, fünf klare Fehler und ein Unentschieden. Das Muster zählt mehr als die Bilanz. Bei den Daten lagen wir überwiegend richtig, bei der Marktreaktion überwiegend falsch. Das sind zwei verschiedene Fähigkeiten, und die Lücke dazwischen ist die eigentliche Lehre dieser Veröffentlichung.
Was wir richtig lagen
1. Die Gesamtrate und der Basiseffekt
Die Prognose, dass die Gesamtrate wegen des Benzins auf 0,4 % springt, während die Jahresrate bei 3,4 % bleibt, war einfache Arithmetik. Die 0,4 % vom August 2025 fielen aus der Rechnung, die 0,4 % vom August 2026 traten an ihre Stelle. Dieselbe Logik erklärte, warum die Kernrate im Jahresvergleich auf 2,4 % sinken würde, obwohl sich nichts abgekühlt hatte: Die 0,3 % Kernrate vom vergangenen August fielen aus dem Zwölfmonatsfenster. Beides trat exakt ein.
Die Benzinschätzung stimmte in der Richtung, war aber zu zaghaft. Auf Basis der wöchentlichen AAA-Durchschnittspreise hatten wir einen Anstieg an der Zapfsäule von rund 3 % vor Saisonbereinigung geschätzt. Der saisonbereinigte Benzinindex im CPI stieg um 3,9 %. Die Saisonfaktoren im August drücken Benzin normalerweise; in diesem Jahr war der Preissprung an der Zapfsäule groß genug, um sie zu überlagern.
2. Die Rundung der Kernrate war das ganze Spiel
Wir hatten argumentiert, dass ein Unterschied von 0,1 Punkten bei der Kernrate mehr zählt als einer von 0,3 Punkten bei der Gesamtrate, weil die Fed Energie als Angebotsschock behandeln würde, solange er nicht auf die Kernrate übergreift. Genau so hat der Markt es gelesen. Laut CME FedWatch und Marktberichten stieg die eingepreiste Erhöhungswahrscheinlichkeit von rund 72 % am Donnerstag auf etwa 87 %–90 % nach der Veröffentlichung. Eine Woche zuvor hatte sie bei rund 50 % gelegen. Da die Gesamtrate dem Konsens entsprach, kam dieser Sprung allein von einem Zehntel Kernrate.
3. Flugpreise als Signal
Wir hatten die Flugpreise als den Posten genannt, der „allein einige Hundertstel zur Kernrate beitragen würde“. Sie stiegen um 2,7 % nach 2,2 % im Juli. Das ist der direkteste Kanal vom Hormus-Ölschock in die Kerndienstleistungen: Kerosin geht unmittelbar in den Ticketpreis ein. Zwei heiße Monate in Folge sind ein Trend, kein Rauschen.
4. Die ersten fünf Minuten waren tatsächlich nicht das Urteil
Das war der praktischste Rat der Vorschau, und er bewahrheitete sich fast wie im Lehrbuch:
- Bitcoin notierte vor 8:30 Uhr New Yorker Zeit bei rund 77.057 $, fiel mit der Veröffentlichung auf 76.700 $ mit Dochten bis 76.000–76.300 $, drehte bis 8:38 Uhr auf 77.410 $ und schoss kurz auf 79.837 $.
- Die Rendite zweijähriger US-Staatsanleihen stieg im Tagesverlauf um fast 11 Basispunkte, innerhalb unserer Spanne von 8–15 Basispunkten für das heiße Szenario, schloss aber nur 2,2 Basispunkte höher bei 4,572 %.
- Aktien-Futures schwankten, dann schloss der S&P 500 nahe dem Tageshoch.
Wer die erste Kerze gehandelt hat, stand bei jeder dieser Bewegungen auf der falschen Seite.
5. Die Größe der Bewegung
Optionen preisten für den S&P 500 eine Bewegung von rund ±66 Punkten ein. Der Index schloss 65,28 Punkte höher. Die Volatilitätsschätzung des Marktes war nahezu perfekt. Wir hatten nur die Richtung falsch, und die Zahl stammte ohnehin vom Optionsmarkt, nicht von uns. Nachdem das Ereignisrisiko vorüber war, fiel der VIX um 11 % auf 15,84.
Was wir falsch lagen – und warum
Fehler 1: Bei der Kernrate folgten wir dem Konsens
Unsere Kernraten-Prognose war schlicht die 0,2 % der Wall Street, dieselbe Zahl, auf die der Nowcast der Fed von Cleveland (2,38 % zum Vorjahr) und Kalshi (2,38 %) hindeuteten. Alle lagen daneben, und dem Konsens zu folgen ist vertretbar. Aber wir hatten auch die Risiken benannt – und die falschen benannt. Das führt zum zweiten Fehler.
Fehler 2: Wir erwarteten die Hitze aus dem Gesundheitsbereich, sie kam aus dem Wohnen
Wir hatten die medizinischen Dienstleistungen, die im Juli um 0,6 % gestiegen waren, als den Posten genannt, der die Kernrate am ehesten auf 0,3 % treiben würde. Sie fielen um 0,2 %. Die Kfz-Versicherung sank erneut (−0,8 %), und die Transportdienstleistungen insgesamt gingen trotz des Flugpreissprungs um 0,5 % zurück.
Die Komponente, die wir als verlässliche Bremse behandelt hatten, die Wohnkosten, richtete den Schaden an. Nach zwei Monaten bei 0,1 % stiegen die Wohnkosten um 0,3 %. Unterstellte Eigentümermiete und Mieten legten jeweils nur um 0,2 % zu, der Ausschlag kam also aus den volatileren Ecken wie Hotels und Übernachtungen außer Haus.
Die Lehre: Ein einzelner schwacher Monat in einer Komponente mit langem Trend ist kein neues Regime. Die Wohnkosten liefen jahrelang mit 0,3 %–0,4 % im Monat, bevor sie im Sommer innehielten. Wir haben einen zweimonatigen Rückgang als Information behandelt, obwohl er eher Rauschen war. Die Rückkehr der größten Kernkomponente zu ihrem Mittelwert war das Risiko, das wir an erster Stelle hätten nennen müssen.
Fehler 3: Die Regel „heiße Kernrate, fallende Aktien“ ignorierte das Öl
Das war der größte Fehler. Unsere Szenario-Karte besagte, eine heiße Kernrate würde den S&P 500 um 1 %–2 % drücken, die Renditen steigen lassen und Bitcoins Talfahrt verlängern. Die Kernrate war heiß, und Aktien stiegen um fast 1 %.
Die Karte übersah drei Dinge:
- Öl bewegte sich am selben Morgen in die entgegengesetzte Richtung. Iranische Staatsmedien meldeten, Teheran werde sich mit Golfstaaten in Oman treffen, um über die Straße von Hormus zu sprechen. Brent fiel um 2,8 % auf 104,61 $, WTI um 2,4 % auf 100,05 $ und damit weg von den Donnerstagshochs nahe 108 $ und über 104 $. In einem Markt, dessen gesamtes Inflationsproblem Energie ist, wiegt eine glaubwürdige diplomatische Meldung zu Hormus mehr als ein Zehntel Kern-CPI. Unsere Karte behandelte den CPI als die einzige Variable, die sich an diesem Tag änderte. Das stimmte nicht.
- Die Zinserhöhung war bereits weitgehend eingepreist. Die Wahrscheinlichkeit war von rund 50 % eine Woche zuvor auf 72 % vor der Veröffentlichung gestiegen, und vier Verlusttage in Folge hatten die Aktien bereits gedrückt. Eine heiße Zahl, die bestätigt, was eingepreist ist, nimmt Unsicherheit heraus, statt sie zu erhöhen. Deshalb fiel der VIX bei einer „schlechten“ Zahl um 11 %.
- Die Positionierung wirkte in die andere Richtung. Wir hatten geschrieben, das kühle Szenario sei das explosive, weil die Positionierung zur Straffung neigte. Dieselbe Logik galt für das heiße Szenario: Da alle bereits gegen eine Erhöhung abgesichert waren, blieben für eine heiße Zahl kaum neue Verkäufer übrig. Wir haben den überfüllten Trade richtig erkannt, die Schlussfolgerung aber nur für einen Ast des Baums gezogen.
Fehler 4: Bitcoin war keine reine Zinswette
Wir hatten Bitcoin als liquiditätsgetriebenen Wert mit hohem Beta beschrieben, der bei einer heißen Zahl fallen würde. Er schloss rund 0,8 % höher bei 77.146 $ nach seiner Spitze bei 79.837 $. Aus demselben Grund wie bei Aktien wogen der Ölrückgang und das weggefallene Ereignisrisiko schwerer als der Zinsimpuls. Mit einem Dollar-Index, der sich bei rund 99,1 kaum bewegte, sprang der Kanal „starker Dollar drückt Krypto“ nie an. Gold war die einzige Prognose des heißen Szenarios, die ungefähr hielt: Es gab um 0,39 % auf rund 4.390 $ nach. Selbst hier erholte es sich nach der Veröffentlichung von einem Tagestief nahe 4.317 $.
Fehler 5: Der schwache Dienstleistungs-PPI bedeutete weniger als behauptet
Wir hatten geschrieben, der schwache Dienstleistungs-PPI vom Donnerstag „senkt das Risiko einer heißen Kernrate beim CPI etwas“. Das tat er nicht. Die Dienstleistungsposten, die der PPI speist, etwa Flugpreise, liefen in die andere Richtung, und die Wohnkosten sind im PPI überhaupt nicht enthalten. Für den Kern-CPI ist der PPI ein weit schwächeres Signal, als wir angedeutet hatten.
Die tiefere Lehre: Daten prognostizieren und Märkte prognostizieren sind verschiedene Aufgaben
Es ist verlockend zu sagen, die Vorschau habe „weitgehend gestimmt“, weil die Datenprognosen hielten. Das würde den Kern verfehlen. Leser nutzen eine CPI-Vorschau nicht, um die Gesamtrate zu erfahren, sondern um zu entscheiden, was sie mit ihrem Risiko tun. An diesem Maßstab gemessen war die Szenario-Karte der schwächste Teil des Beitrags.
Der Kernfehler war struktureller Natur. Eine Szenario-Karte, die an eine einzige Variable geknüpft ist, hier die Kernrate des CPI, unterstellt stillschweigend, dass alle anderen Variablen stillhalten. An einem Tag, an dem das Problem der Notenbank ein Ölschock ist und der Ölmarkt live auf diplomatische Nachrichten reagiert, ist diese Annahme brüchig. Ein besserer Rahmen leistet drei Dinge:
- Er bildet das gemeinsame Ergebnis ab, nicht eine Variable. „Heiße Kernrate plus fallender Ölpreis“ und „heiße Kernrate plus steigender Ölpreis“ sind verschiedene Szenarien und verdienen eigene Zeilen.
- Er misst die Überraschung am bereits Eingepreisten. Eine heiße Zahl, die die Erhöhungswahrscheinlichkeit von 72 % auf 90 % hebt, ist ein kleinerer Schock als eine, die sie von 30 % auf 70 % hebt – selbst bei identischen CPI-Werten.
- Er berücksichtigt die Positionierung auf beiden Ästen. Ist der Markt auf schlechte Nachrichten eingestellt, wirken schlechte Nachrichten oft wie eine Erleichterung.
Alle drei Punkte bauen wir in unsere nächste Vorschau ein.
Wie es weitergeht: die FOMC-Sitzung am 16. September
Die Märkte preisen nun eine Wahrscheinlichkeit von rund 90 % für eine Anhebung um 25 Basispunkte am 16. September ein. Das Zielband stiege von 3,50 %–3,75 % auf 3,75 %–4,00 %. Auf der Sitzung im Juli hatten bereits drei Notenbanker für eine Anhebung gestimmt, und die heiße Kernrate im August liefert ihnen die gewünschten Daten. Da die Anhebung weitgehend eingepreist ist, verlagern sich die marktbewegenden Größen auf:
- Den Dot-Plot. Zeigt der Median eine Anhebung oder den Beginn einer Serie?
- Die Einordnung durch den Vorsitzenden Kevin Warsh. Beschreibt der Ausschuss die Anhebung als Versicherung gegen die Weitergabe von Energiekosten oder als Beginn eines Straffungszyklus?
- Das Öl. Die Gespräche über Hormus in Oman sind für den Inflationspfad wichtiger als jeder einzelne CPI. Eine anhaltende Deeskalation könnte die September-Anhebung zur letzten machen; ein Scheitern brächte eine zweite ins Spiel.
- Den September-CPI Mitte Oktober. Eine zweite Kernrate von 0,3 % wäre viel schwerer abzutun, zumal die Wohnkosten keine Deckung mehr bieten.
Für die Entscheidung in Echtzeit öffnen Sie eine SimianX-Live-Analysesitzung für SPY, einen Tech-Riesen wie NVIDIA oder Apple oder für Bitcoin. Die Multi-Agenten-KI bewertet den Chart neu, während Statement und Pressekonferenz laufen. Richten Sie einen Autopiloten ein, der Ihre Risikoregeln in der Volatilität durchsetzt, und verfolgen Sie Market Pulse, um ungewöhnliche Bewegungen sofort zu sehen. Energiewerte wie ExxonMobil und Chevron werden sich weiter an den Schlagzeilen zu Hormus orientieren.
Zur Einordnung beschreiben unsere Vorschau auf den Juli-CPI, die Analyse des Juli-CPI-Berichts und unser Praxisleitfaden zu CPI und Krypto die früheren Kapitel dieses Inflationszyklus.
Häufige Fragen
Was zeigte der CPI-Bericht für August 2026?
Der Gesamt-CPI stieg im August um 0,4 % und im Jahresvergleich um 3,4 %, beides im Rahmen der Prognosen. Der Kern-CPI ohne Nahrungsmittel und Energie stieg um 0,3 %, ein Zehntel über den erwarteten 0,2 %, und im Jahresvergleich um 2,4 %.
Warum stiegen Aktien, obwohl die Inflation höher als erwartet ausfiel?
Öl fiel um fast 3 % nach Berichten über Gespräche zwischen Iran und Golfstaaten in Oman über die Straße von Hormus, was die Energiesorgen hinter dem Inflationsproblem dämpfte. Die Fed-Anhebung war zudem weitgehend eingepreist, sodass der Bericht Unsicherheit abbaute, statt sie zu erhöhen. Der S&P 500 legte um 0,86 % zu, der VIX fiel um 11 %.
Wird die Fed am 16. September 2026 die Zinsen erhöhen?
Die Märkte preisen eine Wahrscheinlichkeit von rund 90 % für eine Anhebung um 25 Basispunkte auf 3,75 %–4,00 % ein, nach 72 % am Tag vor dem CPI und rund 50 % eine Woche zuvor. Drei FOMC-Mitglieder stimmten bereits im Juli für eine Anhebung.
Was hat die Kerninflation im August nach oben getrieben?
Vor allem die Wohnkosten, die nach zwei Monaten bei 0,1 % um 0,3 % stiegen, und die Flugpreise, die mit der Weitergabe der Kerosinkosten um 2,7 % zulegten. Medizinische Leistungen, Kfz-Versicherung und Transportdienstleistungen insgesamt gingen zurück und verhinderten eine noch heißere Kernrate.
Wie reagierte Bitcoin auf den August-CPI?
Bitcoin fiel direkt nach der Veröffentlichung auf rund 76.000–76.700 $, drehte dann, schoss kurz auf 79.837 $ und schloss bei rund 77.146 $, etwa 0,8 % höher. Der Ölrückgang und das weggefallene Ereignisrisiko wogen schwerer als die höhere Zinserhöhungswahrscheinlichkeit.
Was war die nützlichste Lehre aus der Vorschau?
Die Datenprognose von der Marktprognose zu trennen. Wir haben die meisten Zahlen richtig getroffen, die Marktreaktion aber falsch gelesen, weil die Szenario-Karte den CPI als das Einzige behandelte, was sich an diesem Tag änderte. Öl, die vorherige Positionierung und die bereits eingepreisten Fed-Erwartungen wogen am Ende schwerer.
Fazit
Unsere Vorschau auf den August-CPI traf die Zahlen gut: Gesamtrate, Basiseffekt bei der Kernrate, die Weitergabe in die Flugpreise und die Fixierung des Marktes auf die Rundung der Kernrate liefen wie beschrieben. Beim Markt lag sie daneben, weil sie fragte „Was, wenn der CPI heiß ausfällt?“, aber nicht „Was bewegt sich an diesem Morgen sonst noch?“. Die Kernrate fiel tatsächlich heiß aus, doch eine weitgehend eingepreiste Anhebung, überfüllte Absicherungen gegen eine Straffung und ein kräftiger Ölpreisrückgang überwogen.
Das ehrliche Fazit ist das, was wir auch von anderen erwarten würden: richtig bei der Inflation, falsch bei der Reaktion. Die nächste Vorschau wird gemeinsame Ergebnisse abbilden, nicht einzelne Variablen.
Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine Anlageberatung dar. Die Marktdaten beziehen sich auf den Schluss vom 11. September 2026.