 Von Muke
Das Coinbase-Comeback im Detail: Marktanteil, USDC und die Q2-Zahlen
Aktualisiert am 23. Oktober 2026 – unten ergänzt: eine Umsatztabelle über zehn Quartale, die Kursreaktionen von COIN an Berichtstagen und die Entwicklung gegenüber Bitcoin; die Analyse vom August folgt unverändert.
Kurze Antwort: Der Gesamtumsatz von Coinbase erreichte mit 2,27 Mrd. USD im Q4 2024 seinen Höchststand und sank bis zum Q2 2026 auf 1,22 Mrd. USD, den niedrigsten Wert seit dem Q3 2024. Der Transaktionsumsatz fiel auf 599 Mio. USD, Abonnements und Dienstleistungen hielten sich bei 555 Mio. USD (48 % des Nettoumsatzes), und Coinbase wies den dritten GAAP-Nettoverlust in Folge (359 Mio. USD) aus, während das bereinigte EBITDA das 14. Quartal in Folge positiv blieb (Präsentation zu den Q2-2026-Zahlen). COIN schloss am 22. Oktober 2026 bei 169,09 USD – ein Minus von 25,2 % seit Jahresbeginn, während Bitcoin 7,1 % verlor – und 59,7 % unter dem Rekordschlusskurs von 419,78 USD vom 18. Juli 2025. Coinbase wird die Zahlen für das Q3 2026 voraussichtlich am 29. Oktober nach Börsenschluss vorlegen (Nasdaq/Zacks).
Coinbase-Aktie 2026 könnte einer der am meisten missverstandenen Comeback-Trades der Wall Street sein. Die konventionelle Sichtweise betrachtet Coinbase Global (NASDAQ: COIN) weiterhin als einen gehebelten Proxy für den Bitcoin-Handel: Krypto-Preise steigen, Privatanleger handeln mehr, und Coinbase verdient höhere Gebühren. Diese Beziehung bleibt wichtig, erfasst jedoch nicht mehr das gesamte Unternehmen.
Coinbase baut eine breitere Finanzplattform auf, die Spotmärkte, Derivate, Stablecoins, Verwahrung, Kredite, Prognosemärkte, Abonnements, Zahlungen, Entwicklerinfrastruktur und seine Base-Blockchain umfasst. Das bullische Szenario ist, dass die Wall Street eine zyklische Börse bewertet, während Coinbase allmählich regulierte Infrastruktur für ein Onchain-Finanzsystem wird.
Das bärische Szenario ist ebenso wichtig: Die Einnahmen im zweiten Quartal 2026 sind gesunken, Coinbase berichtete über einen weiteren GAAP-Verlust, der Krypto-Handel bleibt zyklisch, und neuere Geschäftsbereiche haben die Exposition gegenüber Vermögenswertpreisen nicht beseitigt. Diese Analyse untersucht beide Seiten anhand von Informationen, die bis 19. August 2026 verfügbar sind.
Investoren können SimianX AI nutzen, um COIN, Bitcoin, Ethereum, Handelsaktivitäten, SEC-Einreichungen, Marktneuigkeiten und technische Signale in einem Multi-Agenten-Forschungsworkflow zu verfolgen.
Investmentthese: Coinbase ist nicht darauf angewiesen, dass Bitcoin jedes Quartal steigt, damit die langfristige Plattformstrategie aufgeht – aber Krypto-Beteiligung, Vermögenspreise und Onchain-Aktivität müssen langfristig weiter wachsen.
Dieser Artikel ist unabhängige Forschung zu Bildungszwecken und stellt keine personalisierte Anlageberatung dar.
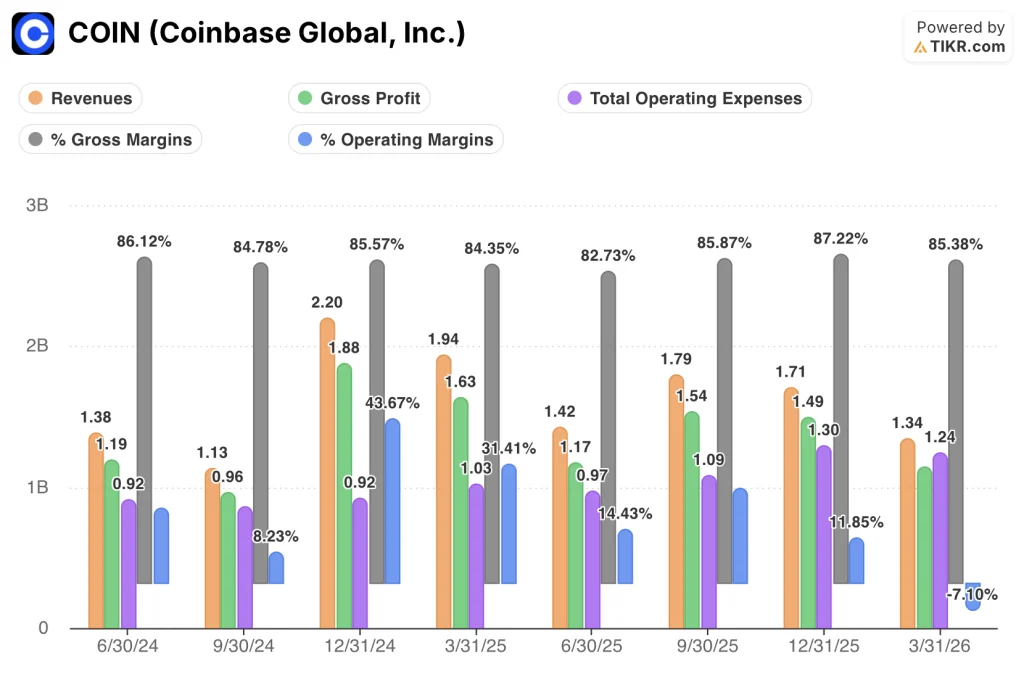
Coinbase-Umsatz pro Quartal, 2024–2026
| Quartal | Gesamtumsatz | Transaktionsumsatz | Abonnements & Dienstleistungen | davon Stablecoins | Nettogewinn (-verlust) | Bereinigtes EBITDA | Anteil am Handelsvolumen |
|---|---|---|---|---|---|---|---|
| Q1 2024 | 1.638 Mio. USD | 1.077 Mio. USD | 499 Mio. USD | 186 Mio. USD | 1.176 Mio. USD | 1.014 Mio. USD | 2,8 % |
| Q2 2024 | 1.450 Mio. USD | 781 Mio. USD | 585 Mio. USD | 227 Mio. USD | 36 Mio. USD | 596 Mio. USD | 2,2 % |
| Q3 2024 | 1.205 Mio. USD | 573 Mio. USD | 542 Mio. USD | 233 Mio. USD | 75 Mio. USD | 449 Mio. USD | 2,6 % |
| Q4 2024 | 2.272 Mio. USD | 1.556 Mio. USD | 627 Mio. USD | 212 Mio. USD | 1.291 Mio. USD | 1.289 Mio. USD | 4,9 % |
| Q1 2025 | 2.034 Mio. USD | 1.262 Mio. USD | 675 Mio. USD | 274 Mio. USD | 66 Mio. USD | 930 Mio. USD | 6,3 % |
| Q2 2025 | 1.497 Mio. USD | 764 Mio. USD | 632 Mio. USD | 309 Mio. USD | 1.429 Mio. USD | 512 Mio. USD | 7,1 % |
| Q3 2025 | 1.869 Mio. USD | 1.046 Mio. USD | 717 Mio. USD | 325 Mio. USD | 433 Mio. USD | 801 Mio. USD | 5,6 % |
| Q4 2025 | 1.781 Mio. USD | 983 Mio. USD | 694 Mio. USD | 331 Mio. USD | −667 Mio. USD | 566 Mio. USD | 8,4 % |
| Q1 2026 | 1.413 Mio. USD | 756 Mio. USD | 584 Mio. USD | 305 Mio. USD | −394 Mio. USD | 303 Mio. USD | 9,1 % |
| Q2 2026 | 1.220 Mio. USD | 599 Mio. USD | 555 Mio. USD | 292 Mio. USD | −359 Mio. USD | 208 Mio. USD | 10,3 % |
Quelle: Präsentation von Coinbase zu den Q2-2026-Zahlen, eingereicht mit dem Formular 8-K am 30. Juli 2026 (SEC). Frühere Quartale sind so dargestellt, wie Coinbase sie in dieser Präsentation ausweist, in der einige Abonnement- und Stablecoin-Posten neu zugeordnet wurden; der Jahresbericht 2025 (Form 10-K) nennt Stablecoin-Umsätze von 1,35 Mrd. USD und Umsätze aus Abonnements und Dienstleistungen von 2,83 Mrd. USD (10-K). Der Anteil am Handelsvolumen ist eine eigene Kennzahl von Coinbase und schließt Stablecoin-Umtausch ein. Das bereinigte EBITDA ist eine Non-GAAP-Kennzahl.
Was die Tabelle zeigt:
- Der Handel bestimmt weiterhin das Niveau. Der Gesamtumsatz folgt dem Transaktionsumsatz: Der Schub nach der US-Wahl im Q4 2024 (1,56 Mrd. USD Transaktionsumsatz) brachte das Rekordquartal, die 599 Mio. USD im Q2 2026 das schwächste Quartal seit dem Q3 2024.
- Abonnements und Dienstleistungen sind ein Boden, keine Absicherung. Der Bereich bewegte sich zwischen 499 und 717 Mio. USD, erreichte im Q3 2025 seinen Höchststand und sank danach drei Quartale in Folge, weil Zinsen und Kryptopreise fielen.
- Die GAAP-Ergebnisse schwanken mit den Kryptopreisen. Der Gewinn von 1,43 Mrd. USD im Q2 2025 und die Verluste seit dem Q4 2025 gingen großteils auf Gewinne und Verluste aus den eigenen Krypto-Beständen und strategischen Beteiligungen von Coinbase zurück – deshalb weist das Unternehmen zusätzlich das bereinigte EBITDA aus.
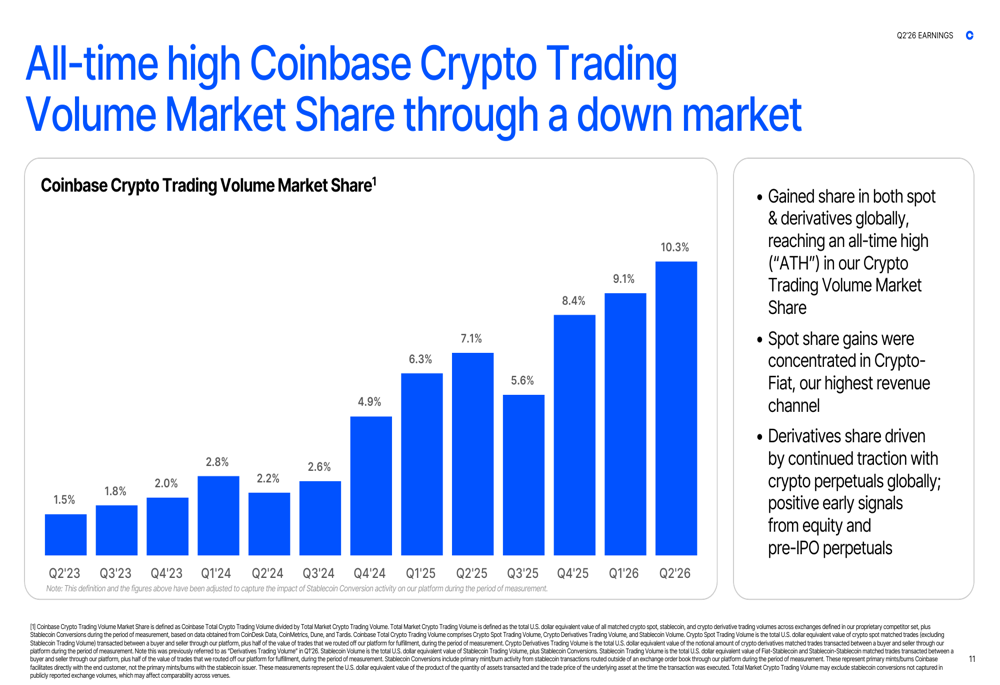
- Der Marktanteil stieg im Abschwung weiter, von 5,6 % im Q3 2025 auf den Rekordwert von 10,3 % im Q2 2026.
- Die Kosten sanken. Coinbase strich im Mai 2026 rund 700 Stellen (etwa 14 % der Belegschaft) bei Restrukturierungskosten von 50–60 Mio. USD (8-K); die Zahl der Vollzeitbeschäftigten fiel im Q2 von 4.988 auf 4.321.
Der Markt sieht Coinbase weiterhin als Bitcoin-Handelsaktie
Coinbase wurde als Privatkunden-Kryptobörse bekannt, und Transaktionsgebühren bleiben eine wichtige Einnahmequelle. Diese Geschichte erklärt, warum COIN oft stark mit Bitcoin-Preisen und der Handelsstimmung im Kryptobereich schwankt.
Der traditionelle Coinbase-Zyklus sieht folgendermaßen aus:
- Krypto-Preise steigen.
- Medienberichterstattung und Investoreninteresse nehmen zu.
- Privatanleger kehren in den Markt zurück.
- Handelsvolumen und Coinbase-Transaktionseinnahmen beschleunigen sich.
- Operative Hebelwirkung führt zu einem schnellen Anstieg der Gewinne.
- Der Zyklus kehrt sich um, wenn Preise, Volatilität und Teilnahme zurückgehen.
Dieses Modell kann in einem Bullenmarkt spektakuläre Ergebnisse liefern, schafft jedoch auch instabile vierteljährliche Gewinne. Der Handel von Privatkunden generiert viel höhere Gebührensätze als der institutionelle Handel, sodass Veränderungen dabei, wer handelt, ebenso wichtig sein können wie das gesamte Volumen.
Die Ergebnisse von Coinbase im zweiten Quartal 2026 verdeutlichten die Nachteile dieses Zyklus. Laut seinem Q2 2026 Formular 10-Q:
- Die Transaktionseinnahmen sanken auf 599,2 Millionen USD, von 764,3 Millionen USD im Vorjahr.
- Die Einnahmen aus Abonnements und Dienstleistungen betrugen 555,1 Millionen USD, gegenüber 632,2 Millionen USD im Vorjahr.
- Der Nettoumsatz betrug 1,154 Milliarden USD, gegenüber 1,397 Milliarden USD im Q2 2025.
- Der Gesamtumsatz, einschließlich Zinserträgen und sonstiger Erträge, betrug etwa 1,220 Milliarden USD.
- Coinbase verzeichnete einen GAAP-Nettoverlust von 359,5 Millionen USD, oder 1,36 USD pro Aktie.
- Das bereinigte EBITDA blieb mit 207,8 Millionen USD positiv.
Das Handelsvolumen im Spot-Krypto-Handel für Verbraucher fiel im Jahresvergleich um 38%, laut der Einreichung. Dieser Rückgang ist schwer zu ignorieren: Der traditionelle Coinbase-Motor stand eindeutig unter Druck.
Dennoch enthielt das Quartal auch Hinweise darauf, dass das Geschäft widerstandsfähiger wird. Abonnements und Dienstleistungen machten 48% des Nettoumsatzes aus, während Coinbase sein vierzehntes aufeinanderfolgendes Quartal mit positivem bereinigtem EBITDA berichtete.
Die Herausforderung von Wall Street besteht darin, zu entscheiden, ob dies echte Diversifizierung oder lediglich mehrere verschiedene Formen der Exposition gegenüber demselben Krypto-Zyklus sind.
Warum die Coinbase-Aktie ein Krypto-Comeback-Trade sein könnte
Die Comeback-These erfordert nicht die Rückkehr zu spekulativen Exzessen. Sie erfordert, dass sich der Kryptomarkt stabilisiert, während Coinbase weiterhin Marktanteile gewinnt, Produkte erweitert und Vermögenswerte, die auf seiner Plattform gehalten werden, in mehrere Einnahmequellen umwandelt.
Coinbase berichtete, dass sein Marktanteil am Handelsvolumen von Kryptowährungen im zweiten Quartal 2026 einen Rekord von 10,3% erreichte, gegenüber 9,1% im ersten Quartal. Es war der dritte aufeinanderfolgende Quartalsrekord für den Marktanteil des Unternehmens. Offizielle Q2-Ergebnisveröffentlichung von Coinbase
Dies schafft eine wichtige Unterscheidung:
| Metrik | Zyklische Interpretation | Strukturelle Interpretation |
|---|---|---|
| Krypto-Handelsvolumen | Schwach während eines Marktrückgangs | Coinbase kann weiterhin Marktanteile gewinnen |
| Transaktionsumsatz | Fällt, wenn die Aktivität abnimmt | Erholt sich stark, wenn sich die Aktivität normalisiert |
| Abonnementumsatz | Empfindlich gegenüber Zinssätzen und Vermögenspreisen | Breiter und wiederkehrender als Spotgebühren |
| Vermögenswerte auf der Plattform | Fällt mit den Krypto-Preisen | Schafft Cross-Selling-Möglichkeiten |
| Derivate | Ein weiteres volatiles Handelsprodukt | Erweitert den adressierbaren Markt global |
| USDC | Zinsabhängiges Einkommen | Potenzielles Zahlungs- und Abwicklungsnetzwerk |
| Base | Frühphasen-Blockchain-Experiment | Verteilungsschicht für Onchain-Anwendungen |
Die asymmetrische Möglichkeit besteht darin, dass Coinbase in die nächste Erholung mit einem größeren Anteil an einem größeren Markt eintritt – und mit mehr Möglichkeiten, jeden Kunden zu monetarisieren.
Wenn das Marktvolumen sich erholt, während Coinbase den während des Rückgangs gewonnenen Marktanteil hält, könnte der Transaktionsumsatz aus einer stärkeren Wettbewerbsposition zurückkommen als im vorherigen Zyklus.
Das ist der Kern des Coinbase-Krypto-Comeback-Trades. Das Unternehmen muss nicht den genauen Tiefpunkt bei Bitcoin oder Ethereum vorhersagen. Es muss schwache Märkte überstehen, seine Plattform verbessern und sich positionieren, wenn die Aktivität zurückkehrt. Ob der Kryptomarkt sein Zyklustief bereits hinter sich hat, untersucht Bitcoin-Crash im Februar 2026: Ist $60K schon der Boden?.
Coinbase wird zur „Everything Exchange“
Die „Everything Exchange“-Strategie des Managements – eine Börse für alles – zielt darauf ab, mehr Finanzprodukte innerhalb einer regulierten Plattform anzubieten. Coinbase beschreibt sich jetzt als Dienstleister für Verbraucher, Institutionen, Entwickler, Finanzunternehmen und Regierungsbehörden im Bereich Handel und Onchain-Infrastruktur.
Die Strategie geht über den Kauf und Verkauf von Bitcoin hinaus:
- Krypto-Spotmärkte
- Futures, Perpetuals und Optionen
- Vorhersagemärkte
- Aktienbezogene Produkte
- Krypto-gestütztes Leihen und Verleihen
- Institutionelle Verwahrung und Prime-Dienste
- Coinbase One-Abonnements
- Stablecoin-Zahlungen
- Entwickler-APIs und Infrastruktur
- Dezentraler Handel über Base
Die Investitionslogik ist einfach. Ein Kunde, der für ein Produkt gewonnen wurde, kann in mehrere andere eingeführt werden. Vermögenswerte, die bereits auf Coinbase gehalten werden, können die Grundlage für Handel, Staking, Zahlungen, besichertes Verleihen und Abonnementbeziehungen bilden.
Warum die Übernahme von Deribit durch Coinbase wichtig ist
Coinbase erwarb die Krypto-Derivate-Plattform Deribit im August 2025. Die Transaktion wurde zunächst als 700 Millionen Dollar in bar plus etwa 11 Millionen Coinbase-Aktien strukturiert, während die endgültige bilanzielle Gegenleistung vom Aktienkurs von Coinbase und anderen Anpassungen beeinflusst wurde.
Deribit brachte Coinbase ein etabliertes globales Optionsgeschäft. Als die Übernahme abgeschlossen war, berichtete Coinbase, dass Deribit im Juli 2025 185 Milliarden Dollar Handelsvolumen überschritten hatte und etwa 60 Milliarden Dollar an offenen Positionen hatte. Deribit-Abschlussmeldung von Coinbase
Das ist wichtig, weil Derivatemärkte viel größer und beständiger sein können als Spotmärkte. Professionelle Händler nutzen Optionen und Futures zur Absicherung, für Ertragsstrategien, Hebel und Market Making – nicht nur für spekulative Geschäfte.
Coinbase gab an, dass das Derivatevolumen im Q2 2026 nahezu das Rekordvolumen des vorherigen Quartals erreicht hat, obwohl der breitere Derivatemarkt um zweistellige Prozentsätze schrumpfte. Der Marktanteil von Derivaten erreichte einen weiteren Rekord.
Deribit schafft mehrere potenzielle Vorteile:
- Es erweitert das internationale Geschäft von Coinbase.
- Es bringt institutionelle Optionshändler auf die Plattform.
- Es verringert die Abhängigkeit vom US-Spot-Handel der Privatanleger.
- Es bietet Produkte, die sowohl in steigenden als auch in fallenden Märkten Aktivität generieren.
- Es macht Coinbase wettbewerbsfähiger gegenüber Binance, CME, Kraken, Robinhood und anderen Handelsplätzen.
Das Risiko besteht darin, dass Übernahmen auch Integrationskosten, Amortisation, Aktienemissionen, Goodwill und operationale Komplexität mit sich bringen. Coinbase berichtete zum 30. Juni 2026 von etwa 4,14 Milliarden Dollar Goodwill, was die Ausführung von Übernahmen zu einer wichtigen Kennzahl macht, die überwacht werden sollte.
USDC könnte Coinbases wertvollstes Nicht-Handelsgeschäft sein
Die Stablecoin-Beziehung von Coinbase zu Circle ist zentral für die Investitionsthese 2026. Coinbase erzielt Einnahmen aus den USDC-Reserven basierend auf den USDC-Salden, die auf seiner Plattform gehalten werden, sowie einer wirtschaftlichen Beteiligungsvereinbarung in Bezug auf Off-Plattform-Salden.
Im Jahr 2025 erreichten die Einnahmen aus Stablecoins etwa 1,35 Milliarden US-Dollar, was einem Anstieg von 48 % gegenüber 910 Millionen US-Dollar im Jahr 2024 entspricht. Die Gesamteinnahmen aus Abonnements und Dienstleistungen stiegen um 23 % auf 2,83 Milliarden US-Dollar, so der 2025 Form 10-K von Coinbase.
Der Anstieg der Stablecoins im Jahresvergleich resultierte aus höheren USDC-Beständen, die teilweise durch niedrigere Zinssätze ausgeglichen wurden. Dies zeigt sowohl die Chance als auch das Risiko.
Die USDC-Einnahmen-Gleichung
Ein vereinfachtes Modell lautet:
USDC Einnahmen ≈ berechtigte Reservebestände × geltender Ertrag × wirtschaftlicher Anteil von Coinbase
Coinbase kann die Einnahmen aus Stablecoins steigern, indem es die USDC-Zirkulation erhöht, mehr Bestände auf seiner Plattform erfasst oder seinen Anteil an den Erträgen vergrößert. Sinkende Zinssätze hingegen verringern den Ertrag, der auf Reserven erzielt wird.
Im Q2 2026:
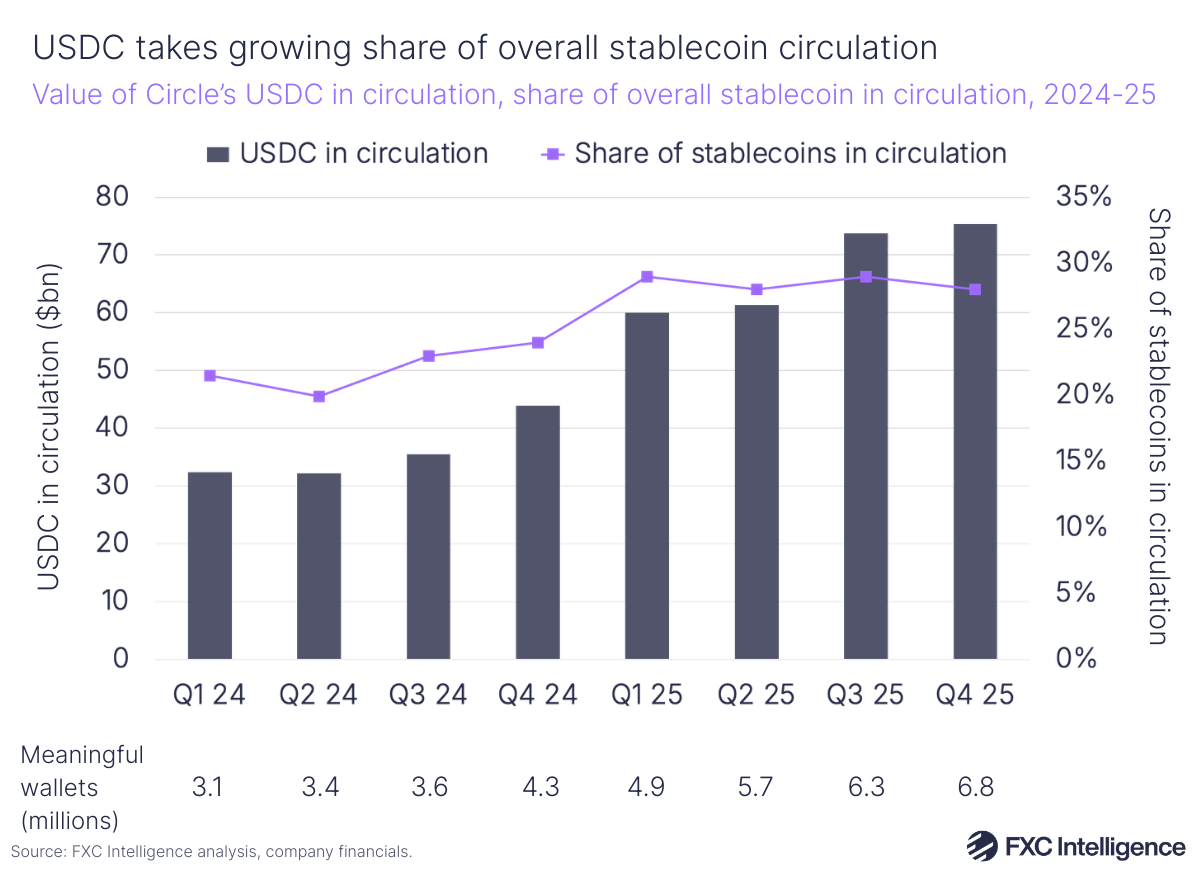
- Der durchschnittliche USDC, der in Coinbase-Produkten gehalten wurde, erreichte einen Rekord von 20 Milliarden US-Dollar.
- Dies stellte mehr als 30 % aller im Umlauf befindlichen USDC zum Quartalsende dar.
- Coinbase gab an, dass es etwa die Hälfte der gesamten USDC-Erträge im vergangenen Jahr erfasst hat.
- Die Einnahmen aus Stablecoins betrugen etwa 292 Millionen US-Dollar.
- Niedrigere Zinssätze minderten einige der Vorteile durch höhere Bestände.
Die Verabschiedung des US-amerikanischen GENIUS Act stärkte den regulatorischen Rahmen für Zahlungs-Stablecoins. Das Gesetz wurde am 18. Juli 2025 unterzeichnet und legte bundesstaatliche Regeln für die Emission von Zahlungs-Stablecoins fest. Ankündigung der Unterzeichnung durch das Weiße Haus
Regulatorische Klarheit kann Banken, Händlern, Fintech-Plattformen und Unternehmen ermutigen, konforme Stablecoins zu übernehmen. Coinbase könnte profitieren als:
- Eine Vertriebsplattform für USDC
- Ein Wallet für Privat- und institutionelle Kunden
- Ein Zahlungsabwickler
- Ein Infrastruktur-Anbieter
- Eine Entwicklerplattform
- Ein Handelsplatz zwischen Fiatwährungen, Stablecoins und anderen Vermögenswerten
Das langfristige bullische Szenario besteht nicht nur darin, dass Coinbase Zinsen auf USDC-Reserven verdient, sondern darin, dass USDC zu einer Abwicklungsschiene (Settlement Rail) für internetnatives Geld wird, wobei Coinbase Einnahmen aus Verteilung, Verwahrung, Umwandlung, Zahlungen und Entwicklerdiensten erzielt.
Base könnte Coinbase in Onchain-Infrastruktur verwandeln
Base ist das Ethereum Layer-2-Netzwerk von Coinbase. Es bietet kostengünstigere Transaktionen und gibt Coinbase einen Zugang zu dezentralen Anwendungen, ohne dass jede Aktivität innerhalb seiner zentralisierten Börse stattfinden muss.
Coinbase berichtete, dass Base 62% des globalen onchain Stablecoin-Transaktionsvolumens im Q1 2026 verarbeitet hat. Im zweiten Quartal war das Stablecoin-Transaktionsvolumen auf Base siebenmal so hoch wie im Vorjahr. Coinbase behauptete auch, dass mehr als 90 % des von KI-Agenten getriebenen Onchain-Stablecoin-Volumens auf Base liefen.
Diese von der Firma gemeldeten Statistiken müssen sorgfältig interpretiert werden. Transaktionszahlen und Stablecoin-Volumen entsprechen nicht automatisch hohen Einnahmen, und Blockchain-Aktivitäten können durch Bots, Anreize, interne Überweisungen oder Transaktionen mit geringem Wert aufgebläht werden.
Dennoch kann Base ein strategisches Flywheel schaffen:
- Entwickler bauen Anwendungen auf Base.
- Anwendungen ziehen Nutzer und Vermögenswerte an.
- Coinbase bietet Wallets, Fiat-Zugang, Verwahrung und USDC.
- Erhöhte Aktivität generiert Sequencer-Gebühren und Infrastrukturbedarf.
- Coinbase erhält mehr Möglichkeiten, Finanzprodukte zu vertreiben.
Die Gelegenheit wird interessanter, wenn KI-Agenten beginnen, automatisierte Zahlungen zu tätigen. Das x402-Protokoll von Coinbase ist darauf ausgelegt, Maschinen-zu-Maschinen-Zahlungen über das Internet zu ermöglichen. Das Management berichtete von mehr als 100 Millionen Zahlungen über das Protokoll bis zum Q1 2026.
Dies ist immer noch ein aufstrebendes Geschäft und kein bewährtes Gewinnzentrum. Investoren sollten zwischen Netzwerkaktivität, Einnahmen und nachhaltigem Cashflow unterscheiden.
Regulatorische Klarheit hat die Coinbase-Aktienthese verändert
Jahrelang wurde Coinbase mit einem großen regulatorischen Abschlag gehandelt. Investoren konnten nicht mit Zuversicht bestimmen, ob wichtige Produkte eingeschränkt werden würden, ob gelistete Token als Wertpapiere klassifiziert würden oder ob die Staking- und Börsendienste des Unternehmens mit Durchsetzungsmaßnahmen konfrontiert würden.
Dieses Risiko ist nicht verschwunden, aber die Richtung hat sich erheblich geändert.
Im Februar 2025 stellte die SEC ihr zivilrechtliches Durchsetzungsverfahren gegen Coinbase ein. Die Behörde betonte, dass die Einstellung dazu gedacht war, die Entwicklung eines klareren regulatorischen Rahmens zu unterstützen, und keine inhaltliche Beurteilung jeder zugrunde liegenden Rechtsfrage darstellt. SEC-Mitteilung zur Verfahrenseinstellung
Weitere Entwicklungen umfassten:
- Der GENIUS Act schuf einen Rahmen für US-Zahlungs-Stablecoins.
- Coinbase erhielt eine Genehmigung gemäß der europäischen Verordnung über Märkte für Krypto-Assets.
- Die Genehmigung in Luxemburg erlaubte es, Krypto-Asset-Dienste im gesamten Europäischen Wirtschaftsraum anzubieten. Details zur Coinbase MiCA-Genehmigung
- Coinbase wurde im Mai 2025 in den S&P 500 aufgenommen und wurde Teil von Portfolios, die den Index verfolgen. Ankündigung der S&P Dow Jones Indices
Regulierung kann ein Wettbewerbsvorteil für ein Unternehmen werden, das bereits in Lizenzen, Compliance-Teams, Verwahrungskontrollen und Regierungsbeziehungen investiert hat. Kleinere Plattformen könnten mit den Kosten für die Erfüllung ähnlicher Anforderungen kämpfen.
Investoren sollten jedoch verbesserte Regulierung nicht als Immunität interpretieren. Coinbase sieht sich weiterhin mit folgenden Herausforderungen konfrontiert:
- Verfahren auf Ebene der US-Bundesstaaten
- Internationale Lizenzanforderungen
- Verpflichtungen zur Bekämpfung von Geldwäsche
- Token-Klassifizierungsunsicherheit
- Verbraucherschutzregeln
- Stablecoin-Umsatzbeteiligung und regulatorische Risiken
- Mögliche Einschränkungen bei Staking, Kreditvergabe und Derivaten
Regulatorische Klarheit kann die Bandbreite katastrophaler Ergebnisse verringern, aber sie kann auch die Betriebskosten erhöhen und rentable Produkte einschränken.
Was Q2 2026 wirklich über Coinbase offenbart hat
Die Q2-Ergebnisse von Coinbase waren schwach genug, um eine übermäßig optimistische Erzählung in Frage zu stellen. Das Quartal zeigte, dass die Diversifizierung sich verbessert hat, aber sie hat die zyklische Natur von Krypto noch nicht neutralisiert.
| Q2-Metrik | 2026 | 2025 | Veränderung |
|---|---|---|---|
| Transaktionsumsatz | 599 Mio. USD | 764 Mio. USD | -22% |
| Abonnements und Dienstleistungen | 555 Mio. USD | 632 Mio. USD | -12% |
| Nettoumsatz | 1,154 Mrd. USD | 1,397 Mrd. USD | -17% |
| GAAP-Nettogewinn/-verlust | -359 Mio. USD | 1,429 Mrd. USD | Nicht vergleichbar |
| Bereinigtes EBITDA | 208 Mio. USD | 512 Mio. USD | -59% |
| Anteil der Abonnements am Nettoumsatz | 48% | 45% | +3 Prozentpunkte |
Der GAAP-Vergleich von 2025 war durch große Gewinne aus Investitionen verzerrt, während das Ergebnis von 2026 Verluste im Zusammenhang mit Krypto-Assets, Umstrukturierungen, Aktienvergütungen und anderen Posten beinhaltete. Deshalb sollten weder GAAP-Gewinne noch bereinigtes EBITDA allein verwendet werden.
Investoren sollten drei Ebenen untersuchen:
- Umsatzqualität: Wie viel stammt aus zyklischem Handel im Vergleich zu wiederholbaren Dienstleistungen?
- Betriebsdisziplin: Sind die Ausgaben flexibel, wenn die Krypto-Aktivität zurückgeht?
- Wirtschaftlichkeit für Aktionäre: Verwässern aktienbasierte Vergütungen und akquisitionsbezogene Emissionen den Wert pro Aktie?
Coinbase beendete Q2 mit etwa 8,61 Milliarden USD an Zahlungsmitteln und Äquivalenten, obwohl diese Zahl Zahlungs-Stablecoins umfasste, die als Bargeld klassifiziert sind. Es hatte auch etwa 5,9 Milliarden USD an langfristigen Schulden und hielt ungefähr 1,47 Milliarden USD an Krypto-Assets zur Investition zum fairen Wert.
Dies ist eine erhebliche Liquiditätsposition, aber nicht alle Vermögenswerte haben die gleiche Liquidität oder das gleiche Risiko. Krypto-Bestände können große gemeldete Gewinne und Verluste erzeugen, ohne die operative Leistung der Kernbörse widerzuspiegeln.
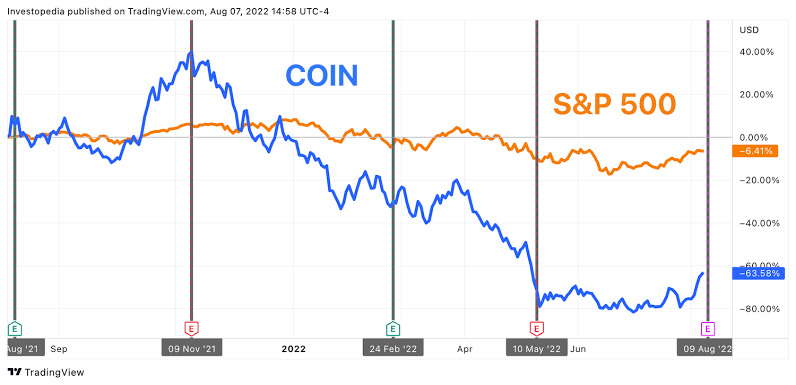
COIN-Aktie vs. Bitcoin und Kursreaktionen an Berichtstagen
| Zahlen | Berichtstag (nach Börsenschluss) | COIN-Schlusskurs am Tag | Nächster Handelstag | Veränderung |
|---|---|---|---|---|
| Q1 2025 | 8. Mai 2025 | 206,50 USD | 199,32 USD | −3,5 % |
| Q2 2025 | 31. Juli 2025 | 377,76 USD | 314,69 USD | −16,7 % |
| Q3 2025 | 30. Oktober 2025 | 328,51 USD | 343,78 USD | +4,6 % |
| Q4 2025 | 12. Februar 2026 | 141,09 USD | 164,32 USD | +16,5 % |
| Q1 2026 | 7. Mai 2026 | 192,96 USD | 201,16 USD | +4,2 % |
| Q2 2026 | 30. Juli 2026 | 163,58 USD | 146,26 USD | −10,6 % |
| Q3 2026 | 29. Oktober 2026 (erwartet) | — | — | — |
| Kennzahl (Schlusskurse) | COIN | Bitcoin |
|---|---|---|
| Rekordschlusskurs | 419,78 USD (18. Juli 2025) | 124.753 USD (6. Oktober 2025) |
| Schlusskurs am 22. Oktober 2026 | 169,09 USD | 81.312 USD |
| Abstand zum Rekord | −59,7 % | −34,8 % |
| Seit Jahresbeginn 2026 | −25,2 % | −7,1 % |
| Seit diesem Artikel (19. August 2026) | +5,5 % | +17,4 % |
Quellen: COIN-Schlusskurse an der Nasdaq und BTC-USD-Schlusskurse von Yahoo Finance, abgeglichen mit historischen Nasdaq-Daten; Berichtstermine aus den 8-K-Einreichungen von Coinbase; Termin für das Q3 2026 von Nasdaq/Zacks.
COIN verhielt sich im Abwärtstrend wie ein gehebelter Bitcoin und blieb bei der Erholung zurück: Seit Mitte August legte Bitcoin um 17,4 % zu, COIN nur um 5,5 %. Drei der letzten sechs Berichte bewegten die Aktie um mehr als 10 % in die eine oder andere Richtung – für die Aktie zählt der Bericht am 29. Oktober daher mehr als der tägliche Bitcoin-Kurs. Zehn von Zacks erfasste Analysten erwarten für das Q3 2026 einen Verlust von 0,18 USD je Aktie, nach einem Gewinn von 1,44 USD im Vorjahresquartal.
Ist die Coinbase-Aktie 2026 ein Kauf?
Es gibt keine verantwortungsvolle Antwort, ohne Bewertung, Zeitrahmen und Risikotoleranz zu berücksichtigen. Ein konventionelles Kurs-Gewinn-Verhältnis ist besonders unzuverlässig, da die GAAP-Gewinne von Coinbase dramatisch mit den Preisen von Krypto-Vermögenswerten und den Bewertungen von Investitionen schwanken können.
Ein besserer Ansatz ist es, Coinbase in Teilen zu bewerten.
Ein Sum-of-the-Parts-Rahmenwerk
| Coinbase-Geschäft | Nützlicher Bewertungsfaktor |
|---|---|
| Spotbörse | Normalisierte Transaktionsumsätze und -margen |
| Derivate | Volumen, offene Positionen, Take-Rate und Marktanteil |
| USDC | Durchschnittliche Bestände, Zinssätze und wirtschaftliche Teilungsbedingungen |
| Verwahrung und institutionelle Dienstleistungen | Vermögenswerte unter Verwahrung und wiederkehrende Gebühren |
| Coinbase One | Abonnenten, Bindung und Deckungsbeitrag |
| Base | Sequencer-Umsatz, Entwickleraktivität und Ökosystemwert |
| Kreditvergabe | Kreditbestände, Spreads, Kreditverluste und Sicherheiten |
| Prognosemärkte | Aktive Nutzer, Vertragsvolumen und regulatorischer Umfang |
| Unternehmens-Krypto-Portfolio | Marktwert abzüglich relevanter Steuern und Risikoabschlag |
| Nettoliquidität und Schulden | Bilanzanpassung |
Dieses Rahmenwerk verhindert, dass ein aufregendes Produkt die gesamte Bewertung dominiert.
Bull-, Basis- und Bären-Szenarien
Bullenszenario
Das Bullenszenario geht davon aus:
- Die Krypto-Preise stabilisieren sich und die Handelsbeteiligung kehrt zurück.
- Coinbase behält oder erweitert seinen Marktanteil von 10,3 %.
- Deribit stärkt seine globale Derivate-Position.
- Die USDC-Zirkulation wächst schnell genug, um niedrigere Zinssätze auszugleichen.
- Coinbase One, Prognosemärkte und Kreditvergabe werden bedeutende Beiträge leisten.
- Base entwickelt nachhaltige Aktivitäten und Einnahmen.
- Ausgabendisziplin erzeugt starke operative Hebelwirkung.
- Regulatorische Klarheit zieht Institutionen und Finanzpartner an.
In diesem Szenario könnte der Markt Coinbase von einer zyklischen Börse in eine diversifizierte Finanzinfrastrukturplattform umbewerten.
Basisszenario
Das Basisszenario geht davon aus:
- Der Spot-Handel erholt sich ungleichmäßig.
- Coinbase hält den Marktanteil, sieht sich jedoch mit Gebührenkompression konfrontiert.
- USDC-Salden wachsen, während die Zinssätze sinken.
- Derivate und Abonnements gleichen nur einen Teil der Schwäche des Spotmarktes aus.
- Das bereinigte EBITDA bleibt positiv, aber die GAAP-Ergebnisse bleiben volatil.
- Neue Geschäfte benötigen mehrere Jahre, um bedeutend zu werden.
Dieses Ergebnis könnte dennoch attraktive Renditen zum richtigen Einstiegspreis unterstützen, aber die Aktionäre sollten mit erheblichen Schwankungen rechnen.
Bärenszenario
Das Bärenszenario geht davon aus:
- Krypto-Preise und die Aktivität der Privatanleger bleiben gedrückt.
- Niedrigere Zinsen reduzieren die USDC-Reserveeinnahmen.
- Wettbewerber drücken die Handelsgebühren.
- Die Deribit-Integration bringt schwächere Renditen als erwartet.
- Die Aktivität von Base übersetzt sich nicht in bedeutende Einnahmen.
- Cybersecurity- oder regulatorische Vorfälle schädigen das Vertrauen.
- Aktienbasierte Vergütung und Übernahmen verwässern die Aktionäre.
- Die Ausgaben bleiben zu hoch für das Einnahmenumfeld.
In diesem Szenario könnte die Diversifizierungserzählung von Coinbase verfrüht sein, und die Aktie könnte weiterhin wie ein High-Beta-Krypto-Proxy gehandelt werden. Wer sich auf dieses Szenario einstellt, findet defensive Taktiken in Krypto-Bärenmarkt traden: BTC-Bärenmarktrallys seit 2013.
Risiken, die die Wall Street nicht unterschätzen sollte
Krypto-Handel bleibt zyklisch
Der Rückgang der Transaktionseinnahmen von Coinbase im Q2 zeigt, dass der Spot-Handel weiterhin wichtig ist. Die Einnahmendiversifizierung reduziert die Abhängigkeit von Bitcoin-Handelsgebühren, aber viele Abonnementlinien hängen ebenfalls von Krypto-Preisen, Salden oder Aktivitäten ab. Der Rhythmus dieser Zyklen ist teils strukturell: Bitcoin-Halving-Zyklen: Vollständige Referenz 2012-2028 zeichnet nach, wie Angebotszyklen jeden Boom und Bust gerahmt haben.
Stablecoin-Einnahmen sind zinssensitiv
USDC-Bestände können wachsen, während die Einnahmen fallen, wenn die Zinssätze schnell sinken. Investoren sollten beide Variablen modellieren, anstatt anzunehmen, dass das Wachstum der Marktkapitalisierung von Stablecoins direkt in ein Gewinnwachstum übersetzt wird. Zinszyklen wirken in beide Richtungen: Die Referenztabelle in Bitcoin nach jeder Fed-Zinssenkung: Referenz 2019-2026 zeigt, dass dieselben Zinssenkungen, die die USDC-Rendite drücken, Kryptopreise historisch gestützt haben.
Gebührenkompression könnte anhalten
Institutioneller Handel, Derivate und fortgeschrittene Produkte für Privatanleger haben im Allgemeinen niedrigere Take-Rates als einfache Privatkunden-Trades. Coinbase könnte Volumen und Marktanteile gewinnen, ohne ein entsprechendes Umsatzwachstum zu erzielen.
Cybersicherheit und Vertrauen sind existenziell
Im Mai 2025 gab Coinbase einen Vorfall mit Datendiebstahl bekannt, bei dem Informationen von Kriminellen erlangt wurden, die ausländisches Support-Personal bestochen hatten. Das Unternehmen schätzte zunächst 180 Millionen bis 400 Millionen US-Dollar an Kosten für die Behebung und freiwillige Rückerstattungen. Coinbase SEC Vorfallseinreichung
Eine Finanzplattform kann sich von einem einzelnen Vorfall erholen, aber wiederholte Fehler könnten ihr wertvollstes Gut schädigen: das Vertrauen der Kunden.
Aktienbasierte Vergütung ist wirtschaftlich real
Das bereinigte EBITDA schließt die aktienbasierte Vergütung aus, die Coinbase als erheblichen wiederkehrenden Aufwand anerkennt. Investoren sollten die verwässerte Aktienanzahl im Auge behalten, nicht nur den bereinigten Gewinn.
Wettbewerb weitet sich aus
Coinbase konkurriert mit zentralisierten Krypto-Börsen, dezentralen Börsen, traditionellen Brokern, Terminbörsen, Zahlungsunternehmen, Stablecoin-Verteilern, Banken, Fintech-Plattformen und Anbietern von Blockchain-Infrastruktur.
Das Wettbewerbsumfeld umfasst:
- Binance
- Kraken
- Robinhood
- CME Group
- Interactive Brokers
- Dezentrale Börsen
- Traditionelle Banken und Zahlungsnetzwerke
Die regulatorische Position von Coinbase ist ein Vorteil, aber regulierte Wettbewerber können diesen Vorteil im Laufe der Zeit verringern. Robinhood zeigt die Gegenperspektive: Wie in Robinhood-Aktie 2026: Umsatz pro Quartal, Krypto nur 8% beschrieben, macht Krypto dort nur einen kleinen Teil des Umsatzes aus – um denselben marginalen Trader konkurrieren beide trotzdem.
Eine praktische Research-Checkliste für die Coinbase-Aktie 2026
Investoren können die These jedes Quartal mit diesem Prozess aktualisieren:
- Marktanteil messen. Bestimmen Sie, ob Coinbase den während schwacher Märkte gewonnenen Anteil hält.
- Trennen Sie Spot von Derivaten. Verfolgen Sie die Produktmischung, anstatt sich auf eine Gesamtvolumenzahl zu verlassen.
- Überwachen Sie USDC-Salden und -Sätze. Beides beeinflusst die Einnahmen aus Stablecoins.
- Untersuchen Sie die Qualität der Abonnements. Identifizieren Sie, welche Einnahmequellen wiederkehrend sind und welche marktabhängig bleiben.
- Verfolgen Sie die Base-Monetarisierung. Vergleichen Sie die Transaktionsaktivität mit tatsächlichen Einnahmen und Gewinnen.
- Normalisieren Sie die Gewinne. Entfernen Sie temporäre Investitionsgewinne und -verluste, fügen Sie jedoch wiederkehrende Aktienvergütungen hinzu, wenn Sie die Wirtschaftlichkeit für Aktionäre bewerten.
- Überprüfen Sie die verwässerte Aktienanzahl. Messen Sie das Wachstum pro Aktie nach Übernahmen und Mitarbeitervergütungen.
- Stresstest der Ausgaben. Bestimmen Sie, ob Coinbase während eines längeren Krypto-Abwärtstrends profitabel bleiben kann.
- Beobachten Sie Sicherheit und Regulierung. Vertrauensverlust kann ansonsten starkes Produktwachstum überwältigen.
- Vergleichen Sie Bewertungs-Szenarien. Verankern Sie sich nicht an einem einzelnen Analystenziel.
SimianX AI kann diesen Prozess unterstützen, indem es Live-Preise, technische Indikatoren, Finanzberichte, SEC-Einreichungen, Nachrichtenstimmung und mehrere KI-Perspektiven zusammenbringt. Anstatt sich auf eine einzelne bullische oder bärische Erzählung zu verlassen, können Investoren SimianX nutzen, um zu überwachen, wie sich die fundamentalen und technischen Beweise im Laufe der Zeit ändern. Die Echtzeit-AI-Crypto-Kommandozentrale: 3 Top-Börsen Live streamt Coinbase- und andere Börsendaten in Echtzeit, und das SimianX Krypto-Leaderboard zeigt, wie 30 KI-Modelle diesen Markt real handeln.
FAQ zur Coinbase-Aktie 2026
Ist die Coinbase-Aktie eine gute Investition für die Rückkehr von Krypto im Jahr 2026?
Coinbase bietet gehebelte Exposition gegenüber einer Erholung im Krypto-Handel, Stablecoins, Derivaten und On-Chain-Finanzwesen. Diese Aufwärtsbewegung geht mit hoher Volatilität, unvorhersehbaren GAAP-Gewinnen, regulatorischer Exposition und starker Sensitivität gegenüber Aktivitäten auf dem Kryptomarkt einher.
Wie verdient Coinbase Geld neben dem Bitcoin-Handel?
Coinbase erzielt Einnahmen aus USDC, Blockchain-Belohnungen, Verwahrung, institutionellen Dienstleistungen, Abonnements, Zinsen, Krediten, Derivaten, Prognosemärkten und Entwicklerinfrastruktur. Im Q2 2026 machten die Umsätze aus Abonnements und Dienstleistungen – Erträge, die nicht aus Handelsgebühren stammen – 48 % des Nettoumsatzes aus.
Was könnte die COIN-Aktie nach oben treiben?
Potenzielle Katalysatoren sind die Erholung des Handelsvolumens im Krypto-Bereich, nachhaltige Marktanteilsgewinne, das Wachstum von USDC, stärkere Derivateinnahmen, erfolgreiche Deribit-Integration, Monetarisierung von Base, institutionelle Akzeptanz und bessere operative Hebelwirkung.
Was ist das größte Risiko für die Coinbase-Aktie?
Das zentrale Risiko besteht darin, dass die Einnahmequellen von Coinbase stärker mit Krypto-Preisen und -Aktivitäten korreliert sind, als das Diversifikationsnarrativ vermuten lässt. Cybersicherheit, Regulierung, Gebührenkompression, Verwässerung und niedrigere Zinssätze erhöhen das Risiko zusätzlich.
Ist die Coinbase-Aktie besser als der Kauf von Bitcoin?
Sie bieten unterschiedliche Expositionen. Bitcoin ist ein digitaler Vermögenswert ohne betriebliche Kosten, während Coinbase eine Aktie ist, deren Wert von Management, Einnahmen, Regulierung, Wettbewerb, Ausgaben und Kapitalallokation abhängt. Coinbase könnte während einer breiten Aktivitätswiederbelebung besser abschneiden, kann jedoch hinter Bitcoin zurückbleiben, wenn die Kosten steigen oder die Ausführung enttäuscht.
Wie hoch ist der Coinbase-Umsatz pro Quartal?
Laut der Präsentation zu den Q2-2026-Zahlen lag der Gesamtumsatz von Coinbase bei 2,03 Mrd. USD im Q1 2025, 1,50 Mrd. USD im Q2 2025, 1,87 Mrd. USD im Q3 2025, 1,78 Mrd. USD im Q4 2025, 1,41 Mrd. USD im Q1 2026 und 1,22 Mrd. USD im Q2 2026. Die vollständige Tabelle über zehn Quartale steht oben.
Wann legt Coinbase die nächsten Quartalszahlen vor?
Coinbase wird die Ergebnisse für das Q3 2026 voraussichtlich am 29. Oktober 2026 nach US-Börsenschluss veröffentlichen, so der auf Zacks basierende Kalender der Nasdaq.
Hat die COIN-Aktie 2026 besser abgeschnitten als Bitcoin?
Nein. Bis zum 22. Oktober 2026 lag COIN seit Jahresbeginn 25,2 % im Minus, Bitcoin 7,1 %; COIN notierte 59,7 % unter seinem Rekordschlusskurs, Bitcoin 34,8 %.
Fazit
Die Chance bei der Coinbase-Aktie 2026 ist vielschichtiger als eine einfache Wette auf Bitcoin. Coinbase gewinnt Marktanteile, während es sich in Derivate, Stablecoins, Abonnements, Kredite, Prognosemärkte, Zahlungen, Verwahrung und Onchain-Infrastruktur ausweitet.
Die stärksten bullischen Beweise sind strukturell:
- Rekordmarktanteil im Handelsvolumen von Kryptowährungen
- Ein globales Derivategeschäft durch Deribit
- Rekord-USDC-Bestände auf Coinbase
- Abonnements und Dienstleistungen, die sich der Hälfte der Nettoumsätze nähern
- Vierzehn aufeinanderfolgende Quartale mit positivem bereinigtem EBITDA
- Verbesserte regulatorische Klarheit in den USA
- MiCA-Autorisierung in Europa
- Eine große Kundenvermögens- und Liquiditätsbasis
- Potenzielle Netzwerkeffekte von Base und Entwicklerinfrastruktur
Die stärksten bärischen Beweise sind finanzieller Natur:
- Die Transaktionseinnahmen im Q2 sanken im Jahresvergleich um 22 %.
- Auch die Einnahmen aus Abonnements und Dienstleistungen sanken.
- Coinbase meldete einen GAAP-Verlust von 359 Millionen US-Dollar.
- Das bereinigte EBITDA fiel stark.
- Stablecoin-Einnahmen bleiben zinsempfindlich.
- Aktienvergütung und Übernahmekosten komplizieren die Wirtschaftlichkeit pro Aktie.
- Neue Produkte haben die Krypto-Zyklizität nicht vollständig neutralisiert.
Die Wall Street könnte Coinbase unterschätzen, wenn sie das Unternehmen nur als Bitcoin-Börse für Privatanleger bewertet. Aber Investoren könnten das Comeback überschätzen, wenn sie annehmen, dass jedes neue Produkt automatisch dauerhafte Gewinne schafft.
Die glaubwürdigste These liegt zwischen diesen Extremen: Coinbase wird zu einem breiteren Finanzinfrastrukturunternehmen, aber die Transformation muss noch durch normalisierte Einnahmen, Cashflow und Gewinne pro Aktie über einen vollständigen Krypto-Zyklus nachgewiesen werden.
Um diese Beweise zu verfolgen, während sie sich entwickeln, erkunden Sie SimianX AI. Nutzen Sie die Multi-Agenten-Analysewerkzeuge für Aktien und Krypto, um COIN, Bitcoin, USDC, regulatorische Nachrichten, SEC-Einreichungen, technische Signale und Änderungen der Coinbase-Investitionsthese in Echtzeit zu überwachen.
Verwandte Artikel
- Bitcoin-Quartalsrenditen: die komplette Tabelle 2013–2026
- Bitcoin Rendite pro Jahr: Jedes Jahr 2011–2026 als Tabelle
- Stablecoins 2026: Visa, Stripe & das Rennen USDT vs. USDC
- Securitize-Aktie 2026: tokenisierte SECZ-Aktien erklärt
- Größte Krypto-Liquidationen: Rekordtage, Funding & OI
- Robinhood-Aktie 2026: Umsatz pro Quartal, Krypto nur 8%
- Bitcoin-Crash im Februar 2026: Ist $60K schon der Boden?
- Bitcoin nach jeder Fed-Zinssenkung: Referenz 2019-2026
- Bitcoin-Halving-Zyklen: Vollständige Referenz 2012-2028
- Krypto-Bärenmarkt traden: BTC-Bärenmarktrallys seit 2013
- Echtzeit-AI-Crypto-Kommandozentrale: 3 Top-Börsen Live
Quellen
- Coinbase Form 10-Q Q2 2026 (PDF)
- Coinbase-Ergebnismitteilung Q2 2026 — investor.coinbase.com
- Coinbase Form 10-K 2025 — SEC.gov
- Coinbase-10-Q-Einreichungen bei SEC EDGAR
- Deribit wird Teil von Coinbase — Abschlussmeldung
- Unterzeichnung des GENIUS Act — Weißes Haus
- SEC-Pressemitteilung 2025-47 — Einstellung des Coinbase-Verfahrens
- Details zur MiCA-Zulassung von Coinbase
- Coinbase-Aufnahme in den S&P 500 — S&P Dow Jones Indices
- Coinbase-8-K zum Vorfall vom Mai 2025 — SEC.gov
- SimianX AI — US-Aktien-Research-Hub
- Coinbase — Präsentation zu den Q2-2026-Zahlen (Formular 8-K, 30. Juli 2026)
- Coinbase — Formular 10-Q für das Q2 2026 (SEC)
- Coinbase — Formular 8-K: Restrukturierungsplan vom Mai 2026
- Coinbase — Formular 10-K 2025 (SEC)
- Nasdaq — Termin der COIN-Quartalszahlen