 Von Muke
ConocoPhillips Quartalszahlen im Überblick: EPS, Förderung, Cashflow und COP-Aktie
ConocoPhillips hat am 5. November für Q3 2026 einen bereinigten Gewinn je Aktie von 3,27 US$ gemeldet – mehr als doppelt so viel wie die 1,61 US$ ein Jahr zuvor und mehr als der am 29. Oktober veröffentlichte Zacks-Konsens von 2,97 US$. Getragen wurde das Ergebnis von höheren Preisen: Das Unternehmen erzielte 61,40 US$ je Barrel Öläquivalent, 32 % mehr als vor einem Jahr, während die Förderung mit 2,302 Millionen BOE pro Tag weiterhin 4 % niedriger lag.
Diese Seite ist eine Referenz zu den Quartalszahlen von ConocoPhillips. Sie fasst sieben Quartale mit vom Unternehmen gemeldetem EPS, Förderung, realisierten Preisen und Cashflow in einer Tabelle zusammen, stellt die Ergebnisse für Q3 2026 den Schätzungen und der Prognose gegenüber und zeigt, wie sich die COP-Aktie an jedem Berichtstag bewegt hat. Die Frage, die sie beantworten will, ist dieselbe wie in der ursprünglichen Vorschau: Werden die hohen Ölpreise zu einer dauerhaften Cash-Generierung – oder bleibt es bei einem starken Quartal?
Aktualisiert am 5. November 2026 (US-Pazifikzeit), nachdem ConocoPhillips die Ergebnisse für Q3 2026 vor Eröffnung des US-Marktes veröffentlicht hatte. Quellen: die Ergebnismitteilungen des Unternehmens nach Form 8-K samt Zusatzdaten, der Form 10-Q für Q3 2026, das Transkript der Telefonkonferenz vom 6. August, Prognosen der EIA und datierte Analystenschätzungen. Kurse sind Tagesschlusskurse von Polygon.io, abgeglichen mit Cboe. Gemeldete Zahlen, Schätzungen und eigene Berechnungen sind durchgehend gekennzeichnet. Aussagen aus der Telefonkonferenz vom 5. November sind nicht berücksichtigt.
ConocoPhillips Q3 2026: Die Zahlen auf einen Blick
| Position | Q3 2026 | Q2 2026 | Q3 2025 |
|---|---|---|---|
| Bereinigtes EPS | 3,27 US$ | 3,24 US$ | 1,61 US$ |
| EPS nach GAAP | 3,34 US$ | 3,23 US$ | 1,38 US$ |
| Nettogewinn | 4.001 Mio. US$ | 3.931 Mio. US$ | 1.726 Mio. US$ |
| Umsatz und sonstige betriebliche Erlöse | 19.435 Mio. US$ | 19.161 Mio. US$ | 15.031 Mio. US$ |
| Förderung (MBOED) | 2.302 | 2.248 | 2.399 |
| Durchschnittlich realisierter Gesamtpreis (US$/BOE) | 61,40 US$ | 62,33 US$ | 46,44 US$ |
| Operativer Cashflow (CFO) | 7.172 Mio. US$ | 7.176 Mio. US$ | 5.366 Mio. US$ |
| Investitionsausgaben und Beteiligungen | 3.133 Mio. US$ | 3.024 Mio. US$ | 2.866 Mio. US$ |
| Freier Cashflow (CFO abzüglich Capex) | 4.039 Mio. US$ | 4.152 Mio. US$ | 2.500 Mio. US$ |
| Aktienrückkäufe | 2.401 Mio. US$ | 2.000 Mio. US$ | 1.274 Mio. US$ |
| Gezahlte ordentliche Dividenden | 1.007 Mio. US$ | 1.025 Mio. US$ | 975 Mio. US$ |
Quelle: Ergebnismitteilung und Zusatzinformationen von ConocoPhillips für Q3 2026 (Form 8-K, Exhibits 99.1 und 99.2). Der CFO für Q3 2025 ist unsere Berechnung nach der Definition des Unternehmens (operativer Cashflow ohne Veränderungen des Nettoumlaufvermögens: 5.878 Mio. US$ − 512 Mio. US$). Der freie Cashflow folgt der Definition des Unternehmens: CFO abzüglich Investitionsausgaben und Beteiligungen.
Das EPS nach GAAP lag in diesem Quartal über dem bereinigten EPS, weil ein Steuervorteil von 126 Millionen US$ anfiel, vor allem aus der Auflösung einer Steuerrückstellung. Diesen Effekt rechnet das Unternehmen aus dem bereinigten Gewinn heraus.
Tatsächliche Ergebnisse im Vergleich zu den Erwartungen
| Kennzahl | Erwartet | Tatsächlich | Bewertung |
|---|---|---|---|
| Bereinigtes EPS | 2,97 US$ (Zacks-Konsens, 29. Oktober) | 3,27 US$ | Um rund 10 % übertroffen |
| Umsatz | Rund 18,2 Mrd. US$ (Zacks-Konsens, 29. Oktober) | 19,4 Mrd. US$ Umsatz und sonstige betriebliche Erlöse | Darüber |
| Förderung | 2.290 bis 2.320 MBOED (Unternehmensprognose, 6. August) | 2.302 MBOED | Innerhalb der Spanne, 3 MBOED unter der Mitte |
| Kapitalrückfluss 2026 | 45 % des CFO (Unternehmensziel) | 42,9 % des CFO seit Jahresbeginn (unsere Berechnung) | Laut Unternehmen im Plan |
Schätzungen sind datierte Momentaufnahmen, keine Unternehmensprognosen. Andere Anbieter veröffentlichten abweichende Zahlen. Wie deutlich die Erwartungen übertroffen wurden, hängt deshalb davon ab, welche Schätzung man zugrunde legt.
ConocoPhillips Quartalszahlen von Q1 2025 bis Q3 2026
| Quartal | Bereinigtes EPS | EPS nach GAAP | Förderung (MBOED) | Realisierter Preis (US$/BOE) | Brent Dated (US$/bbl) | CFO (Mio. US$) | Rückkäufe (Mio. US$) |
|---|---|---|---|---|---|---|---|
| Q1 2025 | 2,09 US$ | 2,23 US$ | 2.389 | 53,34 US$ | 75,66 US$ | 5.467 | 1.500 |
| Q2 2025 | 1,42 US$ | 1,56 US$ | 2.391 | 45,77 US$ | 67,82 US$ | 4.721 | 1.222 |
| Q3 2025 | 1,61 US$ | 1,38 US$ | 2.399 | 46,44 US$ | 69,07 US$ | 5.366 | 1.274 |
| Q4 2025 | 1,02 US$ | 1,17 US$ | 2.320 | 42,46 US$ | 63,69 US$ | 4.318 | 1.022 |
| Q1 2026 | 1,89 US$ | 1,78 US$ | 2.309 | 50,36 US$ | 80,61 US$ | 5.387 | 1.006 |
| Q2 2026 | 3,24 US$ | 3,23 US$ | 2.248 | 62,33 US$ | 104,52 US$ | 7.176 | 2.000 |
| Q3 2026 | 3,27 US$ | 3,34 US$ | 2.302 | 61,40 US$ | 97,00 US$ | 7.172 | 2.401 |
Quellen: Quartalsergebnismitteilungen von ConocoPhillips (Form 8-K, Exhibit 99.1) für das EPS; Zusatzinformationen zu Q3 2026 für Förderung, Preise, Cashflow und Rückkäufe. CFO = Nettomittelzufluss aus laufender Geschäftstätigkeit abzüglich Veränderungen des Nettoumlaufvermögens, gemäß der Definition des Unternehmens (unsere Berechnung für die Quartale vor Q2 2026).
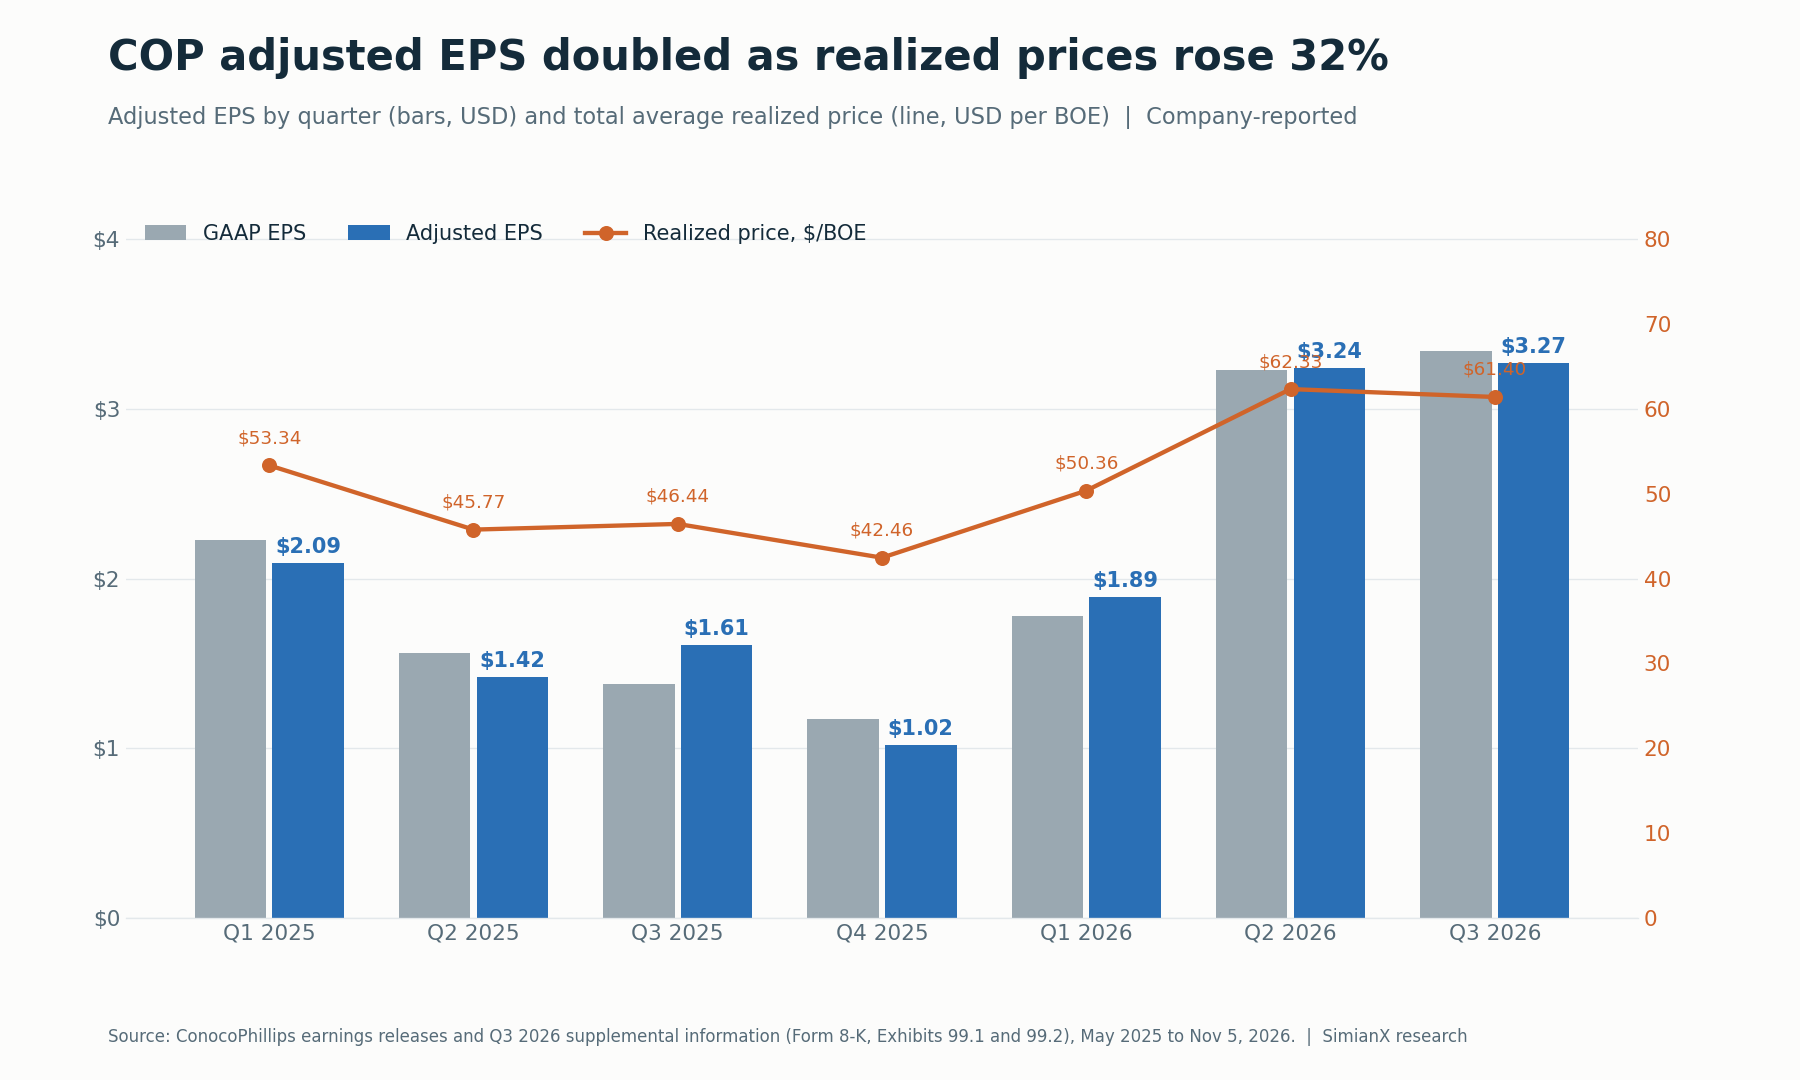
Das bereinigte EPS folgt dem realisierten Preis weit enger als dem Fördervolumen.
Zwei Muster fallen auf. Erstens hat sich das EPS zwischen Q4 2025 und Q3 2026 ungefähr verdoppelt, während die Förderung sank – das ist eine Preis-, keine Wachstumsgeschichte. Zweitens hielt sich der Gewinn in Q3 2026 auf dem Niveau von Q2, obwohl Brent im Schnitt etwa 7,50 US$ je Barrel weniger kostete. Geholfen hat ein höherer Erdgaspreis: Die realisierten Gaspreise stiegen auf 5,70 US$ je tausend Kubikfuß nach 2,58 US$ in Q2, und der Preis des Japan Crude Cocktail (JCC), an den einige LNG-Verträge im asiatisch-pazifischen Raum gekoppelt sind, sprang von 67,14 US$ auf 111,24 US$ je Barrel.
Förderung: Wieder innerhalb der Prognose, aber unter 2025
Die Förderung in Q3 lag bei 2.302 tausend Barrel Öläquivalent pro Tag (MBOED), 54 MBOED mehr als in Q2, aber 97 MBOED weniger als in Q3 2025. Die Überleitung des Unternehmens trennt Verkäufe von Vermögenswerten vom zugrunde liegenden Trend:
| Förderüberleitung | Q3 2026 | Q3 2025 |
|---|---|---|
| Gemeldete Förderung (MBOED) | 2.302 | 2.399 |
| Abzüglich: abgeschlossene Veräußerungen | (8) | (65) |
| Pro-forma-Förderung aus dem Kerngeschäft | 2.295 | 2.334 |
| Veränderung im Kerngeschäft | −40 MBOED, rund −2 % |
Quelle: Ergebnismitteilung zu Q3 2026, Tabelle 3. Summen können rundungsbedingt abweichen.
Rund 57 MBOED des Rückgangs gegenüber dem Vorjahr gehen also auf den Verkauf von Nicht-Kern-Assets in den Lower 48 zurück, darunter das im Juli abgeschlossene Paket über 1,7 Milliarden US$, und rund 40 MBOED auf das Geschäft selbst. Nach Angaben des Unternehmens wurde das organische Wachstum in den Lower 48 durch die Folgen des Nahost-Konflikts für Katar und höhere Förderabgaben bei Surmont in Kanada mehr als aufgezehrt.
Die Segmentdaten stützen diese Erklärung:
- Lower 48: 1.517 MBOED nach 1.479 in Q2. Delaware Basin 757, Eagle Ford 369, Midland Basin 197 und Bakken 191 MBOED. Das Unternehmen meldete eine Rekordeffizienz bei der Komplettierung im Perm-Becken mit 15 % mehr Pumpstunden als im Durchschnitt des Vorjahres.
- Katar: Das Erdgas aus at-equity-Beteiligungen, vor allem den Qatar-LNG-Joint-Ventures, erholte sich auf 1.009 Millionen Kubikfuß pro Tag nach 865 in Q2, lag aber noch unter den 1.226 aus Q3 2025. In der Telefonkonferenz im August hatte das Management erklärt, Ras Laffan sei in Q2 „weitgehend stillgelegt“ gewesen und der Ausblick für Q3 unterstelle ein Hochfahren.
- Kanada: Die Bitumenproduktion sank auf 95 tausend Barrel pro Tag nach 123 ein Jahr zuvor, was die vom Unternehmen genannten höheren Förderabgaben bei Surmont widerspiegelt.
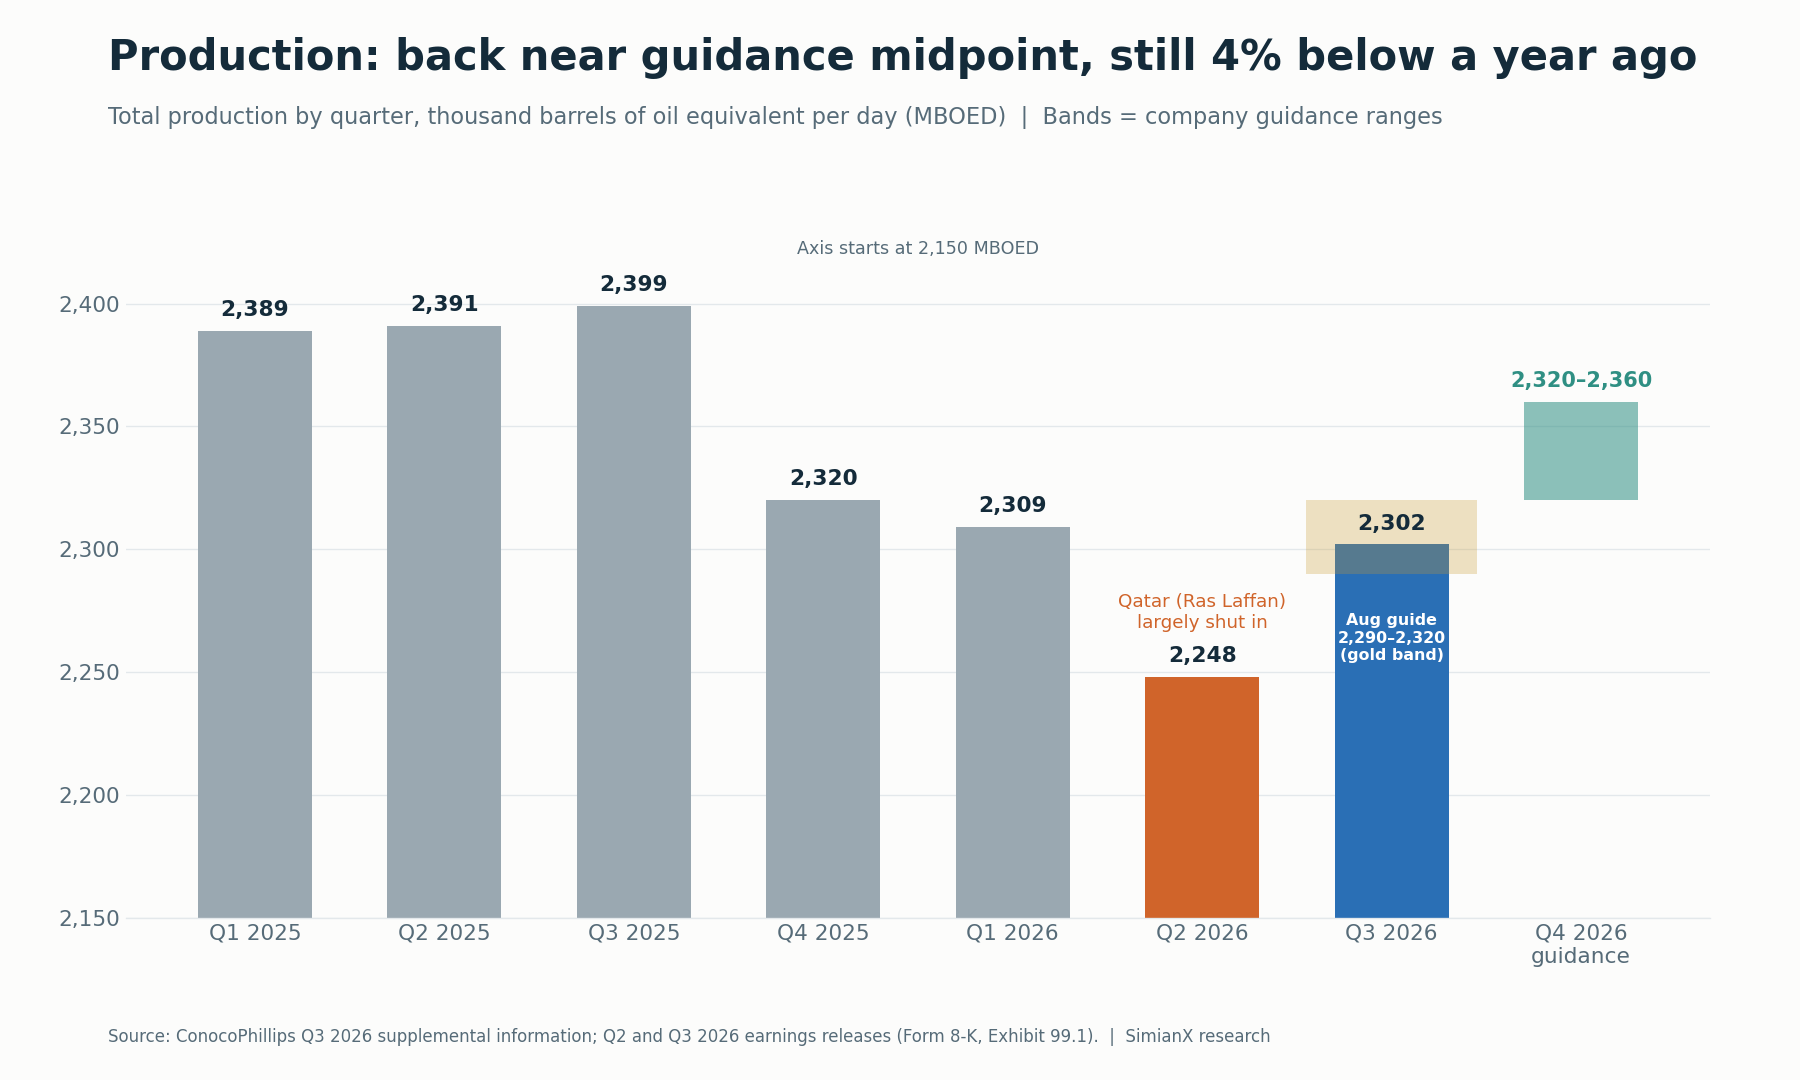
Die Prognose für Q4 2026 von 2,32 bis 2,36 Millionen BOE pro Tag impliziert in der Mitte ein Wachstum von rund 1,7 %.
Der Förderausblick für Q4 2026 liegt bei 2,32 bis 2,36 Millionen BOE pro Tag. Die Prognosen für die Investitionen und die bereinigten Betriebskosten im Gesamtjahr blieben unverändert.
Öl- und Gaspreise: Q3 war nicht der Höhepunkt
Die Preise im Quartal waren hoch, doch das vierte Quartal begann noch höher. ConocoPhillips meldete für Q3 einen Durchschnitt von 97,00 US$ für Brent Dated und 85,79 US$ für WTI. Laut den FRED-Daten zum Brent-Spotpreis lag der Monatsdurchschnitt im Oktober 2026 bei rund 123,93 US$ je Barrel. Danach fiel Brent von 120,15 US$ am 30. Oktober auf 107,03 US$ am 3. November.
Der Short-Term Energy Outlook der EIA vom 6. Oktober liefert einen Prognoserahmen:
| Rohstoffkennzahl | EIA-Wert | Status |
|---|---|---|
| Brent, Durchschnitt September 2026 | 114 US$ je Barrel | Gemeldet |
| Brent, Durchschnitt Q4 2026 | 105 US$ je Barrel | Prognose |
| Brent, Gesamtjahr 2026 | 96 US$ je Barrel | Prognose |
| Brent, Gesamtjahr 2027 | 84 US$ je Barrel | Prognose |
Quelle: U.S. Energy Information Administration, 6. Oktober 2026. Der nächste STEO ist für den 10. November 2026 angesetzt. Prognosen sind keine realisierten Preise.
Die EIA führt die hohen Preise auf Störungen im Nahen Osten und einen angespannten Dieselmarkt zurück. Für COP wirkt das in zwei Richtungen. Hohe Referenzpreise heben die realisierten Preise im gesamten Portfolio. Derselbe Konflikt hat aber auch die Mengen von COP in Katar gekürzt. Wie sich Aktien langfristig bei Ölpreisspitzen verhalten, zeigt Ölkrise und Aktien: So reagierte der S&P 500 1973–2026.
Ein praktischer Leitfaden für die nächsten Quartale:
- Welchen Preis hat ConocoPhillips tatsächlich realisiert, je BOE und nach Produkt?
- Was impliziert die Terminkurve für Q4 und 2027?
- Welchen Preis sollte eine zyklusübergreifende Bewertung ansetzen? Die EIA-Prognose von 84 US$ für Brent im Jahr 2027 liegt deutlich unter dem Niveau von Q3.
Freier Cashflow: Zuerst die Definition prüfen
ConocoPhillips weist zwei Cashflow-Kennzahlen aus, und sie können auseinanderlaufen. Der Nettomittelzufluss aus laufender Geschäftstätigkeit nach GAAP enthält Schwankungen des Umlaufvermögens. Der nicht nach GAAP ermittelte operative Cashflow (CFO) des Unternehmens klammert sie aus. In Q3 2026 waren beide nahezu identisch:
| Cashflow-Kennzahl | Q3 2026 | Neun Monate 2026 |
|---|---|---|
| Nettomittelzufluss aus laufender Geschäftstätigkeit (GAAP) | 7.195 Mio. US$ | 18.924 Mio. US$ |
| Veränderungen des operativen Nettoumlaufvermögens | 23 Mio. US$ | (811 Mio. US$) |
| Operativer Cashflow (CFO, Non-GAAP) | 7.172 Mio. US$ | 19.735 Mio. US$ |
| Investitionsausgaben und Beteiligungen | (3.133 Mio. US$) | (9.105 Mio. US$) |
| Freier Cashflow (auf CFO-Basis) | 4.039 Mio. US$ | 10.630 Mio. US$ |
| Erlöse aus Veräußerungen (nicht Teil des FCF) | 1.566 Mio. US$ | 1.756 Mio. US$ |
Quelle: Ergebnismitteilung zu Q3 2026, Tabelle 2, und ergänzende Cashflow-Informationen. CFO und FCF für neun Monate sind unsere Summen der Quartalswerte.
Im ersten Halbjahr war die Lücke groß: Der operative Cashflow nach GAAP betrug 11.729 Mio. US$, der CFO dagegen 12.563 Mio. US$, weil das Umlaufvermögen Liquidität band. Wer eine GAAP-Zahl aus einem Zeitraum mit einer CFO-Zahl aus einem anderen vergleicht, kann einen Trend daher übertreiben oder verdecken.
Auch Erlöse aus dem Verkauf von Vermögenswerten sollten getrennt betrachtet werden. Die 1,6 Milliarden US$ an Veräußerungserlösen in Q3 haben die Bilanz gestärkt, sind aber ein einmaliger Zufluss und kein wiederkehrender operativer Cashflow.
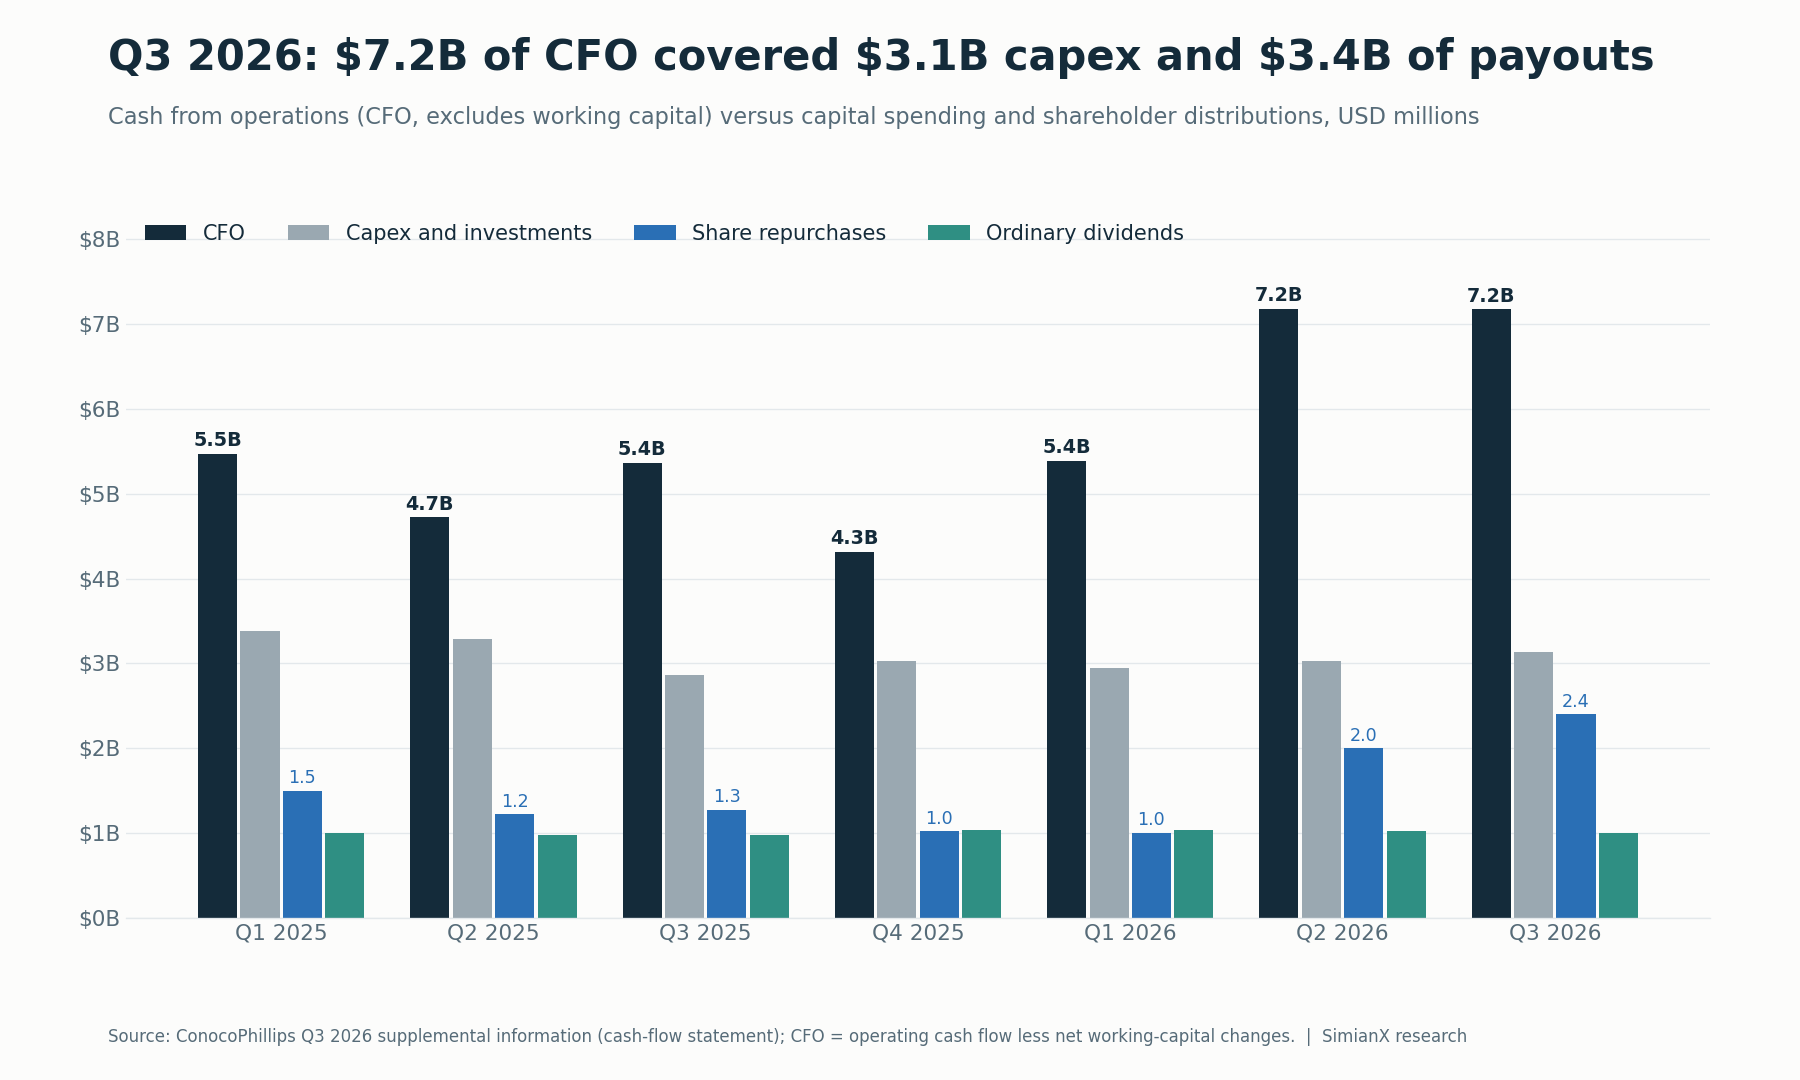
Zwei Quartale mit rund 7,2 Milliarden US$ CFO finanzierten sowohl ein stabiles Investitionsbudget als auch deutlich höhere Aktienrückkäufe.
Zum Quartalsende verfügte das Unternehmen über 10,4 Milliarden US$ an liquiden Mitteln und kurzfristigen Anlagen sowie 1,1 Milliarden US$ an langfristigen Anlagen, bei einer Gesamtverschuldung von rund 23,3 Milliarden US$ (878 Mio. US$ kurzfristig plus 22.384 Mio. US$ langfristig).
COP-Dividende und Aktienrückkäufe: Die Erhöhung um 11 % und das 45-%-Ziel
ConocoPhillips hat die vierteljährliche ordentliche Dividende um 11 % von 0,84 US$ auf 0,93 US$ je Aktie angehoben, zahlbar am 1. Dezember 2026 an die am 16. November eingetragenen Aktionäre. Beim Schlusskurs vom 4. November von 136,94 US$ entspricht die neue annualisierte Ausschüttung von 3,72 US$ einer Rendite von rund 2,7 % (unsere Berechnung).
Das Unternehmen sieht sich auf Kurs, 2026 45 % des CFO an die Aktionäre zurückzugeben. Unsere Rechnung auf Basis der gemeldeten Zahlen:
| Zeitraum | Rückkäufe | Dividenden | Summe | CFO | Anteil am CFO |
|---|---|---|---|---|---|
| Erstes Halbjahr 2026 | 3.006 Mio. US$ | 2.057 Mio. US$ | 5.063 Mio. US$ | 12.563 Mio. US$ | 40,3 % |
| Q3 2026 | 2.401 Mio. US$ | 1.007 Mio. US$ | 3.408 Mio. US$ | 7.172 Mio. US$ | 47,5 % |
| Neun Monate 2026 | 5.407 Mio. US$ | 3.064 Mio. US$ | 8.471 Mio. US$ | 19.735 Mio. US$ | 42,9 % |
Quellen: ergänzende Cashflow-Informationen; Prozentwerte sind unsere Berechnungen.
Um das Jahr bei 45 % abzuschließen, müssten die Ausschüttungen in Q4 etwa 45 % des CFO in Q4 plus rund 0,4 Milliarden US$ betragen (0,45 × 19.735 Mio. US$ − 8.471 Mio. US$ ≈ 410 Mio. US$). Das ist eine Rechnung, keine Zusage des Unternehmens: Das Ziel gilt für das Gesamtjahr, und der Dollarbetrag hängt vom Cashflow in Q4 ab.
Der Form 10-Q zeigt, dass die Rückkäufe zum Quartalsende hin zunahmen und zu steigenden Kursen erfolgten: 5,9 Millionen Aktien zu durchschnittlich 112,09 US$ im Juli, 5,4 Millionen zu 125,96 US$ im August und 8,0 Millionen zu 132,39 US$ im September. Das sind rund 19,3 Millionen Aktien zu einem Durchschnittspreis von knapp 124 US$ (unsere Berechnung). Die Zahl der ausstehenden Aktien sank von 1.201,3 Millionen am 30. Juni auf 1.182,3 Millionen am 30. September, ein Rückgang von rund 1,6 % in einem Quartal. Unter der laufenden Ermächtigung verblieben rund 20,3 Milliarden US$.
Willow, LNG und das Ziel von 7 Milliarden US$ freiem Cashflow
Die langfristige These des Managements beruht auf rund 7 Milliarden US$ zusätzlichem freiem Cashflow bis 2029, die der neue CEO Andy O’Brien in der Mitteilung zu Q3 bekräftigte. Er fügte hinzu: „2029 ist nicht der Endpunkt.“ Die wichtigsten Bausteine:
| Treiber | Stand Q3 2026 | Was als Nächstes zu prüfen ist |
|---|---|---|
| Willow (Alaska) | Modulfertigung zu über 75 % abgeschlossen; erstes Öl weiter für Anfang 2029 geplant | Verbleibende Investitionen und Zeitplan der Inbetriebnahme |
| Projektkosten als Maßstab | 8,5 bis 9,0 Milliarden US$ Gesamtinvestition (aktualisiert im November 2025) | Jede Änderung dieser Spanne |
| Kapitalintensität | In der Telefonkonferenz im August sagte der damalige CFO O’Brien: „Der Investitionshöhepunkt von Willow liegt hinter uns“ | Ob die gesamten Investitionen mit dem Anlauf von Willow tatsächlich sinken |
| LNG-Abnahmeverträge (Offtake) | Auf 13 MTPA ausgeweitet, nach 12 MTPA in Q2 | Starttermine, Preisgestaltung und Margen jedes Vertrags |
| Erweiterungsprojekte am North Field in Katar | Im August erwartete das Management, dass sich eine Verzögerung beim ersten Gas oder der ersten Ladung „in der Größenordnung von Monaten, nicht eines ganzen Jahres“ bewegen würde | Anlauftermine und Zuverlässigkeit der Exporte |
Quellen: Ergebnismitteilungen zu Q3 2026 und Q3 2025; Transkript der Telefonkonferenz vom 6. August 2026.
Ein Unterschied wird leicht übersehen. LNG-Offtake ist keine eigene Förderung. Ein Offtake-Vertrag gibt ConocoPhillips das Recht, von anderen produziertes LNG zu kaufen und zu vermarkten. Er erhöht die gemeldete Förderung nicht. Laut Form 10-Q ist das Unternehmen 2026 zusätzliche künftige Abnahmeverpflichtungen von rund 9 Milliarden US$ für LNG-Offtake, Schiffe und weitere Kapazitäten eingegangen. Diese Verpflichtungen können eine Vermarktungsmarge erzeugen, doch die Marge hängt von der Vertragspreisgestaltung und den Frachtkosten ab, nicht von der Tonnage in der Schlagzeile.
Neue Führung und Irak: Fragen zur Kapitalallokation
Der Führungswechsel trat am 1. September 2026 in Kraft. Laut Form 8-K des Unternehmens wurde Andy O’Brien President und CEO, Ryan Lance Executive Chair und Kontessa (Konnie) Haynes-Welsh Senior Vice President und CFO. Q3 2026 war das erste Quartal, über das das neue Team berichtete.
Die wichtigste neue Chance liegt im Irak. Im Juli vereinbarte ConocoPhillips den Erwerb einer direkten Beteiligung von 42 % an einem nicht selbst betriebenen Joint Venture mit einer Tochter von bp, das die Neuentwicklung von vier fördernden Ölfeldern in der Region Kirkuk unterstützt. Laut Form 10-Q beträgt der Kaufpreis vor Anpassungen 0,4 Milliarden US$, einschließlich 0,2 Milliarden US$ an aufgeschobenen Zahlungen; der Abschluss wird bis Ende 2026 erwartet. Eine Beteiligung von 42 % am Joint Venture ist nicht dasselbe wie 42 % der gesamten Feldförderung; die Wirtschaftlichkeit hängt von den Vertragsbedingungen ab. Im Juni unterzeichnete das Unternehmen zudem eine Vereinbarung zur Steigerung der Gasförderung in Syrien, die es 2026 nicht für wesentlich hält.
Reaktion der COP-Aktie auf jeden Quartalsbericht
ConocoPhillips berichtet vor Börseneröffnung, daher ist die Reaktion die Veränderung vom vorherigen Schlusskurs zum Schlusskurs am Veröffentlichungstag.
| Bericht | Veröffentlichung | Vorheriger Schlusskurs | Schlusskurs am Berichtstag | Veränderung |
|---|---|---|---|---|
| Q4 2024 | 6. Feb. 2025 | 100,21 US$ | 99,94 US$ | −0,27 % |
| Q1 2025 | 8. Mai 2025 | 87,71 US$ | 88,82 US$ | +1,27 % |
| Q2 2025 | 7. Aug. 2025 | 93,11 US$ | 92,60 US$ | −0,55 % |
| Q3 2025 | 6. Nov. 2025 | 87,70 US$ | 85,66 US$ | −2,33 % |
| Q4 2025 | 5. Feb. 2026 | 107,59 US$ | 104,98 US$ | −2,43 % |
| Q1 2026 | 30. Apr. 2026 | 128,25 US$ | 125,78 US$ | −1,93 % |
| Q2 2026 | 6. Aug. 2026 | 115,04 US$ | 116,76 US$ | +1,50 % |
| Q3 2026 | 5. Nov. 2026 | 136,94 US$ | 135,46 US$ | −1,08 % |
Quelle: Tagesschlusskurse von Polygon.io, abgeglichen mit Cboe. Veränderungen sind unsere Berechnungen.
Bei den acht Berichten fiel COP an sechs Veröffentlichungstagen, die durchschnittliche Veränderung lag bei rund −0,7 %. Ein starkes EPS in der Schlagzeile hat die Aktie am Berichtstag nicht verlässlich nach oben getrieben.
Der Bericht zu Q3 folgte zudem auf eine kräftige Rally. COP schloss am 30. Oktober 2026 bei einem Rekordhoch von 154,03 US$ und fiel dann mit dem sinkenden Brent-Preis in drei Handelstagen um 11,1 % auf 136,94 US$ am 4. November. Selbst danach lag die Aktie bis zum 4. November für 2026 um 46,3 % im Plus und damit vor Exxon Mobil (+40,7 %), Chevron (+42,4 %), Occidental (+39,4 %), EOG Resources (+40,0 %) und dem Energie-ETF XLE (+42,1 %). Der S&P-500-ETF SPY legte um 12,4 % zu. Der 5. November selbst war ein Tag mit breitem Ausverkauf in den USA: COP gab am Berichtstag um 1,08 % auf 135,46 US$ nach, während SPY um 4,41 % fiel; die Aktie hielt sich damit rund 3,3 Prozentpunkte besser als der Markt (Schlusskurse von Cboe, abgeglichen mit Yahoo Finance).
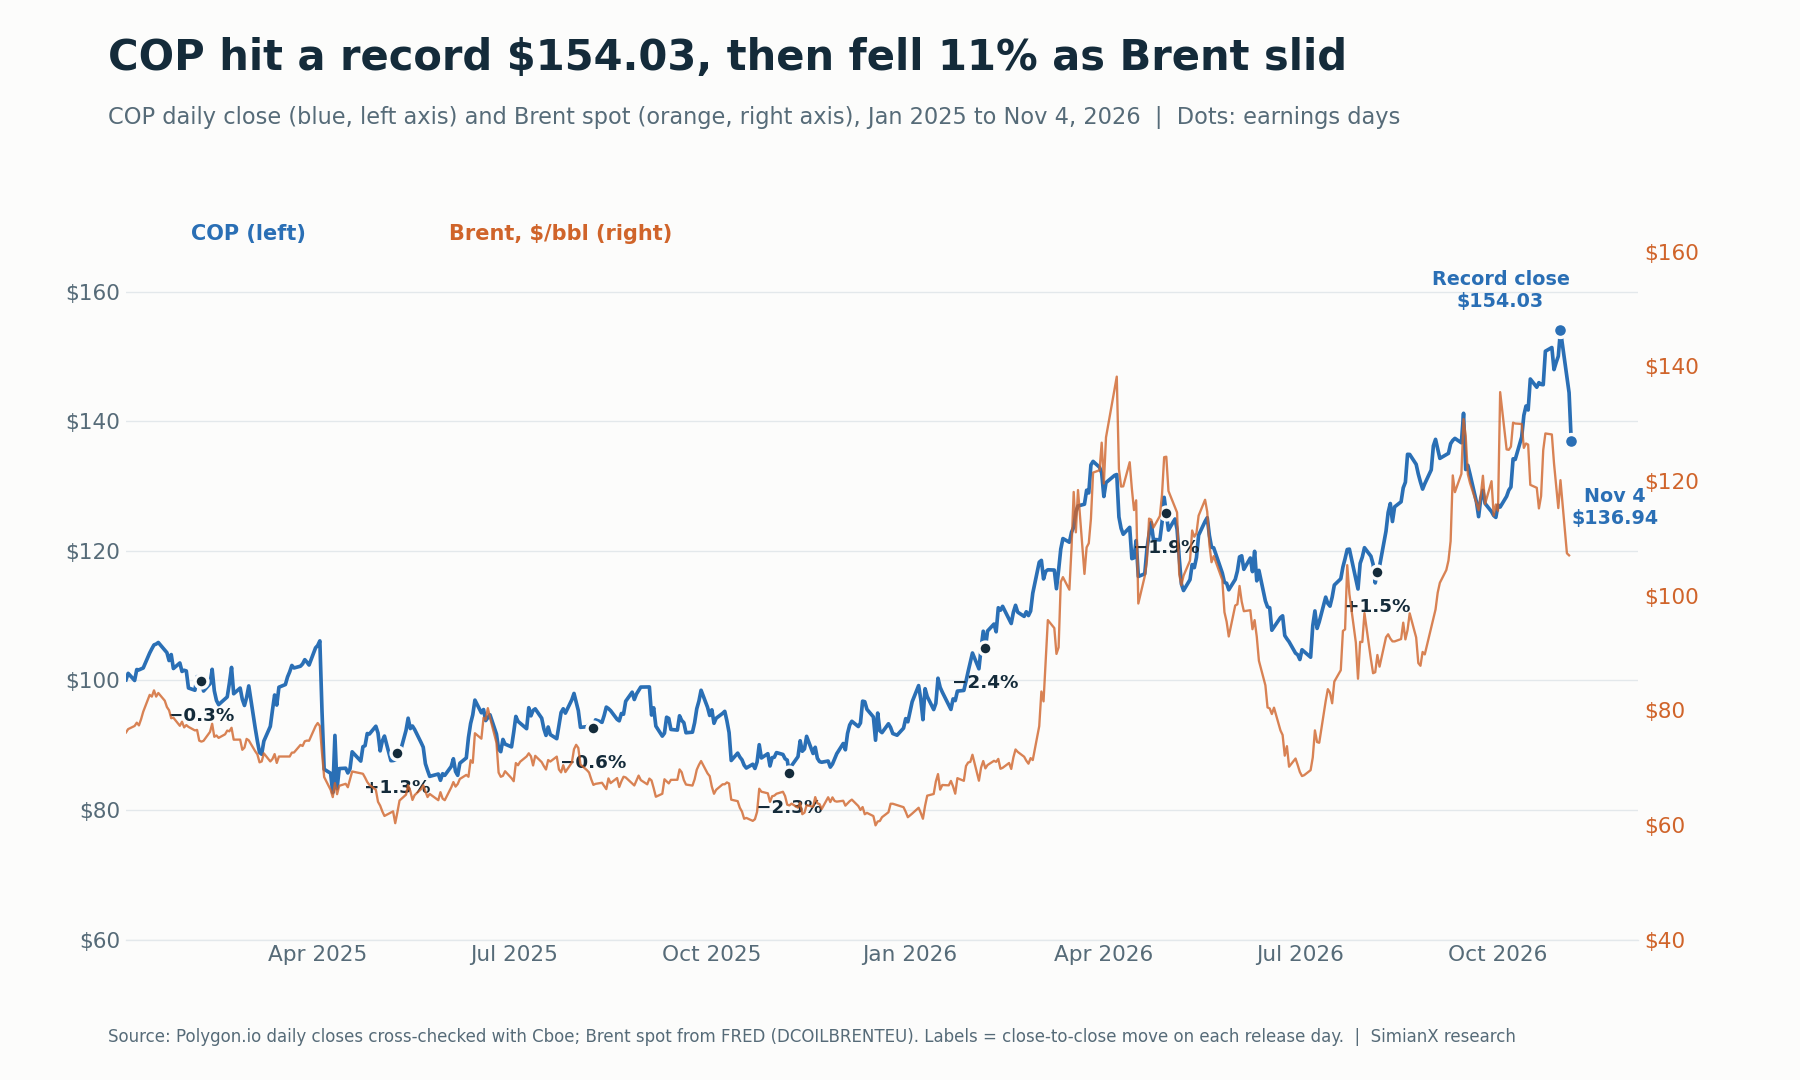
COP ist 2026 eng dem Brent-Preis gefolgt, deshalb zählt der Ölpreis für die Aktie mehr als jede einzelne Gewinnüberraschung.
Wie sich Energieaktien rund um Wahlen entwickelt haben, behandeln Zwischenwahlen 2026 und Energieaktien: XOM, CVX, FSLR und Ölpreise nach US-Zwischenwahlen: WTI und Brent, 1986-2022.
Was könnte COP nach den Zahlen antreiben?
| Szenario | Zu beobachtende Signale | Einordnung für Anleger |
|---|---|---|
| Bull-Szenario | Förderung in Q4 bei oder über 2,36 Mio. BOE/Tag, Katar vollständig wiederhergestellt, realisierte Preise nahe dem Oktober-Niveau, Ausschüttungen über 45 % des CFO | Cash-Generierung stark genug, um sowohl das Dividendenwachstum von 11 % als auch hohe Rückkäufe fortzusetzen |
| Basisszenario | Förderung innerhalb der Prognose; Brent bewegt sich in Richtung der EIA-Prognose von 105 US$ für Q4; Ausschüttungen nahe 45 % | Ein gutes Jahr für den Cashflow, ohne Änderung der langfristigen These |
| Bear-Szenario | Brent fällt zurück in Richtung der EIA-Prognose für 2027 von 84 US$, neue Unterbrechungen im Nahen Osten, Verzögerungen oder Kostensteigerungen bei Willow | Weniger ausschüttbare Liquidität; zuerst schrumpfen die Rückkäufe, denn die Dividende ist die feste Verpflichtung |
Dies sind analytische Szenarien, keine Prognosen oder zugewiesenen Wahrscheinlichkeiten.
Häufig gestellte Fragen
Wann hat ConocoPhillips die Zahlen für Q3 2026 vorgelegt?
Am Donnerstag, dem 5. November 2026, vor Eröffnung des US-Marktes; die Telefonkonferenz fand um 12:00 Uhr US-Ostküstenzeit statt.
Hat ConocoPhillips die Gewinnschätzungen für Q3 2026 übertroffen?
Ja. Das bereinigte EPS von 3,27 US$ lag über dem am 29. Oktober veröffentlichten Zacks-Konsens von 2,97 US$, ein Plus von rund 10 %. Das EPS nach GAAP betrug 3,34 US$. Die Schätzungen anderer Anbieter wichen voneinander ab.
Um wie viel hat ConocoPhillips die Dividende erhöht?
Um 11 %, von 0,84 US$ auf 0,93 US$ je Aktie und Quartal, zahlbar am 1. Dezember 2026 an die am 16. November 2026 eingetragenen Aktionäre.
Warum ist die Förderung von ConocoPhillips niedriger als im Vorjahr?
Vom Rückgang um 97 MBOED gegenüber dem Vorjahr in Q3 entfielen rund 57 MBOED auf den Verkauf von Nicht-Kern-Assets in den Lower 48. Die übrigen 40 MBOED, rund 2 %, spiegeln die Folgen des Nahost-Konflikts für Katar und höhere Förderabgaben bei Surmont wider, teilweise ausgeglichen durch Wachstum in den Lower 48.
Wie beeinflusst der Ölpreis den Gewinn von ConocoPhillips?
Direkt. Das bereinigte EPS stieg von 1,02 US$ in Q4 2025 auf 3,27 US$ in Q3 2026, während die Förderung sank, weil der realisierte Preis von 42,46 US$ auf 61,40 US$ je BOE kletterte. Kosten, Förderabgaben, Steuern sowie der Preismix bei Gas und LNG können einen Teil dieser Bewegung ausgleichen.
Wie lautet die Prognose von ConocoPhillips für Q4 2026?
Eine Förderung von 2,32 bis 2,36 Millionen BOE pro Tag. Die Prognosen für die Investitionen und die bereinigten Betriebskosten im Gesamtjahr blieben unverändert.
Fazit: Preisgetriebene Überraschung mit besserer Cash-Disziplin
Das Q3 2026 von ConocoPhillips hat die Erwartungen klar übertroffen – dank der Preise, nicht der Mengen. Das Quartal brachte 7,2 Milliarden US$ CFO, 4,0 Milliarden US$ freien Cashflow, einen Rückgang der Aktienzahl um 1,6 % und eine Dividendenerhöhung um 11 %. Die Förderung lag innerhalb der Prognose, Katar erholte sich.
Die schwierigere Prüfung steht noch bevor. Brent ist bereits von den Oktober-Hochs gefallen, die EIA erwartet für 2027 einen Ölpreis von 84 US$, und die Aktie hatte vor dem Bericht 11 % abgegeben. Wie es mit COP weitergeht, hängt davon ab, ob Willow, das LNG-Portfolio und eine geringere Kapitalintensität den Cashflow weiter wachsen lassen können, wenn die Ölpreise weniger großzügig sind als 2026. Weitere aktuelle Quartalsreferenzen finden Sie unter McDonald’s Zahlen: Ergebnisse Q3 2026, Vergleichsumsätze und Warum fällt Caterpillar? Q3-Zahlen 2026 und Auftragsbestand.
Dieser Artikel ist Finanzresearch und keine persönliche Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren.
Verwandte Artikel
- Ölkrise und Aktien: So reagierte der S&P 500 1973–2026
- Zwischenwahlen 2026 und Energieaktien: XOM, CVX, FSLR
- Ölpreise nach US-Zwischenwahlen: WTI und Brent, 1986-2022
- Öl-Volatilität Erschüttert US-Aktien: Sektorkarte je $10
- McDonald’s Zahlen: Ergebnisse Q3 2026, Vergleichsumsätze
- Warum fällt Caterpillar? Q3-Zahlen 2026 und Auftragsbestand
Quellen
- ConocoPhillips: Ergebnismitteilung Q3 2026 (Form 8-K, Exhibit 99.1), 5. November 2026
- ConocoPhillips: Ausführliche Zusatzinformationen Q3 2026 (Form 8-K, Exhibit 99.2)
- ConocoPhillips: Form 10-Q für das am 30. September 2026 endende Quartal
- ConocoPhillips: Ergebnismitteilung Q2 2026 (Form 8-K, Exhibit 99.1), 6. August 2026
- ConocoPhillips: Transkript der Telefonkonferenz zu Q2 2026, 6. August 2026
- ConocoPhillips: Nachfolge in der Unternehmensführung (Form 8-K, Item 5.02), 6. August 2026
- ConocoPhillips: Ergebnismitteilung Q1 2026 (Form 8-K, Exhibit 99.1), 30. April 2026
- ConocoPhillips: Ergebnismitteilung Q4 2025 (Form 8-K, Exhibit 99.1), 5. Februar 2026
- ConocoPhillips: Ergebnismitteilung Q3 2025 mit Kosten-Update zu Willow, 6. November 2025
- ConocoPhillips: Ergebnismitteilung Q2 2025 (Form 8-K, Exhibit 99.1), 7. August 2025
- ConocoPhillips: Ergebnismitteilung Q1 2025 (Form 8-K, Exhibit 99.1), 8. Mai 2025
- EIA: Veröffentlichung des Short-Term Energy Outlook, 6. Oktober 2026
- EIA: Short-Term Energy Outlook
- FRED: Brent-Rohöl-Spotpreis (DCOILBRENTEU)
- Zacks: Vorschau auf die Q3-Zahlen von ConocoPhillips, 29. Oktober 2026
- SEC EDGAR: Verzeichnis der Einreichungen von ConocoPhillips


