
 Von Muke
GXO-Investorentag 2026 im Faktencheck: Ziele für 2030, Ausblick auf 2027 und die bisherige Bilanz
Kurz gesagt: Auf seinem Investorentag am 16. November 2026 hat GXO Logistics (NYSE: GXO) Ziele für 2030 vorgelegt: ein organisches Umsatzwachstum von mehr als 7 % pro Jahr von 2027 bis 2030, eine bereinigte EBITA-Marge von über 6,5 % (nach 4,1 % im Jahr 2025) sowie eine Free-Cashflow-Conversion von 40 % bis 50 % des bereinigten EBITDA. Der vorläufige Ausblick für 2027 sieht ein organisches Wachstum von über 5,5 % und eine bereinigte EBITDA-Marge von über 7,1 % vor. Zudem stellte GXO bis 2030 einen Spielraum für Aktienrückkäufe von rund 1 Milliarde Dollar sowie einen Nettoverschuldungsgrad von etwa 2,0x in Aussicht. Die Aktie schloss bei 57,20 Dollar und damit 4,70 % höher, an einem Tag, an dem der SPDR S&P 500 ETF (SPY) 1,91 % verlor. Der Kontext ist entscheidend: GXO hat die meisten der Ziele für 2027 verfehlt, die das Unternehmen auf seinem ersten Investorentag im Januar 2023 ausgegeben hatte, und seither hat die Aktie 16,8 % zugelegt, der SPY dagegen 87,1 %.
Diese Seite misst die neuen Ziele an sieben Kennzahlen: organisches Wachstum, Neugeschäft und Umwandlung der Pipeline, bereinigte EBITA-Marge, Produktivitätseinsparungen, Free-Cashflow-Conversion, Verschuldung und Kapitalrückflüsse an die Aktionäre. Für jede Kennzahl vergleichen wir, wo GXO heute steht, was das Management am 16. November versprochen hat und was das Unternehmen gemessen an seinem bisherigen Langfristplan tatsächlich geliefert hat.
Stand: 16. November 2026, nach US-Börsenschluss. Quellen: Pressemitteilung und Präsentation von GXO zum Investorentag (Form 8-K, Exhibits 99.1 und 99.2), die bei SEC EDGAR eingereichten Quartalsergebnisse von GXO sowie Tageskurse von Polygon.io, abgeglichen mit Nasdaq.com. Mit „SimianX-Berechnung“ gekennzeichnete Zahlen stammen von uns, alle anderen sind Unternehmensangaben. Bereinigtes EBITDA, bereinigtes EBITA, organisches Wachstum, Free Cashflow, Free-Cashflow-Conversion und ROIC sind Non-GAAP-Kennzahlen in der Definition von GXO.
Was GXO auf dem Investorentag 2026 angekündigt hat
GXO reichte seine Pressemitteilung zum Investorentag und eine 86 Folien umfassende Präsentation am 16. November um 8:57 Uhr Ostküstenzeit bei der SEC ein, kurz vor Beginn der Veranstaltung an der New York Stock Exchange um 9:00 Uhr. CEO Patrick Kelleher, CFO Mark Suchinski und das Führungsteam stellten den Plan unter dem Titel „A New Playbook for Growth“ (Ein neues Drehbuch für Wachstum) vor.
„Die mehrjährigen Finanzziele, die wir heute vorstellen, spiegeln unsere Zuversicht wider, bis zum Ende des Jahrzehnts dauerhaft und sich verstärkend Wert für unsere Aktionäre zu schaffen“, sagte Kelleher in der Mitteilung.
| Kennzahl | Ist 2025 | Prognose 2026 (bestätigt am 3. Nov.) | Vorläufiger Ausblick 2027 | Ziel 2030 |
|---|---|---|---|---|
| Organisches Umsatzwachstum | 3,9 % | 4 % bis 5 % | Über 5,5 % | Über 7 % pro Jahr, 2027–2030 |
| Bereinigte EBITDA-Marge | 6,7 % | Nicht angegeben (bereinigtes EBITDA von 945–965 Mio. $) | Über 7,1 % | Nicht angegeben |
| Bereinigte EBITA-Marge | 4,1 % | 4,2 % bis 4,3 % | Über 4,5 % | Über 6,5 % |
| Free-Cashflow-Conversion (FCF / bereinigtes EBITDA) | 29,4 % | 30 % bis 40 % | Nicht angegeben | 40 % bis 50 % |
| Bereinigtes verwässertes EPS | 2,51 $ | 2,95 $ bis 3,15 $ | Nicht angegeben | Über 20 % pro Jahr, 2025–2030 |
| ROIC einschließlich Goodwill und immaterieller Vermögenswerte | 9 % | Nicht angegeben | Nicht angegeben | Mehr als 500 bp über 2025 |
| Nettoverschuldungsgrad | 2,5x | 2,7x zum 30. Sep. 2026 | Rückzahlung eines Term Loans über 275 Mio. $ im 1. Halbjahr 2027 | Mittelfristig rund 2,0x |
Quelle: Pressemitteilung und Präsentation von GXO zum Investorentag (Form 8-K, 16. Nov. 2026); Ergebnisse von GXO für Q4 2025 und Q3 2026. Die bereinigte EBITDA-Marge für 2025 (881 Millionen Dollar bei einem Umsatz von 13,178 Milliarden Dollar) ist eine SimianX-Berechnung.
Zwei Änderungen bei den Definitionen gehen leicht unter, sind aber entscheidend dafür, wie die neuen Ziele zu lesen sind.
Erstens ist die zentrale Margenkennzahl vom bereinigten EBITDA zum bereinigten EBITA gewechselt. Das bereinigte EBITA ist mit den Abschreibungen auf Sachanlagen belastet und klammert nur die Amortisation erworbener immaterieller Vermögenswerte aus. Damit erfasst es die Kosten für Roboter, Förderanlagen und Software, die GXO installiert. Für einen Plan, der so stark auf Automatisierung setzt, ist das ein strengerer Maßstab. GXO prognostiziert für 2027 Abschreibungen auf Sachanlagen von 370 bis 390 Millionen Dollar.
Zweitens wurde der ROIC neu definiert. Der „operative ROIC“, den GXO seit seiner Abspaltung ausweist, klammert Goodwill und immaterielle Vermögenswerte aus; er lag in den zwölf Monaten bis zum 30. September 2026 bei 45,6 %. Die neue Kennzahl schließt Goodwill und immaterielle Vermögenswerte ein und lässt Operating-Leasingverhältnisse außen vor. Auf dieser Basis lag der ROIC 2025 bei 9 %, und bis 2030 soll er um mehr als 500 Basispunkte steigen.
Wie die GXO-Aktie auf den Investorentag reagierte
GXO eröffnete bei 55,52 Dollar, 1,6 % über dem Schlusskurs vom 13. November von 54,63 Dollar. Die Aktie bewegte sich zwischen 54,53 und 57,66 Dollar und beendete den regulären Handel laut dem offiziellen Schlusskurs von 16:00 Uhr auf Nasdaq.com bei 57,20 Dollar, ein Plus von 2,57 Dollar oder 4,70 %. Der Tagesbalken von Polygon.io zeigte für denselben Tag 57,16 Dollar, also vier Cent weniger; der offizielle Schlusskurs beträgt 57,20 Dollar. Gehandelt wurden rund 2,55 Millionen Aktien, etwa das 1,7-Fache des Durchschnitts der vorangegangenen 20 Handelstage (konsolidiertes Volumen laut Polygon.io).
Der Gesamtmarkt gab nach: Der SPY schloss bei 739,96 Dollar, ein Minus von 1,91 %, womit GXO den Markt um 6,6 Prozentpunkte übertraf. Der Investorentag verlängerte eine Rally, die mit den Zahlen zum dritten Quartal begonnen hatte. GXO stieg am 4. November, dem Handelstag nach der Veröffentlichung der Q3-Zahlen, um 9,48 % und hat seit dem Schlusskurs von 52,03 Dollar am 3. November um 9,9 % zugelegt. Dennoch notiert die Aktie 12,8 % unter ihrem 52-Wochen-Schlusshoch von 65,59 Dollar (20. Februar 2026) und 29,5 % über ihrem 52-Wochen-Schlusstief von 44,17 Dollar (24. September 2026). Seit Jahresbeginn liegt sie 8,7 % im Plus, fast genau gleichauf mit den 8,5 % des SPY.
Die 7 Kennzahlen im Überblick
| # | Kennzahl | Aktueller Stand | Ziel von GXO am 16. Nov. | Was sich ändern muss |
|---|---|---|---|---|
| 1 | Organisches Umsatzwachstum | 6,4 % in Q3 2026; 4,7 % in den ersten neun Monaten | Über 5,5 % im Jahr 2027; über 7 % pro Jahr 2027–2030 | Das Wachstum lag 2023–2025 im Schnitt bei 2,9 % pro Jahr (SimianX-Berechnung) |
| 2 | Neugeschäft und Pipeline | Rekord-Pipeline von 3,1 Mrd. $; Neugeschäft von 1,01 Mrd. $ in den ersten neun Monaten, ein Plus von 24 % | Mehr als 850 Mio. $ gesicherter Umsatz für das Folgejahr beim Start in das Jahr 2027 | Zum 30. Sep. waren 630 Mio. $ für 2027 gesichert |
| 3 | Bereinigte EBITA-Marge | 4,1 % im Jahr 2025; 3,9 % in den ersten neun Monaten 2026 | Über 4,5 % im Jahr 2027; über 6,5 % im Jahr 2030 | Mindestens 240 bp Margenausweitung |
| 4 | Produktivitätseinsparungen | Personaleinsatz-Managementsystem (LMS) und GXO IQ in früher Einführungsphase | 240–310 Mio. $ Netto-Einsparungen beim EBITA auf Run-Rate-Basis, 2027–2030 | LMS an mehr als 300 Standorten und GXO IQ an mehr als 400 Standorten bis 2030 |
| 5 | Free-Cashflow-Conversion | 29,4 % im Jahr 2025 (12,5 % ohne Anlagenverkäufe, SimianX-Berechnung) | 30 % bis 40 % im Jahr 2026; 40 % bis 50 % bis 2030 | Q4 2026 muss einen FCF von 218–320 Mio. $ liefern |
| 6 | Nettoverschuldung | 2,7x zum 30. Sep. 2026 | Rund 2,0x; Investment Grade | Schuldenabbau um rund 0,7x |
| 7 | Aktienrückkäufe, ROIC, EPS | 100 Mio. $ zurückgekauft im Jahr 2026; ROIC 9 %; bereinigtes EPS 2,51 $ im Jahr 2025 | Rund 1 Mrd. $ Aktienrückkäufe bis 2030; Wachstum des bereinigten EPS von über 20 % pro Jahr | Bereinigtes EPS von etwa 6,25 $ oder mehr im Jahr 2030 (SimianX-Berechnung) |
Quelle: Pflichtveröffentlichungen von GXO. Der Wachstumsdurchschnitt 2023–2025 und der EPS-Wert für 2030 (2,51 $, fünf Jahre lang mit 20 % fortgeschrieben) sind SimianX-Berechnungen.
Kennzahl 1: Organisches Umsatzwachstum
Das organische Wachstum klammert Währungseffekte und Übernahmen aus. Das ist bei GXO wichtig, weil das Unternehmen am 29. April 2024 die britische Logistikgruppe Wincanton übernommen hat und einen großen Teil seines Umsatzes in Pfund Sterling und Euro erzielt. Das organische Wachstum von GXO lag 2022 bei 15,4 % und verlangsamte sich dann auf 2,3 % im Jahr 2023, 2,5 % im Jahr 2024 und 3,9 % im Jahr 2025. In den ersten neun Monaten 2026 erreichte es 4,7 %, und die 6,4 % im dritten Quartal waren der höchste Wert des Unternehmens seit mehr als drei Jahren.
Der neue Plan verlangt einen Sprung. In der Präsentation von GXO ist der Umsatzpfad mit 4 % bis 5 % für 2026, über 5,5 % für 2027 und über 7 % pro Jahr von 2027 bis 2030 skizziert. Seit dem vierten Quartal 2022 (7,5 %) hat kein Quartal mehr 7 % erreicht.
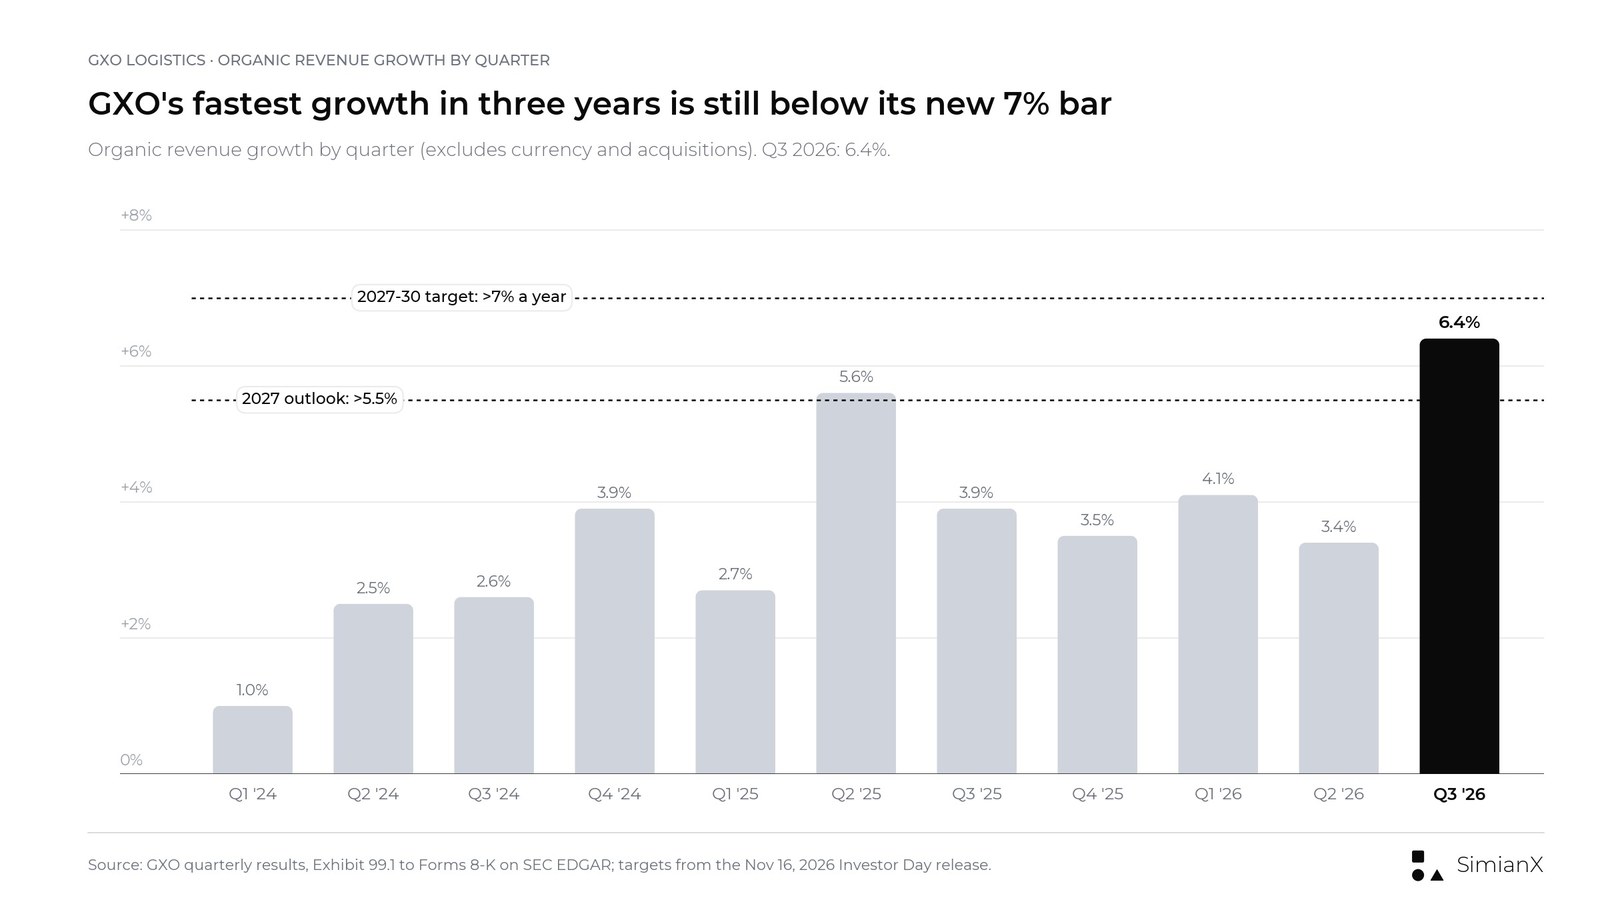
Organisches Wachstum von GXO je Quartal. Q3 2026 war mit 6,4 % das beste Quartal seit drei Jahren, liegt aber weiterhin unter dem neuen Ziel von 7 %.
GXO nennt fünf Treiber: einen Markt für Lagerlogistik, den das Unternehmen auf rund 1,1 Billionen Dollar beziffert und der jährlich um etwa 6 % wächst (von GXO zitierte Studien Dritter), das Outsourcing (rund 70 % des Marktes werden noch von den Unternehmen selbst betrieben), strategische Branchen wie Rechenzentren, Luft- und Raumfahrt und Verteidigung sowie Life Sciences, Marktanteilsgewinne in Nordamerika und eine „Share of Wallet“-Chance von mehr als 30 Milliarden Dollar bei bestehenden Kunden. Kundenabwanderung und die Bereinigung des Vertragsportfolios wirken diesen Treibern entgegen.
Nordamerika ist der entscheidende Faktor, und die Präsentation von GXO geht damit offen um. Der organische Umsatz in den USA wuchs von 2022 bis 2025 um durchschnittlich 1,4 % pro Jahr, während der nordamerikanische Markt um 4,4 % jährlich zulegte. Nordamerika stand 2025 für 24 % des Umsatzes, Großbritannien für 48 %. Die ersten Ergebnisse des neuen Vertriebsteams fallen besser aus: Das Neugeschäft in Nordamerika stieg in den ersten neun Monaten 2026 um 52 %, und die nordamerikanische Pipeline lag im dritten Quartal 87 % über dem Vorjahreswert.
Worauf es ankommt: ob das organische Wachstum im Jahr 2027 in jedem Quartal über 5,5 % bleibt. Ein starkes Quartal begründet noch keinen 7-%-Trend.
Kennzahl 2: Neugeschäft und Umwandlung der Pipeline
| Indikator | Q3 2025 | Q3 2026 |
|---|---|---|
| Neugeschäft im Quartal | 280 Mio. $ | 375 Mio. $ (+34 %) |
| Neugeschäft in den ersten neun Monaten | 814 Mio. $ | 1.013 Mio. $ (+24 %) |
| Vertriebspipeline | 2,3 Mrd. $ | 3,1 Mrd. $ |
| Anteil Nordamerikas an der Pipeline | 31 % | 43 % |
| Zum 30. Sep. gesicherter zusätzlicher Umsatz für das Folgejahr | 690 Mio. $ (für 2026) | 630 Mio. $ (für 2027) |
Quelle: Präsentation von GXO zu den Ergebnissen des dritten Quartals 2026 (Form 8-K, 3. Nov. 2026). Die Werte für das Neugeschäft sind annualisierte Umsätze zu Wechselkursen am Quartalsende.
Die Pipeline ist die sichtbarste Verbesserung unter dem neuen Managementteam: 3,1 Milliarden Dollar Ende September nach 2,3 Milliarden Dollar ein Jahr zuvor. Rund 40 % des Neugeschäfts 2026 stammten aus den strategischen Wachstumsbranchen von GXO: Luft- und Raumfahrt und Verteidigung, Technologie und Rechenzentren, Industrie sowie Life Sciences.
Allerdings gibt es einen Haken beim Timing. Zum 30. September hatte GXO aus bereits gewonnenen Verträgen zusätzlichen Umsatz für 2027 von 630 Millionen Dollar gesichert und damit weniger als die 690 Millionen Dollar, die zum selben Zeitpunkt ein Jahr zuvor für 2026 gesichert waren, obwohl das Neugeschäft um 34 % zugelegt hatte. Auf dem Investorentag erklärte das Unternehmen, es rechne damit, mit mehr als 850 Millionen Dollar gesichertem Umsatz für das Folgejahr in das Jahr 2027 zu starten, also mit mehr als 6 % des Vorjahresumsatzes. Zum Vergleich: Beim Start in das Jahr 2024 waren es 568 Millionen Dollar, in das Jahr 2025 627 Millionen Dollar und in das Jahr 2026 774 Millionen Dollar. Um von 630 Millionen auf mehr als 850 Millionen Dollar zu kommen, wären rund 220 Millionen Dollar zusätzlicher Umsatz für 2027 aus Vertragsabschlüssen im vierten Quartal nötig (SimianX-Berechnung).
Die andere Hälfte der Rechnung ist die Kundenbindung. GXO beziffert seine Umsatzbindungsquote auf rund 95 %. Das bedeutet, dass jedes Jahr etwa fünf Prozentpunkte des Umsatzes ersetzt werden müssen, bevor überhaupt Nettowachstum sichtbar wird. Gesichertes Neugeschäft von mehr als 6 % des Umsatzes wird nur dann zu organischem Wachstum von über 5,5 %, wenn auch die Volumina mit bestehenden Kunden wachsen.
Worauf es ankommt: der gesicherte Umsatz für das Folgejahr, den GXO mit den Zahlen zum vierten Quartal veröffentlicht. Ein Wert über 850 Millionen Dollar würde den Ausblick bestätigen, ein Wert um 700 Millionen Dollar nicht.
Kennzahl 3: Bereinigte EBITA-Marge
Das ist die zentrale Zahl des Plans. Das bereinigte EBITA lag 2025 bei 543 Millionen Dollar, eine Marge von 4,1 % bei einem Umsatz von 13,178 Milliarden Dollar. GXO prognostiziert 4,2 % bis 4,3 % für 2026, über 4,5 % für 2027 und über 6,5 % für 2030, eine Ausweitung um mehr als 240 Basispunkte.
In den ersten neun Monaten 2026 lag die Marge bei 3,9 % und damit auf Vorjahresniveau. Im dritten Quartal sank sie von 4,8 % auf 4,5 %. Das ist dasselbe Problem, das die Zahlen zum dritten Quartal beim bereinigten EBITDA zeigten: Der Umsatz wuchs um 5,7 %, aber das bereinigte EBITDA stagnierte bei 251 Millionen Dollar, und die bereinigte EBITDA-Marge fiel von 7,4 % auf 7,0 %.
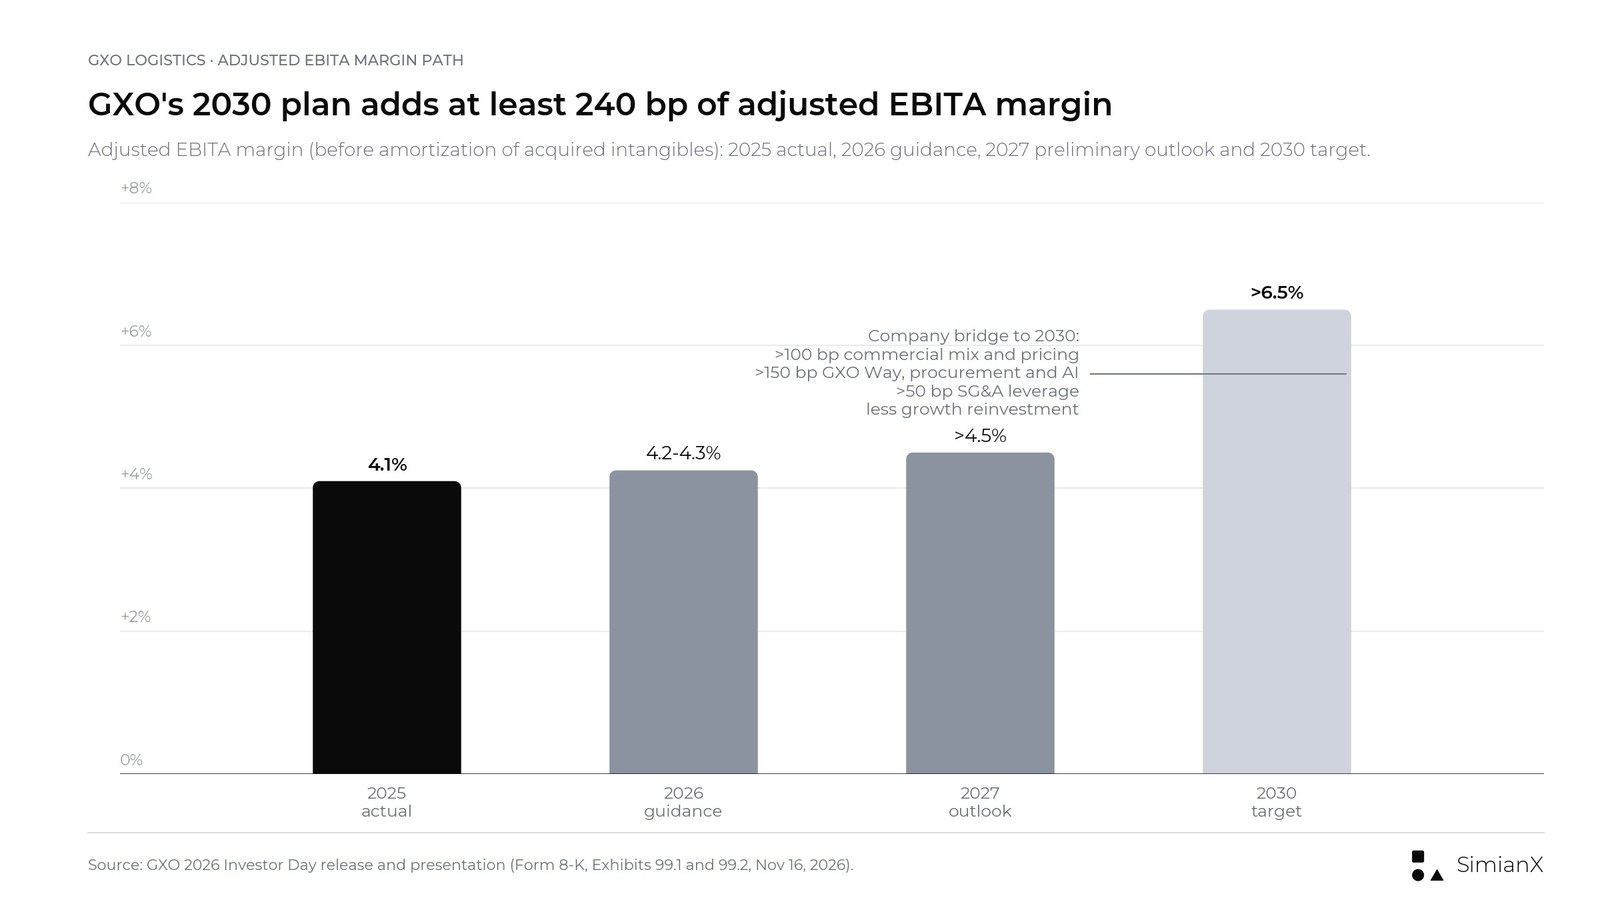
Pfad der bereinigten EBITA-Marge von GXO vom Ist-Wert 2025 bis zum Ziel für 2030, mit der Margenbrücke des Unternehmens.
Die Präsentation von GXO zerlegt die Ausweitung in vier Bestandteile:
- Mehr als 100 bp aus kommerziellen Maßnahmen: eine Verschiebung des Mix hin zu margenstärkeren Branchen und nach Nordamerika, Preisdisziplin bei neuen Verträgen und Verlängerungen sowie der Ausstieg aus renditeschwachen Verträgen oder deren Neubepreisung.
- Mehr als 150 bp aus dem GXO Way und Technologie: das Personaleinsatz-Managementsystem, der globale Einkauf, Automatisierung und KI im Lager (Kennzahl 4).
- Mehr als 50 bp aus Skaleneffekten bei den SG&A: Shared Services und KI im Backoffice, einschließlich des Plans, die Zahl der Lagerverwaltungssysteme (WMS) bis 2030 von 30 auf 4 und die der ERP-Systeme von 8 auf 1 zu reduzieren.
- Abzüglich Reinvestitionen in Wachstum, für eine Nettoausweitung von mehr als 240 bp.
Die längere Historie erklärt die Skepsis. Auf Basis des bereinigten EBITDA lag die Marge von GXO 2021 bei 7,7 % und 2022 bei 8,1 % und fiel dann auf 7,6 % im Jahr 2023, 7,0 % im Jahr 2024 und 6,7 % im Jahr 2025 (SimianX-Berechnungen auf Basis der berichteten Zahlen). Der Ausblick für 2027 von über 7,1 % würde sie lediglich etwa auf das Niveau von 2024 zurückbringen.
Worauf es ankommt: die bereinigte EBITA-Marge für das Gesamtjahr 2026. Ein Ergebnis innerhalb der Spanne von 4,2 % bis 4,3 % wäre der erste Schritt auf dem neuen Pfad; ein Ergebnis von 4,1 % oder darunter würde bedeuten, dass die Hürde für 2027 noch weiter entfernt liegt.
Kennzahl 4: Der GXO Way, LMS und GXO IQ
Das Produktivitätsprogramm ist der konkreteste Teil des Plans, und GXO hat erstmals jeden einzelnen Hebel mit Dollar-Zielen versehen.
| Hebel | Netto-Einsparungen beim EBITA (Run-Rate), 2027–2030 | Gesamtpotenzial (Schätzung des Managements) |
|---|---|---|
| Personaleinsatz-Managementsystem (LMS) | 70–90 Mio. $ | Rund 270 Mio. $ |
| Globaler Einkauf | 50–70 Mio. $ | Im Plan vollständig erfasst |
| Automatisierung, Lager-KI und adaptive Technologie | 50–70 Mio. $ | Rund 230 Mio. $ |
| Weitere Hebel des GXO Way | 70–80 Mio. $ | Rund 200 Mio. $ |
| Gesamt | 240–310 Mio. $ | Rund 700 Mio. $ |
Quelle: Präsentation von GXO zum Investorentag 2026. Laut GXO ist das Gesamtpotenzial eine Schätzung des Managements und keine Finanzprognose. Zu den weiteren Hebeln zählen Vertragsüberprüfungen, Flurförderzeuge und Fördertechnik, die Reife der Standorte, Global Business Services und Versorgungskosten.
Das Personaleinsatzsystem ist der größte einzelne Hebel, weil die Personalkosten rund 60 % der Lagerkosten von GXO ausmachen. Derzeit verfügt das Unternehmen über kein standardisiertes System und erfasst einen Großteil seiner Produktivität in Tabellenkalkulationen. Es plant, ein einheitliches LMS 2027 an rund 80 Standorten einzuführen, 2028 an rund 210, 2029 an rund 280 und 2030 an mehr als 300. Damit würden rund 5 Milliarden Dollar adressierbarer Personalkosten abgedeckt. Laut GXO arbeiten Standorte mit LMS beim Personaleinsatz um 5 % bis 15 % effizienter als Standorte ohne ein solches System. Im Einkauf zielt das Unternehmen auf ein adressierbares jährliches Ausgabenvolumen von rund 6 Milliarden Dollar.
GXO IQ, die KI-Lagerplattform des Unternehmens, ist seit dem ersten Quartal 2026 in allen drei Regionen im Einsatz; für dieses Jahr ist die Einführung an rund 50 Standorten geplant. Der neue Plan sieht bis Ende 2027 rund 120 aktive Standorte vor und bis Ende 2030 mehr als 400. Zur Präsentation gehörte auch ein Kamingespräch über humanoide Roboter mit dem Zulieferer Apptronik; GXO erwartet, dass die Kosten für humanoide Roboter stark sinken und sie sich im Vergleich zu menschlicher Arbeitskraft innerhalb von ein bis zwei Jahren amortisieren. Humanoide Robotik ist zu einem eigenständigen Börsenthema geworden, wie der Börsengang von Unitree gezeigt hat.
Eine nützliche Gegenprobe: 240 bis 310 Millionen Dollar Einsparungen bei einem Umsatz von rund 14 Milliarden Dollar entsprechen etwa 170 bis 220 Basispunkten Marge (SimianX-Berechnung). Das passt zu den „mehr als 150 bp“, die GXO dem GXO Way und der Technologie zuschreibt.
Worauf es ankommt: die Zahl der LMS-Standorte und die realisierten Einsparungen in den Quartalsberichten. GXO hat nicht angegeben, wie sich die Einsparungen auf die einzelnen Jahre verteilen.
Kennzahl 5: Free-Cashflow-Conversion
GXO definiert den Free Cashflow als operativen Cashflow abzüglich der Investitionsausgaben zuzüglich der Erlöse aus dem Verkauf von Sachanlagen und die Free-Cashflow-Conversion als Free Cashflow geteilt durch das bereinigte EBITDA, nicht durch den Nettogewinn. Beide Definitionen sind wichtig, um die folgenden Zahlen richtig zu lesen.
| Jahr | Operativer Cashflow | Capex | Erlöse aus Anlagenverkäufen | Free Cashflow | Conversion (berichtet) | Conversion ohne Anlagenverkäufe |
|---|---|---|---|---|---|---|
| 2021 | 455 Mio. $ | 250 Mio. $ | 11 Mio. $ | 216 Mio. $ | Über 30 % | 33,6 % |
| 2022 | 542 Mio. $ | 342 Mio. $ | 40 Mio. $ | 240 Mio. $ | 33,0 % | 27,5 % |
| 2023 | 558 Mio. $ | 274 Mio. $ | 18 Mio. $ | 302 Mio. $ | 40,8 % | 38,3 % |
| 2024 | 549 Mio. $ | 359 Mio. $ | 61 Mio. $ | 251 Mio. $ | 30,8 % | 23,3 % |
| 2025 | 434 Mio. $ | 324 Mio. $ | 149 Mio. $ | 259 Mio. $ | 29,4 % | 12,5 % |
| 9M 2026 | 263 Mio. $ | 204 Mio. $ | 7 Mio. $ | 66 Mio. $ | n. a. | n. a. |
Quelle: Überleitungsrechnungen zum Free Cashflow in den Ergebnismitteilungen von GXO zum vierten Quartal und zum dritten Quartal 2026. Die letzte Spalte, (operativer Cashflow minus Capex) geteilt durch das bereinigte EBITDA, ist eine SimianX-Berechnung.
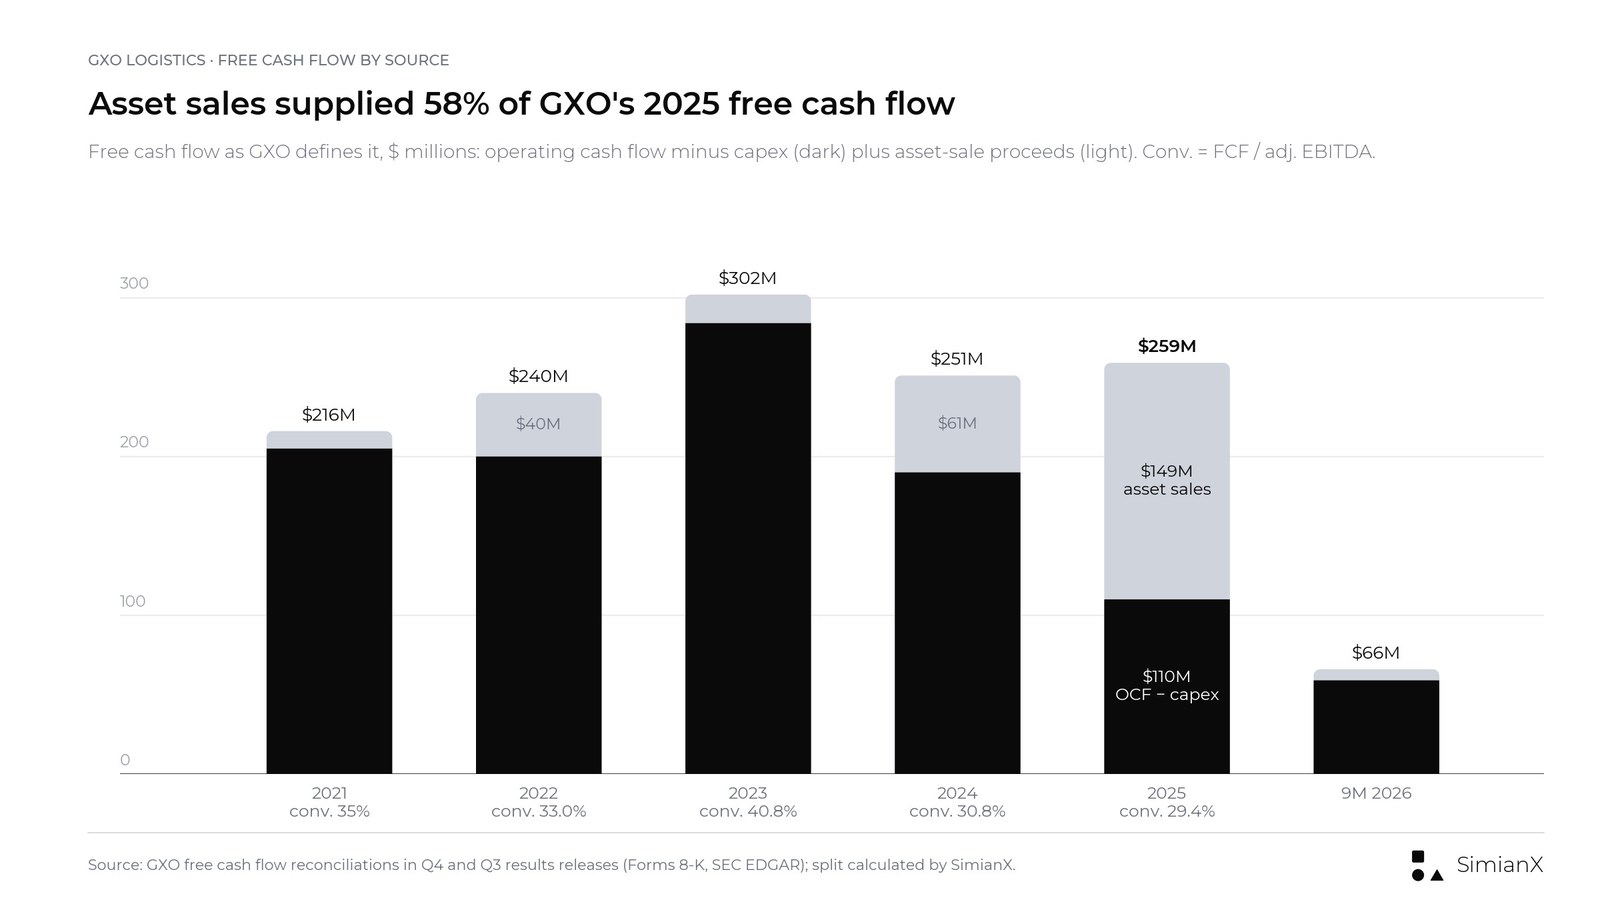
Im Jahr 2025 stammten 149 Millionen Dollar des Free Cashflows von GXO in Höhe von 259 Millionen Dollar aus dem Verkauf von Sachanlagen.
Die Anlagenverkäufe erklären auch das dritte Quartal. Der Free Cashflow fiel von 187 Millionen auf 85 Millionen Dollar, doch das dritte Quartal 2025 enthielt 99 Millionen Dollar an Erlösen aus Anlagenverkäufen, gegenüber 3 Millionen Dollar in diesem Jahr. Vor diesen Erlösen lag der operative Cashflow minus Capex bei 82 Millionen Dollar nach 88 Millionen Dollar. In den ersten neun Monaten verbesserte sich dieser Wert von minus 5 Millionen Dollar auf 59 Millionen Dollar. Der eigentliche Druck lag beim operativen Cashflow, der im Quartal um 76 Millionen Dollar sank, weil die Forderungen aus Lieferungen und Leistungen zunahmen: Die Kapitalflussrechnung von GXO für die ersten neun Monate weist einen Mittelabfluss von 215 Millionen Dollar aus dem Anstieg der Forderungen aus, nach 76 Millionen Dollar ein Jahr zuvor.
Die Prognose für 2026 setzt ein anspruchsvolles viertes Quartal voraus. Eine Conversion von 30 % bis 40 % bei einem bereinigten EBITDA von 945 bis 965 Millionen Dollar bedeutet für das Gesamtjahr einen Free Cashflow von 284 bis 386 Millionen Dollar. Da bis September 66 Millionen Dollar erwirtschaftet wurden, muss das vierte Quartal 218 bis 320 Millionen Dollar liefern (SimianX-Berechnung). Das beste vierte Quartal von GXO seit der Abspaltung brachte 2025 163 Millionen Dollar, darin enthalten 48 Millionen Dollar aus Anlagenverkäufen; das beste Quartal überhaupt brachte 191 Millionen Dollar in Q3 2023.
Für 2030 strebt GXO eine Conversion von 40 % bis 50 % an. Rund 10 Prozentpunkte sollen laut Unternehmen aus dem Working Capital kommen (standardisierte Zahlungsbedingungen, schnellere Rechnungsstellung und schnelleres Inkasso, Verträge mit Konditionen, die einen rascheren Zahlungseingang sichern), aus Investitionsausgaben, die bei 2 % bis 3 % des Umsatzes gehalten werden (2,5 % im Jahr 2025 und rund 2,0 % in den ersten neun Monaten 2026, SimianX-Berechnungen), sowie aus geringeren einmaligen Barkosten, wenn die Integration von Wincanton abgeschlossen ist. Bei einer Conversion von mehr als 40 % erwartet GXO von 2027 bis 2030 einen kumulierten operativen Cashflow von mehr als 3,5 Milliarden Dollar, Investitionsausgaben von rund 1,5 Milliarden Dollar und einen Free Cashflow von mehr als 2,0 Milliarden Dollar.
Worauf es ankommt: der Free Cashflow im vierten Quartal 2026 und wie viel davon aus Anlagenverkäufen stammt.
Kennzahl 6: Nettoverschuldung und Bilanz
Zum 30. September 2026 verfügte GXO über liquide Mittel von 340 Millionen Dollar, Finanzschulden von insgesamt 2,818 Milliarden Dollar (einschließlich 497 Millionen Dollar aus Finanzierungsleasing und sonstigen Verbindlichkeiten) und eine Nettoverschuldung von 2,480 Milliarden Dollar. Gemessen am bereinigten EBITDA der letzten zwölf Monate von 925 Millionen Dollar lag der Nettoverschuldungsgrad bei 2,7x. Die liquiden Mittel sanken von 854 Millionen Dollar Ende 2025, nachdem in den ersten neun Monaten Schulden von 401 Millionen Dollar getilgt und Aktien für 102 Millionen Dollar zurückgekauft worden waren.
Seit dem Abschluss der Wincanton-Übernahme im April 2024 bewegt sich der Verschuldungsgrad zwischen 2,5x und 3,1x; Ende 2023 hatte er bei 1,6x gelegen. Der neue Rahmen verpflichtet das Unternehmen zu einer Bilanz mit Investment-Grade-Rating, einem Nettoverschuldungsgrad von mittelfristig rund 2,0x und der Rückzahlung eines Term Loans über 275 Millionen Dollar im ersten Halbjahr 2027. Beim aktuellen EBITDA der letzten zwölf Monate würden 2,0x eine Nettoverschuldung von rund 1,85 Milliarden Dollar bedeuten, etwa 630 Millionen Dollar weniger als im September (SimianX-Berechnung). EBITDA-Wachstum kann einen Teil dieser Lücke auch ohne Schuldenabbau schließen.
Worauf es ankommt: die Rückzahlung des Term Loans im ersten Halbjahr 2027 und ob die Aktienrückkäufe fortgesetzt werden, solange der Verschuldungsgrad über 2,5x liegt.
Kennzahl 7: Aktienrückkäufe, ROIC und bereinigtes EPS
GXO hat eine Rangfolge der Prioritäten festgelegt: 2 % bis 3 % des Umsatzes investieren, eine Bilanz mit Investment-Grade-Rating halten, überschüssiges Kapital an die Aktionäre zurückgeben und Übernahmen nur selektiv in Nordamerika, im Asien-Pazifik-Raum oder zum Erwerb neuer Fähigkeiten verfolgen. Die neuen Zahlen:
- Aktienrückkäufe: ein Spielraum von rund 1 Milliarde Dollar bis 2030, mehr als 200 Millionen Dollar pro Jahr, finanziert aus dem Free Cashflow. GXO hat 2026 bis September Aktien für 100 Millionen Dollar zurückgekauft (2,1 Millionen Aktien zu durchschnittlich 47,46 Dollar) und hatte noch 200 Millionen Dollar aus seiner Rückkaufermächtigung übrig. Bei 113,0 Millionen ausstehenden Aktien entspricht 1 Milliarde Dollar rund 15 % des Börsenwerts von GXO beim Schlusskurs von 57,20 Dollar (SimianX-Berechnung).
- Verfügbare Mittel: Die Folie zur Mittelherkunft und Mittelverwendung von GXO weist für 2027 bis 2030 nach Investitionsausgaben und Rückzahlung des Term Loans mehr als 1,7 Milliarden Dollar aus, die für Ausschüttungen an die Aktionäre und selektive Übernahmen zur Verfügung stehen.
- ROIC: 9 % im Jahr 2025 nach der neuen Definition; bis 2030 wird eine Verbesserung um mehr als 500 bp angestrebt.
- Bereinigtes EPS: Wachstum von über 20 % pro Jahr von 2025 bis 2030. Ausgehend von 2,51 Dollar im Jahr 2025 ergibt das 2030 rund 6,25 Dollar oder mehr (SimianX-Berechnung). Die Prognose für 2026 liegt bei 2,95 bis 3,15 Dollar.
Beim bereinigten EPS klafft die Lücke zwischen Versprechen und Bilanz am weitesten. GXO verdiente bereinigt 2,09 Dollar je Aktie im Jahr 2021, 2,85 Dollar im Jahr 2022, 2,59 Dollar im Jahr 2023, 2,80 Dollar im Jahr 2024 und 2,51 Dollar im Jahr 2025. Vier Jahre nach der Abspaltung lag das bereinigte EPS unter dem Niveau von 2022.
GXO nach Quartalen: Q1 2024 bis Q3 2026
| Quartal | Umsatz | Berichtetes Wachstum | Organisches Wachstum | Bereinigtes EBITDA | Bereinigte EBITDA-Marge | Bereinigtes verw. EPS | Free Cashflow |
|---|---|---|---|---|---|---|---|
| Q1 2024 | 2.456 Mio. $ | 5,7 % | 1,0 % | 154 Mio. $ | 6,3 % | 0,45 $ | −17 Mio. $ |
| Q2 2024 | 2.846 Mio. $ | 18,9 % | 2,5 % | 187 Mio. $ | 6,6 % | 0,55 $ | 31 Mio. $ |
| Q3 2024 | 3.157 Mio. $ | 27,8 % | 2,6 % | 223 Mio. $ | 7,1 % | 0,79 $ | 110 Mio. $ |
| Q4 2024 | 3.250 Mio. $ | 25,5 % | 3,9 % | 251 Mio. $ | 7,7 % | 1,00 $ | 127 Mio. $ |
| Q1 2025 | 2.977 Mio. $ | 21,2 % | 2,7 % | 163 Mio. $ | 5,5 % | 0,29 $ | −48 Mio. $ |
| Q2 2025 | 3.299 Mio. $ | 15,9 % | 5,6 % | 212 Mio. $ | 6,4 % | 0,57 $ | −43 Mio. $ |
| Q3 2025 | 3.395 Mio. $ | 7,5 % | 3,9 % | 251 Mio. $ | 7,4 % | 0,79 $ | 187 Mio. $ |
| Q4 2025 | 3.507 Mio. $ | 7,9 % | 3,5 % | 255 Mio. $ | 7,3 % | 0,87 $ | 163 Mio. $ |
| Q1 2026 | 3.298 Mio. $ | 10,8 % | 4,1 % | 200 Mio. $ | 6,1 % | 0,50 $ | −31 Mio. $ |
| Q2 2026 | 3.441 Mio. $ | 4,3 % | 3,4 % | 219 Mio. $ | 6,4 % | 0,59 $ | 12 Mio. $ |
| Q3 2026 | 3.590 Mio. $ | 5,7 % | 6,4 % | 251 Mio. $ | 7,0 % | 0,89 $ | 85 Mio. $ |
Quelle: Quartalsergebnisse von GXO, Exhibit 99.1 zu den Forms 8-K auf SEC EDGAR. Die Margen für Q4 2024 und Q4 2025 sind SimianX-Berechnungen; die übrigen entsprechen den von GXO berichteten Margen. Das berichtete Wachstum von Q2 2024 bis Q1 2025 enthält Wincanton, das seit dem 29. April 2024 konsolidiert wird. Das bereinigte EBITDA für Q1 2026 enthält einen positiven Nettoeffekt von 12,5 Millionen Dollar gegenüber dem Vorjahr, vor allem aus einem vorzeitigen Standortausstieg und dem zeitlichen Anfall von Kosten für Vertragskündigungen. Der Free Cashflow enthält Erlöse aus Anlagenverkäufen von 99 Millionen Dollar in Q3 2025, 48 Millionen Dollar in Q4 2025 und 45 Millionen Dollar in Q4 2024.
Drei Muster fallen auf. Das Geschäft ist saisonal: Das erste Quartal ist sowohl bei der Marge als auch beim Cashflow das schwächste, das vierte das stärkste. Das berichtete Umsatzwachstum hat das zugrunde liegende Wachstum in den vier Quartalen nach der Wincanton-Übernahme überzeichnet. Und die Marge hat sich nicht ausgeweitet: Die bereinigte EBITDA-Marge im dritten Quartal lag 2024 bei 7,1 %, 2025 bei 7,4 % und 2026 bei 7,0 %.
Für 2026 impliziert die Prognose eines bereinigten EBITDA von 945 bis 965 Millionen Dollar bei 670 Millionen Dollar bis September einen Wert von 275 bis 295 Millionen Dollar im vierten Quartal, 8 % bis 16 % mehr als die 255 Millionen Dollar in Q4 2025 (SimianX-Berechnung).
Die Ziele vom Investorentag 2023 im Vergleich zu dem, was GXO geliefert hat
GXO wurde am 2. August 2021 durch die Abspaltung von XPO ein eigenständiges Unternehmen, mit derselben Trennungsstruktur, die FedEx jetzt für sein Frachtgeschäft nutzt. Auf seinem ersten Investorentag am 12. Januar 2023 setzte der damalige CEO Malcolm Wilson Ziele für 2027. GXO revidierte sie am 24. April 2024, bezog Wincanton ein und senkte die Zahlen. Zuletzt bestätigte das Unternehmen die Ziele für 2027 in seiner Ergebnispräsentation vom August 2024; spätere Ergebnismitteilungen erwähnten sie nicht mehr, und die Unterlagen vom November 2026 ersetzen sie durch den oben beschriebenen margenbasierten Ausblick für 2027. Patrick Kelleher wurde im August 2025 CEO.
| Ziel für 2027 (festgelegt am 12. Jan. 2023) | Revidiert am 24. Apr. 2024 | Was GXO geliefert hat | Urteil |
|---|---|---|---|
| Organisches Umsatzwachstum von 8 % bis 12 % pro Jahr, 2021–2027 | Rund 10 % pro Jahr, 2024–2027 | 15,4 % (2022), 2,3 % (2023), 2,5 % (2024), 3,9 % (2025); rund 5,9 % pro Jahr von 2021 bis 2025 (SimianX-Berechnung) | Verfehlt |
| Umsatz von rund 17 Mrd. $ | 15,5 Mrd. $ bis 16,0 Mrd. $ | 13,2 Mrd. $ im Jahr 2025, gestützt durch Übernahmen; rund 13,8 Mrd. $ in den zwölf Monaten bis Sep. 2026 | Im Rückstand |
| Bereinigtes EBITDA von rund 1,6 Mrd. $ (rund 17 % pro Jahr ausgehend von 611 Mio. $ im Jahr 2021) | 1,25 Mrd. $ bis 1,30 Mrd. $ (rund 15 % pro Jahr ab 2024) | 881 Mio. $ im Jahr 2025; Prognose von 945 Mio. $ bis 965 Mio. $ für 2026 | Verfehlt |
| Implizite bereinigte EBITDA-Marge von rund 9,4 % (SimianX-Berechnung) | Rund 7,8 % bis 8,4 % (SimianX-Berechnung) | 6,7 % im Jahr 2025; Ausblick 2027 jetzt über 7,1 % | Verfehlt |
| Free-Cashflow-Conversion über 30 % | Über 30 % | 33,0 % (2022), 40,8 % (2023), 30,8 % (2024), 29,4 % (2025) | Weitgehend erreicht, mit Hilfe von Anlagenverkäufen |
| Kumulierter Free Cashflow von rund 2 Mrd. $, 2021–2027 | Nicht wiederholt | 1,27 Mrd. $ in 2021–2025, plus 66 Mio. $ in den ersten neun Monaten 2026 | Nur erreichbar, wenn 2026 und 2027 ihre Cash-Ziele erfüllen |
| Operativer ROIC über 30 % | Über 30 % | 46 % im Jahr 2024; 45,6 % in den zwölf Monaten bis Sep. 2026 | Nach alter Definition erreicht; nach neuer Definition 9 % |
| Nicht festgelegt | Wachstum des bereinigten EPS von über 15 % pro Jahr, 2024–2027 | 2,80 $ (2024), 2,51 $ (2025), Prognose von 2,95 $ bis 3,15 $ für 2026 | Im Rückstand |
Quelle: Mitteilungen von GXO vom 12. Jan. 2023 und 24. Apr. 2024; Jahresergebnismitteilungen 2022–2026. Die impliziten Margen sind jeweils das EBITDA-Ziel geteilt durch die zugehörige Umsatzzahl.
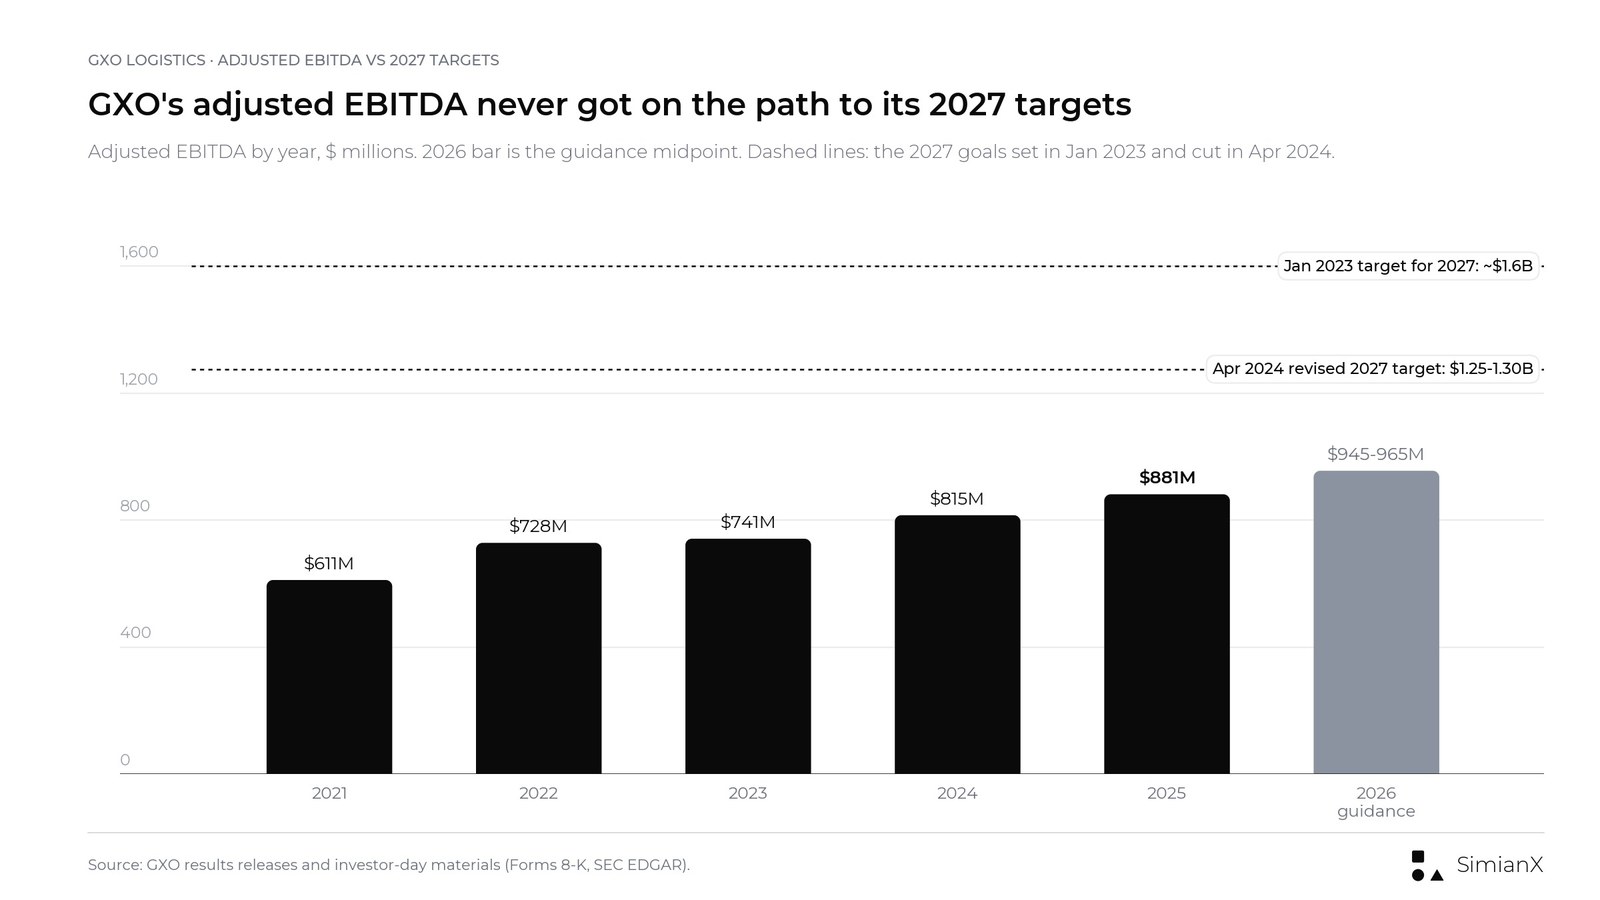
Das bereinigte EBITDA von GXO ist seit 2021 jedes Jahr gewachsen, aber nie in dem Tempo, das eine der beiden Versionen der Ziele für 2027 erfordert hätte.
Das Muster ist eindeutig. GXO erreichte die Ziele, die von Kapitaldisziplin abhängen (operativer ROIC und, größtenteils, Cash-Conversion), und verfehlte jene, die von Wachstum und Marge abhängen. Wie bei den Jahresendzielen der Wall Street für den S&P 500 ist die Trefferquote früherer Prognosen der beste Maßstab für neue.
Das Urteil des Marktes steckt im Kurs. GXO schloss am 11. Januar 2023, dem Abend, an dem die ersten Ziele veröffentlicht wurden, bei 48,96 Dollar und stieg am folgenden Tag um 5,96 %. Von diesem Schlusskurs bis zum 16. November 2026 legte die Aktie um 16,8 % zu, während der SPY um 87,1 % stieg (Kursrendite, SimianX-Berechnung auf Basis der Schlusskurse von Polygon.io und Nasdaq.com). Am Tag der Senkung der Ziele für 2027, dem 24. April 2024, fielen die Aktien um 2,07 %.
Prognosehistorie von GXO, 2023–2026
| Jahr | Kennzahl | Erste Prognose | Letzte Prognose | Ist |
|---|---|---|---|---|
| 2023 | Organisches Wachstum | 6 % bis 8 % (12. Jan.) | 2 % bis 4 % (7. Nov.) | 2,3 % |
| 2023 | Bereinigtes EBITDA | 700–730 Mio. $ | 730–755 Mio. $ | 741 Mio. $ |
| 2023 | Bereinigtes verwässertes EPS | 2,30–2,50 $ (14. Feb.) | 2,55–2,65 $ | 2,59 $ |
| 2024 | Organisches Wachstum | 2 % bis 5 % (13. Feb.) | 2 % bis 5 % | 2,5 % |
| 2024 | Bereinigtes EBITDA | 760–790 Mio. $ | 805–835 Mio. $ (mit Wincanton) | 815 Mio. $ |
| 2024 | Bereinigtes verwässertes EPS | 2,70–2,90 $ | 2,73–2,93 $ | 2,80 $ |
| 2025 | Organisches Wachstum | 3 % bis 6 % (12. Feb.) | 3,5 % bis 6,5 % | 3,9 % |
| 2025 | Bereinigtes EBITDA | 840–860 Mio. $ | 865–885 Mio. $ | 881 Mio. $ |
| 2025 | Bereinigtes verwässertes EPS | 2,40–2,60 $ | 2,43–2,63 $ | 2,51 $ |
| 2026 | Organisches Wachstum | 4 % bis 5 % (10. Feb.) | 4 % bis 5 % (bestätigt am 3. Nov.) | 4,7 % bis Sep. |
| 2026 | Bereinigtes EBITDA | 930–970 Mio. $ | 945–965 Mio. $ | 670 Mio. $ bis Sep. |
| 2026 | Bereinigtes verwässertes EPS | 2,85–3,15 $ | 2,95–3,15 $ | 1,98 $ bis Sep. |
| 2026 | FCF-Conversion | 30 % bis 40 % | 30 % bis 40 % | 66 Mio. $ FCF bis Sep. |
Quelle: Quartalsergebnismitteilungen von GXO, 2023–2026. Die Prognose für die FCF-Conversion lag 2023 bei rund 30 %, 2024 bei 30 % bis 40 % und 2025 bei 25 % bis 35 %; die tatsächliche Conversion betrug 40,8 %, 30,8 % und 29,4 %.
Die Prognosehistorie zeigt ein klares Bild. Beim bereinigten EBITDA landete GXO in jedem der letzten drei Jahre innerhalb seiner letzten Prognosespanne, 2025 sogar in deren oberer Hälfte. Das organische Wachstum landete 2023, 2024 und 2025 in der unteren Hälfte der Spanne und blieb 2023 weit hinter den ursprünglich prognostizierten 6 % bis 8 % zurück. Es ist dieselbe Zweiteilung wie bei den Langfristzielen: Auf die Gewinnentwicklung war Verlass, das Umsatzwachstum war das schwache Glied. Der Plan für 2030 hängt stärker vom Wachstum ab als jede frühere Prognose.
Wie die GXO-Aktie auf Quartalszahlen und Investorentage reagierte
| Handelstag | Ereignis | GXO-Schlusskurs | Veränderung GXO | Veränderung SPY | GXO minus SPY |
|---|---|---|---|---|---|
| 12. Jan. 2023 | Investorentag; Ziele für 2027 festgelegt | 51,88 $ | +5,96 % | +0,36 % | +5,6 Pp. |
| 15. Feb. 2023 | Ergebnisse Q4 2022 | 50,53 $ | −5,00 % | +0,32 % | −5,3 Pp. |
| 10. Mai 2023 | Ergebnisse Q1 2023 | 54,71 $ | +2,90 % | +0,47 % | +2,4 Pp. |
| 3. Aug. 2023 | Ergebnisse Q2 2023 | 63,54 $ | −1,75 % | −0,29 % | −1,5 Pp. |
| 8. Nov. 2023 | Ergebnisse Q3 2023 | 54,28 $ | +3,75 % | +0,07 % | +3,7 Pp. |
| 14. Feb. 2024 | Ergebnisse Q4 2023 | 54,49 $ | −1,20 % | +0,91 % | −2,1 Pp. |
| 24. Apr. 2024 | Vorläufige Zahlen Q1 2024; Ziele für 2027 gesenkt | 49,10 $ | −2,07 % | −0,05 % | −2,0 Pp. |
| 8. Mai 2024 | Ergebnisse Q1 2024 | 50,93 $ | −0,49 % | +0,01 % | −0,5 Pp. |
| 6. Aug. 2024 | Ergebnisse Q2 2024 | 47,48 $ | −3,79 % | +0,92 % | −4,7 Pp. |
| 5. Nov. 2024 | Ergebnisse Q3 2024 | 57,70 $ | −1,54 % | +1,21 % | −2,8 Pp. |
| 13. Feb. 2025 | Ergebnisse Q4 2024 | 36,31 $ | −15,08 % | +1,06 % | −16,1 Pp. |
| 8. Mai 2025 | Ergebnisse Q1 2025 | 39,71 $ | +4,28 % | +0,70 % | +3,6 Pp. |
| 6. Aug. 2025 | Ergebnisse Q2 2025 | 50,49 $ | +3,08 % | +0,77 % | +2,3 Pp. |
| 5. Nov. 2025 | Ergebnisse Q3 2025 | 52,54 $ | −5,11 % | +0,35 % | −5,5 Pp. |
| 11. Feb. 2026 | Ergebnisse Q4 2025 | 63,35 $ | +9,22 % | −0,02 % | +9,2 Pp. |
| 6. Mai 2026 | Ergebnisse Q1 2026 | 49,91 $ | +0,12 % | +1,39 % | −1,3 Pp. |
| 5. Aug. 2026 | Ergebnisse Q2 2026 | 47,62 $ | −9,07 % | −0,20 % | −8,9 Pp. |
| 4. Nov. 2026 | Ergebnisse Q3 2026 | 56,96 $ | +9,48 % | +1,65 % | +7,8 Pp. |
| 16. Nov. 2026 | Investorentag; Ziele für 2030 festgelegt | 57,20 $ | +4,70 % | −1,91 % | +6,6 Pp. |
Quelle: Tagesschlusskurse von Polygon.io, abgeglichen mit Nasdaq.com; die Werte vom 16. November beruhen auf den offiziellen Schlusskursen von Nasdaq.com. Die Veränderungen sind von Schlusskurs zu Schlusskurs gerechnet. GXO berichtet in der Regel nach Börsenschluss, daher zeigt sich die Reaktion am folgenden Handelstag. Ausnahmen: Die Mitteilung zum Investorentag im Januar 2023 erschien am Vorabend, und die vorläufigen Ergebnisse im April 2024 sowie der Bericht zu Q2 2024 kamen vor Börseneröffnung, sodass sich die Reaktion in diesen Fällen am selben Tag zeigte.
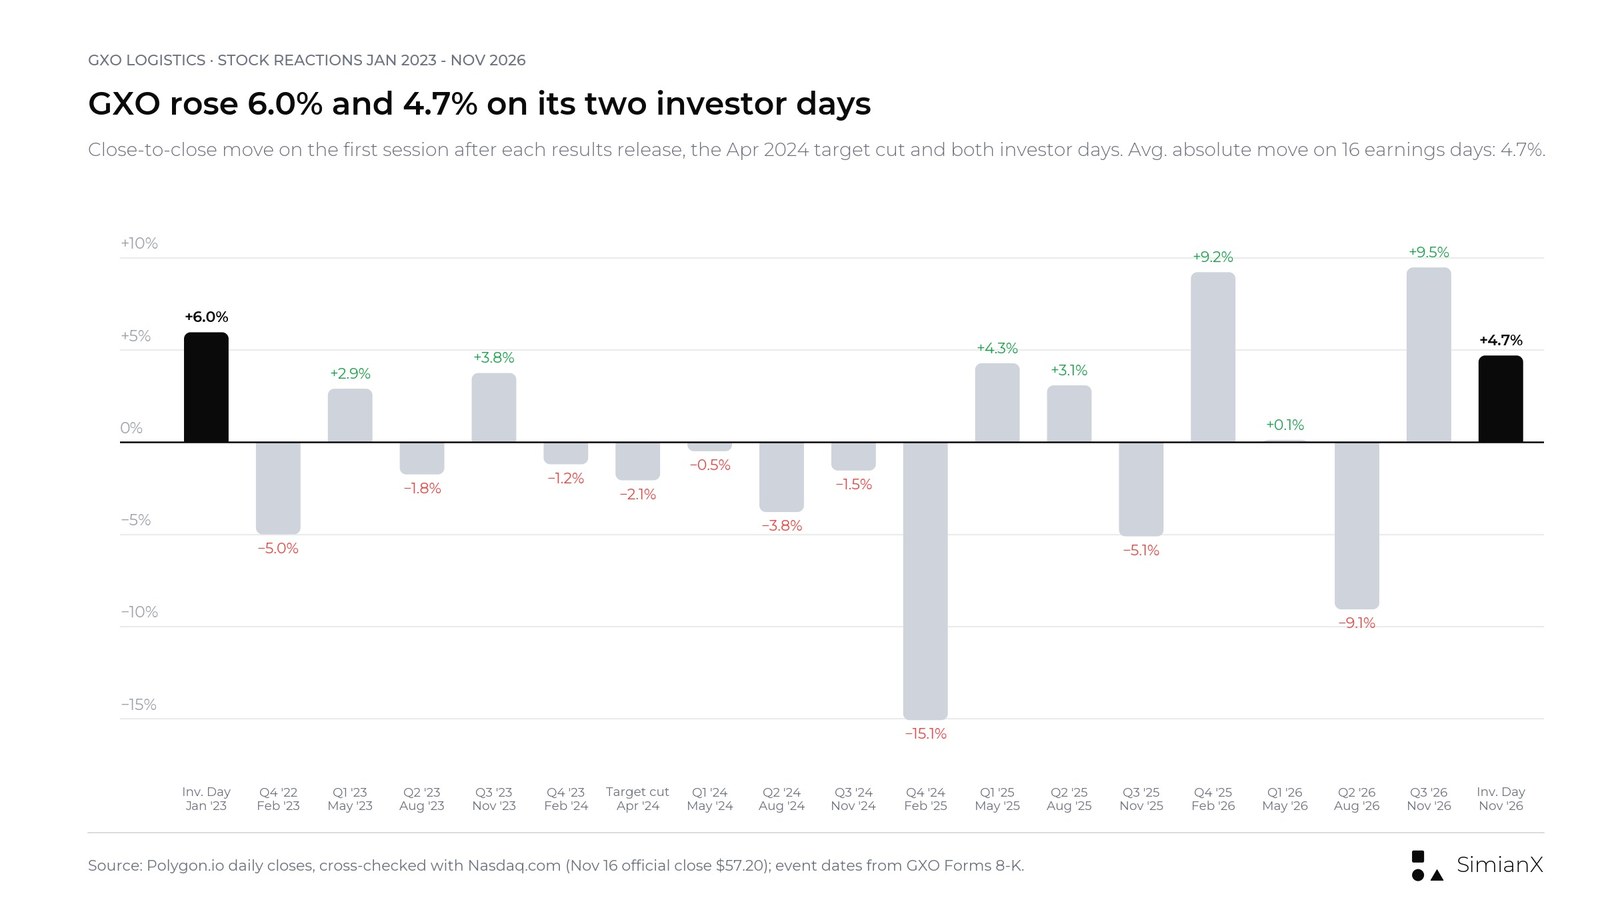
Kursveränderungen der GXO-Aktie von Schlusskurs zu Schlusskurs an Ergebnistagen und Investorentagen seit Januar 2023.
Bei den 16 Quartalsberichten seit Februar 2023 stieg GXO siebenmal und fiel neunmal, bei einer durchschnittlichen absoluten Kursbewegung von 4,7 %. Am stärksten war ein Einbruch um 15,08 % am 13. Februar 2025, als GXO für 2025 ein bereinigtes EPS von 2,40 bis 2,60 Dollar prognostizierte, also weniger als die gerade für 2024 berichteten 2,80 Dollar. Die letzten vier Berichte lösten Kursbewegungen von +9,2 %, +0,1 %, −9,1 % und +9,5 % aus. Beide Investorentage hoben die Aktie am jeweiligen Tag an, um 5,96 % im Jahr 2023 und um 4,70 % im Jahr 2026; der erste Kursgewinn hielt nicht an.
Was die GXO-Aktie von hier aus bewegen könnte
| Szenario | Belege in den nächsten vier bis sechs Quartalen | Wahrscheinliche Interpretation |
|---|---|---|
| Optimistisches Szenario | FCF von 218 Mio. $ oder mehr in Q4 2026 ohne große Anlagenverkäufe; mehr als 850 Mio. $ gesicherter Umsatz für 2027; organisches Wachstum pro Quartal über 5,5 % | Der Markt beginnt, den Plan für 2030 als glaubwürdig einzupreisen |
| Basisszenario | Organisches Wachstum von 4 % bis 6 %; bereinigte EBITA-Marge nähert sich langsam 4,5 %; Verschuldungsgrad sinkt allmählich in Richtung 2,5x | Die Aktie orientiert sich an den kurzfristigen Gewinnen, nicht an 2030 |
| Pessimistisches Szenario | Organisches Wachstum wieder bei rund 3 %; FCF erneut von Anlagenverkäufen gestützt; LMS-Einführung hinter dem Zeitplan | Anleger sehen die Ziele für 2030 als Wiederholung der Ziele für 2027 |
Dies sind analytische Szenarien, keine Kursziele und keine Anlageempfehlungen.
Risiken für den Plan 2030
Konzentration auf Großbritannien
Großbritannien stand 2025 für 48 % des Umsatzes von GXO, und der größte Vertrag der Firmengeschichte, mit der National Health Service Supply Chain (der Beschaffungs- und Logistikorganisation des englischen Gesundheitsdienstes NHS), hat über seine gesamte Laufzeit einen Wert von rund 2,5 Milliarden Dollar. Die britische Konsumnachfrage, die Arbeitskosten und das Pfund haben einen überproportionalen Einfluss auf die Ergebnisse.
Arbeitskräfte und Umsetzung
Die Personalkosten machen rund 60 % der Lagerkosten aus. Lohninflation, Personalmangel und eine schleppende Einführung des LMS könnten die Einsparungen aufzehren, auf denen der Plan beruht.
Anlaufkosten und Timing der Pipeline
Neue Verträge erfordern Standorte, Ausrüstung, Systeme und Personal, bevor Umsatz fließt. Eine Pipeline, die sich später als geplant in Umsatz verwandelt, verzögert das Wachstum und belastet die Margen.
Währungen
Der größte Teil des Umsatzes wird in Pfund Sterling und Euro erzielt. Das organische Wachstum klammert Währungseffekte aus, der berichtete Umsatz, das EBITDA und das EPS dagegen nicht.
Verschuldung und Kapitalallokation
Ein Nettoverschuldungsgrad von 2,7x lässt weniger Spielraum als die 1,6x, die GXO vor der Übernahme von Wincanton aufwies. Aktienrückkäufe von mehr als 200 Millionen Dollar pro Jahr und der Schuldenabbau speisen sich beide aus demselben Free Cashflow.
Rendite der Technologie
GXO erwartet, dass KI, Automatisierung und humanoide Roboter die Produktivität steigern, doch die Einsparziele sind Schätzungen des Managements, und die Kostenkurve für humanoide Roboter in der Präsentation ist nur illustrativ.
Häufig gestellte Fragen
Wann fand der GXO-Investorentag 2026 statt?
GXO hielt seinen Investorentag 2026 am 16. November 2026 an der New York Stock Exchange ab; Beginn war um 9:00 Uhr Ostküstenzeit. Pressemitteilung und Präsentation wurden am selben Morgen mit einem Form 8-K bei der SEC eingereicht.
Was sind die Finanzziele von GXO für 2030?
GXO strebt ein organisches Umsatzwachstum von über 7 % pro Jahr von 2027 bis 2030 an, eine bereinigte EBITA-Marge von über 6,5 % im Jahr 2030 (mehr als 240 Basispunkte über den 4,1 % von 2025), eine Free-Cashflow-Conversion von 40 % bis 50 % des bereinigten EBITDA, ein Wachstum des bereinigten EPS von über 20 % pro Jahr von 2025 bis 2030 sowie einen ROIC, der mehr als 500 Basispunkte über dem Wert von 2025 liegt.
Wie lautet der Ausblick von GXO für 2027?
Der vorläufige Ausblick für 2027 sieht ein organisches Umsatzwachstum von über 5,5 %, eine bereinigte EBITDA-Marge von über 7,1 % und eine bereinigte EBITA-Marge von über 4,5 % vor. Zudem plant GXO, im ersten Halbjahr 2027 einen Term Loan über 275 Millionen Dollar zurückzuzahlen.
Hat GXO die Ziele seines Investorentags 2023 erreicht?
Größtenteils nicht. Die Ziele vom Januar 2023 sahen ein organisches Wachstum von 8 % bis 12 % pro Jahr und ein bereinigtes EBITDA von rund 1,6 Milliarden Dollar im Jahr 2027 vor. Das organische Wachstum von GXO lag von 2023 bis 2025 im Schnitt bei rund 2,9 % pro Jahr, und das bereinigte EBITDA betrug 2025 881 Millionen Dollar. Die Ziele wurden im April 2024 gesenkt und werden nun durch den Plan für 2030 ersetzt. Das Ziel für den operativen ROIC hat GXO erreicht, das Ziel für die Cash-Conversion größtenteils.
Wie reagierte die GXO-Aktie auf den Investorentag?
GXO schloss am 16. November 2026 bei 57,20 Dollar, ein Plus von 4,70 %, während der SPY 1,91 % verlor. Bereits am 4. November war die Aktie nach den Zahlen zum dritten Quartal um 9,48 % gestiegen.
Wie berechnet GXO die Free-Cashflow-Conversion?
GXO teilt den Free Cashflow durch das bereinigte EBITDA. Den Free Cashflow berechnet das Unternehmen als operativen Cashflow abzüglich der Investitionsausgaben zuzüglich der Erlöse aus dem Verkauf von Sachanlagen. Im Jahr 2025 machten Erlöse aus Anlagenverkäufen von 149 Millionen Dollar 58 % des Free Cashflows von 259 Millionen Dollar aus.
Wie fielen die Ergebnisse von GXO für Q3 2026 aus?
Der Umsatz lag bei 3,590 Milliarden Dollar, ein Plus von 5,7 %, bei einem organischen Wachstum von 6,4 %. Das bereinigte EBITDA stagnierte bei 251 Millionen Dollar, das bereinigte verwässerte EPS stieg von 0,79 Dollar auf 0,89 Dollar, und der Free Cashflow betrug 85 Millionen Dollar. Das Neugeschäft belief sich auf 375 Millionen Dollar, ein Plus von 34 %, und die Pipeline erreichte einen Rekordwert von 3,1 Milliarden Dollar.
Wann legt GXO die nächsten Zahlen vor?
GXO hat noch keinen Termin für die Ergebnisse des vierten Quartals 2026 bekanntgegeben. Die letzten drei Berichte zum vierten Quartal erschienen am 10. Februar 2026, am 12. Februar 2025 und am 13. Februar 2024.
Fazit: Ein glaubwürdiger Kostenplan, gekoppelt an einen unbewiesenen Wachstumsplan
Der Plan für 2030 ist konkreter als der von 2023. Er benennt die Hebel, beziffert sie (240 bis 310 Millionen Dollar Netto-Einsparungen), setzt Meilensteine für die Einführung des Personaleinsatzsystems und von GXO IQ und legt strengere Maßstäbe für die Marge (bereinigtes EBITA) und die Kapitalrendite (ROIC einschließlich Goodwill) an. Diesen Plan kann man besser nachverfolgen.
Die Schwachstelle ist dieselbe, an der die Ziele für 2027 gescheitert sind: das Wachstum. GXO verlangt von den Anlegern zu glauben, dass ein Unternehmen, das von 2023 bis 2025 organisch um 2 % bis 4 % pro Jahr gewachsen ist, 2027 um mehr als 5,5 % und danach um mehr als 7 % pro Jahr wachsen wird. Jedes andere Ziel, von der Margenhebelwirkung bis zum Free Cashflow, der Aktienrückkäufe von 1 Milliarde Dollar finanzieren soll, beruht auf dieser Annahme.
Die nächsten Prüfsteine kommen schnell. Die Ergebnisse des vierten Quartals 2026 sollten zeigen, ob GXO in einem Quartal 218 Millionen Dollar oder mehr Free Cashflow erwirtschaften kann, ohne sich auf Anlagenverkäufe zu stützen, und ob das Unternehmen mit mehr als 850 Millionen Dollar bereits gesichertem Umsatz in das Jahr 2027 startet. Diese beiden Zahlen werden mehr über den Plan für 2030 aussagen als die Kursrally am Investorentag.
Dieser Artikel dient ausschließlich Recherchezwecken und stellt weder eine persönliche Anlageberatung noch eine Empfehlung zum Kauf oder Verkauf von Wertpapieren dar.
Verwandte Artikel
- FedEx 2026: Freight-Abspaltung, Treibstoff & FDX-Aktie
- Tetra Tech Quartalszahlen: Ergebnisse Q4 GJ2026 und TTEK
- Industrieaktien nach US-Zwischenwahlen: Daten 1926-2022
- Unitree-Aktie nach dem Börsengang: +460 %, dann halbiert
- S&P 500 Prognose 2027: Kursziele der Banken und ihre Bilanz
Quellen
- GXO: GXO kündigt auf dem Investorentag Finanzziele für 2030 an (16. Nov. 2026)
- SEC EDGAR: GXO Form 8-K, Exhibit 99.1, Pressemitteilung zum Investorentag
- SEC EDGAR: GXO Form 8-K, Exhibit 99.2, Präsentation zum Investorentag 2026
- SEC EDGAR: GXO-Ergebnismitteilung zu Q3 2026, Exhibit 99.1
- SEC EDGAR: GXO-Ergebnispräsentation zu Q3 2026
- GXO: GXO veröffentlicht Ergebnisse für das dritte Quartal 2026
- SEC EDGAR: GXO-Ergebnismitteilung zu Q2 2026
- SEC EDGAR: GXO-Ergebnismitteilung zum vierten Quartal und Gesamtjahr 2025
- SEC EDGAR: GXO-Mitteilung zum Investorentag im Januar 2023 mit den Zielen für 2027
- SEC EDGAR: GXO-Mitteilung vom 24. April 2024 zur Revision der Ziele für 2027
- GXO: Ankündigung des Investorentags 2026
- GXO Investor Relations: Veranstaltungskalender
- Nasdaq.com: Historische Kurse der GXO-Aktie
- Investopedia: EBITDA
- Investopedia: Free Cashflow
- Investopedia: Organisches Wachstum
- Investopedia: Rendite auf das investierte Kapital (ROIC)


