
 Von Muke
Tetra Tech Q4 GJ2026: Ergebnisse, Quartalstabelle, Auftragsbestand, Cashflow, Prognose für GJ2027 und Kursreaktion der TTEK-Aktie
Tetra Tech hat die Zahlen für das vierte Quartal des Geschäftsjahres 2026 am Mittwoch, dem 11. November, zum US-Börsenschluss vorgelegt und die eigene Prognose übertroffen. Der Nettoumsatz von 1,15 Mrd. $ lag über dem Mittelwert der Spanne von 1,12 Mrd. $ bis 1,17 Mrd. $, und das bereinigte EPS von 0,49 $ (EPS nach GAAP 0,51 $) übertraf sowohl die Prognose von 0,45 $ bis 0,48 $ als auch den Analystenkonsens von 0,47 $. Der Auftragsbestand stieg gegenüber dem Vorjahr um 13 % auf 4,67 Mrd. $. Der erste Ausblick auf das Geschäftsjahr 2027 sieht ein EPS von 1,65 $ bis 1,80 $ vor, mit einem Mittelwert von 1,725 $ gegenüber einem Konsens von 1,74 $. TTEK war in der Sitzung vor der Veröffentlichung um 7,5 % auf 37,61 $ gefallen und schloss am 12. November bei 39,43 $, ein Plus von 4,8 %, während der S&P-500-ETF (SPY) um 0,4 % nachgab.
Diese Seite ist ein Nachschlagewerk zu den Quartalszahlen von Tetra Tech. Sie wurde zunächst vor der Veröffentlichung erstellt und ist nun mit den Ergebnissen aktualisiert. Sie fasst neun Quartale an vom Unternehmen gemeldeten Ergebnissen in einer Tabelle zusammen, verfolgt Auftragsbuch und Cashflow, prüft die Q4-Ergebnisse gegen die Prognose, vergleicht den neuen Ausblick auf das Geschäftsjahr 2027 mit dem Konsens und listet auf, wie sich die TTEK-Aktie nach jedem der letzten 13 Quartalsberichte bewegt hat. Die Frage ist dieselbe wie im ursprünglichen Entwurf: Kann ein stärkeres Auftragsbuch nach dem Verlust des Großteils der US-Entwicklungszusammenarbeit in nachhaltiges Wachstum münden? Ein Übertreffen einer einzelnen EPS-Schätzung um zwei Cent beantwortet das allein nicht.
Aktualisiert am 13. November 2026 (US-Pazifikzeit) mit Tetra Techs Ergebnissen zu Q4 GJ2026 (Form 8-K, Exhibit 99.1, veröffentlicht am 11. November um 16:00 Uhr Eastern Time), der Telefonkonferenz vom 12. November und den offiziellen Schlusskursen vom 12. November. Erstmals veröffentlicht am 10. November, vor der Mitteilung. Quellen: Tetra Techs Ergebnismitteilungen auf Form 8-K, die Forms 10-Q und 10-K auf SEC EDGAR, Pressemitteilungen des Unternehmens, datierte Schätzungen von Zacks (über Nasdaq.com) und Kiplinger sowie tägliche Schlusskurse von Polygon.io, abgeglichen mit Nasdaq.com. Gemeldete Zahlen, Prognosen, Schätzungen und eigene Berechnungen sind durchgehend gekennzeichnet.
Tetra Tech Q4 GJ2026: Ergebnisse gegenüber Prognose und Konsens
| Punkt | Prognose oder Schätzung | Gemeldet | Ergebnis |
|---|---|---|---|
| Nettoumsatz Q4 | 1,12 Mrd. $–1,17 Mrd. $ (Unternehmen) | 1.152,9 Mio. $ | Über dem Mittelwert von 1.145 Mio. $; −0,9 % gegenüber Vorjahr |
| Umsatz nach GAAP Q4 | — | 1.337,4 Mio. $ | +0,5 % gegenüber Vorjahr |
| EPS Q4 | 0,45 $–0,48 $ (Unternehmen); Konsens 0,47 $ | GAAP 0,51 $; bereinigt 0,49 $ | Über dem oberen Ende der Prognose; bereinigtes EPS +9 % gegenüber Vorjahr |
| Betriebsergebnis Q4 | — | 188,4 Mio. $ | 181,3 Mio. $ ein Jahr zuvor |
| Bereinigtes EBITDA Q4 | — | 194,5 Mio. $ | Marge um 90 Basispunkte über Vorjahr (Unternehmen) |
| Auftragsbestand, 27. September 2026 | — | 4,67 Mrd. $ | +13 % gegenüber Vorjahr; +4 % gegenüber Juni |
| Nettoumsatz GJ2026 | 4,315 Mrd. $–4,365 Mrd. $ | 4.348,3 Mio. $ | Innerhalb der Spanne; −5,8 % gegenüber GJ2025 |
| EPS GJ2026 | 1,56 $–1,59 $ (bereinigt) | GAAP 1,69 $; bereinigt 1,60 $ | Über dem oberen Ende der bereinigten Spanne |
| Operativer Cashflow GJ2026 | — | 523,0 Mio. $ | +14 % gegenüber Vorjahr |
Quelle: Tetra Techs Ergebnismitteilung zu Q4 und Geschäftsjahr 2026 (Form 8-K, Exhibit 99.1), 11. November 2026; Prognose aus der Mitteilung vom 29. Juli 2026; Konsens von Zacks über Nasdaq.com, 10. November. Veränderungen gegenüber dem Vorjahr, der Mittelwert der Prognose und die Veränderung des Auftragsbestands gegenüber dem Vorquartal sind eigene Berechnungen aus gemeldeten Zahlen, sofern nicht mit „Unternehmen“ gekennzeichnet.
Das Quartal war beim Gewinn ein klares Übertreffen und beim Umsatz ein solides Ergebnis. Der Nettoumsatz lag 0,9 % unter Q4 GJ2025, doch jenes Quartal enthielt noch 97,8 Mio. $ Umsatz mit USAID und dem Außenministerium; ohne episodische Katastrophenhilfe wuchs der Nettoumsatz in Q4 laut Unternehmen um 5 %. In der Telefonkonferenz vom 12. November sagte CEO Roger Argus, dass Aufträge der US-Bundesregierung 26 % des Quartalsumsatzes ausmachten und um 9 % wuchsen und dass der gewerbliche Umsatz in den USA um 6 % stieg. Nach Segmenten fiel der Nettoumsatz der Government Services Group (GSG) gegenüber dem Vorjahr um 5,2 % auf 512,6 Mio. $, während der Nettoumsatz der Commercial/International Services Group (CIG) um 2,8 % auf 640,3 Mio. $ stieg (eigene Berechnungen aus der Mitteilung).
Das EPS nach GAAP (0,51 $) lag über dem bereinigten EPS (0,49 $). Die Überleitung zum bereinigten EBITDA in der Mitteilung klammert in Q4 einen Gewinn von 7,0 Mio. $ aus der Neubewertung bedingter Kaufpreiszahlungen zum beizulegenden Zeitwert aus; eine gesonderte EPS-Überleitung enthält die Mitteilung nicht.
Prognose für das Geschäftsjahr 2027 gegenüber dem Konsens von 1,74 $
| Ausblick | Prognose des Unternehmens, 11. November 2026 | Vergleich (eigene Berechnung) |
|---|---|---|
| Nettoumsatz Q1 GJ2027 | 1,04 Mrd. $–1,08 Mrd. $ | +0,3 % bis +4,1 % gegenüber Q1 GJ2026 (1.037,2 Mio. $) |
| EPS Q1 GJ2027 | 0,36 $–0,38 $ | Q1 GJ2026: 0,35 $ bereinigt, 0,40 $ nach GAAP |
| Nettoumsatz GJ2027 | 4,425 Mrd. $–4,625 Mrd. $ | +1,8 % bis +6,4 % gegenüber GJ2026 (4.348,3 Mio. $); Mittelwert +4,1 % |
| EPS GJ2027 | 1,65 $–1,80 $ | Mittelwert 1,725 $ gegenüber Konsens von 1,74 $; +3,1 % bis +12,5 % gegenüber dem bereinigten EPS von 1,60 $ in GJ2026 |
Quellen: Tetra Techs Ergebnismitteilung zu Q4 und Geschäftsjahr 2026; Konsens für GJ2027 von Zacks über Nasdaq.com, 10. November 2026, vor der Mitteilung.
Die Spanne schließt den Konsens ein, ihr Mittelwert liegt jedoch 1,5 Cent darunter. Die Prognose enthält keine Beiträge aus künftigen Übernahmen. In der Telefonkonferenz ging das Management von einem Zinsaufwand von 30 Mio. $ bis 35 Mio. $ und einer effektiven Steuerquote von 27,5 % aus und erwartet für das Geschäftsjahr 2027 rund 5 % Wachstum bei Aufträgen der US-Bundesregierung und rund 10 % Wachstum im gewerblichen US-Geschäft. Die Mitteilung sagt nicht, ob die EPS-Spanne für GJ2027 auf GAAP-Basis oder bereinigt ist; Vergleiche mit einem bereinigten Konsens stehen daher unter diesem Vorbehalt.
Tetra Tech Q4 GJ2026: Das Wichtigste im Überblick
| Punkt | Wert | Quelle und Datum |
|---|---|---|
| Berichtstermin | Mittwoch, 11. November 2026, veröffentlicht um 16:00 Uhr Eastern Time (US-Börsenschluss) | Ankündigung von Tetra Tech, 21. Oktober 2026; Veröffentlichungszeit über Nasdaq.com |
| Telefonkonferenz | Abgehalten am Donnerstag, 12. November 2026, 8:00 Uhr pazifischer Zeit (11:00 Uhr Eastern Time) | Seite zur Telefonkonferenz von Tetra Tech |
| Q4-Prognose des Unternehmens | Nettoumsatz 1,12 Mrd. $–1,17 Mrd. $; EPS 0,45 $–0,48 $ | Mitteilung zu Q3 2026, 29. Juli 2026 |
| Konsens EPS vor der Mitteilung | 0,47 $ (2 Analysten) | Zacks über Nasdaq.com, 10. November; auch Kiplingers Kalender nannte 0,47 $ |
| Vorjahresquartal (Q4 GJ2025) | Umsatz 1.330,1 Mio. $; Nettoumsatz 1.163,3 Mio. $; EPS 0,48 $, bereinigtes EPS 0,45 $ | Mitteilung zu Q4 2025, 12. November 2025 |
| Jahresprognose GJ2026 | Nettoumsatz 4,315 Mrd. $–4,365 Mrd. $; bereinigtes EPS 1,56 $–1,59 $ | Mitteilung zu Q3 2026 |
| Konsens EPS GJ2027 vor der Mitteilung | 1,74 $ (Spanne 1,72 $–1,75 $, 2 Analysten) | Zacks über Nasdaq.com, 10. November |
| Auftragsbestand zum 28. Juni 2026 | 4,49 Mrd. $, 5 % mehr als im Vorquartal | Mitteilung zu Q3 2026 |
| Auftragsbestand zum 27. September 2026 | 4,67 Mrd. $, 13 % mehr als im Vorjahr | Mitteilung zu Q4 2026 |
| TTEK-Schlusskurs nach dem Bericht | 39,43 $ (12. November 2026), nach 37,61 $ am 11. November und 40,65 $ am 10. November; +17,6 % seit Jahresbeginn gegenüber +11,0 % für SPY | Polygon.io; offizielle Schlusskurse von Nasdaq.com |
| 52-Wochen-Spanne der Schlusskurse | 26,18 $ (15. Mai 2026) bis 42,61 $ (10. Februar 2026) | Polygon.io |
Analystenschätzungen sind Momentaufnahmen Dritter, keine Unternehmensprognose. Der ursprüngliche Entwurf datierte die Kiplinger-Schätzung auf den 6. November und nannte eine Umrechnung in chinesische Normalzeit; beides haben wir durch die oben datierten Quellen ersetzt. Tetra Techs Geschäftsjahr endet Ende September (2025 am 28. September), daher ist „Q4 GJ2026“ das Ende September 2026 abgeschlossene Quartal und nicht das vierte Kalenderquartal.
Vor der Mitteilung lag der Konsens von 0,47 $ innerhalb der Spanne des Managements, einen Cent unter dem oberen Ende. Da Zacks nur zwei Analysten zählte, war die Schätzung dünn, und die eigene Spanne des Unternehmens war der nützlichere Maßstab. In den vier Berichten vor diesem hat Tetra Tech den Zacks-Konsens jedes Mal übertroffen, um 2 bis 5 Cent je Aktie: 0,45 $ gegenüber 0,40 $ (Q4 GJ2025), 0,35 $ gegenüber 0,31 $ (Q1 GJ2026), 0,34 $ gegenüber 0,31 $ (Q2) und 0,42 $ gegenüber 0,40 $ (Q3). Mit Q4 GJ2026 wurden es fünf in Folge, mit 0,49 $ gegenüber 0,47 $. Wie die Reaktionstabelle weiter unten zeigt, haben diese Übertreffer die Aktie nicht verlässlich in dieselbe Richtung bewegt.
Mittwoch, der 11. November, war in den USA der Veterans Day (Veteranentag). Die US-Aktienbörsen waren geöffnet; der Anleihemarkt war geschlossen.
Der Bericht lässt sich am besten als Übergang in das Geschäftsjahr 2027 beurteilen, nicht nur als Vergleich mit einer einzelnen Quartalsschätzung.
Tetra Tech Quartalszahlen, Q4 GJ2024 bis Q4 GJ2026
| Geschäftsquartal (Periodenende) | Umsatz (Mio. $) | Nettoumsatz (Mio. $) | EPS (GAAP) | Bereinigtes EPS | Verbleibende Leistungsverpflichtungen (Mrd. $) |
|---|---|---|---|---|---|
| Q4 GJ2024 (29. Sep. 2024) | 1.374,5 | 1.144,5 | 0,35 $ | 0,38 $ | 5,33 |
| Q1 GJ2025 (29. Dez. 2024) | 1.420,6 | 1.197,3 | 0,00 $ | 0,35 $ | 5,39 |
| Q2 GJ2025 (30. März 2025) | 1.322,1 | 1.103,7 | 0,02 $ | 0,33 $ | 4,26 |
| Q3 GJ2025 (29. Juni 2025) | 1.369,8 | 1.153,0 | 0,43 $ | 0,43 $ | 4,24 |
| Q4 GJ2025 (28. Sep. 2025) | 1.330,1 | 1.163,3 | 0,48 $ | 0,45 $ | 4,10 |
| Q1 GJ2026 (28. Dez. 2025) | 1.210,7 | 1.037,2 | 0,40 $ | 0,35 $ | 3,92 |
| Q2 GJ2026 (29. März 2026) | 1.220,2 | 1.049,7 | 0,36 $ | 0,34 $ | 4,22 |
| Q3 GJ2026 (28. Juni 2026) | 1.308,6 | 1.108,6 | 0,42 $ | 0,42 $ | 4,44 |
| Q4 GJ2026 (27. Sep. 2026) | 1.337,4 | 1.152,9 | 0,51 $ | 0,49 $ | — |
Quelle: Umsatz, EPS nach GAAP und verbleibende Leistungsverpflichtungen aus Tetra Techs XBRL-Einreichungen (Forms 10-Q und 10-K); Nettoumsatz und bereinigtes EPS aus den Ergebnismitteilungen auf Form 8-K. Für Q3 GJ2026 wurden keine Bereinigungen gemeldet, daher entspricht das bereinigte EPS dem EPS nach GAAP. Die großen Abstände zwischen GAAP- und bereinigtem EPS in Q1 und Q2 GJ2025 spiegeln eine Rückstellung für Rechtsrisiken von 115,0 Mio. $ und eine Goodwill-Abschreibung von 92,4 Mio. $ im Zusammenhang mit den USAID-Kündigungen wider. Die verbleibenden Leistungsverpflichtungen sind eine Kennzahl aus den Pflichtmeldungen, die der Auftragsbestandszahl in den Mitteilungen nahekommt, aber nicht mit ihr identisch ist. Die Zahlen für Q4 GJ2026 stammen aus der Mitteilung vom 11. November 2026; die verbleibenden Leistungsverpflichtungen für dieses Quartal werden im Form 10-K erscheinen.
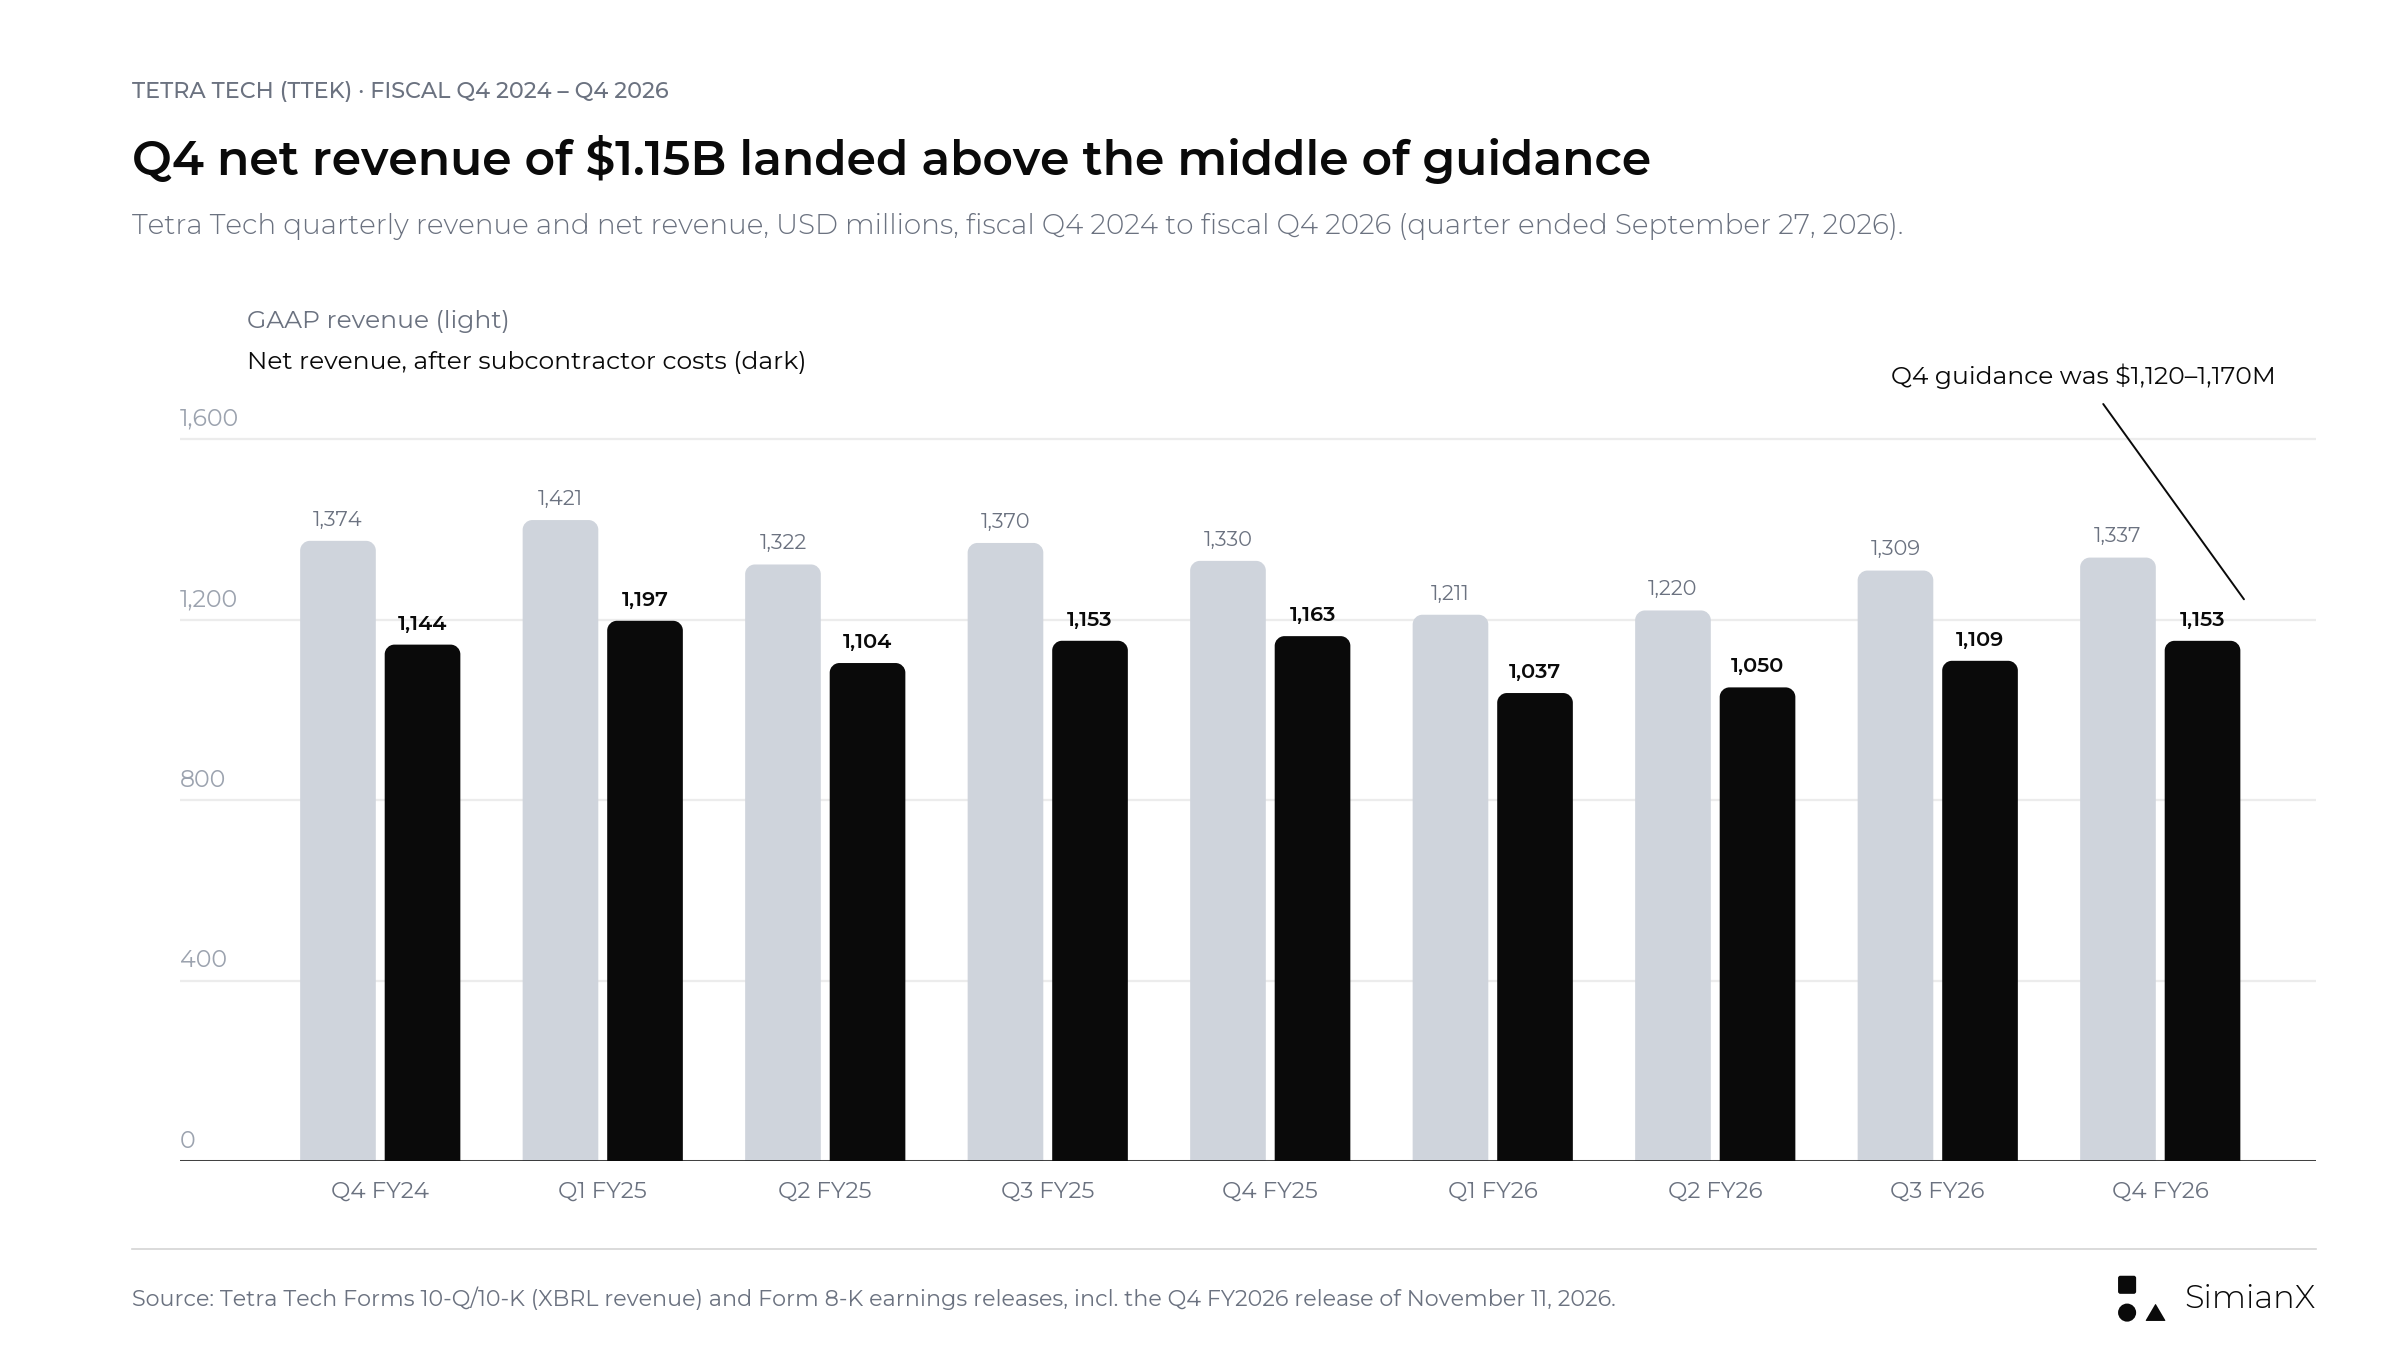
Der Nettoumsatz fiel nach den USAID-Kündigungen auf rund 1,04 Mrd. $ je Quartal, erreichte in Q3 GJ2026 1,11 Mrd. $ und in Q4 1,15 Mrd. $, über dem Mittelwert der Prognose von 1,12–1,17 Mrd. $.
Zwei Dinge fallen auf. Erstens war das EPS nach GAAP in der ersten Hälfte des Geschäftsjahres 2025 durch Einmalbelastungen verzerrt; der sauberere Vergleich ist daher das bereinigte EPS, das sich in einem engen Band von 0,33 $ bis 0,45 $ bewegte, bevor es in Q4 GJ2026 0,49 $ erreichte. Zweitens hat die verwässerte Aktienzahl einen Teil der Arbeit geleistet: Sie sank von 271,9 Millionen in Q1 GJ2025 auf 256,7 Millionen in Q4 GJ2026, ein Rückgang um 5,6 %.
Mit der richtigen Umsatzdefinition beginnen
Tetra Tech meldet sowohl den Umsatz als auch den Umsatz nach Abzug der Kosten für Subunternehmer, den das Unternehmen Nettoumsatz nennt. Letzterer ist eine Non-GAAP-Kennzahl und darf nicht mit dem Nettogewinn verwechselt werden.
Diese Unterscheidung ist wichtig, wenn man die Prognose mit Ergebnisvorschauen Dritter vergleicht: Das Unternehmen gibt seine Prognose für den Nettoumsatz ab, während viele Datendienste den Umsatz nach GAAP angeben.
| Kennzahl | Was sie darstellt | Wichtigster analytischer Nutzen |
|---|---|---|
| Umsatz nach GAAP | Umsatz vor Abzug der Kosten für Subunternehmer | Verständnis der gesamten gemeldeten Geschäftsbasis |
| Nettoumsatz | Umsatz abzüglich der Kosten für Subunternehmer | Beurteilung der Leistung, die im Dienstleistungsmodell des Unternehmens verbleibt |
| Betriebsergebnis | Gewinn nach Betriebsaufwand | Bewertung der Umsetzung und der operativen Profitabilität |
| Operativer Cashflow | Aus betrieblicher Tätigkeit erwirtschaftete Mittel | Prüfung der Umwandlung von Gewinn in Cash |
| Freier Cashflow | In diesem Artikel operativer Cashflow abzüglich Investitionsausgaben | Beurteilung der verfügbaren Mittel vor Übernahmen und Finanzierungsentscheidungen |
Die ersten beiden Kennzahlen können unterschiedlich schnell wachsen, wenn sich der Anteil der Fremdvergabe ändert. In Q3 GJ2026 lag der Umsatz beispielsweise bei 1.308,6 Mio. $ und der Nettoumsatz bei 1.108,6 Mio. $; die Kosten für Subunternehmer machten etwa 15 % des Umsatzes aus.
Eine Schlagzeile, die eine Nettoumsatzprognose mit dem GAAP-Umsatz des Vorjahres vergleicht, kann daher einen irreführenden Eindruck von Wachstum oder Schrumpfung erwecken.
Dieselbe Disziplin beim Nenner gilt für Margen. Das Betriebsergebnis geteilt durch den GAAP-Umsatz ist nicht dieselbe Rechnung wie das Betriebsergebnis geteilt durch den Nettoumsatz. Das Betriebsergebnis von 158 Mio. $ in Q3 GJ2026 entspricht 12,1 % des Umsatzes, aber 14,3 % des Nettoumsatzes (eigene Berechnung).
Was die Q4-Prognose implizierte und was Tetra Tech geliefert hat
Die Spanne für das vierte Quartal war keine eigenständige Prognose; sie war der Rest der Jahresprognose. Nach neun Monaten meldete Tetra Tech 3.195,4 Mio. $ Nettoumsatz und 1,11 $ bereinigtes EPS (0,35 $ + 0,34 $ + 0,42 $).
| Prüfung (eigene Berechnung) | Ergebnis |
|---|---|
| Nettoumsatz der neun Monate + Q4-Nettoumsatzprognose | 4.315 Mio. $–4.365 Mio. $, exakt die Jahresspanne |
| Bereinigtes EPS der neun Monate + Q4-EPS-Prognose | 1,56 $–1,59 $, exakt die Jahresspanne für das bereinigte EPS |
| Q4-Nettoumsatzprognose gegenüber Q4 GJ2025 (1.163,3 Mio. $) | −3,7 % bis +0,6 % gegenüber Vorjahr; Mittelwert −1,6 % |
| Q4-EPS-Prognose gegenüber bereinigtem EPS in Q4 GJ2025 (0,45 $) | Unverändert bis +6,7 % |
| Mittelwert des Jahres-Nettoumsatzes gegenüber GJ2025 (4.617,3 Mio. $) | −6,0 % |
| Gemeldeter Nettoumsatz Q4 (1.152,9 Mio. $) gegenüber Q4 GJ2025 | −0,9 % |
| Gemeldet für GJ2026: Nettoumsatz 4.348,3 Mio. $; bereinigtes EPS 1,60 $ | Nettoumsatz innerhalb der Spanne (−5,8 % gegenüber GJ2025); bereinigtes EPS einen Cent über dem oberen Ende |
Laut der Mitteilung zu Q4 GJ2025 enthielt das Vorjahresquartal noch 97,8 Mio. $ Umsatz mit USAID und dem US-Außenministerium (Department of State, DOS) auf GAAP-Basis. Ein unveränderter gemeldeter Vergleichswert würde daher Wachstum im übrigen Geschäft bedeuten. Die Mitteilung bestätigte dieses Muster: Der Nettoumsatz in Q4 sank in der gemeldeten Rechnung um 0,9 %, stieg aber laut Unternehmen ohne episodische Katastrophenhilfe um 5 %.
Warum sinkt der Umsatz von Tetra Tech?
Die klarste Erklärung ist der Rückgang der Entwicklungszusammenarbeit und der ungleiche Vergleich mit episodischen Katastrophenhilfe-Aufträgen.
Im Januar 2025 setzte eine Executive Order die US-Auslandsentwicklungshilfe aus. Im Februar 2025 kündigte das Außenministerium die Streichung von 83 % der USAID-Programme an, und Tetra Tech wurde mitgeteilt, dass praktisch alle seine USAID-Verträge aus Zweckmäßigkeitsgründen gekündigt wurden (termination for convenience). Das Unternehmen verbuchte eine Goodwill-Abschreibung von 92,4 Mio. $ in seiner Einheit Global Development Services. Das Risiko staatlicher Finanzierung ist für Auftragnehmer nicht neu; unsere Geschichte der Government Shutdowns und ihrer Folgen für die Börse zeigt, wie oft Washingtons Haushaltsstreits den Markt erreichen.
Tetra Techs Neunmonatsbericht wies rund 190 Mio. $ Umsatz mit USAID und dem Außenministerium aus, gegenüber rund 550 Mio. $ im Vorjahreszeitraum. Der gesamte gemeldete Umsatz sank von 4.112,490 Mio. $ auf 3.739,374 Mio. $, ein Rückgang um 9,1 %. Der Umsatz mit der US-Bundesregierung fiel um 32,5 %.
| Umsatzbrücke für neun Monate | Betrag |
|---|---|
| Rückgang des gesamten gemeldeten Umsatzes — berechnet | 373,116 Mio. $ |
| Rückgang des USAID/DOS-Umsatzes — berechnet aus gerundeten Angaben | Rund 360 Mio. $ |
| Anteil des USAID/DOS-Rückgangs am Gesamtrückgang — berechnet | Rund 96,5 % |
| Umsatz aus einer jüngsten Übernahme ohne Vorjahresvergleich | Rund 85 Mio. $ |
Die Rechnung zeigt, dass der Rückgang der Entwicklungszusammenarbeit ungefähr dem fast gesamten konsolidierten Umsatzrückgang entsprach.
Dies ist ein Größenvergleich, keine vollständige Überleitung. Der Vorjahreszeitraum enthielt außerdem Katastrophenhilfe nach den Bränden in Palisades und Eaton in Südkalifornien, und der aktuelle Zeitraum enthält rund 85 Mio. $ aus einer Übernahme. Diese beiden Posten wirken in entgegengesetzte Richtungen.
Die Segmentaufteilung in Q3 GJ2026 zeigt dasselbe. Der Umsatz der Government Services Group (GSG, Segment für Behördendienstleistungen) fiel um 111,0 Mio. $ oder 15,6 %, während die Commercial/International Services Group (CIG, Segment für gewerbliche und internationale Dienstleistungen) den Umsatz um 51,8 Mio. $ oder 7,7 % und den Nettoumsatz um 9,3 % steigerte. Das gesamte Geschäftsjahr zeigt dieselbe Aufteilung: Der Nettoumsatz der GSG fiel um 19,2 % auf 1.877,5 Mio. $, während der Nettoumsatz der CIG um 7,8 % auf 2.470,8 Mio. $ stieg. Der konsolidierte Umsatz sank um 6,7 % auf 5.076,7 Mio. $ (eigene Berechnungen aus der Q4-Mitteilung).
Die optimistische Deutung lautet, dass der konsolidierte Rückgang die Schwäche des fortgeführten Chancenumfelds überzeichnet. Die vorsichtige Deutung lautet, dass das Herausrechnen eines verlorenen Geschäfts dessen Umsatz, Ergebnisbeitrag oder Cash-Generierung nicht zurückbringt. Ersatzaufträge müssen weiterhin gewonnen und ausgeführt werden.
Anleger sollten daher zwei Fragen getrennt stellen:
- Wie gesund ist die Nachfrage außerhalb der gestörten Tätigkeiten?
- Wie schnell kann diese Nachfrage den weggefallenen wirtschaftlichen Beitrag ersetzen?
Eine Erholungsthese braucht auf beide Fragen zufriedenstellende Antworten.
Zugrunde liegendes Wachstum ist nicht automatisch organisches Wachstum
Tetra Tech meldete für Q3 GJ2026 ein Nettoumsatzwachstum von 8 % ohne USAID/DOS und episodische Katastrophenhilfe. In Q1 und Q2 meldete das Unternehmen auf ähnlich bereinigter Basis ebenfalls 8 % Wachstum. Für das gesamte Geschäftsjahr meldete das Unternehmen 7 % Nettoumsatzwachstum ohne USAID/DOS und episodische Katastrophenhilfe, für Q4 5 % Wachstum ohne episodische Katastrophenhilfe.
Das ist hilfreicher Kontext, doch die Formulierung zählt. Eine um bestimmte Bereiche bereinigte Wachstumskennzahl ist nicht automatisch eine organische, währungsbereinigte Wachstumskennzahl. Das Herausnehmen ausgewählter Tätigkeiten beantwortet eine andere Frage als das Herausrechnen von Übernahme- und Währungseffekten, und der 10-Q weist für neun Monate rund 85 Mio. $ Umsatz aus einer jüngsten Übernahme aus.
| Art des Wachstums | Was isoliert werden soll | Was Anleger noch prüfen müssen |
|---|---|---|
| Gemeldetes Wachstum | Veränderung des gesamten gemeldeten Geschäfts | Mix-Veränderungen und ungewöhnliche Vergleichszeiträume |
| Wachstum ohne gestörte Tätigkeiten | Entwicklung außerhalb bestimmter Kategorien | Übernahmen, Währungen und verbleibende Mix-Veränderungen |
| Organisches Wachstum | Wachstum ohne definierte Übernahmeeffekte | Die genaue Methodik des Unternehmens |
| Währungsbereinigtes Wachstum | Wachstum ohne Effekte aus der Währungsumrechnung | Übernahmeeffekte und Projektmix |
Eine aussagekräftigere Offenlegung würde den Beitrag aus fortgeführten Geschäften, Übernahmen und Währungen getrennt ausweisen. Anleger sollten zudem prüfen, ob das Wachstum von neuer Projekttätigkeit getragen wird oder lediglich von leichteren Vergleichswerten.
Die Umwandlung des Auftragsbestands ist wichtiger als seine Größe
Ein größeres Auftragsbuch ist nur dann wertvoll, wenn es in profitable Arbeit und einbringliches Cash umgewandelt wird.
Tetra Techs Auftragsbestand lag am 28. Juni 2026 bei 4,49 Mrd. $, 5 % mehr als im Vorquartal. Der CEO sagte, bedeutende Aufträge in Q3, darunter gewerbliche Aufträge für Rechenzentren und Sedimentsanierungsprojekte, hätten den Auftragsbestand um mehr als 200 Mio. $ erhöht. Nach der Kennzahl aus den Pflichtmeldungen erreichten die verbleibenden Leistungsverpflichtungen im Dezember 2025 mit 3,92 Mrd. $ ihren Tiefpunkt und stiegen bis Juni 2026 auf 4,44 Mrd. $. Zum Geschäftsjahresende am 27. September 2026 erreichte der Auftragsbestand 4,67 Mrd. $, 13 % mehr als im Vorjahr und 4 % mehr als im Juni; laut CEO haben wichtige Kundenprogramme ihn um mehr als 530 Mio. $ erhöht. In der Telefonkonferenz bezeichnete er ihn als finanzierten Auftragsbestand und sagte, Q4 sei das dritte Quartal in Folge mit einem Book-to-Bill-Verhältnis über 1,1 gewesen. Die verbleibenden Leistungsverpflichtungen zum Geschäftsjahresende werden im Form 10-K gemeldet.
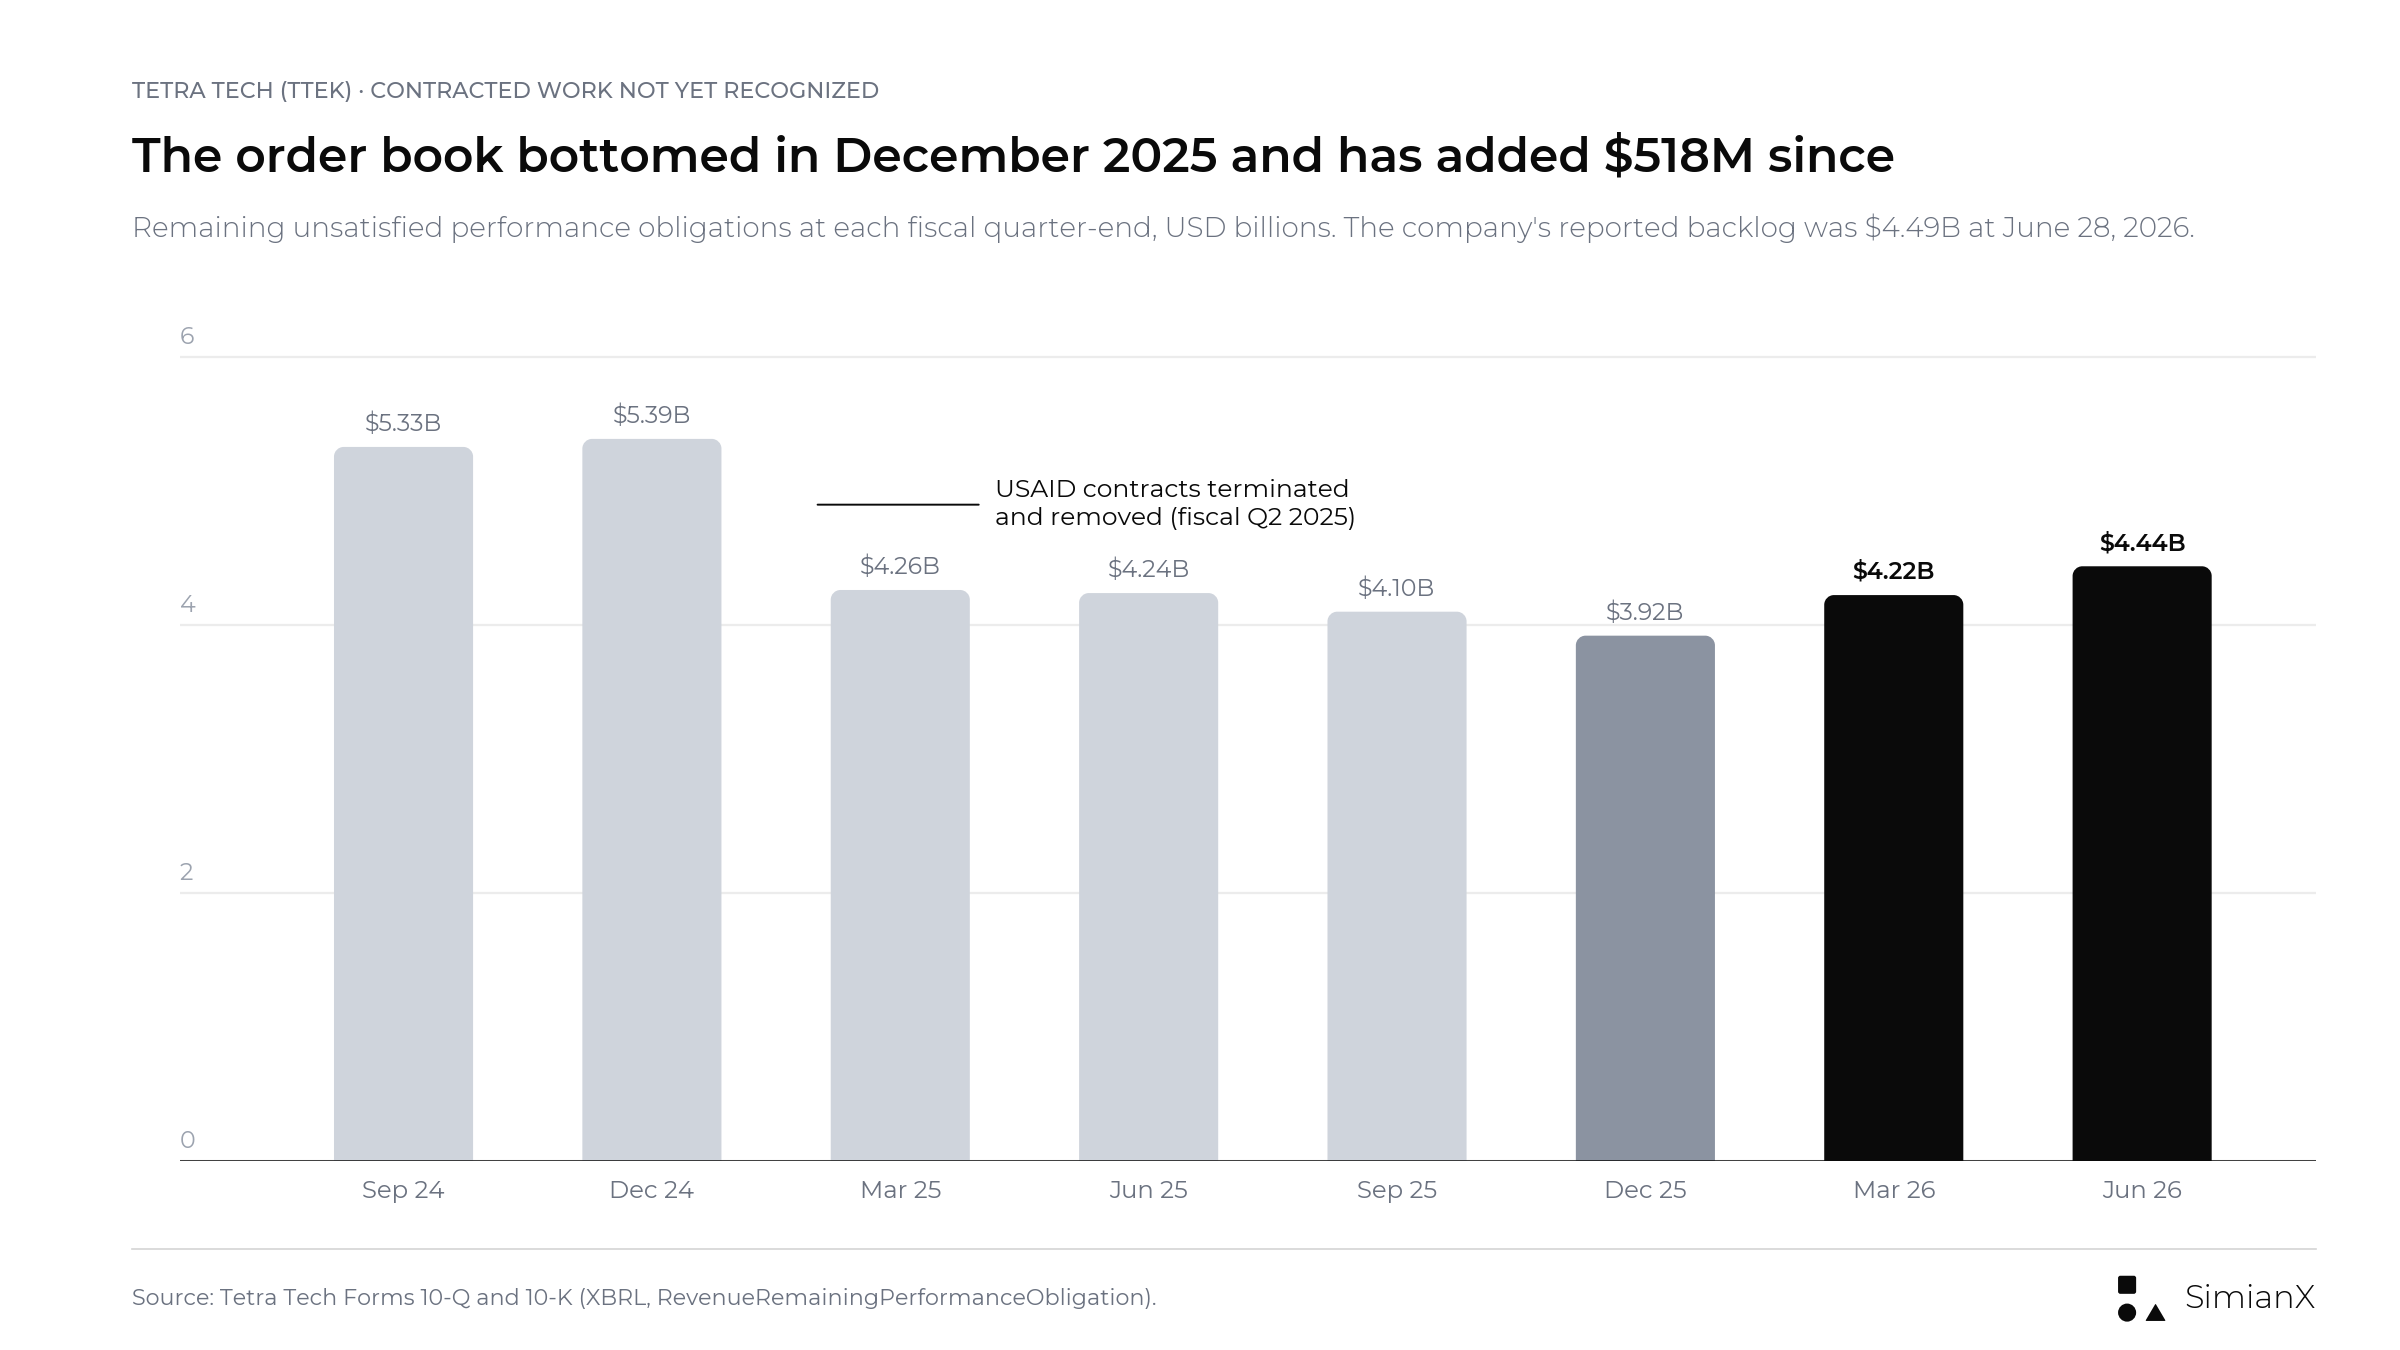
Das Auftragsbuch hat sich gegenüber seinem Tiefpunkt um rund 518 Mio. $ erholt, liegt aber weiterhin unter dem Niveau von 5,3–5,4 Mrd. $ vor den USAID-Kündigungen.
Der Bericht erläutert zudem, dass der Auftragsbestand die möglichen Auswirkungen von Kündigungsklauseln aus Zweckmäßigkeitsgründen nicht berücksichtigt. Bei Tetra Tech ist das kein abstraktes Risiko: Genau so endeten die USAID-Verträge. Der Auftragsbestand ist daher nicht gleichbedeutend mit einer unbedingten Forderung. Dieselbe Vorsicht gilt auch für andere Geschichten rund um den Auftragsbestand; die Q3-Zahlen 2026 von Caterpillar sind ein aktuelles Beispiel für ein Rekord-Auftragsbuch, das einen Kursrückgang der Aktie nicht verhindert hat.
| Frage zum Auftragsbestand | Warum sie wichtig ist |
|---|---|
| Ist die Arbeit finanziert und zur Ausführung freigegeben? | Entscheidet, ob ein Auftrag in die Umsetzung gehen kann |
| Wann soll der Umsatz beginnen? | Trennt kurzfristige Tätigkeit von längerfristigen Chancen |
| Wie lang ist der erwartete Leistungszeitraum? | Erklärt, wie schnell das Auftragsbuch realisiert werden kann |
| Welche personellen und technischen Kapazitäten sind nötig? | Prüft, ob Wachstum effizient geliefert werden kann |
| Welchen Ergebnisbeitrag soll die Arbeit liefern? | Unterscheidet attraktives Wachstum von renditeschwachem Volumen |
| Wie schnell zahlen die Kunden? | Verbindet Projektausführung mit Cash-Generierung |
Ein nützliches Warnsignal wäre ein steigender Auftragsbestand bei wiederholten Verzögerungen von Projektstarts, schwächerer Auslastung oder langsameren Zahlungseingängen. Ein konstruktiveres Muster würde neue Aufträge, rechtzeitige Mobilisierung, stabile Projektwirtschaftlichkeit und eine gesunde Cash-Umwandlung verbinden.
Auftragsmeldungen lesen, ohne ihren Wert zu überschätzen
Tetra Techs jüngste Meldungen belegen die Breite seines Chancenumfelds. Sie zeigen aber auch, warum Schlagzeilen zu Aufträgen sorgfältig interpretiert werden müssen.
| Meldung | Genannter Betrag oder Projektumfang | Was die Angabe tatsächlich bedeutet |
|---|---|---|
| Planung der PFAS-Aufbereitung in Dayton, 21. Juli | Geplante Baukosten der Anlage von 350 Mio. $ | Das Baubudget ist nicht das offengelegte Honorar von Tetra Tech |
| Neugestaltung des Luftraums für die FAA, 23. Juli | Task Order (Einzelabruf) über 27 Mio. $ für vier Jahre | Ein definierter Dienstleistungsauftrag, kein sofortiger Quartalsumsatz |
| Küstengeodatendienste für die NOAA, 18. August | Rahmenvertrag mit mehreren Auftragnehmern (Multiple-Award Contract) über 49 Mio. $ für fünf Jahre | Vertragsstruktur und spätere Aufteilung der Arbeit sind entscheidend |
| Flächenrevitalisierung für die EPA, 25. August | Vertrag über 16,8 Mio. $ für vier Jahre | Mehrjährige technische Dienstleistungen |
Quellen: Pressemitteilungen von Tetra Tech zu den angegebenen Daten.
Die Unterscheidung bei Dayton ist besonders wichtig. Das Unternehmen gab bekannt, dass es für die Planung der nach eigenen Angaben größten eigens für PFAS bestimmten Wasseraufbereitungsanlage der Vereinigten Staaten ausgewählt wurde; die geplanten Baukosten sollten nicht als an Tetra Tech vergebener Umsatz dargestellt werden.
Auch Rahmenverträge mit mehreren Auftragnehmern erfordern Sorgfalt. Ein in der Schlagzeile genannter Vertragsbetrag ist eine Obergrenze, die sich mehrere Firmen teilen; er sollte weder vollständig einem einzelnen Teilnehmer zugerechnet noch sofort als Umsatz erfasst werden.
In der Q3-Mitteilung wurde außerdem ein Auftrag für ein Hyperscale-KI-Rechenzentrum zur digitalen Automatisierung des Stromsystems und zur Cybersicherheit aufgeführt. Sein Wert wurde nicht offengelegt.
Die Q4-Mitteilung nannte größere Aufträge, angeführt von einer Rahmenkaufvereinbarung (Blanket Purchase Agreement) mit mehreren Auftragnehmern über 1,4 Mrd. $ für logistische Unternehmensdienstleistungen der NASA, einem Ingenieurvertrag mit mehreren Auftragnehmern über 145 Mio. $ für die US-Marine und einem Einzelauftrag der EPA über 141 Mio. $ zur Bewertung von Wasserinfrastruktur. Die oben beschriebene Vorsicht bei Rahmenverträgen mit mehreren Auftragnehmern gilt für die Beträge von NASA und Marine.
Wasser, Umweltdienstleistungen und Infrastruktur bieten unterschiedliche Wachstumspfade
Die jüngsten Aufträge deuten auf mehrere mögliche Quellen für Ersatznachfrage hin. Das Projekt in Dayton betrifft die Planung einer PFAS-Aufbereitung. Der EPA-Auftrag umfasst Flächenrevitalisierung. Die FAA-Arbeit betrifft die Modernisierung des Luftraums, während der NOAA-Vertrag Küstengeodatendienste umfasst.
Diese Vielfalt kann die Abhängigkeit von einer einzelnen Projektkategorie verringern, macht das Geschäft aber auch schwerer über ein einziges makroökonomisches Narrativ zu beurteilen.
- Wasseraufbereitung: Wie schnell gehen Projekte von der Planung in die Detailplanung über?
- Umweltdienstleistungen: Sind technische Aufträge wiederkehrend, projektspezifisch oder von neuen Finanzmitteln abhängig?
- Modernisierung der Infrastruktur: Geben Kunden Arbeiten in einem vorhersehbaren Tempo frei?
- Digitale Dienstleistungen: Verbessert Technologie die Projektwirtschaftlichkeit oder schafft sie zusätzlichen Dienstleistungsumsatz?
Anleger sollten zudem der Versuchung widerstehen, jeden Auftrag im Zusammenhang mit Rechenzentren mit dem Besitz von KI-Recheninfrastruktur gleichzusetzen. In seiner Mitteilung zu Q2 GJ2026 erklärte Tetra Tech, dass seine Beratung zu Wasserversorgung und Umweltauswirkungen zunehmend entscheidend sei, um die Unterstützung von Gemeinden für neue Rechenzentren zu gewinnen. Das ist eine Chance für Ingenieurdienstleistungen, kein Beleg dafür, dass TTEK dieselbe Wirtschaftlichkeit oder dasselbe Umsatzexposure wie ein Rechenzentrumsbetreiber hat.
Der Cashflow ist stark, aber seine Quellen zählen
Mit operativem Cashflow abzüglich Investitionsausgaben ergab der Form 10-Q für die ersten neun Monate folgende Berechnung.
| Erste neun Monate des Geschäftsjahres 2026 | Betrag |
|---|---|
| Operativer Cashflow — gemeldet | 466,553 Mio. $ |
| Investitionsausgaben — gemeldet | 13,955 Mio. $ |
| Freier Cashflow — eigene Berechnung | 452,598 Mio. $ |
| Operativer Cashflow, erste neun Monate des Geschäftsjahres 2025 — gemeldet | 356,838 Mio. $ |
Quelle: Tetra Techs Form 10-Q für das am 28. Juni 2026 beendete Quartal.
Der berechnete freie Cashflow der neun Monate lag vor Übernahmen und Finanzierungstätigkeit bei rund 452,6 Mio. $. Der Finanzvorstand bezeichnete den operativen Cashflow von 467 Mio. $ in neun Monaten als den stärksten der Unternehmensgeschichte.
Der Bericht führt den Anstieg des operativen Cashflows um 109,7 Mio. $ gegenüber dem Vorjahr vor allem auf Zahlungseingänge aus Katastrophenhilfe-Arbeiten, die in Q4 GJ2025 abgeschlossen wurden, und aus gekündigten USAID-Programmen zurück. Der Vorjahreszeitraum enthielt zudem eine Zahlung für Rechtsrisiken von 57 Mio. $.
| Geschäftsjahr 2026, Gesamtjahr | Betrag |
|---|---|
| Operativer Cashflow — gemeldet | 523,0 Mio. $ |
| Investitionsausgaben — gemeldet | 20,5 Mio. $ |
| Freier Cashflow — eigene Berechnung | 502,5 Mio. $ |
| Operativer Cashflow Q4 — eigene Berechnung (Gesamtjahr abzüglich neun Monate) | 56,5 Mio. $ |
| Operativer Cashflow, Geschäftsjahr 2025 — gemeldet | 457,7 Mio. $ |
| Unternehmensübernahmen, abzüglich übernommener Zahlungsmittel — gemeldet | 191,9 Mio. $ |
Quelle: Tetra Techs Ergebnismitteilung zu Q4 und Geschäftsjahr 2026 (Kapitalflussrechnung).
Der operative Cashflow des Gesamtjahres stieg um 14 %, doch das vierte Quartal trug nur rund 56,5 Mio. $ bei, gegenüber 100,8 Mio. $ ein Jahr zuvor. Die Zahlungsmittel lagen zum Jahresende bei 235,1 Mio. $ und die langfristigen Schulden bei 892,0 Mio. $, nach 763,4 Mio. $ ein Jahr zuvor.
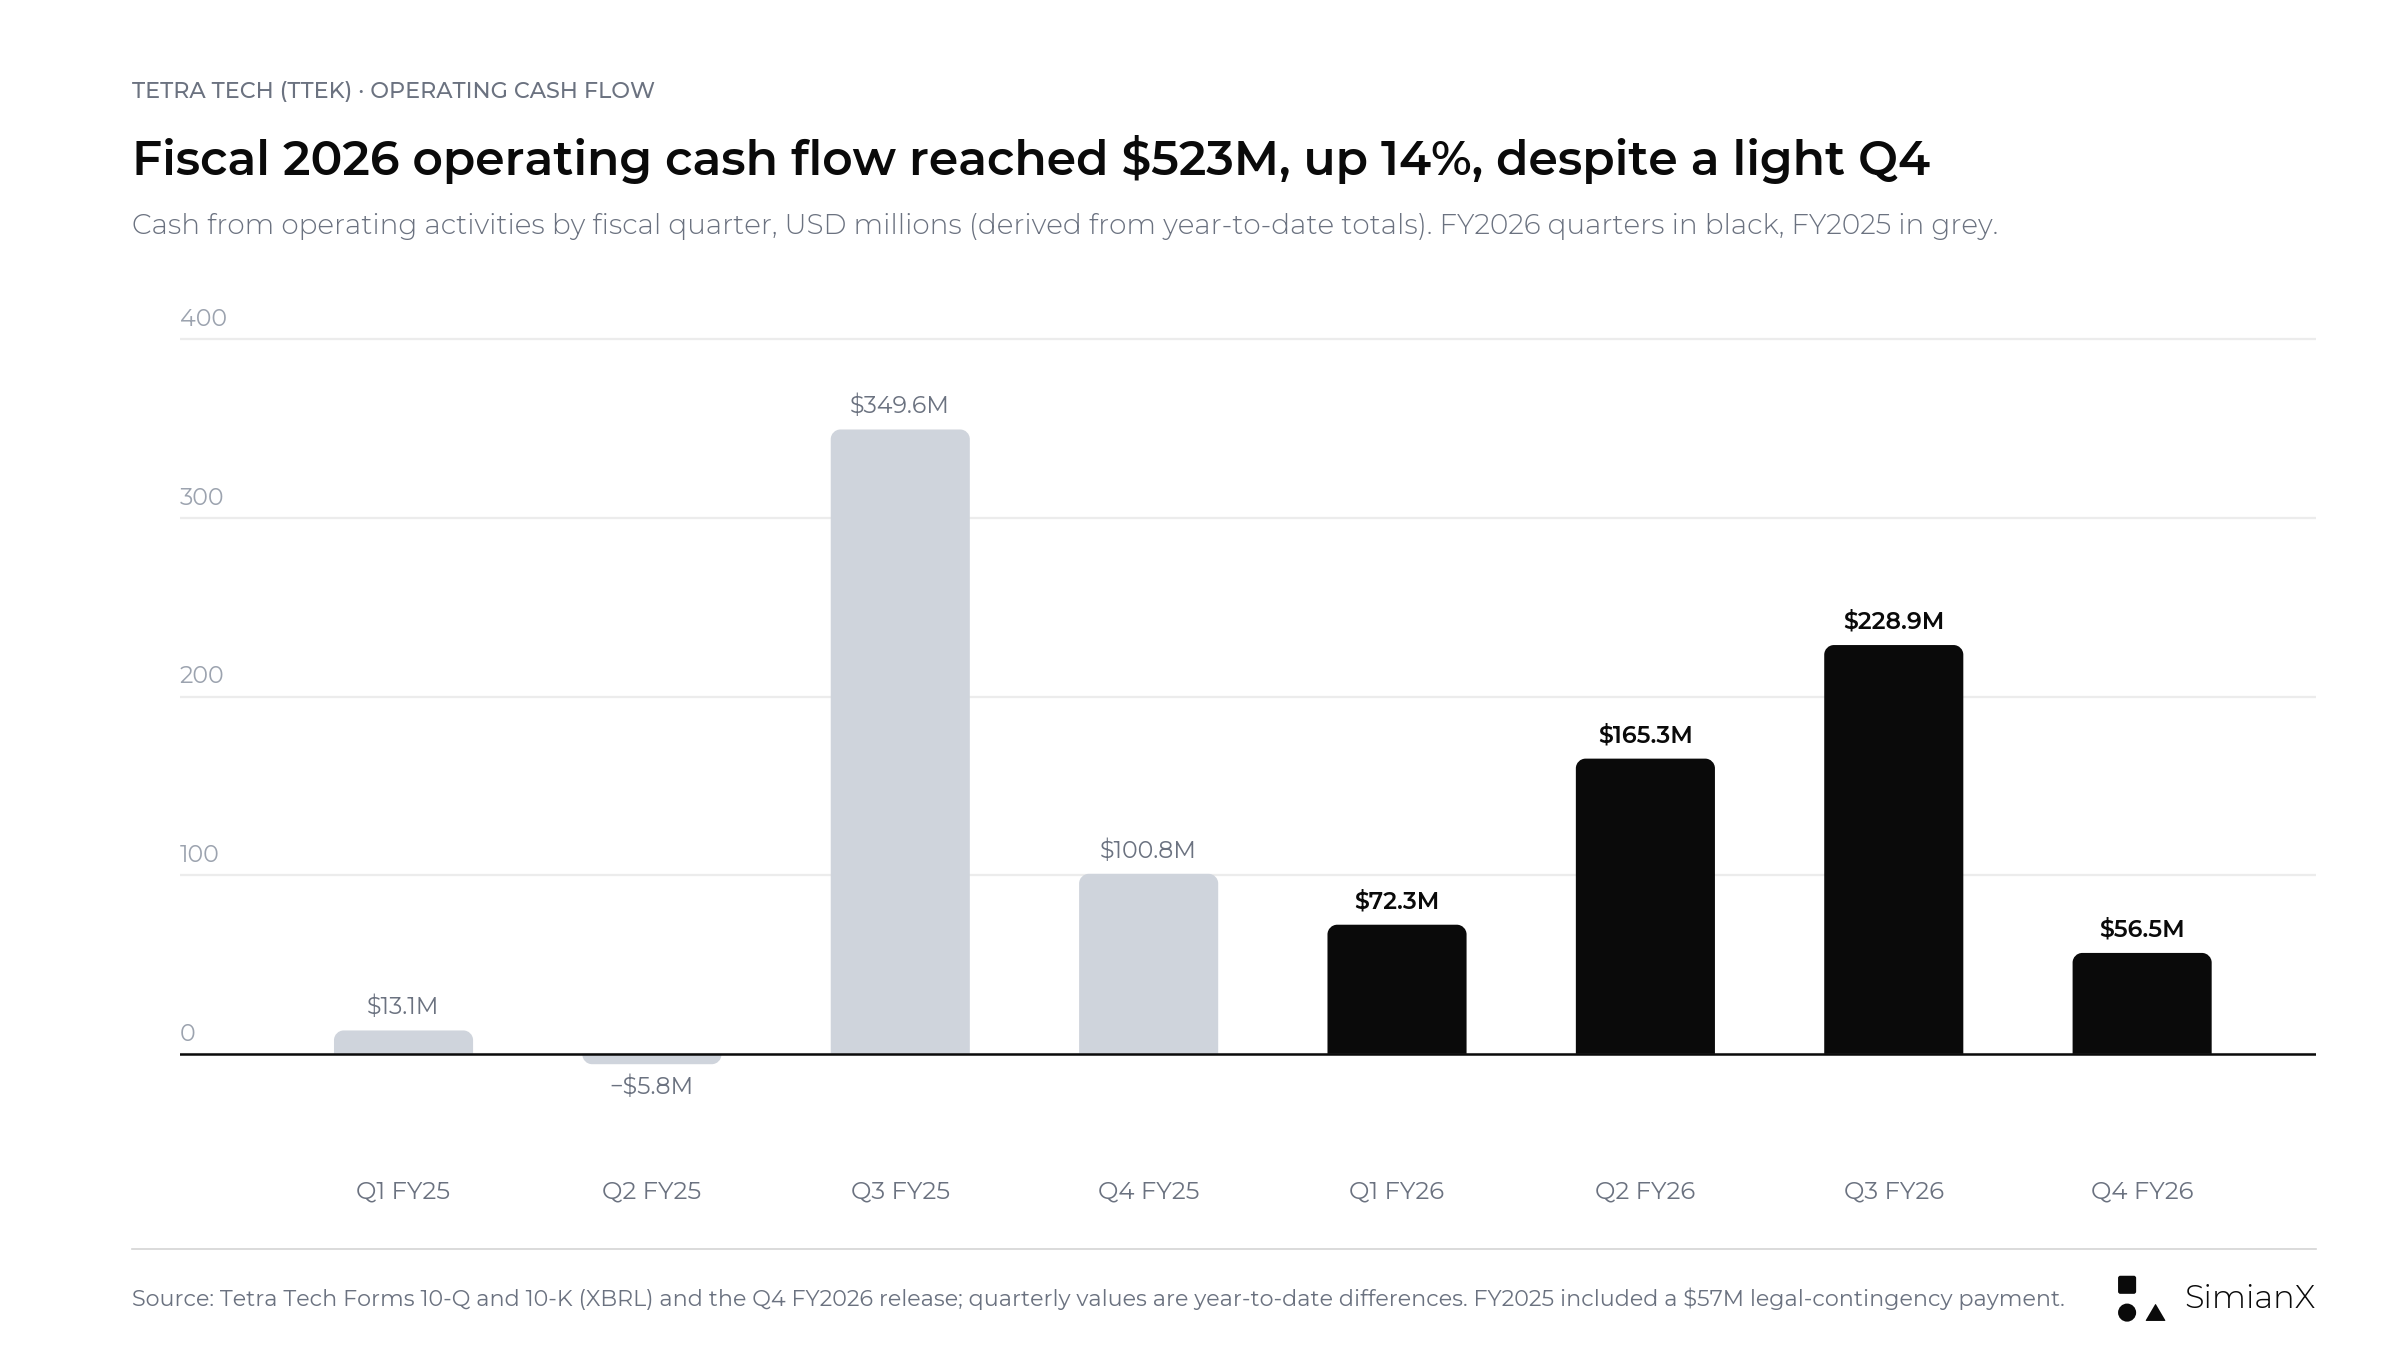
Der vierteljährliche operative Cashflow schwankt stark. Im Geschäftsjahr 2026 stieg er bis Q3, teils durch den Einzug älterer Forderungen, und fiel dann in Q4 auf rund 56,5 Mio. $; das Gesamtjahr lag dennoch 14 % im Plus.
Zahlungseingänge aus Altgeschäft sind echtes Cash und verbessern die finanzielle Flexibilität. Sie sollten jedoch nicht automatisch als wiederkehrende Cash-Generierung aus neuem Geschäft fortgeschrieben werden. Die nächsten Pflichtmeldungen sollten helfen, Folgendes zu trennen:
- Cash aus der laufenden Geschäftstätigkeit.
- Einzug älterer Forderungen.
- Veränderungen beim Zahlungszeitpunkt (die Forderungslaufzeit, DSO, lag in Q3 bei 56 Tagen, nach 51 Tagen in Q1 und 58 Tagen in Q2; der Finanzvorstand bezifferte sie in der Q4-Telefonkonferenz auf 60 Tage).
- Investitionsausgaben.
- Ausgaben für Übernahmen und Finanzierungsentscheidungen.
Ein kapitalarmes Modell kann eine attraktive Cash-Umwandlung erzielen. Das stärkere Investmentargument würde zeigen, dass die fortgeführten Geschäfte diese Umwandlung auch dann halten können, wenn die ungewöhnlichen Vorteile aus Zahlungseingängen auslaufen.
Können Aktienrückkäufe von Tetra Tech das EPS stützen?
Die Ankündigung zur Kapitalallokation vom 10. September hat den Spielraum des Unternehmens für Rückkäufe erweitert.
| Kennzahl zur Kapitalallokation | Angabe des Unternehmens |
|---|---|
| Zusätzliche Rückkaufermächtigung | 500 Mio. $ |
| Insgesamt verfügbare Ermächtigung nach der Erhöhung | 898 Mio. $ |
| Operativer Cashflow der letzten 12 Monate | 567 Mio. $ |
| Rückkäufe und Dividenden der letzten 12 Monate | 322 Mio. $ |
| Verschuldungsgrad (Nettoverschuldung) zum Quartalsende | 0,88-fach |
| Rückkäufe in den ersten neun Monaten des Geschäftsjahres 2026 | 202,0 Mio. $ (100 Mio. $ in Q3) |
| Rückkäufe im Geschäftsjahr 2026 | 302,0 Mio. $ (100 Mio. $ in Q4) |
| Verbleibende Ermächtigung zum 27. September 2026 | 798 Mio. $ |
| Am 27. Juli 2026 beschlossene Quartalsdividende | 0,072 $ je Aktie, 11 % mehr als im Vorjahr |
| Am 9. November 2026 beschlossene Quartalsdividende | 0,072 $ je Aktie, 11 % mehr als im Vorjahr; zahlbar am 11. Dezember |
Quellen: Tetra Techs Ankündigung vom 10. September, die Mitteilung zu Q3 2026, Form 10-Q und die Mitteilung zu Q4 2026.
Rückkäufe können das EPS unter sonst gleichen Bedingungen stützen, indem sie die verwässerte Aktienzahl verringern, und das haben sie bereits getan: Die verwässerte gewichtete durchschnittliche Aktienzahl lag in Q3 GJ2026 bei 259,8 Millionen, 1,9 % weniger als ein Jahr zuvor, und in Q4 bei 256,7 Millionen, 2,9 % weniger als ein Jahr zuvor. Eine Ermächtigung ist jedoch die Erlaubnis, Aktien zu kaufen, kein Beleg dafür, dass die Käufe stattgefunden haben.
Drei Unterscheidungen sind wichtig. Erstens sollte das EPS-Wachstum in Veränderungen des Nettogewinns und Veränderungen der verwässerten Aktienzahl zerlegt werden. Zweitens sollten die Bruttorückkäufe zusammen mit Aktienausgaben und aktienbasierter Vergütung betrachtet werden. Drittens hängt die Rendite von Rückkäufen vom gezahlten Preis ab. Mit 39,43 $ nach dem Bericht notiert TTEK 7,5 % unter dem höchsten Schlusskurs der letzten 52 Wochen, sodass jeder Dollar weit weniger Aktien kauft als im Mai.
Die Q4-Mitteilung beantwortete die erste Folgefrage: 100 Mio. $ Rückkäufe im Quartal, womit 798 Mio. $ der Ermächtigung verbleiben. Der durchschnittliche Kaufpreis, die weitere Veränderung der verwässerten Aktienzahl und die Gewichtung zwischen Übernahmen (191,9 Mio. $ im Geschäftsjahr 2026), Schuldenmanagement und Kapitalrückflüssen bleiben im Form 10-K verfolgenswert.
Die Prognosehistorie legt die Messlatte für das Geschäftsjahr 2027 höher
Das Management hat seinen Jahresausblick nach jedem Quartal des Geschäftsjahres 2026 angehoben oder eingeengt.
| Prognoseaktualisierung | Nettoumsatz GJ2026 | EPS GJ2026 |
|---|---|---|
| Erstprognose, 12. November 2025 | 4,05 Mrd. $–4,25 Mrd. $ | 1,40 $–1,55 $ |
| Nach Q1, 28. Januar 2026 | 4,15 Mrd. $–4,30 Mrd. $ | 1,46 $–1,56 $ (bereinigt) |
| Nach Q2, 29. April 2026 | 4,25 Mrd. $–4,40 Mrd. $ | 1,50 $–1,58 $ (bereinigt) |
| Nach Q3, 29. Juli 2026 | 4,315 Mrd. $–4,365 Mrd. $ | 1,56 $–1,59 $ (bereinigt) |
| Gemeldet, 11. November 2026 | 4,348 Mrd. $ | 1,60 $ bereinigt; 1,69 $ nach GAAP |
Quellen: Tetra Techs Ergebnismitteilungen zu Q4 2025 sowie zu Q1, Q2, Q3 und Q4 2026.
Der Mittelwert der EPS-Prognose stieg im Jahresverlauf von 1,475 $ auf 1,575 $. Die einzigen Bereinigungen in der EPS-Prognose klammern einen Gewinn aus dem Verkauf der Aktivitäten in Norwegen und Änderungen bei bedingten Kaufpreiszahlungen aus. Anleger sollten daher nicht die vierteljährlichen GAAP-EPS-Werte addieren und die Summe mit der bereinigten Jahresprognose vergleichen, ohne die Unterschiede überzuleiten.
Vor der Mitteilung lag der Analystenkonsens für das Geschäftsjahr 2027 bei 1,74 $, etwa 10 % über dem Mittelwert der Prognose für GJ2026. Als Tetra Tech vor einem Jahr seine erste Spanne für GJ2026 vorlegte, nannte das Unternehmen auch eine Wachstumsspanne für den Nettoumsatz ohne USAID/DOS und Katastrophenhilfe (5 % bis 11 %). Die erste EPS-Spanne für das Geschäftsjahr 2027 von 1,65 $ bis 1,80 $ hat einen Mittelwert von 1,725 $, knapp unter diesem Konsens, und die Mitteilung nannte keine vergleichbare Wachstumsspanne ohne die genannten Bereiche. Vor der Mitteilung hatten wir aufgelistet, was ein nützlicher Ausblick auf das Geschäftsjahr 2027 behandeln sollte:
- Wachstum der fortgeführten Tätigkeiten.
- Verbleibendes Exposure in der Entwicklungszusammenarbeit.
- Annahmen zu Übernahmen und Währungen.
- Projektmobilisierung und Personalausstattung.
- Operative Profitabilität.
- Cash-Umwandlung und Kapitaleinsatz.
Eine Wachstumsrate in der Schlagzeile wäre weniger aussagekräftig, wenn die dahinterstehenden Annahmen unklar blieben. Mitteilung und Telefonkonferenz behandelten Übernahmen (aus der Prognose ausgeklammert), Annahmen zu Zinsen und Steuern sowie das erwartete Wachstum bei Aufträgen der US-Bundesregierung und im gewerblichen US-Geschäft. Ein beziffertes verbleibendes Exposure in der Entwicklungszusammenarbeit oder eine Annahme zur Aktienzahl fanden wir weder in der Mitteilung noch im Transkript der Telefonkonferenz.
Kursreaktion der TTEK-Aktie auf Quartalszahlen: 13 Berichte seit November 2023
Tetra Tech veröffentlicht die Ergebnisse zum oder nach Börsenschluss (die Mitteilung zu Q4 GJ2026 ging um 16:00 Uhr Eastern Time über den Ticker), daher zeigt sich die Reaktion in der nächsten Handelssitzung.
| Geschäftsquartal | Veröffentlichung (nach Börsenschluss) | TTEK-Bewegung in der nächsten Sitzung | SPY in derselben Sitzung |
|---|---|---|---|
| Q4 GJ2023 | 15. November 2023 | +3,5 % | +0,1 % |
| Q1 GJ2024 | 31. Januar 2024 | +3,9 % | +1,3 % |
| Q2 GJ2024 | 1. Mai 2024 | +6,1 % | +0,9 % |
| Q3 GJ2024 | 31. Juli 2024 | +9,0 % | −1,4 % |
| Q4 GJ2024 | 13. November 2024 | −13,5 % | −0,6 % |
| Q1 GJ2025 | 29. Januar 2025 | −2,9 % | +0,5 % |
| Q2 GJ2025 | 7. Mai 2025 | +13,0 % | +0,7 % |
| Q3 GJ2025 | 30. Juli 2025 | −1,1 % | −0,4 % |
| Q4 GJ2025 | 12. November 2025 | +15,3 % | −1,7 % |
| Q1 GJ2026 | 28. Januar 2026 | +3,0 % | −0,2 % |
| Q2 GJ2026 | 29. April 2026 | +1,4 % | +1,0 % |
| Q3 GJ2026 | 29. Juli 2026 | −3,9 % | +1,7 % |
| Q4 GJ2026 | 11. November 2026 | +4,8 % | −0,4 % |
Quelle: tägliche Schlusskurse von Polygon.io (bereinigt um den Aktiensplit im Verhältnis 5:1 im Jahr 2024); Veröffentlichungstermine aus Tetra Techs Ergebnismitteilungen auf Form 8-K (Item 2.02). Jede Bewegung ist der Schlusskurs der nächsten Sitzung gegenüber dem Schlusskurs am Tag der Veröffentlichung.
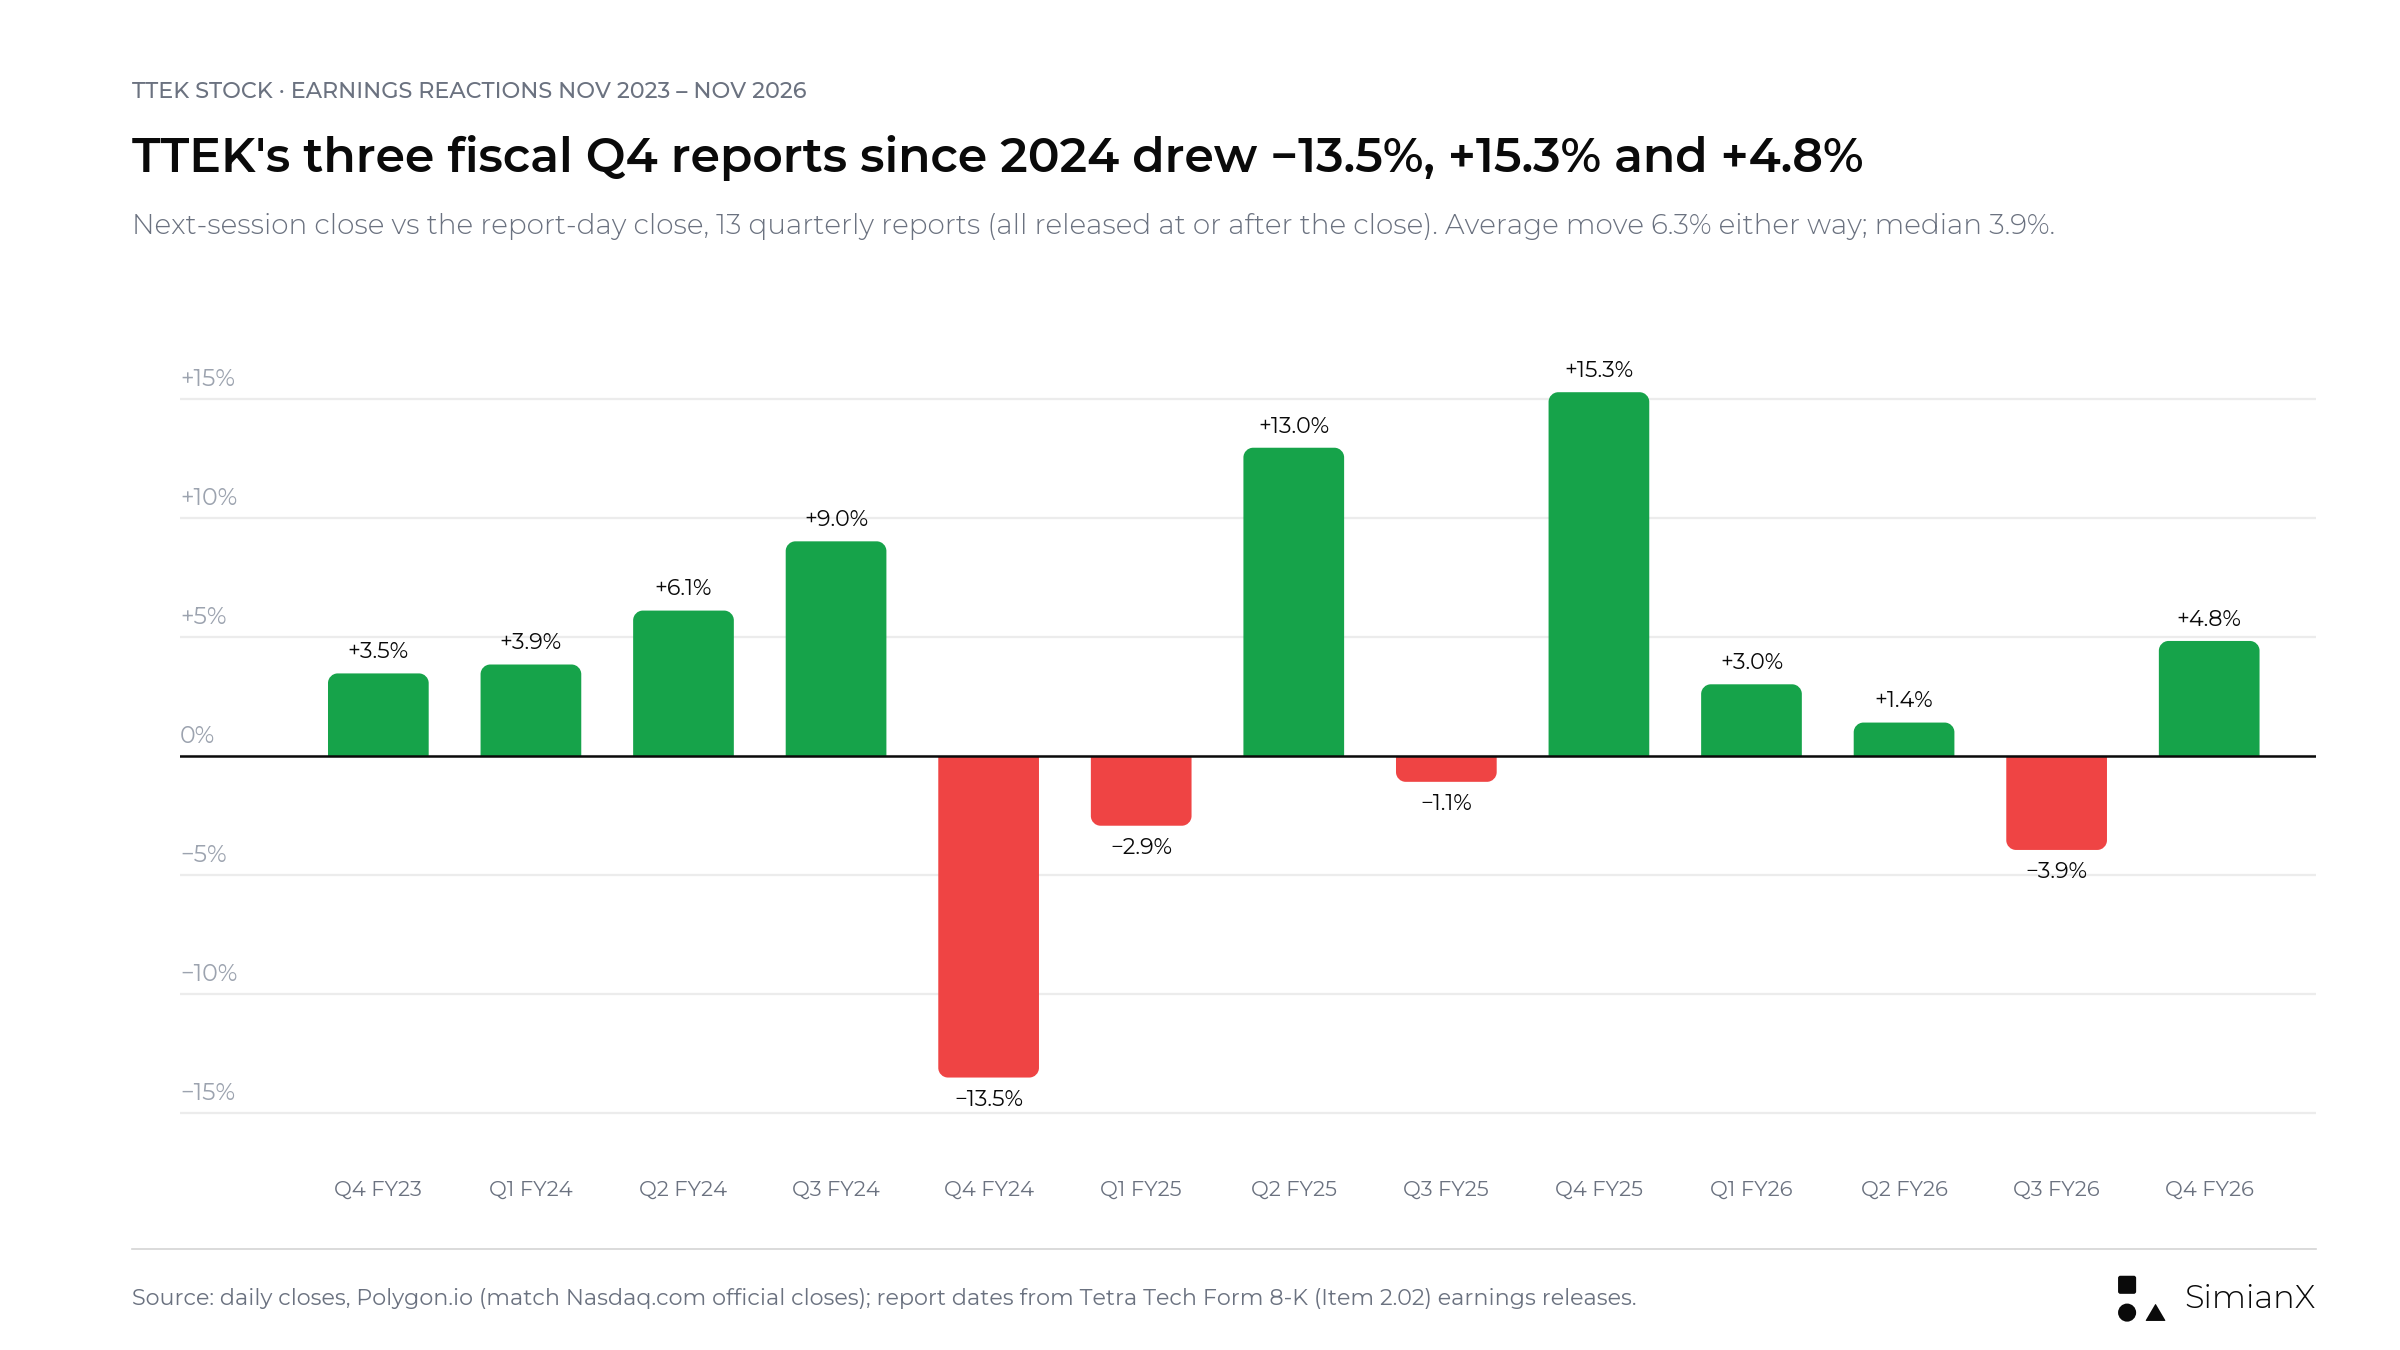
Die durchschnittliche Bewegung betrug 6,3 % in die eine oder andere Richtung, der Median 3,9 %; nach 9 der 13 Berichte stieg die Aktie.
- Berichte zum vierten Quartal bewegen die Aktie am stärksten. Die beiden größten Reaktionen, −13,5 % im November 2024 und +15,3 % im November 2025, folgten beide auf Veröffentlichungen zum vierten Geschäftsquartal, die die erste Prognose für das Folgejahr enthalten. Der Q4-Bericht vom November 2026 löste mit +4,8 % eine kleinere Bewegung aus.
- Übertreffen allein reicht nicht. Der Bericht zu Q3 GJ2026 übertraf den Konsens und hob die Prognose an, dennoch fiel TTEK am nächsten Tag um 3,9 %, während der S&P-500-ETF um 1,7 % stieg.
- Die Aktie lief kräftig auf diesen Bericht zu und fiel dann am Tag selbst. TTEK stieg vom Schlusskurs am 29. Juli bis zum 10. November um 20,3 %, gegenüber +2,8 % für SPY, und fiel dann am 11. November vor der Veröffentlichung um 16:00 Uhr bei etwa dem Fünffachen des Vortagesvolumens um 7,5 % auf 37,61 $. Eine Mitteilung des Unternehmens, die diesen Rückgang erklärt, haben wir nicht gefunden. Am 12. November eröffnete die Aktie bei 41,375 $, rund 10 % höher, gab dann nach und schloss bei 39,43 $: +4,8 % am Tag, aber 3,0 % unter dem Schlusskurs vom 10. November.
Zum Vergleich mit einem anderen Unternehmen aus derselben Berichtswoche siehe unsere Seite zu den Q3-Zahlen 2026 von D-Wave, wo ein knapp übertroffener Umsatz von einem höher als erwartet ausgefallenen Verlust überschattet wurde.
Szenarien vor dem Bericht und wo die Ergebnisse landeten
Die folgenden Szenarien wurden vor der Mitteilung als qualitative Denkrahmen formuliert, nicht als Prognosen oder Kursziele.
| Szenario | Belege in Mitteilung und Telefonkonferenz | Deutung |
|---|---|---|
| Positivszenario | Q4 am oder über dem oberen Ende der Prognose, Wachstum im fortgeführten Geschäft von 8 % oder mehr, Prognose für GJ2027 auf oder über dem Konsens von 1,74 $ | Ersatzaufträge werden zu einem dauerhaften Wachstumsmotor |
| Basisszenario | Ergebnisse nahe der Prognose bei einem ungleichmäßigen, aber beherrschbaren Übergang | Die Stabilisierung setzt sich ohne entscheidende Beschleunigung fort |
| Negativszenario | Projektverzögerungen, Prognose für GJ2027 unter dem Konsens oder Cash-Generierung abhängig von Zahlungseingängen aus Altgeschäft | Das Auftragsbuch schlägt sich nicht in ausreichendem wirtschaftlichem Fortschritt nieder |
Die Ergebnisse landeten zwischen Positiv- und Basisszenario. Das EPS in Q4 lag über dem oberen Ende der Prognose und der Auftragsbestand wuchs um 13 %, doch das Wachstum ohne Katastrophenhilfe betrug in Q4 5 %, der Mittelwert der EPS-Prognose für GJ2027 (1,725 $) liegt leicht unter dem Konsens von 1,74 $, die Nettoumsatzprognose impliziert beim Mittelwert rund 4 % Wachstum, und der operative Cashflow in Q4 war das schwächste Quartal des Jahres.
Die Bewertung fügt eine weitere Ebene hinzu. Beim Schlusskurs vom 12. November von 39,43 $ notiert TTEK beim etwa 24,6-Fachen des bereinigten EPS von 1,60 $ für GJ2026 und beim etwa 22,9-Fachen des Mittelwerts der EPS-Prognose für GJ2027 (1,725 $) (eigene Berechnungen). Vor der Mitteilung, bei 40,65 $, lagen die Multiplikatoren beim etwa 25,8-Fachen des Mittelwerts der Prognose für GJ2026 (1,575 $) und beim 23,4-Fachen des Konsenses von 1,74 $ für GJ2027. Nach einem Anstieg um 21 % in diesem Jahr bis zum 10. November waren die Erwartungen vor dem Bericht höher als im Juli. Dieser Artikel nennt kein Kursziel und sagt die nächste Kursbewegung nicht voraus. Um Kurs und Indikatoren von TTEK rund um den Bericht zu verfolgen, können Sie mit der KI-Aktienanalyse von SimianX AI eine Live-Analyse starten.
Sieben Fragen für die Telefonkonferenz (vor der Mitteilung formuliert)
- Wie viel des Wachstums ist organisch? Die Nachfrage im fortgeführten Geschäft von Übernahmen und Währungseffekten trennen.
- Was bleibt vom Umbruch in der Entwicklungszusammenarbeit? Das verbleibende Umsatz- und Forderungsexposure erläutern.
- Wie schnell wird der Auftragsbestand umgewandelt? Zeitpunkte von Projektstarts und wichtige Mobilisierungsanforderungen benennen.
- Welche Aufträge sind finanziert? Den Zugang zu Verträgen von freigegebener Ausführung unterscheiden.
- Verbessern sich die Margen durch Umsetzung oder durch den Mix? Den Beitrag beider Faktoren klären.
- Wie wiederholbar ist die Cash-Generierung? Laufendes Geschäft von Zahlungseingängen aus Altgeschäft trennen.
- Wie wird das Kapital eingesetzt? Die Gewichtung zwischen Übernahmen, Schulden und tatsächlichen Rückkäufen erläutern.
Mitteilung und Telefonkonferenz lieferten Teilantworten: Wachstum ohne Katastrophenhilfe (5 % in Q4) und zusätzlich ohne USAID/DOS (7 % für das Jahr), ein drittes Quartal in Folge mit einem Book-to-Bill-Verhältnis über 1,1, Rückkäufe von 100 Mio. $ in Q4 bei 798 Mio. $ verbleibender Ermächtigung und eine Prognose für das Geschäftsjahr 2027 ohne künftige Übernahmen. Die Mitteilung sagte nicht, wie viel vom Wert der großen neuen Rahmenverträge mit mehreren Auftragnehmern finanziert ist.
Die stärksten Antworten würden definierte Kennzahlen und vergleichbare Zeiträume enthalten. Allgemeine Aussagen über einen großen adressierbaren Markt wären ohne klare Verbindung zu Umsatz, Profitabilität und Cash weniger nützlich.
Häufig gestellte Fragen
Wann hat Tetra Tech die Zahlen für das vierte Geschäftsquartal 2026 vorgelegt?
Tetra Tech veröffentlichte die Ergebnisse am Mittwoch, dem 11. November 2026, um 16:00 Uhr Eastern Time zum US-Börsenschluss und hielt die Telefonkonferenz am Donnerstag, dem 12. November, um 8:00 Uhr pazifischer Zeit ab.
Hat Tetra Tech die Schätzungen für Q4 GJ2026 übertroffen?
Ja. Das bereinigte EPS lag bei 0,49 $ (EPS nach GAAP 0,51 $), über dem Konsens von 0,47 $ und der Unternehmensprognose von 0,45 $ bis 0,48 $. Der Nettoumsatz von 1,15 Mrd. $ lag über dem Mittelwert der Spanne von 1,12 Mrd. $ bis 1,17 Mrd. $.
Wie lautete die EPS-Schätzung für TTEK?
Vor der Mitteilung lag der auf Nasdaq.com angezeigte Zacks-Konsens bei 0,47 $ je Aktie auf Basis von zwei Analysten, und auch Kiplingers Ergebniskalender nannte 0,47 $. Die eigene Prognose des Unternehmens lag bei 0,45 $ bis 0,48 $ EPS bei 1,12 Mrd. $ bis 1,17 Mrd. $ Nettoumsatz.
Wie lautet Tetra Techs Prognose für das Geschäftsjahr 2027?
EPS von 1,65 $ bis 1,80 $ und Nettoumsatz von 4,425 Mrd. $ bis 4,625 Mrd. $. Für Q1 GJ2027 erwartet das Unternehmen ein EPS von 0,36 $ bis 0,38 $ bei 1,04 Mrd. $ bis 1,08 Mrd. $ Nettoumsatz. Der Mittelwert der EPS-Spanne, 1,725 $, liegt leicht unter dem Konsens von 1,74 $, der vor der Mitteilung galt.
Wie hat Tetra Tech in Q4 GJ2025 abgeschnitten?
Im am 28. September 2025 beendeten Quartal lag der Umsatz bei 1.330,1 Mio. $, der Nettoumsatz bei 1.163,3 Mio. $, das EPS bei 0,48 $ und das bereinigte EPS bei 0,45 $. Die Aktie stieg am nächsten Tag um 15,3 %.
Warum kann Tetra Tech Wachstum ohne bestimmte Tätigkeiten melden, während der Gesamtumsatz sinkt?
Die Kennzahlen beziehen sich auf unterschiedliche Geschäftsbasen. Die fortgeführten Tätigkeiten wuchsen, während der Wegfall der USAID-Arbeit und weniger Katastrophenhilfe die konsolidierte Summe verringerten. Rund 85 Mio. $ des Umsatzes der neun Monate stammten zudem aus einer Übernahme.
Ist der Auftragsbestand von Tetra Tech garantierter Umsatz?
Nein. Der Auftragsbestand bietet nützliche Planbarkeit, ist aber keine unbedingte Forderung. Er berücksichtigt keine Kündigungsklauseln aus Zweckmäßigkeitsgründen, und genau so endeten die USAID-Verträge. Zum 27. September 2026 lag der Auftragsbestand bei 4,67 Mrd. $.
Wie stark bewegt sich TTEK üblicherweise auf Quartalszahlen?
In den letzten 13 Berichten betrug die durchschnittliche Bewegung in der nächsten Sitzung 6,3 % in die eine oder andere Richtung, der Median 3,9 %. Die beiden größten Bewegungen folgten auf Berichte zum vierten Geschäftsquartal; der Q4-Bericht vom November 2026 löste eine Bewegung von +4,8 % aus.
Können Aktienrückkäufe von Tetra Tech das EPS stützen?
Ja, eine geringere verwässerte Aktienzahl kann das EPS erhöhen, wenn andere Faktoren unverändert bleiben. Tetra Tech kaufte im Geschäftsjahr 2026 eigene Aktien für 302,0 Mio. $ zurück, und die verwässerte Aktienzahl sank in Q4 GJ2026 um 2,9 % gegenüber dem Vorjahr. Die tatsächliche Wirkung hängt von abgeschlossenen Käufen, Kaufpreisen und gegenläufigen Aktienausgaben ab.
Worauf kommt es beim Ausblick auf das Geschäftsjahr 2027 am meisten an?
Ob die fortgeführte Nachfrage profitables Wachstum und wiederholbare Cash-Generierung tragen kann. Der Mittelwert der ersten EPS-Spanne von 1,725 $ liegt nahe am, aber leicht unter dem Konsens von 1,74 $; daher zählt die Erfüllung der Spanne, beginnend mit Q1 GJ2027, mehr als die Spanne selbst.
Fazit: Auf das Ersatzwachstum achten, nicht nur auf das Übertreffen beim Gewinn
Das nächste Kapitel von Tetra Tech hängt davon ab, technische Nachfrage und erhaltene Aufträge in nachhaltige Gewinne und Cash umzuwandeln.
Das positive Argument stützt sich auf ein breites Dienstleistungs-Chancenumfeld, ein Auftragsbuch, das seit Dezember 2025 auf 4,67 Mrd. $ Auftragsbestand gestiegen ist, ein Rekord-EPS für das Gesamtjahr, einen um 14 % höheren operativen Cashflow und eine beachtliche finanzielle Flexibilität. Das Gegenargument ist ebenso wichtig: Das Herausrechnen gestörter Umsätze ersetzt sie nicht, der Auftragsbestand ist kein garantiertes Cash, und es kann nicht unterstellt werden, dass sich Zahlungseingänge aus Altgeschäft wiederholen.
Die nützlichste Bewertungsliste für die Zahlen hat daher vier Teile:
- Nachfrage: Wird das Wachstum im fortgeführten Geschäft von neuer Kundenaktivität getragen?
- Umwandlung: Gehen Aufträge in freigegebene, produktive Arbeit über?
- Profitabilität: Erzielt das Wachstum attraktive operative Renditen?
- Cash: Kann das laufende Geschäft Zahlungseingänge und Kapitaleinsatz tragen?
Der Q4-Bericht brachte ein übertroffenes EPS und ein stärkeres Auftragsbuch, und die Spanne für das Geschäftsjahr 2027 schließt den Konsens ein, ohne ihn klar zu übertreffen. Ob Tetra Tech seinen Umsatz-Neustart hinter sich gelassen hat, entscheidet sich an diesen vier Kennzahlen im Laufe des Geschäftsjahres 2027; ein übertroffenes EPS allein lässt die zentrale Anlagefrage offen.
Dieser Artikel bietet Finanzrecherche, keine persönliche Anlageberatung und keine Empfehlung, TTEK zu kaufen oder zu verkaufen.
Verwandte Artikel
- Stratasys Quartalszahlen: Ergebnisse Q3 2026 und SSYS-Aktie
- D-Wave Q3 2026: Umsatz 4,5 Mio. $ übertrifft, Verlust 0,13 $
- Constellation Energy Q3 2026: EPS 5,06 $ schlägt 3,90 $
- Airbnb Quartalszahlen: Ergebnisse Q3 2026 und ABNB-Aktie
- ConocoPhillips Quartalszahlen: Ergebnisse Q3 2026 und EPS
- McDonald’s Zahlen: Ergebnisse Q3 2026, Vergleichsumsätze
- Warum fällt Caterpillar? Q3-Zahlen 2026 und Auftragsbestand
- US-Shutdown und Börse: jeder Government Shutdown 1976–2026
Quellen
- Tetra Tech: Ergebnismitteilung zu Q4 und Geschäftsjahr 2026 (Form 8-K, Exhibit 99.1), 11. November 2026
- Tetra Tech über Nasdaq: Mitteilung zu den Ergebnissen für Q4 und Geschäftsjahr 2026, veröffentlicht am 11. November 2026, 16:00 Uhr Eastern Time
- The Motley Fool: Transkript der Telefonkonferenz von Tetra Tech zu Q4 2026, 12. November 2026
- Tetra Tech über Nasdaq: Geplante Termine für die Ergebnisse zum vierten Quartal und Geschäftsjahr 2026 sowie die Telefonkonferenz, 21. Oktober 2026
- Tetra Tech: Seite zur Telefonkonferenz
- Tetra Tech: Ergebnismitteilung zu Q3 2026 (Form 8-K, Exhibit 99.1), 29. Juli 2026
- Tetra Tech: Form 10-Q für das am 28. Juni 2026 beendete Quartal
- Tetra Tech: Ergebnismitteilung zu Q2 2026 (Form 8-K, Exhibit 99.1), 29. April 2026
- Tetra Tech: Ergebnismitteilung zu Q1 2026 (Form 8-K, Exhibit 99.1), 28. Januar 2026
- Tetra Tech: Ergebnismitteilung zu Q4 und Geschäftsjahr 2025 (Form 8-K, Exhibit 99.1), 12. November 2025
- Tetra Tech: Form 10-K für das am 28. September 2025 beendete Geschäftsjahr
- Tetra Tech: Ergebnismitteilung zu Q4 und Geschäftsjahr 2024 (Form 8-K, Exhibit 99.1), 13. November 2024
- Tetra Tech: Aufstockung des Aktienrückkaufprogramms um 500 Mio. $ (Form 8-K, Exhibit 99.1), 10. September 2026
- Tetra Tech: Planung der PFAS-Wasseraufbereitungsanlage in Dayton, 21. Juli 2026
- Tetra Tech: FAA-Task-Order über 27 Mio. $ zur Neugestaltung des Luftraums, 23. Juli 2026
- Tetra Tech: NOAA-Rahmenvertrag mit mehreren Auftragnehmern über 49 Mio. $ für Küstengeodatendienste, 18. August 2026
- Tetra Tech: EPA-Vertrag über 16,8 Mio. $ zur Flächenrevitalisierung, 25. August 2026
- Nasdaq.com: TTEK-Berichtstermin und Zacks-Konsens
- Kiplinger: Ergebniskalender für die Woche ab dem 9. November 2026
- SEC EDGAR: Einreichungsindex von Tetra Tech, Inc.


