 Von Muke
Constellation Energy Q3 2026: Ergebnis-Referenz mit Gewinn je Quartal, Prognose-Rechnung und Kursreaktionen der CEG-Aktie
Constellation Energy meldete am Montag, dem 9. November, vor US-Börsenbeginn für das dritte Quartal 2026 einen bereinigten operativen Gewinn von 5,06 $ je Aktie, 29,7 % über dem Zacks-Konsens von 3,90 $ und 66 % mehr als die 3,04 $ ein Jahr zuvor. Der GAAP-Nettogewinn lag bei 5,19 $ je Aktie, der Umsatz bei 9,55 Mrd. $ gegenüber einem Konsens von 8,72 Mrd. $. Das Unternehmen hob die Mitte seiner Jahresprognose zum zweiten Mal in diesem Jahr an und engte die Spanne auf 12,50–12,80 $ ein. CEG schloss bei 276,09 $, 10,5 % über 249,95 $, während der S&P-500-ETF (SPY) um 2,4 % stieg.
Diese Seite ist eine Gewinn-Referenz zu Constellation Energy. Sie entstand als Vorschau und wurde in eine Ergebnisseite umgewandelt. Sie fasst elf Quartale an vom Unternehmen gemeldeten Ergebnissen in einer Tabelle zusammen, misst Q3 2026 am Konsens und an der vor der Veröffentlichung aufgestellten Prognose-Rechnung und listet auf, wie sich die CEG-Aktie nach jedem der 19 Quartalsberichte seit der Abspaltung von Exelon im Jahr 2022 bewegt hat. Die Frage ist dieselbe wie im ursprünglichen Entwurf: Können Calpine, die Kernkraftflotte und ein wachsendes Portfolio an KI-Stromverträgen den Ausblick für 2026 tragen? Den kurzfristigen Teil hat der Q3-Bericht beantwortet: Das Unternehmen erwartet nun 12,50 $ bis 12,80 $, mehr als das obere Ende der im August genannten Spanne von 11,50 $ bis 12,50 $.
Aktualisiert am 9. November 2026 (US-Pazifikzeit) nach Börsenschluss, mit Constellations Ergebnissen für Q3 2026 und dem Schlusskurs vom 9. November. Erstmals am 8. November als Vorschau veröffentlicht. Die Zahlen für Q3 2026 stammen aus der Ergebnismitteilung des Unternehmens vom 9. November (Form 8-K, Exhibit 99.1), der Ergebnispräsentation (Exhibit 99.2) und dem Form 10-Q für Q3 2026. Quellen vor dem Bericht: Constellations Ergebnismitteilungen auf Form 8-K und Investorenpräsentationen, der Form 10-K für 2025 und der Form 10-Q für Q2 2026 (alle auf SEC EDGAR), Pressemitteilungen des Unternehmens, PJM-Veröffentlichungen, datierte Schätzungen von Zacks und Earnings Whispers sowie tägliche Schlusskurse von Polygon.io, abgeglichen mit Cboe; der Schlusskurs vom 9. November ist mit Yahoo Finance abgeglichen. Gemeldete Zahlen, Schätzungen und eigene Berechnungen sind durchgehend gekennzeichnet.
Constellation Energy Q3 2026: Die Ergebnisse im Überblick
| Punkt | Q3 2026 | Q3 2025 | Veränderung |
|---|---|---|---|
| Bereinigter (non-GAAP) operativer EPS | 5,06 $ | 3,04 $ | +66,4 % |
| GAAP-Nettogewinn je verwässerter Aktie | 5,19 $ | 2,97 $ | +74,7 % |
| Umsatzerlöse | 9.550 Mio. $ | 6.570 Mio. $ | +45,4 % |
| Den Stammaktionären zurechenbarer Nettogewinn | 1.835 Mio. $ | 930 Mio. $ | +97,3 % |
| Bereinigter operativer Gewinn | 1.792 Mio. $ | 952 Mio. $ | +88,2 % |
| Durchschnittliche verwässerte Aktien | 354 Mio. | 313 Mio. | +13,1 % |
| Zinsaufwand, netto | 217 Mio. $ | 134 Mio. $ | +83 Mio. $ |
| Kernkraft-Erzeugung | 46.677 GWh | 46.477 GWh | +0,4 % |
| Nuklearer Kapazitätsfaktor (ohne Salem und STP) | 97,2 % | 96,8 % | +0,4 Prozentpunkte |
| Prognose bereinigter EPS Gesamtjahr 2026 | 12,50–12,80 $ | 11,50–12,50 $ vor dem Bericht | Mitte 12,65 $, zuvor 12,00 $ |
Quelle: Constellations Ergebnismitteilung zu Q3 2026 (Form 8-K, Exhibit 99.1) und Ergebnispräsentation (Exhibit 99.2), 9. November 2026. Prozentuale Veränderungen sind unsere Berechnung.
Das Unternehmen führte den Anstieg des bereinigten Gewinns vor allem auf „günstige Markt- und Portfoliobedingungen und die Hinzunahme von Calpine, teilweise ausgeglichen durch ungünstige Zinsen und das nukleare PTC-Portfolio“ zurück. Die Präsentation nennt als Treiber den Beitrag von Calpine, die starke kommerzielle Entwicklung und höhere Kapazitätserlöse, teilweise ausgeglichen durch geringere Erlöse aus der nuklearen Production Tax Credit (PTC, Steuergutschrift für Stromerzeugung).
Tatsächliche Ergebnisse im Vergleich zu den Erwartungen
| Kennzahl | Erwartung vor dem Bericht | Ist | Urteil |
|---|---|---|---|
| Bereinigter operativer EPS | 3,90 $ (Zacks-Konsens, 5. Nov.; Earnings Whispers ebenfalls 3,90 $) | 5,06 $ | 29,7 % darüber |
| Umsatz | 8,72 Mrd. $ (Zacks-Konsens, 5. Nov.) | 9,55 Mrd. $ | 9,5 % darüber |
| Prognose Gesamtjahr 2026 | 11,50–12,50 $; Konsens 11,72 $ | Auf 12,50–12,80 $ eingeengt | Neues unteres Ende entspricht dem alten oberen Ende |
| Nuklearer Kapazitätsfaktor | Messlatte: 96,8 % in Q3 2025 | 97,2 % | Darüber |
| Zinsaufwand | 134 Mio. $ in Q3 2025 | 217 Mio. $ | Höher, wie nach den Calpine-Schulden erwartet |
Die Prozentwerte über den Erwartungen sind unsere Berechnung. Umsatzschätzungen und gemeldete Umsatzerlöse sind möglicherweise nicht identisch definiert.
Die Momentaufnahme vor dem Bericht, auf der diese Seite aufbaute, bleibt unten zur Dokumentation erhalten.
Vor dem Bericht: Was erwartet wurde
| Punkt | Wert | Quelle und Datum |
|---|---|---|
| Berichtstermin | Montag, 9. November 2026, vor US-Börsenbeginn | Zacks (5. Nov.); Earnings Whispers (2. Nov.) |
| Konsens bereinigter operativer EPS | 3,90 $, nach 3,04 $ in Q3 2025 (+28,3 %) | Zacks-Konsens, 5. Nov.; Earnings Whispers ebenfalls 3,90 $ |
| Konsens Umsatz | 8,72 Mrd. $, nach 6,57 Mrd. $ (+32,7 %) | Zacks-Konsens, 5. Nov. |
| Prognose Gesamtjahr 2026 | 11,50–12,50 $ bereinigter operativer EPS | Am 6. Aug. von 11,00–12,00 $ angehoben |
| Konsens Gesamtjahr 2026 | 11,72 $, in der unteren Hälfte der Spanne | Earnings Whispers, 2. Nov. |
| Bereinigter EPS erstes Halbjahr 2026 | 5,29 $ (2,74 $ + 2,55 $) | Mitteilungen zu Q1 und Q2 2026 |
| Gewinnhistorie laut Zacks | In 3 der letzten 4 Quartale über den Erwartungen, durchschnittliche Überraschung 4,19 % | Zacks, 5. Nov. |
| Zacks Earnings ESP und Rang | −0,43 %; Zacks Rank #3 (Halten) | Zacks, 5. Nov. |
| Letzter CEG-Schlusskurs | 249,95 $ (6. Nov. 2026), +4,3 % am Tag | Offizieller Cboe-Schlusskurs |
| CEG im Jahr 2026 | −29,2 % seit Jahresbeginn; S&P-500-ETF (SPY) +7,8 % | Polygon.io, Cboe |
Analystenschätzungen sind Momentaufnahmen Dritter, keine Unternehmensprognose. Constellation veröffentlicht kein Quartalsziel für den EPS. Der Entwurf dieses Artikels schrieb die 3,90 $ MarketBeat zu und nannte separat einen Umsatz von 9,23 Mrd. $; diese Seite war für uns nicht erreichbar, daher haben wir die Angabe gestrichen. Zacks und Earnings Whispers zeigen beide 3,90 $ und 8,72 Mrd. $.
Das Unternehmen gibt keine Prognose für einzelne Quartale ab. Der wichtigste Maßstab war daher die Spanne für das Gesamtjahr und das, was davon nach dem dritten Quartal noch übrig war. Am Ende lieferte Q3 allein 40 % der neuen Prognosemitte.
Constellation Energy Gewinn je Quartal, Q1 2024 bis Q3 2026
| Quartal | Umsatz | GAAP-Nettogewinn | GAAP-EPS (verwässert) | Bereinigter operativer EPS (non-GAAP) | Verwässerte Aktien |
|---|---|---|---|---|---|
| Q1 2024 | 6.161 Mio. $ | 883 Mio. $ | 2,78 $ | 1,82 $ | 318 Mio. |
| Q2 2024 | 5.475 Mio. $ | 814 Mio. $ | 2,58 $ | 1,68 $ | 316 Mio. |
| Q3 2024 | 6.550 Mio. $ | 1.200 Mio. $ | 3,82 $ | 2,74 $ | 314 Mio. |
| Q4 2024 | 5.382 Mio. $ | 852 Mio. $ | 2,71 $ | 2,44 $ | — |
| Q1 2025 | 6.788 Mio. $ | 118 Mio. $ | 0,38 $ | 2,14 $ | 314 Mio. |
| Q2 2025 | 6.101 Mio. $ | 839 Mio. $ | 2,67 $ | 1,91 $ | 314 Mio. |
| Q3 2025 | 6.570 Mio. $ | 930 Mio. $ | 2,97 $ | 3,04 $ | 313 Mio. |
| Q4 2025 | 6.074 Mio. $ | 432 Mio. $ | 1,38 $ | 2,30 $ | — |
| Q1 2026 | 11.122 Mio. $ | 1.590 Mio. $ | 4,49 $ | 2,74 $ | 354 Mio. |
| Q2 2026 | 7.504 Mio. $ | 513 Mio. $ | 1,42 $ | 2,55 $ | 360 Mio. |
| Q3 2026 | 9.550 Mio. $ | 1.835 Mio. $ | 5,19 $ | 5,06 $ | 354 Mio. |
Quelle: Constellations Ergebnismitteilungen auf Form 8-K (Exhibit 99.1) für den bereinigten operativen EPS und den GAAP-EPS; Umsatz, Nettogewinn und verwässerte Aktienzahl aus den XBRL-Einreichungen des Unternehmens (Form 10-Q und 10-K). Umsatz und Nettogewinn im vierten Quartal sind unsere Berechnung (Gesamtjahr minus erste neun Monate). Die Zahlen für Q3 2026 stammen aus der Ergebnismitteilung vom 9. November 2026; der Zacks-Konsens hatte bei 3,90 $ bereinigtem EPS und 8.720 Mio. $ Umsatz gelegen. Der Nettogewinn ist den Stammaktionären zurechenbar.
Der GAAP-Gewinn schwankt weit stärker als die bereinigte Kennzahl. Constellations Überleitungsrechnung klammert unter anderem unrealisierte Gewinne und Verluste aus ökonomischen Absicherungsgeschäften aus, die in einem einzigen Quartal mehr als einen Dollar je Aktie hinzufügen oder abziehen können. In Q1 2025 lag der GAAP-EPS bei 0,38 $ gegenüber einem bereinigten EPS von 2,14 $. In Q1 2026 waren es 4,49 $ gegenüber 2,74 $. Deshalb stützt sich fast die gesamte Berichterstattung über die Aktie, einschließlich der Konsensschätzung, auf den bereinigten operativen EPS.
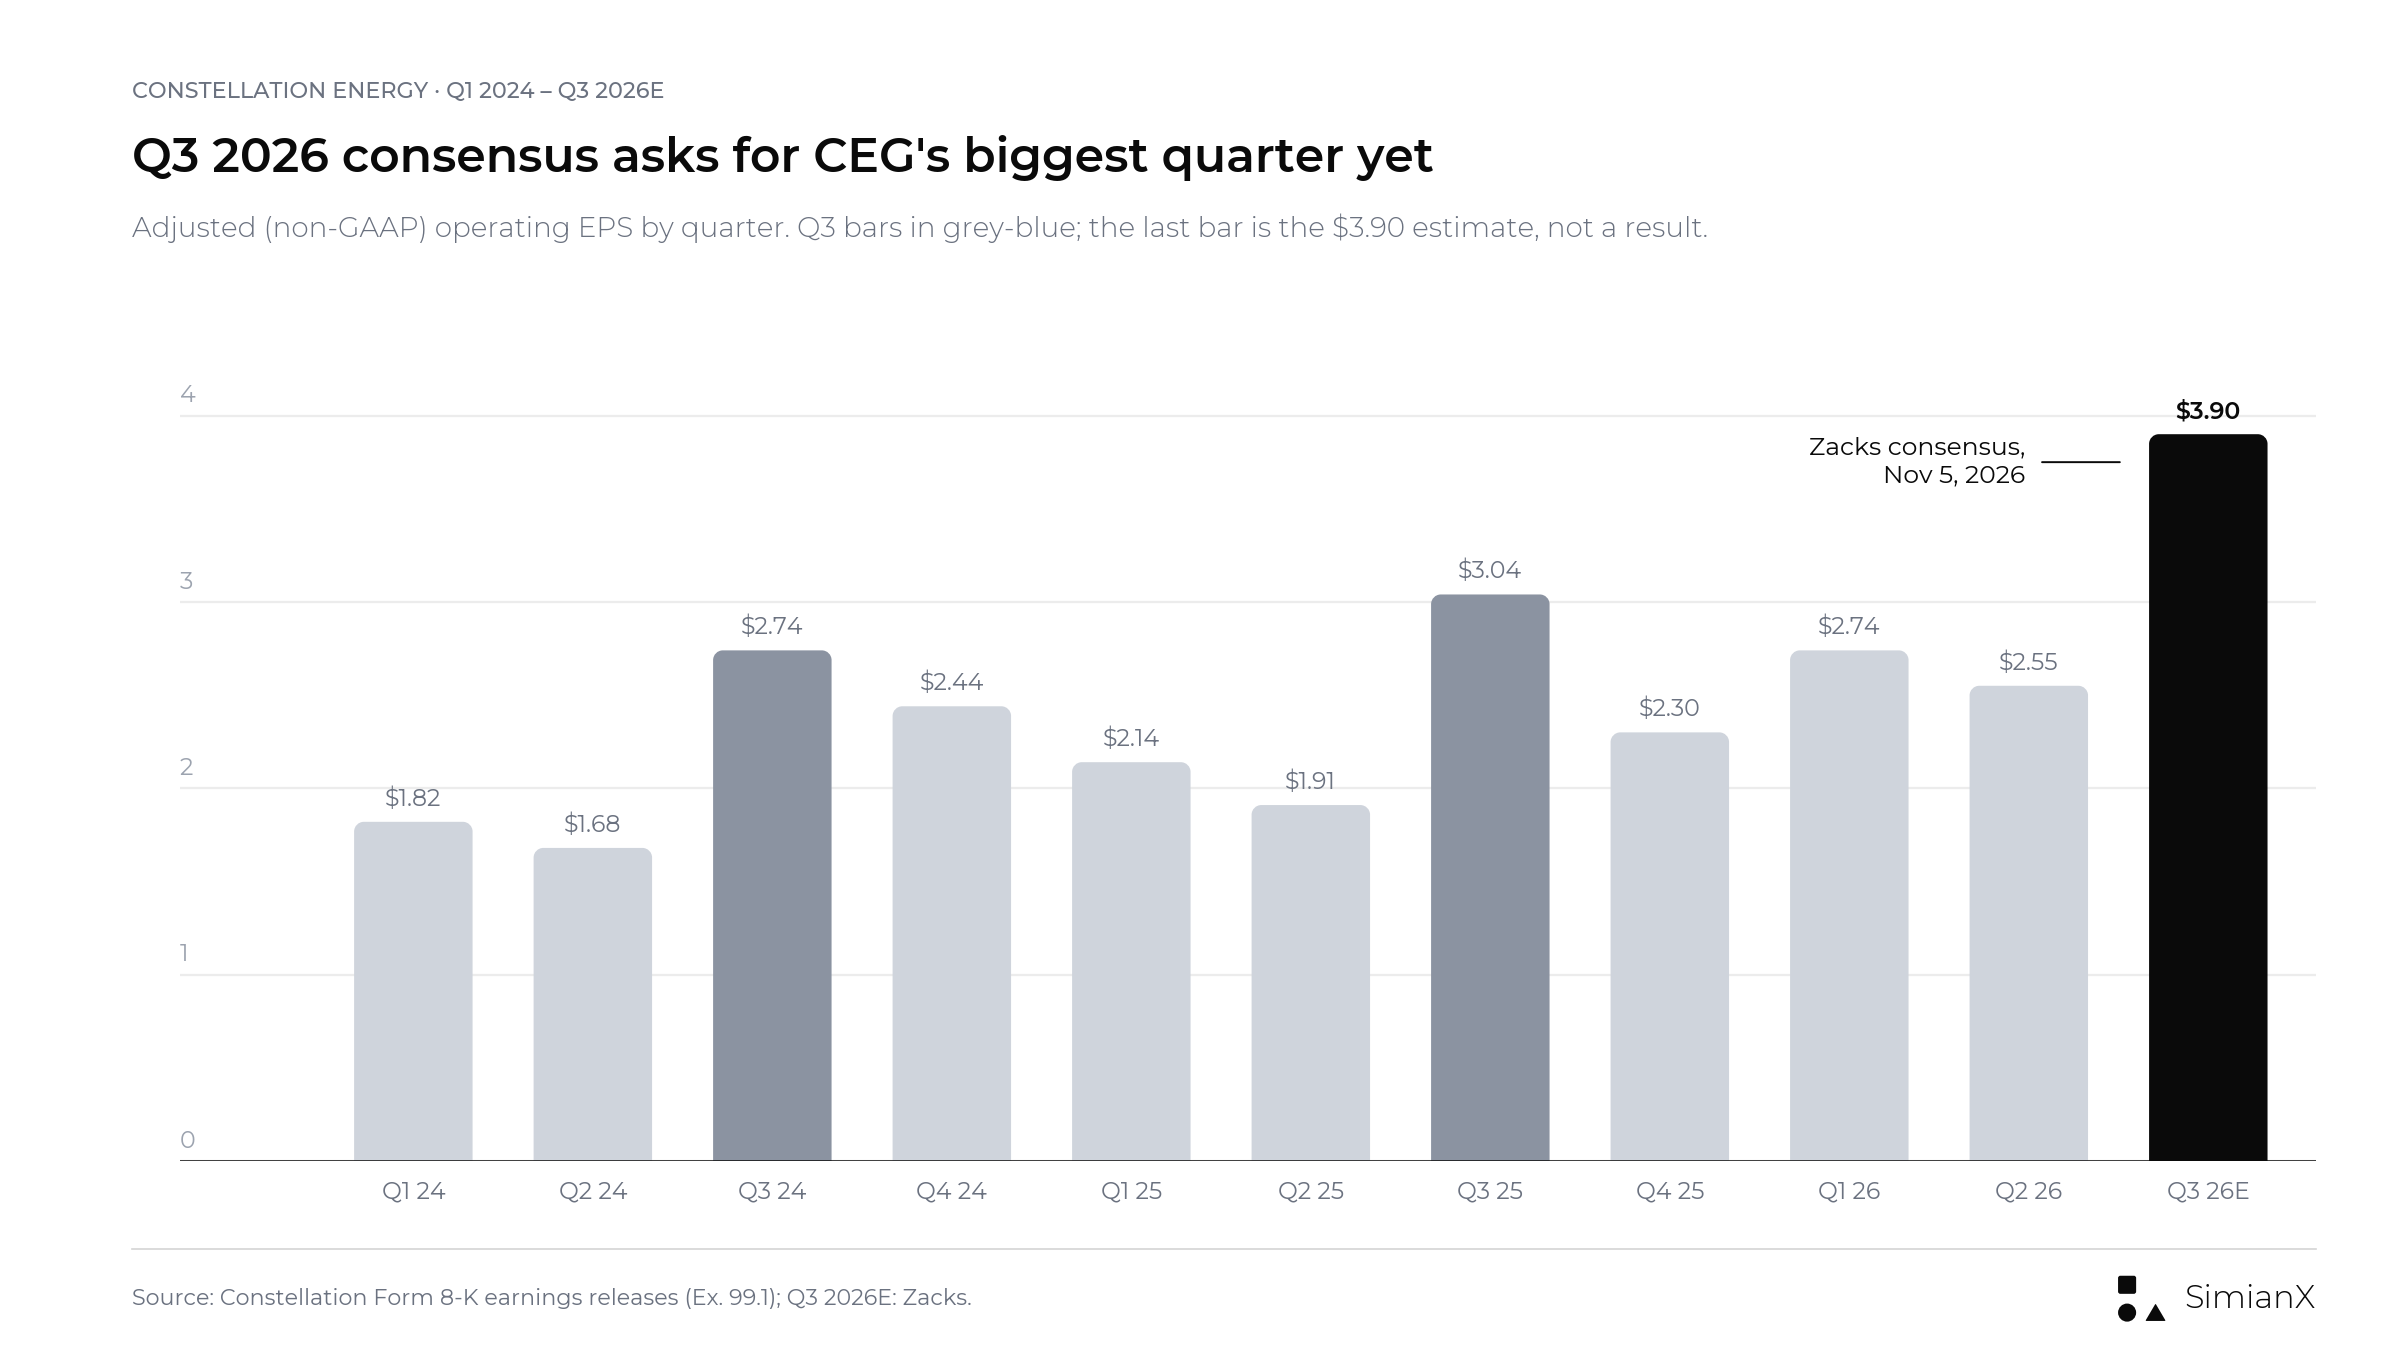
Q3 war in den letzten beiden Jahren jeweils Constellations stärkstes Quartal. Diese Grafik entstand vor der Veröffentlichung, ihr letzter Balken ist daher der Zacks-Konsens von 3,90 $. Die gemeldete Zahl von 5,06 $ zeigt die Grafik unten.
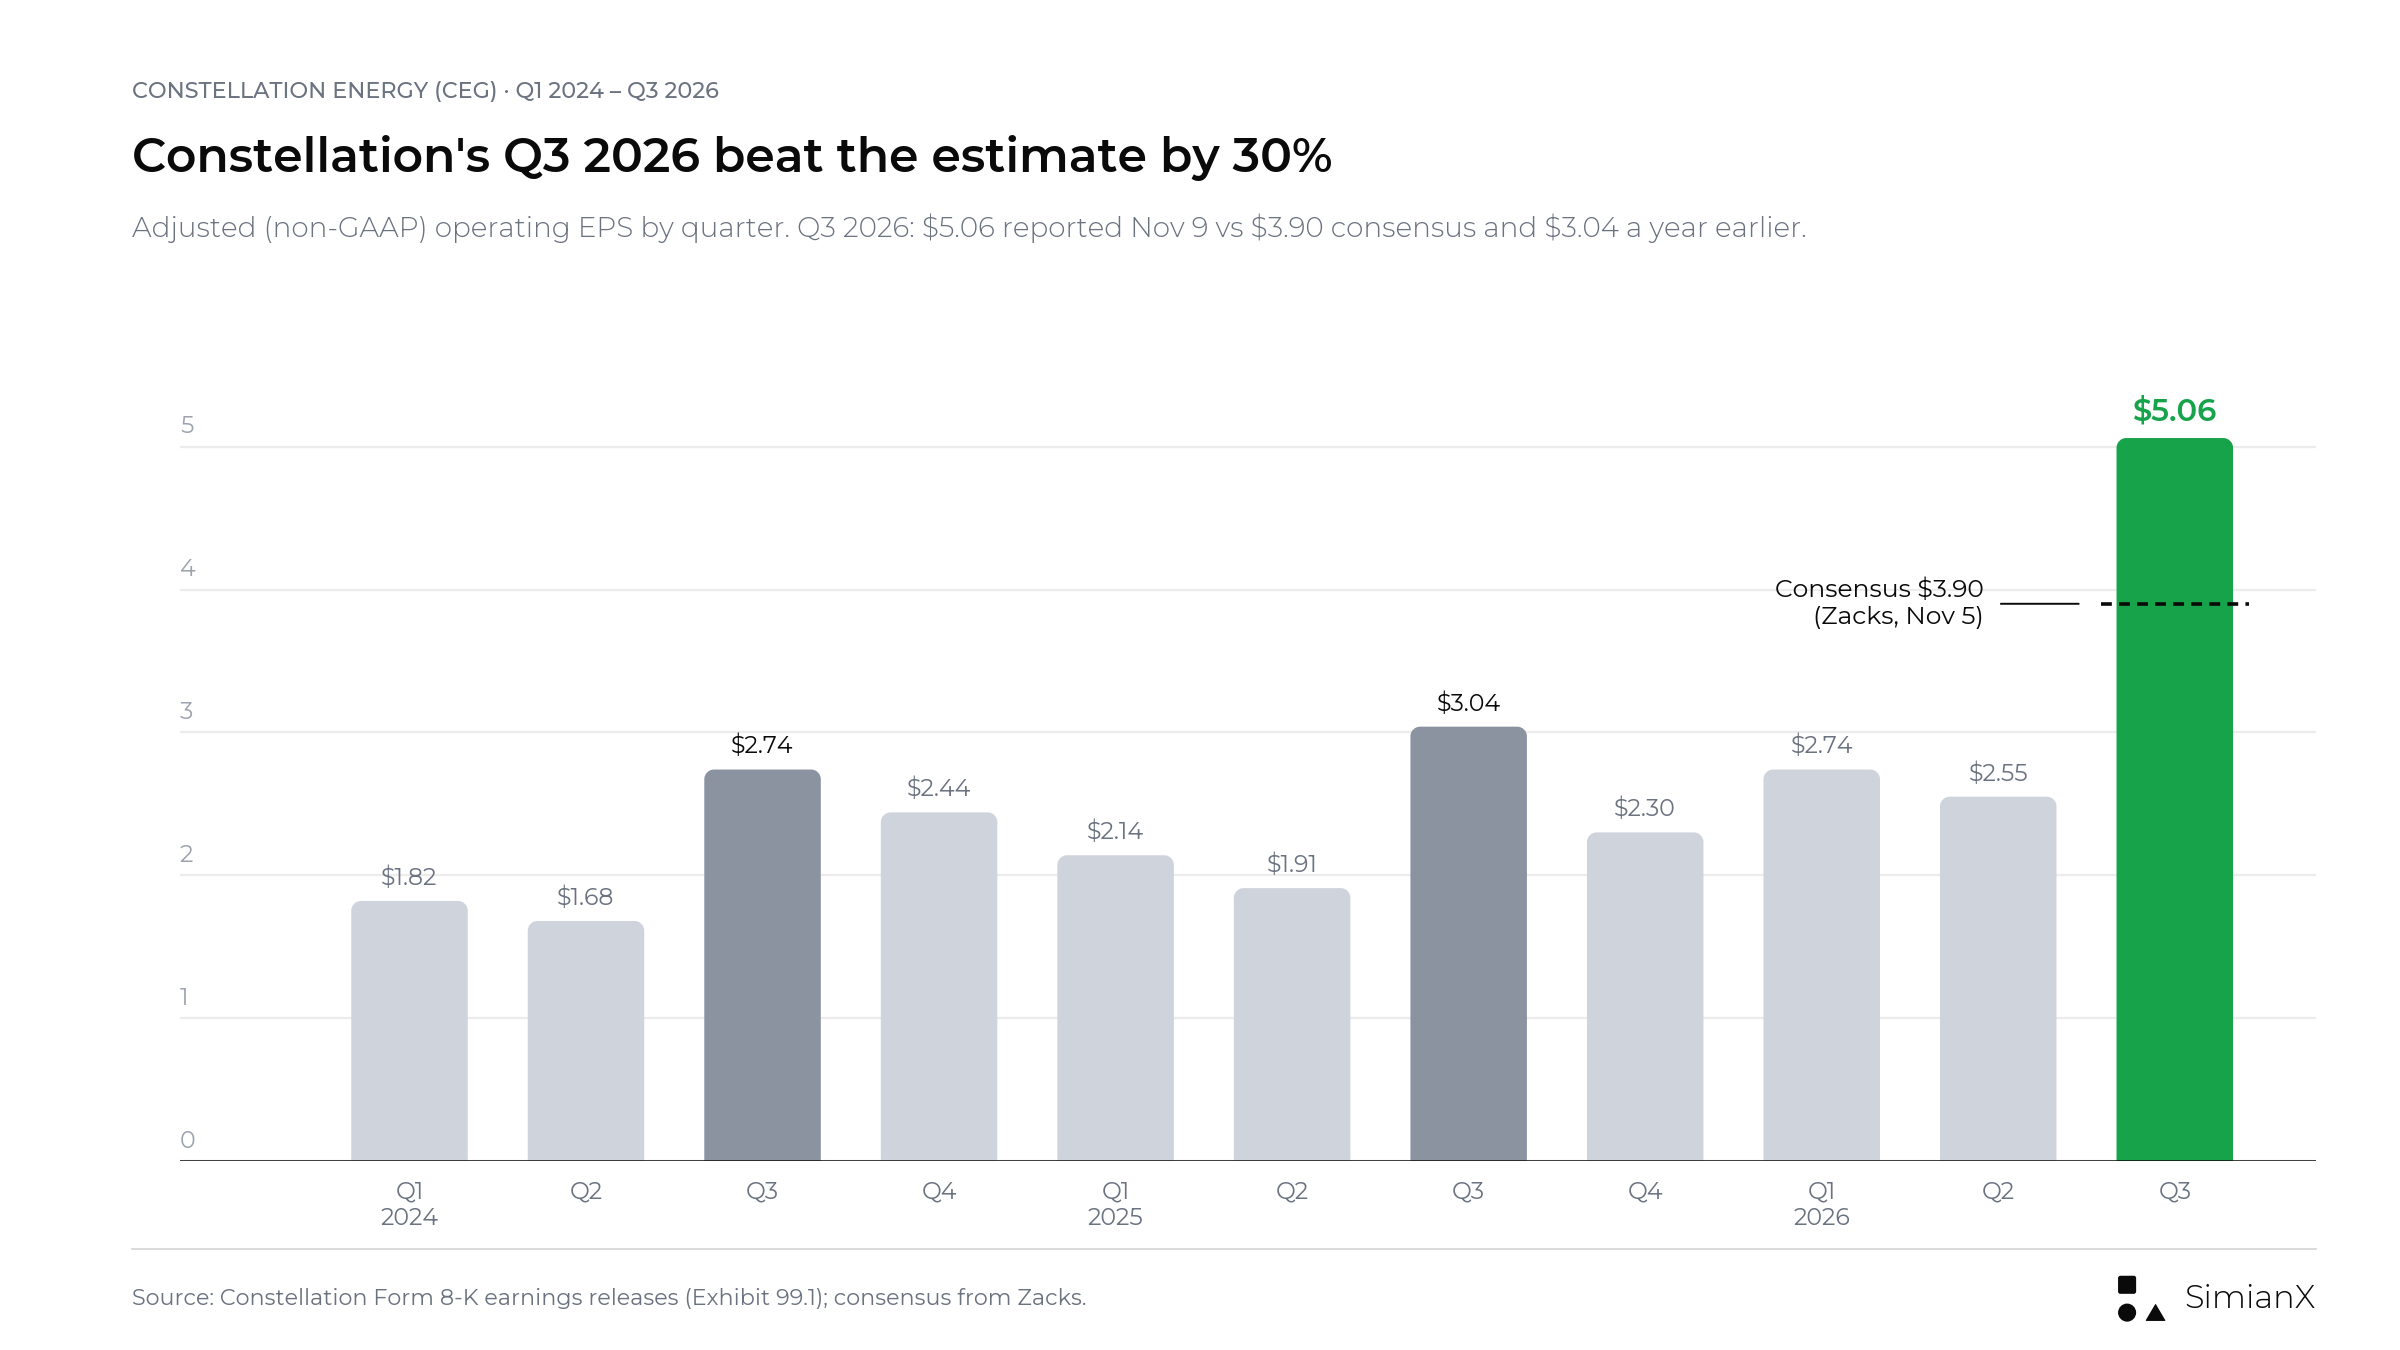
Der gemeldete bereinigte EPS von 5,06 $ für Q3 2026 übertraf den Konsens von 3,90 $ um 1,16 $ und war das stärkste Quartal seit der Abspaltung 2022.
Zwei Dinge fallen in der Tabelle auf. Erstens der Calpine-Sprung im Jahr 2026: Der Umsatz im ersten Quartal stieg um 63,8 % auf 11,1 Mrd. $, und die verwässerte Aktienzahl kletterte von 314 Mio. auf 354 Mio., vor allem weil 50 Mio. neue Aktien an die Eigentümer von Calpine gingen. Zweitens wuchs der bereinigte EPS trotz dieser Verwässerung weiterhin kräftig: +28,0 % in Q1 und +33,5 % in Q2. Die Schätzung von 3,90 $ hatte +28,3 % in Q3 verlangt, im Einklang mit den ersten beiden Quartalen. Gemeldet wurden 5,06 $, ein Plus von 66,4 %, obwohl die durchschnittliche verwässerte Aktienzahl 13 % höher lag als ein Jahr zuvor.
Q3 ist der saisonale Höhepunkt, und 2026 ging weit darüber hinaus
Die sommerliche Stromnachfrage macht das dritte Quartal zu Constellations profitabelstem. Das rückt die Schätzung von 3,90 $ in ein anderes Licht:
| Jahr | Bereinigter EPS Q3 | Bereinigter EPS Gesamtjahr | Anteil von Q3 am Jahr |
|---|---|---|---|
| 2024 | 2,74 $ | 8,67 $ | 31,6 % |
| 2025 | 3,04 $ | 9,39 $ | 32,4 % |
| 2026E | 3,90 $ (Konsens) | 12,00 $ (Prognosemitte) | 32,5 % |
| 2026E | 3,90 $ (Konsens) | 11,72 $ (Konsens) | 33,3 % |
| 2026 (gemeldetes Q3, neue Prognose) | 5,06 $ | 12,65 $ (Mitte der neuen Prognose) | 40,0 % |
Quelle: Unternehmensmitteilungen; die Zeilen für 2026 sind unsere Berechnung auf Basis der Schätzungen von Zacks und Earnings Whispers sowie der Prognosemitte.
Bei der Prognosemitte entsprechen 3,90 $ demselben saisonalen Anteil wie 2024 und 2025. In Dollar wäre die Schätzung ein Rekord, ihrem Profil nach aber ein gewöhnliches drittes Quartal. Gemessen am niedrigeren Gesamtjahreskonsens von 11,72 $ würde Q3 einen etwas größeren Anteil am Jahr tragen. Anders gesagt: Analysten erwarteten, dass das vierte Quartal das schwächere wird. Die gemeldeten 5,06 $ entsprechen 40,0 % der neuen Mitte von 12,65 $, weit mehr als die 31,6 % bis 32,4 % der beiden Vorjahre. Damit ist Q3 2026 ein Ausreißer und kein gewöhnlicher saisonaler Höhepunkt, und deshalb wirkt das implizite vierte Quartal nun bescheiden.
Die Prognose-Rechnung: Was das zweite Halbjahr liefern muss
Constellation legt seine Jahresspanne früh im Jahr fest und passt sie gewöhnlich mit dem Bericht zum dritten Quartal an. In den Jahren 2024 und 2025 lag der Endwert in der oberen Hälfte der Spanne oder darüber.
| Jahr | Anfängliche Spanne | Änderungen im Jahresverlauf | Bereinigter EPS final | Ergebnis vs. Spanne |
|---|---|---|---|---|
| 2024 | 7,23–8,03 $ (27. Feb. 2024) | Angehoben auf 7,60–8,40 $ (6. Aug.); Mitte angehoben und auf 8,00–8,40 $ eingeengt (4. Nov., Q3-Bericht) | 8,67 $ | Über dem oberen Ende |
| 2025 | 8,90–9,60 $ (10. Jan. 2025) | Im Feb., Mai und Aug. bestätigt; auf 9,05–9,45 $ eingeengt (7. Nov., Q3-Bericht) | 9,39 $ | Obere Hälfte |
| 2026 | 11,00–12,00 $ (31. März 2026) | Am 11. Mai bestätigt; auf 11,50–12,50 $ angehoben (6. Aug.); Mitte angehoben und auf 12,50–12,80 $ eingeengt (9. Nov., Q3-Bericht) | — | Q4 steht aus; die neue Spanne liegt über der vom August |
Quelle: Constellations Ergebnismitteilungen und Investorenpräsentationen auf Form 8-K (anfängliche Spanne 2024 aus der Präsentation vom 27. Februar 2024; anfängliche Spanne 2026 aus dem Business and Earnings Outlook vom 31. März 2026).
Vor dem Bericht sah die Rechnung für 2026 so aus. Der bereinigte EPS des ersten Halbjahres lag bei 5,29 $. Die Prognose impliziert daher 6,21 $ bis 7,21 $ für das zweite Halbjahr, in der Mitte 6,71 $. Kommt Q3 beim Konsens von 3,90 $ herein, muss das vierte Quartal Folgendes liefern:
| Ergebnis Gesamtjahr | Impliziter bereinigter EPS Q4 2026 (bei Q3 = 3,90 $) | Gegenüber Q4 2025 (2,30 $) |
|---|---|---|
| Unteres Ende, 11,50 $ | 2,31 $ | Unverändert |
| Konsens, 11,72 $ | 2,53 $ | +10 % |
| Mitte, 12,00 $ | 2,81 $ | +22 % |
| Oberes Ende, 12,50 $ | 3,31 $ | +44 % |
Unsere Berechnung. Die Quartalswerte je Aktie ergeben in der Summe nicht genau den Jahreswert, weil die durchschnittliche Aktienzahl je Quartal abweicht (354 Mio. in Q1, 360 Mio. in Q2, 357 Mio. für das Jahr angenommen); die impliziten Q4-Werte sind daher als Näherungen zu verstehen.
Deshalb war die Jahresspanne am 9. November der eigentliche Test. In beiden vergangenen Jahren hatte Constellation die Spanne mit dem Q3-Bericht eingeengt, und so geschah es auch diesmal. Die neue Spanne von 12,50 $ bis 12,80 $ hat ihre Mitte bei 12,65 $, über den 12,00 $, die diese Seite als bullische Schwelle betrachtet hatte. Das Unternehmen begründete die Anhebung mit einer kommerziellen Outperformance in einem volatilen Markt, teilweise ausgeglichen durch höhere Betriebs- und Instandhaltungskosten (O&M) im Zusammenhang mit dieser Outperformance.
Nach dem Bericht liegt der bereinigte EPS der ersten neun Monate bei 10,35 $ (2,74 $ + 2,55 $ + 5,06 $), und die Rechnung hat sich umgekehrt:
| Ergebnis Gesamtjahr (neue Spanne) | Impliziter bereinigter EPS Q4 2026 | Gegenüber Q4 2025 (2,30 $) |
|---|---|---|
| Unteres Ende, 12,50 $ | 2,15 $ | −7 % |
| Mitte, 12,65 $ | 2,30 $ | Unverändert |
| Oberes Ende, 12,80 $ | 2,45 $ | +7 % |
Unsere Berechnung, mit demselben Vorbehalt wie oben: Die Quartalswerte je Aktie ergeben in der Summe nicht genau den Jahreswert. Die neue Prognose unterstellt 356 Mio. verwässerte Aktien im Durchschnitt.
Die angehobene Prognose verlangt also ein viertes Quartal etwa auf Vorjahresniveau, kein starkes. Der Großteil des Zugewinns für 2026 ist mit Q3 bereits verbucht.
Die Präsentation zu Q2 2026 liefert auch einen Hinweis zur Aktienzahl. Die angehobene Prognose unterstellt 357 Mio. verwässerte Aktien im Durchschnitt, nach 361 Mio. in der ursprünglichen Prognose vom März, nachdem bis zum Augustbericht 2026 rund 2,2 Mrd. $ für Aktienrückkäufe eingesetzt worden waren. Ein Übertreffen der Erwartungen, das hauptsächlich aus einer kleineren Aktienzahl stammt, ist weniger wert als eines aus dem operativen Geschäft, und die Überleitungsrechnung wird zeigen, welches es ist. In Q3 lag die durchschnittliche verwässerte Aktienzahl bei 354 Mio., und die neue Prognose unterstellt 356 Mio. für das Jahr; das Übertreffen kam also aus dem Gewinn, nicht aus einem plötzlichen Rückgang der Aktienzahl.
Kernkraft-Erzeugung: Q3 2025 ist eine harte Vergleichsbasis
Langfristige Verträge sind nur so gut wie die Kraftwerke dahinter, und das erste Halbjahr 2026 zeigte eine geringere Verfügbarkeit als 2025.
| Quartal | Kernkraft-Erzeugung 2024 | 2025 | 2026 | Kapazitätsfaktor 2024 | 2025 | 2026 |
|---|---|---|---|---|---|---|
| Q1 | 45.391 GWh | 45.582 GWh | 44.666 GWh | 93,3 % | 94,1 % | 92,3 % |
| Q2 | 45.314 GWh | 45.170 GWh | 44.160 GWh | 95,4 % | 94,8 % | 93,0 % |
| Q3 | 45.510 GWh | 46.477 GWh | 46.677 GWh | 95,0 % | 96,8 % | 97,2 % |
Quelle: Constellations Quartalsmitteilungen. Die Erzeugung umfasst Constellations Eigentumsanteil an der Produktion der Anlagen Salem und South Texas Project (STP). Der Kapazitätsfaktor (Arbeitsausnutzung der Kernkraftwerke) schließt Salem und STP aus; beide Kennzahlen beziehen sich also auf unterschiedliche Kraftwerksgruppen und sollten nicht kombiniert werden.
Die Basis aus Q3 2025 ist das stärkste Kernkraft-Quartal in dieser Tabelle. Die Flotte lief mit einem Kapazitätsfaktor von 96,8 % bei nur 23 geplanten Brennelementwechsel-Stillstandstagen und fünf Stillstandstagen ohne Brennelementwechsel. Im Gegensatz dazu fielen in Q2 2026 86 geplante Brennelementwechsel-Tage an, nach 41 ein Jahr zuvor, und das Management nannte „ungünstige Stillstände bei Kernkraftwerken“ sowohl in Q1 als auch in Q2 2026 als belastenden Faktor für den Gewinn. 96,8 % in Q3 2026 zu erreichen, wäre ein gutes Ergebnis gewesen. Die Flotte schnitt besser ab: Kapazitätsfaktor 97,2 %, 46.677 GWh Erzeugung, 20 geplante Brennelementwechsel-Stillstandstage und sechs Stillstandstage ohne Brennelementwechsel. Die Verfügbarkeit der Kernkraftwerke war in diesem Quartal keine Belastung, auch wenn die Brennelementwechsel-Stillstandstage in den neun Monaten (205 gegenüber 152) weiterhin über dem Niveau von 2025 liegen. Seit Calpine meldet Constellation zudem einen Equivalent Forced Outage Factor (Ausfallquote durch ungeplante Stillstände) für seine Gas-, Öl- und Pumpspeicherflotte; er lag in Q3 2026 bei 5,9 %.
Calpine verändert die Bedeutung des Wachstums gegenüber dem Vorjahr
Constellation schloss die Übernahme von Calpine am 7. Januar 2026 ab. Laut Form 10-K für 2025 lag der Kaufpreis bei rund 22 Mrd. $. Bezahlt wurde mit 50 Mio. neu ausgegebenen Aktien plus rund 4,5 Mrd. $ in bar, zudem übernahm Constellation rund 12,6 Mrd. $ an Calpine-Schulden. Nach den vorgeschriebenen Veräußerungen bringt Calpine rund 23 GW in 72 Erdgas-, Geothermie-, Batterie- und Solaranlagen ein, dazu eine Endkundenplattform, die jährlich rund 62 TWh Last versorgt.
Vergleiche mit 2025 sind daher keine Vergleiche desselben Geschäfts. Vor dem Bericht stand ein vorgeschriebener Anlagenverkauf noch aus. Im August 2026 vereinbarte Constellation den Verkauf des Brazos Valley Energy Center (606 MW) in ERCOT an LS Power für 860 Mio. $, vorbehaltlich der Zustimmung des DOJ; der Abschluss wurde bis Ende 2026 erwartet. Gewinne aus Anlagen, die demnächst verkauft werden, sind in der Prognose für 2026 enthalten, wie im Ausblick vom März festgehalten.
Das Form 10-Q für Q3 2026 aktualisiert dieses Bild. Der Verkauf von Brazos Valley wurde im Oktober 2026 für 860 Mio. $ vor Abschlussanpassungen vollzogen, und Constellation erwartet im vierten Quartal einen Veräußerungsgewinn von rund 250 Mio. $. Der separate Verkauf von fünf PJM-Kraftwerken (rund 4,4 GW, überwiegend Erdgas, in Delaware und Pennsylvania) an LS Power für 5,0 Mrd. $ soll weiterhin bis Ende 2026 abgeschlossen werden, vorbehaltlich behördlicher Genehmigungen. Im selben Quartal vereinbarte Constellation den Kauf des Rhode Island State Energy Center (609 MW), eines Gas-und-Dampf-Kombikraftwerks in ISO New England, von Shell Energy North America für 715 Mio. $, vorbehaltlich behördlicher Genehmigungen.
In Q3 erzeugte die Calpine-Flotte 38.387 GWh, und Fusions- und Integrationskosten für Calpine von 73 Mio. $ nach Steuern (0,20 $ je Aktie) wurden aus dem bereinigten Gewinn herausgerechnet. Die Mitteilung nennt den Beitrag von Calpine als einen der Haupttreiber des Anstiegs beim bereinigten EPS, weist aber keinen separaten Gewinnbeitrag von Calpine aus.
| Wachstumskomponente | Frage an das Management | Warum das wichtig ist |
|---|---|---|
| Übernommenes Geschäft | Was hat Calpine auf vergleichbarer Basis beigetragen? | Trennt den Größeneffekt der Übernahme von echter Verbesserung |
| Bestehendes Geschäft | Wie hat die ursprüngliche Flotte abgeschnitten? | Prüft die organische Ertragskraft |
| Integration | Welche Vorteile sind realisiert statt nur geplant? | Unterscheidet Umsetzung von Erwartungen |
| Finanzierung | Welche Zinskosten gehen mit dem Beitrag einher? | Verknüpft operative Zugewinne mit dem Gewinn je Aktie |
| Veräußerungen | Ist Brazos Valley abgeschlossen, und was fällt 2027 weg? | Verhindert eine Überschätzung künftiger Beiträge |
Diese Tabelle ist ein analytischer Rahmen, keine Unternehmensprognose.
Die Finanzierung ist bisher der deutlichste Kostenfaktor. Der Zinsaufwand lag in Q2 2026 bei 283 Mio. $ gegenüber 118 Mio. $ ein Jahr zuvor, ein Anstieg um 165 Mio. $ in einem einzigen Quartal. Die langfristigen Finanzschulden (ohne kurzfristigen Anteil) stiegen von 7,25 Mrd. $ Ende 2025 auf 19,11 Mrd. $ zum 30. Juni 2026. In Q3 2026 lag der Nettozinsaufwand bei 217 Mio. $ gegenüber 134 Mio. $ ein Jahr zuvor, und die langfristigen Finanzschulden beliefen sich zum 30. September auf 19,04 Mrd. $, dazu 3,99 Mrd. $ an kurzfristigen Krediten.
Die KI-Stromverträge: Was unterschrieben ist und wann es startet
Constellations Vereinbarungen mit Technologieunternehmen stützen das Nachfrage-Argument, doch es handelt sich um unterschiedliche Arten von Geschäften mit unterschiedlichem Startzeitpunkt. Der Entwurf führte vier davon auf. Zwei weitere Unternehmensmeldungen sind für den Zeitplan relevant:
| Vertragspartner und Ankündigung | Was unterschrieben wurde | Wann es beiträgt |
|---|---|---|
| Microsoft, 20. Sep. 2024 | 20-jähriger PPA (Stromabnahmevertrag) zur Wiederinbetriebnahme von Three Mile Island Block 1 als Crane Clean Energy Center, rund 835 MW | Das Unternehmen erwartet die Betriebsbereitschaft von Crane im Jahr 2027 |
| Meta, 3. Juni 2025 | 20-jähriger PPA für die gesamte Leistung des Clinton Clean Energy Center (1.121 MW), plus eine Leistungserhöhung (Uprate) um 30 MW | Lieferungen beginnen im Juni 2027 |
| Walmart und weitere, Q2 2026 | Rund 920 MW an Kernkraft-PPAs mit 15 bis 20 Jahren Laufzeit, darunter 176 MW mit Walmart, die eine Leistungserhöhung um 30 MW in Dresden ermöglichen | Verträge beginnen 2029 bis 2032 |
| Amazon, 30. Sep. 2026 | 20-jährige Vereinbarung über 690 MW in Calvert Cliffs, inklusive einer Leistungserhöhung um 190 MW; Investitionen von mehr als 3 Mrd. $ | Neue Kapazität geht 2030 bis 2032 ans Netz |
| Google, 6. Okt. 2026 | 20-jähriger PPA über 890 MW neue Kapazität aus Leistungserhöhungen an 11 Blöcken; Investitionen von mehr als 4,3 Mrd. $; dazu ein separater 15-jähriger Liefervertrag über 2.700 MW aus der bestehenden PJM-Flotte | Erste Leistungserhöhung bis 2028 erwartet |
| US-Energieministerium (DOE), 27. Okt. 2026 | Bedingte Darlehenszusage über bis zu 5 Mrd. $ für Leistungserhöhungen an ausgewählten Kraftwerken; 30 Jahre Laufzeit zu 0,375 % über vergleichbaren US-Staatsanleihen | Nicht endgültig; vorbehaltlich eines Darlehensvertrags |
| Erster Peak+-Kunde (nicht genannt), Q3-Bericht 2026 | 20-jährige Vereinbarung über 270 MW blockgebundene Energie, Kapazität und Attribute aus der bestehenden Kernkraftflotte | Beginnt 2028 |
Quellen: Constellations Pressemitteilungen und Ergebnismitteilungen; Unternehmensmeldungen zu Amazon, Google und der DOE-Zusage. Die Kapazitätsangabe für Meta stammt aus der Ankündigung vom 3. Juni 2025.
Die Kapazitätswerte lassen sich nicht einfach als neues Angebot addieren. Die 1.121 MW von Clinton und der Großteil des Amazon-Vertrags sind bestehende Produktion zu einem langfristig festgelegten Preis. Die wirklich neuen Megawatt sind die Leistungserhöhungen: 890 MW für Google, 190 MW für Amazon und jeweils 30 MW in Clinton und Dresden. Constellation selbst beziffert die Programme für Google und Amazon auf mehr als 7 Mrd. $ an Investitionen für rund 1.080 MW.
Die Q3-Präsentation beziffert die vertraglich gesicherten Leistungserhöhungen auf 1.165 MW mit Projektkosten von rund 4,3 Mrd. $, davon rund 3,0 Mrd. $ zusätzliche Wachstumsinvestitionen von 2028 bis 2032 und 1,3 Mrd. $ bereits in der Investitionsprognose für 2026–2027 enthalten. Sie veranschaulicht mögliche Einsparungen vor Steuern von rund 40 Mio. $ pro Jahr durch das DOE-Darlehen, falls es endgültig wird.
Keiner dieser Verträge erklärt die Ergebnisse von Q3 2026. Die Amazon-Vereinbarung wurde am letzten Tag des Quartals angekündigt und die Google-Vereinbarung nach dessen Ende, die Lieferungen aus Clinton an Meta beginnen im Juni 2027, und die neue Kapazität aus Leistungserhöhungen kommt ab 2028. In der Telefonkonferenz sind die nützlichen Angaben die zu Kosten und Zeitplan: wie sich die mehr als 7 Mrd. $ zeitlich verteilen, wie stark das DOE-Darlehen die Finanzierungskosten senken könnte, falls es endgültig wird, und ob der Liefervertrag mit Google über 2.700 MW den Gewinn schon vor den Leistungserhöhungen verändert.
Die Reaktion der Aktie zeigt, wie sehr der Markt Schlagzeilen-Deals bereits abgehakt hat. CEG stieg am 6. Oktober, dem Tag der Google-Ankündigung, um 12,2 % auf 300,40 $, nachdem die Aktie im Tagesverlauf 309,80 $ erreicht hatte. Bis zum 6. November fiel sie um 16,8 % unter diesen Schlusskurs. Der Schlusskurs vom 9. November von 276,09 $ lag noch 8,1 % darunter. Zum breiteren Kernkraft- und Uran-Trade hinter diesen Verträgen siehe Atom- und Uran-Aktien 2026: Wette auf den KI-Strombedarf.
Crane braucht ein Meilenstein-Update, keine weitere Nachfragegeschichte
Die Microsoft-Vereinbarung finanziert die Wiederinbetriebnahme von Three Mile Island Block 1, umbenannt in Crane Clean Energy Center. Laut Constellations Projektseite wird die Betriebsbereitschaft der Anlage für 2027 erwartet. Mehrere Hürden sind bereits genommen:
| Meilenstein | Status | Quelle |
|---|---|---|
| DOE-Kreditgarantie | 1 Mrd. $ genehmigt | Ergebnismitteilung Q4 2025 (24. Feb. 2026) |
| Netzanschluss | FERC genehmigte die Übertragung der Capacity Interconnection Rights von den Eddystone-Blöcken 3 und 4 | Ergebnismitteilung Q2 2026 |
| Brennstoff | NRC genehmigte eine Änderung der Brennstofflizenz | Ergebnismitteilung Q2 2026 |
| Wiederinbetriebnahme | Für 2027 erwartet | Projektseite des Unternehmens |
Die Fragen für den 9. November betreffen Zeitplan und Kosten. Ist 2027 noch das Datum? Welche Genehmigungen stehen noch aus? Hat sich die Investitionsschätzung verändert? Ein bestätigter Zeitplan mit konkreten Fortschritten wäre mehr wert als eine weitere allgemeine Aussage über die Nachfrage nach verlässlichem Strom. Die Ergebnismitteilung zu Q3 aktualisierte den Zeitplan für Crane nicht; das Form 10-Q für Q3 beschreibt die Wiederinbetriebnahme weiterhin als abhängig von behördlichen Genehmigungen, einschließlich der Sicherheits- und Umweltprüfung durch die NRC.
PJM stützt die Knappheitsthese, mit Grenzen
PJM, der Netzbetreiber für 13 Bundesstaaten und Washington, D.C., führt die Kapazitätsauktion durch, die einen großen Teil des Preises festlegt, den Constellations Kraftwerke in der Mittelatlantik-Region und im Mittleren Westen erhalten. Am 14. Juli 2026 gab PJM die Ergebnisse seiner Base Residual Auction für 2028/2029 bekannt:
| Kennzahl | Auktion 2028/2029 |
|---|---|
| Markträumungspreis | 325 $/MW-day, die von FERC genehmigte Obergrenze, 2,5 % unter den 333,44 $ der vorherigen Auktion |
| Fehlbetrag gegenüber dem Zuverlässigkeitsbedarf | 6.831 MW |
| Gesamtwert der Zuschläge | 16,4 Mrd. $ |
| Fehlbetrag der vorherigen Auktion (2027/2028) | Rund 6.500 MW |
Quelle: PJM Inside Lines, 14. Juli 2026.
Ein knappes Netz bedeutet kein unbegrenztes Preispotenzial. Der Preis erreichte die Obergrenze, und diese liegt niedriger als im Vorjahr. Am 29. Oktober reichte PJM bei FERC einen geänderten Vorschlag zur Reliability Backstop Procurement (Notfall-Kapazitätsbeschaffung) ein, nachdem FERC den ursprünglichen Plan am 29. September weitgehend akzeptiert, aber für fünf Monate ausgesetzt hatte. Der geänderte Plan öffnet am 1. März 2027 ein Gebotsfenster und schließt es am 28. März. Gesucht werden Ressourcen für bis zu 15 Jahre, mit einer maximalen Zahlungsbereitschaft in Höhe eines MW-gewichteten Durchschnitts von 555 $/MW-day. Die Kosten würden den Großverbrauchern auferlegt, die den Fehlbetrag verursachen, und Megawatt, die bereits durch bilaterale Verträge abgedeckt sind, würden vom Ziel abgezogen.
Das ist eine vorgeschlagene Beschaffung, kein verbuchter Umsatz von Constellation. Die Fragen für CEG sind praktischer Natur: Welche Anlagen sind teilnahmeberechtigt, wie viel Kapazität ist bereits über bilaterale Verträge wie den mit Google gebunden, und welche Lieferjahre sind relevant? Einen Schlagzeilen-Auktionspreis mit der gesamten Flotte zu multiplizieren, ergibt keine Gewinnzahl. Die Q3-Mitteilung zeigt allerdings, dass höhere Marktpreise durchschlagen: Ihr PJM-Kapazitätsreferenzpreis lag in Q3 2026 bei 329,17 $/MW-day gegenüber 269,92 $ ein Jahr zuvor, und der Energiereferenzpreis PJM West betrug im Schnitt 69,97 $/MWh gegenüber 46,77 $. Zum breiteren KI-Stromengpass in der Region siehe NextEra-Dominion 2026: 110 GW AI-Power-Engpass-Deal.
Die Kapitalflussrechnung ist das Gegengewicht zum bereinigten EPS
Der 10-Q für das erste Halbjahr liefert einen weniger werblichen Blick auf die Wachstumsgeschichte.
| Kennzahl (sechs Monate bis 30. Juni) | H1 2025 | H1 2026 |
|---|---|---|
| Nettogewinn (konsolidiert, inkl. nicht beherrschender Anteile) | 962 Mio. $ | 2.111 Mio. $ |
| Netto-Mittelzufluss aus laufender Geschäftstätigkeit | 1.584 Mio. $ | 1.553 Mio. $ |
| Investitionsausgaben | 1.573 Mio. $ | 2.521 Mio. $ |
| Operativer Cashflow minus Investitionsausgaben (unsere Berechnung) | +11 Mio. $ | −968 Mio. $ |
| Aktienrückkäufe | 400 Mio. $ | 1.971 Mio. $ |
| Übernahmen, abzüglich erworbener Zahlungsmittel | 0 $ | 2.537 Mio. $ |
| Zahlungsmittel und Zahlungsmitteläquivalente zum Periodenende | 1.974 Mio. $ | 697 Mio. $ |
Quelle: Konsolidierte Kapitalflussrechnung und Bilanz der Constellation Energy Corporation, Form 10-Q für Q2 2026 (XBRL), nicht die separat dargestellte Rechnung der Tochtergesellschaft Generation.
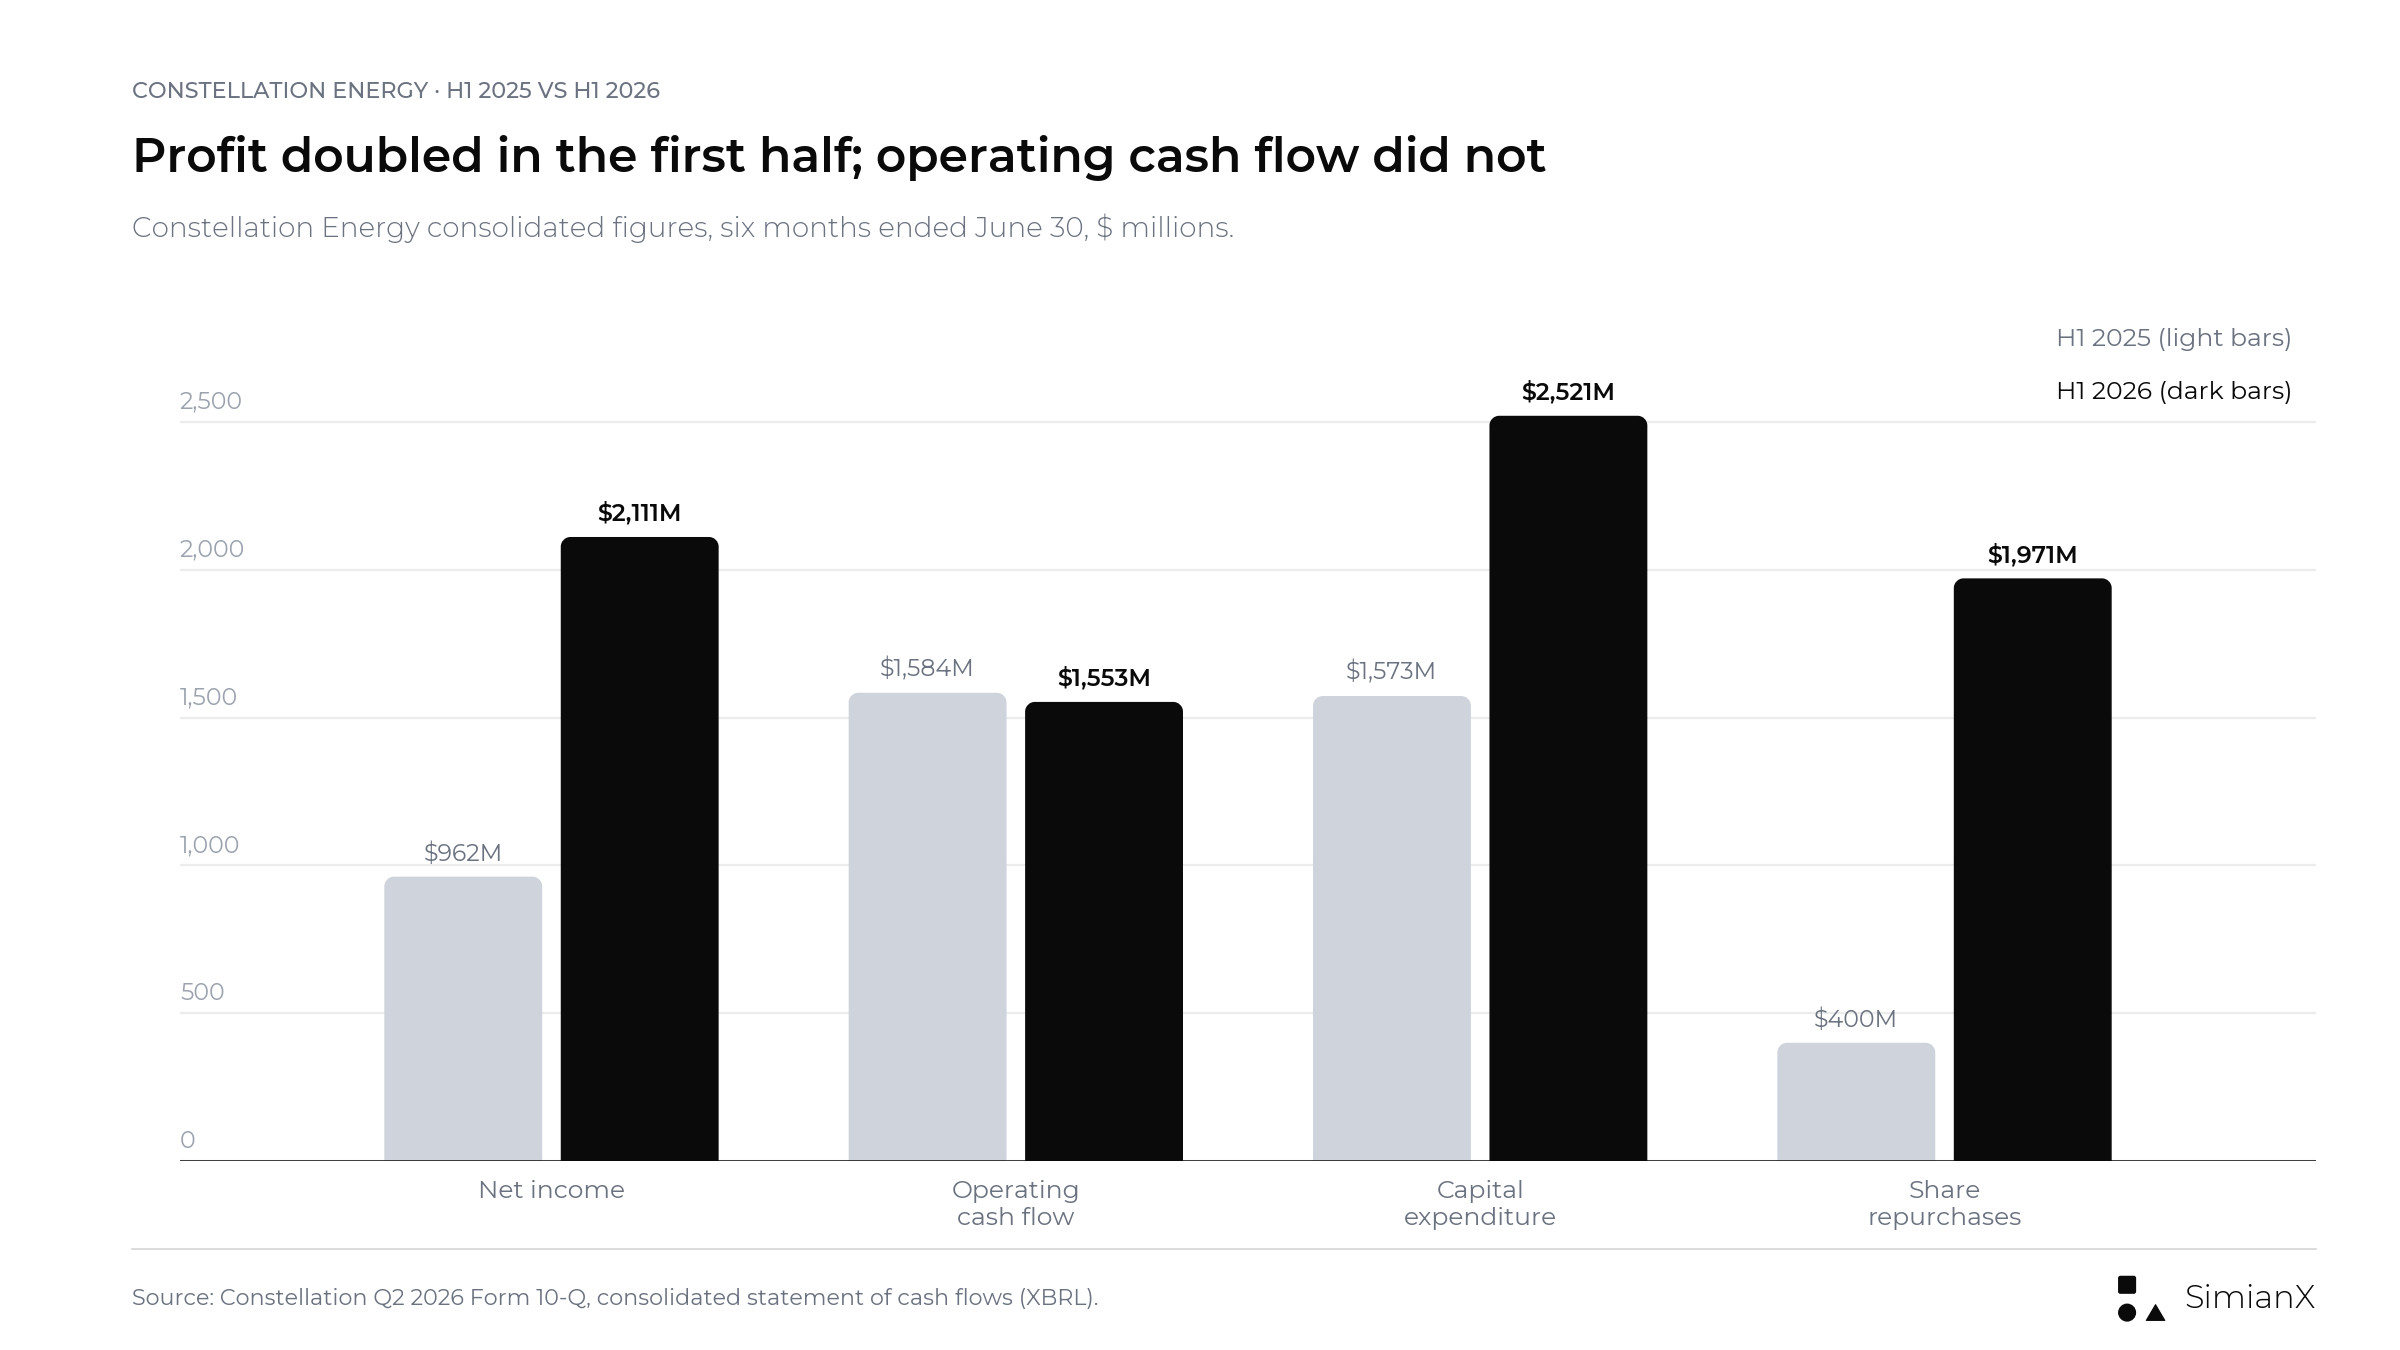
Der Nettogewinn hat sich im ersten Halbjahr 2026 mehr als verdoppelt. Der operative Cashflow war leicht niedriger, und sowohl Investitionsausgaben als auch Aktienrückkäufe stiegen deutlich.
Das beweist nicht, dass die Gewinnqualität schlecht ist. Umlaufvermögen, Sicherheitsleistungen und der zeitliche Verlauf von Absicherungen verschieben den operativen Cashflow eines Stromversorgers von Quartal zu Quartal. Es bedeutet aber, dass der höhere buchhalterische Gewinn sich noch nicht in mehr Liquidität für Investitionen und Ausschüttungen an die Aktionäre verwandelt hat. Mit Investitionsausgaben, rund 2 Mrd. $ an Aktienrückkäufen und der Barzahlung für Calpine im selben Halbjahr sanken die liquiden Mittel von 3,64 Mrd. $ Ende 2025 auf 697 Mio. $.
Die Neunmonatszahlen in der Q3-Mitteilung zeigen, dass das dritte Quartal einen Großteil dieser Lücke geschlossen hat:
| Kennzahl (neun Monate bis 30. September) | 2025 | 2026 |
|---|---|---|
| Netto-Mittelzufluss aus laufender Geschäftstätigkeit | 3.432 Mio. $ | 4.979 Mio. $ |
| Investitionsausgaben | 1.963 Mio. $ | 3.461 Mio. $ |
| Operativer Cashflow minus Investitionsausgaben (unsere Berechnung) | +1.469 Mio. $ | +1.518 Mio. $ |
| Aktienrückkäufe | 400 Mio. $ | 3.001 Mio. $ |
| Zahlungsmittel und Zahlungsmitteläquivalente zum Periodenende | 4.091 Mio. $ (inkl. verfügungsbeschränkter Mittel) | 603 Mio. $ (1.009 Mio. $ inkl. verfügungsbeschränkter Mittel) |
Quelle: Constellations Ergebnismitteilung zu Q3 2026, konsolidierte Kapitalflussrechnung und Bilanz. Zahlen nur für Q3 durch Subtraktion (unsere Berechnung): operativer Cashflow rund 3,43 Mrd. $, Investitionsausgaben rund 0,94 Mrd. $, Aktienrückkäufe rund 1,03 Mrd. $.
Für Q3 war die entscheidende Gegenüberstellung der operative Cashflow im Vergleich zu Investitionsausgaben, Projektverpflichtungen, Aktienrückkäufen und Zinsen. Ein operativer Cashflow von rund 3,4 Mrd. $ im Quartal deckte Investitionsausgaben und Aktienrückkäufe, doch die liquiden Mittel sanken weiter, da sich das Unternehmen auf kurzfristige Kredite stützte. Die unternehmenseigenen Cashflow-Kennzahlen können nützlich sein, ihre Ausklammerungen sollten aber sichtbar sein. Wie die Unternehmen auf der anderen Seite dieser Verträge den Ausbau der Stromversorgung finanzieren, zeigt KI-Investitionen 2026: 96 % des Cashflows der Techriesen.
Aktienrückkäufe sollten im Verhältnis zum Finanzierungsbedarf bewertet werden
In seinem Ausblick vom 31. März erhöhte Constellation die insgesamt verfügbare Ermächtigung für Aktienrückkäufe auf 5,0 Mrd. $ und setzte 3,9 Mrd. $ an Wachstumsinvestitionen für 2026 an. Bis zur Q2-Präsentation waren im Jahresverlauf rund 2,2 Mrd. $ in Rückkäufe geflossen.
Aktienrückkäufe steigern den Gewinn je Aktie, indem sie die Aktienzahl verringern, und dieser Vorteil ist real. Er muss aber gegen die Uprate-Programme, die Wiederinbetriebnahme von Crane und die höhere Zinslast abgewogen werden. Eine hilfreiche Antwort in der Telefonkonferenz würde die Verwendung der Mittel in eine Rangfolge bringen:
- Die Flotte zuverlässig halten.
- Vertraglich gesicherte Projekte finanzieren.
- Die Bilanz und die Kreditratings schützen.
- Kapital an die Aktionäre zurückgeben.
Die Q3-Präsentation aktualisiert den Stand: rund 3,0 Mrd. $ an Rückkäufen bisher im Jahr 2026, rund 11 Mio. Aktien, mit einer verbleibenden Ermächtigung von rund 2,0 Mrd. $. Zudem bekräftigt sie das Ziel eines jährlichen Wachstums des Base EPS, einer unternehmenseigenen non-GAAP-Kennzahl, von mehr als 20 % von 2026 bis 2029.
Die CEG-Aktie vor dem Bericht
| Kennzahl | Wert |
|---|---|
| Schlusskurs, 6. Nov. 2026 | 249,95 $ |
| Rekordschlusskurs | 403,95 $ (15. Okt. 2025); aktuell 38,1 % darunter |
| Tiefster Schlusskurs der letzten 52 Wochen | 236,50 $ (1. Juli 2026) |
| Seit dem Q2-Bericht (Schlusskurs 6. Aug.: 261,10 $) | −4,3 % |
| Tag des Google-Deals, 6. Okt. 2026 | +12,2 % auf 300,40 $ (Tageshoch 309,80 $) |
| Seit dem Schlusskurs vom 6. Okt. | −16,8 % |
| Woche vor dem Bericht | −6,7 % am 4. Nov., −2,5 % am 5. Nov., +4,3 % am 6. Nov. |
Quelle: Tägliche Schlusskurse, Polygon.io, abgeglichen mit den offiziellen Cboe-Schlusskursen.
9. November: So reagierte die CEG-Aktie auf die Q3-Ergebnisse
| US-Handelstag | CEG-Schlusskurs | Tagesveränderung | SPY-Tagesveränderung |
|---|---|---|---|
| 4. November 2026 | 245,72 $ | −6,7 % | +1,7 % |
| 5. November 2026 | 239,65 $ | −2,5 % | −4,4 % |
| 6. November 2026 | 249,95 $ | +4,3 % | +0,3 % |
| 9. November 2026 (Berichtstag) | 276,09 $ | +10,5 % | +2,4 % |
Quelle: Tägliche Schlusskurse von Polygon.io; der Schlusskurs vom 9. November ist mit Yahoo Finance abgeglichen. Die Veränderungen sind unsere Berechnung.
Unsere Berechnungen aus diesen Kursen:
- Veränderung am Berichtstag: 276,09 $ ÷ 249,95 $ − 1 = +10,5 %, gegenüber +2,4 % beim SPY.
- Verlauf im Handel: CEG eröffnete bei 260,40 $ (+4,2 %), fiel zeitweise auf 247,00 $ unter den Vortagesschluss, stieg bis auf 277,66 $ und schloss nahe dem Tageshoch.
- Gegenüber dem Schlusskurs am Q2-Berichtstag von 261,10 $ (6. August): +5,7 %.
- Gegenüber dem Rekordschlusskurs von 403,95 $ (15. Oktober 2025): rund 31,7 % darunter.
- Seit Jahresbeginn: −21,8 % gegenüber dem Schlusskurs zum Jahresende 2025 von 353,27 $, beim SPY +10,4 %.
Die gesamte Gruppe der unabhängigen Stromerzeuger stieg am selben Tag: Vistra (VST) +7,3 %, Talen Energy (TLN) +7,2 % und NRG Energy (NRG) +10,3 %. Ein Teil der CEG-Bewegung war also sektorweit und nicht allein eine Reaktion auf den Bericht.
Constellation steht damit nicht allein. Die gesamte Gruppe der unabhängigen Stromerzeuger ist 2026 hinter dem Markt zurückgeblieben:
Die folgende Tabelle zur Entwicklung seit Jahresbeginn wurde vor dem Bericht erstellt und reicht bis zum 6. November.
| Aktie | 2026 seit Jahresbeginn (bis 6. Nov.) |
|---|---|
| Constellation Energy (CEG) | −29,2 % |
| Vistra (VST) | −22,6 % |
| Talen Energy (TLN) | −9,7 % |
| NRG Energy (NRG) | −44,6 % |
| S&P-500-ETF (SPY) | +7,8 % |
Quelle: Tägliche Schlusskurse von Polygon.io, 31. Dez. 2025 bis 6. Nov. 2026; unsere Berechnung.
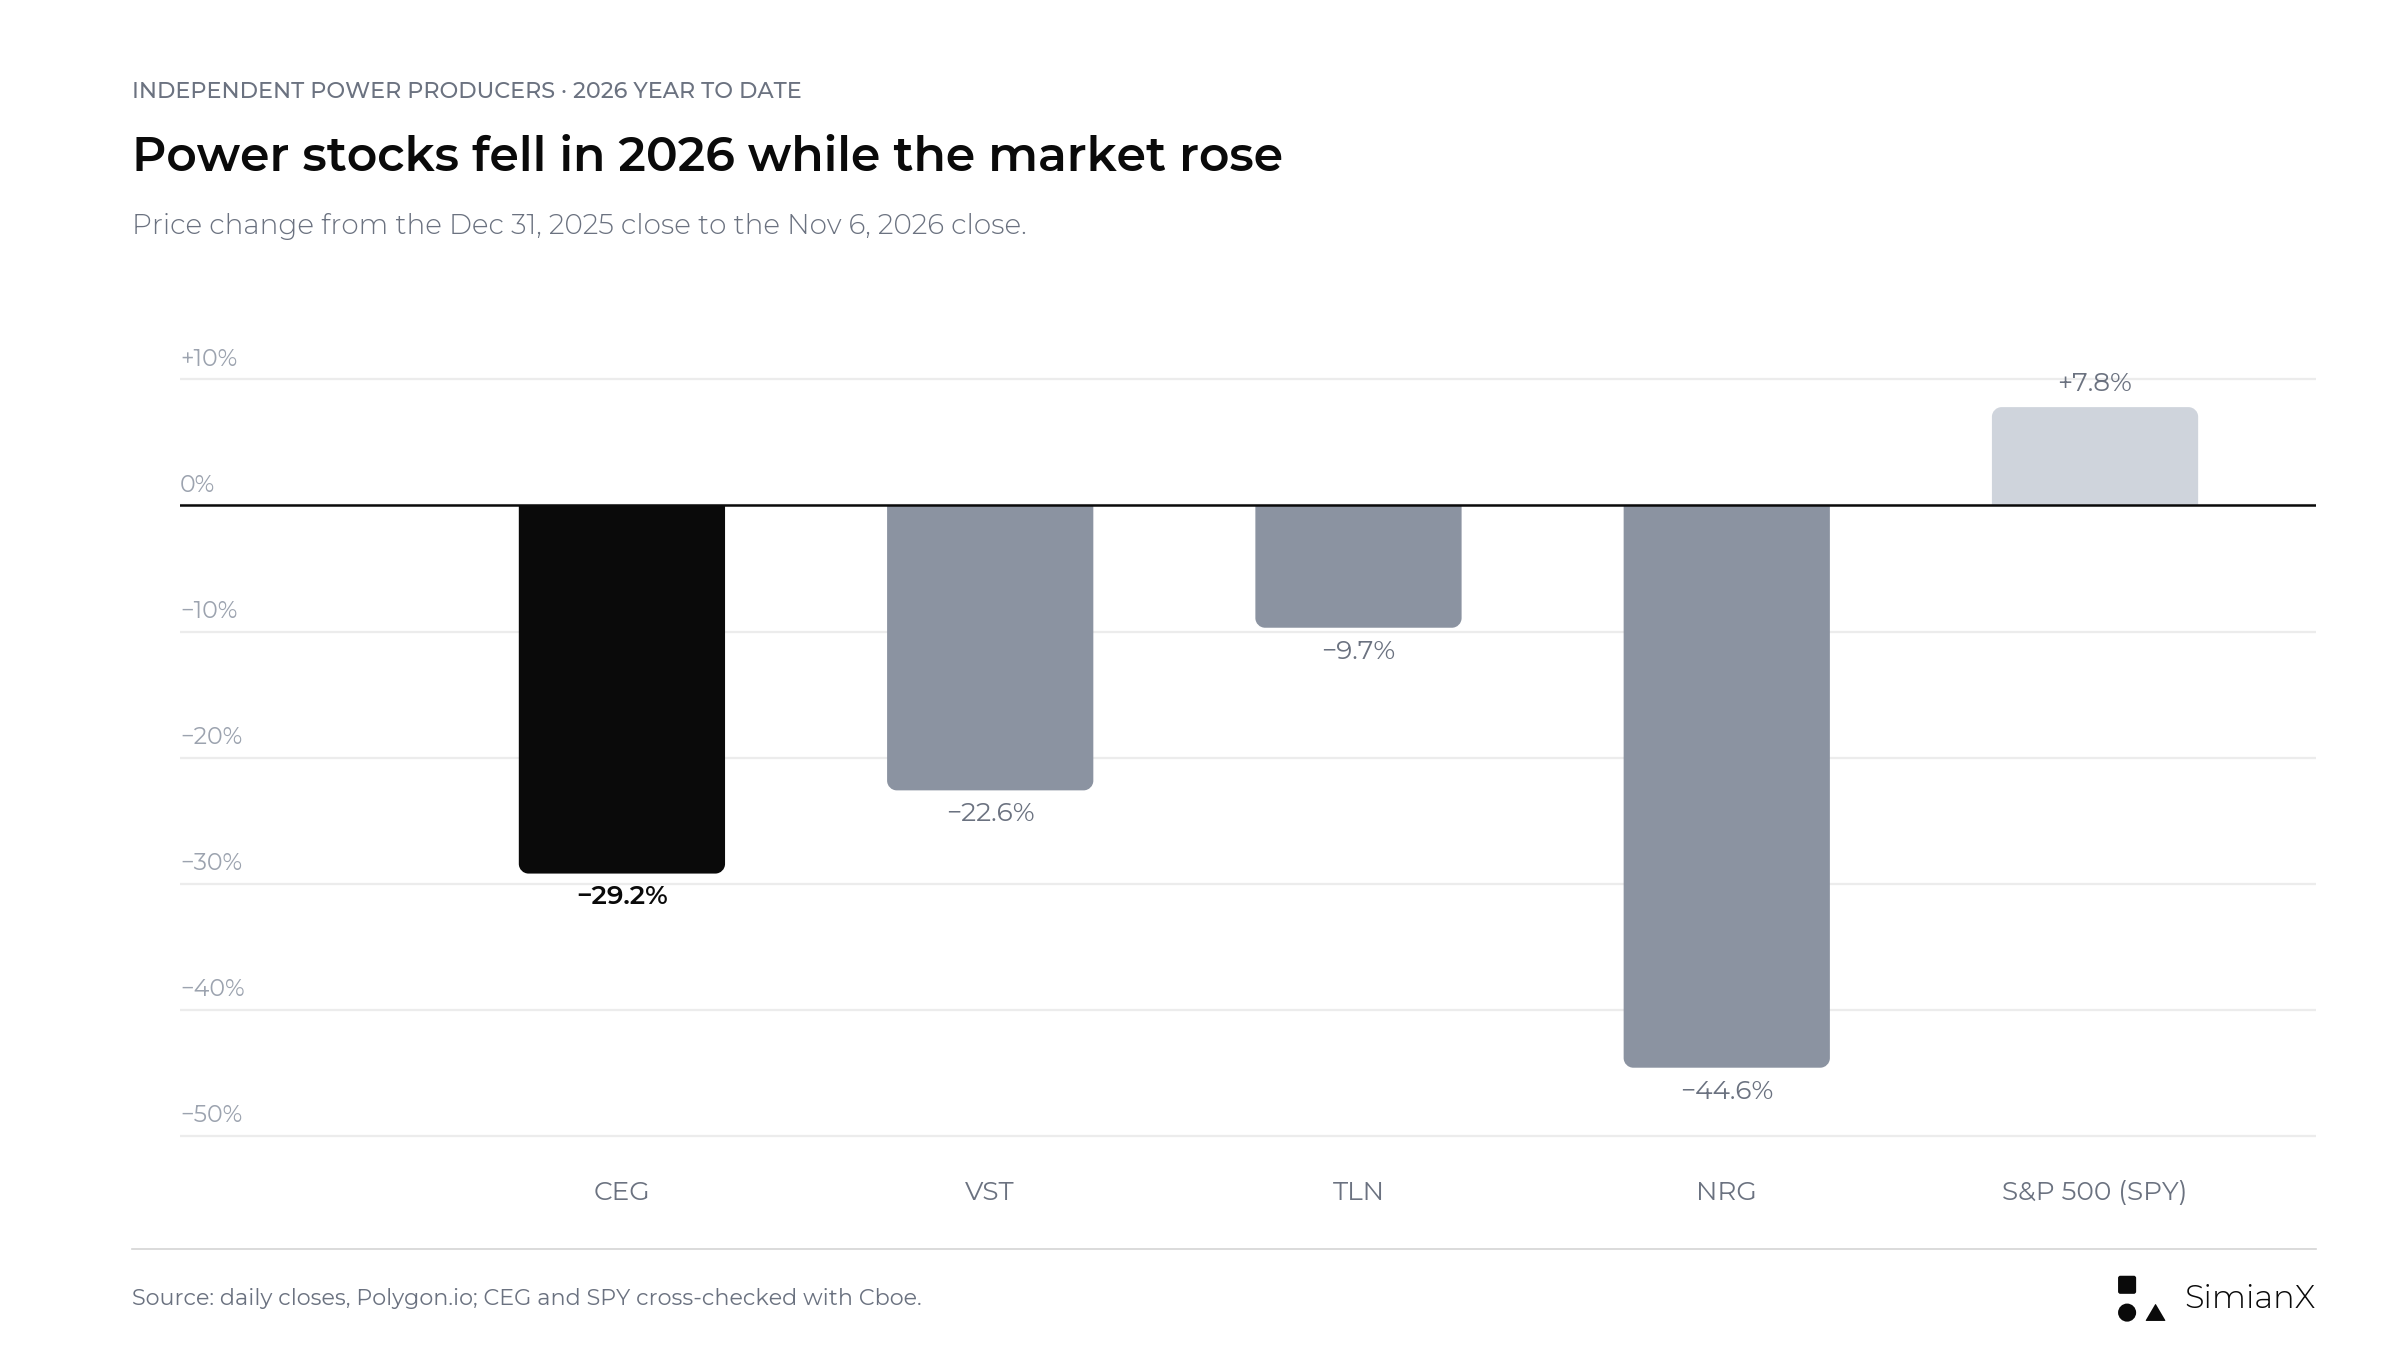
Der Rückgang betrifft den ganzen Sektor, was ebenso auf Bewertung und Strompreiserwartungen hindeutet wie auf Unternehmensnachrichten.
Zacks merkte an, dass CEG mit rund dem 18,7-Fachen des erwarteten Gewinns der nächsten 12 Monate gehandelt wird, unter dem Branchendurchschnitt von 21,5. Zu einem verwandten Strominfrastruktur-Trade mit Vistra siehe KKR Helix KI-Infrastruktur: NVDA, VST und der Strom-Trade.
Die CEG-Aktie nach Quartalszahlen: Jede Reaktion seit 2022
Constellation berichtet vor US-Börsenbeginn, daher ist die Reaktion unten der Schlusskurs am Berichtstag im Vergleich zum vorherigen Schlusskurs.
| Berichtstermin | Quartal | Vorheriger Schlusskurs | Schlusskurs am Berichtstag | CEG-Veränderung | SPY-Veränderung |
|---|---|---|---|---|---|
| 12. Mai 2022 | Q1 2022 | 57,37 $ | 53,47 $ | −6,8 % | −0,1 % |
| 4. Aug. 2022 | Q2 2022 | 67,17 $ | 67,46 $ | +0,4 % | −0,1 % |
| 8. Nov. 2022 | Q3 2022 | 93,50 $ | 87,54 $ | −6,4 % | +0,5 % |
| 16. Feb. 2023 | Q4 2022 | 86,01 $ | 85,63 $ | −0,4 % | −1,4 % |
| 4. Mai 2023 | Q1 2023 | 76,51 $ | 78,59 $ | +2,7 % | −0,7 % |
| 3. Aug. 2023 | Q2 2023 | 95,55 $ | 101,14 $ | +5,9 % | −0,3 % |
| 6. Nov. 2023 | Q3 2023 | 117,07 $ | 124,73 $ | +6,5 % | +0,2 % |
| 27. Feb. 2024 | Q4 2023 | 133,22 $ | 155,76 $ | +16,9 % | +0,2 % |
| 9. Mai 2024 | Q1 2024 | 208,00 $ | 215,91 $ | +3,8 % | +0,6 % |
| 6. Aug. 2024 | Q2 2024 | 169,97 $ | 181,04 $ | +6,5 % | +0,9 % |
| 4. Nov. 2024 | Q3 2024 | 258,10 $ | 225,95 $ | −12,5 % | −0,2 % |
| 18. Feb. 2025 | Q4 2024 | 317,30 $ | 325,60 $ | +2,6 % | +0,3 % |
| 6. Mai 2025 | Q1 2025 | 248,27 $ | 273,82 $ | +10,3 % | −0,8 % |
| 7. Aug. 2025 | Q2 2025 | 338,46 $ | 336,41 $ | −0,6 % | −0,1 % |
| 7. Nov. 2025 | Q3 2025 | 351,30 $ | 358,39 $ | +2,0 % | +0,1 % |
| 24. Feb. 2026 | Q4 2025 | 293,80 $ | 312,64 $ | +6,4 % | +0,7 % |
| 11. Mai 2026 | Q1 2026 | 303,63 $ | 299,69 $ | −1,3 % | +0,2 % |
| 6. Aug. 2026 | Q2 2026 | 265,12 $ | 261,10 $ | −1,5 % | −0,2 % |
| 9. Nov. 2026 | Q3 2026 | 249,95 $ | 276,09 $ | +10,5 % | +2,4 % |
Quelle: Tägliche Schlusskurse von Polygon.io, abgeglichen mit Cboe; Berichtstermine aus Constellations Einreichungen auf Form 8-K (Item 2.02). Die Veränderungen sind unsere Berechnung.
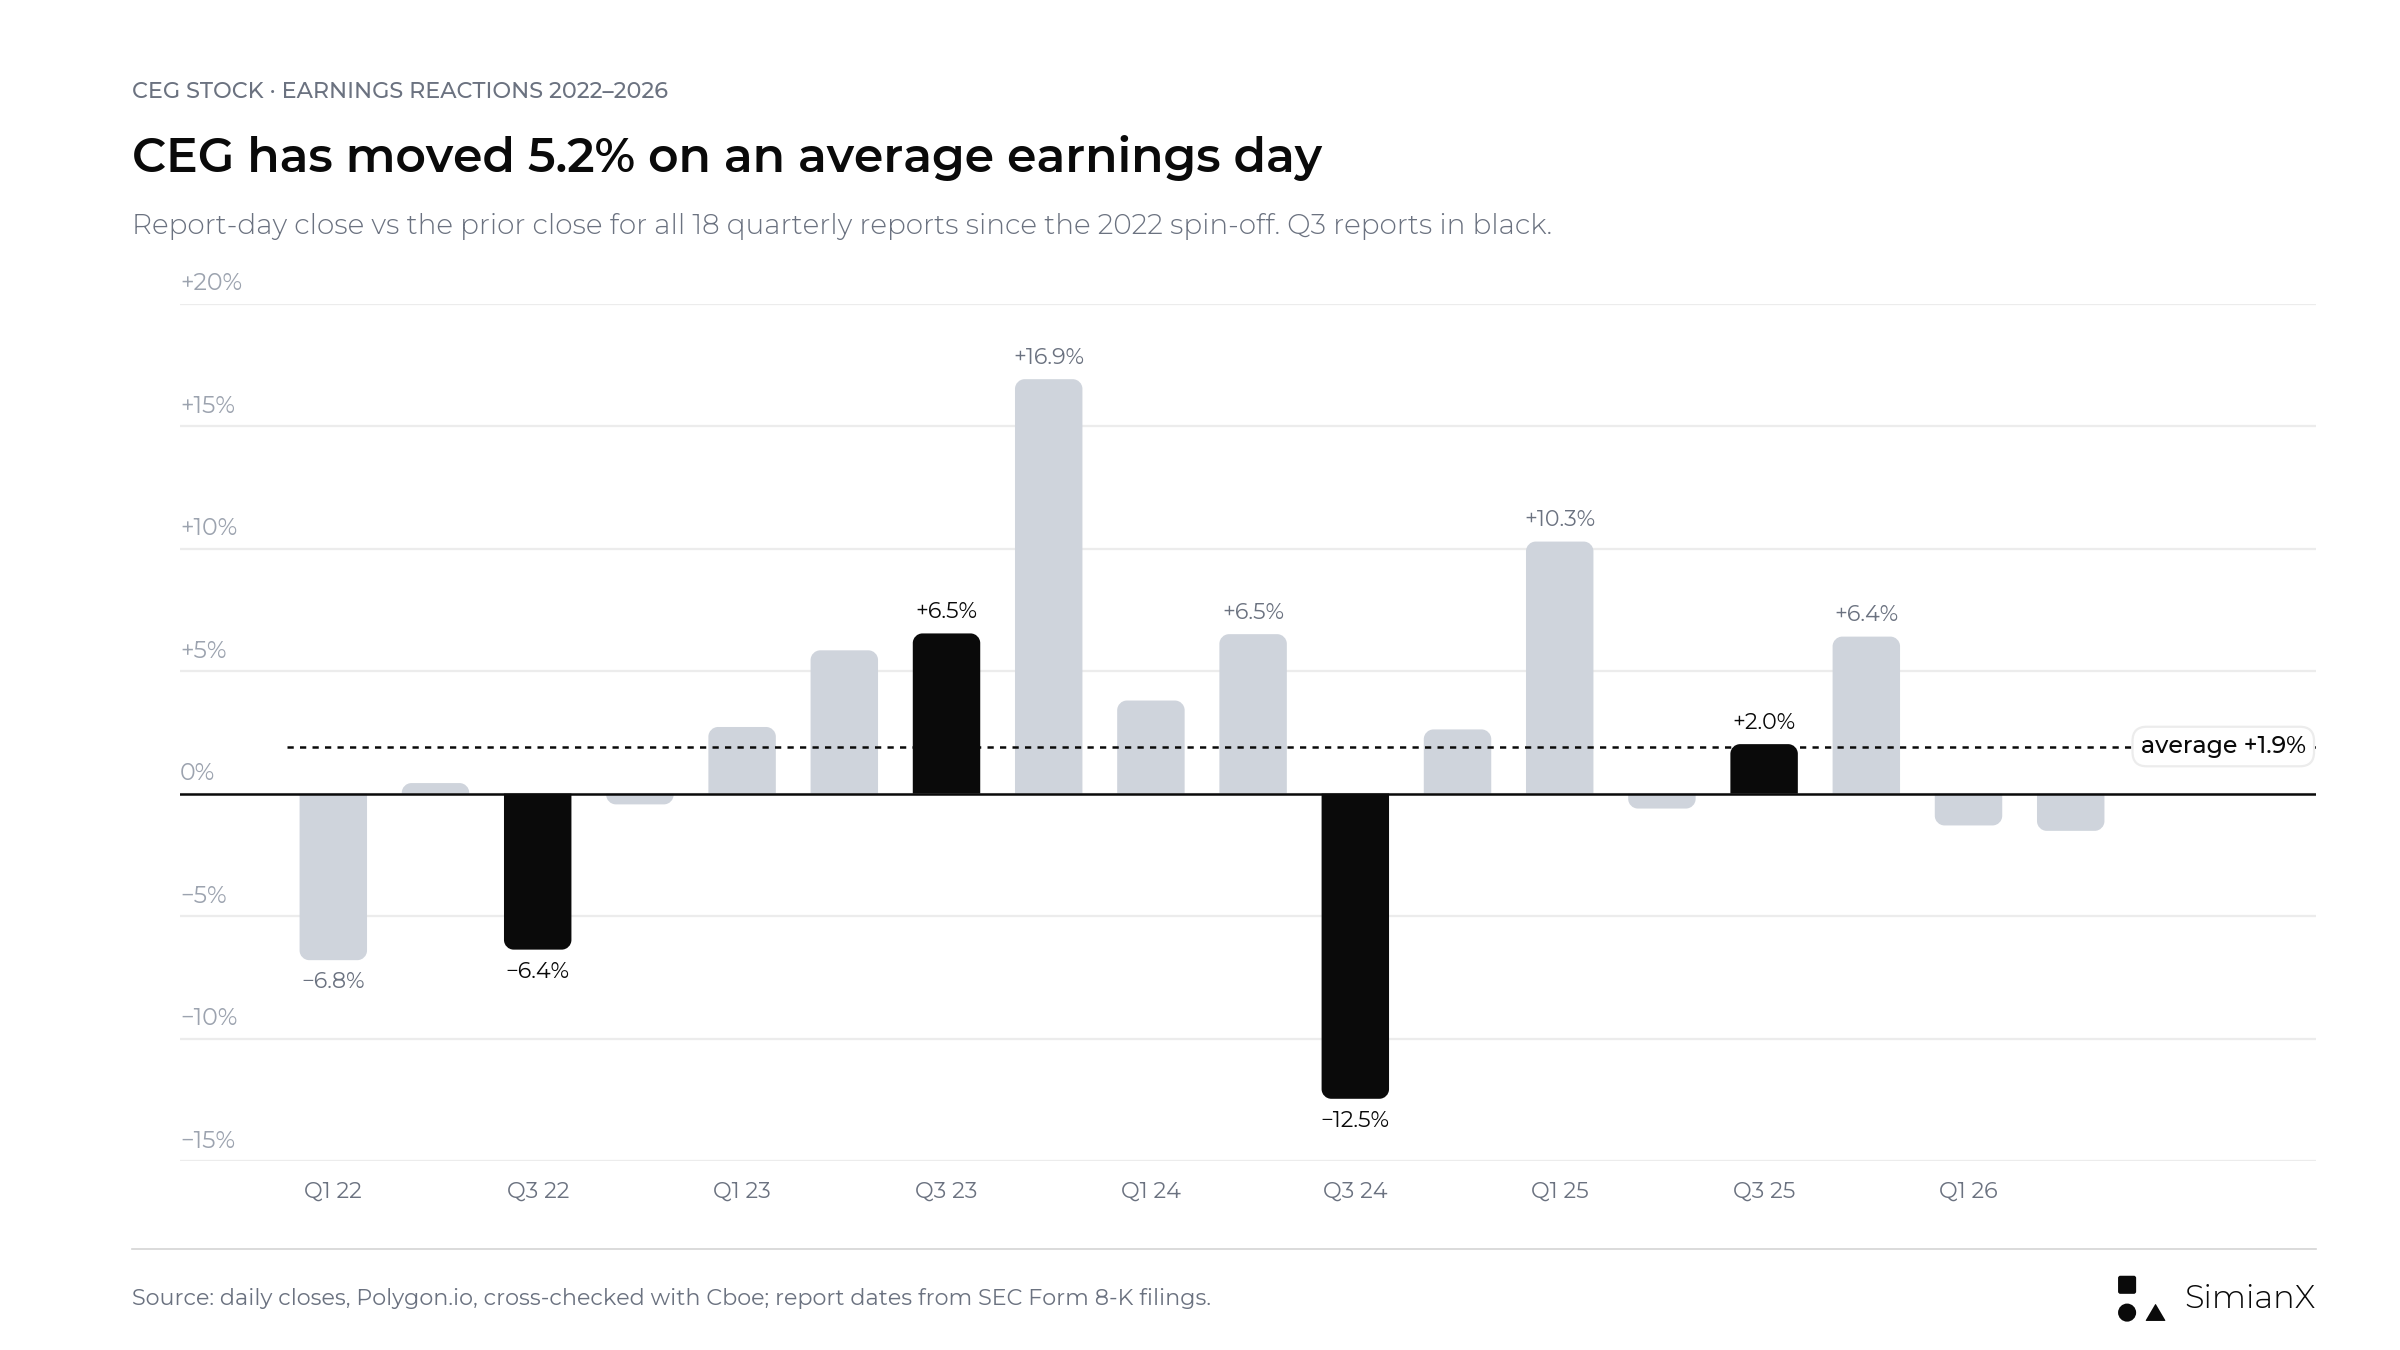
Q3-Berichte sind schwarz dargestellt. Die Grafik umfasst die 18 Berichte vor Q3 2026. Die größten Bewegungen waren +16,9 % im Februar 2024 und −12,5 % im November 2024; das Plus von 10,5 % am 9. November 2026 ist nun der zweitgrößte Kursgewinn.
Das Muster in Zahlen:
- 19 Berichte, 12-mal Plus und 7-mal Minus. Die durchschnittliche Veränderung beträgt +2,4 %, der Median +2,6 % (vor Q3 2026: +1,9 % und +2,3 % über 18 Berichte).
- Typische Größenordnung: 5,5 % in beide Richtungen (durchschnittliche absolute Veränderung), nach zuvor 5,2 %.
- Q3-Berichte stehen nun bei dreimal Plus und zweimal Minus, im Schnitt rund 0,0 %, nach −2,6 % vor diesem Bericht. Die schlechteste Reaktion seit der Abspaltung kam auf einen Q3-Bericht: −12,5 % am 4. November 2024, dem Tag, an dem Constellation die Mitte seiner Prognose anhob.
- Bei den letzten beiden Berichten verpufften die Anfangsgewinne. Im Mai 2026 eröffnete die Aktie 3,8 % höher und schloss 1,3 % niedriger. Im August 2026 eröffnete sie 4,8 % höher, am Tag der Prognoseanhebung, und schloss 1,5 % niedriger. Am 9. November brach das Muster: CEG eröffnete 4,2 % höher und schloss 10,5 % höher.
Eine angehobene oder eingeengte Spanne hat keinen höheren Schlusskurs garantiert. Der Markt reagierte eher auf die Qualität und Planbarkeit der Gewinne als auf die Schlagzeilenzahl über den Erwartungen. In Q3 2026 bekam er beides: ein deutliches Übertreffen der Erwartungen und eine Spanne, deren neues unteres Ende dem alten oberen Ende entsprach.
Was würde den Bericht bullisch, gemischt oder bärisch machen?
Dies sind qualitative Rahmen, keine Prognosen.
| Szenario | Belege in Mitteilung und Telefonkonferenz | Interpretation |
|---|---|---|
| Optimistisches Szenario (bullisch) | Q3 nahe oder über 3,90 $, ein nuklearer Kapazitätsfaktor um 95 %, eine bei oder über 12,00 $ eingeengte Spanne, klare Kosten und Zeitpläne für Leistungserhöhungen | Das Wachstum wird sichtbarer und finanzierbarer |
| Gemischt | EPS über den Erwartungen, aber über die Aktienzahl oder einmalige Margen, während Cashflow oder Projektdetails vage bleiben | Die Schlagzeilenzahl verbessert sich schneller als die Gewissheit |
| Pessimistisches Szenario (bärisch) | Spanne in Richtung 11,50 $ gekürzt, anhaltende Belastung durch Stillstände, höhere Zinsen oder Calpine-Integrationskosten als erwartet | Umsetzungs- und Finanzierungsrisiken überwiegen den Nachfrage-Optimismus |
Ein starker Bericht braucht keinen neuen Hyperscaler-Deal. Zuverlässiger Betrieb und disziplinierte Renditen auf die bereits unterschriebenen Verpflichtungen könnten mehr wert sein als eine weitere große Vereinbarung mit unveröffentlichten Konditionen. Ebenso müsste ein Quartal unter den Erwartungen genau analysiert werden: Der Zeitpunkt von Brennelementwechseln und vorübergehende Stillstände sind etwas anderes als ein dauerhaft niedrigerer Gewinnpfad.
Wie der Bericht abschnitt: Q3 lag deutlich über 3,90 $, der nukleare Kapazitätsfaktor bei 97,2 %, und die Spanne wurde oberhalb von 12,00 $ eingeengt, was der bullischen Spalte entspricht. Auch Kosten und Zeitplan der Leistungserhöhungen wurden konkret benannt. Die Vorbehalte der gemischten Spalte gelten teilweise weiter: Die Anhebung wurde der kommerziellen Outperformance in einem volatilen Markt zugeschrieben, die das Unternehmen in seinem Gewinnrahmen als „Enhanced“- statt als Basisgewinn einordnet, der Zinsaufwand stieg, und die liquiden Mittel sanken weiter.
Checkliste für Q3 2026: Wie jeder Punkt ausfiel
- Bereinigter operativer EPS im Vergleich zu 3,90 $: 5,06 $. Die Mitteilung nennt Calpine, die kommerzielle Entwicklung und Kapazitätserlöse, ohne separate Calpine-Zahl; die Aktienzahl (354 Mio.) war nicht der Treiber.
- Jahresprognose im Vergleich zu 11,50–12,50 $: Mitte angehoben und auf 12,50–12,80 $ eingeengt, Mitte 12,65 $.
- Nuklearer Kapazitätsfaktor im Vergleich zu 96,8 % in Q3 2025: 97,2 %, mit 20 Stillstandstagen mit und sechs ohne Brennelementwechsel.
- Calpine: Erzeugung in Q3 von 38.387 GWh, 73 Mio. $ Fusions- und Integrationskosten nach Steuern aus dem bereinigten Gewinn herausgerechnet, und Brazos Valley im Oktober abgeschlossen (10-Q).
- Zinsaufwand im Vergleich zu 134 Mio. $ in Q3 2025: 217 Mio. $.
- Liquidität: operativer Cashflow in neun Monaten 4,98 Mrd. $, Investitionsausgaben 3,46 Mrd. $, Aktienrückkäufe 3,00 Mrd. $.
- Projekte: kein neuer Zeitplan für Crane in der Mitteilung; Leistungserhöhungen mit 1.165 MW und rund 4,3 Mrd. $ beziffert; das DOE-Darlehen ist weiter an Bedingungen geknüpft.
- PJM: kein Update zur Notfall-Kapazitätsbeschaffung in der Mitteilung; eine neue Peak+-Vereinbarung über 270 MW aus der bestehenden Kernkraftflotte ab 2028.
Häufig gestellte Fragen
Wann hat Constellation Energy die Zahlen für Q3 2026 vorgelegt?
Am Montag, dem 9. November 2026, vor US-Börsenbeginn. Die Mitteilung wurde der SEC als Exhibit 99.1 zu einem Form 8-K übermittelt, und die Telefonkonferenz fand um 9:00 Uhr ET statt.
Hat Constellation Energy die Gewinnerwartungen für Q3 2026 übertroffen?
Ja. Der bereinigte operative EPS lag bei 5,06 $ gegenüber dem Zacks-Konsens von 3,90 $ (Stand 5. November 2026), 29,7 % darüber und mehr als die 3,04 $ in Q3 2025. Der Umsatz betrug 9,55 Mrd. $ gegenüber einem Konsens von 8,72 Mrd. $. Der GAAP-Nettogewinn lag bei 5,19 $ je Aktie.
Wie lautet Constellations Prognose für 2026?
Ein bereinigter operativer Gewinn von 12,50 $ bis 12,80 $ je Aktie, festgelegt am 9. November 2026. Die Spanne lag am 31. März bei 11,00 $ bis 12,00 $ und nach dem 6. August bei 11,50 $ bis 12,50 $. Der bereinigte EPS der ersten neun Monate beträgt 10,35 $, was für das vierte Quartal rund 2,15 $ bis 2,45 $ impliziert.
Warum stieg die CEG-Aktie am 9. November 2026 kräftig?
Der bereinigte EPS übertraf den Konsens um fast 30 %, die Jahresspanne rückte über das bisherige obere Ende, und die Kernkraft-Erzeugung war stark. CEG schloss bei 276,09 $, ein Plus von 10,5 %, an einem Tag, an dem der SPY um 2,4 % und andere unabhängige Stromerzeuger um 7 % bis 10 % stiegen.
Wie reagiert die CEG-Aktie üblicherweise auf Quartalszahlen?
Bei 19 Berichten seit 2022 stieg die Aktie am Berichtstag 12-mal und fiel 7-mal. Die durchschnittliche absolute Veränderung betrug 5,5 %. Bei den Berichten im Mai und August 2026 eröffnete sie höher und schloss niedriger; beim Bericht im November 2026 eröffnete sie 4,2 % höher und schloss 10,5 % höher.
Warum erschwert Calpine Vergleiche mit 2025?
Die Übernahme wurde am 7. Januar 2026 abgeschlossen und brachte rund 23 GW, 50 Mio. Aktien und rund 12,6 Mrd. $ übernommene Schulden. Das Umsatz- und Gewinnwachstum 2026 vermischt den übernommenen Beitrag mit der Leistung des ursprünglichen Geschäfts. Der Verkauf von Brazos Valley wurde im Oktober 2026 abgeschlossen, und der Verkauf von fünf PJM-Kraftwerken für 5,0 Mrd. $ soll bis Jahresende abgeschlossen werden.
Tragen die Verträge mit Google und Amazon zum Gewinn in Q3 2026 bei?
Nein. Der Amazon-Deal wurde am 30. September angekündigt, dem letzten Tag des Quartals, und der Google-Deal am 6. Oktober. Ihre neue Kapazität aus Leistungserhöhungen kommt ab 2028, und die Lieferungen aus Clinton an Meta beginnen im Juni 2027. Die Verträge verbessern die langfristige Planbarkeit der Umsätze, erfordern aber zunächst Investitionen von mehr als 7 Mrd. $.
Fazit: Klar über den Erwartungen und höhere Prognose; die Finanzierung ist der nächste Test
Constellations Bericht zu Q3 2026 erfüllte die stärkste Variante des Tests vor dem Bericht: bereinigter EPS von 5,06 $ gegenüber erwarteten 3,90 $, ein nuklearer Kapazitätsfaktor von 97,2 % und eine auf 12,50–12,80 $ eingeengte Spanne für 2026, vollständig über der Mitte von 12,00 $, die diese Seite als Messlatte gesetzt hatte.
Ob Technologieunternehmen rund um die Uhr Strom wollen, ist keine Frage mehr; die Verträge mit Microsoft, Meta, Amazon und Google beantworten sie. Entscheidend ist jetzt, wie viel Wert nach Integration, Finanzierung, Stillstandsrisiken und dem mehrjährigen Investitionsprogramm für die Aktionäre übrig bleibt. Vor dem Bericht, als die Aktie in diesem Jahr 29 % verloren hatte und der Markt an der oberen Hälfte der Spanne zweifelte, dürfte die Prognose wichtiger gewesen sein als die Quartalszahl. Beides fiel stark aus, und CEG stieg um 10,5 %. Offen ist nun, wie viel der Anhebung auf volatile kommerzielle Margen entfällt, ob das vierte Quartal rund 2,30 $ liefert und wie das Uprate-Programm, der Kauf in Rhode Island und die Aktienrückkäufe finanziert werden, wenn die liquiden Mittel auf 603 Mio. $ gesunken sind.
Achten Sie von hier an auf das Q4-Ergebnis im Vergleich zu den impliziten 2,15 $ bis 2,45 $, den Abschluss des PJM-Anlagenverkaufs, die Verfügbarkeit der Kernkraftwerke und den Finanzbedarf. Beurteilen Sie danach, ob die neuen Informationen künftige Renditen besser sichtbar machen. Um die Aktie und ihre Pflichtmitteilungen nach dem Bericht zu verfolgen, nutzen Sie die CEG-Aktienseite oder die KI-Aktienanalyse von SimianX. Zu einem weiteren Hyperscaler auf der anderen Seite dieser Stromverträge siehe Alphabet: freier Cashflow, Q3 2026 und KI-Investitionen.
Dieser Artikel ist Finanzresearch und keine persönliche Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren.
Verwandte Artikel
- Atom- und Uran-Aktien 2026: Wette auf den KI-Strombedarf
- KKR Helix KI-Infrastruktur: NVDA, VST und der Strom-Trade
- NextEra-Dominion 2026: 110 GW AI-Power-Engpass-Deal
- newcleo-Aktie (NWCL): Von 8,145 $ auf 4,245 $ nach dem Debüt
- KI-Investitionen 2026: 96 % des Cashflows der Techriesen
- Alphabet: freier Cashflow, Q3 2026 und KI-Investitionen
- Amazon AWS-Umsatz je Quartal: Q2 2026 +37 %, Capex 54 Mrd. $
- Caterpillar-Aktie 2026: der KI-Rechenzentrum-Strom-Trade
Quellen
- Constellation: Ergebnismitteilung Q3 2026 (Form 8-K, Exhibit 99.1), 9. November 2026
- Constellation: Ergebnispräsentation Q3 2026 (Form 8-K, Exhibit 99.2), 9. November 2026
- Constellation: Form 8-K zur Bekanntgabe der Ergebnisse für Q3 2026, 9. November 2026
- Constellation: Form 10-Q für Q3 2026, 9. November 2026
- Constellation Newsroom: Constellation Reports Third Quarter 2026 Results, 9. November 2026
- Yahoo Finance: CEG-Kurs und historische Kurse
- Constellation: Ergebnismitteilung Q2 2026 (Form 8-K, Exhibit 99.1), 6. August 2026
- Constellation: Ergebnispräsentation Q2 2026 (Form 8-K, Exhibit 99.2), 6. August 2026
- Constellation: Form 10-Q für Q2 2026, 6. August 2026
- Constellation: Ergebnismitteilung Q1 2026 (Form 8-K, Exhibit 99.1), 11. Mai 2026
- Constellation: 2026 Business and Earnings Outlook (Form 8-K, Exhibit 99.1), 31. März 2026
- Constellation: Ergebnismitteilung Q4 2025 (Form 8-K, Exhibit 99.1), 24. Februar 2026
- Constellation: Form 10-K für 2025, einschließlich Angaben zur Calpine-Übernahme, 24. Februar 2026
- Constellation: Ergebnismitteilung Q3 2025 (Form 8-K, Exhibit 99.1), 7. November 2025
- Constellation: Ergebnismitteilung Q2 2025, einschließlich der Clinton-Vereinbarung mit Meta (Form 8-K, Exhibit 99.1), 7. August 2025
- Constellation: Ergebnismitteilung Q3 2024 (Form 8-K, Exhibit 99.1), 4. November 2024
- SEC EDGAR: Einreichungsverzeichnis der Constellation Energy Corporation
- Constellation: Ankündigung der Microsoft-Vereinbarung und der Wiederinbetriebnahme von Crane, 20. September 2024
- Constellation: Projektseite des Crane Clean Energy Center
- Constellation: Vereinbarung mit Amazon in Calvert Cliffs, 30. September 2026
- Constellation: Vereinbarung mit Google über 890 MW neue Kernkraftkapazität, 6. Oktober 2026
- Constellation: Bedingte DOE-Darlehenszusage über bis zu 5 Mrd. $, 27. Oktober 2026
- US-Energieministerium: Darlehenszusage über 5 Mrd. $ für Leistungserhöhungen in Kernkraftwerken, 27. Oktober 2026
- American Nuclear Society: Uprate-Plan von Google und Constellation für 11 Blöcke, 6. Oktober 2026
- PJM Inside Lines: Ergebnisse der Kapazitätsauktion 2028/2029, 14. Juli 2026
- PJM Inside Lines: Geänderter Vorschlag zur Reliability Backstop Procurement, 29. Oktober 2026
- Zacks: Constellation Energy vor den Q3-Zahlen kaufen, halten oder verkaufen?, 5. November 2026
- Earnings Whispers via Finviz: Constellation vor einem Glaubwürdigkeitstest für den angehobenen Ausblick 2026, 2. November 2026


