
 Von Muke
Stratasys Q3 2026: Das Wachstum ist zurück, doch der Jahresausblick sinkt
Ja, Stratasys ist im dritten Quartal 2026 zum Wachstum zurückgekehrt. Der Umsatz stieg um 4,1 % auf 142,6 Mio. $ – das erste Quartal mit nennenswertem Wachstum gegenüber dem Vorjahr seit mindestens 2023. Dieselbe Mitteilung senkte jedoch die Umsatzprognose für 2026 auf 556 bis 561 Mio. $ von zuvor 565 bis 575 Mio. $, und bereits einen Tag zuvor hatten das Unternehmen und Nano Dimension die geplante Übernahme von Markforged abgesagt. SSYS schloss den Tag 11,2 % im Minus.
Diese Seite ist eine Referenz zu den Quartalszahlen von Stratasys (Nasdaq: SSYS): Ergebnisse aus neun Quartalen, der Mix aus Systemen und Verbrauchsmaterialien, der Verlauf der Prognose für 2026, der Cashflow und jede Kursreaktion an Berichtstagen seit Ende 2024. Alle berichteten Zahlen stammen aus den SEC-Unterlagen des Unternehmens; wo eine Zahl unsere eigene Berechnung ist, sagen wir das.
Aktualisiert am 12. November 2026 nach Börsenschluss um 16:00 Uhr ET. Stratasys hat die Ergebnisse für Q3 2026 am 12. November vor Eröffnung des US-Marktes veröffentlicht und die Telefonkonferenz um 8:30 Uhr ET abgehalten. Die Aktienkurse für den 12. November sind offizielle Schlusskurse.
Stratasys Q3 2026: Die Ergebnisse im Überblick
| Kennzahl | Q3 2026 | Q3 2025 | Veränderung |
|---|---|---|---|
| Umsatz | 142,6 Mio. $ | 137,0 Mio. $ | +4,1 % |
| Umsatz mit Systemen | 35,9 Mio. $ | 32,0 Mio. $ | +12,1 % |
| Umsatz mit Verbrauchsmaterialien | 61,2 Mio. $ | 62,0 Mio. $ | −1,3 % |
| Umsatz mit Services | 45,5 Mio. $ | 42,9 Mio. $ | +6,1 % |
| GAAP-Bruttomarge | 43,7 % | 41,0 % | +2,7 Pp. |
| Non-GAAP-Bruttomarge | 47,8 % | 45,3 % | +2,5 Pp. |
| GAAP-Nettoverlust | −10,2 Mio. $ (−0,12 $/Aktie) | −55,6 Mio. $ (−0,65 $/Aktie) | Verlust verringert |
| Non-GAAP-Nettogewinn | 3,5 Mio. $ (0,04 $/Aktie) | 1,5 Mio. $ (0,02 $/Aktie) | +2,0 Mio. $ |
| Bereinigtes EBITDA | 8,0 Mio. $ | 5,0 Mio. $ | +3,0 Mio. $ |
| Operativer Cashflow | 3,5 Mio. $ | 6,9 Mio. $ | −3,4 Mio. $ |
| Zahlungsmittel, Äquivalente und kurzfristige Einlagen | 210,7 Mio. $ | 255,0 Mio. $ | Keine Schulden |
Quellen: Ergebnismitteilung von Stratasys zu Q3 2026 und Abschluss für Q3 2026, beide per Form 6-K eingereicht. Die Dollarbeträge der Segmente sind aus der regionalen Umsatztabelle des Unternehmens summiert.
Drei Punkte fallen auf:
- Das Wachstum kam von den Druckern, nicht von den Materialien. Vor dem Bericht stützte sich das bullische Szenario auf Rekordwerte bei den Verbrauchsmaterialien. In Q3 drehte sich das Bild: Die Systeme legten um 12,1 % zu, während die Verbrauchsmaterialien um 1,3 % nachgaben.
- Die Prognosesenkung betrifft ausschließlich das vierte Quartal. Da der Umsatz der ersten neun Monate nun feststeht, impliziert die neue Spanne für Q4 einen Umsatz von etwa 143 bis 148 Mio. $, gegenüber rund 152 bis 162 Mio. $ nach der alten Spanne.
- Der GAAP-Vergleich schmeichelt. Q3 2025 enthielt eine nicht zahlungswirksame Wertminderung der Ultimaker-Beteiligung von 33,9 Mio. $. Ohne sie hätte der Verlust im Vorjahr bei etwa 21,7 Mio. $ gelegen, die zugrunde liegende Verbesserung liegt also eher bei 11,5 Mio. $ als bei 45 Mio. $.
Umsatz nach Quartalen: Neun Quartale Stratasys-Ergebnisse
| Quartal | Umsatz | ggü. Vorjahr | GAAP-Nettoverlust | GAAP-EPS | Non-GAAP-EPS | Ber. EBITDA | Operativer Cashflow |
|---|---|---|---|---|---|---|---|
| Q3 2024 | 140,0 Mio. $ | −13,7 % | −26,6 Mio. $ | −0,37 $ | 0,01 $ | 5,1 Mio. $ | −4,5 Mio. $ |
| Q4 2024 | 150,4 Mio. $ | −3,8 % | −41,9 Mio. $ | −0,59 $ | 0,12 $ | 14,5 Mio. $ | 7,4 Mio. $ |
| Q1 2025 | 136,0 Mio. $ | −5,6 % | −13,1 Mio. $ | −0,18 $ | 0,04 $ | 8,2 Mio. $ | 4,5 Mio. $ |
| Q2 2025 | 138,1 Mio. $ | +0,0 % | −16,7 Mio. $ | −0,20 $ | 0,03 $ | 6,1 Mio. $ | −1,1 Mio. $ |
| Q3 2025 | 137,0 Mio. $ | −2,2 % | −55,6 Mio. $ | −0,65 $ | 0,02 $ | 5,0 Mio. $ | 6,9 Mio. $ |
| Q4 2025 | 140,0 Mio. $ | −6,9 % | −18,9 Mio. $ | −0,22 $ | 0,07 $ | 9,2 Mio. $ | 4,8 Mio. $ |
| Q1 2026 | 132,7 Mio. $ | −2,5 % | −23,8 Mio. $ | −0,28 $ | −0,01 $ | 2,0 Mio. $ | 2,4 Mio. $ |
| Q2 2026 | 137,6 Mio. $ | −0,3 % | −16,9 Mio. $ | −0,19 $ | 0,03 $ | 5,3 Mio. $ | −18,7 Mio. $ |
| Q3 2026 | 142,6 Mio. $ | +4,1 % | −10,2 Mio. $ | −0,12 $ | 0,04 $ | 8,0 Mio. $ | 3,5 Mio. $ |
Quellen: Ergebnismitteilungen von Stratasys zu Q3 2024, Q4 2025 (die auch den Vergleichswert für Q4 2024 enthält), Q1 2025, Q2 2025, Q3 2025, Q1 2026, Q2 2026 und Q3 2026. Das Wachstum gegenüber dem Vorjahr ist unsere Berechnung auf Basis des berichteten Umsatzes in Tausend; Q2 2025 lag bei +0,03 %.
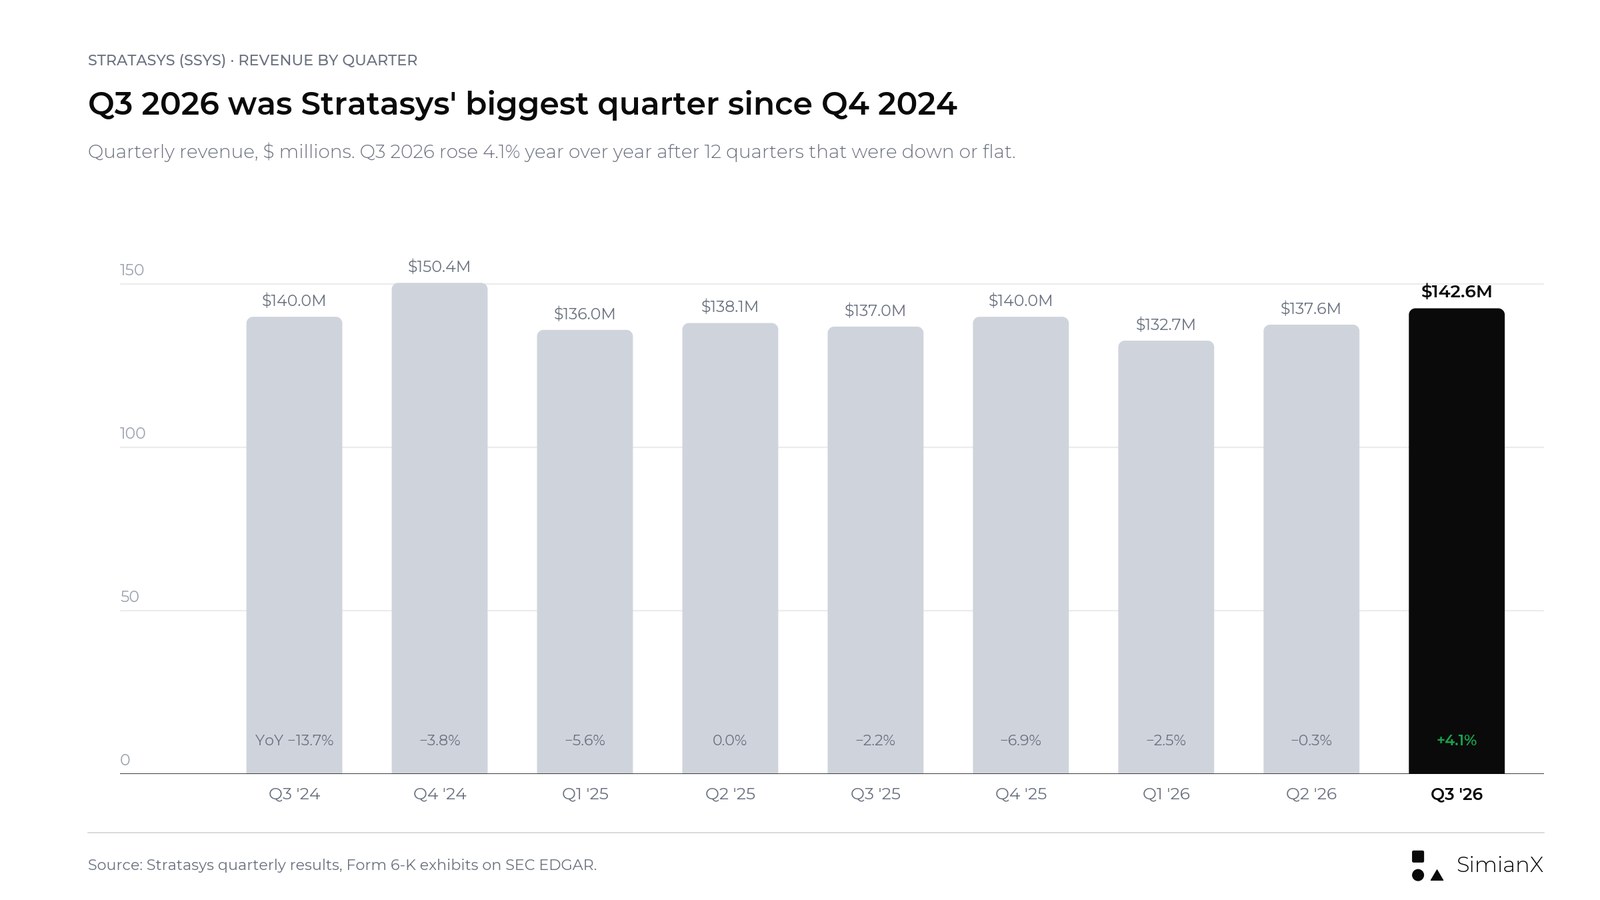
Q3 2026 war das umsatzstärkste Quartal des Unternehmens seit Q4 2024. Es beendete zudem eine lange Serie: Von Q3 2023 bis Q2 2026 lag jedes Quartal unter oder auf dem Niveau des Vorjahres (Q3 2023 lag bei −0,04 %, Q2 2025 bei +0,03 %). Der berichtete Umsatz der ersten neun Monate 2026 betrug 412,9 Mio. $, nur 0,4 % mehr als die 411,1 Mio. $ ein Jahr zuvor.
Zwei Einschränkungen verhindern, dass dies ein sauberes Signal für eine Wende ist. Erstens ist die Vergleichsbasis niedrig: Der Umsatz von 137,0 Mio. $ in Q3 2025 lag selbst unter den 140,0 Mio. $ von 2024 und den 162,1 Mio. $ von 2023. Zweitens kann ein starkes Systemquartal das Timing einiger Großaufträge widerspiegeln – darauf wies das Management selbst hin, als es den Ausblick senkte.
Systeme vs. Verbrauchsmaterialien: Der Mix drehte sich in Q3
Vor diesem Bericht war das aufschlussreichste operative Detail die Lücke zwischen der Nachfrage nach neuen Druckern und den Materialien, die an die installierte Basis verkauft werden. In Q2 2026 fiel der Umsatz mit Systemen wegen längerer Verkaufszyklen um 13,7 %, während die Verbrauchsmaterialien mit 66,3 Mio. $ einen Rekord erreichten, gestützt durch eine höhere Auslastung bei Kunden und jüngste Übernahmen (operativer Bericht zu Q2 2026). Auf Basis der gerundeten Zahlen des Unternehmens veränderte sich der Umsatz in Q2 ungefähr so: Systeme −4,2 Mio. $, Verbrauchsmaterialien +2,1 Mio. $, Services +1,6 Mio. $, insgesamt −0,5 Mio. $.
Q3 kehrte dieses Muster um.
| Quartal | Systeme | Verbrauchsmaterialien | Services | Gesamt |
|---|---|---|---|---|
| Q1 2025 | 31,2 Mio. $ | 62,6 Mio. $ | 42,3 Mio. $ | 136,0 Mio. $ |
| Q2 2025 | 30,6 Mio. $ | 64,2 Mio. $ | 43,3 Mio. $ | 138,1 Mio. $ |
| Q3 2025 | 32,0 Mio. $ | 62,0 Mio. $ | 42,9 Mio. $ | 137,0 Mio. $ |
| Q4 2025 | 37,8 Mio. $ | 59,8 Mio. $ | 42,4 Mio. $ | 140,0 Mio. $ |
| Q1 2026 | 28,8 Mio. $ | 60,0 Mio. $ | 43,9 Mio. $ | 132,7 Mio. $ |
| Q2 2026 | 26,4 Mio. $ | 66,3 Mio. $ | 44,9 Mio. $ | 137,6 Mio. $ |
| Q3 2026 | 35,9 Mio. $ | 61,2 Mio. $ | 45,5 Mio. $ | 142,6 Mio. $ |
Quellen: Anhangangaben zur Umsatzaufgliederung in den 6-K-Abschlüssen für Q2 2026 und Q3 2026 sowie der Form 20-F für 2025. Die Werte für Q1 und Q4 sind unsere Berechnung (Sechs- bzw. Zwölfmonatssummen abzüglich der übrigen Quartale).
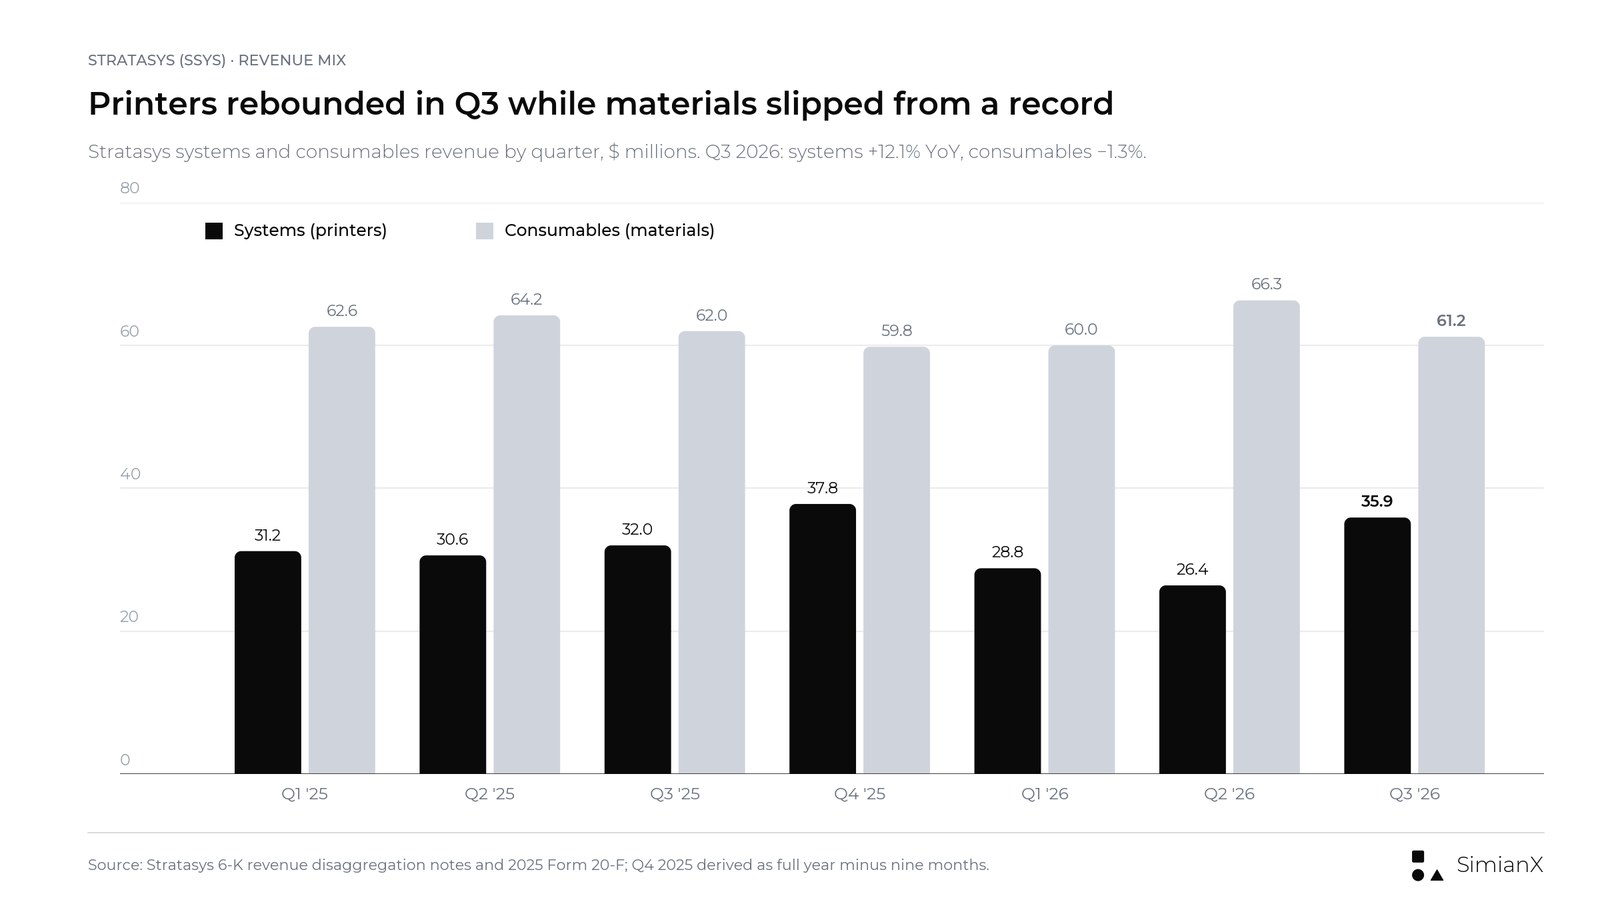
Was sich in Q3 laut dem operativen Bericht zu Q3 2026 geändert hat:
- Systeme stiegen gegenüber dem Vorjahr um 3,9 Mio. $ (+12,1 %) und gegenüber Q2 um etwa 36 % (unsere Berechnung). Fast der gesamte Zuwachs entfiel auf Nord- und Südamerika, wo der Umsatz mit Systemen von 18,1 Mio. $ auf 25,8 Mio. $ sprang. In EMEA fiel der Systemumsatz von 9,6 Mio. $ auf 5,7 Mio. $, was das Unternehmen auf längere Verkaufszyklen zurückführte.
- Verbrauchsmaterialien sanken gegenüber dem Vorjahr um 0,8 Mio. $ (−1,3 %) und gegenüber dem Rekord aus Q2 um etwa 8 %. Das Unternehmen bezeichnete den Rückgang als „leicht niedriger“ und nannte keinen gesonderten Grund; über neun Monate lagen die Verbrauchsmaterialien 0,7 % im Minus, wobei Übernahmen die schwächere Nachfrage teilweise ausglichen.
- Services legten um 2,6 Mio. $ (+6,1 %) zu, vor allem dank Stratasys Direct Manufacturing, dazu kam ein Plus von 4,3 % beim Umsatz mit Kundensupport.
Nach Regionen wuchs Nord- und Südamerika um 12,6 % auf 94,1 Mio. $, während EMEA um 12,6 % auf 31,9 Mio. $ fiel und Asien-Pazifik um 1,5 % auf 16,6 Mio. $ nachgab. Allein der US-Umsatz betrug 90,6 Mio. $ nach 80,2 Mio. $.
Die Schlussfolgerung fällt zweischneidig aus. Die Nachfrage nach Druckern hat sich endlich gezeigt – genau das brauchte das Wachstumsszenario. Doch die Materialien sind der wiederkehrende Teil des Geschäftsmodells, und ein Quartal, in dem sie schrumpfen, während die Drucker wachsen, ist noch kein Beleg dafür, dass sich die Auslastung verbreitert.
Luft- und Raumfahrt, Verteidigung und Automobil: Woher das Wachstum kam
Das Management schrieb den Großteil des Quartalswachstums einer einzigen Branche zu. Luft- und Raumfahrt sowie Verteidigung, das größte Geschäftsfeld des Unternehmens, wuchs gegenüber dem Vorjahr um mehr als 35 % und gegenüber Q2 um etwa 25 %, nach 17 % Wachstum in Q2. Die Präsentation zu Q3 2026 nennt zwei bedeutende Verteidigungsaufträge, Folgeaufträge für flugtaugliche Bauteile sowie Nachfrage im Zusammenhang mit Drohnen-, Raumfahrt-, Munitions- und eVTOL-Programmen. Stratasys Direct, der Dienst für Teile auf Abruf, wuchs um 9 %, getrieben von Luft- und Raumfahrt sowie Verteidigung, und laut Präsentation ist sein Auftragsbestand so hoch wie nie.
Auch der Automobilbereich wuchs. Laut Präsentation betreibt GM Dutzende industrielle Stratasys-Drucker in mehreren Werken und meldet jährliche Einsparungen von etwa 10 Mio. $ durch lokalisierte additive Fertigung; der chinesische Autobauer FAW Group baut 2026 auf 25 Stratasys-Drucker aus. In Q2 hatte das Unternehmen erklärt, FAW werde bis Jahresende zwölf F900-Systeme kaufen, zwei davon wurden in jenem Quartal ausgeliefert (Präsentation zu Q2 2026). Für das neue FDM-System F870 werden Toyota und Rivian als erste Anwender genannt. Im Dentalbereich erhielten die TrueDent-Prothesen eine Zulassung in Indien.
Aufträge und Anwendergeschichten sind kein Umsatz, deshalb hilft es, die Stufen auseinanderzuhalten:
| Kommerzielle Stufe | Was sie zeigt | Was sie nicht beweist |
|---|---|---|
| Kundenkontakt | Interesse an einer Lösung | Einen verbindlichen Kauf |
| Vereinbarung oder Auftrag | Eine festere Zusage | Umsatz in einem bestimmten Quartal |
| Auslieferung und Abnahme | Umsatz wird realisiert | Gute Wirtschaftlichkeit über die Lebensdauer |
| Wiederholte Materialkäufe | Fortgesetzte Nutzung in der Produktion | Garantiertes künftiges Wachstum |
| Zahlungseingang | Der Kunde hat bezahlt | Dauerhafte Profitabilität |
Ein analytischer Rahmen, keine Bilanzierungsrichtlinie des Unternehmens.
Die Verteidigungsaufträge erklären den Sprung bei den Systemen in Q3. Sie erklären aber auch die Prognosesenkung: Dieselbe Präsentation warnt, dass „Programme mit hohen Anforderungen zu größeren Aufträgen mit verlängertem Verkaufszyklus und größerer zeitlicher Schwankung führen“.
Prognose 2026: Was sich am 12. November geändert hat
Stratasys hielt seine Umsatzspanne über drei Berichte hinweg und senkte sie dann im vierten.
| Prognosepunkt 2026 | 5. März (ursprünglich) | 7. Mai | 13. Aug. | 12. Nov. (aktualisiert) |
|---|---|---|---|---|
| Umsatz | 565–575 Mio. $ | 565–575 Mio. $ | 565–575 Mio. $ | 556–561 Mio. $ |
| Non-GAAP-Bruttomarge | 46,7 %–47,1 % | unverändert | unverändert | 46,6 %–46,7 % |
| Non-GAAP-Betriebsaufwand | 260–262 Mio. $ | unverändert | unverändert | 256–257 Mio. $ |
| Non-GAAP-Betriebsmarge | 0,7 %–1,5 % | unverändert | unverändert | 0,6 %–0,9 % |
| GAAP-Nettoverlust | 83–67 Mio. $ | unverändert | unverändert | 77–64 Mio. $ |
| Non-GAAP-Nettogewinn | 8–12,5 Mio. $ (0,09–0,14 $) | unverändert | unverändert | 9–11 Mio. $ (0,10–0,12 $) |
| Bereinigtes EBITDA | 25–30 Mio. $ | unverändert | unverändert | 24–26 Mio. $ |
| Investitionsausgaben | 20–25 Mio. $ | unverändert | unverändert | 15–20 Mio. $ |
| Operativer Cashflow | Positiv im Gesamtjahr | Positiv im Gesamtjahr | Nur im 2. Halbjahr positiv | Positiv im 2. Halbjahr |
Quellen: Ausblicke in den Mitteilungen zu Q4 2025, Q1 2026, Q2 2026 und Q3 2026.
Das Unternehmen erklärte, die neuen Zahlen „spiegeln längere Verkaufszyklen und eine größere zeitliche Schwankung bei größeren, produktionsorientierten Aufträgen wider“. In der Mitte der Spanne sank die Umsatzprognose um 11,5 Mio. $ bzw. 2,0 %. Der Umsatz für das Gesamtjahr 2026 läge damit 0,9 % bis 1,8 % über den 551,1 Mio. $ von 2025.
Da der Umsatz der ersten neun Monate bekannt ist, lässt sich die Senkung genau verorten. Sie fällt vollständig auf das vierte Quartal:
| Implizites Q4 2026 (unsere Berechnung) | Alte Spanne | Neue Spanne |
|---|---|---|
| Umsatzprognose für das Gesamtjahr | 565–575 Mio. $ | 556–561 Mio. $ |
| Abzüglich Umsatz der ersten neun Monate | 412,9 Mio. $ | 412,9 Mio. $ |
| Impliziter Q4-Umsatz | 152,1–162,1 Mio. $ | 143,1–148,1 Mio. $ |
| Wachstum ggü. Q4 2025 (140,0 Mio. $) | +8,6 % bis +15,8 % | +2,2 % bis +5,8 % |
| Implizites bereinigtes EBITDA in Q4 (ggü. 9,2 Mio. $ in Q4 2025) | k. A. | 8,6–10,6 Mio. $ |
Unsere Berechnung aus der Unternehmensprognose und den berichteten Neunmonatszahlen; Stratasys gibt keine Quartalsprognose ab.
Vor dem Bericht bedeutete die alte Spanne, dass Q4 schneller wachsen musste als jedes Quartal in der obigen Tabelle. Die neue Spanne verlangt ein Wachstum von 2 % bis 6 %, nahe an dem, was Q3 gerade geliefert hat. Die niedrigere Latte ist glaubwürdiger, bedeutet aber auch, dass 2026 als Seitwärtsjahr statt als Erholungsjahr endet.
Margen und Gewinn: Die GAAP-Zeile genau lesen
Die Non-GAAP-Bruttomarge verbesserte sich von 45,3 % auf 47,8 %. Das Unternehmen führt dies auf bessere Margen beim Mix der verkauften Systeme und eine Zollgutschrift zurück, teilweise aufgezehrt durch geringeren Umsatz mit Verbrauchsmaterialien. Laut operativem Bericht hat Stratasys einen Teil der in früheren Perioden gezahlten Zölle zurückerstattet bekommen; den Betrag nennt es nicht. Stratasys ist einer von vielen Importeuren, die Zollzahlungen zurückerhalten; unser IEEPA-Zollrückerstattungs-Tracker zeigt, wie diese Erstattungen in die Ergebnisse einfließen.
Der Betriebsaufwand sank von 78,8 Mio. $ auf 73,3 Mio. $. Das Unternehmen führt dies auf einen Gewinn aus einem Rechtsvergleich, um 2,2 Mio. $ geringere Aufwendungen aus der Neubewertung von Beteiligungen und 3,1 Mio. $ Kosteneinsparungen zurück, teilweise aufgezehrt durch 2,2 Mio. $ negative Währungseffekte.
| Gewinnkennzahl | Q3 2026 | Q3 2025 | Was sie aussagt |
|---|---|---|---|
| GAAP-Betriebsverlust | −11,0 Mio. $ | −22,7 Mio. $ | Enthält Abschreibungen, aktienbasierte Vergütung und Einmaleffekte |
| Non-GAAP-Betriebsergebnis | 2,7 Mio. $ (Marge 1,9 %) | 0,1 Mio. $ | Die bereinigte Sicht des Managements |
| GAAP-Nettoverlust | −10,2 Mio. $ | −55,6 Mio. $ | Q3 2025 enthielt eine Ultimaker-Wertminderung von 33,9 Mio. $ |
| Non-GAAP-Nettogewinn | 3,5 Mio. $ | 1,5 Mio. $ | Ohne 13,7 Mio. $ an Bereinigungen in Q3 2026 |
| Bereinigtes EBITDA | 8,0 Mio. $ (Marge 5,6 %) | 5,0 Mio. $ (Marge 3,6 %) | Nicht dasselbe wie Cash |
Die ausgewiesene GAAP-Verbesserung von 45,4 Mio. $ geht größtenteils darauf zurück, dass die Wertminderung des Vorjahres aus dem Vergleich herausfällt. Auch zwei der Helfer dieses Quartals, die Zollerstattung und der Rechtsvergleich, sind nichts, worauf man jedes Quartal zählen kann.
Cashflow: Wieder positiv, im Jahresverlauf aber noch negativ
Der operative Cashflow betrug in Q3 3,5 Mio. $, nach einem Abfluss von 18,7 Mio. $ in Q2, den das Unternehmen auf außerordentliche Posten zurückführte, darunter Rechtskosten zum Schutz seines geistigen Eigentums. Damit bleibt das im August gegebene Versprechen eines positiven operativen Cashflows im zweiten Halbjahr auf Kurs – aber nur knapp.
| Cash-Kennzahl | Neun Monate 2026 | Neun Monate 2025 |
|---|---|---|
| Operativer Cashflow | −12,8 Mio. $ | 10,3 Mio. $ |
| Erwerb von Sachanlagen | 11,0 Mio. $ | 15,5 Mio. $ |
| Free Cashflow (unsere Berechnung: operativer Cashflow abzüglich Sachanlagen) | −23,7 Mio. $ | −5,1 Mio. $ |
| Zahlungsmittel, Äquivalente und kurzfristige Einlagen zum Periodenende | 210,7 Mio. $ | 255,0 Mio. $ |
Quelle: Abschluss für Q3 2026. Unser Free-Cashflow-Wert lässt andere Investitionsabflüsse wie immaterielle Vermögenswerte (1,7 Mio. $) und Beteiligungen an anderen Unternehmen (5,3 Mio. $) außen vor.
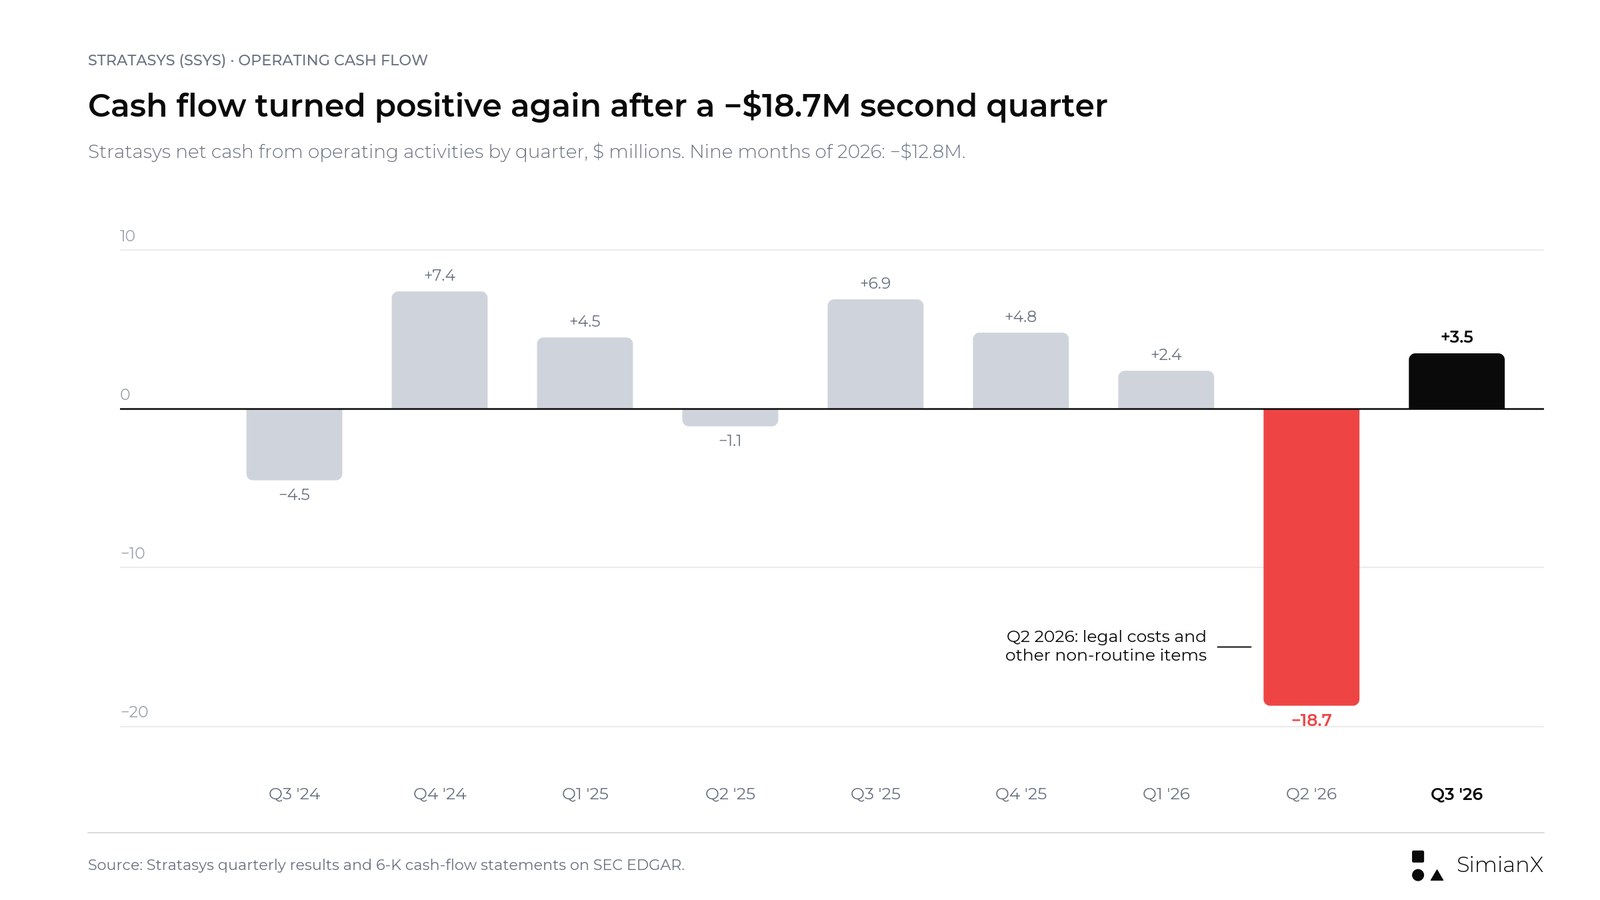
Allein in Q3 lagen die Investitionsausgaben bei etwa 3,4 Mio. $, sodass der Free Cashflow mit rund 0,1 Mio. $ etwa ausgeglichen war. In den ersten neun Monaten flossen 13,1 Mio. $ ins Working Capital, überwiegend durch einen Anstieg der Forderungen aus Lieferungen und Leistungen um 17,9 Mio. $. Die Forderungen aus Lieferungen und Leistungen beliefen sich zum 30. September auf 169,1 Mio. $, nach 151,3 Mio. $ ein Jahr zuvor. Der Abfluss aus dem ersten Halbjahr ist nicht aufgeholt: Ein positiver Cashflow im zweiten Halbjahr und ein positiver Cashflow im Gesamtjahr sind unterschiedliche Versprechen, und das Unternehmen hat das für das Gesamtjahr im August fallen gelassen.
Die Bilanz hat weiterhin Spielraum. Stratasys hat keine Schulden. Zahlungsmittel und Einlagen sanken von 244,5 Mio. $ Ende 2025 auf 210,7 Mio. $ – bedingt durch den operativen Abfluss, Investitionsausgaben, Beteiligungen an anderen Unternehmen und Zahlungen im Zusammenhang mit früheren Übernahmen, nicht durch Aktienrückkäufe oder Deals.
Der Markforged-Deal ist abgesagt
Vor dem Bericht sah die Übernahme von Markforged wie ein anstehender Wachstumshebel aus. Sie steht nicht mehr an.
Stratasys hatte Ende Mai 2026 vereinbart, Markforged, einen Hersteller von Druckern für Endlos-Kohlefaser und andere Fused-Filament-Fabrication-Verfahren im Besitz von Nano Dimension, für 42,5 Mio. $ in bar zu übernehmen (Mitteilung von Stratasys, 27. Mai 2026). Ausgenommen war das Metall-Binder-Jetting-Geschäft von Markforged, das Nano Dimension behielt.
Am 11. November 2026 haben die beiden Unternehmen den Deal einvernehmlich aufgehoben. In seiner 8-K-Meldung erklärte Nano Dimension, beide Seiten seien „zu dem Schluss gekommen, dass die Einholung der für den Abschluss nötigen behördlichen Genehmigungen wesentlich länger dauern und teurer sein würde als ursprünglich erwartet“. Stratasys legte die Aufhebung in einer Anhangangabe zu seinem Abschluss für Q3 offen und erwähnte sie in der Ergebnismitteilung nicht.
Was sich dadurch ändert:
- Kein zugekaufter Umsatz 2026. Der aktualisierte Ausblick bezieht sich nur auf das Bestandsgeschäft, es gibt also keinen Markforged-Beitrag, der vom organischen Wachstum zu trennen wäre.
- Die 42,5 Mio. $ bleiben in der Bilanz. Damit liegt die Liquidität bei etwa 210,7 Mio. $ ohne Schulden.
- Der Auftritt in Luft- und Raumfahrt sowie Verteidigung verliert einen Baustein. Stratasys hatte erklärt, die Kohlefasertechnologie von Markforged werde missionskritische Bauteile für Luft- und Raumfahrt sowie Verteidigung unterstützen. Diese strategische Lücke muss nun anders geschlossen werden.
SSYS-Aktie: Kursreaktionen an Berichtstagen und Kurskontext
SSYS eröffnete am 12. November bei 6,69 $ und schloss bei 5,81 $, 11,2 % unter dem Schlusskurs vom 11. November von 6,54 $. Im Handelsverlauf fiel die Aktie bis auf 5,80 $, den tiefsten Kurs seit mindestens 2003. Am 15. Januar 2026 hatte die Aktie bei 11,62 $ geschlossen; der Schlusskurs vom 12. November lag also 50 % unter diesem Niveau und etwa 33 % unter dem Jahresschlusskurs 2025 von 8,68 $.
| Berichtsdatum | Quartal | Vortagesschluss | Tagesschluss | Veränderung |
|---|---|---|---|---|
| 13.11.2024 | Q3 2024 | 8,39 $ | 10,11 $ | +20,5 % |
| 05.03.2025 | Q4 2024 | 10,61 $ | 10,35 $ | −2,5 % |
| 08.05.2025 | Q1 2025 | 9,72 $ | 11,13 $ | +14,5 % |
| 13.08.2025 | Q2 2025 | 11,37 $ | 10,01 $ | −12,0 % |
| 13.11.2025 | Q3 2025 | 9,54 $ | 9,33 $ | −2,2 % |
| 05.03.2026 | Q4 2025 | 9,80 $ | 9,10 $ | −7,1 % |
| 07.05.2026 | Q1 2026 | 9,25 $ | 8,20 $ | −11,4 % |
| 13.08.2026 | Q2 2026 | 8,84 $ | 8,97 $ | +1,5 % |
| 12.11.2026 | Q3 2026 | 6,54 $ | 5,81 $ | −11,2 % |
Quelle: Tagesschlusskurse von Polygon.io, abgeglichen mit den historischen Kursen von Nasdaq. Alle neun Mitteilungen erschienen vor Börseneröffnung, daher wird die Veränderung ab dem Vortagesschluss gemessen.
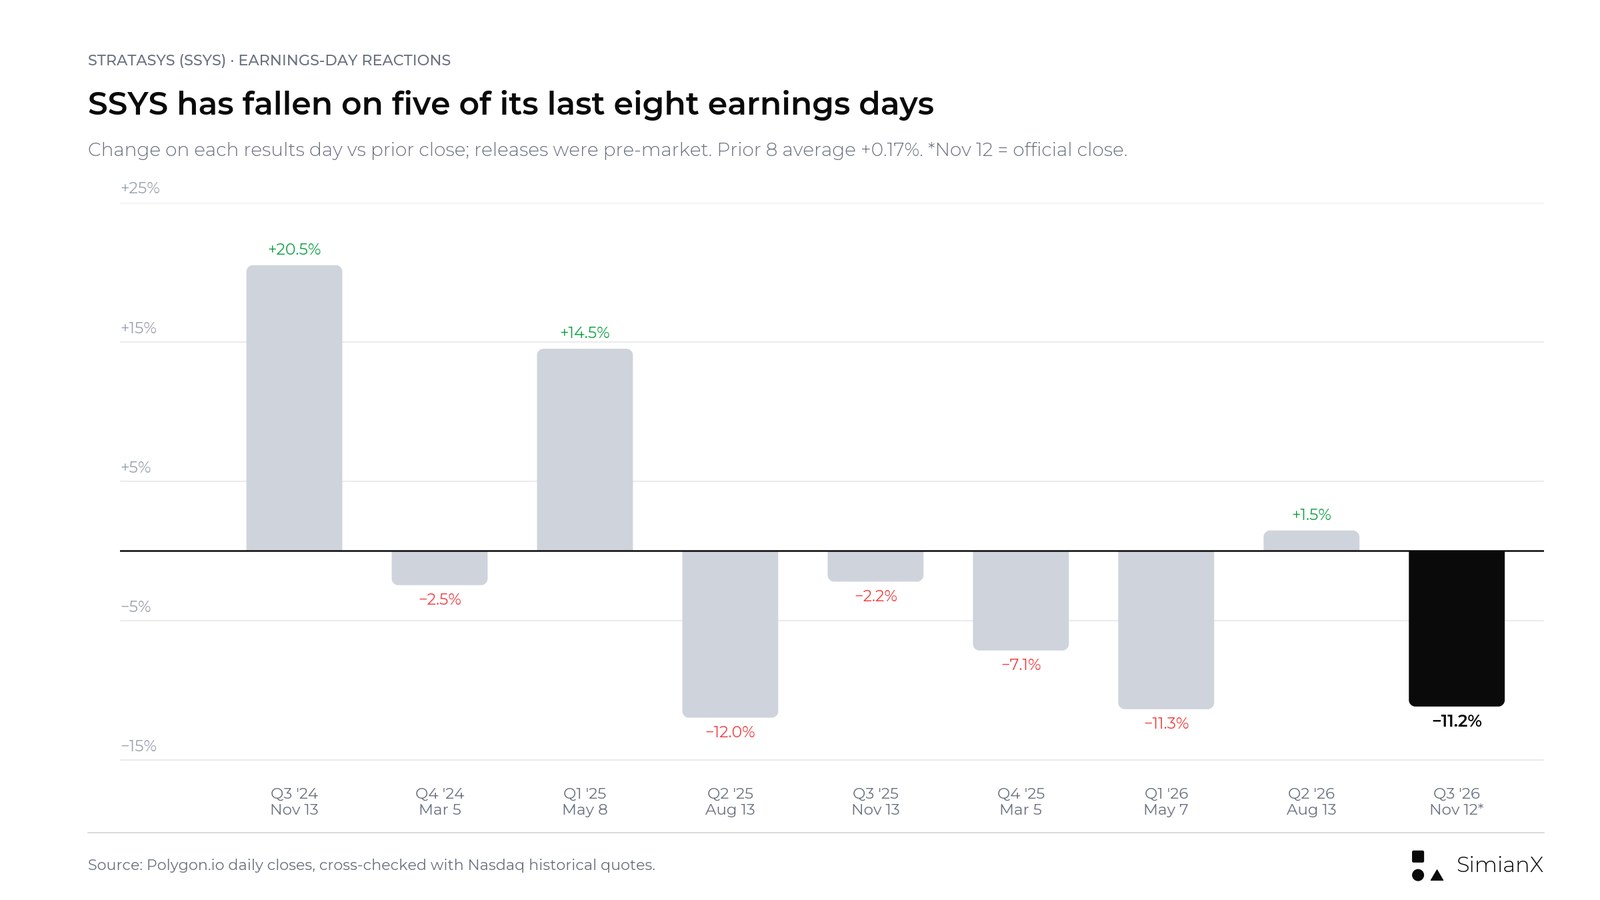
Bei den vorangegangenen acht Berichten stieg die Aktie dreimal und fiel fünfmal. Die durchschnittliche Bewegung lag bei +0,17 % und der Median bei −2,3 %, die durchschnittliche Größe der Bewegung – nach oben oder unten – aber bei etwa 9 %. Die beiden großen Gewinne kamen 2024 und Anfang 2025; seit August 2025 war jede Reaktion ein Rückgang, mit Ausnahme von August 2026.
Zur Einordnung (unsere Berechnung, bei 5,81 $): 88,1 Mio. ausstehende Aktien ergeben einen Börsenwert von etwa 512 Mio. $. Abzüglich 210,7 Mio. $ an Zahlungsmitteln und Einlagen, ohne Schulden, bleibt ein Unternehmenswert von etwa 301 Mio. $, rund das 0,5-Fache der Mitte der Umsatzprognose für 2026. Der Markt bewertet Stratasys als Unternehmen mit wenig Gewinn, nicht als Wachstumsgeschichte. Ob das zu niedrig ist, hängt davon ab, ob sich die Druckernachfrage aus Q3 wiederholt.
Wir zitieren keinen Analystenkonsens für das Quartal. Datenanbieter verwenden andere Definitionen für den Gewinn je Aktie als die Non-GAAP-Kennzahl des Unternehmens, und die Umsatz- und EPS-Schätzungen vor dem Bericht, die wir fanden, ließen sich nicht anhand einer Primärquelle überprüfen.
Bullen-, Basis- und Bärenszenario nach Q3
Dies sind qualitative Denkrahmen, keine Prognosen.
| Szenario | Was passieren müsste | Wie es zu lesen ist |
|---|---|---|
| Bulle | Verteidigungs- und Automobilaufträge werden weiter umgesetzt, Verbrauchsmaterialien wachsen wieder, Q4 landet am oberen Ende der impliziten Spanne von 143–148 Mio. $ und der Cashflow im 2. Halbjahr bleibt positiv | Eine echte, wenn auch langsame operative Erholung |
| Basis | Q4 liegt nahe der Mitte der Spanne, Verbrauchsmaterialien bleiben stabil, Cashflow nahe dem Ausgleich | Stabilisierung bei etwa 555–560 Mio. $ Jahresumsatz |
| Bär | Große Aufträge verschieben sich erneut, Verbrauchsmaterialien fallen weiter, Q4 verfehlt die gesenkte Spanne und der Cashflow im 2. Halbjahr wird negativ | Das Wachstum in Q3 war Auftragstiming, keine Wende |
Fragen für die nächsten Quartale
- Halten die Systeme ohne einen Verteidigungsschub? In Q3 stiegen die Systeme gegenüber Q2 um 36 %. Eine Wiederholung in Q4 würde mehr aussagen als ein einzelnes Quartal.
- Warum fielen die Verbrauchsmaterialien? Das Unternehmen erklärte den Rückgang vom Q2-Rekord nicht. Materialien sind der wiederkehrende Umsatz, auf den das Modell angewiesen ist.
- Wie viel hat die Zollerstattung beigetragen? Sie stützte in Q3 sowohl die Produkt- als auch die Servicemargen und wiederholt sich womöglich nicht.
- Können die Forderungen aus Lieferungen und Leistungen sinken? Ein Aufbau von 17,9 Mio. $ in neun Monaten macht einen großen Teil der Cash-Lücke aus.
- Was ersetzt Markforged? Das Unternehmen will Kohlefaser und missionskritische Bauteile weiterhin in seinem Portfolio für Luft- und Raumfahrt sowie Verteidigung haben.
- Wird die Prognose für 2027 Wachstum unterstellen? Der nächste Ausblick, der mit den Q4-Ergebnissen erwartet wird, zeigt, ob das Management Q3 als Wende oder als Timing-Ausreißer sieht.
Häufig gestellte Fragen
Wann hat Stratasys die Zahlen für Q3 2026 vorgelegt?
Stratasys hat die Ergebnisse für Q3 2026 am Donnerstag, dem 12. November 2026, vor Börseneröffnung veröffentlicht und am selben Tag um 8:30 Uhr ET seine Telefonkonferenz abgehalten.
Ist Stratasys zum Umsatzwachstum zurückgekehrt?
Ja, in diesem Quartal. Der Umsatz in Q3 2026 betrug 142,6 Mio. $, 4,1 % mehr als 137,0 Mio. $. Es war das erste Quartal mit nennenswertem Wachstum gegenüber dem Vorjahr seit mindestens 2023. Über neun Monate lag der Umsatz nur 0,4 % im Plus.
Warum hat Stratasys die Prognose für 2026 gesenkt?
Das Unternehmen senkte die Umsatzprognose für das Gesamtjahr auf 556 bis 561 Mio. $ von 565 bis 575 Mio. $. Es erklärte, die Änderung spiegle längere Verkaufszyklen und eine größere zeitliche Schwankung bei größeren, produktionsorientierten Aufträgen wider.
Was ist aus der Markforged-Übernahme geworden?
Stratasys und Nano Dimension haben den Deal über 42,5 Mio. $ am 11. November 2026 einvernehmlich aufgehoben. Nano Dimension erklärte, die behördlichen Genehmigungen hätten wesentlich länger gedauert und mehr gekostet als erwartet.
Ist Stratasys profitabel?
Auf bereinigter Basis knapp. Der Non-GAAP-Nettogewinn in Q3 2026 betrug 3,5 Mio. $ und das bereinigte EBITDA 8,0 Mio. $. Nach GAAP verlor das Unternehmen im Quartal 10,2 Mio. $ und in neun Monaten 50,9 Mio. $.
Warum fiel die SSYS-Aktie nach den Zahlen?
Die Aktie schloss am 12. November 11,2 % tiefer bei 5,81 $. Die Mitteilung verband 4,1 % Wachstum mit einem gesenkten Jahresausblick, einem Rückgang bei den Verbrauchsmaterialien und einem impliziten Q4 deutlich unter dem, was die alte Spanne verlangt hatte. Die Aufhebung des Markforged-Deals wurde am selben Tag in Pflichtmeldungen offengelegt.
Wann ist der nächste Berichtstermin von Stratasys?
Stratasys hat ihn noch nicht bekanntgegeben. Die letzten beiden Berichte zum vierten Quartal erschienen jeweils am 5. März, 2025 und 2026.
Fazit: Wachstum für ein Quartal zurück, die Erholung ist nicht bewiesen
Kann SSYS zum Wachstum zurückkehren? In Q3 2026 ist es gelungen. Allerdings mit einem Produktmix, der auf Druckeraufträgen statt auf wiederkehrenden Materialien beruht – und in derselben Mitteilung wurde der Jahresausblick gesenkt.
Die aufschlussreichste Zeile dieser Seite ist das implizite vierte Quartal. Nach der alten Spanne brauchte Q4 9 % bis 16 % Wachstum, nach der neuen sind es 2 % bis 6 %. Das ist eine realistischere Latte, bedeutet aber auch, dass der Umsatz 2026 nur etwa 2 % vom Wert für 2025 abweichen wird.
Der nächste Bericht wird zeigen, ob Q3 der Beginn eines Trends war. Dafür braucht es Wachstum bei Systemen und Verbrauchsmaterialien, sinkende Forderungen aus Lieferungen und Leistungen und einen Cashflow im zweiten Halbjahr, der positiv bleibt. Ohne den Markforged-Deal muss das Unternehmen dorthin aus eigener Kraft kommen.
Wie derselbe Blick auf Quartalszahlen in dieser Berichtssaison bei anderen Unternehmen ausgefallen ist, zeigen unsere Referenzseiten zu Auftragsbestand und Kursreaktion von Caterpillar in Q3 und zu den Quartalszahlen von Tetra Tech.
Dieser Artikel ist Recherche und Analyse, keine Anlageberatung und keine Empfehlung zum Kauf oder Verkauf eines Wertpapiers.
Verwandte Artikel
- Airbnb Quartalszahlen: Ergebnisse Q3 2026 und ABNB-Aktie
- ConocoPhillips Quartalszahlen: Ergebnisse Q3 2026 und EPS
- McDonald’s Zahlen: Ergebnisse Q3 2026, Vergleichsumsätze
- Warum fällt Caterpillar? Q3-Zahlen 2026 und Auftragsbestand
- Tetra Tech Quartalszahlen: Vorschau Q4 GJ2026 und TTEK-Aktie
- D-Wave Q3 2026: Umsatz 4,5 Mio. $ übertrifft, Verlust 0,13 $
- Constellation Energy Q3 2026: EPS 5,06 $ schlägt 3,90 $
- IEEPA-Zollrückerstattung: 78 Aktien, die Geld zurückbekamen
Quellen
- Stratasys: Ergebnismitteilung zu Q3 2026 (Form 6-K, Exhibit 99.1)
- Stratasys: Investorenpräsentation zu Q3 2026 (Form 6-K, Exhibit 99.2)
- Stratasys: Operativer und finanzieller Bericht zu Q3 2026 (Form 6-K)
- Stratasys: Verkürzter Konzernabschluss für Q3 2026 (Form 6-K)
- Stratasys: Ergebnismitteilung zu Q2 2026
- Stratasys: Investorenpräsentation zu Q2 2026
- Stratasys: Operativer und finanzieller Bericht zu Q2 2026
- Stratasys: Abschluss für Q2 2026
- Stratasys: Ergebnismitteilung zu Q1 2026
- Stratasys: Ergebnismitteilung zu Q4 und zum Gesamtjahr 2025
- Stratasys: Ergebnismitteilung zu Q3 2025
- Stratasys: Ergebnismitteilung zu Q2 2025
- Stratasys: Ergebnismitteilung zu Q1 2025
- Stratasys: Ergebnismitteilung zu Q3 2024
- Stratasys: Form 20-F für 2025
- Nano Dimension: Form 8-K zum abgesagten Markforged-Verkauf, November 2026
- Stratasys: Vereinbarung zur Übernahme von Markforged, 27. Mai 2026
- Stratasys: Ankündigung der Telefonkonferenz zu Q3 2026
- Stratasys: Neuer Drucker F870 für die Serienfertigung, Formnext 2026
- Nasdaq: Historische Kurse von SSYS
- SEC EDGAR: Pflichtmeldungen von Stratasys


