 Von Muke
Airbnb-Quartalszahlen im Überblick: Buchungen, Umsatz, Free Cashflow und Kursreaktionen der ABNB-Aktie
Airbnb meldete am 5. November für Q3 2026 einen Umsatz von 4,87 Mrd. $, 19 % mehr als im Vorjahr, und einen verwässerten Gewinn je Aktie von 3,16 $, über dem Zacks-Konsens von 2,89 $. Die gebuchten Übernachtungen und Sitzplätze (Nights and Seats Booked) wuchsen um 16 %, so schnell wie seit mindestens 11 Quartalen nicht mehr, und der Verwaltungsrat genehmigte ein neues Aktienrückkaufprogramm über 12 Mrd. $. ABNB schloss den regulären Handel bei 170,13 $, ein Minus von 3,5 % an einem Tag, an dem der S&P 500 um 4,4 % fiel, und notierte anschließend nachbörslich bei 188,84 $, 11,0 % über diesem Schlusskurs.
Diese Seite ist eine Referenz zu den Quartalszahlen von Airbnb. Sie fasst elf Quartale der vom Unternehmen gemeldeten Buchungen, Umsätze, Gewinne und Free Cashflows in einer Tabelle zusammen, misst die Ergebnisse für Q3 2026 an den Analystenschätzungen und an der eigenen Prognose des Managements vom August und zeigt, wie sich die ABNB-Aktie nach jedem der letzten 13 Berichte bewegt hat. Dahinter steht die Frage, die schon der ursprüngliche Entwurf stellte: Tritt Airbnb in eine dauerhaftere Phase profitablen Wachstums ein, oder hat der Markt an einem einzigen Abend ein ungewöhnlich gutes Quartal eingepreist?
Aktualisiert am 5. November 2026 (US-Pazifikzeit), nachdem Airbnb seinen Aktionärsbrief für Q3 2026 nach US-Börsenschluss veröffentlicht hatte. Quellen: die Aktionärsbriefe des Unternehmens für Q2 und Q3 2026 (Form 8-K), sein Form 10-Q für Q3 2026, die Ergebnismitteilungen von Expedia Group und Booking Holdings für Q3 2026, datierte Analystenschätzungen von Zacks und Investing.com sowie tägliche Schlusskurse von Polygon.io, abgeglichen mit Cboe. Der nachbörsliche Kurs ist eine datierte Notierung, kein Schlusskurs; der reguläre Handel am 6. November hatte beim Verfassen dieser Seite noch nicht begonnen. Gemeldete Zahlen, Schätzungen und eigene Berechnungen sind durchgehend gekennzeichnet.
Airbnb-Zahlen für Q3 2026 auf einen Blick
| Position | Q3 2026 | Q2 2026 | Q3 2025 |
|---|---|---|---|
| Umsatz | 4.869 Mio. $ | 3.608 Mio. $ | 4.095 Mio. $ |
| Umsatzwachstum (ex-FX) | 19 % (16 %) | 17 % (13 %) | 10 % (10 %) |
| Gebuchte Übernachtungen und Sitzplätze | 155,0 Mio. | 148,3 Mio. | 133,6 Mio. |
| Bruttobuchungswert (GBV) | 27,7 Mrd. $ | 27,2 Mrd. $ | 22,9 Mrd. $ |
| Durchschnittlicher Tagespreis (ADR) | 178,83 $ | 183,73 $ | 171,29 $ |
| Nettogewinn | 1.890 Mio. $ | 816 Mio. $ | 1.374 Mio. $ |
| Verwässertes EPS | 3,16 $ | 1,37 $ | 2,21 $ |
| Bereinigtes EBITDA (Marge) | 2.509 Mio. $ (52 %) | 1.261 Mio. $ (35 %) | 2.051 Mio. $ (50 %) |
| Operativer Netto-Cashflow | 1.508 Mio. $ | 1.270 Mio. $ | 1.356 Mio. $ |
| Free Cashflow | 1.426 Mio. $ | 1.253 Mio. $ | 1.349 Mio. $ |
| Aktienrückkäufe | 712 Mio. $ | 1,1 Mrd. $ | 857 Mio. $ |
| Implizite Take Rate (Umsatz ÷ GBV) | 17,6 % | 13,3 % | 17,9 % |
Quelle: Airbnb-Aktionärsbrief für Q3 2026 (Form 8-K, Exhibit 99.1), Aktionärsbrief für Q2 2026 und Form 10-Q für Q3 2026. Die Take Rate von 17,6 % für Q3 2026 ist die Angabe des Unternehmens; die Take Rates für Q2 2026 und Q3 2025 haben wir nach derselben Definition berechnet. Q3 ist Airbnbs reisestärkstes Quartal, daher sollte es mit Q3 2025 verglichen werden, nicht mit Q2.
Der Nettogewinn stieg um 38 % und damit schneller als der Umsatz, teils aus steuerlichen Gründen: Der Steueraufwand sank um 135 Mio. $, weil Q3 2025 eine Wertberichtigung von 213 Mio. $ auf Gutschriften aus der US-Mindeststeuer für Unternehmen (CAMT) enthalten hatte. Das Betriebsergebnis, das diesen Effekt nicht enthält, stieg um 24 % auf 2.021 Mio. $, und die operative Marge weitete sich von 39,7 % auf 41,5 % aus.
Tatsächliche Ergebnisse vs. Erwartungen
| Kennzahl | Erwartet | Tatsächlich | Bewertung |
|---|---|---|---|
| Umsatz | 4,75 Mrd. $ (Zacks-Konsens, 3. Nov.); 4,69 bis 4,77 Mrd. $ (Unternehmensprognose, 6. Aug.) | 4,869 Mrd. $ | Zacks um 2,5 % übertroffen; 2,1 % über dem oberen Ende der Prognose |
| Verwässertes EPS | 2,89 $ (Zacks-Konsens, 3. Nov.); 2,85 $ (Investing.com) | 3,16 $ | Um 9,3 % (Zacks) bzw. 10,9 % (Investing.com) übertroffen |
| Wachstum der gebuchten Übernachtungen und Sitzplätze | Niedriger zweistelliger Bereich (Prognose) | 16 % | Darüber |
| GBV-Wachstum | Mittlerer Zehnerprozentbereich (Prognose) | 21 % | Darüber |
| Implizite Take Rate | „Relativ stabil“ gegenüber dem Vorjahr (Prognose) | 17,6 %, nach etwa 17,9 % | Darunter |
| Bereinigte EBITDA-Marge | Leicht unter den 50 % aus Q3 2025 (Prognose) | 52 % | Darüber |
Schätzungen sind datierte Beobachtungen Dritter, keine Unternehmensprognosen. Airbnb veröffentlicht kein bereinigtes EPS, daher verwendet der EPS-Vergleich das gemeldete verwässerte EPS. Die prozentualen Übertreffungen sind unsere Berechnungen.
Die Prognosespalte ist der aussagekräftigere Maßstab, weil sie die Lieferung an dem misst, was das Management selbst im August angekündigt hat. Vier der fünf prognostizierten Positionen fielen besser aus als versprochen. Die einzige Verfehlung, die Take Rate, wird weiter unten erklärt und ist überwiegend ein Timing-Effekt.
Airbnb-Quartalszahlen von Q1 2024 bis Q3 2026
| Quartal | Gebuchte Übernachtungen und Sitzplätze | GBV | Umsatz | Umsatzwachstum | Nettogewinn | Verwässertes EPS | Bereinigtes EBITDA | Free Cashflow |
|---|---|---|---|---|---|---|---|---|
| Q1 2024 | 132,6 Mio. | 22,9 Mrd. $ | 2.142 Mio. $ | 18 % | 264 Mio. $ | 0,41 $ | 424 Mio. $ | 1.909 Mio. $ |
| Q2 2024 | 125,1 Mio. | 21,2 Mrd. $ | 2.748 Mio. $ | 11 % | 555 Mio. $ | 0,86 $ | 894 Mio. $ | 1.043 Mio. $ |
| Q3 2024 | 122,8 Mio. | 20,1 Mrd. $ | 3.732 Mio. $ | 10 % | 1.368 Mio. $ | 2,13 $ | 1.958 Mio. $ | 1.074 Mio. $ |
| Q4 2024 | 111,0 Mio. | 17,6 Mrd. $ | 2.480 Mio. $ | 12 % | 461 Mio. $ | 0,73 $ | 765 Mio. $ | 458 Mio. $ |
| Q1 2025 | 143,1 Mio. | 24,5 Mrd. $ | 2.272 Mio. $ | 6 % | 154 Mio. $ | 0,24 $ | 417 Mio. $ | 1.781 Mio. $ |
| Q2 2025 | 134,4 Mio. | 23,5 Mrd. $ | 3.096 Mio. $ | 13 % | 642 Mio. $ | 1,03 $ | 1.043 Mio. $ | 962 Mio. $ |
| Q3 2025 | 133,6 Mio. | 22,9 Mrd. $ | 4.095 Mio. $ | 10 % | 1.374 Mio. $ | 2,21 $ | 2.051 Mio. $ | 1.349 Mio. $ |
| Q4 2025 | 121,9 Mio. | 20,4 Mrd. $ | 2.778 Mio. $ | 12 % | 341 Mio. $ | 0,56 $ | 786 Mio. $ | 521 Mio. $ |
| Q1 2026 | 156,2 Mio. | 29,2 Mrd. $ | 2.678 Mio. $ | 18 % | 160 Mio. $ | 0,26 $ | 519 Mio. $ | 1.704 Mio. $ |
| Q2 2026 | 148,3 Mio. | 27,2 Mrd. $ | 3.608 Mio. $ | 17 % | 816 Mio. $ | 1,37 $ | 1.261 Mio. $ | 1.253 Mio. $ |
| Q3 2026 | 155,0 Mio. | 27,7 Mrd. $ | 4.869 Mio. $ | 19 % | 1.890 Mio. $ | 3,16 $ | 2.509 Mio. $ | 1.426 Mio. $ |
Quelle: Airbnb-Aktionärsbrief für Q3 2026, Quartalsübersicht und Non-GAAP-Überleitungen (Form 8-K, Exhibit 99.1). Verwässertes EPS aus Airbnbs SEC-XBRL-Einreichungen; das EPS für Q4 ergibt sich aus dem Gesamtjahres-EPS abzüglich des Neunmonats-EPS. Bereinigtes EBITDA und Free Cashflow sind vom Unternehmen definierte Non-GAAP-Kennzahlen.
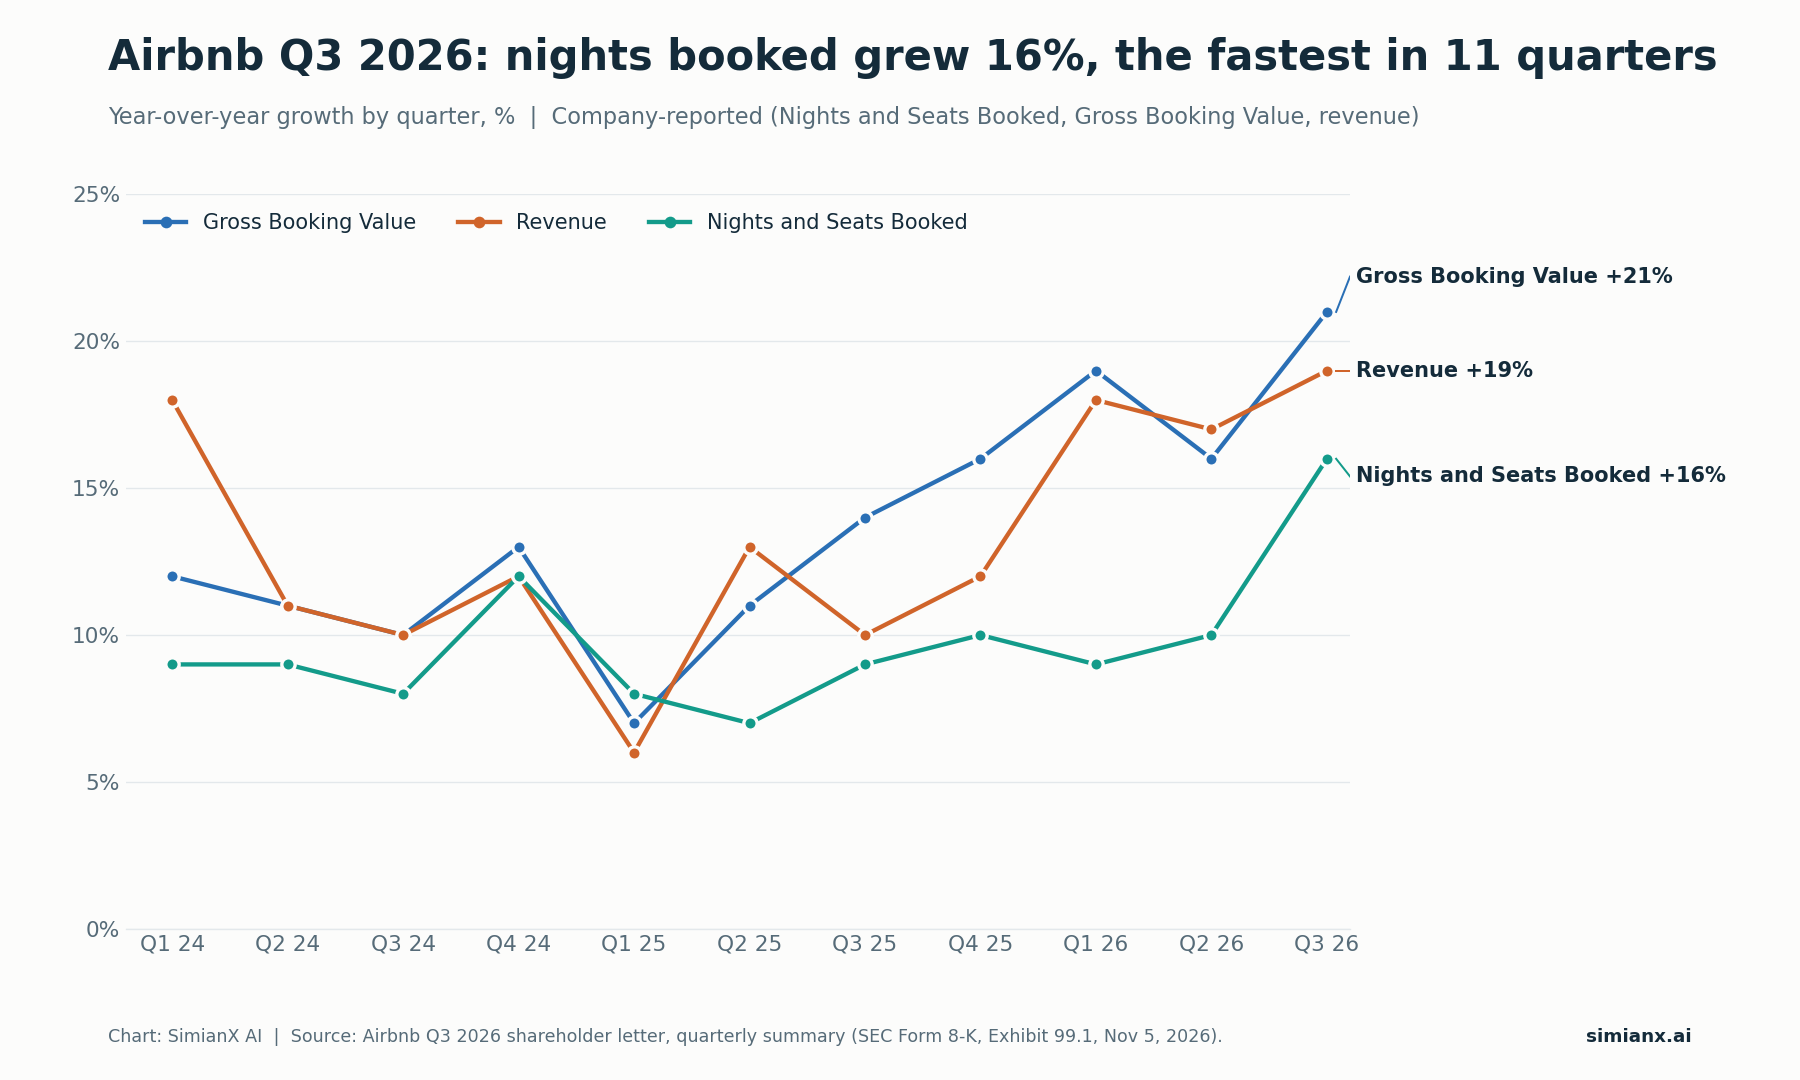
Die gebuchten Übernachtungen waren zwei Jahre lang um 7 % bis 12 % pro Quartal gewachsen; in Q3 2026 sprang das Wachstum auf 16 %.
Zwei Muster fallen auf. Erstens liegt die Beschleunigung im Volumen und nicht nur im Preis: Das Wachstum der gebuchten Übernachtungen und Sitzplätze sprang von 10 % in Q2 auf 16 %, während der ADR nur um 4 % stieg. Zweitens blieb das Umsatzwachstum das dritte Quartal in Folge hinter dem GBV-Wachstum zurück, weil mehr Gäste früher buchen und später bezahlen. Diese Lücke ist der wichtigste Punkt zum Verständnis dieses Berichts.
Warum stieg die Airbnb-Aktie? Vier Katalysatoren auf einmal
| Katalysator | Beleg | Warum es wichtig ist |
|---|---|---|
| Stärkere Nachfrage | Gebuchte Übernachtungen und Sitzplätze +16 %, Erstbucher +13 % | Das Wachstum kam von mehr Reisen, nicht nur von höheren Preisen |
| Umsatz und EPS über den Erwartungen | 4,869 Mrd. $ Umsatz und 3,16 $ EPS vs. erwarteten 4,75 Mrd. $ und 2,89 $ | Hebt die kurzfristige Gewinnbasis an |
| Höherer Jahresausblick | Umsatzwachstum auf „hohen Zehnerprozentbereich“ angehoben, bereinigte EBITDA-Marge auf etwa 36 % | Verlängert das Wachstumsszenario über Q3 hinaus |
| Neuer Rückkaufspielraum | Zusätzliche Genehmigung über 12 Mrd. $ zu den verbleibenden 2,7 Mrd. $ | Gibt dem Management Spielraum, die Aktienzahl zu senken |
Quellen: Airbnb-Aktionärsbrief für Q3 2026 und Form 10-Q für Q3 2026.
Die Kombination zählt mehr als jede einzelne Position. Ein Umsatzplus lässt sich abtun, wenn die Prognose schwächer wird; eine starke Prognose wirkt weniger attraktiv, wenn die Kosten den Umsätzen davonlaufen; und ein Rückkauf kann defensiv wirken, wenn sich das Geschäft verlangsamt. Hier bekam der Markt am selben Abend operative Dynamik, einen besseren Ausblick und mehr Kapazität für Kapitalrückflüsse. Das erklärt eine deutliche Neubewertung; es beweist aber nicht, dass jeder Dollar des nachbörslichen Gewinns Bestand haben wird.
5. November: Schwacher regulärer Handel, dann ein nachbörslicher Sprung
Das Handelsumfeld verändert, wie die Schlagzeile „Sprung um 10 %“ zu lesen ist. Airbnb veröffentlichte seine Zahlen nach Börsenschluss an einem Tag mit kräftigen Verkäufen bei US-Aktien, ausführlich beschrieben in US-Börse bricht nach Midterms 2026 ein: Wie geht es weiter?.
| US-Handelstag | ABNB-Schluss | Tagesveränderung | SPY-Tagesveränderung |
|---|---|---|---|
| 30. Oktober 2026 | 164,39 $ | −1,24 % | −1,77 % |
| 2. November 2026 | 171,11 $ | +4,09 % | −0,48 % |
| 3. November 2026 | 166,96 $ | −2,43 % | +0,30 % |
| 4. November 2026 | 176,37 $ | +5,64 % | +1,65 % |
| 5. November 2026 | 170,13 $ | −3,54 % | −4,41 % |
| 5. November, nachbörslich (19:59 Uhr ET) | 188,84 $ (Notierung) | +11,0 % ggü. Schluss | k. A. |
Quellen: tägliche Schlusskurse von Polygon.io, übereinstimmend mit den historischen Daten von Cboe bis zum 4. November und dem offiziellen Cboe-Schlusskurs vom 5. November; nachbörsliche Notierung von Stock Analysis. Der S&P 500 fiel am 5. November um 4,36 %.
Unsere Berechnungen auf Basis dieser Kurse:
- Gegenüber dem Schlusskurs vom 5. November: 188,84 $ ÷ 170,13 $ − 1 = +11,0 %.
- Gegenüber dem Schlusskurs vom 4. November: 188,84 $ ÷ 176,37 $ − 1 = +7,1 %. Ein Teil der Reaktion machte den Ausverkauf vom 5. November wieder wett.
- Gegenüber dem 52-Wochen-Intraday-Hoch von 193,45 $ (24. August): etwa 2,4 % darunter. Das 52-Wochen-Schlusshoch liegt bei 190,50 $ (25. August).
- Gegenüber dem Allzeit-Schlusshoch von 216,84 $ (11. Februar 2021): etwa 12,9 % darunter.
- Seit Jahresbeginn: Der Schlusskurs vom 5. November von 170,13 $ lag 25,4 % über dem Jahresschlusskurs 2025 von 135,72 $.
ABNB hielt sich im regulären Handel besser als der Markt: Die Aktie fiel um 3,5 %, SPY um 4,4 %. Zudem war sie am 4. November, dem Tag nach dem Bericht von Booking Holdings, um 5,6 % gestiegen, sodass ein Teil des Optimismus zur Reisenachfrage bereits im Kurs steckte, bevor Airbnb überhaupt etwas gesagt hatte.
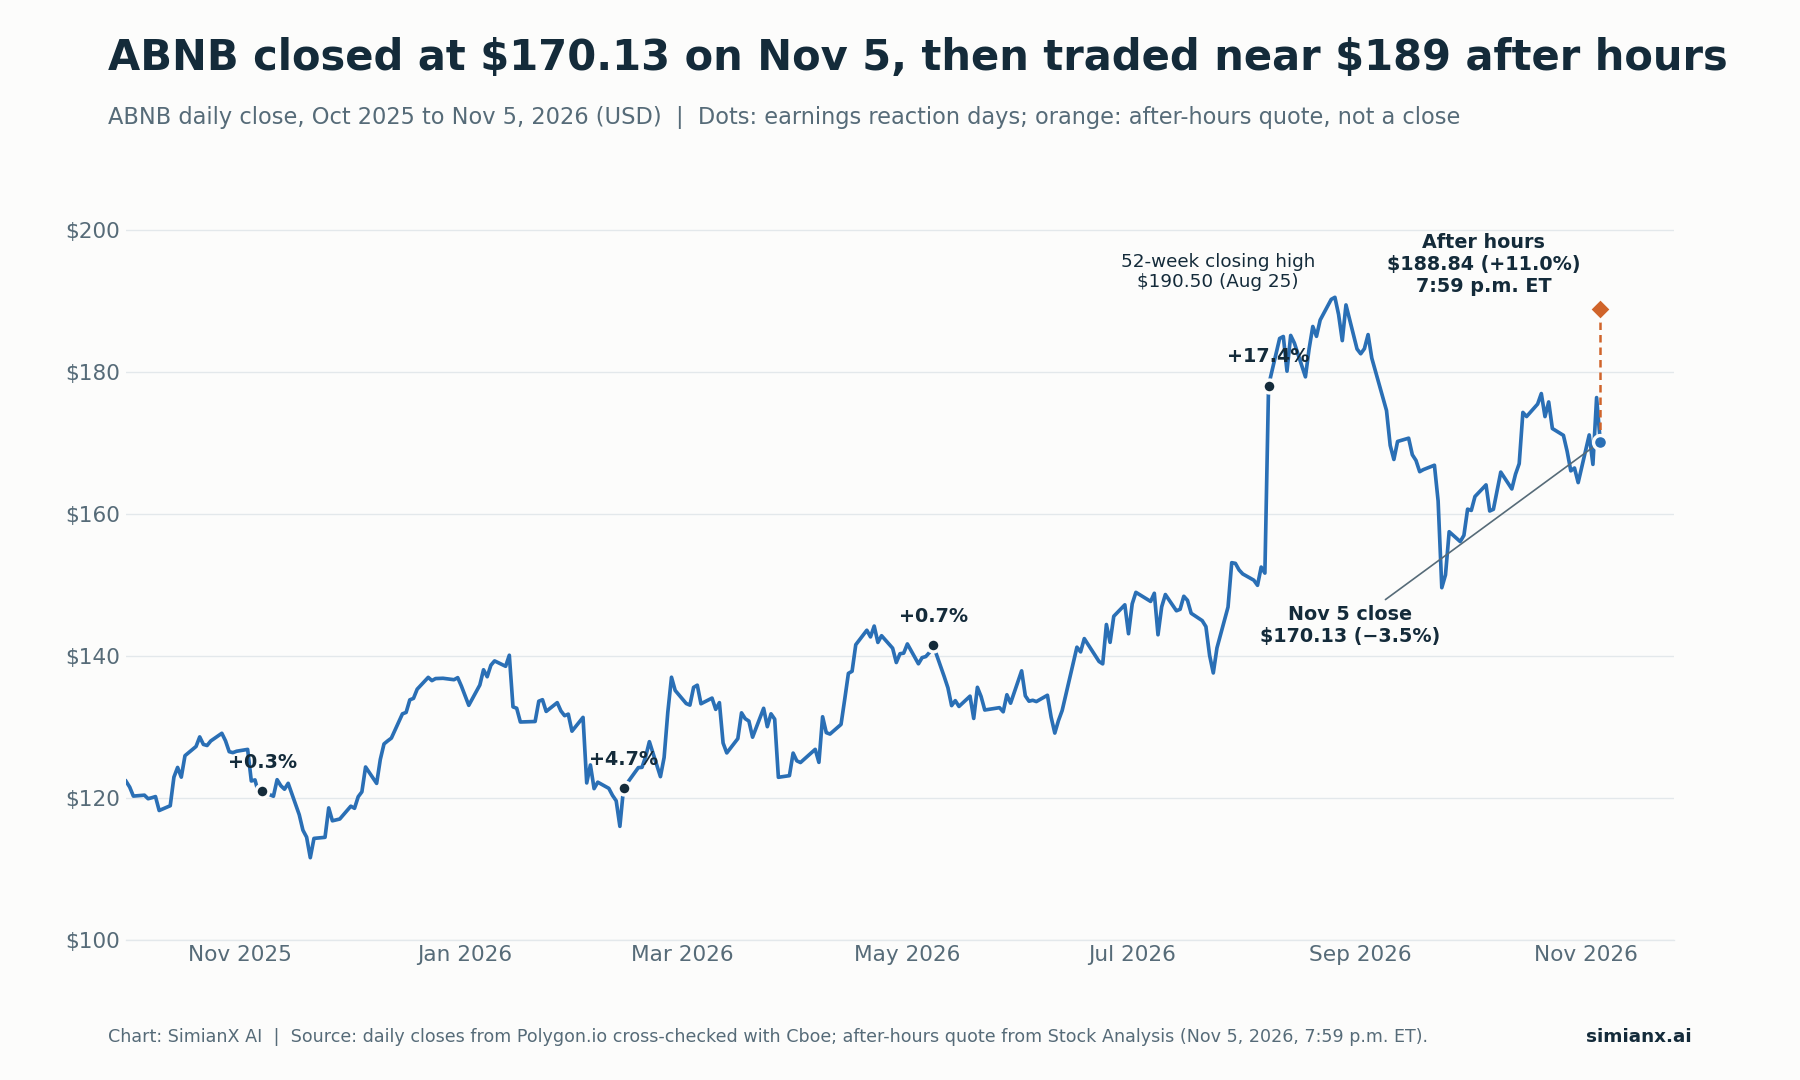
Die nachbörsliche Notierung brachte ABNB wieder in die Nähe der Hochs vom August; der reguläre Handel am 6. November ist der Bestätigungstest.
Reaktion der ABNB-Aktie auf jeden Quartalsbericht seit 2023
Airbnb veröffentlicht seine Zahlen nach US-Börsenschluss, daher zeigt sich die Reaktion in der folgenden Sitzung.
| Berichtsdatum | Berichtetes Quartal | Schluss vor dem Bericht | Schluss der Folgesitzung | ABNB-Bewegung | SPY in derselben Sitzung |
|---|---|---|---|---|---|
| 3. Aug. 2023 | Q2 2023 | 140,88 $ | 140,17 $ | −0,5 % | −0,5 % |
| 1. Nov. 2023 | Q3 2023 | 119,47 $ | 115,50 $ | −3,3 % | +1,9 % |
| 13. Feb. 2024 | Q4 2023 | 150,82 $ | 148,20 $ | −1,7 % | +0,9 % |
| 8. Mai 2024 | Q1 2024 | 157,90 $ | 147,05 $ | −6,9 % | +0,6 % |
| 6. Aug. 2024 | Q2 2024 | 130,47 $ | 113,01 $ | −13,4 % | −0,7 % |
| 7. Nov. 2024 | Q3 2024 | 147,37 $ | 134,61 $ | −8,7 % | +0,4 % |
| 13. Feb. 2025 | Q4 2024 | 141,04 $ | 161,42 $ | +14,4 % | 0,0 % |
| 1. Mai 2025 | Q1 2025 | 124,01 $ | 125,26 $ | +1,0 % | +1,5 % |
| 6. Aug. 2025 | Q2 2025 | 130,50 $ | 120,03 $ | −8,0 % | −0,1 % |
| 6. Nov. 2025 | Q3 2025 | 120,53 $ | 120,88 $ | +0,3 % | +0,1 % |
| 12. Feb. 2026 | Q4 2025 | 115,96 $ | 121,35 $ | +4,7 % | +0,1 % |
| 7. Mai 2026 | Q1 2026 | 140,46 $ | 141,49 $ | +0,7 % | +0,8 % |
| 6. Aug. 2026 | Q2 2026 | 151,64 $ | 178,07 $ | +17,4 % | +0,6 % |
| 5. Nov. 2026 | Q3 2026 | 170,13 $ | Ausstehend (6. Nov.) | +11,0 % nachbörslich | k. A. |
Quelle: tägliche Schlusskurse von Polygon.io, abgeglichen mit Cboe; Berichtsdaten aus Airbnbs Form-8-K-Einreichungen. Die Bewegungen beziehen sich auf Schluss zu Schluss und sind unsere Berechnungen.
Bei den 13 abgeschlossenen Reaktionen stieg ABNB sechsmal und fiel siebenmal. Die durchschnittliche Bewegung lag bei −0,3 %, der Median bei −0,5 %, die durchschnittliche absolute Bewegung bei 6,2 %. Das Muster hat sich zuletzt gewandelt: Die Aktie stieg nach jedem der letzten vier Berichte, nachdem sie zwischen August 2023 und November 2024 nach fünf von sechs Berichten gefallen war. Berichte zum dritten Quartal waren historisch Schwachstellen (−3,3 %, −8,7 % und +0,3 % in den Jahren 2023 bis 2025), was die nachbörsliche Reaktion in diesem Quartal ungewöhnlich macht.
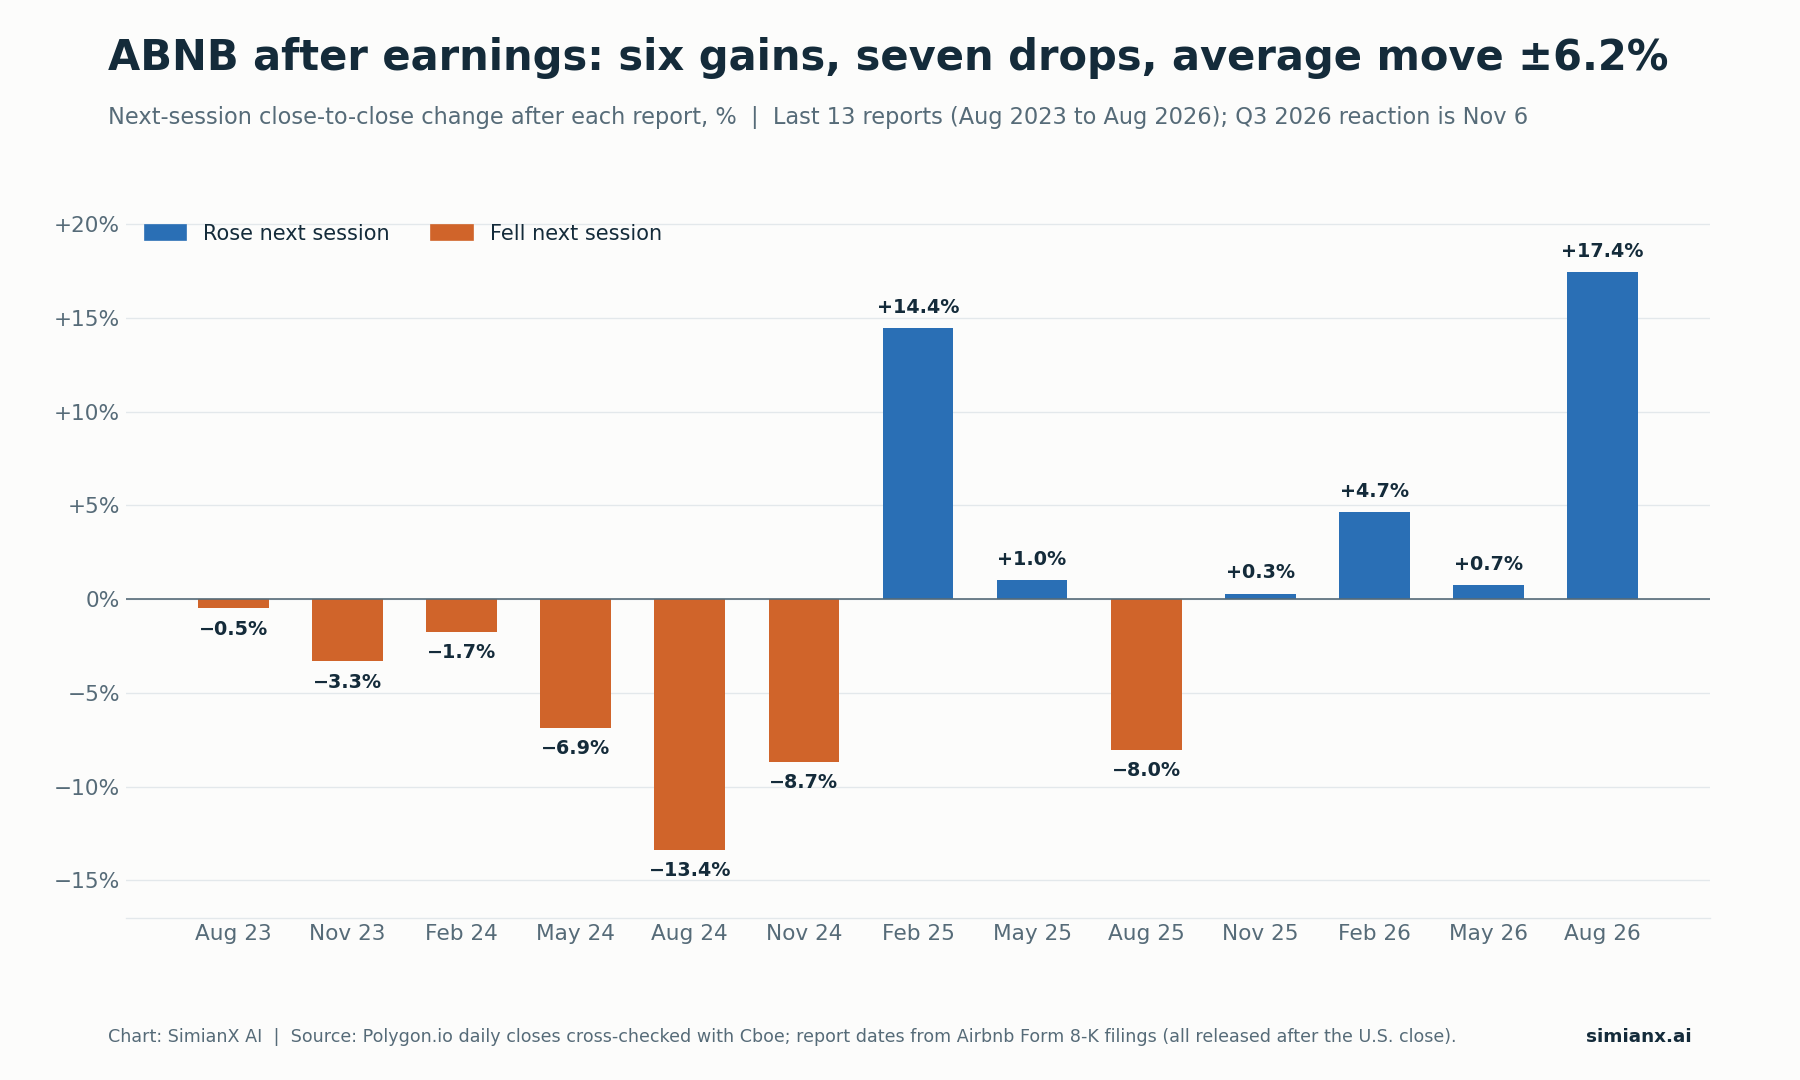
Durchschnittliche Bewegung etwa −0,3 %, doch der typische Ausschlag liegt bei rund 6 % in beide Richtungen.
Buchungen: Das Volumen trug mehr bei als der Preis
Airbnb weist den ADR direkt aus, daher muss die Aufteilung in Preis und Volumen nicht geschätzt werden. Der ADR lag in Q3 2026 bei 178,83 $, ein Plus von 4 % (5 % ohne Währungseffekte), während die gebuchten Übernachtungen und Sitzplätze um 16 % stiegen. Der Großteil des GBV-Wachstums von 21 % kam aus mehr Übernachtungen.
| Region | Wachstum der gebuchten Übernachtungen und Sitzplätze | ADR-Veränderung (ex-FX) | Kommentar des Unternehmens |
|---|---|---|---|
| Nordamerika | Niedriger zweistelliger Bereich, höchster Wert seit vier Jahren | +6 % | Besserer Einreiseverkehr in die USA; Mix hin zu größeren ganzen Unterkünften |
| EMEA | Mittlerer Zehnerprozentbereich, beschleunigt | +5 % (+7 %) | Breite Verbesserung in Großbritannien, Frankreich, Deutschland, Spanien und Italien |
| Lateinamerika | Über 20 % | +8 % (+4 %) | Übernachtungen von Gästen aus Brasilien um über 30 % gestiegen |
| Asien-Pazifik | Über 20 % | +1 % | Übernachtungen von Gästen aus Japan im niedrigen 20er-Bereich gestiegen; Indien um über 60 % |
Quelle: Airbnb-Aktionärsbrief für Q3 2026. Die regionalen Wachstumsraten gibt das Unternehmen in Spannen an.
Weitere Nachfragesignale aus dem Brief:
- Erstbucher nahmen gegenüber dem Vorjahr um 13 % zu, so schnell wie seit Anfang 2022 nicht mehr.
- App-Buchungen wuchsen um 29 % und erreichten 66 % aller gebuchten Übernachtungen, nach 62 % ein Jahr zuvor.
- Aktive Inserate wuchsen im hohen einstelligen Bereich, im Einklang mit den Vorquartalen, während die verfügbaren Übernachtungen schneller zunahmen als das Gesamtangebot.
- Hotels machen weiterhin einen einstelligen Prozentsatz der gebuchten Übernachtungen aus; rund 35 % der Gäste, deren erste Airbnb-Buchung ein Hotel war, buchten später ein Zuhause.
Ein Branchenrückenwind spielt eine Rolle, doch die Breite der Beschleunigung über alle vier Regionen spricht auch für eine unternehmensspezifische Umsetzungsstärke. Der Test ist, ob das Volumenwachstum im Zehnerprozentbereich bleibt, wenn die Vergleichsbasis 2027 anspruchsvoller wird.
Take Rate und „Jetzt reservieren, später zahlen“: Warum der Umsatz hinter den Buchungen zurückblieb
Der GBV wuchs um 21 %, der Umsatz um 19 %. Die implizite Take Rate (Umsatz geteilt durch GBV) sank von etwa 17,9 % im Vorjahr auf 17,6 %, obwohl die Prognose vom August eine Take Rate „relativ stabil“ gegenüber dem Vorjahr vorgesehen hatte.
Airbnb nennt zwei Gründe:
- Reserve Now, Pay Later (RNPL, „jetzt reservieren, später zahlen“). Gäste buchen früher im Voraus. Der GBV wird bei der Buchung erfasst, der Umsatz aber erst beim Check-in realisiert; frühere Buchungen erhöhen also jetzt den GBV und erst später den Umsatz.
- Höhere Erlösminderungen, darunter Anreize und Gutschriften im Zusammenhang mit neuen Geschäftsinitiativen, in geringerem Maße.
Das 10-Q fügt zwei Einschränkungen hinzu. RNPL-Buchungen, bei denen bei der Buchung keine Zahlung fällig ist, wiesen höhere Stornoquoten auf als herkömmliche Buchungen. Und mit dem Wachstum von RNPL ist der Zusammenhang zwischen GBV, Umsatz und Zahlungseingängen „weniger korreliert geworden“. Die Bilanz zeigt den Effekt: Die abgegrenzten, noch nicht verdienten Servicegebühren sanken zum 30. September 2026 auf 1,536 Mrd. $, nach 1,820 Mrd. $ ein Jahr zuvor, weil Gäste näher am Aufenthalt bezahlen.
Die Verfehlung bei der Take Rate ist also überwiegend eine Frage des Timings, keine Gebührensenkung. Airbnb hat zwar seine Gebühren vereinfacht und fast alle Gastgeber auf eine einheitliche Servicegebühr von 15,5 % umgestellt, erklärt aber, dass Gastgeber ihre Preise anpassen können, um dieselben Nettoeinnahmen zu erzielen. Für Q4 erwartet das Unternehmen eine gegenüber dem Vorjahr leicht höhere Take Rate. Sollte der GBV dem Umsatz ohne diese Umkehr weiter davonlaufen, wird die Sorge ernster.
Ausblick: Prognose für Q4 2026 und angehobenes Gesamtjahr
| Prognoseposition | Bisher (6. August) | Aktualisiert (5. November) |
|---|---|---|
| Umsatzwachstum Gesamtjahr 2026 | Mindestens mittlerer Zehnerprozentbereich | Hoher Zehnerprozentbereich |
| Bereinigte EBITDA-Marge Gesamtjahr 2026 | Mindestens 35,5 % | Etwa 36 % |
| Umsatz Q4 2026 | k. A. | 3,22 bis 3,28 Mrd. $ (16 % bis 18 % Wachstum) |
| Währungseffekt Q4 | k. A. | Etwa 2 Prozentpunkte Rückenwind |
| GBV-Wachstum Q4 | k. A. | Mittlerer Zehnerprozentbereich |
| Wachstum der gebuchten Übernachtungen und Sitzplätze Q4 | k. A. | Mindestens niedriger zweistelliger Bereich |
| Implizite Take Rate Q4 | k. A. | Leicht über dem Vorjahr |
| Bereinigte EBITDA-Marge Q4 | k. A. | Leicht unter Q4 2025, teils wegen des Marketing-Timings |
| Effektiver Steuersatz Gesamtjahr 2026 | Hoher Zehnerprozentbereich | Mittlerer Zehnerprozentbereich |
Quelle: Airbnb-Aktionärsbriefe für Q2 und Q3 2026. Dies sind Prognosen des Managements, keine Ergebnisse.
Unsere Gegenprüfung der neuen Zahlen:
- Mittelwert des Q4-Umsatzes: (3,22 Mrd. $ + 3,28 Mrd. $) ÷ 2 = 3,25 Mrd. $, ein Plus von 17,0 % gegenüber 2,778 Mrd. $ in Q4 2025. Ohne den Währungsrückenwind von rund 2 Punkten liegt das prognostizierte Wachstum eher bei 14 % bis 16 % (eine Annäherung, keine offizielle Prognose zu konstanten Wechselkursen).
- Impliziter Jahresumsatz: Neunmonatsumsatz von 11,155 Mrd. $ plus der Mittelwert von 3,25 Mrd. $ = 14,41 Mrd. $, 17,7 % mehr als die 12,241 Mrd. $ von 2025. Das passt zum „hohen Zehnerprozentbereich“.
- Implizite Q4-Marge: Etwa 36 % von 14,41 Mrd. $ ergeben rund 5,19 Mrd. $ bereinigtes EBITDA für das Gesamtjahr. Abzüglich der in den ersten neun Monaten erzielten 4,289 Mrd. $ bleiben etwa 0,90 Mrd. $ für Q4, eine Marge von rund 27,6 % gegenüber 28,3 % in Q4 2025. Das entspricht „leicht darunter“.
Ein höheres Jahresmargenziel und eine schwächere Q4-Marge schließen sich nicht aus, denn Q3 ist der saisonale Höhepunkt. Die Frage für 2027 ist, ob das zusätzliche Marketing Gäste zurückbringt, die wiederkommen, ohne dafür bezahlt zu werden.
Free Cashflow, Aktienrückkäufe und Aktienzahl
| Cash- und Kapitalposition | Q3 2026 | Neun Monate 2026 |
|---|---|---|
| Operativer Netto-Cashflow | 1.508 Mio. $ | 4.486 Mio. $ |
| Investitionen in Sachanlagen | 82 Mio. $ | 103 Mio. $ |
| Free Cashflow | 1.426 Mio. $ (29 % Marge) | 4.383 Mio. $ |
| Aufwand für aktienbasierte Vergütung | 462 Mio. $ | 1.359 Mio. $ |
| Aktienrückkäufe | 712 Mio. $ (4,4 Mio. Aktien) | 2,8 Mrd. $ (20,4 Mio. Aktien) |
| Gezahlte Steuern auf Mitarbeiteraktien | k. A. | 534 Mio. $ |
Quellen: Airbnb-Aktionärsbrief für Q3 2026 und Form 10-Q für Q3 2026. Der Neunmonats-Free-Cashflow ist die Summe der drei Quartalswerte.
Der Free Cashflow der letzten zwölf Monate betrug 4,904 Mrd. $, eine Marge von 35 % auf 13,933 Mrd. $ Umsatz. Der Free Cashflow in Q3 enthielt den Kauf einer Immobilie in New York im Juli (die Investitionsausgaben stiegen von 17 Mio. $ in Q2 auf 82 Mio. $) sowie Abflüsse im Working Capital im Zusammenhang mit RNPL. Liquide Mittel, kurzfristige Anlagen und verfügungsbeschränkte Zahlungsmittel beliefen sich auf 12,6 Mrd. $, und Airbnb unterzeichnete am 30. Oktober eine neue fünfjährige revolvierende Kreditfazilität über 1,0 Mrd. $.
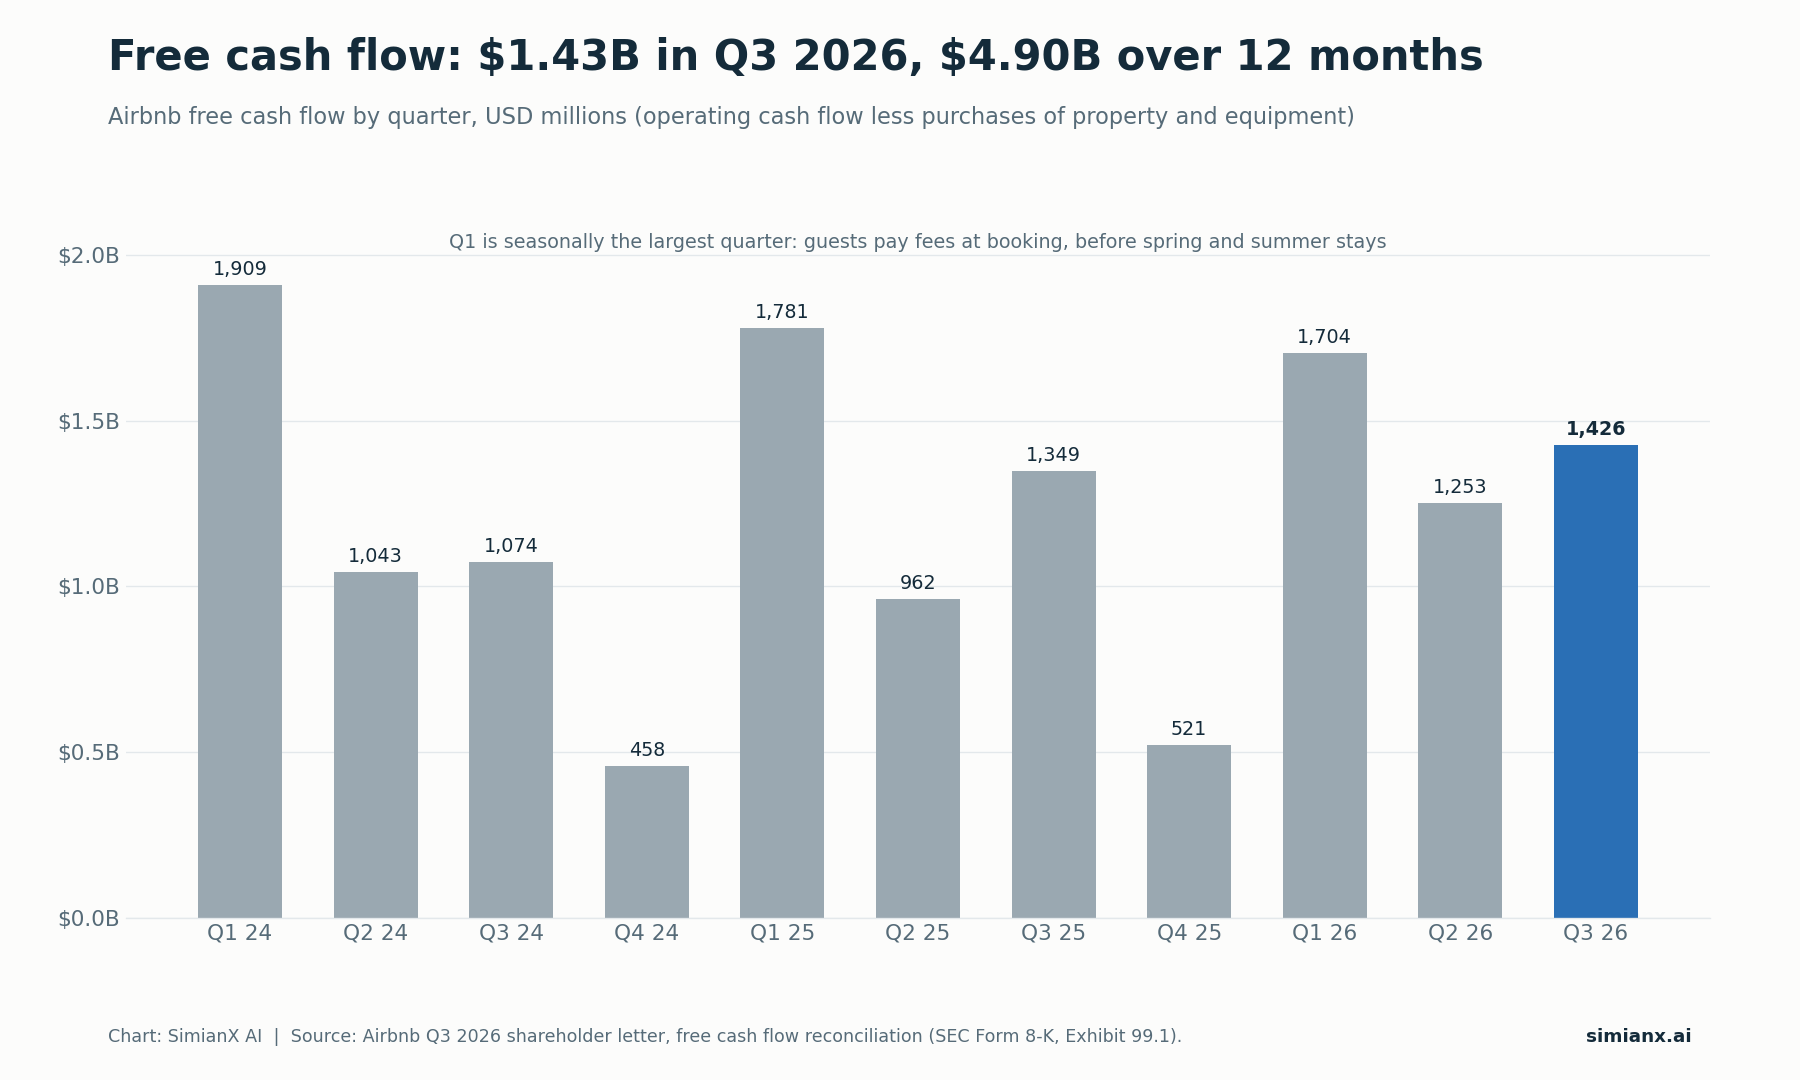
Der Free Cashflow ist saisonal: Gäste zahlen die Servicegebühren bei der Buchung, daher ist Q1 das stärkste und Q4 das schwächste Quartal.
Der Rückkauf über 12 Mrd. $ ist Spielraum, keine Ausgabe. Airbnb kaufte in Q3 4,4 Mio. Aktien für 712 Mio. $ zurück, zu durchschnittlich 161,95 $ je Aktie; im alten Programm blieben 2,7 Mrd. $ übrig. Die neue Genehmigung fügt 12 Mrd. $ hinzu, insgesamt also rund 14,7 Mrd. $ Kapazität. Das Programm hat kein Ablaufdatum und verpflichtet das Unternehmen nicht zum Kauf von Aktien.
Zur Einordnung: 12 Mrd. $ ÷ 188,84 $ = etwa 63,5 Mio. Aktien, rund 10 % der 628 Mio. voll verwässerten Aktien, die Airbnb zum 30. September gemeldet hat. Das ist eine illustrative Kapazitätsrechnung, keine Prognose. Entscheidend ist die Nettoaktienzahl, denn die aktienbasierte Vergütung fügt laufend Aktien hinzu. Die verwässerte gewichtete Aktienzahl sank in Q3 2026 auf 597 Mio., nach 621 Mio. ein Jahr zuvor, ein Rückgang um 3,9 %. Seit Beginn der Rückkäufe in Q3 2022 ist die voll verwässerte Aktienzahl laut Airbnb um etwa 10 % gesunken, bei Kosten von mehr als 17 Mrd. $ für Rückkäufe und Steuerzahlungen für Mitarbeiter. Ein kleineres Unternehmen mit einer im Verhältnis zur Aktienzahl ähnlich großen Wette zeigt On Holding: Rückkauf für 1 Mrd. $ = 10 % der Aktien vs. Nike.
KI-Kundensupport: Eine messbare Kostenposition
Airbnbs Brief zu Q3 liefert eine vollständigere KI-Kennzahl als der Brief zu Q2, auf den sich der ursprüngliche Entwurf stützte. In Q3 2026 wurden rund 40 % aller Kundensupport-Anliegen, nicht nur der im KI-Assistenten begonnenen, ohne menschlichen Mitarbeiter gelöst, nach einem Drittel in Q2 2026. Die Kundensupport-Kosten je Buchung sanken gegenüber dem Vorjahr um mehr als 17 %, zu einem großen Teil dank des KI-Assistenten. (In Q2 hatte das Unternehmen erklärt, dass fast 45 % der Anliegen, die im KI-Assistenten begonnen hatten, ohne Menschen gelöst wurden und die Kosten je Buchung um etwa 16 % sanken.)
Zwei Punkte sind zu beachten. Niedrigere Kosten je Buchung bedeuten nicht, dass die gesamten Supportausgaben sinken; der Aufwand für Betrieb und Support stieg mit dem Volumen von 365 Mio. $ auf 393 Mio. $. Und der sinnvolle Test ist, ob Lösungsqualität und Gästebindung bei zunehmender Automatisierung halten. Airbnb kündigte zudem an, in der ersten Hälfte 2027 mit der Einführung eines eigenen KI-Agenten zur Reiseplanung für Gäste zu beginnen.
Airbnb vs. Booking Holdings und Expedia in Q3 2026
| Kennzahl Q3 2026 | Airbnb | Booking Holdings | Expedia Group |
|---|---|---|---|
| Volumenwachstum | 16 % (gebuchte Übernachtungen und Sitzplätze) | 7 % (Zimmernächte) | 7 % (gebuchte Zimmernächte) |
| Wachstum der Bruttobuchungen | 21 % | 10 % | 11 % |
| Umsatzwachstum | 19 % | −1 % berichtet, +9 % bereinigt | 12 % |
| Berichtsdatum | 5. Nov. (nach Börsenschluss) | 3. Nov. (nach Börsenschluss) | 4. Nov. (nach Börsenschluss) |
| Kursbewegung in der Folgesitzung | Ausstehend (+11,0 % nachbörslich) | +9,8 % (4. Nov.) | −13,7 % (5. Nov.) |
Quellen: Ergebnismitteilungen der Unternehmen für Q3 2026 (Form 8-K, Exhibit 99.1); Kursbewegungen aus den täglichen Schlusskursen von Polygon.io, eigene Berechnung. Der berichtete Umsatz von Booking enthält eine Minderung von 900 Mio. $ im Zusammenhang mit einem FTC-Verfahren, die im bereinigten Umsatz herausgerechnet wird. Die Kennzahlendefinitionen unterscheiden sich; dies ist daher ein richtungsweisender Vergleich, keine Marktanteilsberechnung.
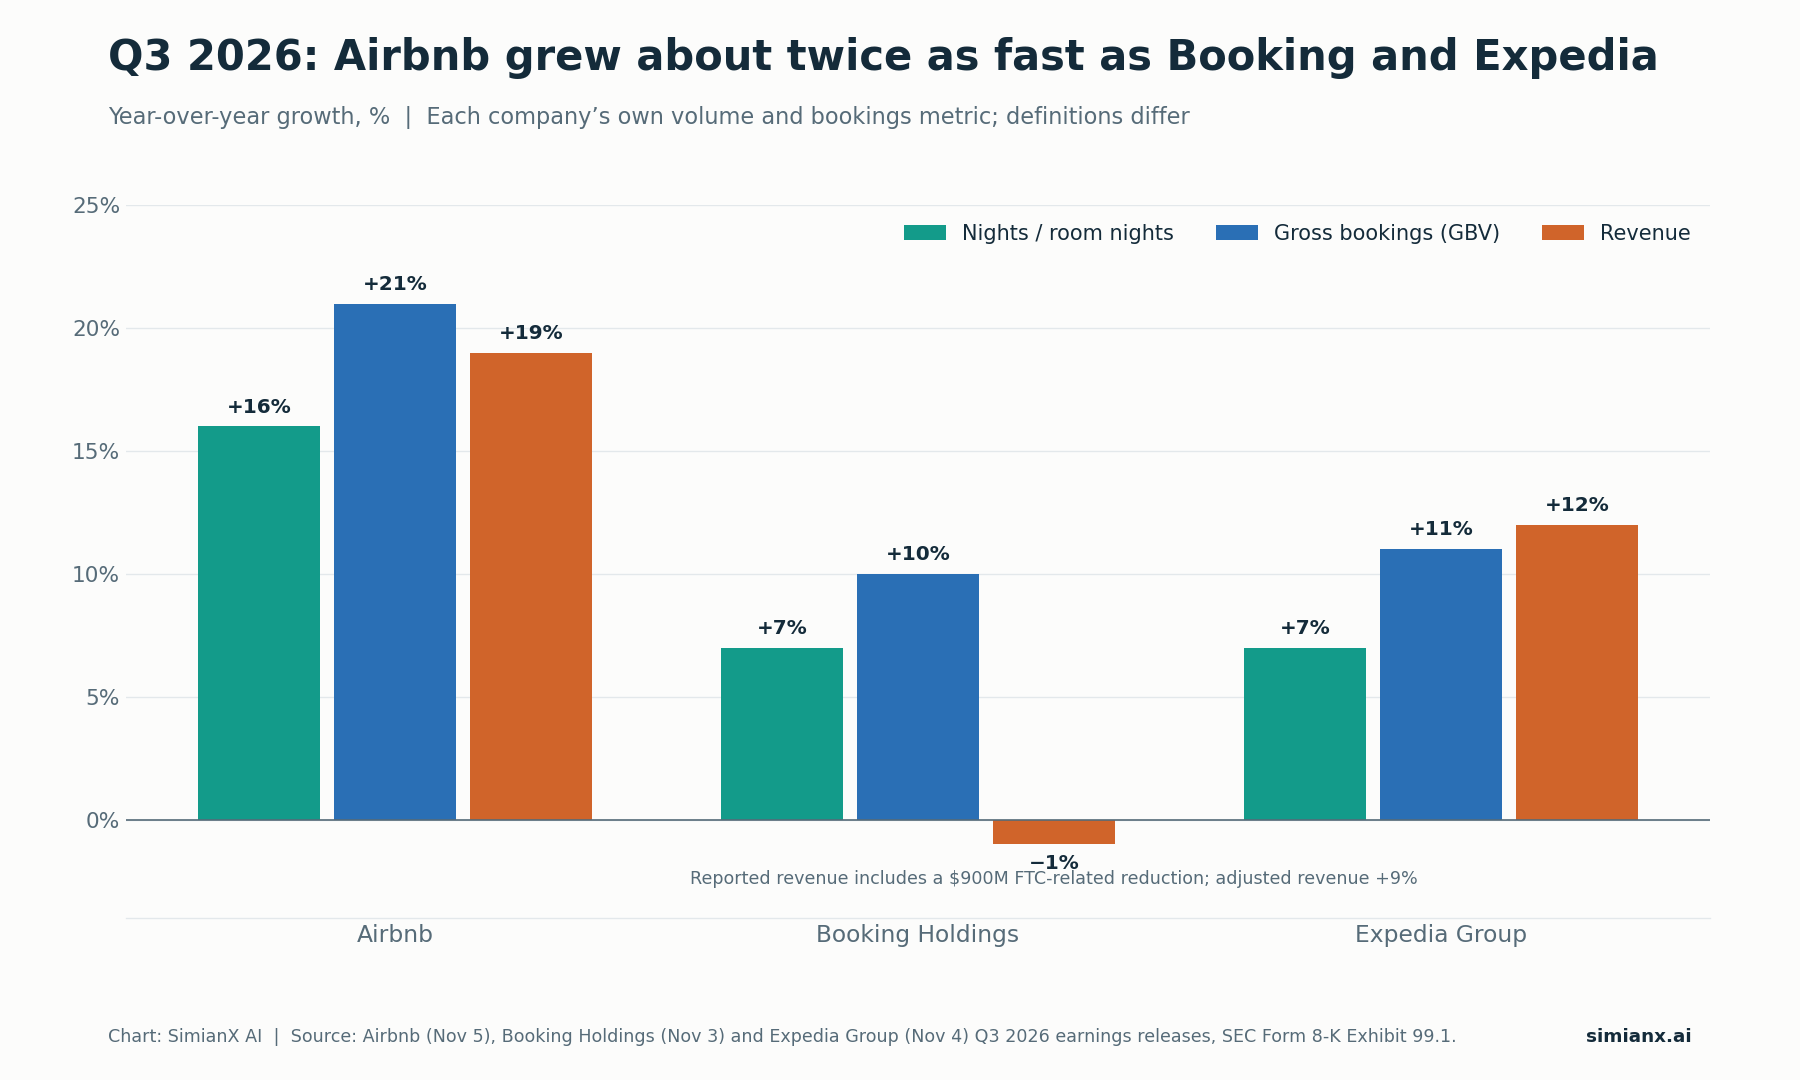
Alle drei meldeten eine robuste Reisenachfrage; Airbnbs Volumenwachstum war mehr als doppelt so hoch wie das seiner größeren Konkurrenten.
Die Vergleichsdaten stützen zwei Lesarten zugleich. Die Reisenachfrage war in Q3 branchenweit gesund, und Airbnb wuchs etwa doppelt so schnell wie seine beiden größten börsennotierten Konkurrenten. Doch der Markt belohnt Wachstum allein nicht. Expedia übertraf die eigene Prognose und hob den Jahresausblick an, dennoch fiel die Aktie am 5. November im Zuge eines breiten Ausverkaufs um 13,7 %, nachdem das Unternehmen für Q4 ein Wachstum der Bruttobuchungen von nur 3,3 % bis 5,2 % in Aussicht gestellt hatte. Airbnbs Q4-Prognose für ein GBV-Wachstum im mittleren Zehnerprozentbereich ist ein deutlich stärkeres Signal für die Zukunft, und das ist der klarste Grund, warum seine nachbörsliche Reaktion anders ausfiel.
Die Hauptrisiken nach der Rallye
Die Erwartungen liegen jetzt höher
Ein nachbörsliches Plus von 11 % legt die Messlatte für Q4 und 2027 höher. Die Frage verschiebt sich davon, ob Airbnb wachsen kann, dahin, ob es anspruchsvollere Erwartungen übertreffen kann, beginnend mit der Sitzung am 6. November.
Geopolitik und Nachfrage in EMEA
Der Aktionärsbrief erklärt, das Management „beobachtet die laufenden Entwicklungen in EMEA genau“, und das 10-Q hält fest, dass der Konflikt im Nahen Osten „Auswirkungen auf die Buchungstrends hatte und weiterhin haben kann“, auch wenn diese bislang nicht wesentlich waren. Reiseaktien haben auf dieses Risiko schon früher heftig reagiert, wie Iran-Entspannung 2026: Öl runter, Reiseaktien-Rallye-Karte gezeigt hat.
RNPL-Stornierungen und Zahlungszeitpunkt
Buchungen ohne Vorauszahlung wurden häufiger storniert. Steigen die Stornoquoten mit der Ausweitung von RNPL, überzeichnet das heutige GBV-Wachstum den Umsatz von morgen, und die noch nicht verdienten Gebühren, eine Quelle von Float, schrumpfen weiter.
Marketing und neue Geschäftsfelder kosten Geld
Der Aufwand für Vertrieb und Marketing stieg in Q3 um 19 % auf 762 Mio. $, und die Q4-Marge wird teils wegen des Marketing-Timings niedriger prognostiziert. Hotels, Services, Mietwagen und Partnerschaften wie die am 22. Oktober gestartete Kooperation mit American Express können neue Gäste bringen, haben aber andere Kosten für Support, Kundengewinnung und Monetarisierung.
Regulierung bleibt ein strukturelles Thema
Airbnbs Einreichungen nennen Gesetze, die Gastgeber beim Anbieten von Inseraten einschränken, sowie Streitigkeiten über Beherbergungs- und andere nicht ertragsabhängige Steuern zu den Hauptrisiken. Diese Seite geht nicht davon aus, dass im Berichtszeitraum neue Regulierung in Kraft getreten ist.
Kann Airbnb sein Umsatzwachstum halten?
| Szenario | Zu beobachtende Belege | Folgerung |
|---|---|---|
| Bullisches Szenario | Volumenwachstum bleibt im Zehnerprozentbereich, Take Rate erholt sich bei Umwandlung der RNPL-Buchungen, Free Cashflow je Aktie steigt weiter | Die Wachstumsbeschleunigung 2026 wird zu einer dauerhaften operativen Verbesserung |
| Basisszenario | Wachstum bleibt gesund, verlangsamt sich aber bei schwierigerer Vergleichsbasis in Richtung niedriger zweistelliger Bereich | Das Geschäft verbessert sich, doch das Bewertungspotenzial ist nach der Rallye begrenzt |
| Bärisches Szenario | Volumen verlangsamt sich, RNPL-Stornierungen nehmen zu, Akquisitionskosten steigen oder der Nahe Osten belastet EMEA | Die nachbörsliche Rallye erweist sich als zu optimistisch hinsichtlich der künftigen Wirtschaftlichkeit |
Dies sind qualitative Szenarien, keine wahrscheinlichkeitsgewichteten Prognosen.
Das bullische Szenario braucht mehr als eine weitere starke Umsatzschlagzeile. Es braucht Belege dafür, dass neue Gäste wiederkommen, dass das Angebot für Gastgeber attraktiv bleibt und dass zusätzliches Wachstum nach Verwässerung zu mehr Cash je Aktie wird.
Häufig gestellte Fragen
Wann hat Airbnb die Zahlen für Q3 2026 veröffentlicht?
Am Donnerstag, dem 5. November 2026, nach US-Börsenschluss. Der Aktionärsbrief wurde bei der SEC als Exhibit 99.1 zu einem Form 8-K eingereicht, und die Telefonkonferenz fand um 14:00 Uhr PT statt.
Hat Airbnb in Q3 2026 die Gewinnschätzungen übertroffen?
Ja. Der Umsatz von 4,869 Mrd. $ übertraf den Zacks-Konsens von 4,75 Mrd. $ um 2,5 % und lag über der eigenen Prognose des Unternehmens von 4,69 bis 4,77 Mrd. $. Das verwässerte EPS von 3,16 $ übertraf den Zacks-Konsens von 2,89 $ um 9,3 %.
Warum stieg die Airbnb-Aktie nach den Zahlen für Q3 2026?
Die Buchungen beschleunigten sich, Umsatz und EPS übertrafen die Schätzungen, die Jahresprognose wurde angehoben, und der Verwaltungsrat genehmigte zusätzliche Aktienrückkäufe über 12 Mrd. $. ABNB notierte nachbörslich bei 188,84 $, 11,0 % über dem Schlusskurs von 170,13 $. Das war eine nachbörsliche Notierung, kein Ergebnis des regulären Handels.
Ist der Bruttobuchungswert dasselbe wie der Umsatz?
Nein. Der GBV ist der Gesamtwert der Buchungen, einschließlich der Einnahmen der Gastgeber, Reinigungsgebühren und Steuern. Der Umsatz ist der Teil, den Airbnb behält, realisiert beim Check-in. In Q3 2026 entsprach der Umsatz 17,6 % des GBV.
Garantiert der Rückkauf über 12 Mrd. $ eine niedrigere Aktienzahl?
Nein. Es handelt sich um eine Genehmigung ohne Frist und ohne Kaufverpflichtung. Der Nettoeffekt hängt von den tatsächlichen Käufen, den gezahlten Preisen und den an Mitarbeiter ausgegebenen neuen Aktien ab.
Wie lautet Airbnbs Prognose für Q4 2026?
Umsatz von 3,22 bis 3,28 Mrd. $, ein Plus von 16 % bis 18 % einschließlich rund 2 Punkten Währungsrückenwind, GBV-Wachstum im mittleren Zehnerprozentbereich und eine leicht niedrigere bereinigte EBITDA-Marge als in Q4 2025. Für das Gesamtjahr ein Umsatzwachstum im hohen Zehnerprozentbereich und eine bereinigte EBITDA-Marge von etwa 36 %.
Worauf sollten Anleger als Nächstes achten?
Auf den regulären Handel am 6. November, dann auf das Buchungsvolumen in Q4, die Take Rate bei Umwandlung der RNPL-Buchungen, die Stornierungstrends, die Marketingeffizienz, den Free Cashflow und die verwässerte Aktienzahl.
Fazit: Ein stärkeres Wachstumsszenario, keine risikofreie Neubewertung
Airbnbs Bericht für Q3 2026 zeigte eine echte Beschleunigung der Nachfrage: 16 % Volumenwachstum, einen Umsatz über dem oberen Ende der Prognose, eine bereinigte EBITDA-Marge von 52 % im stärksten Quartal und 1,4 Mrd. $ Free Cashflow. Bei vier der fünf prognostizierten Positionen schnitt das Unternehmen besser ab als in seiner eigenen Prognose vom August, und es hob den Jahresausblick an.
Die schwächeren Punkte betreffen Timing und Erwartungen. Der Umsatz hinkt wegen RNPL den Buchungen hinterher, und ein nachbörslicher Sprung um 11 % lässt weniger Raum für Fehler. Vier Kennzahlen entscheiden darüber, ob die Rallye Bestand hat:
- Nachfrage: Bleibt das Volumenwachstum im Zehnerprozentbereich?
- Monetarisierung: Erholt sich die Take Rate, wenn die RNPL-Buchungen eingecheckt werden?
- Effizienz: Zahlen sich die Marketing- und Supportkosten aus?
- Kapitalallokation: Sinkt die Aktienzahl auch nach der aktienbasierten Vergütung weiter?
Weitere Referenzen zu Quartalszahlen für Q3 2026 finden Sie in McDonald’s Zahlen: Ergebnisse Q3 2026, Vergleichsumsätze und Coca-Cola Q3 2026: Absatzwachstum und Bewertung von KO.
Dieser Artikel ist Finanzrecherche und keine persönliche Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren.
Verwandte Artikel
- US-Börse bricht nach Midterms 2026 ein: Wie geht es weiter?
- Iran-Entspannung 2026: Öl runter, Reiseaktien-Rallye-Karte
- Uber-Robotaxi-Partner: alle Deals, Status und UBER-Aktie
- McDonald’s Zahlen: Ergebnisse Q3 2026, Vergleichsumsätze
- On Holding: Rückkauf für 1 Mrd. $ = 10 % der Aktien vs. Nike
- Coca-Cola Q3 2026: Absatzwachstum und Bewertung von KO
Quellen
- Airbnb: Aktionärsbrief für Q3 2026 (Form 8-K, Exhibit 99.1), 5. November 2026
- Airbnb: Form 8-K zur Bekanntgabe der Ergebnisse für Q3 2026, 5. November 2026
- Airbnb: Form 10-Q für das am 30. September 2026 endende Quartal
- Airbnb: Aktionärsbrief für Q2 2026 mit Prognose für Q3 (Form 8-K, Exhibit 99.1), 6. August 2026
- Airbnb Newsroom: Finanzergebnisse für Q3 2026
- Expedia Group: Ergebnismitteilung für Q3 2026, 4. November 2026
- Booking Holdings: Ergebnismitteilung für Q3 2026, 3. November 2026
- Zacks via Yahoo Finance: Airbnb legt Zahlen für Q3 vor, 3. November 2026
- Investing.com: Airbnb übertrifft Gewinnerwartung um 0,31 $, Umsatz über den Schätzungen, 5. November 2026
- Stock Analysis: ABNB-Kurs, nachbörslicher Kurs und 52-Wochen-Spanne
- Stock Analysis: historische Tageskurse von ABNB
- SEC EDGAR: Übersicht der Airbnb-Einreichungen


