On Holding nach dem Investor Day: der Aktienrückkauf über 1 Milliarde Dollar, die Wachstumsverlangsamung und der Vergleich mit Nike
On Holding (NYSE: ONON) schloss am 22. September 2026 bei 29,39 $, ein Plus von 7,6 %, nachdem der Schweizer Sportartikelhersteller seinen Investor Day in Zürich genutzt hatte, um sein erstes Aktienrückkaufprogramm anzukündigen: bis zu 1 Milliarde Dollar an Class-A-Aktien bis Ende 2029. Das Handelsvolumen erreichte 43,3 Millionen Aktien, rund das Fünffache des 20-Tage-Durchschnitts. Im Tagesverlauf war die Aktie bis auf 31,16 $ (+14,1 %) gestiegen, bevor sie die Hälfte des Gewinns wieder abgab. Am 23. September legte sie weitere 2,6 % zu und schloss bei 30,16 $.
Die meisten Berichte fassten den Tag so zusammen: „On springt dank Aktienrückkauf nach oben – kann es Nike schlagen?“ Die Pflichtmitteilungen und der Kursverlauf zeigen drei Dinge, die diese Darstellung auslässt:
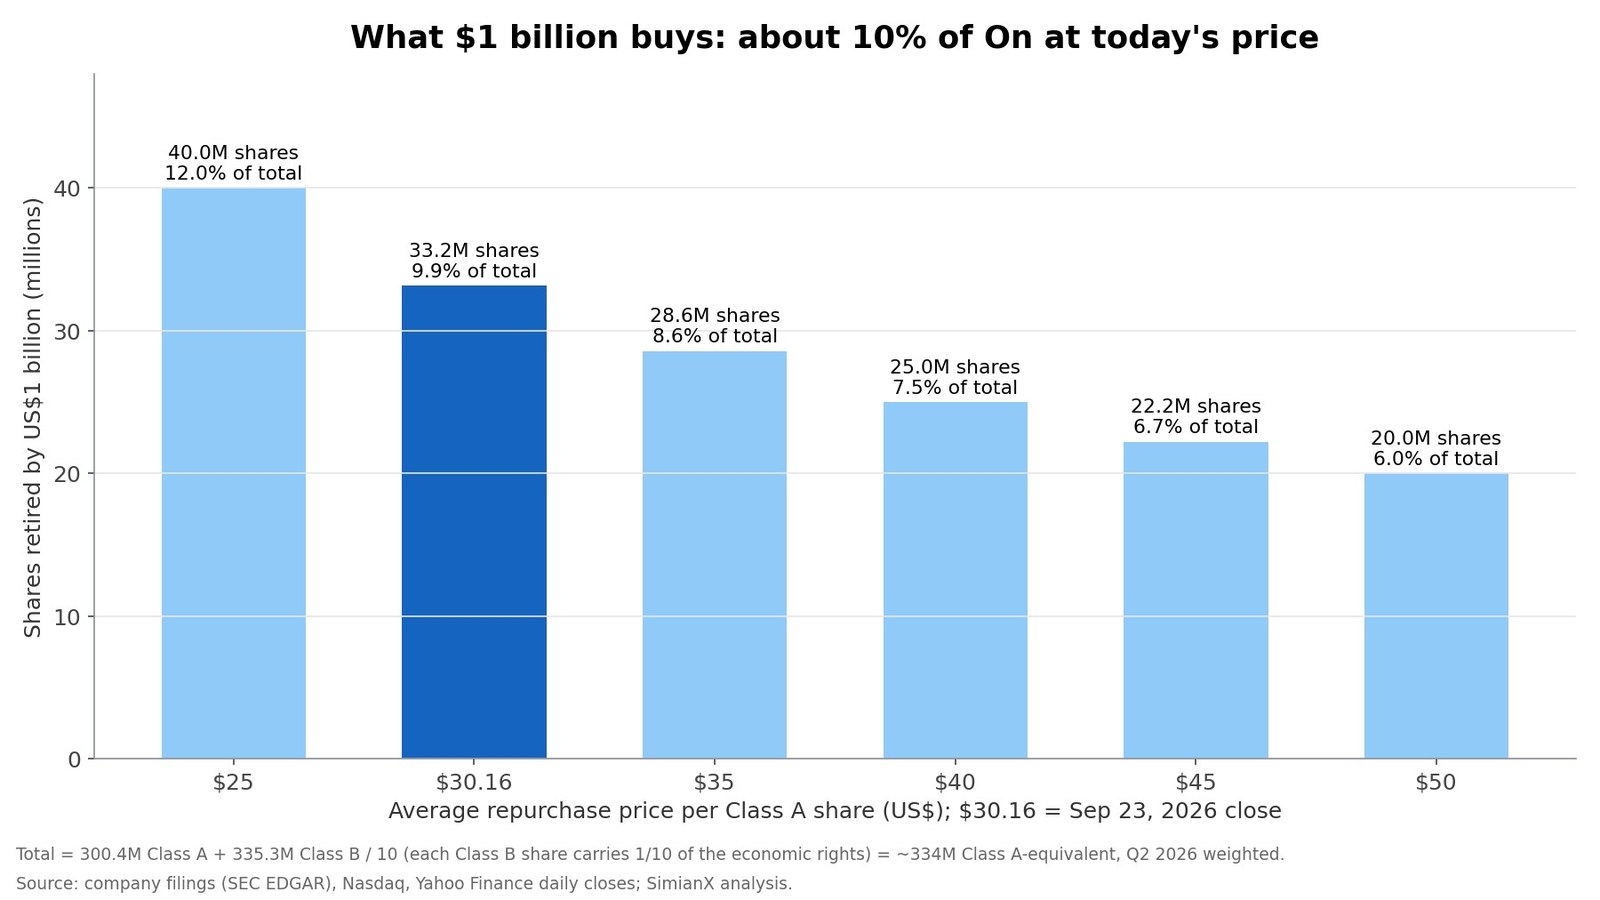
- Der Rückkauf ist für die Größe von On beträchtlich. Bei 30,16 $ zieht 1 Milliarde Dollar rund 33 Millionen Aktien ein, etwa 10 % des Unternehmens. Zum Vergleich: Nike kaufte im gesamten Geschäftsjahr 2026 eigene Aktien für 123 Millionen Dollar zurück. On genehmigt rund das Achtfache davon – als Unternehmen mit einem Fünftel des Börsenwerts von Nike.
- Das Wachstum hat sich sieben Quartale in Folge verlangsamt. Das währungsbereinigte Umsatzwachstum fiel von 40,0 % im ersten Quartal 2025 auf 21,6 % im zweiten Quartal 2026. Für das dritte Quartal 2026 stellte On rund 17 % in Aussicht, und der neue Plan bis 2029 geht von einem Tempo im „hohen Zehnerbereich“ aus. Der Rückkauf kam sechs Wochen nach einem Tagesverlust von 20,3 % infolge einer gesenkten Prognose.
- Nike zu schlagen hängt vor allem an Margen und Wachstumsraten, nicht an der Größe. Nikes Umsatz im Geschäftsjahr 2026 von 46,4 Milliarden Dollar ist etwa zwölfmal so hoch wie der Umsatz von On in den letzten zwölf Monaten. Selbst das Ziel von On für 2029 läge bei rund 15 % dessen, was Nike heute verkauft.
Diese Analyse rekonstruiert die Geschichte anhand der Investor-Day-Mitteilung von On, der Ergebnisse für das zweite Quartal 2026, der Ergebnismitteilung von Nike für das Geschäftsjahr 2026 und täglicher Handelsdaten. Sie ergänzt eine Tabelle zur Rückkaufrechnung, eine Tabelle zur Wachstumsverlangsamung, eine direkte Gegenüberstellung von On und Nike sowie eine Übersicht, wie sich ONON nach jedem Ergebnistag entwickelt hat.
Kurse sind offizielle Schlusskurse bis zum 23. September 2026. On berichtet in Schweizer Franken; Umrechnungen in US-Dollar erfolgen zu rund 1,21 US$ je Franken.
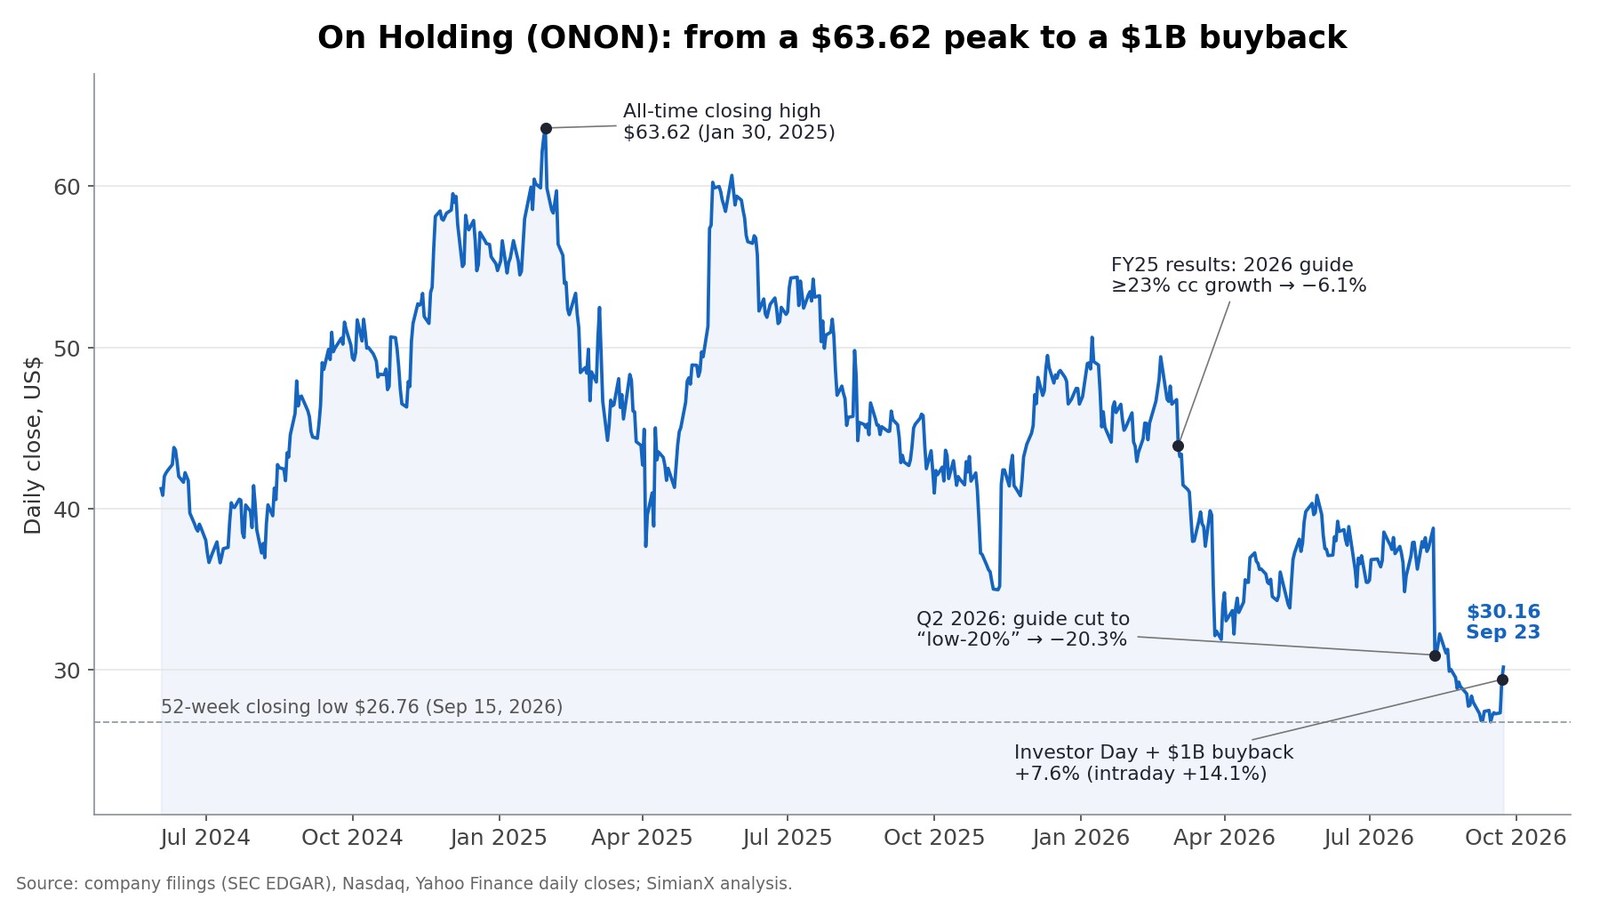
ONON nach dem Investor Day: die wichtigsten Zahlen
| Kennzahl | Wert |
|---|---|
| Schlusskurs, 22. Sep. 2026 | 29,39 $ (+7,6 %) |
| Tageshoch, 22. Sep. | 31,16 $ (+14,1 %) |
| Schlusskurs, 23. Sep. 2026 | 30,16 $ |
| Volumen, 22. Sep. | 43,3 Mio. Aktien (~5-facher 20-Tage-Durchschnitt) |
| Höchster Schlusskurs aller Zeiten | 63,62 $ (30. Jan. 2025), jetzt −52,6 % |
| Tiefster Schlusskurs der letzten 52 Wochen | 26,76 $ (15. Sep. 2026) |
| Ergebnistag zweites Quartal 2026 (11. Aug.) | −20,3 % |
| Basis der Aktienanzahl | ~334 Mio. Class-A-äquivalente Aktien |
| Börsenwert bei 30,16 $ | ~10,1 Mrd. $ |
| Liquide Mittel, 30. Juni 2026 | 1.205,6 Mio. CHF (~1,46 Mrd. $) |
| Rückkaufermächtigung | Bis zu 1 Mrd. $, bis Dez. 2029 |
On hat zwei Aktiengattungen. Die 300,4 Millionen börsennotierten Class-A-Aktien werden an der NYSE gehandelt. Die Gründer und das frühe Team halten 335,3 Millionen stimmberechtigte Class-B-Aktien, und jede Class-B-Aktie trägt ein Zehntel der wirtschaftlichen Rechte einer Class-A-Aktie. Class A plus ein Zehntel von Class B ergibt rund 334 Millionen Class-A-äquivalente Aktien. Das ist die richtige Basis für den Börsenwert und für die Bewertung des Rückkaufs. Das Verhältnis bestätigt die Generalversammlung 2026, die die Umwandlung von 16,25 Millionen Class-B-Aktien in 1,625 Millionen Class-A-Aktien genehmigte.
Warum ONON stieg: die Rechnung hinter dem Rückkauf über 1 Milliarde Dollar
Der Verwaltungsrat genehmigte das Programm im September 2026. Das Unternehmen bezeichnet es als „erstmaligen“ Rückkauf im Rahmen einer „disziplinierten Kapitalallokationsstrategie“, die seine „starke Bilanz und die sehr hohe Cash-Generierung“ seines Wachstums widerspiegelt. Entscheidend ist die Größe im Verhältnis zum Unternehmen.
| Durchschnittlicher Rückkaufpreis | Mit 1 Mrd. $ eingezogene Aktien | Eingezogener Anteil an On |
|---|---|---|
| 25 $ | 40,0 Mio. | 12,0 % |
| 30,16 $ (Schluss 23. Sep.) | 33,2 Mio. | 9,9 % |
| 35 $ | 28,6 Mio. | 8,6 % |
| 40 $ | 25,0 Mio. | 7,5 % |
| 45 $ | 22,2 Mio. | 6,7 % |
| 50 $ | 20,0 Mio. | 6,0 % |
Kann sich On das leisten?
Ja, und zwar bequem, gemessen an Bilanz und jüngstem Cashflow:
- Liquide Mittel: 1.205,6 Millionen CHF (rund 1,46 Milliarden Dollar) per 30. Juni 2026, gegenüber 1.019,9 Millionen CHF Ende 2025. Die einzigen wesentlichen Verbindlichkeiten von On über das Umlaufvermögen hinaus sind 562,5 Millionen CHF an Leasingverbindlichkeiten für Läden und Büros. Nennenswerte Bankschulden hat das Unternehmen nicht.
- Freier Cashflow: In den zwölf Monaten bis Juni 2026 lag der operative Cashflow bei rund 525 Millionen CHF. Nach Abzug von 96 Millionen CHF Investitionen und 71 Millionen CHF Leasingzahlungen bleiben rund 358 Millionen CHF (etwa 433 Millionen Dollar).
- Tempo: Gleichmäßig über die rund 13 Quartale bis Dezember 2029 verteilt, entspricht 1 Milliarde Dollar etwa 308 Millionen Dollar pro Jahr, rund 70 % des freien Cashflows der letzten zwölf Monate. On könnte das gesamte Programm aus vorhandenen Barmitteln finanzieren und trotzdem weiter investieren.
Was der Rückkauf nicht leistet
- Ein Teil gleicht lediglich die Verwässerung aus. Die aktienbasierte Vergütung belief sich im ersten Halbjahr 2026 auf 33,5 Millionen CHF, also rund 67 Millionen CHF (81 Millionen Dollar) pro Jahr. Bei 30 $ sind das etwa 2,7 Millionen Aktien pro Jahr oder rund 0,8 % von On. On bedient Mitarbeiterprogramme derzeit durch den Verkauf eigener Aktien, sodass ein Teil jedes Rückkaufs die an Mitarbeitende ausgegebenen Aktien ersetzt.
- Die Ermächtigung ist keine Verpflichtung. „Bis zu 1 Milliarde Dollar“ setzt eine Obergrenze. On hat kein Tempo genannt, und die erste Angabe zu tatsächlichen Käufen folgt in einem späteren Quartalsbericht.
- Es gibt auch einen bekannten Verkäufer. Der frühere CEO Martin Hoffmann erhielt im März 2026 Sonderrechte zur Umwandlung seiner 16,25 Millionen Class-B-Aktien. Auf der Generalversammlung 2026 wurden daraus 1,625 Millionen Class-A-Aktien, die er über „geordnete Marktverkäufe“ veräußern darf, begrenzt auf 5 % des durchschnittlichen Tagesvolumens. Das ist wenig im Vergleich zu einem Rückkauf von 33 Millionen Aktien, aber es ist Angebot, das das Unternehmen faktisch aufnimmt.
Ein Aktienrückkauf schafft nur dann Wert, wenn der gezahlte Preis unter dem Wert des Geschäfts liegt. Bei 30 $ zieht das Programm pro Dollar etwa doppelt so viele Aktien ein, wie dasselbe Geld auf dem Höchststand im Januar 2025 eingezogen hätte. Das ist das stärkste Argument dafür, es jetzt statt 2025 zu tun. Wie das Timing eines Rückkaufs schiefgehen kann, zeigt unsere Analyse der Rückkaufrechnung von Netflix.
Was die Schlagzeile ausließ: sieben Quartale mit langsamerem Wachstum
Mit dem Rückkauf kamen ein neuer Plan bis 2029 und ein Ausblick für das dritte Quartal – und diese erklären, warum die Aktie die Hälfte ihres Tagesgewinns wieder abgab.
| Quartal | Nettoumsatz (CHF) | Berichtetes Wachstum | Währungsbereinigtes Wachstum | Bruttomarge |
|---|---|---|---|---|
| Q1 2025 | 726,6 Mio. | +43,0 % | +40,0 % | 59,9 % |
| Q2 2025 | 749,2 Mio. | +32,0 % | +38,2 % | 61,5 % |
| Q3 2025 | 794,4 Mio. | +24,9 % | +34,5 % | 65,7 % |
| Q4 2025 | 743,8 Mio. | +22,6 % | +30,6 % | 63,9 % |
| Q1 2026 | 831,9 Mio. | +14,5 % | +26,4 % | 64,2 % |
| Q2 2026 | 850,3 Mio. | +13,5 % | +21,6 % | 65,4 % |
| Q3 2026 (Prognose) | — | — | ~17 % | — |
Gesamtjahr 2025: 3.014,0 Mio. CHF, +30,0 % berichtet, +35,6 % währungsbereinigt, 62,8 % Bruttomarge, bereinigtes EBITDA 567,0 Mio. CHF (18,8 %).
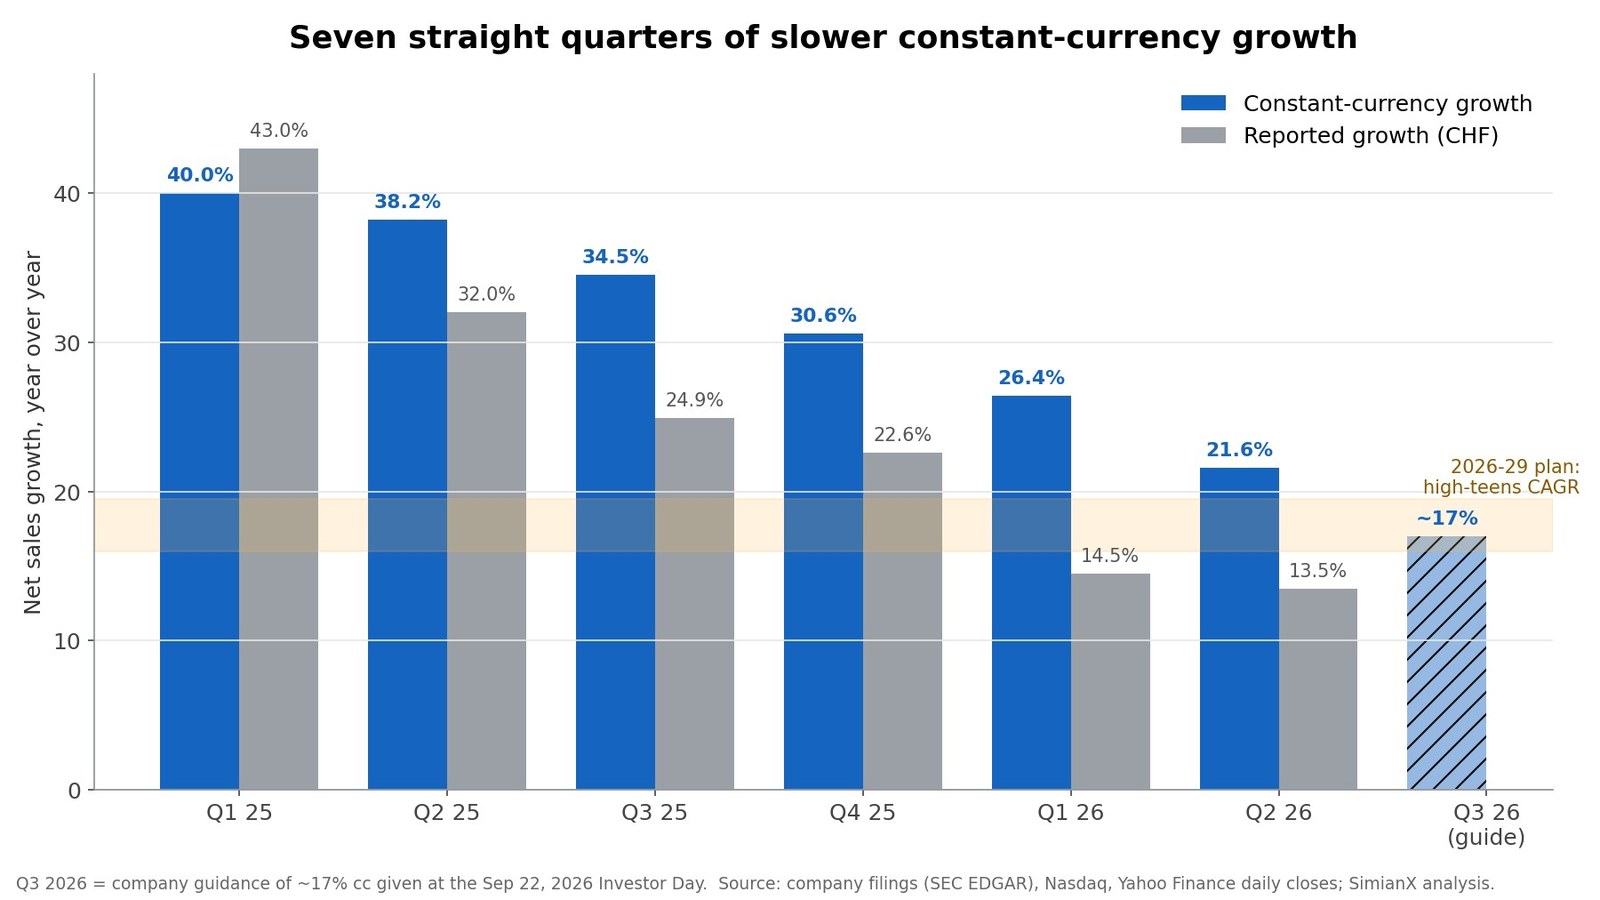
Drei Details sind wichtig:
- Der Franken frisst das berichtete Wachstum. Im zweiten Quartal 2026 lag die Lücke zwischen währungsbereinigtem (+21,6 %) und berichtetem Wachstum (+13,5 %) bei rund acht Prozentpunkten. On verkauft den Großteil seiner Produkte in US-Dollar und anderen Währungen, berichtet aber in Schweizer Franken; ein starker Franken schmälert daher sowohl den berichteten Umsatz als auch den Wert der US-Gewinne. Ein Rückkauf in Dollar kostet bei starkem Franken zugleich weniger Franken.
- Der Prognosepfad zeigte nach unten. Im März stellte On für 2026 ein währungsbereinigtes Wachstum von mindestens 23 % in Aussicht. Mit den Ergebnissen für das zweite Quartal am 11. August wurde daraus „eine Spanne im niedrigen Zwanzigerbereich“. Das Unternehmen begründete dies mit „der bewussten Steuerung der Auslieferungen an den Großhandel“ vor neuen Produkteinführungen. Die Aktie fiel an diesem Tag um 20,3 %. Am Investor Day bestätigte On den Ausblick im niedrigen Zwanzigerbereich und stellte für das dritte Quartal rund 17 % in Aussicht.
- Amerika, die größte Region von On, wächst am langsamsten. Der Umsatz in Amerika stieg im zweiten Quartal in Franken nur um 4,5 % (währungsbereinigt um 13,0 %) auf 451,6 Millionen CHF, 53 % des Gesamtumsatzes. Asien-Pazifik wuchs um 43,1 % (währungsbereinigt um 54,7 %). Zum Hintergrund der US-Konsumenten siehe unsere Analyse dazu, was Walmart und Target über strapazierte Kunden signalisieren.
Die Qualität des Wachstums hielt sich besser als seine Rate. Der Direktvertrieb (DTC) wuchs im zweiten Quartal währungsbereinigt um 34,3 % auf 45,7 % des Umsatzes. Bekleidung wuchs um 56,2 %. Die Bruttomarge erreichte 65,4 %, obwohl höhere US-Zölle aufgefangen und keinerlei Zollrückerstattungen eingerechnet wurden. Der Großhandel wuchs währungsbereinigt um 12,7 %, in Franken aber nur um 4,8 %, weil On bewusst weniger an Händler ausliefert.
Die Ziele von On Holding für 2029 im Abgleich mit 2025
| Ambition für 2029 | Ziel | Ist 2025 | Was daraus folgt |
|---|---|---|---|
| Nettoumsatz | Mindestens 5,6 Mrd. CHF („annähernd 7 Mrd. USD“) | 3,014 Mrd. CHF | ~16,7 % pro Jahr ab 2025 bei konstanten Wechselkursen |
| Wachstumsrate | Währungsbereinigte jährliche Wachstumsrate im hohen Zehnerbereich, 2026–2029 | +35,6 % währungsbereinigt | Deutlich unter dem Tempo von 2025 |
| Bruttomarge | 65,0 %+ „über den gesamten Zeitraum“ | 62,8 % | Bereits 65,4 % im zweiten Quartal 2026 |
| Bereinigte EBITDA-Marge | 22 %+ bis 2029 | 18,8 % | ~1,23 Mrd. CHF bereinigtes EBITDA bei 5,6 Mrd. CHF Umsatz |
| Wachstum des bereinigten EBITDA | Jährliche Wachstumsrate über 20 %, 2026–2029 | 567,0 Mio. CHF | ~2,2-faches Niveau von 2025 bis 2029 |
| Kapitalrückführung | Aktienrückkauf bis zu 1 Mrd. $ bis Dez. 2029 | Keine | Erstes Rückkaufprogramm |
Die Ziele passen zueinander. Das Umsatzziel erfordert rund 17 % pro Jahr ab der Basis von 2025, das Bruttomargenziel wird bereits erreicht, und der Großteil der Margenausweitung soll daraus kommen, dass sich die Vertriebs- und Verwaltungskosten auf mehr Umsatz verteilen. Das Management gibt an, die Ziele seines Investor Day 2023 „deutlich zu übertreffen“.
Zwei Einschränkungen gelten. Die Ziele werden währungsbereinigt gemessen, ein starker Franken lässt die berichteten Zahlen also schlechter aussehen. Und Wachstum im „hohen Zehnerbereich“ ist ein Rückschritt gegenüber den währungsbereinigten Raten von 26–40 %, die On bis 2025 erzielte. Der Markt soll für ein langsameres Unternehmen bezahlen.
On gegen Nike: die Gegenüberstellung
| On Holding (ONON) | Nike (NKE) | |
|---|---|---|
| Letztes volles Geschäftsjahr | GJ 2025: 3,01 Mrd. CHF (~3,6 Mrd. $ zu aktuellen Kursen) | GJ 2026 (bis 31. Mai): 46,4 Mrd. $ |
| Umsatz der letzten zwölf Monate | ~3,22 Mrd. CHF (~3,9 Mrd. $) | 46,4 Mrd. $ (~12-mal On) |
| Jüngstes Wachstum, währungsbereinigt | +21,6 % (Q2 2026) | −2 % (GJ 2026); −4 % (Q4) |
| Direktvertrieb | +34,3 % währungsbereinigt (Q2 2026), 45,7 % des Umsatzes | Nike Direct −8 % währungsbereinigt (GJ 2026); Digital −12 % |
| Bruttomarge | 65,4 % (Q2 2026) | 42,9 % (GJ 2026) |
| Aktienrückkäufe | Bis zu 1 Mrd. $ genehmigt (Sep. 2026) | 123 Mio. $ im GJ 2026 im Rahmen eines 18-Mrd.-$-Programms |
| Börsenwert (23. Sep.) | ~10,1 Mrd. $ | ~53,5 Mrd. $ (1,48 Mrd. Aktien × 36,05 $) |
| Kurs / Umsatz der letzten zwölf Monate | ~2,6x | ~1,2x |
| Kurs / Gewinn der letzten zwölf Monate | ~21x (IFRS-Nettogewinn) | ~17x; ~23x ohne erwartete Zollrückerstattungen |
| Aktie seit 31. Dez. 2024 | −44,9 % | −52,4 % |
| Abstand zum Allzeithoch | −52,6 % | rund −80 % (Hoch im Nov. 2021) |
| Führung | Gründer Allemann und Coppetti seit Mai 2026 Co-CEOs; neuer CFO | CEO Elliott Hill; neuer CFO David Denton seit Aug. 2026 |
Einige Zeilen brauchen Kontext:
- Nikes Marge. Nikes Bruttomarge von 49,2 % im vierten Quartal enthielt rund 900 Basispunkte aus der erwarteten Rückerstattung von 986 Millionen Dollar an IEEPA-Zöllen. Die Bruttomarge des Gesamtjahres von 42,9 % ist der sauberere Vergleich. On erwartet im dritten Quartal 2026 bis zu 65 Millionen Dollar eigener Zollrückerstattungen und klammert sie aus der Prognose aus.
- Nikes Gewinn. Nikes verwässertes Ergebnis je Aktie von 2,10 $ im Geschäftsjahr 2026 enthält einen Vorteil von 0,52 $ aus diesen Zollrückerstattungen. Ohne ihn wird Nike mit etwa dem 23-Fachen des Gewinns bewertet, etwas höher als die rund 21 bei On.
- Nikes Aktienrückkauf. Nike zahlte im Geschäftsjahr 2026 Dividenden von 2,4 Milliarden Dollar, kaufte aber nur Aktien für 123 Millionen Dollar (1,8 Millionen Aktien) im Rahmen seines vierjährigen Programms über 18 Milliarden Dollar zurück, da das Unternehmen während seines Umbaus der Dividende Vorrang gab. Die Details zum Gesamtjahr stehen im Form 10-K für das Geschäftsjahr 2026.
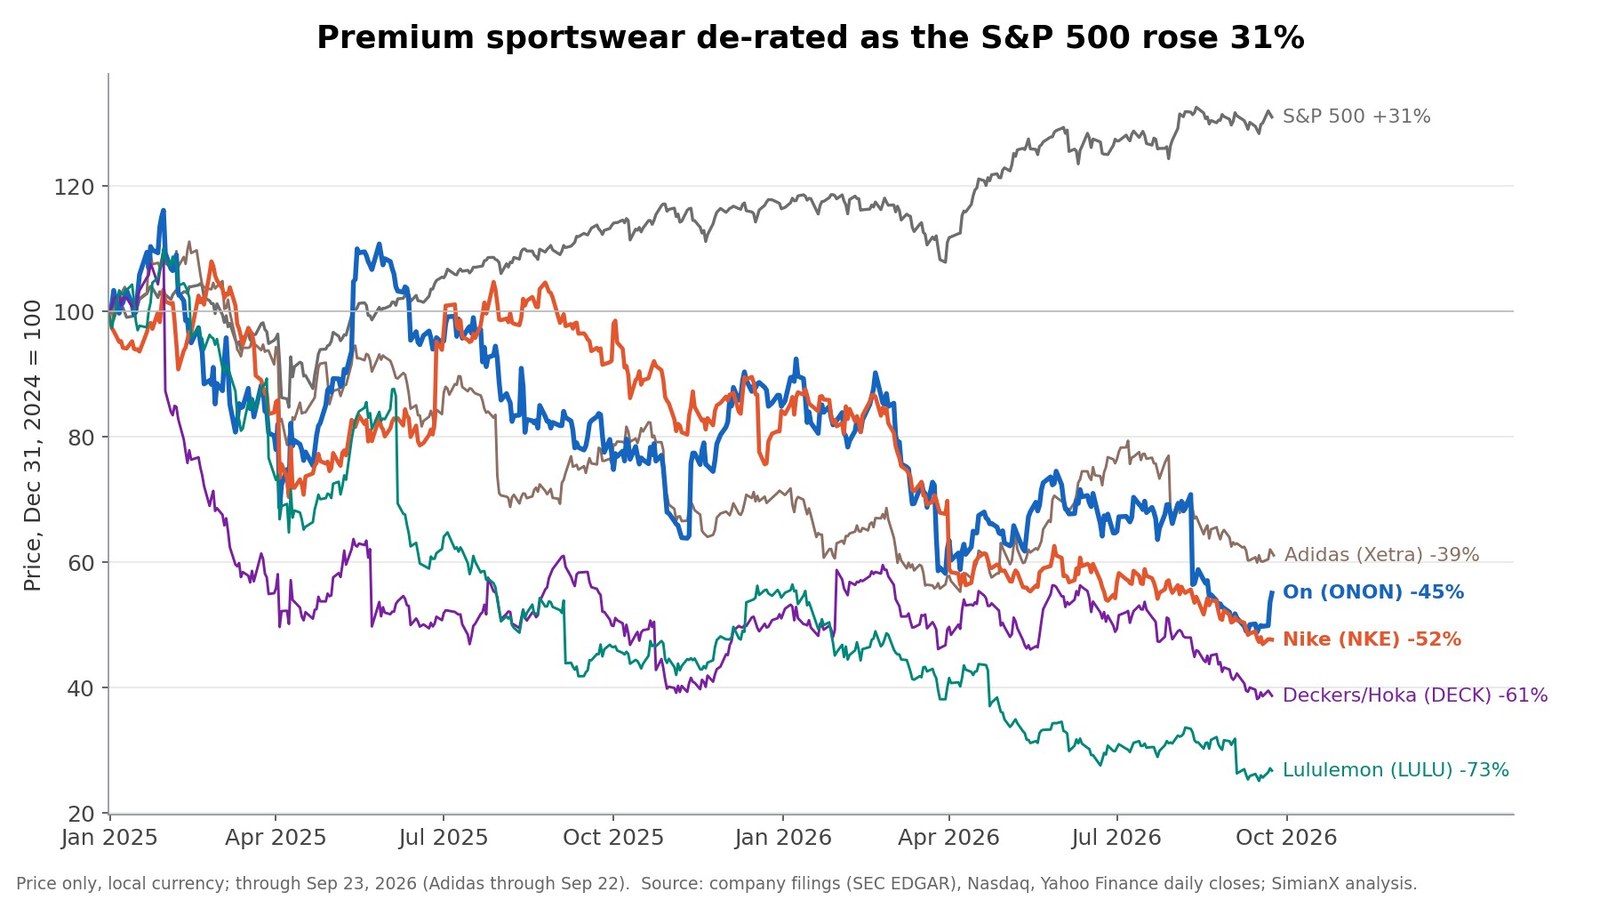
Die Grafik zeigt den Hintergrund, den die meisten Berichte übersahen. Premium-Sportartikel verloren als Gruppe an Wert, während der S&P 500 um 31 % stieg. Seit Ende 2024 liegt On 45 % im Minus, Nike 52 %, Deckers (der Eigentümer von Hoka) 61 %, Lululemon 73 % und Adidas 38 %. On hat Nike an der Börse in diesem Zeitraum bereits übertroffen, allerdings nur, weil die Aktie weniger fiel. Ein Fallbeispiel dafür, wie tief die Neubewertung ging, liefert unsere Analyse zu Lululemon.
Kann On Holding Nike überholen?
Das hängt vom Maßstab ab:
- Gesamtumsatz: nein, nicht in diesem Jahrzehnt. Nikes 46,4 Milliarden Dollar sind etwa zwölfmal so viel wie der Umsatz von On der letzten zwölf Monate. Erreicht On 2029 die 5,6 Milliarden CHF (rund 6,8 Milliarden Dollar zu aktuellen Kursen), läge es immer noch bei rund 15 % der heutigen Größe von Nike.
- Börsenwert: weit entfernt, aber weniger stark. Nike ist etwa 5,3-mal so viel wert wie On – weniger als die Hälfte des Umsatzabstands, weil Anleger für jeden Dollar des schneller wachsenden, margenstärkeren Umsatzes von On mehr bezahlen.
- Wachstum und Margen: On liegt bereits vorn. On wächst währungsbereinigt um mehr als 20 %, Nike um −2 %; On erzielt eine mehr als 20 Punkte höhere Bruttomarge und baut eigene Läden und seine Website aus, während Nike Direct schrumpft.
- Premium-Laufsport und jüngere Kunden: Hier entscheidet sich der Wettbewerb. Laut On machen Kunden unter 34 Jahren mehr als ein Drittel seiner Kundschaft aus, und die Markenbekanntheit hat 30 % erreicht. Nikes Umbau unter Elliott Hill zielt direkt auf Performance-Laufsport. Dieser Wettbewerb lässt sich nicht aus den Pflichtmitteilungen ablesen, doch das DTC-Wachstum und der Verkauf zum vollen Preis sind die besten messbaren Näherungswerte.
Die realistische These lautet nicht „On ersetzt Nike“, sondern „On gewinnt weiter Premium-Marktanteile, während Nike sich neu aufstellt“ – und die Aktie wird danach bewertet, wie lange das anhält.
Wie ONON nach Ergebnistagen gehandelt wurde
| Datum | Ereignis | Bewegung am Ereignistag | Folgende 20 Handelstage |
|---|---|---|---|
| 4. März 2025 | Ergebnisse Q4 2024 | +5,8 % | −15,7 % |
| 13. Mai 2025 | Ergebnisse Q1 2025 | +11,8 % | −1,0 % |
| 12. Aug. 2025 | Ergebnisse Q2 2025 | +8,9 % | −14,0 % |
| 12. Nov. 2025 | Ergebnisse Q3 2025 | +18,0 % | +19,2 % |
| 3. März 2026 | Ergebnisse GJ 2025, Prognose 2026 | −6,1 % | −22,5 % |
| 12. Mai 2026 | Ergebnisse Q1 2026 | −0,6 % | +12,3 % |
| 11. Aug. 2026 | Q2 2026, Prognosesenkung | −20,3 % | −13,2 % |
| 22. Sep. 2026 | Investor Day, Rückkauf über 1 Mrd. $ | +7,6 % | ausstehend |
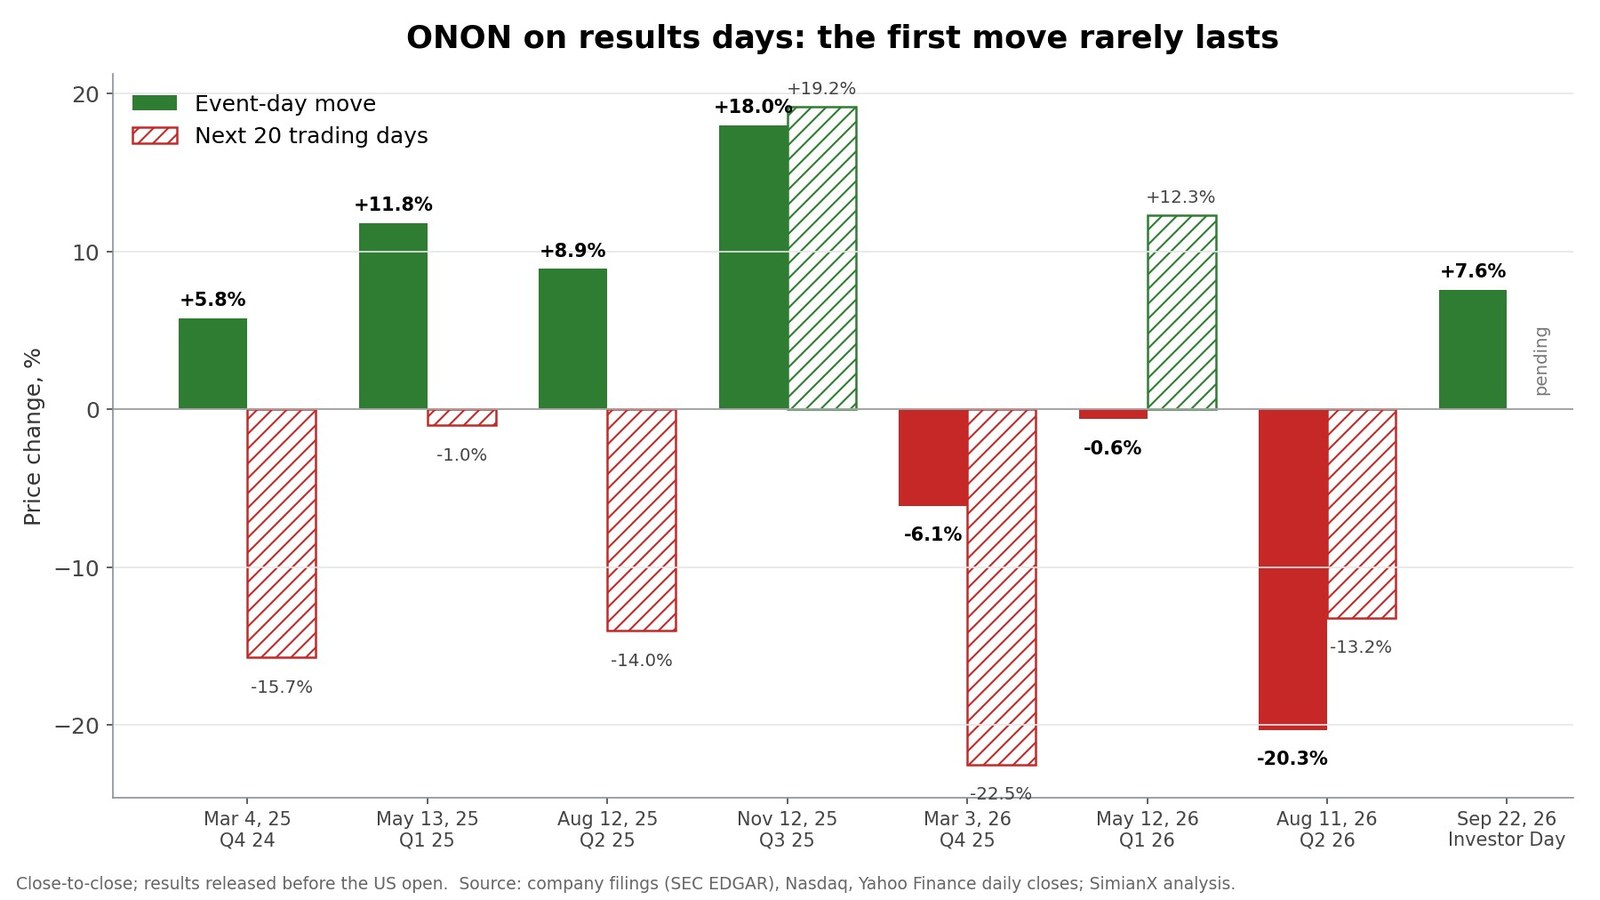
Das Muster ist uneinheitlich, aber aufschlussreich. Nach drei der vier früheren positiven Ereignistage notierte die Aktie 20 Handelstage später tiefer. Nur im November 2025 setzte sich der Anstieg fort. An mehreren dieser Tage schloss ONON zudem deutlich unter dem Tageshoch: von +14,2 % im Tagesverlauf auf +8,9 % im August 2025, von +27,5 % auf +18,0 % im November 2025 und von +14,1 % auf +7,6 % im September 2026. Es ist dasselbe Muster aus Kurslücke und Abverkauf, das wir nach dem Amazon-Deal von Generac dokumentiert haben. Ein Aktienrückkauf kann die Aktie in diesem Zeitfenster stützen – ein Grund, warum sich die Reaktion im September als nachhaltiger erweisen könnte als frühere. Die Tabelle ist eine kleine Stichprobe, keine Prognose.
Bewertung von ONON: Was müssen Anleger glauben?
Bei 30,16 $ liegt der Unternehmenswert von On bei rund 9,3 Milliarden Dollar: 10,1 Milliarden Dollar Börsenwert, abzüglich 1,46 Milliarden Dollar liquider Mittel, zuzüglich 0,68 Milliarden Dollar Leasingverbindlichkeiten. Das ist rund das 12-Fache des bereinigten EBITDA der letzten zwölf Monate von 653 Millionen CHF (790 Millionen Dollar). Aufschlussreicher ist die Frage, was dieser Preis für 2029 impliziert:
| Szenario (Basis 2025) | Nettoumsatz 2029 | Bereinigte EBITDA-Marge | Bereinigtes EBITDA 2029 | Heutiger Unternehmenswert / EBITDA 2029 |
|---|---|---|---|---|
| Unternehmensziele erreicht | 5,6 Mrd. CHF | 22 % | 1,23 Mrd. CHF (~1,49 Mrd. $) | ~6,2x |
| Wachstum sinkt auf 12 % pro Jahr | 4,7 Mrd. CHF | 20 % | 0,95 Mrd. CHF (~1,15 Mrd. $) | ~8,1x |
| Stressfall: 8 % pro Jahr, Rabattaktionen | 4,1 Mrd. CHF | 18 % | 0,74 Mrd. CHF (~0,89 Mrd. $) | ~10,4x |
Veranschaulichende Rechnung, keine Prognose. Wechselkurs konstant bei ~1,21 US$ je Franken; Unternehmenswert auf heutigem Niveau gehalten.
Setzt On seinen Plan um, wirkt der heutige Kurs gemessen am Gewinn von 2029 günstig. Selbst im Stressfall läge die Aktie bei etwa dem 10-Fachen des EBITDA von 2029. Der Abschlag des Marktes spiegelt Zweifel am Weg wider, nicht an der Rechnung. Die Prognose wurde 2026 bereits einmal gesenkt, der Franken belastet die berichteten Ergebnisse, und der Plan mit Wachstum im hohen Zehnerbereich startet von einem Quartal mit einer Prognose von 17 %.
Der Rückkauf hilft am Rand. Würden 10 % der Aktien zum heutigen Kurs eingezogen, stiege jede Kennzahl je Aktie in der Tabelle unter sonst gleichen Bedingungen um rund 11 %.
Risiken für die These zu ONON
- Weitere Verlangsamung. Für das dritte Quartal sind ~17 % in Aussicht gestellt. Pendelt sich das Wachstum im niedrigen Zehnerbereich ein, rücken die Ziele für 2029 in die Ferne und das Bewertungsmultiple schrumpft.
- Währung. Ein starker Franken senkt den berichteten Umsatz und Gewinn. Die währungsbereinigten Ziele zeigen das nicht.
- Neuausrichtung im Großhandel. Bewusst weniger an Händler auszuliefern schützt die Preise, kostet aber jetzt Umsatz. Die Prognosesenkung im zweiten Quartal zeigte, wie der Markt reagiert.
- Der US-Markt. Ein Wachstum von 4,5 % in Franken in Amerika ist die größte Schwachstelle für eine Marke, die in US-Laufsportgeschäften groß wurde.
- Umsetzung in neuen Kategorien. Fußball und Golf sind neu; Bekleidung wächst rasch von einer kleinen Basis aus (54,2 Millionen CHF im zweiten Quartal).
- Zölle. Die Bruttomarge hat höhere US-Importzölle bisher aufgefangen. Das dritte Quartal enthält bis zu 65 Millionen Dollar einmalige Zollrückerstattungen, die den berichteten Bruttogewinn schönen werden.
- Governance und Führung. Die Gründer kontrollieren die Stimmrechte über Class-B-Aktien, wurden im Mai 2026 Co-CEOs, und im selben Monat kam ein neuer CFO.
- Nikes Erholung. Nike verfügt über 9,0 Milliarden Dollar an liquiden Mitteln, einen neuen CFO und eine Offensive im Performance-Laufsport. Eine Erholung von Nike würde zuerst den Premium-Anteil von On treffen.
- Umsetzung des Rückkaufs. Käufe bei 30 $ sind nur attraktiv, wenn das Wachstum hält; aggressive Käufe in eine spätere Rally würden den Nutzen verwässern.
Worauf als Nächstes zu achten ist
- Nikes Ergebnisse für das erste Quartal des Geschäftsjahres 2027, im Ergebniskalender von Nasdaq für etwa den 1. Oktober 2026 gelistet: Entwicklung von Nike Direct und die Bruttomarge ohne Zollrückerstattungen.
- Die Ergebnisse von On für das dritte Quartal 2026 (erwartet Mitte November, gemessen am Termin des Vorjahres): ob der Umsatz währungsbereinigt um ~17 % wächst, wie hoch die Zollrückerstattung im Bruttogewinn ausfällt, und die ersten Rückkäufe.
- Die Zeile Amerika: ob sich das US-Wachstum in Franken von 4,5 % erholt.
- Großhandelsauslieferungen gegenüber DTC: Eine Rückkehr zu zweistelligem Großhandelswachstum würde bedeuten, dass die Lager der Händler bereinigt sind.
- Die Prognose für 2027 im März 2027, dem ersten Jahr vollständig innerhalb des neuen Plans.
SimianX AI verfolgt den Kurs von ONON, Pflichtmitteilungen wie 6-K-Ergebnisberichte und den 20-F sowie Nachrichten in einem einzigen Multi-Agenten-Recherche-Workflow. Sehen Sie sich die Fundamentaldaten der ONON-Aktie an oder vergleichen Sie mit Nike (NKE), Lululemon (LULU) und Deckers (DECK).
Häufige Fragen
Warum stieg die Aktie von On Holding am 22. September 2026?
ONON schloss 7,6 % höher bei 29,39 $, nachdem On sein erstes Aktienrückkaufprogramm über bis zu 1 Milliarde Dollar bis Dezember 2029 sowie neue Ziele für 2029 angekündigt hatte. Im Tagesverlauf hatte die Aktie bis zu 14,1 % zugelegt, bevor sie nachgab. Am nächsten Tag schloss sie bei 30,16 $.
Wie groß ist der Aktienrückkauf von On Holding über 1 Milliarde Dollar?
Bei 30,16 $ je Aktie würde 1 Milliarde Dollar rund 33 Millionen Aktien einziehen, fast 10 % der rund 334 Millionen Class-A-äquivalenten Aktien von On. Per 30. Juni 2026 verfügte On über liquide Mittel von 1,2 Milliarden CHF (rund 1,46 Milliarden Dollar) – genug, um das gesamte Programm zu finanzieren.
Ist On Holding größer als Nike?
Nein. Nikes Umsatz im Geschäftsjahr 2026 betrug 46,4 Milliarden Dollar, etwa das Zwölffache des Umsatzes von On der letzten zwölf Monate von rund 3,9 Milliarden Dollar. Das Ziel von On von mindestens 5,6 Milliarden CHF im Jahr 2029 läge immer noch bei nur rund 15 % des heutigen Umsatzes von Nike.
Wächst On schneller als Nike?
Ja. On wuchs im zweiten Quartal 2026 währungsbereinigt um 21,6 %, während Nikes Umsatz im Geschäftsjahr 2026 währungsbereinigt um 2 % sank. Die Bruttomarge von On von 65,4 % liegt zudem mehr als 20 Punkte über den 42,9 % von Nike.
Warum fiel ONON im August 2026?
Am 11. August 2026 senkte On seinen Ausblick für das währungsbereinigte Wachstum 2026 von mindestens 23 % auf eine Spanne im niedrigen Zwanzigerbereich und verwies auf die bewusste Steuerung der Großhandelsauslieferungen. Die Aktie fiel an diesem Tag um 20,3 %.
Welche Ziele hat On Holding für 2029?
Einen Nettoumsatz von mindestens 5,6 Milliarden CHF, währungsbereinigtes Wachstum im hohen Zehnerbereich von 2026 bis 2029, eine Bruttomarge von mindestens 65 %, eine bereinigte EBITDA-Marge von mindestens 22 % bis 2029 und ein Wachstum des bereinigten EBITDA von mehr als 20 % pro Jahr.
Fazit
Der Aktienrückkauf über 1 Milliarde Dollar ist größer, als die Schlagzeile vermuten lässt. Bei 30 $ würde er rund ein Zehntel von On einziehen, und das Unternehmen kann ihn aus bereits vorhandenen Barmitteln bezahlen. Er entspricht zudem dem Achtfachen dessen, was Nike im vergangenen Jahr zurückkaufte. Das ist ein klares Signal, dass das Management die Aktie nach einem Rückgang von 53 % vom Hoch für günstig hält.
Am Wachstumstrend ändert der Rückkauf nichts. Das währungsbereinigte Wachstum ist in sieben Quartalen von 40 % auf rund 17 % gesunken. Ein starker Franken lässt die berichteten Zahlen noch schwächer aussehen, und der neue Plan bis 2029 geht von Wachstum im hohen Zehnerbereich aus statt vom Tempo, mit dem die Marke aufgebaut wurde. On wird Nike an Größe nicht überholen. Es kann Nike weiterhin bei Wachstum, Margen und Direktvertrieb schlagen, und bei rund dem 12-Fachen des EBITDA der letzten zwölf Monate preist die Aktie Zweifel daran bereits ein. Die nächsten beiden Berichte – der von Nike um den 1. Oktober und der von On für das dritte Quartal im November – werden zeigen, ob die Erholung nach dem Investor Day hält.
Dieser Artikel dient ausschließlich Recherche- und Bildungszwecken und ist keine Finanzberatung.
Verwandte Artikel
- Lululemon Aktie unter 100 $: kaputte Marke oder Chance?
- Netflix −4,7%: 2,8 Mrd. Warner-Gebühr schönt das KGV
- Generac und Amazon: 2,4 Mrd. $ hinter 8-Mrd.-Schlagzeile
- IEEPA-Zollrückerstattung: 78 Aktien, die Geld zurückbekamen
Quellen
- On — Investor Day: Strategie 2029, Finanzziele und Aktienrückkauf über 1 Mrd. $ (22. Sep. 2026)
- On Holding — Form 6-K mit der Investor-Day-Mitteilung (SEC)
- On — Ergebnisse für das zweite Quartal 2026
- On — Ergebnisse für das vierte Quartal und das Gesamtjahr 2025
- On Holding — Jahresbericht auf Form 20-F für 2025
- On Holding — Mitgründer werden Co-CEOs (25. März 2026)
- On Holding — Änderung des Aktionärsbindungsvertrags zu den Aktien von Martin Hoffmann
- On Holding — Ergebnisse der Generalversammlung 2026
- SEC EDGAR — Pflichtmitteilungen der On Holding AG
- Nike — Ergebnisse für das vierte Quartal und das Gesamtjahr des Geschäftsjahres 2026
- Nike — Form 10-K für das Geschäftsjahr 2026
- Nike — Ankündigung des CFO-Wechsels (23. Juni 2026)
- Nasdaq — Ergebniskalender von Nike
- NYSE — Kurs von ONON
- Wikipedia — International Emergency Economic Powers Act (IEEPA)
- Investopedia — Aktienrückkäufe
- Investopedia — EBITDA
- Investopedia — Unternehmenswert
- On — Investor Relations
- SimianX — Fundamentaldaten der ONON-Aktie


