
 Von Muke
D-Wave Q3 2026 Ergebnisse im Nachschlagewerk: Quartalszahlen, Auftragsbestand, Liquidität und Kursreaktionen der QBTS-Aktie
D-Wave Quantum hat am Dienstag, dem 10. November, vor US-Börsenbeginn für das dritte Quartal 2026 einen Umsatz von 4,51 Mio. $ gemeldet, 2,1 % über dem Konsens von 4,42 Mio. $ und 20,7 % mehr als die 3,74 Mio. $ des Vorjahres. Der Nettoverlust betrug 48,2 Mio. $ oder 0,13 $ je Aktie, mehr als die von Analysten erwarteten 0,10 $, aber weit weniger als die 0,41 $ aus Q3 2025, als Belastungen aus Optionsscheinen den Verlust aufblähten. Der Auftragseingang lag bei 1,9 Mio. $, die verbleibenden Leistungsverpflichtungen sanken von 40,7 Mio. $ zum 30. Juni auf 38,3 Mio. $, und Zahlungsmittel und marktgängige Wertpapiere beliefen sich zum Quartalsende auf 503,4 Mio. $. Eine Umsatzprognose gab D-Wave nicht ab. QBTS schloss am 10. November bei 10,48 $, 8,6 % unter dem Schlusskurs von 11,47 $ vor dem Bericht, während der Nasdaq-100-ETF (QQQ) 0,7 % nachgab.
Diese Seite ist ein Nachschlagewerk zu den Quartalszahlen von D-Wave. Sie entstand als Vorschau und wurde in eine Ergebnisseite umgewandelt. Sie fasst elf Quartale an vom Unternehmen gemeldeten Ergebnissen in einer Tabelle zusammen, misst Q3 2026 am Konsens und an den vor der Veröffentlichung gestellten Fragen, verfolgt den Auftragseingang und den Auftragsbestand von 38,3 Mio. $, beobachtet Liquidität und Verwässerung und listet auf, wie sich die QBTS-Aktie nach jedem der letzten 12 Quartalsberichte bewegt hat. Die Frage ist dieselbe wie im ursprünglichen Entwurf: Kann sich das Auftragsbuch in Umsatz und Cash verwandeln, bevor Betriebskosten und neue Aktien zu viel von diesem Wert aufzehren? Q3 lieferte eine Teilantwort: Der Umsatz stieg, aber neue Aufträge ersetzten die ausgelieferten Leistungen nicht.
Aktualisiert am 10. November 2026 (US-Pazifikzeit) nach US-Börsenschluss, mit D-Waves Ergebnissen zu Q3 2026 und dem Schlusskurs vom 10. November. Erstmals veröffentlicht am 9. November als Vorschau. Die QBTS-Kurse vom 10. November sind Schlusskurse des regulären Handels von Polygon.io, abgeglichen mit Nasdaq.com. Die Zahlen zu Q3 2026 stammen aus der Ergebnismitteilung des Unternehmens vom 10. November (Form 8-K, Exhibit 99.1) und der Investorenpräsentation (Exhibit 99.2), abgeglichen mit der Fassung im Newsroom von D-Wave. Quellen vor dem Bericht: D-Waves Ergebnismitteilungen auf Form 8-K, die Forms 10-Q und 10-K sowie weitere Einreichungen auf SEC EDGAR, Pressemitteilungen des Unternehmens, das Transkript der Telefonkonferenz zu Q2 2026, datierte Schätzungen von FXEmpire und Earnings Whispers sowie tägliche Schlusskurse von Polygon.io. Gemeldete Zahlen, Schätzungen und eigene Berechnungen sind durchgehend gekennzeichnet.
D-Wave Q3 2026: Ergebnisse auf einen Blick
| Punkt | Q3 2026 | Q3 2025 | Veränderung |
|---|---|---|---|
| Umsatz | 4,51 Mio. $ | 3,74 Mio. $ | +20,7 % |
| Bruttogewinn nach GAAP | 2,39 Mio. $ | 2,67 Mio. $ | −10,6 % |
| Bruttomarge nach GAAP | 52,9 % | 71,4 % | −18,5 Prozentpunkte |
| Operative Aufwendungen nach GAAP | 55,9 Mio. $ | 30,4 Mio. $ | +83,7 % |
| Nettoverlust | 48,2 Mio. $ | 140,0 Mio. $ | −65,6 % |
| Nettoverlust je Aktie | −0,13 $ | −0,41 $ | +0,28 $ |
| Bereinigter EBITDA-Verlust (Non-GAAP) | 37,7 Mio. $ | 20,6 Mio. $ | +82,7 % |
| Auftragseingang | 1,9 Mio. $ | 2,4 Mio. $ | −19 % |
| Verbleibende Leistungsverpflichtungen (RPO) | 38,3 Mio. $ | 2,9 Mio. $ | +1.221 % |
| Zahlungsmittel und marktgängige Wertpapiere | 503,4 Mio. $ | 836,2 Mio. $ | −39,8 % |
Quelle: D-Waves Ergebnismitteilung zu Q3 2026 (Form 8-K, Exhibit 99.1) und Investorenpräsentation (Exhibit 99.2), 10. November 2026. Die Veränderungen bei Auftragseingang und RPO sind Angaben des Unternehmens; die übrigen Veränderungen sind unsere Berechnung.
Der Umsatzmix erklärt die niedrigere Marge. Der Umsatz mit professionellen Dienstleistungen stieg um 1,5 Mio. $ auf 2,0 Mio. $ und der QCaaS-Umsatz um 0,8 Mio. $ auf 2,2 Mio. $, während der Umsatz aus Systemverkäufen um 1,5 Mio. $ sank. Das Unternehmen führt die niedrigere Bruttomarge vor allem auf den größeren Anteil der margenschwächeren professionellen Dienstleistungen zurück. Mehr als 100 Kunden trugen im Quartal zum Umsatz bei, 48 % davon kommerzielle Unternehmen.
Tatsächliche Ergebnisse gegenüber den Erwartungen
| Kennzahl | Erwartung vor dem Bericht | Tatsächlich | Bewertung |
|---|---|---|---|
| Umsatz | 4,42 Mio. $ (FXEmpire-Konsens, 9. Nov.); etwa 4,0 Mio. $ (Earnings Whispers) | 4,51 Mio. $ | 2,1 % übertroffen; über beiden Schätzungen |
| Nettoverlust je Aktie (GAAP) | −0,10 $ (FXEmpire, 16 Analysten; Earnings Whispers ebenfalls −0,10 $); „Whisper Number“ −0,16 $ | −0,13 $ | Konsens um 0,03 $ verfehlt; besser als die Whisper Number |
| Eigenes Q3-Signal des Managements | Umsatz „moderat höher“ als die 3,08 Mio. $ aus Q2 | +46,7 % gegenüber Q2 | Deutlich mehr als „moderat“ |
| Auftragseingang | 2,4 Mio. $ in Q3 2025; 2,1 Mio. $ in Q2 2026 | 1,9 Mio. $ | Unter beiden Werten |
| RPO | 40,7 Mio. $ zum 30. Juni | 38,3 Mio. $ | 5,9 % unter Juni |
| Bereinigter EBITDA-Verlust | 37,1 Mio. $ in Q2 2026 | 37,7 Mio. $ | Etwas höher |
| Zwei Systemauslieferungen | In Q4 erwartet (Telefonkonferenz im August) | Kein Update in der Mitteilung | Weiter offen |
Über- und Unterschreitungen sowie Prozentwerte sind unsere Berechnungen. D-Wave meldet nur GAAP-EPS; −0,13 $ ist der unverwässerte und verwässerte Nettoverlust je Aktie bei 374,1 Millionen gewichteten durchschnittlichen Aktien.
Die Momentaufnahme vor dem Bericht, auf der diese Seite aufbaute, bleibt unten zur Dokumentation erhalten.
Vor dem Bericht: Was erwartet wurde
| Punkt | Wert | Quelle und Datum |
|---|---|---|
| Berichtstermin | Dienstag, 10. November 2026, vor US-Börsenbeginn; Webcast 8:00 Uhr ET | Ankündigung von D-Wave, 27. Oktober 2026 |
| Konsens EPS | −0,10 $ (16 Analysten), nach −0,41 $ in Q3 2025 | FXEmpire, 9. November; Earnings Whispers ebenfalls −0,10 $ |
| Konsens Umsatz | 4,42 Mio. $ (FXEmpire); etwa 4,0 Mio. $ (Earnings Whispers) | nach 3,739 Mio. $ in Q3 2025 |
| „Whisper Number“ von Earnings Whispers | −0,16 $ je Aktie | Earnings Whispers, 3. November |
| Eigenes Q3-Signal des Managements | Umsatz „moderat höher“ als die 3,08 Mio. $ aus Q2; Q4 „deutlich höher“ | Telefonkonferenz zu Q2 2026, 6. August |
| Q2 2026 gegenüber Schätzungen | Umsatz 3,08 Mio. $ statt erwarteter 4,11 Mio. $; EPS −0,13 $ nach GAAP | FXEmpire; Q2-Mitteilung |
| Auftragsbestand (RPO) zum 30. Juni | 40,7 Mio. $, davon 57 % innerhalb von 12 Monaten fällig | Q2-2026-Mitteilung |
| Zahlungsmittel und marktgängige Wertpapiere | 546,2 Mio. $ zum 30. Juni | Q2-2026-Mitteilung |
| Letzter Schlusskurs QBTS | 11,47 $ (9. Nov. 2026); −56,1 % seit Jahresbeginn | Polygon.io |
| QBTS gegenüber Wettbewerbern 2026 | IONQ −21,2 %, RGTI −41,4 %, QUBT −33,1 %; Nasdaq-100-ETF (QQQ) +10,6 % | Polygon.io, bis 9. Nov. |
Analystenschätzungen sind Momentaufnahmen Dritter, keine Unternehmensprognose; D-Wave veröffentlicht kein Quartalsziel für Umsatz oder EPS. Der ursprüngliche Entwurf zitierte außerdem MarketBeat-Zahlen (4,37 Mio. $, −0,1021 $), die wir nicht aufrufen konnten und daher gestrichen haben.
Der sinnvolle Maßstab ist die Wortwahl des Managements selbst. Ein Quartal mit 4,42 Mio. $ läge 43,7 % über Q2, also mehr als „moderat“. Die Zahl von Earnings Whispers von etwa 4,0 Mio. $ entspräche einem Anstieg von 30 % gegenüber dem Vorquartal. So oder so verlangt der Markt mehr, als das Unternehmen im August gesagt hat; eine Umsatzverfehlung gegenüber dem Konsens würde also für sich genommen nicht bedeuten, dass der Lieferplan ins Rutschen geraten ist. Die gemeldeten 4,51 Mio. $ lagen 46,7 % über Q2: über beiden Schätzungen und weit jenseits von „moderat“.
D-Wave Quartalszahlen von Q1 2024 bis Q3 2026
| Quartal | Umsatz | Bruttogewinn | GAAP-Nettoverlust | EPS | Bereinigter EBITDA-Verlust | Auftragseingang | RPO zum Quartalsende |
|---|---|---|---|---|---|---|---|
| Q1 2024 | 2,47 Mio. $ | 1,66 Mio. $ | 17,3 Mio. $ | −0,11 $ | 12,9 Mio. $ | 4,5 Mio. $ | 7,4 Mio. $ |
| Q2 2024 | 2,18 Mio. $ | 1,39 Mio. $ | 17,8 Mio. $ | −0,10 $ | 13,9 Mio. $ | 0,7 Mio. $ | 8,1 Mio. $ |
| Q3 2024 | 1,87 Mio. $ | 1,04 Mio. $ | 22,7 Mio. $ | −0,11 $ | 13,8 Mio. $ | 2,3 Mio. $ | 4,0 Mio. $ |
| Q4 2024 | 2,31 Mio. $ | 1,47 Mio. $ | 86,1 Mio. $ | −0,37 $ | 15,3 Mio. $ | 18,3 Mio. $ | 19,4 Mio. $ |
| Q1 2025 | 15,00 Mio. $ | 13,88 Mio. $ | 5,4 Mio. $ | −0,02 $ | 6,1 Mio. $ | 1,6 Mio. $ | 6,4 Mio. $ |
| Q2 2025 | 3,10 Mio. $ | 1,98 Mio. $ | 167,3 Mio. $ | −0,55 $ | 20,0 Mio. $ | 1,3 Mio. $ | 5,3 Mio. $ |
| Q3 2025 | 3,74 Mio. $ | 2,67 Mio. $ | 140,0 Mio. $ | −0,41 $ | 20,6 Mio. $ | 2,4 Mio. $ | 2,9 Mio. $ |
| Q4 2025 | 2,75 Mio. $ | 1,78 Mio. $ | 42,3 Mio. $ | −0,12 $ | 25,0 Mio. $ | 13,4 Mio. $ | 13,4 Mio. $ |
| Q1 2026 | 2,86 Mio. $ | 1,82 Mio. $ | 18,4 Mio. $ | −0,05 $ | 32,8 Mio. $ | 33,4 Mio. $ | 42,4 Mio. $ |
| Q2 2026 | 3,08 Mio. $ | 1,70 Mio. $ | 48,0 Mio. $ | −0,13 $ | 37,1 Mio. $ | 2,1 Mio. $ | 40,7 Mio. $ |
| Q3 2026 | 4,51 Mio. $ | 2,39 Mio. $ | 48,2 Mio. $ | −0,13 $ | 37,7 Mio. $ | 1,9 Mio. $ | 38,3 Mio. $ |
Quelle: D-Waves Ergebnismitteilungen auf Form 8-K (Exhibit 99.1) für EPS, bereinigten EBITDA-Verlust und Auftragseingang; Umsatz, Bruttogewinn, Nettoverlust und RPO aus den XBRL-Daten des Unternehmens (Forms 10-Q und 10-K). Umsatz und Bruttogewinn für Q4 sind unsere Berechnung (Gesamtjahr minus die ersten neun Monate). Auftragseingang und bereinigte EBITDA-Verluste für Q1 und Q2 2024 sowie der bereinigte EBITDA-Verlust für Q3 2024 sind aus den Vorjahresvergleichen in den Mitteilungen von 2025 abgeleitet. Die Zahlen zu Q3 2026 stammen aus der Ergebnismitteilung vom 10. November 2026; der FXEmpire-Konsens hatte bei 4,42 Mio. $ Umsatz und 0,10 $ Verlust je Aktie gelegen.
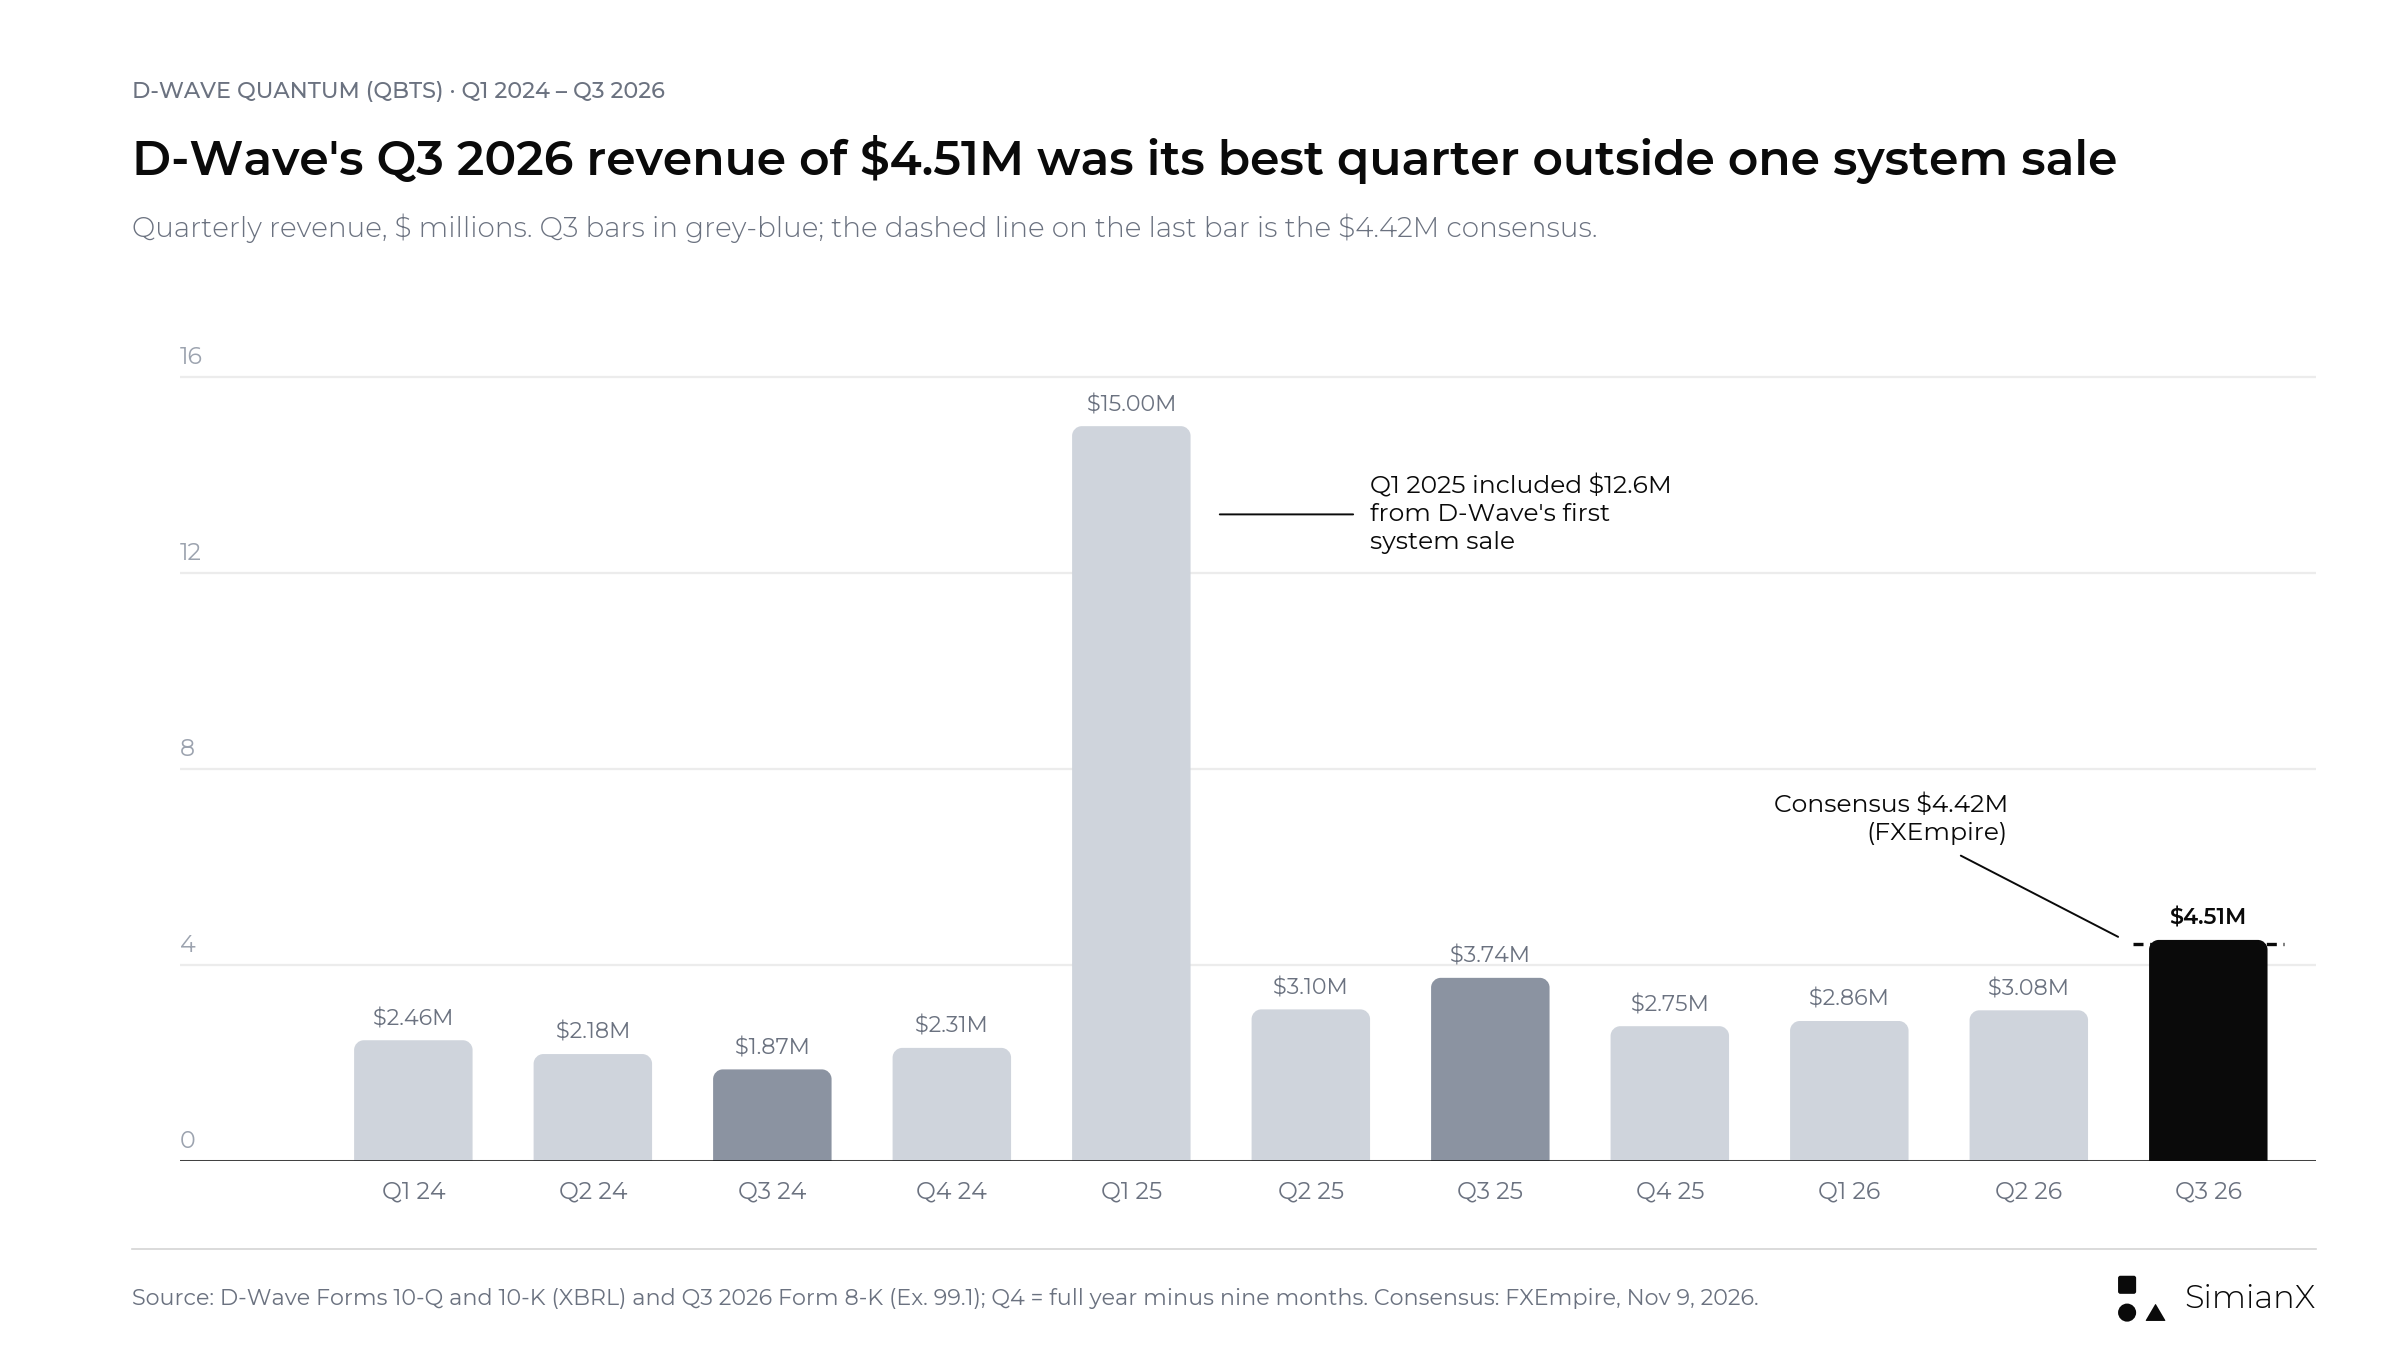
Abgesehen von Q1 2025, das 12,6 Mio. $ aus D-Waves erstem Verkauf eines Annealing-Systems enthielt, lag der Quartalsumsatz zwischen etwa 1,9 Mio. $ und 3,7 Mio. $. Q3 2026 ist mit 4,51 Mio. $ das stärkste Quartal abseits dieses Verkaufs und liegt knapp über dem Konsens von 4,42 Mio. $ (gestrichelte Linie).
Drei Punkte fallen auf. Erstens hat sich der Umsatz zweieinhalb Jahre lang abseits eines einzigen Systemverkaufs kaum bewegt; die 4,51 Mio. $ aus Q3 2026 sind der erste klare Schritt nach oben, und er kam aus professionellen Dienstleistungen und QCaaS, nicht aus einem System. Zweitens schwankt der GAAP-Nettoverlust mit nicht zahlungswirksamen Belastungen aus Optionsscheinen: Q2 und Q3 2025 enthielten hohe Verluste aus der Neubewertung der Optionsscheine (Warrants) zum beizulegenden Zeitwert, und alle verbliebenen öffentlichen Optionsscheine wurden im November 2025 eingelöst. Drittens ist der bereinigte EBITDA-Verlust, der diese Belastungen herausrechnet, seit Q1 2025 in jedem Quartal gestiegen, von 6,1 Mio. $ auf 37,7 Mio. $ in Q3 2026. Diese letzte Zeile ist das klarste Maß dafür, was der Betrieb des Geschäfts kostet.
D-Wave Auftragseingang und Auftragsbestand: starkes Jahreswachstum, weniger Dynamik von Quartal zu Quartal
Auftragseingang, verbleibende Leistungsverpflichtungen und Umsatz messen unterschiedliche Stufen der Kommerzialisierung.
Der Auftragseingang steht für Kundenaufträge, die künftig Umsatz bringen sollen. Die verbleibenden Leistungsverpflichtungen (Remaining Performance Obligations, RPO = vertraglich gesicherter, noch nicht erfasster Auftragsbestand) stehen für den Transaktionspreis unkündbarer Aufträge, deren Leistung noch nicht erbracht wurde. Keine der beiden Größen entspricht dem erfassten Quartalsumsatz.
Der Vergleich über die Perioden ist aufschlussreich.
| Kennzahl | Q1 2026 | Q2 2026 | Was der Vergleich zeigt |
|---|---|---|---|
| Auftragseingang im Quartal — gemeldet | 33,4 Mio. $ | 2,1 Mio. $ | Die Aufträge konzentrierten sich stark auf Q1 |
| RPO zum Quartalsende — gemeldet | 42,4 Mio. $ | 40,7 Mio. $ | Der Auftragsbestand sank gegenüber dem Vorquartal |
| Auftragseingang im ersten Halbjahr — gemeldet | — | 35,5 Mio. $ | Plus rund 1.120 % gegenüber 2,9 Mio. $ |
| Anteil von Q1 am Auftragseingang des ersten Halbjahres — unsere Berechnung | 94,1 % | — | Ein starkes erstes Quartal dominierte die Halbjahressumme |
| RPO-Veränderung zum Vorquartal — unsere Berechnung | — | −4,0 % | Jahreswachstum bedeutete keine fortgesetzte Ausweitung von Quartal zu Quartal |
Quellen: D-Waves Mitteilungen zu Q1 und Q2 2026. Der Auftragseingang des ersten Halbjahres enthält 2,3 Mio. $ an Aufträgen von Quantum Circuits, die kurz vor der Übernahme abgeschlossen wurden.
Der Bericht zu Q3 2026 führt den Vergleich fort:
| Kennzahl | Q2 2026 | Q3 2026 | Was der Vergleich zeigt |
|---|---|---|---|
| Auftragseingang im Quartal — gemeldet | 2,1 Mio. $ | 1,9 Mio. $ | Das zweite schwache Quartal in Folge |
| RPO zum Quartalsende — gemeldet | 40,7 Mio. $ | 38,3 Mio. $ | 5,9 % unter Juni und 9,7 % unter dem Höchststand vom März (unsere Berechnung) |
| Auftragseingang seit Jahresbeginn — gemeldet | 35,5 Mio. $ (sechs Monate) | 37,4 Mio. $ (neun Monate) | Plus 611 % gegenüber 5,3 Mio. $ |
| Anteil von Q1 am Auftragseingang der neun Monate — unsere Berechnung | — | 89,3 % | Q1 macht weiterhin den Großteil des Jahres aus |
Quelle: D-Waves Mitteilung und Investorenpräsentation zu Q3 2026. Der Auftragseingang der neun Monate enthält dieselben 2,3 Mio. $ an Aufträgen von Quantum Circuits.
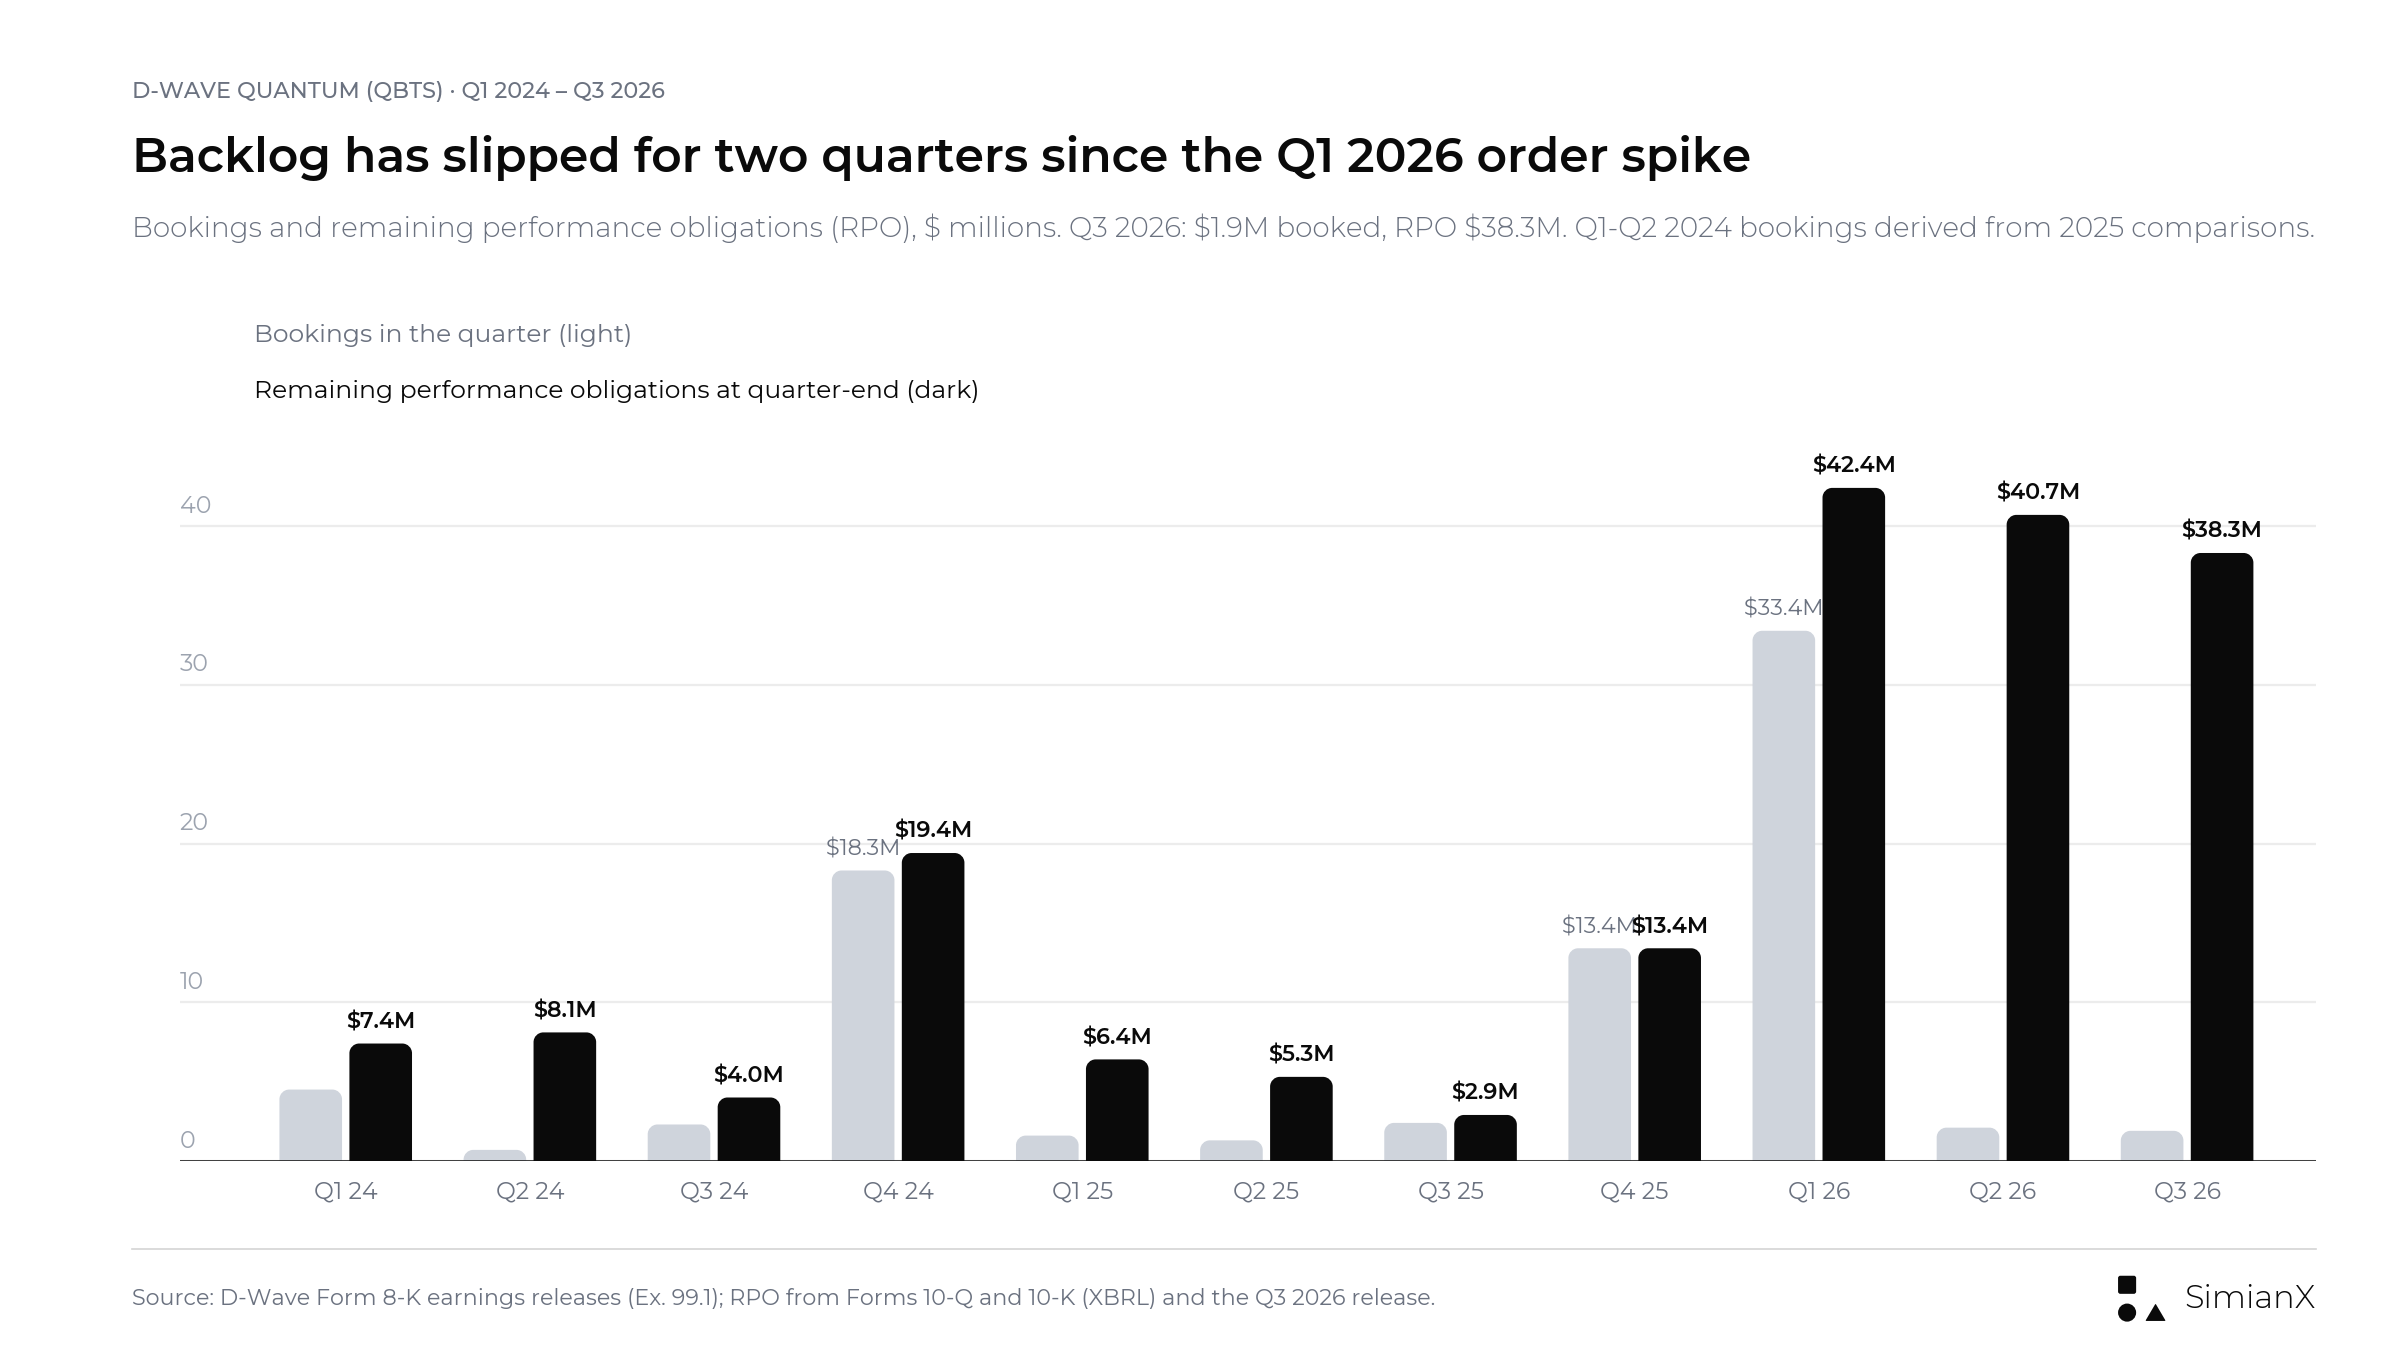
Das Auftragsbuch sprang in Q1 2026 dank zweier Großaufträge nach oben; Q2 und Q3 brachten 2,1 Mio. $ und 1,9 Mio. $ hinzu, und die RPO sanken auf 38,3 Mio. $.
D-Wave meldete, dass die RPO zum Ende Juni gegenüber dem Vorjahr um 668 % gestiegen seien, von 5,3 Mio. $ auf 40,7 Mio. $. Das ist ein erhebliches Wachstum. Vergleicht man jedoch Juni mit März, ergibt sich ein anderes Bild: Die RPO sanken um 1,7 Mio. $. Q3 wiederholte das Muster: Die RPO zum Ende September lagen 1.221 % über den 2,9 Mio. $ des Vorjahres, aber 2,4 Mio. $ unter dem Stand vom 30. Juni.
Beide Aussagen können zutreffen. Die nützlichere Frage ist, ob der Auftragsbestand in dem Maß wieder aufgefüllt wird, in dem Umsatz erfasst wird. Ein sinkender Auftragsbestand kann gesund sein, wenn das Unternehmen vertraglich vereinbarte Leistungen zügig erbringt. Er ist weniger ermutigend, wenn neue Aufträge schwächer werden, während sich Lieferpläne nach hinten verschieben.
Anleger brauchen daher eine Überleitung, die Anfangsbestand der RPO, Zugänge, erfassten Umsatz und etwaige Vertragsänderungen erklärt. Auftragseingang und RPO sind unterschiedlich definiert; sie sollten daher nicht mechanisch abgeglichen werden, ohne die zugrunde liegenden Verträge zu prüfen. Als grobe Probe nur für Q3: 40,7 Mio. $ RPO zu Quartalsbeginn plus 1,9 Mio. $ Auftragseingang minus 4,5 Mio. $ Umsatz ergeben etwa 38,1 Mio. $, nahe an den gemeldeten 38,3 Mio. $ (unsere Berechnung).
Wann wird D-Waves Auftragseingang zu Umsatz?
D-Wave erklärte, dass voraussichtlich rund 57 % der RPO zum Ende Juni innerhalb der folgenden 12 Monate zu Umsatz werden, und 72 % innerhalb von zwei Jahren. Drei Monate zuvor lagen die Werte bei 54 % und 71 % eines Bestands von 42,4 Mio. $. Zum 30. September waren es 59 % und 71 % von 38,3 Mio. $.
| Erfassungszeitraum | Zum 31. März 2026 (42,4 Mio. $) | Zum 30. Juni 2026 (40,7 Mio. $) | Zum 30. September 2026 (38,3 Mio. $) |
|---|---|---|---|
| Innerhalb von 12 Monaten | 54 % ≈ 22,9 Mio. $ | 57 % ≈ 23,2 Mio. $ | 59 % ≈ 22,6 Mio. $ |
| Innerhalb von 24 Monaten | 71 % ≈ 30,1 Mio. $ | 72 % ≈ 29,3 Mio. $ | 71 % ≈ 27,2 Mio. $ |
| Nach mehr als 24 Monaten | 29 % ≈ 12,3 Mio. $ | 28 % ≈ 11,4 Mio. $ | 29 % ≈ 11,1 Mio. $ |
Die Prozentsätze stammen vom Unternehmen; die Dollarbeträge sind unsere Berechnung. Der 24-Monats-Betrag schließt den 12-Monats-Betrag ein. Diese Zahlen dürfen nicht addiert werden.
Dieser Zeitplan zeigt, warum Anleger nicht den gesamten Auftragsbestand als kurzfristigen Umsatz behandeln oder annehmen sollten, dass er vollständig ins Kalenderjahr 2026 fällt. Er erklärt auch, warum die Meldung eines großen Auftrags mit bescheidenen gemeldeten Umsätzen einhergehen kann.
Der größte Einzelposten ist der Systemkauf der Florida Atlantic University über 20 Mio. $, verbucht in Q1, mit einer Inbetriebnahme bis Ende 2026. In der Telefonkonferenz im August sagte der damalige Finanzchef John Markovich, D-Wave erwarte weiterhin die Auslieferung von zwei Annealing-Systemen im Rest des Jahres, beide wahrscheinlich in Q4, mit „einem Teil des Umsatzes aus Installation und Kalibrierung dieser Systeme, der sich ins Jahr 2027 verschiebt“. In D-Waves Präsentation heißt es, dass Systemumsatz in erster Linie bei Auslieferung und Abschluss der Kalibrierung erfasst wird.
Die Telefonkonferenz sollte klären, ob sich diese Erwartungen an die Umsatzerfassung geändert haben, ob Kundenabnahme und Installationsmeilensteine vorankommen und wie viel vertraglich vereinbarte Leistung nun auf 2027 oder später entfällt. Die Q3-Mitteilung selbst enthielt kein Update zu den beiden Systemauslieferungen in Q4 oder zum System der Florida Atlantic University, die sie nur als Teilnehmerin der Beta des Gate-Modell-Simulators erwähnt.
Der Zahlungseingang ist eine weitere, eigene Frage. Eine Kundenzahlung kann der Umsatzerfassung vorausgehen, während ein Teil des erfassten Umsatzes womöglich noch nicht vereinnahmt ist. Die aussagekräftigste Offenlegung würde alle drei Stufen verbinden: vertragliche Zusage, bilanzielle Erfassung und Zahlungseingang.
Systemauslieferungen sind nicht alle dasselbe Geschäft
Ein großes Risiko bei der Analyse von Quantenaktien besteht darin, jeden installierten Computer als Systemverkauf zu behandeln. D-Waves Vereinbarungen zeigen, warum dieser Ansatz unzuverlässig ist.
Die Offenlegung zu Q1 2026 nannte einen Systemkauf der Florida Atlantic University über 20 Mio. $ und eine separate zweijährige Unternehmensvereinbarung über Quantencomputing als Dienstleistung (QCaaS, Cloud-Zugang zu Quantenrechnern) im Wert von 10 Mio. $ mit einem Fortune-100-Unternehmen.
Die italienische Vereinbarung ist anders aufgebaut. D-Waves Mitteilung zu Q3 2025 beschrieb einen Vertrag über 10 Mio. € für 50 % der Kapazität eines Advantage2-Systems über fünf Jahre, mit einer Option auf den Kauf des gesamten Systems.
| Vereinbarung | Offengelegte kommerzielle Struktur | Warum die Unterscheidung wichtig ist |
|---|---|---|
| Florida Atlantic University | Systemkaufvertrag über 20 Mio. $ | Der Umsatz folgt weitgehend Auslieferung und Kalibrierung |
| QCaaS-Unternehmensvereinbarung | 10 Mio. $ über zwei Jahre | Der Vertragswert wird über die Laufzeit erfasst, nicht in einem Quartal |
| Italienische Kapazitätsvereinbarung | 10 Mio. € für fünf Jahre 50 % der Kapazität, mit Kaufoption | Die Installation führt nicht automatisch zu einem vollständigen Systemverkauf |
Quellen: D-Waves Mitteilungen zu Q3 2025 und Q1 2026.
D-Wave gab am 15. Oktober 2026 bekannt, dass das italienische Advantage2-System, finanziert von Swiss Quantum Technology und VoltaB1 genannt, in der Lombardei eingetroffen ist, um in der Villa Saporiti in Como installiert zu werden. Das war nach dem Quartalsende am 30. September. Für den Ausblick ist es relevant, sollte aber weder als abgeschlossene Q3-Auslieferung beschrieben noch zur Annahme eines bestimmten Umsatzbetrags genutzt werden, ohne die Erfassungsbedingungen des Vertrags zu prüfen. Die Q3-Mitteilung führt es als zur Installation ausgeliefert, finanziert von Swiss Quantum Technology SA, und meldet, dass der Umsatz aus Systemverkäufen in Q3 um 1,5 Mio. $ unter dem Vorjahr lag.
Diese Unterscheidung ist besonders wichtig bei der Bewertung der Erwartung des Managements, dass Ende 2026 zwei Systeme ausgeliefert werden. Zwei Auslieferungen bedeuten nicht zwangsläufig zwei wirtschaftlich identische Geräteverkäufe.
Umsatzqualität zählt mehr als ein einzelnes starkes Quartal
Ein Systemgeschäft kann das Quartalswachstum völlig verändern und dabei relativ wenig über das wiederkehrende Geschäft verraten.
D-Waves Umsatz im ersten Halbjahr 2025 enthielt 13,7 Mio. $ im Zusammenhang mit dem ersten Verkauf eines Annealing-Systems. Dieser Vergleich erklärt den Großteil des Rückgangs des Umsatzes im ersten Halbjahr 2026 um 67 % auf 5,9 Mio. $. In Q2 2026 trugen Systemverkäufe nur 0,26 Mio. $ zu den insgesamt 3,08 Mio. $ bei.
Die Lehre lautet nicht, Systemverkäufe zu ignorieren. Sie gehören zum Geschäft. Die Lehre lautet, einen sprunghaften Vergleich von Geräteverkäufen nicht als vollständiges Maß für die laufende Kundennachfrage zu deuten.
Quantencomputing als Dienstleistung, kurz QCaaS, bietet eine andere Perspektive. Der Form 10-Q zu Q2 2026 weist einen QCaaS-Umsatz von 1,86 Mio. $ aus, 50 % mehr als die 1,24 Mio. $ ein Jahr zuvor. Produktivanwendungen trugen 37,3 % zum QCaaS-Umsatz des ersten Halbjahres bei, etwa 1,3 Mio. $, gegenüber 9,8 % im Vorjahreszeitraum. Kommerzielle Kunden lieferten 62,4 % des Umsatzes in Q2, nach 45,1 % ein Jahr zuvor.
Diese Zahlen stützen eine konkretere Frage: Gehen Kunden vom Experimentieren zu wiederholtem operativem Einsatz über? Dem steht gegenüber, dass die Bruttomarge von 63,8 % auf 55,4 % sank, vor allem wegen höherer Personalkosten. In Q3 2026 stieg der QCaaS-Umsatz von 1,4 Mio. $ auf 2,2 Mio. $ und der Umsatz mit professionellen Dienstleistungen von 0,5 Mio. $ auf 2,0 Mio. $, während die Bruttomarge nach GAAP weiter von 71,4 % auf 52,9 % fiel, weil margenschwächere professionelle Dienstleistungen einen größeren Anteil am Umsatz hatten.
Am 18. August gaben D-Wave und NTT DOCOMO eine zweite Produktivanwendung im Netzbetrieb bekannt. Die Anwendung senkte das tägliche Spitzenaufkommen an Signalen zur Standortregistrierung um 65,3 % und an Paging-Signalen um 7,0 %. Das sind anwendungsspezifische Ergebnisse, kein Beleg dafür, dass jeder Kunde dasselbe erreicht. Dennoch ist ein zweiter Produktiveinsatz kommerziell aussagekräftiger als eine undifferenzierte Liste von Pilotprojekten.
Für Q3 wären nützliche Belege etwa Vertragsverlängerungen, zusätzliche Anwendungen bei bestehenden Kunden, Umsatz aus dem Produktivbetrieb und eine breitere Kundenbasis jenseits einiger weniger Großkunden. Die Mitteilung nannte neue Vertriebswege statt offengelegter Vertragswerte: eine strategische Partnerschaft mit CGI, eine Absichtserklärung mit LG CNS und eine mehrjährige Verlängerung der Fertigungspartnerschaft mit SkyWater.
Ein kleinerer GAAP-Verlust bedeutet nicht unbedingt ein besseres operatives Geschäft
D-Waves Vorquartal zeigt, warum die Schlagzeile zum Ergebnis eine Überleitung braucht.
| Kennzahl | Q2 2025 | Q2 2026 | Einordnung |
|---|---|---|---|
| GAAP-Nettoverlust — gemeldet | 167,3 Mio. $ | 48,0 Mio. $ | Ein deutlich kleinerer gemeldeter Verlust |
| Belastung aus der Neubewertung der Optionsscheine — gemeldet | 2025 rund 142,0 Mio. $ höher | Keine (Optionsscheine im Nov. 2025 eingelöst) | Eine große bilanzielle Belastung des Vorjahres fiel weg |
| Operative Aufwendungen nach GAAP — gemeldet | 28,5 Mio. $ | 55,0 Mio. $ | Plus 93 % |
| Bereinigter EBITDA-Verlust — gemeldet | 20,0 Mio. $ | 37,1 Mio. $ | Die bereinigte operative Kennzahl verschlechterte sich |
Quellen: D-Waves Mitteilung zu Q2 2026 und Form 10-Q.
Auf Basis der gerundeten Zahlen sank der GAAP-Nettoverlust um rund 71,3 %, während der bereinigte EBITDA-Verlust um rund 85,5 % stieg. Die scheinbar widersprüchlichen Bewegungen erklären sich weitgehend durch die Optionsschein-Belastung des Vorjahres.
Derselbe Effekt steckt im Q3-Vergleich. Der Nettoverlust von 140,0 Mio. $ oder 0,41 $ je Aktie in Q3 2025 enthielt ebenfalls Belastungen aus Optionsscheinen. Der gemeldete Verlust für Q3 2026 von 48,2 Mio. $ oder 0,13 $ je Aktie ist 65,6 % kleiner als ein Jahr zuvor, vor allem weil die Belastung aus Optionsscheinen von 121,9 Mio. $ entfiel, während sich der bereinigte EBITDA-Verlust um 83 % auf 37,7 Mio. $ ausweitete. Q1 2026 hatte eine zweite Verzerrung: einen Steuerertrag von 28,5 Mio. $ aus der Übernahme von Quantum Circuits, der den Nettoverlust dieses Quartals auf 18,4 Mio. $ drückte.
Das macht GAAP-Ergebnisse nicht bedeutungslos. Es heißt, dass ein Vergleich allein der Nettoverluste ein unvollständiges Bild des operativen Fortschritts liefern würde. Für Q3 sollten Anleger trennen zwischen:
- Wachstum von Umsatz und Bruttogewinn.
- Ausgaben für Forschung und Entwicklung.
- Vertriebs- und Verwaltungskosten.
- Übernahmebezogenen Posten und Steuereffekten.
- Nicht zahlungswirksamer Vergütung und bilanziellen Effekten.
Auch das bereinigte EBITDA ist unvollständig. Das Herausrechnen aktienbasierter Vergütung ändert nichts an ihrer Bedeutung für Aktionäre, und eine EBITDA-Kennzahl erfasst nicht den gesamten Finanzbedarf. Die überzeugendste Verbesserung würde sich zugleich in operativer Leistung, Cashflow und den Kennzahlen je Aktie zeigen.
D-Wave Cash-Burn: Liquidität verschafft Zeit, nicht automatisch Profitabilität
D-Wave meldete zum 30. Juni 2026 Zahlungsmittel und marktgängige Wertpapiere von 546,2 Mio. $, nach einem Rekord von 884,5 Mio. $ Ende 2025. Mehr als 90 % des Rückgangs gegenüber dem Vorjahr (Juni 2025: 819,3 Mio. $) entfielen auf die Barzahlung für Quantum Circuits, die die Investorenpräsentation mit etwa 250 Mio. $ beziffert. Zum 30. September lag der Wert bei 503,4 Mio. $, 42,8 Mio. $ weniger als zum 30. Juni.
| Kennzahl | Zeitraum | Gemeldeter Betrag |
|---|---|---|
| Zahlungsmittel und marktgängige Wertpapiere | 31. Dezember 2025 | 884,5 Mio. $ |
| Zahlungsmittel und marktgängige Wertpapiere | 31. März 2026 | 588,4 Mio. $ |
| Zahlungsmittel und marktgängige Wertpapiere | 30. Juni 2026 | 546,2 Mio. $ |
| Zahlungsmittel und marktgängige Wertpapiere | 30. September 2026 | 503,4 Mio. $ |
| Operativer Mittelabfluss | Erstes Halbjahr 2026 | 73,5 Mio. $ |
| Operativer Mittelabfluss | Erstes Halbjahr 2025 | 34,6 Mio. $ |
| Operativer Mittelabfluss | Erste neun Monate 2026 | 109,0 Mio. $ |
| Operativer Mittelabfluss | Q3 2026 (unsere Berechnung) | 35,6 Mio. $ |
| Investitionen in Sachanlagen | Erstes Halbjahr 2026 | 5,5 Mio. $ |
| Investitionen in Sachanlagen | Erste neun Monate 2026 | 13,0 Mio. $ |
Quellen: D-Waves Mitteilungen zu Q4 2025, Q1 2026, Q2 2026 und Q3 2026 sowie der Form 10-Q zu Q2 2026.
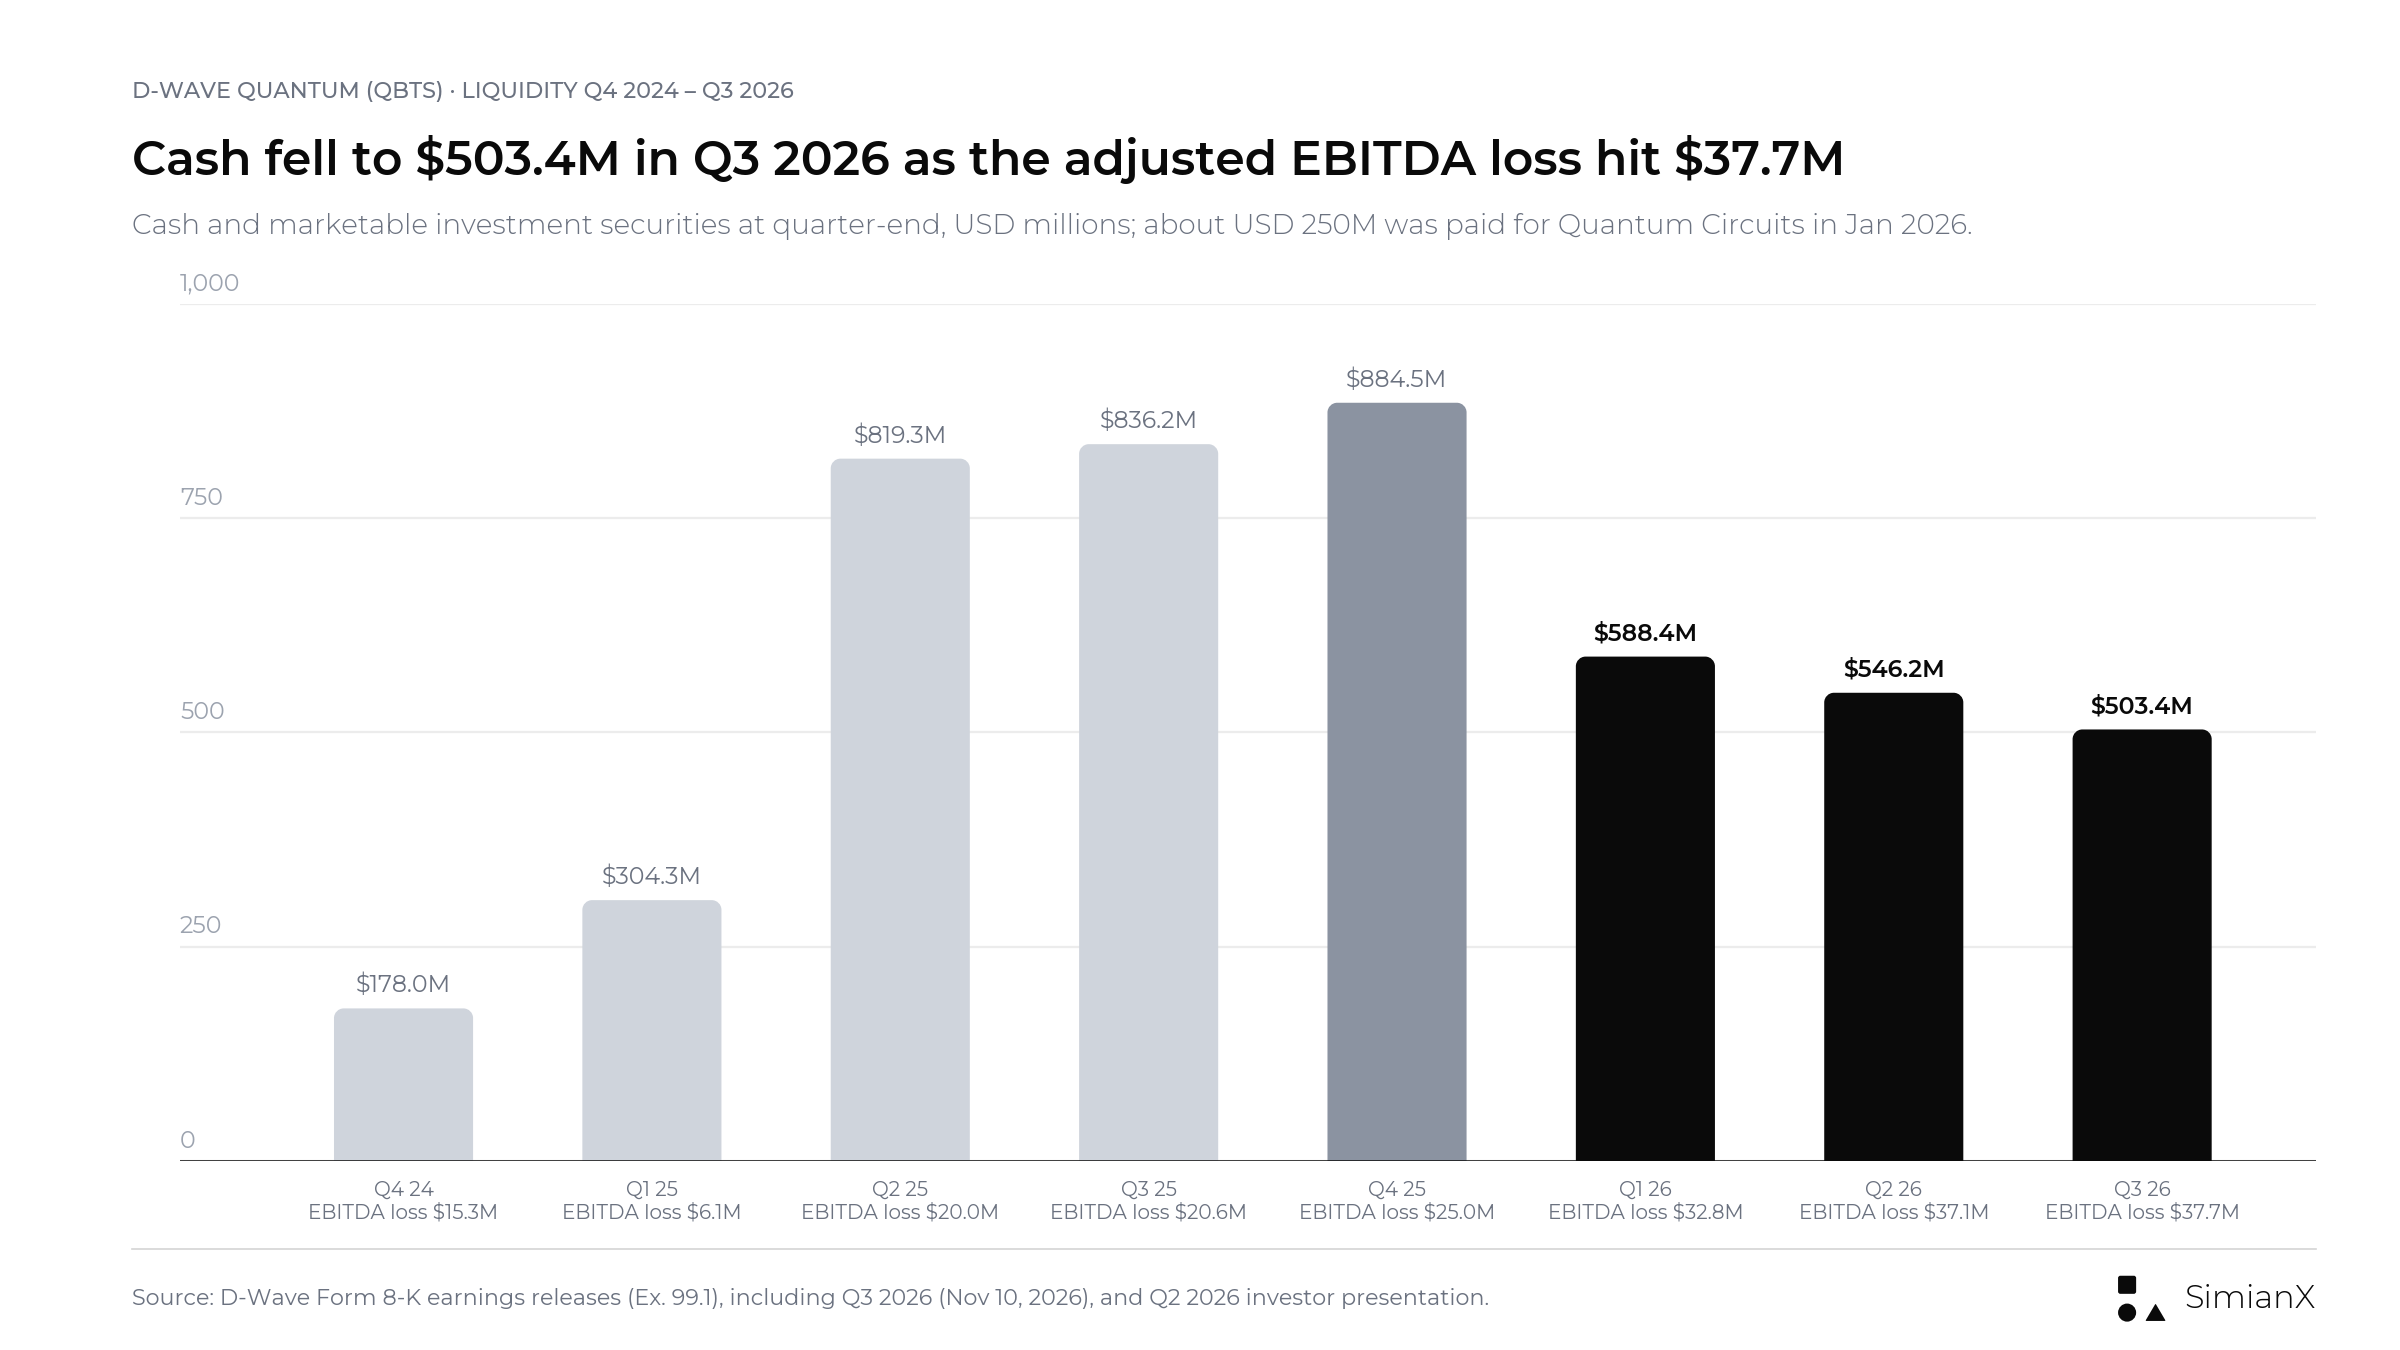
Aktienverkäufe bauten 2025 das Barpolster auf; die Übernahme und ein steigender operativer Verlust haben es 2026 abgeschmolzen, auf 503,4 Mio. $ zum 30. September.
Hochgerechnet auf ein Jahr ergibt der operative Mittelverbrauch des ersten Halbjahres 73,463 Mio. $ × 2 = 146,9 Mio. $. Teilt man die Liquidität zum Ende Juni durch diesen Wert, ergibt sich eine Deckung des bisherigen operativen Mittelverbrauchs von rund 3,7 Jahren. Mit den Zahlen der neun Monate ist das Ergebnis ähnlich: 109,0 Mio. $ ÷ 9 × 12 = 145,4 Mio. $ pro Jahr, und die Liquidität von 503,4 Mio. $ zum Ende September reicht für etwa 3,5 Jahre.
Das ist eine statische Rechnung, keine Prognose der Reichweite. Sie lässt künftige Investitionen, Übernahmen, Finanzierungen, staatliche Zahlungen und Veränderungen des operativen Bedarfs außen vor. Der 10-Q vermerkt, dass D-Wave 2025 alle Emissionen im Rahmen seiner früheren At-the-Market-Programme (laufende Aktienverkäufe über die Börse) und Equity-Line-Programme abgeschlossen hat, nachdem allein im ersten Halbjahr jenes Jahres 536,7 Mio. $ über At-the-Market-Emissionen aufgenommen worden waren.
Für Q3 ist die nützlichste Frage, ob das Unternehmen erklären kann, wie zusätzliche Ausgaben erkennbare kommerzielle oder technische Meilensteine voranbringen. Ein hoher Barbestand verringert den unmittelbaren Finanzierungsdruck. Er belegt nicht, dass die Ausgaben eine angemessene Rendite erwirtschaften.
Verwässerung der QBTS-Aktie: Staatliche Förderung hat einen Eigenkapitalpreis
Die staatliche Fördervereinbarung vom September ist finanziell bedeutsam, sollte aber nicht als 100 Mio. $ gewöhnlicher Kundenumsatz beschrieben werden.
Am 4. September 2026 unterzeichnete D-Wave im Rahmen des CHIPS and Science Act ein Other Transaction Agreement (eine flexible Fördervereinbarung außerhalb des klassischen Vergaberechts) über eine Förderung von bis zu 100 Mio. $ durch das US-Handelsministerium. Eine erste Tranche von 53.552.620 $ sollte kurz nach dem Zuteilungsdatum bereitgestellt werden. Der Rest fließt in vier an Meilensteine gebundenen Tranchen, die an Geräteinstallation, Prototypfertigung, Prozessintegration und die Kalibrierung skalierter Prozessoren geknüpft sind, über einen Zeitraum von bis zu fünf Jahren.
Am 8. September gab D-Wave im Rahmen eines Securities Issuance Agreement 7.095.721 Aktien zu je 14,093 $ an das Ministerium aus. Der Preis wurde mit einem Abschlag von 15 % auf den niedrigsten von drei Referenz-Schlusskursen festgelegt. QBTS schloss in den Tagen um die Unterzeichnung zwischen etwa 16,5 $ und 17,7 $.
| Förderbestandteil | Offengelegte Bedingungen | Bedeutung für Anleger |
|---|---|---|
| Maximale Förderung | Bis zu 100 Mio. $ | Kein Beleg dafür, dass der volle Betrag bereits eingegangen ist |
| Erste Fördertranche | 53,6 Mio. $, nach dem 4. September bereitzustellen | Eingang und bilanzielle Behandlung müssen bestätigt werden |
| Restliche Förderung | 46,4 Mio. $ in vier Meilenstein-Tranchen | Die Umsetzung bestimmt den Zugang zum Restbetrag |
| Ausgegebene Aktien | 7.095.721 Aktien zu 14,093 $ | Rund 1,9 % zusätzlich zu den 369,3 Millionen am 5. August ausstehenden Aktien (unsere Berechnung) |
| Übertragungsbeschränkungen | Das Ministerium darf nur im Verhältnis zu abgerufenen Fördermitteln verkaufen | Der Weiterverkauf erfolgt schrittweise, sofern D-Wave nicht zustimmt |
Quellen: D-Waves Form 8-K (8. September) und Form 8-K/A (9. September) sowie der Prospektnachtrag zum Weiterverkauf vom 10. September.
Der Prospektnachtrag vom 10. September registrierte die Aktien für den Weiterverkauf und stellte fest, dass D-Wave keine Erlöse aus Verkäufen durch das Ministerium erhalten würde. Die Registrierung ermöglichte einen möglichen Weiterverkauf; sie belegte nicht, dass Aktien verkauft wurden. D-Waves eigene Risikofaktoren bezeichnen die Emission als verwässernd und halten fest, dass die bilanzielle Behandlung der Vereinbarung noch nicht abschließend festgelegt war. Zum Schlusskurs vom 9. November waren die Aktien des Staates etwa 81 Mio. $ wert, 18,6 % unter ihrem Ausgabepreis.
Daraus ergeben sich drei getrennte Fragen:
- Wie viel Förderung ist tatsächlich eingegangen?
- Wie schlägt sich diese Förderung im Abschluss nieder?
- Wie wirkt sich die größere Aktienbasis auf bestehende Aktionäre aus?
Die Q3-Mitteilung beantwortet einen Teil der ersten beiden Fragen. Die Bilanz zum 30. September weist 100,0 Mio. $ an „noch nicht vereinnahmten Erlösen aus Aktienausgaben“ (uncollected equity issuance proceeds) als Abzug vom Eigenkapital aus, genau der Betrag von 7.095.721 Aktien zu 14,093 $ (unsere Berechnung). Die Förderung wird also als Zahlung für die Aktien erfasst, und der volle Betrag war zum Quartalsende noch nicht vereinnahmt. Die Investorenpräsentation zu Q3 beschreibt die Beteiligung des Ministeriums als nicht beherrschende Minderheitsbeteiligung, die es als Bedingung für die Fördermittel erhalten hat.
Staatliche Beteiligung kann ein Entwicklungsprogramm stärken und dennoch Eigentumskosten mit sich bringen. Keine Seite dieser Abwägung sollte weggelassen werden.
D-Waves Quantencomputing-Fahrplan folgt einem anderen Zeitplan
D-Wave schloss die Übernahme von Quantum Circuits am 20. Januar 2026 ab und ergänzte sein Annealing-Geschäft (Quanten-Annealing) damit um ein fehlerkorrigiertes Gate-Modell-Programm (gatterbasierte Quantenrechner). Der am 1. Juni angekündigte Gate-Modell-Fahrplan enthält mehrere unterschiedliche Ziele.
| Zieljahr | Vom Unternehmen angekündigter Meilenstein | Status nach dem Q3-Bericht |
|---|---|---|
| 2026 | Auslieferung eines Systems mit 17 physischen Qubits | In der Investorenpräsentation zu Q3 weiterhin für 2026 aufgeführt |
| 2027 | Fertigstellung eines Systems mit 49 physischen Qubits | Entwicklungsziel |
| 2028 | Fertigstellung eines Systems mit 181 physischen Qubits | Entwicklungsziel |
| 2030 | Fertigstellung eines Systems mit 10 logischen Qubits | Längerfristiges Ziel |
| 2032 | Fertigstellung eines Systems mit 100 logischen Qubits für mehr als eine Million Operationen | Längerfristiges Ziel |
Quelle: D-Waves Mitteilung zu Q2 2026, die den Fahrplan vom 1. Juni wiederholt. Auf der Annealing-Seite strebt das Unternehmen ein System mit 20.000 Qubits im Jahr 2029 und 100.000 Qubits bis 2031 an.
Diese Ziele dürfen nicht als bereits erreichte Fähigkeiten dargestellt werden. Physische und logische Qubits (physische Qubits sind einzelne Hardware-Qubits, logische Qubits fehlerkorrigierte Einheiten aus vielen physischen) sind zudem unterschiedliche Maße, und reine Qubit-Zahlen sollten nicht als universelle Rangliste über verschiedene Architekturen hinweg verstanden werden.
D-Wave startete am 1. Oktober die Beta seines Gate-Modell-Simulators, unter anderem mit BBVA, FirstQFM, der Florida Atlantic University und dem Jülich Supercomputing Centre. Das ist ein Entwicklungsmeilenstein nach dem Q3-Berichtszeitraum, kein Beleg für nennenswerten Gate-Modell-Umsatz in Q3. In der Telefonkonferenz im August sagte CEO Alan Baratz, er erwarte keinen nennenswerten QCaaS-Umsatz aus Gate-Modell-Systemen, „bis wir wieder im Zeitraum um 2032 angekommen sind“.
Der Test des Berichts ist daher zweifach: ob die kurzfristige Kommerzialisierung vorankommt und ob die längerfristige Entwicklung ohne ausufernde Ausgaben glaubwürdig bleibt.
Q3-Ergebnisse von Meldungen nach dem 30. September trennen
Anleger sollten die Nachrichten danach ordnen, welchen Berichtszeitraum sie beeinflussen können.
| Meldung | Datum | Angemessene Einordnung |
|---|---|---|
| Börsenwechsel von der NYSE an die Nasdaq | 27. Juli 2026 | Keine Auswirkung auf die Ergebnisse |
| Zweite Produktivanwendung mit NTT DOCOMO | 18. August 2026 | Während Q3 angekündigte Entwicklung |
| Finanzchef John Markovich tritt in den Ruhestand; Greg Golkov kommissarischer Finanzchef | Wirksam ab 2. September 2026 | Wechsel in der Finanzführung während Q3 |
| Förderung durch das Handelsministerium und Aktienausgabe | 4.–8. September 2026 | Thema der Finanzierung und Entwicklungsförderung in Q3 |
| Beta des Gate-Modell-Simulators | 1. Oktober 2026 | Produktmeilenstein nach Quartalsende |
| Ankunft des italienischen Systems in Como | 15. Oktober 2026 | Lieferfortschritt nach Quartalsende |
| Absichtserklärung mit LG CNS | 28. Oktober 2026 | Unverbindlich; kein Vertragswert |
| Verbesserungen am hybriden Solver Stride | 4. November 2026 | Software-Update nach Quartalsende |
| Strategische Partnerschaft mit CGI | In der Q3-Mitteilung genannt, 10. November 2026 | Kein offengelegter Vertragswert |
| Mehrjährige Verlängerung der Fertigungspartnerschaft mit SkyWater | In der Q3-Mitteilung genannt, 10. November 2026 | Liefervereinbarung, kein Kundenumsatz |
| Berufung von Bernard Gavgani und Kevan Krysler in den Verwaltungsrat | In der Q3-Mitteilung genannt, 10. November 2026 | Unternehmensführung; keine Auswirkung auf die Ergebnisse |
Quellen: Unternehmensmeldungen und SEC-Einreichungen.
Die Stride-Meldung vom 4. November beschrieb bessere Ergebnisse in unternehmenseigenen Benchmark-Tests, darunter bessere Lösungen zur Fließbandabstimmung in 15 Sekunden als die Vorgängerversion in 120 Sekunden fand, sowie neue Schulungen für Entwickler. Das kann für die künftige Nutzung relevant sein. Für sich genommen ist es kein Beleg für einen neuen wesentlichen Vertrag oder erfassten Umsatz. Die auf D-Waves Konferenz Qubits Asia in Seoul angekündigte Vereinbarung mit LG CNS ist ausdrücklich unverbindlich.
Dieselbe Disziplin gilt für den Wechsel in der Finanzführung. Das Unternehmen erklärte, dass Markovichs Rücktritt nicht auf Meinungsverschiedenheiten über Bilanzierung oder Offenlegung zurückgeht. Golkov, seit 2023 Senior Vice President Finance bei D-Wave, wird in der Telefonkonferenz sprechen. Anleger sollten die Klarheit der Finanzkommunikation während des Übergangs beurteilen, ohne den Personalwechsel als Hinweis auf ein Bilanzierungsproblem zu werten.
10. November: So wurde die QBTS-Aktie nach den Q3-Zahlen gehandelt
| Kennzahl (10. November 2026) | QBTS | IONQ | RGTI | QUBT | QQQ |
|---|---|---|---|---|---|
| Schlusskurs am Vortag (9. November) | 11,47 $ | 35,34 $ | 12,98 $ | 6,86 $ | 679,35 $ |
| Schlusskurs (10. November) | 10,48 $ | 34,96 $ | 12,15 $ | 6,30 $ | 674,76 $ |
| Veränderung | −8,6 % | −1,1 % | −6,4 % | −8,2 % | −0,7 % |
Quelle: Schlusskurse vom 10. November 2026 von Polygon.io, abgeglichen mit Nasdaq.com; für IonQ gilt der offizielle Nasdaq-Schlusskurs von 34,96 $ (Polygon zeigt 34,99 $). Veränderungen sind unsere Berechnung.
- Eröffnung: QBTS eröffnete bei 11,06 $, 3,6 % unter dem Vortagesschluss, nach der Veröffentlichung vor Börsenbeginn.
- Tagesspanne: 10,11 $ bis 11,40 $; über den Vortagesschluss von 11,47 $ stieg die Aktie nie, und sie schloss 3,7 % über dem Tagestief.
- Vergleichswerte: Quantum Computing Inc. schloss 8,2 % und Rigetti 6,4 % im Minus; ein Teil des Rückgangs betraf also auch die kleineren Quantenwerte. IonQ und der Nasdaq-100-ETF gaben jeweils rund 1 % nach.
- Nach den Zahlen: Die Sitzung stellte ein knapp übertroffenes Umsatzziel einem höheren Verlust je Aktie als erwartet, einem zweiten schwachen Auftragsquartal und niedrigeren RPO gegenüber.
Kursreaktion der QBTS-Aktie auf Quartalszahlen: 12 Berichte seit 2024
Wie QBTS am Berichtstag gehandelt wurde, ist für alle wichtig, die die Veröffentlichung verfolgen, denn die Aktie bewegt sich regelmäßig weit stärker, als es die Quartalszahlen vermuten ließen.
| Berichtetes Quartal | Berichtstermin | Schlusskurs am Vortag | Schlusskurs am Berichtstag | Bewegung QBTS | IONQ | RGTI | QUBT | QQQ |
|---|---|---|---|---|---|---|---|---|
| Q4 2023 | 28. März 2024 | 2,10 $ | 2,04 $ | −2,9 % | +4,6 % | −0,6 % | −2,9 % | −0,2 % |
| Q1 2024 | 13. Mai 2024 | 1,30 $ | 1,37 $ | +5,4 % | +0,7 % | +9,5 % | +1,0 % | +0,2 % |
| Q2 2024 | 8. Aug. 2024 | 0,81 $ | 0,80 $ | −1,2 % | +4,6 % | +6,8 % | −3,7 % | +3,1 % |
| Q3 2024 | 14. Nov. 2024 | 1,78 $ | 1,87 $ | +5,1 % | −2,2 % | −8,8 % | +65,4 % | −0,7 % |
| Q4 2024 | 13. März 2025 | 5,82 $ | 6,91 $ | +18,7 % | −2,1 % | −2,2 % | +1,3 % | −1,8 % |
| Q1 2025 | 8. Mai 2025 | 6,89 $ | 10,42 $ | +51,2 % | +9,3 % | +11,5 % | +19,2 % | +1,0 % |
| Q2 2025 | 7. Aug. 2025 | 17,58 $ | 17,17 $ | −2,3 % | −1,8 % | −2,1 % | −2,5 % | +0,3 % |
| Q3 2025 | 6. Nov. 2025 | 31,02 $ | 28,39 $ | −8,5 % | +3,6 % | −7,9 % | −7,3 % | −1,9 % |
| Q4 2025 | 26. Feb. 2026 | 19,65 $ | 20,14 $ | +2,5 % | +21,7 % | +5,7 % | +4,1 % | −1,2 % |
| Q1 2026 | 12. Mai 2026 | 24,03 $ | 22,35 $ | −7,0 % | −1,8 % | −7,0 % | +15,7 % | −0,9 % |
| Q2 2026 | 6. Aug. 2026 | 21,39 $ | 19,41 $ | −9,3 % | −0,5 % | −1,5 % | −1,2 % | −0,4 % |
| Q3 2026 | 10. Nov. 2026 | 11,47 $ | 10,48 $ | −8,6 % | −1,1 % | −6,4 % | −8,2 % | −0,7 % |
Quelle: tägliche Schlusskurse von Polygon.io; Berichtstermine aus D-Waves Einreichungen auf Form 8-K (Item 2.02), alle vor US-Börsenbeginn veröffentlicht. Die Spalten der Vergleichswerte zeigen die Bewegung am selben Tag für IonQ (IONQ), Rigetti Computing (RGTI), Quantum Computing Inc. (QUBT) und den Nasdaq-100-ETF (QQQ); sie dienen als Kontext und sind keine Reaktionen auf Ergebnisse dieser Unternehmen. Die Schlusskurse zu Q3 2026 sind mit Nasdaq.com abgeglichen.
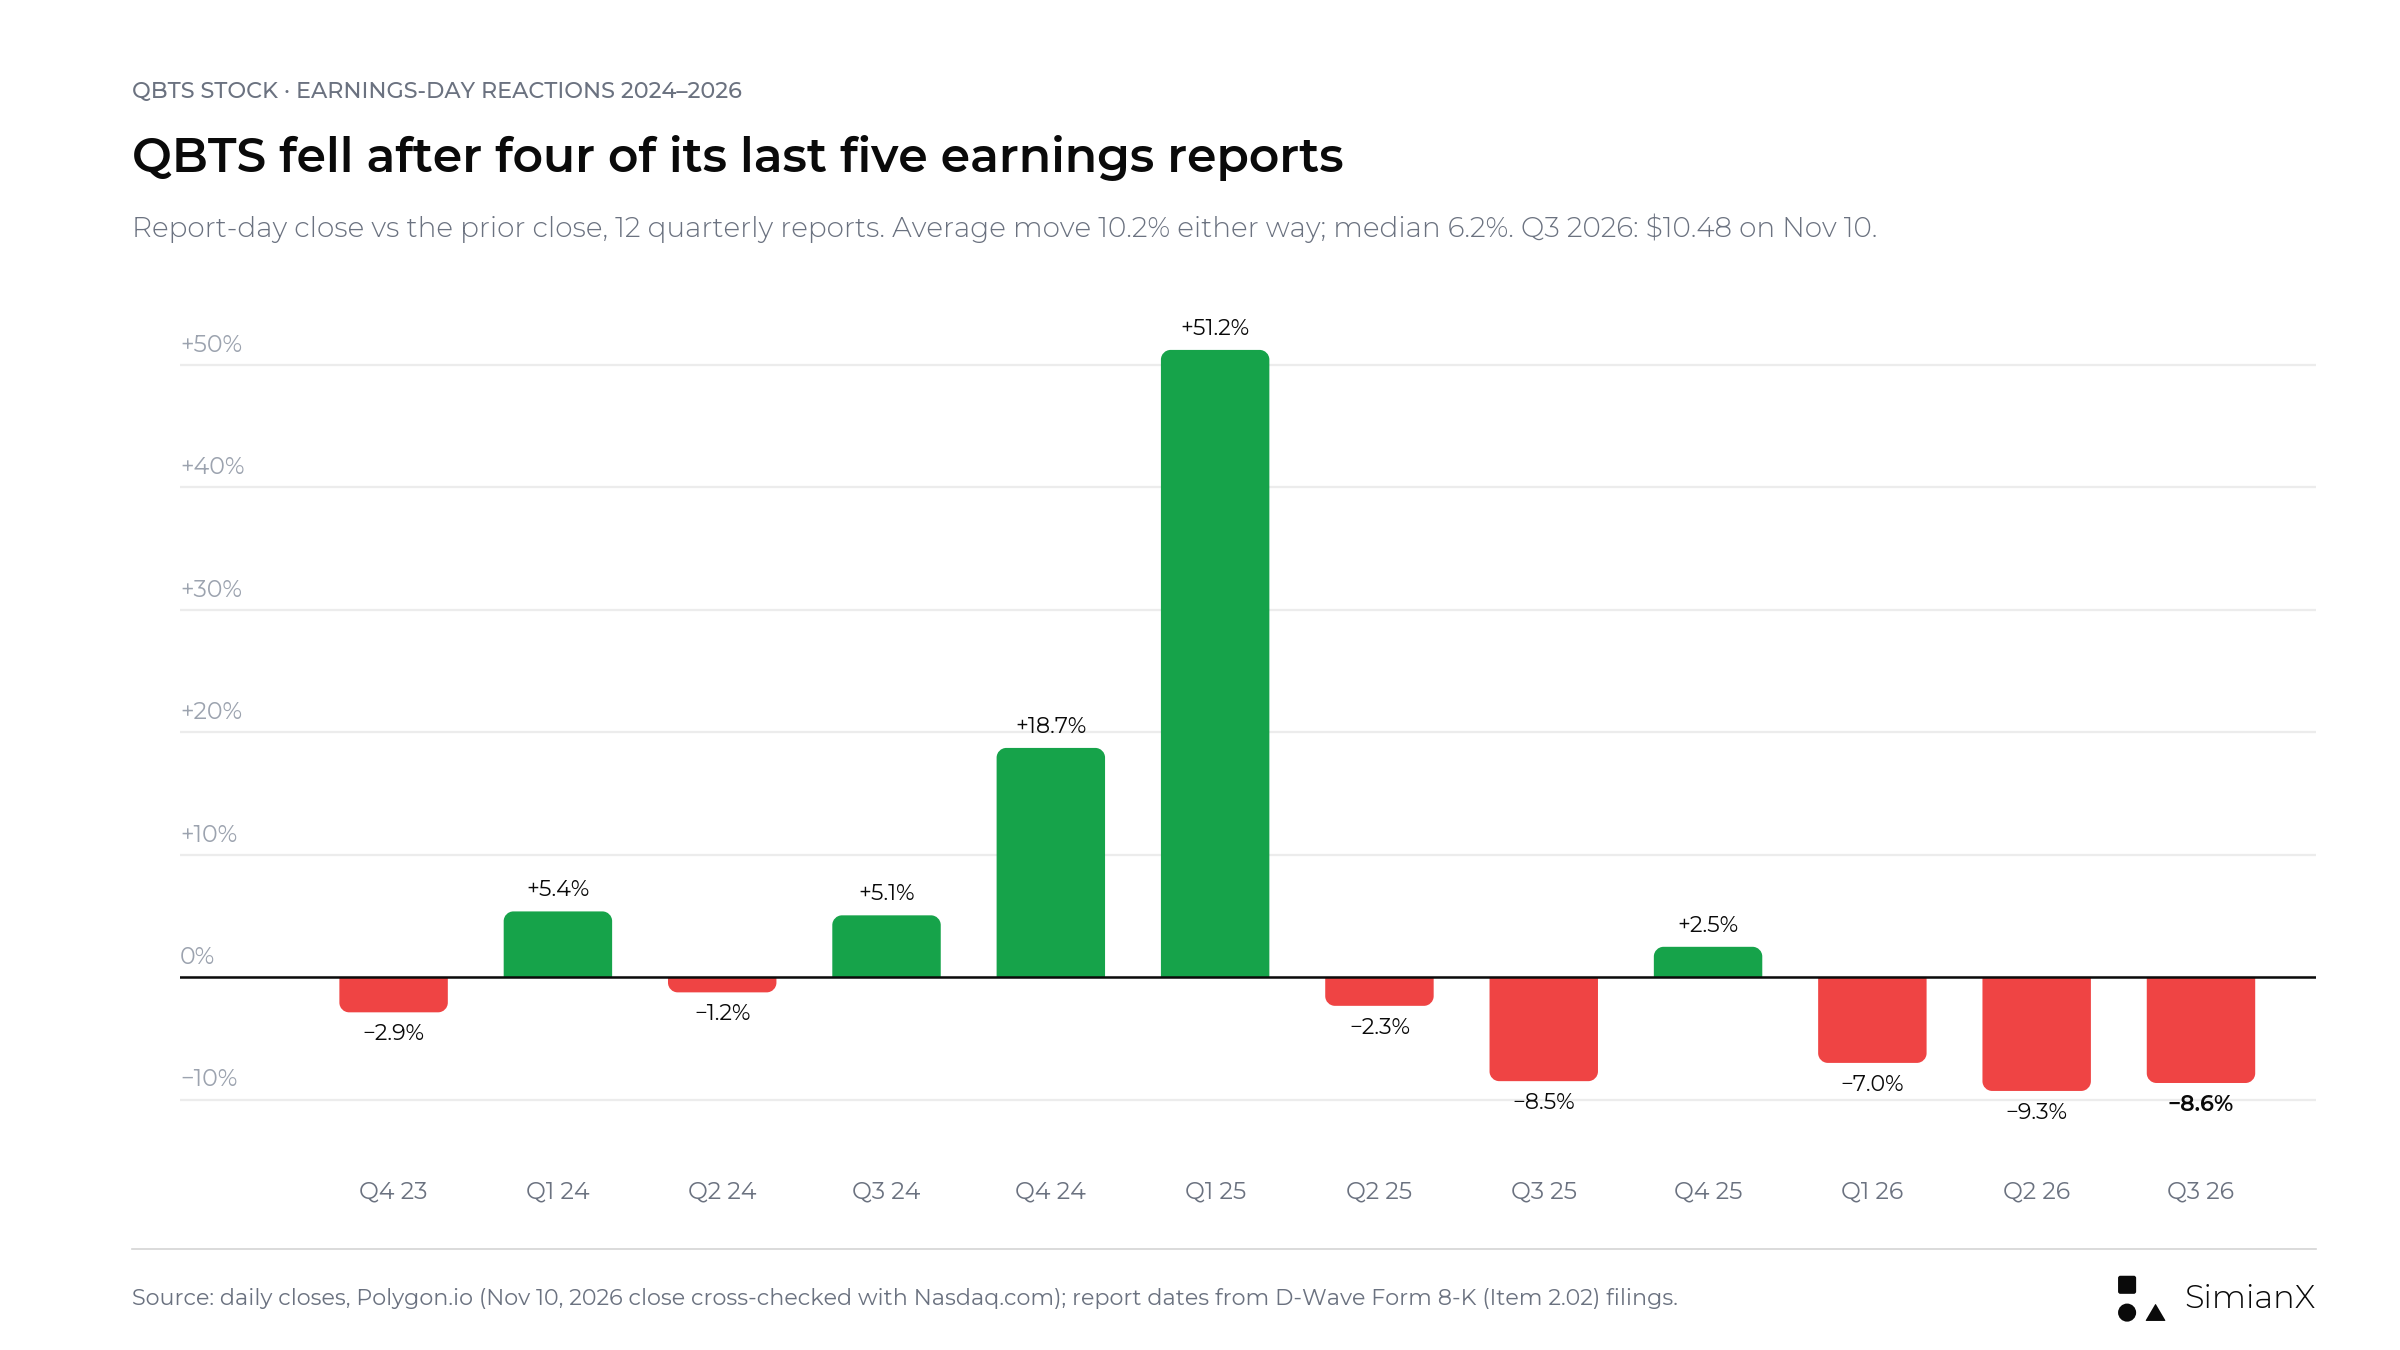
Über 12 Berichte betrug die durchschnittliche Bewegung am Berichtstag 10,2 % in die eine oder andere Richtung, der Median 6,2 %; der Tag mit +51,2 % im Mai 2025 verzerrt den Durchschnitt. Q3 2026 brachte −8,6 %.
Bemerkenswerte Muster, als Rückblick und nicht als Vorhersage:
- QBTS ist an 5 von 12 Berichtstagen gestiegen und an 7 gefallen, darunter an vier der letzten fünf; der Berichtstag zu Q3 2026 schloss mit −8,6 %.
- Die beiden größten Gewinne, +18,7 % und +51,2 %, kamen mit dem Bericht zu Q4 2024, dessen Auftragseingang D-Waves ersten Systemverkauf enthielt, und mit dem Bericht zu Q1 2025, in dem dieser Verkauf als Umsatz erfasst wurde. Berichte ohne neuen Großauftrag brachten meist kleine oder negative Bewegungen.
- Im August 2026 fiel QBTS um 9,3 %, während sich die drei anderen reinen Quantenwerte um weniger als 2 % bewegten. Die Verfehlung war unternehmensspezifisch: ein Umsatz von 3,08 Mio. $ gegenüber erwarteten 4,11 Mio. $.
- Seit dem Schlusskurs vor diesem Bericht ist QBTS um 46,4 % gefallen, gegenüber −11,5 % bei IONQ, −22,6 % bei RGTI und −22,7 % bei QUBT. Die Aktie liegt 64,4 % unter ihrem 52-Wochen-Schlusshoch von 32,19 $ (22. Dezember 2025).
- Die Aktie fiel am 5. November 2026 um 12,8 %, als der Nasdaq-100-ETF im Ausverkauf nach den Midterm-Wahlen um 6,5 % nachgab, und erholte sich in den beiden folgenden Sitzungen um 18,0 % und 7,4 %.
Was könnte QBTS nach den Zahlen bewegen?
Der wichtigste Katalysator dürfte eher eine Veränderung des erwarteten Geschäftsverlaufs sein als ein kleiner Unterschied beim Quartals-EPS. Ein stärkerer Bericht würde das Auftragsbuch mit Auslieferung, Umsatz und Cash verknüpfen.
| Szenario | Worauf zu achten ist | Einordnung |
|---|---|---|
| Positives Szenario | Neue Aufträge füllen den Auftragsbestand auf; die beiden Systemauslieferungen bleiben für Q4 im Plan; QCaaS wächst; die Ausgaben werden erklärt | Die Kommerzialisierung wird leichter belastbar einzuschätzen |
| Basisszenario | Der Umsatz wächst, große Geschäfte bleiben aber auf Q4 konzentriert; der Mittelverbrauch bleibt hoch | Fortschritt ohne entscheidende Verringerung des Umsetzungsrisikos |
| Negatives Szenario | Die Umsatzerfassung rutscht ins Jahr 2027; neue Aufträge füllen die RPO nicht auf; die Kosten steigen schneller als die kommerziellen Belege | Die Lücke zwischen Chance und finanzieller Umsetzung wird größer |
Dies sind qualitative Forschungsszenarien, keine wahrscheinlichkeitsgewichteten Prognosen.
Wie der Bericht abschnitt: Der Umsatz wuchs und QCaaS legte zu, was zum Basisszenario passt; der Auftragseingang von 1,9 Mio. $ füllte den Auftragsbestand aber nicht auf, der auf 38,3 Mio. $ sank, und die Mitteilung enthielt kein Update zu den beiden Systemauslieferungen in Q4. Damit liegt Q3 zwischen Basis- und Negativszenario, und die Auslieferungen in Q4 sind der entscheidende Punkt.
Die Bewertung bleibt wichtig, selbst wenn sich die Umsetzung verbessert. Auf Basis der am 5. August gemeldeten 369,3 Millionen Aktien zuzüglich der 7,1 Millionen an das Handelsministerium ausgegebenen Aktien ergibt QBTS beim Schlusskurs vor dem Bericht von 11,47 $ einen Börsenwert von rund 4,3 Mrd. $ (unsere Schätzung; die Aktienzahl hat sich seither durch Aktienvergütungen verändert). Der Umsatz der letzten vier gemeldeten Quartale betrug 12,4 Mio. $, die Aktie wird also mit etwa dem 350-Fachen des Umsatzes der letzten zwölf Monate bewertet. Gemessen an 546 Mio. $ Zahlungsmitteln und Wertpapieren zum 30. Juni beruht der größte Teil dieses Werts auf künftigem Wachstum. Mit Q3 beträgt der Umsatz der letzten vier Quartale 13,2 Mio. $, beim selben Kurs vor dem Bericht etwa das 330-Fache, und Zahlungsmittel und Wertpapiere liegen bei 503 Mio. $.
Diese Zahlen sind Arithmetik, kein Kursziel und keine Empfehlung. Sie zeigen, warum das Wachstum irgendwann groß und dauerhaft genug werden muss, um den Preis zu rechtfertigen, den Anleger zahlen. Auch ein besseres Geschäft kann eine enttäuschende Anlage sein, wenn die Bewertung bereits deutlich mehr Fortschritt unterstellt.
Sieben Fragen für die Telefonkonferenz
Die folgenden Fragen würden den Bericht wesentlich aussagekräftiger machen:
- Was hat sich bei den RPO verändert? Wie viel davon spiegelt neue Verträge, erbrachte Leistungen oder andere Anpassungen wider?
- Welche Auslieferungen bleiben im Zeitplan? Sollen beide Annealing-Systeme weiterhin in Q4 ausgeliefert werden, und welche Schritte bei Installation, Kalibrierung oder Abnahme stehen noch aus?
- Wie viel Umsatz verschiebt sich ins Jahr 2027? Hat sich der erwartete Zeitpunkt seit August verändert?
- Wie wiederkehrend ist das QCaaS-Wachstum? Verlängern Kunden ihre Verträge und fügen sie Produktivanwendungen hinzu?
- Was treibt den Mittelverbrauch? Welche Ausgabensteigerungen sind vorübergehend, wiederkehrend oder an Meilensteine gebunden?
- Welche staatlichen Fördermittel sind eingegangen? Wie werden sie ausgewiesen, und welche Meilensteine stehen noch aus?
- Wie hoch ist die aktuelle Aktienzahl? Wie wirken sich die Aktien des Handelsministeriums und neue Vergütungszusagen auf die Kennzahlen je Aktie aus?
Präzise Antworten wären wertvoller als eine längere Liste von Partnerschaften ohne offengelegte finanzielle Bedeutung.
Checkliste Q3 2026: Was die Mitteilung beantwortet hat
- RPO: 38,3 Mio. $, 2,4 Mio. $ weniger als im Juni; 59 % sollen innerhalb von 12 Monaten und 71 % innerhalb von 24 Monaten erfasst werden. Eine Überleitung von Zugängen und erfasstem Umsatz enthält die Mitteilung nicht.
- Auslieferungen: kein Update zu den beiden Systemauslieferungen in Q4; das italienische Advantage2-System wurde im Oktober zur Installation ausgeliefert.
- Umsatzverschiebung ins Jahr 2027: in der Mitteilung nicht behandelt.
- QCaaS: 2,2 Mio. $, nach 1,4 Mio. $; die zweite Produktivanwendung von NTT DOCOMO wird genannt.
- Mittelverbrauch: bereinigter EBITDA-Verlust 37,7 Mio. $; operativer Mittelabfluss in neun Monaten 109,0 Mio. $; Liquidität 503,4 Mio. $.
- Staatliche Förderung: eine endgültige Vereinbarung über bis zu 100 Mio. $; die vollen 100,0 Mio. $ zum 30. September als noch nicht vereinnahmte Erlöse aus Aktienausgaben ausgewiesen.
- Aktienzahl: 374,1 Millionen gewichtete durchschnittliche Aktien in Q3, nach 342,2 Millionen ein Jahr zuvor.
Häufig gestellte Fragen
Wann hat D-Wave die Zahlen zu Q3 2026 veröffentlicht?
Am Dienstag, dem 10. November 2026, vor US-Börsenbeginn. Die Mitteilung wurde der SEC als Exhibit 99.1 zu einem Form 8-K übermittelt, und der Webcast fand um 8:00 Uhr Eastern Time mit CEO Alan Baratz und dem kommissarischen Finanzchef Greg Golkov statt.
Hat D-Wave die Erwartungen für Q3 2026 übertroffen?
Beim Umsatz ja: 4,51 Mio. $ gegenüber dem FXEmpire-Konsens von 4,42 Mio. $. Beim Ergebnis je Aktie nein: Der Nettoverlust betrug 0,13 $ je Aktie gegenüber einem Konsensverlust von 0,10 $, war aber besser als die „Whisper Number“ von Earnings Whispers mit 0,16 $ Verlust. Der Auftragseingang lag bei 1,9 Mio. $, und die RPO sanken auf 38,3 Mio. $.
Wie lauteten die Schätzungen für QBTS in Q3 2026?
Vor dem Bericht zeigte FXEmpire einen Konsensverlust von 0,10 $ je Aktie von 16 Analysten und einen Umsatz von 4,42 Mio. $. Earnings Whispers zeigt ebenfalls einen Verlust von 0,10 $, bei einem Umsatz von etwa 4,0 Mio. $, mit einer „Whisper Number“ von 0,16 $ Verlust. Das sind Schätzungen Dritter, keine Unternehmensprognose.
Wie hat D-Wave in Q3 2025 abgeschnitten?
Der Umsatz lag bei 3,74 Mio. $, der Auftragseingang bei 2,4 Mio. $ und der GAAP-Nettoverlust bei 140,0 Mio. $ oder 0,41 $ je Aktie, vor allem wegen nicht zahlungswirksamer Belastungen aus Optionsscheinen. Der bereinigte EBITDA-Verlust betrug 20,6 Mio. $.
Ist D-Waves Auftragsbestand dasselbe wie Umsatz?
Nein. Die RPO stehen für vertragliche Verpflichtungen, die noch nicht erfüllt sind. D-Wave erwartet, dass etwa 59 % der 38,3 Mio. $ zum 30. September innerhalb von 12 Monaten erfasst werden; der Auftragsbestand sollte also nicht als bereits erzielter Umsatz behandelt werden.
Warum zeigt ein kleinerer GAAP-Verlust womöglich keine operative Verbesserung?
Bilanzielle Effekte dominieren den Vergleich. Die Vorjahresquartale enthielten hohe Belastungen aus Optionsscheinen, während der bereinigte EBITDA-Verlust von 20,6 Mio. $ in Q3 2025 auf 37,7 Mio. $ in Q3 2026 stieg.
Beseitigt die Vereinbarung mit dem Staat das Verwässerungsrisiko?
Nein. Die Transaktion umfasste die Ausgabe von 7.095.721 Aktien, und sie ändert nichts an der Bedeutung künftiger Vergütungszusagen oder Finanzierungsentscheidungen. Fördermittel und Verwässerung der Beteiligung müssen gemeinsam beurteilt werden.
Wie reagierte die QBTS-Aktie auf den Bericht zu Q3 2026?
QBTS schloss am 10. November bei 10,48 $, 8,6 % unter dem Vortagesschluss von 11,47 $, nachdem die Aktie bei 11,06 $ eröffnet und im Tief 10,11 $ erreicht hatte. Quantum Computing Inc. fiel am selben Tag um 8,2 % und Rigetti um 6,4 %, der Nasdaq-100-ETF um 0,7 %.
Wie stark bewegt sich QBTS üblicherweise am Berichtstag?
Über die letzten 12 Berichte, einschließlich Q3 2026, betrug die durchschnittliche Bewegung am Berichtstag 10,2 % in die eine oder andere Richtung, der Median 6,2 %. Nach vier der letzten fünf Berichte fiel die Aktie.
Was würde D-Waves Quartalsbericht überzeugend positiv machen?
Die stärkste Kombination wäre eine glaubwürdige Umwandlung in Umsatz, wieder aufgefüllte vertraglich gesicherte Nachfrage, wachsende Produktivnutzung und ein disziplinierter Mittelverbrauch. Ein knapp übertroffener EPS-Wert ohne diese Belege würde die wesentlichen Kommerzialisierungsrisiken ungelöst lassen.
Fazit: Umsatz über den Erwartungen, Verlust höher als erwartet, schrumpfender Auftragsbestand
D-Waves Bericht zu Q3 2026 brachte den höchsten Umsatz abseits eines Systemverkaufs, 4,51 Mio. $ gegenüber erwarteten 4,42 Mio. $, aber einen Verlust von 0,13 $ je Aktie statt 0,10 $, nur 1,9 Mio. $ an neuen Aufträgen und einen auf 38,3 Mio. $ gesunkenen Auftragsbestand. Der nächste Schritt bleibt, kommerzielle Zusagen in erfassten Umsatz und Cash zu verwandeln und dabei Ausgaben- und Technologiemeilensteine glaubwürdig zu halten.
Das positive Szenario hat erkennbare Grundlagen: vertraglich gesicherte Nachfrage, Produktiveinsätze, staatliche Förderung und ein breiteres Entwicklungsprogramm. Offen ist, wie effizient aus diesen Grundlagen ein dauerhaftes Geschäft wird, während die Aktie in diesem Jahr bereits mehr als die Hälfte verloren hat.
Der Bericht sollte durch vier Linsen beurteilt werden:
- Umwandlung: Wird vertraglich vereinbarte Leistung planmäßig zu Umsatz?
- Wiederholbarkeit: Wächst die Kundennutzung über einzelne Geschäfte hinaus?
- Kapitaldisziplin: Bringen die Ausgaben messbare Meilensteine voran?
- Eigentum: Schafft Geschäftswachstum Wert je Aktie?
In Q3 verbesserten sich Umwandlung und Wiederholbarkeit leicht, Kapitaldisziplin und Eigentum dagegen nicht. Zu beobachten sind nun die beiden Systemauslieferungen in Q4, ob sich der Auftragseingang von 1,9 Mio. $ erholt und die Liquidität gemessen an einem bereinigten EBITDA-Verlust von 37,7 Mio. $ pro Quartal. Eine starke Antwort in diesen Punkten würde die These verbessern. Weitere Ankündigungen ohne klarere finanzielle Umwandlung würden sie nicht klären. Für ein Unternehmen, das einen großen Auftragsbestand gegen hohe Ausgaben abarbeitet, zeigt die CoreWeave-Referenz zu Auftragsbestand und Schulden dieselbe Umwandlungsfrage in viel größerem Maßstab.
Für die weitere Beobachtung können Sie die KI-Aktienanalyse von SimianX nutzen, um künftige Offenlegungen entlang dieser Ergebnis-Checkliste zu ordnen.
Dieser Artikel ist Finanzrecherche und veranschaulichende Analyse, keine persönliche Anlageberatung und keine Empfehlung zum Kauf oder Verkauf von Wertpapieren.
Verwandte Artikel
- CoreWeave-Aktie 2026: Backlog 104 Mrd. $, Schulden 35 Mrd. $
- US-Börse bricht nach Midterms 2026 ein: Wie geht es weiter?
- Tech-Ausverkauf schon eingepreist? 10 Aktien, 18 Kriege
- Chipaktien nach dem Einbruch im Nov. 2026: LRCX, AMAT, TXN
- KI-Blase 2026 vs. Dotcom-Blase: alle Tech-Blasen seit 1929
- Magnificent 7 Quartalszahlen: Termine und Ergebnisse Q3 2026
Quellen
- D-Wave: Ergebnismitteilung zu Q3 2026 (Form 8-K, Exhibit 99.1), 10. November 2026
- D-Wave: Investorenpräsentation zu Q3 2026 (Form 8-K, Exhibit 99.2), 10. November 2026
- D-Wave: Form 8-K zur Veröffentlichung der Q3-2026-Ergebnisse, 10. November 2026
- D-Wave Newsroom: D-Wave Reports Third Quarter 2026 Results, 10. November 2026
- D-Wave: Ankündigung von Termin und Webcast zu den Q3-2026-Ergebnissen, 27. Oktober 2026
- D-Wave: Ergebnismitteilung zu Q2 2026 (Form 8-K, Exhibit 99.1), 6. August 2026
- D-Wave: Investorenpräsentation zu Q2 2026, 6. August 2026
- D-Wave: Form 10-Q für das am 30. Juni 2026 endende Quartal
- D-Wave: Ergebnismitteilung zu Q1 2026 (Form 8-K, Exhibit 99.1), 12. Mai 2026
- D-Wave: Ergebnismitteilung zu Q4 und zum Gesamtjahr 2025 (Form 8-K, Exhibit 99.1), 26. Februar 2026
- D-Wave: Ergebnismitteilung zu Q3 2025, einschließlich der italienischen Kapazitätsvereinbarung, 6. November 2025
- D-Wave: Ergebnismitteilung zu Q2 2025, 7. August 2025
- D-Wave: Ergebnismitteilung zu Q1 2025, 8. Mai 2025
- D-Wave: Ergebnismitteilung zu Q4 und zum Gesamtjahr 2024, 13. März 2025
- D-Wave: Ergebnismitteilung zu Q3 2024, 14. November 2024
- D-Wave: Form 8-K zur Förderung durch das Handelsministerium, 8. September 2026
- D-Wave: Form 8-K/A zu den an das Handelsministerium ausgegebenen Aktien, 9. September 2026
- D-Wave: Prospektnachtrag zum Weiterverkauf (Form 424B7), 10. September 2026
- D-Wave: Form 8-K zum Ruhestand des Finanzchefs, 25. August 2026
- D-Wave: Form 8-K/A zur Ernennung des kommissarischen Finanzchefs, 22. September 2026
- D-Wave: Abschluss der Übernahme von Quantum Circuits, 20. Januar 2026
- D-Wave: Form 8-K zum Börsenwechsel an die Nasdaq, 14. Juli 2026
- D-Wave und NTT DOCOMO: Zweite Produktivanwendung, 18. August 2026
- D-Wave: Beta-Programm des Gate-Modell-Simulators, 1. Oktober 2026
- D-Wave: Italiens erster Annealing-Quantencomputer trifft in Como ein, 15. Oktober 2026
- D-Wave und LG CNS: Absichtserklärung, 28. Oktober 2026
- D-Wave: Hybrider Solver Stride und Entwicklerschulungen, 4. November 2026
- The Motley Fool: Transkript der Telefonkonferenz von D-Wave zu Q2 2026
- FXEmpire: Gewinnschätzungen für QBTS
- Earnings Whispers über Finviz: D-Waves Q3-Test, 3. November 2026
- SEC EDGAR: Einreichungsverzeichnis von D-Wave Quantum Inc.


